
Taille et part du marché des équipements apicoles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
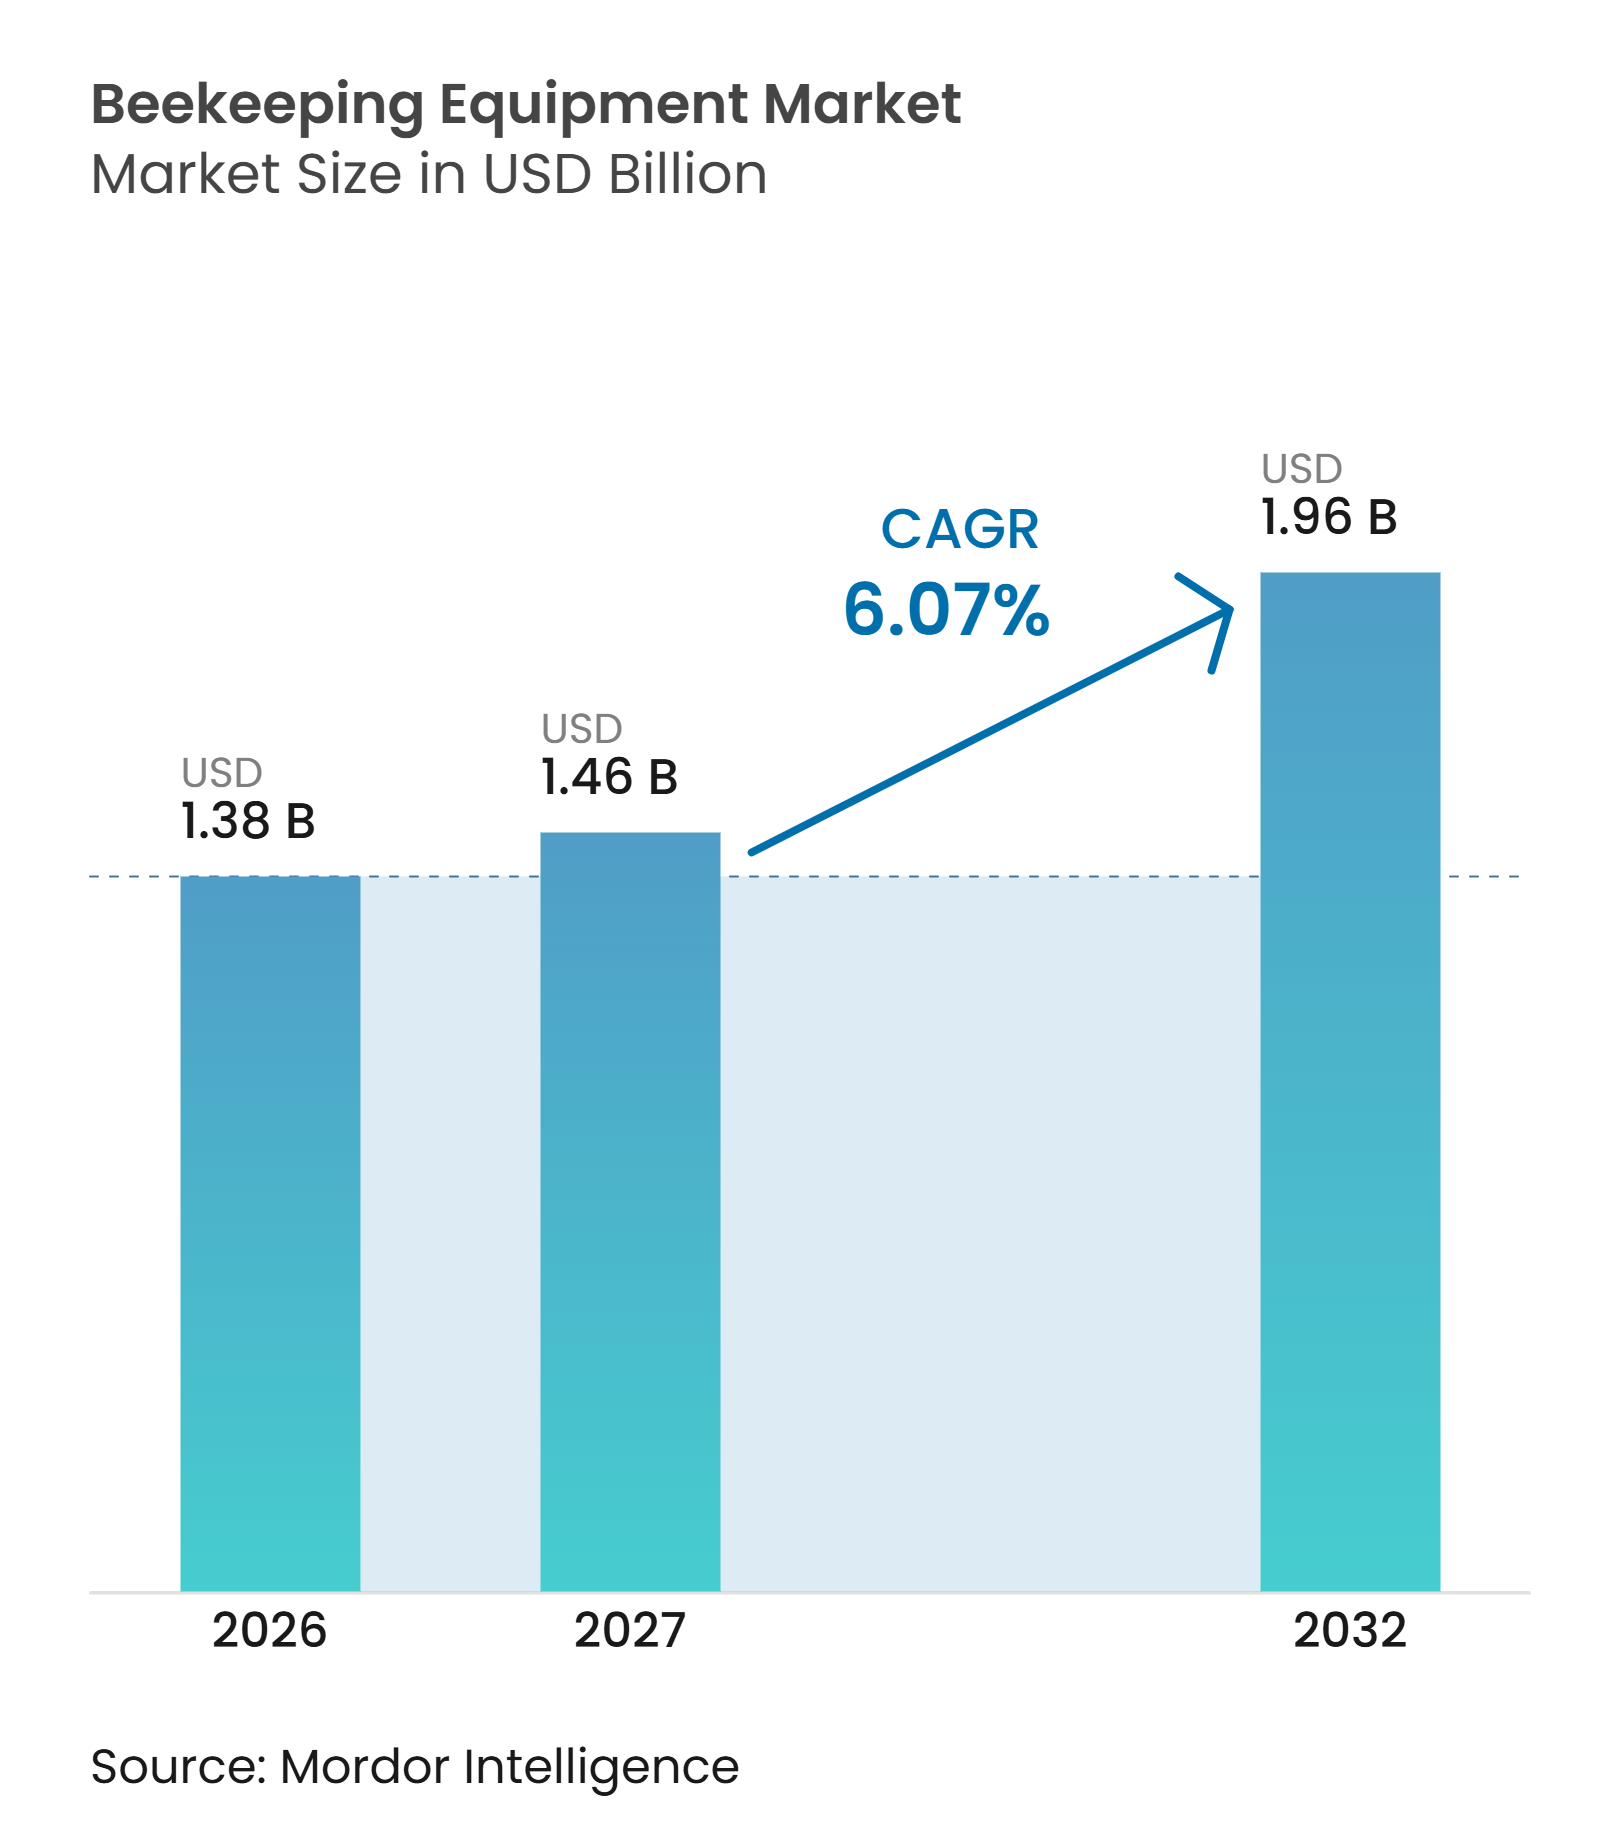
| Taille du Marché (2027) | 1.46 Milliards de dollars |
| Taille du Marché (2032) | 1.96 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.07 % |
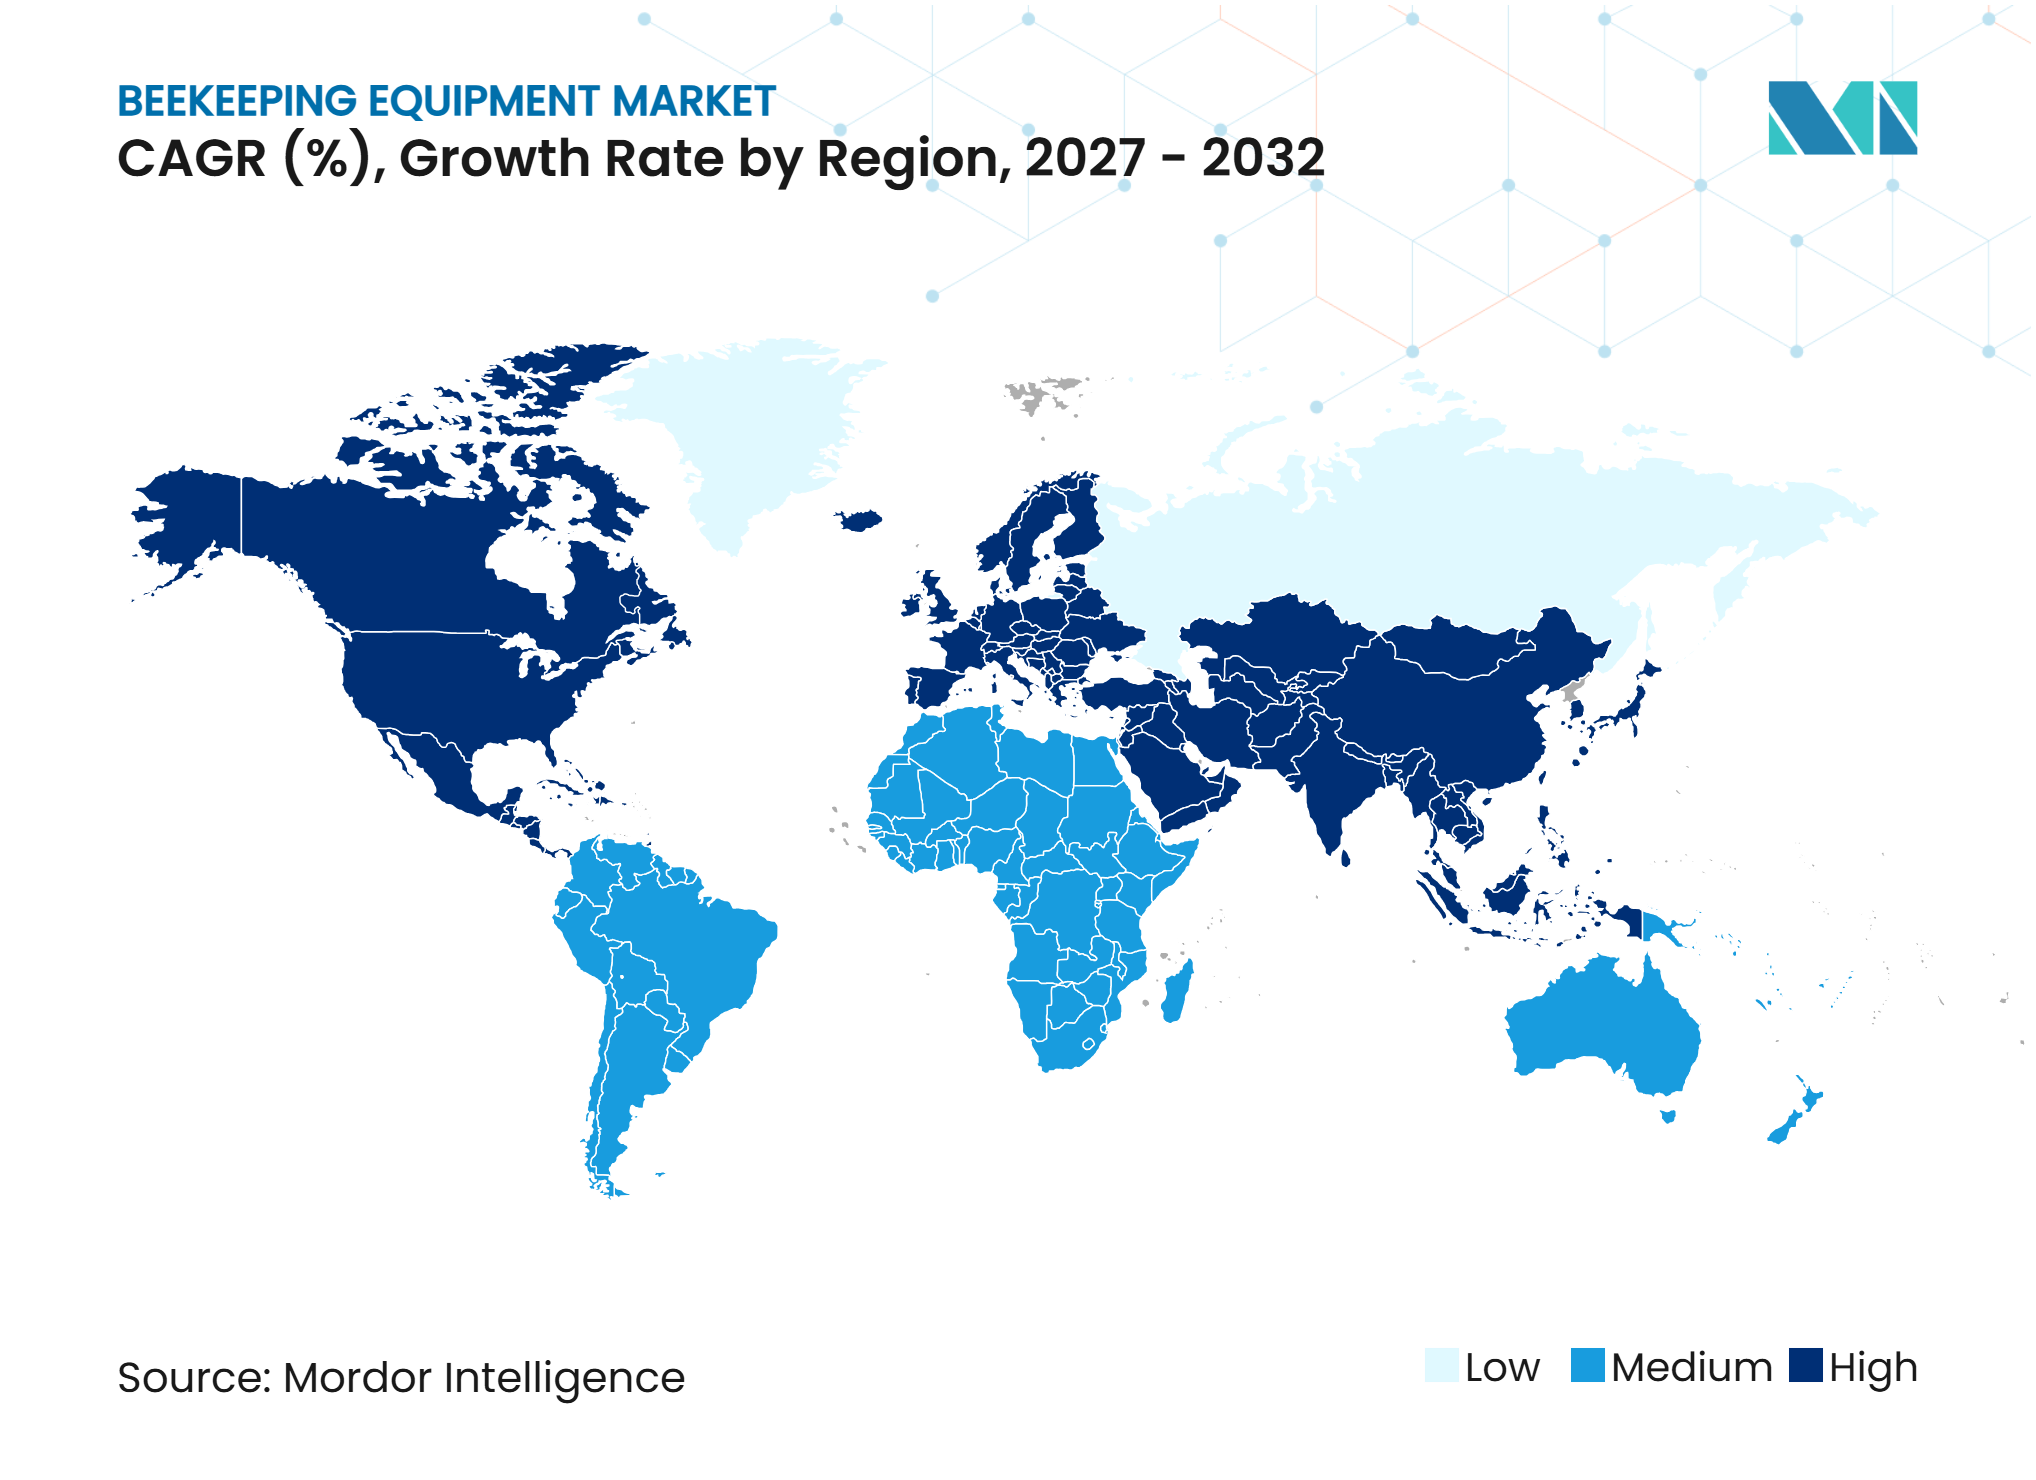
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements apicoles par Mordor Intelligence
La taille du marché des équipements apicoles était évaluée à 1,38 milliard USD en 2026 et devrait croître de 1,46 milliard USD en 2027 à 1,96 milliard USD d'ici 2032, à un CAGR de 6,07 % de 2027 à 2032. Les opérateurs commerciaux investissent dans des équipements d'extraction et de manutention pour augmenter le débit dans les zones où la main-d'œuvre qualifiée est limitée. Les exigences de traçabilité alimentaire stimulent également la demande de systèmes de transformation qui prennent en charge les enregistrements de lots et la conformité au contact alimentaire. Les outils de ruche connectés améliorent la visibilité des opérateurs sur l'état de la colonie, le poids et l'activité, favorisant des décisions d'équipement plus planifiées. Les pertes sévères de colonies peuvent réduire la base de ruches actives, mais elles stimulent également les achats de remplacement de composants de ruche, de cadres et de cire gaufrée en conformité avec les pratiques de biosécurité. Le marché des équipements apicoles dépend donc d'un équilibre entre la pression à court terme des pertes de colonies et les achats récurrents liés au remplacement, à la conformité et aux besoins de productivité.
Points clés du rapport
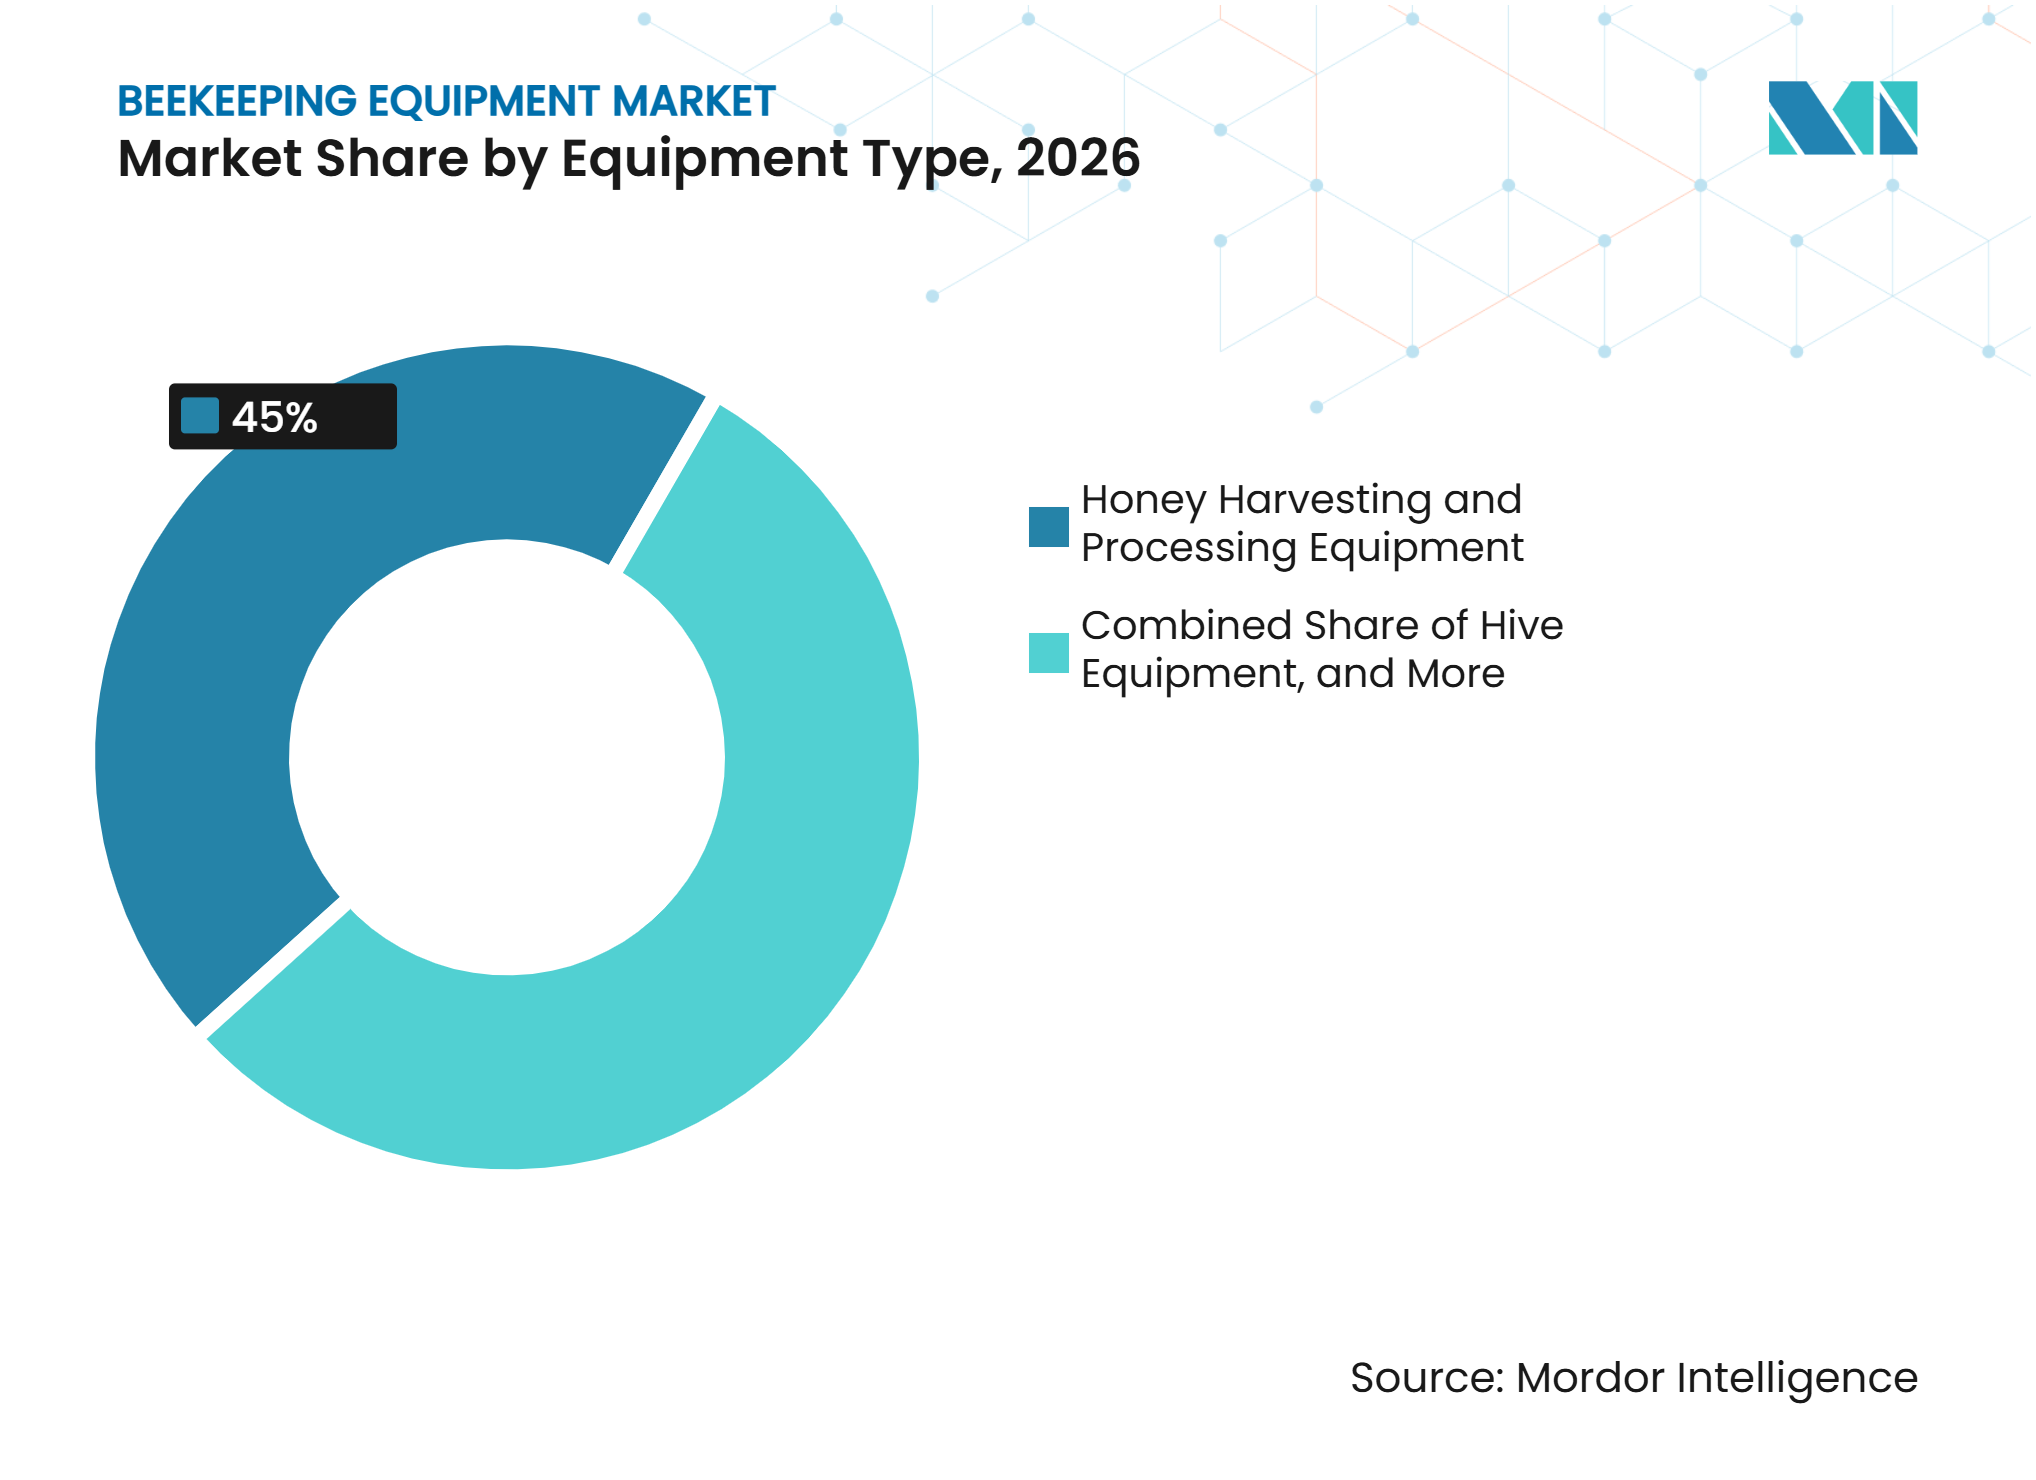
- Par type d'équipement, les équipements de récolte et de transformation du miel représentaient 45 % de la part du marché des équipements apicoles en 2026 et devraient croître à un CAGR de 7,2 % de 2027 à 2032.
- Par application, la production de miel représentait 62 % de la taille du marché des équipements apicoles en 2026, tandis que les services de pollinisation devraient croître à un CAGR de 6,8 % de 2027 à 2032.
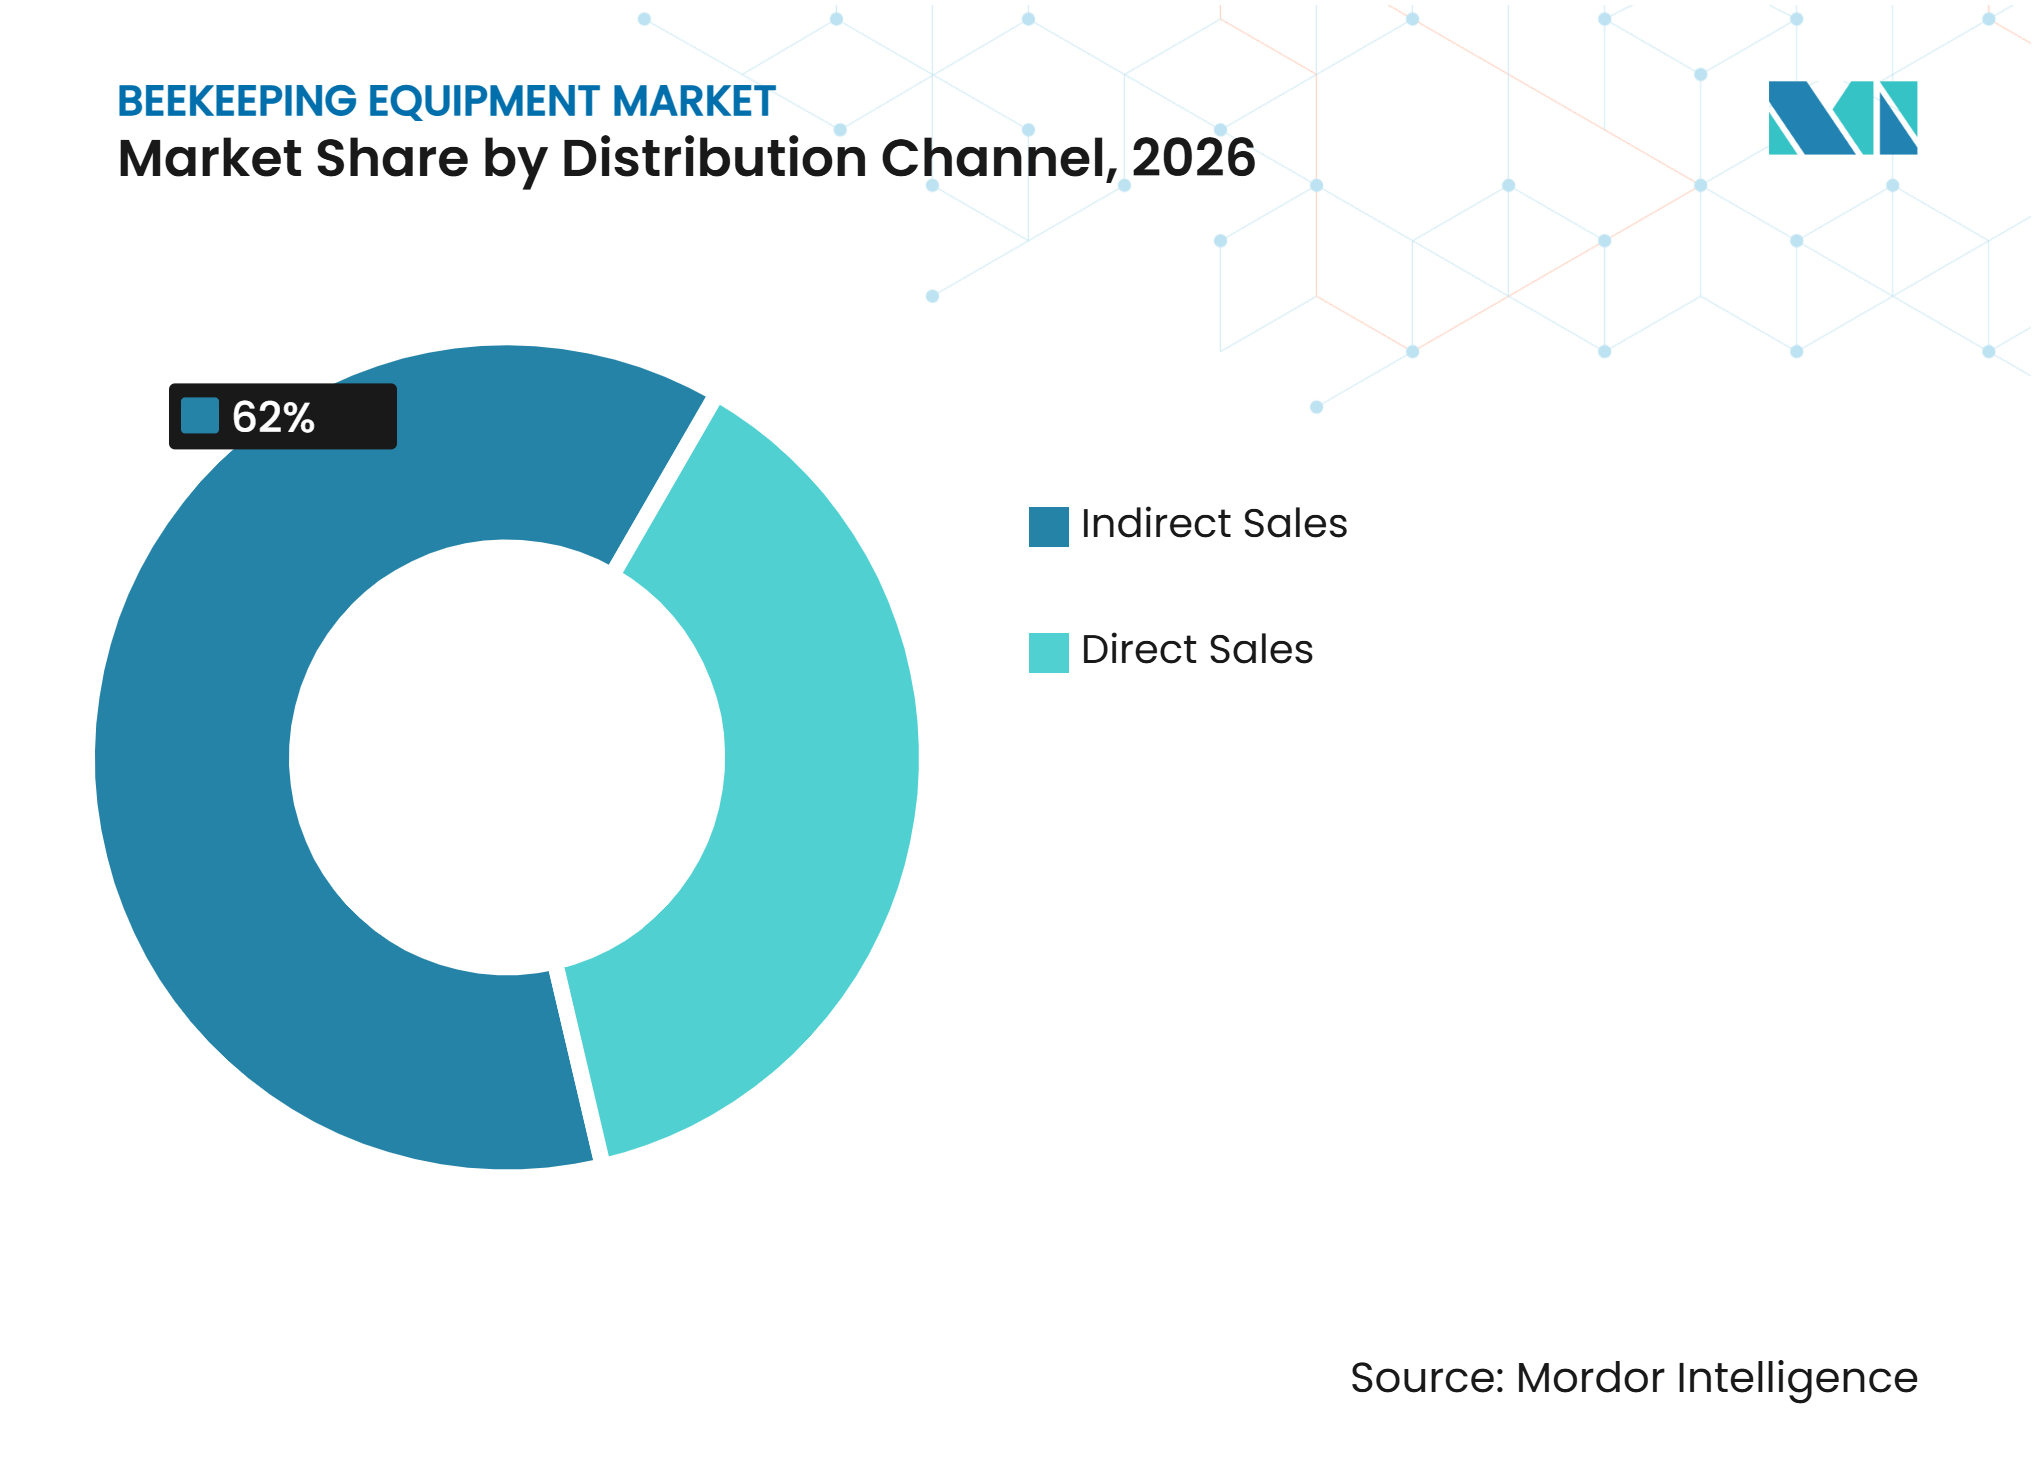
- Par canal de distribution, les ventes indirectes représentaient 62 % de la part de marché en 2026 et devraient croître à un CAGR de 6,6 % de 2027 à 2032.
- Par géographie, l'Europe représentait 32,1 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,1 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mcanisation des ruchers commerciaux et productivité du travail | +1.2% | Mondial, avec la plus forte intensité aux États-Unis, en Allemagne, en Pologne, en Australie et au Brésil | Moyen terme (2-4 ans) |
| Croissance des services de pollinisation commerciale | +1.0% | Amérique du Nord, Australie et Brésil, avec des retombées en Amérique du Sud et en Europe du Sud | Moyen terme (2-4 ans) |
| Demande de remplacement liée à la santé des colonies et à la biosécurité | +1.1% | Amérique du Nord, Europe et Asie-Pacifique, notamment les États-Unis, la France, l'Allemagne, la Chine et l'Inde | Court terme (≤ 2 ans) |
| Formation organisée des apiculteurs et adoption de kits de démarrage | +0.8% | Asie-Pacifique et Afrique, avec des gains secondaires en Europe, notamment en Inde, en Chine, au Royaume-Uni, en Afrique du Sud et au Brésil | Moyen terme (2-4 ans) |
| Surveillance intelligente des ruches et gestion basée sur les données | +0.9% | Amérique du Nord et Asie-Pacifique, en expansion vers l'Europe, notamment les États-Unis, le Canada, la Pologne, la Chine et l'Australie | Long terme (≥ 4 ans) |
| Exigences de traçabilité alimentaire dans la transformation du miel | +0.7% | Europe, suivie de l'Amérique du Nord et de l'Asie-Pacifique, notamment l'Allemagne, la France, le Royaume-Uni, la Chine et la Nouvelle-Zélande | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mécanisation des ruchers commerciaux et productivité du travail
Les exploitations apicoles commerciales font face à des pressions sur les coûts de main-d'œuvre qui encouragent l'investissement dans des équipements mécanisés pour améliorer l'efficacité opérationnelle et la productivité. Les opérateurs utilisent des extracteurs de miel automatisés, des machines à désoperculer et des équipements de manutention motorisés pour augmenter le débit de transformation et réduire les besoins en main-d'œuvre manuelle. En France, FranceAgriMer offre une aide financière couvrant jusqu'à 40 % des coûts d'investissement éligibles pour les apiculteurs qualifiés disposant d'au moins 50 colonies déclarées. Les équipements éligibles comprennent les grues, les brouettes électriques, les chariots élévateurs, les remorques et les balances électroniques de ruche accessibles à distance. Ce soutien réduit l'investissement initial nécessaire pour moderniser les opérations apicoles et améliorer les conditions de travail. La mécanisation aide également les opérateurs commerciaux à gérer plus efficacement de grands ruchers, soutenant l'investissement continu dans les équipements apicoles.
Croissance des services de pollinisation commerciale
L'expansion des services de pollinisation commerciale stimule la demande supplémentaire d'équipements apicoles pour le transport, la surveillance et la gestion des colonies. Les contrats de pollinisation commerciale exigent des apiculteurs qu'ils fournissent des colonies saines et robustes et qu'ils les livrent sur les sites de culture lors de périodes de floraison spécifiques. Ces opérations reposent sur des systèmes de transport, des équipements de manutention des ruches et des dispositifs de surveillance pour gérer les déplacements des colonies et évaluer l'état des ruches. Le Département de l'agriculture des États-Unis identifie le transport saisonnier des colonies d'abeilles mellifères comme un élément important pour répondre à la demande de pollinisation sur les cultures à périodes de floraison différentes. Des recherches soutenues par Hort Innovation ont également évalué des technologies de détection, notamment la surveillance de la température et du poids des ruches, afin d'évaluer la santé des colonies et la vigueur des ruches pour les services de pollinisation commerciale [1]. À mesure que l'activité de pollinisation commerciale se développe, la demande en équipements de transport, de manutention et de surveillance devrait augmenter en adéquation avec les exigences des opérations apicoles professionnelles.
Demande de remplacement liée à la santé des colonies et à la biosécurité
La mortalité des colonies peut entraîner le remplacement d'équipements lorsque les opérateurs reconstituent leurs colonies et appliquent des pratiques de biosécurité. En juin 2025, le Service de recherche agricole du Département de l'Agriculture des États-Unis (USDA) a signalé que les exploitations apicoles commerciales avaient subi des pertes moyennes de colonies dépassant 60 % depuis l'été précédent. Les chercheurs ont identifié des niveaux élevés de virus des ailes déformées A et B et de virus de la paralysie aiguë des abeilles dans les abeilles échantillonnées, et ont trouvé un marqueur génétique associé à la résistance à l'amitraze dans tous les acariens Varroa destructor collectés. Ces résultats soulignent l'importance de gérer la santé des colonies et de prévenir la propagation des ravageurs et des agents pathogènes. Les opérateurs qui reconstituent leurs colonies peuvent également avoir besoin de remplacer ou de désinfecter les composants de ruche, les cadres et la cire gaufrée pour réduire le risque de transmission d'agents pathogènes. L'Agence canadienne d'inspection des aliments recommande de remplacer régulièrement les cadres à couvain et les rayons contaminés et d'éviter l'introduction d'abeilles saines dans des équipements contaminés. Ces pratiques peuvent créer des besoins de remplacement d'équipements au-delà des achats d'usure normale dans le marché des équipements apicoles.
Formation organisée des apiculteurs et adoption de kits de démarrage
Les programmes de formation et la distribution de kits de démarrage attirent de nouveaux entrants dans l'apiculture et soutiennent la demande d'équipements de base. En Inde, des initiatives soutenues par le gouvernement telles que la Mission du miel de la Commission des industries Khadi et villageoises fournissent une formation apicole et un soutien en équipements aux bénéficiaires ruraux. Dans le cadre du programme, les bénéficiaires éligibles reçoivent 10 boîtes à abeilles avec des colonies vivantes et une trousse à outils contenant un voile d'apiculteur, un enfumoir, un couteau et un outil de ruche. Le programme fournit également un extracteur de miel en acier inoxydable pour cinq bénéficiaires. Ces initiatives initient les nouveaux apiculteurs aux équipements essentiels de gestion des ruches et de récolte du miel. Au fur et à mesure que leurs opérations se développent, les bénéficiaires peuvent avoir besoin d'outils supplémentaires de récolte et de transformation, soutenant l'expansion progressive de la base d'utilisateurs d'équipements apicoles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du bois, de l'acier inoxydable et du fret | -1% | Mondial, plus aigu aux États-Unis, en Pologne, en Chine, au Brésil et en Afrique du Sud | Court terme (≤ 2 ans) |
| Pertes de colonies réduisant l'utilisation des équipements | -1.2% | Amérique du Nord et Europe, avec des effets secondaires en Asie-Pacifique, notamment aux États-Unis, au Canada, en France et en Australie | Moyen terme (2-4 ans) |
| Distribution fragmentée et service après-vente limité | -0.8% | Asie-Pacifique et Afrique, avec des effets secondaires en Amérique du Sud, notamment en Inde, en Indonésie, au Kenya, en Éthiopie et au Brésil | Long terme (≥ 4 ans) |
| Flux de trésorerie saisonniers et coûts initiaux élevés pour les petits ruchers | -0.7% | Mondial, notamment en Inde, au Mexique, au Brésil, en Afrique du Sud et en Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du bois, de l'acier inoxydable et du fret
Les coûts du bois, de l'acier inoxydable et du fret affectent les dépenses de production des fournisseurs d'équipements et les budgets des apiculteurs. Les boîtes à ruches et les cadres dépendent largement du bois, tandis que les systèmes d'extraction et de transformation du miel utilisent de l'acier inoxydable de qualité alimentaire, comme l'illustre la gamme d'extracteurs de miel en acier inoxydable de Dadant. Les variations des prix des matières premières, des droits de douane et des tarifs de fret peuvent augmenter les coûts de production et de livraison des équipements. Par exemple, les États-Unis ont introduit un droit d'importation supplémentaire de 10 % sur certains produits de bois de résineux et de sciage, en vigueur à partir d'octobre 2025. Des coûts de matériaux et de logistique plus élevés peuvent rendre les équipements moins abordables, incitant les petits opérateurs à reporter leurs achats. Ces pressions peuvent freiner l'investissement dans les équipements d'extraction et de manutention, limitant la demande sur le marché des équipements apicoles.
Pertes de colonies réduisant l'utilisation des équipements
Des pertes importantes de colonies peuvent retarder les dépenses d'investissement lorsque les opérateurs doivent reconstituer leur cheptel d'abeilles avant d'accroître leur capacité. L'enquête américaine sur l'apiculture a enregistré que 55,6 % des colonies d'abeilles mellifères gérées ont été perdues lors de la saison 2024–2025, suivies de 39,9 % lors de la saison 2025–2026. L'Ontario a signalé une mortalité hivernale de 37 % chez les apiculteurs commerciaux en 2024–2025, contre 43 % chez les apiculteurs à petite échelle [2]. Les opérateurs confrontés à ces pertes peuvent donner la priorité à la reconstitution de la vigueur des colonies et à l'achat d'abeilles de remplacement plutôt qu'à l'expansion de la capacité en équipements. Cela peut retarder l'investissement dans des systèmes de traitement automatisés plus importants et réduire l'utilisation des équipements existants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les équipements de récolte et de transformation du miel sont en tête et connaissent la croissance la plus rapideLes équipements de récolte et de transformation du miel ont représenté 45 % de la part de marché des équipements apicoles en 2026 et devraient croître à un CAGR de 7,2 % de 2027 à 2032. Cette catégorie comprend les extracteurs radiaux et tangentiels, les désoperculeuses automatisées, les lignes de pompage, les systèmes de filtration, les maturateurs et les armoires chauffantes. Ces produits occupent le segment à haute valeur ajoutée de la gamme d'équipements en raison de leur utilisation dans les processus d'extraction et de transformation. La Directive (UE) 2024/1438 exige que les mélanges de miel vendus dans l'Union européenne indiquent chaque pays d'origine par ordre décroissant de poids, ainsi que la contribution en pourcentage de chaque origine, avec effet au 14 juin 2026 [3]. Cette exigence accroît l'importance de la documentation d'origine et de la traçabilité dans les opérations de mélange et de transformation du miel, soutenant la demande d'équipements et de systèmes facilitant la séparation des produits et la tenue de registres au niveau des lots.
Les équipements de ruches intelligents et connectés gagnent du terrain auprès des opérateurs professionnels grâce à l'adoption de capteurs, de balances pour ruches, de moniteurs acoustiques et de plateformes analytiques. Une revue systmatique publiée dans la revue Sensors en 2025 a identifié l'évaluation de la santé, notamment la détection des maladies, et la surveillance du comportement des colonies comme les deux objectifs de recherche les plus courants pour les technologies de ruches intelligentes, représentant respectivement 36 et 35 études. Les équipements de ruches tels que les corps de ruche, les cadres et les cires gaufrées restent largement utilisés par les apiculteurs commerciaux et amateurs. Les équipements de protection, les outils d'apiculture, les enfumoirs, les équipements d'alimentation, les outils de gestion des parasites, les accessoires de traitement de la cire et les systèmes d'élevage de reines maintiennent une demande récurrente dans l'ensemble du portefeuille d'équipements.



Par application :
la production de miel est en tête, les services de pollinisation connaissent la croissance la plus rapideLa production de miel représentait 62 % de la part de marché en 2026, car elle reste l'activité principale de nombreux apiculteurs professionnels et le principal cas d'utilisation des extracteurs, des systèmes de filtration et d'autres équipements de transformation. La Chine reste un contributeur majeur à la production mondiale de miel. Les exigences de qualité et de traçabilité encouragent les achats de systèmes en acier inoxydable qui prennent en charge la documentation au contact alimentaire, maintenant la production de miel comme base de demande principale pour le marché des équipements apicoles.
Les services de pollinisation devraient croître à un CAGR de 6,8 % de 2027 à 2032. Cette activité est devenue une source de revenus majeure pour les apiculteurs professionnels et nécessite des plateformes de transport de colonies, des outils de vérification de la force des ruches et des équipements de surveillance sur le terrain. Les besoins d'approvisionnement diffèrent de ceux de la transformation du miel, car les opérateurs doivent maintenir les conditions des colonies sur les sites de culture. La production de cire d'abeille nécessite des cuves de fusion et des unités de filtration avec des contrôles de contamination, tandis que l'élevage de reines nécessite des nucléi d'accouplement, des outils de greffage et des systèmes d'incubation de cellules.
Par canal de distribution :
les ventes indirectes sont en tête et connaissent la croissance la plus rapideLes ventes indirectes représentaient 62 % de la part du marché des équipements apicoles en 2026 et devraient croître au CAGR le plus rapide de 6,6 % de 2027 à 2032. Les détaillants spécialisés, les distributeurs, les groupements d'achats coopératifs et les boutiques en ligne améliorent l'accès aux équipements pour les segments de clientèle commerciaux et amateurs. Ces canaux proposent des kits de ruche d'entrée de gamme, des équipements de protection, des outils d'apiculture et des équipements de transformation du miel. Les associations régionales d'apiculteurs peuvent également organiser des achats groupés pour négocier des prix avantageux pour leurs membres. Les plateformes numériques aident les acheteurs à accéder à une gamme plus large de produits, notamment dans les zones où l'accès aux magasins spécialisés est limité, soutenant la demande en rendant les équipements apicoles plus accessibles aux nouveaux opérateurs et aux opérateurs établis.
Les ventes directes restent importantes pour les grands ruchers commerciaux et les acheteurs nécessitant des configurations d'équipements spécialisées. L'achat directement auprès des fabricants permet aux clients de discuter des spécifications techniques, de personnaliser les systèmes d'extraction et de transformation, et d'accéder à des conseils d'installation et à un support après-vente. Ces relations sont particulièrement pertinentes pour les achats d'équipements à haute capacité, où des facteurs tels que le nombre de colonies, la variété de miel, le débit de transformation et la compatibilité des équipements influencent les décisions d'achat. Les fabricants peuvent également fournir de la documentation produit, des conseils de maintenance et une assistance technique pour soutenir les ventes directes aux opérations apicoles professionnelles.

Analyse géographique
Europe : la réglementation et la densité des ruchers commerciaux soutiennent la demande
L'Europe a représenté 32,1 % de la part de marché des équipements apicoles en 2026. L'Allemagne, la France, la Pologne, l'Italie et l'Espagne disposent de grandes populations d'apiaires commerciaux et de réseaux de distribution bien établis. Les réglementations de l'UE en matière d'étiquetage du miel renforcent également les exigences en matière de traçabilité des produits et de divulgation de l'origine, soutenant l'investissement dans des équipements permettant l'identification des lots et la séparation des produits. Les programmes de soutien gouvernementaux dans la région facilitent également l'adoption d'équipements apicoles modernes en réduisant les obstacles à l'investissement pour les apiculteurs éligibles. La demande est en outre soutenue par le remplacement des équipements existants et l'adoption de systèmes mécanisés d'extraction et de transformation du miel.
Asie-Pacifique : l'échelle de production et les besoins de numérisation créent des opportunités
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % de 2027 à 2032. La Chine est un contributeur majeur à la production mondiale de miel, créant une demande d'équipements qui améliorent l'efficacité d'extraction et la capacité de transformation. La région comprend de grands producteurs commerciaux et des petits exploitants ruraux aux besoins en équipements variés. En Inde, les programmes de formation des apiculteurs soutiennent l'adoption de kits de démarrage et d'équipements de protection. Les transformateurs de miel dans des États tels que le Maharashtra et l'Uttar Pradesh modernisent également leurs équipements d'extraction en acier inoxydable pour répondre aux exigences de qualité à l'exportation. Les systèmes de surveillance intelligents offrent des opportunités supplémentaires, bien que l'accessibilité financière des équipements et la connectivité rurale restent des considérations importantes pour l'adoption.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique : différentes sources de demande
L'Amérique du Nord bénéficie de l'activité de pollinisation commerciale, qui soutient la demande de palettes de transport, d'outils de vérification de la force des colonies et d'équipements de surveillance sur le terrain. En Amérique du Sud, le Brésil et l'Argentine soutiennent la demande grâce à une production de miel orientée vers l'exportation et des investissements dans des capacités d'extraction mécanisée. Au Moyen-Orient, les investissements dans les infrastructures de transformation du miel en Turquie et dans les pays du Conseil de coopération du Golfe créent des opportunités pour les lignes d'extraction en acier inoxydable et les équipements connexes. En Afrique, l'expansion de l'activité apicole dans des pays tels que l'Éthiopie, le Kenya et l'Afrique du Sud soutient la demande de ruches, d'équipements de protection et d'équipements de transformation du miel. Cependant, les contraintes de financement et les réseaux de distribution formels limités continuent d'affecter l'accès aux équipements dans certaines parties du continent.
Paysage concurrentiel
Concentration du Marché
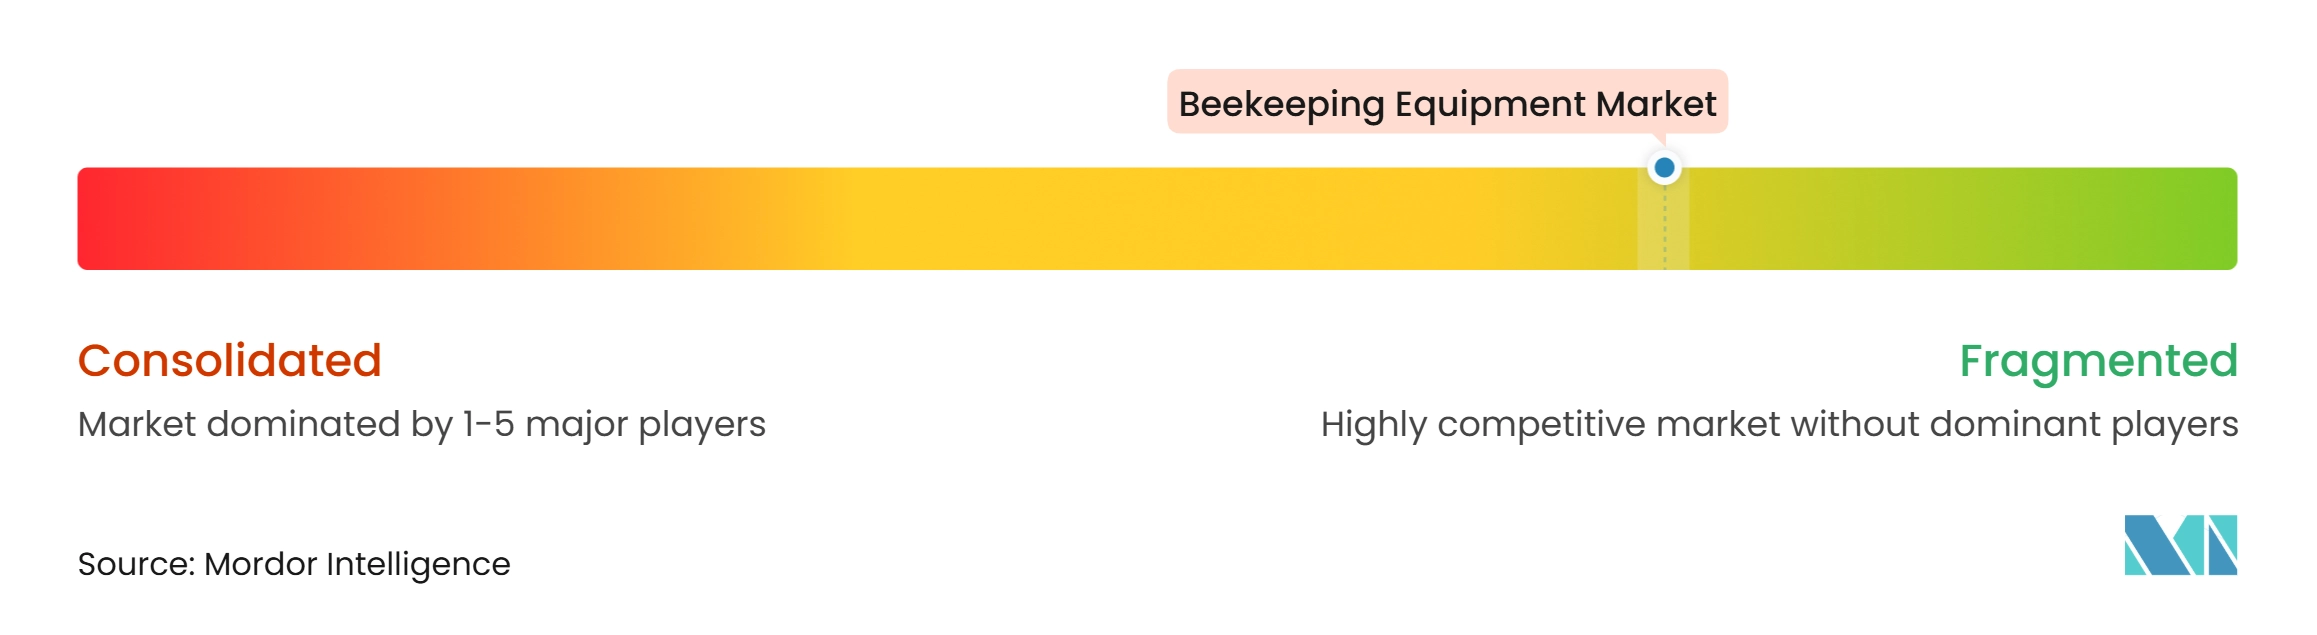
Le marché des équipements apicoles était fragmenté en 2026, avec une concurrence répartie entre des fabricants d'équipements établis, des fournisseurs régionaux spécialisés et des entreprises axées sur la technologie. Les principales entreprises comprennent Mann Lake Ltd., Dadant & Sons, Inc., PP Łysoń Sp. z o.o., E.H. Thorne (Beehives) Ltd. et Swienty A/S. Mann Lake Ltd. et Dadant & Sons, Inc. proposent de larges portefeuilles couvrant les composants de ruche, les équipements de protection, les enfumoirs et les équipements d'extraction du miel. PP Łysoń Sp. z o.o. exporte des équipements apicoles vers plus de 70 pays et a reçu l'emblème Teraz Polska en 2024 pour ses extracteurs de miel. Industrie Lega fournit des extracteurs, des maturateurs et des machines de transformation du miel aux opérateurs commerciaux sur plusieurs marchés. La présence de fabricants avec différentes spécialisations de produits et une portée géographique contribue à la structure concurrentielle fragmentée.
Les fournisseurs se font concurrence par la gamme de produits, les capacités de transformation, le support de service et les réseaux de distribution. Beewise, Inc. a levé 50 millions USD lors d'un tour de financement de série D en juin 2025 pour soutenir l'innovation technologique, l'expansion du marché et la recherche et le développement. Mann Lake Ltd. a étendu sa capacité d'entreposage et investi dans la technologie d'entrepôt dans son installation de Clarkson, Kentucky, tout en fermant ses sites de Wilkes-Barre, Pennsylvanie, et Marshall, Texas, en réponse à la croissance des commandes en ligne. Ces développements mettent en évidence les investissements des entreprises desservant le marché des équipements apicoles dans les technologies de ruches automatisées, les canaux de vente numériques et les infrastructures de distribution.
Des opportunités subsistent pour les systèmes de démarrage modulaires ciblant les petits ruchers et les kits de capteurs de modernisation pour les ruches en bois traditionnelles. Les équipements d'extraction réparables localement peuvent également répondre aux besoins des apiculteurs dans les zones à infrastructure limitée, notamment en Afrique et en Amérique du Sud. Les fabricants d'équipements traditionnels et les entreprises axées sur les capteurs élargissent leurs offres dans les équipements physiques, les systèmes de surveillance et les services de données. Les entreprises qui proposent des produits facilement réparables et un support après-vente régional fiable peuvent répondre aux exigences d'achat de diverses opérations apicoles.
Leaders du secteur des équipements apicoles
-
Mann Lake Ltd.
-
Dadant & Sons, Inc.
-
PP Łysoń Sp. z o.o.
-
E.H. Thorne (Beehives) Ltd.
-
Swienty A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements apicoles Entreprises couvertes dans ce rapport
- Mann Lake Ltd.
- Dadant & Sons, Inc.
- PP Łysoń Sp. z o.o.
- E.H. Thorne (Beehives) Ltd.
- Carl Fritz GmbH
- Multi-Sweet Group
- Maxant Industries, Inc.
- Cowen Manufacturing, Inc.
- Cook & Beals, Inc.
- Paradise Honey Ltd.
- Swienty A/S
- Apimaye
- Industrie Lega 1937 S.r.l.
- Biozentrum GmbH & Co. KG (Werner Seip)
- Apikunst
Développements industriels récents dans Marché des équipements apicoles
- Juin 2025 : Beewise, Inc. a levé 50 millions USD lors d'un tour de financement de série D, portant son financement total à près de 170 millions USD. La société a utilisé ces fonds pour soutenir l'innovation technologique, l'expansion commerciale et la recherche liée à son système de ruche robotisée BeeHome alimenté par l'intelligence artificielle, qui utilise l'apprentissage automatique et la robotique de précision pour surveiller la santé des ruches et permettre des traitements automatisés des colonies.
- Mai 2025 : BeeHero Inc. a lancé HeroLink, une passerelle alimentée par énergie solaire conçue pour collecter et transmettre les données des capteurs en champ et en ruche de la société vers sa plateforme d'analyse basée sur le cloud. La passerelle de cinquième génération était prévue pour son premier déploiement dans des vergers australiens lors de la saison de pollinisation des amandiers de juillet 2025, soutenant la transmission de données depuis des zones agricoles éloignées à faible connectivité.
- Mai 2025 : ToBe a lancé HiveMaster, un dispositif apicole basé sur l'IoT qui administre automatiquement des impulsions contrôlées de traitement en phase gazeuse contre Varroa destructor. Le système utilise des capteurs et des protocoles de traitement basés sur les données pour administrer l'amitraze de manière plus précise tout en réduisant l'utilisation d'acaricides dans les ruches.
Portée du rapport mondial sur le marché des équipements apicoles
Le marché des équipements apicoles couvre les outils, les machines et les systèmes utilisés pour la gestion des ruches, l'entretien des colonies, l'extraction du miel et la transformation. Il comprend les équipements utilisés dans les opérations apicoles commerciales et à petite échelle pour la production de miel, les services de pollinisation, la production de cire d'abeille et l'élevage de reines.
Le rapport sur le marché des équipements apicoles est segmenté par type d'équipement (équipements de ruche, équipements de protection, outils d'apiculture et enfumoirs, équipements de récolte et de transformation du miel, équipements d'alimentation et autres équipements), par application (production de miel, services de pollinisation, production de cire d'abeille, élevage de reines et autres applications), par canal de distribution (ventes directes et ventes indirectes), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Équipements de ruche |
| Équipements de protection |
| Outils d'apiculture et enfumoirs |
| Équipements de récolte et de transformation du miel |
| Équipements d'alimentation |
| Autres équipements |
| Production de miel |
| Services de pollinisation |
| Production de cire d'abeille |
| Élevage de reines |
| Autres applications |
| Ventes directes |
| Ventes indirectes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Kenya | |
| Éthiopie | |
| Reste de l'Afrique |
| Par équipement | Équipements de ruche | |
| Équipements de protection | ||
| Outils d'apiculture et enfumoirs | ||
| Équipements de récolte et de transformation du miel | ||
| Équipements d'alimentation | ||
| Autres équipements | ||
| Par application | Production de miel | |
| Services de pollinisation | ||
| Production de cire d'abeille | ||
| Élevage de reines | ||
| Autres applications | ||
| Par canal de distribution | Ventes directes | |
| Ventes indirectes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Kenya | ||
| Éthiopie | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu du marché des équipements apicoles ?
Le marché des équipements apicoles devrait croître à un CAGR de 6,07 % de 2027 à 2032, pour atteindre 1,96 milliard USD d'ici 2032.
Quel type d'équipement devrait connaître la croissance la plus rapide ?
Les équipements de récolte et de transformation du miel devraient croître à un CAGR de 7,2 % de 2027 à 2032.
Pourquoi les services de pollinisation sont-ils importants pour la demande d'équipements apicoles ?
Les services de pollinisation commerciale nécessitent des équipements de transport, de manutention de ruches et de surveillance pour déplacer les colonies et évaluer leur état lors de contrats de pollinisation spécifiques aux cultures.
Quelle région représente la plus grande part du marché des équipements apicoles ?
L'Europe représentait 32,1 % du marché des équipements apicoles en 2026, soutenue par des opérations apicoles commerciales établies, des exigences de traçabilité et des subventions pour les équipements.
Quels facteurs limitent l'adoption des équipements de ruche intelligents ?
Les coûts élevés du matériel et la connectivité rurale limitée freinent l'adoption des systèmes de surveillance basés sur des capteurs, notamment parmi les petites opérations apicoles.