
Taille et part du marché du pain d'abeille
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 329.83 Millions de dollars américains |
| Taille du Marché (2031) | 459.37 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.85 % |
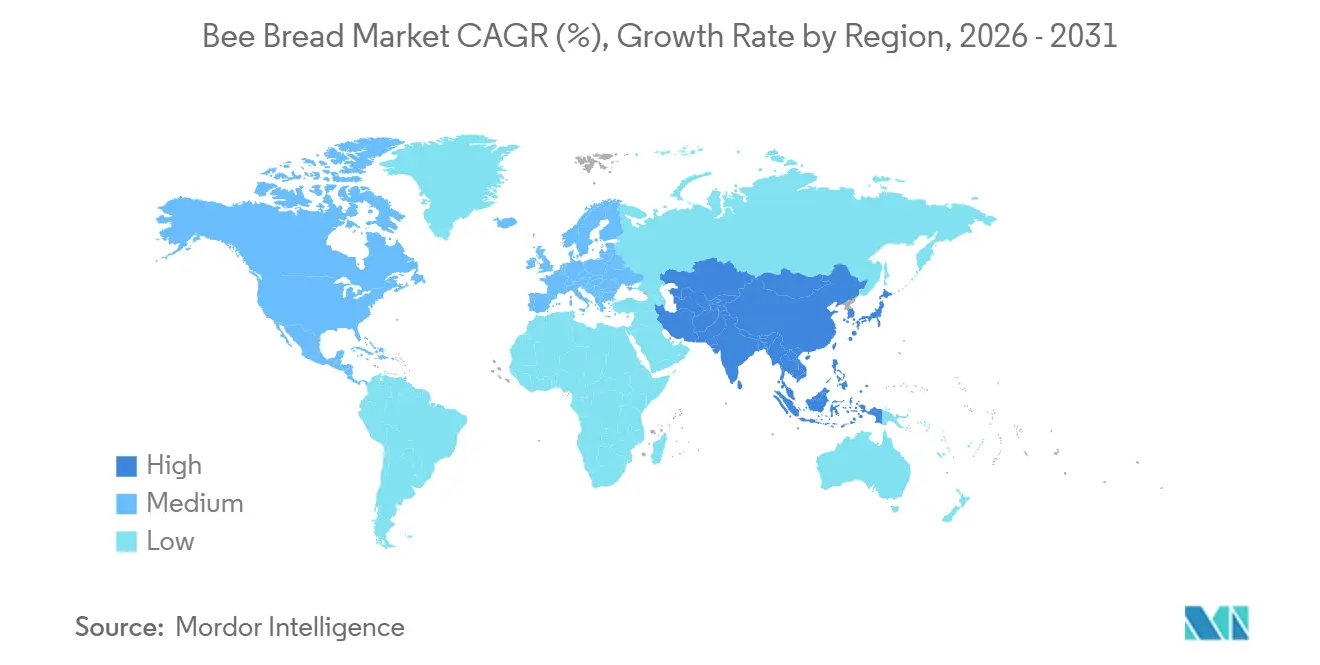
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
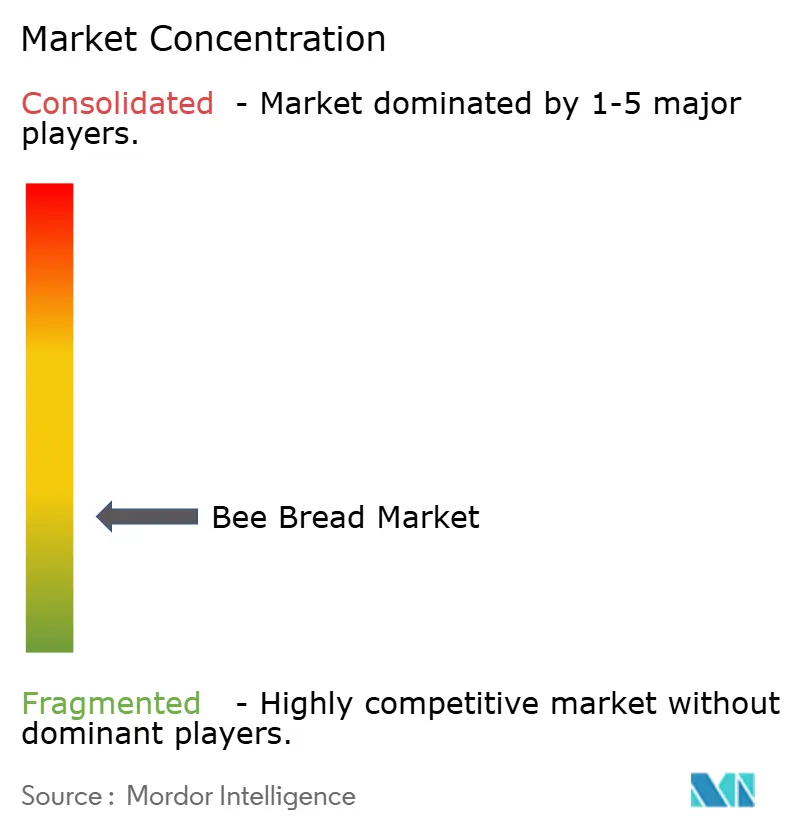
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du pain d'abeille par Mordor Intelligence
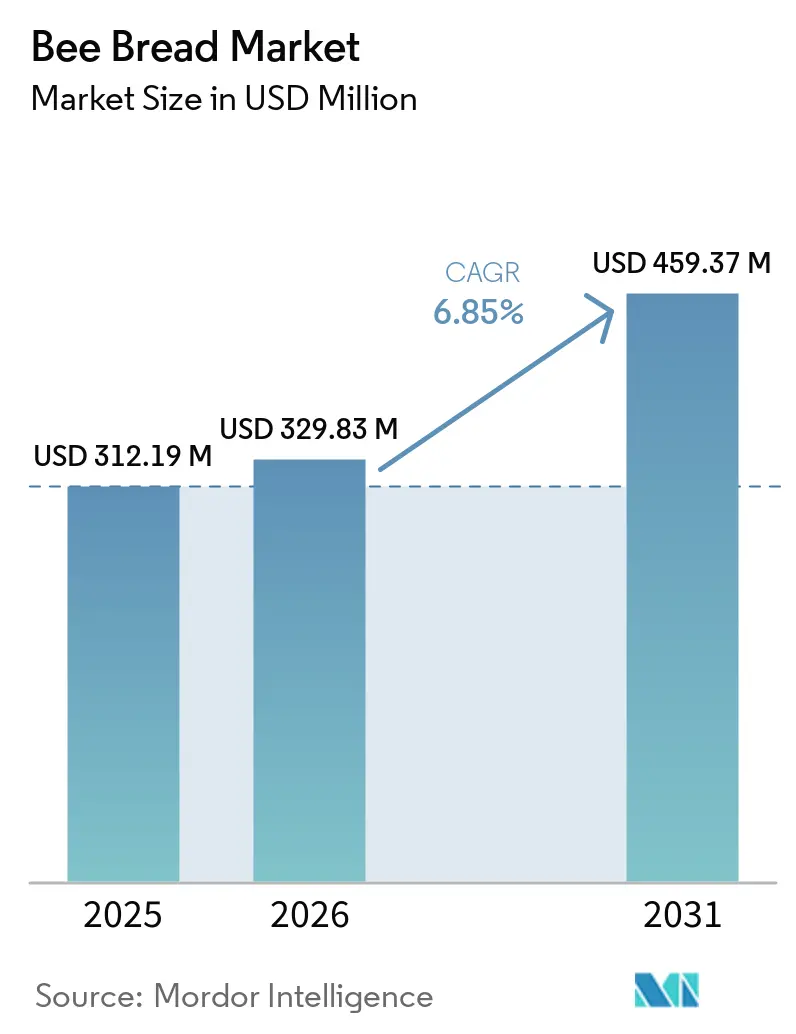
La taille du marché du pain d'abeille était évaluée à 312,19 millions USD en 2025, à 329,83 millions USD en 2026, et devrait atteindre 459,37 millions USD d'ici 2031, avec un CAGR de 6,85 % sur la période 2026-2031. La catégorie évolue d'un produit de niche en apithérapie vers un ingrédient plus large pour les compléments alimentaires et les aliments fonctionnels. La fermentation soutient cette transition en améliorant l'accès aux nutriments contenus dans la paroi du pollen. La familiarité des consommateurs avec les compléments alimentaires offre aux producteurs un public établi pour des produits proposant des informations claires sur la qualité et l'approvisionnement. Le marché du pain d'abeille dépend d'une offre limitée au niveau de la ruche, ce qui rend la récolte, les tests et la traçabilité cohérents des priorités concurrentielles essentielles. Les producteurs qui documentent les processus de fermentation et la composition en bioactifs sont mieux positionnés pour servir le commerce de détail haut de gamme et les acheteurs d'ingrédients. La demande croissante d'ingrédients d'origine naturelle et multifonctionnels encourage également les fabricants à intégrer le pain d'abeille dans des poudres standardisées, des gélules et des formulations d'aliments fonctionnels. Cette évolution accroît l'importance des technologies de transformation évolutives qui préservent les caractéristiques nutritionnelles et bioactives du produit tout en améliorant la cohérence entre les lots commerciaux.
Principaux enseignements du rapport
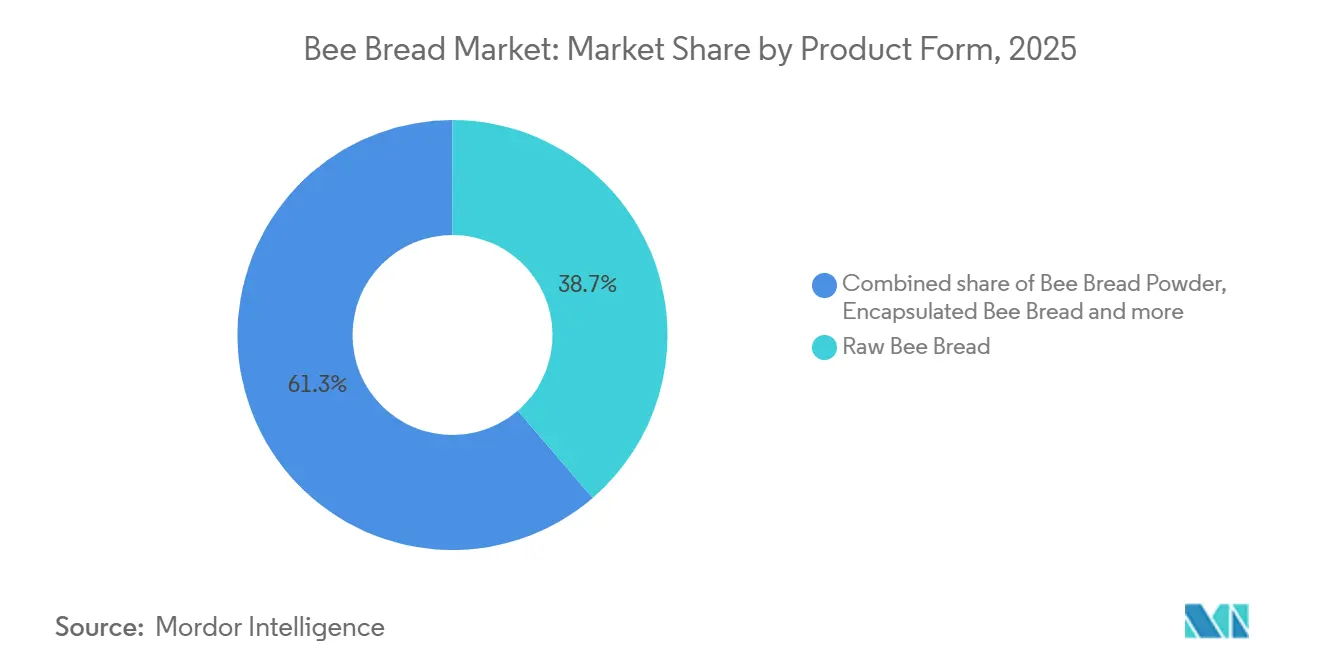
- Par forme de produit, le pain d'abeille brut a dominé le marché du pain d'abeille avec une part de 38,70 % en 2025, tandis que le pain d'abeille encapsulé devrait enregistrer le CAGR le plus rapide de 7,85 % durant la période 2026-2031.
- Par nature, le conventionnel a conservé une part de 72,10 % en 2025, tandis que le biologique devrait progresser à un CAGR de 8,15 % jusqu'en 2031.
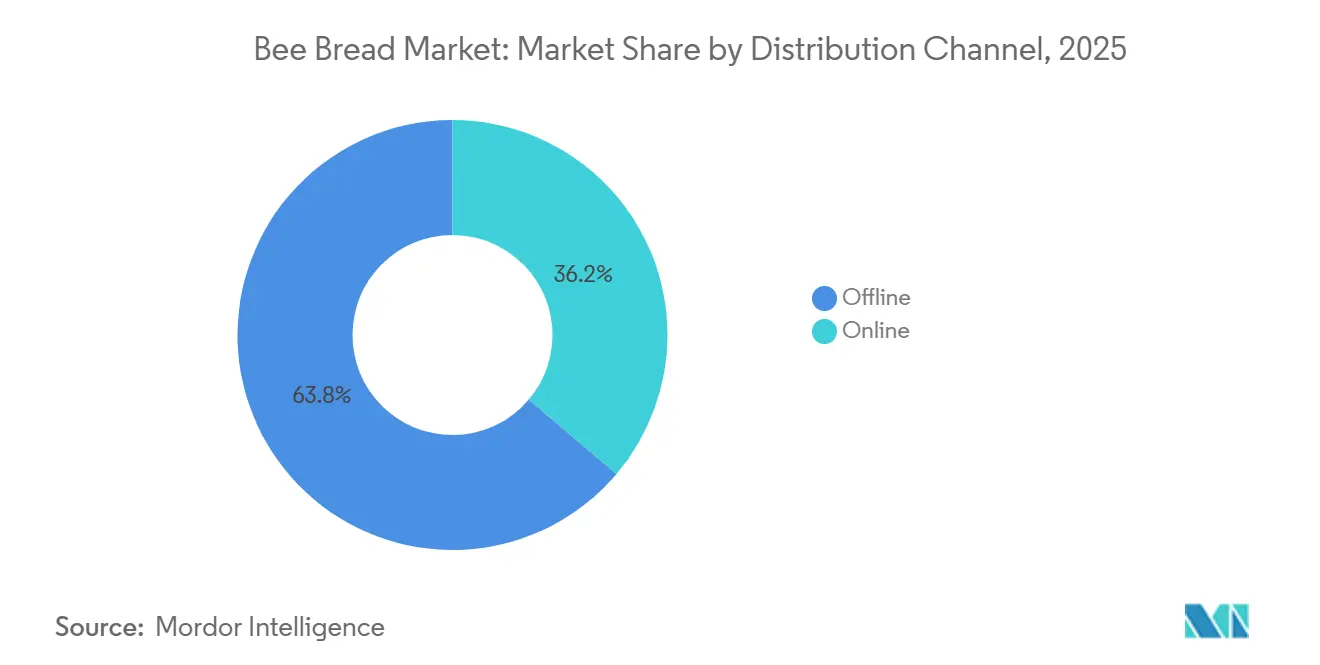
- Par canal de distribution, le hors ligne a dominé le marché avec une part de 63,82 % en 2025, tandis que le canal en ligne devrait enregistrer le CAGR le plus rapide de 7,92 % durant la période 2026-2031.
- Par géographie, l'Amérique du Nord a dominé le marché du pain d'abeille en 2025 avec une part de 38,78 %, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,71 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du pain d'abeille
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments naturels et fonctionnels | +2.1% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande croissante d'ingrédients riches en antioxydants | +1.2% | Mondial, avec un accent en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Avantages nutritionnels du pollen d'abeille fermenté | +1.0% | Mondial, plus fort là où la culture scientifique des compléments est élevée | Long terme (≥ 4 ans) |
| Expansion des applications nutraceutiques et de bien-être préventif | +0.9% | Mondial, avec l'adoption la plus rapide en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intérêt commercial pour les produits d'abeilles sans dard et la méliponiculture | +0.5% | Asie-Pacifique, avec des retombées en Amérique du Sud et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Premiumisation des produits apicoles de spécialité | +0.4% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments naturels et fonctionnels
Les consommateurs recherchent de plus en plus des aliments et des compléments offrant des bénéfices pour la santé au-delà de la nutrition de base. Le pain d'abeille correspond à cette préférence, car la fermentation en ruche modifie la matrice pollinique et peut améliorer la biodisponibilité des nutriments. Une revue publiée en 2025 dans Animal Biology a rapporté une plus grande disponibilité des acides aminés libres, des vitamines du complexe B et d'autres composés bioactifs après que la fermentation a fragilisé l'exine du pollen [1]Source : Animal Biology, Fermentation microbienne du pain d'abeille,
aminbiol.com.ua. Cette différenciation permet au marché du pain d'abeille de concurrencer les produits à base de pollen brut au sein des portefeuilles d'aliments fonctionnels. Le Conseil pour la nutrition responsable a rapporté que 77 % des adultes des États-Unis utilisaient des compléments alimentaires en 2025, soutenant une large base de consommateurs potentiels. Les producteurs peuvent renforcer la confiance des acheteurs en divulguant les emplacements des ruches, les sources florales, les conditions de fermentation et les résultats des tests par lot.
Demande croissante d'ingrédients riches en antioxydants
L'intérêt pour les ingrédients antioxydants soutient la demande de pain d'abeille avec une teneur en phénols et des profils antioxydants vérifiés. L'étude a rapporté une activité antioxydante FRAP allant de 17,778 à 49,752 μmol FeSO4·7H2O/g, mettant en évidence les effets de la source florale et des conditions de récolte. Une étude sur des souris réalisée en 2025 a révélé que la supplémentation en pain d'abeille à 500 mg/kg de poids corporel réduisait les niveaux de disulfures et améliorait l'équilibre thiol/disulfure chez des souris obèses. Le marché du pain d'abeille peut bénéficier lorsque les fournisseurs utilisent des méthodes telles que le 2,2-diphényl-1-picrylhydrazyle (DPPH), le pouvoir antioxydant réducteur du fer (FRAP) et la chromatographie liquide à haute performance (HPLC) pour fournir une documentation produit mesurable. Ces tests peuvent soutenir l'approvisionnement en ingrédients par les fabricants d'aliments fonctionnels qui exigent des certificats d'analyse.
Avantages nutritionnels du pollen d'abeille fermenté
La distinction entre le pain d'abeille fermenté et le pollen d'abeille brut devient de plus en plus importante pour le positionnement des produits. Une étude de co-fermentation de 2026 publiée par MDPI, utilisant Lactobacillus plantarum, a rapporté un taux de disruption de la paroi cellulaire de 67,57 % dans des conditions intestinales simulées [2]Source : MDPI, Amélioration de la valeur nutritionnelle et de la bioactivité du pollen d'abeille,
mdpi.com. L'étude a également enregistré une activité de piégeage des radicaux DPPH de 77,46 % et une inhibition de l'hyaluronidase de 37,38 %. Des recherches sur des levures isolées du pain d'abeille ont identifié des caractéristiques probiotiques et une activité antioxydante 70 % supérieure à la norme commerciale Codex parmi les souches testées. Ces résultats fournissent au marché du pain d'abeille une base scientifique pour positionner la fermentation comme une caractéristique du produit, plutôt que de s'appuyer uniquement sur des allégations de produit naturel. Ils soutiennent également l'utilisation future potentielle du pain d'abeille dans des formats de compléments probiotiques et postbiotiques.
Expansion des applications nutraceutiques et de bien-être préventif
Le pain d'abeille peut être incorporé dans des formulations qui soutiennent la santé intestinale et apportent des bénéfices antioxydants. Ces applications s'inscrivent dans des formats de compléments multifonctionnels qui répondent à plusieurs besoins de bien-être en un seul produit. Les habitudes de dépenses des consommateurs sur le marché américain des compléments alimentaires biologiques indiquent un segment premium que les produits de pain d'abeille certifiés peuvent cibler. Le marché du pain d'abeille peut également répondre à la demande des consommateurs de nutrition sportive et de vieillissement en bonne santé grâce à des poudres, des formats microencapsulés, des sprays et des produits combinés. L'utilisation régulière de compléments pour le soutien immunitaire et la santé intestinale soutient davantage ces applications. La préférence croissante des consommateurs pour les compléments multifonctionnels crée également des opportunités pour positionner le pain d'abeille comme un ingrédient naturel premium à bénéfices multiples.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité de récolte limitée et approvisionnement commercial restreint | -1.1% | Mondial, plus aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Forte variabilité de la composition nutritionnelle et en bioactifs | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Absence de normes de qualité internationales largement acceptées | -0.7% | Mondial, particulièrement aigu dans les corridors commerciaux des marchés émergents | Long terme (≥ 4 ans) |
| Préoccupations en matière de sécurité alimentaire et d'allergénicité | -0.4% | Amérique du Nord et Europe, où le contrôle réglementaire est le plus strict | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Capacité de récolte limitée et faible approvisionnement commercial
L'approvisionnement commercial reste limité, chaque colonie d'abeilles mellifères ne produisant que 0,5 à 2 kg de pain d'abeille par an. Une étude MDPI de 2025 sur la production de pain d'abeille a révélé que ce volume est nettement inférieur aux 13 à 27 kg de miel produits par la même ruche. La récolte du pain d'abeille oblige les producteurs à l'extraire du rayon et à le séparer de la cire d'abeille, ce qui augmente les besoins en main-d'œuvre et en équipements. Ces contraintes d'approvisionnement soutiennent les prix de détail premium, notamment en Europe occidentale et en Amérique du Nord. Elles limitent également la capacité du marché du pain d'abeille à augmenter les volumes de production uniquement en ajoutant des ruches. Les producteurs ont donc besoin de systèmes de récolte qui préservent la qualité du produit tout en améliorant la récupération des granules commercialisables. Par conséquent, les améliorations de l'efficacité d'extraction et des pratiques de récolte au niveau de la ruche seront essentielles pour développer l'approvisionnement commercial sans compromettre la santé des colonies ni la qualité des produits.
Forte variabilité de la composition nutritionnelle et en bioactifs
La composition du pain d'abeille varie en fonction de la flore locale, de la saison, de la géographie et des conditions météorologiques. Une étude de 2025 portant sur des ruchers polonais a révélé des variations significatives d'une année à l'autre dans la composition phénolique, bien que tous les échantillons testés aient présenté une activité antioxydante supérieure à 90 %. Cette variabilité complique l'utilisation d'allégations d'étiquetage fixes et de spécifications d'ingrédients pluriannuelles par les grands fabricants de compléments. Les fournisseurs sans tests en laboratoire peuvent faire face à des lacunes documentaires lorsqu'ils servent des acheteurs institutionnels. Par conséquent, le marché du pain d'abeille nécessite des protocoles analytiques standardisés et reproductibles ainsi que des enregistrements au niveau des lots pour réduire les risques d'approvisionnement perçus. Les normes de qualité peuvent également traiter les préoccupations en matière de sécurité alimentaire et d'allergènes sur les marchés soumis à un contrôle réglementaire strict. Une plus grande standardisation permettrait aux fabricants de maintenir des spécifications de produits cohérentes entre les régions d'approvisionnement et les cycles de production, favorisant une adoption plus large parmi les grandes entreprises alimentaires et de compléments.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit : les produits bruts dominent tandis que l'encapsulation soutient une croissance plus rapide
Le pain d'abeille brut représentait 38,70 % de la part du marché du pain d'abeille en 2025, ce qui en fait la forme de produit dominante. Les acheteurs apprécient souvent son lien visible avec les pratiques traditionnelles de la ruche. Les consommateurs de commerce de détail d'aliments naturels associent généralement une transformation limitée à l'intégrité du produit, à un approvisionnement familier et à la capacité d'évaluer les produits sur la base des informations d'origine. La poudre de pain d'abeille sert aux formulateurs qui ont besoin d'un dosage flexible, d'un mélange facile et d'une compatibilité avec les smoothies, les mélanges de boissons et les produits protéinés. Le pain d'abeille encapsulé devrait progresser à un CAGR de 7,85 % durant la période de prévision, porté par la demande de portions standardisées, une meilleure manipulation et des produits adaptés aux circuits pharmaceutiques et aux canaux de compléments alimentaires grand public.
Les technologies de microencapsulation soutiennent le marché des formats de pain d'abeille encapsulé en protégeant les composants bioactifs sensibles lors de la manipulation et de l'utilisation. Une étude de 2024 a révélé que l'encapsulation par nanoparticules de chitosane préservait les propriétés antimicrobiennes et antioxydantes du pain d'abeille dans les conditions testées [3]Source : Tandem Online, Rapport sur les produits bruts,
tandfonline.com. Cette capacité rend les produits encapsulés plus adaptés aux compléments alimentaires, où une délivrance fiable est importante pour les marques et les consommateurs. Les extraits liquides et les formes topiques restent des formats de produits plus petits, principalement utilisés dans les applications cosmétiques et dermatologiques. Par rapport aux produits bruts, les formats en poudre et encapsulés offrent aux entreprises des voies plus claires pour un dosage standardisé, des tests de produits, des référencements en pharmacie et des conceptions d'études cliniques.


Par nature : les produits conventionnels dominent tandis que les produits biologiques progressent plus rapidement
Le pain d'abeille conventionnel représentait 72,10 % de la part du marché du pain d'abeille en 2025, reflétant sa plus grande disponibilité géographique et ses prix inférieurs à ceux des produits biologiques certifiés. Le pain d'abeille biologique devrait croître à un CAGR de 8,15 % de 2026 à 2031. Les allégations biologiques séduisent les acheteurs qui accordent de l'importance aux contrôles des résidus de pesticides, à la vérification de la source et aux pratiques de production pouvant être documentées de l'apiculture au produit fini.
La production biologique fait face à plusieurs contraintes pratiques, notamment des restrictions liées aux emplacements des ruchers, à l'utilisation des terres environnantes et à la conformité aux exigences de certification. Les ruchers doivent opérer dans des zones répondant aux normes biologiques, ce qui peut limiter la disponibilité des emplacements appropriés et restreindre la capacité de production. Ces exigences peuvent contraindre l'approvisionnement local en Amérique du Nord, amenant les producteurs et les transformateurs à s'appuyer davantage sur des matières premières certifiées importées pour répondre à la demande. Dans l'Union européenne, les plans stratégiques nationaux de la politique agricole commune soutiennent des interventions apicoles visant à renforcer le secteur et à faciliter les transitions dans les régions productrices. L'Union européenne alloue un budget apicole annuel de 60 millions EUR pour soutenir ces initiatives.
Par canal de distribution : le commerce de détail hors ligne domine tandis que les ventes en ligne progressent plus rapidement
Les canaux hors ligne représentaient 63,82 % de la part du marché du pain d'abeille en 2025, les magasins d'aliments naturels, les pharmacies, les détaillants apicoles spécialisés et les hypermarchés servant de points d'accès établis pour les consommateurs. Ces points de vente restent importants pour les consommateurs qui préfèrent inspecter des produits inconnus avant l'achat et consulter le personnel du magasin concernant l'utilisation, la forme et l'approvisionnement du produit. Les canaux en ligne devraient croître à un CAGR de 7,92 % jusqu'en 2031. Les vitrines numériques offrent aux marques plus d'espace que les étiquettes en rayon pour communiquer des informations sur la fermentation, la traçabilité, les applications du produit et les preuves au niveau des lots. Grâce aux sites web de vente directe aux consommateurs, les acteurs du marché du pain d'abeille peuvent relier chaque produit à sa ruche, sa source florale et ses dossiers de tests.
Les canaux en ligne peuvent également fournir des certificats d'analyse liés par code QR couvrant l'activité antioxydante, la charge microbiologique et la teneur en métaux lourds. Les modèles d'abonnement offrent aux marques la possibilité de fidéliser les consommateurs après les premiers achats d'essai. Les plateformes interentreprises peuvent connecter directement les formulateurs nutraceutiques avec des producteurs certifiés, réduisant potentiellement la dépendance aux intermédiaires de distribution traditionnels. Bien que ces plateformes puissent améliorer la transparence des prix, elles exigent que les fournisseurs maintiennent une documentation cohérente. Le contenu numérique peut également soutenir les prix premium en fournissant des détails clairs sur les produits qui sont difficiles à communiquer dans les points de vente physiques.
Analyse géographique
L'Amérique du Nord représentait 38,78 % de la part du marché du pain d'abeille en 2025, soutenue par un écosystème mature de compléments alimentaires dans les pharmacies, les chaînes de magasins d'aliments naturels, les magasins spécialisés et les plateformes de commerce électronique. Les États-Unis représentaient la plus grande part de la demande régionale, notamment pour les formats en gélules et en poudre utilisés dans les produits de soutien immunitaire et de santé intestinale. Le Canada émerge comme un contributeur secondaire à la croissance, les marques de santé naturelle en vente directe aux consommateurs intégrant le pain d'abeille dans des gammes de produits de bien-être premium.
L'Europe occupe une position de production significative, notamment en Lituanie, en Lettonie, en Pologne et en Roumanie, qui approvisionnent les circuits de santé spécialisés sur plusieurs marchés en matières premières. La Belgique, l'Allemagne, la France et le Royaume-Uni représentent des marchés de consommation clés pour les produits premium et biologiques. Les orientations de l'Union européenne exigent des informations de sécurité détaillées pour les innovations pertinentes à base de produits apicoles entrant dans la région. Le marché du pain d'abeille bénéficie lorsque les fournisseurs établis répondent à ces exigences de qualité avec une documentation complète au niveau des lots et en matière de sécurité.
L'Asie-Pacifique devrait croître à un CAGR de 7,71 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide. La Chine, l'Inde et le Japon servent d'ancres principales de la demande, tandis que l'Asie du Sud-Est émerge à la fois comme région d'approvisionnement et marché de consommation. La hausse des revenus et une meilleure sensibilisation à l'apithérapie soutiennent la demande de produits de bien-être premium dérivés des abeilles dans toute la région. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent plus modestes en termes de revenus ; cependant, le Brésil, l'Égypte, la Turquie, l'Arabie saoudite et les Émirats arabes unis offrent des opportunités d'approvisionnement et de distribution.

Paysage concurrentiel
Le marché du pain d'abeille reste fragmenté entre les ruchers régionaux et les marques de compléments alimentaires spécialisés. Bee Baltic, Medaus Namai, Bryła Miodu, API produktai et Makoshen Bee Bread se font concurrence sur la base de l'origine du produit, de la qualité et des relations directes avec les consommateurs. Leur portée mondiale limitée restreint la capacité de toute entreprise à influencer les prix dans l'ensemble de la catégorie. La certification et la documentation analytique sont devenues des éléments de différenciation importants par rapport aux fournisseurs qui ne peuvent pas vérifier la composition ou la traçabilité du produit. Cette structure favorise les entreprises capables de démontrer une qualité constante tout en maintenant les caractéristiques d'approvisionnement local valorisées par de nombreux acheteurs.
BEE&YOU est l'un des opérateurs les plus intégrés verticalement dans la catégorie plus large des produits apicoles. Son portefeuille comprend la propolis, la gelée royale, le miel et le pain d'abeille, et la société déclare des ventes dans plus de 37 pays. La société devrait mettre en avant un spray nasal à la propolis enregistré auprès de la FDA, disponible sans ordonnance, en juin 2026, démontrant ainsi une voie permettant aux technologies à base de produits apicoles d'accéder à des formats de produits plus réglementés. Les fournisseurs peuvent également différencier leurs offres en combinant le pain d'abeille avec des probiotiques ou des adaptogènes. Les partenariats de distribution en pharmacie et la validation par des laboratoires tiers peuvent aider les marques à atteindre les consommateurs et les acheteurs d'ingrédients qui exigent des garanties de qualité formelles.
La conformité réglementaire peut constituer un avantage pour les entreprises capables de financer la documentation relative à la sécurité, à la fermentation et à la traçabilité. Les orientations de l'Autorité européenne de sécurité des aliments en matière de nouveaux aliments accroissent la valeur des dossiers produits détaillés pour les innovations concernées. Les entreprises qui satisfont aux exigences de fabrication européennes et nord-américaines peuvent répondre à la fois à la demande des consommateurs et à celle des entreprises. La concurrence devrait se concentrer sur la qualité vérifiée, un approvisionnement fiable et des formats de produits adaptés aux circuits de distribution réglementés.
Leaders du secteur du pain d'abeille
Bee Baltic
Primal Eats
Bienenherz GmbH
Aravali Honey Industries
Bee and You
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Un producteur bulgare de pain d'abeille, de pollen, de gelée royale et de propolis a ouvert une opportunité au sein du réseau Enterprise Europe Network pour des accords commerciaux avec des distributeurs, des grossistes, des détaillants et des partenaires industriels. La société propose des services de fabrication sous marque privée et des solutions d'emballage personnalisées.
- Juillet 2025 : Un producteur turc de perga (pain d'abeille), de propolis, de gelée royale et d'apilarnil recherche des accords commerciaux et fournisseurs internationaux pour étendre son réseau de distribution. La société exploite une installation certifiée ISO 22000:2018 et s'approvisionne en produits apicoles dans les régions de haute altitude de Turquie.
- Juillet 2021 : Rosita a lancé Rosita Bee Bread, un produit de pollen d'abeille sauvage, brut et lacto-fermenté, produit par des abeilles Apis dorsata en Inde. Le lancement a positionné le pain d'abeille comme un superaliment fonctionnel haut de gamme et l'a différencié par son processus naturel de fermentation en ruche.


Périmètre du rapport mondial sur le marché du pain d'abeille
Le pain d'abeille est un produit apicole naturellement fermenté, produit lorsque les abeilles mellifères collectent du pollen, le mélangent avec du nectar, du miel et des enzymes, et le stockent dans des alvéoles de rayon pour la fermentation.
Le marché du pain d'abeille est segmenté par forme de produit, nature, canal de distribution et géographie. Par forme de produit, le marché est segmenté en pain d'abeille brut, poudre de pain d'abeille, pain d'abeille encapsulé et autres. Par nature, le marché est segmenté en biologique et conventionnel. Par canal de distribution, le marché est segmenté en ligne et hors ligne. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
| Pain d'abeille brut |
| Poudre de pain d'abeille |
| Pain d'abeille encapsulé |
| Autres |
| Biologique |
| Conventionnel |
| En ligne |
| Hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Égypte | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme de produit | Pain d'abeille brut | |
| Poudre de pain d'abeille | ||
| Pain d'abeille encapsulé | ||
| Autres | ||
| Par nature | Biologique | |
| Conventionnel | ||
| Par canal de distribution | En ligne | |
| Hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Égypte | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et projetée du marché du pain d'abeille, et quel est son taux de croissance ?
Le marché du pain d'abeille était évalué à 312,19 millions USD en 2025 et devrait croître de 329,83 millions USD en 2026 à 459,37 millions USD d'ici 2031, enregistrant un CAGR de 6,85 % durant la période 2026-2031.
Quelle forme de produit détenait la plus grande part du marché du pain d'abeille en 2025 ?
Le pain d'abeille brut était le segment de forme de produit dominant, représentant 38,70 % de la part de marché en 2025.
Quel segment par nature dominait le marché du pain d'abeille en 2025 ?
Le segment conventionnel dominait le marché avec une part de 72,10 % en 2025.
Quel canal de distribution représentait la plus grande part de marché en 2025 ?
Le canal de distribution hors ligne détenait la plus grande part, représentant 63,82 % du marché du pain d'abeille en 2025.
Quelle région dominait le marché du pain d'abeille en 2025 ?
L'Amérique du Nord était le plus grand marché régional, représentant 38,78 % de la part de marché en 2025.
Dernière mise à jour de la page le:



