
Taille et part du marché des sels de bain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.42 Milliards de dollars |
| Taille du Marché (2032) | 4.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.14 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sels de bain par Mordor Intelligence
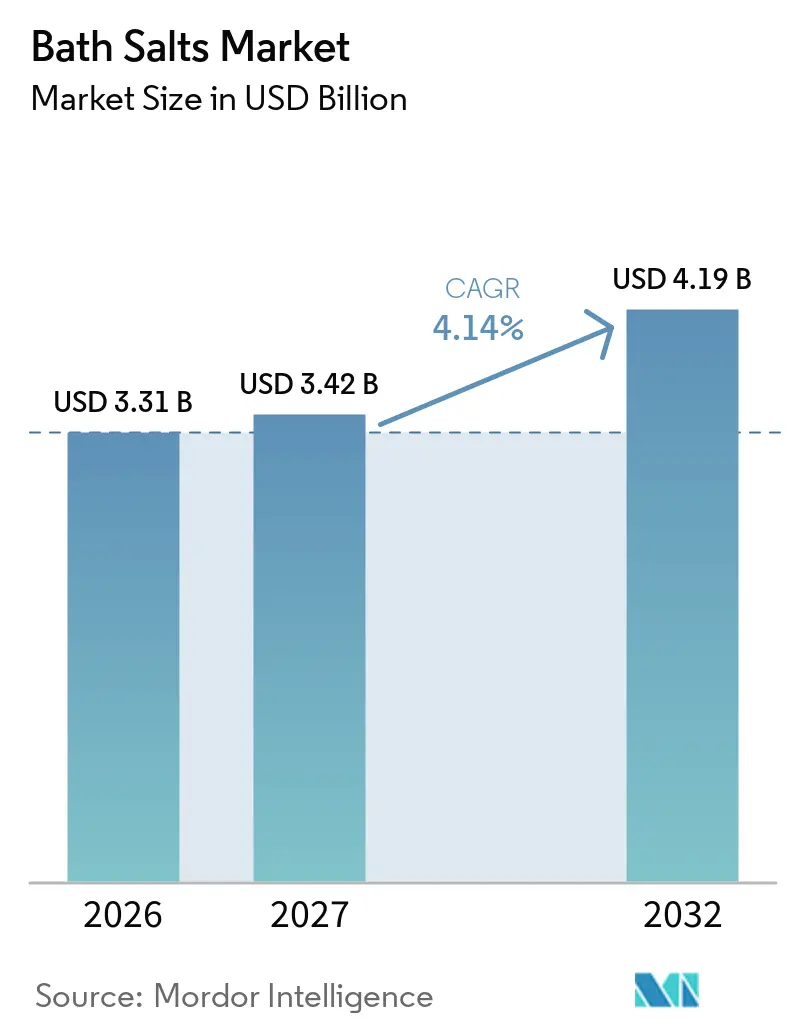
La taille du marché des sels de bain devrait croître de 3,31 milliards USD en 2026 à 3,42 milliards USD en 2027 et devrait atteindre 4,19 milliards USD d'ici 2032, à un CAGR de 4,14 % sur la période 2027-2032. Le marché des sels de bain est soutenu par des consommateurs qui utilisent le bain à domicile comme élément régulier de détente personnelle, de récupération et de temps mis de côté par rapport aux routines quotidiennes. Le stress urbain, la hausse des revenus disponibles en Asie-Pacifique et les dépenses continues en matière de soins personnels soutiennent la demande de produits de bain minéraux dans les circuits de distribution de masse et haut de gamme. Les dépenses consacrées aux produits de bain premium peuvent remplacer certaines visites en spa pour les consommateurs urbains, plutôt que de simplement s'ajouter à un autre achat discrétionnaire, notamment lorsque la salle de bain est conçue pour des bains plus longs et plus intentionnels. Les fabricants de produits répondent par des récits sur l'origine minérale, des listes d'ingrédients simplifiées, des options de parfums, des efforts d'emballage durable et un accès élargi via les circuits de distribution physiques et numériques.
Principaux enseignements du rapport
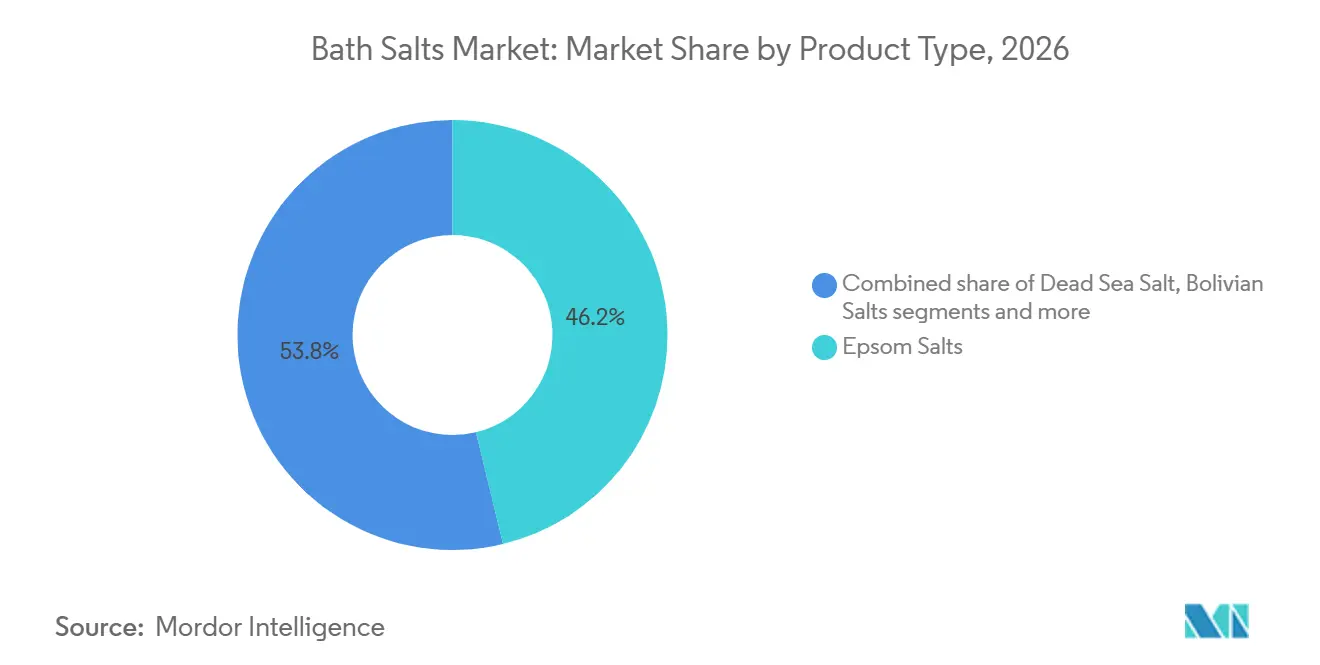
- Par type de produit, les sels d'Epsom ont représenté 46,22 % de la part des revenus en 2026, tandis que le sel de la mer Morte devrait se développer à un CAGR de 5,46 % jusqu'en 2032.
- Par forme, les cristaux ont représenté 42,37 % de la part des revenus en 2026, tandis que les flocons devraient se développer à un CAGR de 5,69 % jusqu'en 2032.
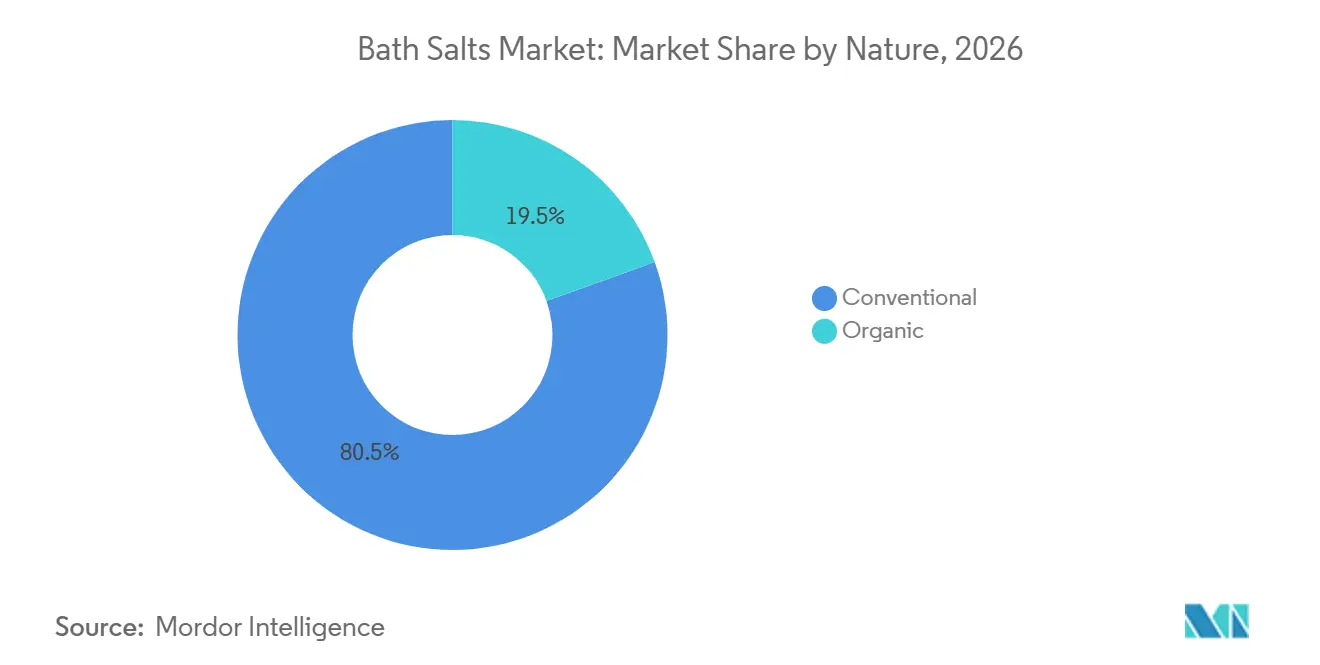
- Par nature, les sels de bain conventionnels ont représenté 80,51 % de la part des revenus en 2026, tandis que les sels de bain biologiques devraient se développer à un CAGR de 5,57 % jusqu'en 2032.
- Par canal de distribution, les supermarchés et hypermarchés ont représenté 36,81 % de la part des revenus en 2026, tandis que les magasins de commerce en ligne devraient se développer à un CAGR de 5,94 % jusqu'en 2032.
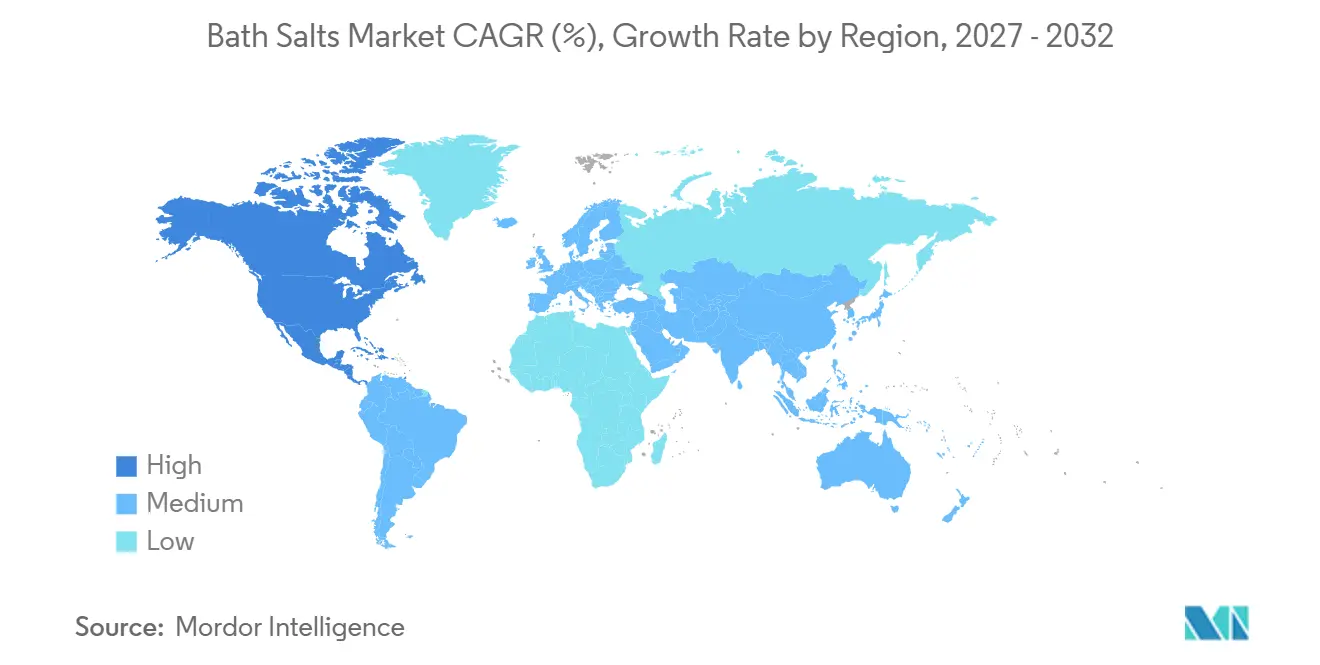
- Par géographie, l'Asie-Pacifique a représenté 32,38 % de la part des revenus en 2026, tandis que l'Amérique du Nord devrait se développer à un CAGR de 5,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande des consommateurs pour les produits de détente et de bien-être à domicile | +1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Sensibilisation croissante à la gestion du stress et aux routines de soins personnels | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Popularité croissante des expériences de bain inspirées du spa à domicile | +0.7% | Amérique du Nord, Europe, Japon | Court terme (≤ 2 ans) |
| Demande croissante de produits de bain à l'aromathérapie et aux parfums | +0.6% | Mondial, cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Intérêt croissant des consommateurs pour les produits de soins personnels à base de minéraux et naturels | +0.5% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Influence croissante des médias sociaux et des tendances beauté et bien-être | +0.4% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande des consommateurs pour les produits de détente et de bien-être à domicile
Les dépenses de bien-être à domicile constituent une base de demande importante pour le marché des sels de bain, car elles soutiennent une utilisation répétée plutôt que des achats occasionnels en tant que cadeaux uniquement. La National Kitchen and Bath Association a rapporté en 2025 que 79 % des professionnels de la conception de salles de bain interrogés s'attendaient à ce que la santé et le bien-être orientent la conception des salles de bain principales au cours des 3 prochaines années. Le même rapport a révélé que 70 % s'attendaient ce que les baignoires à trempage pour la guérison physique et la récupération fassent partie des spécifications résidentielles courantes[1]. Ces changements élèvent les attentes en matière d'accessoires de bain et créent un espace pour les sels minéraux premium que les consommateurs peuvent utiliser dans leurs routines quotidiennes à domicile, plutôt que seulement lors d'une visite en spa. Bath & Body Works a réintroduit sa gamme True Blue Spa en juillet 2025 pour répondre à la demande d'expériences de bain similaires à celles d'un spa à domicile. Le marché des sels de bain bénéficie lorsque les consommateurs considèrent une routine de spa à domicile comme une alternative aux dépenses de bien-être extérieures et recherchent des produits qui rendent la routine plus complète.
Influence croissante des médias sociaux et des tendances beauté et bien-être
Les médias sociaux raccourcissent le délai entre la découverte d'une routine de bain et l'achat d'un produit associé, surtout lorsque l'utilisation du produit peut être facilement montrée dans un contenu visuel court. Vogue a rapporté que le hashtag TikTok #Bath avait atteint 15,5 milliards de vues en 2025, avec des bains minéraux apparaissant aux côtés de bougies et d'huiles essentielles dans les contenus de bain à domicile. Bath & Body Works a lancé sa collection Restore Magnesium Body Care en juillet 2025 après que la tendance virale du « sleepy girl mocktail » a attiré l'attention sur TikTok. Ce cycle de découverte plus rapide donne aux marques plus petites un moyen d'expliquer leur origine minérale, leur profil olfactif et l'utilisation de leurs produits directement aux consommateurs sans s'appuyer uniquement sur les présentoirs en magasin. Cela augmente également la valeur des formats de produits qui fonctionnent bien dans des rituels visuels et répétables à domicile et peuvent être présentés dans le cadre d'une routine de soins personnels plus large. Le marché des sels de bain est donc influencé par des lancements de produits qui peuvent rapidement passer d'un intérêt culturel à une disponibilité en commerce de détail.
Intérêt croissant des consommateurs pour les produits de soins personnels à base de minéraux et naturels
L'intérêt pour la provenance minérale offre aux producteurs un autre moyen de différencier les produits de sels de bain et de montrer pourquoi une source ou un mélange diffère d'un autre. Un essai contrôlé randomisé de 2025 a rapporté des scores de douleur liée à l'arthrose du genou plus faibles après 7 jours chez les participants recevant un traitement au sel d'Epsom, avec un score WOMAC de 25,62 pour le groupe d'intervention et de 73,21 pour le groupe témoin. L'étude ne formule pas de déclaration générale sur la santé des consommateurs, mais elle soutient l'intérêt continu pour le sel d'Epsom dans le cadre de routines axées sur la récupération. Des origines telles que la mer Morte, l'Himalaya et les sources régionales de sel d'Epsom peuvent devenir des attributs de produit visibles plutôt que des détails d'approvisionnement qui restent cachés aux acheteurs. Les marques disposant de sources minérales authentifiées, d'informations de manipulation soigneuses et d'informations claires sur les ingrédients peuvent renforcer la confiance des consommateurs qui évaluent attentivement les intrants de soins personnels.
Demande croissante de produits de bain à l'aromathérapie et aux parfums
L'aromathérapie oriente les sels de bain vers des mélanges associant des minéraux à des ingrédients botaniques et des parfums, faisant du produit un élément plus complet d'un rituel de bain sensoriel. Kneipp GmbH a lancé son sel de bain Hibiscus & Figue au Japon en août 2025, avec des extraits d'hibiscus et de figue. En septembre 2026, son Sel de Bain Bouleau Blanc a enregistré le volume de précommandes le plus élevé pour un produit Kneipp au Japon, selon l'annonce de la société décrite dans le document fourni. Ces lancements illustrent pourquoi les marques associent parfum, ingrédients botaniques et produits minéraux en une seule offre, tout en donnant aux consommateurs une raison claire de choisir un article plus premium.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation limitée des consommateurs aux sels de bain dans les marchés émergents | -0.7% | Amérique du Sud, Moyen-Orient et Afrique, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Disponibilité de substituts à faible coût tels que les huiles de bain, les bombes de bain et les gels douche | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Risque d'irritation cutanée et de réactions allergiques dues aux parfums et aux additifs | -0.3% | Amérique du Nord et Union européenne | Moyen terme (2 à 4 ans) |
| Réglementations strictes régissant les ingrédients cosmétiques, l'étiquetage et les allégations produits | -0.4% | Union européenne, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'irritation cutanée et de réactions allergiques dues aux parfums et aux additifs
Les risques liés aux parfums et aux additifs peuvent contraindre les formulations de bain premium, notamment lorsque les consommateurs utilisent plusieurs produits cosmétiques dans la même routine et s'inquiètent de l'exposition cumulée. Le Comité scientifique pour la sécurité des consommateurs de la Commission européenne a émis en 2025 des avis concluant que le butylparabène était dangereux pour les enfants âgés de 0,5 à 10 ans dans des scénarios d'utilisation combinée spécifiés et a établi des limites pour l'utilisation de l'acide salicylique[2]. Le règlement (UE) 2025/877 a ajouté 21 substances CMR à la liste des substances interdites en vertu de l'annexe II du règlement sur les cosmétiques en septembre 2025. Les fabricants doivent gérer les divulgations d'ingrédients, les examens de sécurité, les exigences de reformulation et les allégations produits sur des marchés soumis à des règles différentes. Les marques disposant de listes d'ingrédients courtes et transparentes peuvent trouver plus facile d'expliquer leurs produits aux consommateurs et de répondre à un examen minutieux.
Disponibilité de substituts à faible coût tels que les huiles de bain, les bombes de bain et les gels douche
Les huiles de bain, les bombes de bain et les gels douche se disputent la même occasion de bain à domicile et peuvent être plus faciles à comprendre pour les nouveaux consommateurs. Ces substituts peuvent offrir des parfums, des effets visuels et un conditionnement de la peau à des prix par utilisation inférieurs. Cette contrainte est plus forte là où les consommateurs ont une connaissance limitée des bienfaits du bain minéral et comparent les produits principalement sur l'attrait sensoriel immédiat, le prix et la commodité. Le marché des sels de bain a besoin d'une éducation claire sur les produits lorsque des formats moins chers dominent les dépenses de soins personnels et lorsque les bienfaits minéraux ne sont pas largement compris. Des produits d'entrée de gamme abordables, des conseils d'utilisation simples et des récits de produits clairs peuvent réduire la barrière pour les nouveaux utilisateurs. La différenciation des produits reste particulièrement importante dans les régions où les additifs de bain constituent encore une catégorie émergente et où les consommateurs doivent avoir une raison directe de dépasser les formats familiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les sels d'Epsom dominent le volume tandis que le sel de la mer Morte développe la demande premiumLes sels d'Epsom ont représenté 46,22 % de la part du marché des sels de bain en 2026, soutenus par une large disponibilité dans les pharmacies, les épiceries, la grande distribution et les routines de soins à domicile familières. Les consommateurs reconnaissent le produit comme une option accessible pour le bain après l'exercice, le soulagement des muscles endoloris et l'établissement d'une simple routine de détente en soirée. Un essai contrôlé randomisé de 2025 a trouvé des différences significatives dans les scores de douleur et de vie quotidienne chez les participants souffrant d'arthrose du genou qui ont reçu un traitement au sel d'Epsom[3]. Le résultat clinique soutient l'intérêt pour un positionnement axé sur la récupération, sans remplacer l'examen de la sécurité cosmétique ou les preuves spécifiques aux produits pour les produits de vente au détail. Les sels d'Epsom restent donc la base accessible du marché des sels de bain pour les utilisateurs grand public et donnent aux détaillants un article d'entrée reconnaissable dans la catégorie.
Le sel de la mer Morte devrait croître à un CAGR de 5,46 % jusqu'en 2032. Son profil minéral et son origine établie en mer Morte soutiennent une proposition premium axée sur les soins de la peau qui diffère du positionnement quotidien du sel d'Epsom. Le sel rose de l'Himalaya offre une option mi-premium visible pour le commerce de détail spécialisé dans le bien-être, où la couleur, la texture et l'origine peuvent soutenir le récit du produit en rayon. Les sels boliviens et autres produits de spécialité servent les consommateurs à la recherche de profils minéraux distincts et de récits de bien-être, bien que leur portée soit plus spécialisée. Dans le secteur des sels de bain, l'identification de l'origine peut aider les produits spécialisés à se démarquer des offres de sel de commodité et à communiquer pourquoi un produit à prix plus élevé peut correspondre à la routine d'un consommateur.

Par forme :
les cristaux conservent leur présence en rayon tandis que les flocons soutiennent les mélanges d'aromathérapieLes cristaux ont représenté 42,37 % des ventes de 2026. Leur texture et leur apparence minérale visible conviennent aux emballages cadeaux et aux bocaux premium, où le produit lui-même peut être vu avant l'achat. Les cristaux offrent également un format familier pour les consommateurs qui utilisent des additifs de bain à domicile et souhaitent un produit simple pouvant être dosé à la main. La présentation en commerce de détail peut renforcer l'origine minérale et la qualité perçue d'un produit, surtout lorsqu'une marque utilise un emballage transparent et des informations sur la source. Cela maintient les cristaux pertinents dans les routines de bain quotidiennes et premium, même si d'autres formes attirent l'attention.
Les flocons devraient croître à un CAGR de 5,69 % jusqu'en 2032, le taux le plus rapide parmi les types de formes. Leur dissolution plus rapide et leur plus grande surface les rendent adaptés à l'absorption d'huiles essentielles dans les produits d'aromathérapie, qui nécessitent que les ingrédients minéraux et les parfums fonctionnent ensemble dans le bain. Les granulés offrent un format rentable pour les produits à marque propre et l'approvisionnement professionnel des spas, où la valeur et la cohérence comptent souvent le plus. La poudre est utilisée là où une dissolution rapide et un dosage contrôlé sont plus importants que la présentation en commerce de détail, notamment pour certains usages en spa, en physiothérapie et en articles d'accueil hôtelier. La taille du marché des sels de bain pour les flocons est soutenue par des produits axés sur les parfums qui reposent sur un mélange efficace avec des huiles essentielles et une expérience produit plus douce à domicile.
Par nature :
les produits conventionnels maintiennent leur échelle tandis que les produits biologiques gagnent en intérêt premiumLes produits conventionnels ont représenté 80,51 % des revenus de 2026. Leur position reflète une extraction à grande échelle, une large distribution en commerce de détail et des prix accessibles dans les circuits de masse où les acheteurs achètent souvent des produits de bain avec d'autres articles de soins personnels courants. Les produits conventionnels offrent également aux consommateurs une voie familière vers la catégorie sans nécessiter une prime de certification ou un accès à un commerce de détail spécialisé. Ils restent importants pour les supermarchés, les hypermarchés, les pharmacies et les formats de commerce de détail axés sur la valeur qui servent un large éventail de budgets ménagers. Ce segment continue de fournir la base de volume pour le marché des sels de bain et soutient la visibilité de la catégorie dans les points de vente au détail quotidiens.
Les sels de bain biologiques devraient croître à un CAGR de 5,57 % jusqu'en 2032. La demande est liée aux consommateurs qui recherchent la transparence des ingrédients, des normes de beauté propre reconnues et des produits minéraux qui s'alignent sur des choix de soins personnels plus larges. Les certifications biologiques peuvent soutenir un placement premium en rayon et une communication plus claire sur l'approvisionnement, notamment là où les détaillants examinent les normes des ingrédients avant d'accepter des produits. Le matériel fourni identifie ECOCERT, COSMOS Organic et les organismes biologiques nationaux comme des voies de certification pertinentes pour les producteurs recherchant ce positionnement.
Par canal de distribution :
les supermarchés préservent leur portée tandis que le commerce en ligne élargit la découverteLes supermarchés et hypermarchés ont représenté 36,81 % du marché des sels de bain en 2026. Leur fort trafic et leur large gamme de prix les rendent importants pour les achats courants et impulsifs, y compris pour les consommateurs qui ne recherchent pas activement des produits de bien-être spécialisés. Les grandes surfaces offrent également un accès aux produits de sels d'Epsom conventionnels et aux marques de bain établies, qui bénéficient d'être placées à côté d'autres produits de soins corporels. Les magasins spécialisés servent un objectif différent en permettant aux consommateurs d'échantillonner les textures et les parfums avant d'acheter, une expérience qui peut soutenir le choix de produits premium. Le marché des sels de bain continue de dépendre du commerce de détail physique car il combine disponibilité, familiarité et opportunités de découverte de produits.
Les magasins de commerce en ligne devraient croître à un CAGR de 5,94 % jusqu'en 2032. Les canaux numériques donnent aux consommateurs accès à des formats spécialisés, des sels d'origine spécifique et des mélanges de parfums de niche qui ne sont pas toujours disponibles dans les magasins locaux. Ils permettent également aux marques en vente directe aux consommateurs d'expliquer l'origine minérale, les ingrédients, l'utilisation du produit et les avantages de la routine de manière plus détaillée qu'un emballage physique ne peut le faire. Les offres d'abonnement et de bundle peuvent soutenir le comportement d'achat répété pour les utilisateurs réguliers et aider les marques à présenter les sels comme faisant partie d'une routine de bain plus large. Le marché des sels de bain est soutenu par cette combinaison de large disponibilité physique et de découverte de produits en ligne, plutôt que par un simple éloignement des magasins.
Analyse géographique
Marché des Sels de Bain en Asie-Pacifique
L'Asie-Pacifique représentait 32,38 % des revenus de 2026. La culture du bain à domicile au Japon, la base croissante de consommateurs axés sur le bien-être en Chine et l'intérêt de la Corée du Sud pour les soins corporels fonctionnels soutiennent le marché des sels de bain à travers une combinaison d'usages traditionnels et modernes des produits. Le marché des sels de bain au Japon bénéficie d'une familiarité établie des consommateurs avec les additifs de bain, et les rapports fournis indiquent que son marché domestique des additifs de bain a progressé de 4 % en glissement annuel au cours des 8 premiers mois de 2026. La croissance des formats individuels et la hausse des prix unitaires moyens soutiennent également les produits minéraux de bain haut de gamme, notamment lorsque la praticité et la qualité du produit peuvent être présentées conjointement.
Marché des Sels de Bain en Amérique du Nord et en Europe
L'Amérique du Nord devrait croître à un CAGR de 5,96 % jusqu'en 2032. La National Kitchen and Bath Association a rapporté en 2025 que 90 % des professionnels du design interrogés s'accordaient à dire que les propriétaires souhaitaient que leur salle de bain principale soit un espace de détente. La même enquête a révélé que 78 % d'entre eux s'attendaient à ce que les salles de bain principales s'inspirent des expériences de spa d'hôtels et de complexes hôteliers au cours des 3 années suivantes. Ces préférences en matière de design intérieur créent un environnement favorable aux produits de bain minéraux que les consommateurs peuvent utiliser pour la récupération et la relaxation, tandis que l'Europe demeure un marché mature où les consommateurs manifestent un intérêt pour les produits de bain naturels et biologiques certifiés.
Marché des Sels de Bain en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud présente des conditions variées selon ses principaux marchés. Le Brésil joue un rôle régional important dans les préparations de bain, bien que les dépenses en sels de bain haut de gamme restent inférieures aux moyennes mondiales dans les données fournies et que les gels de bain continuent de capter une grande partie des dépenses courantes en soins personnels. La Colombie et le Guatemala sont identifiés comme des pays affichant un intérêt croissant des consommateurs, à mesure que l'urbanisation et les niveaux de revenus augmentent, créant ainsi des opportunités pour des offres d'additifs de bain d'entrée de gamme. Au Moyen-Orient et en Afrique, les Émirats arabes unis et l'Arabie saoudite offrent des environnements de vente au détail de bien-être et de spa haut de gamme plus développés, où les formats minéraux peuvent s'intégrer aux circuits établis de cadeaux et d'hôtellerie.
Paysage concurrentiel
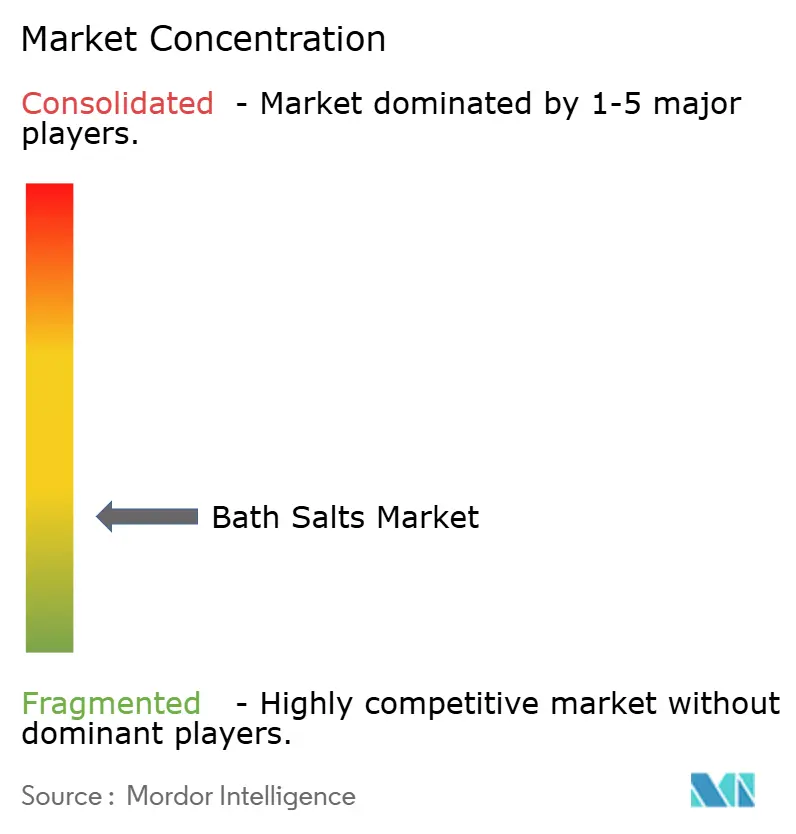
Le marché des sels de bain se caractérise par un paysage très fragmenté. Les grandes entreprises de biens de consommation et les producteurs spécialisés se font concurrence grâce à des atouts différents, ce qui laisse la place à des marques largement distribuées et à des spécialistes des minéraux ciblés pour opérer simultanément. Les grandes entreprises peuvent s'appuyer sur des réseaux de distribution établis et sur la notoriété de leur marque dans les catégories de soins personnels adjacentes, tandis que les spécialistes peuvent mettre en avant l'origine minérale, le positionnement thérapeutique et des communautés de consommateurs fidèles. Cette structure fragmentée maintient un large choix de produits, limite le pouvoir de fixation des prix de toute marque individuelle et fait de la présence en rayon et de la crédibilité de la marque des facteurs concurrentiels importants.
Les entreprises se concentrent sur des formulations clean, la transparence de l'approvisionnement, des emballages plus durables et les canaux numériques de vente directe aux consommateurs. Westlab Ltd a lancé une collection d'aromathérapie en mai 2026, associant des sels d'Epsom à des huiles essentielles naturelles, en vente exclusive chez Morrisons. Ce lancement a étendu l'expertise minérale de l'entreprise aux produits de bain axés sur le parfum et a offert au distributeur une gamme exclusive reliant l'utilisation des minéraux à un rituel plus sensoriel. Bath and Body Works, Inc. a intégré des ingrédients bien-être dans sa Collection de Soins Corporels au Magnésium Restore 2025, montrant comment une grande marque de soins personnels peut appliquer une tendance bien-être virale à une offre de bain plus large.
L'emballage peut devenir un facteur de différenciation lorsqu'un produit de bain doit rester protégé de l'humidité tout en répondant aux attentes des consommateurs en matière de matériaux plus durables. Le document fourni décrit l'essai GreenCan de Kneipp GmbH en octobre 2026 avec Sonoco pour des cristaux de bain en édition limitée, utilisant un emballage contenant jusqu'à 98 % de papier et 69 % de fibres recyclées. Ce type de développement peut rehausser les attentes en matière d'emballage pour l'ensemble des produits de bain, tandis que le marché offre également de la place pour des mélanges minéraux ciblés répondant aux besoins de sommeil ou de récupération post-exercice, sous réserve des règles applicables aux allégations produits.
Leaders du secteur des sels de bain
-
Westlab Ltd
-
Kneipp GmbH
-
L'Occitane International S.A.
-
Kao Corporation
-
Arthēa
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sels de Bain Entreprises couvertes dans ce rapport
- Arthēa
- Westlab Ltd
- L'Occitane International S.A.
- Kao Corporation
- Kneipp GmbH
- Bathorium Inc.
- Bathclin Corporation
- Dead Sea Ltd.
- The Midwest Sea Salt Company Inc.
- Better Bath Better Body LLC
- Indigo Wild, LLC
- Enviromedica
- STENDERS SIA
- Dadakarides Salt S.A.
- Herbivore Botanicals LLC
- Unilever plc
- Ahava Dead Sea Laboratories, Ltd.
- Aromatherapy Associates
- The Body Shop International Limited
- Bath and Body Works, Inc.
Développements industriels récents dans Marché des Sels de Bain
- Octobre 2026 : Kneipp GmbH a lancé un produit de cristaux de bain en édition limitée en partenariat avec Sonoco, remplaçant l'emballage rigide en plastique conventionnel par une solution d'emballage GreenCan à haute teneur en papier conçue pour protéger les cristaux de bain sensibles à l'humidité tout en maintenant une présentation premium.
- Février 2026 : NEHAN TOKYO a lancé deux produits de sels de bain médicamenteux, EPSOLT Mingetsu et EPSOLT Onjitsu, présentant des concepts de bain distincts pour la nuit et le matin. Les formulations intègrent des ingrédients inspirés des sources thermales, du sel d'Epsom, des ingrédients à base de plantes et des parfums différenciés, ciblant les routines de bien-être quotidiennes et les occasions de cadeaux.
- Janvier 2026 : LaMarriia Company Inc. a lancé sa collection de bains naturels IDASELS, introduisant trois produits de sels de bain fabriqués avec des ingrédients premium et positionnés autour des soins de la peau à base de plantes, des soins personnels et du développement de produits respectueux de l'environnement.
- Décembre 2025 : Ozco Goods a lancé son Mineral Milk Bath Soak, combinant du sel de la mer Morte, du sel rose de l'Himalaya, de l'argile kaolin, de la poudre de lait de coco et de l'avoine colloïdale pour positionner le produit autour de la reminéralisation, du conditionnement de la peau et des expériences de bain restauratrices.
Portée du rapport mondial sur le marché des sels de bain
Les sels de bain sont des produits de soins personnels formulés à partir de sels minéraux, tels que le sel d'Epsom, le sel de mer et le sel rose de l'Himalaya, qui sont dissous dans l'eau du bain pour améliorer l'expérience du bain. Le marché est segmenté par type de produit, forme, nature, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en sels d'Epsom, sel de la mer Morte, sel rose de l'Himalaya, sels boliviens et autres types. Sur la base de la forme, le marché est segmenté en cristaux, granulés, poudre et flocons. Sur la base de la nature, le marché est segmenté en conventionnel et biologique. Sur la base du canal de distribution, le marché est segmenté en supermarchés et hypermarchés, magasins spécialisés, magasins de commerce en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
Aperçu de la segmentation
| Sels d'Epsom |
| Sel de la mer Morte |
| Sel rose de l'Himalaya |
| Sels boliviens |
| Autres types |
| Cristaux |
| Granulés |
| Poudre |
| Flocons |
| Conventionnel |
| Biologique |
| Supermarchés et hypermarchés |
| Magasins spécialisés |
| Magasins de commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Sels d'Epsom | |
| Sel de la mer Morte | ||
| Sel rose de l'Himalaya | ||
| Sels boliviens | ||
| Autres types | ||
| Par forme | Cristaux | |
| Granulés | ||
| Poudre | ||
| Flocons | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par canal de distribution | Supermarchés et hypermarchés | |
| Magasins spécialisés | ||
| Magasins de commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande sur le marché des sels de bain ?
La détente à domicile, les routines de récupération, l'aromathérapie, l'intérêt pour les produits minéraux et la découverte numérique de produits soutiennent la demande.
Quelle est la taille de la catégorie des sels de bain ?
Elle devrait passer de 3,31 milliards USD en 2026 à 4,19 milliards USD d'ici 2032 à un CAGR de 4,14 %.
Quel type de sel de bain domine les ventes ?
Les sels d'Epsom ont dominé les revenus par type de produit avec une part de 46,22 % en 2026.
Quel canal de vente connaît la croissance la plus rapide pour les sels de bain ?
Les magasins de commerce en ligne devraient croître à un CAGR de 5,94 % jusqu'en 2032.
Quelle région devrait connaître la croissance la plus rapide ?
L'Amérique du Nord devrait croître à un CAGR de 5,96 % jusqu'en 2032.