
Taille et part du marché des logiciels de gestion d'écosystème de partenaires B2B2X
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.92 Milliards de dollars |
| Taille du Marché (2031) | 18.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 30.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion d'écosystème de partenaires B2B2X par Mordor Intelligence
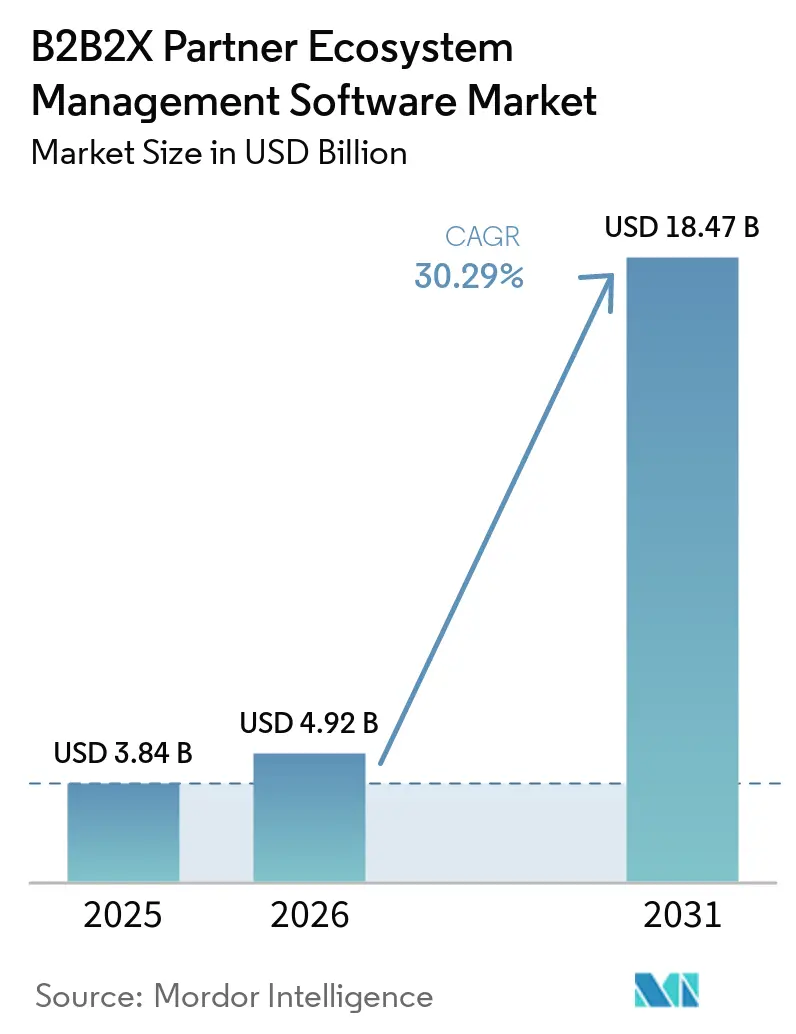
La taille du marché des logiciels de gestion d'écosystème de partenaires B2B2X devrait s'étendre de 3,84 milliards USD en 2025 à 4,92 milliards USD en 2026, puis à 18,47 milliards USD d'ici 2031, enregistrant un CAGR de 30,29 % entre 2026 et 2031. Les canaux indirects jouent un rôle croissant dans les revenus des logiciels d'entreprise, rendant les opérations structurées avec les partenaires plus importantes pour les fournisseurs disposant de routes de marché complexes. Les places de marché cloud font également intervenir davantage de participants dans une seule transaction, ce qui accroît la nécessité de coordonner les références, les offres, les approbations et l'attribution des revenus. Les outils de flux de travail basés sur l'IA font évoluer les attentes des acheteurs, passant d'une gestion basique de portail vers des systèmes capables d'accomplir des tâches partenaires routinières au sein d'applications métier connectées. La sécurité des données, les contrôles de confidentialité et l'intégration des systèmes restent des critères d'achat importants, en particulier pour les organisations réglementées. Le marché des logiciels de gestion d'écosystème de partenaires B2B2X favorise donc les fournisseurs qui combinent l'automatisation des flux de travail partenaires, la connectivité aux places de marché et une gouvernance des données vérifiable.
Points clés du rapport
- Par composant, les logiciels détenaient 67,32 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025, tandis que les services devraient se développer à un CAGR de 30,69 % jusqu'en 2031.
- Par déploiement, les plateformes basées sur le cloud représentaient 69,19 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025, tandis que le déploiement hybride devrait progresser à un CAGR de 30,71 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises représentaient 68,43 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025, tandis que les PME devraient se développer à un CAGR de 30,67 % jusqu'en 2031.
- Par type de programme partenaire, les programmes de revendeurs et de distributeurs représentaient 31,57 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025, tandis que les places de marché et les écosystèmes multi-parties devraient se développer à un CAGR de 31,49 % jusqu'en 2031.
- Par secteur d'utilisation final, l'informatique et les télécommunications détenaient 26,71 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025, tandis que les entreprises de logiciels et d'internet devraient se développer à un CAGR de 31,89 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 34,79 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 31,29 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des revenus indirects et transactés par les partenaires | +8.2% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Expansion de la vente sur les places de marché cloud multi-partenaires | +6.7% | Amérique du Nord, Europe occidentale et Asie-Pacifique | Long terme (≥ 4 ans) |
| Automatisation par l'IA des opérations partenaires | +5.4% | Mondial, avec des gains précoces en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de données partenaires unifiées et d'attribution | +3.8% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Cartographie de comptes autorisée et collaboration respectueuse de la vie privée | +2.4% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Recommandations partenaires agentiques et exécution des flux de travail | +1.9% | Amérique du Nord, Singapour, Japon et Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance des revenus indirects et transactés par les partenaires
Le marché des logiciels de gestion d'écosystème de partenaires B2B2X bénéficie du fait qu'une part croissante des revenus des logiciels d'entreprise transite par les partenaires. ICONIQ a rapporté que les revenus indirects et transactés par les partenaires sont passés de 21 % à 31 % du total des revenus des logiciels B2B en 1 an. Les ventes directes ont chuté de 73 % à 57 % sur la même période, ce qui modifie l'importance opérationnelle des programmes partenaires. L'étude a également révélé que les transactions issues des canaux avaient des taux de succès supérieurs de 12 points de pourcentage aux opportunités issues du marketing. Les entreprises à forte croissance en dessous de 100 millions USD ont obtenu 27 % de leur pipeline grâce à l'activité des canaux, contre 19 % parmi leurs pairs de taille similaire. À mesure que les fournisseurs travaillent avec davantage de types de partenaires et de territoires, les règles de transaction automatisées et les enregistrements partagés deviennent plus importants que les configurations CRM manuelles.
Expansion de la vente sur les places de marché cloud multi-partenaires
Les places de marché cloud deviennent une route de marché plus centrale pour les éditeurs de logiciels et leurs partenaires. Microsoft a étendu les offres privées multi-parties à 36 marchés de facturation client en juillet 2026, incluant l'Australie, le Japon et l'Afrique du Sud. Le programme permet aux partenaires de vendre des solutions multi-éditeurs de logiciels indépendants groupées en contrepartie de dépenses Azure engagées. AWS a également introduit des solutions multi-fournisseurs et multi-produits permettant aux éditeurs de logiciels indépendants, aux intégrateurs de systèmes et aux distributeurs de regrouper plusieurs applications en une seule offre achetable. Chaque participant supplémentaire crée de nouvelles exigences en matière de collaboration, d'attribution et de règlement. Impartner a lancé HyperscalerGTM en octobre 2025 pour connecter l'enregistrement des transactions, la collaboration en co-vente, les offres privées et la synchronisation des revenus sur AWS, Azure et Google Cloud. Ces changements soutiennent la demande sur le marché des logiciels de gestion d'écosystème de partenaires B2B2X pour des plateformes gérant les transactions multi-parties dans 1 flux de travail.[1]Amazon Web Services, "Faire évoluer la place de marché cloud pour soutenir les achats centrés sur les solutions," Blog de la place de marché AWS, aws.amazon.com
Automatisation par l'IA des opérations partenaires
L'IA passe d'une fonctionnalité de support à une couche opérationnelle pour les programmes partenaires. AWS a introduit les agents Partner Central en 2026, alimentés par Amazon Bedrock AgentCore. Les agents peuvent aider à compléter les enregistrements d'opportunités et à exécuter les demandes de financement partenaires à partir des informations contenues dans les transcriptions de réunions. AWS a indiqué que des exemples de partenaires ont montré que les temps de saisie des enregistrements de transactions passaient de 16 à 30 minutes à moins de 2 minutes par opportunité. WorkSpan a rapporté que Boomi a réalisé une expansion de 30× d'une année sur l'autre sur la place de marché AWS et une augmentation de 146 % des références envoyées à AWS après l'adoption de son architecture de co-vente agentique. Ces outils peuvent réduire le travail répétitif dans l'enregistrement des transactions, le routage des prospects, les incitations et la gestion des fonds. Le marché des logiciels de gestion d'écosystème de partenaires B2B2X gagne en pertinence lorsque les équipes peuvent soutenir davantage de relations partenaires sans augmenter les effectifs opérationnels au même rythme.
Demande de données partenaires unifiées et d'attribution
Les écosystèmes de partenaires utilisent souvent plusieurs systèmes déconnectés pour les transactions, les incitations, les activités marketing et les transactions sur les places de marché. Une étude Forrester Consulting commandée par Ansira a révélé que les spécialistes du marketing des écosystèmes partenaires utilisaient en moyenne 6 outils. La même étude a révélé que 63 % en utilisaient 7 ou plus. Cette fragmentation peut rendre difficile l'établissement du partenaire qui a sourcé ou influencé une transaction. Une attribution incomplète peut affaiblir la confiance des partenaires lorsque les contributeurs estiment que leur travail n'est pas enregistré équitablement. Les plateformes qui intègrent l'enregistrement des transactions, les enregistrements CRM et les données des places de marché dans 1 profil partenaire répondent à ce problème opérationnel. Le marché des logiciels de gestion d'écosystème de partenaires B2B2X bénéficie également de la localisation des données configurable, car les données partenaires peuvent être soumises à des exigences de traitement spécifiques à chaque juridiction.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition à la sécurité et à la confidentialité des données partenaires | -2.4% | Mondial, en particulier l'Union européenne et les marchés réglementés | Long terme (≥ 4 ans) |
| Complexité d'intégration et de personnalisation | -2.1% | Mondial, plus aiguë dans les déploiements sur le marché intermédiaire et les marchés émergents | Moyen terme (2-4 ans) |
| Litiges d'attribution multi-parties et de partage des revenus | -1.6% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Fatigue d'adoption des partenaires due à la fragmentation des portails et des flux de travail | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exposition à la sécurité et à la confidentialité des données partenaires
Les plateformes partenaires détiennent des enregistrements sensibles tels que les noms des clients, les informations tarifaires, le statut des transactions et les informations concurrentielles. CVE-2024-49035 a affecté Microsoft Partner Center et a été divulgué en novembre 2024. La base de données nationale des vulnérabilités a attribué à la vulnérabilité un score CVSS de 9,8. La CISA a ajouté la vulnérabilité à son catalogue de vulnérabilités exploitées connues et a exigé une remédiation avant le 18 mars 2025 pour les agences de la branche exécutive civile fédérale américaine. L'événement a montré comment une faiblesse dans l'infrastructure partenaire peut exposer les environnements clients connectés. Les certifications de sécurité peuvent donc influencer les décisions d'achat pour le marché des logiciels de gestion d'écosystème de partenaires B2B2X. ZINFI a obtenu la conformité SOC 2 Type 2 en août 2025, ce qui renforce sa position auprès des organisations qui exigent des contrôles opérationnels documentés.[2]Institut national des normes et de la technologie, "Détail CVE-2024-49035," Base de données nationale des vulnérabilités, nvd.nist.gov
Complexité d'intégration et de personnalisation
Une plateforme partenaire doit souvent se connecter avec des CRM, des outils d'automatisation du marketing, des ERP, des entrepôts de données et des API de places de marché cloud. Ces systèmes ont des modèles de données, des approches d'authentification et des procédures d'approbation différents. ZINFI a rapporté une période de mise en œuvre moyenne de 2,4 mois, même pour les clients bien dotés en ressources. Une connexion ERP supplémentaire pour le règlement des incitations ou un entrepôt de données séparé peut prolonger le processus de mise en œuvre. Les organisations peuvent également exploiter des logiciels de portail, des feuilles de calcul pour les fonds de développement de marché et des systèmes de distributeurs qui ne sont pas connectés les uns aux autres. La technologie héritée peut nécessiter des intergiciels et une ingénierie personnalisée avant qu'un flux de travail commun soit disponible. Cette complexité peut retarder la réalisation de la valeur du marché des logiciels de gestion d'écosystème de partenaires B2B2X, en particulier pour les organisations de taille moyenne disposant de ressources techniques limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
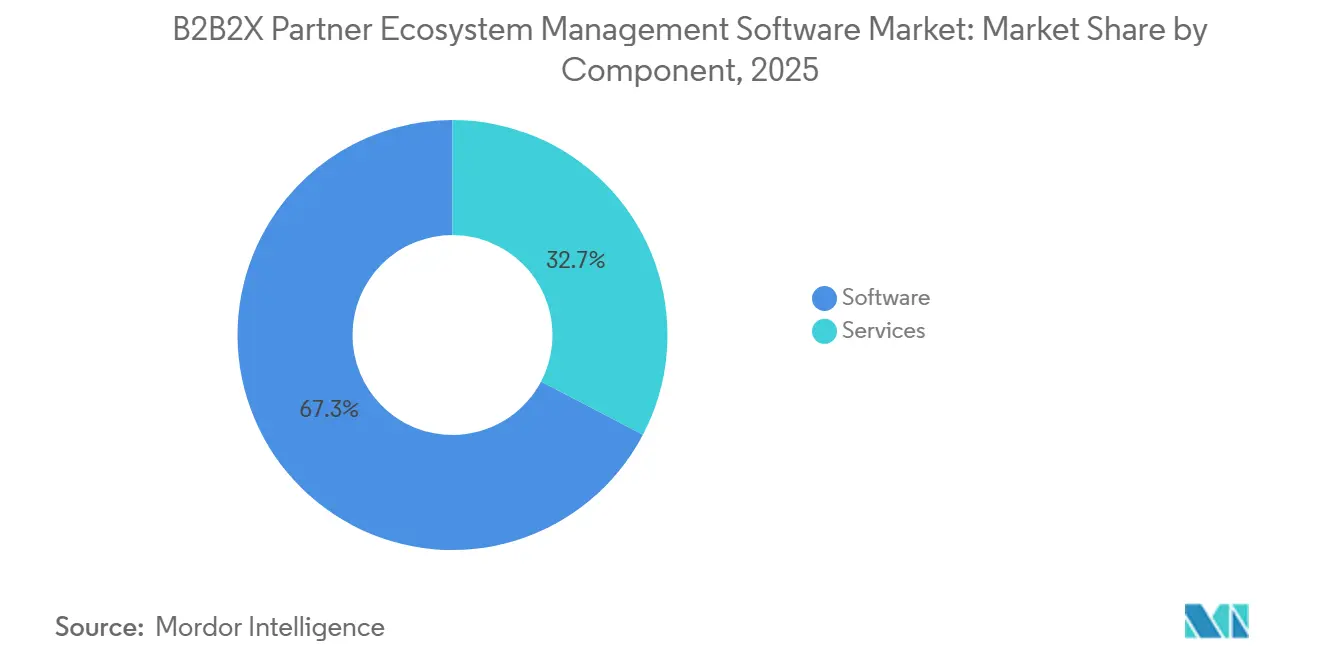
les services reflètent des exigences d'écosystème plus complexesLes logiciels détenaient 67,32 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025. Cette position reflétait la nature basée sur l'abonnement des plateformes de gestion des relations partenaires. Les fournisseurs utilisent les logiciels pour centraliser l'intégration, l'enregistrement des transactions, les incitations, l'habilitation des partenaires et l'activité de co-vente. Une plateforme commune donne également aux administrateurs un enregistrement plus cohérent de l'activité des partenaires. Les licences récurrentes soutiennent les mises à jour continues des produits et peuvent augmenter les coûts de changement une fois les flux de travail intégrés. Le secteur des logiciels de gestion d'écosystème de partenaires B2B2X reste donc centré sur des plateformes offrant un environnement opérationnel unique pour les programmes partenaires.
Les services devraient se développer à un CAGR de 30,69 % de 2026 à 2031. La demande augmente lorsque les fournisseurs combinent des revendeurs, des alliances d'éditeurs de logiciels indépendants, des fournisseurs de services gérés et des participants aux places de marché dans un seul programme. Ces environnements nécessitent des travaux de mise en œuvre, d'intégration d'API, de configuration et de soutien à la conception de programmes. L'étude Forrester commandée par Ansira a révélé que les organisations disposant d'écosystèmes partenaires utilisaient en moyenne 6 outils, ce qui indique pourquoi le travail d'intégration reste nécessaire. Les prestataires de services peuvent aider à réconcilier les données et à concevoir des flux de travail entre ces systèmes. Leur rôle peut être particulièrement pertinent lorsqu'une organisation doit adapter les capacités standard de la plateforme à ses politiques partenaires. Le marché des logiciels de gestion d'écosystème de partenaires B2B2X offre donc une opportunité de services aux côtés des abonnements logiciels.


Par déploiement :
les modèles hybrides répondent aux besoins de contrôle et de flexibilitéLe déploiement basé sur le cloud représentait 69,19 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025. Les éditeurs de logiciels en mode SaaS et les entreprises numériquement matures privilégient la livraison cloud car elle favorise la scalabilité et les mises à jour régulières des produits. Les plateformes cloud prennent également en charge les intégrations aux places de marché, les flux de travail d'offres privées et la synchronisation CRM pilotée par API. Ces capacités sont utiles lorsque les programmes partenaires opèrent dans plusieurs pays. Le modèle peut réduire les exigences d'infrastructure interne de l'acheteur. Il reste la principale voie de déploiement pour les organisations qui privilégient un accès cohérent aux nouvelles fonctionnalités.
Le déploiement hybride devrait se développer à un CAGR de 30,71 % de 2026 à 2031. Les acheteurs réglementés peuvent avoir besoin d'un contrôle sur site des données sensibles des transactions partenaires tout en utilisant l'analytique et l'automatisation cloud. Les secteurs bancaire, de la santé et de la fabrication adjacente à la défense peuvent avoir des exigences de traitement des données plus restrictives. Les configurations hybrides peuvent séparer le contrôle des données de la scalabilité des flux de travail. La loi indienne sur la protection des données personnelles numériques et les exigences européennes en matire de données augmentent la valeur des options de déploiement qui soutiennent les besoins de conformité locaux. Les modèles sur site continuent de servir certaines grandes organisations disposant de systèmes hérités, bien que les options de support dédiées deviennent moins courantes. Le marché des logiciels de gestion d'écosystème de partenaires B2B2X s'étend donc au-delà d'un modèle exclusivement axé sur le cloud.[3]Ministère de l'électronique et des technologies de l'information, "Loi sur la protection des données personnelles numériques, 2023," Gouvernement de l'Inde, meity.gov.in
Par taille d'entreprise :
les PME accèdent aux outils d'opérations partenairesLes grandes entreprises détenaient 68,43 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025. Ces organisations étaient les premières utilisatrices de programmes partenaires formels car elles pouvaient financer des projets de configuration et d'intégration. Leurs programmes comprennent souvent plusieurs niveaux de partenaires, régions géographiques et routes de marché. Cette échelle fait de la gouvernance automatisée une exigence opérationnelle pratique. Les grands acheteurs ont également besoin de contrôles structurés pour les incitations, les approbations et l'accès des partenaires. Leur participation continue soutient la demande de capacités de plateforme d'entreprise étendues.
Les PME devraient se développer à un CAGR de 30,67 % de 2026 à 2031. Les portails sans code, les configurations modulaires et la tarification basée sur la consommation réduisent la barrière à l'entrée pour les entreprises de moins de 500 employés. ZINFI a rapporté que 85 % de ses clients petites entreprises ont terminé le déploiement en 2,4 mois. Il a également rapporté des périodes de retour sur investissement moyennes de 10 mois pour cette cohorte. PartnerBridge a introduit RelateIQ AI pour la découverte de partenaires en 2026, ciblant les entreprises SaaS en phase de démarrage. Ces développements montrent pourquoi les petites entreprises deviennent un groupe de clients plus visible sur le marché des logiciels de gestion d'écosystème de partenaires B2B2X.
Par type de programme partenaire :
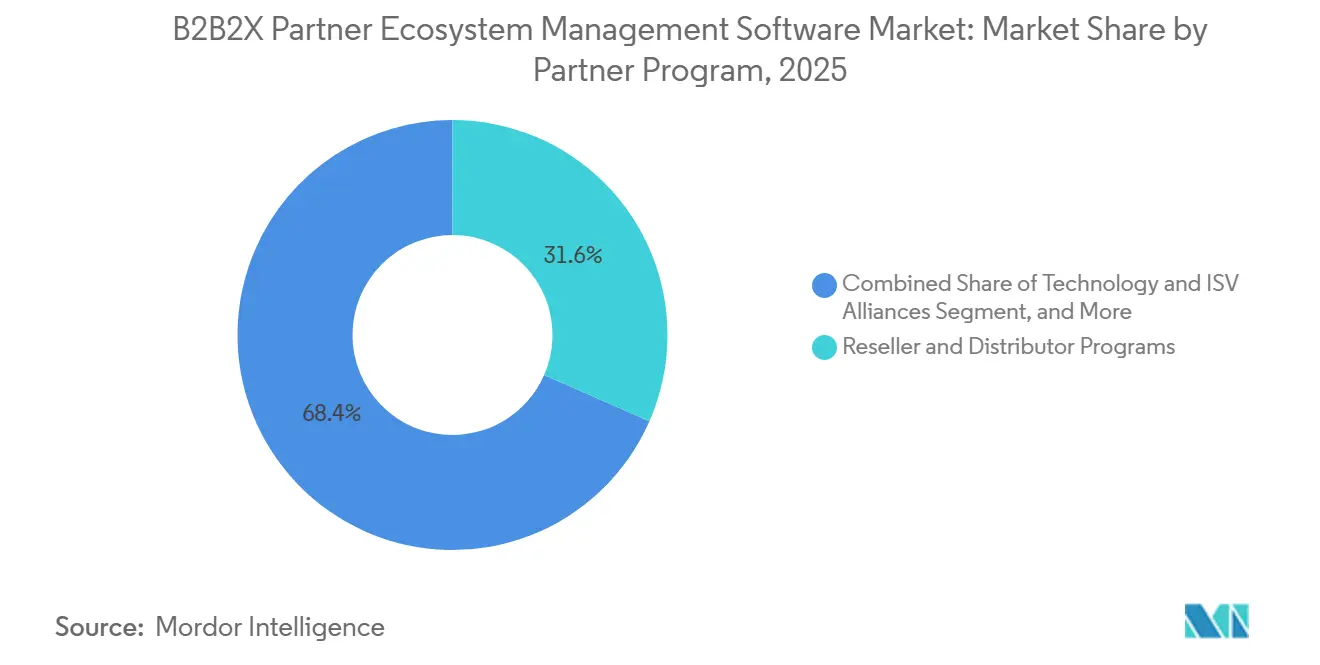
les programmes de places de marché modifient les besoins de coordinationLes programmes de revendeurs et de distributeurs représentaient 31,57 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025. Les structures de canaux bien établies et les processus familiers pour l'enregistrement des transactions, la hiérarchisation, les remises et les fonds de développement de marché soutiennent ces programmes. Les fonctionnalités de plateforme pour les relations avec les distributeurs sont également relativement matures. Les connexions profondes aux systèmes ERP des distributeurs peuvent soutenir l'allocation des stocks et le règlement des remises. La revente traditionnelle reste importante pour les fournisseurs de technologie d'entreprise disposant de vastes réseaux de partenaires. Elle continue de fournir une base de demande centrale pour le marché des logiciels de gestion d'écosystème de partenaires B2B2X.
Les places de marché et les écosystèmes multi-parties devraient se développer à un CAGR de 31,49 % de 2026 à 2031. Les offres privées multi-parties de Microsoft et les offres groupées multi-produits d'AWS augmentent le nombre d'organisations participant à une transaction. Les alliances technologiques, les fournisseurs de services gérés, les intégrateurs de systèmes, les références et les partenaires affiliés diversifient davantage les routes partenaires. Chaque modèle nécessite des règles claires pour la propriété des opportunités, les incitations et l'engagement client partagé. Le réseau de PartnerStack comprenait plus de 138 000 partenaires B2B lorsqu'AppDirect a acquis la société en avril 2026. L'acquisition souligne la valeur croissante des plateformes qui associent des outils de programmation à des réseaux de partenaires établis.

Par secteur d'utilisation final :
les entreprises de logiciels et d'internet étendent les ventes pilotées par les partenairesL'informatique et les télécommunications représentaient 26,71 % de la part du marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025. Le secteur a adopté des programmes partenaires formels tôt car il s'appuie sur des distributeurs, des revendeurs, des fournisseurs cloud et des partenaires de services. Les opérateurs de télécommunications gèrent également des partenaires IoT et des arrangements de règlement en gros. Ces relations peuvent créer des exigences au-delà des portails partenaires standard. Les plateformes desservant les environnements de télécommunications peuvent avoir besoin de prendre en compte le partage des revenus de découpage de réseau 5G et la facturation IoT basée sur les événements. Le secteur reste une source majeure de demande de plateformes car il combine de vastes réseaux de partenaires avec des processus commerciaux complexes.
Les entreprises de logiciels et d'internet devraient se développer à un CAGR de 31,89 % de 2026 à 2031. Les éditeurs de logiciels SaaS ajoutent de plus en plus d'activités pilotées par les partenaires aux modèles de vente pilotés par les produits pour étendre la couverture sans augmentations correspondantes des effectifs de vente directe. Les secteurs bancaire, des services financiers, de l'assurance, de la fabrication, de la santé et des sciences de la vie utilisent également des plateformes partenaires où la conformité et la gouvernance sont importantes. Ces acheteurs peuvent avoir besoin de contrôles auditables pour des normes telles que PCI DSS, HIPAA et ISO 13485. Les services professionnels, l'énergie et les services publics sont plus tôt dans l'adoption et entrent souvent par des intermédiaires cloud ou de services gérés. Le secteur des logiciels de gestion d'écosystème de partenaires B2B2X a la capacité de répondre à ces besoins verticaux grâce à des contrôles de données plus spécialisés et des configurations de flux de travail.
Analyse géographique
Marché des logiciels de gestion d'écosystème de partenaires B2B2X en Amérique du Nord
L'Amérique du Nord détenait 34,79 % de la part de marché des logiciels de gestion d'écosystème de partenaires B2B2X en 2025. La région présente une forte concentration d'éditeurs de logiciels d'entreprise, d'opérations d'hyperscalers et de programmes de co-vente établis. ICONIQ a rapporté que les entreprises de logiciels à forte croissance réalisant moins de 100 millions USD ont obtenu 27 % de leur pipeline par le biais de canaux. Infor a révisé son programme partenaires en janvier 2025 afin d'aligner les commissions SaaS à vie sur sa stratégie ERP axée sur le cloud. Le modèle axé sur la place de marché de Microsoft accroît également la nécessité de gérer conjointement les activités directes, de co-vente et de place de marché. Ces conditions soutiennent une demande continue pour des opérations d'écosystème structurées dans la région.
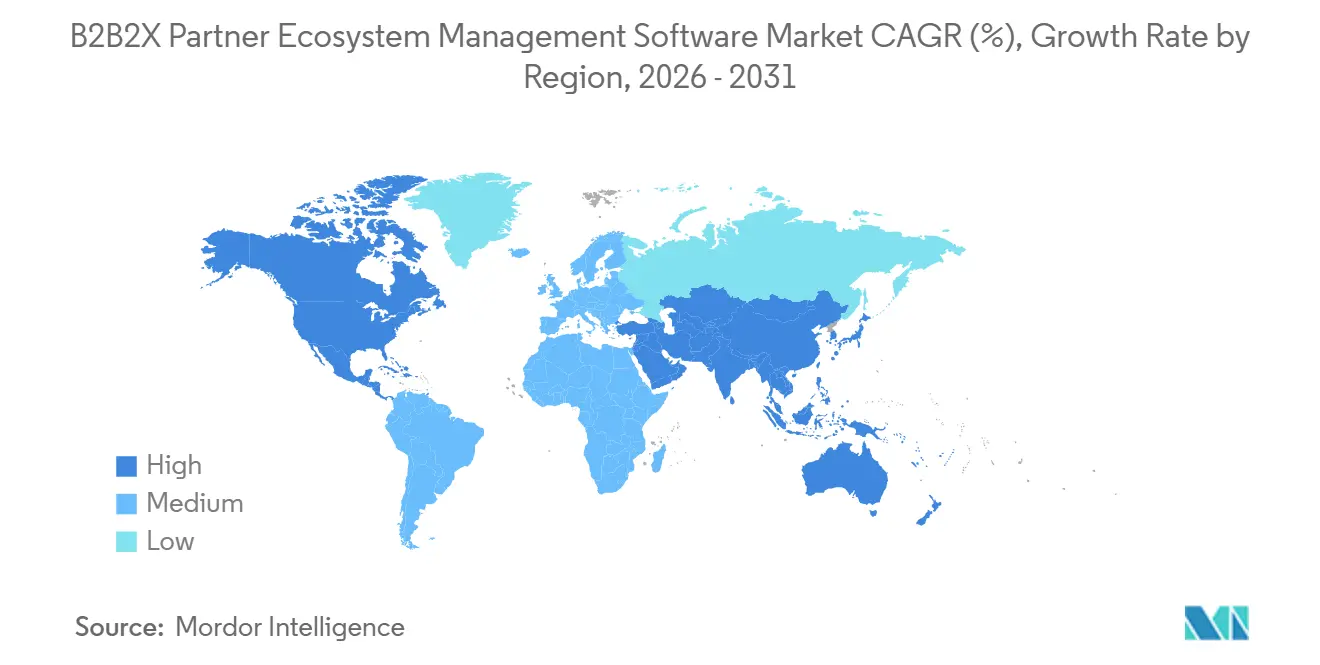
Marché des logiciels de gestion d'écosystème de partenaires B2B2X en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 31,29 % de 2026 à 2031. Les grands opérateurs de télécommunications et fournisseurs de cloud en Chine, en Inde, au Japon et en Australie gèrent des réseaux multi-niveaux pour les services 5G, la connectivité IoT et l'infrastructure cloud. Les canaux indirects peuvent aider les éditeurs de technologies à atteindre les localités de deuxième et troisième rang en Inde. Partner+ a conclu un partenariat stratégique avec Impartner en septembre 2025 pour répondre à la demande régionale en outils de gestion d'écosystème de partenaires. Le Japon et la Corée du Sud ont été inclus dans l'extension par Microsoft des offres privées multipartites en juillet 2026. Les réglementations en matière de confidentialité au Japon et en Australie font également du traitement des données partenaires un critère d'achat. Le marché des logiciels de gestion d'écosystème de partenaires B2B2X dispose d'une marge de croissance à mesure que l'infrastructure des places de marché devient plus accessible dans la région.
Marché des logiciels de gestion d'écosystème de partenaires B2B2X en EMEA et en Amérique du Sud
L'Europe occupe une position substantielle, soutenue par des écosystèmes de canaux établis, notamment dans la région DACH. Le RGPD impose des obligations claires sur la manière dont les données des partenaires sont traitées et protégées. Cela favorise les plateformes dotées de contrôles d'accès transparents et de pistes d'audit. La loi européenne sur l'IA est entrée en vigueur en août 2024 et crée des considérations de conformité supplémentaires pour les fonctionnalités de plateformes dotées d'intelligence artificielle. L'Amérique du Sud, le Moyen-Orient et l'Afrique en sont encore aux premières étapes d'adoption. Le Brésil, les Émirats arabes unis et l'Afrique du Sud sont susceptibles d'être des points d'entrée à mesure que les éditeurs étendent leurs programmes de places de marché cloud. Les ajouts de Microsoft en juillet 2026 incluaient l'Afrique du Sud, tandis qu'une expansion ultérieure prévue vers le Nigeria et les marchés du Conseil de coopération du Golfe pourrait nécessiter une infrastructure supplémentaire pour la gestion formelle des programmes partenaires.

Paysage concurrentiel
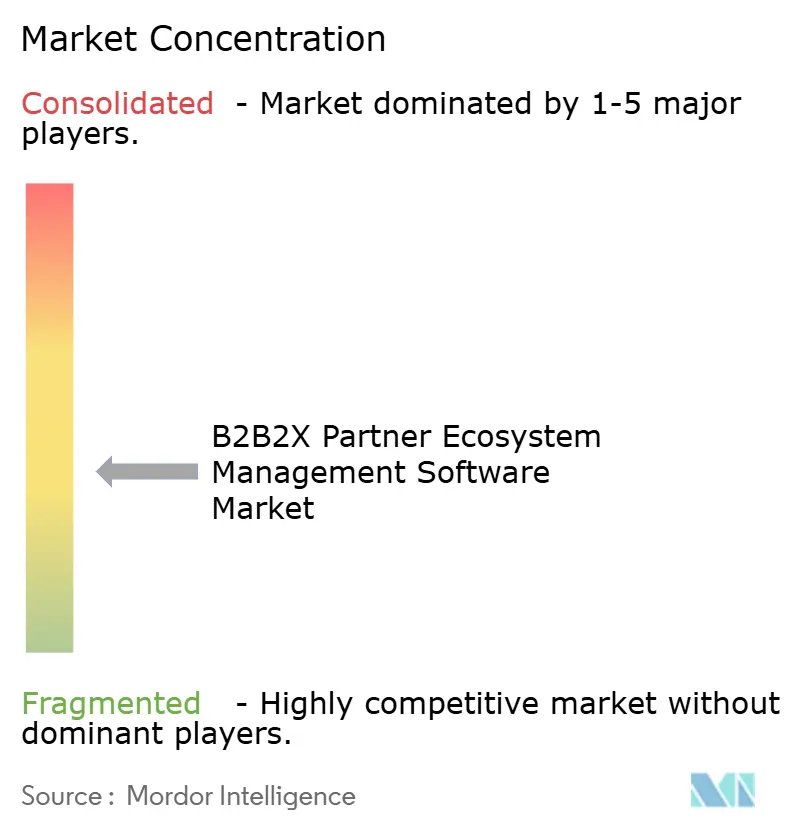
Le marché des logiciels de gestion d'écosystème de partenaires B2B2X est modérément fragmenté car les fournisseurs se spécialisent dans différents besoins de programmes et modèles de déploiement. Impartner et ZINFI se font concurrence grâce à de larges capacités de gestion des relations partenaires. WorkSpan et Crossbeam se concentrent davantage sur l'intelligence de co-vente et la cartographie des écosystèmes. Channelscaler fournit des outils pour les programmes multi-niveaux complexes. Cette spécialisation signifie qu'une seule plateforme ne domine pas chaque modèle de route de marché. Les acheteurs évaluent souvent les fournisseurs en fonction de leur intégration CRM, de leurs connexions aux places de marché, de leurs fonctionnalités d'automatisation et de leurs contrôles de données. Le champ concurrentiel reste actif car les programmes partenaires diffèrent largement selon la taille de l'entreprise et les exigences verticales.
AppDirect a acquis PartnerStack en avril 2026. La combinaison a apporté plus de 138 000 partenaires B2B de PartnerStack et 3 milliards USD de revenus clients générés par les partenaires dans la plateforme de commerce par abonnement d'AppDirect. AppDirect a rapporté plus de 20 milliards USD d'infrastructure de transactions sur les places de marché des hyperscalers. Impartner a lancé HyperscalerGTM en octobre 2025 pour connecter l'activité des partenaires aux flux de travail sur AWS, Azure et Google Cloud. WorkSpan et Work4Flow ont lancé WorkSpan.AI sur le ServiceNow Store en janvier 2026. Ces mouvements montrent que les principaux fournisseurs ajoutent une couverture des places de marché, des capacités de commerce par abonnement et des processus partenaires basés sur le CRM.
L'automatisation par l'IA est un autre domaine de concurrence important. Scailyn de Channelscaler automatise l'enregistrement des transactions, le routage des prospects, la gestion des fonds de développement de marché et les calculs d'incitations. Impartner a introduit Aimi en décembre 2025 pour soutenir les processus de prospect à transaction, l'habilitation, la gestion des opportunités et la co-vente. La conformité SOC 2 Type 2 d'août 2025 de ZINFI souligne également la valeur de la posture de sécurité pour les acheteurs réglementés. Les fournisseurs plus petits tels que Kiflo, PartnerBridge et Journeybee cherchent des opportunités auprès des PME et des organisations qui ont besoin d'une intégration plus rapide. Les fournisseurs disposant d'API appelables par des agents et de connexions au protocole de contexte de modèle peuvent être mieux positionnés à mesure que les équipes partenaires utilisent des outils d'IA pour initier des travaux entre applications.
Leaders du secteur des logiciels de gestion d'écosystème de partenaires B2B2X
Impartner, Inc.
WorkSpan, Inc.
ZINFI Technologies, Inc.
PartnerStack Inc.
Channelscaler, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des logiciels de gestion d'écosystème de partenaires B2B2X
- Impartner, Inc.
- WorkSpan, Inc.
- ZINFI Technologies, Inc.
- PartnerStack Inc.
- Channelscaler, Inc.
- Zift Solutions, Inc.
- Allbound, Inc.
- Channeltivity, LLC
- Mindmatrix, Inc.
- Magentrix Corporation
- PartnerTap, Inc.
- Crossbeam, Inc.
- Reveal SAS
- Kiflo PRM SAS
- LogicBay Corporation
- Performance Horizon Group Limited
- AppDirect, Inc.
- IntroCept Pty Ltd.
- ChannelXperts GmbH
- PartnerPortal.io Inc.
- Journeybee, Inc.
- CoSell, Inc.
- Introw, Inc.
- Euler, Inc.

Recent Industry Developments in Marché des logiciels de gestion d'écosystème de partenaires B2B2X
- Juillet 2026 : Microsoft a étendu les offres privées multi-parties à l'Australie, au Japon et à l'Afrique du Sud, portant le total à 36 marchés de facturation client. L'expansion permet aux partenaires en Asie-Pacifique et en Afrique de transacter des solutions multi-éditeurs de logiciels indépendants groupées en contrepartie de dépenses Azure engagées, étendant l'infrastructure de co-vente activée par les hyperscalers vers des marchés où la demande de plateformes de gestion d'écosystème de partenaires s'accélère.
- Juin 2026 : Impartner a annoncé une synchronisation CRM native étendue pour HubSpot, permettant aux entreprises d'aligner la gestion des relations partenaires et la gestion des relations clients dans un seul flux de travail. La mise à niveau offre aux utilisateurs de HubSpot une visibilité en temps réel sur les revenus sourcés et influencés par les partenaires tout en rationalisant la collaboration entre les équipes de canaux, de vente et d'opérations de revenus.
- Avril 2026 : AppDirect a acquis PartnerStack, créant la première plateforme unifiée combinant la gestion des relations partenaires, l'infrastructure de commerce par abonnement et un réseau intégré de plus de 138 000 affiliés B2B, partenaires de co-vente et de canaux percevant des commissions. La combinaison ajoute les 3 milliards USD de revenus clients générés par les partenaires de PartnerStack aux plus de 20 milliards USD d'infrastructure de transactions sur les places de marché des hyperscalers d'AppDirect, établissant un nouveau plancher concurrentiel dans la consolidation des plateformes d'écosystème.
- Mars 2026 : Impartner a annoncé une avancée majeure dans l'automatisation du marketing partenaire, unifiant l'automatisation, l'AdTech et l'IA dans sa plateforme de gestion des relations partenaires pour produire une attribution de revenus mesurable. L'intégration de l'IA prédictive de la plateforme permet une optimisation automatisée des mots-clés de publicité payante, des enchères, des audiences et des budgets en utilisant les données de conversion agrégées de toutes les campagnes partenaires dans toutes les géographies.


Périmètre du rapport mondial sur le marché des logiciels de gestion d'écosystème de partenaires B2B2X
Le marché des logiciels de gestion d'écosystème de partenaires B2B2X comprend des plateformes logicielles et des services associés qui permettent aux entreprises d'établir, de gérer, d'automatiser et d'optimiser des écosystèmes de partenaires complexes dans lesquels des produits, des services, des technologies ou des solutions sont livrés aux clients finaux par l'intermédiaire d'un ou plusieurs partenaires commerciaux. Le marché couvre les solutions qui facilitent le recrutement et l'intégration des partenaires ; la gestion des relations et du cycle de vie des partenaires ; l'administration des programmes ; l'enregistrement des transactions et des prospects ; la gestion des références ; l'habilitation et la formation des partenaires ; la gestion des incitations et des commissions ; la co-vente ; la coordination des places de marché et des écosystèmes multi-parties ; le suivi des performances ; l'analytique ; et l'engagement des partenaires.
Le rapport sur le marché des logiciels de gestion d'écosystème de partenaires B2B2X est segmenté par composant (logiciels et services), déploiement (basé sur le cloud, sur site et hybride), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), type de programme partenaire (programmes de revendeurs et de distributeurs, alliances technologiques et d'éditeurs de logiciels indépendants, programmes de fournisseurs de services gérés, programmes de référence et d'affiliation, partenariats d'intégrateurs de systèmes et de conseil, et places de marché et écosystèmes multi-parties), secteur d'utilisation final (informatique et télécommunications, BFSI, fabrication et industrie, commerce de détail et biens de consommation, santé et sciences de la vie, services professionnels, et énergie et services publics), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Programmes de revendeurs et de distributeurs |
| Alliances technologiques et d'éditeurs de logiciels indépendants |
| Programmes de fournisseurs de services gérés |
| Programmes de référence et d'affiliation |
| Partenariats d'intégrateurs de systèmes et de conseil |
| Places de marché et écosystèmes multi-parties |
| Informatique et télécommunications |
| Banque, services financiers et assurance |
| Fabrication et industrie |
| Commerce de détail et biens de consommation |
| Santé et sciences de la vie |
| Services professionnels |
| Énergie et services publics |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par type de programme partenaire | Programmes de revendeurs et de distributeurs | |
| Alliances technologiques et d'éditeurs de logiciels indépendants | ||
| Programmes de fournisseurs de services gérés | ||
| Programmes de référence et d'affiliation | ||
| Partenariats d'intégrateurs de systèmes et de conseil | ||
| Places de marché et écosystèmes multi-parties | ||
| Par secteur d'utilisation final | Informatique et télécommunications | |
| Banque, services financiers et assurance | ||
| Fabrication et industrie | ||
| Commerce de détail et biens de consommation | ||
| Santé et sciences de la vie | ||
| Services professionnels | ||
| Énergie et services publics | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels de gestion d'écosystème de partenaires B2B2X ?
Le marché était évalué à 3,84 milliards USD en 2025 et devrait atteindre 18,47 milliards USD d'ici 2031, à un CAGR de 30,29 % de 2026 à 2031.
Qu'est-ce qui stimule l'adoption des logiciels de gestion d'écosystème de partenaires ?
Les revenus indirects, la vente sur les places de marché cloud, l'automatisation des flux de travail et le besoin de données partenaires cohérentes stimulent l'adoption.
Quel composant mène la demande de logiciels de gestion d'écosystème de partenaires B2B2X ?
Les logiciels détenaient une part de 67,32 % en 2025, tandis que les services devraient se développer à un CAGR de 30,69 % jusqu'en 2031.
Quel modèle de déploiement est le plus largement utilisé ?
Le déploiement basé sur le cloud représentait une part de 69,19 % en 2025, bien que le déploiement hybride devrait se développer à un CAGR de 30,71 %.
Quelle région se développe le plus rapidement pour les plateformes de gestion des partenaires ?
L'Asie-Pacifique devrait se développer à un CAGR de 31,29 % de 2026 à 2031, soutenue par les activités de télécommunications, de cloud et de places de marché.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les entreprises de logiciels et d'internet devraient se développer à un CAGR de 31,89 % jusqu'en 2031, à mesure que les éditeurs de logiciels SaaS ajoutent des mouvements de vente pilotés par les partenaires.
Dernière mise à jour de la page le:



