
Taille et part du marché de la protection des gazons en Argentine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 43.80 Millions de dollars américains |
| Taille du Marché (2026) | 46.44 Millions de dollars américains |
| Taille du Marché (2031) | 62.20 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.02 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection des gazons en Argentine par Mordor Intelligence
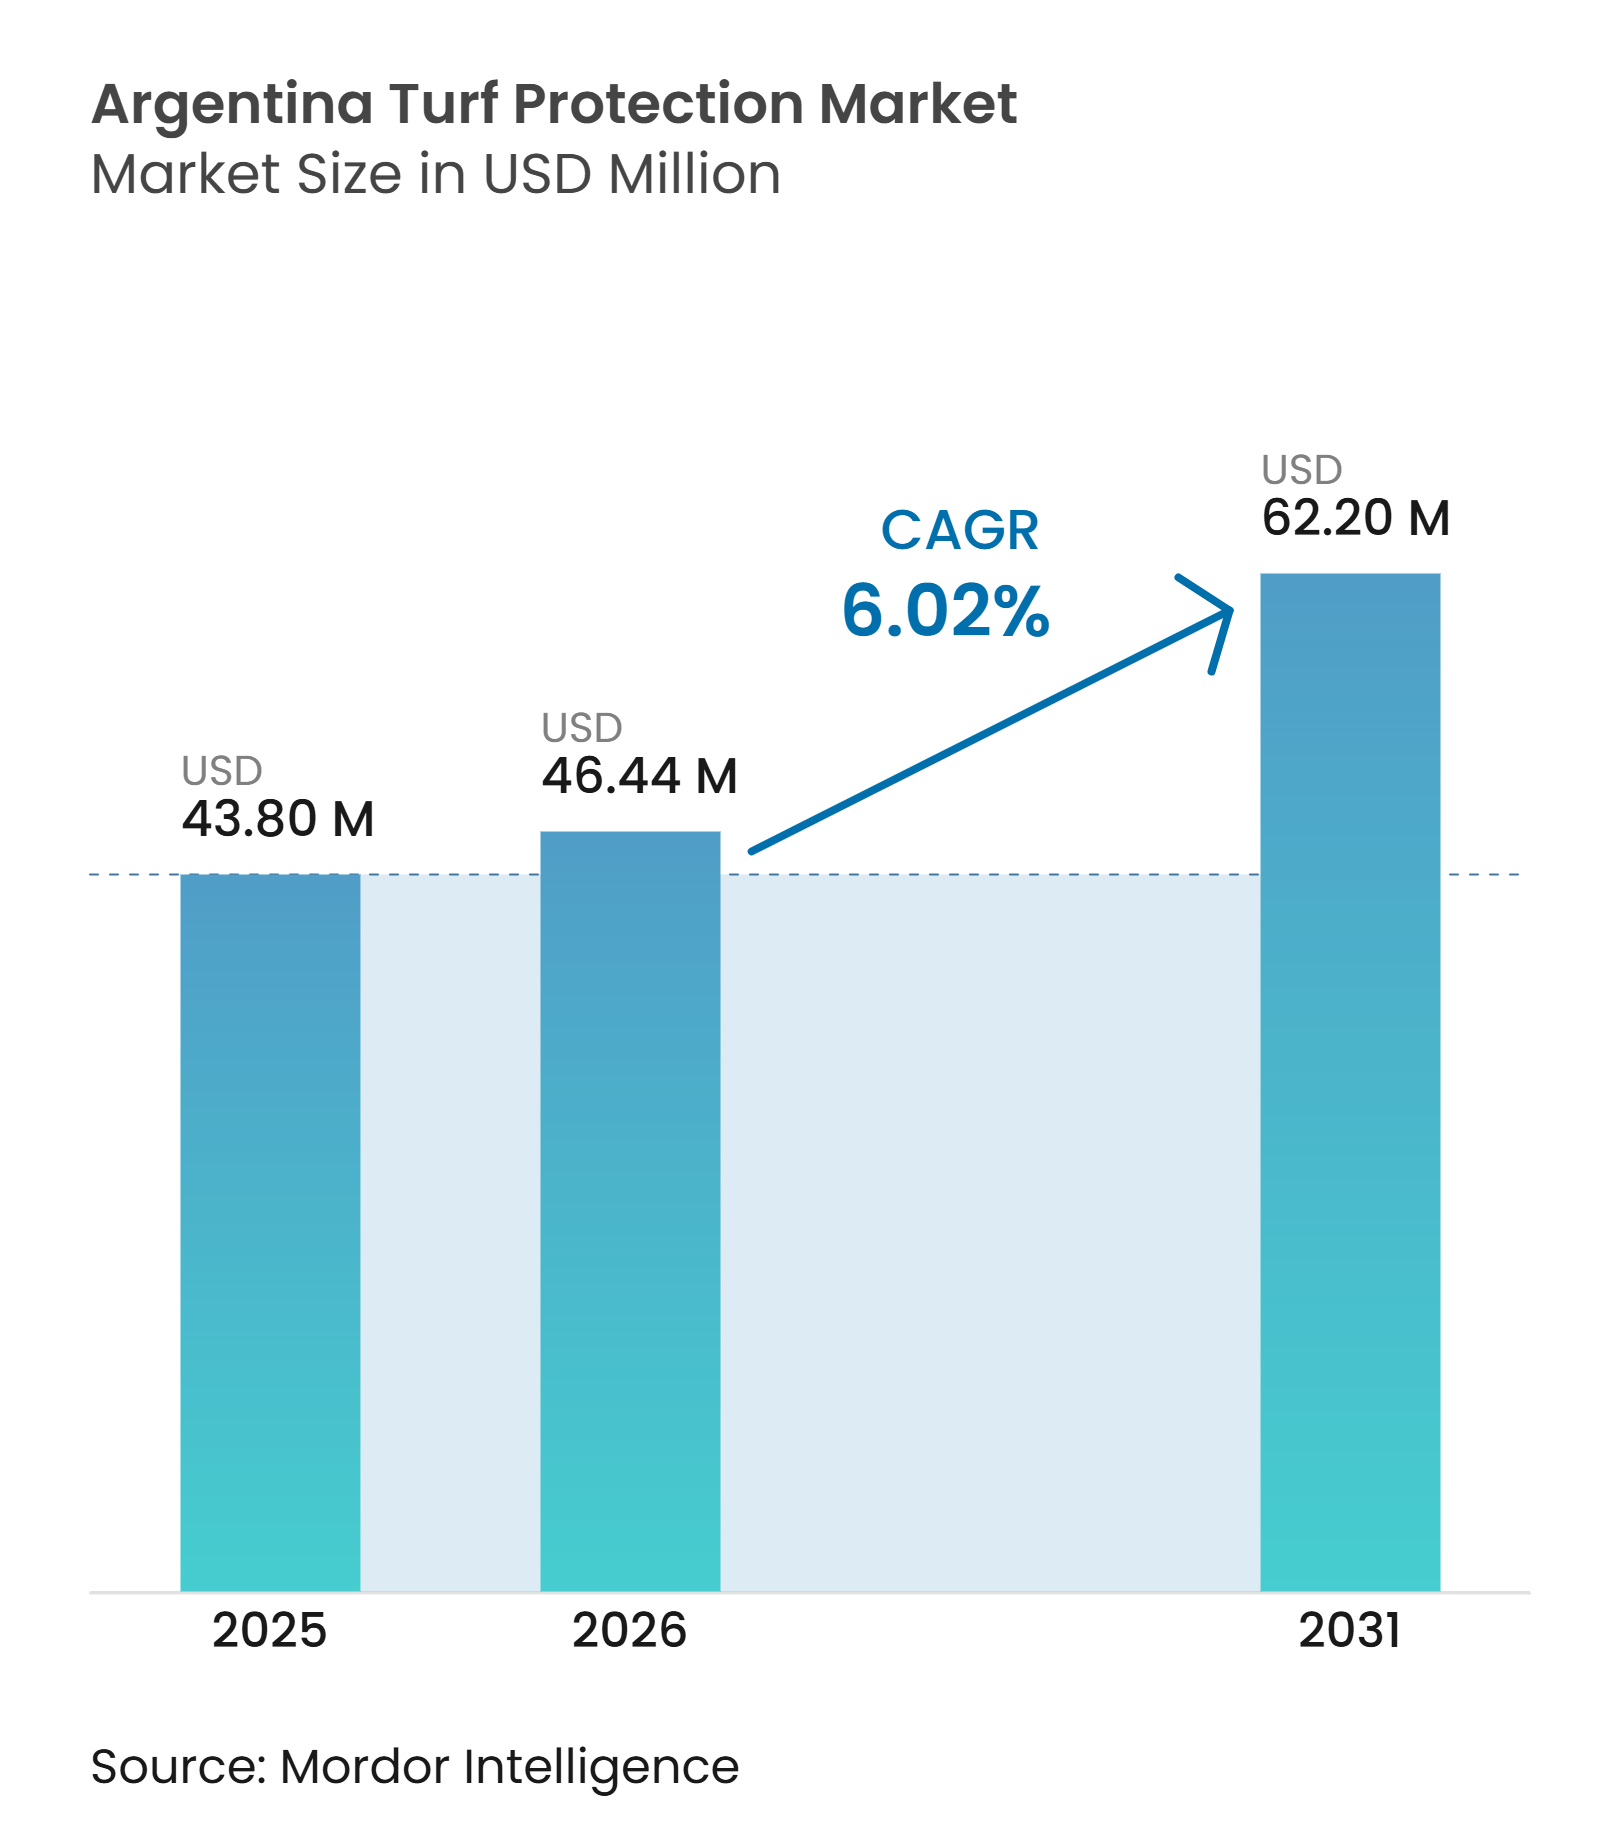
Le marché de la protection des gazons en Argentine était évalué à 43,80 millions USD en 2025 et devrait croître de 46,44 millions USD en 2026 pour atteindre 62,20 millions USD d'ici 2031, à un CAGR de 6,02 % de 2026 à 2031. Le marché est soutenu par des besoins d'entretien récurrents dans les installations de golf, les clubs sportifs de première division, les communautés résidentielles privées et les espaces verts municipaux qui nécessitent un aspect et une jouabilité fiables des gazons au fil des saisons changeantes. La ville de Buenos Aires a planté 16 530 arbres en 2025, dépassant son objectif annuel de 15 914 plantations et atteignant 104 % de l'objectif planifié. L'initiative a couvert la plantation d'arbres urbains dans toutes les Comunas de la ville [1]. Le marché reflète également une utilisation plus large des services agronomiques professionnels, des intrants biologiques et des systèmes d'irrigation qui améliorent le contrôle de l'utilisation de l'eau, le calendrier d'application et les conditions de surface sur les sites très visibles et très fréquentés. La pression des maladies reste un facteur clé, car les gestionnaires de gazons locaux travaillent avec des conditions météorologiques variables et différents types de gazon sur une large étendue géographique, des zones nord plus chaudes aux zones sud plus fraîches. Les fournisseurs peuvent stimuler la demande en associant leurs produits à un soutien technique local, notamment en dehors de Buenos Aires et de Córdoba, où la couverture spécialisée est moins développée, les programmes premium moins établis, et où les acheteurs peuvent autrement s'appuyer sur des canaux de distribution agricole générale avec un soutien spécialisé limité en matière de gazon.
Points clés du rapport
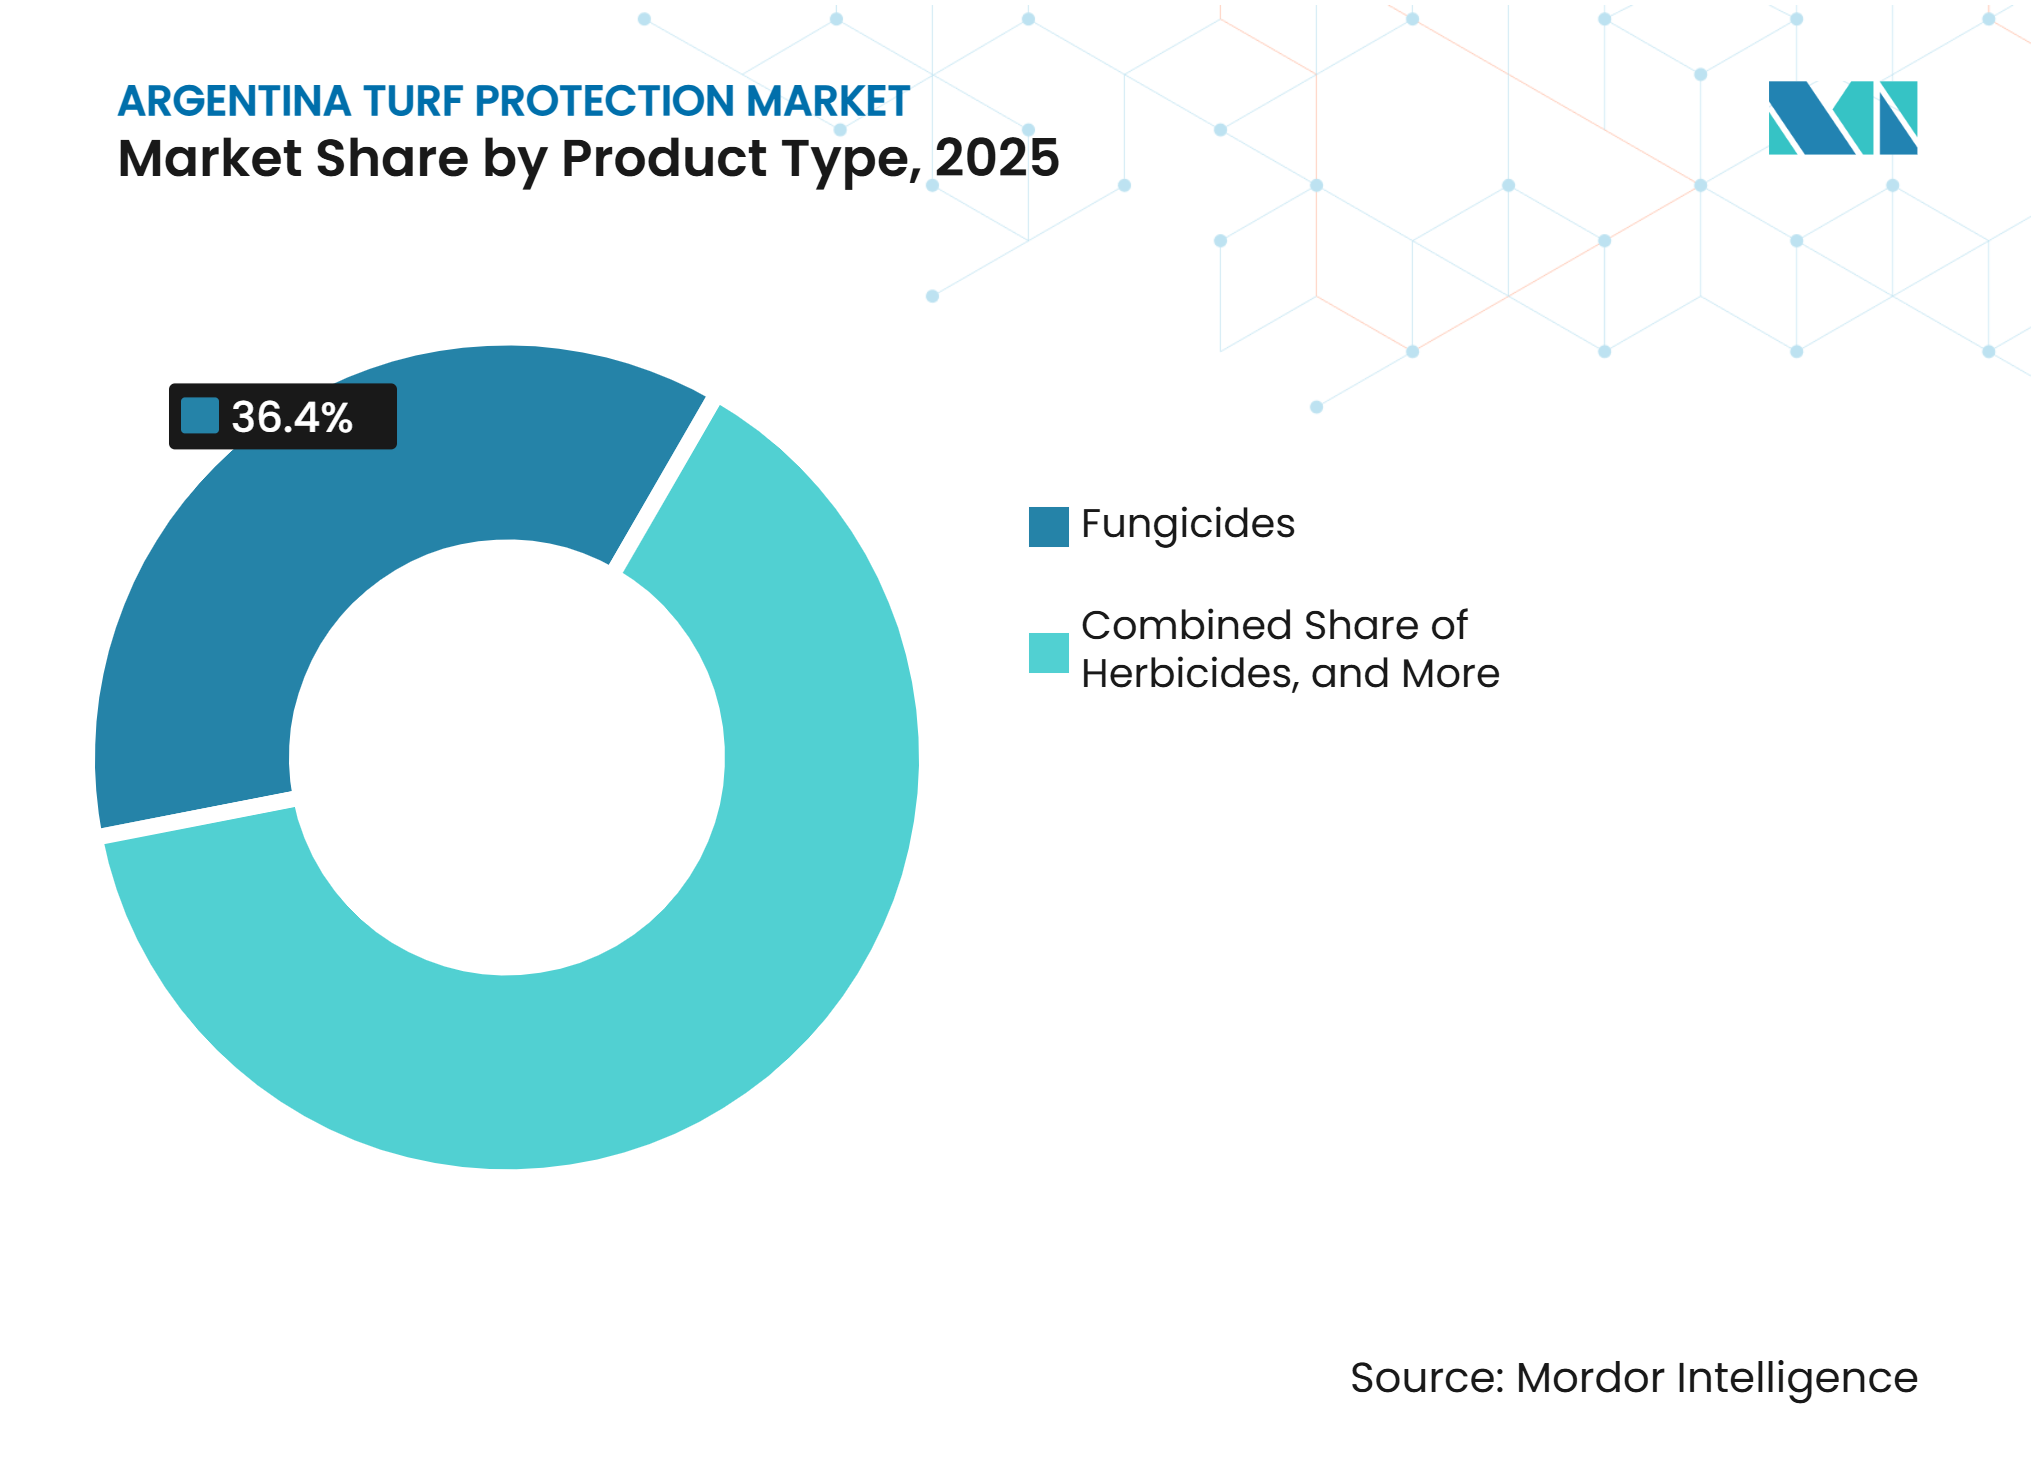
- Par type de produit, les fongicides représentaient 36,4 % de la part du marché de la protection des gazons en Argentine en 2025, tandis que les biostimulants et les bio-fertilisants devraient croître à un CAGR de 9,8 % de 2026 à 2031.
- Par application, l'aménagement paysager représentait 34,2 % de la taille du marché de la protection des gazons en Argentine en 2025, tandis que les terrains de sport devraient croître à un CAGR de 8,9 % de 2026 à 2031.
- Par utilisateur final, les clients résidentiels représentaient 31 % de la part de marché en 2025, tandis que les propriétaires d'installations sportives devraient croître à un CAGR de 8,6 % de 2026 à 2031.
- Par mode d'action, le chimique représentait 68 % de la part de marché en 2025, tandis que les solutions biologiques devraient croître à un CAGR de 10,8 % de 2026 à 2031.
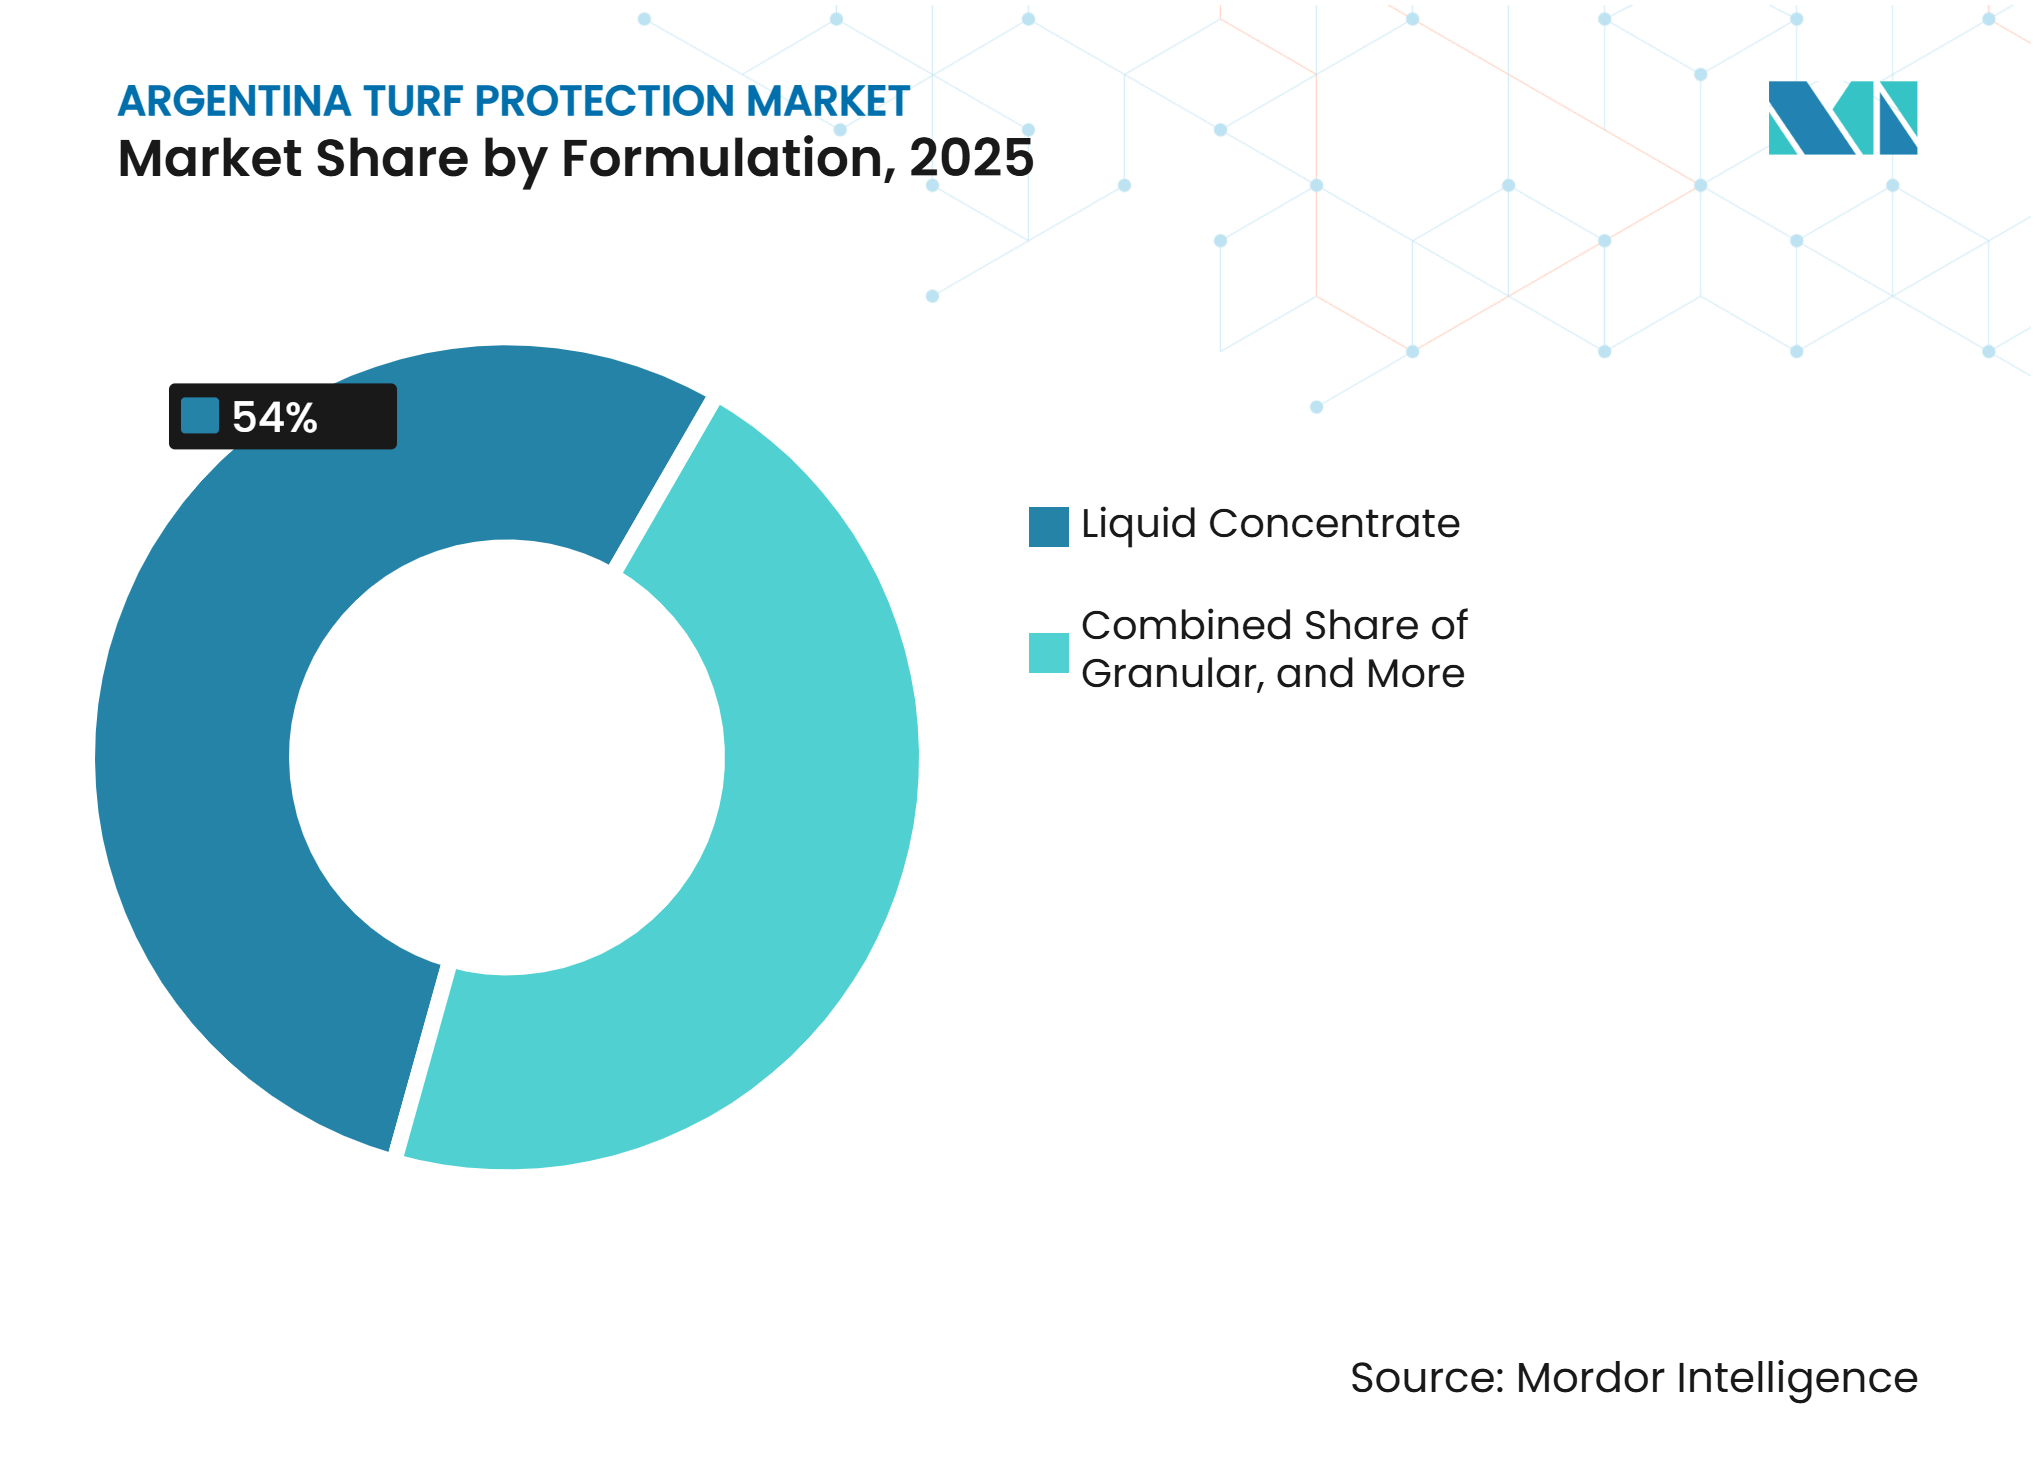
- Par formulation, les concentrés liquides représentaient 54 % de la part de marché en 2025 et devraient croître à un CAGR de 7,7 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des terrains de sport professionnels et des installations de golf | +1.2% | National, avec une activité à Buenos Aires, Córdoba, Tucumán et en Patagonie | Moyen terme (2-4 ans) |
| Demande croissante de paysages urbains et résidentiels de haute qualité | +1.0% | Zone métropolitaine de Buenos Aires, Rosario, Mendoza et corridors péri-urbains | Court terme (≤ 2 ans) |
| Adoption croissante de solutions biologiques pour la santé des gazons | +1.4% | National, avec la plus forte adoption dans les installations de golf et les sites sportifs très visibles | Long terme (≥ 4 ans) |
| Professionnalisation de la gestion des gazons par les services agronomiques | +0.8% | Zone métropolitaine de Buenos Aires, Córdoba, Rosario et villes secondaires en croissance | Moyen terme (2-4 ans) |
| Irrigation intelligente et entretien des gazons piloté par les données | +0.7% | Zone métropolitaine de Buenos Aires, Mendoza et complexes sportifs provinciaux | Long terme (≥ 4 ans) |
| Gestion du stress climatique pour les gazons de saison chaude et de saison froide | +1.1% | National, notamment en Patagonie et dans les Pampas humides | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des terrains de sport professionnels et des installations de golf
Les sites sportifs professionnels et les installations de golf génèrent une demande récurrente de produits de protection des gazons, car leurs surfaces de jeu nécessitent une gestion planifiée des maladies, des mauvaises herbes, des insectes et du stress tout au long de l'année. L'Asociación del Fútbol Argentino a annoncé un plan d'infrastructure pour l'Estadio Ciudad de La Plata Diego Armando Maradona en août 2025, comprenant des travaux sur le terrain de jeu, le terrain auxiliaire, l'éclairage et les vestiaires [2]. Chaque nouveau site ou site rénové place généralement un surintendant ou un conseiller agronomique dans un cycle d'achat annuel lié à l'état de la surface. Cela crée une source de demande plus stable qu'une expansion ponctuelle de la superficie en gazon, car les programmes préventifs se poursuivent après la fin des travaux. Le marché de la protection des gazons en Argentine bénéficie lorsque les gestionnaires d'installations passent d'un traitement réactif à des contrats d'entretien planifiés et à une supervision agronomique formelle.
Demande croissante de paysages urbains et résidentiels de haute qualité
Le développement résidentiel péri-urbain étend l'utilisation des gazons entretenus au-delà des installations sportives formelles et vers des communautés qui utilisent les espaces paysagers comme aménités partagées permanentes. Les communautés privées avec des terrains de golf nécessitent un traitement régulier des greens, des fairways, des espaces communs et des bordures paysagères maintenus à un standard visible. La ville de Buenos Aires a planté 16 530 arbres en 2025, dépassant son objectif annuel de 15 914 plantations et étendant les activités de plantation d'arbres à toutes les Comunas de la ville. Les espaces verts publics et les paysages résidentiels créent une base installée plus large nécessitant une gestion régulière des mauvaises herbes, des maladies et du stress plutôt que des réparations irrégulières. Le marché de la protection des gazons en Argentine peut donc bénéficier de budgets d'entretien récurrents couvrant les communautés résidentielles, les parcs publics, les terrains d'hôtels et d'autres sites gérés professionnellement.
Adoption croissante de solutions biologiques pour la santé des gazons
La gestion de la résistance est un moteur principal de l'adoption des intrants biologiques en Argentine, notamment lorsque les opérateurs cherchent à préserver l'efficacité des outils conventionnels de contrôle des maladies. Les biofongicides et les produits connexes peuvent être utilisés en rotation avec des produits conventionnels et peuvent soutenir des programmes plus larges de santé des gazons et de gestion du stress. Les membres de la CASAFE ont déclaré que plus de 80 % des entreprises membres investissent dans le développement des intrants biologiques. Les bases commerciales et réglementaires établies pour les produits biologiques agricoles peuvent abaisser les barrières à l'entrée, améliorer la familiarité avec la distribution et soutenir les formulations spécifiques aux gazons. L'adoption des produits biologiques sur le marché de la protection des gazons en Argentine devrait se répandre d'abord par les terrains de golf et les installations sportives très visibles, où les gestionnaires surveillent de près la qualité des gazons, la réponse aux maladies et les résultats des programmes.
Professionnalisation de la gestion des gazons par les services agronomiques
Les agronomes certifiés en gazon sont d'importants prescripteurs de produits sur les sites professionnels, car ils relient la sélection des intrants aux conditions sur le terrain et aux calendriers d'application planifiés. La Facultad de Agronomía de l'Universidad de Buenos Aires propose un programme de diplôme axé sur la culture et l'entretien des gazons sportifs [3]. En vertu de la réglementation argentine, les agronomes enregistrés sont autorisés à prescrire et à appliquer des produits agrochimiques et des produits sanitaires domestiques sur les gazons, créant ainsi un point de décision accrédité dans les installations professionnelles. Leur implication peut améliorer la qualité des produits et les dépenses par surface traitée en permettant des programmes intégrés plutôt que de s'appuyer sur des produits uniques à faible coût. Le marché de la protection des gazons en Argentine fait face à un déficit de services dans les provinces où l'investissement dans les infrastructures sportives et communautaires croît plus vite que l'offre locale de conseillers spécialisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité environnementale et exigences d'homologation des pesticides | -0.5% | National, avec une charge plus élevée dans la Province de Buenos Aires et les municipalités avec des règles de zone tampon | Moyen terme (2-4 ans) |
| Demande saisonnière et fenêtres d'application liées à la météo | -0.4% | National, notamment en Patagonie et dans les provinces andines avec des saisons comprimées | Court terme (≤ 2 ans) |
| Coût élevé des intrants spécialisés et équipements importés | -0.6% | National, avec un effet plus important dans les marchés secondaires et émergents | Court terme (≤ 2 ans) |
| Disponibilité limitée d'agronomes spécialisés en gazon en dehors des grands centres urbains | -0.4% | Provinces intérieures et villes secondaires sans programmes d'agronomie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité environnementale et exigences d'homologation des pesticides
La Résolution SENASA 458/2025 a introduit un cadre réglementaire actualisé pour les produits phytosanitaires en Argentine, comprenant des procédures d'homologation des produits et des dispositions pour les produits enregistrés dans des pays ayant une convergence réglementaire avec l'Argentine. Certains produits peuvent bénéficier d'un enregistrement temporaire pendant que les évaluations d'efficacité et de résidus requises sont effectuées. La Résolution 843/2025 a ensuite modifié plusieurs dispositions de la Résolution 458/2025 afin de rationaliser davantage les procédures d'enregistrement et d'autorisation. Le cadre intègre également le Système général harmonisé de classification et d'étiquetage des produits chimiques (SGH), exigeant que les produits enregistrés existants effectuent la transition vers les exigences d'étiquetage mises à jour dans le délai prescrit. Ces changements peuvent augmenter les exigences en matière de documentation et de conformité pour les fournisseurs et influencer le calendrier et le coût de l'homologation des produits. Les exigences provinciales et municipales relatives à l'utilisation des pesticides à proximité de zones sensibles, notamment les écoles et les zones résidentielles, ajoutent d'autres considérations de conformité, les exigences variant selon les juridictions.
Demande saisonnière et fenêtres d'application liées à la météo
Les achats de produits de protection des gazons sont concentrés pendant les périodes de transition automnale et de préparation printanière, créant une pression saisonnière sur les stocks et la trésorerie pour les distributeurs. Les principales fenêtres s'étendent de mars à mai et de septembre à octobre, lorsque les gestionnaires préparent les surfaces aux changements météorologiques et aux conditions d'utilisation. Les gelées tardives en Patagonie et à Mendoza peuvent raccourcir ces fenêtres de deux à trois semaines et forcer des décisions d'application difficiles. Les perturbations météorologiques peuvent reporter la demande d'une saison à l'année suivante plutôt que de simplement la retarder, notamment lorsque le traitement préventif est manqué. Cela rend la demande annuelle sur le marché de la protection des gazons en Argentine plus variable que les prévisions à long terme ne le suggèrent et complique la planification des stocks pour les fournisseurs locaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fongicides dominent le marché, tandis que les biostimulants et les bio-fertilisants enregistrent la croissance la plus rapideLes fongicides représentaient 36,4 % de la part de marché en 2025, ce qui en fait le plus grand groupe de produits et un composant central de nombreux programmes de traitement professionnels. Ils sont utilisés contre la tache en dollar, la brûlure brune, la grande tache et la brûlure pythium sur les surfaces de bermudagrass, de kikuyugrass et de bentgrass, chacune présentant des risques de maladies différents. Les étés chauds, l'humidité de l'après-midi et les transitions automnales fraîches et humides augmentent le besoin d'une gestion répétée des maladies et d'une surveillance régulière des conditions. Cet environnement nécessite une large gamme de produits et des calendriers de traitement qui varient selon l'emplacement, la variété de gazon, l'historique des maladies et la visibilité du site. Les herbicides se sont classés en deuxième position car le contrôle sélectif des dicotylédones et des souchets est techniquement exigeant dans les systèmes de bermudagrass établis où la qualité du gazon doit être préservée. Le risque de dérive reçoit une attention particulière à proximité des zones résidentielles et municipales, où les pratiques d'application et la sélection des produits font l'objet d'un examen plus attentif.
Les biostimulants et les bio-fertilisants devraient croître à un CAGR de 9,8 % de 2026 à 2031, car les opérateurs les intègrent dans des programmes qui traitent à la fois la pression liée aux maladies et le stress végétal plus large. Ils sont intégrés dans des programmes de gestion du stress et de rotation de la résistance sur le marché de la protection des gazons en Argentine, plutôt que d'être utilisés uniquement comme intrants autonomes. Les insecticides restent nécessaires pour la gestion des vers blancs, des chenilles et des grillons-taupes dans les roughs de golf et les abords des terrains de sport où les dommages causés par les ravageurs peuvent affecter à la fois la qualité de jeu et la récupération de la surface. Les régulateurs de croissance des plantes offrent un potentiel de marge brute plus élevé dans les contextes de golf où les normes de rythme de jeu soutiennent des programmes d'entretien premium et des décisions de gestion plus fréquentes. Ensemble, ces groupes de produits permettent aux fournisseurs de répondre au contrôle de base des maladies, à la gestion des ravageurs, au contrôle de la croissance et aux conditions de stress spécifiques au site dans le cadre d'un seul programme. Le marché de la protection des gazons est donc façonné par une demande constante en fongicides et un glissement progressif vers des programmes plus larges combinant plusieurs catégories d'intrants.



Par application :
l'aménagement paysager domine le marché, tandis que les terrains de sport enregistrent la croissance la plus rapideL'aménagement paysager représentait 34,2 % de la part de marché en 2025, reflétant le grand nombre d'espaces verts entretenus en dehors des installations sportives formelles. Cette application comprend les espaces verts des communautés privées, les parcs publics, les terrains d'hôtels et les campus d'entreprises dans le Grand Buenos Aires et à Rosario. Sa large base fournit une demande stable sur un grand nombre de sites entretenus, même lorsque les comptes individuels ont des volumes d'achat modestes. Les terrains de sport devraient croître à un CAGR de 8,9 % de 2026 à 2031, car les institutions adoptent des normes plus formelles en matière de qualité de jeu, de drainage, d'irrigation et d'entretien préventif. Les sites de football de première division, de rugby, de polo et de tennis adoptent ces normes dans plusieurs provinces. Le centre d'entraînement d'Atlético Tucumán comprend cinq terrains en gazon naturel avec des systèmes de drainage et d'irrigation automatisés.
Le plan 2025 de l'Asociación del Fútbol Argentino pour l'Estadio Ciudad de La Plata ajoute une autre surface de jeu longue durée qui nécessite un traitement spécialisé pendant la rénovation et l'entretien ultérieur. Les terrains de golf restent un créneau premium, même si leur superficie totale traitée est plus petite, car les greens, les départs et les fairways nécessitent un contrôle visuel et agronomique étroit. Les dépenses en intrants par hectare sont plus élevées sur ces surfaces car les normes de gestion des maladies sont plus strictes et les conditions de jeu sont au cœur de l'expérience client. Les fermes de gazon constituent le plus petit groupe d'applications mais peuvent nécessiter un contrôle intensif des maladies et des mauvaises herbes par hectare traité pour répondre aux normes de production. Le marché de la protection des gazons en Argentine dessert des applications avec différents modèles d'achat, allant des travaux d'aménagement paysager public récurrents aux programmes sportifs et de golf hautement spécifiés. Ce mélange exige des fournisseurs qu'ils équilibrent une large couverture de distribution avec un soutien technique détaillé pour les comptes nécessitant des applications sur mesure.
Par utilisateur final :
les clients résidentiels dominent le marché, tandis que les propriétaires d'installations sportives enregistrent la croissance la plus rapideLes clients résidentiels représentaient 31 % de la part de marché en 2025, soutenus par la concentration de paysages communautaires entretenus professionnellement. Leur demande provient des terrains de golf des communautés fermées et des paysages entretenus dans le Grand Buenos Aires, Córdoba, Rosario et Mendoza. Les entrepreneurs en aménagement paysager agissent souvent comme prescripteurs effectifs de produits car ils achètent pour plusieurs comptes communautaires et traduisent les besoins des sites en commandes récurrentes. Ils peuvent encourager un passage des produits génériques aux programmes intégrés lorsqu'ils démontrent des résultats agronomiques mesurables aux comités de communauté responsables des budgets et des normes de service. Les propriétaires d'installations sportives devraient croître à un CAGR de 8,6 % de 2026 à 2031 à mesure que les clubs professionnels et semi-professionnels formalisent leurs programmes d'entretien. Les clubs ajoutent des conseillers agronomes à leurs opérations, ce qui accroît l'attention portée aux performances des produits et aux traitements préventifs.
Les entrepreneurs en aménagement paysager commercial peuvent représenter le groupe d'acheteurs à la valeur de transaction la plus élevée car ils consolident les volumes sur plusieurs comptes résidentiels et standardisent les achats sur plusieurs sites gérés. Les municipalités et les écoles sont les utilisateurs les plus sensibles aux prix, ce qui tend à favoriser les produits simples à appliquer et adaptés aux budgets d'entretien contraints. Le marché de la protection des gazons doit répondre à des critères d'achat différents pour chaque groupe, notamment les performances techniques, le prix, la facilité d'application et la disponibilité de conseils locaux. Ce mélange d'acheteurs donne au marché de la protection des gazons en Argentine une large base résidentielle tandis que les opérateurs sportifs créent une demande pour des programmes plus avancés. Cela signifie également que les relations avec les distributeurs et la capacité de service sur le terrain peuvent être aussi importantes que le produit lui-même lorsque les fournisseurs cherchent à atteindre des comptes variés.
Par mode d'action :
les produits chimiques dominent le marché, tandis que les solutions biologiques enregistrent la croissance la plus rapideLes produits chimiques représentaient 68 % de la part de marché en 2025, reflétant leur distribution établie, leurs performances prévisibles et leur utilisation familière au sein du marché de la protection des gazons en Argentine. La chimie conventionnelle est largement utilisée car les systèmes de gazon locaux font face à une large pression des maladies et les gestionnaires sont familiers avec les programmes établis sur plusieurs types de gazon. Les fongicides multi-sites et mono-sites ont un rôle clair dans les calendriers de traitement conçus autour du risque récurrent de maladies et des exigences de qualité visuelle des gazons. Les solutions biologiques devraient croître à un CAGR de 10,8 % de 2026 à 2031, le taux de croissance le plus élevé parmi les types de segmentation rapportés. Leur adoption est liée à la gestion de la résistance, aux options de programme à moindre risque et à la capacité de combiner des outils biologiques avec des produits conventionnels.
Le développement de produits biologiques agricoles fournit une base technologique et de commercialisation existante pour les formulations de gazon et donne aux fournisseurs de l'expérience en matière de distribution, de gestion et de positionnement des produits. Les entreprises membres de la CASAFE investissent dans le développement des intrants biologiques. Les solutions intégrées combinent des outils chimiques et biologiques dans un seul programme, permettant aux gestionnaires d'appliquer différents modes d'action en fonction des conditions de surface et des priorités de traitement. Elles sont particulièrement pertinentes pour les installations de golf et les clubs qui poursuivent une certification de durabilité ou des cadres de gestion internationaux et nécessitent une approche de programme documentée. Le marché de la protection des gazons en Argentine devrait donc conserver la chimie conventionnelle comme base tout en permettant aux approches biologiques et intégrées de gagner une plus grande part des programmes premium. Le rythme de cette évolution dépendra des conseils techniques, de l'accès à l'homologation et de la confiance des opérateurs dans la capacité des programmes intégrés à protéger de manière constante la qualité des gazons.
Par formulation :
les concentrés liquides dominent le marché et enregistrent la croissance la plus rapideLes concentrés liquides représentaient 54 % de la part de marché en 2025 et devraient croître à un CAGR de 7,7 % de 2026 à 2031. Ils sont compatibles avec les fongicides, les herbicides, les biostimulants et les régulateurs de croissance des plantes, permettant un format d'application commun à toutes les catégories de produits. Les gestionnaires professionnels de gazons peuvent diluer et mélanger en cuve des produits compatibles en utilisant des équipements déjà présents sur de nombreux sites, notamment les terrains de golf, les clubs et les communautés paysagées. Un mélange en cuve multi-produits peut permettre un programme en un seul passage et réduire le coût de main-d'œuvre par surface traitée tout en favorisant une planification plus efficace. Cette flexibilité opérationnelle soutient la position des concentrés liquides sur les comptes de gazon professionnels. Elle permet également aux gestionnaires de sites d'adapter les traitements aux conditions observées de maladies, de mauvaises herbes ou de stress sans changer leur équipement d'application principal.
Les produits granulaires jouent un rôle différent dans les communautés résidentielles et les fermes de gazon, où la méthode d'application peut être aussi importante que la matière active. Les produits à libération lente peuvent améliorer l'efficacité de l'épandage et permettre l'application par du personnel d'entretien non spécialisé qui n'utilise pas d'équipement de pulvérisation professionnel. La poudre mouillable est le plus petit groupe de formulations et reste pertinente là où la stabilité ou la solubilité de la matière active limite le développement liquide. L'utilisation de la catégorisation du Système général harmonisé et de l'étiquetage à la toxicité la plus faible peut influencer les critères d'approvisionnement des municipalités et des écoles lorsque les acheteurs sélectionnent les produits avant utilisation. Le marché de la protection des gazons pourrait donc voir davantage de travaux de formulation orientés vers des produits finis de classification inférieure et des formats adaptés aux applications non spécialisées. Ces facteurs maintiennent les concentrés liquides au cœur du marché de la protection des gazons en Argentine tout en préservant des rôles pour les formats granulaires et en poudre spécialisée.

Analyse géographique
Le Grand Buenos Aires représente la plus grande zone de consommation pour le marché de la protection des gazons en Argentine. La région combine des terrains de golf, des stades de football et de rugby de première division, des terrains de polo, des communautés privées et des espaces verts municipaux. La Province de Buenos Aires ajoute de la demande par le biais de clubs de campagne privés, de complexes de golf et de communautés résidentielles de la côte atlantique où les surfaces paysagées et de jeu nécessitent un entretien régulier. La région sert également de point d'entrée et de distribution principal pour les intrants spécialisés importés, soutenant une plus grande disponibilité des produits premium. Les distributeurs multinationaux dans le corridor Zona Norte offrent aux acheteurs un meilleur accès au soutien agronomique technique que celui disponible dans de nombreux marchés provinciaux.
Córdoba, Santa Fe incluant Rosario, Mendoza et Tucumán forment un deuxième pôle de demande sur le marché de la protection des gazons en Argentine. Le réseau de clubs multisports et les fermes de gazon de Córdoba soutiennent des volumes réguliers de distributeurs, tandis que Mendoza a besoin de biostimulants contre le stress hydrique, d'applications économes en eau et de calendriers de fongicides pour la saison froide. Ce mélange de produits diffère de l'accent mis sur la pression des maladies observé à Buenos Aires et exige des fournisseurs qu'ils adaptent leurs programmes aux conditions météorologiques et aux types de gazon locaux. Tucumán gagne en importance grâce au nouveau complexe d'entraînement d'Atlético Tucumán et à une base croissante de clubs privés, où les terrains en gazon naturel et les systèmes d'irrigation automatisés nécessitent des programmes de protection spécialisés.
Neuquén, Río Negro, Chubut, Corrientes, Misiones, Formosa, Jujuy et Salta reçoivent des investissements professionnels et institutionnels croissants en matière de gazon. Les marchés locaux dans ces régions restent mal desservis par la distribution spécialisée et les services techniques, même si la demande de programmes de gazon sur mesure augmente. L'opportunité provinciale la plus claire sur le marché de la protection des gazons en Argentine existe là où les fournisseurs fournissent un soutien mobile sur le terrain en avance sur des réseaux de distribution pleinement établis.
Paysage concurrentiel
Concentration du Marché
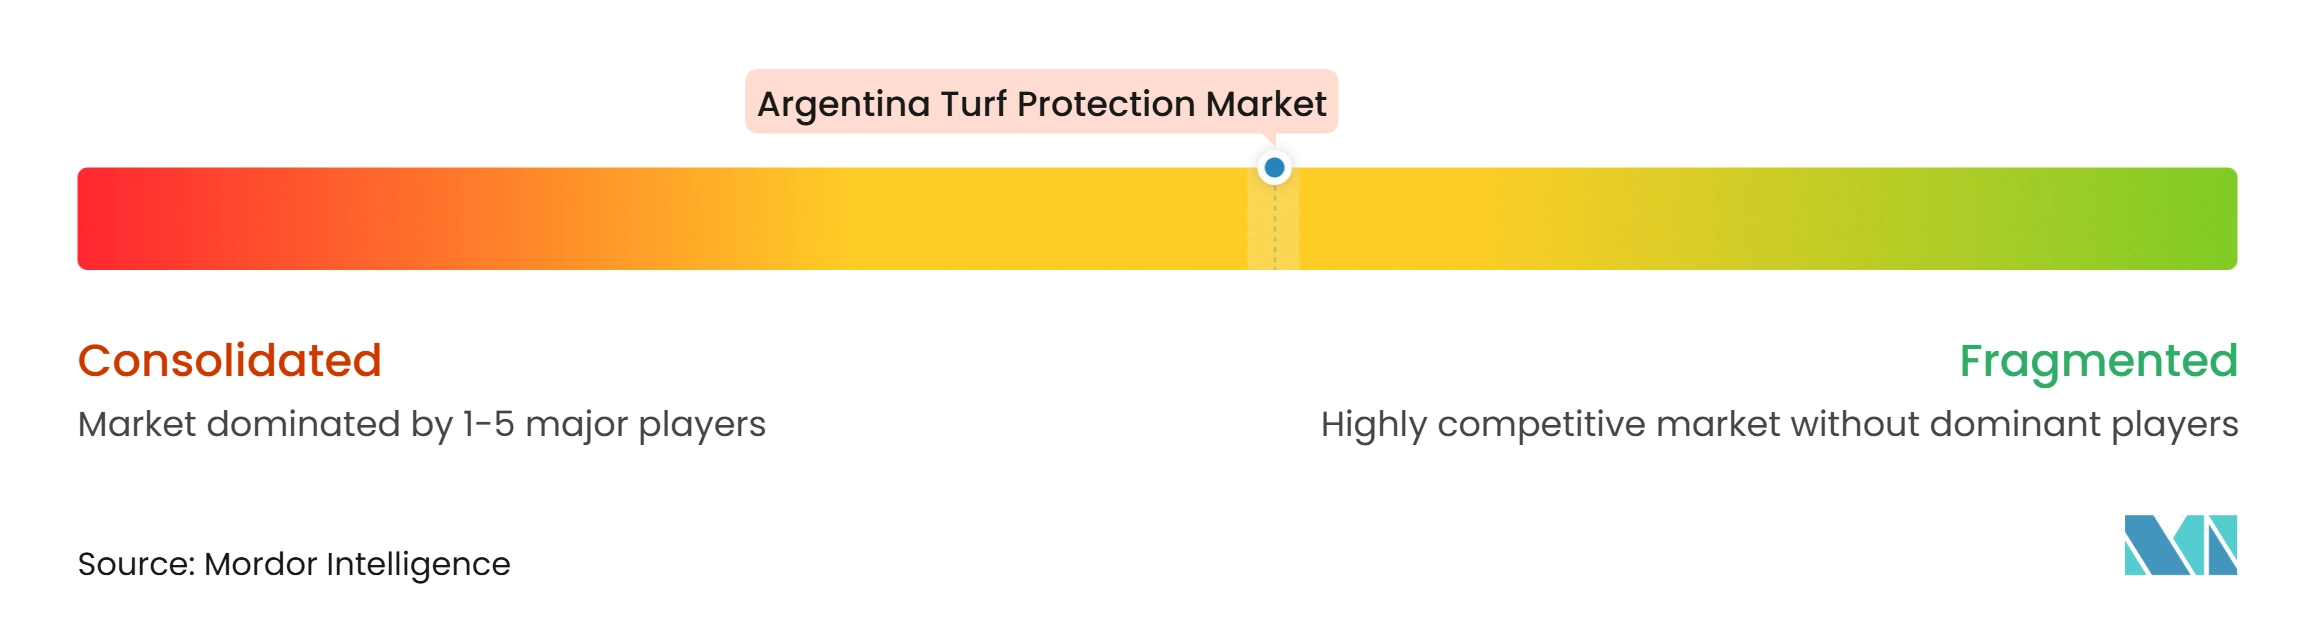
Le marché de la protection des gazons en Argentine est modérément consolidé, avec BASF SE, Syngenta Group, FMC Corporation, Environmental Science AR S.A. et UPL Limited parmi les principales entreprises opérant sur le marché. La concurrence se concentre sur l'étendue du portefeuille, les connaissances techniques locales et la proximité des services sur un large éventail de comptes de gazon professionnels. Les marchés secondaires en dehors de Buenos Aires et de Córdoba présentent des opportunités pour les fournisseurs locaux et régionaux, car la distribution multinationale et le soutien technique spécialisé sont moins étendus dans certaines zones. Les opérateurs locaux peuvent utiliser leur connaissance du climat, du sol et des variétés de gazon pour concurrencer efficacement et répondre aux besoins que les portefeuilles de produits plus larges ne couvrent pas entièrement.
BASF SE a introduit le fongicide de marque Aramax Intrinsic pour les fairways de terrains de golf en mai 2024, étendant sa couverture des maladies des gazons de saison froide et de saison chaude. BASF SE utilise également sa plateforme d'agronomie de précision xarvio pour connecter les programmes de produits avec le soutien agronomique numérique et approfondir les relations avec les acheteurs. Ces développements montrent comment les grands fournisseurs combinent l'homologation, le développement de produits et les services techniques plutôt que de s'appuyer uniquement sur la disponibilité des produits. La Résolution SENASA 458/2025 pourrait réduire l'avantage de calendrier d'homologation historiquement détenu par les multinationales entrées en premier et ouvrir le marché aux entreprises disposant de solides pipelines de produits aux États-Unis ou dans l'Union européenne.
Turfmax S.A., Bracar Biotecnologia, Triagro Césped y Riegos et Mamboretá se font concurrence en assemblant des programmes multi-fournisseurs adaptés aux conditions locales de sol, de climat, de variété de gazon et d'entretien pour des comptes individuels. La protection biologique des gazons pour les acheteurs municipaux et sportifs sensibles aux coûts en dehors du corridor Buenos Aires et Córdoba reste un domaine ouvert. Le segment reste relativement mal desservi par les fournisseurs combinant disponibilité des produits et service agronomique sur le terrain. ICL Group Ltd. est présent avec les produits de nutrition végétale spécialisée Greenmaster Liquid Advance et H2Pro TriSmart, indiquant que la nutrition spécialisée attire une participation internationale aux côtés de la protection conventionnelle. Les spécialistes régionaux conservent de la marge pour concurrencer là où la proximité des services, la conception flexible des programmes et la connaissance détaillée des conditions de croissance locales sont plus importantes pour les acheteurs que l'étendue d'une seule marque multinationale.
Leaders du secteur de la protection des gazons en Argentine
-
BASF SE
-
Syngenta Group
-
FMC Corporation
-
Environmental Science AR S.A. (Envu)
-
UPL Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection des gazons en Argentine Entreprises couvertes dans ce rapport
- Syngenta Group
- BASF SE
- UPL Limited
- Corteva Agriscience
- FMC Corporation
- ADAMA Agricultural Solutions Ltd.
- Environmental Science AR S.A. (Envu)
- ICL Group Ltd.
- Mamboretá
- ProField (BEST)
- Turfmax S.A.
- Bracar Biotecnologia
- Triagro Césped y Riegos
- The Toro Company
- GreenArg
Développements industriels récents dans Marché de la protection des gazons en Argentine
- Août 2025 : L'Asociación del Fútbol Argentino a annoncé un plan directeur d'infrastructure pour l'Estadio Ciudad de La Plata Diego Armando Maradona couvrant le terrain de jeu, le terrain auxiliaire, l'éclairage et les vestiaires dans le cadre d'une mise à niveau du stade du siège de l'équipe nationale argentine.
- Avril 2025 : L'Hipódromo de Palermo à Buenos Aires a installé le système de traitement physique de l'eau Maxgrow de Barkaima sur son infrastructure d'irrigation des gazons, améliorant l'infiltration du sol et la disponibilité des nutriments sur une installation de gazon public très visible et signalant un passage vers une gestion intégrée de l'eau des gazons dans les sites institutionnels.
- Avril 2025 : Le Centro de Alto Rendimiento d'Atlético Tucumán dans la Province de Tucumán a atteint la phase finale de construction, avec cinq terrains, dont quatre terrains en gazon naturel équipés de systèmes de drainage et d'irrigation automatisés.
Périmètre du rapport sur le marché de la protection des gazons en Argentine
Le marché de la protection des gazons est défini comme les produits et solutions utilisés pour prévenir, contrôler et réduire les dommages causés par les ravageurs, les maladies et le stress dans les gazons naturels sur les surfaces résidentielles, commerciales et sportives, la valeur du marché étant mesurée au point de vente en USD.
Le rapport sur le marché de la protection des gazons en Argentine est segmenté par type de produit (fongicides, herbicides, insecticides, régulateurs de croissance des plantes, et biostimulants et bio-fertilisants), par application (aménagement paysager, terrains de golf, terrains de sport et fermes de gazon), par utilisateur final (clients résidentiels, entrepreneurs en aménagement paysager commercial, propriétaires d'installations sportives, et municipalités et écoles), par mode d'action (chimique, biologique et solutions intégrées) et par formulation (granulaire, concentré liquide et poudre mouillable). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Fongicides |
| Herbicides |
| Insecticides |
| Régulateurs de croissance des plantes |
| Biostimulants et bio-fertilisants |
| Aménagement paysager |
| Terrains de golf |
| Terrains de sport |
| Fermes de gazon |
| Clients résidentiels |
| Entrepreneurs en aménagement paysager commercial |
| Propriétaires d'installations sportives |
| Municipalités et écoles |
| Chimique |
| Biologique |
| Solutions intégrées |
| Granulaire |
| Concentré liquide |
| Poudre mouillable |
| Par type de produit | Fongicides |
| Herbicides | |
| Insecticides | |
| Régulateurs de croissance des plantes | |
| Biostimulants et bio-fertilisants | |
| Par application | Aménagement paysager |
| Terrains de golf | |
| Terrains de sport | |
| Fermes de gazon | |
| Par utilisateur final | Clients résidentiels |
| Entrepreneurs en aménagement paysager commercial | |
| Propriétaires d'installations sportives | |
| Municipalités et écoles | |
| Par mode d'action | Chimique |
| Biologique | |
| Solutions intégrées | |
| Par formulation | Granulaire |
| Concentré liquide | |
| Poudre mouillable |
Questions clés auxquelles répond le rapport
Quelle est la prévision pour le marché de la protection des gazons en Argentine ?
Le marché de la protection des gazons en Argentine devrait atteindre 62,20 millions USD d'ici 2031, avec un CAGR de 6,02 % de 2026 à 2031, contre 46,44 millions USD en 2026.
Quelle catégorie de produits domine les ventes de protection des gazons en Argentine ?
Les fongicides représentaient 36,4 % du marché en 2025 car la tache en dollar, la brûlure brune, la grande tache et la brûlure pythium affectent plusieurs types de gazon et surfaces entretenues.
Quelle application connaît la croissance la plus rapide en Argentine ?
Les terrains de sport devraient croître à un CAGR de 8,9 % de 2026 à 2031 à mesure que les installations de football, de rugby, de polo et de tennis améliorent leurs surfaces de jeu et formalisent leurs programmes d'entretien.
Pourquoi les produits biologiques pour gazons attirent-ils l'attention en Argentine ?
Les solutions biologiques devraient croître à un CAGR de 10,8 % de 2026 à 2031 car les opérateurs les utilisent pour la gestion de la résistance, la gestion du stress et les programmes intégrés avec des produits conventionnels.
Quelle formulation est la plus largement utilisée sur les sites de gazon professionnels ?
Les concentrés liquides représentaient 54 % de la valeur 2025 car ils peuvent être dilués, mélangés en cuve lorsqu'ils sont compatibles, et utilisés avec des équipements de pulvérisation déjà déployés sur de nombreux sites professionnels.