
Taille et part du marché des filtres à charbon actif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.83 Milliards de dollars |
| Taille du Marché (2031) | 2.42 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des filtres à charbon actif par Mordor Intelligence
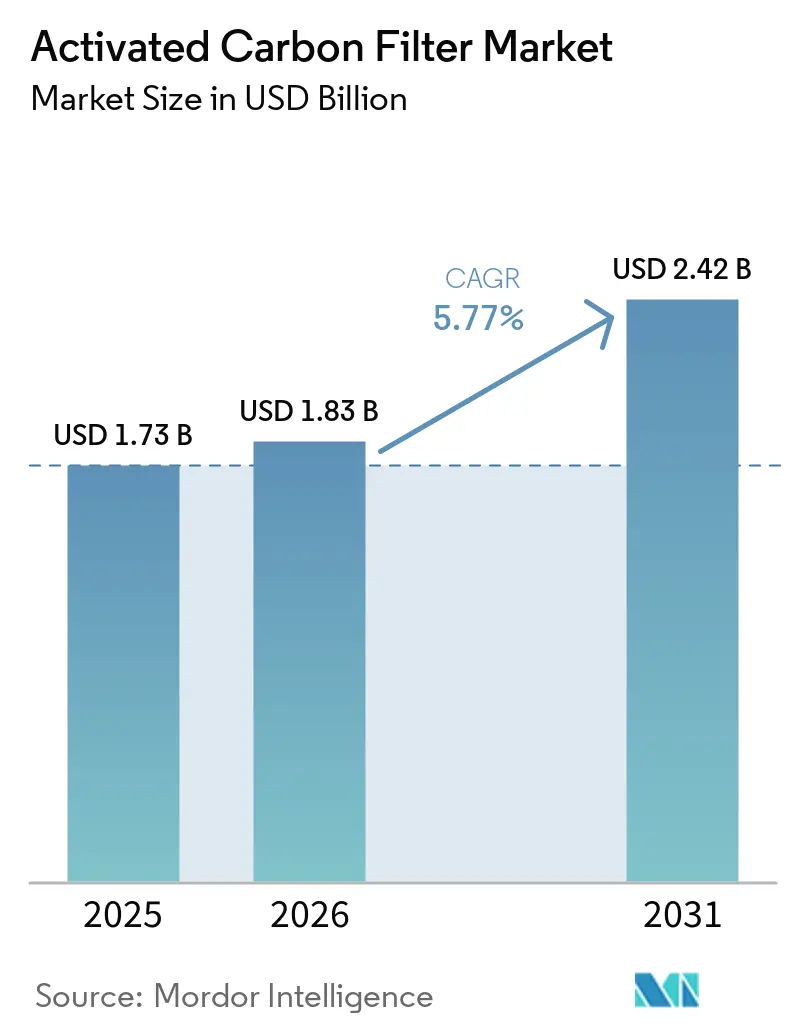
La taille du marché des filtres à charbon actif était évaluée à 1,73 milliard USD en 2025 et devrait croître de 1,83 milliard USD en 2026 pour atteindre 2,42 milliards USD d'ici 2031, à un CAGR de 5,77 % durant la période de prévision (2026-2031). Le marché est soutenu par les réglementations sur l'eau potable relatives aux substances per- et polyfluoroalkylées (PFAS), la conformité des eaux usées industrielles en Asie, et l'utilisation plus large des médias carbonés dans les systèmes commerciaux de chauffage, ventilation et climatisation. Ces sources de demande servent différents usages finaux, ce qui contribue à limiter l'exposition à un seul cycle d'achat. Les fournisseurs accordent une importance croissante à la capacité de régénération et aux contrats de services gérés, car les clients ont besoin du remplacement du charbon, des équipements de traitement et de la gestion des médias usagés ensemble. La consommation d'énergie lors de l'activation et de la réactivation reste une préoccupation en matière de coûts et de reporting, notamment lorsque les acheteurs examinent les émissions directes et liées à l'énergie achetée. La responsabilité liée au charbon usagé contaminé par les PFAS oriente également les clients vers des arrangements de services incluant les responsabilités de régénération et d'élimination.
Points clés du rapport
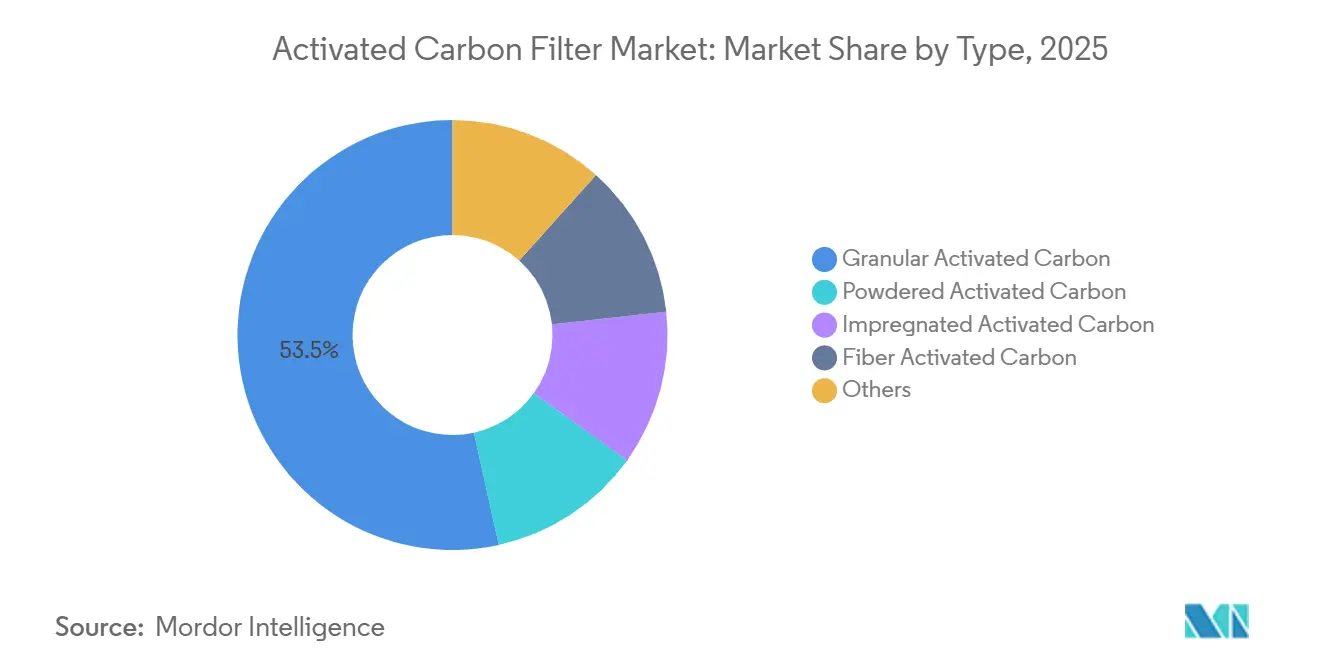
- Par type, le charbon actif granulaire détenait 53,45 % de la part du marché des filtres à charbon actif en 2025 et devrait progresser à un CAGR de 6,14 % jusqu'en 2031.
- Par matière première, le charbon détenait 43,13 % de la part du marché des filtres à charbon actif en 2025, tandis que la coque de noix de coco devrait progresser à un CAGR de 6,35 % jusqu'en 2031.
- Par application, le traitement de l'eau détenait 42,56 % de la part du marché des filtres à charbon actif en 2025, tandis que l'adsorption de gaz industriels devrait progresser à un CAGR de 6,77 % jusqu'en 2031.
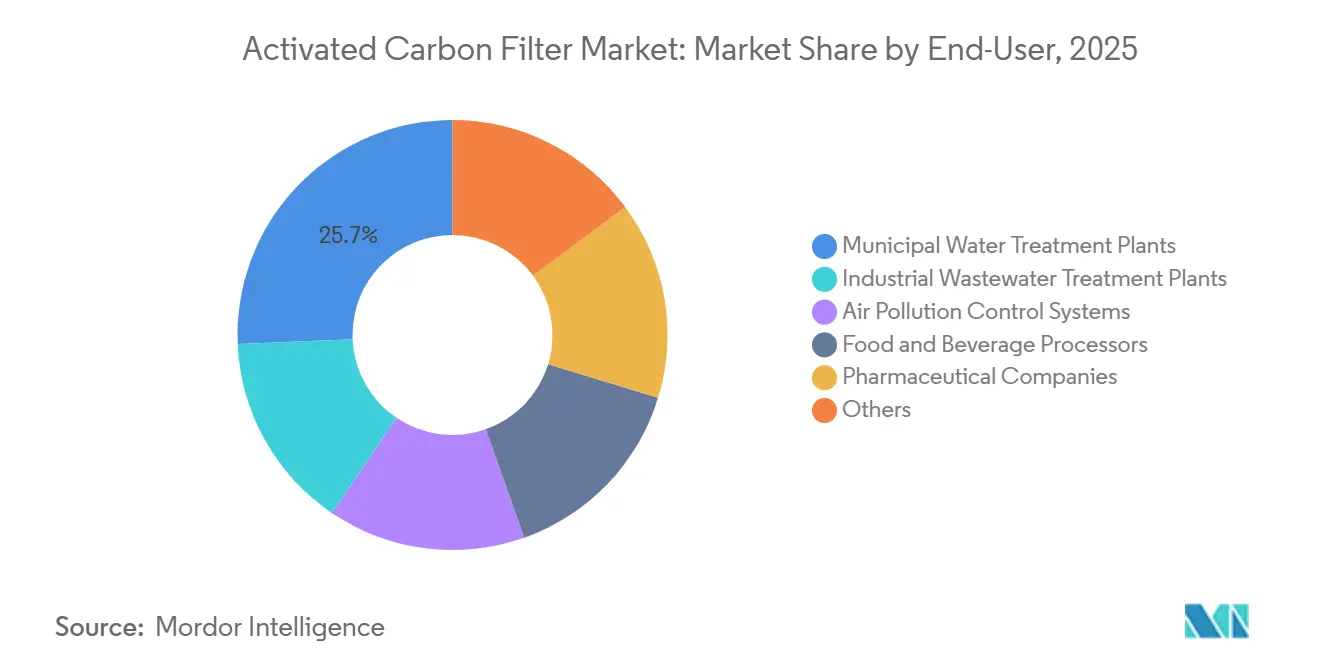
- Par utilisateur final, les stations de traitement des eaux municipales détenaient 25,67 % de la part du marché des filtres à charbon actif en 2025, tandis que les systèmes de contrôle de la pollution atmosphérique devraient progresser à un CAGR de 6,86 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,45 % de la part du marché des filtres à charbon actif en 2025 et devrait progresser à un CAGR de 6,52 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des filtres à charbon actif
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des normes sur l'eau potable et remédiation des PFAS | +1.8% | Amérique du Nord et UE, avec des répercussions précoces en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion du traitement des eaux usées industrielles | +1.4% | Asie-Pacifique en cœur, répercussions vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Contrôle des COV industriels, du mercure et des émissions dangereuses | +1.1% | Chine et Inde en cœur, Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption de la filtration pour la qualité de l'air intérieur et les systèmes de chauffage, ventilation et climatisation | +0.8% | Mondial, gains précoces en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Réactivation et modèles de services circulaires de charbon | +0.6% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des normes sur l'eau potable et remédiation des PFAS
L'Agence américaine de protection de l'environnement (EPA) a finalisé en avril 2024 des niveaux maximaux de contaminants contraignants de 4 parties par trillion pour l'acide perfluorooctanoïque et l'acide perfluorooctane sulfonique. Les systèmes publics d'eau potable doivent se conformer d'ici 2029[1]Agence américaine de protection de l'environnement, « Réglementation nationale primaire sur l'eau potable relative aux PFAS », Agence américaine de protection de l'environnement, epa.gov. La réglementation soutient les investissements à long terme dans les contacteurs à charbon actif granulaire et les services de remplacement. En janvier 2025, Calgon Carbon Corporation et American Water ont finalisé un accord exclusif de 9 ans portant sur le charbon actif granulaire, les équipements et les services de réactivation sur plus de 50 sites dans 10 États jusqu'en 2033. Les choix de prétraitement sont importants car la matière organique dissoute influe sur la vitesse d'épuisement du charbon actif granulaire lors de l'élimination des PFAS. Kemira a approuvé un investissement dans une usine de réactivation à Helsingborg, en Suède, destinée à soutenir l'élimination des micropolluants et des PFAS dans la région nordique.
Expansion du traitement des eaux usées industrielles
Le traitement des eaux usées industrielles reste une source majeure de demande pour le marché des filtres à charbon actif en Asie-Pacifique. Les objectifs d'émissions de la Chine et les contrôles des eaux usées industrielles soutiennent le traitement tertiaire dans les opérations chimiques, pétrochimiques et pharmaceutiques. L'Inde a également renforcé les exigences de rejet pour les clusters textiles et de tannerie dans le cadre d'amendements à son cadre environnemental. Ces exigences accroissent la demande pour les étapes de polissage où le charbon actif élimine les contaminants organiques résiduels. Les fournisseurs chinois servent les projets nationaux de traitement des eaux usées tout en étant également compétitifs sur les marchés d'exportation pour les matériaux de qualité courante. La hausse des coûts de la coque de noix de coco a rendu la tarification plus difficile pour les producteurs indiens, tandis que l'Association des fabricants de charbon actif de l'Inde a demandé une plus grande transparence dans la chaîne d'approvisionnement en coques de noix de coco et en charbon de bois.
Contrôle des COV industriels, du mercure et des émissions dangereuses
Les composés organiques volatils (COV), le mercure et le contrôle des émissions dangereuses soutiennent la demande de médias carbonés spécialisés dans le traitement des gaz industriels. Les centrales électriques au charbon et les installations de combustion industrielle nécessitent des médias capables de capturer les polluants des flux de gaz de combustion. Les charbons imprégnés de soufre et halogénés sont utilisés lorsque l'élimination du mercure élémentaire nécessite des médias d'adsorption de qualité supérieure à la qualité courante. La Chine et l'Inde sont d'importants centres de demande car leurs parcs industriels sont vastes et leurs contrôles des émissions deviennent plus stricts. Le marché des filtres à charbon actif bénéficie également des besoins de traitement des gaz dans le traitement du gaz naturel liquéfié et d'autres applications de purification des gaz.
Réactivation et modèles de services circulaires de charbon
La capacité de réactivation devient un facteur concurrentiel plus fort sur le marché des filtres à charbon actif. Les usines de réactivation thermique nécessitent des permis, des équipements spécialisés et de longues périodes de construction, ce qui peut favoriser les fournisseurs disposant de réseaux établis. Les contrats de services gérés permettent au fournisseur de conserver la propriété du charbon et de gérer le remplacement, la régénération et l'élimination. Cette structure déplace les achats de la simple acquisition de médias vers des engagements de performance continus. Elle répond également aux préoccupations des clients concernant la gestion du charbon usagé contaminé par les PFAS. Le projet REGENIOUS développe des approches de régénération in situ destinées à réduire l'énergie nécessaire à la régénération du charbon actif granulaire (CAG) usagé[2]Commission européenne, « REGENIOUS, REpenser la REGÉNération du charbon actif granulaire usagé », CORDIS, cordis.europa.eu.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières : coque de noix de coco et charbon | -1.2% | Asie-Pacifique en cœur (Inde, Indonésie, Sri Lanka), répercussions mondiales | Court terme (≤ 2 ans) |
| Forte intensité énergétique de l'activation et de la réactivation | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Élimination du charbon usagé et responsabilité liée aux contaminants | -0.7% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières : coque de noix de coco et charbon
La disponibilité de la coque de noix de coco est un enjeu de coût matériel pour les producteurs servant le marché des filtres à charbon actif. En juin 2025, Jacobi Carbons Group a annoncé une hausse de prix de 15 % à 20 % pour les charbons actifs à base de coque de noix de coco, effective au 1er juillet 2025. La société a invoqué la disponibilité limitée de noix de coco en Asie et la concurrence croissante pour les coques provenant des applications alimentaires, cosmétiques et de matériaux pour batteries. Le matériau à base de charbon est exposé séparément aux conditions commerciales et à l'approvisionnement importé. Calgon Carbon Corporation a lancé l'Opération Bedrock en juin 2025 pour fournir du charbon actif à base de charbon exempt de droits de douane, issu du charbon extrait aux États-Unis et traité via l'infrastructure d'activation et de réactivation américaine. Les fournisseurs disposant d'un approvisionnement en matières premières diversifié et d'une production régionale peuvent mieux gérer les variations des coûts des intrants et des conditions de livraison.
Forte intensité énergétique de l'activation et de la réactivation
L'activation et la réactivation sont des procédés à forte intensité énergétique qui influent sur les coûts d'exploitation et les décisions d'achat des clients. Une étude de cycle de vie de 2025 a rapporté que l'activation à l'hydroxyde de potassium nécessitait 28,3 mégajoules d'énergie par kilogramme de charbon actif et générait 1,26 kilogramme d'équivalent dioxyde de carbone par kilogramme. La pyrolyse était la principale étape énergétique dans les voies d'activation évaluées par l'étude. La consommation d'énergie devient plus significative lorsque les clients doivent déclarer leurs émissions directes et liées à l'énergie achetée. La directive européenne sur le reporting de durabilité des entreprises accroît l'attention portée aux déclarations d'émissions parmi les entreprises concernées. Des méthodes de régénération moins énergivores pourraient améliorer la position des modèles de services circulaires, bien que le déploiement dépende des performances techniques et de l'économie d'exploitation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le charbon actif granulaire ancre les revenus, tandis que les grades spéciaux ciblent des performances de niche
Le charbon actif granulaire détenait 53,45 % de la part du marché des filtres à charbon actif en 2025 et devrait progresser à un CAGR de 6,14 % jusqu'en 2031. Sa position sur le marché des filtres à charbon actif reflète son utilisation dans les contacteurs à lit fixe pour le traitement des eaux municipales et l'élimination des PFAS. Les services publics peuvent intégrer les médias granulaires dans l'infrastructure de traitement existante et organiser le remplacement ou la réactivation sur des cycles récurrents. Cela soutient son utilisation dans les grands projets hydrauliques nécessitant un approvisionnement fiable et des performances de traitement documentées.
Le charbon actif en poudre sert les applications à temps de contact court, notamment les réponses aux traitements d'urgence et les petits systèmes d'eau. Son déploiement à faible intensité capitalistique peut être utile lorsque la construction d'un contacteur permanent n'est pas pratique. Sur le marché des filtres à charbon actif, le charbon actif imprégné soutient les applications de purification des gaz et de contrôle des polluants nécessitant des propriétés chimiques adaptées. Le charbon actif en fibre répond aux usages en salle blanche et en récupération de solvants où une faible perte de charge et une grande surface spécifique sont importantes. Les grades pelletisés et extrudés restent pertinents dans les systèmes d'adsorption en phase gazeuse où la résistance à l'attrition du lit est nécessaire.


Par matière première : le charbon domine par les revenus, la coque de noix de coco domine par la croissance
Le charbon détenait 43,13 % de la part du marché des filtres à charbon actif en 2025. Sa position sur le marché des filtres à charbon actif était soutenue par sa disponibilité en Chine et aux États-Unis, ainsi que par son rôle dans le traitement de l'eau courante et les applications de gaz de combustion. Les grades à base de charbon peuvent offrir un avantage en termes de coût lorsque les spécifications de performance ne nécessitent pas la structure poreuse du matériau à base de coque de noix de coco. Les conditions commerciales et les programmes d'approvisionnement national peuvent influencer la disponibilité de ces grades dans les différentes régions.
La coque de noix de coco devrait progresser à un CAGR de 6,35 % jusqu'en 2031. Sa structure microporeuse soutient les applications nécessitant l'adsorption des PFAS et des composés organiques volatils sur le marché des filtres à charbon actif. Une étude de 2025 a examiné les bénéfices sanitaires et les compromis du traitement par charbon actif granulaire pour l'exposition aux PFAS, soulignant l'importance des performances de traitement et des choix de régénération. Le charbon à base de bois joue un rôle marginal en Europe, où les critères d'économie circulaire peuvent favoriser les matériaux biogéniques et la réactivation. Le matériau dérivé du coke de pétrole reste adapté aux usages spécialisés de purification des gaz et de récupération des métaux précieux nécessitant une chimie des cendres contrôlée.
Par application : le traitement de l'eau commande la part, l'adsorption de gaz industriels s'accélère
Le traitement de l'eau représentait 42,56 % de la taille du marché des filtres à charbon actif en 2025. La demande sur le marché des filtres à charbon actif provenait des investissements centralisés dans l'eau potable en Asie-Pacifique et des programmes de conformité PFAS en Amérique du Nord et en Europe. Les systèmes de traitement utilisent le charbon actif pour éliminer les contaminants, améliorer le goût et l'odeur, et soutenir des résultats de qualité de l'eau réglementés. Cette application soutient également les accords d'approvisionnement de longue durée et de réactivation pour les clients municipaux.
L'adsorption de gaz industriels devrait progresser à un CAGR de 6,77 % jusqu'en 2031. La croissance sur le marché des filtres à charbon actif est associée au contrôle des polluants dans les installations électriques et industrielles, au traitement des gaz et aux activités émergentes de purification de l'hydrogène. La purification de l'air bénéficie des spécifications commerciales de chauffage, ventilation et climatisation et du développement immobilier en Asie du Sud-Est, au Moyen-Orient et en Inde. Le traitement des aliments et des boissons maintient la demande pour la décoloration, l'élimination des goûts et des odeurs, et les activités de purification. Ces usages offrent une large base de clients au-delà du traitement municipal de l'eau.
Par utilisateur final : les systèmes de contrôle de la pollution atmosphérique gagnent du terrain face à une base établie de stations de traitement des eaux municipales
Les stations de traitement des eaux municipales détenaient 25,67 % de la taille du marché des filtres à charbon actif en 2025. Le segment reflète l'ampleur de l'infrastructure hydraulique centralisée et la durée prolongée de nombreux accords d'approvisionnement en charbon actif granulaire sur le marché des filtres à charbon actif. Les opérateurs municipaux ont également besoin de processus définis pour la gestion du charbon usagé et la réactivation. Ces exigences favorisent les fournisseurs capables de combiner médias, équipements, logistique et services de régénération.
Les systèmes de contrôle de la pollution atmosphérique devraient progresser à un CAGR de 6,86 % jusqu'en 2031. Le segment sur le marché des filtres à charbon actif est soutenu par les contrôles du mercure et des composés organiques volatils dans les installations industrielles en Chine et en Inde. Les stations de traitement des eaux usées industrielles créent également de la demande dans les clusters de production chimique, pétrochimique, textile et connexes. Les transformateurs de produits alimentaires et de boissons et les entreprises pharmaceutiques constituent des groupes de clients à haute valeur ajoutée où la qualification des produits et la documentation de conformité sont importantes. Ces utilisateurs finaux peuvent favoriser les fournisseurs établis disposant de produits spécialisés et d'un support technique fiable.
Analyse géographique
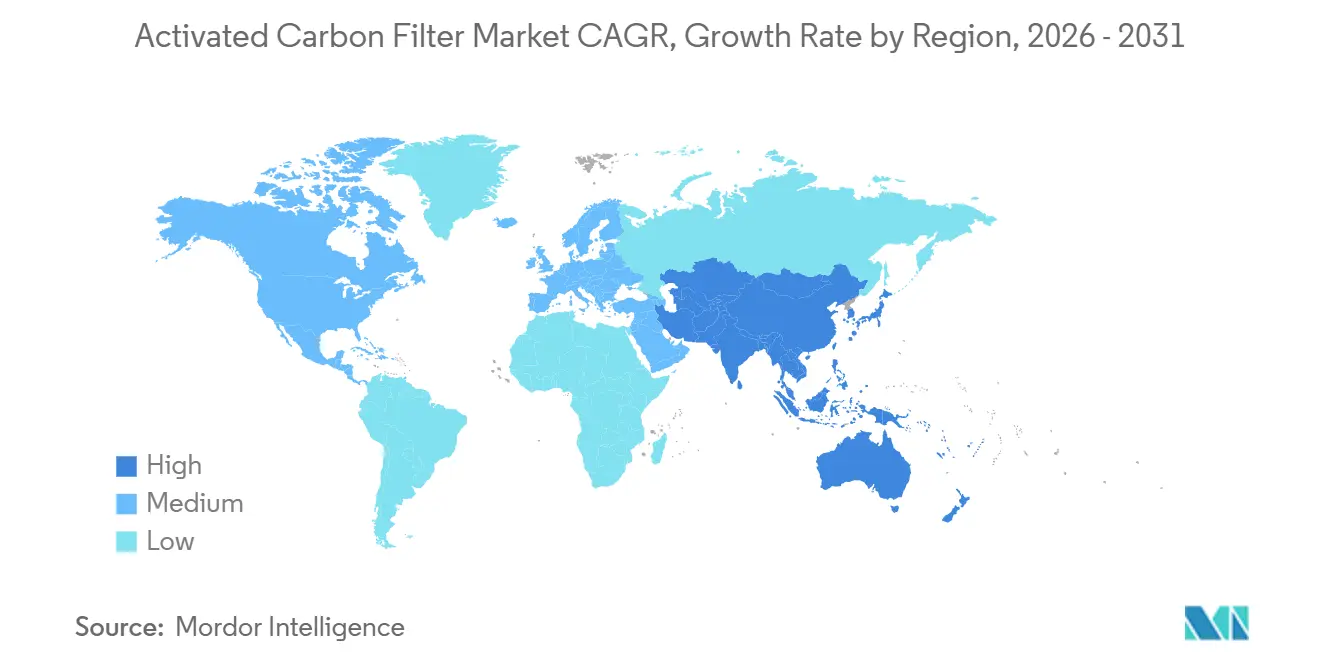
L'Asie-Pacifique détenait 38,45 % de la part de marché en 2025 et devrait progresser à un CAGR de 6,52 % jusqu'en 2031. Le marché des filtres à charbon actif dans la région combine une capacité de production importante avec une consommation croissante dans le traitement de l'eau, le traitement des eaux usées industrielles et la purification de l'air. La Chine est un important producteur de charbon actif à base de charbon et une source majeure de matériaux de qualité courante pour les marchés d'exportation. L'Inde est un marché de croissance important en raison des contrôles des eaux usées et des objectifs de qualité de l'eau municipale. La hausse des coûts de la coque de noix de coco et la concurrence des fournisseurs chinois ont mis sous pression les producteurs indiens.
Le Japon et la Corée du Sud soutiennent la demande sur le marché des filtres à charbon actif grâce à la fabrication pharmaceutique et aux exigences d'air pur pour les semi-conducteurs. KURARAY CO., LTD. et Osaka Gas Chemicals Co., Ltd. servent les applications nationales de haute pureté nécessitant des produits conformes aux normes de qualité pertinentes. Le Vietnam, l'Indonésie et les Philippines sont des centres de demande émergents à mesure que les réglementations sur les eaux usées industrielles et les investissements dans l'infrastructure hydraulique urbaine se développent. L'Amérique du Nord est une région mature qui est remodelée par les investissements de conformité en matière d'eau potable. La réglementation américaine sur l'eau potable relative aux PFAS a créé un cycle d'investissement piloté par des délais pour les systèmes publics d'eau.
En février 2026, Calgon Carbon Corporation a annoncé un investissement de près de 100 millions USD pour étendre la capacité de réactivation du charbon pour l'eau potable dans son installation de Columbus, Ohio. Le projet devrait commencer ses opérations au premier trimestre 2028. L'Europe dispose d'une base de demande réglementaire créée par les règles sur l'eau et les émissions industrielles, l'Allemagne soutenant la récupération de solvants et les activités de remédiation des PFAS. Le Brésil soutient la demande sud-américaine grâce à la décoloration du sucre, au raffinage des huiles comestibles et à la purification de l'eau en bouteille. Au Moyen-Orient et en Afrique, la diversification industrielle, le dessalement, les mises à niveau énergétiques et la récupération de l'or et du platine en Afrique du Sud soutiennent une demande localisée.

Paysage concurrentiel
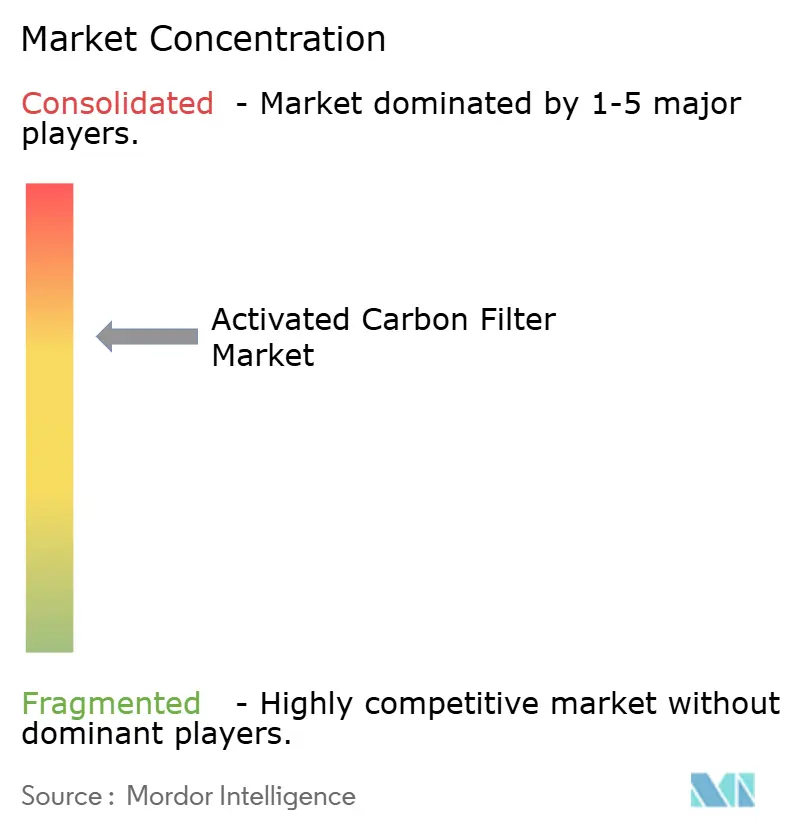
Le marché des filtres à charbon actif est modérément concentré, les cinq premiers acteurs étant Kureha Corporation, Cabot Corporation, KURARAY CO., LTD., JACOBI CARBONS GROUP et HAYCARB PLC. KURARAY CO., LTD., via Calgon Carbon Corporation, dispose d'un vaste réseau de réactivation de charbon actif granulaire aux États-Unis, en Europe et en Asie. Son réseau soutient les contrats municipaux nécessitant un remplacement fiable et une gestion du charbon usagé. En octobre 2025, Calgon Carbon Corporation a publié les résultats d'une étude évaluée par des pairs sur l'élimination et la destruction des PFAS par réactivation municipale personnalisée. L'ampleur et les exigences en matière de permis de la capacité de réactivation peuvent rendre difficile pour les nouveaux fournisseurs de reproduire les réseaux établis.
Jacobi Carbons Group s'est différencié grâce à son portefeuille de charbons actifs à base de coque de noix de coco et à son modèle de service à cycle complet sur le marché des filtres à charbon actif. En novembre 2025, la société a tenu une cérémonie d'inauguration pour une usine de réactivation à Vierzon, en France, décrite comme la première installation du pays pour la réactivation du charbon actif usagé provenant d'applications industrielles. Haycarb PLC étend son empreinte de production pour diversifier son approvisionnement en coques de noix de coco. En octobre 2025, Haycarb a annoncé la création de Haycarb Philippines Corporation, sa 7e usine de fabrication et son 4e pays de fabrication. La première phase vise 6 000 tonnes métriques par an, avec une mise en service prévue pour avril 2027.
La différenciation des produits et les modèles de services circulaires sont les principales approches concurrentielles sur le marché des filtres à charbon actif. Les petits services publics et les clients industriels peuvent offrir une ouverture pour les technologies de régénération modulaires là où les grands contrats de réseau ne sont pas adaptés. Cabot Corporation a annoncé une capacité de production de carbone de renforcement circulaire dans ses installations en Indonésie et en Chine en février 2026, sous certification de bilan massique International Sustainability and Carbon Certification PLUS. La documentation en matière de durabilité devient de plus en plus pertinente pour les accords d'approvisionnement premium et la qualification des clients.
Leaders du secteur des filtres à charbon actif
Kureha Corporation
Cabot Corporation
KURARAY CO., LTD.
JACOBI CARBONS GROUP
HAYCARB PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Calgon Carbon a lancé Filtrasorb Rx, un charbon réactivé haut de gamme conçu pour les systèmes municipaux d'eau potable et soutenu par des études démontrant une efficacité de destruction et d'élimination supérieure à 99,9 %. Le produit renforce l'utilisation du charbon réactivé dans la filtration de l'eau potable tout en aidant les services publics à gérer les coûts de traitement et les exigences liées aux PFAS.
- Mars 2026 : KURARAY CO., LTD. a annoncé un investissement d'environ 100 millions USD pour augmenter la capacité de production de charbon réactivé dans son usine de Columbus, Ohio, de 12 300 tonnes par an, avec une mise en service prévue pour 2028. Cette expansion vise à répondre à la demande croissante en matière de traitement de l'eau potable et d'élimination des PFAS, en soutenant l'approvisionnement en charbon actif utilisé dans les systèmes de filtration.


Portée du rapport mondial sur le marché des filtres à charbon actif
Les filtres à charbon actif sont des systèmes de filtration qui utilisent des médias carbonés hautement poreux pour adsorber et éliminer les contaminants des flux de fluides et de gaz. Ils soutiennent le traitement et la purification de l'eau, de l'air et des flux de procédés industriels en réduisant les composés indésirables et les impuretés.
Le marché des filtres à charbon actif est segmenté par type, matière première, application, utilisateur final et géographie. Par type, le marché est segmenté en charbon actif granulaire, charbon actif en poudre, charbon actif imprégné, charbon actif en fibre et autres. Par matière première, le marché est segmenté en charbon, coque de noix de coco, bois, coke de pétrole et autres. Par application, le marché est segmenté en traitement de l'eau, purification de l'air, transformation des aliments et des boissons, pharmaceutique, adsorption de gaz industriels et autres. Par utilisateur final, le marché est segmenté en stations de traitement des eaux municipales, stations de traitement des eaux usées industrielles, systèmes de contrôle de la pollution atmosphérique, transformateurs de produits alimentaires et de boissons, entreprises pharmaceutiques et autres. Le rapport couvre également la taille du marché et les prévisions pour les filtres à charbon actif dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Charbon actif granulaire |
| Charbon actif en poudre |
| Charbon actif imprégné |
| Charbon actif en fibre |
| Autres |
| Charbon |
| Coque de noix de coco |
| Bois |
| Coke de pétrole |
| Autres |
| Traitement de l'eau |
| Purification de l'air |
| Transformation des aliments et des boissons |
| Pharmaceutique |
| Adsorption de gaz industriels |
| Autres |
| Stations de traitement des eaux municipales |
| Stations de traitement des eaux usées industrielles |
| Systèmes de contrôle de la pollution atmosphérique |
| Transformateurs de produits alimentaires et de boissons |
| Entreprises pharmaceutiques |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Charbon actif granulaire | |
| Charbon actif en poudre | ||
| Charbon actif imprégné | ||
| Charbon actif en fibre | ||
| Autres | ||
| Par matière première | Charbon | |
| Coque de noix de coco | ||
| Bois | ||
| Coke de pétrole | ||
| Autres | ||
| Par application | Traitement de l'eau | |
| Purification de l'air | ||
| Transformation des aliments et des boissons | ||
| Pharmaceutique | ||
| Adsorption de gaz industriels | ||
| Autres | ||
| Par utilisateur final | Stations de traitement des eaux municipales | |
| Stations de traitement des eaux usées industrielles | ||
| Systèmes de contrôle de la pollution atmosphérique | ||
| Transformateurs de produits alimentaires et de boissons | ||
| Entreprises pharmaceutiques | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des filtres à charbon actif ?
Le marché des filtres à charbon actif s'élève à 1,83 milliard USD en 2026 et devrait atteindre 2,42 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de filtres à charbon actif ?
Le traitement de l'eau potable pour les PFAS, la conformité des eaux usées industrielles, le contrôle des émissions et les besoins en filtration de l'air commercial soutiennent la demande.
Quel type détenait la plus grande part en 2025 ?
Le charbon actif granulaire détenait une part de 53,45 % en 2025, soutenu par son utilisation établie dans les systèmes de traitement de l'eau potable municipale à lit fixe.
Quelle matière première devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La coque de noix de coco devrait progresser à un CAGR de 6,35 % jusqu'en 2031 car sa structure microporeuse soutient les usages d'adsorption haute performance pour l'élimination des contaminants réglementés dans les applications d'eau potable.
Dernière mise à jour de la page le:



