
Tamaño y Participación del Mercado de Arroz en España
Análisis del Mercado de Arroz en España por Mordor Intelligence
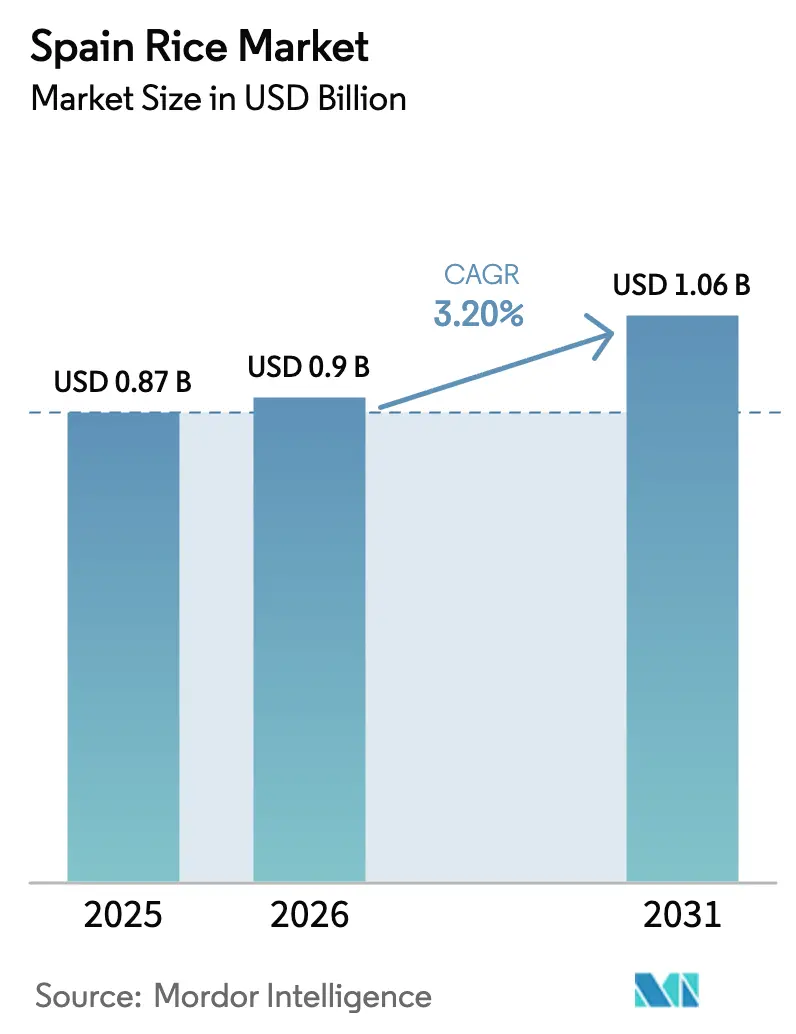
Se proyecta que el mercado de arroz en España crecerá de USD 0,87 mil millones en 2025 a USD 0,90 mil millones en 2026 y se prevé que alcance USD 1,06 mil millones en 2031 a una CAGR del 3,20% durante 2026-2031. Los mandatos crecientes de los minoristas para la adquisición de bajo carbono, la expansión de la superficie con Denominación de Origen (DO) y los eco-regímenes en curso de la Política Agrícola Común (PAC) anclan la demanda, mientras que los recortes en la asignación de agua por sequía, el envejecimiento de los agricultores y la competencia fotovoltaica por la tierra moderan el crecimiento. La consolidación a nivel de molino continúa a medida que Ebro Foods y Dacsa Group aprovechan la integración vertical, las plataformas de trazabilidad y las inversiones en envases para microondas para fortalecer el poder de fijación de precios. Los procesadores se están reposicionando hacia exportaciones premium de DO y Japónica a medida que las escaseces vinculadas al fenómeno de El Niño en India y Pakistán inflan la demanda intraeuropea, mientras que las importaciones de Índica a precios más bajos continúan amenazando la superficie no DO. El impulso político en torno al Real Decreto 214/2025 acelera la adopción en las explotaciones del riego por Humedecimiento y Secado Alternos (AWD) y las herramientas digitales de predicción de enfermedades que reducen costos y se alinean con las divulgaciones emergentes de huella de carbono.
Conclusiones Clave del Informe
Por geografía, la cuenca del Guadalquivir en Andalucía representó la mayor participación del tamaño del mercado de arroz en España en 2025, mientras que se estima que Extremadura registrará el crecimiento más rápido durante el período de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Arroz en España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de arroz producido de forma sostenible | 0.8% | Mercados principales de Europa, mayor atracción en las zonas DO de Valencia y el Delta del Ebro | Mediano plazo (2-4 años) |
| Subsidios gubernamentales para el riego eficiente en agua | 0.7% | Nacional, concentrado en Andalucía y Extremadura | Corto plazo (≤2 años) |
| Premiumización habilitada por variedades certificadas con Denominación de Origen | 0.5% | Valencia, Calasparra y Delta del Ebro | Largo plazo (≥4 años) |
| Sólida demanda de exportación intraeuropea | 0.6% | Portugal, Francia e Italia | Mediano plazo (2-4 años) |
| Adopción del riego AWD que reduce costos | 0.4% | Cuenca del Guadalquivir, Extremadura y Aragón | Corto plazo (≤2 años) |
| Predicción de enfermedades habilitada por IA que mejora los rendimientos | 0.3% | Pilotos en el Delta del Ebro con expansión a Valencia y Andalucía | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Arroz Producido de Forma Sostenible
Grandes minoristas como Carrefour, Mercadona y Auchan ahora exigen arroz certificado de bajo carbono para sus licitaciones de marca propia, lo que impulsa a los molinos cooperativos a obtener certificaciones de Parcs Naturals o carbono neutro que generan primas mayoristas del 12–18%. Las zonas DO en el Delta del Ebro y Valencia obtienen ventaja de primer movimiento porque las restricciones existentes del Parc Natural ya limitan los insumos sintéticos, alineándose perfectamente con los cuadros de mando de los minoristas. Los agricultores del Guadalquivir, por el contrario, enfrentan mayores costos de adaptación para reemplazar el hardware de riego por inundación y documentar las emisiones de campo. Los consumidores urbanos del norte de Europa muestran mayor disposición a pagar, creando un mercado doméstico bifurcado donde el Índica convencional sigue dominando los segmentos sensibles al precio. El objetivo de la Unión Europea de la estrategia De la Granja a la Mesa de reducir a la mitad el uso de pesticidas químicos para 2030 aumenta el valor de la certificación, aunque los retrasos en la implementación del Reglamento de Uso Sostenible inyectan incertidumbre regulatoria que desalienta la inversión de los pequeños agricultores[1]Fuente: Comisión Europea, "Estrategia De la Granja a la Mesa para un sistema alimentario justo, saludable y respetuoso con el medio ambiente", Comisión Europea – Alimentación, Agricultura y Pesca, https://food.ec.europa.eu. En general, el impulso de la sostenibilidad es sólido pero desigual, recompensando a los procesadores verticalmente integrados con el capital y la infraestructura de auditoría para navegar los umbrales de cumplimiento en evolución.
Subsidios Gubernamentales para el Riego Eficiente en Agua
La Política Agrícola Común (PAC) destina USD 14,9 millones anuales a la ayuda acoplada al arroz español y ofrece complementos de eco-régimen de USD 63–126 por hectárea para despliegues de riego por Humedecimiento y Secado Alternos (AWD), aspersión o riego de precisión[2]Fuente: Ministerio de Agricultura, Pesca y Alimentación (España), Plan Estratégico de la Política Agrícola Común de España (2023–2027), Ministerio de Agricultura, Pesca y Alimentación, Madrid, https://www.mapa.gob.es. Andalucía y Extremadura absorben la mayor parte de los fondos desembolsados porque las sequías recurrentes hacen que la infraestructura respaldada por subsidios sea esencial. Los paquetes de cofinanciación regional apoyan redes de sensores y controladores de tasa variable, reduciendo los costos de bombeo y disminuyendo las extracciones de agua en un 15-30%. Sin embargo, la penetración nacional del riego por Humedecimiento y Secado Alternos (AWD) sigue siendo inferior al 20%, ya que los altos requisitos de inversión inicial disuaden a los pequeños agricultores. Los ensayos realizados por el Instituto Nacional de Investigación y Tecnología Agraria y Alimentaria (INIA) en Sevilla confirmaron ahorros de agua de alrededor del 25% sin penalizaciones en el rendimiento, validando el argumento agronómico. Sin embargo, una población de agricultores envejecida y las explotaciones fragmentadas continúan ralentizando una adopción más amplia. La PAC 2023–2027 de la Unión Europea vincula las ayudas futuras a reducciones de emisiones verificables, aumentando la presión sobre los productores rezagados para que modernicen o arriesguen perder subsidios que pueden representar hasta el 20% de los ingresos brutos de la explotación. En general, las estructuras de subsidios actuales apoyan el impulso de adopción a corto plazo, pero el impacto sostenido dependerá de aliviar las restricciones de capital y fortalecer los servicios de extensión.
Premiumización Habilitada por Variedades Certificadas con Denominación de Origen
Las etiquetas DO de Calasparra, Valencia y Delta del Ebro atraen precios minoristas un 18–25% más altos que el Japónica convencional, al certificar la procedencia, las características sensoriales y los estándares de Gestión Integrada de Plagas. El Consejo Regulador de Valencia audita las áreas de cultivo certificadas, aplicando estándares de trazabilidad que cumplen con los cuadros de mando de sostenibilidad de Carrefour y Mercadona, mientras que el cultivo en altitud de Calasparra mejora la complejidad del sabor, apoyando las exportaciones especializadas al norte de Europa. La volatilidad climática sigue siendo una amenaza. El clima extremo de 2025 redujo las plantaciones de Senia y Bahia en casi un 50%, obligando a los molinos a depender de importaciones de Índica de menor margen. Las revisiones europeas de las normas de Denominación de Origen Protegida elevan los costos de cumplimiento, favoreciendo a los grandes procesadores como Ebro Foods que cuentan con laboratorios propios. A pesar de los obstáculos de cumplimiento, el apetito de los consumidores por granos auténticos para paella sostiene ganancias graduales de participación DO y sustenta la premiumización a largo plazo.
Sólida Demanda de Exportación Intraeuropea
España exportó 152,3 miles de toneladas métricas de arroz molido en 2024, con Portugal, Francia, el Reino Unido e Italia absorbiendo el 63,4% de los envíos[3]Fuente: Centro de Comercio Internacional (ITC), Trade Map: Estadísticas de Comercio para el Desarrollo Empresarial Internacional, https://www.trademap.org. Las perturbaciones en el suministro de Asia-Pacífico, incluidas las restricciones de exportación de arroz no Basmati de India y la sequía en Tailandia, han tensado las existencias mundiales, lo que lleva a los compradores europeos a recurrir al Japónica español de proximidad entregado por camión. Los lotes con Denominación de Origen (DO) obtienen una prima sólida sobre los volúmenes convencionales, reflejando las subidas de precio impulsadas por la trazabilidad en el comercio minorista escandinavo y del Benelux. El déficit estructural de suministro de Portugal consolida a España como proveedor predeterminado, con aranceles cero y tiempos de tránsito cortos que superan los plazos de entrega más largos del Índica transportado por vía marítima. Sin embargo, el Índica sigue llegando a un precio más bajo, lo que subraya la presión de precios continua sobre la superficie no diferenciada. La consideración de Europa de un Mecanismo de Ajuste en Frontera por Carbono podría inclinar aún más la economía al incorporar las emisiones integradas en las importaciones asiáticas, reforzando la ventaja regional de España.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de agua en la cuenca del Guadalquivir | -0.6% | Andalucía con efectos secundarios en Extremadura y Murcia | Corto plazo (≤2 años) |
| Regulaciones más estrictas sobre residuos de pesticidas | -0.4% | A nivel de la UE, mayor presión de cumplimiento en España, Francia e Italia | Mediano plazo (2-4 años) |
| Demografía envejecida de los agricultores | -0.3% | Nacional, aguda en Valencia, Aragón y Castilla-La Mancha | Largo plazo (≥4 años) |
| Competencia por la tierra de proyectos fotovoltaicos | -0.2% | Zonas de alta irradiación de Extremadura y Andalucía | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Agua en la Cuenca del Guadalquivir
Las sequías redujeron las asignaciones de arroz hasta en un 40% durante 2022-2023, amenazando grandes áreas de cultivo que contribuyen a los mayores rendimientos agrícolas de España. Los embalses permanecen con capacidad reducida, mientras que centros urbanos como Sevilla y Córdoba compiten por el suministro de agua, y las obligaciones de la Directiva Marco del Agua de Europa requieren caudales ecológicos hacia los humedales de Doñana. La salinidad aumenta a medida que los agricultores explotan aguas subterráneas que superan los 2 dS/m, comprometiendo la calidad de molienda e impulsando ensayos de híbridos de Índica tolerantes a la sal que carecen de aceptación del consumidor en los mercados de paella. Los modelos climáticos de la Agencia Estatal de Meteorología de España proyectan una disminución de las precipitaciones del 15-20% en el sur de la Península Ibérica para 2040, indicando déficits crónicos[4]Agencia Estatal de Meteorología, "Proyecciones Climáticas del Sur de la Península Ibérica", aemet.es. La desalinización de alto costo de capital y las controvertidas transferencias del Tajo ofrecen un alivio limitado, y el plan de gestión del Guadalquivir para 2024-2027 prioriza los caudales ecológicos sobre la agricultura. A largo plazo, Andalucía corre el riesgo de ceder el liderazgo productivo a Valencia y el Delta del Ebro, que cuentan con mayor seguridad hídrica.
Regulaciones Más Estrictas sobre Residuos de Pesticidas
La agenda De la Granja a la Mesa de Europa exige una reducción del 50% de pesticidas para 2030, endureciendo los umbrales de residuos de tricyclazole, propanil y pendimetalina, lo que dispara los costos de protección de cultivos por hectárea. El Plan de Acción Nacional de España de 2024 obliga a una Gestión Integrada de Plagas documentada, añadiendo carga administrativa que los pequeños agricultores tienen dificultades para cumplir con el Ministerio de Agricultura, Pesca y Alimentación (MAPA). La resistencia a herbicidas de Echinochloa en extensas áreas de cultivo está forzando la adopción del sistema de rasgo Provisia de BASF, aumentando los costos de semillas. Los fungicidas biológicos continúan rezagados respecto a los triazoles químicos en eficacia, lo que requiere múltiples rondas de aplicación y aumenta los insumos de mano de obra en las zonas DO húmedas. Las especificaciones de cero residuos de los minoristas están dividiendo el mercado: las cooperativas conformes aseguran primas, mientras que los productores convencionales enfrentan presión sobre los márgenes y riesgo de consolidación. Por lo tanto, el endurecimiento de las normas eleva los costos de cumplimiento y acelera la racionalización estructural.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
La cuenca del Guadalquivir en Andalucía es una región clave para la producción de arroz en España, manteniendo una participación del 39,7% de la producción nacional en 2025, beneficiándose de suelos aluviales fértiles, una extensa red histórica de riego y cooperativas de agricultores bien establecidas que colaboran con los dos mayores molinos del país. Sin embargo, la región enfrenta desafíos como sequías recurrentes, estrictos requisitos de caudal ecológico para humedales protegidos y mayor salinidad causada por la extracción de aguas subterráneas más profundas. Estos problemas están impulsando a los agricultores a adoptar variedades de arroz tolerantes a la sal e implementar métodos de riego por humedecimiento y secado alternos para mantener la calidad del grano. Los gobiernos locales, en colaboración con las asociaciones de productores, están iniciando programas piloto para el monitoreo en tiempo real de la humedad del suelo y auditorías de huella de carbono. Estos esfuerzos tienen como objetivo ayudar a la región a mantener su posición de liderazgo mientras cumple con los estándares de sostenibilidad más estrictos establecidos por los minoristas europeos y la Política Agrícola Común.
Se proyecta que Extremadura alcanzará una CAGR del 3,9% para 2031, impulsada por temperaturas nocturnas más frescas que mejoran las condiciones de llenado del grano y subsidios para equipos de riego de precisión. Los productores más jóvenes están adoptando herramientas de apoyo a la toma de decisiones basadas en teléfonos inteligentes, convirtiendo a la región en un campo de pruebas para plataformas de predicción de enfermedades mediante aprendizaje automático y sistemas de gestión de malezas habilitados por rasgos como la tecnología Provisia de BASF. La colaboración entre cooperativas y desarrolladores de energías renovables también está en marcha para explorar diseños agrovoltaicos para el cultivo de arroz, aunque la mayoría de los proyectos permanecen en fase de estudio de viabilidad debido a los desafíos con los arrozales inundados.
A lo largo de la costa mediterránea, los arrozales de Valencia rodean el Parque Natural de L'Albufera, donde las estrictas prácticas de Gestión Integrada de Plagas y el estatus de Denominación de Origen apoyan el acceso a los mercados minoristas premium del norte de Europa. En Cataluña, el Delta del Ebro se beneficia de la marca de área protegida y el uso cooperativo de métodos biológicos de protección de cultivos, pero enfrenta desafíos de salinización, lo que impulsa la adopción de híbridos tolerantes al agua salobre. Ambas regiones aprovechan los sólidos vínculos logísticos con los compradores franceses e italianos, utilizando rutas cortas por camión y el comercio intracomunitario libre de aranceles para competir con las importaciones de arroz Índica de menor costo procedentes de Asia, reforzando la posición de España como principal proveedor europeo de arroz Japónica de alta calidad.
Panorama regulatorio
El sector arrocero de España se regula mediante una combinación de administración nacional y normativa de mercado de la UE. A nivel nacional, el Ministerio de Agricultura, Pesca y Alimentación (MAPA) impulsa la ejecución de la política del sector, administra las ayudas y publica informes de mercado, operando dentro de la Organización Común de Mercados (OCM) de la UE bajo el Reglamento (UE) N.º 1308/2013. Las licencias de importación y exportación son gestionadas por las autoridades de los estados miembros dentro del marco de la OCM.
El cumplimiento por parte de los operadores se centra en la transparencia, la calidad y los requisitos de origen, junto con restricciones medioambientales. Las implementaciones nacionales de las medidas de ejecución de la UE incluyen la notificación obligatoria de existencias al MAPA (por ejemplo, la Resolución de 27 de septiembre de 2022), lo que aumenta la importancia del cumplimiento para molineros y grandes comerciantes que gestionan inventarios. Para la identidad del producto y el posicionamiento premium, los esquemas de origen protegido como la DOP Arroz de Valencia establecen un marco aplicado para la procedencia y los controles de calidad, mientras que el cultivo sigue liberalizado bajo la Ley 2/1986 pero está limitado por obligaciones medioambientales y de recursos naturales que son especialmente relevantes en zonas de cultivo adyacentes a humedales protegidos.
Análisis de la cadena de valor
La cadena de valor del arroz en España comienza con los insumos (semillas, fertilizantes y protección de cultivos) suministrados por multinacionales y distribuidores locales, seguida de una producción de arroz cáscara fragmentada, conformada por cooperativas y explotaciones familiares. Las principales concentraciones de producción incluyen Andalucía (Guadalquivir), Extremadura, Valencia (L'Albufera) y el Delta del Ebro. La economía de la producción y las prácticas a nivel de explotación están influenciadas por el Plan Estratégico de la PAC de España 2023-2027, aprobado por la Comisión Europea, que incluye apoyo acoplado para la producción sostenible de arroz y participación en ecoesquemas vinculados a la gestión del agua y el medio ambiente.
Tras la cosecha, la consolidación es más fuerte, con grandes procesadores y propietarios de marcas encargándose del secado, molienda, envasado y logística de salida. Ebro Foods (marcas como La Fallera, SOS y Brillante) y Dacsa Group actúan como nodos centrales, conectando el aprovisionamiento de arroz cáscara contratado o cooperativo con las ventas de marca y marca blanca hacia el canal moderno de retail y los canales de exportación intraeuropeos. Fuentes del sector destacan cuellos de botella, incluida una menor disponibilidad de herramientas de control de plagas y un aumento de la documentación de cumplimiento, lo que incrementa el papel de los molineros integrados verticalmente y las cooperativas organizadas capaces de financiar la trazabilidad, la certificación y la fiabilidad logística, mientras que las plantas más pequeñas enfrentan costos unitarios más altos y mayor exposición a la competencia de precios de las importaciones.
Panorama Competitivo
La cadena de valor del arroz en España se caracteriza por un nivel fragmentado a nivel de explotación y un segmento de molienda concentrado dominado por la multinacional Ebro Foods. Las marcas de Ebro Foods, incluidas Herba, SOS y La Fallera, mantienen acuerdos de suministro de larga data con los principales supermercados. El Dacsa Group opera un modelo verticalmente integrado, que abarca la adquisición cooperativa de arroz en cáscara y la fabricación de marca propia. Hace hincapié en las certificaciones de sostenibilidad y los formatos de envase para microondas para mejorar las asociaciones con los minoristas. Ambas empresas mejoran continuamente los sistemas de trazabilidad y las auditorías de huella de carbono, lo que les permite asegurar espacio en estantes en los competitivos mercados del norte de Europa. En contraste, los molinos independientes más pequeños enfrentan dificultades para cumplir con estos estándares de conformidad.
Los proveedores de insumos agrícolas intensifican la competencia en el mercado. El sistema de arroz tolerante al herbicida Provisia de BASF, lanzado a principios de 2025, introdujo la primera solución de control de malezas basada en rasgos de España adaptada a las condiciones locales de los arrozales. La adquisición de Valagro por parte de Syngenta fortaleció su cartera de productos biológicos, alineándose con las regulaciones europeas de pesticidas que favorecen las opciones de baja toxicidad. Corteva y Bayer utilizan herramientas habilitadas por satélite y aplicaciones para teléfonos inteligentes para predecir riesgos de enfermedades y optimizar la fertilización, aunque la adopción depende de mejoras en la conectividad rural.
Los actores de nicho se centran en la diferenciación en lugar de la escala. Arroz Brazal comercializa granos cultivados en altitud con riego pirenaico en establecimientos gourmet, enfatizando narrativas basadas en el terruño y certificaciones orgánicas. Las cooperativas costeras del Delta del Ebro priorizan los métodos biológicos de protección de cultivos para cumplir con las regulaciones de áreas protegidas, mientras que los grupos del interior de Extremadura exploran ensayos agrovoltaicos para equilibrar el arrendamiento energético con las operaciones de arrozal. La ventaja competitiva favorece cada vez más a las empresas que combinan sostenibilidad certificada, agronomía digital y capacidades de procesamiento adaptables.
Oportunidades de mercado y perspectivas futuras
Programas públicos específicos y esfuerzos de adopción medibles están generando espacio de crecimiento en torno a la eficiencia hídrica, la agronomía digital y la sostenibilidad verificable. El PERTE de Digitalización del Ciclo del Agua se está traduciendo en la modernización del riego a nivel de sistema, incluidas las iniciativas de la margen derecha del Guadalquivir descritas en junio de 2026, que cubren 24.795 hectáreas y más de 1.200 regantes en el área de Sevilla, apoyando una vía más clara hacia el suministro de agua sensorizado y la captura de datos. Los proyectos piloto de descarbonización liderados por empresas también ofrecen una referencia para los requisitos de minoristas y marcas, con el Proyecto ORYZONTE (Ebro Foods y Mars Food & Nutrition) aplicando la técnica de Humedecimiento y Secado Alternado (AWD) en más de 580 hectáreas en las Marismas del Guadalquivir durante la campaña 2024, reportando una reducción de más de 2.000 t de emisiones de GEI en esa campaña.
La diferenciación de producto y proceso está cada vez más ligada a la resiliencia agronómica y a la procedencia premium. La investigación y la colaboración público-privada reportadas en marzo de 2026 sobre edición genómica para arroz tolerante a la sequía y resistente a enfermedades (mEditRice, con la participación de IVIA, IBMCP (CSIC-UPV), Copsemar y MadeInPlant) y el trabajo de control de enfermedades aplicado en campo (tratamientos de silicio aplicados mediante drones para Pyricularia oryzae en Valencia) respaldan una cartera de herramientas destinadas a reducir la volatilidad de rendimiento bajo presión hídrica y de enfermedades. En el lado de la demanda, la atracción del comercio intraeuropeo para el arroz Japónica español y los formatos de origen protegido se refuerza con la base exportadora consolidada de España (152,3 mil toneladas métricas de exportaciones de arroz elaborado en 2024, con Portugal, Francia, Reino Unido e Italia representando el 63,4%), apoyando una mayor profundidad en propuestas vinculadas a DO, trazables y de bajo carbono en los mercados cercanos, mientras se sigue navegando la presión de precios de las importaciones de Índica de menor costo.
Desarrollos recientes del sector
- Julio de 2026: Herba Ricemills (Ebro Foods) implementó automatización de almacén en su planta de Sevilla. La mejora aumenta la eficiencia de manipulación y los niveles de servicio de salida para los envíos de exportación, reforzando las operaciones arroceras de la compañía. La automatización también reduce la dependencia de mano de obra manual en un segmento donde la fiabilidad logística y el control de costos influyen en la competitividad de los molineros.
- Enero de 2025: BASF introdujo nuevas variedades de arroz en España bajo su sistema Provisia, desarrollado con Hisparroz y Copsemar, para combinar con el herbicida inhibidor de ACCasa Verresta para el control de malas hierbas gramíneas en sistemas de arroz cáscara. El lanzamiento amplió las opciones de manejo de malas hierbas basadas en rasgos para los agricultores españoles que enfrentan una creciente resistencia a herbicidas y expectativas más estrictas sobre residuos. También reforzó el papel de las plataformas integradas de semilla-herbicida en la toma de decisiones y el gasto en insumos a nivel de explotación.
- Febrero de 2024: El Parlamento Europeo aprobó una vía que permite la comercialización de una variedad de arroz Bomba resistente al añublo del arroz, desarrollada por Agrotecnio y la Universidad de Lleida. Esto respaldó la innovación varietal centrada en la presión de enfermedades en zonas arroceras mediterráneas clave. La mejora en la resistencia al añublo reduce la carga de protección de cultivos y ayuda a mantener la continuidad del suministro para los segmentos premium dependientes de Bomba.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de arroz de España se define como el valor generado por el arroz suministrado para el consumo dentro de España en los canales de retail y foodservice. Esto incluye el arroz producido a nivel nacional y el arroz importado vendido en el país.
Exclusiones de alcance: no se incluyen granos que no sean arroz, semilla de arroz cáscara destinada únicamente a la siembra, ni el valor añadido en etapas posteriores procedente de comidas preparadas y alimentos procesados a base de arroz.
Descripción general de la segmentación
- Análisis de Producción
- Volumen de Producción
- Superficie Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis Comercial (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Valor y Volumen de Importaciones
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Valor y Volumen de Exportaciones
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Logística e Infraestructura
- Análisis de Estacionalidad
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos construyendo una imagen clara de las señales de oferta, comercio y precios que pueda verificarse año tras año. Se utilizaron fuentes públicas como FAOSTAT, las estadísticas de comercio de la aduana española y de EU Comext, los conjuntos de datos agrícolas de Eurostat y las publicaciones del Ministerio de Agricultura de España para comprender los volúmenes de producción, la dependencia de las importaciones y la dirección del consumo. Para fundamentar los precios, también revisamos series públicas de mayoristas e inflación donde el arroz es visible, seguidas de precios de licitaciones reportados y coberturas de prensa reputadas cuando se produjeron shocks de mercado.
Para mantener el contexto empresarial y de canal coherente con las cifras, revisamos informes anuales, presentaciones para inversores y sitios web oficiales de los principales molineros, envasadores y marcas orientadas al retail, junto con actualizaciones de asociaciones sectoriales. Una suscripción de pago para noticias y datos financieros de empresas nos ayudó a verificar la exposición de ingresos y la actividad de expansión, y se utilizó de forma selectiva una base de datos a nivel de envío de importación y exportación para confirmar los patrones de flujo comercial por origen y tiempo. Las fuentes enumeradas anteriormente son ilustrativas, y también se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Tras el trabajo documental, validamos la narrativa de mercado mediante llamadas con expertos y encuestas estructuradas con participantes de los sectores de cultivo, molienda, envasado, comercialización y distribución. Luego verificamos el lado de la demanda utilizando perspectivas vinculadas al foodservice y al retail. Para este alcance centrado en España, el trabajo de campo se diseñó para reflejar las principales regiones productoras y consumidoras y para poner a prueba supuestos sobre precios, mezcla de grados (por ejemplo, grano corto y medio frente a grano largo) y comportamiento de sustitución de importaciones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | CXOs: 14% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 15% | Gerentes: 54% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento parte de una reconstrucción descendente de la demanda de arroz en España utilizando datos de producción y comercio, que luego se alinea con el consumo aparente y se convierte en valor utilizando la evolución de precios observada. Los resultados se verificaron adicionalmente mediante aproximaciones ascendentes selectivas, como el precio de venta promedio muestreado por grado multiplicado por los volúmenes estimados en los principales canales, y luego se ajustaron cuando las dos perspectivas no se reconciliaban dentro de un margen razonable.
Algunos insumos importan más que otros en este mercado, por lo que los seguimos de cerca y mantuvimos los supuestos fáciles de revisar. Estos incluyeron las tendencias de producción de arroz cáscara y elaborado, los volúmenes de importación y la mezcla de origen, la evolución de precios mayoristas y al consumidor, el cambio de participación entre marca blanca y marca reconocida, y la mezcla de grados que afecta el precio realizado (incluido grano corto y medio frente a grano largo). Para la previsión, nos basamos principalmente en el análisis de escenarios, porque el clima, la disponibilidad de agua y las condiciones comerciales pueden cambiar rápidamente, y las aportaciones de expertos ayudan a establecer trayectorias realistas de precio y volumen. Cuando aparecieron brechas en el enfoque ascendente, como visibilidad limitada de envasadores más pequeños o volúmenes de canales informales, utilizamos rangos conservadores y luego nos apoyamos en verificaciones cruzadas de señales de comercio y precios para acotarlos.
Validación de datos y ciclo de actualización
Realizamos múltiples verificaciones para que la serie final se mantenga coherente con las señales del mundo real y no se desvíe debido a un dato ruidoso aislado. Los resultados del modelo se compararon con indicadores independientes como balanzas comerciales, índices de precios y cambios de volumen año tras año reportados por fuentes oficiales, seguido de una revisión por parte de analistas de cualquier valor atípico antes de la aprobación final. Cuando una variación era difícil de explicar, volvimos a contactar a entrevistados seleccionados y revisamos los supuestos subyacentes, luego revisamos y documentamos el modelo.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como resultados de cosecha anormales, cambios políticos importantes o fuertes oscilaciones de precios. Antes de la entrega, un analista realiza una revisión actualizada de las últimas publicaciones de datos para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de arroz de España de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores publicados para el arroz de España pueden parecer muy distantes entre sí, incluso cuando todos están hablando del mismo país, porque el mercado puede enmarcarse alrededor de diferentes puntos de valor y diferentes inclusiones de producto. Los principales factores suelen ser si la cifra refleja el valor minorista al consumidor frente al valor de categoría más amplio, cómo se valoran las importaciones y qué año y momento de tipo de cambio se utiliza.
Algunas estimaciones externas parecen centrarse en una visión más estrecha, envasada y de marca, lo que puede subestimar el valor que circula a través de los formatos de foodservice y a granel. Mordor Intelligence contabiliza el arroz vendido en España a través del retail y el foodservice, y vincula el valor a controles de consumo basados en producción y comercio, de modo que la mezcla de tamaños de envase y el momento de las importaciones no se tratan como supuestos independientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,87 mil millones de USD (2025) | |
| Publicador de métricas de mercado A | 0,02 mil millones de USD (2024) | El valor reportado se posiciona en torno a la actividad de mercado envasado con visibilidad limitada de los flujos a granel y de foodservice, y también utiliza un año base diferente, lo que altera el nivel de precios utilizado. |
| Consultoría sectorial B | 1,10 mil millones de USD (2025) | El valor se presenta en otra moneda y puede variar según el momento de la conversión, y el alcance parece inclinarse hacia una perspectiva amplia de valor comercial y de consumo que puede incorporar márgenes de canal más amplios que un modelo consistente vinculado al consumo. |
En conjunto, la dispersión proviene principalmente de qué se está valorando, qué año se utiliza y cómo se interpreta el valor de canal. Al mantener la construcción del valor vinculada a señales de volumen observables y pasos de precio claramente indicados, la estimación se mantiene trazable y más fácil de replicar cuando se publican nuevos datos de producción, comercio o precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de arroz en España?
El mercado alcanzó USD 0,9 mil millones en 2026 y se prevé que aumente a USD 0,16 mil millones para 2031.
¿Qué región española suministra más arroz en la actualidad?
La cuenca del Guadalquivir en Andalucía lidera con una participación del 39,7% de la producción nacional en 2025.
¿Por qué el arroz certificado con DO está ganando terreno entre los minoristas?
Las etiquetas protegidas garantizan la trazabilidad, menor uso de productos químicos y cualidades sensoriales, permitiendo primas de precio del 18–25% y cumpliendo con las normas de adquisición de bajo carbono.
¿Qué empresas dominan el segmento de procesamiento de arroz en España?
Ebro Foods controla la mayor parte de la capacidad de molienda, mientras que Dacsa Group representó la segunda mayor participación, configurando conjuntamente las estrategias de fijación de precios y adquisición.
Última actualización de la página el:



