
Tamaño y Participación del Mercado de Lechuga y Fresa de Catar
Análisis del Mercado de Lechuga y Fresa de Catar por Mordor Intelligence
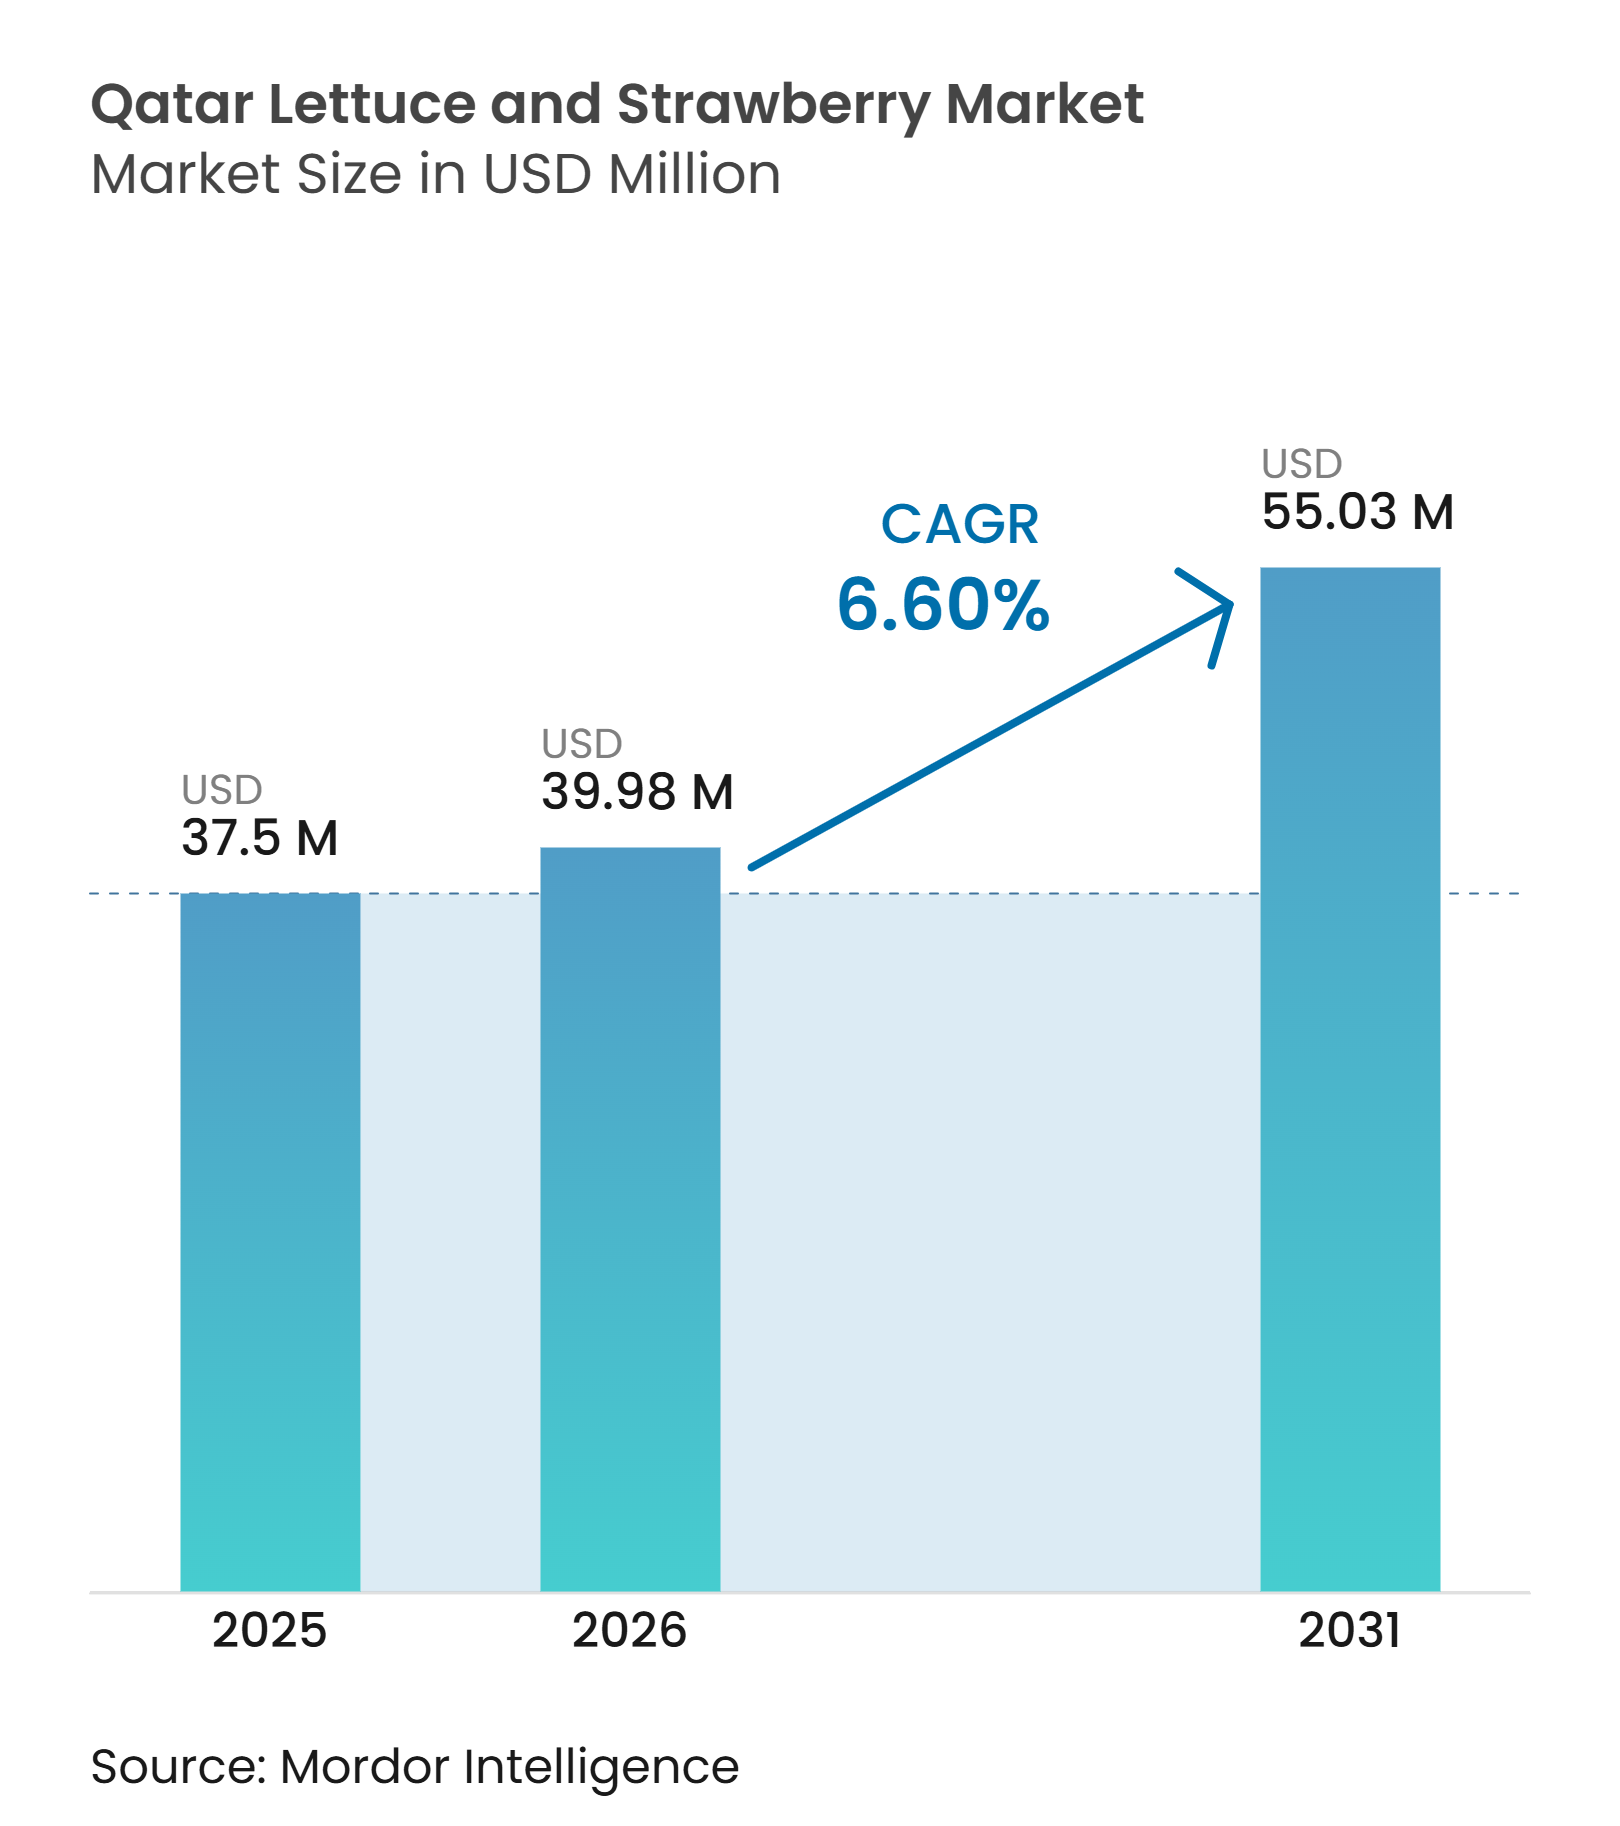
Se proyecta que el tamaño del Mercado de Lechuga y Fresa de Catar se expanda desde 37,5 millones de USD en 2025 y 39,98 millones de USD en 2026 hasta 55,03 millones de USD en 2031, registrando una CAGR del 6,60% entre 2026 y 2031. El mercado de lechuga y fresa de Catar avanza hacia un modelo de suministro más doméstico y orientado a la tecnología, a medida que la agricultura en invernadero, la hidroponía y otros sistemas controlados se convierten en la forma práctica de producir estos cultivos en un clima adverso. La política gubernamental de seguridad alimentaria sigue siendo el principal apoyo a este cambio, ya que combina objetivos de producción, apoyo agrícola y acceso a la distribución en un único marco. La lechuga está más cerca de la autosuficiencia estacional, mientras que las fresas aún presentan una prima más elevada y una brecha de suministro más visible, lo que mantiene la combinación de valor en el mercado de lechuga y fresa de Catar desigual entre los dos cultivos. Otra característica definitoria del mercado de lechuga y fresa de Catar es que depende de semillas, estolones y sustratos importados incluso cuando la producción local de cultivos aumenta, lo que significa que la resiliencia de la cadena de suministro ascendente sigue siendo tan importante como la expansión agrícola. La inversión también se está desplazando hacia sistemas que conectan la producción de cultivos con energía renovable, lo que ofrece a los operadores argumentos más sólidos para la expansión a largo plazo en el mercado de lechuga y fresa de Catar.
Conclusiones Clave del Informe
- Por geografía, los cinturones periurbanos de invernaderos vinculados a Doha constituyeron la mayor base de producción, mientras que la expansión descentralizada en distritos agrícolas más amplios representó el cambio estructural más rápido.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de granjas de entorno controlado para hortalizas de hoja verde y bayas | +1.8% | A nivel nacional, con concentración en las zonas periurbanas de Doha | Corto plazo (≤ 2 años) |
| Inversión en seguridad alimentaria respaldada por el gobierno y apoyo en materia de tierras | +1.5% | Nacional, con beneficios directos en todos los distritos agrícolas | Mediano plazo (2-4 años) |
| Mayor demanda minorista de productos frescos, cultivados localmente y con bajo contenido de pesticidas | +1.2% | Nacional, con mayor intensidad en los centros de comercio minorista moderno de Doha y Al Rayyan | Corto plazo (≤ 2 años) |
| Hidroponía y acuaponía de ahorro de agua que mejoran la economía de producción | +0.9% | Nacional, con relevancia derivada en los clústeres de agricultura en invernadero | Mediano plazo (2-4 años) |
| Digitalización de la cadena de frío y del comercio mayorista que mejora la eficiencia en la ruta al mercado | +0.7% | Centrado en Doha, con expansión hacia corredores de distribución doméstica más amplios | Mediano plazo (2-4 años) |
| Demanda durante todo el año proveniente de servicios de alimentación, comercio minorista moderno y canales de supermercados premium | +0.6% | Nacional, con mayor impulso desde los clústeres de hostelería y comercio minorista premium de Doha | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Granjas de Entorno Controlado para Hortalizas de Hoja Verde y Bayas
El mercado de lechuga y fresa de Catar está siendo reconfigurado por la rápida expansión de los sistemas de cultivo protegido, que permiten la producción comercial en un clima de otro modo restrictivo. Catar contaba con 8.420 unidades de invernadero operativas a finales de 2025, y esa base ha continuado ampliándose en 2026 mediante la distribución respaldada por el Estado de unidades modernas de invernadero y sistemas de riego. La lechuga se beneficia especialmente de este cambio porque se ha demostrado que los sistemas hidropónicos en Catar pueden ofrecer rendimientos anuales de 41 kg por metro cuadrado, en comparación con 3,9 kg por metro cuadrado en el cultivo convencional[1]. Esa ventaja en rendimiento ha convertido a la lechuga en el punto de partida operativo de muchos nuevos proyectos en el mercado de lechuga y fresa de Catar, ya que transforma la tierra y el agua limitadas en una producción más fiable. La misma expansión también beneficia a las fresas, aunque las bayas requieren un control ambiental más estricto y, por tanto, un diseño de sistemas más cuidadoso. A medida que esta base agrícola se amplía, el mercado de lechuga y fresa de Catar se define cada vez menos por el simple recuento de granjas y más por la calidad del control climático, la gestión energética y la consistencia durante todo el año.
Inversión en Seguridad Alimentaria Respaldada por el Gobierno y Apoyo en Materia de Tierras
La política pública sigue siendo uno de los apoyos más claros para el crecimiento en el mercado de lechuga y fresa de Catar, ya que el Estado no solo establece objetivos, sino que también configura el entorno operativo de las granjas. La Estrategia Nacional de Seguridad Alimentaria 2030 fue lanzada en diciembre de 2024 con un enfoque claro en el desarrollo de la producción local, la gestión de reservas estratégicas y la diversificación comercial. Ese marco tiene como objetivo una autosuficiencia del 55% en hortalizas y también apoya a las granjas con semillas, fertilizantes, pesticidas y materiales de embalaje, reduciendo así las barreras de entrada al cultivo protegido. Hassad Food Company fortaleció el vínculo entre política y mercado en febrero de 2026 cuando firmó un contrato para gestionar y operar los Mercados Centrales de Catar, otorgando al Estado una mayor influencia sobre el flujo de productos al por mayor y la calidad del servicio. Esto es relevante para el mercado de lechuga y fresa de Catar porque los productores obtienen una ruta al mercado más clara, así como una plataforma de demanda doméstica más visible. Las expectativas de calidad también están aumentando, lo que significa que el apoyo público está impulsando tanto el crecimiento de la producción como estándares operativos más elevados.
Mayor Demanda Minorista de Productos Frescos, Cultivados Localmente y con Bajo Contenido de Pesticidas
La preferencia del consumidor se está convirtiendo en una fuerza comercial más poderosa en el mercado de lechuga y fresa de Catar, ya que los compradores otorgan mayor valor a la frescura, la trazabilidad y la menor exposición a productos químicos. La superficie de agricultura orgánica doméstica aumentó de 265,2 dunams en 2024 a 813,2 dunams en 2025, lo que refleja una marcada ampliación del interés en productos certificados y diferenciados[2]. Ese cambio beneficia a la lechuga local porque la corta vida útil y la sensibilidad a la calidad hacen que la proximidad a los estantes minoristas sea una ventaja real. También beneficia a las fresas porque la fruta doméstica puede llegar a las tiendas con menos tiempo de tránsito y menor dependencia de la conservación poscosecha. El resultado es un segmento premium más visible dentro del mercado de lechuga y fresa de Catar, donde los productos locales compiten en calidad y no solo en disponibilidad. Este patrón da a los productores razones para invertir en certificación, embalaje y un control de cultivo más estricto, en lugar de depender únicamente del volumen.
Hidroponía y Acuaponía de Ahorro de Agua que Mejoran la Economía de Producción
La eficiencia hídrica es fundamental para el mercado de lechuga y fresa de Catar porque determina directamente si la producción controlada puede escalar en un país con severas limitaciones naturales. La investigación citada en el borrador fuente muestra que los sistemas hidropónicos de lechuga pueden utilizar 20 litros de agua por kilogramo de producción, en comparación con 250 litros por kilogramo en el cultivo convencional. Esa reducción apoya la economía agrícola y los objetivos nacionales de sostenibilidad, ya que el uso del agua es uno de los factores más limitantes para la expansión local. El impulso se ve reforzado por el objetivo declarado del país de reducir el uso de agua por tonelada métrica de cultivos en un 40% para 2030. El trabajo de demostración de QAFCO con Agrico Agriculture Development Co. W.L.L. y Yara demostró que la administración precisa de nutrientes puede aumentar la producción en entornos controlados, lo que genera mayor confianza en los sistemas de producción avanzados. En el mercado de lechuga y fresa de Catar, una mejor productividad hídrica no es un beneficio secundario. Es una de las principales razones por las que los modelos de invernadero e hidroponía continúan atrayendo apoyo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El clima hiperárido limita la economía del cultivo en campo abierto | -0.7% | Nacional, más agudo en las zonas agrícolas del interior y del sur | Largo plazo (≥ 4 años) |
| Alta intensidad de capital para sistemas de cultivo en invernadero e interior | -0.9% | Nacional, con las mayores barreras para los pequeños productores privados | Mediano plazo (2-4 años) |
| Dependencia de semillas, sustratos e insumos de entorno controlado importados | -0.6% | Nacional, con riesgo de perturbación centrado en los puntos de entrada aéreos y marítimos | Mediano plazo (2-4 años) |
| Limitaciones de mano de obra calificada y gestión de cultivos para la agricultura especializada de alto rendimiento | -0.5% | Nacional, concentrado en operaciones avanzadas de entorno controlado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Clima Hiperárido Limita la Economía del Cultivo en Campo Abierto
El clima sigue siendo la restricción estructural más significativa en el mercado de lechuga y fresa de Catar, ya que las condiciones estivales limitan el cultivo al aire libre durante la mayor parte del año. El borrador fuente señala que las temperaturas veraniegas superan regularmente los 45 °C y las precipitaciones anuales se mantienen por debajo de los 80 mm, lo que reduce la ventana práctica de producción en campo a los meses más frescos. Eso obliga a que la mayor parte de la producción significativa se realice en invernaderos, granjas verticales u otros sistemas protegidos, donde los costos son mucho más elevados que en los orígenes de importación de clima templado. El mercado de lechuga y fresa de Catar opera, por tanto, bajo una estructura de costos determinada por la adaptación climática más que por la agricultura de campo convencional. Incluso cuando el apoyo estatal reduce parte de esa carga, el clima sigue limitando cuán barata y ampliamente puede expandirse la producción. El proyecto experimental de invernadero de Hassad Food Company que utiliza tecnología de riego basada en humedad de origen coreano muestra que los operadores intentan extender la temporada de cultivo, pero el resultado comercial aún estaba en evaluación en el borrador fuente.
Alta Intensidad de Capital para Sistemas de Cultivo en Invernadero e Interior
El mercado de lechuga y fresa de Catar también enfrenta un desafío de financiamiento porque los sistemas de producción modernos requieren una inversión inicial elevada e incurren en costos operativos más altos que los productos básicos importados. El análisis económico citado en el borrador fuente estimó el costo de los productos cultivados en invernadero en 3,19 USD por kilogramo y la producción en granjas verticales en más de 3,77 USD por kilogramo en Catar. Esa economía facilita la escala para los operadores con respaldo político, canales asegurados o balances más sólidos que para las granjas independientes más pequeñas. Las fresas se ven especialmente afectadas porque requieren un control más estricto de la humedad y la temperatura que la mayoría de las hortalizas de hoja. Eso significa que el mercado de lechuga y fresa de Catar puede expandirse, pero no todas las granjas pueden hacerlo al mismo ritmo o con el mismo perfil de riesgo. También explica por qué la entrada privada ha tendido a concentrarse en proyectos mejor financiados en lugar de distribuirse uniformemente en toda la base agrícola.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Catar representó la totalidad del mercado de lechuga y fresa de Catar en 2026. Dentro del país, la producción se concentra en cinturones periurbanos cercanos a Doha, ya que el cultivo controlado funciona mejor donde las granjas pueden acceder a la logística, la mano de obra y los compradores finales con menor demora. El borrador fuente identifica Al Wakrah, Umm Salal y el corredor de Khour como zonas clave para este patrón liderado por invernaderos. Esto convierte al cinturón agrícola conectado a Doha en la mayor base de producción doméstica en el mercado de lechuga y fresa de Catar. También explica por qué las ganancias en el suministro local han sido más visibles donde el cultivo protegido y la infraestructura de distribución pueden trabajar conjuntamente.
El crecimiento de la producción doméstica ha sido lo suficientemente sólido como para cambiar el funcionamiento de la geografía dentro del país. La producción de hortalizas alcanzó las 75.000 toneladas métricas en 2025 y está en camino de alcanzar las 120.000 toneladas métricas a finales de 2026, lo que sugiere una huella de cultivo protegido mucho mayor que hace unos años. El Ministerio de Municipios distribuyó 1.864 unidades de invernadero con redes modernas de riego a 715 granjas productivas en 2026, lo que indica que el cambio estructural más rápido es la expansión del cultivo protegido en una base agrícola más amplia, y no solo en unos pocos sitios emblemáticos. En temporada alta, las hortalizas locales representaron hasta el 98% de la demanda, lo que indica que la geografía en el mercado de lechuga y fresa de Catar ya no se define únicamente por las importaciones hacia Doha, sino también por la ventana de producción local que puede satisfacer temporalmente la mayor parte de la demanda. Esa fortaleza estacional es más relevante para la lechuga, mientras que las fresas aún muestran una brecha más clara durante todo el año. Como resultado, el progreso geográfico es desigual según el cultivo, aunque el mapa de producción se está expandiendo para ambos.
El entorno regional sigue siendo relevante porque Catar forma parte de un sistema de comercio de productos frescos del Golfo más amplio. El borrador fuente posiciona al país dentro de una red que aún depende en gran medida de las importaciones de Egipto, Marruecos, Jordania y Turquía, especialmente fuera de la ventana de producción doméstica más fresca. Eso significa que el mercado de lechuga y fresa de Catar se está volviendo más localizado en invierno y sigue siendo más dependiente de las importaciones en los meses más cálidos. Las granjas orgánicas y regenerativas también añaden una segunda capa geográfica al dirigirse a compradores urbanos premium y reforzar la distinción de valor entre los productos locales convencionales y los diferenciados. La geografía en este mercado, por tanto, opera en dos niveles: un mapa de producción que se amplía en los distritos agrícolas domésticos y un mapa comercial que aún cubre las brechas estacionales cuando el clima limita la producción local.
Panorama Competitivo
El mercado de lechuga y fresa de Catar está compuesto por un pequeño grupo de operadores e instituciones bien respaldados que establecen estándares, mientras que un grupo más amplio y fragmentado de granjas y proveedores opera junto a ellos. Hassad Food Company ocupa el centro de esta estructura porque combina un papel en la seguridad alimentaria con influencia directa sobre la distribución mayorista y la coordinación sectorial. El contrato de febrero de 2026 para la gestión, operación y prestación de servicios de los Mercados Centrales de Catar fortaleció esa posición y vinculó más estrechamente a la empresa con el flujo de productos frescos en el país. La empresa también se convirtió en el socio de seguridad alimentaria de AgriteQ 2026, lo que reforzó su papel articulador en agricultura, cadenas de suministro y tecnología de producción. Esto otorga al mercado de lechuga y fresa de Catar un centro competitivo influenciado tanto por la estrategia pública como por la escala de producción privada.
La competencia también está siendo moldeada por las elecciones tecnológicas más que por la superficie cultivada. El proyecto experimental de invernadero de Hassad Food Company en octubre de 2025 combinó tecnología de riego basada en humedad de origen coreano, sistemas de energía renovable y sensores avanzados para extender la temporada productiva. El trabajo de demostración de QAFCO con Agrico Agriculture Development Co. W.L.L. y Yara mostró cómo la administración precisa de nutrientes puede mejorar los rendimientos en sistemas controlados, lo que refuerza la confianza en los modelos de cultivo de alta eficiencia. Al Sulaiteen Agricultural and Industrial Complex también avanzó en la prueba e implementación de un sistema de riego subsuperficial propio a través de su asociación con Irigreen, lo que refleja el mismo impulso hacia la productividad y la eficiencia hídrica[3]. Estos movimientos son relevantes porque el mercado de lechuga y fresa de Catar recompensa a los operadores que pueden combinar agronomía, ahorro de agua y garantía de calidad en un solo modelo. El sector es, por tanto, competitivo, pero la ventaja más sólida no es simplemente el tamaño, sino la capacidad de gestionar sistemas de entorno controlado fiables con calidad comercial.
Los proveedores internacionales siguen siendo relevantes porque la producción doméstica aún no elimina las necesidades de importación durante todo el año. Fresh Del Monte Produce Inc. se mantuvo como un actor externo destacado en el suministro regional de productos frescos y reportó ventas netas globales de 4,32 mil millones de USD para el ejercicio fiscal 2025, lo que muestra la ventaja de escala que los grandes distribuidores internacionales aportan al comercio de productos frescos del Golfo. Al mismo tiempo, el mercado de lechuga y fresa de Catar está creando más espacio para los operadores locales que pueden cumplir con los estándares del comercio minorista premium e institucional. La principal competencia se da, por tanto, entre la fiabilidad de las importaciones durante todo el año y la frescura local estacional, con el acceso mayorista y la consistencia de calidad determinando quién capta los canales de mayor valor. Por eso los movimientos estratégicos en el mercado se centran en el control de la distribución, la tecnología de producción y la eficiencia operativa vinculada a la sostenibilidad, más que en la simple competencia de precios.
Desarrollos recientes de la industria en Mercado de Lechuga y Fresa de Catar
- Febrero de 2026: Hassad Food Company firmó un contrato con el Ministerio de Comercio e Industria para gestionar, operar y prestar servicios en los Mercados Centrales de Catar, reforzando su papel como principal centro de distribución mayorista del país para productos frescos, incluida la lechuga. El acuerdo tiene como objetivo mejorar el entorno empresarial, elevar la calidad del servicio para comerciantes y consumidores, y fortalecer la infraestructura de seguridad alimentaria de Catar.
- Febrero de 2026: Hydrovest Technology Trading and Contracting W.L.L obtuvo 275.000 USD (1 millón de QAR) para establecer una instalación de producción de lechuga hidropónica a escala comercial en Birkat Al Awamar, Al Wakrah. La empresa produce Chips de Lechuga y Té de Lechuga a partir de lechuga cultivada hidropónicamente en Doha y fue aprobada para su inclusión en el Directorio de Exportadores del Banco de Desarrollo de Catar, marcando una de las primeras iniciativas de Catar que vincula el cultivo en entorno controlado con productos de consumo de marca.
- Julio de 2025: Flow Farms, la mayor granja vertical hidropónica de Catar, se ha puesto en pleno funcionamiento, suministrando hortalizas de hoja verde sin pesticidas, como lechuga mantequilla y hoja de roble roja, a supermercados y establecimientos de alimentación de todo el país. La instalación emplea un sistema hidropónico de circuito cerrado que utiliza aproximadamente el 5% del agua requerida por los métodos de agricultura tradicional, estableciendo un nuevo estándar de eficiencia en el uso de recursos en el mercado de productos frescos de Catar.
Alcance del Informe del Mercado de Lechuga y Fresa de Catar
La lechuga es una hortaliza de hoja verde con hojas crujientes y de sabor suave, ampliamente cultivada como base para ensaladas. La fresa es una fruta roja, dulce y jugosa, salpicada de pequeñas semillas externas, que crece en plantas herbáceas rastreras. El Informe del Mercado de Lechuga y Fresa de Catar está segmentado por Análisis de Producción (Volumen), Análisis de Consumo (Valor y Volumen), Análisis de Importaciones (Valor y Volumen), Análisis de Exportaciones (Valor y Volumen), Análisis y Pronóstico de Tendencias de Precios al por Mayor, Lista de Actores Clave y Más. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
Resumen de la segmentación
| Análisis de Producción | Volumen de Producción | Superficie Cosechada y Rendimiento | |
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis Comercial (Valor y Volumen) | Análisis del Mercado de Importaciones | Valor y Volumen de Importaciones | |
| Principales Mercados Proveedores | |||
| Análisis del Mercado de Exportaciones | Valor y Volumen de Exportaciones | ||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Marco Regulatorio | |||
| Logística e Infraestructura | |||
| Análisis de Estacionalidad | |||
| Fresas | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Marco Regulatorio | |||
| Logística e Infraestructura | |||
| Análisis de Estacionalidad | |||
| Lechuga | Análisis de Producción | Volumen de Producción | Superficie Cosechada y Rendimiento | |
| Análisis de Consumo (Valor y Volumen) | ||||
| Análisis Comercial (Valor y Volumen) | Análisis del Mercado de Importaciones | Valor y Volumen de Importaciones | ||
| Principales Mercados Proveedores | ||||
| Análisis del Mercado de Exportaciones | Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Marco Regulatorio | ||||
| Logística e Infraestructura | ||||
| Análisis de Estacionalidad | ||||
| Fresas | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Marco Regulatorio | ||||
| Logística e Infraestructura | ||||
| Análisis de Estacionalidad | ||||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de lechuga y fresa de Catar en 2026?
El mercado de lechuga y fresa de Catar se situó en 39,98 millones de USD en 2026 y se proyecta que alcance los 55,03 millones de USD en 2031 con una CAGR del 6,6%.
¿Por qué la lechuga es el segmento de cultivo más grande en Catar?
La lechuga se adapta bien a los sistemas hidropónicos y de invernadero porque tiene un ciclo de crecimiento corto, baja demanda de agua y una fuerte adaptabilidad a temperaturas controladas.
¿Por qué las fresas se consideran la oportunidad de valor de más rápido crecimiento en Catar?
Las fresas aún enfrentan una brecha de suministro local durante gran parte del año, y la fruta doméstica puede alcanzar una prima porque ofrece mayor frescura y menor tiempo de tránsito.
¿Qué está impulsando el crecimiento de la producción local en Catar?
La política de seguridad alimentaria, la expansión de invernaderos, la hidroponía de ahorro de agua y un mejor apoyo mayorista son las principales fuerzas que impulsan la producción local.
¿Cuánta producción local de hortalizas se proyecta para 2026?
Se proyecta que la producción local de hortalizas alcance las 120.000 toneladas métricas a finales de 2026, con una autosuficiencia que supera el 70% en temporadas pico.
¿Cuál es la mayor barrera para una expansión más rápida?
Los altos costos de producción siguen siendo una barrera clave porque Catar depende de sistemas agrícolas con control climático que requieren capital significativo, energía e insumos importados.