
Tamaño y Participación del Mercado de Cola de Res
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.7 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cola de Res por Mordor Intelligence
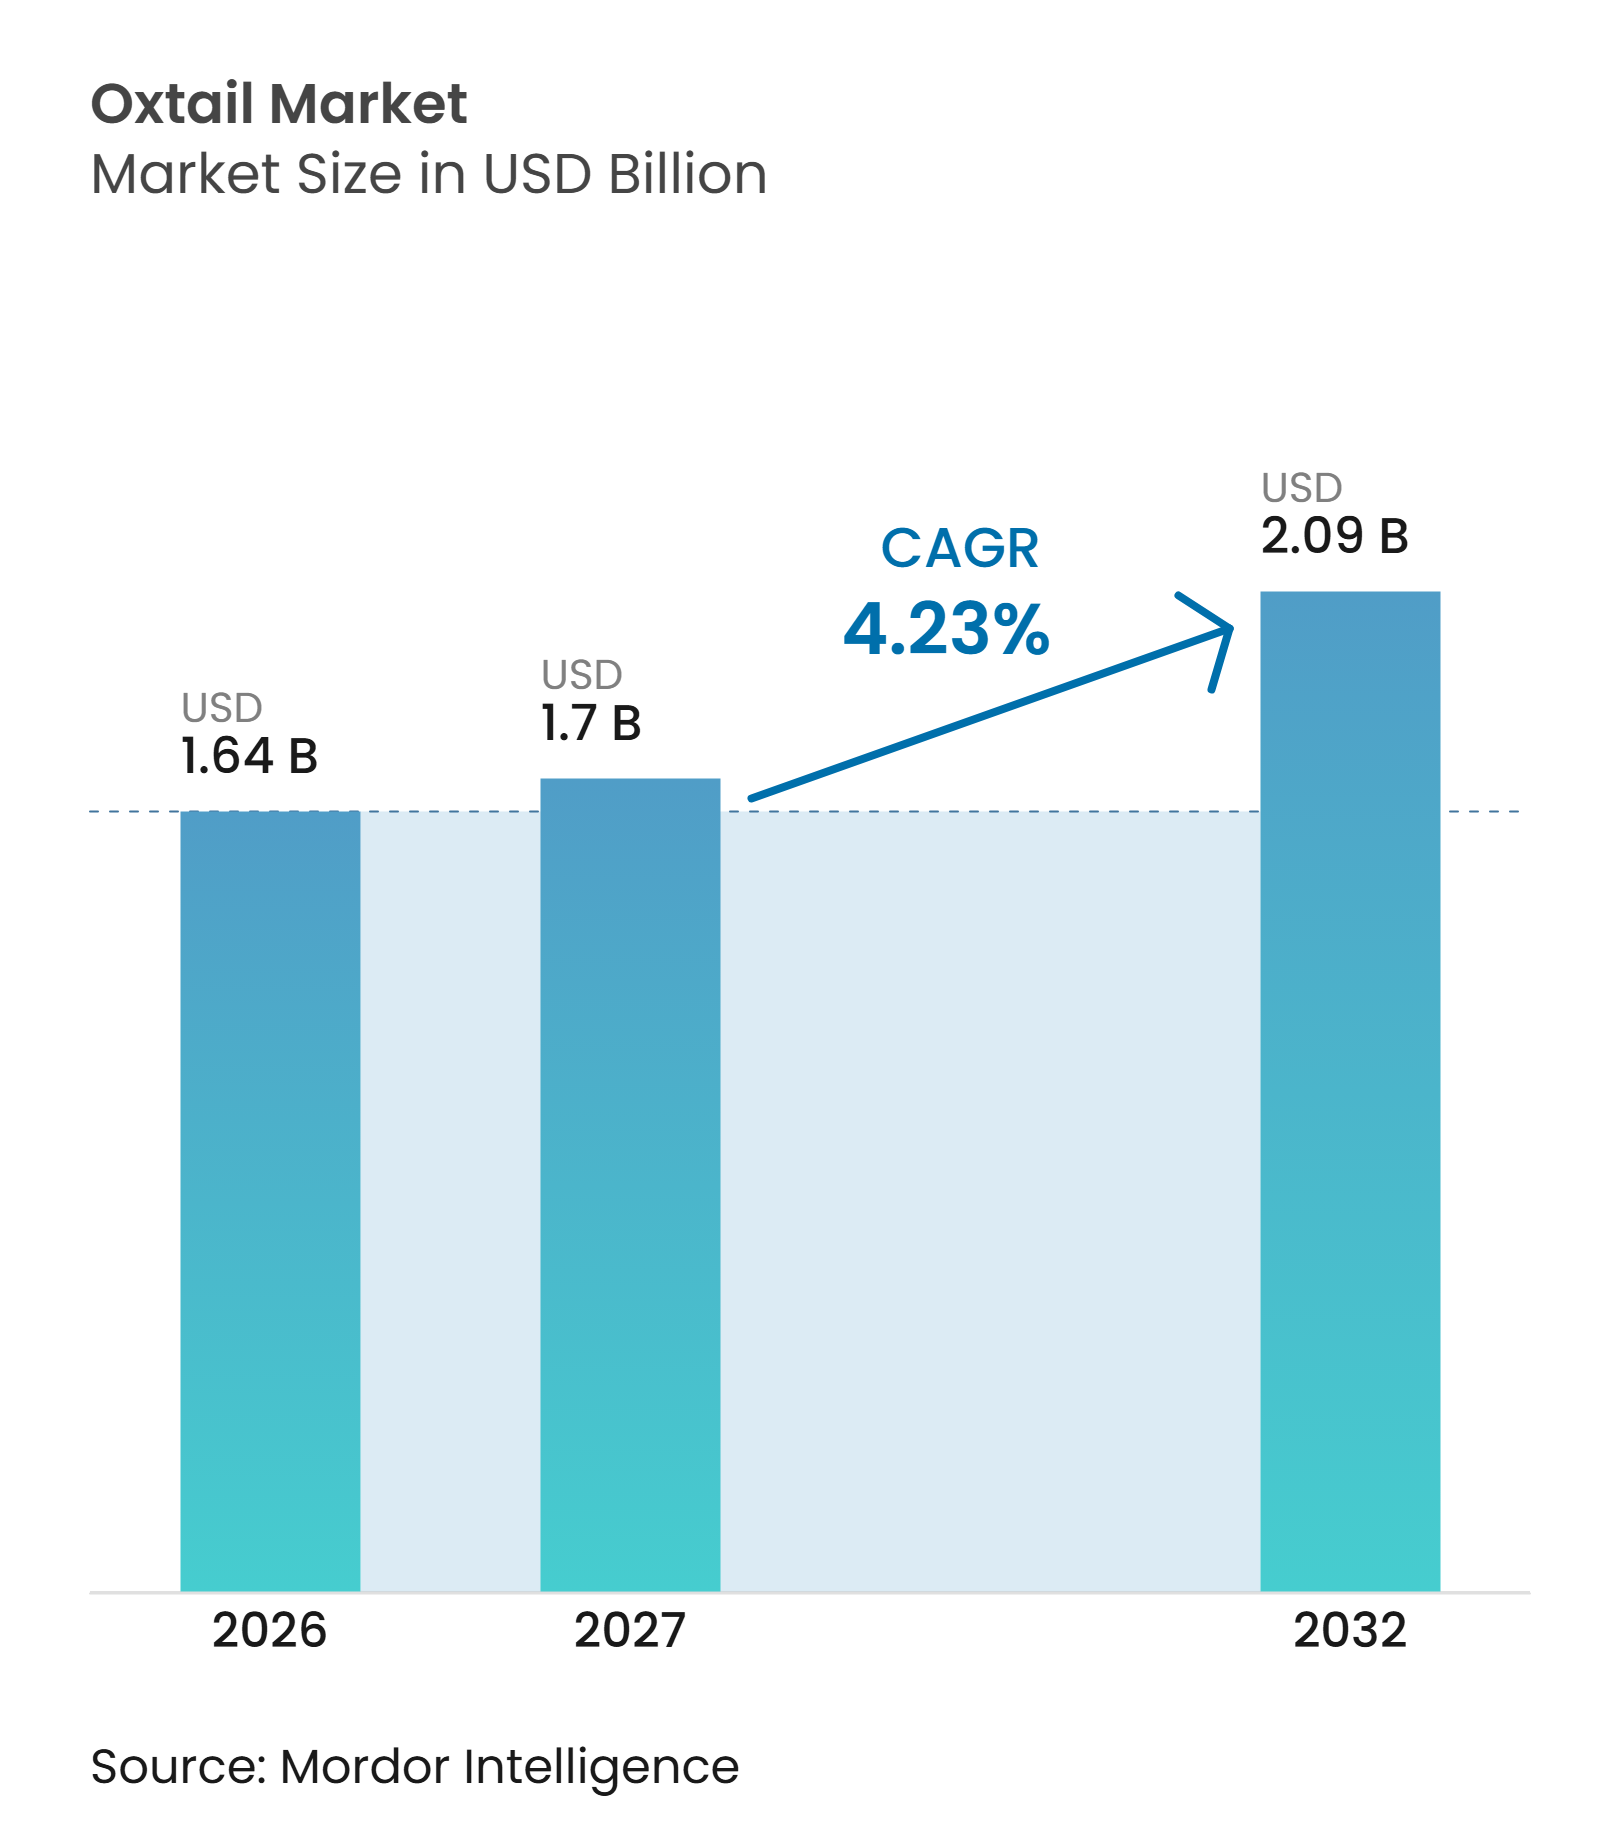
El tamaño del mercado de cola de res fue valorado en 1,64 mil millones de USD en 2026 y se estima que crecerá desde 1,70 mil millones de USD en 2027 hasta alcanzar 2,09 mil millones de USD para 2032, a una CAGR del 4,23% durante el período de pronóstico (2027-2032). El aumento de la demanda está reposicionando la cola de res de un subproducto bovino de menor valor a un corte de especialidad que atrae a compradores del sector de servicios de alimentos y consumidores minoristas. Las tradiciones culinarias del Caribe, África Occidental, Asia Oriental y España impulsan la demanda en centros urbanos consolidados y mercados de consumo emergentes. La composición rica en colágeno de la cola de res también se alinea con el creciente interés en comidas de cocción lenta y preparaciones de alimentos integrales. En consecuencia, los procesadores y distribuidores pueden mejorar el valor mediante un abastecimiento confiable, distribución en frío y formatos de productos listos para cocinar o completamente cocidos.
Conclusiones Clave del Informe
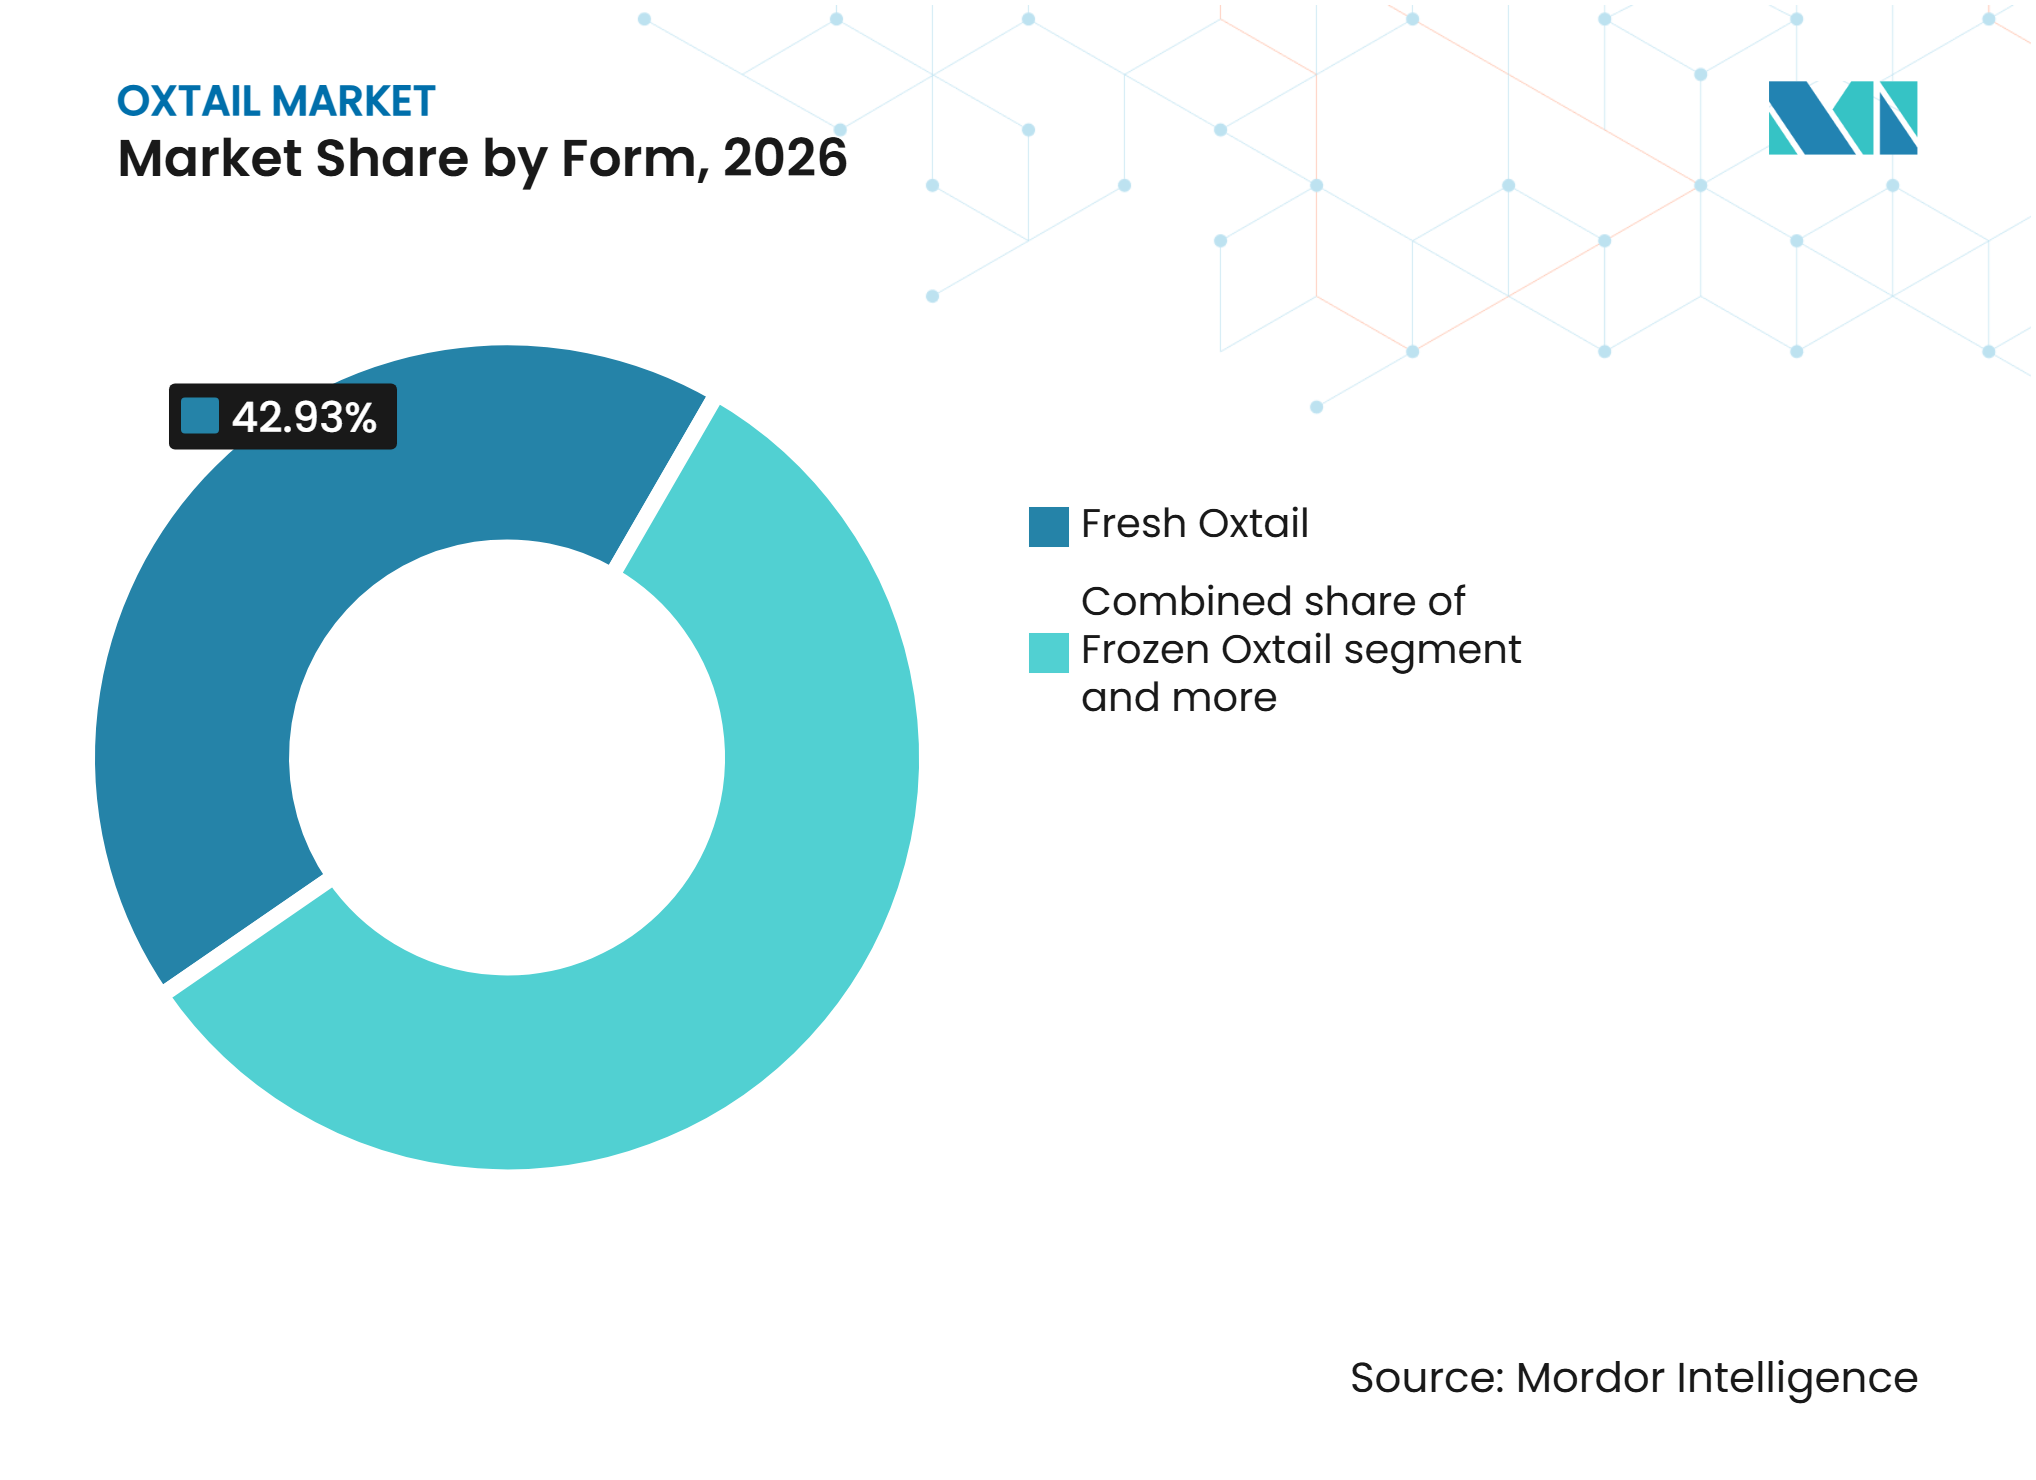
- Por forma, la cola de res fresca representó el 42,93% de la participación del mercado de cola de res en 2026, mientras que se pronostica que la cola de res congelada se expandirá a una CAGR del 5,33% hasta 2032.
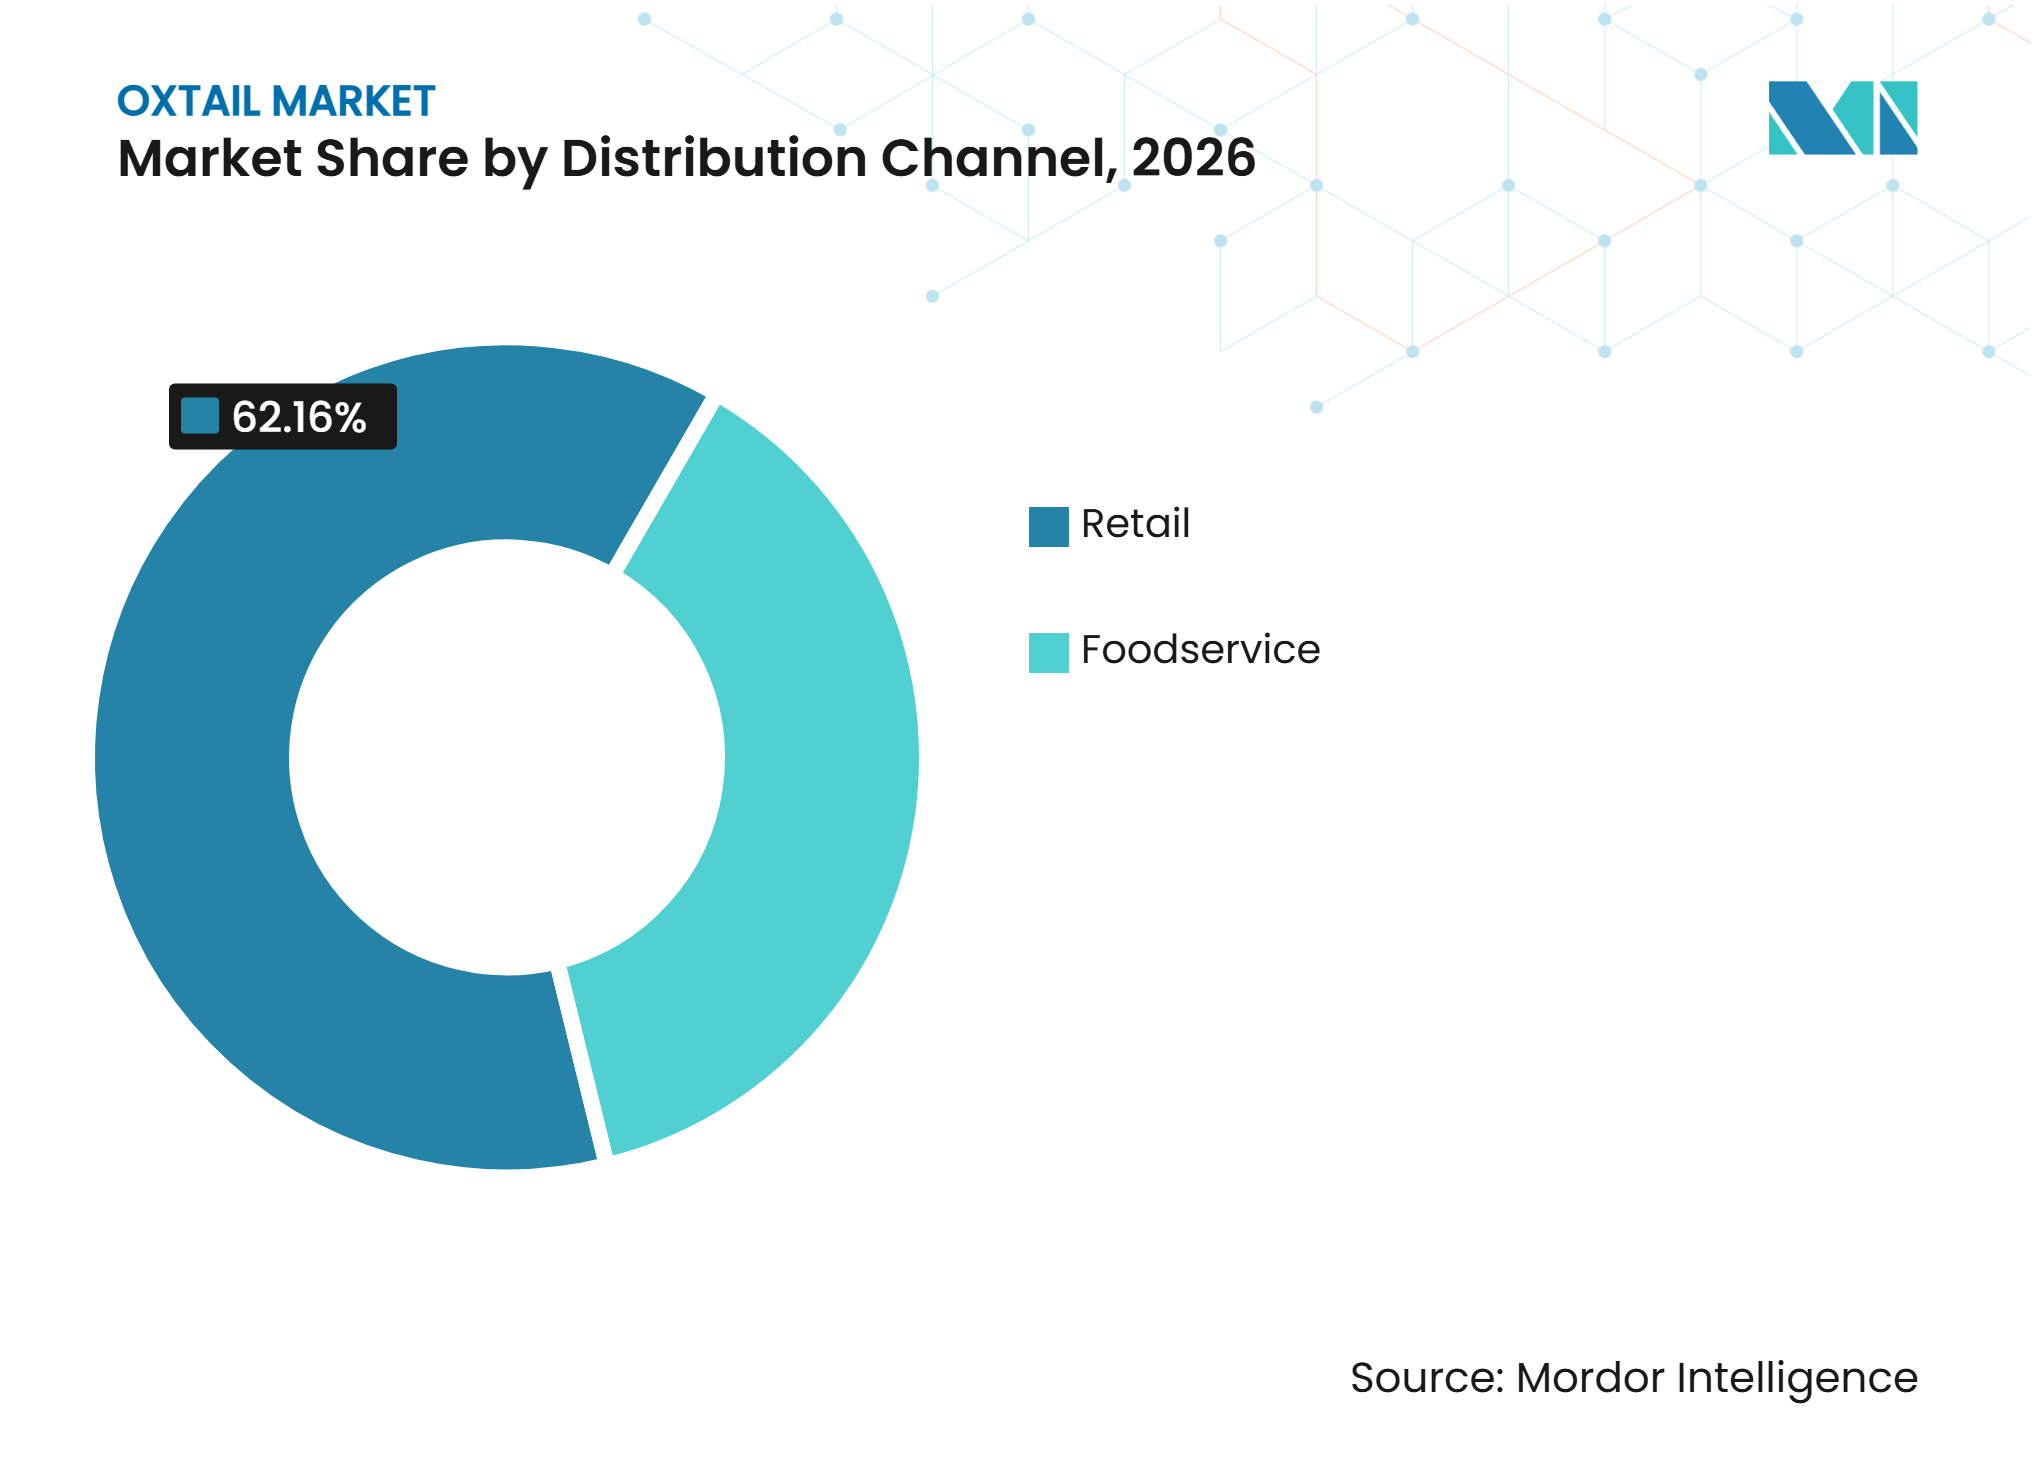
- Por canal de distribución, el comercio minorista representó el 62,16% de la participación de mercado en 2026, mientras que se pronostica que el servicio de alimentos se expandirá a una CAGR del 5,47% hasta 2032.
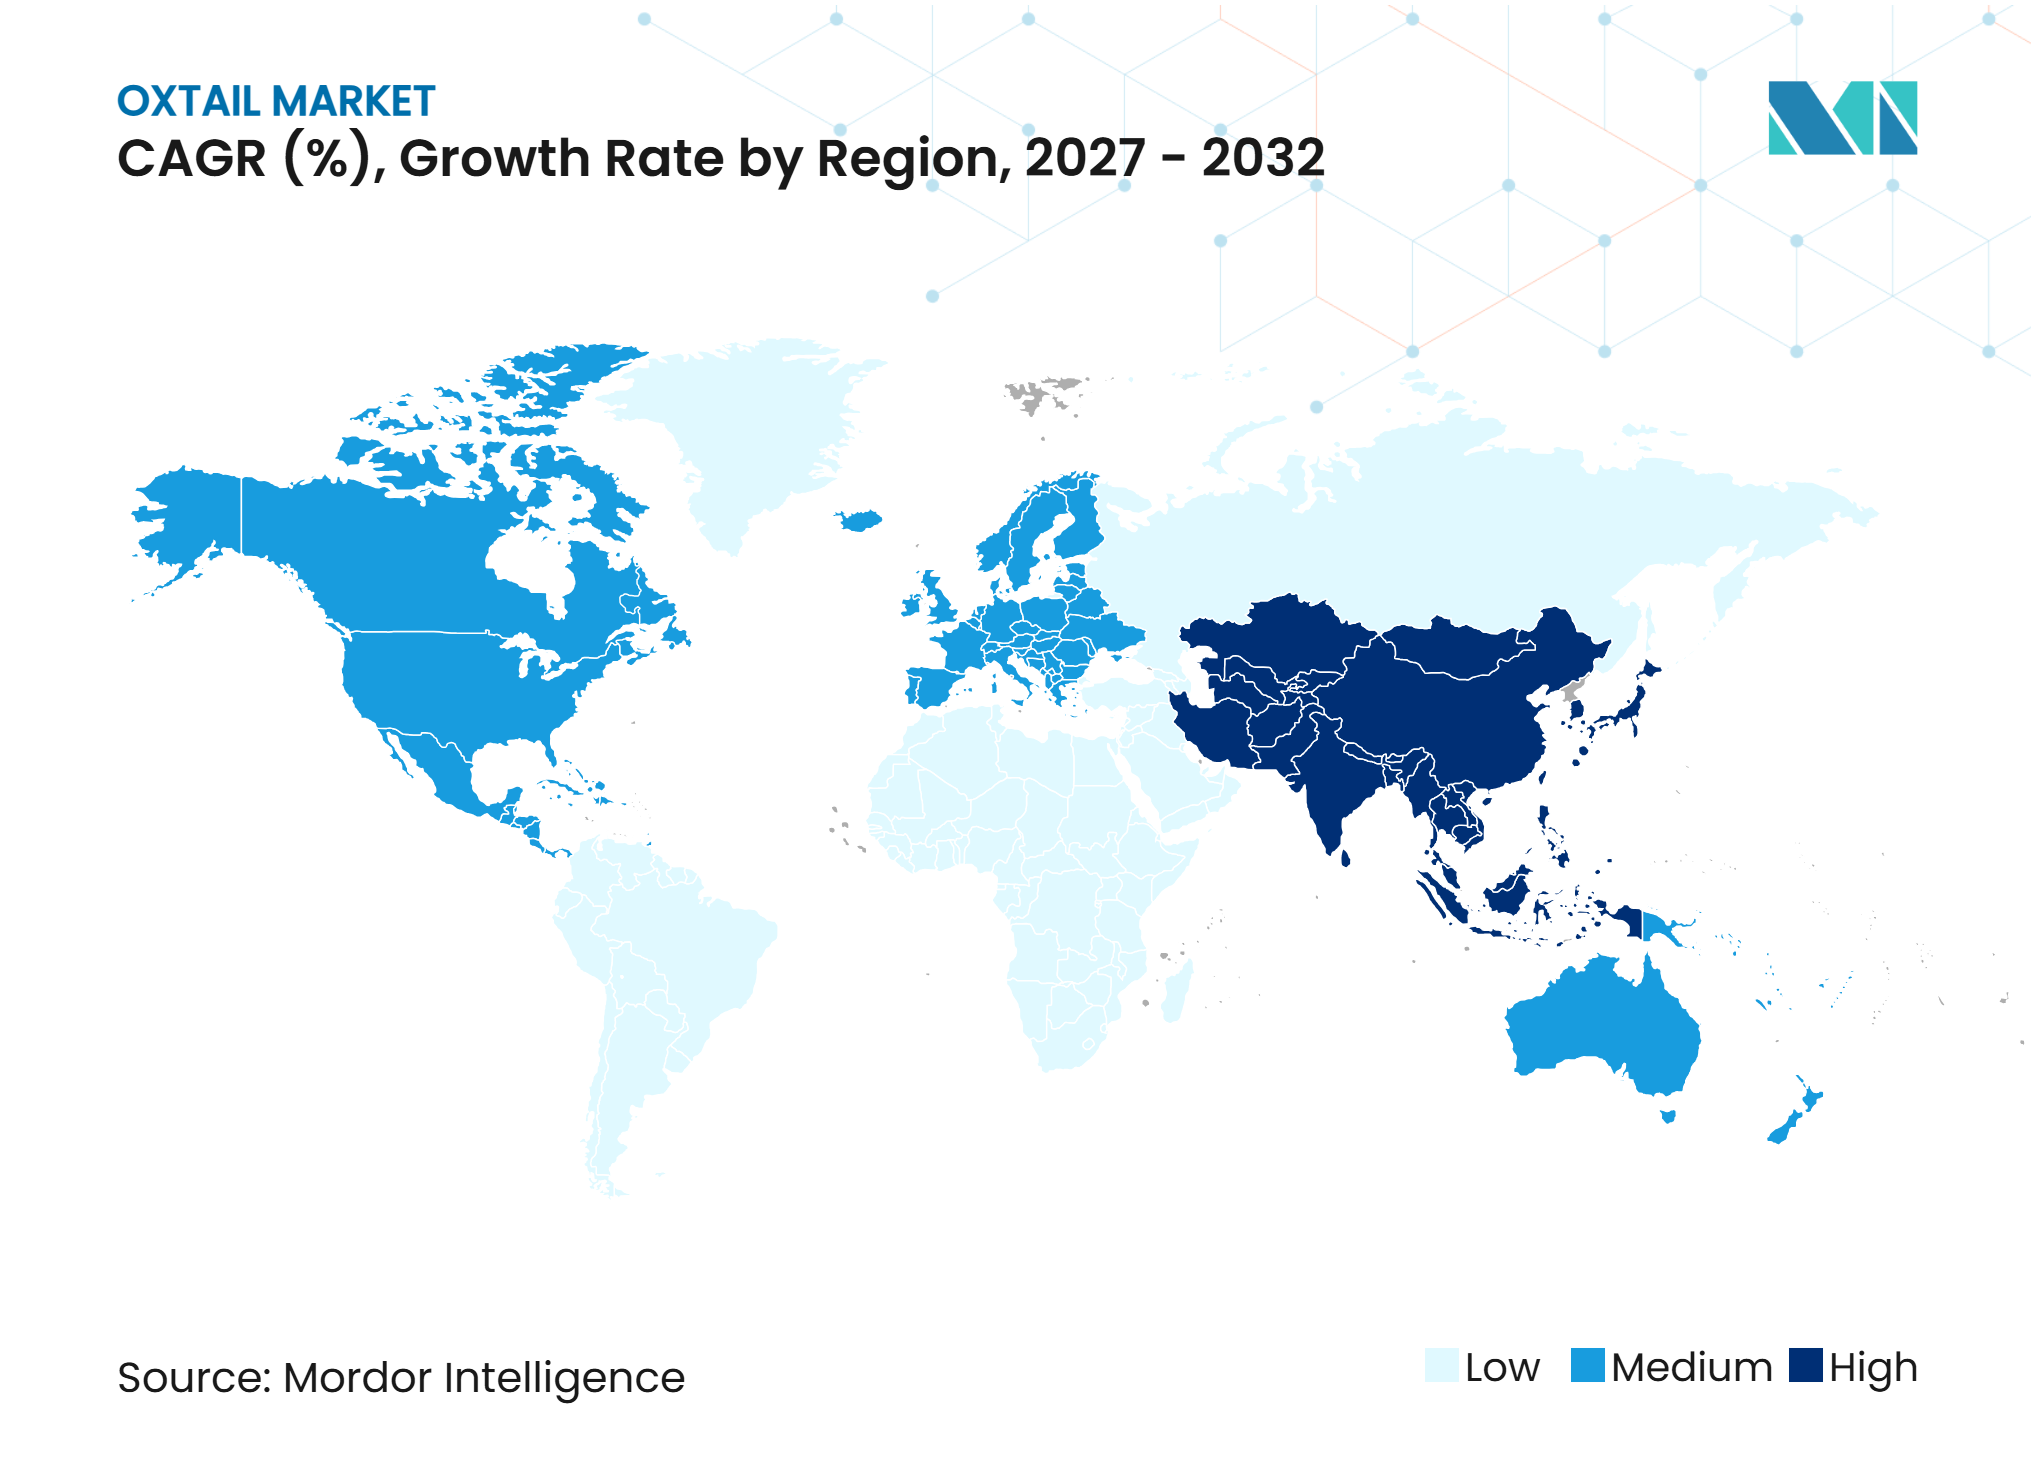
- Por geografía, Asia-Pacífico representó el 43,82% de la participación del mercado de cola de res en 2026 y también se pronostica que será la región de más rápido crecimiento, expandiéndose a una CAGR del 5,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente popularidad de las cocinas caribeña y étnicas | +1.1% | América del Norte, Europa, centros de la diáspora en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de restaurantes especializados en carne y establecimientos de servicio de alimentos | +0.8% | América del Norte, Reino Unido, Australia | Mediano plazo (2-4 años) |
| Aumento en la utilización de partes animales subutilizadas | +0.7% | Global, con tracción temprana en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de las redes internacionales de distribución de carne | +0.9% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente demanda de preparaciones de carne ricas en colágeno | +0.6% | América del Norte, Europa, Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Creciente demanda de cortes de res alternativos y asequibles | +0.5% | América del Norte, Europa, Asia-Pacífico, América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente popularidad de las cocinas caribeña y étnicas
La expansión de la industria de servicios de alimentos del Caribe está creando oportunidades para los proveedores de cola de res, ya que los restaurantes continúan sirviendo platos regionales tradicionales y una variedad de cocinas internacionales. Según un informe de diciembre de 2025 del Servicio Agrícola Exterior de los Estados Unidos, la Cuenca del Caribe cuenta con más de 3.000 restaurantes de servicio completo, lo que refleja una red comercial de servicios de alimentos consolidada[1]. Estos restaurantes proporcionan una base de clientes importante para mayoristas de carne, distribuidores y procesadores de res que suministran ingredientes para preparaciones tradicionales. La cola de res, que se utiliza ampliamente en el estofado de cola de res jamaicano y otros platos caribeños de cocción lenta, se beneficia de su papel culinario establecido en la región. La extensa red de restaurantes respalda la adquisición recurrente de cola de res por parte de los operadores de servicios de alimentos y fortalece la demanda a través del canal de distribución B2B.
Expansión de Restaurantes Especializados en Carne y Establecimientos de Servicio de Alimentos
La expansión de restaurantes especializados en carne, hoteles y establecimientos de servicio de alimentos está aumentando la demanda de cola de res, ya que las cocinas comerciales diversifican sus menús con preparaciones distintivas a base de carne. Los restaurantes especializados en cocinas caribeña, africana y asiática utilizan la cola de res en estofados, sopas, guisos y comidas de cocción lenta tradicionales, fortaleciendo su relevancia comercial más allá del consumo doméstico convencional. Su rico sabor, textura gelatinosa y aptitud para cocciones prolongadas hacen de la cola de res un ingrediente atractivo para los establecimientos de gastronomía especializada. Además, los restaurantes y operadores de catering requieren suministros a granel consistentes de cortes de carne específicos para garantizar la disponibilidad del menú y estandarizar la preparación de alimentos. Este requisito crea oportunidades de adquisición para procesadores, mayoristas y distribuidores de carne, respaldando la demanda de cola de res a través del canal de servicio de alimentos B2B.
Aumento en la Utilización de Partes Animales Subutilizadas
El creciente enfoque en la utilización integral del animal está creando oportunidades comerciales para los proveedores de cola de res. Los procesadores de carne y los mataderos buscan cada vez más maximizar el valor de todas las partes de las canales bovinas en lugar de depender únicamente de los cortes de carne convencionales. La cola de res representa un producto adicional comercializable del procesamiento de ganado, lo que permite a los productores de carne diversificar sus carteras más allá de los cortes de res de consumo habitual. La aptitud de la cola de res para sopas, caldos, estofados y platos de cocción lenta también impulsa la demanda de restaurantes, empresas de catering y minoristas especializados en carne. Además, la comercialización de partes animales tradicionalmente subutilizadas ayuda a los procesadores a maximizar el valor de la canal, reducir las pérdidas económicas asociadas con los cortes subutilizados y generar ingresos adicionales a partir de los volúmenes de sacrificio existentes. Estos factores respaldan la disponibilidad comercial de la cola de res y fortalecen su posición dentro de la industria más amplia de procesamiento y distribución de carne de res.
Creciente Demanda de Preparaciones de Carne Ricas en Colágeno
El creciente interés comercial en las preparaciones cárnicas ricas en colágeno está generando oportunidades para los proveedores de rabo de buey, debido a su alto contenido de tejido conectivo y su idoneidad para sopas, caldos, guisos y platos de cocción lenta. Durante la cocción prolongada, el rabo de buey libera gelatina, mejorando la consistencia y la textura de las preparaciones a base de carne. En enero de 2026, el Departamento de Agricultura, Medio Ambiente y Asuntos Rurales de Irlanda del Norte (DAERA) destacó un proyecto innovador en Clarkhill Farm que convierte huesos del procesamiento de carne de res en caldo de huesos concentrado, rico en proteínas y colágeno[2]. La iniciativa demuestra el potencial comercial de convertir materiales del procesamiento de carne de res en productos culinarios y nutricionales de alta gama. Estos desarrollos respaldan el aprovechamiento de los componentes bovinos ricos en colágeno y crean oportunidades para los procesadores de carne y los operadores del sector de servicios de alimentación para ampliar su oferta de productos a base de caldos. Esta tendencia crea un entorno comercial favorable para el rabo de buey, que se utiliza ampliamente en sopas ricas en colágeno, caldos y preparaciones tradicionales de cocción lenta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad limitada debido al rendimiento restringido de la canal | -0.4% | Global | Largo plazo (≥ 4 años) |
| Alta volatilidad de precios y precios premium | -0.3% | América del Norte, Sudáfrica, Europa | Corto plazo (≤ 2 años) |
| Estrictos requisitos de seguridad alimentaria e inspección de carne | -0.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Vida útil corta y dependencia de la cadena de frío | -0.3% | Asia-Pacífico, África, América Latina | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada Debido al Rendimiento Restringido de la Canal
La disponibilidad limitada del rabo de buey representa una restricción estructural para el mercado global, ya que cada animal sacrificado produce únicamente una cola. Esto limita el volumen que los procesadores de carne pueden suministrar, con independencia de otros cortes de res. A diferencia de los productos bovinos convencionales, la producción de rabo de buey no puede expandirse de forma independiente en respuesta al aumento de la demanda, ya que su disponibilidad sigue dependiendo directamente de los volúmenes de sacrificio de ganado. Según el Resumen de Sacrificio de Ganado 2025 del Servicio Nacional de Estadísticas Agrícolas de los Estados Unidos, el sacrificio comercial de ganado bovino en los Estados Unidos totalizó 29,8 millones de cabezas en 2025, lo que representa una disminución del 6% respecto a 2024[3]. Esta reducción en la actividad de sacrificio restringe directamente la disponibilidad potencial de cortes derivados del ganado bovino, incluido el rabo de buey. Además, la competencia entre restaurantes, mayoristas, carnicerías especializadas y compradores minoristas por este corte limitado puede generar escasez de suministro y dificultades en la adquisición.
Alta Volatilidad de Precios y Precios Premium
El suministro restringido, el aumento de la demanda y los costos logísticos pueden causar fluctuaciones rápidas en los precios de la cola de res. Estos factores pueden limitar las compras entre los hogares que históricamente han considerado la cola de res como una opción asequible. También pueden complicar la planificación del menú para los restaurantes de precio medio que no pueden absorber aumentos repentinos en los costos de insumos. Los operadores premium pueden estar mejor posicionados para recuperar costos más altos mediante ajustes en los precios del menú. Los productos congelados pueden permitir a los distribuidores y restaurantes adquirir inventario con anticipación y reducir la exposición inmediata a la volatilidad del mercado spot. Las regulaciones de seguridad alimentaria e inspección imponen requisitos operativos adicionales a los formatos preparados, particularmente para los productos comercializados a través de fronteras nacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
La Cola de Res Fresca Lidera Mientras los Formatos Congelados se ExpandenLa cola de res fresca representó el 42,93% del mercado de cola de res en 2026. Esta posición refleja el sabor y la textura que los consumidores esperan de las preparaciones de cocción lenta con hueso. Los consumidores del Caribe, África Occidental y Asia Oriental frecuentemente adquieren cola de res fresca en carnicerías, hipermercados y otros minoristas de alimentos urbanos. Estos canales atienden a clientes que reconocen el corte y están cómodos con tiempos de preparación más prolongados. La cola de res refrigerada atiende a compradores premium del sector de servicios de alimentos que priorizan un control estricto de la temperatura y rutas de distribución más cortas. Su disponibilidad a través de minoristas de carne tradicionales y redes de suministro local consolidadas respalda aún más su posición de liderazgo en regiones con fuertes tradiciones de consumo de cola de res.
Se pronostica que la cola de res congelada crecerá a una CAGR del 5,33% hasta 2032, la tasa de crecimiento más rápida entre todas las formas. El segmento de cola de res congelada se beneficia de su mayor vida útil y su papel práctico en las exportaciones. Los productos congelados pueden llegar a destinos del interior en Asia-Pacífico, Oriente Medio y África, donde la distribución refrigerada es menos adecuada. Los productos listos para cocinar, marinados, porcionados y deshuesados pueden reducir los requisitos de mano de obra para los servicios de catering y los cocineros domésticos. Estos factores alientan a los proveedores a mantener la trazabilidad, el control de temperatura y la gestión documentada de procesos. Además, los formatos congelados permiten a los mayoristas y operadores de servicios de alimentos mantener inventario por períodos más prolongados, gestionar los calendarios de adquisición de manera más eficiente y reducir la dependencia de entregas frecuentes de productos frescos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Comercio Minorista Mantiene su Escala Mientras el Servicio de Alimentos AvanzaEl comercio minorista representó el 62,16% del mercado de cola de res en 2026, ya que la cola de res sigue estrechamente asociada con la cocina doméstica. Los supermercados e hipermercados permiten a los consumidores comparar productos frescos y congelados en un solo lugar. Estos establecimientos también pueden abastecerse de productos de múltiples regiones productoras, ayudando a mantener la disponibilidad ante las fluctuaciones del suministro. Las tiendas de conveniencia y los supermercados de barrio atienden compras frecuentes y de menor volumen en áreas densamente pobladas. El comercio minorista en línea está emergiendo como un canal para cortes de res especializados, particularmente en mercados donde el descubrimiento digital de alimentos está en expansión.
Se pronostica que el canal de servicio de alimentos crecerá a una CAGR del 5,47% hasta 2032. Los operadores de restaurantes utilizan la cola de res como un elemento de menú reconocible que diferencia las cocinas caribeña, jamaicana y afrocaribeña. Este canal respalda ciclos de compra recurrentes, ya que los restaurantes pueden realizar pedidos regulares en lugar de depender de la demanda doméstica impulsada por eventos. Los distribuidores de servicios de alimentos pueden apoyar a estos compradores mediante un abastecimiento especializado y calendarios de entrega confiables. El canal puede continuar superando el crecimiento del comercio minorista a medida que los conceptos de gastronomía étnica se expanden hacia nuevas ubicaciones metropolitanas y ciudades secundarias.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 43,82% de la participación del mercado de cola de res en 2026 y se proyecta que crecerá a una CAGR del 5,35% hasta 2032. El consumo chino está respaldado por platos regionales que incluyen cola de res estofada y de cocción lenta, mientras que las comunidades coreana, tailandesa, indonesia y chino-australiana también contribuyen a la demanda. La región combina un consumo tradicional de alto volumen con una demanda de restaurantes de mayor valor. Las inversiones en infraestructura de cadena de frío respaldan la distribución a ciudades secundarias, donde los productos refrigerados son menos prácticos y los productos congelados son más adecuados para rutas de distribución más largas. El comercio minorista digital de alimentos también mejora el descubrimiento de productos y amplía el acceso más allá de los canales de mercados tradicionales. Australia sigue siendo un proveedor consolidado de vísceras para la región, mientras que Brasil está aumentando su capacidad para atender a Indonesia y otros mercados de importación asiáticos.
América del Norte
La demanda está impulsada por los restaurantes caribeños y afrocaribeños en áreas urbanas, donde la cola de res es un elemento de menú de alta demanda. Las comunidades de la diáspora consolidadas también adquieren cola de res para la preparación doméstica. La innovación de productos está desplazando parte de la demanda hacia formatos completamente cocidos y congelados que reducen el tiempo de preparación. Estos productos pueden hacer que la cola de res sea más accesible para los consumidores que valoran el plato pero prefieren evitar procesos de cocción prolongados. La demanda minorista y del servicio de alimentos se refuerzan mutuamente en toda la región. Las empresas de valor agregado más pequeñas requieren sistemas robustos de seguridad alimentaria y controles de vida útil para competir eficazmente. Canadá y México contribuyen adicionalmente a la demanda a través de tradiciones alimentarias regionales y relaciones de suministro transfronterizas.
Europa, América del Sur, y Oriente Medio y África
Europa combina platos tradicionales con el consumo impulsado por la diáspora. El Reino Unido registra demanda vinculada a las comunidades caribeñas, mientras que España mantiene una tradición de rabo de toro ampliamente consolidada. Alemania, los Países Bajos y Francia representan mercados más pequeños orientados a la importación que las redes de procesamiento europeas pueden atender. En octubre de 2025, Dawn Meats adquirió una participación del 65% en Alliance Group de Nueva Zelanda, tras la aprobación de los accionistas de una asociación estratégica de 270 millones de NZD. La transacción conectó las operaciones europeas de Dawn Meats con los canales de exportación de Alliance Group en Asia y América del Norte, mejorando las opciones de suministro de carne roja durante todo el año en los hemisferios Norte y Sur.
Panorama Competitivo
Concentración del Mercado
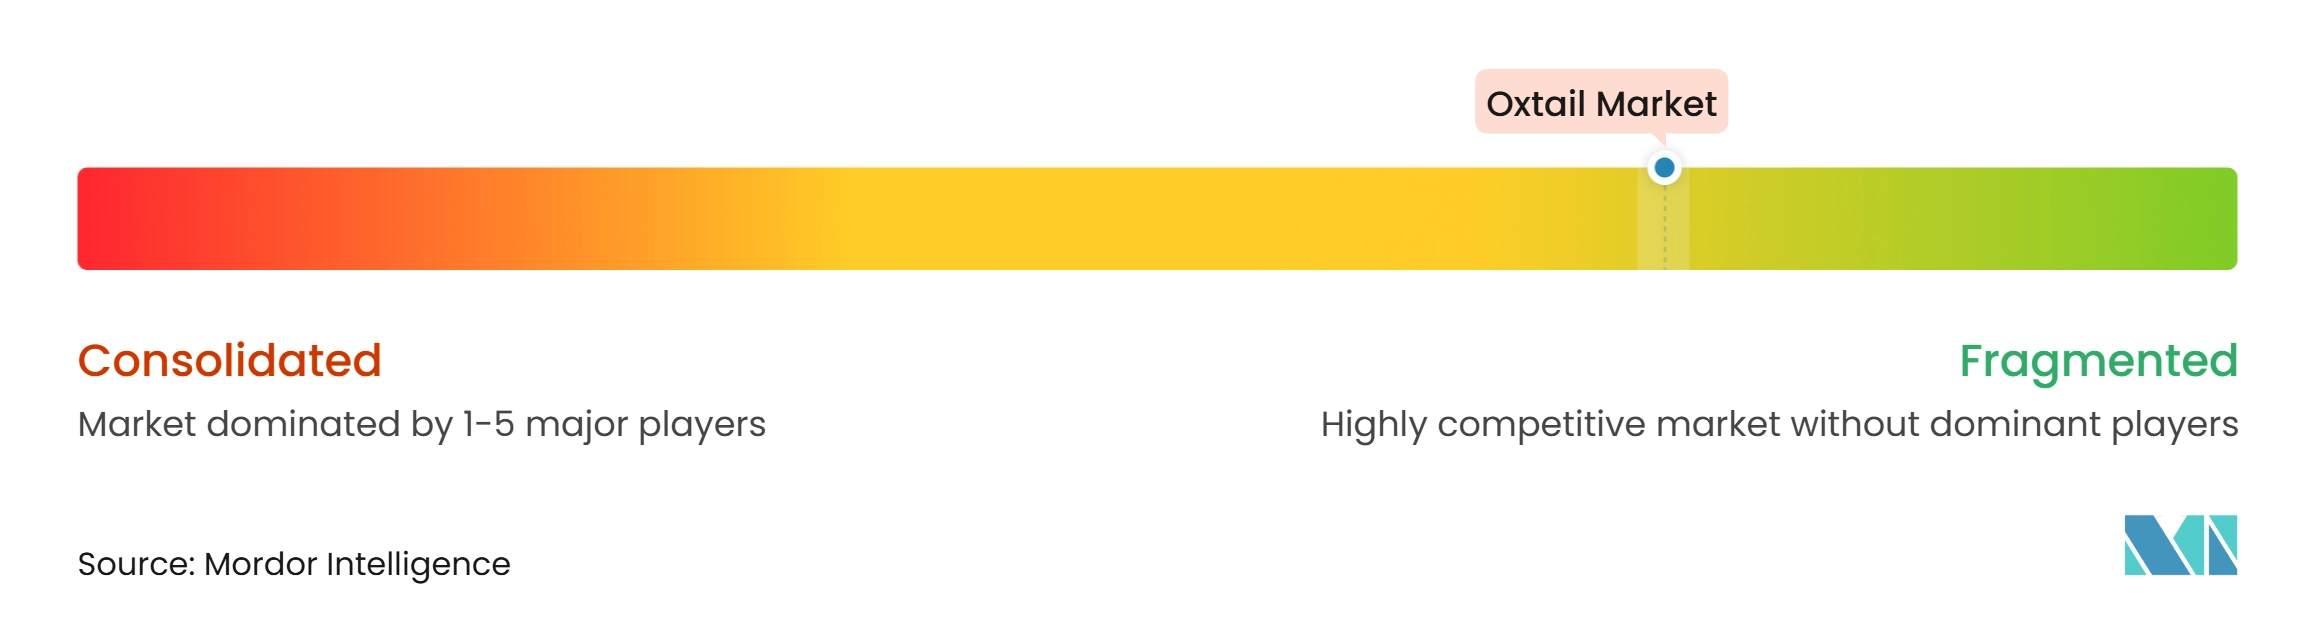
El mercado de cola de res está fragmentado, ya que los grandes procesadores de carne típicamente venden la cola de res como uno de varios subproductos bovinos. JBS S.A., Cargill, Incorporated, Tyson Foods, Inc. y Silver Fern Farms operan negocios bovinos amplios en lugar de franquicias dedicadas exclusivamente a la cola de res. Su escala respalda las operaciones de adquisición de animales, inspección, corte, congelación y exportación. Sin embargo, ninguna de las empresas cubiertas en la investigación suministrada ha establecido una posición de marca de cola de res a gran escala claramente diferenciada. Esto crea oportunidades para los procesadores regionales y distribuidores especializados que pueden proporcionar un suministro confiable y un envasado práctico. En consecuencia, la competencia depende del acceso al suministro, el desempeño en seguridad alimentaria, las capacidades de cadena de frío y las relaciones con los compradores.
JBS ha desarrollado negocios que convierten subproductos bovinos en alimentos, colágeno, productos farmacéuticos, biodiésel y otros productos de mayor valor. Esta estrategia respalda una mayor utilización de la canal y puede mejorar la economía de los productos ricos en colágeno. La inversión de Dawn Meats en Alliance Group proporciona acceso a una red de suministro transcontinental, lo que puede ayudar a atender a los compradores que buscan continuidad a lo largo de los ciclos de producción estacionales. Los productos de cola de res completamente cocidos y congelados ofrecen una vía separada de diferenciación al abordar las barreras de tiempo de preparación y habilidad. Estos formatos permiten a las marcas competir en conveniencia en lugar de depender únicamente de la disponibilidad del corte crudo.
Los compradores del sector de servicios de alimentos favorecen a los proveedores que ofrecen cortes uniformes y cumplimiento confiable de pedidos. Los minoristas también priorizan la integridad del producto, el etiquetado y el control de la cadena de frío. Los sistemas de seguridad alimentaria basados en trazabilidad son cada vez más importantes para participar en categorías de productos preparados y orientados a la exportación. Los procesadores más pequeños aún pueden competir construyendo relaciones directas con minoristas étnicos, restaurantes y distribuidores especializados. Por lo tanto, es probable que la estructura competitiva permanezca dispersa, mientras que la demanda continúa recompensando la ejecución especializada.
Líderes de la Industria de Cola de Res
-
Cargill, Incorporated
-
Tyson Foods, Inc.
-
Sysco Corporation
-
National Beef Packing Company, LLC
-
Vion Food Group N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Rabo de Buey Empresas cubiertas en este informe
- JBS S.A.
- Marfrig Global Foods S.A.
- Minerva Foods S.A.
- Cargill, Incorporated
- Tyson Foods, Inc.
- National Beef Packing Company, LLC
- Sysco Corporation
- US Foods Holding Corp.
- Performance Food Group Company
- Vion Food Group N.V.
- NH Foods Ltd.
- Itoham Yonekyu Holdings Inc.
- Silver Fern Farms Limited
- Thomas Foods International
- Teys Australia
- ABP Food Group
- Dawn Meats
- Creekstone Farms Premium Beef, LLC
- Kepak Group
- American Foods Group, LLC
Desarrollos recientes de la industria en Mercado de Rabo de Buey
- Enero de 2026: Meat the Veggies trasladó sus operaciones de producción a Lakeland, Florida, para escalar la fabricación de The Original Pulled Oxtail Meat.
- Julio de 2025: de Braga by ARTOTEL en Bandung, Indonesia, introdujo un nuevo menú temático de cola de res, Obrolan Berbuntut Makan, con cuatro platos: Buntut Bakar Balado, Nasi Goreng Buntut Cabe Hijau, Buntut Bakar Kecap y Buntut Goreng.
- Enero de 2025: Meat the Veggies, con sede en Miami, anunció el desarrollo y la promoción de The Original Pulled Oxtail Meat™, un producto de cola de res completamente cocido, deshuesado y congelado.
Alcance del Informe del Mercado Global de Cola de Res
La cola de res se refiere al corte culinario de carne de res obtenido de la cola del ganado bovino, típicamente vendido entero o cortado en segmentos.
El mercado de cola de res está segmentado por forma y canal de distribución. Por forma, el mercado está segmentado en cola de res fresca, cola de res congelada, cola de res refrigerada y otros tipos de forma. Por canal de distribución, el mercado está segmentado en servicio de alimentos y comercio minorista (hipermercados y supermercados, tiendas de conveniencia y supermercados de barrio, comercio minorista en línea y otros canales minoristas). Con base en la geografía, el mercado está clasificado en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Cola de Res Fresca | |
| Cola de Res Congelada | |
| Cola de Res Refrigerada | |
| Otros Tipos de Forma | Incluye Cola de Res al Vacío y en Porciones |
| Servicio de Alimentos | |
| Comercio Minorista | Hipermercados y Supermercados |
| Tiendas de Conveniencia y Supermercados de Barrio | |
| Comercio Minorista en Línea | |
| Otros Canales Minoristas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Emiratos Árabes Unidos | |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Forma | Cola de Res Fresca | |
| Cola de Res Congelada | ||
| Cola de Res Refrigerada | ||
| Otros Tipos de Forma | Incluye Cola de Res al Vacío y en Porciones | |
| Por Canal de Distribución | Servicio de Alimentos | |
| Comercio Minorista | Hipermercados y Supermercados | |
| Tiendas de Conveniencia y Supermercados de Barrio | ||
| Comercio Minorista en Línea | ||
| Otros Canales Minoristas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Emiratos Árabes Unidos | ||
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento futuro del mercado de cola de res?
El mercado de cola de res fue valorado en 1,64 mil millones de USD en 2026 y se estima que alcanzará 1,70 mil millones de USD en 2027. Se proyecta que el mercado crecerá hasta 2,09 mil millones de USD para 2032, registrando una CAGR del 4,23% durante 2027-2032.
¿Qué forma tuvo la mayor participación del mercado de cola de res en 2026?
La cola de res fresca fue el segmento de forma más grande en 2026, representando el 42,93% del mercado de cola de res.
¿Qué canal de distribución tuvo la mayor participación del mercado de cola de res en 2026?
El comercio minorista fue el canal de distribución más grande en 2026, representando el 62,16% del mercado de cola de res.
¿Qué región tuvo la mayor participación del mercado de cola de res en 2026?
Asia-Pacífico fue el mercado regional más grande en 2026, representando el 43,82% del mercado de cola de res.