
Tamaño y participación del mercado de arroz orgánico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.18 % |
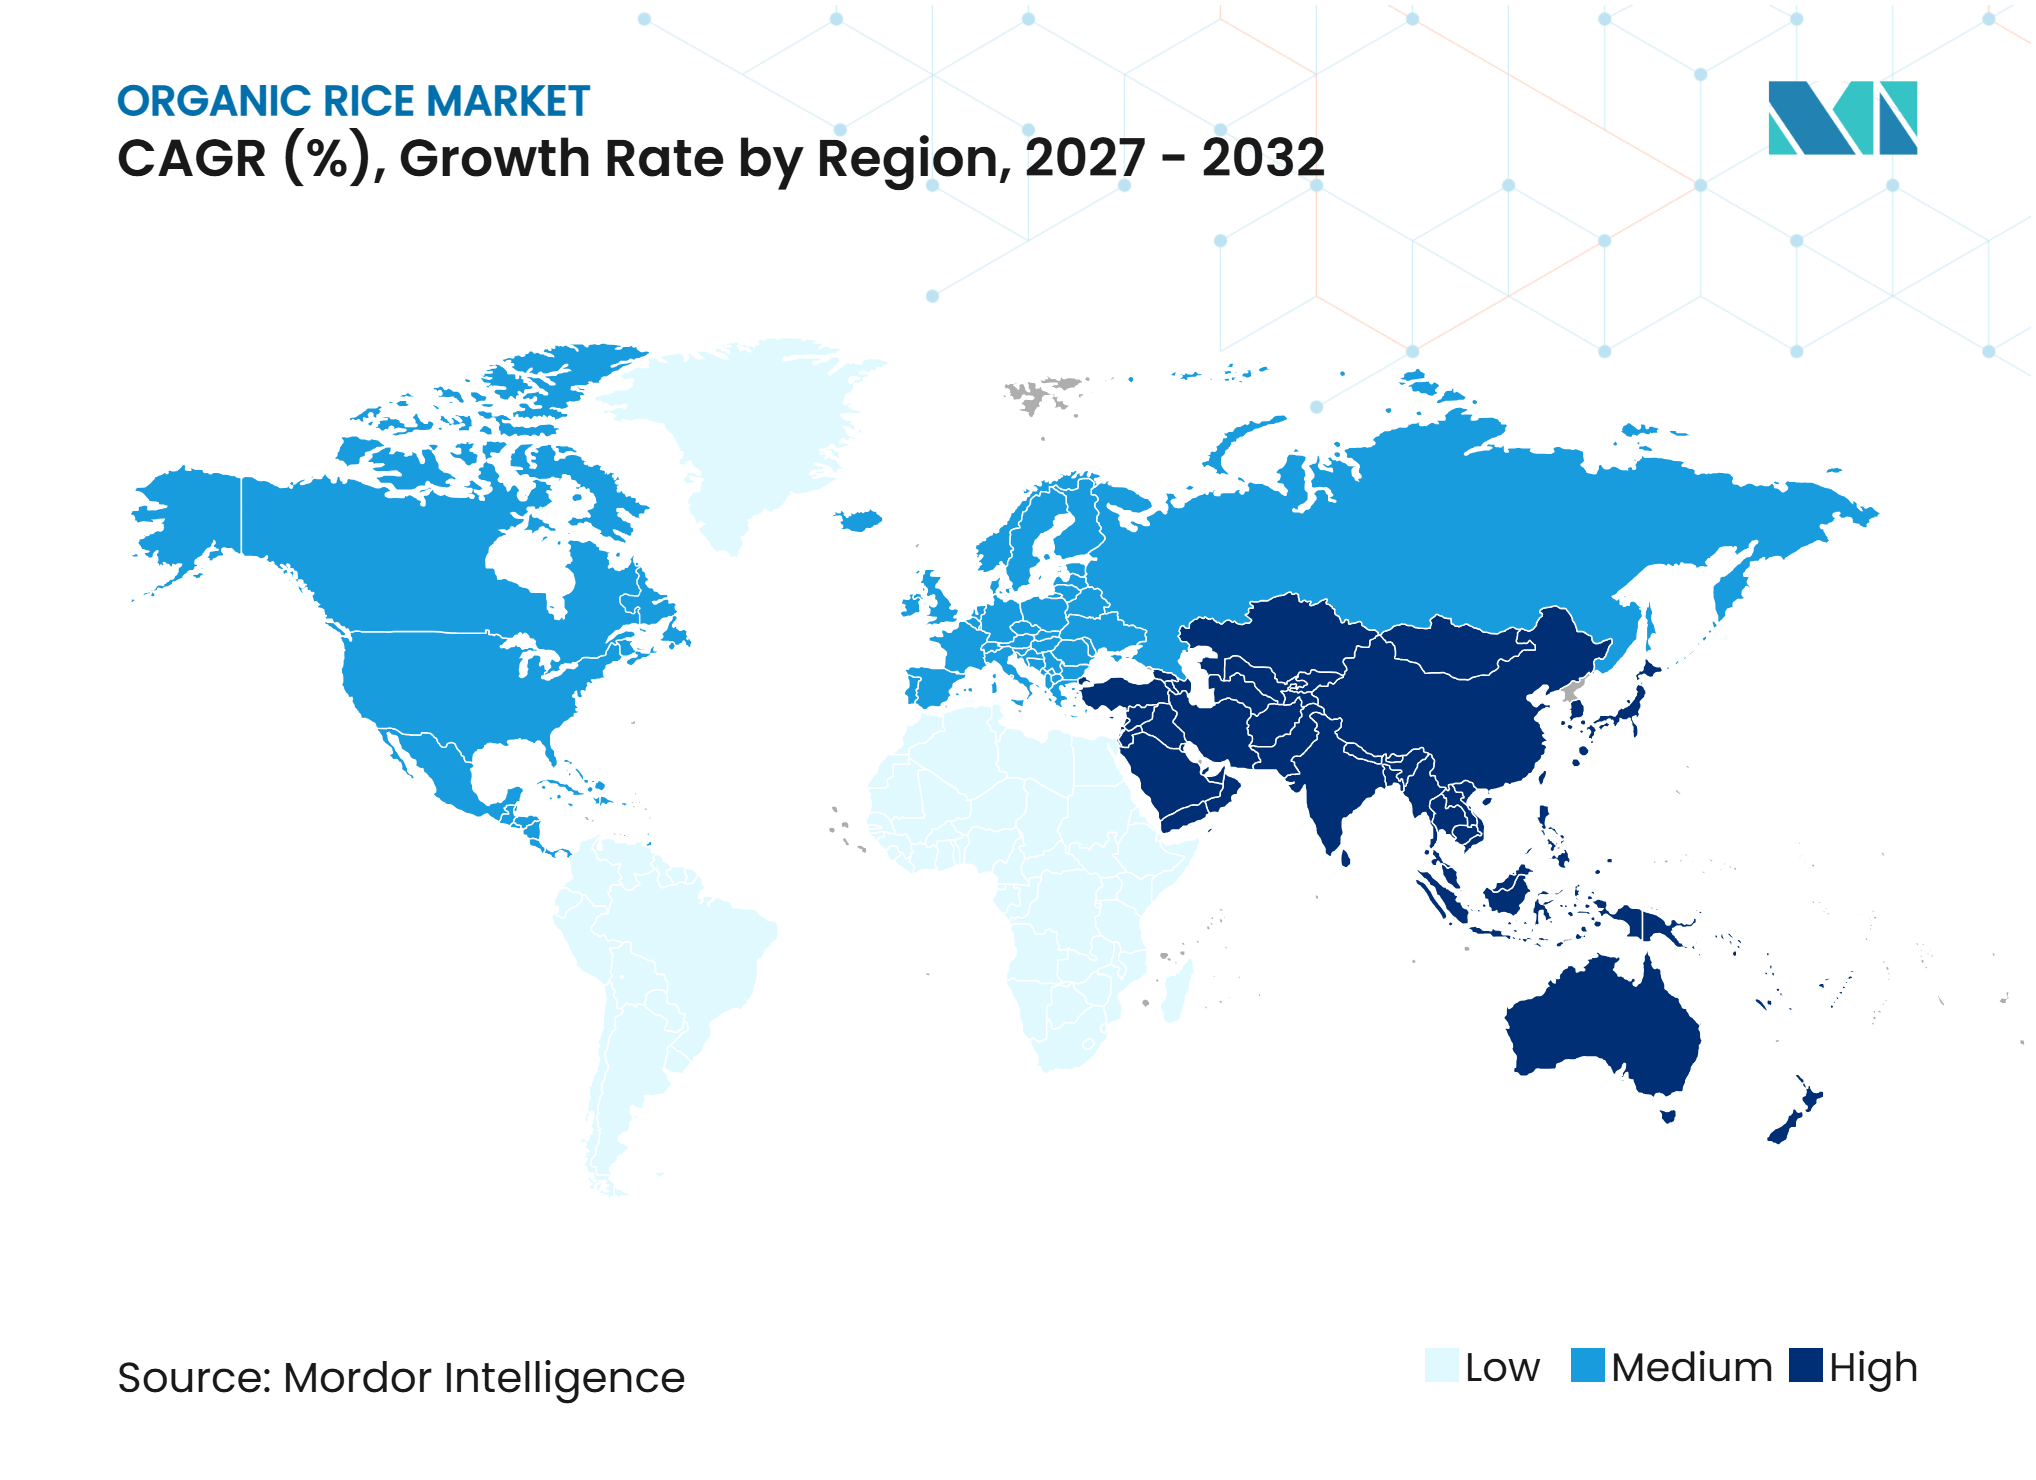
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de arroz orgánico por Mordor Intelligence
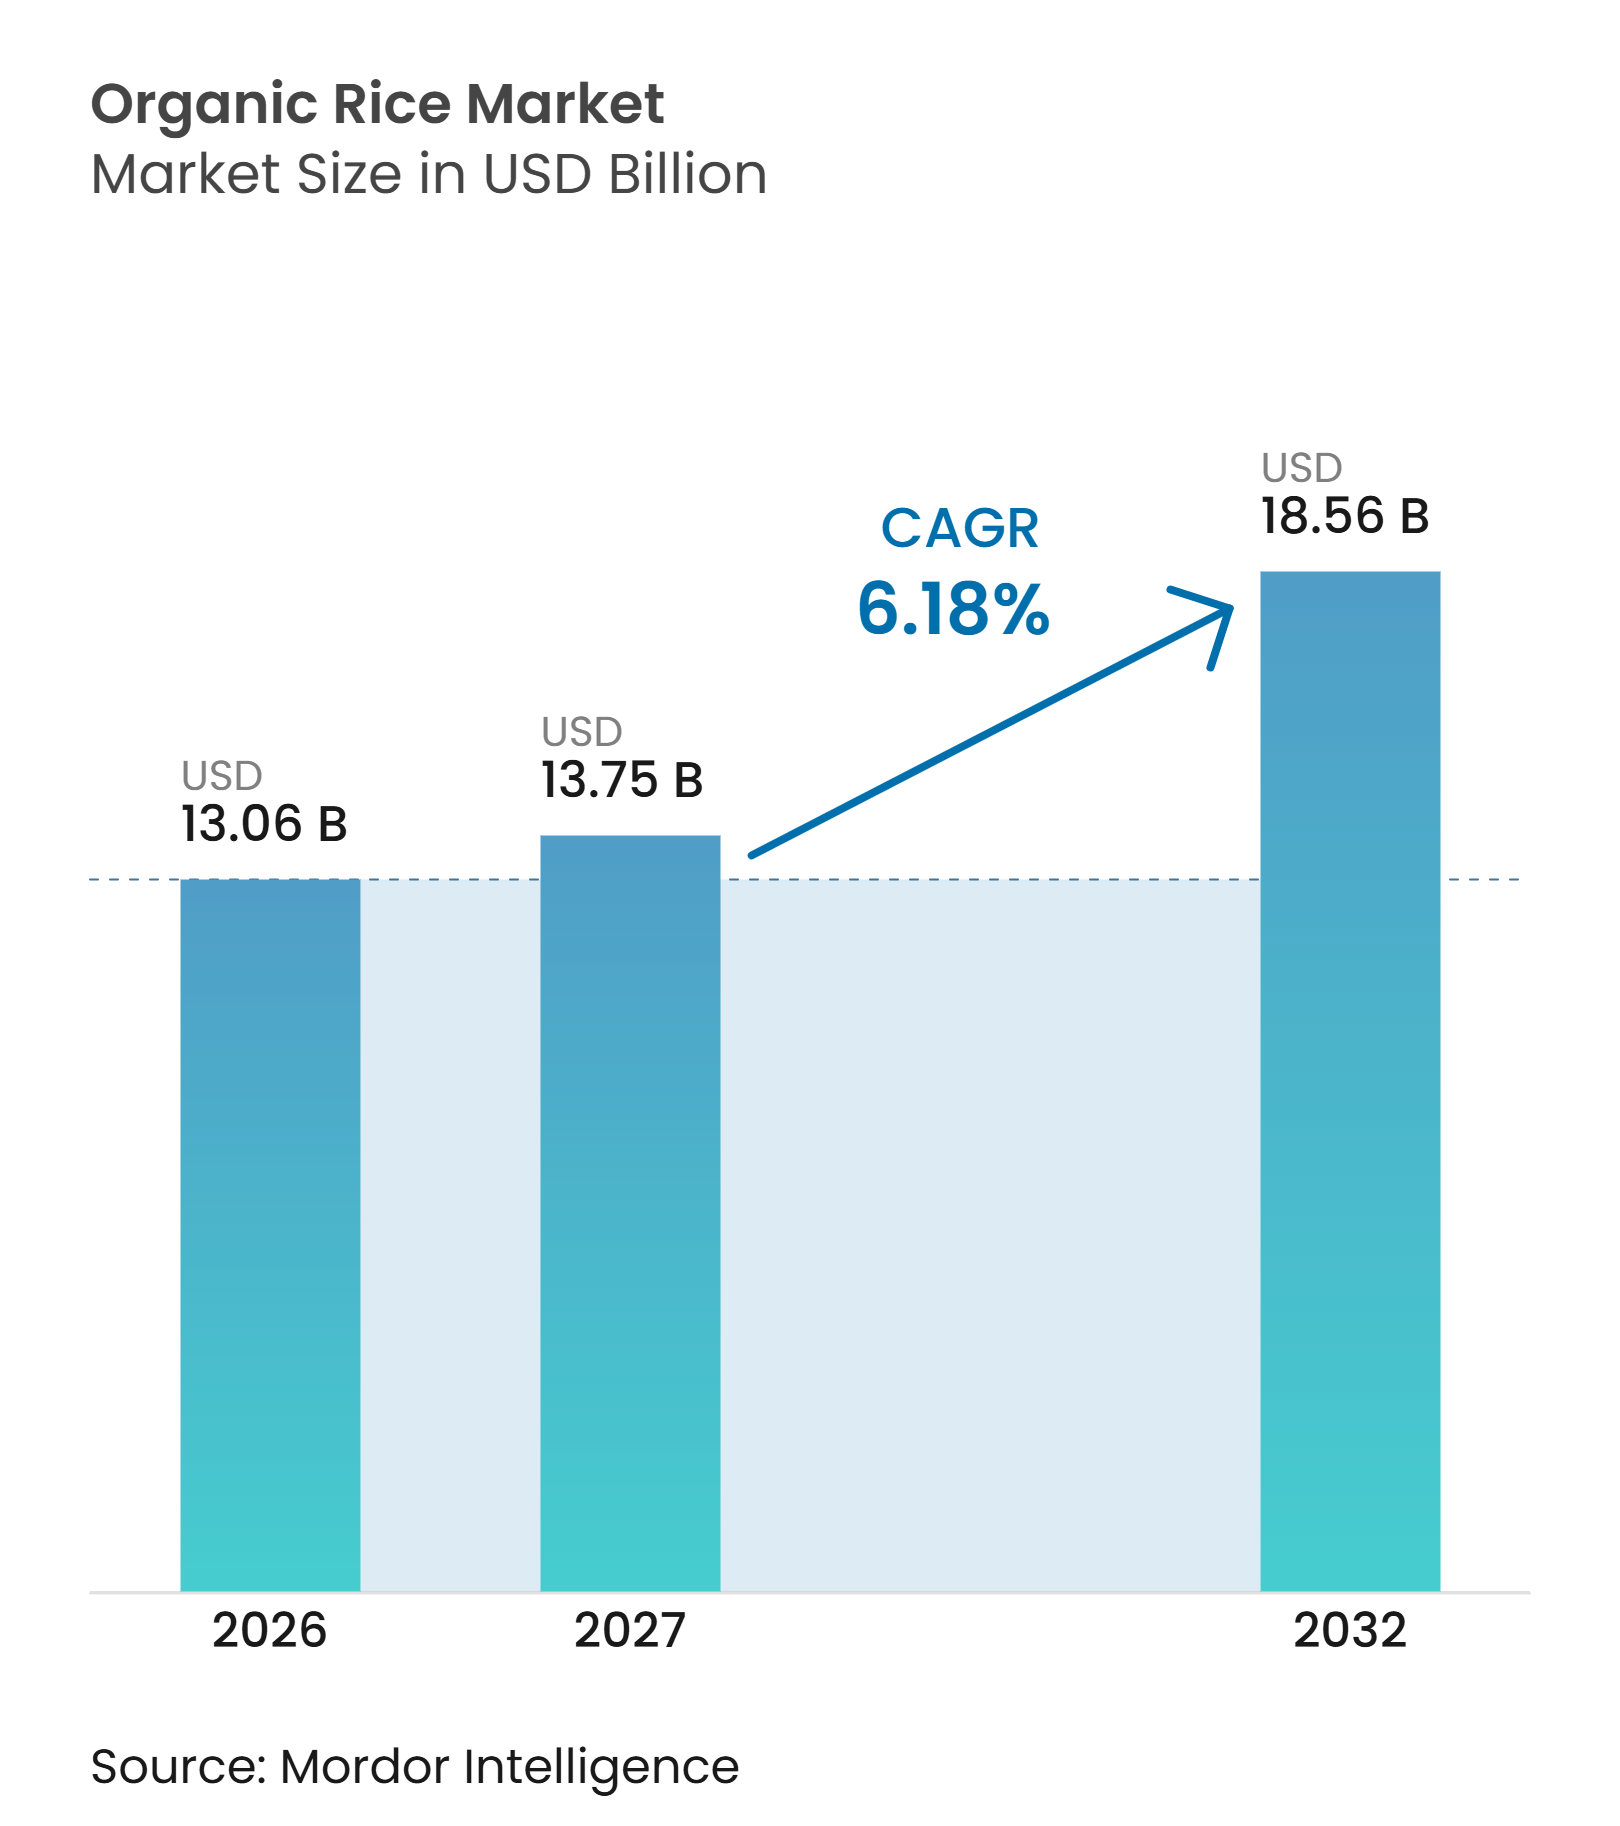
El tamaño del mercado de arroz orgánico es de 13,06 mil millones de USD en 2026 y se prevé que alcance los 18,56 mil millones de USD para 2032, con un crecimiento a una CAGR del 6,18% durante 2027-2032. La demanda se está expandiendo a medida que los compradores otorgan mayor importancia a los métodos de producción de alimentos, las preocupaciones sobre residuos y el perfil nutricional de los alimentos básicos [1]. El apoyo público para la conversión de tierras agrícolas y las normas de exportación está mejorando la base de suministro, aunque los requisitos de certificación aún favorecen a los productores establecidos [2]. El mercado de arroz orgánico también se beneficia del interés de los consumidores en los cereales integrales y las opciones alimentarias de menor índice glucémico, lo que brinda a las marcas margen para posicionar variedades seleccionadas en torno a necesidades de salud. El suministro sigue expuesto a rendimientos más bajos, disponibilidad estacional y el costo de mantener una certificación creíble, lo que limita el acceso para los productores más pequeños. La competencia, por tanto, se centra en el abastecimiento certificado, la trazabilidad, el acceso al comercio minorista de marca y el desarrollo de productos, más que únicamente en el precio.
Conclusiones clave del informe
-
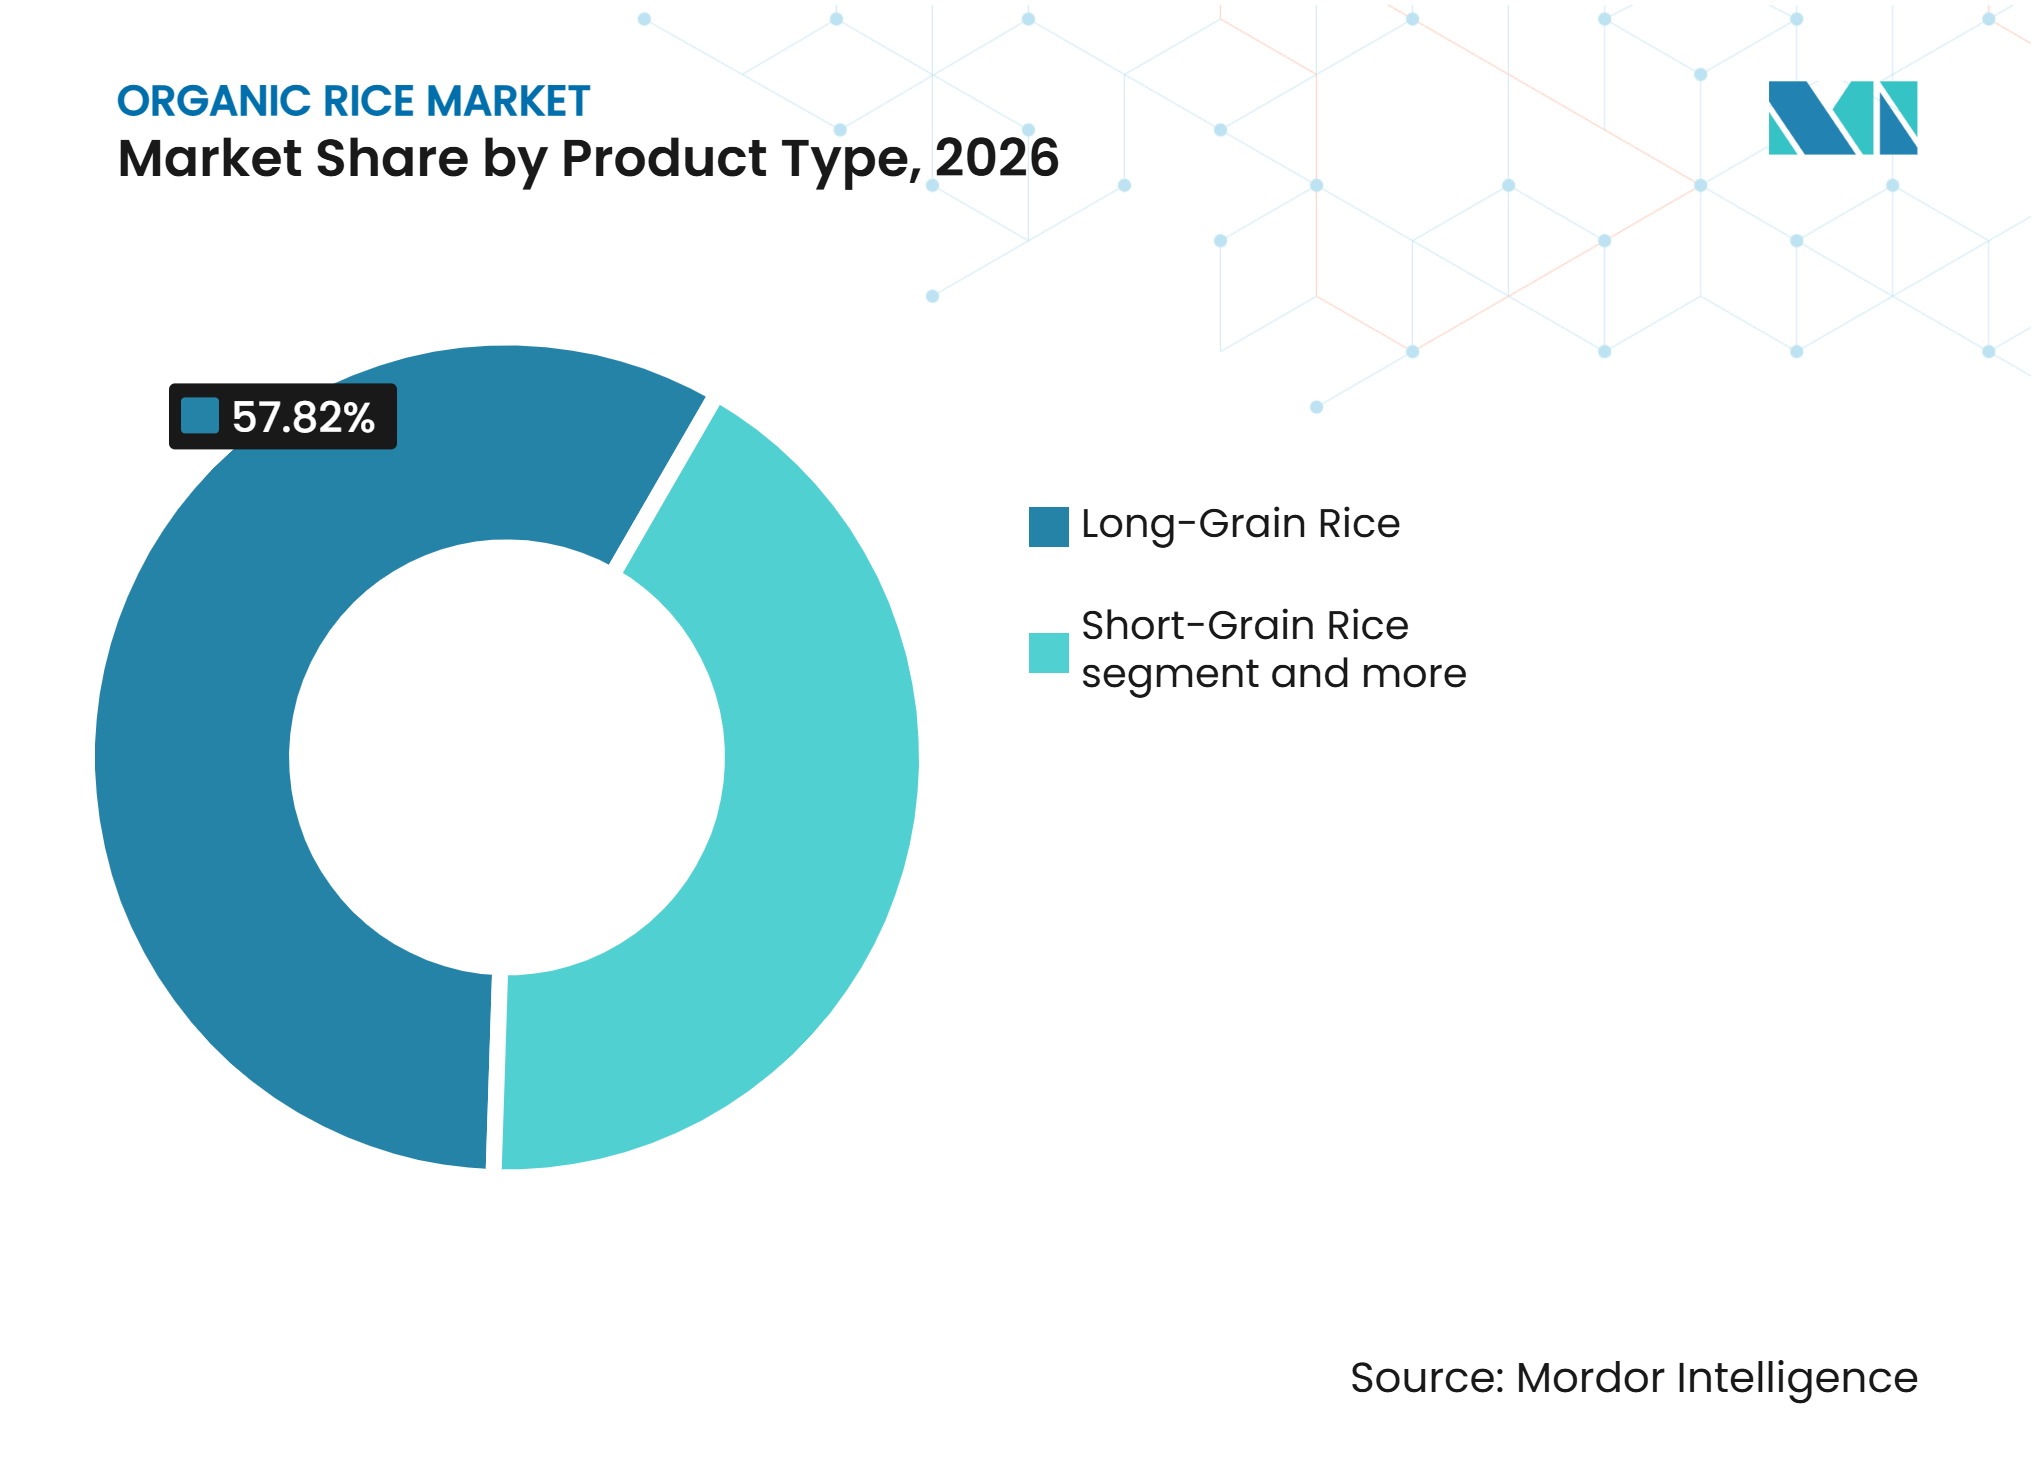
Por tipo de producto, el arroz de grano largo representó el 57,82% de la participación del mercado de arroz orgánico en 2026, mientras que se prevé que el arroz de grano corto crezca a una CAGR del 6,53% hasta 2032.
-
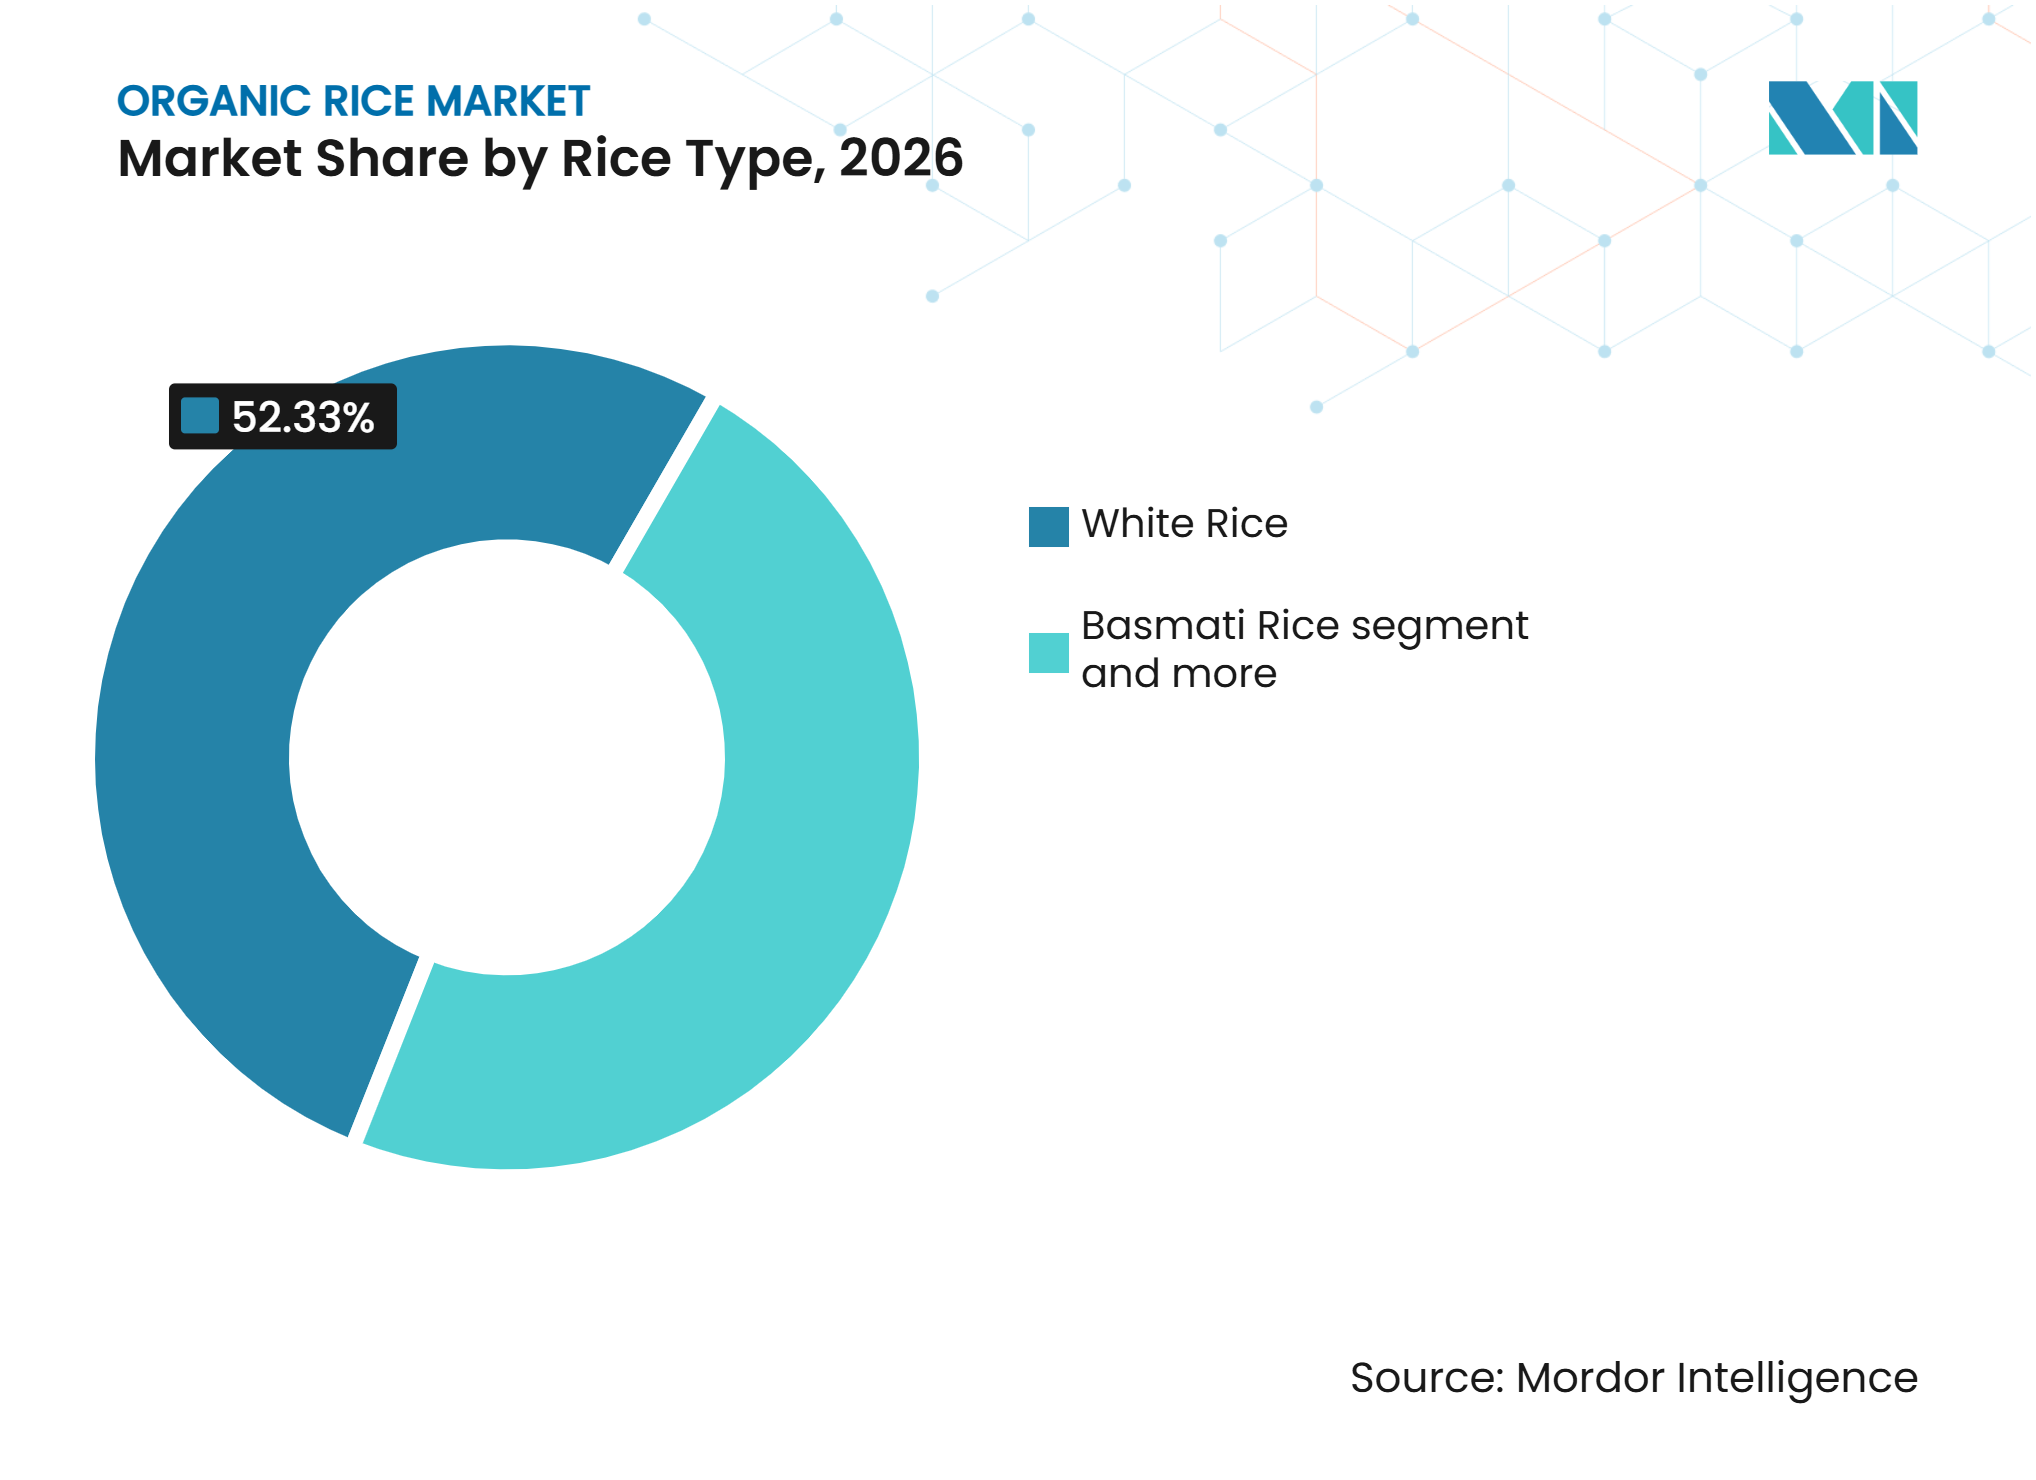
Por tipo de arroz, el arroz blanco representó el 52,33% en 2026, mientras que se prevé que el arroz basmati se expanda a una CAGR del 6,89% hasta 2032.
-
Por canal de distribución, el canal minorista representó el 70,04% en 2026, mientras que se proyecta que el canal horeca avance a una CAGR del 7,21% hasta 2032.
-
Por geografía, Asia-Pacífico representó el 47,21% de la participación del mercado de arroz orgánico en 2026 y se prevé que crezca a una CAGR del 6,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Creciente preferencia de los consumidores por los alimentos orgánicos
La preocupación por los residuos de pesticidas está llevando a algunos hogares urbanos de compras ocasionales a compras orgánicas regulares, especialmente en Asia y América del Norte. En China, el 67,3% de los encuestados afirmó que los alimentos orgánicos saben mejor, el 60,3% los consideró más nutritivos y el 51,1% citó la ausencia de residuos de pesticidas como razón para comprarlos, según BIOFACH China. China registró ventas de productos orgánicos por valor de 152,2 mil millones de CNY en 2025, un aumento del 22% respecto al año anterior, según la Administración Estatal para la Regulación del Mercado (SAMR) de China. Este perfil de demanda ofrece al mercado de arroz orgánico una ruta más clara hacia los canales de distribución minorista convencionales en áreas urbanas de altos ingresos. También hace que la certificación confiable y las declaraciones comprensibles en el empaque sean más importantes, ya que los consumidores necesitan una base sencilla para pagar más por un alimento básico.
Creciente demanda de alternativas dietéticas saludables
Las elecciones alimentarias relacionadas con la salud están ampliando el papel del arroz orgánico más allá de una compra centrada exclusivamente en la seguridad alimentaria. Más del 57% de los consumidores estadounidenses eligieron opciones de cereales integrales al menos la mitad de las veces que compraron en la encuesta de 2025 citada por USA Rice, mientras que casi el 72% quería consumir más cereales integrales, según USA Rice. La demanda de envases que identifiquen claramente el contenido de cereales integrales aumentó un 10% en 1 año, lo que respalda una comunicación más clara en torno a las variedades integrales y especiales. La obesidad en adultos aumentó del 12,1% en 2012 al 15,8% en 2022, manteniendo la calidad dietética como un tema prioritario en la agenda de salud pública [3]. El mercado de arroz orgánico puede, por tanto, atraer a hogares que buscan opciones integrales, ricas en fibra o de menor índice glucémico, siempre que las declaraciones sean claras y coherentes con las características del producto.
Creciente apoyo gubernamental a la agricultura orgánica
Los programas gubernamentales están aumentando el apoyo financiero disponible para la conversión, la certificación y la gestión orgánica de tierras. La Unión Europea asignó 19 mil millones de EUR a la agricultura orgánica a través de los actuales Planes Estratégicos de la Política Agrícola Común. La región contaba con más de 381.000 agricultores orgánicos que trabajaban casi 17 millones de hectáreas en 2025, lo que demuestra que el apoyo ha alcanzado una escala capaz de influir en el suministro agrícola. El programa Paramparagat Krishi Vikas Yojana de India proporciona 31.500 INR por hectárea durante 3 años a los agricultores que adopten métodos orgánicos. El plan de agricultura ecológica de Corea del Sur para 2026-2030 busca duplicar la superficie orgánica certificada hasta el 5% de las tierras agrícolas, respaldado por cambios en la cobertura de pagos directos. Estos programas pueden mejorar la profundidad del suministro certificado disponible para el mercado de arroz orgánico, aunque el calendario de conversión implica que sus efectos plenos surgirán de forma gradual.
Aumento del comercio internacional de arroz orgánico
Los acuerdos comerciales y el reconocimiento de certificaciones pueden reducir la duplicación en los procesos de cumplimiento de los exportadores y hacer que las ventas en el exterior sean más prácticas. La planificación de exportaciones se vuelve más confiable cuando compradores y proveedores pueden utilizar registros de certificación compatibles en los mercados de destino. Una mayor aceptación de las normas orgánicas puede ayudar a los agricultores a conectar la planificación de la cosecha con la demanda contractual, en lugar de depender de pedidos premium ocasionales. También puede respaldar la inversión en sistemas separados de almacenamiento, procesamiento y trazabilidad que requieren las cadenas de suministro orgánicas. El mercado de arroz orgánico se beneficia cuando los exportadores pueden alinear la certificación, la logística y las especificaciones de los compradores, en lugar de tratar cada destino como un ejercicio de cumplimiento independiente.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Desafíos de almacenamiento para mantener la calidad del arroz orgánico | -0.4% | Global | Largo plazo (≥ 4 años) |
| Precios más altos en comparación con el arroz convencional | -0.6% | Global, con mayor intensidad en los mercados sensibles al precio del sur y sudeste de Asia y Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos complejos de certificación orgánica y cumplimiento normativo | -0.4% | Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Suministro inconsistente de arroz orgánico a lo largo de las temporadas | -0.3% | Asia-Pacífico, América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios más altos en comparación con el arroz convencional
El precio premium del arroz orgánico limita las compras regulares entre los hogares con presupuestos alimentarios más ajustados. Una evaluación de 2025 realizada en 9 ciudades encontró que el arroz orgánico costaba 2,5 veces más que el arroz convencional en Brasil, 1,9 veces más en el Reino Unido y 1,8 veces más en India, según Frontiersin.org. Los menores rendimientos orgánicos, el manejo intensivo de plagas y los costos recurrentes de auditoría ayudan a explicar por qué persiste esta diferencia. El precio premium reduce la base de consumidores alcanzable por el mercado de arroz orgánico, incluso donde la conciencia sobre la producción orgánica es alta. Las marcas que reducen los costos de distribución u ofrecen formatos convenientes pueden hacer que la compra recurrente sea más accesible, pero aún necesitan proteger los ingresos de los agricultores y la integridad de la certificación.
Requisitos complejos de certificación orgánica y cumplimiento normativo
La certificación sigue siendo difícil cuando los exportadores deben cumplir normas separadas en cada mercado de destino. El Reglamento (UE) 2018/848 eliminó la vía de equivalencia para la mayoría de las importaciones orgánicas de terceros países a partir de enero de 2025, aumentando la necesidad de conformidad directa con las normas de la Unión Europea. Los pequeños agricultores y los procesadores medianos pueden enfrentar altos costos administrativos y de auditoría cuando se aplican múltiples marcos al mismo envío. Esto favorece a los proveedores con sistemas de documentación establecidos y amplio acceso al mercado, mientras que los orígenes más pequeños pueden tener dificultades para escalar las exportaciones certificadas. En el mercado de arroz orgánico, la alineación de la certificación puede, por tanto, determinar quién accede a los compradores premium tanto como lo hace la producción agrícola.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
dominio del grano largo con aceleración del grano cortoEl arroz de grano largo representó el 57,82% de las ventas de la categoría en 2026, respaldado por su posición como alimento básico de uso generalizado en las principales regiones consumidoras de arroz. El arroz jazmín, el basmati y el arroz blanco de grano largo de América del Norte se adaptan a las prácticas culinarias habituales de los hogares y a las cadenas de suministro de exportadores establecidos. Esta base ayuda a los productos de grano largo a mantener una amplia relevancia en el comercio minorista en Asia-Pacífico, Oriente Medio y América del Norte, donde el grano se utiliza tanto en comidas diarias como en formatos de mayor escala para el sector de servicios de alimentación. Las redes de cultivo certificado en los principales países productores también ofrecen a los compradores opciones más confiables para el suministro a granel, los paquetes de marca y los programas minoristas recurrentes. El segmento se beneficia del reconocimiento del consumidor, lo que reduce la necesidad de presentar a los compradores un nuevo formato de grano antes de comunicar sus credenciales orgánicas.
Se prevé que el arroz de grano corto crezca a una CAGR del 6,53% hasta 2032 en el mercado de arroz orgánico. La demanda está respaldada por la difusión de la cultura del sushi en América del Norte, Europa y Oriente Medio, junto con el interés en los productos de estilo Arborio para la cocina premium en el hogar. Lundberg Family Farms introdujo variedades de Arborio y Black Pearl cultivadas orgánicamente en 2025, y declaró que Black Pearl logró un rendimiento un 25% mayor por acre tras 12 años de trabajo de mejoramiento. Este trabajo aborda una restricción central de suministro al mejorar el rendimiento de producción sin alejarse de la producción orgánica, lo que puede facilitar la planificación del suministro para los compradores especializados. El arroz de grano medio continúa sirviendo a usos culinarios más específicos, incluidos los platos en los que la textura y el contenido de almidón guían la decisión de compra.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de arroz:
el arroz blanco lidera mientras el basmati supera a la categoríaEl arroz blanco representó el 52,33% de las ventas de la categoría en 2026, lo que refleja su conveniencia, características de almacenamiento y su lugar en las comidas habituales de los hogares. Sigue siendo el formato de arroz predeterminado en gran parte de Asia-Pacífico, Oriente Medio y América Latina. Los supermercados, las tiendas especializadas y los vendedores en línea pueden ofrecer arroz blanco en tamaños de envase y precios familiares, lo que le ayuda a mantener un papel central en las ventas del canal minorista. Su uso establecido también permite a las marcas orgánicas centrar su comunicación en los estándares de cultivo, la trazabilidad y los grados disponibles, en lugar de en las ocasiones básicas de consumo. Esto convierte al arroz blanco en el punto de entrada práctico para los consumidores que prueban el arroz certificado por primera vez.
Se proyecta que el arroz basmati se expanda a una CAGR del 6,89% hasta 2032, la tasa más rápida entre los tipos de arroz en el mercado de arroz orgánico. Su perfil aromático y sus asociaciones con orígenes premium respaldan la demanda entre los consumidores de la diáspora en América del Norte, Europa y los países del Consejo de Cooperación del Golfo. La variedad ofrece a los exportadores un formato de producto reconocible para cuentas de venta minorista premium y de servicios de alimentación. El arroz integral est ganando relevancia a medida que los consumidores buscan opciones de cereales integrales, y más del 95% de los consumidores estadounidenses encuestados lo habían escuchado mencionar, mientras que casi el 90% lo había consumido, según USA Rice. Las variedades pigmentadas y especiales siguen siendo una parte menor de la cartera, pero ofrecen a las marcas una vía para atender el interés en sabores distintivos, atractivo visual y nutrición funcional.

Por canal de distribución:
el canal minorista ancla el volumen, el canal horeca lidera el crecimientoEl canal minorista representó el 70,04% del valor de la categoría en 2026, basado en el alcance de los supermercados, hipermercados, tiendas especializadas y vendedores en línea. Estos canales pueden mover mayores volúmenes, lo cual es importante cuando el suministro certificado debe absorberse de manera constante y venderse antes de que la calidad disminuya. También permiten a los consumidores comparar tamaños de envase, declaraciones de origen, sellos de certificación y variedades de grano antes de comprar. El comercio minorista en línea tiene un papel útil para las variedades especiales, ya que puede conectar marcas más pequeñas con compradores fuera de las principales redes de tiendas físicas. En China, el comercio digital y los formatos de venta directa al consumidor proporcionan una vía para llegar a los consumidores más allá de los centros urbanos más maduros.
Se prevé que el canal horeca crezca a una CAGR del 7,21% hasta 2032, convirtiéndolo en el canal de distribución de más rápido crecimiento en el mercado de arroz orgánico. Los restaurantes, los operadores hoteleros y los proveedores institucionales de servicios de alimentación pueden utilizar el arroz certificado para diferenciar sus menús y respaldar los compromisos de sostenibilidad que sus huéspedes y clientes pueden apreciar. Sus procesos de adquisición a menudo exigen trazabilidad a nivel de lote y documentación a nivel de granja, lo que eleva el umbral de calidad para los proveedores. Esto puede respaldar una adopción más amplia de prácticas de abastecimiento transparentes en toda la categoría y hacer que los registros de certificación sean comercialmente útiles más allá del cumplimiento normativo. Los compradores del sector de servicios de alimentación también crean una oportunidad para variedades especializadas de grano corto, aromáticas y premium que son más difíciles de explicar en los entornos minoristas convencionales.
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 47,21% del tamaño del mercado de arroz orgánico en 2026 y se proyecta que registre una CAGR del 6,78% hasta 2032. La superficie de cultivo orgánico de China alcanzó los 3,696 millones de hectáreas, con una CAGR del 6% durante 2021-2025, mientras que sus ventas de productos orgánicos alcanzaron los 152,2 mil millones de CNY en 2025, según la Administración Estatal para la Regulación del Mercado. El programa de apoyo agrícola de India (Ministerio de Agricultura y Bienestar de los Agricultores) ayuda a los productores a convertirse a la agricultura orgánica, el plan de Corea del Sur busca ampliar las tierras certificadas, y Japón contaba con 154 municipios de Aldea Orgánica a finales de 2025. Estas condiciones ofrecen al mercado de arroz orgánico una gran base local tanto para el cultivo como para la demanda de los consumidores. La combinación de consumo, producción y apoyo político de la región significa que más suministro puede retenerse para los compradores nacionales en lugar de dirigirse a los canales de exportación.
Europa
La demanda de alimentos orgánicos en Europa está moldeada por un marco regulatorio maduro y canales minoristas premium bien desarrollados, con ventas minoristas orgánicas de la Unión Europea que superaron los 45 mil millones de EUR en 2025. El Reglamento (UE) 2018/848 ha aplicado un estándar de cumplimiento más directo a la mayoría de las importaciones orgánicas de terceros países desde enero de 2025, haciendo que la documentación completa y la certificación de confianza sean más importantes para los importadores. Alemania, Italia, Francia, el Reino Unido y los Países Bajos siguen siendo destinos importantes, mientras que Italia respalda la demanda de Arborio orgánico nacional y variedades asiáticas importadas. El mercado de arroz orgánico debe cumplir de manera consistente con los requisitos de documentación europeos si los proveedores desean mantener el acceso a los canales minoristas de alto valor. Esto convierte la preparación regulatoria en un requisito comercial además de una tarea de cumplimiento normativo.
La diversidad regional da forma a un mapa de comercio orgánico multipolar
América del Norte sigue siendo un destino importante para el arroz orgánico importado, respaldado por una base de consumidores estadounidenses en la que más del 57% eligió productos de cereales integrales al menos la mitad de las veces que compraron. América del Sur combina un potencial de suministro emergente con demanda urbana de productos certificados, aunque el arroz orgánico tenía un precio 2,5 veces superior al del arroz convencional en Brasil en la evaluación de 2025. Los mercados del Consejo de Cooperación del Golfo proporcionan una salida para las importaciones premium de basmati, mientras que la demanda orgánica en gran parte del África subsahariana aún se encuentra en una etapa temprana. Esta combinación hace que las relaciones comerciales, el poder adquisitivo local y la aceptación de la certificación sean fundamentales para la expansión geográfica en el mercado de arroz orgánico.
Panorama competitivo
Concentración del Mercado
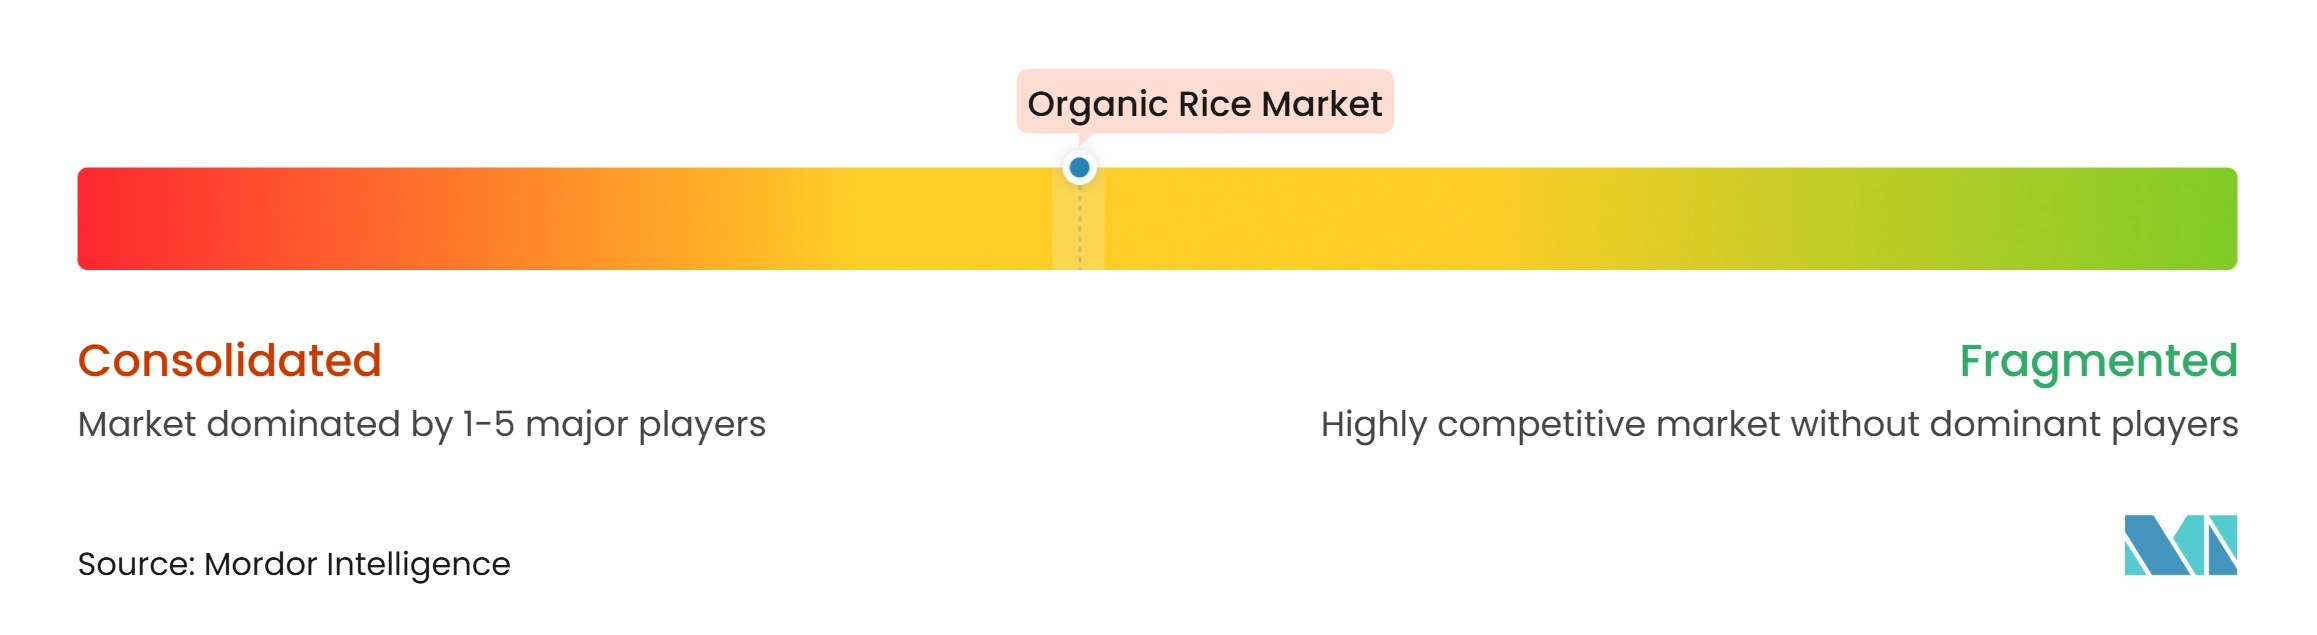
El mercado de arroz orgánico incluye marcas establecidas e integradas verticalmente, así como productores regionales y especializados a nivel mundial. Los proveedores más grandes compiten a través del control de la cadena desde la granja hasta el comercio minorista, la certificación reconocible y el acceso a los canales minoristas premium, mientras que los productores regionales compiten a través del origen, las variedades especiales y las relaciones directas con los compradores. Los estándares de certificación determinan la aceptación por parte de los minoristas y la confianza de los consumidores, lo que otorga a los proveedores de marca una ventaja en la gestión de auditorías, procesamiento, empaque, control de inventario y documentación de productos orientada al cliente. La estructura aún deja espacio para productores diferenciados con trazabilidad creíble, socios de molienda estables y acceso adecuado a compradores de exportación.
Lundberg Family Farms completó la transición de sus 19.000 acres gestionados a la certificación Regenerative Organic Certified en 2026 y reportó un crecimiento de marca del 14% interanual con un crecimiento del 19% en arroz envasado tras la certificación. La empresa también amplió la investigación sobre las variedades Black Pearl, Red Jasmine y Arborio cultivadas orgánicamente, vinculando la diferenciación de productos con la resiliencia de la producción. Estas acciones muestran cómo los proveedores líderes están abordando tanto el acceso al mercado como la diferenciación de productos. También demuestran que las prácticas agrícolas verificadas pueden respaldar la estrategia de marca cuando se combinan con el desarrollo de productos y una ejecución constante en los canales. Esta combinación eleva el estándar operativo para las empresas que desean competir en el segmento de arroz de marca premium.
El mercado de arroz orgánico ofrece espacio para la especialización en el sector de servicios de alimentación, donde la trazabilidad y la documentación de abastecimiento influyen en las decisiones de adquisición. Las variedades de grano corto son otra oportunidad, ya que la certificación del suministro sigue siendo menos establecida que para los productos de grano largo de amplio comercio. Las gamas orientadas a la salud pueden ampliar la demanda cuando están respaldadas por información clara sobre el producto y certificaciones creíbles. Las empresas también necesitan gestionar la tensión entre el posicionamiento premium y la barrera de precios que limita una adopción más amplia. En el mercado de arroz orgánico, las marcas también deben equilibrar la disponibilidad de variedades con una calidad de grano consistente a lo largo de las temporadas, manteniendo claras las especificaciones del producto, la información del envase y los detalles de certificación para los minoristas, los compradores del sector de servicios de alimentación y los consumidores que comparan opciones premium. Los acuerdos de suministro y la calidad confiable siguen siendo importantes porque los minoristas premium necesitan reposición predecible, declaraciones verificadas y suficiente variedad para atender a los compradores recurrentes.
Líderes de la industria del arroz orgánico
-
KRBL Limited
-
LT Foods Limited
-
Ebro Foods, S.A.
-
Lundberg Family Farms
-
Gulf Pacific Rice Milling
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de arroz orgánico Empresas cubiertas en este informe
- Sponge Enterprises Private Limited
- KRBL Limited
- LT Foods Limited
- Ebro Foods, S.A.
- Lundberg Family Farms
- Doguet's Rice Milling Company
- Gulf Pacific Rice Milling
- Berglund Natural Foods
- Sage V Foods
- Sun Valley Rice Company
- Farmers Rice Milling Company
- Nature Bio Foods
- Excel Rice & Products Co., Ltd.
- Lotus Rice Co., Ltd.
- Riseria Provera
- WBT (Well Being Trade)
- Agricola Lodigiana S.r.l.
- Raitong Organics Farm Co., Ltd.
- Urmatt Ltd.
- Plai Organic Farm Co., Ltd.
Desarrollos recientes de la industria en Mercado de arroz orgánico
- Marzo de 2026: Lundberg Family Farms completó la transición total de su finca orgánica de 19.000 acres a la certificación Regenerative Organic Certified (ROC), superando su objetivo declarado para 2027. La marca logró un crecimiento general del 14% interanual y un crecimiento del 19% en arroz envasado desde el lanzamiento de los productos ROC en abril de 2024. El arroz listo para calentar se expandió un 107% en el canal natural sin aumento de precio.
- Enero de 2026: LT Foods lanzó la gama DAAWAT I'm Organic en India, introduciendo arroz basmati orgánico y arroz Sona Masoori orgánico. Los productos cuentan con trazabilidad basada en código QR que cubre ubicaciones de cultivo, análisis de suelos, certificación, procesamiento y empaque. La gama está respaldada por las certificaciones USDA Organic, India Organic, OneCert y otras, y está disponible a través de plataformas de comercio electrónico y comercio rápido.
- Enero de 2026: Farmers Rice Milling Company introdujo Magnolia Farms, una nueva marca de arroz orgánico certificado por el USDA que presenta dos variedades de arroz orgánico. El lanzamiento marcó la expansión de la empresa desde las exportaciones a granel y el envasado por contrato hacia productos minoristas de marca. La gama ingresó inicialmente a las tiendas Rouses Markets en Luisiana, Misisipi y Alabama, con planes de mayor distribución minorista.
Alcance del informe global del mercado de arroz orgánico
El mercado de arroz orgánico comprende el arroz producido mediante prácticas de agricultura orgánica certificada sin pesticidas sintéticos, fertilizantes químicos ni semillas genéticamente modificadas. El informe de arroz orgánico está segmentado por tipo de producto (arroz de grano corto, arroz de grano medio y arroz de grano largo), tipo de arroz (arroz blanco, arroz integral y arroz basmati), canal de distribución (canal horeca y canal minorista) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Arroz de grano corto |
| Arroz de grano medio |
| Arroz de grano largo |
| Arroz blanco |
| Arroz integral |
| Arroz basmati |
| Otro tipo de arroz |
| Canal horeca | |
| Canal minorista | Supermercados e hipermercados |
| Tiendas de conveniencia y de comestibles | |
| Tiendas especializadas | |
| Tiendas minoristas en línea | |
| Otros canales de distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Arroz de grano corto | |
| Arroz de grano medio | ||
| Arroz de grano largo | ||
| Por tipo de arroz | Arroz blanco | |
| Arroz integral | ||
| Arroz basmati | ||
| Otro tipo de arroz | ||
| Por canal de distribución | Canal horeca | |
| Canal minorista | Supermercados e hipermercados | |
| Tiendas de conveniencia y de comestibles | ||
| Tiendas especializadas | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el arroz orgánico?
Se prevé que el mercado de arroz orgánico crezca a una CAGR del 6,18% durante 2027-2032 y alcance los 18,56 mil millones de USD para 2032
¿Qué tipo de producto lidera las ventas de arroz orgánico?
El arroz de grano largo lidera con una participación del 57,82% en 2026, respaldado por su uso generalizado como alimento básico
¿Qué tipo de arroz est creciendo más rápido?
Se prevé que el arroz basmati crezca a una CAGR del 6,89% hasta 2032, respaldado por la demanda de variedades aromáticas premium
¿Qué canal de ventas se está expandiendo más rápido?
Se proyecta que el canal horeca crezca a una CAGR del 7,21% hasta 2032, a medida que los restaurantes y hoteles buscan un abastecimiento certificado y trazable