
Tamaño y Participación del Mercado de Vehículos Eléctricos de Dos Ruedas en México
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
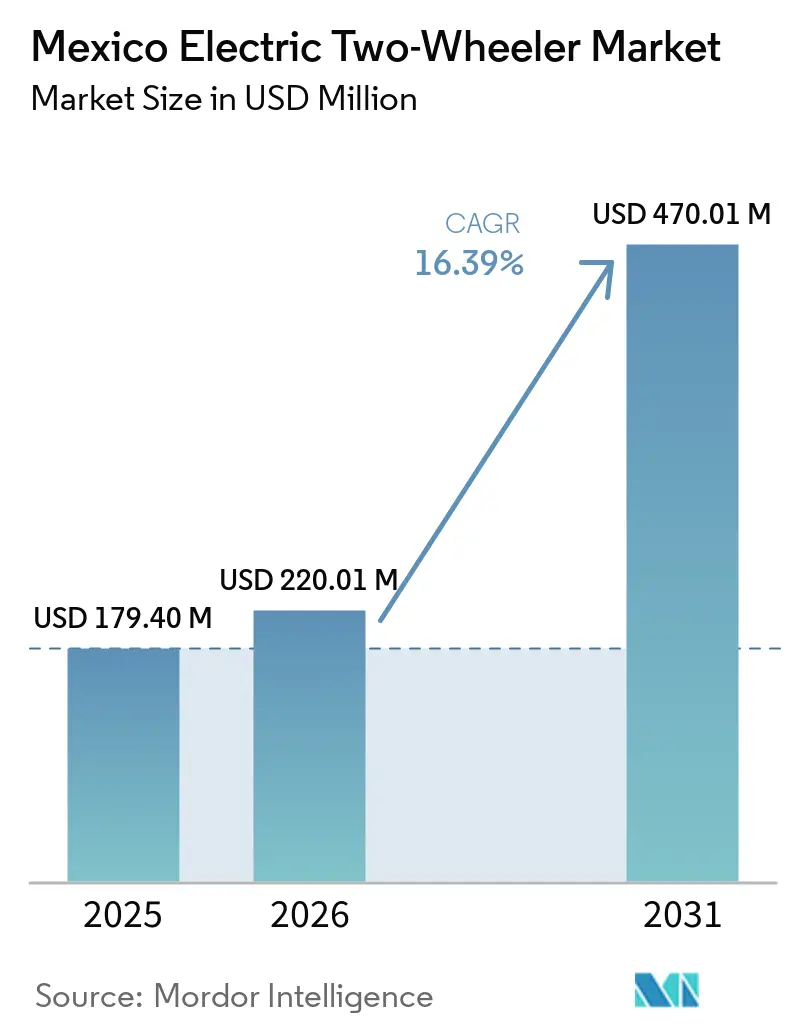
| Tamaño del mercado en el año base (2025) | 179.40 Millones de dólares |
| Tamaño del Mercado (2026) | 220.01 Millones de dólares |
| Tamaño del Mercado (2031) | 470.01 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.39 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Eléctricos de Dos Ruedas en México por Mordor Intelligence
El tamaño del mercado de vehículos eléctricos de dos ruedas en México fue valorado en 179,40 millones de USD en 2025 y se estima que crecerá desde 220,01 millones de USD en 2026 hasta alcanzar 470,01 millones de USD en 2031, con una CAGR del 16,39% durante el período de pronóstico de 2026 a 2031. El mercado mexicano de vehículos eléctricos de dos ruedas se beneficia del creciente uso de motocicletas para el transporte diario y el trabajo de reparto. Las plataformas de entrega están impulsando la demanda de vehículos con mayor autonomía, capacidad de carga y soporte de servicio confiable, desplazando la atención hacia diseños que puedan completar viajes repetidos sin interrumpir los ingresos de los conductores ni requerir largas pausas de carga. El ensamblaje local, la expansión de concesionarios y los servicios de intercambio de baterías están haciendo que la propiedad sea más práctica en las principales ciudades. Los requisitos de registro en la Ciudad de México favorecen a las marcas que pueden proporcionar facturas, servicio y soporte de cumplimiento. El acceso a la carga sigue siendo desigual, por lo que el crecimiento fuera de las grandes áreas urbanas dependerá de opciones prácticas de carga e intercambio de baterías, junto con capacidad de reparación local y acuerdos de financiamiento que reduzcan el riesgo para los compradores más allá de los centros metropolitanos establecidos.
Conclusiones Clave del Informe
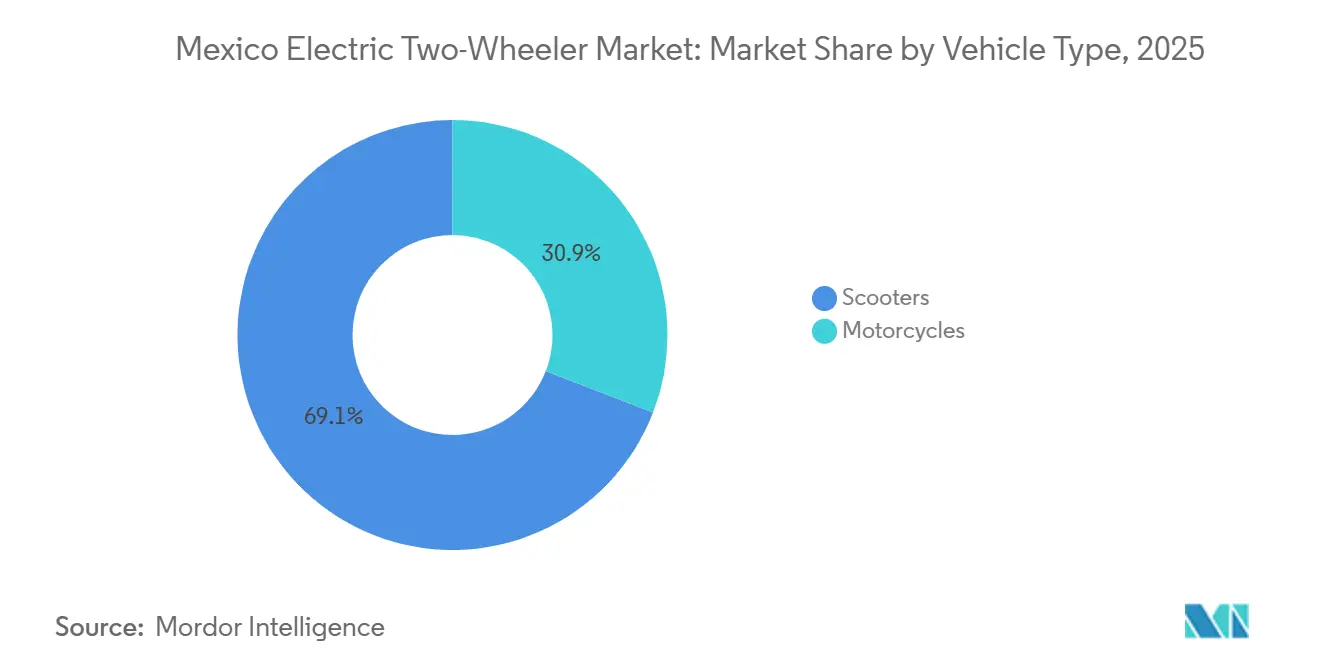
- Por tipo de vehículo, los scooters representaron el 69,14% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025, mientras que se pronostica que las motocicletas crecerán a una CAGR del 17,84% hasta 2031.
- Por potencia del motor, la categoría de 1,1 a 3,0 kW representó el 41,22% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025, mientras que se pronostica que la categoría de más de 5,0 kW crecerá a una CAGR del 18,22% hasta 2031.
- Por plataforma de voltaje, 60 V representó el 43,55% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025, mientras que se pronostica que 72 V crecerá a una CAGR del 18,71% hasta 2031.
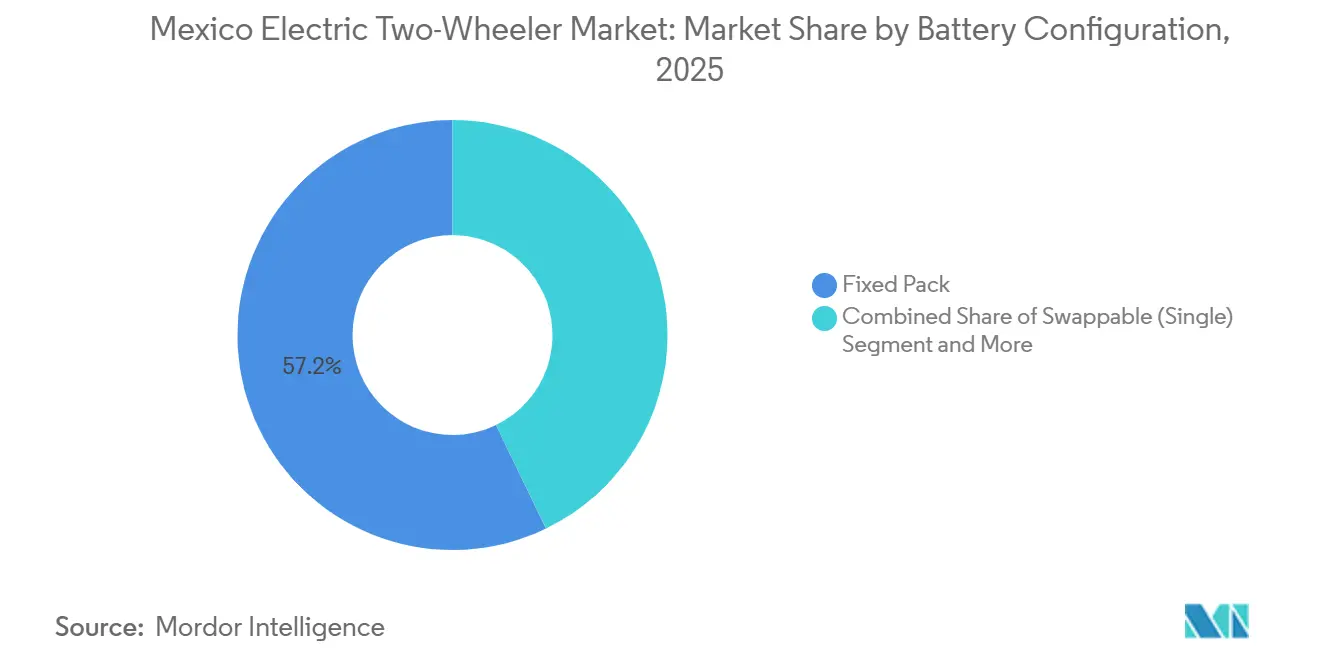
- Por configuración de batería, los paquetes fijos representaron el 57,16% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025, mientras que se pronostica que las baterías intercambiables duales crecerán a una CAGR del 21,38% hasta 2031.
- Por tipo de motor, los motores BLDC representaron el 66,24% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025 y se pronostica que crecerán a una CAGR del 17,36% hasta 2031.
- Por banda de precio, la banda de precio de USD 1.001 a 1.500 representó el 38,04% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025, mientras que se pronostica que la banda de precio de USD 3.001 a 5.000 crecerá a una CAGR del 20,57% hasta 2031.
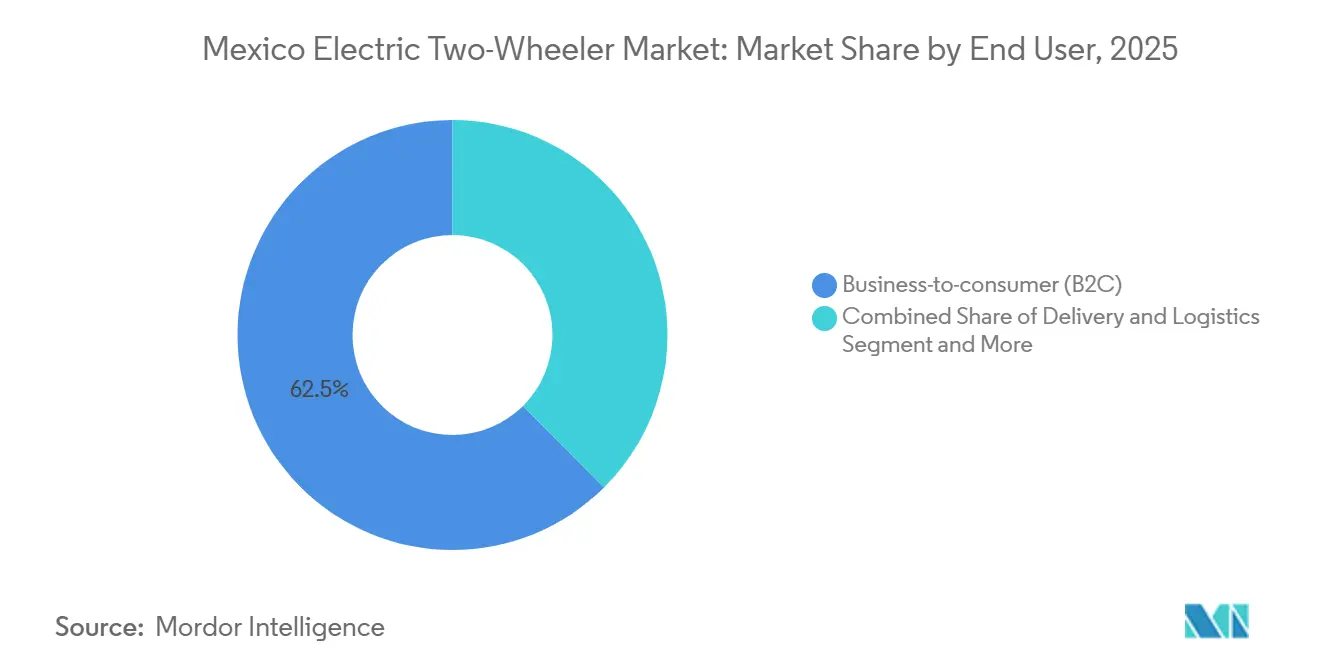
- Por usuario final, B2C representó el 62,45% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025, mientras que se pronostica que la entrega y la logística crecerán a una CAGR del 19,33% hasta 2031.
- Por canal de ventas, las tiendas físicas representaron el 68,02% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025, mientras que se pronostica que los canales en línea crecerán a una CAGR del 20,12% hasta 2031.
- Por geografía, el Centro de México representó el 40,15% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025, mientras que el Norte de México está proyectado para crecer al 16,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Vehículos Eléctricos de Dos Ruedas en México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Flotas de Reparto | +3.0% | Nacional, con ganancias tempranas en la Ciudad de México, Guadalajara y Monterrey | Corto plazo (≤ 2 años) |
| Costos de Combustible y Operación | +2.5% | Nacional, con concentración en la Ciudad de México y el Norte de México | Corto plazo (≤ 2 años) |
| Expansión de Manufactura y Concesionarios | +2.2% | Centro de México, con un centro en el Estado de México y efectos secundarios en el Norte de México | Mediano plazo (2-4 años) |
| Congestión Urbana y Escasez de Estacionamiento | +2.0% | Centro de México, incluidas la Ciudad de México y Guadalajara, con desbordamiento hacia Monterrey | Mediano plazo (2-4 años) |
| Intercambio de Baterías para Flotas de Alta Utilización | +1.5% | Ciudad de México, Guadalajara, Tulum y expansión hacia Nuevo León | Mediano plazo (2-4 años) |
| Ecosistema de Técnicos y Posventa | +1.0% | Centro de México, con ganancias tempranas en Monterrey y Guadalajara | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Flotas de Reparto
Se pronostica que la entrega y la logística crecerán significativamente en los próximos años, convirtiéndose en la categoría de usuario final de más rápido crecimiento. Los operadores de flotas requieren autonomía confiable, capacidad de carga y soporte de mantenimiento rápido para viajes urbanos repetidos. Rappi se asoció con ITALIKA y Citio para ofrecer a los repartidores descuentos, intercambios de baterías e integración de GPS. Este modelo conecta el acceso al vehículo con la retención de conductores y la disponibilidad operativa. La demanda de las flotas también respalda la categoría de motores de más de 5,0 kW, que se pronostica que crecerá hasta 2031. El segmento está alentando a los proveedores a priorizar modelos que puedan rendir de manera consistente durante una jornada laboral completa.
Aumento de los Costos de Combustible y Operación
El aumento de los costos de combustible y operación está fortaleciendo el argumento a favor de los vehículos eléctricos de dos ruedas, especialmente para los conductores que viajan con frecuencia. Los scooters y motocicletas eléctricas pueden reducir los costos de energía en comparación con los modelos de combustión equivalentes en el uso urbano rutinario. Para los trabajadores de reparto con rutas diarias regulares, los menores costos de operación pueden acortar el tiempo necesario para recuperar el mayor precio de compra inicial. Esto hace que la ventaja en costos operativos sea más significativa para los conductores de alto uso que para los viajeros ocasionales. El efecto respalda la demanda de modelos prácticos de entrada y gama media que equilibran el costo inicial con un uso diario confiable.
Manufactura Localizada y Expansión de Concesionarios
El mercado mexicano de vehículos eléctricos de dos ruedas está ganando demanda comercial de los operadores de entrega y logística. Estos usuarios necesitan una autonomía consistente, capacidad de carga y acceso rápido a reparaciones. La producción local puede acortar los tiempos de entrega de repuestos y apoyar la capacitación de técnicos locales, ayudando a los concesionarios a responder de manera más consistente cuando un cliente necesita mantenimiento, un componente de repuesto o asistencia con un tren de potencia eléctrico desconocido. Yadea también planea tener más de 1.000 puntos de venta y servicio en todo el país para finales de 2026. TVS Motor introdujo el iQube en México en febrero de 2026 a través de concesionarios autorizados en Guadalajara, la Ciudad de México y Monterrey.
Congestión Urbana y Escasez de Estacionamiento
Las condiciones de tráfico urbano congestionado y el acceso limitado al estacionamiento respaldan el mercado mexicano de vehículos eléctricos de dos ruedas. Los scooters compactos pueden almacenarse más fácilmente que los automóviles en áreas residenciales densas, una consideración útil para los hogares con estacionamiento limitado y para los conductores que necesitan un vehículo que quepa cerca de su hogar o lugar de trabajo. Los mayores costos de combustible y operación también mejoran el atractivo de los modelos eléctricos para los conductores frecuentes, particularmente cuando el vehículo se utiliza para desplazamientos regulares o múltiples viajes de entrega en lugar de solo viajes personales ocasionales. La banda de precio de USD 1.001-1.500 representó la mayor participación en 2025, lo que subraya la importancia de los vehículos asequibles para los viajeros y los trabajadores de reparto. Los repartidores recorren largas distancias diarias, por lo que el ahorro de energía y el menor mantenimiento rutinario pueden influir en la selección del vehículo. El registro formal en la Ciudad de México también puede crear mejores datos de flota para la planificación futura de la movilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Compra Inicial | -1.9% | Nacional, más agudo fuera de la Ciudad de México, Guadalajara y Monterrey | Corto plazo (≤ 2 años) |
| Carga y Servicio Limitados | -1.5% | Ciudades secundarias y áreas no metropolitanas a nivel nacional | Mediano plazo (2-4 años) |
| Reemplazo de Batería y Valor Residual | -1.0% | Nacional, especialmente en áreas no metropolitanas con cobertura de servicio limitada | Largo plazo (≥ 4 años) |
| Requisitos de Registro y Seguridad | -0.7% | Ciudad de México, con posible replicación estado por estado | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Compra Inicial
El mercado mexicano de vehículos eléctricos de dos ruedas enfrenta una barrera de asequibilidad inicial en ciudades fuera de las más grandes. Un scooter de nivel básico puede representar varios meses de ingresos para muchos compradores no metropolitanos. Las opciones de financiamiento limitadas hacen que la decisión de compra sea más difícil para los hogares sensibles al precio, especialmente cuando un comprador no puede distribuir el gasto inicial a lo largo del tiempo ni depender de un flujo de ingresos por reparto para respaldar un período de reembolso más corto. Esta condición crea demanda en los niveles de precio más bajos y en los puntos de precio comerciales más altos. Las bandas de precio intermedias enfrentan presión porque los compradores pueden buscar la opción más económica o elegir un vehículo que respalde el trabajo de entrega intensivo. La producción nacional podría reducir los costos con el tiempo, pero no se identificó un programa de subsidios nacional para vehículos eléctricos de dos ruedas en el material proporcionado.
Cobertura Limitada de Carga y Servicio
El mercado mexicano de vehículos eléctricos de dos ruedas está limitado por la cobertura de carga y servicio más allá de las principales áreas metropolitanas. Las ubicaciones de carga pública siguen siendo mucho menos numerosas que las posiciones de carga privada. Esto es difícil para los conductores que no tienen estacionamiento privado o acceso a carga domiciliaria. Los servicios de intercambio de baterías ayudan, pero su cobertura sigue siendo limitada a ubicaciones urbanas y turísticas seleccionadas, dejando a muchos usuarios potenciales dependientes de la carga domiciliaria, el acceso en el lugar de trabajo o una red de carga pública que aún no está distribuida de manera uniforme. Las reglas de registro y matriculación de la Ciudad de México entraron en vigor el 1 de julio de 2026 para los vehículos eléctricos de dos ruedas que superen los 25 km/h. El requisito puede aumentar los costos de cumplimiento, aunque también puede favorecer a las marcas formales con facturas y soporte de concesionario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los Scooters Lideran el Volumen y las Motocicletas Ganan Demanda de Flotas
Los scooters representaron el 69,14% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. Su tamaño compacto, operación automática y menores costos operativos se adaptan al transporte urbano diario. Son particularmente relevantes para los nuevos conductores y los viajeros de corta distancia. Los scooters también satisfacen las necesidades de los trabajadores de reparto de nivel básico. Su menor precio de compra respalda una adopción más amplia en las ciudades más grandes. El mercado mexicano de vehículos eléctricos de dos ruedas continúa dependiendo de los scooters como su principal categoría de volumen porque su forma familiar, su perfil operativo accesible y su idoneidad para los desplazamientos congestionados los convierten en una primera opción comprensible para un amplio grupo de compradores urbanos.
Se pronostica que las motocicletas crecerán a una CAGR del 17,84% hasta 2031: su mayor capacidad de carga y autonomía se adaptan al trabajo de entrega intensivo. Los compradores de flotas también valoran la durabilidad durante el uso diario repetido. La NQiX 150 de NIU ofrece una segunda batería opcional y frenos ABS estándar [1]"NQiX 150 City Riding, Made Easy," NIU Technologies, global.niu.com . Estas características atienden a los conductores que combinan los desplazamientos con el trabajo de entrega. El crecimiento de las motocicletas puede contribuir más ingresos que el crecimiento de los scooters porque las motocicletas generalmente tienen valores unitarios más altos, y los compradores de flotas a menudo evalúan los vehículos en función de los requisitos operativos diarios en lugar de basar las decisiones únicamente en el precio inicial.


Por Potencia del Motor: Los Modelos de Potencia Media Mantienen la Posición Más Grande
La categoría de 1,1-3,0 kW representó el 41,22% del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. Este rango se adapta a los scooters utilizados para viajes urbanos rutinarios y distancias diarias moderadas. También se alinea con la banda de precio líder de USD 1.001-1.500. Los modelos de menor potencia sirven a los usuarios más sensibles al precio y de micromovilidad. El rango de 3,1-5,0 kW sirve a los viajeros que necesitan un rendimiento más sólido con cargas más altas. Estas categorías de potencia ofrecen a los fabricantes varias rutas para satisfacer las necesidades de los conductores urbanos, permitiendo que las líneas de productos atiendan el transporte personal ligero, los desplazamientos rutinarios y el trabajo de entrega más exigente sin tratar a todos los conductores eléctricos como un único grupo de clientes.
Se pronostica que la categoría de más de 5,0 kW crecerá a una CAGR del 18,22% hasta 2031. Las flotas de reparto y los conductores urbanos premium son las principales fuentes de demanda. Estos compradores necesitan un mayor rendimiento sostenido y una mayor confiabilidad de autonomía. Zero Motorcycles actualizó los modelos S y DS de 2026 con cargadores a bordo de 3,3 kW y una batería de 15,6 kWh [2]"EICMA 2025 2026 Model Year Launch," Zero Motorcycles, zeromotorcycles.com . El TVS iQube ofrece 4,6 kW de potencia máxima y se encuentra dentro del rango de potencia media. La categoría de mayor potencia refleja la importancia de las aplicaciones comerciales en la industria de vehículos eléctricos de dos ruedas de México, donde los viajes repetidos, las cargas más pesadas y la necesidad de un rendimiento predecible imponen un conjunto diferente de requisitos en el diseño del vehículo y el soporte de servicio.
Por Plataforma de Voltaje: 60 V Mantiene una Base Sólida Mientras 72 V se Expande
La plataforma de 60 V representó el 43,55% del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. Se utiliza ampliamente en scooters de gama media para rutas urbanas cotidianas. La plataforma equilibra el peso de la batería, el costo del vehículo y la autonomía operativa práctica. Por lo tanto, sigue siendo muy adecuada para los clientes del mercado principal. La plataforma de 48 V sirve a la categoría de nivel básico. Las plataformas de mayor voltaje siguen siendo más relevantes para los conductores con mayores necesidades de autonomía y rendimiento. Al mismo tiempo, los compradores del mercado principal continúan sopesando el costo del vehículo, el peso de la batería, la longitud de la ruta y la disponibilidad de soporte práctico de carga o intercambio.
Se pronostica que la plataforma de 72 V crecerá a una CAGR del 18,71% hasta 2031. Soporta scooters de alto rendimiento y motocicletas de reparto. La FQiX 150 de NIU utiliza baterías duales de 72 V para proporcionar una autonomía combinada extendida. La modularidad de la batería puede mejorar el uso en flotas comerciales. Las plataformas de mayor voltaje también pueden soportar una respuesta del motor más rápida. La categoría de otros voltajes más pequeña incluye diseños emergentes para uso comercial de largo alcance. Sin embargo, estos productos siguen siendo menos centrales para la demanda actual porque su costo y especificación técnica son más adecuados para flotas especializadas y usuarios premium.
Por Configuración de Batería: Los Paquetes Fijos Siguen Siendo Comunes y el Intercambio Dual Crece Más Rápido
Los paquetes fijos representaron el 57,16% del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. Ofrecen un diseño de vehículo más simple y un menor costo inicial. Esta configuración se utiliza ampliamente en scooters del mercado masivo. Se adapta a los conductores con rutas predecibles y acceso a carga. Los vehículos de paquete fijo siguen siendo importantes para la adopción por parte de los consumidores. Continúan respaldando la base de volumen establecida del mercado mexicano de vehículos eléctricos de dos ruedas, particularmente para los clientes cuyos patrones de viaje diario son predecibles y que pueden cargar en casa, en el trabajo o cerca de sus destinos habituales.
Se pronostica que las baterías intercambiables duales crecerán a una CAGR del 21,38% hasta 2031. La configuración es especialmente adecuada para los conductores que no pueden aceptar el tiempo de inactividad por carga. Citio ha desplegado estaciones de intercambio de baterías en ciudades mexicanas seleccionadas. UNEX EV y DiDi Mobility firmaron una carta de intención en 2025 para vehículos con intercambio de baterías en la plataforma mexicana. La configuración puede separar el servicio de batería de la decisión de compra del vehículo. Este enfoque también puede mejorar el tiempo de actividad de la flota y reducir las preocupaciones sobre el reemplazo de baterías, ya que los operadores pueden tratar el acceso a la energía como un servicio recurrente y mantener el uso del vehículo incluso cuando una sola batería requiere inspección o carga.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Motor: Los Motores BLDC Consolidan su Posición
Los motores BLDC representaron el 66,24% del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. También se pronostica que crecerán a una CAGR del 17,36% hasta 2031. El liderazgo combinado en participación y crecimiento indica una concentración tecnológica creciente. Los sistemas BLDC ofrecen eficiencia energética y menores necesidades de mantenimiento. Su compatibilidad con el frenado regenerativo es otra ventaja práctica. Estas características respaldan su uso continuo en los vehículos eléctricos de dos ruedas del mercado principal, ya que los fabricantes pueden aplicar la tecnología en varios tipos de vehículos. Al mismo tiempo, los conductores se benefician de un diseño establecido que soporta paradas e inicios frecuentes en el tráfico urbano.
Los motores PMSM se utilizan en aplicaciones de mayor rendimiento, pero tienen costos de producción más altos. Esto limita su uso en un entorno sensible al precio. Otras tecnologías de motor siguen siendo pequeñas y se utilizan en aplicaciones limitadas. El TC Max de Super Soco utiliza un motor central de 3,9 kW y una batería de iones de litio de 72 V. Los sistemas BLDC también son muy adecuados para los conductores que requieren un rendimiento urbano consistente bajo uso frecuente, lo que ayuda a explicar su relevancia para los viajeros y los repartidores que necesitan una operación confiable en viajes repetidos a lo largo de la jornada laboral.
Por Banda de Precio: Los Modelos Asequibles Lideran y los Vehículos de Gama Media-Premium Crecen Más Rápido
La banda de USD 1.001-1.500 representó el 38,04% del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. Este rango sirve a los viajeros urbanos y a los repartidores de nivel básico. Las marcas chinas y nacionales son proveedores importantes en esta categoría. Los compradores se centran en la asequibilidad de la compra y los costos operativos diarios. Las reglas de registro formal también pueden favorecer a los vendedores que proporcionan documentación de compra completa. La banda de precio líder sigue siendo central para el crecimiento del volumen en el mercado mexicano de vehículos eléctricos de dos ruedas porque se sitúa entre los productos básicos de bajo costo y los modelos premium más capaces, atendiendo así a un gran grupo de usuarios urbanos prácticos.
Se pronostica que la banda de USD 3.001-5.000 crecerá a una CAGR del 20,57% hasta 2031. Sirve a los operadores de reparto y a los viajeros que buscan mayor autonomía y funciones conectadas. Esto crea demanda de durabilidad de grado comercial. La categoría de más de USD 5.000 sigue siendo más pequeña, pero incluye ofertas premium. NIU reveló el lanzamiento del NQiX 1000 en 2026 con tres baterías extraíbles de 72 V. Se espera que las bandas de USD 1.501 a 3.000 se expandan más lentamente que los extremos inferior y superior del rango de precios, lo que refleja un entorno de compra en el que la asequibilidad y la capacidad comercial pueden ser más decisivas que el posicionamiento de gama media.
Por Usuario Final: B2C Lidera la Demanda Actual y la Entrega Impulsa el Crecimiento
Los compradores B2C representaron el 62,45% del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. Los desplazamientos personales crearon la base de demanda inicial para los vehículos eléctricos de dos ruedas. Los consumidores valoran los menores costos operativos y la movilidad urbana práctica. Este grupo incluye a los conductores que reemplazan viajes cortos en automóvil o motocicleta. También incluye a los usuarios por primera vez de la tecnología de vehículos eléctricos, quienes pueden dar un valor particular a la orientación accesible del concesionario, la documentación clara y una explicación práctica de la carga, el cuidado de la batería y los acuerdos de servicio antes de comprometerse con una compra. La demanda B2C, por lo tanto, sigue siendo importante para el tamaño del mercado mexicano de vehículos eléctricos de dos ruedas, ya que los usuarios personales crean una amplia base para las ventas de vehículos, incluso cuando la demanda comercial da forma a las especificaciones del producto, las expectativas de carga y la expansión de las redes de servicio locales.
Se pronostica que la entrega y la logística crecerán a una CAGR del 19,33% hasta 2031. Este grupo incluye operadores de reparto, usuarios de transporte por aplicación, alquileres, servicios de turismo y flotas corporativas. El intercambio de baterías y el acceso rápido al servicio son especialmente valiosos en este segmento. Los usuarios comerciales a menudo necesitan financiamiento y soporte de gestión de flotas. Su demanda está ayudando a los fabricantes a priorizar modelos de mayor potencia. La expansión del segmento vincula las especificaciones del vehículo más estrechamente con el uso operativo intensivo, alentando a los proveedores a centrarse en la autonomía, la disponibilidad de baterías, los tiempos de reparación, la capacidad de carga y los productos que permanecen utilizables durante un turno de entrega completo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Ventas: Las Tiendas Físicas Siguen Siendo Importantes a Medida que Crece la Investigación en Línea
Las tiendas físicas representaron el 68,02% del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. Las pruebas de manejo, la confianza local y el acceso al soporte de servicio influyen en las decisiones de compra. Los compradores por primera vez a menudo quieren inspeccionar el vehículo antes de comprarlo. Los concesionarios también pueden ayudar con el registro y la documentación. Estos factores hacen que los puntos de venta físicos sean importantes. La cobertura física es, por lo tanto, un requisito competitivo en el mercado mexicano de vehículos eléctricos de dos ruedas, especialmente cuando los compradores necesitan una prueba de manejo, documentación formal de compra, asistencia con el registro y un contacto local claro para el mantenimiento después de la venta.
Se pronostica que los canales en línea crecerán a una CAGR del 20,12% hasta 2031. Los compradores utilizan los canales digitales para comparar productos y explorar el financiamiento. Muchos aún completan la compra a través de un concesionario. Esto crea un proceso de compra combinado en línea y fuera de línea. La expansión de los puntos de venta y servicio de Yadea respalda este enfoque. Las herramientas de registro digital pueden aumentar aún más la comodidad del comprador con los procesos formales en línea. Sin embargo, el concesionario sigue siendo importante para la entrega física, las pruebas de manejo, la revisión de la documentación y la relación posventa que muchos compradores de vehículos eléctricos por primera vez esperan.
Análisis Geográfico
El Centro de México representó el 40,15% de la participación del mercado mexicano de vehículos eléctricos de dos ruedas en 2025. La Ciudad de México combina una alta actividad de motocicletas, demanda de reparto y la mayor concentración de infraestructura de vehículos eléctricos. La región también contiene el sitio de fabricación de Yadea en Ocoyoacac. La actividad de intercambio de baterías de Citio está centrada en la Ciudad de México y se extiende a Guadalajara y Tulum. Esta combinación hace del Centro de México el principal centro de demanda actual, donde la manufactura, el transporte urbano denso, la actividad de flotas, los puntos de venta y los servicios de batería pueden reforzarse mutuamente más fácilmente que en regiones con menos recursos de movilidad eléctrica.
Se pronostica que el Norte de México crecerá a una CAGR del 16,85% hasta 2031. La actividad manufacturera y los corredores de comercio fronterizo respaldan la adopción de vehículos comerciales. Nuevo León proporciona una base regional para el servicio de intercambio de baterías. La región tiene actividad logística que puede respaldar las motocicletas eléctricas para rutas de entrega local, particularmente donde los operadores pueden combinar el despliegue de vehículos con acceso confiable a baterías, servicio de concesionario y rutas que generan demanda repetida a lo largo de la semana. La expansión de la infraestructura podría fortalecer su posición antes de 2031, porque la actividad logística local y la proximidad a los corredores de manufactura pueden permitir que la carga, el servicio y el despliegue de flotas se desarrollen juntos a medida que aumenta el uso comercial.
El Sur de México tiene la menor participación regional. Los corredores turísticos ofrecen una ruta distinta para la demanda de alquiler y flotas. Puebla y Quintana Roo fueron identificados como objetivos secundarios de infraestructura. Es probable que el desarrollo regional se mantenga por debajo del del Centro y Norte de México hasta 2031, aunque la actividad de alquiler relacionada con el turismo y el despliegue de infraestructura específica proporcionan una ruta para una adopción local más enfocada donde las flotas pueden satisfacer la demanda.
Panorama Competitivo
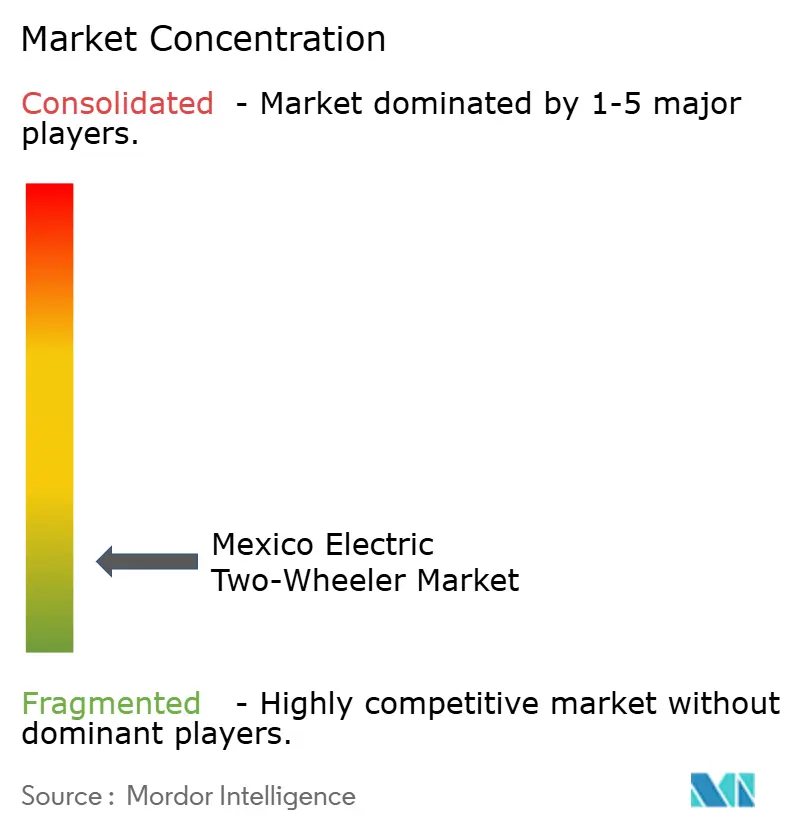
El mercado mexicano de vehículos eléctricos de dos ruedas está fragmentado, con numerosas marcas activas. Yadea compite a través de la producción local, la cobertura de concesionarios y la expansión planificada del servicio. Su instalación en Ocoyoacac proporciona una base operativa local. La empresa planea más de 1.000 ubicaciones de ventas y servicio para finales de 2026. Este modelo aborda la disponibilidad de repuestos y la confianza del comprador. Estos dos problemas prácticos influyen en si un propietario potencial cree que el vehículo puede ser reparado localmente y retener un valor aceptable después de la compra inicial.
ITALIKA tiene una posición diferente a través del programa de intercambio de baterías Citio. El servicio puede crear ingresos recurrentes al tiempo que reduce las preocupaciones de autonomía para los repartidores. NIU compite en las categorías de gama media y premium con autonomía, seguridad y funciones conectadas.
Las oportunidades permanecen en el financiamiento al consumidor, la cobertura de servicio fuera del Centro de México y el intercambio de baterías en ciudades secundarias. Goxxi utiliza un modelo de suscripción para intercambios de baterías en Nuevo León [3]"Battery Swap in 30 Seconds," Goxxi, goxxi.mx . Las reglas de registro de la Ciudad de México pueden elevar el umbral de entrada para los vendedores informales. Las empresas con ventas documentadas, redes de concesionarios y sistemas de servicio pueden, por lo tanto, mantener una ventaja. La industria mexicana de vehículos eléctricos de dos ruedas sigue abierta a nuevos participantes. Sin embargo, la credibilidad operativa se está volviendo más importante a medida que el registro formal, las expectativas de servicio local y los casos de uso de entrega comercialmente exigentes elevan el estándar para una presencia sostenible en el mercado.
Líderes de la Industria de Vehículos Eléctricos de Dos Ruedas en México
Yadea Technology Group Co., Ltd.
ITALIKA Group
NIU Technologies
B-Electric
Voltec
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Yadea anunció planes para superar los 1.000 puntos de venta y servicio en todo México para finales de 2026. El plan incluyó acuerdos con instituciones educativas locales para capacitar a técnicos especializados en vehículos eléctricos.
- Julio de 2026: La SEMOVI de la Ciudad de México lanzó el registro obligatorio y la matriculación para los vehículos eléctricos de dos ruedas que superen los 25 km/h. Las reglas requerían prueba de propiedad, facturación formal CFDI e identificación oficial de los compradores.
- Febrero de 2026: TVS Motor México lanzó el scooter eléctrico TVS iQube a través de concesionarios autorizados en Guadalajara, la Ciudad de México y Monterrey. El modelo tiene 4,6 kW de potencia máxima, 100 km de autonomía en modo ECO y conectividad SmartXonnect.


Alcance del Informe del Mercado de Vehículos Eléctricos de Dos Ruedas en México
El alcance incluye la segmentación por tipo de vehículo (scooters y motocicletas), potencia del motor (menor o igual a 1,0 kW, 1,1–3,0 kW, 3,1–5,0 kW y más de 5,0 kW), plataforma de voltaje (48 V, 60 V, 72 V y otros), configuración de batería (paquete fijo, intercambiable (individual) e intercambiable (dual)), tipo de motor (motor de corriente continua sin escobillas (BLDC), motor síncrono de imán permanente (PMSM) y otros), banda de precio (menor o igual a USD 1.000, USD 1.001-1.500, USD 1.501-2.000, USD 2.001-3.000, USD 3.001-5.000 y más de USD 5.000), usuario final (negocio a consumidor (B2C), negocio a negocio (B2B), transporte por aplicación/mototaxi/alquiler/turismo, entrega y logística, flotas corporativas y de pymes, y otros (gobierno, ONG e institucional)), y canal de ventas (en línea y fuera de línea). El análisis también cubre la segmentación regional, incluidos el Norte, el Centro y el Sur de México. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y volumen en unidades.
| Scooters |
| Motocicletas |
| Menor o Igual a 1,0 kW |
| 1,1-3,0 kW |
| 3,1-5,0 kW |
| Más de 5,0 kW |
| 48 V |
| 60 V |
| 72 V |
| Otros |
| Paquete Fijo |
| Intercambiable (Individual) |
| Intercambiable (Dual) |
| Motor de Corriente Continua sin Escobillas (BLDC) |
| Motor Síncrono de Imán Permanente (PMSM) |
| Otros |
| Menor o Igual a USD 1.000 |
| USD 1.001-1.500 |
| USD 1.501-2.000 |
| USD 2.001-3.000 |
| USD 3.001-5.000 |
| Más de USD 5.000 |
| Negocio a Consumidor (B2C) |
| Negocio a Negocio (B2B) |
| Transporte por Aplicación / Mototaxi / Alquiler / Turismo |
| Entrega y Logística |
| Flotas Corporativas y de Pymes |
| Otros (Gobierno, ONG, Institucional) |
| En Línea |
| Fuera de Línea |
| Norte de México |
| Centro de México |
| Sur de México |
| Por Tipo de Vehículo | Scooters |
| Motocicletas | |
| Por Potencia del Motor | Menor o Igual a 1,0 kW |
| 1,1-3,0 kW | |
| 3,1-5,0 kW | |
| Más de 5,0 kW | |
| Por Plataforma de Voltaje | 48 V |
| 60 V | |
| 72 V | |
| Otros | |
| Por Configuración de Batería | Paquete Fijo |
| Intercambiable (Individual) | |
| Intercambiable (Dual) | |
| Por Tipo de Motor | Motor de Corriente Continua sin Escobillas (BLDC) |
| Motor Síncrono de Imán Permanente (PMSM) | |
| Otros | |
| Por Banda de Precio | Menor o Igual a USD 1.000 |
| USD 1.001-1.500 | |
| USD 1.501-2.000 | |
| USD 2.001-3.000 | |
| USD 3.001-5.000 | |
| Más de USD 5.000 | |
| Por Usuario Final | Negocio a Consumidor (B2C) |
| Negocio a Negocio (B2B) | |
| Transporte por Aplicación / Mototaxi / Alquiler / Turismo | |
| Entrega y Logística | |
| Flotas Corporativas y de Pymes | |
| Otros (Gobierno, ONG, Institucional) | |
| Por Canal de Ventas | En Línea |
| Fuera de Línea | |
| Por Geografía | Norte de México |
| Centro de México | |
| Sur de México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los vehículos eléctricos de dos ruedas en México para 2031?
Se proyecta que el mercado alcanzará los 470,01 millones de USD para 2031, registrando una CAGR del 16,39% durante el período de pronóstico (2026-2031). Se espera que el aumento de la demanda de viajeros y el uso creciente de los servicios de entrega comercial respalden este crecimiento.
¿Qué categoría de vehículo tiene la mayor participación en México?
Los scooters representaron la mayor participación con el 69,14% en 2025, impulsados por su idoneidad para los desplazamientos urbanos y las aplicaciones de entrega de nivel básico. Su diseño compacto y sus costos operativos manejables respaldaron aún más la adopción.
¿Qué diseño de batería crece más rápido en México?
Se proyecta que las baterías intercambiables duales crecerán a una CAGR del 21,38% hasta 2031, impulsadas por los requisitos de tiempo de actividad de las flotas y la necesidad de evitar interrupciones prolongadas de carga durante las jornadas laborales activas.
¿Por qué los operadores de reparto están adoptando vehículos eléctricos de dos ruedas?
Los operadores de reparto necesitan menores costos operativos, autonomía confiable, mayor capacidad de carga y servicio rápido de baterías.
Última actualización de la página el:



