
Tamaño y Participación del Mercado de Protección de Césped en Colombia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
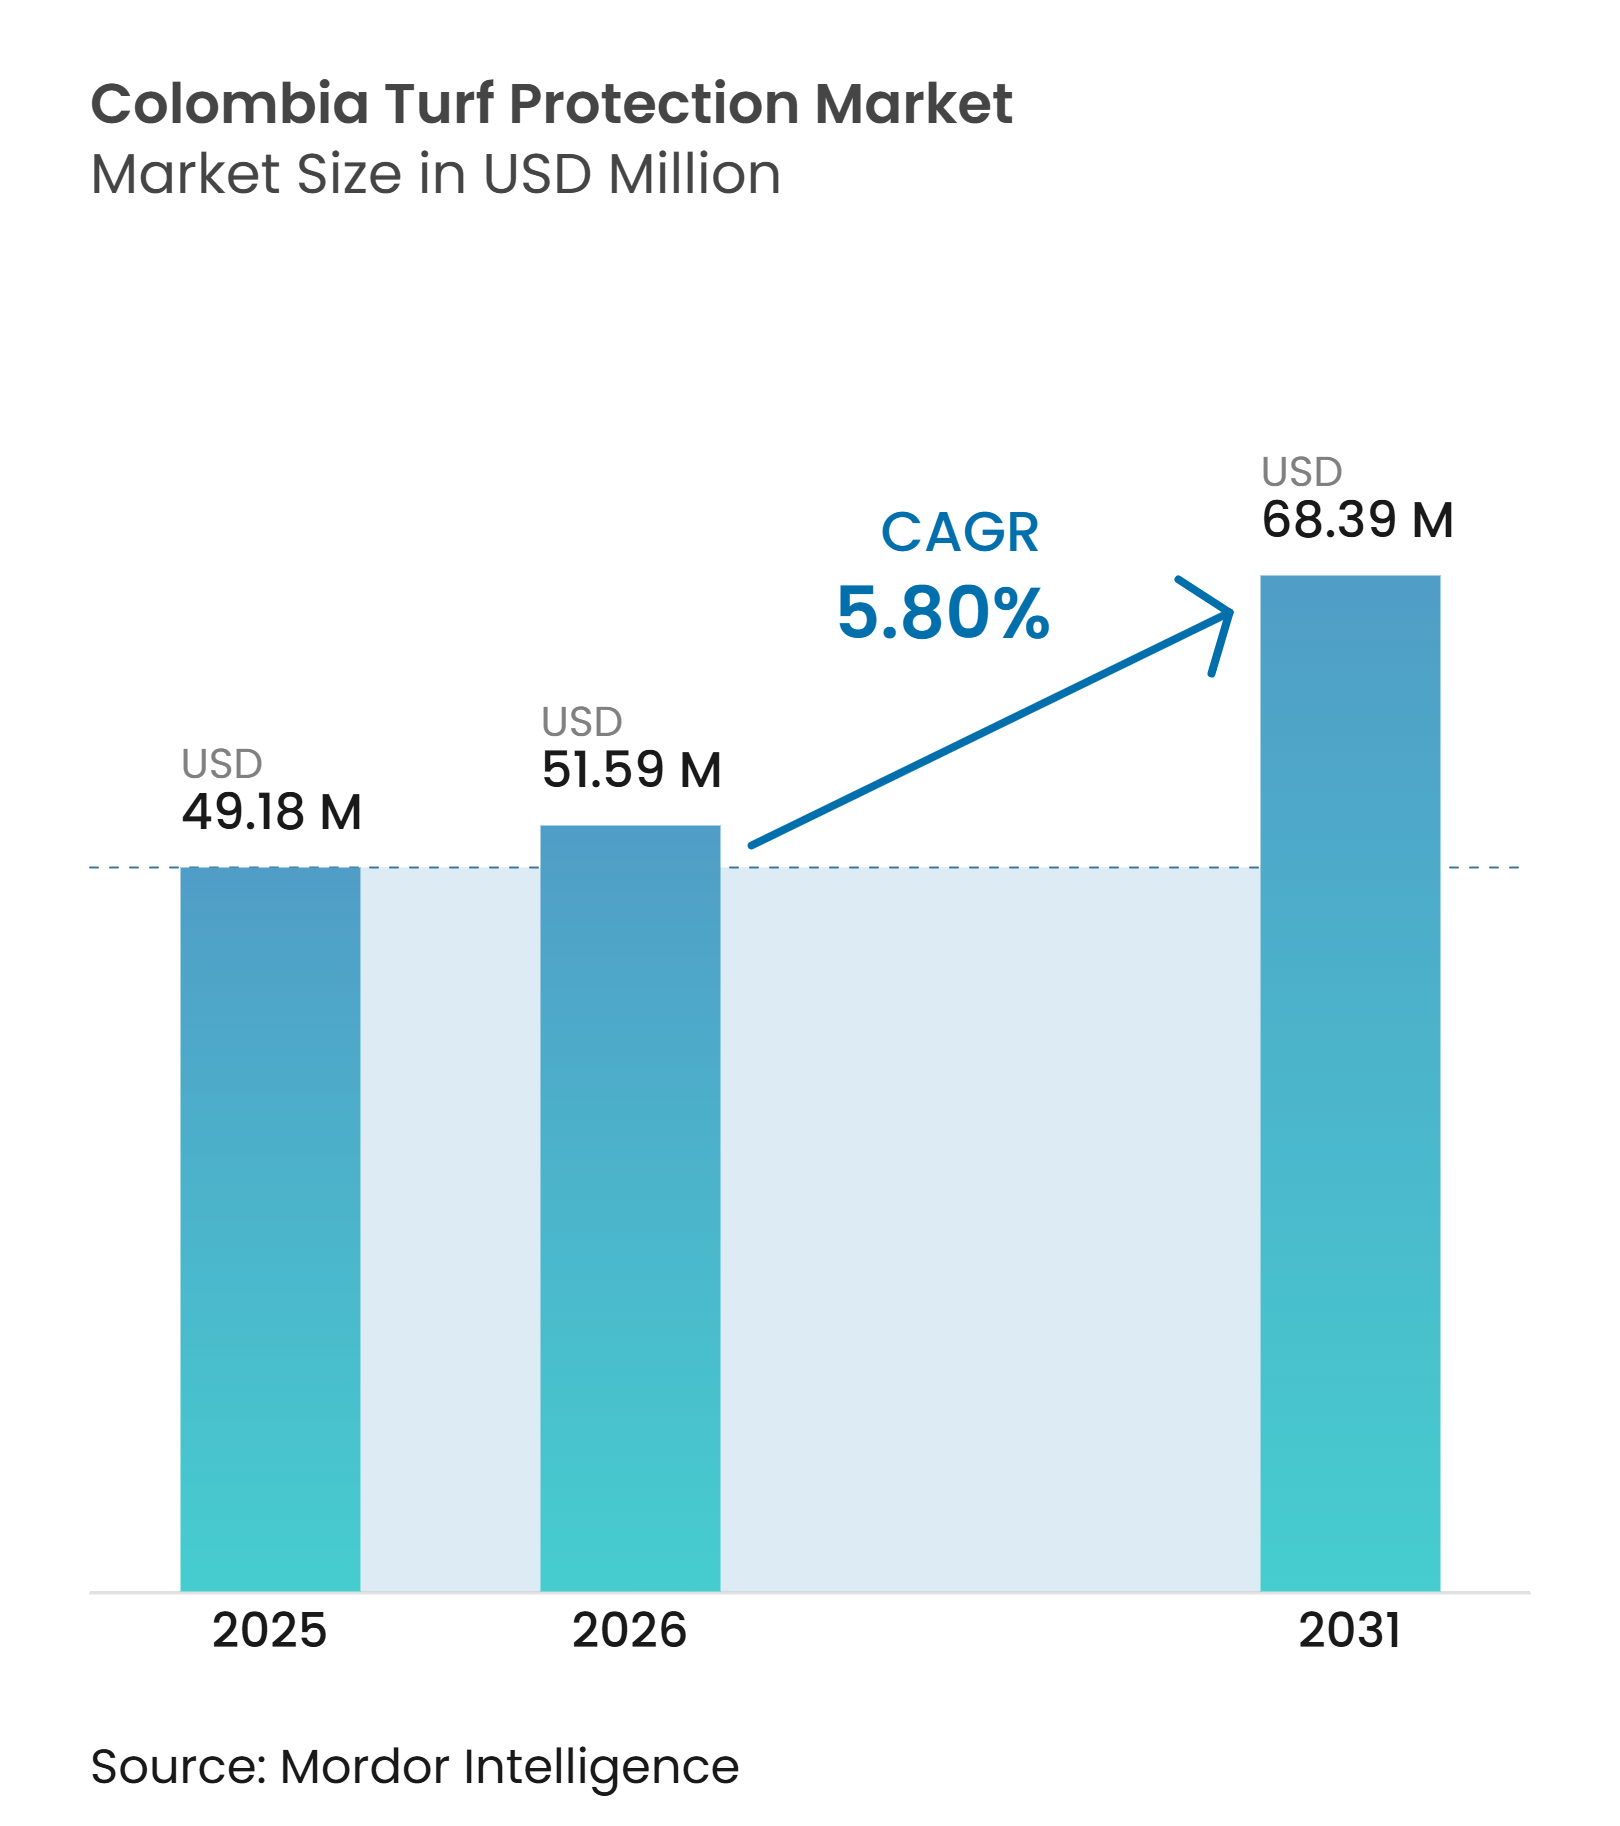
| Tamaño del mercado en el año base (2025) | 49.18 Millones de dólares |
| Tamaño del Mercado (2026) | 51.59 Millones de dólares |
| Tamaño del Mercado (2031) | 68.39 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.80 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protección de Césped en Colombia por Mordor Intelligence
El tamaño del mercado de protección de césped en Colombia fue valorado en 49,18 millones de USD en 2025 y se estima que crecerá desde 51,59 millones de USD en 2026 hasta alcanzar 68,39 millones de USD en 2031, a una CAGR del 5,80% durante el período de pronóstico (2026-2031). La demanda está respaldada por recintos deportivos, instalaciones de golf, áreas verdes públicas y paisajes residenciales gestionados que requieren tratamiento regular durante todo el año. Los operadores de recintos adquieren productos para mantener la apariencia, la seguridad, la recuperación y la calidad de juego. El clima regional de Colombia permite a los gestores de césped mantener el pasto de forma continua, sin pausar los programas durante un período de dormancia en temporada fría. Como resultado, la demanda de tratamiento rutinario se distribuye a lo largo del calendario, y los proveedores deben atender las necesidades de gestión tanto en entornos de tierras altas como de tierras bajas. Los nuevos proyectos de recintos favorecen a los proveedores que pueden abordar el control de enfermedades, la nutrición y la recuperación por desgaste dentro de un único plan operativo, lo que hace que el servicio técnico y la disponibilidad de productos sean factores importantes en las decisiones de adquisición. Las obligaciones de registro y los presupuestos municipales desiguales pueden limitar las compras en ciudades más pequeñas. Los productos biológicos presentan una oportunidad para los proveedores que cumplen con los requisitos de sostenibilidad de los recintos públicos, brindan orientación técnica y operan a través de canales de distribución capaces de atender una combinación fragmentada de sitios de césped públicos y privados [1].
Conclusiones Clave del Informe
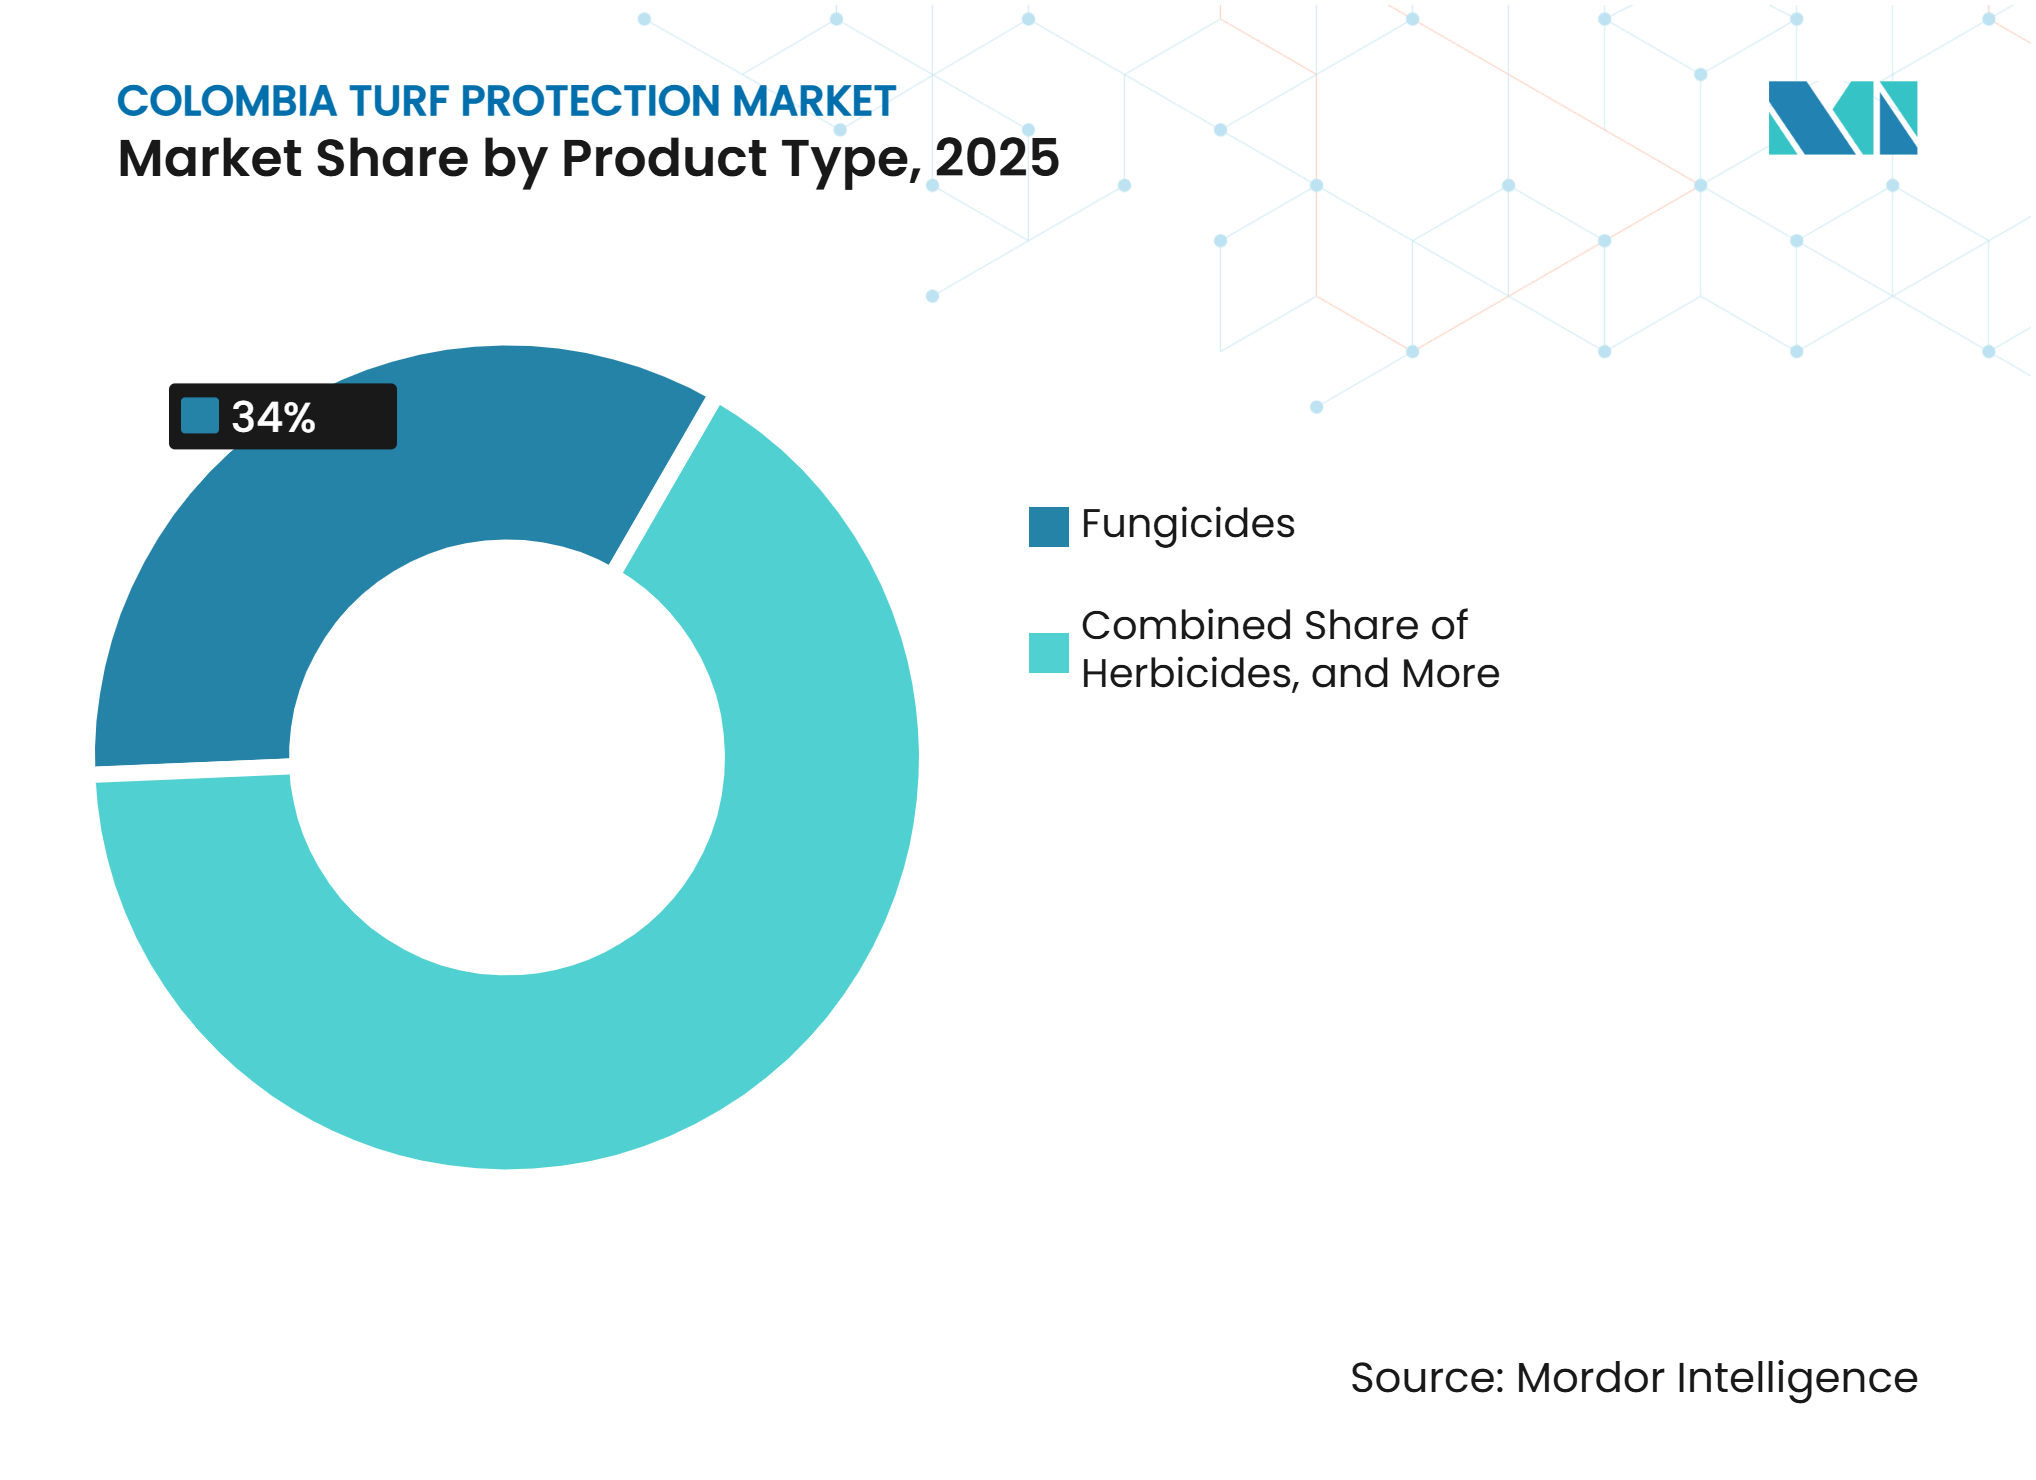
- Por tipo de producto, los fungicidas representaron el 34% de la participación del mercado de protección de césped en Colombia en 2025, mientras que se pronostica que los bioestimulantes y biofertilizantes crecerán a una CAGR del 9,4% de 2026 a 2031.
- Por aplicación, el paisajismo representó el 36% del tamaño del mercado de protección de césped en Colombia en 2025, mientras que se pronostica que los campos deportivos crecerán a una CAGR del 8,9% de 2026 a 2031.
- Por usuario final, los clientes residenciales representaron el 31% de la participación del mercado en 2025, mientras que se pronostica que los propietarios de instalaciones deportivas crecerán a una CAGR del 8,7% de 2026 a 2031.
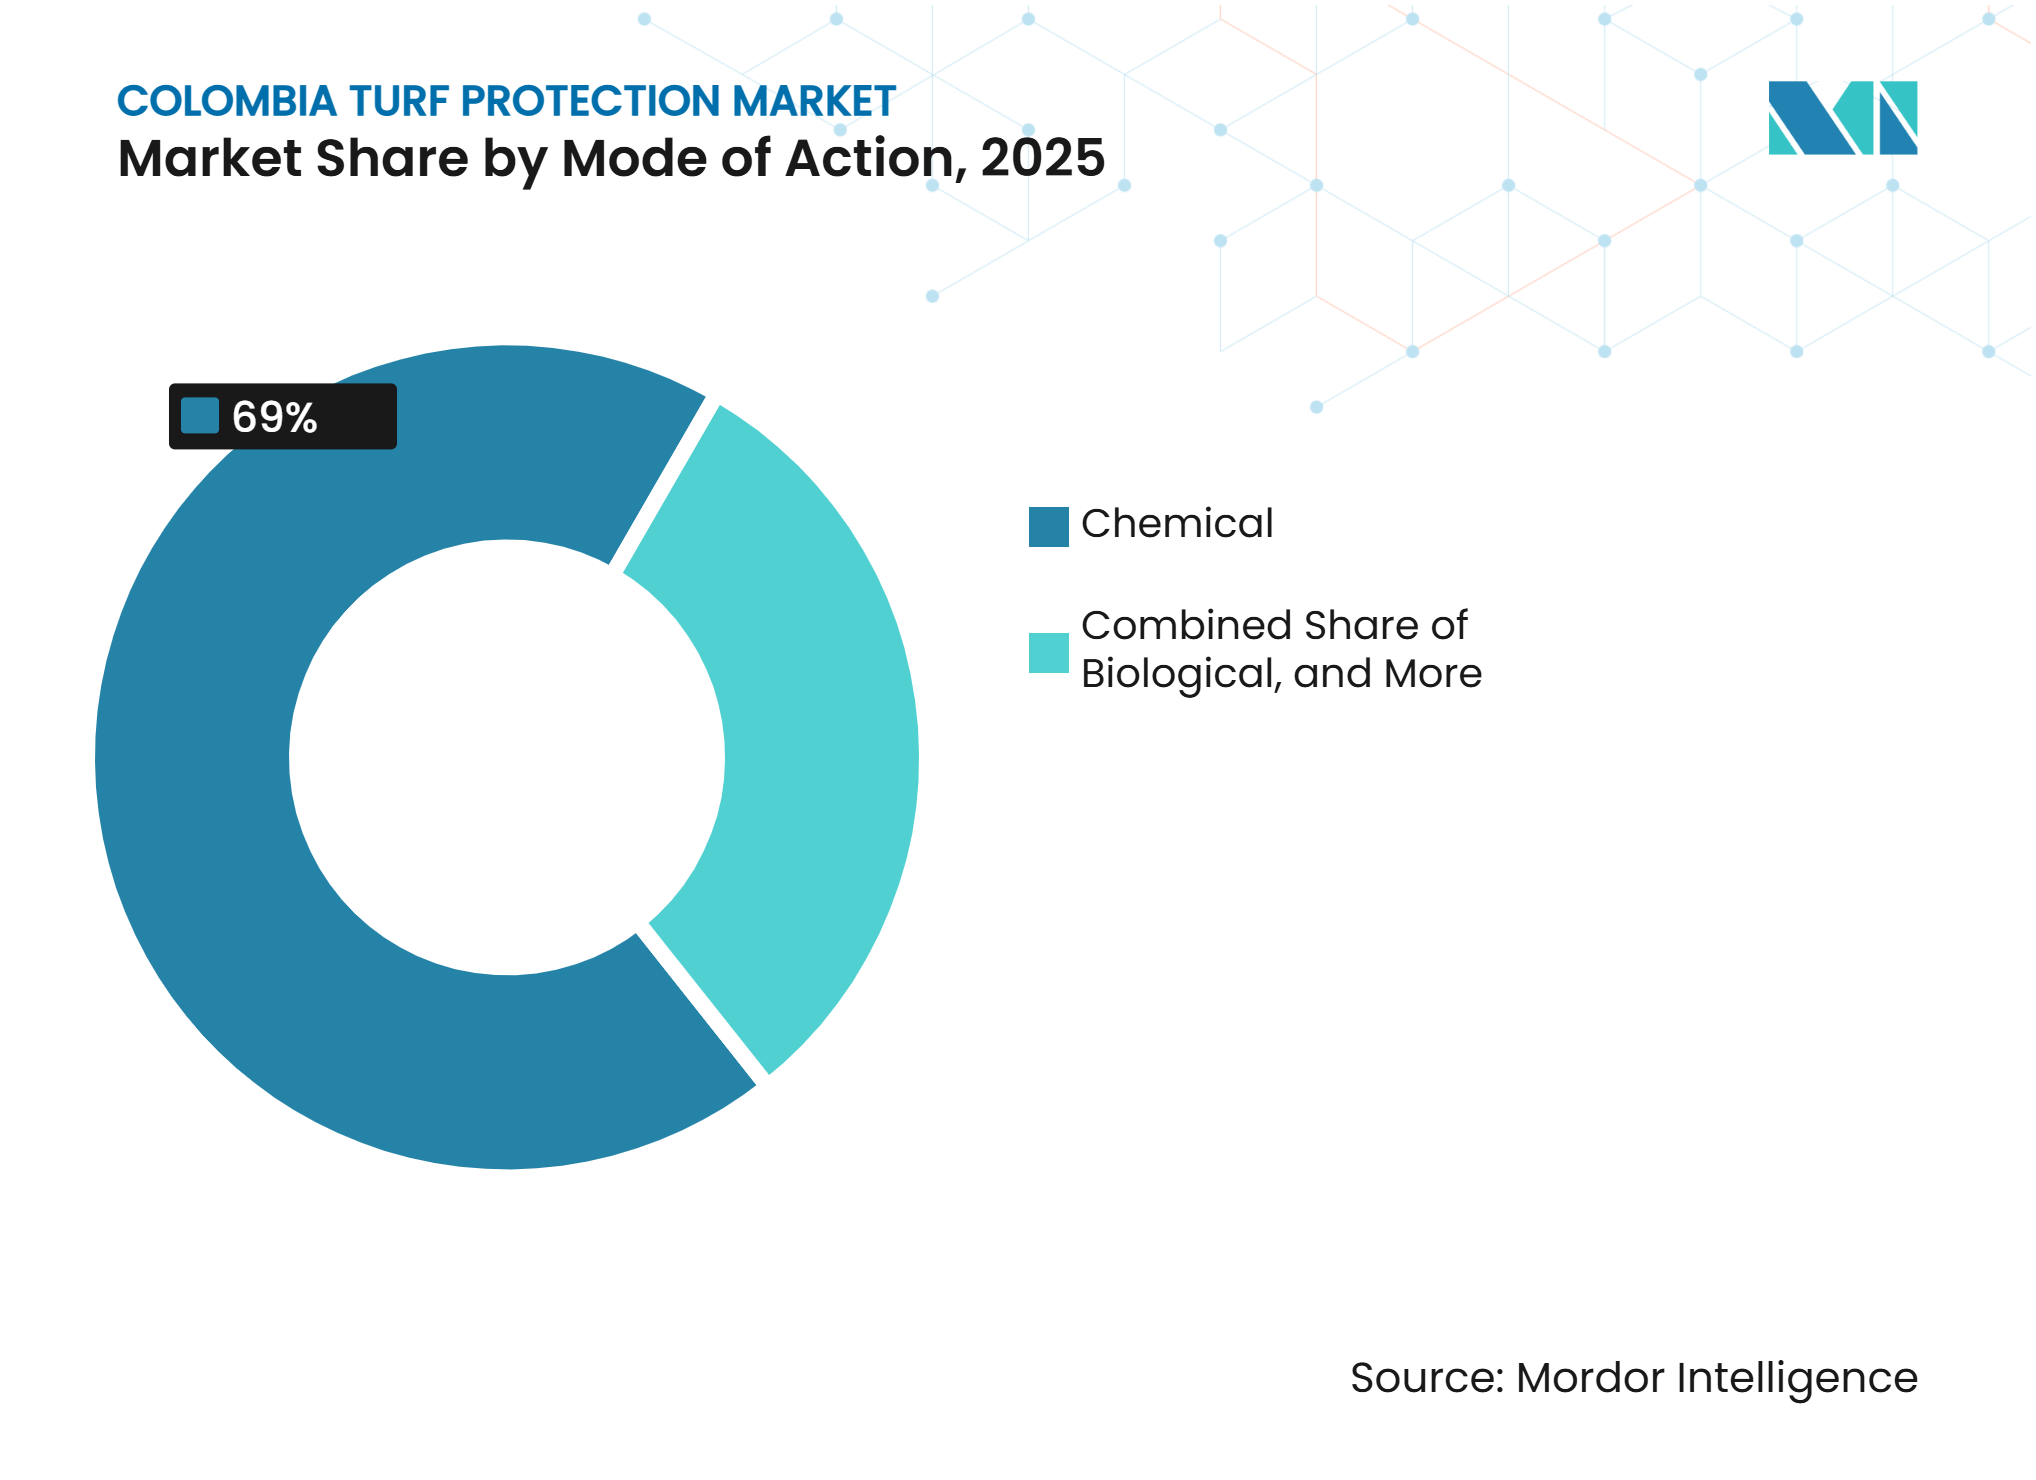
- Por modo de acción, los modos químicos representaron el 69% de la participación del mercado en 2025, mientras que se pronostica que los modos biológicos crecerán a la CAGR más alta del 10,8% de 2026 a 2031.
- Por formulación, el concentrado líquido representó el 57% de la participación del mercado en 2025 y se pronostica que crecerá a una CAGR del 7,1% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Recintos Deportivos e Instalaciones de Golf | +1.2% | Ciudades andinas, incluidas Bogotá, Medellín y Cali, y la costa caribeña, incluidas Cartagena y Barranquilla | Corto plazo (≤ 2 años) |
| Aumento de la Presión de Enfermedades del Césped en Zonas Cálidas y Húmedas | +0.9% | Tierras bajas del Caribe, región del Pacífico y Orinoquía | Mediano plazo (2-4 años) |
| Transición hacia Programas Biológicos e Integrados | +1.0% | Nacional, con adopción temprana en recintos premium de Bogotá y Medellín | Mediano plazo (2-4 años) |
| Riego de Precisión y Aplicación Guiada por Sensores | +0.7% | Recintos de alta altitud andinos y campos de golf comerciales a nivel nacional | Mediano plazo (2-4 años) |
| Mantenimiento de Césped en Ciudades Andinas durante Todo el Año | +0.8% | Bogotá, Medellín, Manizales y Cali | Largo plazo (≥ 4 años) |
| Disponibilidad de Importación de Activos de Bajo Residuo Registrados Localmente | +0.6% | Nacional, con concentración de entrada por puertos en Bogotá y Medellín | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Recintos Deportivos e Instalaciones de Golf
La remodelación de estadios importantes y la inversión en instalaciones de golf crean necesidades de adquisición recurrentes para programas profesionales de césped, en lugar de una demanda puntual limitada al período en que las superficies se instalan por primera vez. La concesión del Complejo Deportivo y Cultural El Campín por 604 millones de USD, firmada en junio de 2024, especifica un campo híbrido homologado por la FIFA que requiere gestión anual de enfermedades, nutrición y trabajo de recuperación por desgaste, vinculando las condiciones de la superficie del recinto a los requisitos operativos de un importante complejo deportivo y cultural público. La PGA de América anunció su asociación con Punta Coral en Cartagena en febrero de 2026, añadiendo la primera instalación de golf afiliada a la PGA en América del Sur a la base de recintos e introduciendo un entorno de campo premium donde la presentación consistente del césped forma parte de la experiencia del visitante [2]. Un campo costero que opera bajo alta humedad requiere una gestión regular de enfermedades y calidad del césped, incluidas decisiones de tratamiento que respondan a las precipitaciones, el desgaste de la superficie y las expectativas de los jugadores visitantes. Estos proyectos generan demanda en el mercado de protección de césped en Colombia que está vinculada a estándares operativos más que solo a la actividad de construcción, porque una nueva superficie híbrida debe continuar cumpliendo los requisitos de juego y presentación después de su apertura. También favorecen a los proveedores capaces de apoyar programas de tratamiento programados a través de varias necesidades de gestión del césped, desde la prevención y la nutrición hasta la recuperación después de calendarios de partidos intensivos.
Aumento de la Presión de Enfermedades del Césped en Zonas Cálidas y Húmedas
El variado clima de Colombia crea una carga persistente de enfermedades en los recintos de césped de baja altitud, donde el calor, la humedad y las precipitaciones regulares pueden mantener condiciones favorables para los patógenos durante períodos prolongados. Un estudio de UNIPAZ de 2024 identificó hongos filamentosos, incluidos Curvularia sp. y Nigrospora sp., en superficies de pasto de Poaceae en Barrancabermeja, Santander [3]. Los hallazgos son relevantes para las condiciones cálidas y húmedas de las tierras bajas del Caribe y la Orinoquía, donde el pasto gestionado debe permanecer utilizable a pesar de las condiciones ambientales que favorecen el desarrollo fúngico. El análisis de laboratorio citado en la investigación suministrada identificó Fusarium sp., Pseudomonas sp., Xanthomonas sp. y Pratylenchus sp. en muestras del estadio El Campín. Esta combinación de patógenos respalda el uso de rotaciones de fungicidas y bioinsumos en lugar de un único enfoque de tratamiento, porque los operadores necesitan programas que aborden varias causas potenciales de deterioro de la superficie. También sostiene la demanda en el mercado de protección de césped en Colombia, donde los recintos de menor altitud gestionan la presión de enfermedades durante gran parte del ao, particularmente cuando el uso regular deja poco tiempo para que las superficies sin tratar se recuperen.
Transición hacia Programas Biológicos e Integrados
Los programas biológicos e integrados están adquiriendo mayor prominencia en la adquisición de productos para césped, especialmente donde los recintos necesitan demostrar una menor dependencia de los programas de tratamiento exclusivamente sintéticos. El Ministerio de Agricultura de Colombia adoptó la Resolución 295 en 2025, estableciendo un marco para bioinsumos, fertilizantes orgánicos y acondicionadores de suelo. El marco apoya la sustitución de programas exclusivamente sintéticos donde existen alternativas adecuadas, dando a los proveedores una base normativa para presentar productos biológicos junto a los tratamientos convencionales. Syngenta amplió su acuerdo con Botanical Solution Inc. en 2026 para distribuir Quillibrium, un biofungicida botánico para usos en césped y plantas ornamentales en toda América. Las concesiones públicas exigen cada vez más compromisos de reducción del uso de pesticidas sintéticos, haciendo que las rotaciones biológicas sean relevantes para el cumplimiento contractual y dando a los equipos de mantenimiento una razón para documentar los productos utilizados cerca de visitantes y espectadores, incluso cuando los productos químicos siguen siendo necesarios dentro de un programa integrado para condiciones de enfermedades difíciles. Este cambio ofrece al mercado de protección de césped en Colombia una vía de crecimiento en productos especializados que pueden respaldar los requisitos de rendimiento y sostenibilidad sin eliminar la necesidad de control de enfermedades en sitios gestionados de forma intensiva.
Riego de Precisión y Aplicación Guiada por Sensores
El riego integrado con sensores está cambiando la forma en que se programan los programas de césped gestionado, ya que los equipos de mantenimiento pueden vincular las ventanas de aplicación de productos más estrechamente a la humedad del suelo medida y las precipitaciones esperadas. Un estudio de 2024 en Ingeniería y Competitividad encontró que el monitoreo de humedad del suelo basado en IoT redujo el uso de agua en sitios de cultivo colombianos. El método es relevante para el césped porque el momento del riego afecta los calendarios de aplicación de fungicidas y fertilizantes, incluido si un producto permanecerá en la superficie tratada el tiempo suficiente para entregar el resultado previsto. La investigación suministrada identifica plataformas de sensores que utilizan datos de humedad del suelo y precipitaciones para apoyar las decisiones de riego en sitios gestionados, incluidas propiedades donde la disponibilidad de agua, el acceso al sitio y el momento de las operaciones de campo afectan el uso práctico de productos de protección y nutrición. Las aplicaciones más específicas pueden reducir el volumen utilizado por hectárea mientras aumentan la importancia de los productos que ofrecen resultados confiables, ya que los gestores que utilizan datos registrados tienen una base más clara para evaluar el rendimiento del programa. El mercado de protección de césped en Colombia puede, por tanto, orientarse hacia productos especializados cuando los asesores agronómicos utilizan datos de sensores para guiar los tratamientos, particularmente en campos de golf y grandes recintos que pueden invertir en equipos de monitoreo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de Registro y Reevaluación del ICA | -1.1% | Nacional, con registro gestionado centralmente y extensiones de etiquetas específicas para césped que afectan a todas las regiones | Mediano plazo (2-4 años) |
| Adquisición Municipal Fragmentada y Presupuestos de Mantenimiento | -0.9% | Ciudades secundarias, municipios más pequeños y distritos escolares a nivel nacional | Corto plazo (≤ 2 años) |
| Requisitos de Gestión del Agua y el Medio Ambiente | -0.8% | Ciudades andinas, zonas costeras del Caribe y el corredor del Pacífico | Largo plazo (≥ 4 años) |
| Datos Locales Limitados sobre Umbrales de Plagas del Césped | -0.7% | Nacional, con concentración en zonas de tierras bajas no andinas y de la Orinoquía | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Carga de Registro y Reevaluación del ICA
Los requisitos de cumplimiento del ICA pueden retrasar la introducción de productos y las extensiones de etiquetas específicas para césped, afectando a los proveedores que buscan adaptar los portafolios agrícolas existentes a la base de clientes de césped más pequeña y especializada. Solo 613 de los 2.797 pesticidas agrícolas registrados en Colombia, es decir, el 21,9%, habían completado la adaptación obligatoria de etiquetado armonizado a finales de 2024, lo que indica la escala del proceso administrativo que los registrantes de productos aún necesitaban completar antes de que se pudieran utilizar las etiquetas actualizadas. La Resolución 00020474 estableció el 30 de diciembre de 2026 como fecha límite para las actualizaciones de etiquetas de pesticidas de Clase II y Clase III. Los registrantes deben asignar recursos adicionales para mantenerse en cumplimiento o arriesgarse a la suspensión, creando demandas administrativas que pueden competir con el gasto en apoyo comercial local y educación técnica. Los proveedores multinacionales pueden enfrentar plazos de productos de 12 a 24 meses, lo que puede hacer que una extensión específica para césped en Colombia sea menos atractiva que una aplicación agrícola más amplia, particularmente cuando los volúmenes de ventas se distribuyen entre muchos recintos más pequeños y distribuidores locales. Como resultado, el mercado de protección de césped en Colombia puede ver un acceso más lento a algunos ingredientes activos de nueva generación.
Adquisición Municipal Fragmentada y Presupuestos de Mantenimiento
Los ciclos de adquisición municipal pueden retrasar el tratamiento profesional del césped en parques públicos y campos deportivos comunitarios, incluso cuando los operadores reconocen la necesidad de un mantenimiento más consistente. Las apropiaciones anuales y las correcciones a mitad de año dificultan que los operadores municipales se comprometan con programas de varias temporadas, reduciendo la visibilidad para los distribuidores que planifican inventario y cobertura de servicio. Una licitación de SECOP II de 2026 para La Ceja del Tambo, Antioquia, tuvo un valor de COP 49 millones (USD 11.000) para el mantenimiento de césped. Esta cantidad ilustra por qué la participación directa de proveedores multinacionales puede ser limitada en municipios más pequeños, donde el tamaño probable del pedido puede no justificar el apoyo técnico dedicado, la actividad de ventas directas o el costo administrativo de un acuerdo de suministro personalizado. La investigación indica que las cuatro ciudades más grandes de Colombia proporcionan la escala de adquisición para programas de mantenimiento más estructurados. La volatilidad presupuestaria puede, por tanto, orientar el mercado de protección de césped en Colombia hacia insumos genéricos o de canales informales en ciudades más pequeñas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Fungicidas Lideran, Mientras que los Bioestimulantes y Biofertilizantes Crecen Más RápidoLos fungicidas representaron el 34% del valor del mercado en 2025 y constituyeron la categoría de productos más grande. La prevención de enfermedades y el tratamiento curativo siguen siendo requisitos regulares en campos deportivos, instalaciones de golf, terrenos públicos y áreas paisajísticas privadas. La categoría atiende las condiciones de baja altitud del Caribe, el Pacífico y la Orinoquía, donde el tizón por Pythium, la mancha parda y la mancha por Fusarium requieren rotaciones de tratamiento curativo y preventivo, en lugar de respuestas ocasionales después de que el daño visual haya aparecido en la superficie del pasto. El mercado de protección de césped en Colombia para fungicidas sigue respaldado por la necesidad de proteger las superficies de juego y los paisajes gestionados durante todo el año, ya que los operadores en climas con presión persistente de enfermedades no pueden depender de períodos prolongados de dormancia natural para reducir las necesidades de tratamiento. Los reguladores del crecimiento de plantas desempeñan un papel especializado en los greens de golf y los campos de estadios de uso intensivo, donde los operadores buscan mayor densidad del césped, un crecimiento más uniforme y superficies que se recuperen después del uso repetido por jugadores o visitantes. Estos usos hacen que los fungicidas y los reguladores del crecimiento sean fundamentales para los programas que protegen la calidad de la superficie bajo uso regular, particularmente donde las instalaciones necesitan mantener una cobertura de pasto densa y visualmente consistente mientras limitan las interrupciones a las actividades deportivas o de paisajismo programadas.
Se pronostica que los bioestimulantes y biofertilizantes crecerán a una CAGR del 9,4% de 2026 a 2031, la tasa más rápida entre los tipos de productos. El marco de bioinsumos citado en la investigación suministrada y las especificaciones de sostenibilidad en recintos premium respaldan un mayor uso de productos biológicos, particularmente cuando los compradores buscan una opción que complemente los programas existentes de gestión de enfermedades. Corteva introdujo Floxcor para más de 20 enfermedades del césped y plantas ornamentales, mientras que Syngenta amplió Quillibrium para usos en césped en América. Estas acciones de productos respaldan la parte especializada y biológica del mercado de protección de césped en Colombia.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Paisajismo Lidera, Mientras que los Campos Deportivos Crecen Más RápidoEl paisajismo representó el 36% del valor del mercado en 2025 y fue la aplicación más grande. Los espacios verdes gestionados en Bogotá, Medellín, Cali y sus áreas metropolitanas generan demanda recurrente de complejos residenciales, campus comerciales y plazas públicas, donde los contratistas de mantenimiento adquieren tratamientos para mantener la apariencia y la usabilidad durante todo el año. Los contratistas de servicios canalizan gran parte de esta demanda hacia calendarios de tratamiento profesional y proporcionan una base amplia para las compras a través de canales minoristas y de suministro de paisajismo. La amplia base de aplicación respalda la posición líder del paisajismo en el mercado de protección de césped en Colombia.
Se pronostica que los campos deportivos crecerán a una CAGR del 8,9% de 2026 a 2031, la tasa más rápida entre los segmentos de aplicación. El Campín, el Estadio Metropolitano Roberto Meléndez, el Murillo Toro y el Estadio Pascual Guerrero impulsan la demanda de mantenimiento de césped de mayor especificación, ya que sus superficies de juego deben acomodar un uso intensivo mientras permanecen adecuadas para los requisitos de competición. El proceso de adquisición del Murillo Toro de mayo de 2026 cubrió más de COP 1.149 millones (USD 258.000) para pasto natural Bermuda 419 y césped sintético en varias superficies de juego. Los campos de golf siguen siendo una aplicación más pequeña pero de mayor valor, ya que los operadores requieren una calidad de césped consistente. Las granjas de césped generan uso de insumos durante la propagación para campos instalados durante proyectos de renovación de estadios, conectando la actividad de producción de pasto con los requisitos de las superficies deportivas recién renovadas. Estas aplicaciones amplían el mercado de protección de césped en Colombia más allá del trabajo rutinario de paisajismo al conectar el mantenimiento urbano recurrente con las necesidades separadas de recintos de competición, instalaciones de golf premium, sitios de producción de pasto y superficies que deben restaurarse o prepararse para calendarios exigentes.
Por Usuario Final:
Los Clientes Residenciales Lideran, Mientras que los Propietarios de Instalaciones Deportivas Crecen Más RápidoLos clientes residenciales representaron el 31% del valor del mercado en 2025, convirtiéndolos en el segmento de usuario final más grande. Los propietarios de viviendas y los complejos gestionados por estratos en la Sabana de Bogotá, el anillo metropolitano de Medellín y las zonas de crecimiento de Cali adquieren a través de minoristas de ferretería y proveedores de paisajismo, dando al segmento una base de clientes dispersa en lugar de depender de un pequeño número de contratos. Los contratistas comerciales de paisajismo agregan esta demanda dispersa a través de acuerdos de servicio recurrentes. Los contratistas también atienden campus corporativos y gestionan calendarios de rotación de productos para los clientes, permitiendo a los compradores profesionales consolidar la demanda de productos en muchas propiedades paisajísticas y visitas de servicio recurrentes. Esto proporciona a los proveedores un canal para llegar a muchos usuarios finales a través de un grupo más pequeño de compradores habituales. Esta combinación otorga al mercado de protección de césped en Colombia una amplia base de compras más pequeñas, mientras que los contratistas de paisajismo proporcionan un canal más predecible para los proveedores, ya que compran para varias propiedades y utilizan productos bajo calendarios de mantenimiento establecidos.
Se pronostica que los propietarios de instalaciones deportivas crecerán a una CAGR del 8,7% de 2026 a 2031. La construcción de estadios y las mayores expectativas técnicas en clubes de golf privados y complejos multideportivos respaldan este crecimiento, ya que los gestores de instalaciones necesitan mantener condiciones de pasto confiables para eventos organizados y uso recreativo frecuente. Los municipios y las escuelas enfrentan restricciones presupuestarias que limitan su capacidad para adquirir insumos profesionales de manera consistente. El IDRD de Bogotá asignó COP 70.500 millones (USD 17,2 millones) al mantenimiento de parques y recintos en 2024, lo que indica la escala disponible en el mayor comprador institucional. La demanda institucional está, por tanto, concentrada entre un número limitado de grandes compradores urbanos dentro del mercado de protección de césped en Colombia.
Por Modo de Acción:
Los Productos Químicos Lideran, Mientras que los Productos Biológicos Crecen Más RápidoEl modo químico representó el 69% del valor del mercado en 2025 y se mantuvo como el modo de acción líder. Su posición refleja la gama de ingredientes activos disponibles a través de importadores y la familiaridad de los contratistas de paisajismo con las formulaciones convencionales, lo que respalda el uso continuo donde el control rápido de enfermedades y las prácticas de aplicación establecidas son importantes. La química sintética también puede proporcionar un rendimiento curativo más rápido bajo una intensa presión de enfermedades tropicales. Las soluciones integradas combinan componentes químicos y biológicos dentro de programas estructurados de gestión de la resistencia, dando a los proveedores una forma práctica de abordar el rendimiento del tratamiento y las expectativas de sostenibilidad en evolución dentro del mismo programa. Estos factores mantienen la importancia de los productos químicos en todo el mercado de protección de césped en Colombia, a pesar del crecimiento más rápido de los productos biológicos, ya que muchos entornos de césped gestionado aún requieren opciones curativas establecidas cuando la presión de enfermedades es alta o la calidad de la superficie disminuye rápidamente.
Se pronostica que los productos biológicos crecerán a una CAGR del 10,8% de 2026 a 2031, la tasa más alta entre los segmentos de modo de acción. El apoyo normativo bajo la Resolución 295 y los compromisos de sostenibilidad de los recintos públicos respaldan esta dirección. El uso visible de pesticidas cerca de los espectadores puede generar preocupaciones de reputación para los recintos públicos, especialmente donde los términos de concesión prestan mayor atención a la gestión ambiental y la experiencia del visitante. El bioestimulante microbiano Fiata Boost de Envu y las líneas de bioestimulantes ProTurf y Sportsmaster de ICL reflejan el posicionamiento de productos asociado con la adopción biológica. Los proveedores pueden utilizar programas integrados para mantener el rendimiento químico mientras responden a los requisitos de adquisición cambiantes.

Por Formulación:
Los Concentrados Líquidos Lideran y Crecen Más Rápido en el MercadoEl concentrado líquido representó el 57% del valor del mercado en 2025 y se pronostica que crecerá a una CAGR del 7,1% de 2026 a 2031, lo que refleja su adecuación para los usuarios profesionales que necesitan preparar mezclas de tratamiento para diferentes condiciones de césped y áreas de aplicación. La dilución precisa respalda la aplicación a tasa variable y la compatibilidad con programas biológicos en mezcla de tanque. El embalaje flexible también se adapta a los distribuidores especializados que atienden a los equipos de mantenimiento de campos de golf y estadios con almacenamiento a granel limitado, donde los productos deben mantenerse de forma segura y estar disponibles en cantidades que se ajusten al trabajo de mantenimiento programado.
Las formulaciones granulares sirven para la nutrición de liberación lenta del suelo en granjas de césped y greens de campos de golf. The Andersons ofrece productos como Humic DG y Contec DG para estos programas. El polvo mojable mantiene un papel orientado al costo entre los contratistas de paisajismo más pequeños en ciudades secundarias. Estos compradores pueden priorizar el costo por área tratada sobre la conveniencia de aplicación. El mercado de protección de césped en Colombia, por tanto, mantiene la demanda de varias formulaciones incluso cuando el concentrado líquido fortalece su liderazgo, ya que las decisiones de compra dependen del equipo de aplicación, la capacidad de almacenamiento, las prioridades de costo, las necesidades de nutrición del suelo y la experiencia técnica del contratista o del equipo de mantenimiento.
Análisis Geográfico
La región andina tiene la mayor participación del mercado de protección de césped en Colombia, respaldada por las principales ciudades, la infraestructura deportiva y la gestión continua del césped. La altitud de 2.600 metros de Bogotá y las temperaturas diarias que oscilan entre 7 °C y 19 °C respaldan un calendario continuo de gestión del césped. Los cultivares de pasto de temporada fría en esta región requieren enfoques diferentes para el control de enfermedades y la gestión de malezas en comparación con los pastos de temporada cálida utilizados en áreas de menor altitud. La demanda en la región andina está respaldada por la remodelación de El Campín y la expansión suburbana hacia la Sabana de Bogotá. El pasto azul de temporada fría y el ryegrass requieren programas de fungicidas y herbicidas que difieren de los utilizados para la gestión de pasto de temporada cálida en la costa.
La costa caribeña fue el segundo grupo geográfico más grande y creció por encima del promedio nacional. La renovación del Estadio Metropolitano Roberto Meléndez por 45 millones de USD y la asociación con Punta Coral en 2026 respaldan la demanda a corto plazo, ya que ambos proyectos añaden o mejoran superficies que requieren gestión continua de enfermedades, nutrición del suelo y trabajo de recuperación posterior a la construcción. El tizón por Pythium y la mancha en dólar permanecen activos durante todo el año bajo condiciones tropicales húmedas. La presión de enfermedades en esta región es mayor que en las tierras altas andinas, lo que requiere que los operadores profesionales tengan en cuenta las precipitaciones tropicales y la humedad persistente al planificar el momento de aplicación, la rotación de tratamientos y los requisitos de inventario.
El corredor del Pacífico, la Orinoquía y la Amazonía representan una participación menor del valor actual del mercado, pero siguen siendo relevantes para la base de demanda a largo plazo del país a medida que se desarrollan instalaciones deportivas, paisajes gestionados y operaciones de césped. Las precipitaciones extremas en el Pacífico crean una alta presión de enfermedades, aunque el número de recintos de nivel profesional en la región es limitado. Villavicencio y Yopal en la Orinoquía tienen instalaciones deportivas que atienden a poblaciones en expansión, mientras que las llanuras orientales más amplias contienen operaciones de césped que requieren insumos durante los ciclos de propagación y establecimiento del pasto. Se espera que el crecimiento de la demanda en estas regiones se materialice después de 2028 en lugar de a corto plazo, ya que el desarrollo depende de la formalización gradual de instalaciones que atienden a poblaciones urbanas en expansión.
Panorama Competitivo
Concentración del Mercado
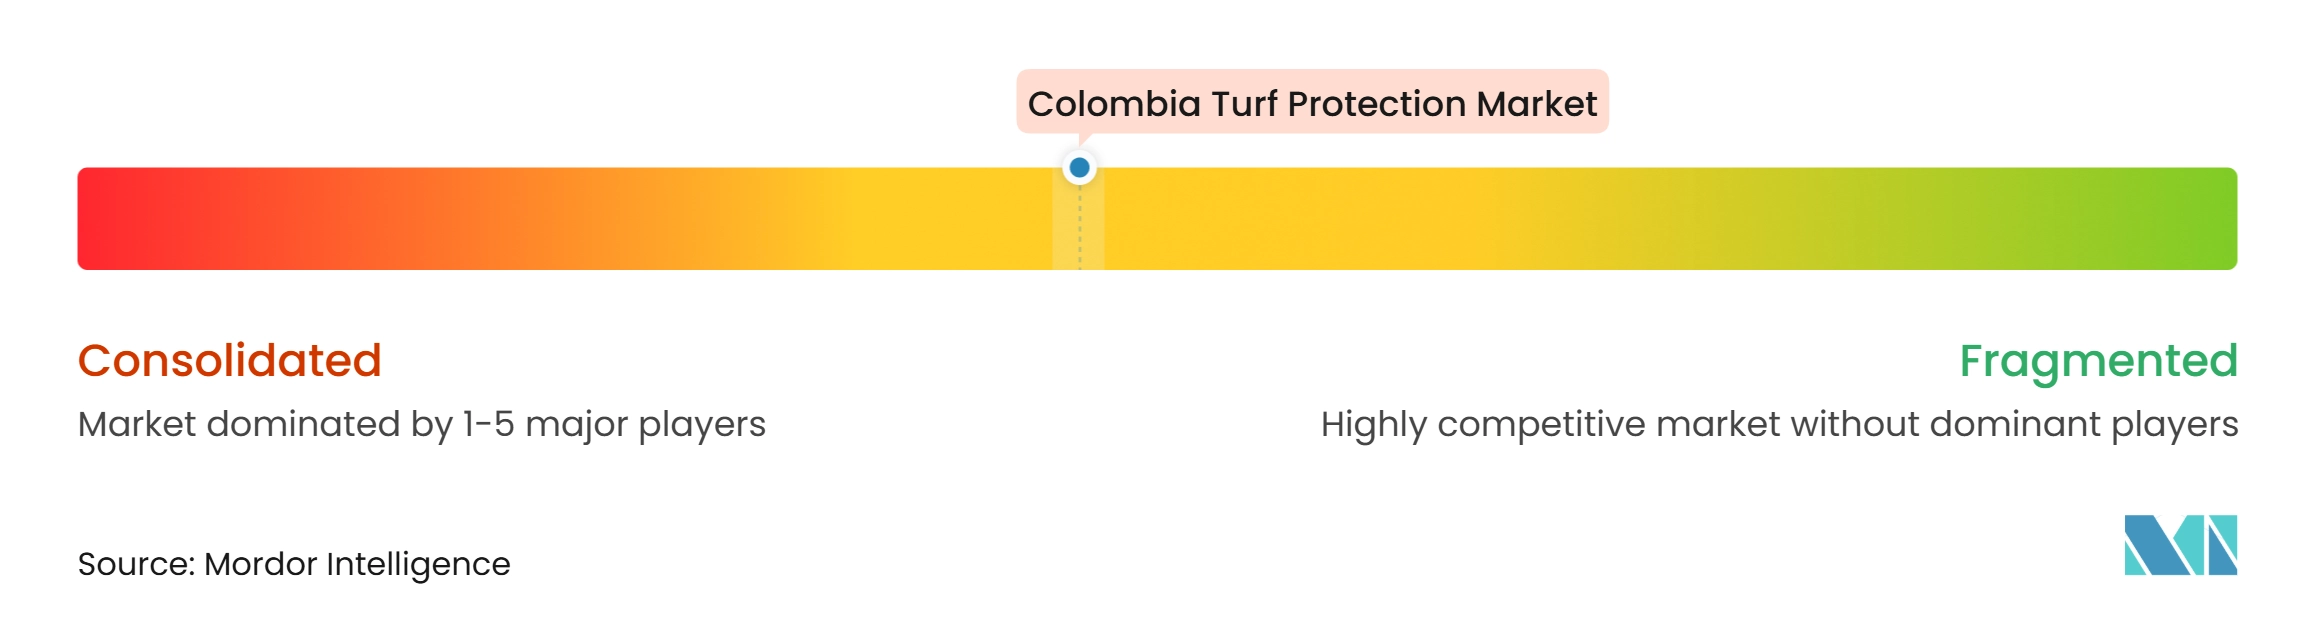
El mercado de protección de césped en Colombia está moderadamente concentrado, con los principales actores compitiendo a través de amplios portafolios de productos, registros de productos, soporte técnico y redes de distribución establecidas. Las principales empresas que operan en el mercado incluyen Syngenta Group, BASF SE, Nufarm Colombia S.A., FMC Corporation y Sumitomo Chemical Co., Ltd. Syngenta Group ofrece productos para césped como Primo Maxx y Atexzo, mientras que BASF SE compite a través de Zampro Turf y productos herbicidas para césped deportivo respaldados por sus operaciones colombianas. Nufarm Colombia S.A., FMC Corporation y Sumitomo Chemical Co., Ltd. contribuyen al panorama competitivo a través de sus portafolios de protección de cultivos y presencia en el mercado local.
Syngenta Group amplió su plataforma biológica en 2026 a través de su asociación con Groundwork BioAg y su acuerdo con Botanical Solution Inc. Estos movimientos posicionan a la empresa para atender la demanda de productos biológicos mientras mantiene su portafolio sintético, un enfoque que se alinea con la continua importancia de los productos convencionales en entornos de césped con alta presión de enfermedades. FMC Corporation y Corteva Agriscience Inc. anunciaron una colaboración en junio de 2025 sobre la tecnología del fungicida fluindapyr, con Colombia incluida entre siete mercados de registro.
Las oportunidades de mercado más claras incluyen fungicidas biológicos bajo la vía de bioinsumos del ICA, formulaciones eficientes en agua para infraestructura verde urbana y programas de bajo residuo para concesiones públicas. Los requisitos del ICA siguen siendo una barrera importante para los productos que requieren nuevos registros o extensiones de etiquetas, lo que crea una ventaja para las empresas que ya tienen productos conformes, conocimiento de registro local establecido y relaciones activas con socios de distribución en el país. La agronomía digital y las recomendaciones de aplicación basadas en sensores están emergiendo como diferenciadores competitivos en recintos premium, ya que ayudan a los equipos de mantenimiento a alinear el riego, la selección de productos, el momento de aplicación y la documentación de mantenimiento. Los proveedores que combinan orientación técnica con tecnología de riego local están mejor posicionados con estos compradores. La competencia es más intensa donde los proveedores pueden combinar productos registrados con soporte técnico y distribución confiable, ya que los gestores de recintos y los contratistas requieren que los productos estén disponibles cuando los calendarios de mantenimiento, las condiciones de enfermedades y los requisitos de eventos exigen tratamiento.
Líderes de la Industria de Protección de Césped en Colombia
-
Syngenta Group
-
BASF SE
-
Nufarm Colombia S.A. (Nufarm Limited)
-
FMC Corporation
-
Sumitomo Chemical Co., Ltd. (Valent U.S.A. LLC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Protección de Césped en Colombia Empresas cubiertas en este informe
- Syngenta Group
- BASF SE
- Environmental Science U.S. LLC (Envu)
- Nufarm Colombia S.A. (Nufarm Limited)
- FMC Corporation
- Sumitomo Chemical Co., Ltd. (Valent U.S.A. LLC)
- Corteva Agriscience, Inc.
- The Andersons, Inc.
- PBI-Gordon Corporation
- SiteOne Landscape Supply, Inc. (LESCO)
- AMVAC Chemical Corporation (American Vanguard Corporation)
- ICL Group Ltd.
- SePRO Corporation
- LebanonTurf (Lebanon Seaboard Corporation)
- Atticus, LLC
Desarrollos recientes de la industria en Mercado de Protección de Césped en Colombia
- Febrero de 2026: La PGA de América anunció una asociación estratégica con Punta Coral en Cartagena para desarrollar la primera instalación de golf afiliada a la PGA en América del Sur, con un campo de 18 hoyos diseñado por Ron Garl y Ricky Nix, además de la primera Academia de Golf de la PGA de América en Colombia. La construcción comenzó en la primavera de 2026, creando requisitos de gestión agronómica estructurada en un recinto costero premium de alta humedad.
- Julio de 2026: Syngenta Group estableció una asociación global con Groundwork BioAg para comercializar tecnologías micorrícicas, lanzando Avakitt Neo en Brasil y apuntando a América del Sur para su expansión, colocando su infraestructura de distribución regional detrás de una plataforma biológica de salud del suelo accesible a través de los canales de distribución colombianos existentes.
- Junio de 2025: FMC Corporation y Corteva Agriscience, Inc. anunciaron una colaboración estratégica sobre la tecnología del fungicida fluindapyr de FMC. El producto basado en fluindapyr de Corteva está previsto para la temporada de cultivo 2026, introduciendo un ingrediente activo novedoso con eficacia de amplio espectro relevante para la gestión de enfermedades del césped.
Alcance del Informe del Mercado de Protección de Césped en Colombia
El mercado de protección de césped se define como los productos y soluciones utilizados para prevenir, controlar y reducir el daño por plagas, enfermedades y estrés en el césped natural en superficies residenciales, comerciales y deportivas, con el valor del mercado medido en el punto de venta en USD.
El Mercado de Protección de Césped en Colombia está Segmentado por Tipo de Producto (Fungicidas, Herbicidas, Insecticidas, Reguladores del Crecimiento de Plantas y Bioestimulantes y Biofertilizantes), por Aplicación (Paisajismo, Campos de Golf, Campos Deportivos y Granjas de Césped), por Usuario Final (Clientes Residenciales, Contratistas Comerciales de Paisajismo, Propietarios de Instalaciones Deportivas y Municipios y Escuelas), por Modo de Acción (Químico, Biológico y Soluciones Integradas) y por Formulación (Granular, Concentrado Líquido y Polvo Mojable). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fungicidas |
| Herbicidas |
| Insecticidas |
| Reguladores del Crecimiento de Plantas |
| Bioestimulantes y Biofertilizantes |
| Paisajismo |
| Campos de Golf |
| Campos Deportivos |
| Granjas de Césped |
| Clientes Residenciales |
| Contratistas Comerciales de Paisajismo |
| Propietarios de Instalaciones Deportivas |
| Municipios y Escuelas |
| Químico |
| Biológico |
| Soluciones Integradas |
| Granular |
| Concentrado Líquido |
| Polvo Mojable |
| Por Tipo de Producto | Fungicidas |
| Herbicidas | |
| Insecticidas | |
| Reguladores del Crecimiento de Plantas | |
| Bioestimulantes y Biofertilizantes | |
| Por Aplicación | Paisajismo |
| Campos de Golf | |
| Campos Deportivos | |
| Granjas de Césped | |
| Por Usuario Final | Clientes Residenciales |
| Contratistas Comerciales de Paisajismo | |
| Propietarios de Instalaciones Deportivas | |
| Municipios y Escuelas | |
| Por Modo de Acción | Químico |
| Biológico | |
| Soluciones Integradas | |
| Por Formulación | Granular |
| Concentrado Líquido | |
| Polvo Mojable |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor pronosticado de la protección de césped en Colombia en 2031?
Se pronostica que el mercado de protección de césped en Colombia alcanzará 68,39 millones de USD en 2031, creciendo a una CAGR del 5,80% de 2026 a 2031.
¿Qué categoría de producto lidera la demanda en Colombia?
Los fungicidas lideraron el segmento de tipo de producto, representando el 34% del valor del mercado en 2025, respaldados por la presión de enfermedades durante todo el año en regiones de baja altitud.
¿Qué aplicación está creciendo más rápido en Colombia?
Se pronostica que los campos deportivos crecerán a una CAGR del 8,9% de 2026 a 2031, respaldados por la remodelación de estadios y mayores especificaciones de césped.
¿Por qué los productos biológicos para césped están ganando terreno en Colombia?
La Resolución 295 de 2025 respalda los bioinsumos, mientras que los recintos públicos buscan cada vez más programas con menor uso de pesticidas sintéticos.