
Tamaño y Participación del Mercado de BBQ Seasoning
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de BBQ Seasoning por Mordor Intelligence
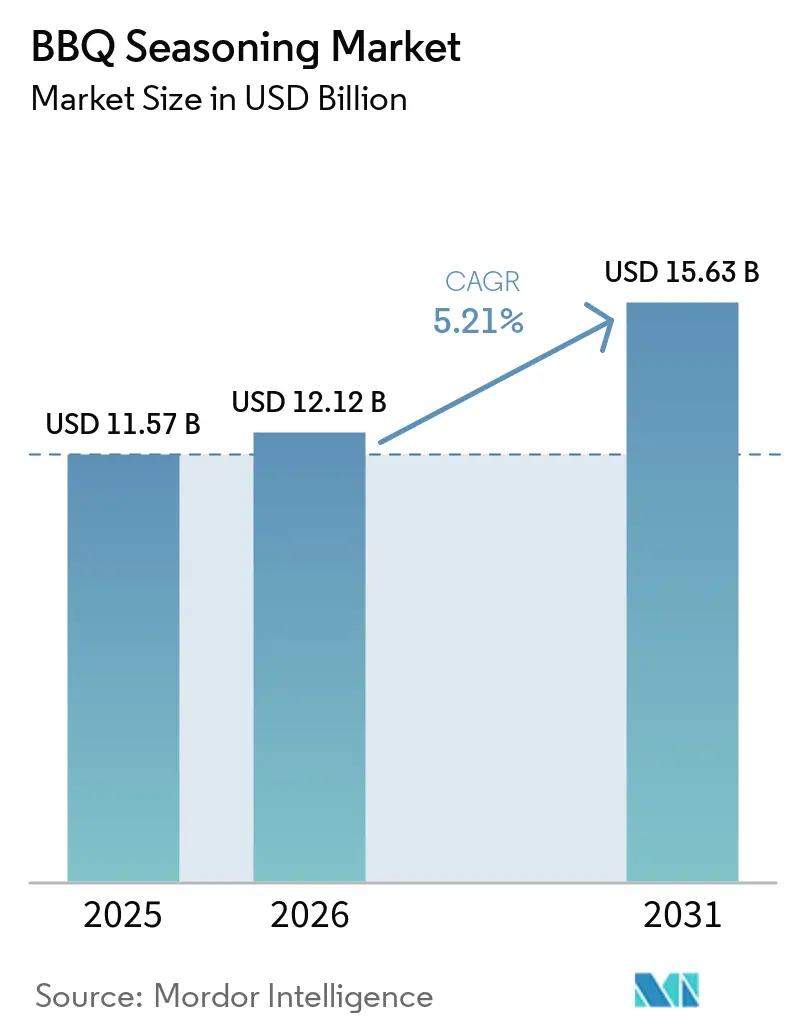
El tamaño del mercado de BBQ Seasoning fue valorado en 11,57 mil millones de USD en 2025, alcanzando los 12,12 mil millones de USD en 2026, y se prevé que llegue a los 15,63 mil millones de USD en 2031 a una CAGR del 5,21% durante 2026-2031. El mercado de BBQ Seasoning se está beneficiando de un cambio hacia la cocina al aire libre durante todo el año, ya que los consumidores consideran cada vez más la parrilla como parte de la preparación habitual de comidas. El aumento de los costos en restaurantes también ha impulsado a los consumidores a preparar comidas de estilo restaurante en casa, apoyando la demanda de mezclas de condimentos, adobos, salsas, marinadas y productos de acabado. Los menús de servicios de alimentación siguen siendo un canal importante para introducir sabores regionales, ya que la exposición en restaurantes puede generar familiaridad en el consumidor antes de que los productos minoristas relacionados lleguen a las tiendas. Como resultado, el mercado de BBQ Seasoning brinda a los proveedores la oportunidad de alinear las colocaciones en servicios de alimentación, lanzamientos minoristas, estrategias de empaque y desarrollo de sabores a lo largo del año, no solo durante un único período estacional.
Conclusiones Clave del Informe
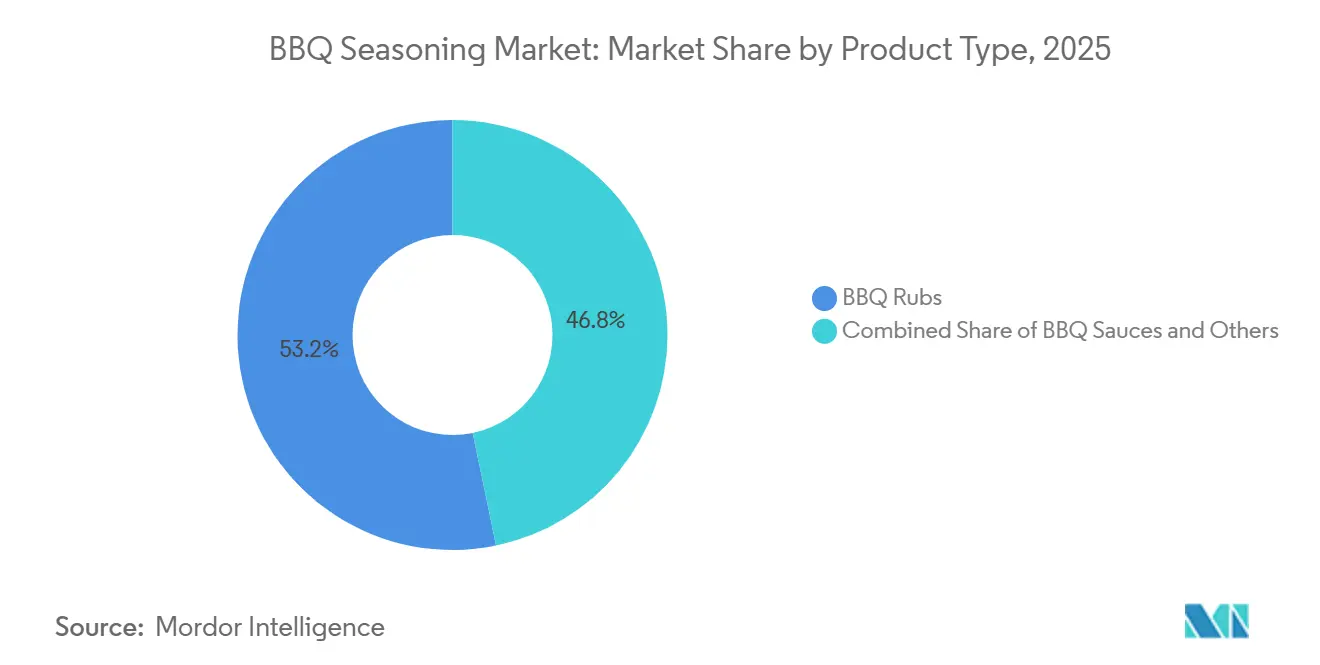
- Por tipo de producto, los adobos BBQ lideraron el mercado de BBQ Seasoning con una participación del 53,24% en 2025, mientras que se anticipa que las salsas BBQ registrarán la CAGR más rápida del 6,03% durante 2026-2031.
- Por empaque, las botellas mantuvieron una participación del 46,43% en 2025, mientras que se prevé que los sobres se expandan a una CAGR del 5,85% hasta 2031.
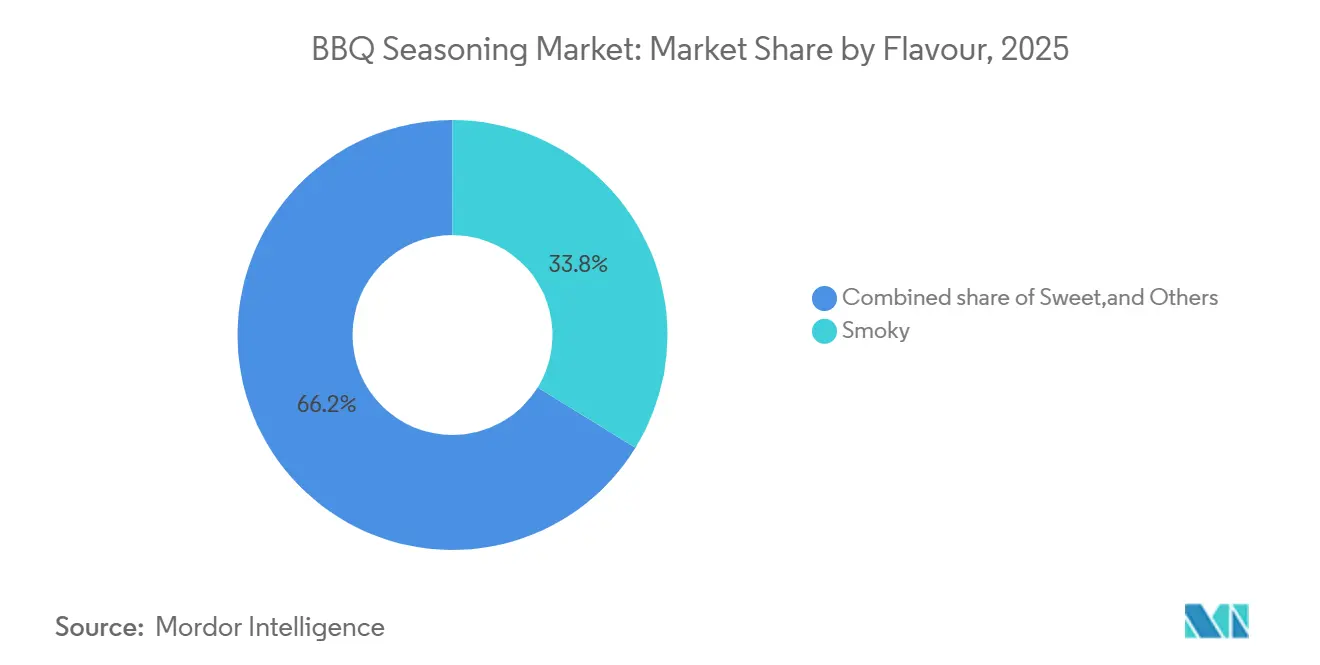
- Por sabor, el ahumado lideró el mercado con una participación del 33,78% en 2025, mientras que se anticipa que el dulce registrará la CAGR más rápida del 5,88% durante 2026-2031.
- Por canal de distribución, HoReCa y los supermercados lideraron el mercado con una participación del 63,45% en 2025, mientras que se anticipa que el minorista registrará la CAGR más rápida del 6,19% durante 2026-2031.
- Por geografía, América del Norte lideró el mercado global de BBQ Seasoning en 2025 con una participación del 44,12%, mientras que se proyecta que Asia-Pacífico avanzará a una CAGR del 6,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de BBQ Seasoning
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente popularidad de las ocasiones de parrilla al aire libre y BBQ | +1.1% | Global, con concentración en América del Norte, Europa y Australia | Corto plazo (≤ 2 años) |
| Creciente demanda de los consumidores por alimentos con sabores intensos y potenciados | +0.8% | Global, particularmente América del Norte, Europa Occidental y Asia Oriental | Mediano plazo (2-4 años) |
| Creciente interés en sabores BBQ globales y de fusión | +0.7% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Premiumización de la cocina en casa y las experiencias de parrilla | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de condimentos naturales y con etiqueta limpia | +0.5% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Consumo de alimentos procesados y de conveniencia | +0.4% | Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente popularidad de las ocasiones de parrilla al aire libre y BBQ
El mercado de BBQ Seasoning se beneficia de la creciente adopción de la parrilla al aire libre como práctica de cocina habitual entre una gama más amplia de hogares y grupos de consumidores. Según un informe de 2025 de la Asociación de Hogares, Patios y Barbacoas, al menos dos tercios de los propietarios de parrillas premium utilizan sus parrillas varias veces por semana durante la primavera, el verano y el otoño [1]Fuente: Asociación de Hogares, Patios y Barbacoas, Perspectivas de la HPBA para el Mes Nacional de la Parrilla de Julio,
hpba.org. El informe también encontró que el 43% de los propietarios de parrillas premium cocinan regularmente para grupos de 10 o más personas, lo que aumenta el consumo de condimentos por ocasión. Las parrilladas frecuentes y las reuniones de grupos más grandes impulsan las compras repetidas y mayores volúmenes de consumo de adobos, marinadas y mezclas de condimentos. El mercado de BBQ Seasoning puede atender a estos consumidores a través de tamaños de envase convenientes, una mayor variedad de sabores y productos adaptados a ocasiones de cocina en apartamentos, patios y grupos.
Creciente demanda de los consumidores por alimentos con sabores intensos y potenciados
Los consumidores utilizan cada vez más múltiples productos durante una sola ocasión de parrilla, apoyando la demanda de adobos, marinadas, glasados y salsas. McCormick identificó el uso de sabores en capas como un patrón clave de parrilla, con el 64% de los consumidores de proteínas afirmando que las marinadas mejoran el sabor de la carne. Este comportamiento puede aumentar el número de productos adquiridos para una sola comida, ya que los consumidores pueden aplicar un adobo antes de cocinar y agregar una salsa o glasado después. Según el informe de 2026 de la Asociación Nacional de Ganaderos de Carne Vacuna, la parrilla fue el segundo método más popular para preparar carne de res en casa, y más del 60% de los consumidores identificaron la comida a la parrilla como su favorita [2]Fuente: Beef Research Perspectivas de Parrilla de Verano de Carne Vacuna 2026,
beefresearch.org. Estas preferencias mantienen los condimentos BBQ relevantes para las proteínas tradicionales al tiempo que apoyan su uso con aves de corral, mariscos, verduras y alimentos preparados. El mercado de BBQ Seasoning se beneficia cuando los proveedores simplifican el uso de sabores en capas a través de recetas, instrucciones de empaque y gamas de productos coordinadas.
Creciente interés en sabores BBQ globales y de fusión
El mercado de BBQ Seasoning está ampliando su oferta de sabores a medida que los consumidores exploran tradiciones internacionales de parrilla a través de formatos minoristas accesibles. El BBQ coreano, el churrasco brasileño, los perfiles de sabor dulce-ahumado hawaiano y las aplicaciones de especias al estilo Sichuan brindan a los proveedores oportunidades adicionales para diferenciar productos mientras permanecen dentro de ocasiones de parrilla familiares. Estos productos reducen el riesgo percibido de probar cocinas desconocidas al ofrecer a los consumidores un perfil de sabor listo para usar en casa. Los productos de inspiración coreana son particularmente relevantes, ya que los perfiles a base de gochujang han pasado de los menús de restaurantes a una demanda minorista más amplia en América del Norte, incluido Canadá. El mercado de BBQ Seasoning puede capitalizar esta demanda equilibrando descriptores reconocibles, como dulce, ahumado, ácido y picante, con referencias regionales que diferencian los productos.
Premiumización de la cocina en casa y las experiencias de parrilla
El mercado de BBQ Seasoning se beneficia de los consumidores que consideran los equipos de cocina al aire libre y los productos alimenticios relacionados como inversiones domésticas a largo plazo. La Asociación de Hogares, Patios y Barbacoas informó en 2025 que los propietarios de cocinas al aire libre premium gastaron un promedio de 10.600 USD en estos espacios; el 98% incluyó una parrilla y el 73% utilizó el espacio al menos tres veces por semana. La posesión de equipos premium fomenta el uso repetido y aumenta el valor de los condimentos que ayudan a los consumidores a lograr resultados de cocción consistentes. Los condimentos embotellados apoyan este patrón de uso al proporcionar almacenamiento conveniente, etiquetado visible y uso repetido en múltiples comidas. Los consumidores que mantienen cocinas al aire libre pueden comprar condimentos como artículos básicos de despensa en lugar de para eventos ocasionales. Esta tendencia aumenta la relevancia de los canales de venta directa al consumidor, los paquetes para tiendas de membresía y los formatos orientados a la reposición en el mercado de BBQ Seasoning.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las especias y las materias primas agrícolas | -0.7% | Global, particularmente en centros de abastecimiento en India, Vietnam y América del Sur | Corto plazo (≤ 2 años) |
| Preocupaciones de salud relacionadas con el alto contenido de sodio y azúcar | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Competencia y presión de precios | -0.4% | Global | Corto plazo (≤ 2 años) |
| Regulaciones de seguridad alimentaria, etiquetado e ingredientes | -0.3% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de las especias y las materias primas agrícolas
La volatilidad de las materias primas restringe directamente a los productores, ya que el chile, el cilantro, la pimienta, la cúrcuma, el pimentón, los solventes, el empaque y los insumos energéticos influyen en los costos de formulación. En abril de 2026, Plant Lipids informó que los precios de los solventes clave aumentaron entre un 50% y un 60%, con ciertos precios que más que se duplicaron en medio de las interrupciones logísticas asociadas con el conflicto en Oriente Medio. La empresa también informó que los precios del cilantro en India eran entre un 40% y un 50% más altos que el año anterior, mientras que las existencias de pimienta negra en Vietnam habían caído a mínimos de varios años. El mercado de BBQ Seasoning enfrenta presión cuando las empresas dependen de un único origen de abastecimiento y deben absorber costos más altos, reformular productos o aumentar los precios minoristas. Los productores que diversifican el abastecimiento entre India, Vietnam y América del Sur están mejor posicionados para gestionar la volatilidad de los precios al contado y mantener la continuidad del suministro.
Preocupaciones de salud relacionadas con el alto contenido de sodio y azúcar
Las crecientes preocupaciones de salud están aumentando la demanda de formulaciones de condimentos que preserven el sabor mientras reducen el sodio y el azúcar. El Consejo Internacional de Información Alimentaria informó que el 37% de los estadounidenses limitó activamente su ingesta de sodio en 2024. Entre estos consumidores, el 65% tenía como objetivo mejorar su salud en general, mientras que el 56% veía positivamente los alimentos comercializados como bajos en sodio [3]Fuente: El Consejo Internacional de Información Alimentaria, Percepciones del Consumidor Estadounidense sobre el Sodio en la Dieta,
ific.org. Sin embargo, Ajinomoto informó que uno de cada dos estadounidenses consideraba que los alimentos bajos en sodio eran insípidos o sin sabor, lo que crea un desafío significativo de reformulación. En consecuencia, el mercado de BBQ Seasoning requiere productos que cumplan con las expectativas de salud sin comprometer las señales de sabor que los consumidores asocian con la barbacoa. Las formulaciones tradicionales continúan apoyando las aplicaciones de servicios de alimentación de alto volumen, mientras que las alternativas reducidas en sodio y sin azúcar están ganando mayor atención en el segmento minorista. Los ingredientes umami y los sistemas de reducción de sodio pueden ayudar a abordar esta brecha; sin embargo, los productos de consumo deben continuar ofreciendo perfiles de sabor claros y precios competitivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Adobos Lideran el Volumen, las Salsas Lideran el Crecimiento
Los adobos BBQ representaron el 53,24% del mercado de BBQ Seasoning en 2025, convirtiéndolos en el tipo de producto líder. Los consumidores utilizan los adobos para la aplicación en seco, la retención de humedad, la formación de costra y el uso de sabores en capas en una amplia gama de proteínas y métodos de cocción. Su versatilidad proporciona una ventaja entre los consumidores que buscan un único producto para usar antes, durante o después de la cocción. Los operadores de servicios de alimentación también utilizan adobos para estandarizar los perfiles de sabor en los menús y ubicaciones. Las marinadas y las mezclas multiusos representan segmentos más pequeños dentro de la categoría Otros, pero están ganando terreno a través de kits de comidas y kits de sabores para ocasiones específicas.
Se proyecta que las salsas BBQ crecerán a una CAGR del 6,03% hasta 2031, la tasa de crecimiento más alta entre los tipos de productos. Su formato fomenta la prueba y no requiere un método de aplicación especializado. Los consumidores pueden usar las salsas como dips, glasados, untables para sándwiches o productos de acabado, extendiendo sus aplicaciones más allá de la parrilla. La colección Flavor Tour de The Kraft Heinz Company introdujo BBQ de inspiración coreana dulce y ácido, chile dulce de inspiración tailandesa y sabores de elote callejero de inspiración mexicana en el comercio minorista.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Empaque: Las Botellas Anclan el Gasto Premium, los Sobres Superan el Crecimiento
Las botellas representaron el 46,43% de los ingresos de la categoría en 2025, impulsadas por las compras repetidas entre los cocineros caseros comprometidos. Este formato apoya el almacenamiento en cocina, la visibilidad del producto y el uso en mayor volumen. También brinda a las marcas espacio para comunicar ingredientes, información nutricional y declaraciones de etiqueta limpia en el punto de compra. El formato resellable ayuda a mantener la frescura y permite un uso repetido conveniente, lo que hace que las botellas sean adecuadas para ocasiones regulares de parrilla en el hogar. Los contenedores a granel siguen siendo importantes para los compradores de servicios de alimentación que buscan eficiencia de costos y consistencia en las líneas de preparación.
Se proyecta que los sobres crecerán a una CAGR del 5,85% hasta 2031, superando a otros formatos de empaque. Los paquetes de uso único y de pequeño formato apoyan las pruebas de productos, el consumo en movimiento, los obsequios y las ofertas de paquetes en línea. También permiten a las marcas ofrecer precios de entrada más bajos en mercados donde las botellas son menos accesibles. Su diseño liviano y compacto reduce los requisitos de almacenamiento y transporte, apoyando una distribución más amplia a través de canales minoristas y de comercio electrónico.
Por Sabor: Los Perfiles Ahumados Mantienen el Liderazgo, los Perfiles Dulces se Aceleran
Los sabores ahumados tienen una participación de ingresos del 33,78% en 2025, manteniendo la posición líder entre las categorías de sabor. El humo está estrechamente asociado con las tradiciones de barbacoa en los Estados Unidos, Sudáfrica y África Occidental, lo que lo hace familiar en diversas culturas alimentarias. Este perfil de sabor es adecuado para adobos secos, salsas, marinadas y condimentos de acabado. También proporciona a los consumidores una señal de barbacoa reconocible cuando cocinan en interiores o utilizan equipos que no producen un fuerte sabor natural a humo. Como resultado, los productos ahumados dependen menos de las tendencias de sabor de corta duración que los perfiles más estrechamente definidos. Su amplia aplicabilidad apoya una demanda estable tanto en los canales de servicios de alimentación como en los minoristas.
Se prevé que los sabores dulces crezcan a una CAGR del 5,88% hasta 2031, la tasa más rápida entre las categorías de sabor. Las combinaciones de barbacoa de miel, humo de arce y dulce-picante ofrecen a los consumidores una forma de menor riesgo de explorar formatos emergentes de barbacoa. Estos productos combinan la dulzura familiar con calor o ahumado controlado, atrayendo a los consumidores que no prefieren productos intensamente picantes. Los condimentos picantes y calientes siguen siendo significativos en Corea del Sur, India y el Sudeste Asiático, donde la tolerancia al picante difiere de la de los mercados occidentales. La categoría Otros incluye perfiles ácidos, con vinagre y con hierbas que atienden la demanda localizada en Europa y América del Sur.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: HoReCa Mantiene la Escala, el Minorista Crece Más Rápido
HoReCa representó una participación del 63,45% de los ingresos de distribución en 2025, impulsada por el alto volumen de actividad de cocina profesional. Los restaurantes, los operadores de catering, las cadenas de servicio rápido y los procesadores de alimentos utilizan adobos y salsas propietarias para ofrecer sabores consistentes en porciones repetidas. Las compras basadas en contratos proporcionan una demanda más estable que las compras domésticas, ya que las recetas y los menús requieren reposición regular. Los menús de restaurantes también exponen a los consumidores a adobos regionales, salsas y sabores de fusión antes de que productos similares lleguen a las tiendas de comestibles, reduciendo el tiempo necesario para que los nuevos sabores ganen conciencia minorista.
Se proyecta que el minorista crecerá a una CAGR del 6,19% hasta 2031, la tasa de crecimiento más rápida entre los canales de distribución. Los hipermercados, supermercados, tiendas de conveniencia y minoristas en línea se benefician a medida que los consumidores buscan experiencias de parrilla de calidad de restaurante en casa. Los canales en línea son particularmente importantes para las marcas de pequeños lotes y premium que carecen de acceso a un amplio espacio físico en estantes. Estos canales también permiten a los proveedores ofrecer paquetes de suscripción, paquetes seleccionados y productos adaptados a ocasiones de cocina específicas. El mercado de BBQ Seasoning se beneficia cuando las estrategias minoristas y de servicios de alimentación se complementan entre sí en lugar de operar de forma independiente.
Análisis Geográfico
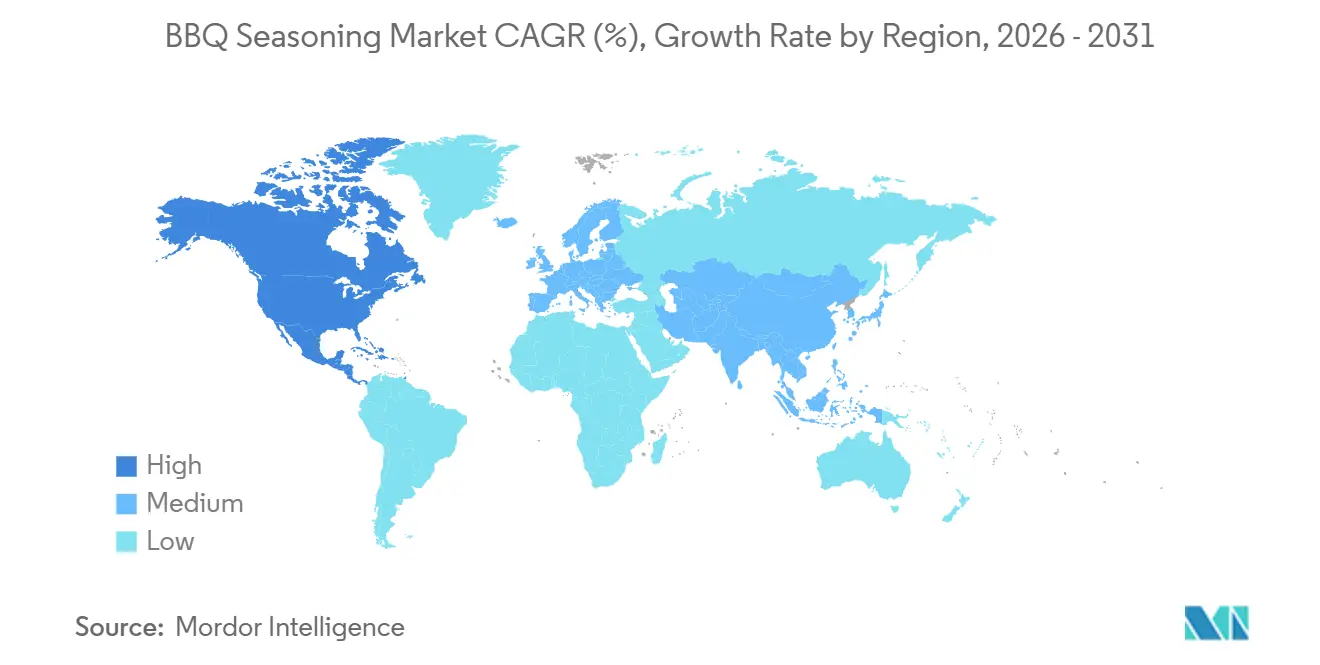
América del Norte tiene una participación de ingresos regional del 44,12% en 2025, respaldada por hábitos de parrilla establecidos, alta propiedad de parrillas y demanda de formatos de condimentos premium. La barbacoa americana tradicional sigue siendo central para la demanda regional, mientras que las influencias coreanas, japonesas y latinoamericanas están expandiendo las ofertas de productos de precio medio y premium. México impulsa la demanda de productos de barbacoa a base de chile y estilo adobo a través de su cultura de comida callejera y tacos, mientras que Canadá proporciona una vía para sabores de inspiración global que complementan las ocasiones de parrilla establecidas.
Europa tiene una base de parrilla diversa, con diferencias a nivel de país en las tradiciones culinarias y las preferencias de sabor. Alemania sigue siendo un mercado de parrilla importante, con el 40% de los consumidores que se espera que hagan parrilla cada dos semanas durante la temporada alta en 2026. En 2025, se espera que la marca Schwartz de McCormick lance Rubs of the World en Morrisons y ASDA, con productos de inspiración texana dulce y ahumada, de inspiración griega con cítricos y hierbas, y de inspiración mexicana con ajo y lima. Los consumidores del sur de Europa a menudo prefieren perfiles de sabor con hierbas, mientras que los consumidores del norte de Europa muestran un creciente interés en los adobos de estilo americano. Los requisitos de seguridad alimentaria, ingredientes y etiquetado frontal también influyen en las formulaciones de productos minoristas.
Se proyecta que Asia-Pacífico registre una CAGR del 6,34% hasta 2031, la tasa de crecimiento más rápida entre las regiones geográficas. El aumento de los ingresos disponibles, la urbanización y el interés en ocasiones de comidas de influencia internacional apoyan la demanda en China, India, Japón, Australia, Corea del Sur, Indonesia, Tailandia y Singapur. Las tradiciones de yakitori y yakiniku de Japón proporcionan una base familiar para las salsas y condimentos de barbacoa, mientras que las variantes globales más nuevas amplían las opciones de productos. Oriente Medio y África siguen siendo mercados más pequeños por valor; sin embargo, el crecimiento de los servicios de alimentación organizados y las tradiciones regionales, como el suya, el peri-peri y el braai, crean oportunidades de desarrollo de productos y exportación para el mercado de BBQ Seasoning.

Panorama Competitivo
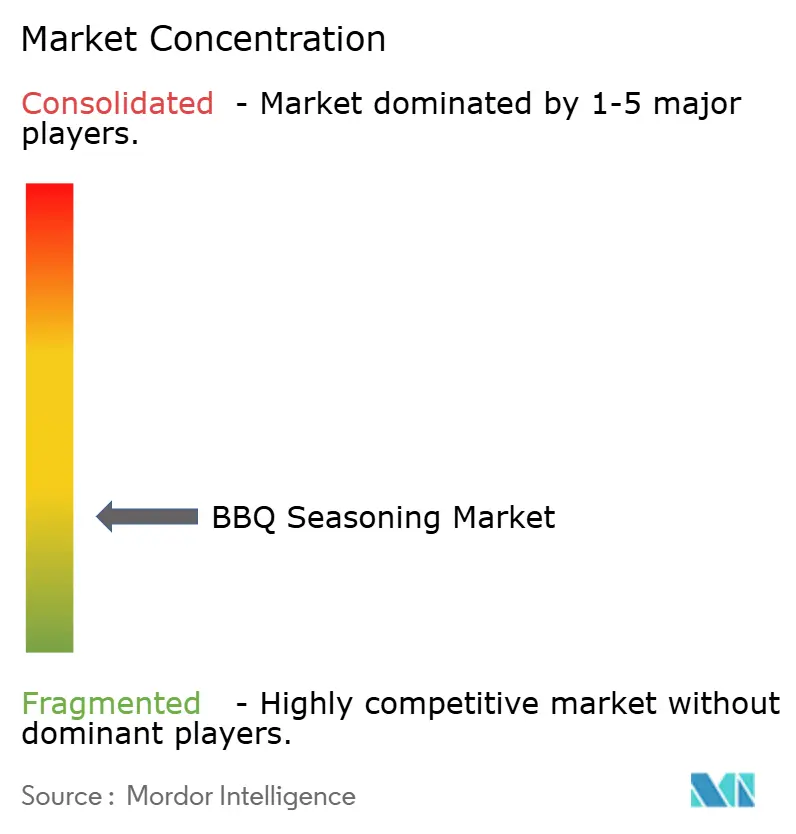
El mercado de BBQ Seasoning está fragmentado, con grandes empresas multinacionales, marcas regionales y proveedores artesanales que compiten en distintos puntos de precio y canales de distribución. McCormick & Company, The Kraft Heinz Company, Conagra Brands y Kerry Group compiten a través de extensas redes de distribución, una fuerte presencia en estantes minoristas y frecuentes lanzamientos de productos. Los productores más pequeños se diferencian a través del patrimonio regional, las credenciales de etiqueta limpia, las recetas especializadas y las relaciones directas con los consumidores de barbacoa. La presión de precios es más pronunciada en el comercio minorista, donde las alternativas de marca propia han ganado espacio en estantes a medida que los consumidores equilibran las preferencias de sabor con los presupuestos domésticos. Por lo tanto, las empresas deben equilibrar el valor, la calidad de los ingredientes y el tamaño del envase en lugar de depender únicamente de los precios premium.
Se espera que la conversión de sabores de restaurante a minorista sea una estrategia competitiva importante en 2025 y 2026. En marzo de 2026, McCormick se asoció con MISSION BBQ para introducir cuatro salsas de barbacoa de inspiración regional, utilizando la familiaridad del restaurante para apoyar un lanzamiento minorista nacional. McCormick también se asoció con Peg Leg Porker en 2025 para llevar los sabores de barbacoa del oeste de Tennessee al comercio minorista nacional. The Kraft Heinz Company sigue un enfoque similar a través de su colección de salsas Flavor Tour, aplicando perfiles de sabor coreano, tailandés y mexicano a productos minoristas de mercado masivo. Estas iniciativas permiten a las marcas más grandes aprovechar la credibilidad establecida de los restaurantes y los sabores regionales mientras aumentan la conciencia del consumidor en el estante.
Los productos reducidos en sodio representan una oportunidad, ya que los consumidores conscientes de la salud buscan opciones que conserven el perfil de sabor de barbacoa esperado. Los hallazgos de 2024 del Consejo Internacional de Información Alimentaria sobre la reducción de sodio apoyan la necesidad de opciones minoristas más accesibles. Las marcas que operan principalmente en línea también pueden generar lealtad a través de suscripciones, paquetes de sabores seleccionados y comunidades de productos que no dependen del espacio en estantes minoristas. Las mezclas de suya africanas, las combinaciones de chimichurri-barbacoa sudamericanas y los adobos de gochujang coreanos siguen siendo áreas de productos relevantes para las marcas que buscan introducir tradiciones de barbacoa no occidentales a una escala minorista más amplia.
Líderes de la Industria de BBQ Seasoning
McCormick & Company, Inc.
The Kraft Heinz Company
Kerry Group plc
Conagra Brands, Inc.
Weber Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: The Marzetti Company completó la adquisición de Bachan's, Inc., una marca de salsa de barbacoa japonesa de rápido crecimiento conocida por sus productos auténticos y de etiqueta limpia. La empresa financió la transacción de 400 millones de USD con efectivo disponible y un préstamo a plazo de 200 millones de USD.
- Marzo de 2026: McCormick & Company se asoció con MISSION BBQ para lanzar una línea minorista de cuatro salsas de barbacoa de inspiración regional: Memphis Belle, Blue Ridge Smoky Mountain, Texas Twang y KC Classic. Los productos están disponibles en línea y en los principales minoristas a nivel nacional.
- Julio de 2025: RubRub lanzó tres adobos de inspiración BBQ coreana: Original, Picante y Yuzu, y anunció una asociación con Croft Alley en Beverly Hills. Con una línea en expansión de adobos verstiles, así como salsas y sales de acabado en desarrollo, RubRub ofrece más que una mezcla de especias; introduce un nuevo formato de sabor.


Alcance del Informe Global del Mercado de BBQ Seasoning
El BBQ Seasoning comprende mezclas de especias, hierbas, sales, azúcares e ingredientes aromatizantes que mejoran el sabor, el aroma y el color de los alimentos preparados mediante parrilla, barbacoa, ahumado o asado. Incluye adobos secos, mezclas de condimentos, marinadas y productos aromatizantes relacionados utilizados con carne, aves de corral, mariscos, verduras y alimentos de origen vegetal.
El mercado de BBQ Seasoning está segmentado por tipo de producto, empaque, sabor, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en salsas BBQ, adobos BBQ y otros. Por empaque, el mercado está segmentado en sobres, botellas y contenedores a granel. Por sabor, el mercado está segmentado en ahumado, dulce, picante/caliente y otros. Por canal de distribución, el mercado está segmentado en HoReCa y minorista (supermercados e hipermercados, tiendas de conveniencia, comercio minorista en línea y otros canales de distribución). Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Salsas BBQ |
| Adobos BBQ |
| Otros |
| Sobres |
| Botellas |
| Contenedores a Granel |
| Ahumado |
| Dulce |
| Picante/Caliente |
| Otros |
| HoReCa | |
| Minorista | Hipermercados y Supermercados |
| Tiendas de Conveniencia | |
| Comercio Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Salsas BBQ | |
| Adobos BBQ | ||
| Otros | ||
| Por Empaque | Sobres | |
| Botellas | ||
| Contenedores a Granel | ||
| Por Sabor | Ahumado | |
| Dulce | ||
| Picante/Caliente | ||
| Otros | ||
| Por Canal de Distribución | HoReCa | |
| Minorista | Hipermercados y Supermercados | |
| Tiendas de Conveniencia | ||
| Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado global de BBQ Seasoning?
El mercado global de BBQ Seasoning fue valorado en 11,57 mil millones de USD en 2025, se estima que alcanzará los 12,12 mil millones de USD en 2026, y se prevé que crezca hasta los 15,63 mil millones de USD en 2031, registrando una CAGR del 5,21% durante 2026-2031.
¿Qué tipo de producto tuvo la mayor participación del mercado de BBQ Seasoning en 2025?
Los Adobos BBQ fueron el tipo de producto líder, representando el 53,24% del mercado en 2025.
¿Qué formato de empaque dominó el mercado en 2025?
Las botellas tuvieron la mayor participación del segmento de empaque, representando el 46,43% del mercado en 2025.
¿Qué segmento de sabor representó la mayor participación de mercado en 2025?
El segmento de sabor Ahumado lideró el mercado con una participación del 33,78% en 2025.
¿Qué canal de distribución generó los mayores ingresos en 2025?
El canal HoReCa (Hoteles, Restaurantes y Cafeterías) dominó el mercado, con el 63,45% de los ingresos totales en 2025.
¿Qué región lideró el mercado global de BBQ Seasoning en 2025?
América del Norte fue el mayor mercado regional, representando el 44,12% de los ingresos globales en 2025.
Última actualización de la página el:



