
Tamaño y participación del mercado de muebles de baño en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
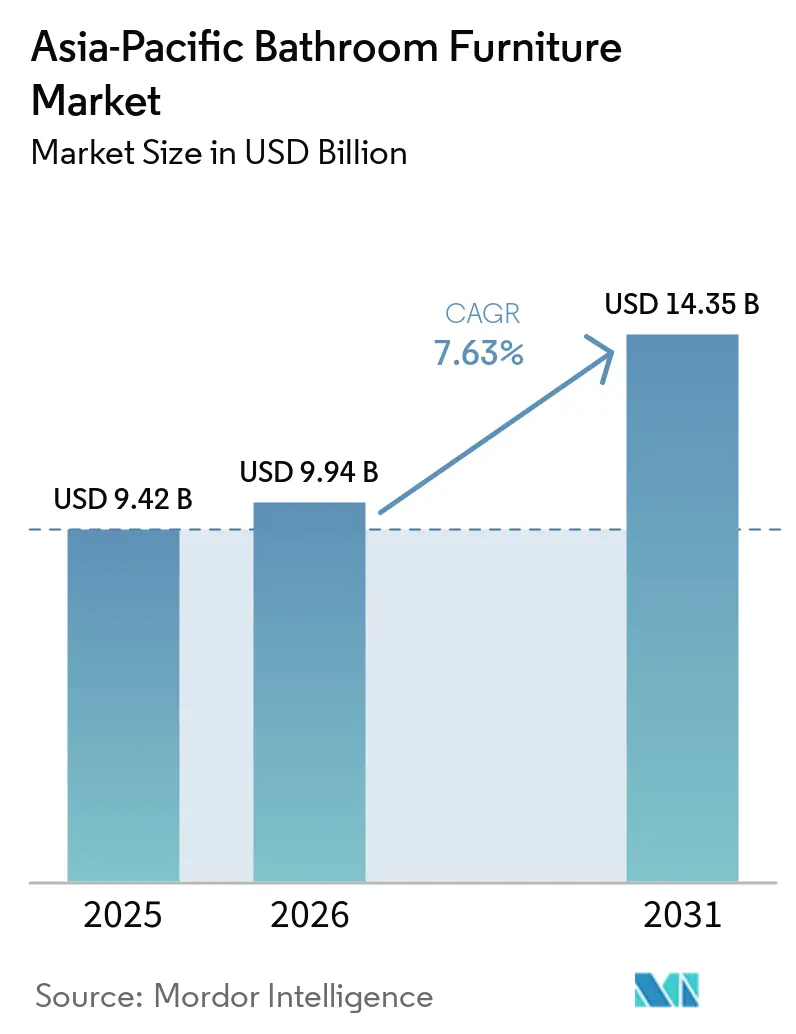
| Tamaño del mercado en el año base (2025) | 9.42 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.63 % |
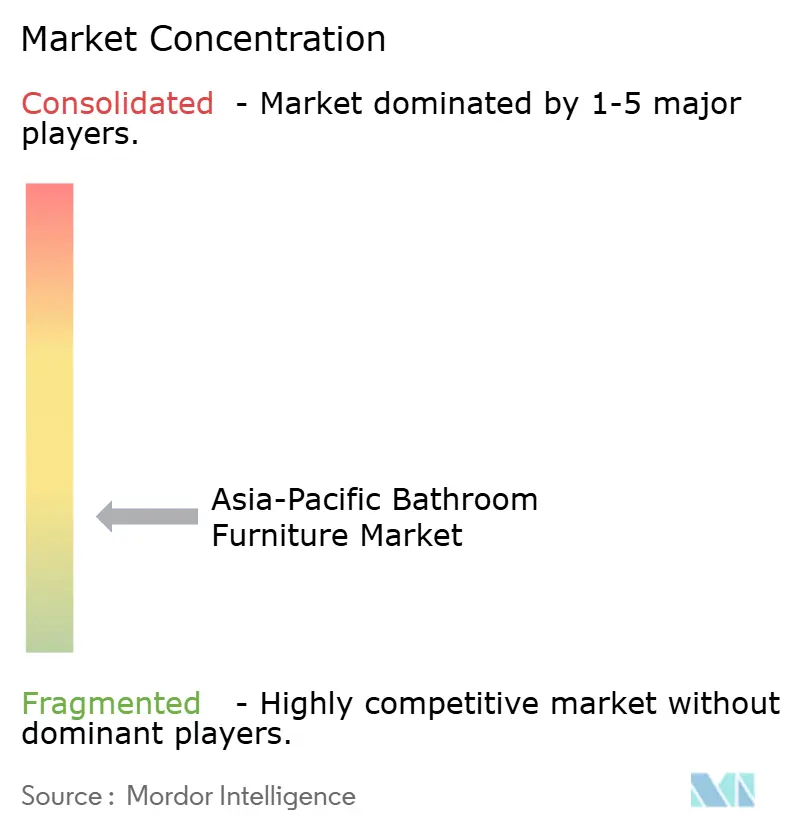
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de muebles de baño en Asia-Pacífico por Mordor Intelligence
Se espera que el mercado de muebles de baño en Asia-Pacífico crezca de 9,42 mil millones de USD en 2025 a 9,94 mil millones de USD en 2026 y se prevé que alcance los 14,35 mil millones de USD en 2031 a una CAGR del 7,63% durante 2026-2031. El mercado de muebles de baño en Asia-Pacífico está respaldado por el desarrollo de viviendas urbanas, las compras de reemplazo y la actividad de renovación en las principales economías regionales. Los compradores otorgan mayor valor a los diseños compactos, la resistencia confiable a la humedad y los acabados coordinados, lo que eleva el valor de las especificaciones más allá del almacenamiento básico. El apoyo público a la renovación en China está dirigiendo la demanda hacia mejoras de baño elegibles, incluidos productos eficientes en el uso del agua y adaptados para personas mayores[1]. Por lo tanto, los fabricantes están equilibrando una mayor cobertura minorista con relaciones directas con promotores, arquitectos y compradores comerciales. El mercado de muebles de baño en Asia-Pacífico también enfrenta presión por los costos de materiales, la fabricación local de bajo precio, la exposición a la humedad y los estándares de instalación variables entre países.
Conclusiones clave del informe
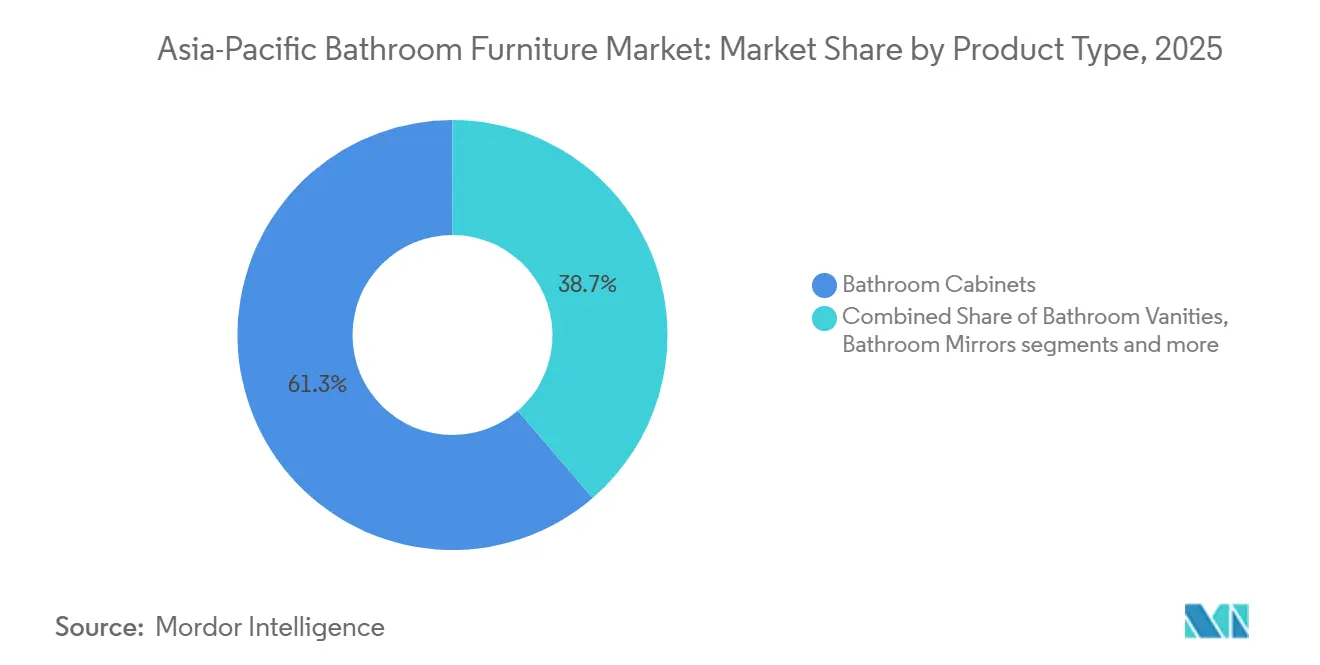
- Por tipo de producto, los gabinetes de baño representaron el 61,3% del mercado de muebles de baño en Asia-Pacífico en 2025, mientras que se proyecta que los tocadores de baño registren una CAGR del 9,14% hasta 2031.
- Por material, la madera representó el 38,51% del mercado en 2025, mientras que se proyecta que el plástico y el polímero registren una CAGR del 8,70% hasta 2031.
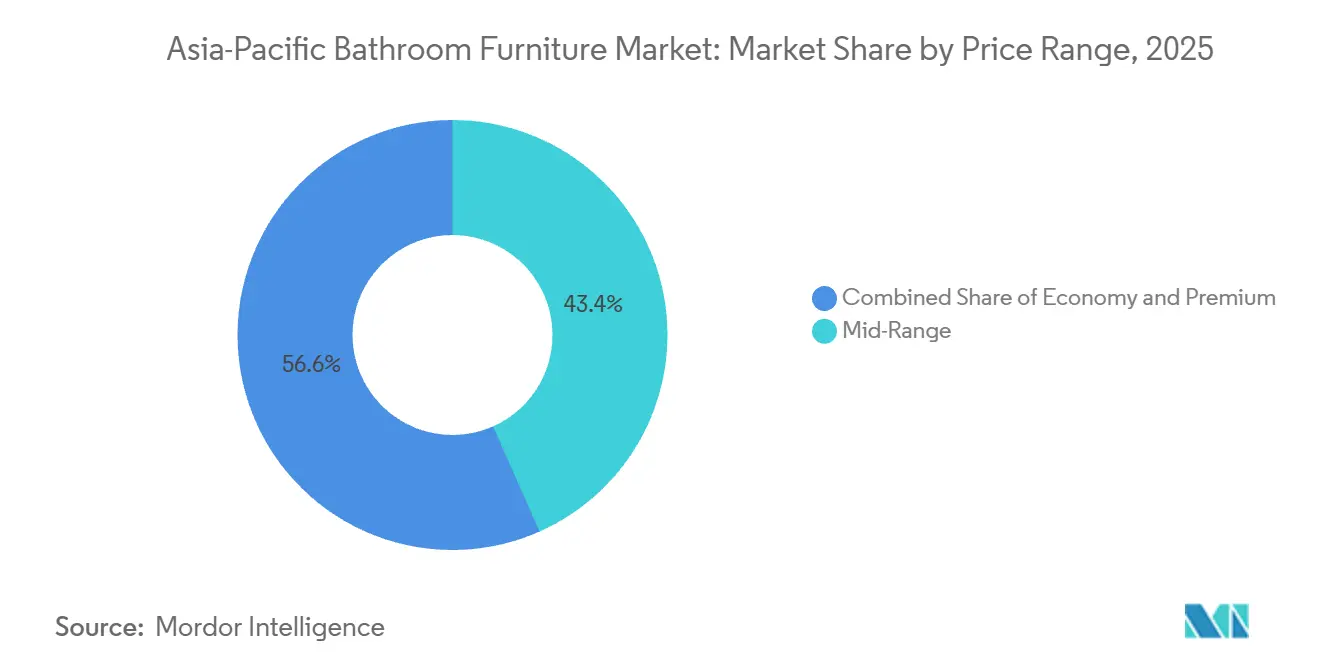
- Por rango de precios, el segmento de rango medio representó el 43,4% del mercado en 2025, mientras que se proyecta que los productos premium registren una CAGR del 8,86% hasta 2031.
- Por usuario final, el segmento residencial representó el 75,6% del mercado en 2025, mientras que se proyecta que el segmento comercial registre una CAGR del 8,78% hasta 2031.
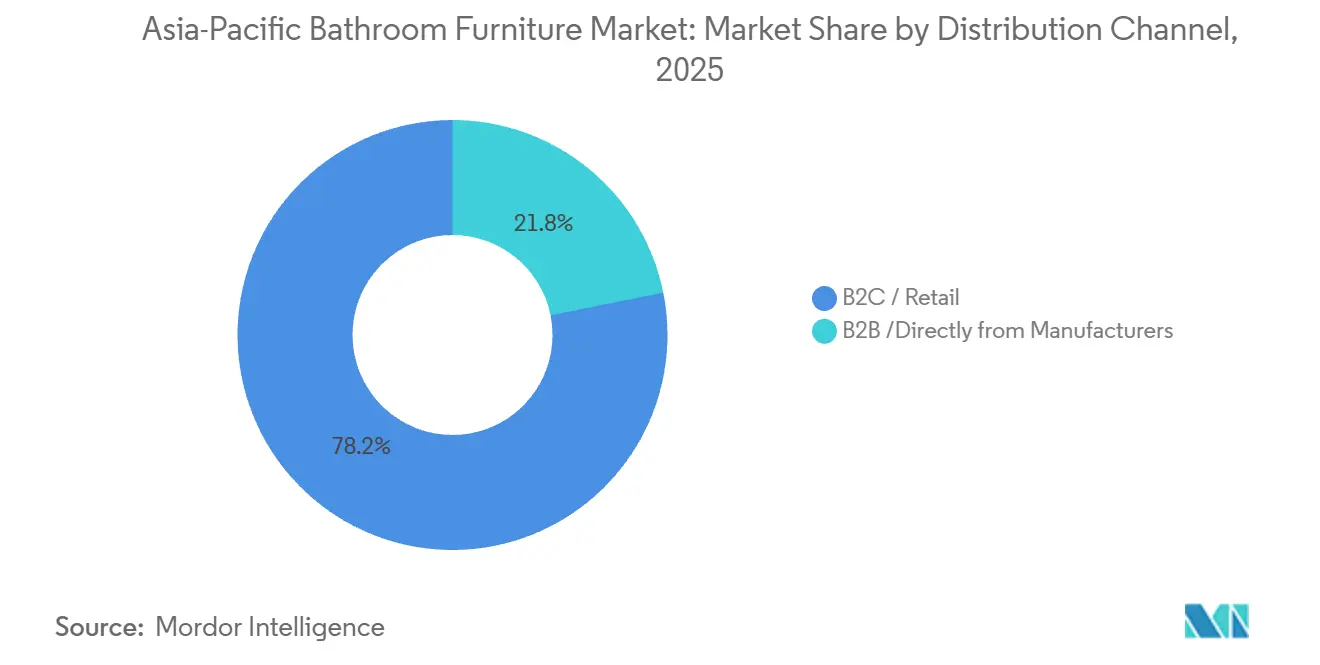
- Por canal de distribución, B2C y minorista representaron el 78,2% del mercado en 2025, mientras que se proyecta que B2B y las ventas directas de fabricantes registren una CAGR del 9,01% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de baños modulares y con ahorro de espacio | +1.8% | China, Japón, Corea del Sur, India urbana, Vietnam, Singapur | Corto plazo (≤ 2 años) |
| Materiales y acabados resistentes a la humedad | +1.3% | Sudeste Asiático, costa de Australia, costa del sur de Asia | Mediano plazo (2-4 años) |
| Demanda de renovación y reemplazo residencial | +1.5% | China, Japón, Australia, Corea del Sur | Mediano plazo (2-4 años) |
| Construcción comercial y expansión de la oferta local | +1.4% | India, Sudeste Asiático, Japón, Australia | Mediano plazo (2-4 años) |
| Demanda de muebles modulares y multifuncionales en espacios compactos | +0.8% | China, Japón, Corea del Sur, Singapur | Mediano plazo (2-4 años) |
| Fabricación local y expansión del comercio electrónico en Asia-Pacífico emergente | +0.7% | India, Vietnam, Indonesia, Filipinas, Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de baños modulares y con ahorro de espacio
La vivienda de alta densidad y la reducción del espacio en los baños están fortaleciendo la demanda de muebles que optimizan el espacio en el mercado de muebles de baño en Asia-Pacífico. Los tocadores de pared, los gabinetes delgados y los sistemas de almacenamiento modulares ayudan a maximizar el espacio útil en el suelo mientras mantienen la funcionalidad en hogares urbanos compactos. En Japón, la prevalencia de hogares unipersonales impulsa la demanda de módulos de baño compactos que integran espacio para lavabo, funciones de aseo y almacenamiento. De manera similar, los desarrollos de apartamentos urbanos en China están creando oportunidades para muebles de baño que ahorran espacio, ya que los promotores buscan soluciones estandarizadas que optimicen las áreas de suelo limitadas en proyectos residenciales. Estos requisitos están extendiendo la importancia del diseño funcional más allá de las viviendas premium hacia los desarrollos residenciales de rango medio. Los muebles modulares que permiten una instalación consistente en múltiples unidades de apartamentos ofrecen a los fabricantes oportunidades para atender proyectos de vivienda a gran escala, al tiempo que satisfacen la creciente demanda de interiores de baño prácticos y estéticamente coordinados.
Materiales y acabados resistentes a la humedad
Los climas húmedos están desplazando las especificaciones de productos alejándose de los productos de madera estándar que pueden hincharse o delaminarse. Los tableros de espuma de PVC, el MDF resistente a la humedad, los bordes sellados y los recubrimientos duraderos están ganando relevancia en proyectos residenciales y de hostelería del Sudeste Asiático. Greenpanel comercializa su tablero HDWR para aplicaciones de tocadores y gabinetes de baño, con resistencia a la humedad, termitas y hongos[2]. Geberit señala que la exposición repetida a la humedad puede dañar los muebles de baño cuando la construcción y la protección superficial son inadecuadas[3]. Estos requisitos aumentan la importancia de la calidad del sustrato, los sistemas de recubrimiento y los términos de garantía. El mercado de muebles de baño en Asia-Pacífico otorga a las marcas organizadas una ventaja donde los compradores exigen un rendimiento documentado de los materiales.
Demanda de renovación y reemplazo residencial
La actividad de renovación y reemplazo está emergiendo como una fuente importante de demanda de muebles de baño en Asia-Pacífico, particularmente a medida que los gobiernos promueven las mejoras residenciales y los propietarios modernizan propiedades envejecidas. El programa de renovación del hogar de China para 2025 ofrece reembolsos del 15% para productos elegibles y del 20% para productos que cumplen los requisitos de eficiencia hídrica de Grado 1. Los productos de renovación adaptados para personas mayores pueden recibir un reembolso del 30% bajo el mismo programa. China inició proyectos de renovación en 25.800 comunidades residenciales urbanas antiguas durante los primeros 11 meses de 2025, superando su objetivo anual de 25.000 comunidades. Los trabajos de reemplazo generan demanda de gabinetes y tocadores incluso donde la actividad de nuevas viviendas es limitada. Japón y Australia también cuentan con un parque de viviendas envejecido que respalda la demanda impulsada por el reemplazo. El mercado de muebles de baño en Asia-Pacífico puede beneficiarse de productos diseñados para un uso accesible y una instalación sencilla en hogares existentes. Estas tendencias están creando oportunidades para que los fabricantes fortalezcan las ventas de reemplazo a través de muebles de baño accesibles, eficientes en el uso del agua y fáciles de instalar, ayudando a compensar la demanda moderada de la nueva construcción residencial.
Construcción comercial y expansión de la oferta local
Los compradores comerciales requieren muebles de baño duraderos que puedan replicarse en múltiples habitaciones y entregarse dentro de plazos definidos. Los proyectos de hostelería, sanidad, educación, comercio minorista y oficinas generan necesidades diferenciadas en cuanto a resistencia a la humedad, higiene, accesibilidad y dimensiones estandarizadas. Kohler destacó el InterContinental Khao Yai Resort y One Bangkok como proyectos regionales en su programa de distribuidores de 2025[4]. La participación directa del fabricante puede ayudar a los compradores de proyectos a coordinar las especificaciones de productos y la entrega. La producción local y las salas de exposición regionales pueden reducir los tiempos de respuesta y fortalecer las relaciones con los promotores. El mercado de muebles de baño en Asia-Pacífico se beneficia cuando los proveedores pueden atender tanto a consumidores minoristas como a equipos de adquisición de proyectos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Costos de materiales, flete e instalación | -1.2% | Asia-Pacífico, especialmente mercados insulares y remotos | Mediano plazo (2-4 años) |
| Sensibilidad al precio y competencia local no organizada | -0.9% | India, Indonesia, Vietnam, Filipinas, Bangladesh | Largo plazo (≥ 4 años) |
| Humedad, exposición al agua y fallos de durabilidad | -0.7% | Sudeste Asiático, costa de Australia, costa del sur de Asia | Mediano plazo (2-4 años) |
| Códigos fragmentados, capacidad de instaladores y ejecución posventa | -0.6% | ASEAN, especialmente Vietnam, Indonesia, Myanmar y Filipinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de materiales, flete e instalación
Los tableros resistentes a la humedad, la ferretería de precisión y los acabados especiales cuestan más que las alternativas estándar. El gasto adicional puede colocar los productos conformes fuera del presupuesto de los compradores del segmento económico. La entrega y la instalación son particularmente difíciles en los mercados insulares que requieren múltiples etapas de transporte. Estos costos amplían la brecha entre las marcas formales y los fabricantes locales con modelos operativos más simples. LIXIL consolidó sus plantas de sanitarios en Tailandia de 2 instalaciones a 1 durante 2025, lo que demuestra la importancia de la disciplina de costos en las operaciones regionales. El mercado de muebles de baño en Asia-Pacífico debe gestionar estos costos sin reducir la durabilidad del producto ni el soporte posventa.
Competencia de precios, durabilidad y brechas de ejecución
Los fabricantes locales pueden ofrecer tamaños personalizados, relaciones familiares con contratistas y precios más bajos en muchos mercados emergentes. Su menor estructura de costos puede dificultar que las marcas organizadas compitan en viviendas económicas sin una oferta diferenciada. CERA introdujo POLIPLUZ en 2025 como una marca asequible de soluciones de baño para ciudades de nivel 4 e India rural. La humedad también crea riesgos de garantía y reemplazo cuando los materiales no son adecuados para las condiciones locales. Los diferentes códigos de construcción y las capacidades de los instaladores añaden presión adicional a las operaciones en múltiples países. El mercado de muebles de baño en Asia-Pacífico sigue siendo vulnerable cuando los productos, las prácticas de instalación y los sistemas posventa no se adaptan a los requisitos locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
los gabinetes mantienen la escala mientras los tocadores lideran el crecimientoLos gabinetes de baño representaron el 61,3% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025. Su amplio atractivo abarca desde productos sencillos de pared para viviendas asequibles hasta gabinetes personalizados para condominios premium. Los gabinetes siguen siendo una compra práctica porque proporcionan almacenamiento en baños de diferentes tamaños. Su presencia en todos los rangos de precios respalda su papel predominante en la demanda regional. Los tocadores de baño son la categoría de producto de más rápido crecimiento, con un tamaño del mercado de muebles de baño en Asia-Pacífico para el segmento proyectado para expandirse a una CAGR del 9,14% hasta 2031.
Los tocadores combinan un lavabo y almacenamiento en una sola unidad, lo que los hace relevantes en baños urbanos más pequeños. Los compradores también los perciben como un elemento de diseño visible más que simplemente un artículo de almacenamiento. La plataforma AI BATH de JOMOO en 2025 presentó el área de lavado como una interfaz con funciones conectadas y controles ambientales. Esta dirección de producto respalda configuraciones de mayor valor y una planificación de baño más integrada. Los espejos de baño y los muebles de almacenamiento y accesorios mantienen roles de apoyo en la combinación de productos. Los espejos inteligentes, los sistemas de cajones, las estanterías compactas y el almacenamiento de toallas añaden utilidad donde el espacio en el suelo es limitado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por material:
la madera mantiene la mayor base mientras los polímeros se expandenLa madera representó el 38,5% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025. La familiaridad del consumidor, la capacidad de fabricación establecida y el uso en muchos rangos de precios respaldan su posición continua. Los productos a base de madera también pueden llevar acabados premium que resultan atractivos en entornos residenciales. La madera de ingeniería mejora la idoneidad del material para áreas húmedas cuando los fabricantes utilizan bordes sellados y recubrimientos protectores. El MDF HDWR de Greenpanel utiliza resina MUF y está posicionado para aplicaciones de muebles sensibles a la humedad.
Se prevé que el plástico y el polímero crezcan a una CAGR del 8,70% hasta 2031. Los productos a base de PVC son útiles en áreas húmedas porque pueden proporcionar una mayor resistencia a la exposición al agua que el contrachapado convencional. El material está ganando terreno en entornos residenciales y de hostelería tropicales. Los muebles metálicos tienen un papel más limitado en entornos sanitarios y de alto tráfico que requieren superficies robustas y fáciles de limpiar. El vidrio, los compuestos acrílicos y la piedra natural se utilizan principalmente para la diferenciación premium. El mercado de muebles de baño en Asia-Pacífico tiene, por tanto, espacio tanto para productos de madera como de polímero, atendiendo diferentes necesidades de rendimiento y diseño.
Por rango de precios:
el rango medio lidera la demanda mientras el premium crece más rápidoEl rango medio representó el 43,4% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025. Esta posición refleja la demanda de hogares urbanos que necesitan mejor calidad sin el costo de los productos de lujo. Los compradores en esta categoría buscan cada vez más ferretería de cierre suave, acabados coordinados y una protección más confiable contra la humedad. Estas expectativas hacen que la consistencia del producto y el servicio sean más importantes. El segmento ofrece a los fabricantes organizados espacio para ofrecer mejoras visibles sin pasar completamente a precios premium.
Se prevé que el premium crezca a una CAGR del 8,86% hasta 2031. Los compradores del segmento alto buscan productos con diseño diferenciado, acabados personalizados y mejor tecnología integrada. Las marcas europeas y globales están desarrollando redes de salas de exposición y distribución para respaldar la especificación de arquitectos y promotores. El segmento económico sigue siendo importante en la India rural, Bangladesh, las ciudades secundarias de Indonesia y Filipinas. Las marcas necesitan productos y canales diferenciados para atender esta demanda sensible al precio. La industria de muebles de baño en Asia-Pacífico debe equilibrar la creación de valor premium con productos asequibles que satisfagan las necesidades básicas de durabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
el segmento residencial lidera mientras las compras comerciales se aceleranEl segmento residencial representó el 75,6% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025. La construcción de viviendas y la renovación del hogar siguen siendo la base de la demanda en toda la región. El programa de renovación de China ofrece una vía definida para las compras de reemplazo de baños en comunidades más antiguas. Los compradores residenciales van desde hogares económicos que buscan gabinetes prácticos hasta compradores premium que seleccionan sistemas de tocadores coordinados. Esta amplia base hace que la demanda residencial sea importante para cada categoría principal de producto y precio.
Se prevé que el segmento comercial crezca a una CAGR del 8,78% hasta 2031. Los hoteles, hospitales, escuelas, oficinas y proyectos minoristas necesitan productos que cumplan especificaciones de diseño y rendimiento consistentes. La ferretería de accesibilidad, las superficies antimicrobianas y los acabados duraderos pueden diferenciar a los proveedores en estos proyectos. Los clientes comerciales también otorgan mayor importancia a la entrega coordinada en múltiples habitaciones o sitios. Esto ofrece a los fabricantes directos la oportunidad de construir relaciones de proyectos a largo plazo. El mercado de muebles de baño en Asia-Pacífico puede expandir las ventas comerciales desarrollando gamas para hostelería y diseño accesible en lugar de adaptar productos residenciales a posteriori.
Por canal de distribución:
el comercio minorista sigue siendo central mientras las ventas directas crecenB2C/Minorista representó el 78,2% de la participación del mercado de muebles de baño en Asia-Pacífico en 2025. Los centros de hogar, las tiendas especializadas y los canales en línea siguen siendo la principal vía para las compras domésticas. Las tiendas físicas son valiosas donde los compradores desean examinar la calidad del acabado, el movimiento de la ferretería y la escala del producto. El descubrimiento en línea respalda los productos económicos y de rango medio bajo, especialmente donde los consumidores ya utilizan plataformas digitales para compras relacionadas con el hogar. El comercio minorista seguirá siendo importante porque los muebles de baño a menudo se seleccionan junto con decisiones de renovación más amplias.
Se prevé que B2B/Directamente de fabricantes crezca a una CAGR del 9,01% hasta 2031. Los promotores y los compradores institucionales utilizan la compra directa para alinear las especificaciones de productos, los precios por volumen y los calendarios de entrega. JOMOO abrió una sala de exposición insignia en Yakarta en noviembre de 2025 para relacionarse con arquitectos, promotores y diseñadores de interiores. Las ventas directas pueden aumentar los volúmenes, aunque los precios de los proyectos pueden ser inferiores a los precios minoristas. Los proveedores deben gestionar la rentabilidad con cuidado mientras utilizan las relaciones de proyectos para asegurar trabajo recurrente.
Análisis geográfico
Mercado de Muebles de Baño del Noreste de Asia
China representó el 35,5% de la cuota del mercado de muebles de baño de Asia-Pacífico en 2025. El programa de renovación del país es una fuente importante de demanda de reemplazo para productos de baño cualificados. Los reembolsos apoyan las mejoras de eficiencia hídrica y adaptadas al envejecimiento, lo que puede favorecer las ofertas documentadas y conformes. China también se beneficia de una amplia base habitacional existente y de cadenas de suministro manufactureras consolidadas. Japón y Corea del Sur son mercados maduros donde la demanda de reemplazo, el diseño accesible y las funciones inteligentes tienen más peso que el volumen de nuevas viviendas.
Mercado de Muebles de Baño de India
Se prevé que India crezca a una CAGR del 9,61% hasta 2031, lo que la convierte en el país de mayor crecimiento en el mercado de muebles de baño de Asia-Pacífico. La demanda está respaldada por la construcción masiva de viviendas, el desarrollo urbano y el desarrollo comercial. CERA amplió su red de centros de experiencia y su cartera de productos en el ejercicio fiscal 2025, añadiendo 431 nuevas referencias en las marcas CERA y Senator. Los proveedores internacionales también están reforzando la capacidad local y la distribución. La combinación de demanda económica, de gama media y premium en India exige que las marcas utilicen estrategias diferenciadas de precio y canal.
Mercado de Muebles de Baño de la ASEAN, Asia del Sur y Oceanía
El Sudeste Asiático combina la demanda premium de Singapur con la demanda sensible al precio de Indonesia y Filipinas. La humedad y las condiciones costeras hacen que la selección de materiales sea especialmente importante en toda la subregión. En Hanói 2025, LIXIL inauguró un centro de experiencia de productos, ampliando su red de especificación en el Sudeste Asiático. Australia y Nueva Zelanda cuentan con especificaciones medias más elevadas y una demanda relacionada con la atención sanitaria y la atención a personas mayores. Bangladés, Sri Lanka, Nepal y los países insulares del Pacífico siguen siendo más pequeños en términos de valor, pero ofrecen potencial de volumen adicional a medida que la construcción se formaliza. El mercado de muebles de baño de Asia-Pacífico requiere modelos localizados de producto, precio y servicio en estos mercados tan variados.
Panorama competitivo
El mercado de muebles de baño en Asia-Pacífico está fragmentado entre rangos de precios y países. LIXIL, TOTO, Kohler, Duravit, Villeroy & Boch y Roca compiten en especificaciones premium y de rango medio alto. JOMOO, Huida, SHKL, Jaquar, CERA e Hindustan Sanitaryware tienen una fuerte relevancia en la demanda regional de rango medio y económico. Las marcas globales están desarrollando capacidades de desarrollo de productos, salas de exposición y técnicas más cercanas a los clientes regionales. Los proveedores nacionales están aumentando el uso de características inteligentes y productos con diseño diferenciado para ir más allá de la competencia por precio.
En julio de 2025, LIXIL inauguró su Centro Internacional de Competencia de 1.654 metros cuadrados en Guangzhou. La instalación acerca la colaboración en la cadena de suministro, el análisis de materiales y la validación técnica a la base de fabricación de baños del sur de China. Los lanzamientos de AI BATH y Xiaomu YOUNG BATH de JOMOO en 2025 muestran su enfoque en las funciones de baño conectadas. CERA lanzó POLIPLUZ para atender la demanda asequible sin cambiar el posicionamiento de su gama premium Senator. Estos movimientos muestran que las empresas líderes están utilizando plataformas, canales y gamas de productos separados para grupos de clientes diferenciados.
Los productos de grado hostelero para proyectos de 3 y 4 estrellas siguen siendo una brecha potencial entre las ofertas residenciales masivas y las de hoteles de lujo. Los sistemas de baño accesibles también siguen siendo una oportunidad a medida que los países abordan el envejecimiento de la población y los requisitos de diseño inclusivo. Los accesorios universales Urbane de Caroma ofrecen barras de apoyo con clasificación de carga y garantía de 20 años, y recibieron el Premio a la Innovación de Productos HIA de Australia Occidental 2025. La tecnología en recubrimientos, espejos LED y sistemas modulares puede crear diferenciación donde los productos de otro modo parecen similares.
Líderes de la industria de muebles de baño en Asia-Pacífico
-
LIXIL Corporation
-
TOTO LTD.
-
Kohler Co.
-
Roca Sanitario, S.A.
-
Jaquar Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Muebles de Baño de Asia-Pacífico Empresas cubiertas en este informe
- LIXIL Corporation
- TOTO LTD.
- Kohler Co.
- Roca Sanitario, S.A.
- Jaquar Group
- RAK Ceramics P.J.S.C.
- Huida Sanitary Ware Co., Ltd.
- JOMOO Kitchen and Bath Co., Ltd.
- COTTO Public Company Limited
- CERA Sanitaryware Limited
- Hindustan Sanitaryware and Industries Limited
- Arrow Home Group
- Duravit AG
- Villeroy and Boch AG
- Geberit International AG
- Oppein Home Group Inc.
- Caroma Industries Limited
- Panasonic Housing Solutions Co., Ltd.
- Timberline Bathroom Furniture
- Rifco Pty Ltd
- Architectural Designer Products Pty Ltd
- SHKL Sanitary Ware Co., Ltd.
Desarrollos recientes de la industria en Mercado de Muebles de Baño de Asia-Pacífico
- Noviembre de 2025: JOMOO abrió su primera sala de exposición insignia en Yakarta, Indonesia, estableciendo una plataforma para el compromiso estratégico con arquitectos, promotores y diseñadores de interiores de Asia-Pacífico. La instalación ancla la expansión de JOMOO en el Sudeste Asiático, respaldando una red de más de 40 puntos de venta minoristas en Indonesia y reforzando su posicionamiento de baño inteligente centrado en la salud y la higiene para los mercados regionales.
- Julio de 2025: LIXIL Corporation inauguró su Centro Internacional de Competencia de 1.654 metros cuadrados en Guangzhou, China, un centro de I+D multifuncional diseñado para acelerar el desarrollo de productos para las marcas GROHE y American Standard mediante una integración más profunda con las redes de cadena de suministro de cocina y baño y el ecosistema de fabricación del sur de China.
- Julio de 2025: CERA Sanitaryware Limited lanzó POLIPLUZ, una marca asequible dedicada a soluciones de baño dirigida a ciudades de nivel 4 e India rural. Respaldada por un equipo dedicado de 70 personas con un canal y ecosistema de distribuidores independiente, la marca señala una estrategia de doble arquitectura para capturar volumen en el mercado masivo sin comprometer el posicionamiento premium Senator de CERA.
- Junio de 2025: Kohler Co. celebró su Conferencia de Distribuidores de Asia-Pacífico 2025 en Bangkok, alineando a los distribuidores regionales en sus colecciones de duchas Statement y Anthem y reafirmando las inversiones en fabricación y asociaciones en Tailandia e Indonesia, incluidas contribuciones al InterContinental Khao Yai Resort y a los desarrollos de lujo One Bangkok.
Alcance del informe del mercado de muebles de baño en Asia-Pacífico
Resumen de la segmentación
| Tocadores de baño |
| Gabinetes de baño |
| Espejos de baño |
| Muebles de almacenamiento y accesorios |
| Madera |
| Metal |
| Plástico y polímero |
| Otros |
| Económico |
| Rango medio |
| Premium |
| Residencial | |
| Comercial | Hostelería |
| Comercio minorista y oficinas | |
| Sanidad y educación | |
| Otros usuarios finales comerciales |
| B2C / Minorista | Centros de hogar |
| Tiendas especializadas de muebles | |
| En línea | |
| Otros canales de distribución | |
| B2B / Directamente de fabricantes |
| India |
| China |
| Japón |
| Australia |
| Corea del Sur |
| Sudeste Asiático |
| Resto de Asia-Pacífico |
| Por tipo de producto | Tocadores de baño | |
| Gabinetes de baño | ||
| Espejos de baño | ||
| Muebles de almacenamiento y accesorios | ||
| Por material | Madera | |
| Metal | ||
| Plástico y polímero | ||
| Otros | ||
| Por rango de precios | Económico | |
| Rango medio | ||
| Premium | ||
| Por usuario final | Residencial | |
| Comercial | Hostelería | |
| Comercio minorista y oficinas | ||
| Sanidad y educación | ||
| Otros usuarios finales comerciales | ||
| Por canal de distribución | B2C / Minorista | Centros de hogar |
| Tiendas especializadas de muebles | ||
| En línea | ||
| Otros canales de distribución | ||
| B2B / Directamente de fabricantes | ||
| Por país | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para los muebles de baño en Asia-Pacífico hasta 2031?
Se proyecta que el sector crezca a una CAGR del 7,6% de 2026 a 2031, aumentando de 9,94 mil millones de USD a 14,35 mil millones de USD.
¿Qué categoría de producto crece más rápido en los muebles de baño en Asia-Pacífico?
Se espera que los tocadores de baño crezcan más rápido con una CAGR del 9,14% durante el período de pronóstico.
¿Por qué los productos de muebles de baño de plástico y polímero están ganando demanda?
Los productos de plástico y polímero crecen a una CAGR del 8,70% porque la humedad y la exposición al agua aumentan la demanda de materiales resistentes a la humedad.
¿Qué grupo de usuarios finales genera la mayor demanda de muebles de baño?
Los usuarios residenciales representaron una participación del 75,6% en 2025, respaldados por la construcción de viviendas, la renovación y las compras de reemplazo.
¿Cómo están atendiendo los proveedores a los compradores sensibles al precio en India?
Los proveedores están introduciendo ofertas asequibles diferenciadas, como POLIPLUZ de CERA, mientras mantienen marcas premium para compradores de mayor valor.