
Marktgröße und Marktanteil für Holzspielzeug
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 30.76 Milliarden US-Dollar |
| Marktgröße (2032) | 39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Holzspielzeugmarktanalyse von Mordor Intelligence
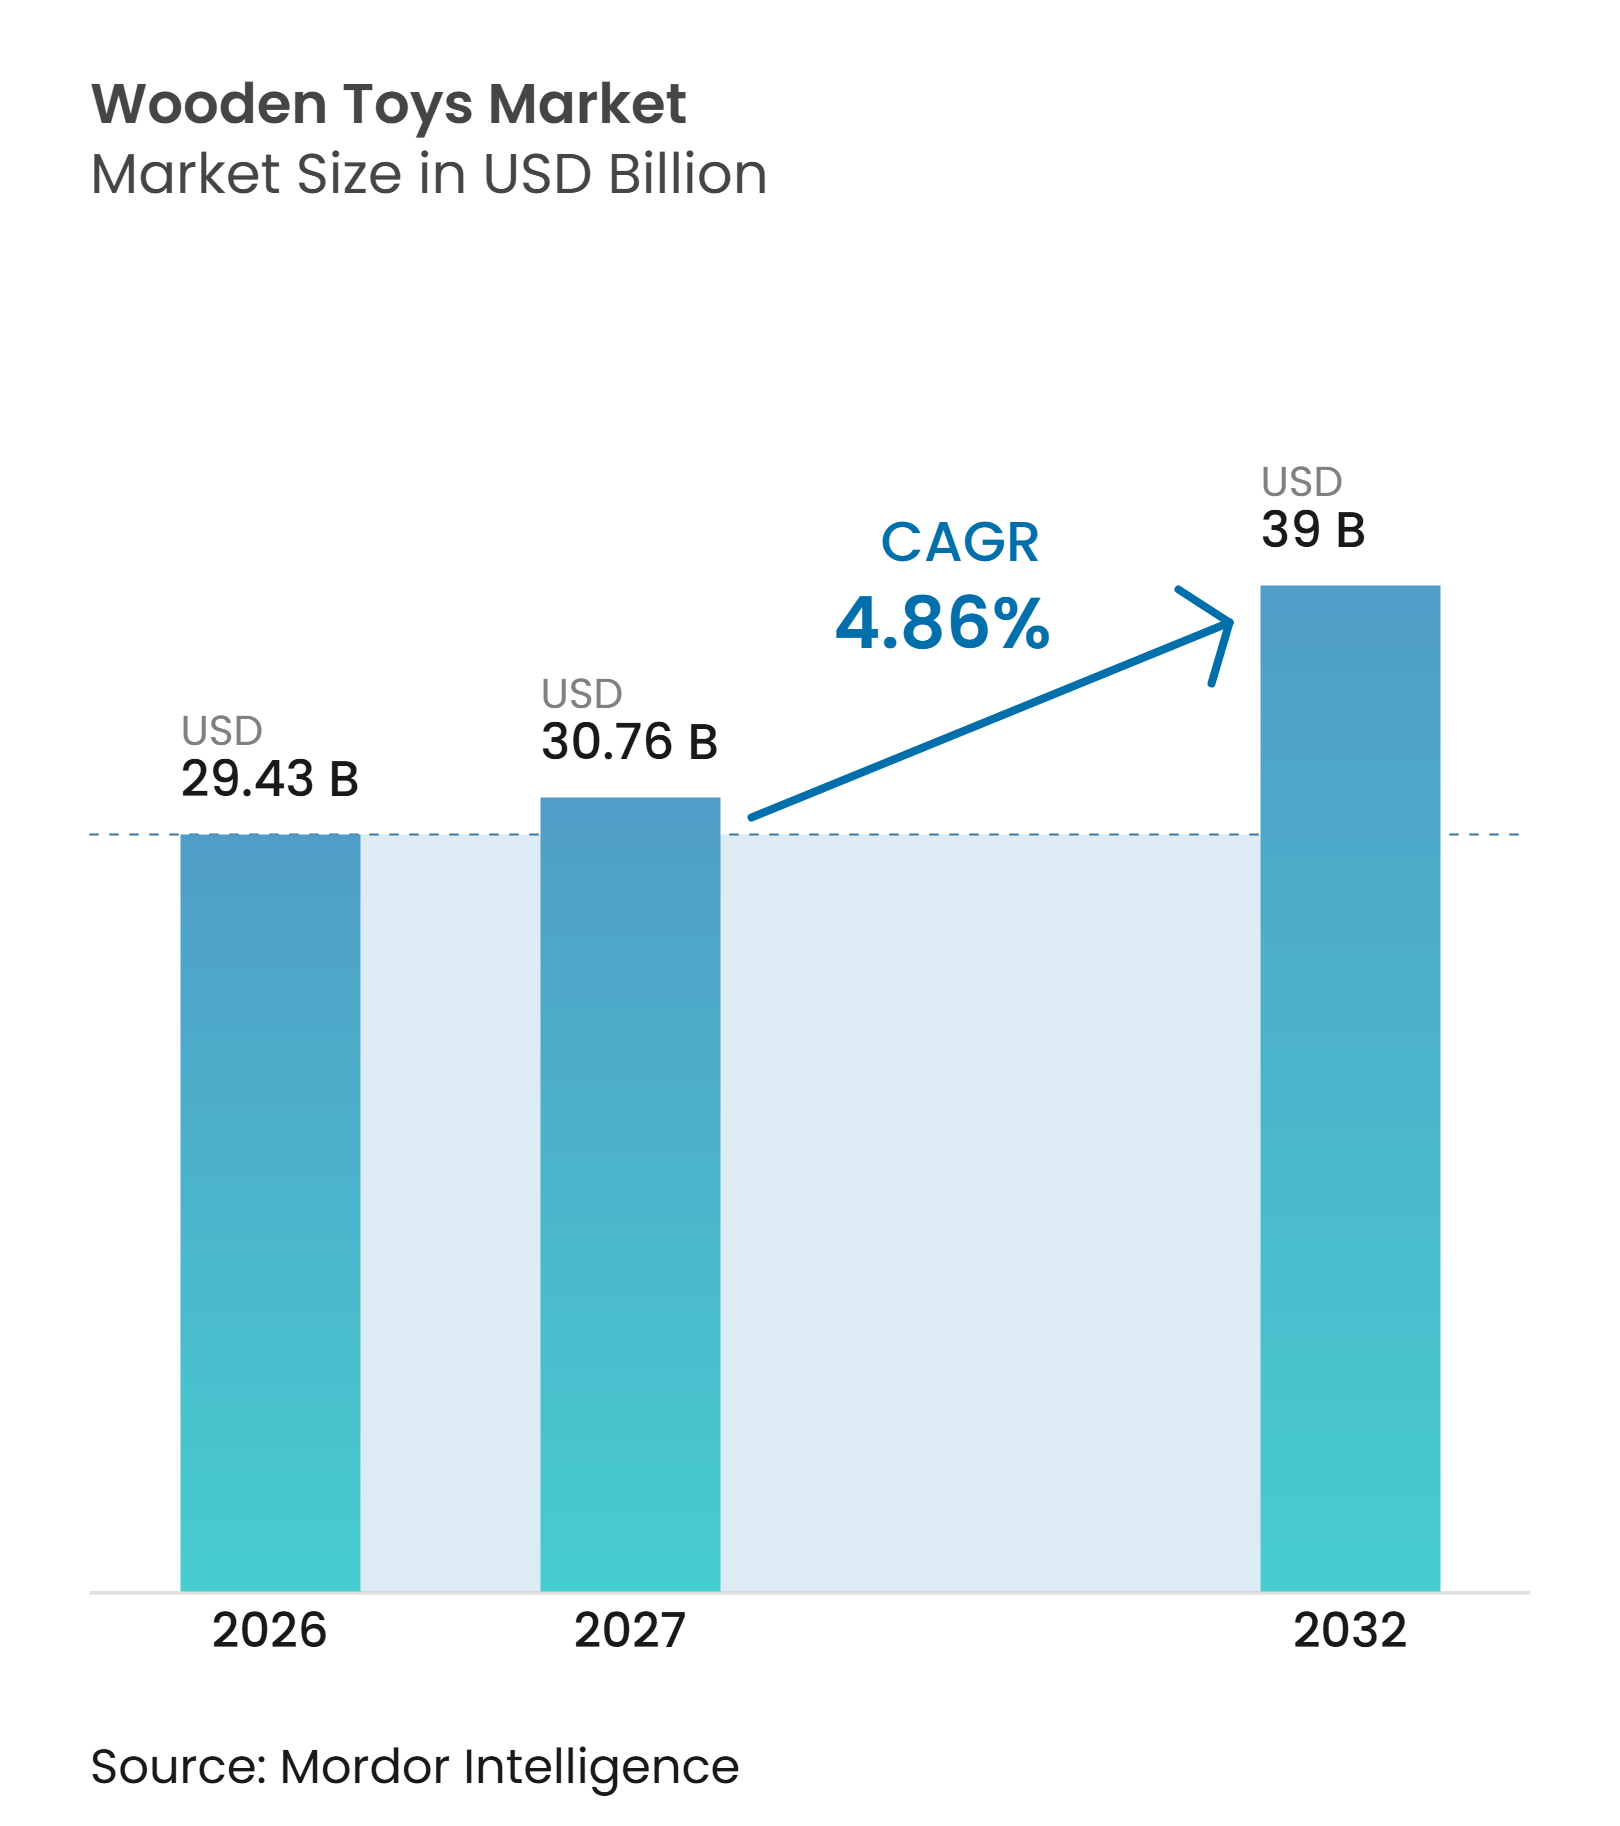
Die Marktgröße des Holzspielzeugmarktes wurde 2026 auf 29,43 Milliarden USD bewertet und wird voraussichtlich von 30,76 Milliarden USD im Jahr 2027 auf 39,00 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,86 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich hin zu haptischen, bildschirmfreien Produkten mit klaren Entwicklungsvorteilen und Sicherheitsnachweisen. Zertifizierungen, Produktrückverfolgbarkeit und eine glaubwürdige pädagogische Positionierung werden zunehmend zu zentralen Elementen von Markenstrategien. Diese Trends schaffen Chancen für Spezialanbieter, die verifizierte Materialien und klar belegte Produktaussagen anbieten, während sie gleichzeitig die Kosten für kleinere Lieferanten erhöhen. Die Lieferkonzentration in China und steigende Handelskosten bleiben erhebliche Risiken für den Holzspielzeugmarkt.
Wichtigste Erkenntnisse des Berichts
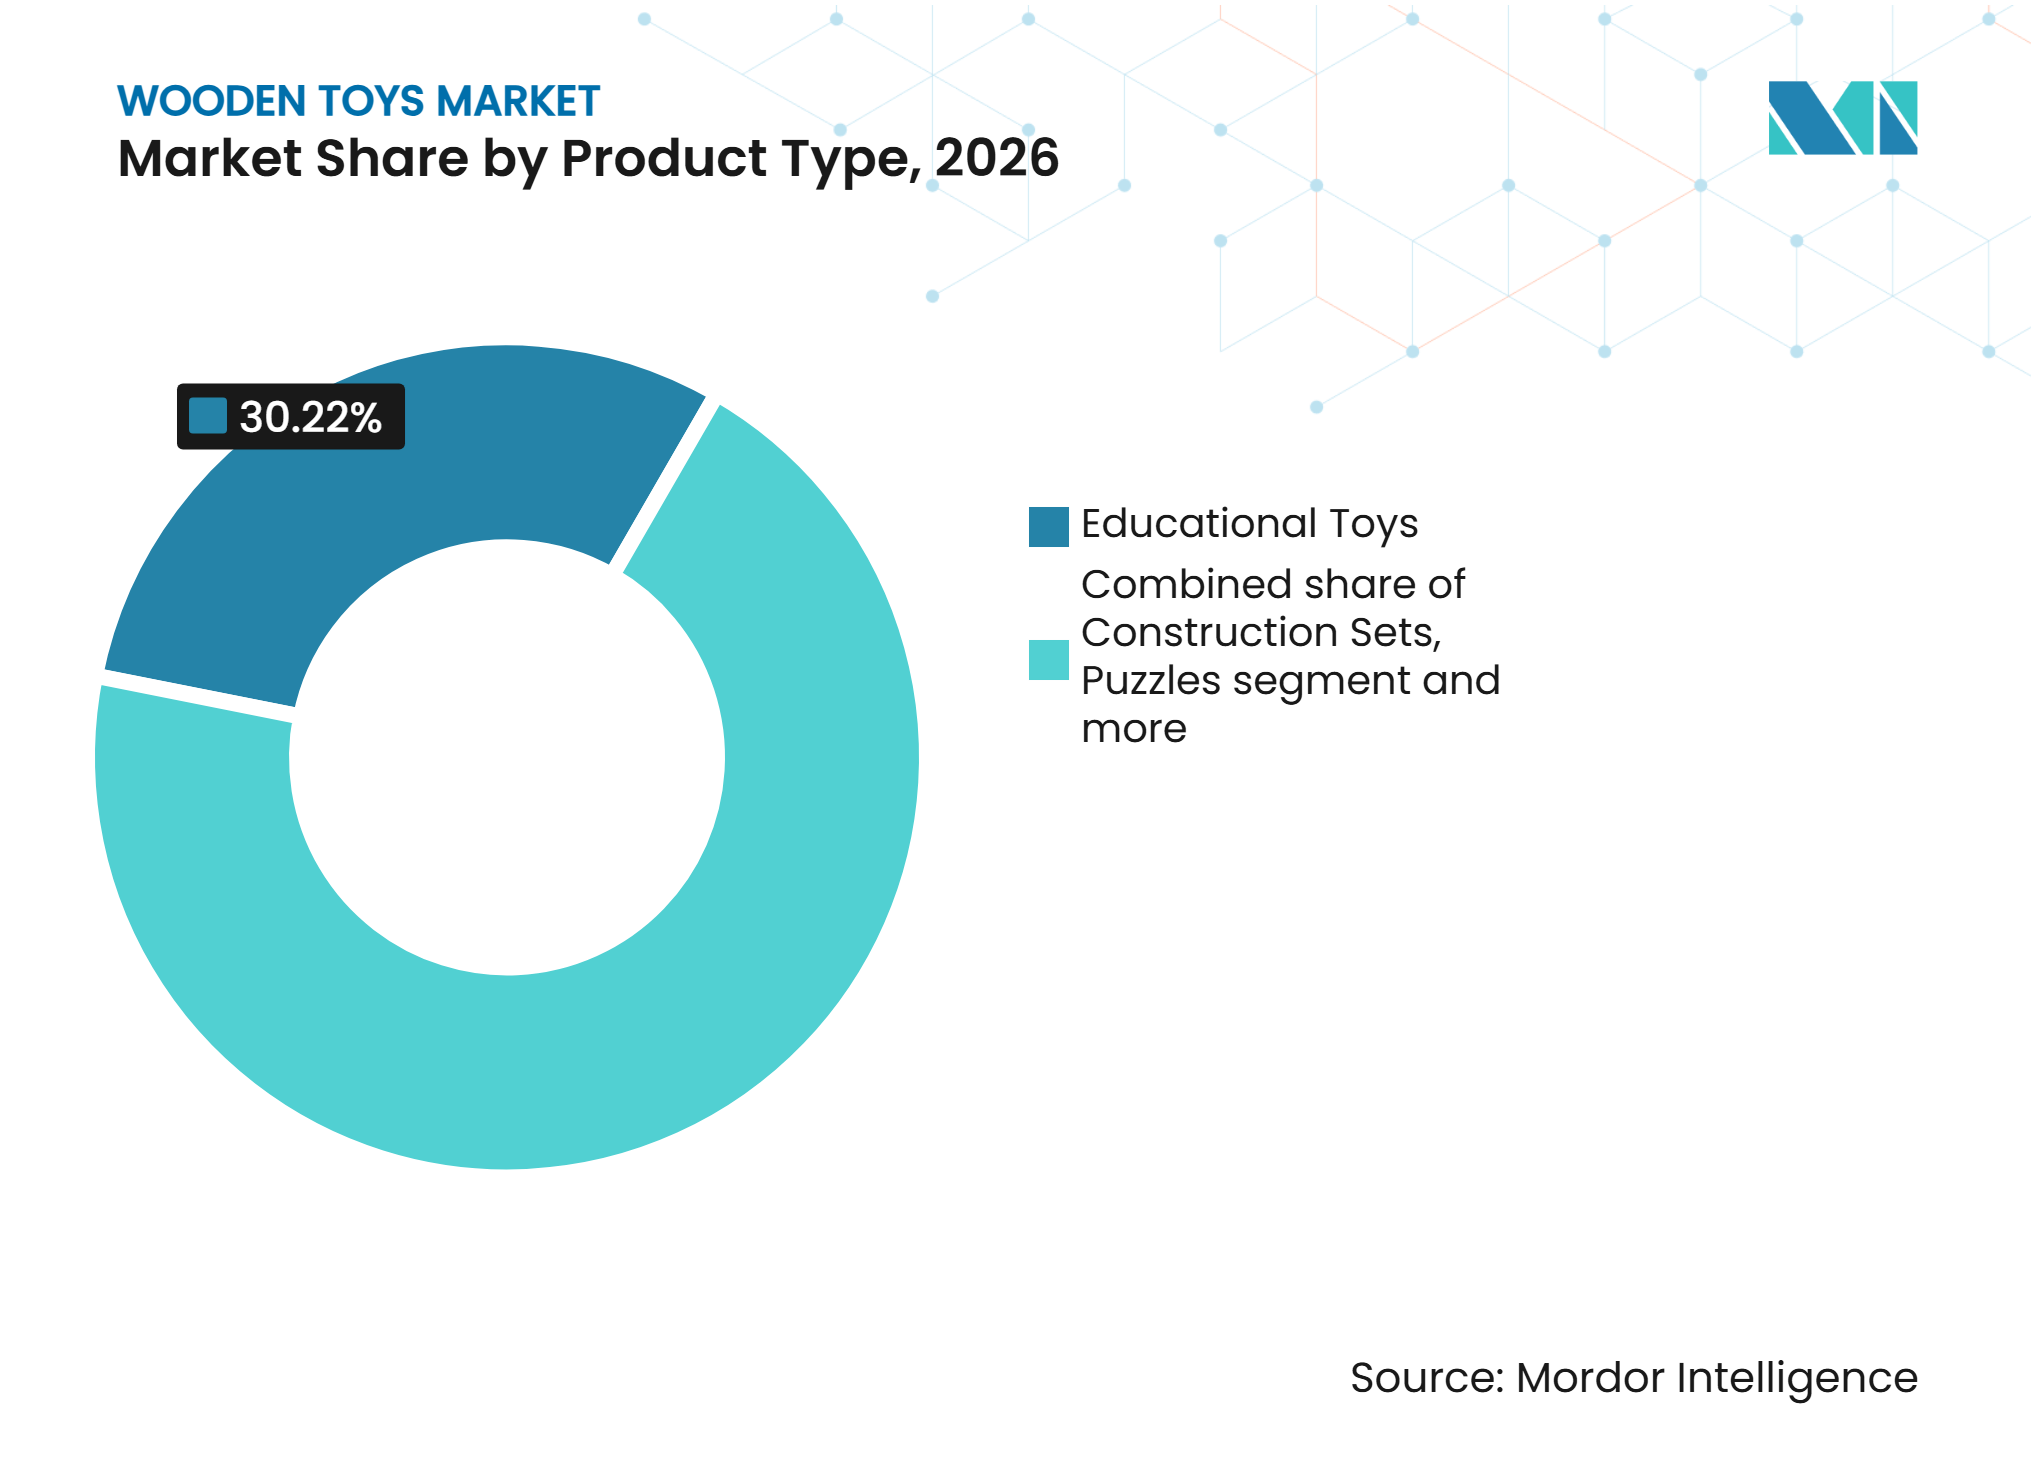
- Nach Produkttyp hielten Lernspielzeuge im Jahr 2026 einen Marktanteil von 30,22 % am Markt für Holzspielzeug, während Konstruktionssets voraussichtlich mit einer CAGR von 6,02 % im Zeitraum 2027–2032 wachsen werden.
- Nach Altersgruppe hielten Kinder/Jugendliche (2–18 Jahre) im Jahr 2026 einen Marktanteil von 61,32 % und werden zudem als das am schnellsten wachsende Segment prognostiziert, das sich mit einer CAGR von 5,62 % im Zeitraum 2027–2032 ausweitet.
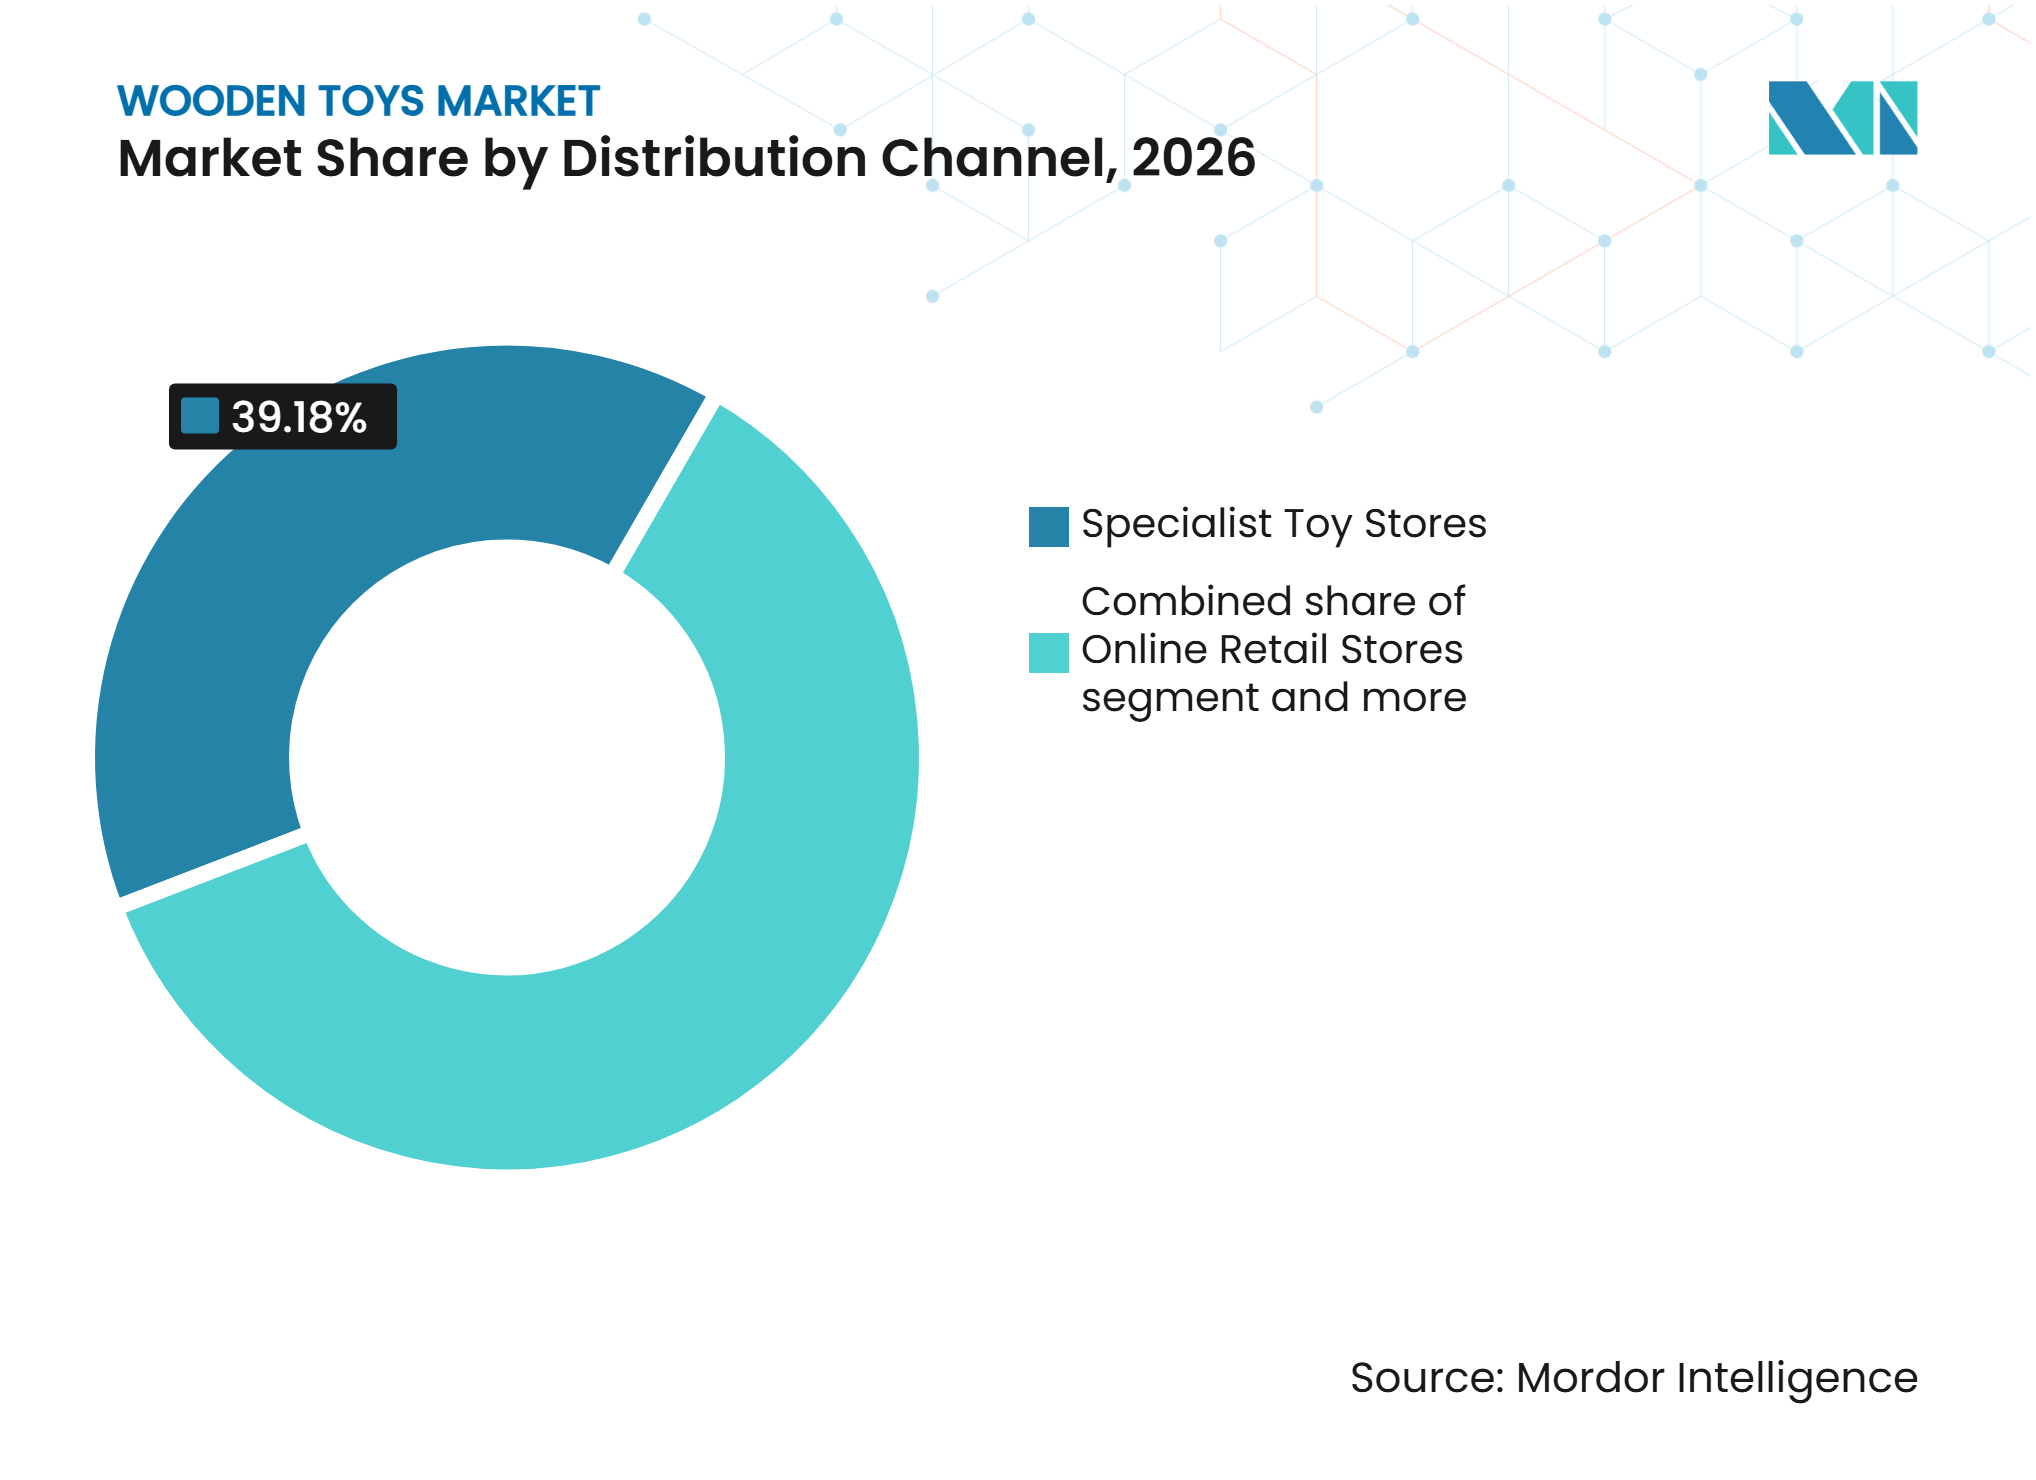
- Nach Vertriebskanal hielten spezialisierte Spielzeugfachgeschäfte im Jahr 2026 einen Marktanteil von 39,18 %, während Online-Einzelhandelsgeschäfte voraussichtlich mit einer CAGR von 6,26 % im Zeitraum 2027–2032 expandieren werden.
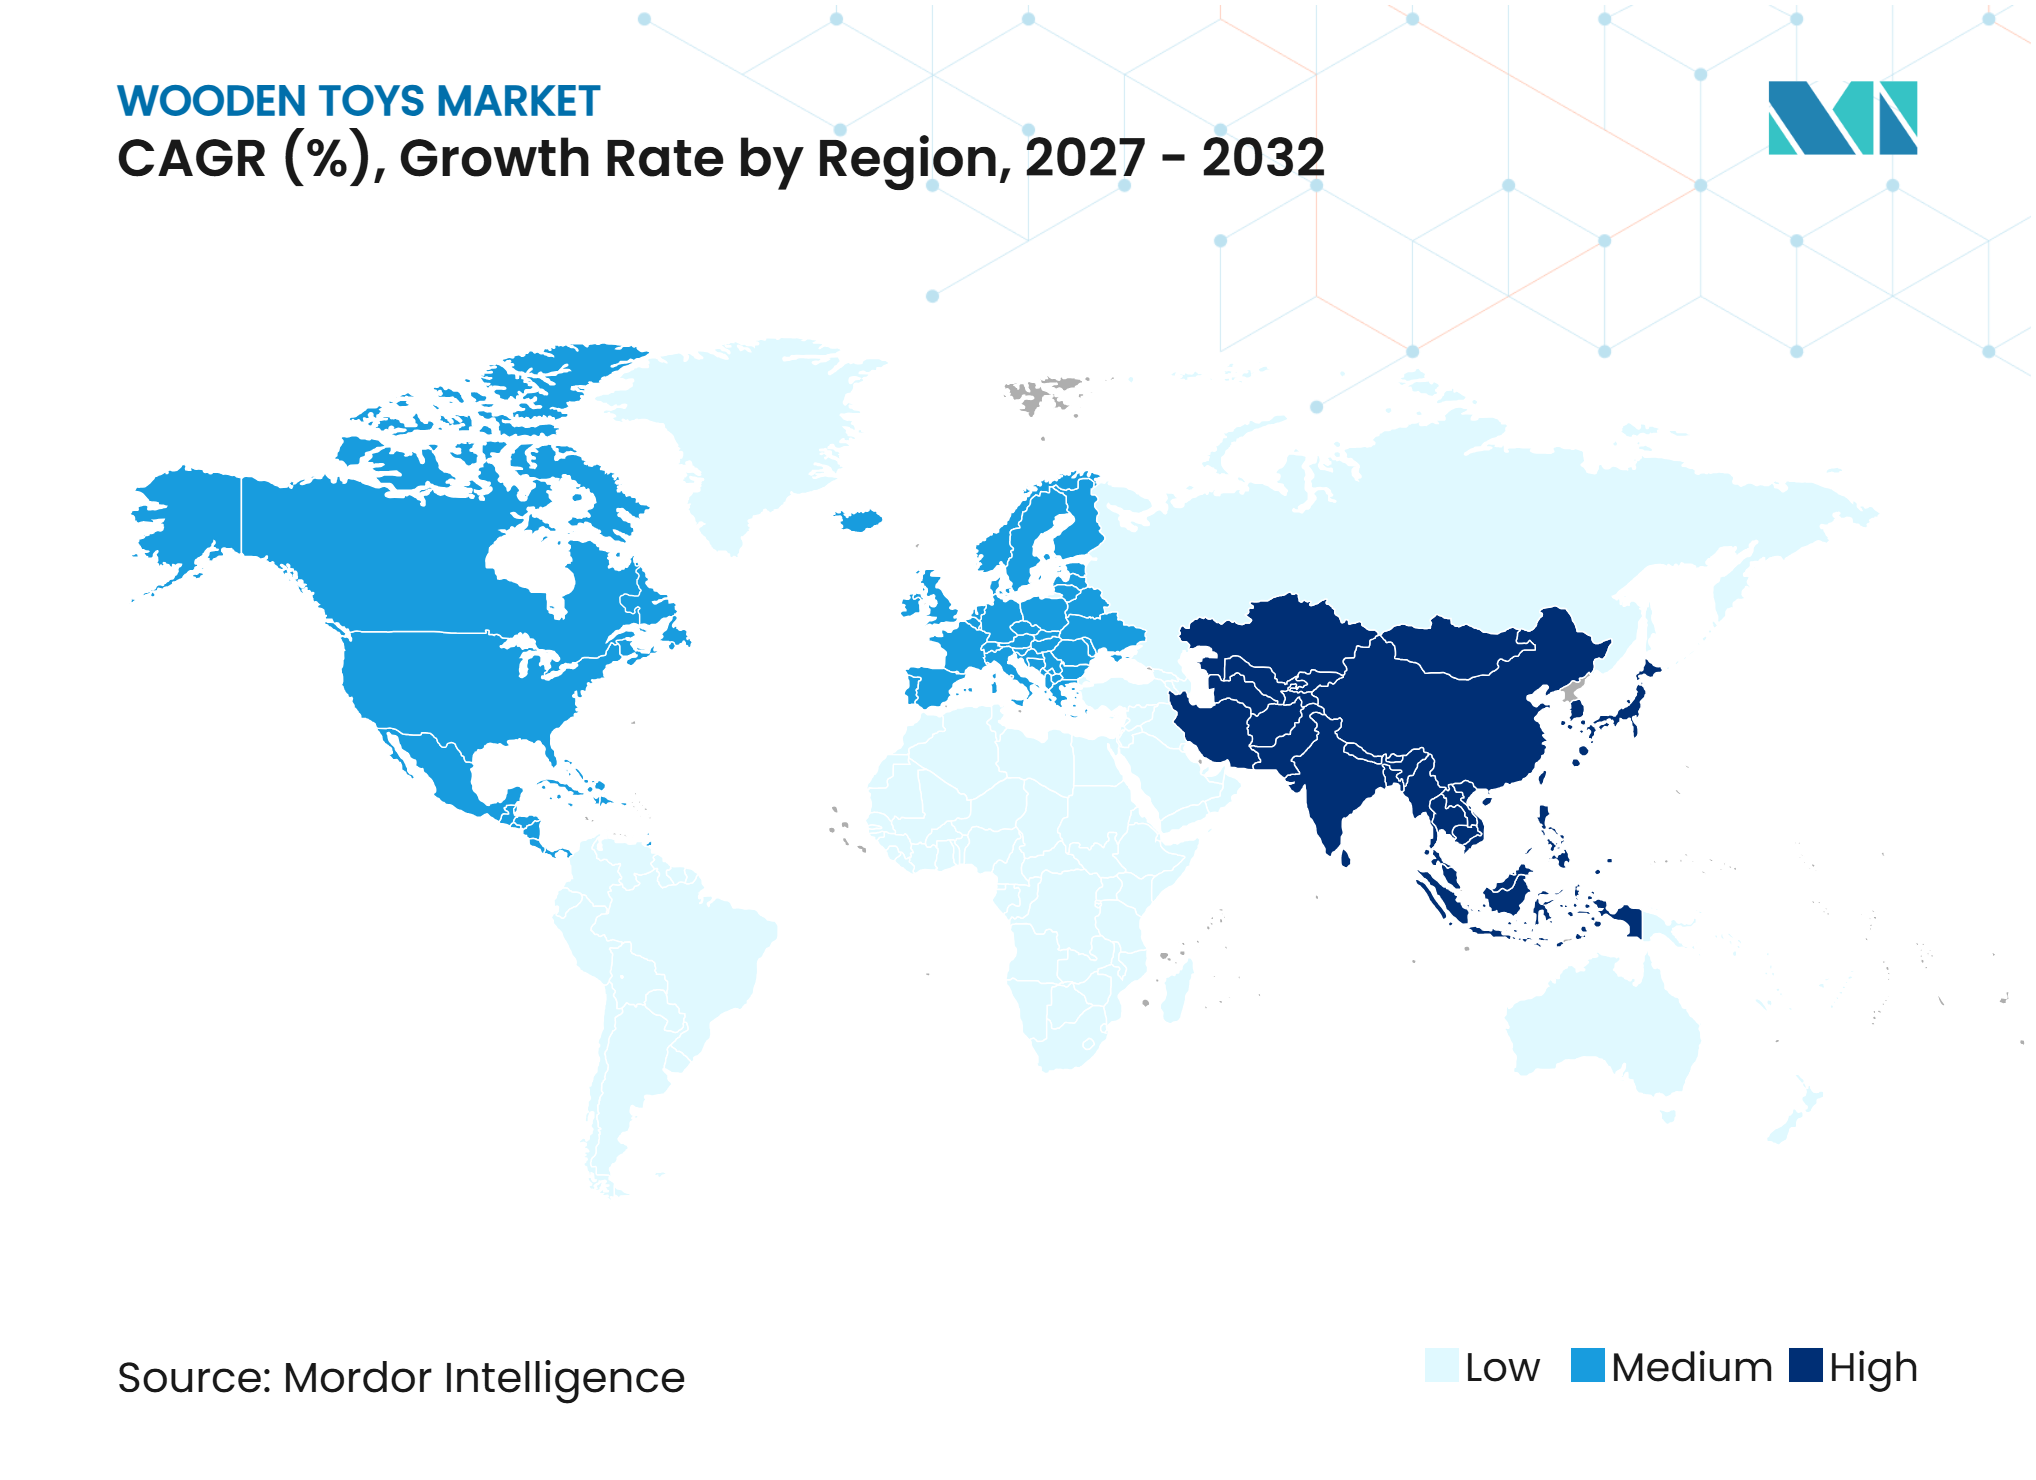
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,68 % am Markt für Holzspielzeug, während der asiatisch-pazifische Raum als die am schnellsten wachsende Region prognostiziert wird, die sich mit einer CAGR von 6,44 % im Zeitraum 2027–2032 ausweitet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherpräferenz für nachhaltiges und umweltfreundliches Spielzeug | +1.0% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender elterlicher Fokus auf lehrreiches und entwicklungsförderndes Spielzeug | +1.2% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung von Montessori- und Waldorf-Bildungspraktiken | +0.7% | Nordamerika, Europa, Ausweitung auf den Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Bedenken hinsichtlich chemischer Belastung und Spielzeugsicherheit | +0.5% | Global, compliance-getrieben in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach bildschirmfreien und haptischen Spielerlebnissen | +0.4% | Global, am ausgeprägtesten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung des E-Commerce und des Direktvertrieb an Verbraucher | +0.6% | Global, insbesondere Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenz für nachhaltiges und umweltfreundliches Spielzeug
Nachhaltigkeit wird zu einer zentralen Kaufanforderung im Premium-Spielzeugeinzelhandel. Verbraucher suchen zunehmend nach Forest Stewardship Council (FSC)-Zertifizierungen, Deklarationen für wasserbasierte Farben und PEFC-Lieferkettennachweisen (Program for the Endorsement of Forest Certification). Eine Studie vom März 2025 des in den Niederlanden ansässigen Zentrums zur Förderung von Importen ergab, dass 60 % der britischen Erwachsenen eine nachhaltige Waldbewirtschaftung als wichtig für holzbasierte Kinderprodukte erachtenEintritt in den europäischen Markt für Outdoor-Spiele und Spielzeug, cbi.eu">[1]. FSC-Mix-Etiketten umfassen zertifiziertes und kontrolliertes Holz; daher müssen Marken ihre Beschaffungspraktiken klar kommunizieren, da das Käuferbewusstsein zunimmt. Der digitale Produktpass im Rahmen der Spielzeugsicherheitsverordnung der Europäischen Union (EU) wird die Bedeutung der Materialrückverfolgbarkeit im gesamten Markt für Holzspielzeug weiter erhöhen.
Zunehmender elterlicher Fokus auf lehrreiches und entwicklungsförderndes Spielzeug
Die wachsende elterliche Betonung frühkindlicher Bildung und kognitiver Entwicklung treibt die Nachfrage nach Holzspielzeug an, das Unterhaltung mit Lernergebnissen verbindet. Eltern priorisieren zunehmend Produkte, die Problemlösung, Kreativität, Hand-Augen-Koordination, motorische Fähigkeiten und logisches Denken fördern, gegenüber konventionellem, unterhaltungsorientiertem Spielzeug. Holzpuzzles, Bausteine, Formensortierer, Zählbretter und Konstruktionsbaukästen bleiben besonders beliebt, da sie handlungsorientiertes Lernen, eigenständige Erkundung und fantasievolles Spiel fördern. Darüber hinaus unterstützt die wachsende Verbreitung Montessori-inspirierter Lernmethoden die Nachfrage nach haptischem und offenem Holzspielzeug in Haushalten, Vorschulen und Frühförderzentren.
Ausweitung von Montessori- und Waldorf-Bildungspraktiken
Die wachsende Verbreitung kinderzentrierter Bildungsansätze, einschließlich Montessori- und Waldorf-inspirierter Lernpraktiken, treibt die Nachfrage nach Holzspielzeug an, das praktische Erkundung, Kreativität, sensorische Entwicklung und eigenständiges Lernen fördert. Diese Ansätze betonen praktische Aktivitäten, offenes Spiel und die Interaktion mit physischen Lernmaterialien, was die Nachfrage nach Holzbausteinen, Stapelspielzeug, Puzzles, Sortierbrettern und Rollenspielzeugen erhöht. Staatliche Initiativen zur Förderung spielbasierter frühkindlicher Bildung unterstützen diesen Trend zusätzlich. Im März 2024 hob Indiens Ministerium für Frauen- und Kinderentwicklung die Integration frühkindlicher Betreuung und Bildung (ECCE) durch Anganwadi-Zentren, Balvatika und Vorschuleinrichtungen hervor und stärkte damit das spielbasierte Lernen für Kinder im Alter von 3–8 JahrenInitiativen im Zusammenhang mit frühkindlicher Betreuung und Bildung, pib.gov.in">[2]. Die wachsende Betonung strukturierten Frühunterrichts und aktivitätsbasierter Bildung schafft Chancen für Holzspielzeughersteller, die Haushalte, Vorschulen und Frühbildungseinrichtungen bedienen.
Wachsende Bedenken hinsichtlich chemischer Belastung und Spielzeugsicherheit
Das wachsende elterliche Bewusstsein für chemische Gefahren in Kinderprodukten treibt die Nachfrage nach Holzspielzeug an, das aus sicheren Rohstoffen, ungiftigen Farben und chemisch konformen Oberflächenbeschichtungen hergestellt wird. Bedenken hinsichtlich der Exposition gegenüber Blei, Schwermetallen und anderen potenziell schädlichen Substanzen beeinflussen Kaufentscheidungen, insbesondere bei Produkten für Säuglinge und Kleinkinder, die Spielzeug häufig in den Mund nehmen. Im Januar 2026 veröffentlichte das Rechnungsprüfungsamt der Vereinigten Staaten (GAO) einen Bericht, der die Bemühungen der Verbraucherproduktsicherheitskommission (CPSC) hervorhob, Kinderprodukte mit giftigen Substanzen durch Hafenkontrollen, Blei-Screenings und die Überprüfung von Drittlabortests zu identifizierenVERBRAUCHERPRODUKTSICHERHEITSKOMMISSION, files.gao.gov">[3]. Diese Sicherheitsbedenken veranlassen Holzspielzeughersteller, ihre Materialauswahl, Produktprüfung und Qualitätskontrollverfahren zu stärken und damit die Nachfrage nach sichererem, konformem Holzspielzeug zu unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Herstellungskosten im Vergleich zu Kunststoffspielzeug | -0.5% | Global, am stärksten in Massenmarktsegmenten | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit und Preisvolatilität von Qualitätsholz | -0.4% | Globale Lieferkette, akut in Asien-Pazifik-Exportzentren | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch kostengünstiges Kunststoff- und Elektronikspielzeug | -0.6% | Schwellenmärkte, Südamerika, Naher Osten und Afrika sowie Asien-Pazifik-Peripherie | Langfristig (≥ 4 Jahre) |
| Begrenzte Produktfunktionalität und Designflexibilität | -0.3% | Global, am deutlichsten in der Altersgruppe 8–14 Jahre | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Herstellungskosten im Vergleich zu Kunststoffspielzeug
Die Herstellung von Holzspielzeug verursacht in der Regel höhere Produktionskosten als die Herstellung von Kunststoffspielzeug, da hochwertiges Holz, spezialisierte Holzbearbeitungsmaschinen und qualifizierte Arbeitskräfte eingesetzt werden. Prozesse wie Schneiden, Schnitzen, Schleifen, Polieren und das Auftragen ungiftiger Oberflächen erhöhen die Produktionszeit und die Betriebskosten. Hersteller müssen außerdem eine gleichbleibende Holzqualität sicherstellen und sorgfältige Oberflächenbehandlungen anwenden, um Produktsicherheit und Langlebigkeit zu gewährleisten. Diese Faktoren erhöhen die Einzelhandelspreise von Holzspielzeug im Vergleich zu massenproduziertem Kunststoffalternativen und verringern deren Erschwinglichkeit für preissensible Verbraucher. Infolgedessen können hohe Herstellungskosten die Durchdringung des Massenmarktes einschränken und die Wettbewerbsfähigkeit von Holzspielzeug begrenzen.
Begrenzte Verfügbarkeit und Preisvolatilität von Qualitätsholz
Forstvorschriften, nachhaltige Erntepraktiken, saisonale Angebotsschwankungen und der Wettbewerb mit der Möbel- und Bauindustrie beeinflussen die Verfügbarkeit von Qualitätsholz für die Holzspielzeugherstellung. Hersteller benötigen spezifische Holzsorten mit ausreichender Festigkeit, Haltbarkeit und glatten Oberflächen, um die Produktqualität zu erhalten und die Kindersicherheit zu gewährleisten. Der begrenzte Zugang zu zertifiziertem, nachhaltig gewonnenem Holz schafft Beschaffungsherausforderungen, insbesondere für kleine und mittelständische Hersteller. Schwankungen bei den Rohholzpreisen, Transportkosten und Verarbeitungskosten erhöhen die Gesamtproduktionskosten. Die Abhängigkeit von ausgewählten Holzlieferanten und importierten Holzsorten setzt Hersteller zusätzlich Lieferkettenrisiken aus. Diese Faktoren können die Produktionsplanung stören, die Gewinnmargen komprimieren und die Endpreise von Holzspielzeug erhöhen, was die Marktexpansion potenziell einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lernspielzeug führt, da Montessori-Zertifizierungen die Kategorienpremiumisierung vorantreibenLernspielzeug machte 2026 einen Marktanteil von 30,22 % am Holzspielzeugmarkt aus. Diese Kategorie entspricht der Nachfrage nach entwicklungsförderndem Spiel, Montessori-Produkten und dokumentierter Materialsicherheit. Frühbildungseinrichtungen und Haushalte verwenden Sortiertafeln, Zahlenstäbe und offene Baukästen. Die wachsende Betonung frühkindlicher Bildung unterstützt die Verbreitung von Holzprodukten, die Problemlösung, Kreativität und eigenständiges Lernen fördern, weiter. Hersteller führen auch multifunktionale Lernspielzeuge ein, die Unterhaltung mit kognitiver und motorischer Entwicklung verbinden.
Das Segment der Konstruktionsbaukästen im Holzspielzeugmarkt wird voraussichtlich bis 2032 mit einem CAGR von 6,02 % wachsen. Konstruktionsmarken können Produktlebenszyklen verlängern, indem sie Spielerlebnisse anbieten, die mit dem Alter der Kinder anspruchsvoller werden. Puzzles verlagern sich ebenfalls hin zu Premium-Materialangeboten. Fahrzeuge erfahren weiterhin eine stabile Nachfrage bei Kleinkindern, während Puppen und Miniaturen für Geschenke relevant bleiben. Ihre geschlechtsneutralen Designs erweitern die Attraktivität für Haushalte und erhalten gleichzeitig die Positionierung nachhaltiger Materialien. Das wachsende Interesse an MINT-basiertem Lernen und praktischen Aktivitäten unterstützt die Nachfrage nach Holzkonstruktionsbaukästen, Steckbausteinen und ingenieursinspierten Bauprodukten weiter. Diese Produkte fördern auch räumliches Denken, Kreativität und kollaboratives Spiel und stärken ihre Relevanz über verschiedene Kindheitsaltersgruppen hinweg.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Altersgruppe:
Kinder/Jugendliche treiben das Volumen, während bildschirmfreie Erziehung die Ausgaben verankertKinder/Jugendliche im Alter von 2 bis 18 Jahren machten 2026 61,32 % des Holzspielzeugmarktes aus und werden voraussichtlich bis 2032 mit einem CAGR von 5,62 % wachsen. Dies ist das einzige Segment, in dem die größte Gruppe auch die am schnellsten wachsende ist. Das Segment umfasst Montessori-orientierte Materialien für Kleinkinder und konstruktionsorientierte Produkte für ältere Kinder. Die Ausgaben bleiben bei Kindern im Alter von 2 bis 8 Jahren am stärksten, da Eltern häufig haptische, bildschirmfreie Aktivitäten priorisieren. Diese Produkte bieten Herstellern Möglichkeiten, altersspezifische Designs zu entwickeln, die unterschiedliche Entwicklungs- und Lernanforderungen unterstützen.
Die Kategorie Säuglinge und Kleinkinder hat eine kleinere Mengenbasis, erzielt jedoch einen höheren Stückpreis. Geschenkanlässe und Sicherheitsanforderungen unterstützen die Nachfrage nach gut verarbeiteten Holzprodukten in dieser Gruppe. Produkte für ältere Kinder erfordern eine größere Konstruktionskomplexität, narrative Spielfunktionen oder Sammlerwert, um mit elektronischem Spielzeug zu konkurrieren. Die Kategorie Sammler und Erwachsene bleibt eine Premium-Geschenknische. Marken, die diese Altersgruppen bedienen, müssen den beabsichtigten Spielwert klar über Einzelhandelsregale und Online-Kanäle kommunizieren, da dieselben Holzmaterialien unterschiedliche Kaufmotivationen unterstützen können. Produktdifferenzierung durch Premium-Handwerkskunst, personalisierte Designs und langlebige Oberflächen kann die Attraktivität bei Verbrauchern, die Holzspielzeug zum Verschenken und Sammeln kaufen, weiter stärken.
Nach Vertriebskanal:
Fachgeschäfte übernehmen die Entdeckungsrolle, während der Online-Einzelhandel am schnellsten wächstFachspielzeuggeschäfte machten 2026 einen Marktanteil von 39,18 % am Holzspielzeugmarkt aus, unterstützt durch ihr spezialisiertes Produktsortiment, persönliche Kundenberatung und Möglichkeiten zur Produktbewertung im Geschäft. Diese Verkaufsstellen bleiben wichtig, da Verbraucher Materialqualität, Oberflächenveredelungen, Haltbarkeit und Sicherheitsmerkmale vor dem Kauf beurteilen können. Empfehlungen des Personals helfen Eltern auch dabei, die pädagogischen Vorteile, die Alterseignung und den Entwicklungswert von höherpreisigem Holzspielzeug zu verstehen. Darüber hinaus führen Facheinzelhändler häufig Premium-, handgefertigte und Montessori-inspirierte Produkte, die über allgemeine Einzelhandelsgeschäfte möglicherweise weniger weit verbreitet sind.
Online-Einzelhandelsgeschäfte werden voraussichtlich im Zeitraum 2027–2032 mit einem CAGR von 6,26 % wachsen, angetrieben durch eine breitere Produktzugänglichkeit und die anhaltende Expansion digitaler Einkaufsplattformen. Online-Kanäle kommen dem Holzspielzeugmarkt zugute, indem sie direkten Zugang zu Herstellern, detaillierte Produktbeschreibungen, Kundenbewertungen und zertifizierungsbasierte Produktinformationen bieten. Dieser Vertriebskanal ist besonders wertvoll für spezialisierte Marken und kleine Hersteller, die keine umfangreiche physische Einzelhandelsverteilung sichern können. Darüber hinaus ermöglichen Direktverbraucher-Websites und gezieltes digitales Marketing Holzspielzeugherstellern, Nischenverbrauchergruppen zu erreichen und ihre geografische Präsenz auszubauen, ohne vollständig auf traditionelle Einzelhandelsnetzwerke angewiesen zu sein.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika machte 2026 einen Marktanteil von 37,68 % am Holzspielzeugmarkt aus. Die Vereinigten Staaten führen die regionale Nachfrage an, da Verbraucher Holzspielzeug zunehmend sowohl als Lernprodukte als auch als nachhaltige Kaufoptionen betrachten. Montessori-Programme und Frühbildungseinrichtungen erzeugen institutionelle Nachfrage zusätzlich zu Haushaltskäufen. Kanadische Kinderbetreuungsunterstützung kann die institutionelle Beschaffung erleichtern, während Mexiko eine aufstrebende Wachstumschance in der Region darstellt. Darüber hinaus unterstützt das Vorhandensein etablierter Spielzeugmarken, spezialisierter Einzelhändler und gut entwickelter E-Commerce-Netzwerke die Produktverfügbarkeit und Marktdurchdringung in der gesamten Region.
Asien-Pazifik
Der Asien-Pazifik-Raum wird voraussichtlich im Zeitraum 2027–2032 im Holzspielzeugmarkt mit einem CAGR von 6,44 % wachsen. Steigende elterliche Ausgaben für Bildungsprodukte für Kinder, die Expansion frühkindlicher Bildungseinrichtungen und das wachsende Bewusstsein für nachhaltiges Spielmaterial unterstützen die regionale Nachfrage. China, Indien, Japan und Australien tragen zu dieser Nachfrage durch die zunehmende Verbreitung von Lernspielzeug, Montessori-inspirierten Lernprodukten und traditionellen Holzspielsets bei. Darüber hinaus verbessert die Expansion organisierter Einzelhandelskanäle und E-Commerce-Plattformen den Zugang zu inländischen und internationalen Holzspielzeugmarken. Wachsende Investitionen in Spielzeugherstellungskapazitäten, insbesondere in China und Indien, unterstützen die regionale Produktion und Produktverfügbarkeit weiter.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika bleibt ein bedeutender Markt für Holzspielzeug, angetrieben durch etablierte Spielzeughersteller, starke Verbraucherkaufkraft und wachsende Nachfrage nach lehrreichem und nachhaltigem Kinderspielzeug. Die Region profitiert von einer breiten Produktverfügbarkeit über Fachspielzeughändler, Supermärkte und E-Commerce-Plattformen. Südamerika ist ein aufstrebender Markt, mit einer Nachfrage, die durch Bevölkerungswachstum in städtischen Gebieten, wachsendes Bewusstsein für frühkindliche Bildung und eine breitere Verfügbarkeit erschwinglicher Holzspielprodukte unterstützt wird. Im Nahen Osten und Afrika werden Marktchancen durch den Ausbau der Einzelhandelsinfrastruktur, steigende Investitionen in Frühbildungseinrichtungen und die Nachfrage nach Premium-Kinderprodukten in städtischen Zentren vorangetrieben.
Wettbewerbslandschaft
Marktkonzentration
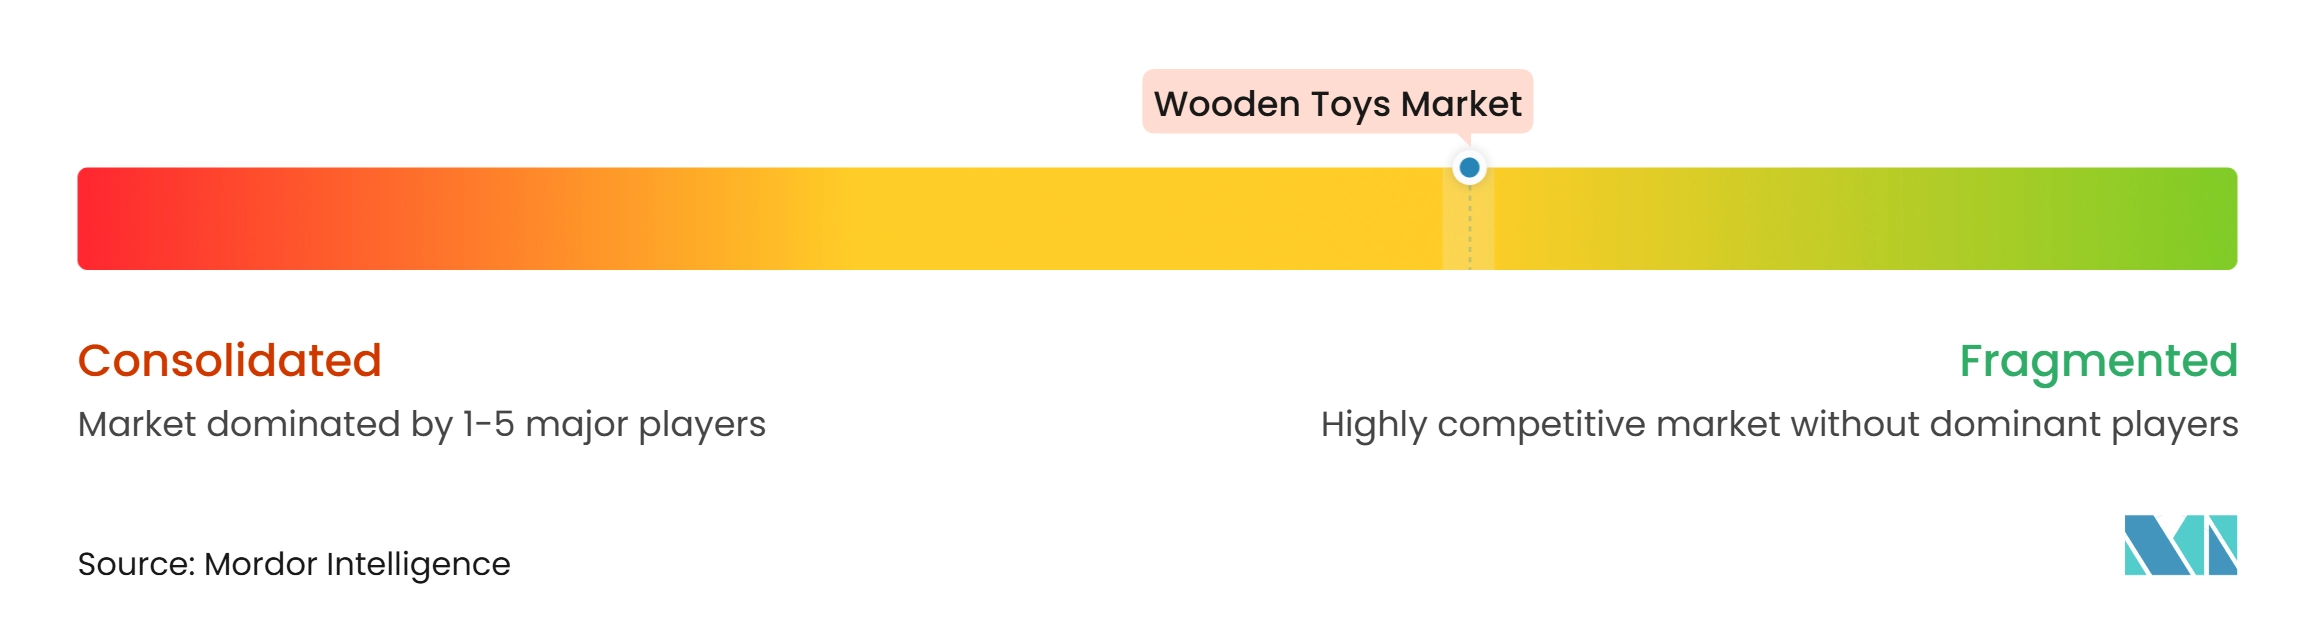
Der Markt für Holzspielzeug ist mäßig fragmentiert, wobei spezialisierte Marken unterschiedliche Produkt- und Preisnischen bedienen. Hape International AG, BRIO AB, PlanToys, KidKraft, Inc., HABA und andere Anbieter nehmen bedeutende Marktpositionen ein. Unternehmen mit globalem Maßstab nutzen umfangreiche Fertigungskapazitäten und einen weitreichenden Einzelhandelszugang, während Boutique-Marken die Produktherkunft, das Handwerk und das Design betonen. Hape war in seinem 40. Jubiläumsjahr im Jahr 2026 in 100 Ländern präsent. Vilac hebt sein französisches Holzspielzeug-Erbe hervor, BAJO fertigt handgefertigte Produkte in Polen, und Grimm's ist für seine offenen Designs bekannt. Diese Marktstruktur schafft Chancen für mittelständische Anbieter, die vertrauenswürdige Zertifizierungs- und Vertriebsnetzwerke aufbauen können.
Die Ausweitung des Vertriebs ist zu einer zentralen Wettbewerbsstrategie geworden. Im Januar 2026 wurde SMART Toys & Games zum exklusiven Distributor von Hape im Vereinigten Königreich und Irland. Hape hat zudem seine Allianzen mit Eurekakids und Toy Planet in Spanien als Teil seiner Strategie zur Erweiterung seines Einzelhandelsnetzwerks identifiziert. Diese Initiativen verringern die Abhängigkeit von organischer Regalflächenexpansion. Der Markt für Holzspielzeug belohnt zunehmend nachweisbare Umweltaussagen gegenüber allgemeinen Nachhaltigkeitsbotschaften. Partnerschaften mit spezialisierten Einzelhändlern und regionalen Distributoren ermöglichen es Herstellern zudem, die Produktsichtbarkeit zu erhöhen, neue Kundensegmente zu erschließen und ihre internationale Marktpräsenz zu stärken.
Auch die Diversifizierung der Lieferkette prägt den Wettbewerb. Investitionen in die Einhaltung der Verordnung (EU) 2025/2509 haben Unternehmen, die bereits über Test- und Produktdokumentationskapazitäten verfügen, weiter gestärkt. Hersteller konzentrieren sich zudem auf die Diversifizierung der Lieferanten, die Produktionseffizienz und Qualitätskontrollsysteme, um Rohstoffunsicherheiten zu bewältigen und konsistente Produktstandards auf internationalen Märkten aufrechtzuerhalten. Darüber hinaus kann die Entwicklung langfristiger Beziehungen zu zertifizierten Holzlieferanten Herstellern helfen, die Beschaffungsstabilität zu verbessern, Versorgungsunterbrechungen zu minimieren und die Einhaltung internationaler Nachhaltigkeits- und Sicherheitsanforderungen zu gewährleisten.
Marktführer in der Holzspielzeugbranche
-
Hape International AG
-
BRIO AB
-
Ravensburger AG
-
Shumee India
-
Gollnest & Kiesel KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Holzspielzeug Unternehmen in diesem Bericht
- Hape International AG
- BRIO AB
- PlanToys
- Shumee India
- Ravensburger AG
- HABA
- Gollnest & Kiesel KG
- KidKraft, Inc.
- Bigjigs Toys
- Le Toy Van
- Tender Leaf Toys
- EverEarth
- The Manhattan Toy Company
- Tegu
- Vilac
- Grimm's Spiel und Holz Design
- BAJO
- Guidecraft
- Maple Landmark Woodcraft
- Margarete Ostheimer GmbH
Neueste Industrielle Entwicklungen in Markt für Holzspielzeug
- Januar 2026: Mookie Toys ist eine Partnerschaft mit Magic Light Pictures eingegangen, um eine Grüffelo-inspirierte Holzspielzeugkollektion zu lancieren. Die Kollektion umfasst hölzerne Lernuhren, Zeichentafeln, Tafeln und Charakterfiguren, die zum Geschichtenerzählen und kreativen Spielen anregen sollen.
- September 2025: BRIO lancierte BRIO Flora in Schweden, Dänemark, Norwegen, Finnland, Deutschland und Italien mit 18 Produkten, die magnetische interaktive Figuren und modulare Holzstrukturen kombinieren.
- Juni 2025: Hape International gründete ein Gemeinschaftsunternehmen mit iTech Plast, um Indiens erste moderne Holzspielzeugfertigungsanlage in Gujarat zu errichten. Die Anlage ist vollständig nach Indiens Toys Quality Control Order zertifiziert.
Globaler Berichtsumfang des Holzspielzeugmarktes
Holzspielzeug sind Spielprodukte, die hauptsächlich aus natürlichem oder verarbeitetem Holz hergestellt werden und darauf ausgelegt sind, Kindern Unterhaltung, Bildung, Kreativität und Entwicklungsvorteile zu bieten.
Der Holzspielzeugmarkt ist nach Produkttyp, Altersgruppe und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Lernspielzeug, Konstruktionsbaukästen, Puzzles, Fahrzeuge, Puppen und Miniaturen sowie andere Produkttypen segmentiert. Nach Altersgruppe ist der Markt in Säuglinge und Kleinkinder (unter 2 Jahren), Kinder/Jugendliche (2–18 Jahre) sowie Sammler und Erwachsene (über 18 Jahre) segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Fachspielzeuggeschäfte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lernspielzeug |
| Konstruktionsbaukästen |
| Puzzles |
| Fahrzeuge |
| Puppen und Miniaturen |
| Andere Produkttypen |
| Säuglinge und Kleinkinder (unter 2 Jahren) |
| Kinder/Jugendliche (2–18 Jahre) |
| Sammler und Erwachsene (über 18 Jahre) |
| Supermärkte/Hypermärkte |
| Fachspielzeuggeschäfte |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Polen | |
| Belgien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Lernspielzeug | |
| Konstruktionsbaukästen | ||
| Puzzles | ||
| Fahrzeuge | ||
| Puppen und Miniaturen | ||
| Andere Produkttypen | ||
| Nach Altersgruppe | Säuglinge und Kleinkinder (unter 2 Jahren) | |
| Kinder/Jugendliche (2–18 Jahre) | ||
| Sammler und Erwachsene (über 18 Jahre) | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachspielzeuggeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Polen | ||
| Belgien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Holzspielzeugmarkt derzeit und wie sind die zukünftigen Wachstumsaussichten?
Der Holzspielzeugmarkt wurde 2026 auf 29,43 Milliarden USD bewertet und wird voraussichtlich 2027 30,76 Milliarden USD erreichen. Der Markt wird bis 2032 voraussichtlich auf 39,00 Milliarden USD wachsen und dabei im Zeitraum 2027–2032 einen CAGR von 4,86 % verzeichnen.
Welcher Produkttyp hatte 2026 den größten Anteil am Holzspielzeugmarkt?
Lernspielzeug war 2026 das größte Produkttypsegment und machte 30,22 % des Holzspielzeugmarktes aus.
Welche Altersgruppe hatte 2026 den größten Anteil am Holzspielzeugmarkt?
Kinder/Jugendliche (2–18 Jahre) stellten 2026 die größte Altersgruppe dar und machten 61,32 % des Holzspielzeugmarktes aus.
Welcher Vertriebskanal dominierte 2026 den Holzspielzeugmarkt?
Fachspielzeuggeschäfte dominierten 2026 das Vertriebskanalsegment und machten 39,18 % des Marktanteils aus.
Welche Region hatte 2026 den größten Anteil am Holzspielzeugmarkt?
Nordamerika hatte 2026 den größten geografischen Anteil und machte 37,68 % des Holzspielzeugmarktes aus.