
Wolff-Parkinson-White-Syndrom Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.34 Milliarden US-Dollar |
| Marktgröße (2031) | 1.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wolff-Parkinson-White-Syndrom Marktanalyse von Mordor Intelligence
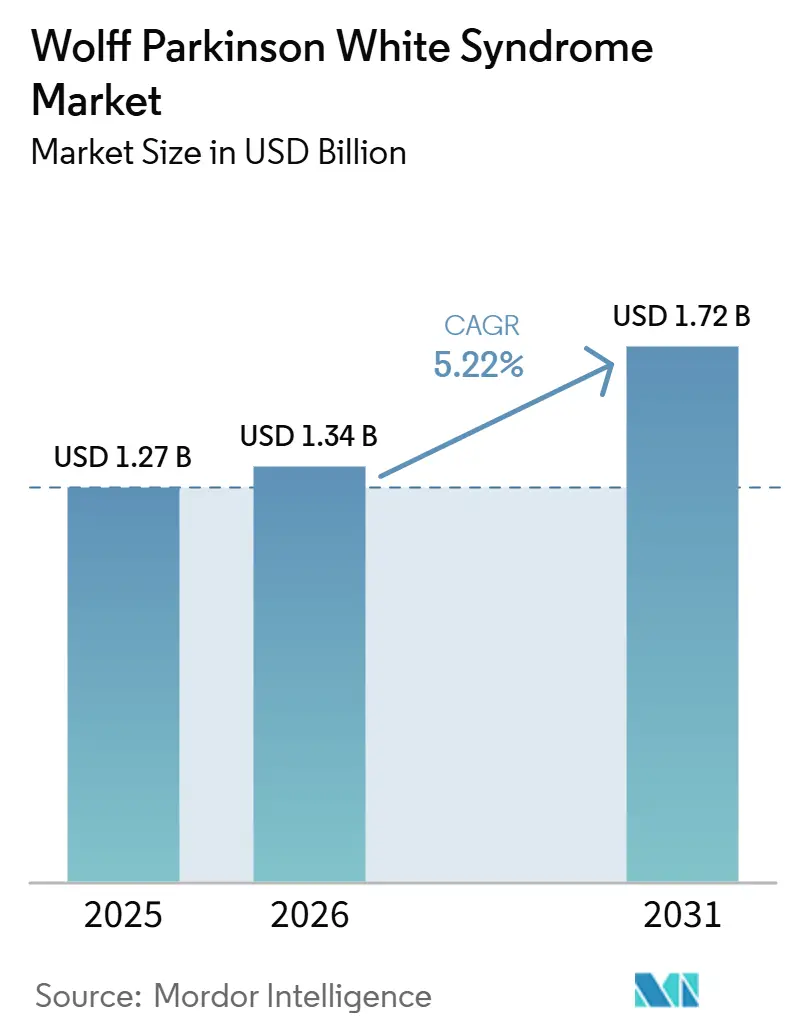
Die Größe des Wolff-Parkinson-White-Syndrom-Marktes wird für 2025 auf 1,27 Milliarden USD, für 2026 auf 1,34 Milliarden USD geschätzt und soll bis 2031 1,72 Milliarden USD erreichen, mit einem CAGR von 5,22 % von 2026 bis 2031.
Der Wolff-Parkinson-White-Syndrom-Markt umfasst Diagnosetests, elektrophysiologische Eingriffe, Katheterablation, Medikamente und unterstützende Rhythmusmanagement-Geräte, die zur Identifizierung und Behandlung abnormaler akzessorischer Leitungsbahnen eingesetzt werden. Die Erkrankung betrifft schätzungsweise 0,1 % bis 0,5 % der Bevölkerung, mit einer jährlich gemeldeten Inzidenz von 5 bis 6 Fällen pro 100.000 Einwohner in China und 3 bis 4 Fällen pro 100.000 Einwohner in den Vereinigten Staaten. Die Diagnose erfolgt häufig zwischen dem 10. und 30. Lebensjahr, und die Erkrankung tritt häufiger bei Männern auf, was die Nachfrage nach frühzeitiger Diagnose und kurativer Behandlung bei jüngeren Patienten unterstützt. Eine breitere Untersuchung von Neugeborenen, Sportlern, Piloten, Militärpersonal und anderen Berufsgruppen erhöht die kardiologischen Überweisungen, während die zunehmende Akzeptanz der Katheterablation, der breitere Einsatz von 3D-Mapping und der Ausbau elektrophysiologischer Kapazitäten in aufstrebenden Gesundheitssystemen das Marktwachstum prägen.
Wichtigste Erkenntnisse des Berichts
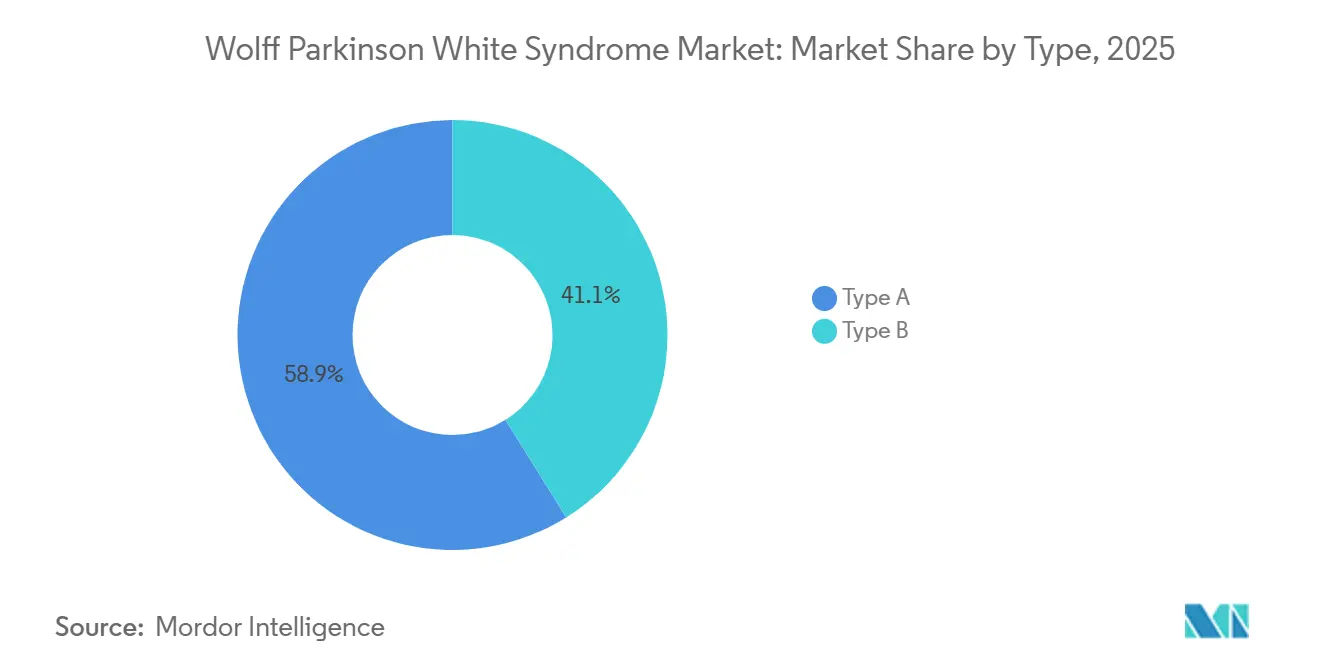
- Nach Typ hielt Typ A im Jahr 2025 einen Marktanteil von 58,88 % am Wolff-Parkinson-White-Syndrom-Markt, während Typ B bis 2031 mit einem CAGR von 8,15 % wachsen soll.
- Nach Diagnose entfielen 44,34 % des Umsatzes im Jahr 2025 auf die Ruhe-Elektrokardiographie, während die elektrophysiologische Studie bis 2031 voraussichtlich mit einem CAGR von 6,80 % wachsen wird.
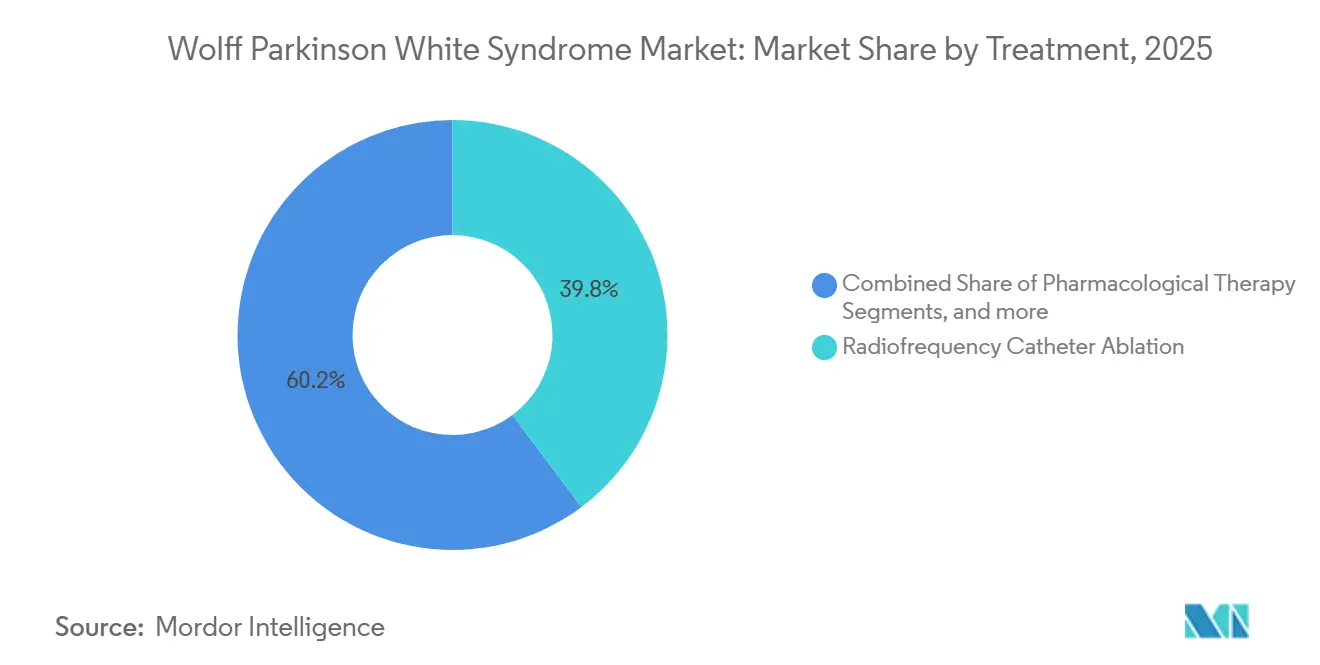
- Nach Behandlung entfielen 39,76 % des Umsatzes im Jahr 2025 auf die Hochfrequenz-Katheterablation, während die Kryoablation bis 2031 voraussichtlich einen CAGR von 6,45 % verzeichnen wird.
- Nach Patientendemographie entfielen 35,88 % des Umsatzes im Jahr 2025 auf Erwachsene im Alter von 18 bis 64 Jahren, während Neugeborene und Säuglinge bis 2031 voraussichtlich mit einem CAGR von 7,56 % wachsen werden.
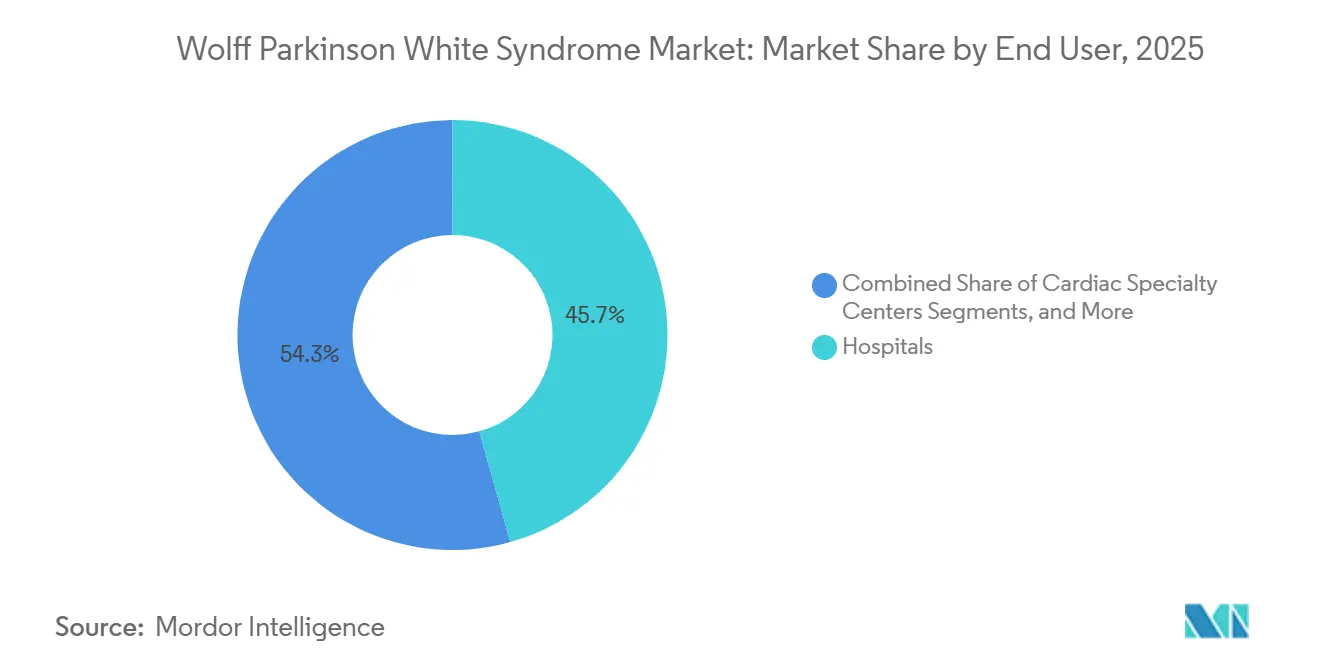
- Nach Endnutzer entfielen 45,67 % des Umsatzes im Jahr 2025 auf Krankenhäuser, während akademische und Forschungseinrichtungen bis 2031 voraussichtlich mit einem CAGR von 6,88 % wachsen werden.
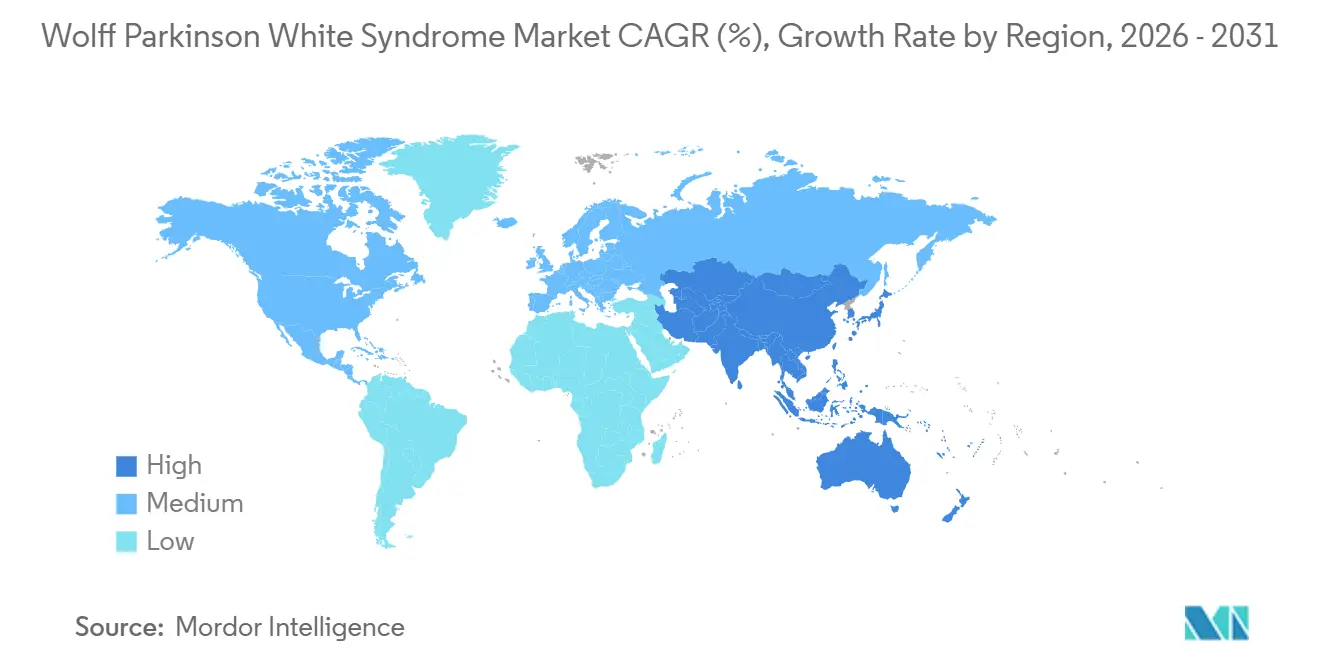
- Nach Geographie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,89 %, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 8,58 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Breitere EKG- und Arrhythmie-Fallfindung | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Verlagerung zur kurativen Katheterablation als Erstlinientherapie | +1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| 3D-Mapping, hochdichtes Mapping und Fluoroskopiereduktion | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau elektrophysiologischer Kapazitäten in aufstrebenden Märkten | +0.8% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Berufs- und Leistungssport-Risikoscreening | +0.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Frühzeitigere Fallfindung bei pädiatrischen und angeborenen Herzerkrankungen | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung zur kurativen Katheterablation als Erstlinientherapie
Kliniker setzen die Katheterablation zunehmend als kurative Erstlinientherapie bei symptomatischen Patienten ein, anstatt sie für medikamentenrefraktäre Fälle vorzubehalten. Klinische Leitlinien unterstützen die Katheterablation als Klasse-I-Behandlungsoption beim symptomatischen Wolff-Parkinson-White-Syndrom und fördern frühere Überweisungen an Elektrophysiologen. Eine Studie mit 1.239 Patienten berichtete eine akute prozedurale Erfolgsrate von 94,2 %, eine Rate des vollständigen atrioventrikulären Blocks von 0,32 % und eine Rezidivrate von 2,42 % nach Hochfrequenzablation.[1] Diese Ergebnisse stärken die klinische und wirtschaftliche Grundlage für eine frühere Intervention, während der Wolff-Parkinson-White-Syndrom-Markt davon profitiert, dass Leistungserbringer eine prophylaktische Ablation bei asymptomatischen Patienten mit Hochrisiko-Merkmalen akzessorischer Leitungsbahnen in Betracht ziehen. Eine systematische Übersichtsarbeit ergab zudem, dass die prophylaktische Katheterablation das Arrhythmierezidiv im Vergleich zur konservativen Behandlung reduzierte, mit einem berichteten Risikoverhältnis von 0,27 und einem 95-%-Konfidenzintervall von 0,09 bis 0,82.
Breitere EKG- und Arrhythmie-Fallfindung
Der verstärkte Einsatz von EKG-Screening erhöht die Identifizierung von Patienten mit bisher unentdeckten Wolff-Parkinson-White-Mustern. Das Ruhe-EKG bleibt der Standard-Einstiegspunkt, da es weit verbreitet, relativ kostengünstig und in der Lage ist, die charakteristische Delta-Welle zu identifizieren. Screening-Programme bei Sportlern, Militärpersonal, Piloten und Berufskraftfahrern können Patienten erkennen, bevor es zu schwerwiegenden rhythmusbedingten Ereignissen kommt. Tragbare Geräte und mobile EKG-Werkzeuge können die Früherkennung unterstützen, aber Kliniker benötigen weiterhin eine formale kardiologische Beurteilung und konventionelle Tests zur Bestätigung der Diagnose, was die Nachfrage nach Ruhe-EKG, ambulantem Monitoring, Belastungstests, Echokardiographie und elektrophysiologischen Studienleistungen aufrechterhält.
3D-Mapping, hochdichtes Mapping und Fluoroskopiereduktion
Hochdichtes 3D-elektroanatomisches Mapping gewinnt bei komplexen Eingriffen an akzessorischen Leitungsbahnen zunehmend an Bedeutung. Diese Systeme helfen Ärzten, Leitungsbahnen in der Nähe sensibler Strukturen zu lokalisieren, einschließlich des atrioventrikulären Knotens und des His-Bündels. Multielektroden-Mapping-Katheter können die Charakterisierung schwieriger parahisianischer und posteroseptaler Leitungsbahnen verbessern, bei denen Behandlungspräzision für die Sicherheit entscheidend ist. Eine Studie zur fluoroskopiefreien Ablation rechtsseitiger akzessorischer Leitungsbahnen berichtete eine akute Erfolgsrate von 97 % und eine Langzeiterfolgsrate von 89 %, was die Verlagerung des Wolff-Parkinson-White-Syndrom-Marktes hin zu Mapping-Plattformen unterstützt, die die prozedurale Führung verbessern, die Strahlenbelastung reduzieren und konsistente Arbeitsabläufe unterstützen.[2]
Ausbau elektrophysiologischer Kapazitäten in aufstrebenden Märkten
Der Ausbau elektrophysiologischer Leistungen in Asien-Pazifik, dem Nahen Osten und Südamerika unterstützt das langfristige prozedurale Wachstum. Asien-Pazifik soll bis 2031 mit einem CAGR von 8,58 % wachsen, da Krankenhäuser elektrophysiologische Infrastruktur aufbauen und die Kapazität für die Facharztausbildung erweitern. China profitiert von einer wachsenden inländischen Gerätefertigungsbasis, einschließlich MicroPort Scientific und Shanghai MicroPort EP MedTech, während Indien zu einem wichtigen Zentrum für katheterbasierte Herzversorgung wird, da Krankenhausnetzwerke über große Ballungsräume hinaus expandieren. Medizintourismus aus Bangladesch, Nepal und Sri Lanka unterstützt die Eingriffszahlen in Herzzentren in Chennai, Delhi und Mumbai, und die Asia Pacific Heart Rhythm Society unterstützt weiterhin die Facharztentwicklung durch Stipendien- und Führungsprogramme, wobei ihre 19. Wissenschaftliche Tagung im Oktober 2026 in Busan, Korea, stattfinden soll.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Hohe Verfahrenskosten und uneinheitliche Erstattung | -1.4% | Global, insbesondere Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Elektrophysiologen und EP-Labor-Kapazitäten | -1.0% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Unsicherheit beim Nutzen-Risiko-Verhältnis bei asymptomatischen Patienten | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Untererfassung und geringe Sichtbarkeit WPW-spezifischer Erlöse | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verfahrenskosten und uneinheitliche Erstattung
Hohe Katheterablationskosten können den Zugang in Regionen einschränken, in denen Erstattungsrichtlinien das Wolff-Parkinson-White-Syndrom nicht eindeutig als eigenständige Indikation abdecken. Zu den Verfahrenskosten gehören die Nutzung von Mapping-Systemen, Einmalkatheter, Personal für elektrophysiologische Labore, Anästhesie und Nachsorge-Monitoring. In den Vereinigten Staaten können breitere Prozedurcodes für supraventrikuläre Tachykardien die Ablation abdecken, was für Krankenhäuser, die teure Mapping-Plattformen evaluieren, Unsicherheit schafft. Kryoablationssysteme kosten häufig mehr als Standard-Hochfrequenzsysteme, während unterschiedliche Erstattungspraktiken in Europa die Kaufentscheidungen der Krankenhäuser und den Patientenzugang beeinflussen.
Mangel an Elektrophysiologen und EP-Labor-Kapazitäten
Ein Mangel an ausgebildeten Elektrophysiologen schränkt die Eingriffszahlen in mehreren Regionen weiterhin ein, da elektrophysiologische Labore hohe Fallzahlen bei Vorhofflimmern und anderen Arrhythmien priorisieren. Überweisungsverzögerungen bleiben in aufstrebenden Märkten mit begrenzter Facharztversorgung erheblich. Die Ausbildung eines eigenständigen Elektrophysiologen kann 4 bis 5 Jahre dauern, was eine kurzfristige Kapazitätserweiterung einschränkt. Roboternavigation kann ausgewählte komplexe Fälle unterstützen, aber hohe Investitionskosten und Anforderungen an die Workflow-Schulung begrenzen die Akzeptanz; Stereotaxis erhielt im Januar 2026 die FDA-Zulassung für seinen MAGiC-Katheter zur kardialen Kartierung und endokardialen Läsionserstellung bei geeigneten Patienten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Typ A dominiert den Umsatzanteil, Typ B schließt die Mapping-gestützte LückeTyp A entfiel im Jahr 2025 auf 58,88 % des Marktanteils am Wolff-Parkinson-White-Syndrom-Markt. Seine führende Position spiegelte die klinische Belastung durch linksseitige akzessorische Leitungsbahnen wider, die häufig entlang des linken lateralen und posteroseptalen Mitralanulus lokalisiert sind. Kliniker behandelten diese Leitungsbahnen üblicherweise über transseptalen oder retrograden aortalen Zugang. Die Standard-Hochfrequenzablation eliminierte linkslaterale Leitungsbahnen in mehr als 90 % der Fälle, was Typ A zu einer wichtigen Nachfragequelle für Katheter und Mapping-Verbrauchsmaterialien macht.
Typ B soll von 2026 bis 2031 mit einem CAGR von 8,15 % wachsen. Dieses Segment umfasst rechtsseitige Leitungsbahnen, wie parahisianische und posteroseptale Formen, die aufgrund ihrer Nähe zu wichtigem Leitungsgewebe komplexer sein können. Die fluoroskopiefreie elektroanatomische Kartierung berichtete eine akute Erfolgsrate von 97 % für die Ablation rechtsseitiger akzessorischer Leitungsbahnen. Open-Window-Mapping kann die Fluoroskopiezeit und die Dauer der Hochfrequenzabgabe reduzieren, während Kryoablation die Sicherheit in der Nähe des His-Bündels verbessern kann.


Nach Diagnose:
Ruhe-EKG verankert die Erkennung, EP-Studie treibt risikobasierte Nachfrage anDie Ruhe-Elektrokardiographie repräsentierte im Jahr 2025 44,34 % des Diagnoseumsatzes. Sie blieb das primäre Diagnosewerkzeug aufgrund ihrer breiten Anwendung in der allgemeinen Kardiologie, der Primärversorgung, der Arbeitsmedizin und in Notaufnahmen. EKG-Befunde halfen bei der Identifizierung von Präexzitation und leiteten weitere Beurteilungen, was die Marktgröße des Wolff-Parkinson-White-Syndrom-Marktes für Diagnoseleistungen unterstützte. KI-gestützte Interpretation kann die Delta-Wellen-Erkennung unterstützen, aber eine formale klinische Überprüfung bleibt notwendig.
Die elektrophysiologische Studie soll bis 2031 mit einem CAGR von 6,80 % wachsen. Kliniker setzen sie zunehmend zur Risikostratifizierung bei Sportlern, Piloten und anderen Hochrisikoberufsgruppen ein. Die prophylaktische Ablation nach elektrophysiologischer Beurteilung reduzierte das Arrhythmierezidiv bei asymptomatischen Patienten, während die berichteten Komplikationen bei 1 % lagen, einschließlich Pneumothorax und Zugangsstellen-Komplikationen. Holter-Monitoring, Belastungstests und Echokardiographie bleiben für die ergänzende Beurteilung wichtig, einschließlich struktureller Erkrankungen wie der Ebstein-Anomalie.
Nach Behandlung:
RFA behauptet Dominanz, Kryoablation skaliert rasch von einer schmalen prozeduralen BasisDie Hochfrequenz-Katheterablation entfiel im Jahr 2025 auf 39,76 % des Behandlungsumsatzes. Sie blieb die etablierte Behandlungsoption aufgrund der Vertrautheit der Operateure und der ausgereiften Krankenhausinfrastruktur. Eine Studie mit 1.239 Patienten berichtete eine akute prozedurale Erfolgsrate von 94,2 % für die Hochfrequenzablation. Ihre breite Anwendung über Leitungsbahnlokalisationen und Altersgruppen hinweg unterstützt die anhaltende Nachfrage nach Hochfrequenzgeneratoren, Ablationskathetern, Mapping-Systemen und zugehörigen Verbrauchsmaterialien.
Die Kryoablation soll von 2026 bis 2031 mit einem CAGR von 76,45 % wachsen. Ihr Einsatz konzentriert sich auf pädiatrische Patienten und Leitungsbahnen in der Nähe des atrioventrikulären Knotens oder des His-Bündels. Kryoenergie ermöglicht ein Testgefrieren vor der Erstellung einer permanenten Läsion und bietet damit einen Sicherheitsvorteil in sensiblen Bereichen. Eine 12-jährige pädiatrische Studie fand eine vergleichbare Wirksamkeit von Kryoablation und Hochfrequenzablation bei septalen akzessorischen Leitungsbahnen, wobei die Kryoablation bei Kindern ein stärkeres Sicherheitsprofil aufwies.


Nach Patientendemographie:
Erwachsene im erwerbsfähigen Alter führen das Volumen an, Neugeborene und Säuglinge treiben die schnellste inkrementelle NachfrageErwachsene im Alter von 18 bis 64 Jahren entfielen im Jahr 2025 auf 35,88 % des Umsatzes. Diese Gruppe blieb eine wichtige Behandlungspopulation aufgrund beruflicher Freigaben, sportlicher Betätigung, Symptombelastung und dem Wunsch, eine langfristige antiarrhythmische Therapie zu vermeiden. Erwachsene im erwerbsfähigen Alter hatten auch einen besseren Zugang zu kardiologischen Fachleistungen über arbeitgeberunterstützte Versicherungen oder etablierte Überweisungssysteme. Der Wolff-Parkinson-White-Syndrom-Markt profitierte von der Nachfrage nach definitiver Rhythmuskontrolle.
Neugeborene und Säuglinge sollen bis 2031 mit einem CAGR von 7,56 % wachsen. Erweitertes Screening auf angeborene Herzerkrankungen und verbesserte pädiatrische EKG-Beurteilung unterstützten die frühzeitigere Erkennung von Hochrisikofällen. Eine 30-jährige Registerstudie ergab, dass 30 % der pädiatrischen Fälle im Säuglingsalter diagnostiziert wurden, und berichtete lebensbedrohliche arrhythmische Ereignisse bei asymptomatischen Kindern, einschließlich Säuglingen und Neugeborenen. Die Katheterablation wird zunehmend praktikabler, da sich prozedurale Methoden und Katheterdesigns verbessern.
Nach Endnutzer:
Krankenhäuser dominieren das Volumen, akademische Einrichtungen beschleunigen die Einführung von Protokollen der nächsten GenerationKrankenhäuser entfielen im Jahr 2025 auf 45,67 % des Endnutzerumsatzes. Ihre Position spiegelte den Zugang zu Herzkatheterlaboren, Notaufnahmen, stationären kardiologischen Leistungen und elektrophysiologischen Ausbildungsprogrammen wider. Krankenhäuser verwalteten auch einen erheblichen Anteil hochakuter Überweisungen. Diese Konzentration gab ihnen eine zentrale Rolle beim Kauf von Mapping-Systemen, Ablationskathetern, Bildgebungsgeräten und prozeduralen Unterstützungsleistungen.
Akademische und Forschungseinrichtungen sollen bis 2031 mit einem CAGR von 6,88 % wachsen. Diese Einrichtungen übernehmen häufig Roboternavigation, hochdichtes Mapping und algorithmusgestützte Leitungsbahnlokalisierung, bevor diese in der Gemeinschaftsversorgung breiter eingesetzt werden. Ihre klinischen Studien und begutachteten Ergebnisdaten können die Technologieakzeptanz in elektrophysiologischen Zentren beeinflussen. Kardiologische Fachzentren und ambulante chirurgische Zentren gewinnen ebenfalls eine größere Rolle bei weniger komplexen Ablationseingriffen.
Geografische Analyse
Nordamerika Wolff-Parkinson-White-Syndrom-Markt
Nordamerika hatte im Jahr 2025 einen Anteil von 39,89 % am Wolff-Parkinson-White-Syndrom-Markt. Die Vereinigten Staaten führten die Region an, unterstützt durch Erstattungsdeckung, die Dichte elektrophysiologischer Labore und die Übernahme klinischer Leitlinien, die das Prozedurvolumen aufrechterhalten haben. Etablierte kardiologische Überweisungswege umfassten die Katheterablation für symptomatische Patienten. Im Januar 2026 erhielt Stereotaxis die FDA-Zulassung für seinen MAGiC-Katheter zur kardialen Kartierung und Erstellung endokardialer Läsionen, und die ersten kommerziellen Eingriffe in den USA mit dem Katheter wurden im April 2026 bekannt gegeben. Kanada leistete einen Beitrag durch akademische Gesundheitswissenschaftszentren, während Mexiko durch private Gesundheitsinvestitionen in Großstädten expandierte.
Europa Wolff-Parkinson-White-Syndrom-Markt
Europa blieb eine wichtige regionale Basis für elektrophysiologische Versorgung und Geräteadoption. Deutschland, das Vereinigte Königreich und Frankreich verzeichneten hohe Prozedurvolumina und betrieben etablierte elektrophysiologische Labore, während Italien und Spanien durch erfahrene Einzelzentrenprogramme beitrugen. Die Anforderungen der europäischen Medizinprodukteverordnung erhöhten die Evidenz- und Zertifizierungsstandards für Hersteller und begünstigten Anbieter mit starker Marktüberwachung nach dem Inverkehrbringen und regulatorischen Compliance-Fähigkeiten. Abbott erhielt im Januar 2026 das CE-Kennzeichen für den TactiFlex Duo Ablationskatheter mit Sensorfunktion, was seine Position im europäischen elektrophysiologischen Gerätemarkt stärkte.
APAC, MEA und Südamerika Wolff-Parkinson-White-Syndrom-Markt
Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 8,58 % bis 2031 verzeichnen. China ist die größte Ländermöglichkeit im asiatisch-pazifischen Raum, unterstützt durch inländische Katheterhersteller und eine breitere Herzversorgungsinfrastruktur, während Indien die elektrophysiologische Kapazität durch staatliche und private Krankenhausinvestitionen ausbaute. Japan, Südkorea und Australien tragen zum regionalen Gesamtergebnis durch ausgereifte Spezialistenprogramme und die frühe Einführung fortschrittlicher Kartierungswerkzeuge bei. Die 19. Wissenschaftliche Tagung der Asia Pacific Heart Rhythm Society in Busan im Oktober 2026 spiegelt das wachsende professionelle Netzwerk der Region wider. Der Nahe Osten und Afrika weisen eine ungleichmäßige Entwicklung auf, wobei die Länder des Golf-Kooperationsrats in tertiäre Herzversorgung investieren, während der Zugang in weiten Teilen Subsahara-Afrikas begrenzt bleibt. Südamerika wird von Brasilien und Argentinien angeführt, während Überweisungsnetzwerke weiterhin viele Patienten aus sekundären Städten in etablierte städtische elektrophysiologische Zentren leiten.
Wettbewerbslandschaft
Marktkonzentration
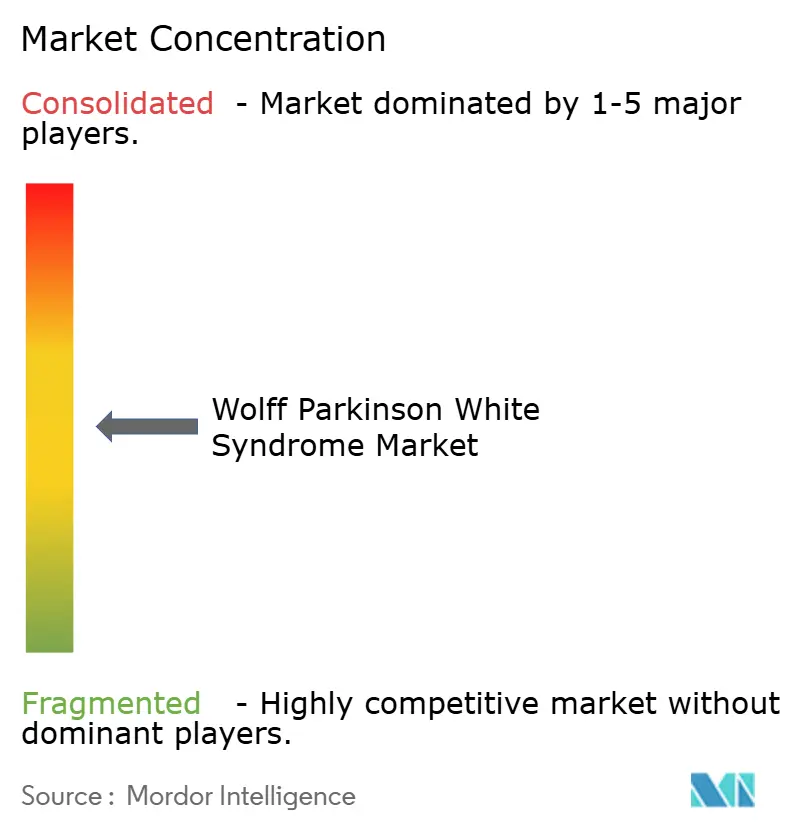
Der Wolff-Parkinson-White-Syndrom-Markt blieb bei hochwertigen Mapping- und Katheterplattformen mäßig konzentriert. Abbott, Medtronic, Boston Scientific und Johnson & Johnson hielten durch integrierte Mapping-, Generator- und Katheterportfolios starke Positionen. Diese Unternehmen konkurrierten, indem sie proprietäre Katheter mit Mapping-Konsolen und prozeduralen Arbeitsabläufen verknüpften, was die Wechselkosten für Krankenhäuser nach der Plattformeinführung erhöhte. Die Nachfrage nach geringerer Fluoroskopiebelastung, besserer Leitungsbahnlokalisierung und sichereren Arbeitsabläufen bei pädiatrischen und komplexen Anatomie-Fällen prägte weiterhin den Wettbewerb.
Die CARTO-3-Plattform von Johnson & Johnson wurde mit Kathetertechnologien wie VARIPULSE und OMNYPULSE eingesetzt. Medtronic erweiterte seine Affera-Mapping- und Ablationsplattform mit den Kathetertechnologien Sphere-9 und Sphere-360, während Boston Scientific seine Opal-HDx-Mapping-Plattform mit den Kathetertechnologien Farapulse und Faraflex kombinierte. Diese Plattformkombinationen unterstützten langfristige Kaufbeziehungen mit Krankenhäusern und elektrophysiologischen Zentren. Die europäische CE-Kennzeichnung von Abbott im Jahr 2026 für den TactiFlex-Duo-Katheter fügte seinem Portfolio eine Dual-Energie-Fokusablationsoption hinzu.
Stereotaxis zielte auf komplexe supraventrikuläre Tachykardie-Fälle mit angeborenen Herzerkrankungen und schwieriger Anatomie ab. Das Unternehmen kündigte die ersten kommerziellen MAGiC-Eingriffe in den USA im April 2026 nach der FDA-Zulassung an. Algorithmusgestützte Lokalisierung entwickelte sich ebenfalls zu einem Wettbewerbsschwerpunkt und hilft Anbietern, die Konsistenz bei der Leitungsbahnkartierung über verschiedene Operateure hinweg zu verbessern. Die Anforderungen der Europäischen Medizinprodukteverordnung können die Entwicklungs- und Wartungskosten für kleinere Lieferanten erhöhen und die anhaltende Konzentration bei etablierten Unternehmen mit breiteren regulatorischen und klinischen Evidenzressourcen unterstützen.
Wolff-Parkinson-White-Syndrom Branchenführer
-
Boston Scientific Corporation
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Siemens Healthineers AG
-
Abbott Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wolff-Parkinson-White-Syndrom-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Adagio Medical Holdings, Inc.
- Arga Medtech SA
- AtriCure
- BIOTRONIK
- Boston Scientific
- CardioFocus, Inc.
- CathRx Ltd.
- GE HealthCare Technologies Inc.
- Johnson & Johnson
- Koninklijke Philips
- LivaNova
- Medtronic
- Merit Medical Systems
- MicroPort
- Shanghai MicroPort EP MedTech Co., Ltd.
- Siemens Healthineers
- Stereotaxis, Inc.
- Terumo
- Volta Medical
Neueste Industrielle Entwicklungen in Wolff-Parkinson-White-Syndrom-Markt
- April 2026: Stereotaxis führte die ersten kommerziellen Eingriffe in den USA mit seinem MAGiC Magnetic Interventional Ablation Catheter durch und unterstützte damit fortschrittliche Ablationsoptionen, die für den Wolff-Parkinson-White-Syndrom-Markt relevant sind.
- April 2026: Adagio Medical Holdings berichtete positive Ergebnisse der FULCRUM-VT-Pivotstudie für sein vCLAS-Kryoablationssystem und stärkte damit die Innovation bei Ablationstechnologien, die für den Wolff-Parkinson-White-Syndrom-Markt relevant sind.
- April 2026: Boston Scientific präsentierte klinische Daten für seine Farapulse-Plattform für gepulste Feldablation und trieb die globale FARADIGM-IDE-Studie voran, was Ansätze der nächsten Generation bei der Ablation unterstützt, die für den Wolff-Parkinson-White-Syndrom-Markt relevant sind.
Globaler Wolff-Parkinson-White-Syndrom Marktberichtsumfang
Gemäß dem Umfang des Berichts ist das Wolff-Parkinson-White-Syndrom (WPW) eine angeborene Herzerkrankung, die durch eine zusätzliche elektrische Leitungsbahn gekennzeichnet ist, die schnelle Herzschläge verursacht. Man wird mit dieser zusätzlichen Verbindung geboren, die es elektrischen Signalen ermöglicht, den natürlichen Verzögerungsknoten des Herzens zu umgehen und frühzeitige Kontraktionen auszulösen.
Der Wolff-Parkinson-White-Syndrom-Markt ist nach Typ, Diagnose, Behandlung, Patientendemographie, Endnutzer und Geographie segmentiert. Nach Typ umfasst der Markt Typ A und Typ B. Nach Diagnose ist der Markt in Ruhe-Elektrokardiogramm, ambulantes und Holter-Monitoring, Belastungs-Stresstest, elektrophysiologische Studie sowie Echokardiographie und strukturelle Herzbeurteilung segmentiert. Nach Behandlung ist der Markt in Hochfrequenz-Katheterablation, Kryoablation, pharmakologische Therapie, elektrische Kardioversion, chirurgische Ablation und andere Operationen sowie künstlicher Herzschrittmacher und adjunktives Rhythmusmanagement kategorisiert. Nach Patientendemographie ist der Markt in Neugeborene und Säuglinge, Kinder und Jugendliche, Erwachsene im Alter von 18–64 Jahren, Erwachsene im Alter von 65 Jahren und älter sowie männliche und weibliche Patienten segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, kardiologische Fachzentren, ambulante chirurgische Zentren, akademische und Forschungseinrichtungen sowie Notfall- und Akutversorgungseinrichtungen segmentiert. Nach Geographie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Typ A |
| Typ B |
| Ruhe-Elektrokardiogramm |
| Ambulantes und Holter-Monitoring |
| Belastungs-Stresstest |
| Elektrophysiologische Studie |
| Echokardiographie und strukturelle Herzbeurteilung |
| Hochfrequenz-Katheterablation |
| Kryoablation |
| Pharmakologische Therapie |
| Elektrische Kardioversion |
| Chirurgische Ablation und andere Operationen |
| Künstlicher Herzschrittmacher und adjunktives Rhythmusmanagement |
| Neugeborene und Säuglinge |
| Kinder und Jugendliche |
| Erwachsene im Alter von 18–64 Jahren |
| Erwachsene im Alter von 65 Jahren und älter |
| Männliche und weibliche Patienten |
| Krankenhäuser |
| Kardiologische Fachzentren |
| Ambulante chirurgische Zentren |
| Akademische und Forschungseinrichtungen |
| Notfall- und Akutversorgungseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Typ A | |
| Typ B | ||
| Nach Diagnose | Ruhe-Elektrokardiogramm | |
| Ambulantes und Holter-Monitoring | ||
| Belastungs-Stresstest | ||
| Elektrophysiologische Studie | ||
| Echokardiographie und strukturelle Herzbeurteilung | ||
| Nach Behandlung | Hochfrequenz-Katheterablation | |
| Kryoablation | ||
| Pharmakologische Therapie | ||
| Elektrische Kardioversion | ||
| Chirurgische Ablation und andere Operationen | ||
| Künstlicher Herzschrittmacher und adjunktives Rhythmusmanagement | ||
| Nach Patientendemographie | Neugeborene und Säuglinge | |
| Kinder und Jugendliche | ||
| Erwachsene im Alter von 18–64 Jahren | ||
| Erwachsene im Alter von 65 Jahren und älter | ||
| Männliche und weibliche Patienten | ||
| Nach Endnutzer | Krankenhäuser | |
| Kardiologische Fachzentren | ||
| Ambulante chirurgische Zentren | ||
| Akademische und Forschungseinrichtungen | ||
| Notfall- und Akutversorgungseinrichtungen | ||
| Nach Geographie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Wolff-Parkinson-White-Syndrom-Markt bis 2031 erreichen?
Der Wolff-Parkinson-White-Syndrom-Markt soll bis 2031 1,72 Milliarden USD erreichen, ausgehend von 1,34 Milliarden USD im Jahr 2026, mit einem CAGR von 5,22 %.
Welche Behandlung wird beim Wolff-Parkinson-White-Syndrom am häufigsten eingesetzt?
Die Hochfrequenz-Katheterablation führte den Behandlungsumsatz mit einem Anteil von 39,76 % im Jahr 2025 an und bleibt das etablierte kurative Verfahren für viele geeignete Patienten.
Warum wächst die Kryoablation beim Wolff-Parkinson-White-Syndrom so schnell?
Die Kryoablation soll bis 2031 mit einem CAGR von 76,45 % wachsen, da sie in der Nähe des atrioventrikulären Knotens und des His-Bündels eine zusätzliche Sicherheitsmarge bieten kann.
Welche Region wächst beim Wolff-Parkinson-White-Syndrom am schnellsten?
Asien-Pazifik soll das schnellste Wachstum verzeichnen, mit einem CAGR von 8,58 % bis 2031, unterstützt durch den Ausbau elektrophysiologischer Kapazitäten und der Herzversorgungsinfrastruktur.
Was ist der wichtigste Test zur Identifizierung des Wolff-Parkinson-White-Syndroms?
Die Ruhe-Elektrokardiographie ist der wichtigste Ausgangstest und entfiel im Jahr 2025 auf 44,34 % des Diagnoseumsatzes.
Welche Endnutzer haben die größte Nachfrage nach Wolff-Parkinson-White-Syndrom-Eingriffen?
Krankenhäuser führten den Endnutzerumsatz mit einem Anteil von 45,67 % im Jahr 2025 an, da sie Herzkatheterlabore, Notfallversorgung, stationäre Kardiologie und Facharzt-Überweisungsleistungen bereitstellen.