
Vivianit-Düngemittel-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.2 Milliarden US-Dollar |
| Marktgröße (2031) | 0.3 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vivianit-Düngemittel-Marktanalyse von Mordor Intelligence
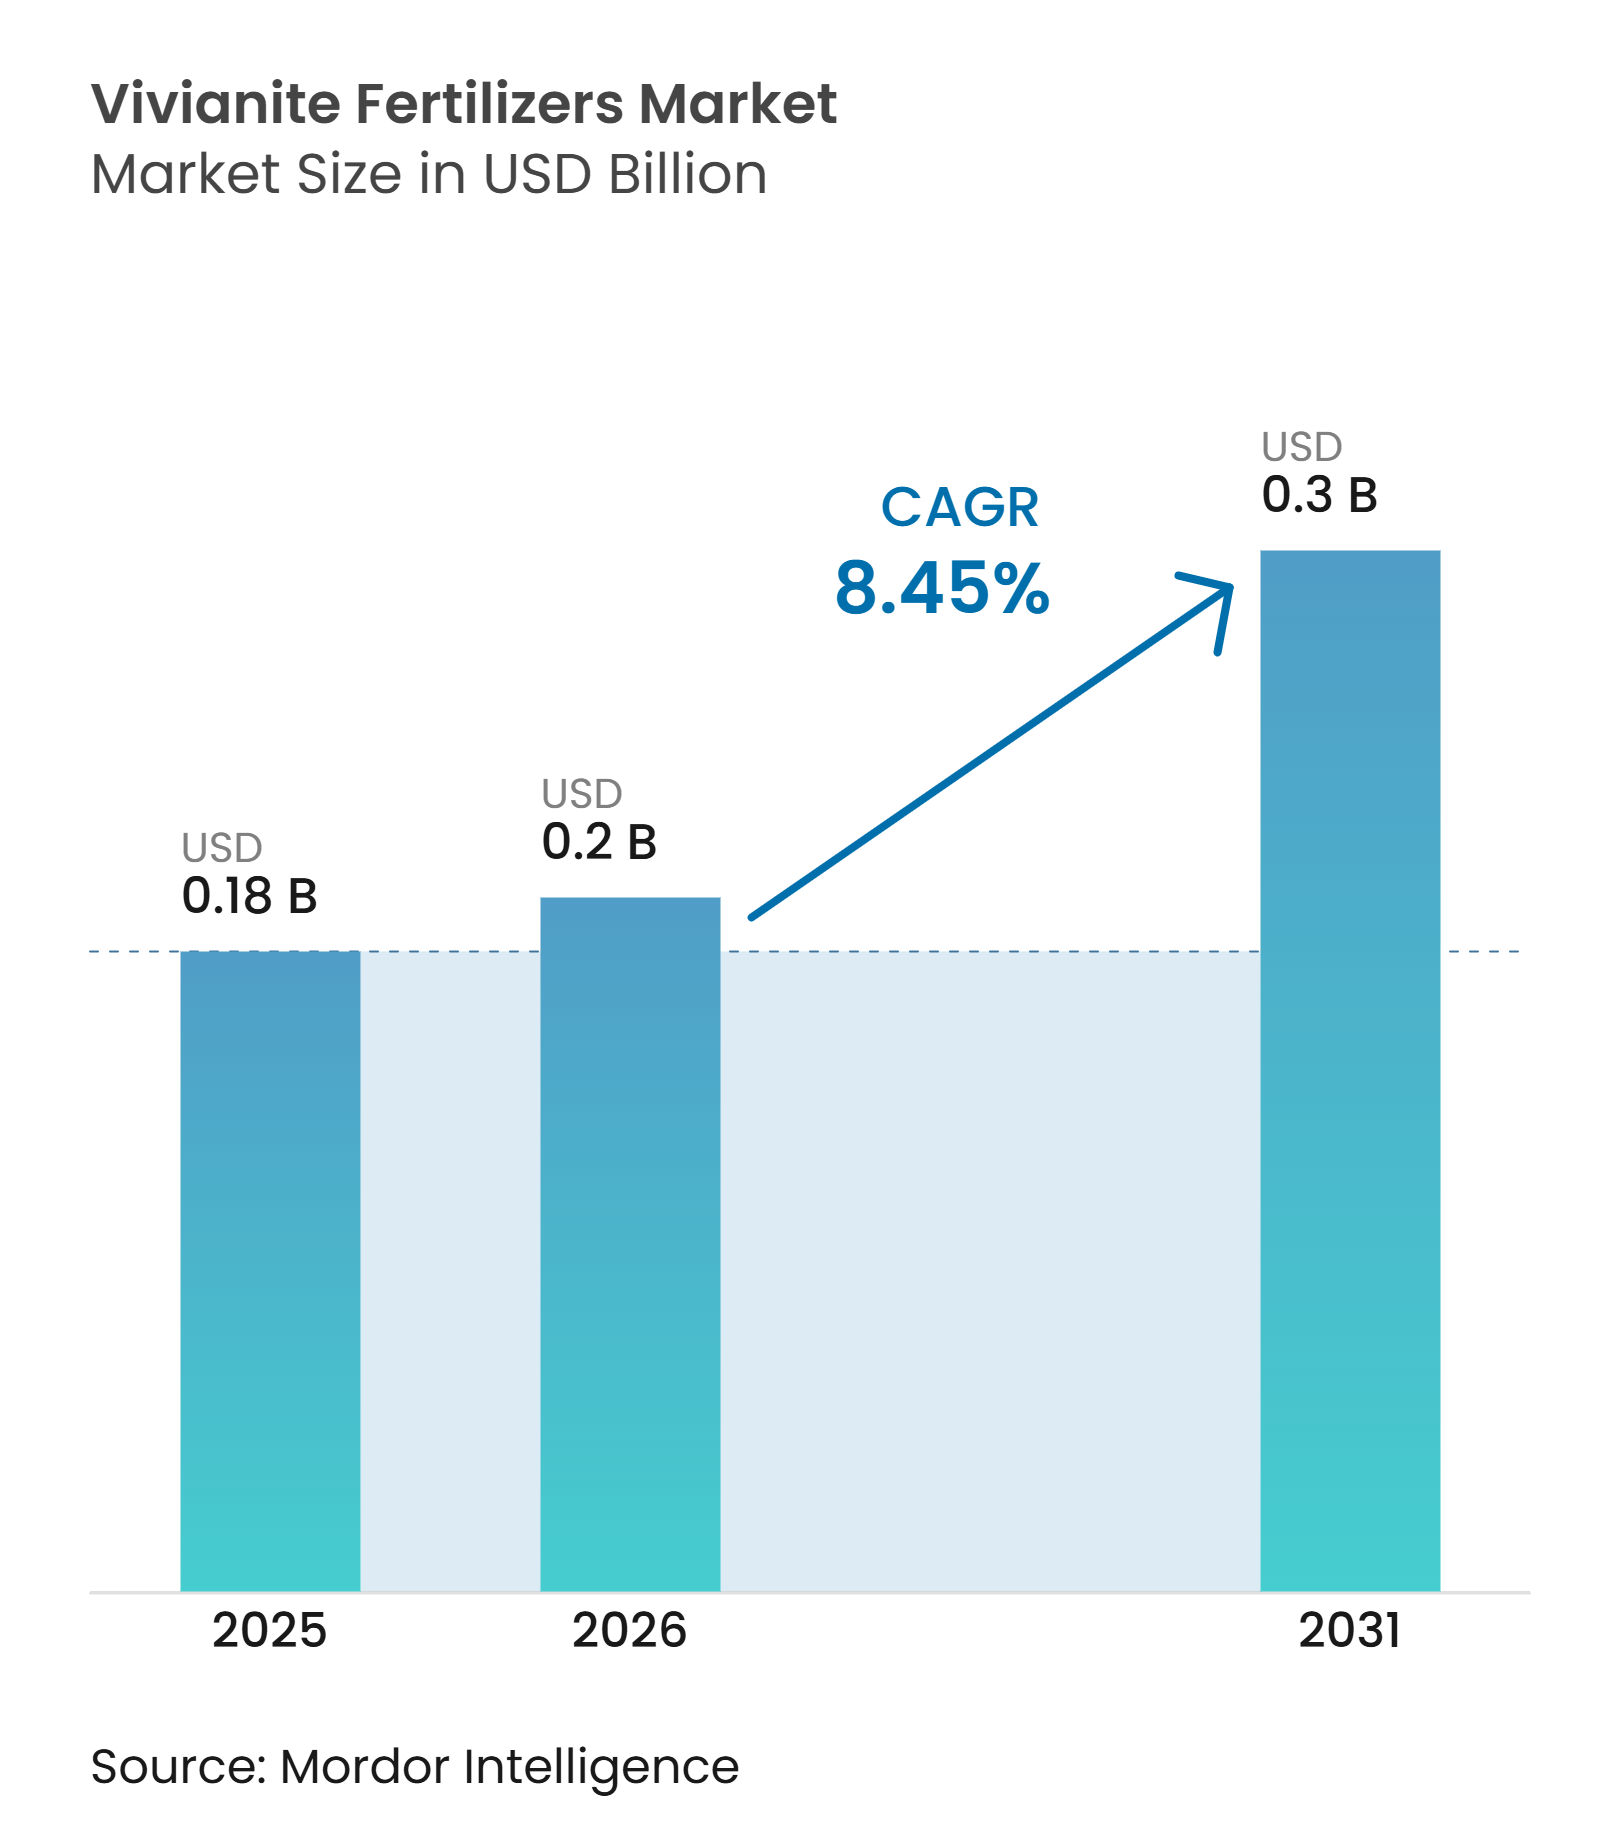
Der Vivianit-Düngemittel-Markt wurde im Jahr 2025 auf 0,18 Milliarden USD geschätzt und soll von 0,20 Milliarden USD im Jahr 2026 auf 0,30 Milliarden USD bis 2031 wachsen, was einer CAGR von 8,45 % im Prognosezeitraum 2026 bis 2031 entspricht. Das Wachstum wird durch die Umwandlung von Phosphor aus Abwasserklärschlamm in einen nutzbaren Düngemittelrohstoff angetrieben. Die europäische Politik macht die Phosphorrückgewinnung zu einer klareren Betriebsanforderung für größere Abwasserbehandlungsanlagen und wandelt Klärschlamm von einer Entsorgungspflicht in einen potenziellen Rohstoff für die Düngemittelproduktion um. Die Versorgungssicherheit ist ebenfalls ein Faktor, da importierte Phosphatprodukte in mehreren landwirtschaftlichen Regionen weiterhin wichtig sind. Unternehmen kombinieren daher Rückgewinnungstechnologie, Rohstoffzugang, Produkttests und Partnerschaften im Düngemittelvertrieb. Agronomische Versuche helfen auch dabei, die Wirksamkeit von Vivianit als Phosphorquelle in verschiedenen Bodentypen und Anbausystemen zu belegen. Da sich regulatorische Rahmenbedingungen und Marktinfrastruktur weiterentwickeln, wird erwartet, dass Vivianit als rückgewonnener Phosphordünger sowohl auf europäischen als auch auf internationalen Märkten breitere Akzeptanz findet.
Wichtigste Erkenntnisse des Berichts
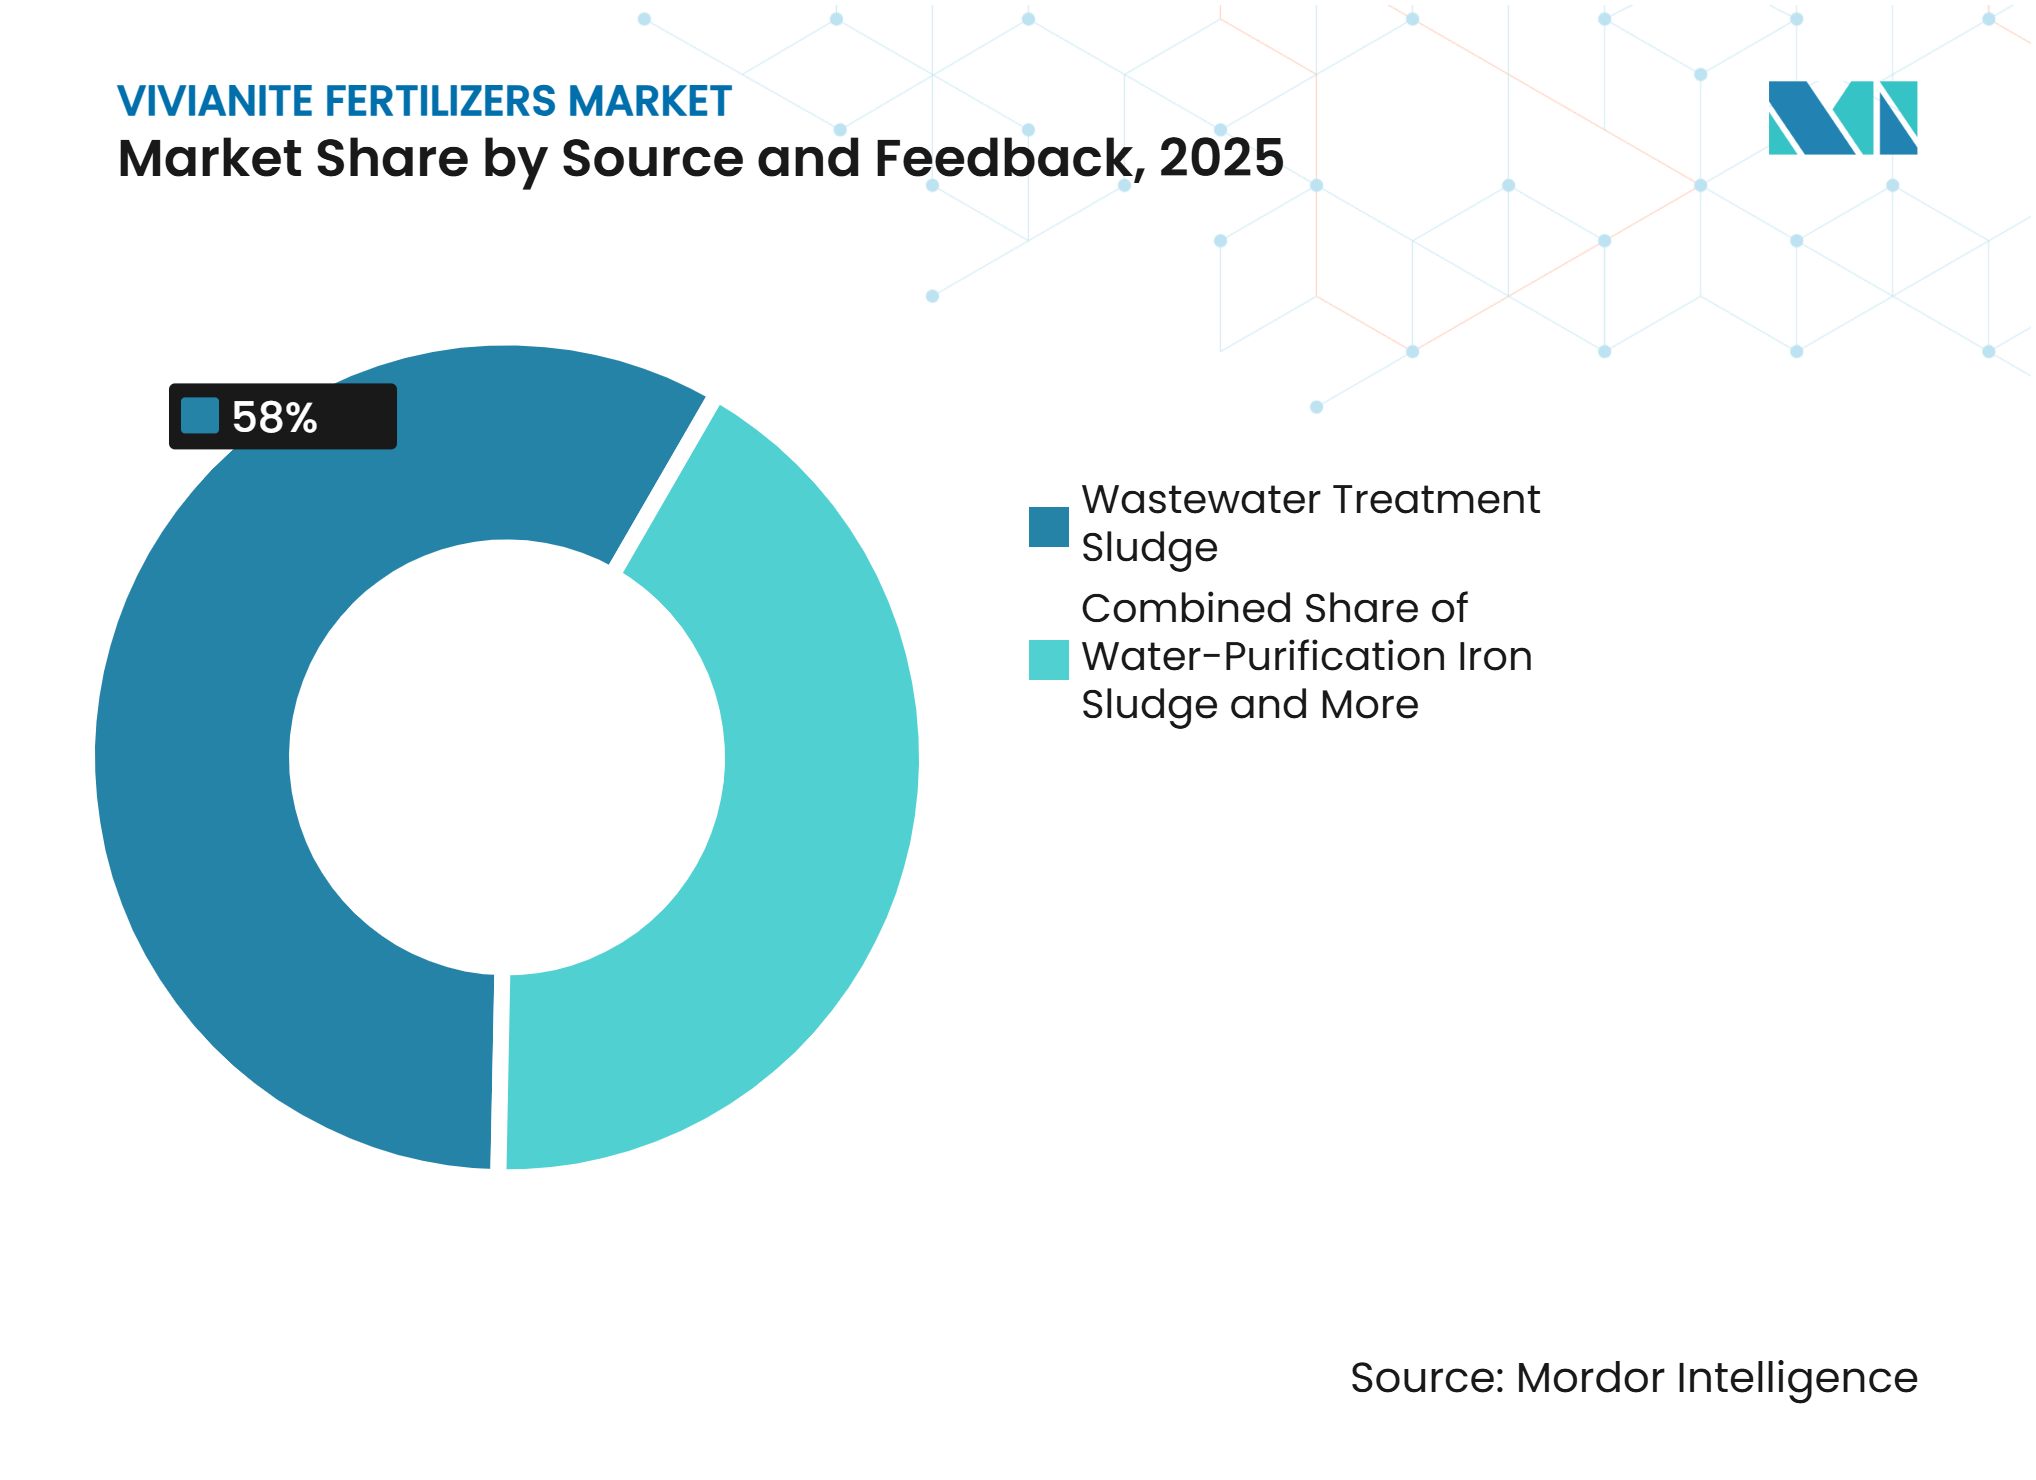
- Nach Quelle und Ausgangsstoff war Abwasserklärschlamm das größte Segment und hielt im Jahr 2025 einen Anteil von 58,0 % am Vivianit-Düngemittel-Markt, während mikrobiell vermittelter Ausgangsstoff das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 11,2 % expandieren wird.
- Nach Form war Pulver das größte Segment und hielt im Jahr 2025 einen Anteil von 62,0 % an der Vivianit-Düngemittel-Marktgröße, während Granulat das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,6 % expandieren wird.
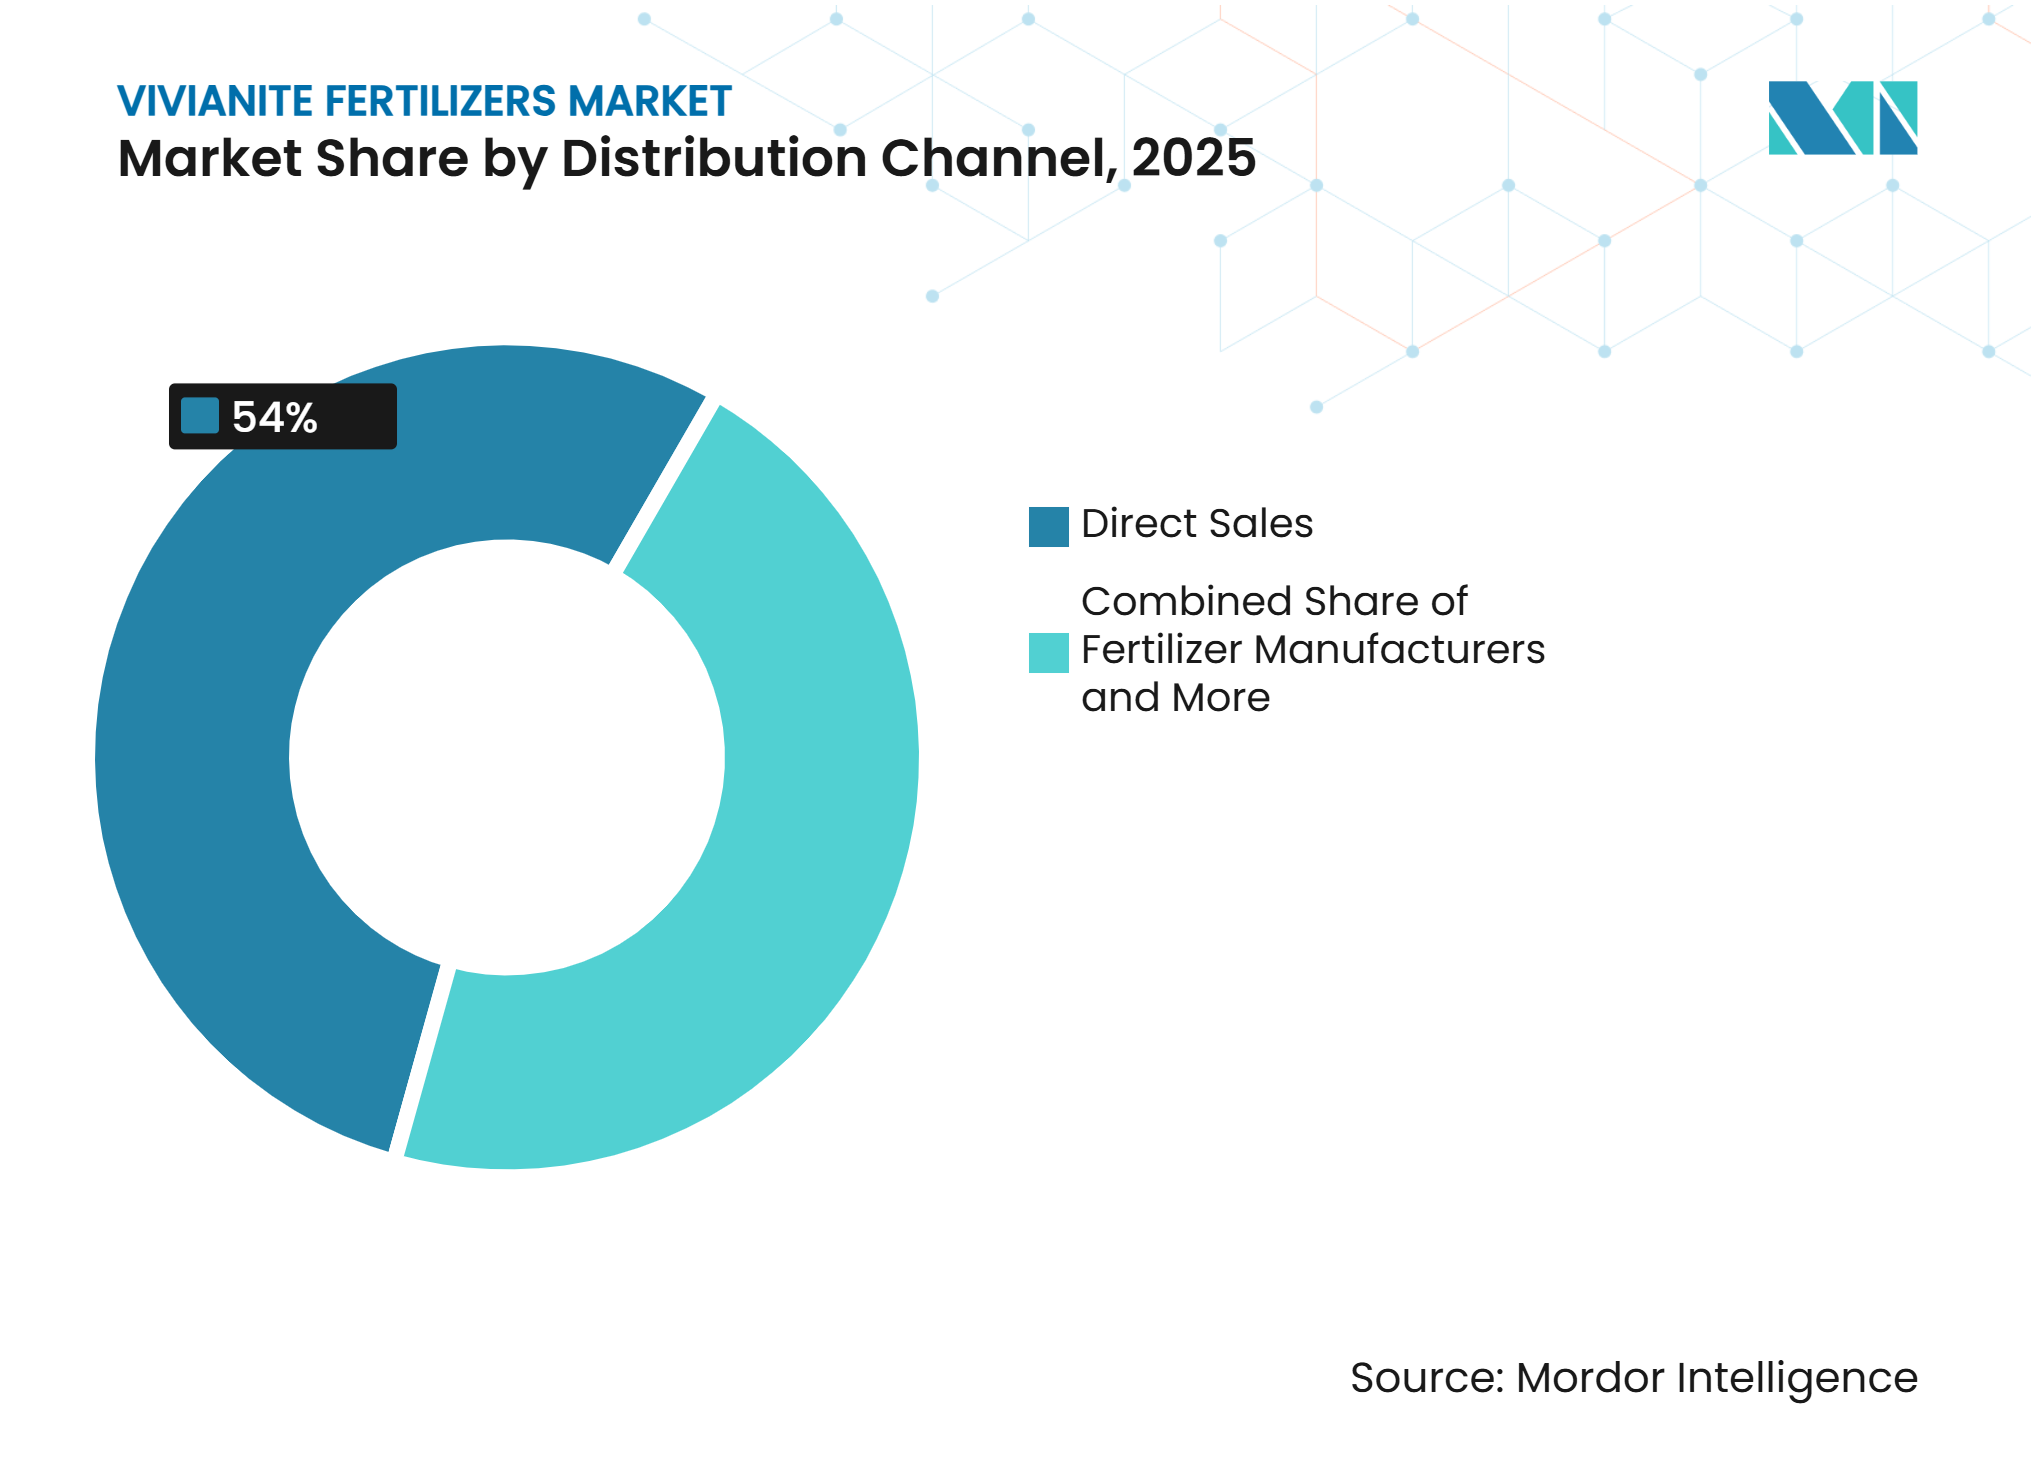
- Nach Vertriebskanal war der Direktvertrieb das größte Segment und hielt im Jahr 2025 einen Marktanteil von 54,0 %, während Abwasserversorgungsunternehmen das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,0 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Kreislaufwirtschaftliche Phosphorrückgewinnungspolitik
Strengere europäische Vorschriften zur Phosphorrückgewinnung aus Abwasser schaffen ein unterstützendes regulatorisches Umfeld für Technologien, die Phosphor als wiederverwendbare Mineralprodukte zurückgewinnen, einschließlich Vivianit. Die überarbeitete Richtlinie der Europäischen Union zur Behandlung von kommunalem Abwasser verpflichtet die Europäische Kommission, bis zum 2. Januar 2028 Mindestquoten für die Wiederverwendung und das Recycling von Phosphor festzulegen, was den Fokus auf die Ressourcenrückgewinnung neben der konventionellen Abwasserbehandlung verstärkt. Diese politische Ausrichtung ermutigt Abwasserbetreiber, Rückgewinnungstechnologien hinsichtlich ihrer Fähigkeit zu bewerten, vermarktbare Phosphormaterialien zu erzeugen und gleichzeitig die Behandlungsanforderungen zu erfüllen. Das LIFE Phos4EU-Projekt in den Niederlanden, das 2023 begann und 2030 endet, bietet eine praktische Anwendung und zielt auf die Rückgewinnung von 631.000 kg Vivianit ab, wobei 80 % für die direkte Düngemittelverwendung vorgesehen sind[1]. Dies verknüpft die Phosphorrückgewinnung aus Abwasser mit einem definierten landwirtschaftlichen Endverbrauch und unterstützt die Entwicklung von Vivianit als kreislaufwirtschaftlichen Düngemittelrohstoff. Da regulatorische Anforderungen an die Nährstoffrückgewinnung etablierter werden, wird erwartet, dass die Nachfrage nach Technologien zur Rückgewinnung und Aufwertung von Vivianit zunimmt, insbesondere in Abwassersystemen, die eisenbasierte Phosphorausfällung verwenden.
Abwasserbehandlungsanlagen als sekundäre Phosphorminen
Kommunale Abwasserbehandlungsanlagen entwickeln sich zu einer potenziellen sekundären Phosphorquelle und bieten eine dezentrale Rohstoffbasis für die Rückgewinnung, ohne zusätzliche Bergbaukapazitäten oder landwirtschaftliche Flächen zu benötigen. Die 2025 in Betrieb genommene Anlage der Emter GmbH in Altenstadt, Bayern, die bis zu 50.000 Metrische Tonnen getrockneten Klärschlamm jährlich verarbeiten und etwa 15.000 Metrische Tonnen Phosphatdünger produzieren kann, demonstriert die kommerzielle Tragfähigkeit der Integration von Schlammbehandlung mit Phosphorrückgewinnung und Düngemittelproduktion[2]. Fortschritte bei integrierten Behandlungs- und Kristallisationstechnologien verbessern die Machbarkeit der direkten Rückgewinnung von Vivianit innerhalb von Abwasserbehandlungsprozessen und reduzieren potenziell den Bedarf an dedizierter Rückgewinnungsinfrastruktur. Da Versorgungsunternehmen zunehmend Ressourcenrückgewinnung neben Abwasserbehandlung und regulatorischer Compliance anstreben, könnten Anlagen mit geeigneten Phosphorentfernungsprozessen und etablierten Absatzwegen für rückgewonnene Materialien eine wachsende Rohstoffbasis für den Vivianit-Düngemittel-Markt bereitstellen.
Importabhängigkeit bei Phosphatgestein
Die Abhängigkeit von importiertem Phosphatgestein und anderen Phosphatinputs schafft einen strategischen Anreiz für Länder, rückgewonnenen Phosphor als ergänzende inländische Quelle zu bewerten. Der ressourcenrückgewinnungspolitische Rahmen der Europäischen Union unterstützt zunehmend die Rückgewinnung und Wiederverwendung von Phosphor aus Abwasser und bietet einen Weg für rückgewonnene Materialien wie Vivianit, zur regionalen Phosphorversorgung beizutragen. Importabhängigkeit allein garantiert jedoch keine kommerzielle Akzeptanz von Vivianit-Düngemitteln, da rückgewonnene Produkte lokale Registrierungs-, Qualitäts- und agronomische Anforderungen erfüllen müssen. In Märkten wie Indien und Südostasien, wo konventionelle Düngemittel von etablierten regulatorischen Rahmenbedingungen und Subventionsmechanismen profitieren, könnten Vivianit-basierte Produkte vor dem Erreichen eines vergleichbaren Marktzugangs auf zusätzliche Hürden stoßen. Folglich ist die Chance für den Vivianit-Düngemittel-Markt am stärksten in Ländern, in denen die Phosphatimportabhängigkeit mit einer unterstützenden Phosphorrückgewinnungspolitik, Produktanerkennungsrahmen und geeigneter Abwasserinfrastruktur zusammentrifft.
Nachrüstpotenzial der magnetischen Vivianit-Separation
Das Nachrüstpotenzial der magnetischen Vivianit-Separation bietet Möglichkeiten, die Phosphorrückgewinnung in bestehende Abwasserbehandlungsinfrastruktur zu integrieren, ohne eine vollständige Anlagenrekonstruktion zu erfordern. Eine 2024 in der Fachzeitschrift Water Research auf ScienceDirect veröffentlichte Studie ergab, dass der Rückgewinnungsprozess über Schlamm-Trockenmassegehalte von 1,8 % bis 3,3 % robust blieb und nicht wesentlich von der Schlamm-Viskosität beeinflusst wurde, was darauf hindeutet, dass die Technologie Variationen in den Schlammcharakteristika aufnehmen kann. Diese betriebliche Flexibilität ist für den Vivianit-Düngemittel-Markt relevant, da Abwasserbehandlungsanlagen variable Schlammzustände handhaben und eine konsistente Rückgewinnungsleistung die technischen Risiken im Zusammenhang mit der Nachrüstung von Rückgewinnungssystemen reduzieren kann. Die magnetische Separation kann auch Phosphor- und Eisenkonzentrationen im verbleibenden Schlamm reduzieren und potenziell zusätzliche Vorteile für das nachgelagerte Schlammmanagement bieten. Da Abwasserbetreiber zunehmend Ressourcenrückgewinnungstechnologien bewerten, kann die Fähigkeit, die Vivianit-Rückgewinnung in bestehende Behandlungsprozesse zu integrieren, die kommerzielle Machbarkeit der Implementierung verbessern und die Expansion des Vivianit-Düngemittel-Markts unterstützen.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Löslichkeit und verzögerte Nährstoffverfügbarkeit | -1.5% | Globale Agrarmärkte | Langfristig (≥ 4 Jahre) |
| Inkonsistente Zusammensetzung von abfallstämmigem Vivianit | -1% | Global, insbesondere Deutschland, Spanien, China und Indien | Mittelfristig (2–4 Jahre) |
| Begrenzte agronomische Belege im Feldmaßstab | -1.2% | Globale Agrarmärkte | Mittelfristig (2–4 Jahre) |
| Granulierungsbedingte Mineralphaseumwandlung | -0.7% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Löslichkeit und verzögerte Nährstoffverfügbarkeit
Die geringe Löslichkeit von Vivianit kann seine Wirksamkeit als direkter Ersatz für hochlösliche Phosphatdünger einschränken, da die Phosphorfreisetzung von Bodenbedingungen wie pH-Wert und Redoxstatus abhängt. Eine 2025 in der Zeitschrift SOIL der Europäischen Geowissenschaftlichen Union veröffentlichte Studie ergab, dass der Phosphordünger-Ersatzwert von Vivianit in neutralen Böden generell niedriger war als der löslicher Düngemittel, obwohl seine relative Wirksamkeit unter sauren Bedingungen zunahm[3]. Diese Variabilität macht Bodenbedingungen und Anwendungsstrategie zu wichtigen Determinanten der Produktleistung und kann die Akzeptanz einschränken, wo Landwirte eine schnelle und vorhersehbare Phosphorverfügbarkeit benötigen. Der Eisengehalt von Vivianit bietet einen zusätzlichen agronomischen Vorteil, insbesondere in Böden, die anfällig für Eisenmangel sind, aber dies gleicht die Bedenken hinsichtlich der Phosphorfreisetzung nicht vollständig aus. Das Mischen von Vivianit mit löslicheren Phosphatquellen kann die Nährstoffverfügbarkeit verbessern, obwohl Formulierungsanforderungen und die Notwendigkeit, Produkte an lokale Bodenbedingungen anzupassen, die Kommerzialisierung verkomplizieren. Infolgedessen bleibt der Vivianit-Düngemittel-Markt durch die Notwendigkeit eingeschränkt, eine konsistente Feldleistung unter verschiedenen Boden- und Anbaubedingungen nachzuweisen.
Begrenzte agronomische Belege im Feldmaßstab
Der Vivianit-Düngemittel-Markt bleibt durch begrenzte Belege im Feldmaßstab eingeschränkt, die eine konsistente agronomische Leistung über verschiedene Kulturen, Bodentypen und klimatische Bedingungen hinweg demonstrieren. Ein Großteil der verfügbaren Belege wird unter kontrollierten Bedingungen generiert, die die im kommerziellen Anbau anzutreffende Variabilität möglicherweise nicht vollständig erfassen. Diese Beweislücke kann Agronomen, Händler und Landwirte bei der Großbeschaffung vorsichtig machen, da Produktleistung und Phosphorverfügbarkeit je nach Bodeneigenschaften und Bewirtschaftungspraktiken variieren können. Sie kann auch den Zeit- und Kostenaufwand erhöhen, der erforderlich ist, um die agronomischen Daten zu generieren, die für die Produktregistrierung und Marktakzeptanz benötigt werden. Die Einschränkung ist besonders relevant in aufstrebenden Märkten, wo vielfältige Anbausysteme und Bodenbedingungen eine lokalisierte Validierung erfordern. Folglich kann eine begrenzte mehrjährige Feldvalidierung den Übergang von Vivianit-basierten Düngemitteln von Pilotanwendungen zur breiteren kommerziellen Akzeptanz verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle und Ausgangsstoff:
Abwasserklärschlamm unterstützt das Angebot, während sich Biovivianit entwickeltAbwasserklärschlamm hielt im Jahr 2025 einen Anteil von 58,0 % am Vivianit-Düngemittel-Markt, was die Verfügbarkeit eisenbasierter Phosphorentfernungsströme und die Eignung von anaerob vergorenem kommunalem Klärschlamm für die Vivianit-Rückgewinnung widerspiegelt. Eisenschlamm aus der Wasseraufbereitung und phosphorreiche industrielle Abwässer aus der Lebensmittelverarbeitung, Molkerei und chemischen Industrie stellen kleinere, aber tragfähige Rohstoffquellen dar, insbesondere dort, wo Eisen- und Phosphorkonzentrationen eine wirtschaftlich machbare Rückgewinnung unterstützen. Natürliche Vivianit-Vorkommen dienen in erster Linie als kompositorischer Referenzpunkt für die Produktentwicklung und Mischanwendungen.
Mikrobiell vermittelter Ausgangsstoff soll zwischen 2026 und 2031 mit einer CAGR von 11,2 % expandieren und ist damit das am schnellsten wachsende Segment, da Produzenten biologische Wege für die kontrollierte Vivianit-Bildung und -Rückgewinnung erkunden. Das Wachstum des Segments bleibt jedoch von der Verbesserung der Produktionskonsistenz, Ausbeute, Kristallinität und Skalierbarkeit abhängig. Insgesamt werden die Verfügbarkeit und Zusammensetzung geeigneter Ausgangsstoffe zusammen mit der Rückgewinnungseffizienz und der Kompatibilität mit bestehender Behandlungsinfrastruktur die kommerzielle Entwicklung verschiedener Vivianit-Ausgangsstoffsegmente bestimmen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Pulver führt, während Granulat auf Verarbeitungseinschränkungen stößtPulver machte im Jahr 2025 einen Anteil von 62,0 % am Vivianit-Düngemittel-Markt aus, unterstützt durch seine Bioverfügbarkeit in überfluteten und reduzierenden Bodenbedingungen. Eine 2024 in der Zeitschrift der American Chemical Society (ACS) veröffentlichte Studie bewertete Vivianit in Pulverform mit Partikeln nahe 5 µm in überfluteten phosphorfixierenden Reisfelderböden. Die Studie verzeichnete eine Düngemitteleffizienz von bis zu dreimal der von Tripelsuperphosphat in überfluteten sauren Böden und eine gleichwertige Leistung in kalkhaltigen überfluteten Bedingungen. Konzentriertes Vivianit-Produkt dient als Zwischenprodukt, das die Transportkosten vor dem Mischen senken kann.
Granulat soll zwischen 2026 und 2031 mit einer CAGR von 10,6 % wachsen, der schnellsten Rate unter allen Formen. Granulat verbessert die Handhabung, reduziert die Staubexposition und ermöglicht eine standardisierte NPK-Kennzeichnung, die von kommerziellen Agronomen und Händlern bevorzugt wird. Hohe Temperaturen und Säure während der NPK-Granulierung können kristallines Eisenphosphat in amorphes Eisenphosphat umwandeln, das für Pflanzen weniger verfügbar ist. Niedertemperaturgranulierung und Schutzbehandlungsmethoden werden eingesetzt, um dieses Problem zu beheben.
Nach Vertriebskanal:
Direktvertrieb führt, während Versorgungsunternehmen Nebenproduktrouten aufbauenDer Direktvertrieb machte im Jahr 2025 einen Anteil von 54,0 % der Umsatzbasis aus, hauptsächlich durch Vereinbarungen zwischen Abwasserversorgungsunternehmen, Düngemittelproduzenten und Forschungsprogrammen, die rückgewonnenes Material auf nahegelegenen Ackerflächen ausbringen. Die Verordnung (EU) 2019/1009 erfordert dokumentierte Sicherheits- und Leistungsdaten vor dem breiten kommerziellen Verkauf, sodass viele Transaktionen Forschungs- oder Pilotverträge bleiben. Düngemittelproduzenten in Spanien, Deutschland und den Niederlanden verfügen über relevante NPK-Mischkapazitäten und könnten die Einbeziehung erhöhen, sobald Granulierungsprobleme gelöst sind.
Abwasserversorgungsunternehmen sollen zwischen 2026 und 2031 mit einer CAGR von 10,0 % wachsen, der höchsten Rate unter den Vertriebskanälen. Das UPPWATER-Programm entwickelt Wege für die direkte Düngemittelverwendung, Koagulanzrückgewinnung und Lithiumeisenphosphat (LiFePO₄)-Batteriekathodenvorläufer, sodass Versorgungsunternehmen rückgewonnenes Material zum höchstwertigen Absatzweg lenken können. Landwirtschaftliche Genossenschaften und Spezialhändler verzeichneten im Jahr 2026 begrenzte Volumina, haben aber das Potenzial, den Zugang zu Spezialdüngemitteln für Kleinbauern in Südamerika und Asien-Pazifik zu verbessern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
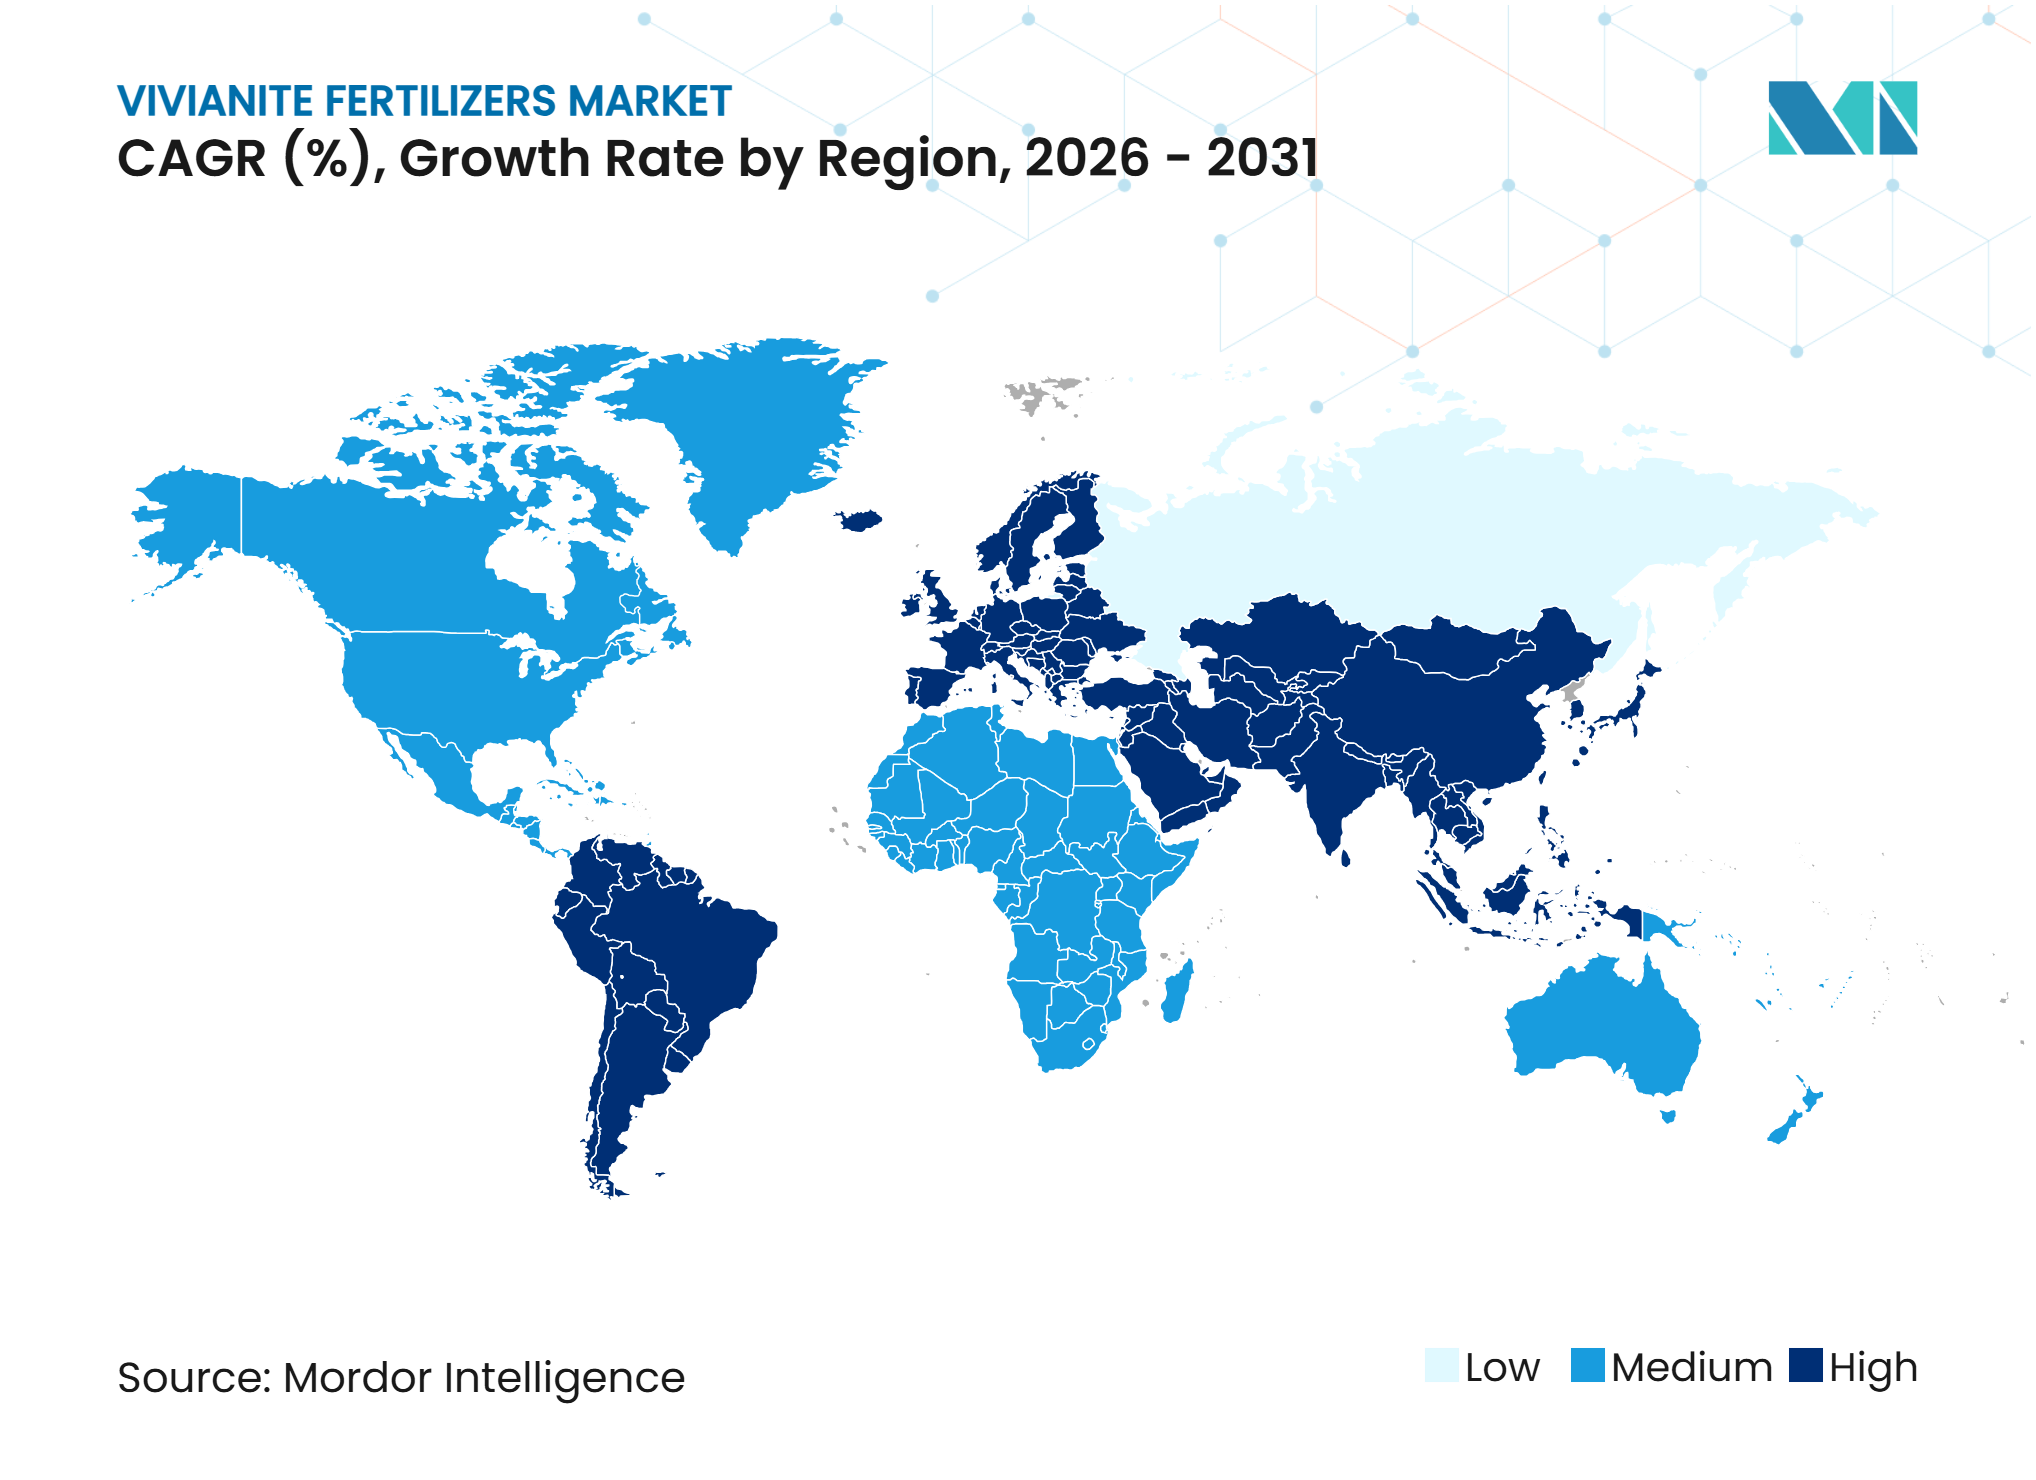
Europa machte im Jahr 2025 einen Anteil von 44,0 % am globalen Vivianit-Düngemittel-Markt aus und ist damit der größte regionale Markt. Die Position der Region wird durch strenge Phosphorrückgewinnungsanforderungen, eine etablierte Abwasserbehandlungsinfrastruktur, eine aktive Entwicklung von Phosphorrückgewinnungstechnologien und die Abhängigkeit von importierten Phosphatressourcen gestützt. Die Niederlande, Deutschland und Dänemark sind die kommerziell fortschrittlichsten Märkte, unterstützt durch laufende Bemühungen zur Rückgewinnung von Phosphor aus Abwasser und Klärschlamm. Spanien bietet ebenfalls Möglichkeiten durch das Mischen von rückgewonnenem Phosphordünger, während strengere Umweltanforderungen voraussichtlich das Interesse an sekundären Phosphorquellen weiter unterstützen werden.
Asien-Pazifik soll der am schnellsten wachsende regionale Markt sein und im Prognosezeitraum 2026–2031 eine CAGR von 10,4 % verzeichnen. China und Indien weisen das stärkste langfristige Nachfragepotenzial auf, bedingt durch ihre großen Agrarsektoren, Phosphatinputanforderungen und die expandierende Abwasserbehandlungsinfrastruktur. China entwickelt auch mikrobielle und biologische Phosphorrückgewinnungswege, während Australien potenzielle Anwendungen in sauren Agrarböden bietet. Japan und Südkorea bieten zusätzliche Möglichkeiten durch fortgeschrittene Forschung und Technologieentwicklung. Die Kombination aus Agrarnachfrage, zunehmendem Abwasseraufkommen und wachsendem Interesse an der Nährstoffrückgewinnung in der Region soll eine schnellere Marktentwicklung unterstützen, obwohl die regulatorische Anerkennung und eine kommerzielle Rückgewinnungsinfrastruktur wichtige Faktoren für die Akzeptanz bleiben.
Nordamerika, Südamerika sowie der Nahe Osten und Afrika stellen kleinere, aber aufstrebende Märkte für Vivianit-Düngemittel dar. Die Entwicklung in Nordamerika wird durch eine etablierte Abwasserbehandlungsinfrastruktur und laufende Phosphorrückgewinnungsprojekte unterstützt, während Brasilien und andere südamerikanische Märkte aufgrund ihrer großen Agrarsektoren und der Verbreitung saurer Böden Potenzial bieten. Der Nahe Osten investiert zunehmend in Abwasserbehandlung und Wasserwiederverwendung und schafft damit Möglichkeiten für Nährstoffrückgewinnungstechnologien, während das Potenzial Afrikas mit seiner Agrarbasis und der etablierten Phosphatindustrie verknüpft ist. Diese Regionen befinden sich jedoch noch in früheren Phasen der kommerziellen Vivianit-Entwicklung, wobei die Akzeptanz durch Technologieverfügbarkeit, regulatorische Rahmenbedingungen, Rückgewinnungsökonomie und die Verfügbarkeit geeigneter phosphor- und eisenreicher Ausgangsstoffe beeinflusst wird.
Wettbewerbslandschaft
Marktkonzentration
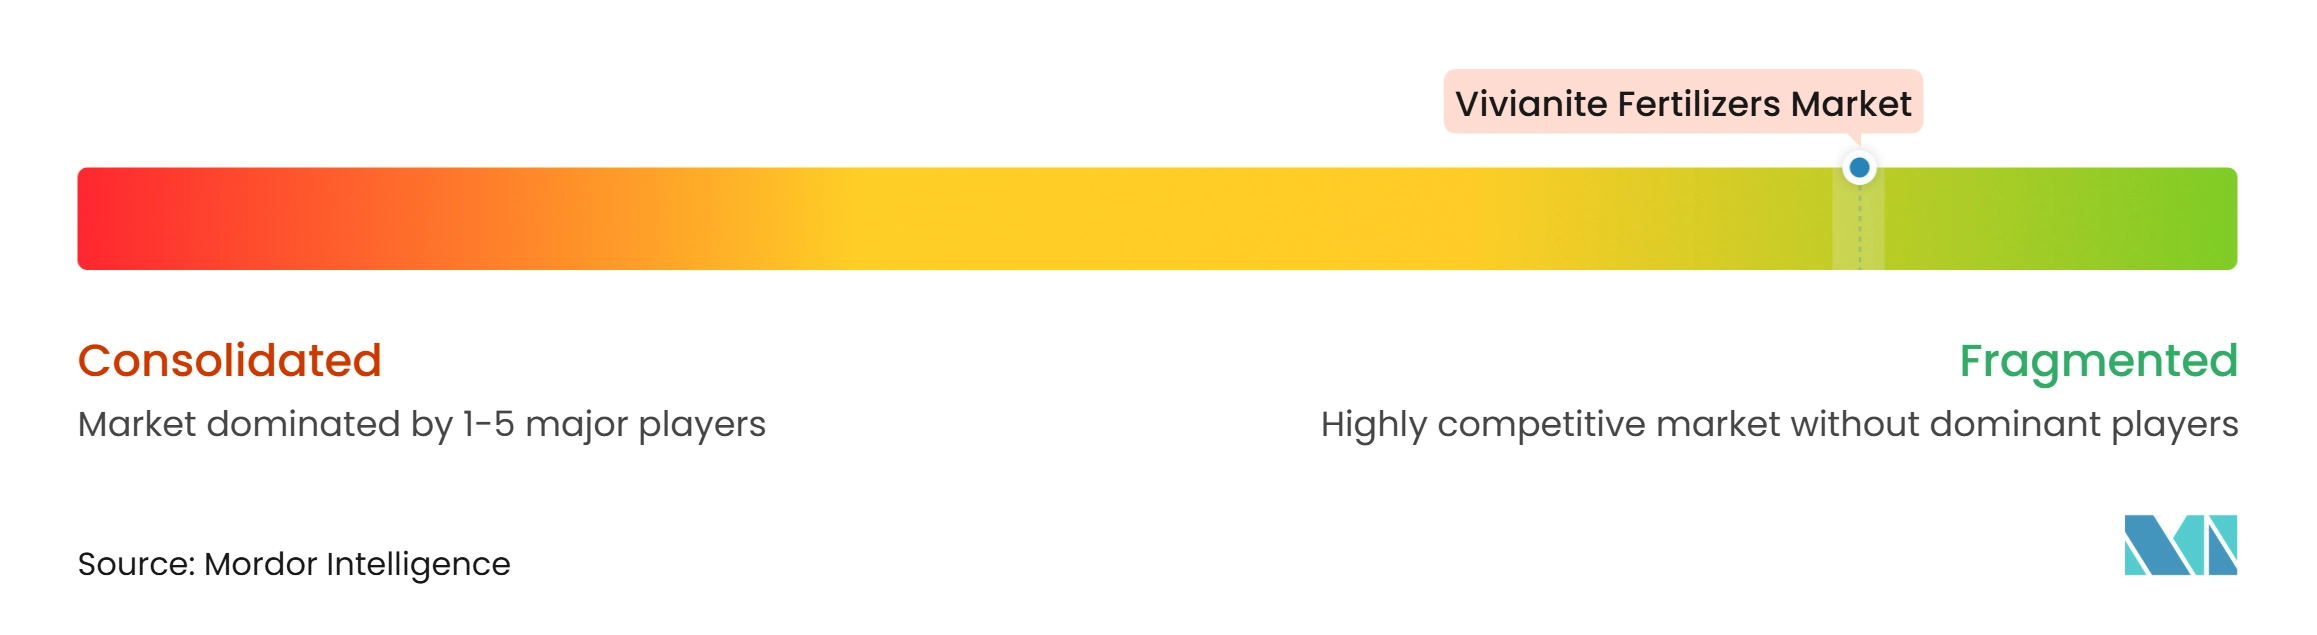
Der Vivianit-Düngemittel-Markt ist fragmentiert, wobei die fünf größten Unternehmen im Jahr 2025 gemeinsam einen kleinen Anteil halten. Der Wettbewerb ist primär technologiegetrieben, wobei sich die Teilnehmer durch Phosphorrückgewinnungstechnologien, Prozesseffizienz, Rohstoffzugang, Ingenieurkapazitäten und die Fähigkeit differenzieren, rückgewonnenes Vivianit in kommerziell tragfähige Düngemittelprodukte umzuwandeln. Im Gegensatz zu konventionellen Massendüngemittelmärkten ist die Wettbewerbspositionierung weniger von Skalierung und Preis abhängig und stärker von geistigem Eigentum, Technologieskalierbarkeit, Partnerschaften mit Abwasserversorgungsunternehmen und agronomischer Validierung. Unternehmen sind in verschiedenen Stufen der Wertschöpfungskette tätig, darunter Abwasserbehandlung, Mineralrückgewinnung, Düngemittelverarbeitung, Ingenieurwesen und nachgelagerte Kommerzialisierung, was Partnerschaften, Lizenzvereinbarungen und projektbezogene Kooperationen zu wichtigen Strategien für die Etablierung kommerzieller Positionen macht.
Royal HaskoningDHV, Fertiberia und ACCIONA Agua repräsentieren unterschiedliche Positionen innerhalb dieser aufstrebenden Wertschöpfungskette. Royal HaskoningDHV ist an der Entwicklung und Skalierung der magnetischen Vivianit-Rückgewinnungstechnologie beteiligt, während Fertiberias Beteiligung an der Verarbeitung von rückgewonnenem Phosphor das Interesse etablierter Düngemittelproduzenten an der Einbeziehung sekundärer Phosphorquellen in Düngemittelprodukte widerspiegelt. Die Beteiligung von ACCIONA Agua an der Entwicklung der Phosphorrückgewinnung unterstreicht die Rolle von Wasserbehandlungs- und Ingenieursunternehmen bei der Weiterentwicklung von Rückgewinnungstechnologien zur kommerziellen Implementierung. Diese Aktivitäten deuten darauf hin, dass die Zusammenarbeit zwischen Technologieentwicklern, Abwasserversorgungsunternehmen, Ingenieursunternehmen und Düngemittelherstellern wahrscheinlich wichtig bleiben wird, da sich der Markt entwickelt.
Es wird auch erwartet, dass der Wettbewerb um Rückgewinnungseffizienz, nachgelagerte Verarbeitung, Produktqualität und die Fähigkeit, kommerziell tragfähige Düngemittelanwendungen zu etablieren, zunehmen wird. Technologien, die sich in bestehende Abwasserinfrastruktur integrieren lassen, die Rückgewinnungsökonomie verbessern und konsistente düngemittelgradige Produkte erzeugen, werden wahrscheinlich einen Vorteil erlangen. Da sich der Markt über Pilotprojekte hinausbewegt, müssen Unternehmen zuverlässige Rückgewinnungsleistung, regulatorische Compliance, agronomische Wirksamkeit und verlässliche nachgelagerte Absatzwege nachweisen. Die Wettbewerbspositionierung wird daher voraussichtlich zunehmend von Technologieeigentum, Skalierbarkeit, Integration in Abwasseranlagen und erfolgreicher Kommerzialisierung abhängen, anstatt von konventioneller Düngemittelproduktionsskala.
Branchenführer im Vivianit-Düngemittel-Markt
-
Fertiberia S.A.
-
Kemira Oyj
-
Royal HaskoningDHV N.V.
-
Veolia SE
-
Emmerson PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vivianit-Düngemittel-Markt Unternehmen in diesem Bericht
- Fertiberia S.A.
- Kemira Oyj
- Royal HaskoningDHV N.V.
- Veolia SE
- ACCIONA, S.A.
- AquaMinerals B.V.
- Emmerson PLC
Neueste Industrielle Entwicklungen in Vivianit-Düngemittel-Markt
- April 2026: Haskoning schloss die Patentübertragung für ViviMag ab, eine magnetische Separationstechnologie, die Vivianit aus eisenreichem Klärschlamm rückgewinnt. Das Unternehmen treibt die Technologie nun auf eine vollständige Demonstration im Maßstab in den Niederlanden voran und stärkt damit seine Position in der Phosphorrückgewinnungstechnologie und schafft eine potenzielle vorgelagerte Versorgungsroute für Vivianit-Düngemittel.
- April 2025: LIFE Phos4EU erweiterte seine Branchenkooperation zur Vivianit-Verwertung: Das Projekt brachte Brabantse Delta, Limburg Water Board, ACCIONA, AquaMinerals, STOWA, Kemira, Wetsus, Technische Universität Delft, ICL, Rijn en IJssel Waterboard und Haskoning zusammen, um die ViviMag-Rückgewinnung zu skalieren und nachgelagerte Verwendungen von rückgewonnenem Vivianit zu bewerten, einschließlich Düngemittelanwendungen.
- März 2025: Wetsus startete ein Forschungsprojekt, das sich speziell auf die Aufwertung und Verwertung von aus Klärschlamm rückgewonnenem Vivianit konzentriert, mit Industriepartnern, die an Wegen zur Herstellung von Phosphordünger und Eisenprodukten arbeiten. Die Initiative zeigt eine Bewegung über die bloße Rückgewinnung von Vivianit hinaus hin zur Entwicklung kommerziell nutzbarer Produkte und Wertschöpfungsketten.
Globaler Vivianit-Düngemittel-Markt: Berichtsumfang
Vivianit-Düngemittel sind phosphorbasierte Düngemittel, die aus Vivianit (Eisen(II)-phosphat, Fe₃(PO₄)₂·8H₂O) hergestellt werden, einem natürlich vorkommenden Eisenphosphatmineral, das auch aus eisenreichem Klärschlamm während der Abwasserbehandlung rückgewonnen werden kann.
Der Vivianit-Düngemittel-Markt ist segmentiert nach Quelle und Ausgangsstoff (Abwasserklärschlamm, Eisenschlamm aus der Wasseraufbereitung und weitere), nach Form (Pulver, Granulat und weitere), nach Vertriebskanal (Direktvertrieb, Düngemittelhersteller und weitere) sowie nach Geografie (Nordamerika, Südamerika und weitere). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Abwasserklärschlamm |
| Eisenschlamm aus der Wasseraufbereitung |
| Phosphorreiche industrielle Abwässer |
| Natürliche Vivianit-Vorkommen |
| Mikrobiell vermittelter Ausgangsstoff |
| Pulver |
| Granulat |
| Konzentriertes Vivianit-Produkt |
| Vivianit-haltiges NPK-Gemisch |
| Vivianit-Superphosphat-Gemisch |
| Direktvertrieb |
| Düngemittelhersteller |
| Abwasserversorgungsunternehmen |
| Landwirtschaftliche Genossenschaften |
| Spezialdüngemittelhändler |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Spanien | |
| Frankreich | |
| Die Niederlande | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Marokko |
| Südafrika | |
| Ägypten | |
| Übriges Afrika |
| Nach Quelle und Ausgangsstoff | Abwasserklärschlamm | |
| Eisenschlamm aus der Wasseraufbereitung | ||
| Phosphorreiche industrielle Abwässer | ||
| Natürliche Vivianit-Vorkommen | ||
| Mikrobiell vermittelter Ausgangsstoff | ||
| Nach Form | Pulver | |
| Granulat | ||
| Konzentriertes Vivianit-Produkt | ||
| Vivianit-haltiges NPK-Gemisch | ||
| Vivianit-Superphosphat-Gemisch | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Düngemittelhersteller | ||
| Abwasserversorgungsunternehmen | ||
| Landwirtschaftliche Genossenschaften | ||
| Spezialdüngemittelhändler | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Spanien | ||
| Frankreich | ||
| Die Niederlande | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Marokko | |
| Südafrika | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vivianit-Düngemittel-Markt?
Der Vivianit-Düngemittel-Markt hatte im Jahr 2026 einen Wert von 0,20 Milliarden USD und soll bis 2031 einen Wert von 0,30 Milliarden USD erreichen, bei einer CAGR von 8,45 % zwischen 2026 und 2031.
Welche Region führt bei der Akzeptanz von Vivianit-Düngemitteln?
Europa führt im Jahr 2026, unterstützt durch Phosphorrückgewinnungsanforderungen und eine aktive Entwicklung von Rückgewinnungstechnologien.
Welche Produktform wächst am schnellsten?
Granulat soll zwischen 2026 und 2031 mit einer CAGR von 10,6 % wachsen, da es die Handhabung verbessert und eine standardisierte NPK-Kennzeichnung unterstützt.
Was schränkt die breitere Verwendung von Vivianit-Düngemitteln ein?
Geringe Löslichkeit in vielen Böden und begrenzte mehrjährige Feldbelege schränken die breitere kommerzielle Verwendung ein.