
Marktgröße und Marktanteile des vietnamesischen Baumaschinenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.04 Milliarden US-Dollar |
| Marktgröße (2027) | 1.16 Milliarden US-Dollar |
| Marktgröße (2032) | 2 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.47 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des vietnamesischen Baumaschinenmarkts durch Mordor Intelligence
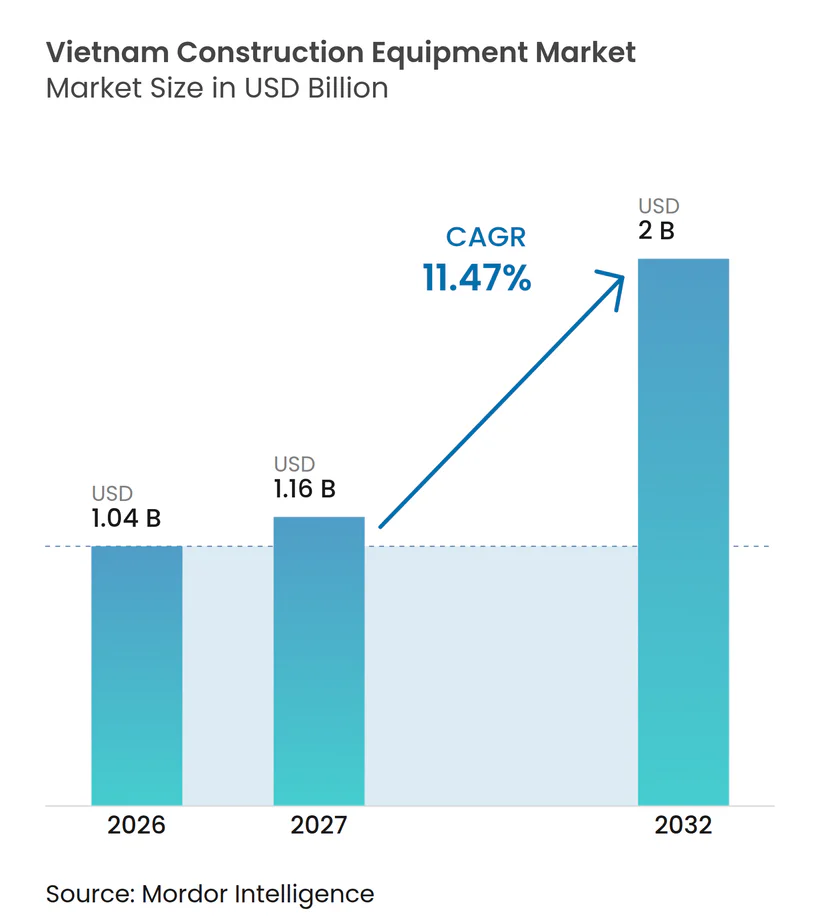
Die Marktgröße des vietnamesischen Baumaschinenmarkts wurde 2026 auf 1,04 Milliarden USD geschätzt und soll von 1,16 Milliarden USD im Jahr 2027 auf 2,00 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,47 % im Zeitraum 2027–2032. Öffentliche Verkehrs- und städtische Infrastrukturprogramme stützen die Nachfrage nach Maschinen für Erdarbeiten, Straßenbau, Fundamentarbeiten und Materialhandhabung. Fertigungsinvestitionen weiten die Bautätigkeit über etablierte Industriezentren hinaus auf neuere Provinzstandorte aus. Auftragnehmer müssen die Geräteverfügbarkeit gegen verzögerte öffentliche Auszahlungen, Kosten für importierte Geräte und den Mangel an qualifizierten Bedienern abwägen. Diese Bedingungen können Miet- und Flottenmodelle begünstigen, wenn Auftragnehmer Kapazitäten ohne große Vorabinvestitionen benötigen. Der vietnamesische Baumaschinenmarkt bietet Lieferanten auch die Möglichkeit, Maschinen mit Service-, Finanzierungs- und Schulungsunterstützung zu kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Erdbewegungsmaschinen 2026 einen Umsatzanteil von 55,12 % und werden voraussichtlich bis 2032 mit einem CAGR von 11,43 % wachsen.
- Nach Antriebsart hielten konventionelle hydraulische/Diesel-Geräte 2026 einen Umsatzanteil von 94,26 %, während elektrische/hybride Geräte bis 2032 voraussichtlich mit einem CAGR von 22,54 % wachsen werden.
- Nach Leistungsabgabe hielt das Segment 101 bis 200 PS 2026 einen Umsatzanteil von 42,59 %, während Geräte unter 100 PS bis 2032 voraussichtlich mit einem CAGR von 10,43 % wachsen werden.
- Nach Endverbraucherbranche hielt die Infrastruktur 2026 einen Umsatzanteil von 44,31 %, während Industrie und Fertigung bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Öffentliche Infrastruktur- und Verkehrsinvestitionen | +2.2% | Hanoi, Ho-Chi-Minh-Stadt, Hai Phong, Ninh Binh, Quang Ngai, Binh Dinh | Kurzfristig (≤ 2 Jahre) |
| Ausländische Direktinvestitionen in der Fertigung und Expansion von Industrieparks | +1.8% | Binh Duong, Bac Ninh, Dong Nai, Thai Nguyen, Hai Phong, Ha Nam | Mittelfristig (2–4 Jahre) |
| Städtische Sanierung und Wohnungsbau | +1.0% | Ho-Chi-Minh-Stadt, Hanoi, Da Nang, Can Tho | Mittelfristig (2–4 Jahre) |
| Bergbau, Steinbruchbetrieb und Entwicklung von Standorten für erneuerbare Energien | +0.8% | Quang Ninh, Nghe An, Ninh Thuan, Binh Thuan, Gia Lai, Kon Tum | Langfristig (≥ 4 Jahre) |
| Präferenz der Auftragnehmer für kompakte, vielseitig einsetzbare Geräte | +0.5% | Ho-Chi-Minh-Stadt, Hanoi, Da Nang, Hai Phong | Kurzfristig (≤ 2 Jahre) |
| Geräte als Dienstleistung und Einführung digitaler Vermietung | +0.3% | Ho-Chi-Minh-Stadt, Hanoi, Binh Duong, Dong Nai | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Öffentliche Infrastruktur- und Verkehrsinvestitionen
Öffentliche Investitionen bleiben eine wichtige Nachfragequelle für den vietnamesischen Baumaschinenmarkt. Große Straßen-, Schnellstraßen-, Eisenbahn-, Hafen- und städtische Verkehrsprojekte erfordern Bagger, Walzen, Fertiger, Bohrmaschinen, Krane und Betongeräte. Das nationale Schnellstraßenprogramm weitet die Bautätigkeit auf mehrere Provinzkorridore aus und schränkt die Möglichkeit der Auftragnehmer ein, ungenutzte Geräte zwischen Baustellen zu verlagern. Dieses Muster kann Mietflotten aktiv halten, während Projektinhaber die Arbeiten phasenweise planen. Die Verkehrsagenda gibt Händlern auch einen Anlass, die Außendienstkapazitäten in der Nähe aktiver Baukorridore zu stärken. Die Qualitäts- und Sicherheitsanforderungen gemäß den technischen Vorschriften Vietnams begünstigen Lieferanten, die konforme Geräte und zuverlässigen Support nachweisen können.
Ausländische Direktinvestitionen in der Fertigung und Expansion von Industrieparks
Fertigungsinvestitionen verbreitern die Baubasis, die den vietnamesischen Baumaschinenmarkt unterstützt. Industrieparks benötigen Standortvorbereitung, interne Straßen, Entwässerungssysteme, Fabrikfundamente, Lagerhallen und Versorgungsanschlüsse, bevor die Produktion beginnt. Diese Anforderungen schaffen Nachfrage nach Erdbewegungsmaschinen, Betongeräten, Hebezeugen und Materialhandhabungsgeräten. Etablierte Standorte wie Binh Duong und Bac Ninh bleiben wichtig, während Thai Nguyen, Ba Ria-Vung Tau, Tay Ninh und Ha Nam neue Aktivitäten hinzufügen. Kinh Bacs Phu Binh Industriepark in Thai Nguyen veranschaulicht die Ausweitung des Hochtechnologiebaus auf einen nördlichen Mittelgebirgsstandort[1]. Die Gerätenachfrage kann Projektankündigungen folgen, wenn Entwickler von der Landvorbereitung zu Baupaketen übergehen.
Städtische Sanierung und Wohnungsbau
Städtische Sanierung erfordert eine andere Gerätekombination als große Greenfield-Verkehrsprojekte. Dicht bebaute Standorte benötigen kompakte Bagger, Arbeitsbühnen, Betonpumpen und Maschinen, die auf beengten Zufahrtswegen arbeiten können. Ho-Chi-Minh-Stadt und Hanoi bleiben die wichtigsten Zentren für diese Arbeiten, während Da Nang und Can Tho zusätzliche städtische Nachfrage liefern. Neue Immobiliengesetze haben die Rahmenbedingungen für Projekte verbessert, die durch rechtliche und genehmigungsrechtliche Unsicherheiten verzögert worden waren. Schienen-, Entwässerungs-, Metro- und Ringstraßenprojekte erfordern auch spezialisierte Ramm- und Bohrarbeiten. Infolgedessen profitiert der vietnamesische Baumaschinenmarkt von der Nachfrage sowohl bei großen Tiefbauprojekten als auch bei kleineren städtischen Baustellen.
Bergbau, Steinbruchbetrieb und Entwicklung von Standorten für erneuerbare Energien
Bergbau-, Steinbruch- und Standorte für erneuerbare Energien schaffen Nachfrage nach spezialisierten und robusten Geräten. Steinbrüche benötigen Lader, Brecher, Siebanlagen und Bohrgeräte, um Zuschlagstoffe für öffentliche Arbeiten und den privaten Bau vorzubereiten. Projekte für erneuerbare Energien erfordern Zufahrtsstraßen, Fundamente, Materialtransport und unterstützende Versorgungsinfrastruktur. Die Aktivitäten verteilen sich auf Kohle- und Steinbruchgebiete, das Zentralhochland sowie Wind- und Solarstandorte. Auftragnehmer können flexible Flotten für Steinbruch-, Energie- und Verkehrsprojekte einsetzen, wenn sich lokale Arbeitspläne überschneiden. Dies macht Maschinenzuverlässigkeit, Teilverfügbarkeit und Bedienerqualifikation zu wichtigen Kaufkriterien im vietnamesischen Baumaschinenmarkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenrisiko durch importierte Geräte und VND-Abwertung | -1.2% | National, konzentriert in Hanoi, Ho-Chi-Minh-Stadt, Hai Phong (wichtigste Importeinfuhrstellen) | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern und hohes Maschinenauslastungsrisiko | -0.7% | Hanoi, Ho-Chi-Minh-Stadt, Da Nang und Schnellstraßenkorridore in Nghe An, Thanh Hoa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Auszahlung öffentlicher Projekte und verzögerte Beschaffung | -0.5% | National, höchste Auswirkung in Hanoi und nördlichen Provinzen mit Konzentration von Projekten der Zentralregierung | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Lade-, Service- und Restwertinfrastruktur für elektrische Geräte | -0.3% | Ho-Chi-Minh-Stadt, Hanoi, Da Nang (städtische Zentren mit beginnender Ladeinfrastruktur) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenrisiko durch importierte Geräte und VND-Abwertung
Vietnam ist stark auf importierte Baumaschinen aus Japan, China, Südkorea und Europa angewiesen. Währungsbewegungen können die Gerätekosten in Landeswährung erhöhen, wenn Lieferanten Maschinen in Fremdwährungen bepreisen. Dieser Druck ist für Auftragnehmer mit Festpreisverträgen und begrenzter Flexibilität zur Überarbeitung von Projektbudgets schwer zu bewältigen. Er kann auch das Interesse an Lieferanten verlagern, die lokale Finanzierungen oder Zahlungsvereinbarungen anbieten. Chinesische Hersteller können davon profitieren, wenn ihre Preis- und Finanzierungspakete den anfänglichen Kauffall verbessern. Der vietnamesische Baumaschinenmarkt bleibt daher empfindlich gegenüber Importkosten, selbst wenn die Projektpipelines aktiv bleiben.
Mangel an qualifizierten Bedienern und hohes Maschinenauslastungsrisiko
Ein Mangel an erfahrenen Bedienern kann die produktive Nutzung von Geräten auf aktiven Baustellen einschränken. Das Problem ist besonders wichtig für Aushub-, Ramm-, Bohr- und Verdichtungsgeräte, die eine qualifizierte Bedienung erfordern. Bauarbeitgeber meldeten 2025 einen stärkeren Einstellungsbedarf, während die Bewerberverfügbarkeit abnahm[2]. Schulungsbedarf und Wettbewerb zwischen gleichzeitigen Projekten können den Mangel verlängern. Eine stillstehende Maschine verursacht Kosten, trägt aber nicht zur Projektleistung bei. Originalhersteller und Händler können einen Teil dieser Einschränkung durch Bedienertraining, technische Unterstützung und Wartungsservice beheben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
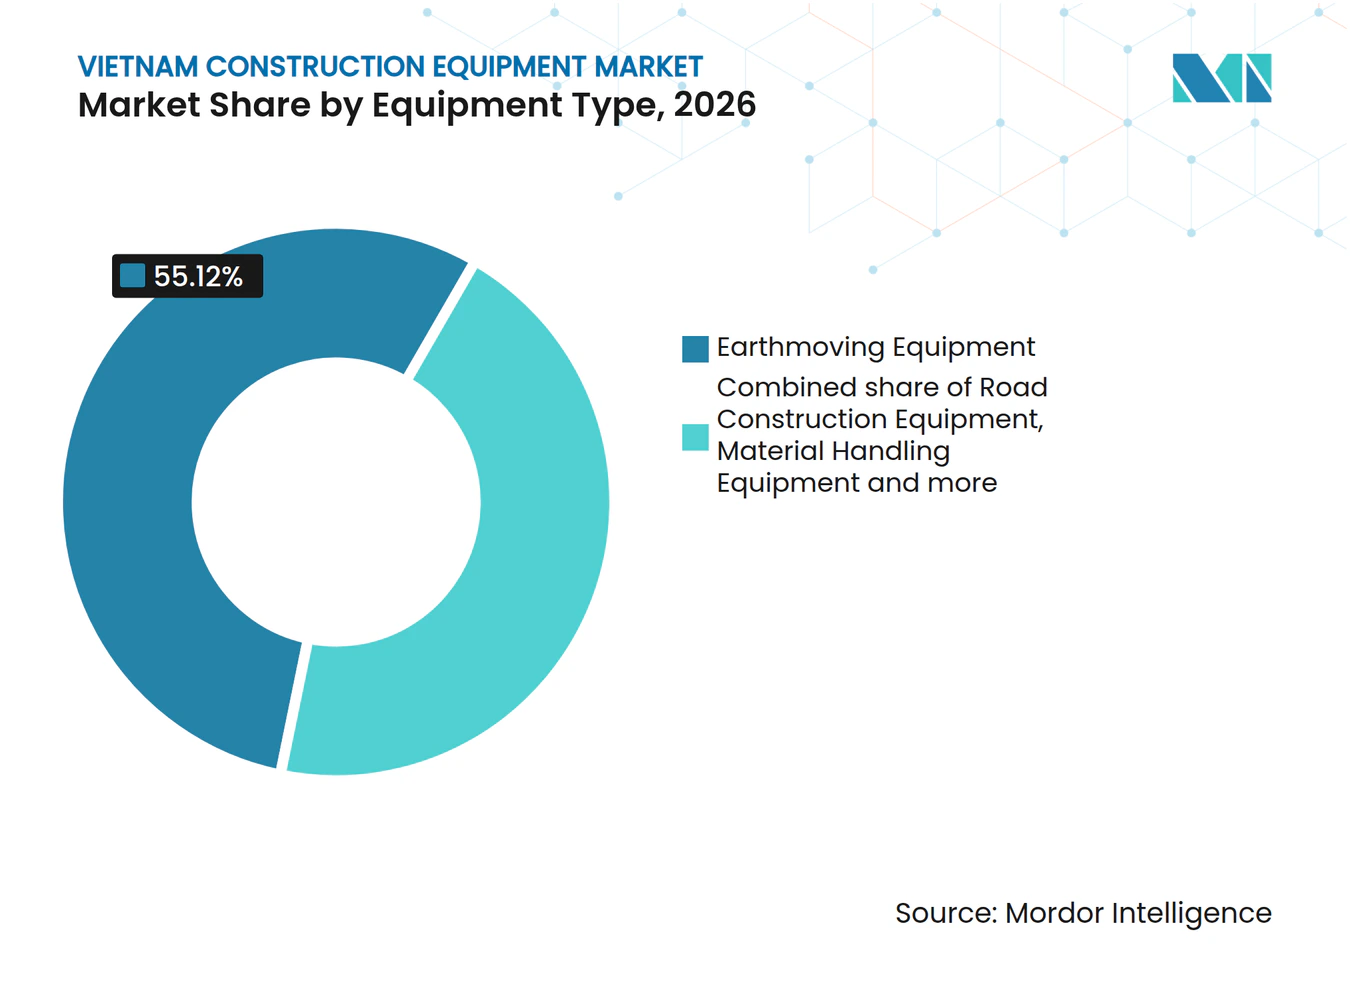
Erdbewegungsmaschinen haben die breiteste NachfragebasisErdbewegungsmaschinen hielten 2026 einen Anteil von 55,12 % am vietnamesischen Baumaschinenmarkt, und das Segment wird voraussichtlich bis 2032 mit einem CAGR von 11,43 % wachsen. Seine Position spiegelt den konstanten Bedarf an Aushub, Planierung, Bodenbewegung und Beladen bei öffentlichen und privaten Projekten wider. Bagger werden bei Autobahnen, Industrieparks, städtischer Sanierung, Bergbau und Versorgungsprojekten eingesetzt. Kleine und mittlere Maschinen sind relevant, wenn der Zugang begrenzt ist oder sich die Standortbedingungen häufig ändern. Größere Maschinen bleiben nützlich für den Straßenbau, den Bergbau und größere Erdarbeiten. Die Kategorie profitiert von ihrer Fähigkeit, viele verschiedene Auftragstypen statt einer engen Anwendung zu bedienen.
Straßenbaumaschinen folgen dem Zeitplan öffentlicher Ausgaben und der Mobilisierung von Auftragnehmern. Fertiger, Walzen, Finisher und Kaltfräsen sind am stärksten dem Tempo der Verkehrsarbeiten ausgesetzt. Materialhandhabungsgeräte dienen Fabriken, Lagerhallen, Häfen und Logistikbauten, wo Hebe- und Platzierungsaufgaben wichtig sind. Betongeräte unterstützen Gebäudefundamente, städtische Sanierung und große Tiefbauprojekte. Materialaufbereitungs- und Brechergeräte sind mit dem Bedarf an Zuschlagstoffen bei Verkehrs- und Infrastrukturstandorten verbunden. Lieferanten, die zuverlässige Teile, Außendienstunterstützung und ein breites Geräteangebot bieten, können diese verwandten Bedürfnisse effektiver bedienen.



Nach Antriebsart:
Konventionelle Geräte bleiben der BetriebsstandardKonventionelle hydraulische/Diesel-Geräte hielten 2026 einen Anteil von 94,26 % an der Gerätenachfrage, während elektrische/hybride Geräte bis 2032 voraussichtlich mit einem CAGR von 22,54 % wachsen werden. Dieselmaschinen werden weiterhin häufig eingesetzt, da sie den Bedienern vertraut sind und dort arbeiten können, wo der Zugang zu Ladeinfrastruktur begrenzt ist. Bestehende Servicenetzwerke erleichtern auch die Routinewartung konventioneller Flotten. Auftragnehmer, die an abgelegenen Verkehrs-, Steinbruch- und Bergbaustandorten arbeiten, priorisieren möglicherweise weiterhin Geräte mit etablierten Kraftstoff- und Servicevereinbarungen. Dies bewahrt eine große Rolle für konventionelle Maschinen während des Prognosezeitraums. Elektrische und hybride Geräte starten von einer kleineren Basis, haben aber ein starkes Potenzial in kontrollierteren Betriebsumgebungen.
Die frühe Einführung elektrischer Geräte ist am praktischsten in gebundenen Flotten an Industrie-, Steinbruch-, Zement- und Hafenstandorten. Diese Nutzer können Laden, Wartung und Maschinenauslastung innerhalb definierter Betriebsbereiche verwalten. LiuGong und Xuan Thien Group übergaben im März 2026 Vietnams erste Charge vollständig elektrischer Baumaschinen und Fahrzeuge für den Einsatz bei Xuan Thien Industrie- und Zementprojekten [3]. Die Entwicklung zeigt, dass elektrische Maschinen über Produktdemonstrationen hinausgehen können, wenn ein Flottenbesitzer die unterstützenden Bedingungen bereitstellen kann. Eine breitere Einführung hängt weiterhin von der Ladeinfrastruktur, dem Kundendienst und dem Vertrauen in die Restwerte ab. Dies macht Hybridmaschinen für Nutzer relevant, die einen geringeren Kraftstoffverbrauch ohne vollständige Abhängigkeit von der Ladeinfrastruktur anstreben.
Nach Leistungsabgabe:
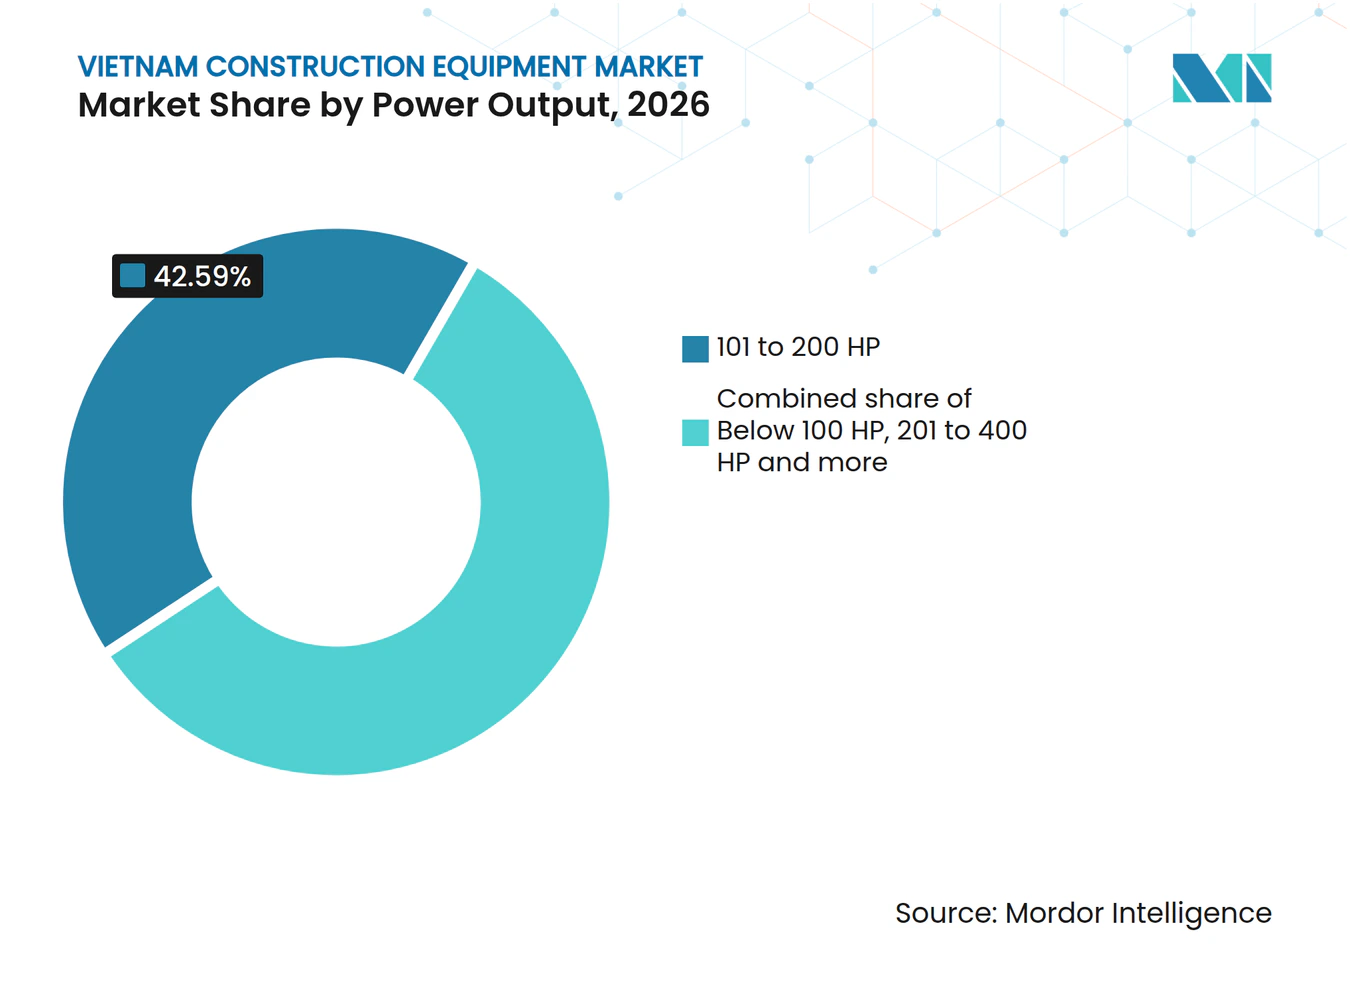
Mittelklassegeräte unterstützen die KernbautätigkeitDer Bereich 101 bis 200 PS hielt 2026 einen Anteil von 42,59 % an der Gerätenachfrage, während Geräte unter 100 PS bis 2032 voraussichtlich mit einem CAGR von 10,43 % wachsen werden. Mittelklassemaschinen können Straßenarbeiten, die Vorbereitung von Industriestandorten und allgemeine Bautätigkeiten ohne die Kosten oder Betriebsanforderungen sehr großer Geräte unterstützen. Dieser Bereich umfasst Geräte, die für gängige Aushub- und Ladeaufgaben geeignet sind. Auftragnehmer können diese Maschinen je nach Arbeitsbelastung für verschiedene Projekte einsetzen. Diese Flexibilität unterstützt die Rolle des Bereichs 101 bis 200 PS in der vietnamesischen Baumaschinenbranche. Sie hilft Händlern auch, die Nachfrage über eine breite Auftragnehmerbasis aufrechtzuerhalten.
Geräte unter 100 PS profitieren vom städtischen Bau und von Arbeiten an beengteren Industriestandorten. Kompakte Bagger, Minilader und kleinere elektrisch angetriebene Maschinen können in eingeschränkten Bereichen leichter bewegt und betrieben werden. Der Bereich ist relevant für Fabrikinnenräume, Entwässerungsarbeiten, Ortsstraßen, kommunalen Bau und kleinere Erschließungsstandorte. Geräte im Bereich 201 bis 400 PS dienen anspruchsvollen Schnellstraßen- und Bergbauaktivitäten, bei denen Haltbarkeit und Betriebszeit wesentlich sind. Maschinen über 400 PS bleiben auf die größten Schienen-, Hafen-, Staudamm- und schweren Tiefbauanwendungen ausgerichtet. Dies schafft eine Leistungsabgabemischung, die sich mit dem Projektmaßstab und dem Standortzugang ändert.

Nach Endverbraucherbranche:
Infrastruktur bietet die größte NachfrageplattformDie Infrastruktur hielt 2026 einen Anteil von 44,31 % an der Gerätenachfrage, während Industrie und Fertigung bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen werden. Schnellstraßen, Häfen, Eisenbahnarbeiten, städtischer Verkehr und Versorgungsprojekte schaffen einen breiten Bedarf an schweren Geräten. Diese Projekte nutzen Erdbewegungsmaschinen, Straßenbaumaschinen, Hebezeuge, Bohrgeräte, Brecher und Betonmaschinen in verschiedenen Phasen. Die Arbeiten verteilen sich auf mehrere Regionen, anstatt auf einen einzigen Standort konzentriert zu sein. Dies kann die Geräteauslastung aufrechterhalten, wenn Auftragnehmer Flotten für mehrere Projekte einsetzen. Die Infrastruktur bleibt daher der primäre Nachfragetreiber im vietnamesischen Baumaschinenmarkt.
Industrie- und Fertigungsbau steigert die Nachfrage nach Geräten rund um Fabriken, Industrieparks, Logistikgebäude und Versorgungsinfrastruktur. Wohn- und Gewerbeprojekte kehren ebenfalls zurück, da rechtliche Änderungen dazu beitragen, verzögerte private Entwicklungen wiederzubeleben. Bergbau und Steinbruchbetrieb nutzen spezialisierte Maschinen in Quang Ninh und dem Zentralhochland. Öl-, Gas-, Pipeline-, Versorgungs- und Energieprojekte erfordern Bohr-, Hebe- und schwere Materialhandhabungsgeräte für definierte Anwendungen. Caterpillar hat weiterhin Beziehungen zu Bergbaunutzern in Vietnam aufgebaut, was den Wert direkter Unterstützung für spezialisierte Geräteflotten widerspiegelt. Die kombinierte Endverbrauchermischung verringert die Abhängigkeit von einer einzigen Baukategorie, auch wenn die öffentliche Infrastruktur zentral bleibt.
Geografische Analyse
Südvietnam, zentriert auf Ho-Chi-Minh-Stadt, bildet die größte Konzentration der Baunachfrage im Land. Der breitere südliche Korridor kombiniert Stadtentwicklung, Industrieparks, Logistikeinrichtungen und hafenbezogenen Bau. Die administrativen Änderungen von 2025, die die ehemaligen Gebiete Binh Duong und Ba Ria-Vung Tau einbezogen, stärkten die Verbindung zwischen diesen Aktivitätszentren. Zu den wichtigsten Infrastrukturprojekten in Ho-Chi-Minh-Stadt gehören der Ringstraßenbau, die Metro und die Entwässerungsprojekte. Industriebau im Süden schafft auch Nachfrage nach Standortvorbereitung, Beton-, Hebe- und lagerhallenrelevanten Geräten. Auftragnehmer in diesem Gebiet schätzen häufig den Zugang zu Mietgeräten, da mehrere Projekte gleichzeitig voranschreiten können.
Nordvietnam ist verankert durch Hanoi und Fertigungsstandorte wie Bac Ninh, Thai Nguyen und Hai Phong. Die regionale Baubasis umfasst Schnellstraßen, Eisenbahnkorridore, Industrieparks, Logistikeinrichtungen und hafenverbundene Entwicklungen. Die Wirtschaftszonenaktivität von Hai Phong unterstützt den Bau im Zusammenhang mit Fertigungs- und Handelsinfrastruktur. Hanoi und die umliegenden Provinzen stehen auch vor einer starken Nachfrage nach qualifizierten Bedienern und Geräten für gleichzeitige öffentliche Projekte. Die nördliche Region benötigt sowohl schwere Tiefbaugeräte als auch Maschinen für Fabrik- und Logistikbau. Ihre Position im vietnamesischen Baumaschinenmarkt wird durch die Verbindung zwischen Verkehrsinvestitionen und Fertigungsexpansion gestützt.
Zentralvietnam und der Rest des Landes haben ein vielfältigeres Geräteprofil. Da Nang und das ehemalige Gebiet Quang Nam sind mit Hafen-, Tourismus-, Stadt- und Logistikentwicklung entlang des Ost-West-Wirtschaftskorridors verbunden. Energielogistik, Küstenbau und lokale Infrastruktur können Krane, Rammgeräte, Straßenmaschinen und Betongeräte erfordern. Das Mekong-Delta trägt Nachfrage aus Transport-, Bewässerungs-, Brücken- und Baggerarbeiten bei. Das Zentralhochland und Standorte für erneuerbare Energien fügen Bergbau-, Steinbruch-, Zufahrtsstraßen- und Fundamentanforderungen hinzu. Diese geografische Streuung unterstützt Lieferanten, die Geräte, Teile und Serviceabdeckung an unterschiedliche Arbeitsbedingungen anpassen können.
Wettbewerbslandschaft
Marktkonzentration
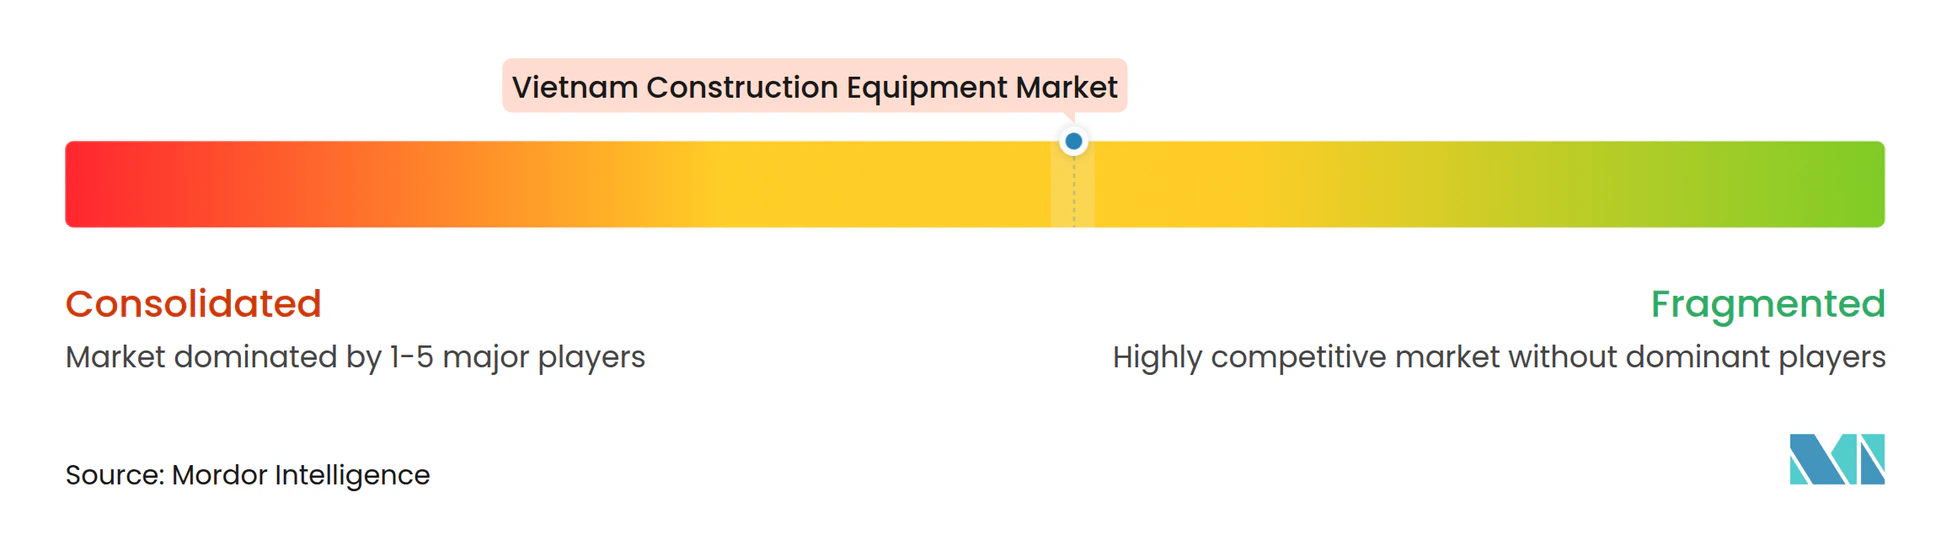
Der vietnamesische Baumaschinenmarkt ist mäßig konzentriert. Komatsu, XCMG, DEVELON, SANY und Caterpillar sind führende Teilnehmer, aber keine Gruppe hat den Markt für lokale Händler oder Speziallieferanten geschlossen. Japanische Marken behalten ihren Wert durch etablierte Händlernetzwerke, robuste Geräte und vertraute Servicepraktiken. Chinesische Hersteller gewinnen durch wettbewerbsfähige Preise, lokalisierte Unterstützung und eine wachsende Auswahl an elektrischen und hybriden Maschinen an Aufmerksamkeit. Koreanische Lieferanten haben ebenfalls eine Präsenz, die von regionalen Fertigungsverbindungen und Erfahrung mit Infrastrukturprojekten profitiert. Das Wettbewerbsumfeld gibt Auftragnehmern mehrere Auswahlmöglichkeiten über Preispunkte und Anwendungen hinweg.
XCMG hat seinen lokalen Ansatz durch das Angebot von Produktkonfigurationen erweitert, die auf vietnamesische Baustellen zugeschnitten sind. Sein wachsendes Angebot an elektrischen Ladern und Baggern spiegelt einen Fokus auf umweltfreundliche Geräte für lokale Betriebsbedingungen wider. SANY hat Vertriebsvereinbarungen und Kundendienstabdeckung für seinen Betrieb mit Elektrofahrzeugen und -geräten verfolgt. LiuGong hat sich mit einer lokalen Industriegruppe zusammengetan, um elektrische Baumaschinen in einer definierten Betriebsumgebung einzusetzen. Diese Schritte zeigen, dass der Wettbewerb über den Verkauf einzelner Maschinen hinausgeht. Lieferanten konkurrieren auch bei Servicereaktionszeiten, lokalen Partnerschaften, Finanzierung und der Fähigkeit, neue Antriebstechnologien zu unterstützen.
Offene Bereiche verbleiben in der Gerätevermietung, dem digitalen Flottenmanagement, der Ladeunterstützung und der technischen Schulung. Ein Mietbetreiber mit zuverlässiger Wartung und Flottenübersicht kann kleineren Auftragnehmern helfen, die Kosten des direkten Eigentums zu vermeiden. Lieferanten elektrischer Geräte benötigen Lade-, Reparatur- und Teilefähigkeiten, bevor sie eine breitere Kundschaft bedienen können. Starker Kundendienst bleibt auch für konventionelle Geräte wichtig, insbesondere an Projektstandorten in Provinzen. Hersteller, die Maschinen an feuchte Bedingungen, unterschiedliches Gelände und städtische Zugangsbeschränkungen anpassen können, verbessern möglicherweise ihre lokale Position. Diese Faktoren halten den Wettbewerb in der vietnamesischen Baumaschinenbranche aktiv, anstatt ihn auf den Preis allein zu reduzieren.
Marktführer der vietnamesischen Baumaschinenbranche
-
Caterpillar Inc.
-
SANY Group
-
DEVELON
-
Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
-
Komatsu Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnamesischer Baumaschinenmarkt Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Hitachi Construction Machinery Co., Ltd.
- SANY Group
- Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- Volvo Construction Equipment
- DEVELON
- JCB
- Kobelco Construction Machinery Co., Ltd.
- Liebherr Group
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- LiuGong Machinery Co., Ltd.
- Shantui Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Sumitomo Construction Machinery Co., Ltd.
- Tadano Ltd.
- Terex Corporation
- Yanmar Holdings Co., Ltd.
- Takeuchi Manufacturing Co., Ltd.
- Manitou Group
Neueste Industrielle Entwicklungen in Vietnamesischer Baumaschinenmarkt
- Juli 2026: Shandong Heavy Industry Group präsentierte elektrische Nutzfahrzeuge, Wasserstoffbrennstoffzellen-Lkw und KI-gestützte Baumaschinen auf seiner Globalen Partnerkonferenz und Ausstellung für grüne intelligente Produkte in Hanoi.
- März 2026: Xuan Thien Group und LiuGong übergaben die erste Charge vollständig elektrischer Baumaschinen und Fahrzeuge in Vietnam für den Einsatz bei Xuan Thien Industrie- und Zementprojekten.
- Januar 2026: Wirtgen Group ernannte Binh Minh Investment Equipment JSC zu ihrem autorisierten Händler in Vietnam für die Marken Wirtgen, Vogele, Hamm, Kleemann und Benninghoven.
- Dezember 2025: Kinh Bac City Development begann mit dem Bau des 437 Millionen USD teuren, 675 Hektar großen Phu Binh Industrieparks in der Provinz Thai Nguyen.
Berichtsumfang des vietnamesischen Baumaschinenmarkts
Der vietnamesische Baumaschinenmarkt ist segmentiert nach Gerätetyp, Antriebsart, Leistungsabgabe und Endverbraucherbranche. Nach Gerätetyp ist der Markt segmentiert in Erdbewegungsmaschinen (Bagger, Baggerlader, Radlader, Planierraupe und Motorgrader), Straßenbaumaschinen (Asphaltfertiger und Finisher, Kaltfräsen und Fräsmaschinen sowie Verdichtungswalzen), Materialhandhabungsgeräte (Mobilkrane, Gabelstapler und Teleskopstapler sowie Arbeitsbühnen), Betongeräte (Fahrmischer, Betonpumpe und Mischanlage) sowie Materialaufbereitungs-, Brech- und Fundamentgeräte (Backen- und Kegelbrecher, Siebanlagen sowie Ramm- und Bohrgeräte). Nach Antriebsart ist der Markt segmentiert in konventionell hydraulisch/Diesel und elektrisch/hybrid. Nach Leistungsabgabe ist der Markt segmentiert in unter 100 PS, 101 bis 200 PS, 201 bis 400 PS und über 400 PS. Nach Endverbraucherbranche ist der Markt segmentiert in Infrastruktur, Wohn- und Gewerbebau, Bergbau und Steinbruchbetrieb, Öl und Gas/Pipelines, Industrie und Fertigung sowie Versorgung und Stromerzeugung. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Erdbewegungsmaschinen | Bagger |
| Baggerlader | |
| Radlader | |
| Planierraupe | |
| Motorgrader | |
| Straßenbaumaschinen | Asphaltfertiger und Finisher |
| Kaltfräsen und Fräsmaschinen | |
| Verdichtungswalze | |
| Materialhandhabungsgeräte | Mobilkrane |
| Gabelstapler und Teleskopstapler | |
| Arbeitsbühnen | |
| Betongeräte | Fahrmischer |
| Betonpumpe | |
| Mischanlage | |
| Materialaufbereitungs-, Brech- und Fundamentgeräte | Backen- und Kegelbrecher |
| Siebanlagen | |
| Ramm- und Bohrgeräte |
| Konventionell hydraulisch/Diesel |
| Elektrisch/Hybrid |
| Unter 100 PS |
| 101 bis 200 PS |
| 201 bis 400 PS |
| Über 400 PS |
| Infrastruktur |
| Wohn- und Gewerbebau |
| Bergbau und Steinbruchbetrieb |
| Öl und Gas/Pipelines |
| Industrie und Fertigung |
| Versorgung und Stromerzeugung |
| Nach Gerätetyp | Erdbewegungsmaschinen | Bagger |
| Baggerlader | ||
| Radlader | ||
| Planierraupe | ||
| Motorgrader | ||
| Straßenbaumaschinen | Asphaltfertiger und Finisher | |
| Kaltfräsen und Fräsmaschinen | ||
| Verdichtungswalze | ||
| Materialhandhabungsgeräte | Mobilkrane | |
| Gabelstapler und Teleskopstapler | ||
| Arbeitsbühnen | ||
| Betongeräte | Fahrmischer | |
| Betonpumpe | ||
| Mischanlage | ||
| Materialaufbereitungs-, Brech- und Fundamentgeräte | Backen- und Kegelbrecher | |
| Siebanlagen | ||
| Ramm- und Bohrgeräte | ||
| Nach Antriebsart | Konventionell hydraulisch/Diesel | |
| Elektrisch/Hybrid | ||
| Nach Leistungsabgabe | Unter 100 PS | |
| 101 bis 200 PS | ||
| 201 bis 400 PS | ||
| Über 400 PS | ||
| Nach Endverbraucherbranche | Infrastruktur | |
| Wohn- und Gewerbebau | ||
| Bergbau und Steinbruchbetrieb | ||
| Öl und Gas/Pipelines | ||
| Industrie und Fertigung | ||
| Versorgung und Stromerzeugung | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den vietnamesischen Baumaschinenmarkt?
Der vietnamesische Baumaschinenmarkt soll von 1,16 Milliarden USD im Jahr 2027 auf 2,00 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,47 %. Öffentliche Infrastruktur, Industrieparks und städtische Arbeiten unterstützen diesen Ausblick, während Projektzeitplanung und Bedienverfügbarkeit weiterhin wichtig bleiben.
Welcher Gerätetyp führt die Nachfrage in Vietnam an?
Erdbewegungsmaschinen führten die Nachfrage mit einem Anteil von 55,12 % im Jahr 2026 an und werden voraussichtlich bis 2032 mit einem CAGR von 11,43 % wachsen. Sie werden bei Verkehrsarbeiten, Industriestandorten, städtischen Projekten, Versorgungsbau und Bergbauaktivitäten eingesetzt.
Gewinnen elektrische Baumaschinen in Vietnam an Bedeutung?
Ja. Elektrische und hybride Geräte werden voraussichtlich mit einem CAGR von 22,54 % wachsen, unterstützt durch frühe Flottenbereitstellungen an Industrie- und Steinbruchstandorten. Eine breitere Nutzung hängt von der Ladeinfrastruktur, dem Serviceunterstützung und dem Vertrauen in den Gerätewert ab.
Welcher Endverbraucher schafft die größte Nachfrage nach Baumaschinen?
Die Infrastruktur war 2026 der größte Endverbraucher mit einem Anteil von 44,31 %, unterstützt durch Straßen-, Schienen-, Hafen- und städtischen Verkehrsbau. Diese Projekte erfordern Geräte für Aushub, Fundament, Materialhandhabung, Straßenbau und Fertigstellungsarbeiten.