
Marktgröße und Marktanteil für Video- und Holografische Kommunikationssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
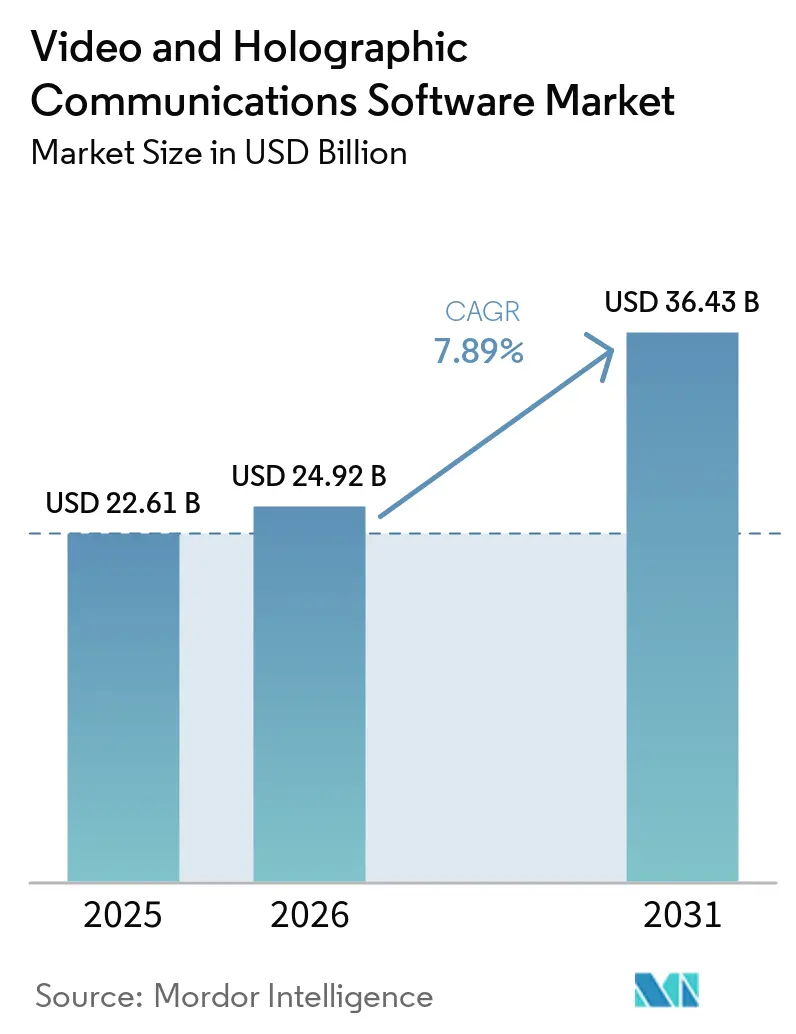
| Marktgröße (2026) | 24.92 Milliarden US-Dollar |
| Marktgröße (2031) | 36.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Video- und Holografische Kommunikationssoftware von Mordor Intelligence
Die Marktgröße für Video- und Holografische Kommunikationssoftware wurde im Jahr 2025 auf 22,61 Milliarden USD geschätzt und wird voraussichtlich von 24,92 Milliarden USD im Jahr 2026 auf 36,43 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 7,89 % während des Prognosezeitraums 2026–2031. Hybrides Arbeiten hat sich als dauerhaftes Betriebsmodell etabliert, das wiederkehrende Ausgaben für Meeting-Plattformen, Kollaborationstools und verwandte Dienstleistungen unterstützt. Unternehmenskäufer verlagern sich von einfachem Meeting-Zugang hin zu Plattformen, die strukturierte Zusammenarbeit, Workflow-Integration und KI-gestützte Meeting-Unterstützung ermöglichen. Diese Veränderung begünstigt Anbieter, die sicheres Video, Content-Management, Transkription und Integrationsfähigkeiten innerhalb einer etablierten Softwareumgebung kombinieren können. Der Markt für Video- und Holografische Kommunikationssoftware sieht sich zudem einem anspruchsvolleren Compliance-Umfeld gegenüber, da Organisationen größeren Wert auf Datenspeicherort, Cybersicherheit und die Kontrolle von KI-Workloads legen. Holografische Anwendungsfälle bleiben auf Premium-Umgebungen konzentriert, doch verbesserte Komprimierung und Netzwerkleistung erweitern schrittweise die Bandbreite möglicher Einsatzszenarien.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Videokommunikationssoftware im Jahr 2025 einen Marktanteil von 48,52 % am Markt für Video- und Holografische Kommunikationssoftware, während Holografische Kommunikationssoftware bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 58,52 % der Marktgröße für Video- und Holografische Kommunikationssoftware auf Cloud- und Hosted-Bereitstellung, während SaaS bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 60,64 %, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen werden.
- Nach Kommunikationstyp entfielen im Jahr 2025 56,60 % des Umsatzes auf Standard-Videokonferenzen, während immersive holografische Konferenzen bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen werden.
- Nach Endnutzer hielt das Unternehmenssegment im Jahr 2025 einen Umsatzanteil von 36,42 %, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen wird.
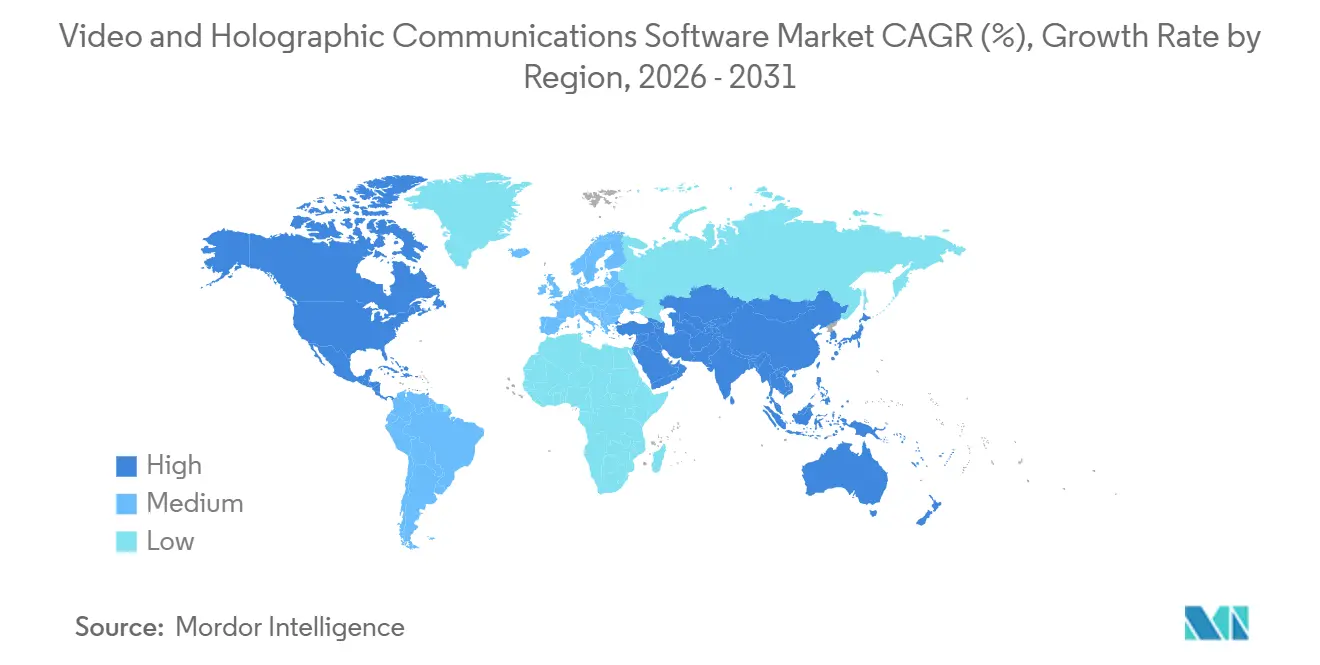
- Nach Geografie entfielen im Jahr 2025 37,22 % des Umsatzes auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,64 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybride Arbeitsmodelle | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Untertitelung, Übersetzung und Meeting-Intelligenz | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung von Unified Communications und Software-Suiten | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Niedriglatenz-5G und aufkommende 6G-Konnektivität | +0.9% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach immersiver Remote-Präsenz | +0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Reifung des Ökosystems für holografische Inhaltserstellung und Streaming | +0.5% | Nordamerika, asiatisch-pazifischer Raum und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybride Arbeitsmodelle
Hybrides Arbeiten unterstützt laufende Ausgaben im Markt für Video- und Holografische Kommunikationssoftware, da Kollaborationstools mittlerweile Teil der normalen Betriebspraxis sind. Gallup berichtete, dass 52 % der remote-fähigen US-Mitarbeiter im zweiten Quartal 2026 in hybriden Arrangements arbeiteten, ein Niveau, das seit 2022 stabil geblieben ist.[1] Teams, die zwischen Büro und Remote-Standorten arbeiten, benötigen konsistenten Meeting-Zugang, gemeinsame Inhalte und klare Prozesse für Folgearbeiten. Organisationen mit formalen Kollaborationsplänen berichteten zudem von stärkerem Engagement, was Käufern einen Anreiz gibt, Software über die reine Videoverfügbarkeit hinaus zu evaluieren. Das Ergebnis ist eine Spaltung zwischen Organisationen, die einfachen Kommunikationszugang erwerben, und solchen, die eine umfassendere Kollaborationsumgebung aufbauen. Anbieter mit Workflow-Tools, Meeting-Intelligenz und zuverlässigen Integrationsoptionen sind besser positioniert, um letztere Gruppe zu bedienen.
KI-gestützte Untertitelung, Übersetzung und Meeting-Intelligenz
KI-Funktionen werden bei der Plattformauswahl im Markt für Video- und Holografische Kommunikationssoftware zunehmend zentral. Cisco gab an, dass KI-gestützte Kollaborationsminuten auf Webex zwischen 2024 und Anfang 2025 um 260 % gestiegen sind, während 95 % der Nutzer KI-Meeting-Zusammenfassungen positiv bewerteten.[2] Untertitelung, Übersetzung, Zusammenfassungen und Aufgabenerstellung machen Video-Meetings für verteilte Teams und mehrsprachige Belegschaften nützlicher. Diese Funktionen können auch Premium-Software-Stufen unterstützen, was den generierten Wert pro aktivem Nutzerplatz verändert. Zoom führte benutzerdefinierte KI-Companion-Funktionen ein, die mit 16 Drittanbieteranwendungen verbunden sind, darunter Google Meet. Umfassendere KI-Verbindungen können die Wechselkosten erhöhen, da Kunden Meeting-Ergebnisse in ihre täglichen Geschäftsprozesse einbetten. Kleinere Anbieter, die grundlegende Videoübertragung ohne vergleichbare KI-Integration anbieten, könnten schwierigeren Preisbedingungen ausgesetzt sein.
Konsolidierung von Unified Communications und Software-Suiten
Unternehmenskäufer bevorzugen zunehmend weniger Kommunikationsanbieter und eine tiefere Systemintegration. Diese Präferenz prägt den Markt für Video- und Holografische Kommunikationssoftware, indem sie Kompatibilität mit bestehenden Telefonie-, Messaging-, Identitäts- und Produktivitätssystemen in den Vordergrund stellt. Konsolidierte Beschaffung kann doppelte Verwaltung reduzieren und die Governance über verteilte Teams hinweg vereinfachen. Sie stellt auch eine Herausforderung für Spezialisten dar, die ein enges Produkt anbieten, aber keine zertifizierten Verbindungen zu großen Unternehmensplattformen besitzen. Holografische Anbieter könnten es daher leichter finden, über bestehende Unified-Communications-Umgebungen zu verkaufen als als eigenständige Systeme. Die Chance hängt davon ab, nachzuweisen, dass immersive Fähigkeiten in etablierte Unternehmens-Workflows passen, ohne eine separate Verwaltungslast hinzuzufügen.
Niedriglatenz-5G und aufkommende 6G-Konnektivität
Netzwerkfortschritte erweitern den praktischen Anwendungsbereich des Marktes für Video- und Holografische Kommunikationssoftware, insbesondere für reichhaltige visuelle Inhalte. Die 3GPP-Release-19-Spezifikation definiert Dienst- und Leistungsanforderungen für professionelle Video-, Bild- und Audioanwendungen über 5G-Systeme.[3] Diese Normenbasis hilft Softwareanbietern und Netzbetreibern, ihr Produktdesign an gemeinsamen Leistungserwartungen auszurichten. KDDI Research entwickelte eine Farbholografie-Videokomprimierungsmethode, die den Übertragungsbedarf in einer Beyond-5G-Testumgebung von 72 Gbps für unkomprimiertes Video auf unter 1,5 Gbps reduzierte. Der Fortschritt macht breite kommerzielle holografische Dienste nicht sofort verfügbar, senkt jedoch eine wichtige technische Hürde. Mit zunehmender Verfügbarkeit von Edge-Computing und hochkapazitiven Netzwerken kann Echtzeit-immersive Kommunikation in mehr Unternehmenstests und spezialisierte Einsatzszenarien vordringen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und grenzüberschreitende Datentransferrestriktionen | -1.1% | Europa, asiatisch-pazifischer Raum, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe holografische Infrastruktur- und Bereitstellungskosten | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Bandbreiten- und Verarbeitungsanforderungen für holografische Inhalte | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Interoperabilität und Standardsfragmentierung | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und grenzüberschreitende Datentransferrestriktionen
Datensouveränitätsanforderungen schränken einige Cloud-Bereitstellungsoptionen im Markt für Video- und Holografische Kommunikationssoftware ein. Unternehmen, die über Jurisdiktionen hinweg tätig sind, müssen berücksichtigen, wo Meeting-Daten, Aufzeichnungen, Transkripte und KI-generierte Ergebnisse verarbeitet und gespeichert werden. Diese Bedenken sind am stärksten in Behörden, Verteidigung, Finanzen, Gesundheitswesen und kritischer Infrastruktur. Anbieter, die private Cloud-, On-Premises- oder kundenkontrollierte Umgebungen anbieten, können einen Teil dieses Bedarfs abdecken. Pexip und Wire kündigten im Mai 2026 eine Partnerschaft für souveräne, Ende-zu-Ende-verschlüsselte Kommunikation an, die auf Regierungen und Betreiber kritischer Infrastrukturen ausgerichtet ist. Cloud-first-Anbieter benötigen möglicherweise zusätzliche regionale Infrastruktur und Produktkontrollen, was die Bereitstellungskomplexität erhöhen kann. Diese Anforderungen können die Beschaffung verlangsamen, insbesondere wenn ein Kunde den Umgang mit Meeting-Intelligence-Daten validieren muss.
Hohe holografische Infrastruktur- und Bereitstellungskosten
Hohe Bereitstellungskosten halten holografische Kommunikation auf ausgewählte Anwendungsfälle innerhalb des Marktes für Video- und Holografische Kommunikationssoftware beschränkt. Vollständige Systeme können spezialisierte Aufnahmeausrüstung, Display-Hardware, zuverlässige Hochdurchsatz-Konnektivität und dediziertes Content-Management erfordern. Diese Kombination schafft eine höhere Anfangsinvestition als Standard-Videokonferenzen. Anbieter reduzieren einige Hürden durch zentral verwaltete Inhalte und KI-Avatar-Dienste. Holoconnects gibt an, dass vorgefertigte KI-Charaktere in 2 bis 4 Wochen geliefert werden können, was eine Alternative zur benutzerdefinierten volumetrischen Produktion bietet. Echtzeit-benutzerdefinierte Telepräsenz erfordert jedoch nach wie vor mehr Investitionen und operative Koordination als herkömmliche Meetings. Hardware-Kosten, Inhaltsproduktion und Netzwerkbereitschaft werden weiterhin bestimmen, welche Kunden über Pilotprojekte hinausgehen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
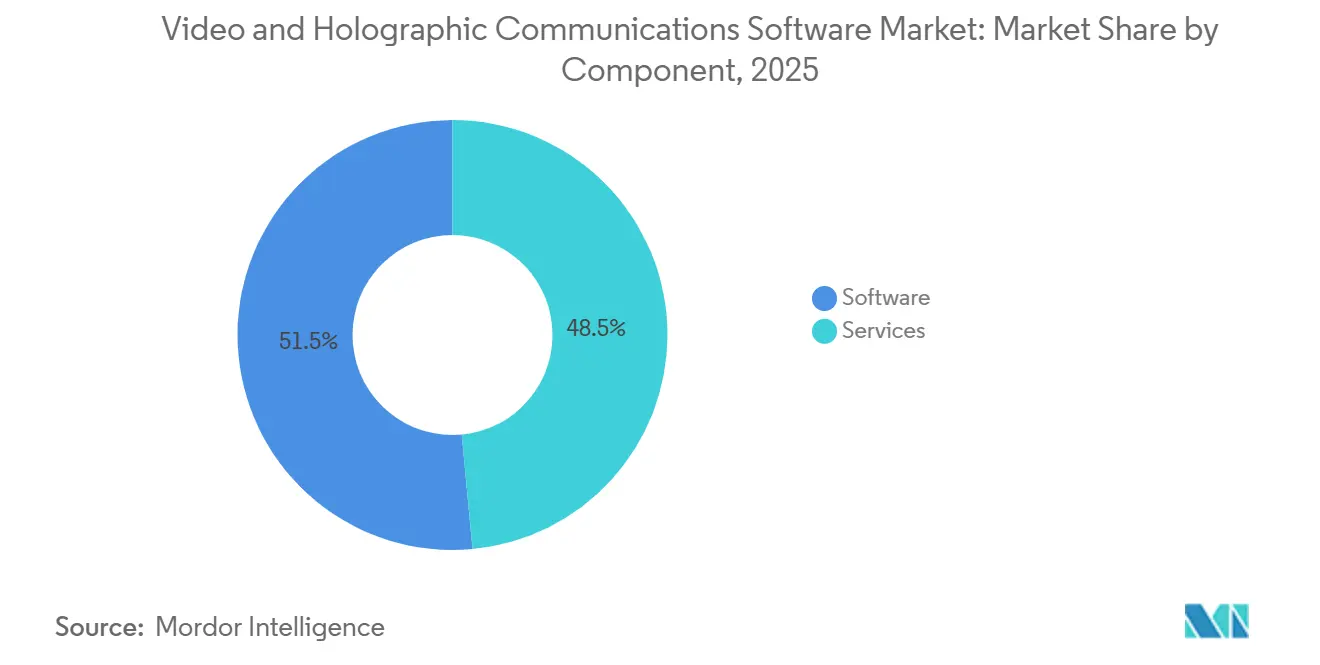
Videokommunikation führt, holografische Software beschleunigtVideokommunikationssoftware hielt im Jahr 2025 einen Umsatzanteil von 48,52 % und nimmt damit die führende Position im Komponentenmix ein. Ihre installierte Basis erstreckt sich über Unternehmensteams, Bildung, Gesundheitswesen und Behördennutzer. Die Meeting-Funktionalität ist ausgereift, und viele Kunden sehen sich erheblichen Wechselkosten gegenüber, nachdem sie die Software in Kalender, Identitätssysteme und Geschäftsanwendungen integriert haben. Die Marktgröße für Video- und Holografische Kommunikationssoftware für diese Komponente profitiert von wiederkehrenden Lizenzen und Managed-Service-Vereinbarungen. Videoplattformen entwickeln sich auch von Meeting-Hilfsmitteln zu Arbeitsumgebungen, die Notizen, Aufgaben und verwandte Inhalte organisieren. Diese Veränderung gibt etablierten Anbietern einen Weg, den Wert bestehender Abonnements zu steigern, ohne sich ausschließlich auf neue Nutzer zu verlassen.
Holografische Kommunikationssoftware wird bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen. Ihr Einsatz bleibt enger begrenzt, da Bereitstellungen häufig von Displays, Aufnahme-Workflows und leistungsstarken Netzwerkbedingungen abhängen. Die Softwareschicht umfasst Content-Management, Streaming-Steuerung, KI-Avatar-Generierung und Rendering-Funktionen, die immersive Erlebnisse unterstützen. Gesundheitswesen, Führungskommunikation, Schulung und Veranstaltungsumgebungen bieten frühe Anwendungsfälle, bei denen visuelle Präsenz die zusätzlichen Kosten rechtfertigen kann. Zoom führte 2026 KI Companion 3.0 mit proaktiven agentischen Fähigkeiten und Verbindungen zu 16 Drittanbieterplattformen ein, was die breitere Bewegung hin zu reichhaltigerer Softwarefunktionalität rund um Kommunikations-Workflows veranschaulicht. Anbieter, die holografische Bereitstellungen bedienen, müssen spezialisierte visuelle Fähigkeiten mit einfacher Integration in die bereits von Kunden genutzten Kollaborationsplattformen in Einklang bringen.


Nach Bereitstellungsmodell:
Cloud-Architektur setzt den UnternehmensstandardCloud- und Hosted-Bereitstellung entfiel im Jahr 2025 auf 58,52 % des Umsatzes und ist damit der führende Bereitstellungsansatz. Das Modell bietet Kunden Zugang zu zentral verwalteten Updates, flexibler Kapazität und geringeren internen Infrastrukturanforderungen. Es entspricht den Betriebspräferenzen von Organisationen, die Kommunikations-Workloads als Dienst bereitgestellt haben möchten. Der vom Markt für Video- und Holografische Kommunikationssoftware gehaltene Marktanteil von Cloud- und Hosted-Plattformen spiegelt die breite Verlagerung hin zu betreiberverwalteten Kommunikationsumgebungen wider. Diese Systeme ermöglichen es Anbietern auch, KI-Funktionen und Sicherheitsupdates konsistenter über eine große Kundenbasis hinweg bereitzustellen. Ihre Attraktivität ist am stärksten dort, wo regulatorische oder sicherheitsbezogene Einschränkungen keine lokale Kontrolle über Daten und Verarbeitung erfordern.
SaaS wird bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen. Nutzerbasierte Preisgestaltung und einfacheres Onboarding können das Modell für mittelgroße Organisationen und kleine und mittelständische Unternehmen zugänglicher machen. SaaS-Plattformen können eine schnelle Funktionsbereitstellung unterstützen und den Bedarf an dedizierten internen Kommunikationsspezialisten reduzieren. On-Premises-Systeme bleiben wichtig für Verteidigung, klassifizierte Behördenarbeit und stark regulierte Sektoren mit strengen Sicherheitsanforderungen. Hybridkonfigurationen bieten eine Option für Organisationen, die sowohl Cloud-Flexibilität als auch lokal verwaltete Kontrollen benötigen. Für holografische Angebote können verwaltete Inhaltsbereitstellung und KI-generierte Charaktere immersive Dienste für Käufer zugänglich machen, die keine benutzerdefinierten Aufnahme- und Infrastrukturprojekte finanzieren können.
Nach Unternehmensgröße:
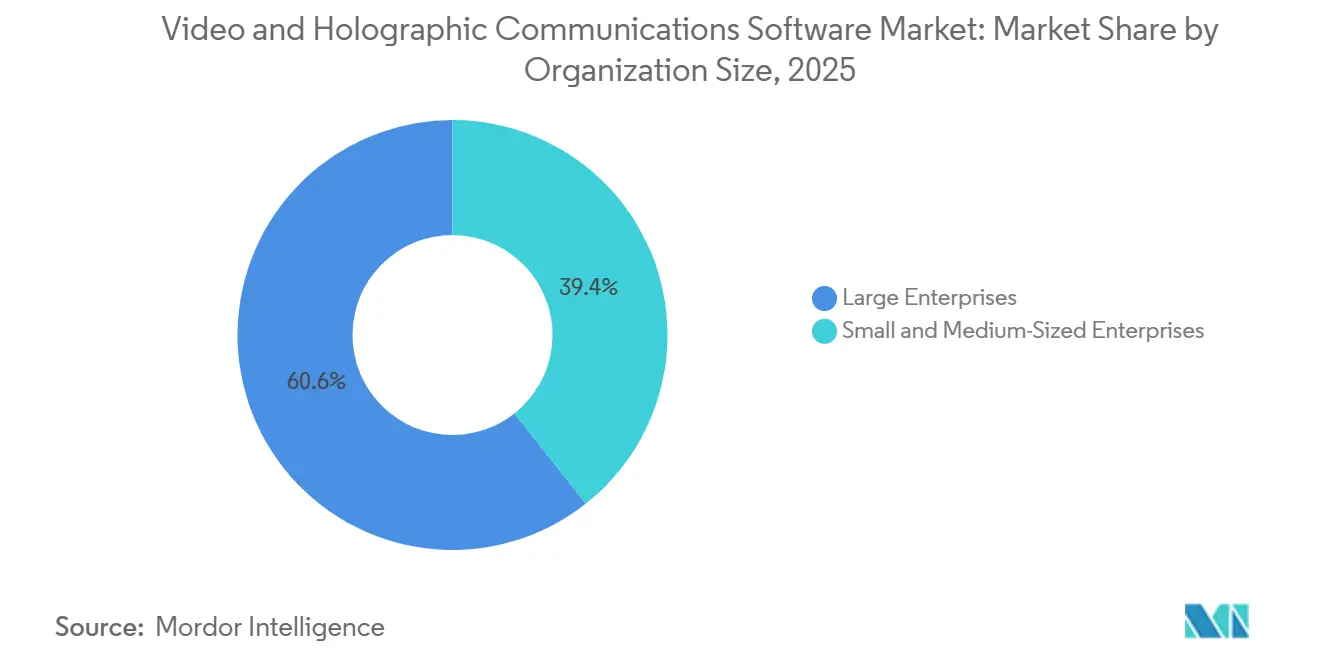
Unternehmensmaßstab verankert Umsatz, kleine und mittelständische Unternehmen treiben die WachstumskurveGroßunternehmen entfielen im Jahr 2025 auf 60,64 % des Umsatzes. Hohe Nutzerzahlen, mehrjährige Verträge und Ausgaben für Meeting-Intelligence-Funktionen unterstützen diese Position. Diese Kunden verfügen auch über das Budget und die organisatorische Kapazität, holografische Anwendungen für Führungskommunikation, Unternehmensveranstaltungen und spezialisierte Schulungen zu testen. Ihr Fokus im Jahr 2026 liegt zunehmend auf Plattformkonsolidierung und KI-Integration statt auf einfacher Nutzerexpansion. Dies begünstigt Anbieter, die sich in ein breiteres Kommunikationsportfolio integrieren und Unternehmenssicherheitsanforderungen erfüllen können. Große Käufer können auch ihre Größe nutzen, um konsistente Serviceniveaus über Regionen und Bereitstellungsumgebungen hinweg zu fordern.
Kleine und mittelständische Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen. Erschwingliche SaaS-Pakete, geführte Einrichtung und breitere KI-Verfügbarkeit unterstützen die Einführung bei Organisationen mit begrenzten IT-Ressourcen. Diese Kundengruppe ist weniger geneigt, dedizierte On-Premises-Videoinfrastruktur bereitzustellen. Sie könnte stattdessen eine Cloud-Plattform wählen, die Telefonie, Meetings, Messaging und grundlegende Kundenkommunikationsfunktionen kombiniert. Der Markt für Video- und Holografische Kommunikationssoftware bietet kleinen und mittelständischen Unternehmen aufkommenden Zugang zu KI-Hologramm-Diensten für Einzelhandels-, Gastgewerbe- und Veranstaltungsanwendungsfälle. Anbieter, die um diese Gruppe konkurrieren, benötigen transparente Preisgestaltung, praktische Integrationen und einfache Supportmodelle. Die stärkste Chance liegt wahrscheinlich bei Diensten, die ohne einen langen Bereitstellungszyklus erworben und aktiviert werden können.
Nach Kommunikationstyp:
Standard-Konferenzen dominieren, holografische Formate entstehenStandard-Videokonferenzen hielten im Jahr 2025 einen Umsatzanteil von 56,60 %. Das Format bleibt dominant, da es weit verbreitet installiert, den Nutzern vertraut und in Produktivitätstools eingebettet ist. Unternehmensteams nutzen es für interne Meetings, Vertriebsinteraktionen, Servicebereitstellung und verteiltes Management. Seine Größe ergibt sich aus der breiten Nutzung und nicht aus hochspezialisierten Bereitstellungen. Das Segment profitiert auch von etablierter Integration mit Kalendern, Kundensystemen und Enterprise-Resource-Planning-Tools. Videoanbieter fügen KI-Fähigkeiten hinzu, um den Wert dieses gängigen Kommunikationsformats zu stärken. Dieser Ansatz ermöglicht es ihnen, die Produktivitätsbedürfnisse der Kunden anzusprechen und gleichzeitig das grundlegende Erlebnis zu bewahren, das Nutzer bereits kennen.
Immersive holografische Konferenzen werden bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen. Das Format dient Fällen, in denen räumliche Darstellung, visuelle Details oder ein stärkeres Präsenzgefühl wichtiger sind als kostengünstiger Zugang. Chirurgische Führung, architektonische Überprüfung, Führungsveranstaltungen und Premium-Kundenerlebnisse werden als relevante Anwendungen genannt. Der Markt für Video- und Holografische Kommunikationssoftware entwickelt sich daher entlang von 2 verschiedenen Nachfragepfaden: volumengetriebenem Video und höherwertigeren immersiven Bereitstellungen. Die Käufergruppen können sich ebenfalls unterscheiden, wobei IT-Führungskräfte typischerweise für Standard-Video verantwortlich sind und leitende Geschäfts- oder Marketingteams ausgewählte holografische Projekte unterstützen. Fokussierte holografische Anbieter können diese Trennung nutzen, um Beziehungen in spezialisierten Konten aufzubauen. Ihre Herausforderung besteht darin, einen klaren operativen Nutzen zu demonstrieren, den Standard-Video nicht bieten kann.
Nach Endnutzer:
Unternehmenssegment verankert Umsatz, Gesundheitswesen führt das Wachstumstempo anDas Unternehmenssegment hielt im Jahr 2025 einen Umsatzanteil von 36,42 %. Verteiltes Management, Vertrieb, Kundenerfolg und Führungskommunikation schaffen regelmäßige Nachfrage nach Meeting-Plattformen in dieser Gruppe. Unternehmenskunden nutzen auch integrierte Tools, um Entscheidungen zu protokollieren, Aufgaben zu erfassen und Meeting-Aktivitäten mit anderen Geschäftssystemen zu verbinden. Die Größe des Segments macht es für Anbieter wichtig, die breite, mehrplatzige Software-Bereitstellungen anbieten. Bildung und Schulung stellen einen weiteren wesentlichen Nachfragebereich dar, da immersive Formate Simulation und Fernunterricht unterstützen können. Behörden, Verteidigung, Finanzdienstleistungen, Medien, Unterhaltung, Einzelhandel und E-Commerce haben unterschiedliche Sicherheits-, Kundenbindungs- und Inhaltsanforderungen, die die Plattformauswahl beeinflussen.
Das Gesundheitswesen wird bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen. Klinische Telepräsenz, Fernkonsultation und holografische chirurgische Navigation unterstützen sein schnelleres Tempo. MediView XR und Cleveland Clinic Weston Hospital schlossen im August 2026 in Florida die erste intraprozedurelle Anwendung des holografischen chirurgischen Navigationssystems XR90 ab. Gesundheitsorganisationen müssen auch Patientendatenschutz, Sicherheitskontrollen und Workflow-Eignung bewerten, bevor sie die Einführung ausweiten. Die souveräne Kommunikationspartnerschaft von Pexip und Wire zeigt, wie sichere Kommunikationsanbieter auf hochkontrollierte Umgebungen abzielen. Das Segment kann Anbieter belohnen, die Compliance-Überlegungen in das Produktdesign einbauen, anstatt sich auf benutzerdefinierte Arbeit nach der Bereitstellung zu verlassen. Sein Wachstum hängt davon ab, zuverlässigen klinischen Wert neben den betrieblichen Anforderungen der Gesundheitsversorgung zu demonstrieren.
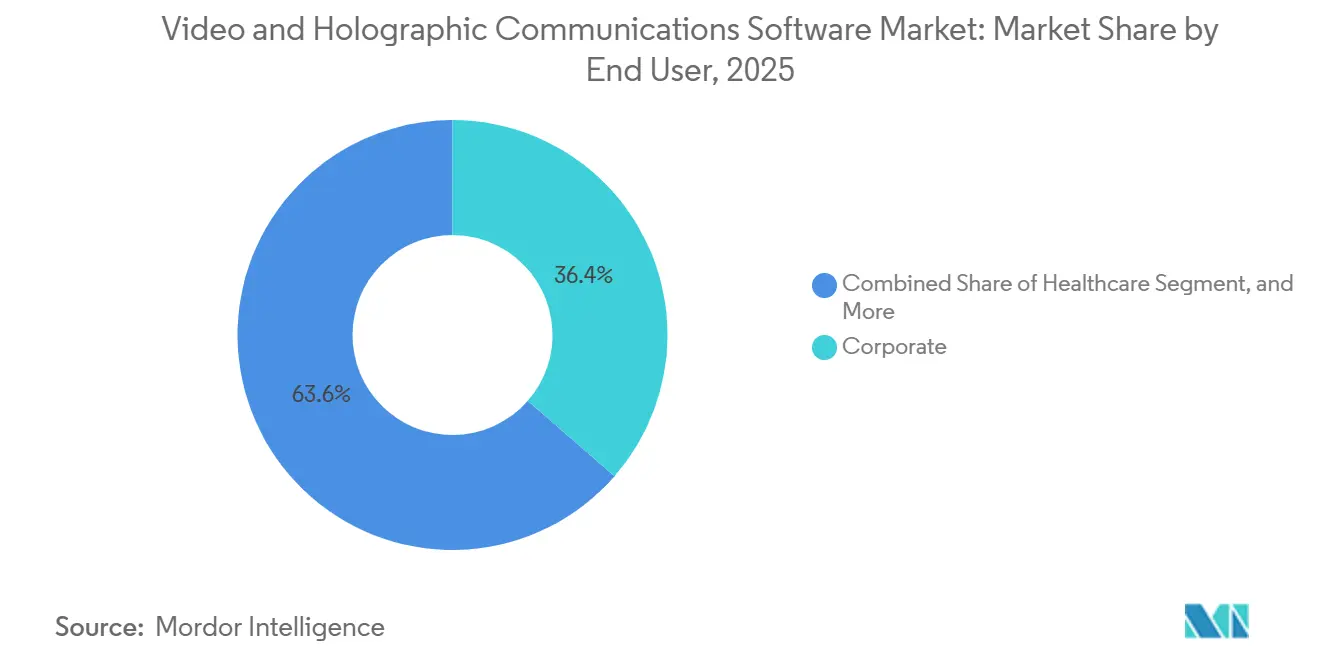
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Video- und Holografische Kommunikationssoftware-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 37,22 % am Markt für Video- und holografische Kommunikationssoftware. Die Region vereint eine breite Basis großer Unternehmen, eine ausgereifte Cloud-Infrastruktur und etablierte Anbieter von Kommunikationssoftware. Neue Bereitstellungen für kleine Unternehmen erfolgen größtenteils cloudbasiert, während große Organisationen ihre Ausgaben auf KI-Tools und Interoperabilität konzentrieren. Die Vereinigten Staaten unterstützen etablierte Anbieter von Unified Communications sowie spezialisierte holografische Plattformanbieter. Proto Hologram meldete dauerhafte Installationen am San Francisco International Airport, am LaGuardia Airport und in mehr als 100 Einkaufszentren über sein Hologram Media Network, während Verteidigungsanforderungen private Cloud- und On-Premises-Videoumgebungen unterstützen.
APAC Video- und Holografische Kommunikationssoftware-Markt
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 8,64 % wachsen. Die Region vereint eine expandierende 5G-Infrastruktur, die Digitalisierung von Unternehmen und öffentliche Forschungsaktivitäten im Bereich der holografischen Übertragung. NTT demonstrierte im Februar 2025 die Unterstützung von Fernchirurgie zwischen weit entfernten Krankenhäusern mithilfe des IOWN All-Photonics Network. NTT DOCOMO und NTT demonstrierten im März 2026 KI-Videoanalysen mit geringer Latenz durch In-Network-Computing, während KDDI Research im Januar 2026 in einer Beyond-5G-Testumgebung Echtzeit-holografisches Streaming unter 1,5 Gbps meldete. China, Japan, Südkorea, Indien und Australien bilden eine breite Basis an Unternehmensnutzern und Netzwerkinvestitionen, während Indiens sich entwickelnde Anforderungen an den Datentransfer das lokale Design zur Datenspeicherung im Inland beeinflussen werden.
EMEA und Südamerika Video- und Holografische Kommunikationssoftware-Markt
Europa repräsentiert einen bedeutenden Anteil am Markt für Video- und holografische Kommunikationssoftware, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Souveränität und Datenkontrolle begünstigen für ausgewählte Käufer private Cloud-, On-Premises- und verschlüsselte Bereitstellungen. Pexip und Wire gaben im Mai 2026 ihre souveräne Kommunikationspartnerschaft in Bonn für Regierungs-, Verteidigungs- und kritische Infrastrukturnutzer bekannt. Holoconnects meldete, dass seine CIC Hospitality Holobox-Bereitstellung im Juli 2026 die Marke von 30 Hotels überschritten hatte. Südamerika, der Nahe Osten und Afrika stellen kleinere Umsatzpools dar, wobei Brasilien und die Vereinigten Arabischen Emirate in ihren Regionen aktiv sind und eine Cloud-First-Bereitstellung für Südafrika und Nigeria praktikabel ist.

Wettbewerbslandschaft
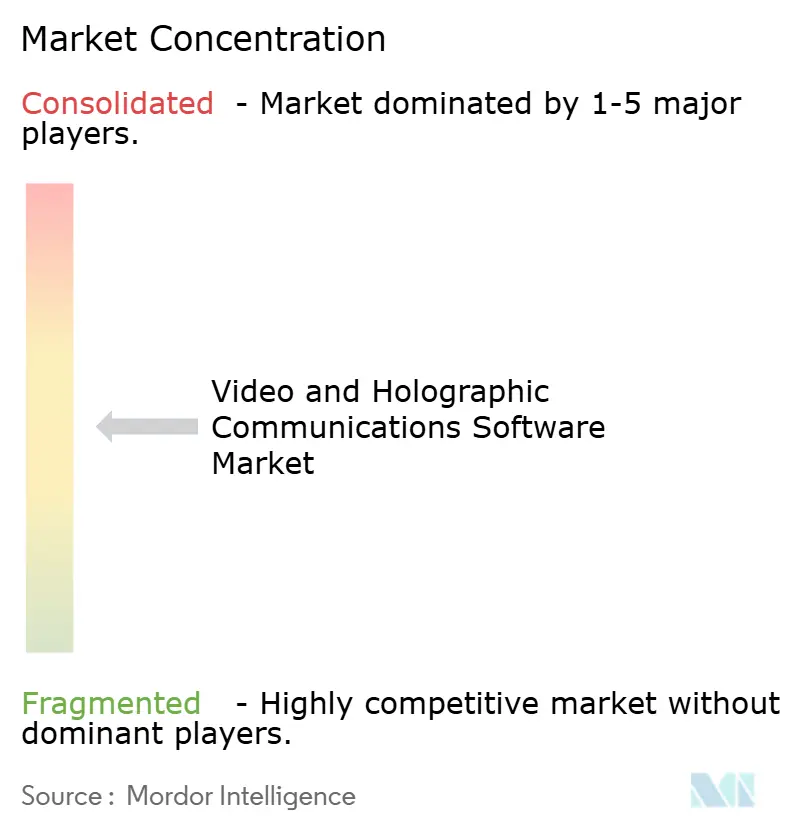
Der Markt für Video- und Holografische Kommunikationssoftware operiert über 2 verwandte, aber unterschiedliche Wettbewerbsstrukturen und ist mäßig fragmentiert. Zoom, Cisco Webex, RingCentral und Microsoft Teams führen den Videokommunikationsmarkt an. Diese Unternehmen konkurrieren auf Plattformbreite, KI-Fähigkeiten, Sicherheitskontrollen und Integration von Produktivitätstools. Holografische Kommunikation ist stärker fragmentiert und umfasst Holoconnects, Proto Hologram, ARHT Media, Leia, Looking Glass Factory, VividQ und Voxon Photonics. Ihre Angebote unterscheiden sich nach Display-Architektur, Inhaltsmodell, Sektorfokus und Implementierungsansatz.
KI ist ein zentraler Wettbewerbsbereich für etablierte Videoanbieter. Zoom kündigte im Juli 2026 eine endgültige Vereinbarung zur Übernahme von Common Room an und erweiterte damit seine Plattform um Käuferintelligenz und Absichtsidentifikation. Cisco positioniert KI-Meeting-Zusammenfassungen und verwandte Kollaborationsfunktionen innerhalb von Webex. Pexips zertifizierte Integrationen mit Microsoft, Cisco, Zoom, Avaya, HP Poly und Google zeigen, wie Interoperabilität eine Mittelposition unterstützen kann. Holoconnects' Gastgewerbe-Rollout bietet einen weiteren Weg zur Skalierung durch wiederholbare vertikale Bereitstellungen.
Gesundheitswesen, Behörden und Verteidigung sowie kleinere Veranstaltungs- oder Einzelhandelsbereitstellungen bieten klare Öffnungen für spezialisierte Anbieter. Das Gesundheitswesen erfordert visuelle Workflows neben Datenschutz-, Sicherheits- und Betriebskontrollen. Behörden- und Verteidigungskäufer bevorzugen möglicherweise Systeme, die die Kontrolle über Datenspeicherort, Verschlüsselung und Bereitstellungsarchitektur behalten. Größere Videounternehmen erweitern ihre Plattformen mit KI- und Geschäfts-Workflow-Funktionen, während Spezialisten Rollen entwickeln können, in denen Hardware-, Inhalts- und räumliche Kommunikationskompetenz wichtig sind. Der Markt für Video- und Holografische Kommunikationssoftware bleibt wettbewerbsfähig durch große Plattformanbieter und fokussierte immersive Technologieanbieter.
Gesundheitswesen, Behörden und Verteidigung sowie kleinere Veranstaltungs- oder Einzelhandelsbereitstellungen bieten die klarsten Öffnungen für spezialisierte Anbieter. Das Gesundheitswesen erfordert visuelle Workflows neben Datenschutz-, Sicherheits- und Betriebskontrollen. Behörden- und Verteidigungskäufer bevorzugen möglicherweise Systeme, die die Kontrolle über Datenspeicherort, Verschlüsselung und Bereitstellungsarchitektur behalten. Einzelhandels- und Gastgewerberkäufer können sich für zentral verwaltete holografische Dienste entscheiden, um das Kundenerlebnis zu verbessern. Größere Videounternehmen erweitern ihre Plattformen mit KI- und Geschäfts-Workflow-Funktionen, während Spezialisten Rollen entwickeln können, in denen Hardware-, Inhalts- und räumliche Kommunikationskompetenz wichtig sind. Der Markt für Video- und Holografische Kommunikationssoftware bleibt wettbewerbsfähig durch eine Mischung aus großen Plattformanbietern und fokussierten immersiven Technologieanbietern.
Marktführer in der Branche für Video- und Holografische Kommunikationssoftware
-
Zoom Communications, Inc.
-
RingCentral, Inc.
-
8x8, Inc.
-
Pexip Holding ASA
-
Proto Hologram Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Video- und Holografische Kommunikationssoftware-Markt
- Zoom Video Communications, Inc.
- Pexip Holding ASA
- RingCentral, Inc.
- 8x8, Inc.
- GoTo Group, Inc.
- Lifesize, Inc.
- Zerify Inc.
- Proto Hologram Inc.
- ARHT Media Inc.
- Realfiction Holding AB
- Looking Glass Factory, Inc.
- Holoxica Limited
- Voxon Photonics Pty Ltd
- HYPERVSN
- Holoconnects B.V.
- VividQ Limited
- 8i Corporation
- RealView Imaging Ltd.
- Leia Inc.
- Light Field Lab, Inc.
- EON Reality, Inc.
- HoloTech Switzerland AG
- Provision Interactive Technologies, Inc.
- IKIN, Inc.

Recent Industry Developments in Video- und Holografische Kommunikationssoftware-Markt
- August 2026: MediView XR und Cleveland Clinic Weston Hospital schlossen in Florida die erste intraprozedurelle klinische Anwendung des holografischen chirurgischen Navigationssystems MediView XR90 ab und markierten damit den ersten holografischen XR-geführten Navigations-Einsatz im Bundesstaat sowie den Fortschritt der Anwendung holografischer Software von der diagnostischen Bildgebung hin zur aktiven prozeduralen Führung.
- Juli 2026: Proto Hologram wurde vom USPTO das US-Designpatent Nr. D1.134.257 S für das räumliche Display Proto M erteilt, das dem bestehenden Gebrauchspatent Nr. 11.428.952 für seine zentrale holografische Display- und Bilderfassungsmethode einen designrechtlichen Schutz hinzufügt. Das Unternehmen nannte das Patent als Ermöglicher für den Markteintritt und die Skalierung über seine wiederkehrende Fortune-500-Kundenbasis in den Bereichen Gesundheitswesen, Bildung und Einzelhandel.
- Juli 2026: Zoom kündigte eine endgültige Vereinbarung zur Übernahme von Common Room an, einer KI-nativen Go-to-Market-Intelligence-Plattform, und erweiterte damit seinen Zoom Revenue Accelerator von der Nachgesprächsanalyse hin zu vorgesprächlicher Käuferintelligenz und Absichtsidentifikation. Die Übernahme positioniert Zoom als Umsatzorchestrierungsplattform über seine Videokonferenzursprünge hinaus.
- Juli 2026: Holoconnects bestätigte, dass seine CIC Hospitality Holobox-Bereitstellung in skandinavischen Hotels die Marke von 30 Objekten überschritten hatte. Die Bereitstellung etablierte holografische Empfangshosts als eingesetzte Gastgewerbeinfrastruktur statt als Pilotprojekt, wobei andere skandinavische Ketten dasselbe Muster evaluieren.


Berichtsumfang des globalen Marktes für Video- und Holografische Kommunikationssoftware
Der Markt für Video- und Holografische Kommunikationssoftware umfasst Softwareplattformen und -anwendungen, die Echtzeit- und asynchrone visuelle Kommunikation über herkömmliche Videokonferenzen, immersive 3D-Visualisierung, holografische Telepräsenz, Augmented Reality (AR), Mixed Reality (MR) und Virtual Reality (VR) ermöglichen.
Der Bericht über den Markt für Video- und Holografische Kommunikationssoftware ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodell (Cloud und Hosted, Software-as-a-Service, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Kommunikationstyp (Standard-Videokonferenz, Telepräsenz, immersive holografische Konferenz, volumetrische Videokommunikation und andere Kommunikationstypen), Endnutzer (Unternehmen, Bildung und Schulung, Gesundheitswesen, Behörden und Verteidigung, Medien und Unterhaltung, Einzelhandel und E-Commerce sowie Finanzdienstleistungen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software | Videokommunikationssoftware |
| Holografische Kommunikationssoftware | |
| Dienstleistungen |
| Cloud und Hosted |
| Software-as-a-Service |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Standard-Videokonferenz |
| Telepräsenz |
| Immersive holografische Konferenz |
| Volumetrische Videokommunikation |
| Andere Kommunikationstypen |
| Unternehmen |
| Bildung und Schulung |
| Gesundheitswesen |
| Behörden und Verteidigung |
| Medien und Unterhaltung |
| Einzelhandel und E-Commerce |
| Finanzdienstleistungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | Videokommunikationssoftware |
| Holografische Kommunikationssoftware | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | Cloud und Hosted | |
| Software-as-a-Service | ||
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Kommunikationstyp | Standard-Videokonferenz | |
| Telepräsenz | ||
| Immersive holografische Konferenz | ||
| Volumetrische Videokommunikation | ||
| Andere Kommunikationstypen | ||
| Nach Endnutzer | Unternehmen | |
| Bildung und Schulung | ||
| Gesundheitswesen | ||
| Behörden und Verteidigung | ||
| Medien und Unterhaltung | ||
| Einzelhandel und E-Commerce | ||
| Finanzdienstleistungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Video- und Holografische Kommunikationssoftware?
Der Markt wurde im Jahr 2025 auf 22,61 Milliarden USD geschätzt, wird im Jahr 2026 auf 24,92 Milliarden USD geschätzt und soll bis 2031 36,43 Milliarden USD erreichen, mit einer Wachstumsrate von 7,89 % CAGR.
Was treibt die Einführung von Video- und Holografischer Kommunikationssoftware an?
Dauerhafte hybride Arbeitsmodelle, KI-gestützte Meeting-Tools, Konsolidierung von Unified-Communications-Suiten und verbesserte Netzwerkleistung unterstützen die anhaltende Nachfrage in der Unternehmenskommunikation.
Welche Komponente führt beim Umsatz?
Videokommunikationssoftware führte den Markt im Jahr 2025 mit einem Umsatzanteil von 48,52 % an. Holografische Kommunikationssoftware wird bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen, da spezialisierte Bereitstellungen zunehmen.
Welches Bereitstellungsmodell wird am häufigsten verwendet?
Cloud- und Hosted-Bereitstellung entfiel im Jahr 2025 auf 58,52 % des Umsatzes, getrieben durch zentral verwaltete Updates, flexible Servicebereitstellung und reduzierte interne Infrastrukturanforderungen.
Welches Endnutzersegment wächst am schnellsten?
Das Gesundheitssegment wird bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen, unterstützt durch Anwendungen wie klinische Telepräsenz, Fernkonsultationen und holografische chirurgische Navigation.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,64 % wachsen, unterstützt durch Investitionen in Netzwerkinfrastruktur, Unternehmensdigitalisierungsinitiativen und Forschung zu holografischen Übertragungstechnologien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
