
Marktgröße und Marktanteil für veterinäre Glukosemessgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 281.39 Millionen US-Dollar |
| Marktgröße (2032) | 442.37 Millionen US-Dollar |
| Wachstumsrate (2026 - 2032) | 9.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für veterinäre Glukosemessgeräte von Mordor Intelligence
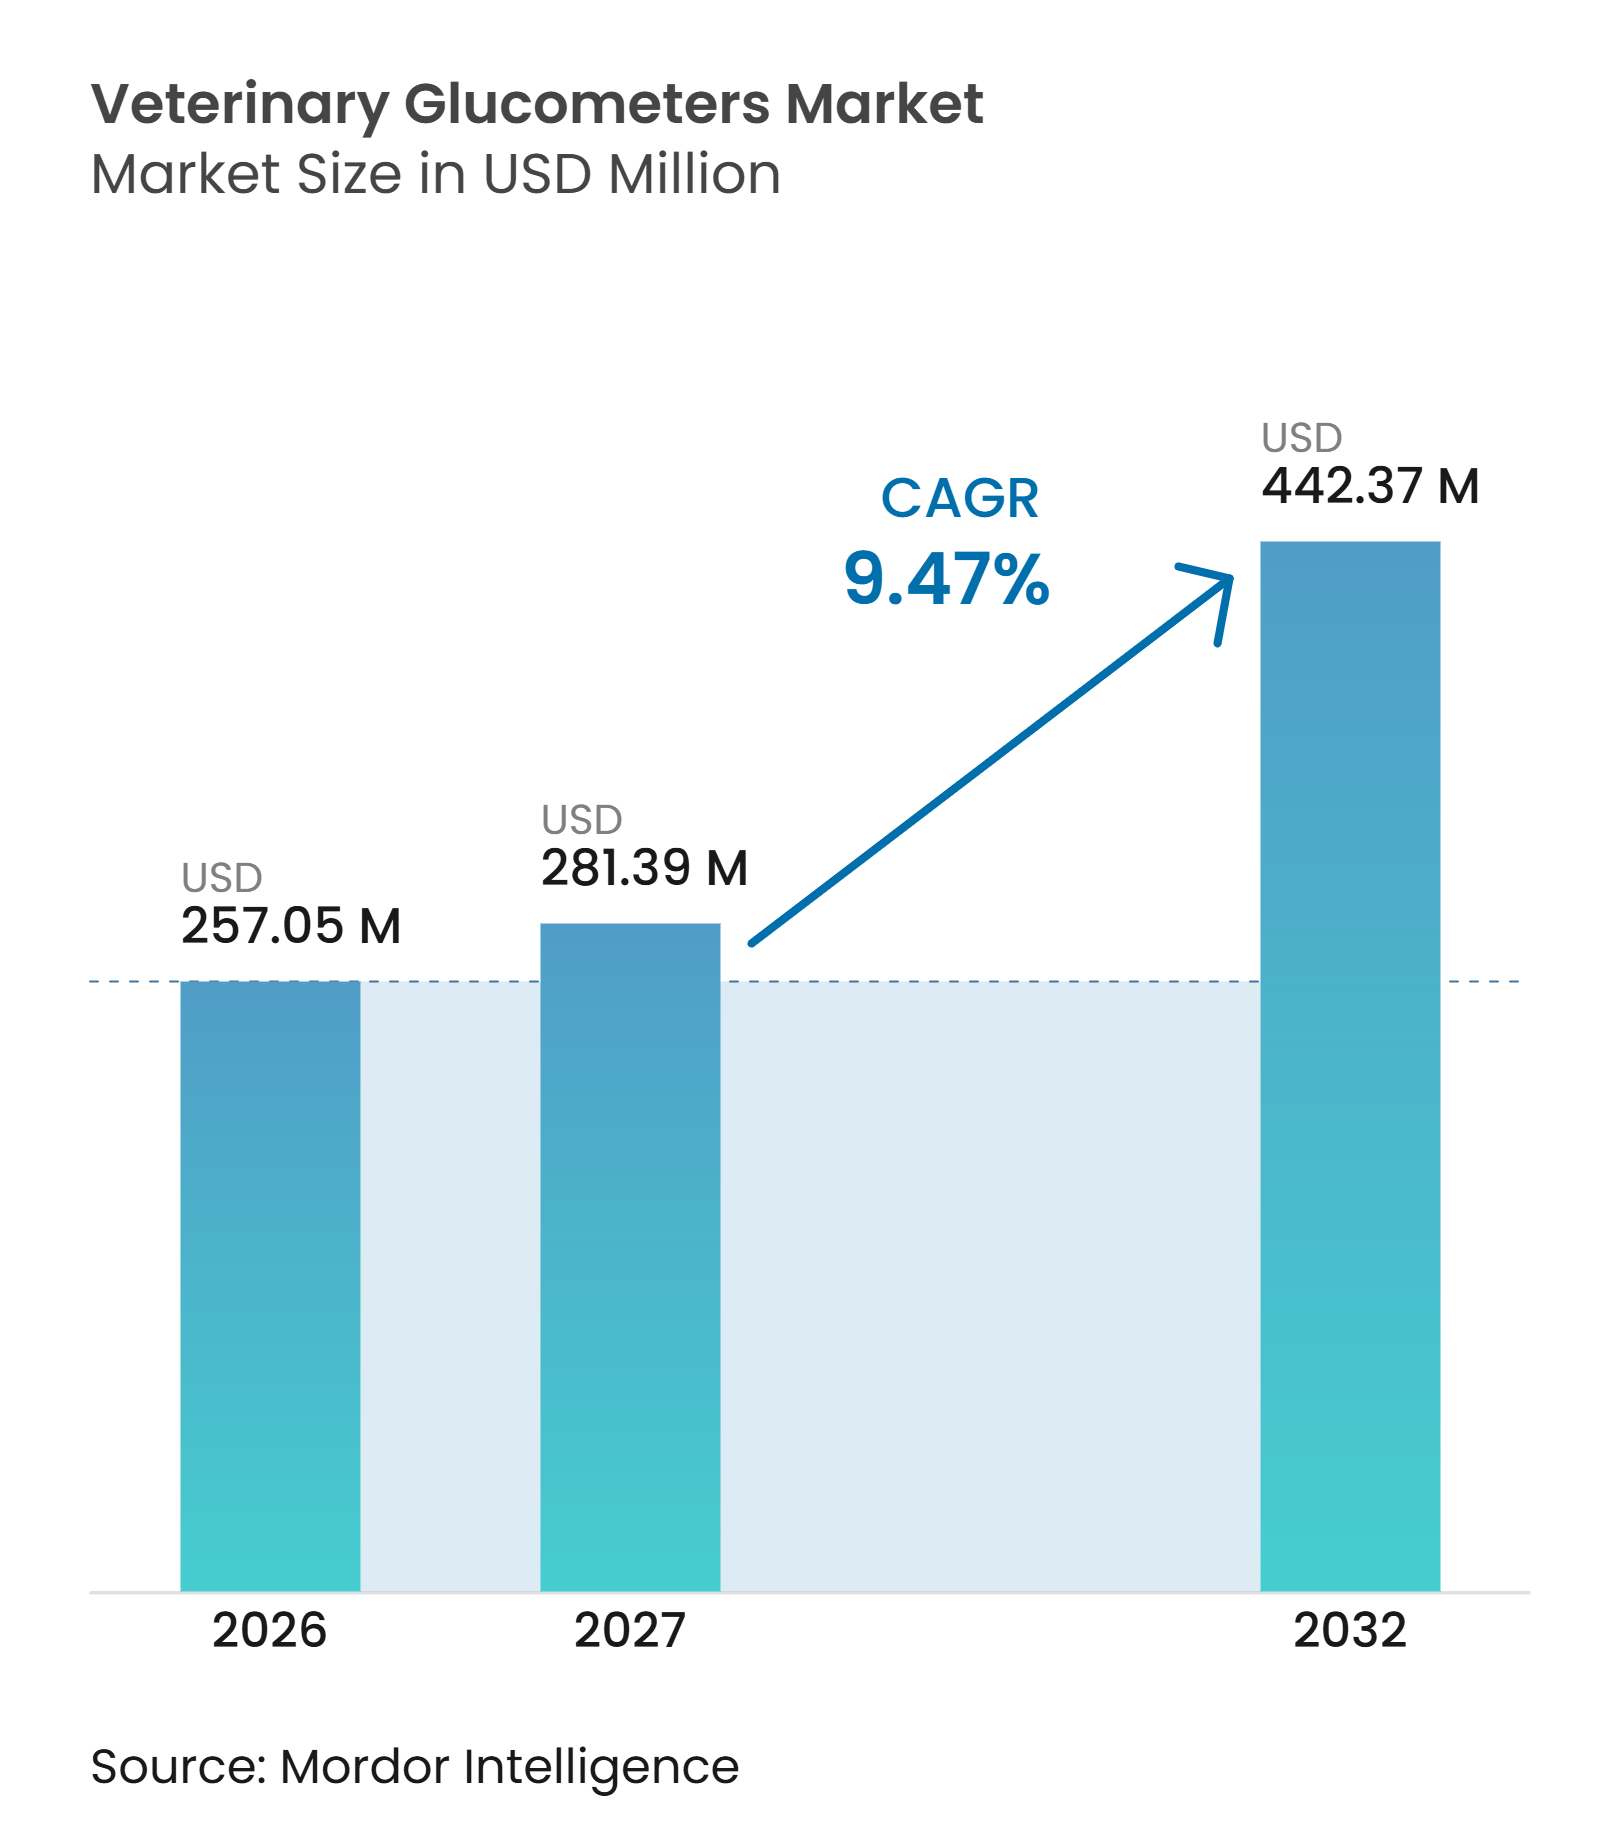
Die Marktgröße für veterinäre Glukosemessgeräte wird für 2026 auf 257,05 Millionen USD, für 2027 auf 281,39 Millionen USD und bis 2032 auf 442,37 Millionen USD prognostiziert, mit einer CAGR von 9,47 % von 2027 bis 2032.
Die Nachfrage verlagert sich von gelegentlichen Kliniktests hin zu Heimüberwachung und kontinuierlichem Glukose-Tracking. Die AAHA-Leitlinie 2026 empfiehlt, routinemäßige stationäre Glukosekurven bei Katzen zu vermeiden, da stressbedingter Hyperglykämie die Ergebnisse beeinflussen kann. Diese Änderung begünstigt Messgeräte für den Heimgebrauch und kontinuierliche Glukoseüberwachungssysteme, die es Klinikern ermöglichen, Ergebnisse aus der Ferne zu überprüfen. Der Markt für veterinäre Glukosemessgeräte profitiert zudem von einer höheren Haustierhaltungsquote, einer breiteren Point-of-Care-Diagnostik und einem wachsenden Fokus auf das Management chronischer Erkrankungen. Der Wettbewerb konzentriert sich zunehmend auf klinische Genauigkeit, artspezifische Kalibrierung, vernetzte Datenwerkzeuge und wiederkehrende Einnahmen aus Teststreifen und Sensoren, da Anbieter eine erschwingliche Erstanschaffung mit der klinischen Zuverlässigkeit, der Workflow-Integration und der laufenden Verfügbarkeit von Verbrauchsmaterialien in Einklang bringen müssen, die darüber entscheiden, ob ein Messgerät nach der Diagnose weiterhin genutzt wird.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten tragbare veterinäre Glukosemessgeräte im Jahr 2026 einen Umsatzanteil von 43,58 %, während kontinuierliche Glukoseüberwachungssysteme im Markt für veterinäre Glukosemessgeräte bis 2032 voraussichtlich mit einer CAGR von 9,82 % wachsen werden.
- Nach Tierart hielten Heimtiere im Jahr 2026 einen Umsatzanteil von 67,21 %, während Nutztiere bis 2032 voraussichtlich mit einer CAGR von 10,13 % wachsen werden.
- Nach Formfaktor hielten tragbare Handgeräte im Jahr 2026 einen Umsatzanteil von 62,34 %, während tragbare Sensoren im Markt für veterinäre Glukosemessgeräte bis 2032 voraussichtlich mit einer CAGR von 10,54 % wachsen werden.
- Nach Vertriebskanal hielt der Direktvertrieb im Jahr 2026 einen Umsatzanteil von 42,73 %, während Online-Apotheken und E-Commerce bis 2032 voraussichtlich mit einer CAGR von 10,76 % wachsen werden.
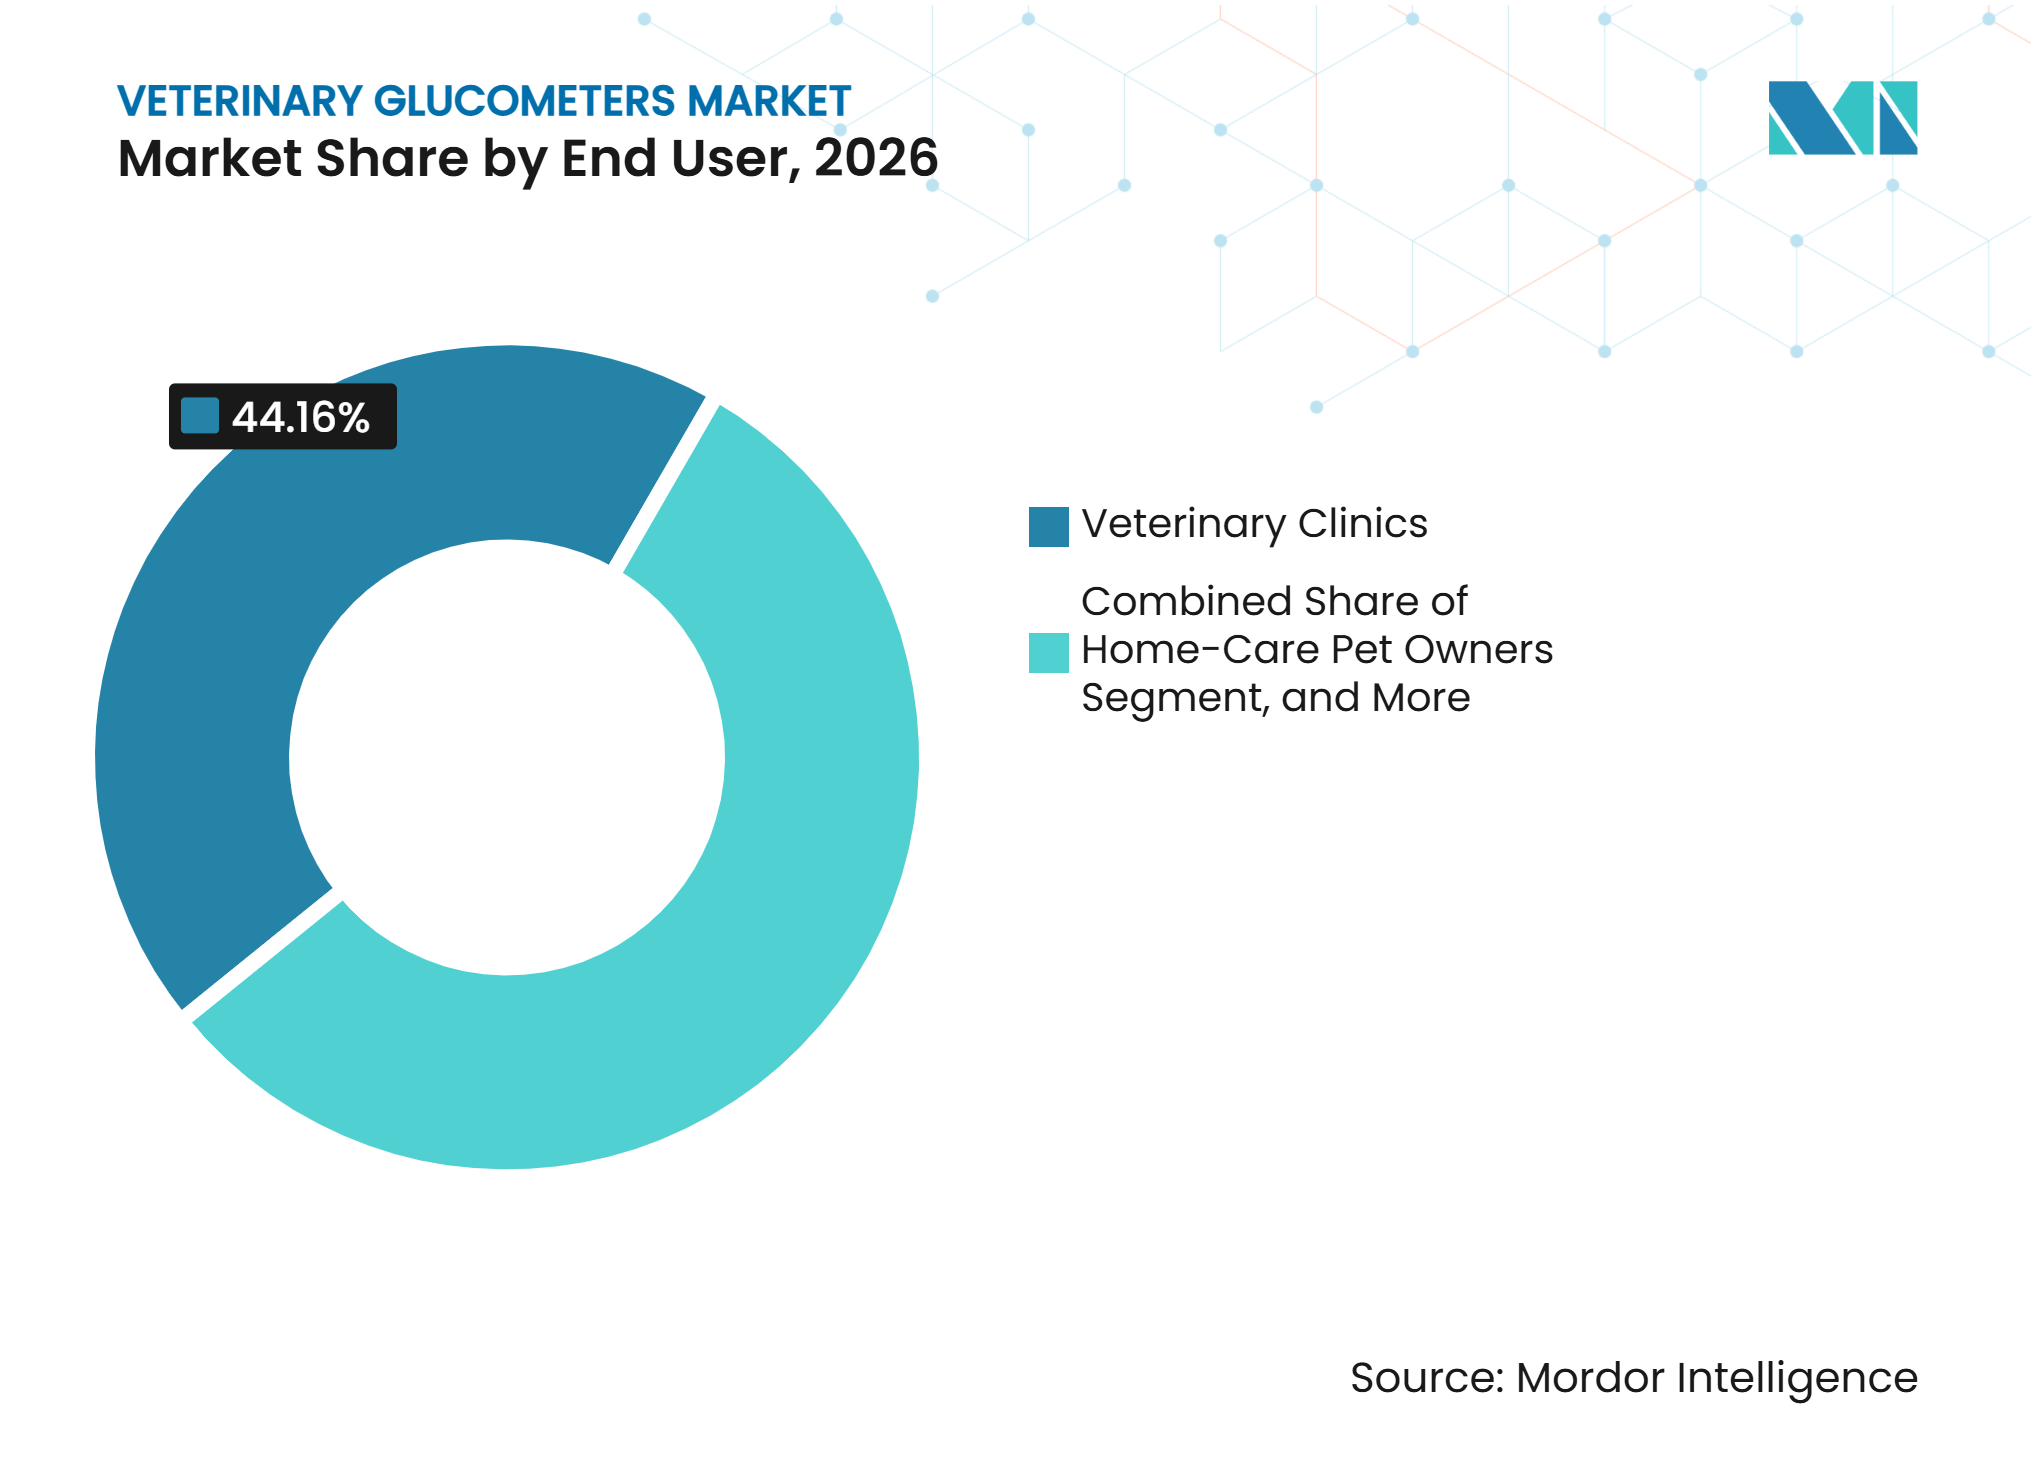
- Nach Endnutzer hielten Tierkliniken im Jahr 2026 einen Umsatzanteil von 44,16 %, während Heimtierbesitzer bis 2032 voraussichtlich mit einer CAGR von 11,24 % wachsen werden.
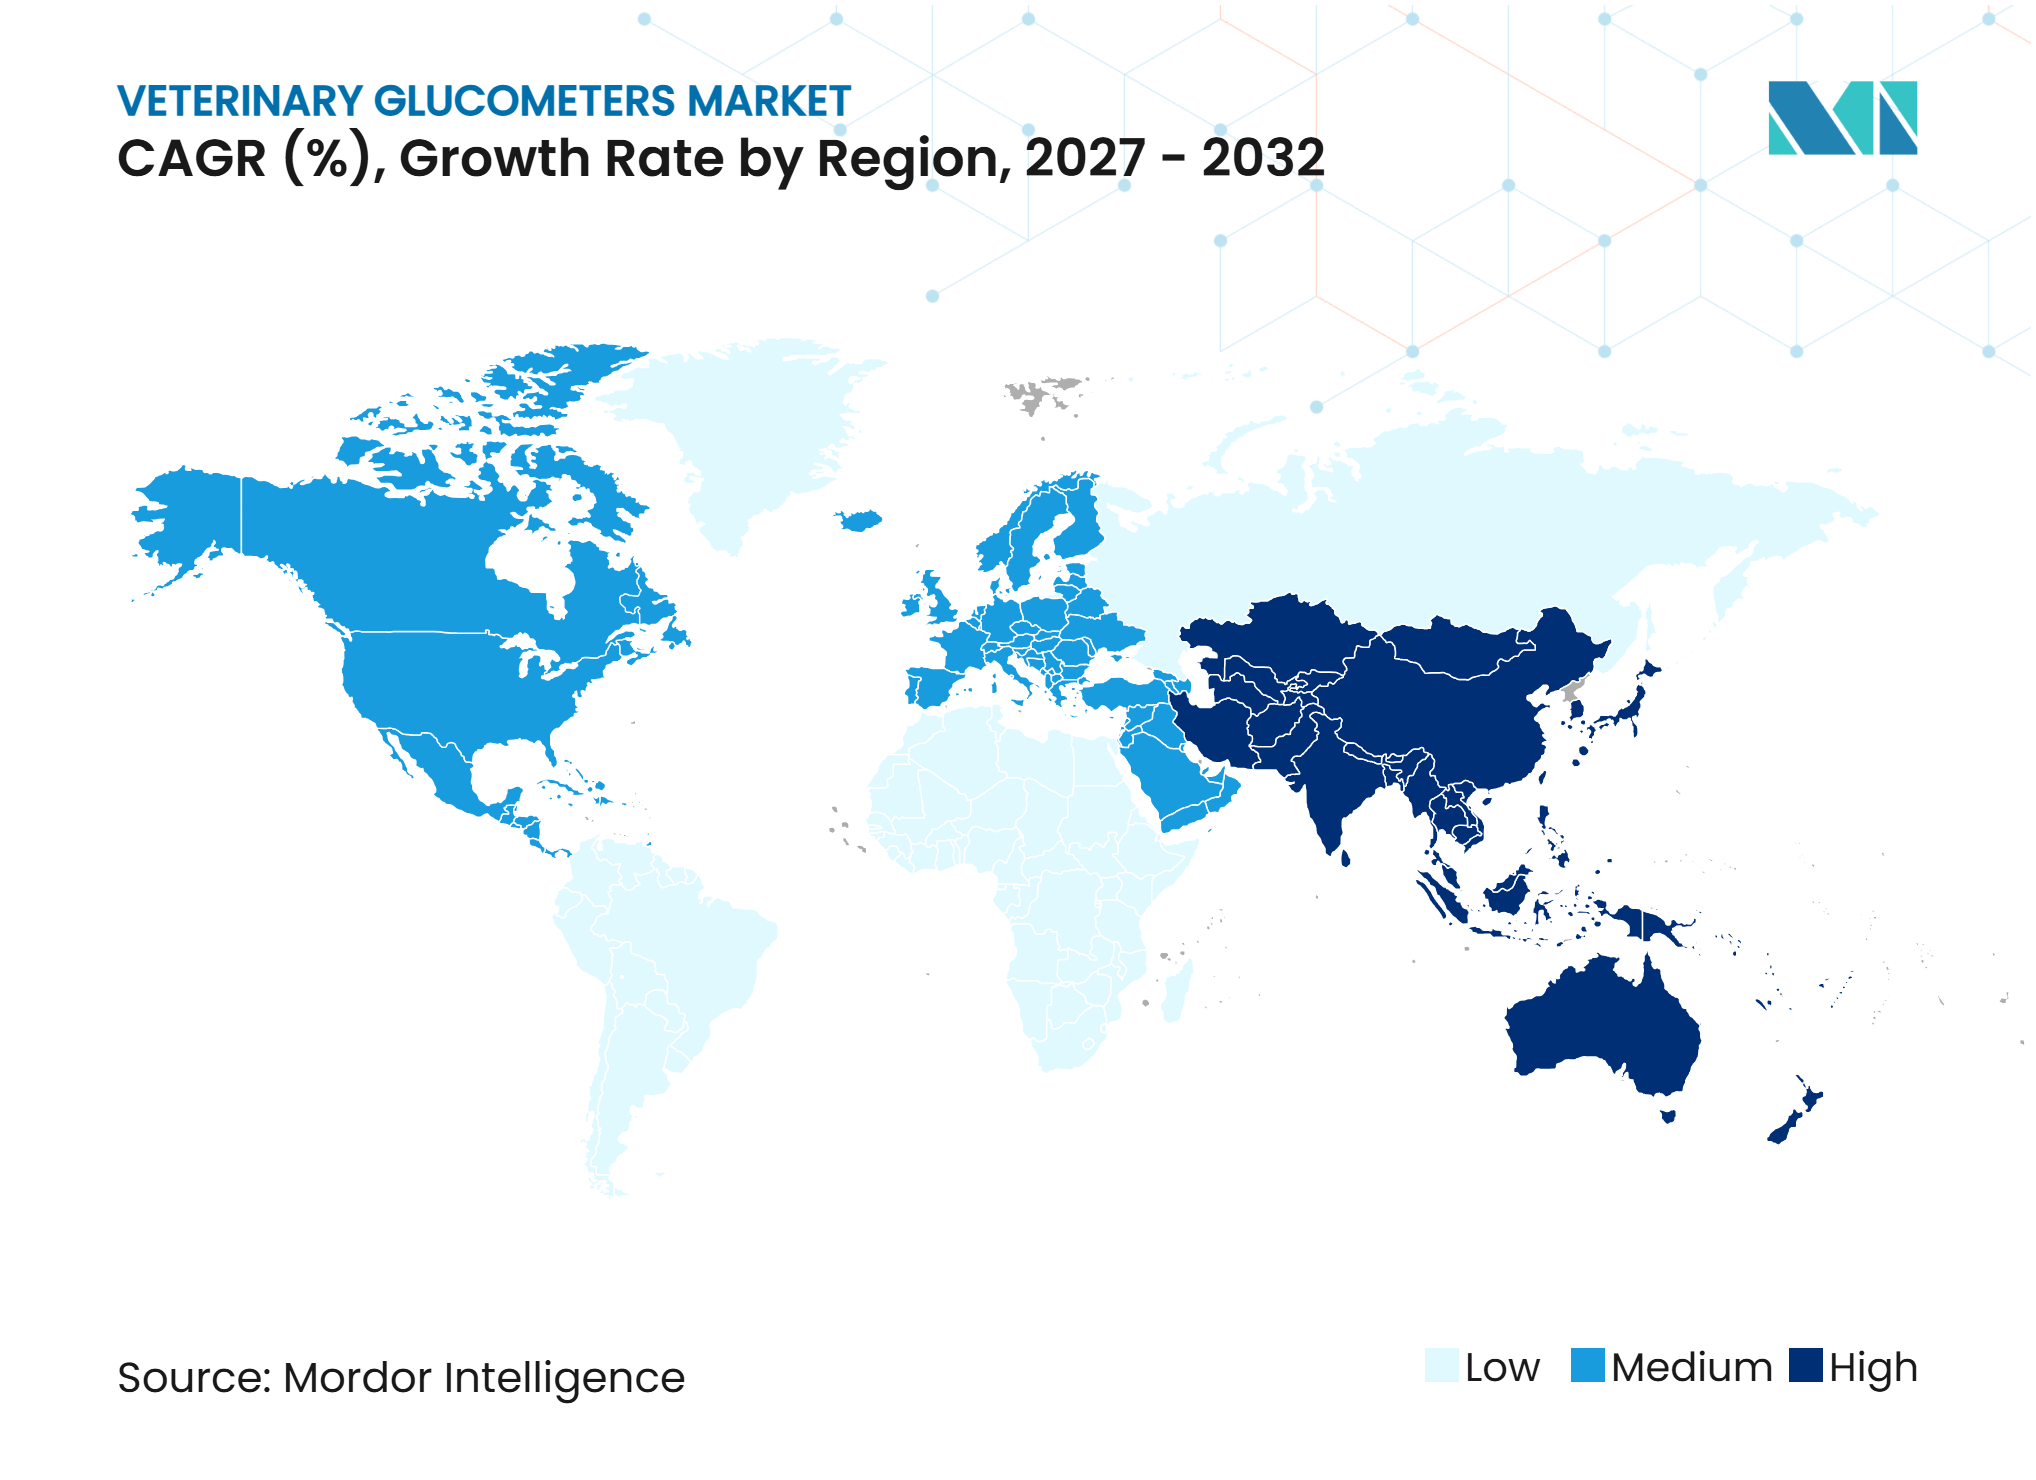
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,45 %, während der asiatisch-pazifische Raum im Markt für veterinäre Glukosemessgeräte bis 2032 voraussichtlich mit einer CAGR von 11,64 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für veterinäre Glukosemessgeräte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Diabetes bei Heimtieren | +2.2% | Global, höchste Konzentration in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Wachstum der Haustierhaltung und Vermenschlichung von Haustieren | +1.9% | Global, am ausgeprägtesten in Nordamerika und im städtischen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Point-of-Care-Diagnostik | +1.5% | Nordamerika und Europa als Kernmärkte, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung des heimbasierten veterinären Diabetesmanagements | +1.3% | Nordamerika und Westeuropa, aufkommend in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Artspezifische Kalibrierung und digitale Datenintegration | +0.9% | Global, mit frühen Gewinnen in Nordamerika und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Zuverlässigkeit stressbeeinflusster stationärer Glukosekurven | +1.0% | Nordamerika und Europa, getrieben durch die Übernahme der AAHA- und iCatCare-Leitlinien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Diabetes bei Heimtieren
Ältere, adipöse und überwiegend in Innenräumen lebende Haustiere sind die Bevölkerungsgruppen, die am stärksten mit dieser Krankheitslast assoziiert werden. Diese Gruppen wachsen in einkommensstarken haustierhaltenden Haushalten. Eine Nationwide-Analyse ergab, dass Katzdiabetes in den Vereinigten Staaten im Jahr 2025 durchschnittlich 2.240 USD jährlich kostete. Die iCatCare-Leitlinien 2025 stellen fest, dass viele Humanmessgeräte die Glukosekonzentrationen bei Katzen unterschätzen, da sich Katzenblut von menschlichem Blut unterscheidet. Diese klinische Lücke unterstützt die Nachfrage nach speziell für veterinäre Patienten kalibrierten Geräten im Markt für veterinäre Glukosemessgeräte, da Besitzer und Kliniker Messwerte benötigen, die anhand der tierspezifischen Physiologie interpretiert werden können, anstatt auf ein kostengünstigeres Gerät zurückzugreifen, das die Glukosekonzentrationen bei Katzen systematisch unterschätzen kann.
Wachstum der Haustierhaltung und Vermenschlichung von Haustieren
Die AVMA berichtete, dass im Jahr 2026 43,7 % der Haushalte in den Vereinigten Staaten Hunde hielten, was 88,9 Millionen Hunden entspricht.[1] Außerdem wurde berichtet, dass 34,1 % der Haushalte Katzen hielten, was 77,0 Millionen Katzen entspricht. Die durchschnittlichen jährlichen Tierarztausgaben betrugen 595 USD für hundebesitzende Haushalte und 426 USD für katzenbesitzende Haushalte. Australien verzeichnete im März 2025 in 73 % der Haushalte Haustierhaltung, verglichen mit 61 % vor der Pandemie.[2] Die APPA dokumentierte im Jahr 2024 einen Anstieg der Katzenhaltung in den Vereinigten Staaten um 23 % im Jahresvergleich, womit 49 Millionen katzenbesitzende Haushalte erreicht wurden.[3] Größere Haustierpopulationen und die Bereitschaft der Besitzer, Überwachungsmaßnahmen zu finanzieren, unterstützen den Markt für veterinäre Glukosemessgeräte, insbesondere dort, wo Haushalte das Diabetesmanagement als laufenden Pflegebedarf betrachten und im Laufe der Erkrankung eines Haustieres wiederholt Teststreifen, Sensoren und zugehörige Überwachungsmaterialien kaufen.
Zunehmende Verbreitung von Point-of-Care-Diagnostik
Point-of-Care-Glukometrie wird im Markt für veterinäre Glukosemessgeräte zu einem zentralen Bestandteil des Managements chronischer Erkrankungen. Veterinär-kalibrierte Messgeräte, darunter AlphaTrak 3, iPet Pro, Advocate PetTest, VetMate und VQ Pet H, können Ergebnisse in 5 bis 10 Sekunden liefern.[4] Diese Geräte können Blutproben von nur 0,3 μL verwenden und weisen eine Genauigkeit von über 95 % auf. Solche Eigenschaften machen vom Besitzer durchgeführte Tests praktischer als noch vor einem Jahrzehnt. Praxen integrieren Glukosemessgerät-Ergebnisse auch in Praxismanagementsysteme. Diese Integration kann klinische Workflow-Verbindungen stärken und Wiederholungskäufe von Teststreifen und Sensoren im Markt für veterinäre Glukosemessgeräte unterstützen, da ein Messgerät, das in den Praxisablauf passt, Klinikern eine konsistente Übersicht der Messwerte bietet und gleichzeitig die Belastung für Besitzer reduziert, die Ergebnisse andernfalls manuell aufzeichnen und weitergeben müssten.
Ausweitung des heimbasierten veterinären Diabetesmanagements
Die AAHA-Leitlinien 2026 zum Diabetesmanagement bei Katzen empfehlen, stationäre Blutglukosekurven nicht für die routinemäßige Überwachung von Katzen einzusetzen. Die Leitlinie nennt die tägliche Glukosevariabilität und stressbedingte Hyperglykämie als Gründe dafür, dass einzelne Klinikkurven möglicherweise keine Insulindosisanpassungen unterstützen. Eine Studie aus dem Jahr 2025 stellte bei 6 von 10 gesunden Katzen bei der Ankunft im Krankenhaus eine Hyperglykämie fest. Dieselbe Studie ergab, dass Katzen mindestens 6 Stunden Akklimatisierung benötigten, bevor zuverlässige Messungen durchgeführt werden konnten. GluCurve Pet CGM wurde im Mai 2026 in Kanada kommerziell verfügbar und liefert alle 3 Minuten Messwerte für 14 Tage mit Datenhochladen in ein Veterinärportal. Diese Bedingungen unterstützen eine Verlagerung hin zur Heimüberwachung und vernetzter Versorgung im Markt für veterinäre Glukosemessgeräte, wo Messwerte die gewohnte Umgebung eines Haustieres widerspiegeln und Praktikern ermöglichen, Glukosemuster zu überprüfen, ohne einen wiederholten, zeitaufwändigen Krankenhausbesuch für eine einzelne Kurve zu erfordern.
Analyse der Hemmnisse im Markt für veterinäre Glukosemessgeräte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für veterinärspezifische Glukosemessgeräte, Sensoren und Teststreifen | -1.7% | Global, am stärksten in Lateinamerika, dem Nahen Osten und Afrika sowie preissensiblen Märkten im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit kostengünstigerer Humanglukosemessgeräte | -1.5% | Global, am stärksten in Märkten mit eingeschränktem Zugang zu veterinärexklusiven Produkten | Mittelfristig (2–4 Jahre) |
| Sensorablösung und kurze Tragezeit bei aktiven Tieren | -0.9% | Global, verstärkt in Außen- und Arbeitstier-Märkten | Mittelfristig (2–4 Jahre) |
| Eingeschränkte veterinäre Validierung und regulatorische Klarheit für adaptierte Human-CGM-Systeme | -0.6% | Nordamerika und Europa, Aufsichtsbereiche der FDA und EMA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für veterinärspezifische Glukosemessgeräte, Sensoren und Teststreifen
Die Gerätekosten begrenzen die Verbreitung der Überwachung, insbesondere dort, wo die Deckung durch Tierversicherungen begrenzt ist. Einige Besitzer könnten daher die Überwachung reduzieren oder die Glukosemessung ganz einstellen. Veterinär-kalibrierte Geräte weisen zudem einen Preisaufschlag gegenüber vergleichbaren Humanprodukten auf. Dieser Preisunterschied ist in Lateinamerika, dem Nahen Osten und Afrika sowie preissensiblen Märkten im asiatisch-pazifischen Raum besonders ausgeprägt. Die laufenden Sensor- und Teststreifenkosten bleiben ein zentrales Erschwinglichkeitsproblem für den Markt für veterinäre Glukosemessgeräte, da die Ausgaben nach dem Erstkauf des Geräts weiter anfallen und beeinflussen können, ob ein Besitzer den vorgesehenen Überwachungsplan während des gesamten Diabetesmanagements einhält.
Verfügbarkeit kostengünstigerer Humanglukosemessgeräte
Für den veterinären Einsatz adaptierte Humanmessgeräte bleiben für einige Tierbesitzer ein kostengünstigerer Ersatz. Eine Tufts-Studie aus dem Jahr 2025 ergab, dass die FreeStyle Libre 2- und 14-Tage-Systeme 100 % der Hunde-Glukosemesswerte in die Clarke-Fehlerraster-Zonen A und B einordneten. Dieses Leistungsniveau wurde als geeignet für die routinemäßige Überwachung durch Besitzer bei Hunden erachtet. Es kann den unmittelbaren Bedarf an veterinärspezifischen Geräten in preissensiblen Umgebungen verringern. Allerdings wurden im Dezember 2025 bestimmte FreeStyle Libre 3- und 3 Plus-Sensorchargen wegen ungenau niedriger Glukosemesswerte zurückgerufen. Dieser Rückruf lenkt die Aufmerksamkeit auf das Gleichgewicht zwischen niedrigeren Anschaffungskosten und veterinärer Validierung, da ein Gerät beim Kauf attraktiv erscheinen kann, aber dennoch Bedenken aufwerfen kann, wenn Kliniker nicht sicher sind, ob ein Glukosemesswert für routinemäßige Überwachungsentscheidungen bei einem Tierpatienten ausreichend zuverlässig ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
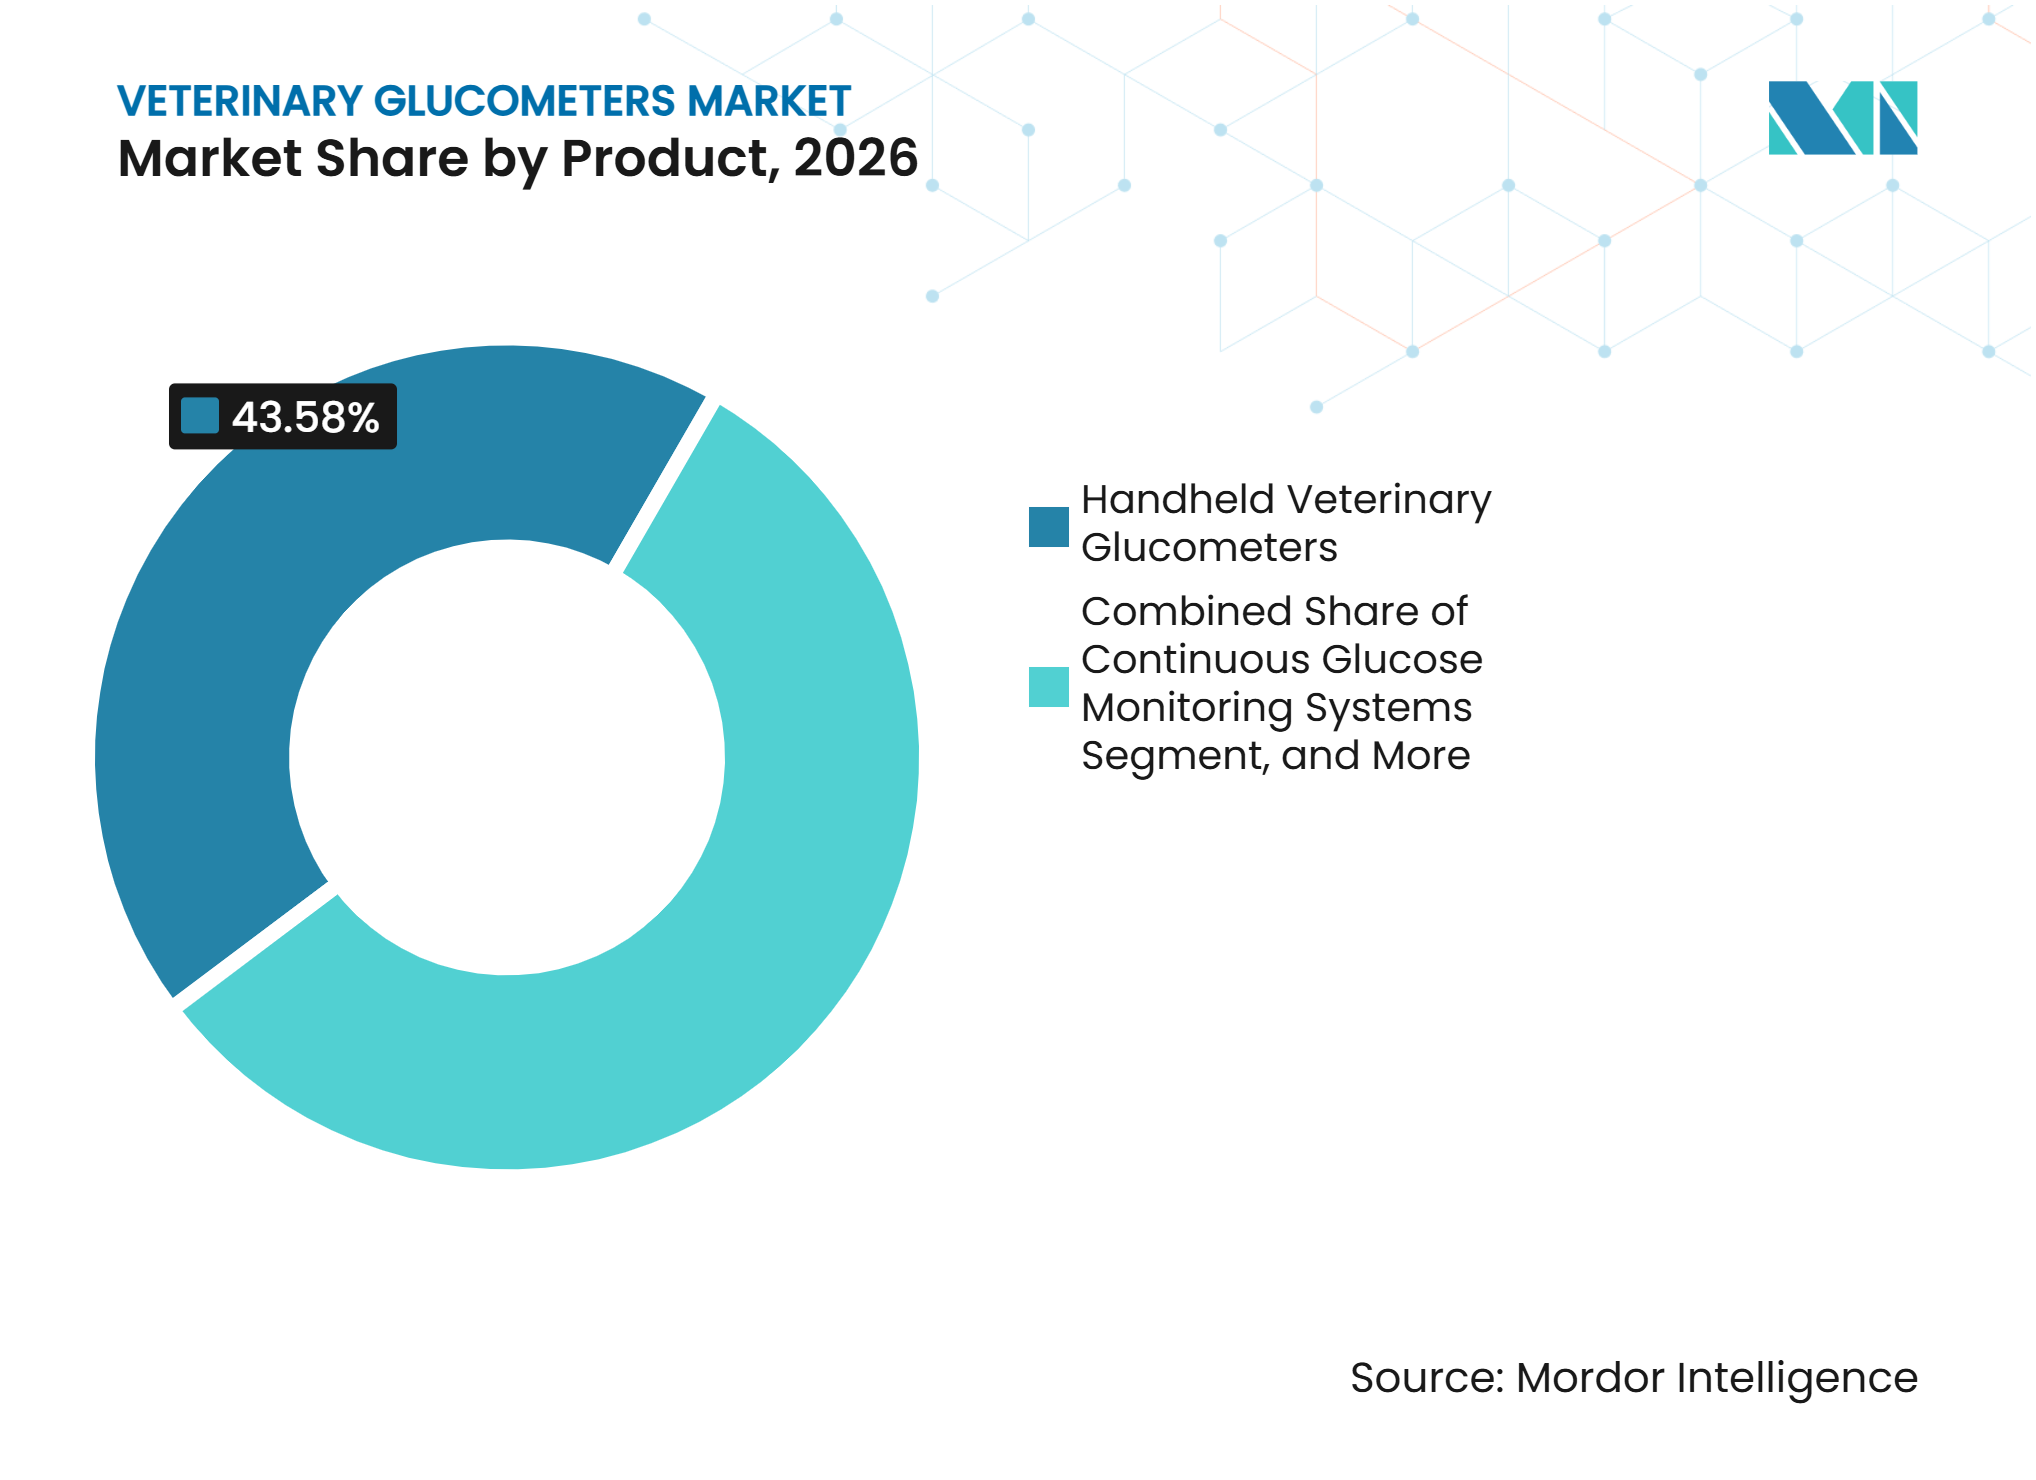
CGM-Systeme auf dem Vormarsch, Handgeräte sichern UmsatzTragbare veterinäre Glukosemessgeräte hielten im Jahr 2026 einen Umsatzanteil von 43,58 %. Ihre installierte Basis umfasst Tierarztpraxen, Heimanwender und Diagnoselabore, während niedrige Stückkosten die weitere Verbreitung bei einer breiten Nutzergruppe unterstützen. Ihre breite Artenkompatibilität unterstützt zudem Routinetests. Eine Studie aus dem Jahr 2025 ergab, dass der AlphaTrak3-Beta-Prototyp die ISO-Genauigkeitsstandards bei 95,1 % der Messungen von 103 klinischen Hundepatienten erfüllte. Diese veröffentlichte Validierung unterstützt die Rolle von Handgeräten in etablierten Überwachungsabläufen. Gleichzeitig bietet die installierte Basis von Kliniken und Heimanwendern den Anbietern eine kontinuierliche Nachfragebasis für den routinemäßigen Messgeräteaustausch und wiederkehrende Teststreifen, ohne die etablierte Rolle des Punkttests zu verdrängen.
Kontinuierliche Glukoseüberwachungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 9,82 % wachsen, und die AAHA-Leitlinie 2026 für Katzen unterstützt dieses Wachstum, indem sie von routinemäßigen stationären Glukosekurven abrät. Flash-Glukoseüberwachungssysteme, angeführt durch den Off-Label-Einsatz der FreeStyle Libre-Reihe, bleiben eine etablierte Nische. Der Rückruf des FreeStyle Libre 3-Sensors im Dezember 2025 schärfte die Aufmerksamkeit der Kliniker für zweckgebundene veterinäre Systeme. Veterinäre Blutanalysatoren mit integrierter Glukosemessung bleiben in Notfall- und Intensivpflege-Workflows relevant. Teststreifen bleiben das mengenmäßig größte Verbrauchsmaterialsegment und unterstützen wiederkehrende Herstellereinnahmen, da jede Handgeräte-Testroutine nach dem Erstkauf des Messgeräts eine kontinuierliche Versorgung erfordert und diese Produktkategorie relevant hält, auch wenn kontinuierliche Systeme zunehmend klinische Aufmerksamkeit erhalten.


Nach Tierart:
Dominanz der Heimtiere, Nutztiere gewinnen an BedeutungHeimtiere hielten im Jahr 2026 einen Umsatzanteil von 67,21 %. Katzen und Hunde bilden die Kernachfragebasis, da das Diabetesmanagement in entwickelten Veterinärsystemen gut etabliert ist und ältere sowie adipöse Haustiere einen kontinuierlichen Bedarf an regelmäßigen Glukosekontrollen erzeugen. Die Ausgaben der Tierbesitzer unterstützen zudem die Heimüberwachung. Die AVMA berichtete von 88,9 Millionen Hunden und 77,0 Millionen Katzen in den Vereinigten Staaten im Jahr 2026. Diese Haltungszahlen unterstützen die große Umsatzbasis des Segments.
Nutztiere werden voraussichtlich bis 2032 mit einer CAGR von 10,13 % wachsen. Anwendungen in der Präzisionslandwirtschaft umfassen die Echtzeit-Ketoseüberwachung bei Milchkühen, und eine Validierungsstudie aus dem Jahr 2025 des tragbaren CentriVet-Glukosemessgeräts maß Glukose in boviner Follikelflüssigkeit mit akzeptabler Korrelation zu ELISA-Referenzmethoden. Das Ergebnis unterstützt den potenziellen Einsatz im Reproduktionsmanagement bei Nutztieren. Equine Tiere sind eine kleinere aufkommende Gruppe im Markt für veterinäre Glukosemessgeräte. Insulindysregulation und equines metabolisches Syndrom sind zunehmende klinische Schwerpunktbereiche, die einen spezialisierten Überwachungsbedarf außerhalb des konventionellen Heimtier-Diabetesmanagements schaffen und die Relevanz validierter Glukosewerkzeuge auf die veterinäre Arbeit mit Pferden ausdehnen.
Nach Formfaktor:
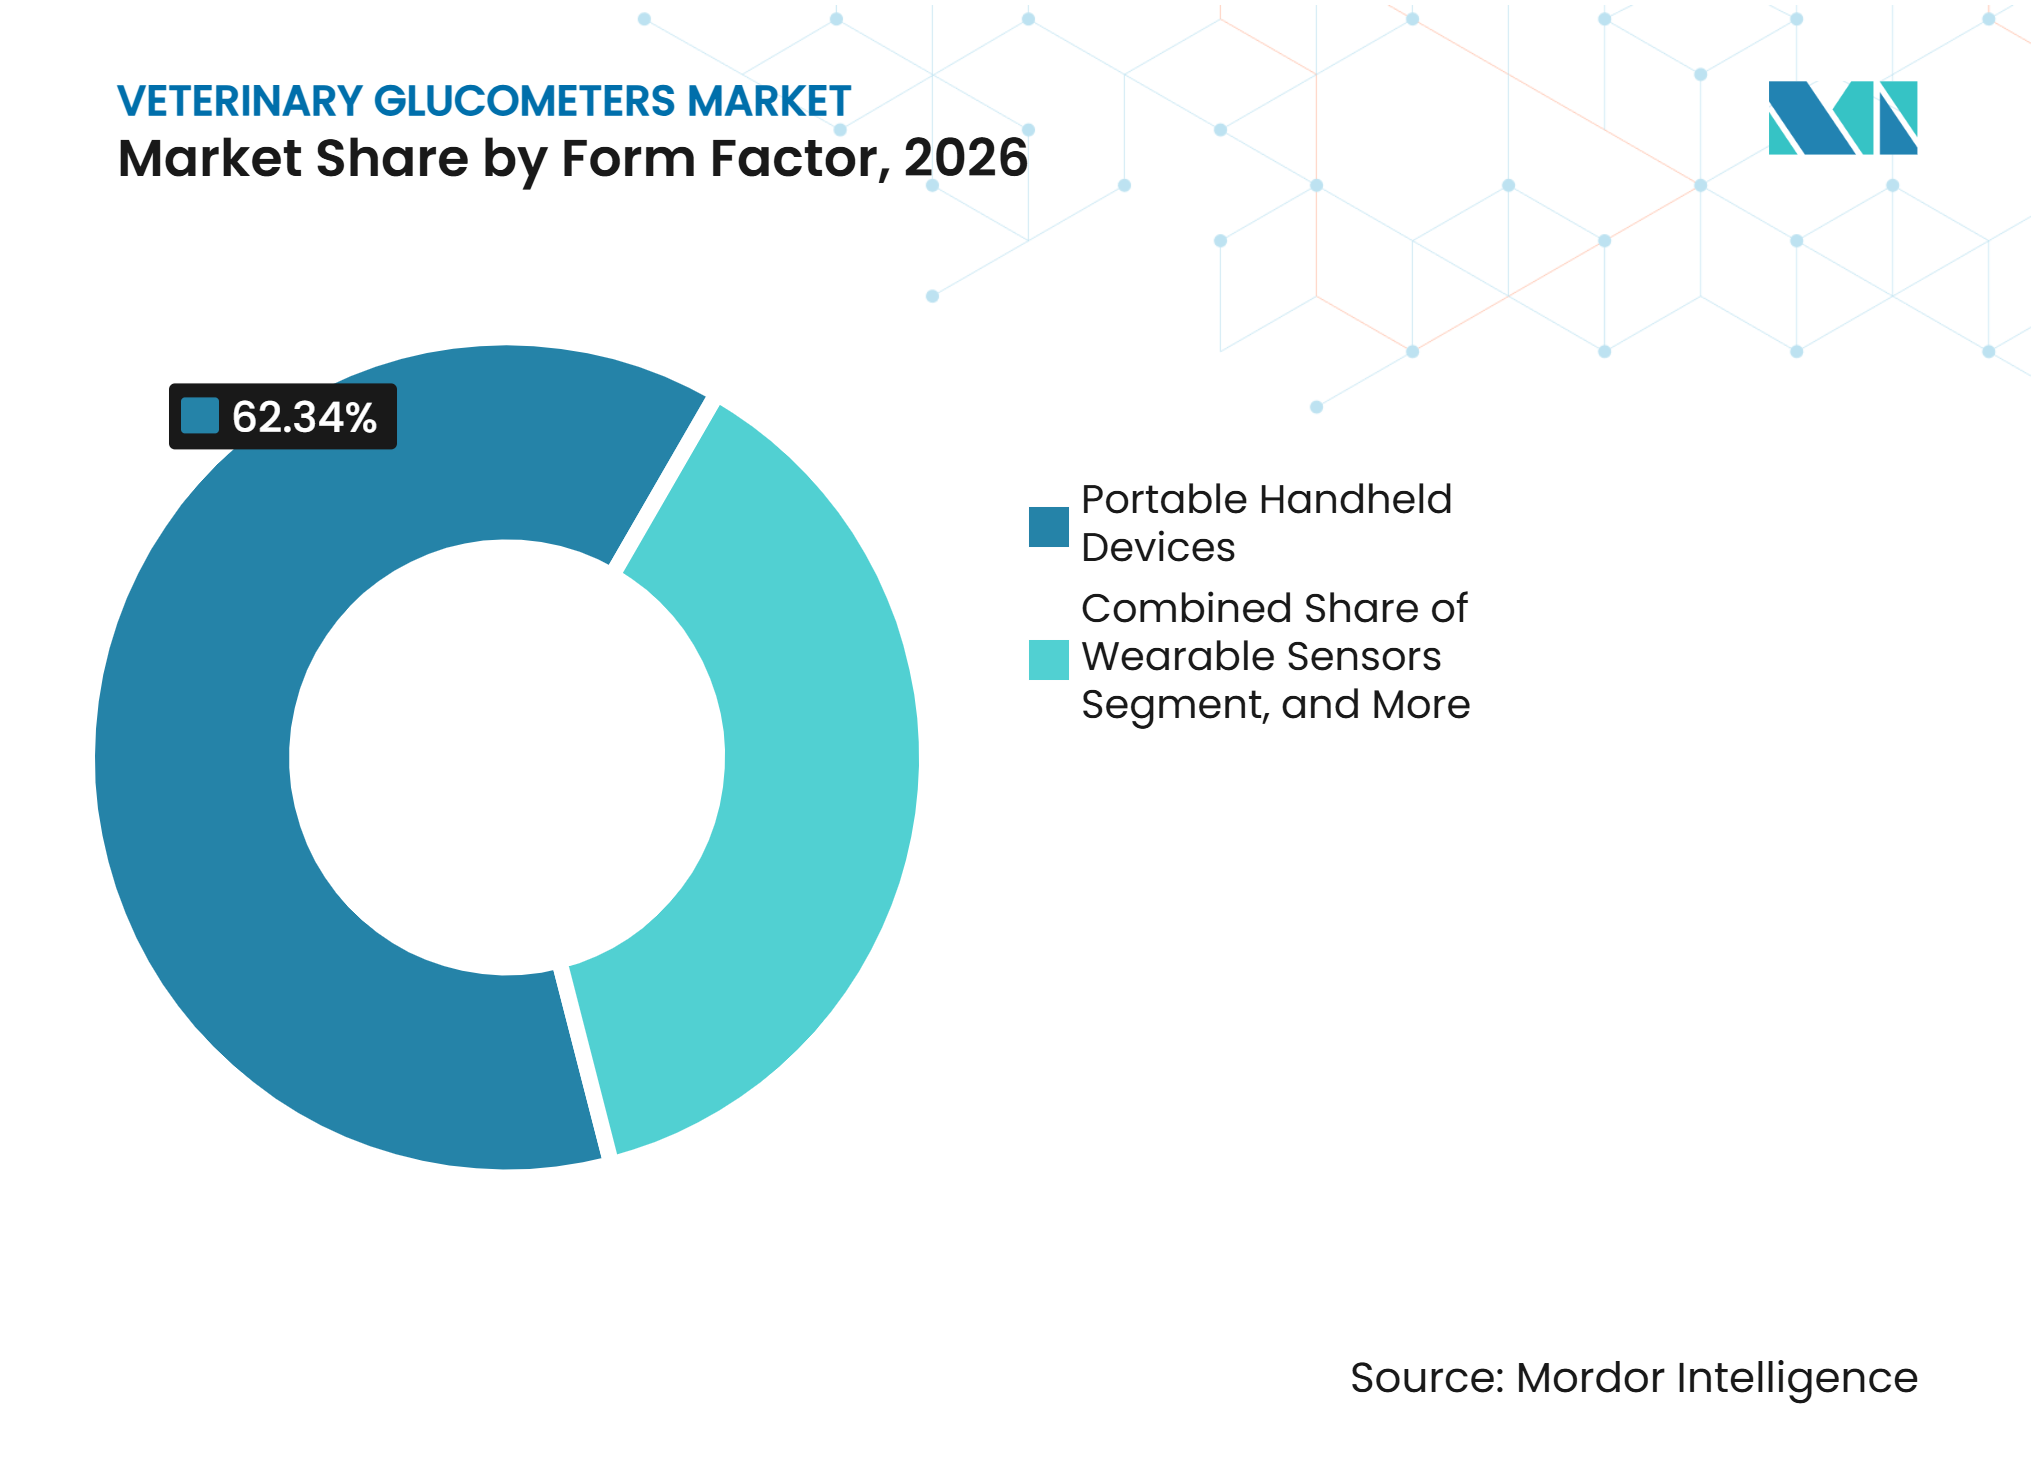
Tragbare Geräte dominieren, Wearables beschleunigen sichTragbare Handgeräte hielten im Jahr 2026 nach Formfaktor einen Umsatzanteil von 62,34 %. Ihre Marktgröße im Markt für veterinäre Glukosemessgeräte spiegelt die schnelle Ergebnislieferung, geringe Probenanforderungen und den etablierten klinischen Einsatz wider. Veterinäre Messgeräte können Ergebnisse in 5 bis 10 Sekunden liefern und mit Proben von nur 0,3 μL arbeiten. Diese Eigenschaften unterstützen den Einsatz in Kliniken und im Heimbereich. Die Tragbarkeit ist besonders nützlich, wenn ein Haustier regelmäßige Stichprobenkontrollen benötigt, da ein kleines Messgerät in klinischen Workflows oder von Besitzern zu Hause verwendet werden kann, ohne die Anwendungs-, Halte- oder Austauschplanung eines tragbaren Sensors zu erfordern.
Tragbare Sensoren werden voraussichtlich bis 2032 mit einer CAGR von 10,54 % wachsen. Kontinuierliche interstitielle Überwachung reduziert die Abhängigkeit von episodischer Blutentnahme, und die Hundestudie aus dem Jahr 2025 ergab eine Korrelation von r = 0,904 zwischen Sensormesswerten und PBGM-Messungen. Schutzkleidung verlängerte die durchschnittliche Tragezeit auf 8,2 Tage, verglichen mit 5,8 Tagen ohne Schutzkleidung. Sensorablösung und kurze Tragezeit bleiben Hindernisse für aktive Tiere. Produktdesign und Haltemethoden werden darüber entscheiden, ob Wearable-Systeme ihr prognostiziertes Potenzial realisieren können, da ein ununterbrochener Sensordatensatz für den praktischen Wert der kontinuierlichen Überwachung wichtig ist und Besitzer möglicherweise zögern, einen erneuten Kauf zu tätigen, wenn ein Gerät vor dem vorgesehenen Überwachungszeitraum ablöst.

Nach Vertriebskanal:
Direktvertrieb führt, E-Commerce sorgt für DisruptionDer Direktvertrieb hielt im Jahr 2026 einen Umsatzanteil von 42,73 %. Der Markt für veterinäre Glukosemessgeräte ist darauf angewiesen, dass Hersteller und Distributoren Geräte an Tierarztpraxen verkaufen, wobei der Verkauf Servicevereinbarungen und Verbrauchsmaterialversorgungsarrangements umfassen kann. Kliniken übernehmen auch die erste Geräteauswahl und Besitzereinweisung. Dies schafft dauerhafte Praxisbeziehungen für Anbieter. Der Direktvertrieb bleibt daher der führende Weg für den klinischen Einsatz, da Geräteanbieter und Distributoren die erste Auswahl unterstützen, Verbrauchsmaterialien bereitstellen und durch etablierte Tierarztpraxis-Beziehungen arbeiten können, die wichtig bleiben, wenn ein diabetisches Haustier eine formale Überwachungsroutine beginnt.
Online-Apotheken und E-Commerce werden voraussichtlich bis 2032 mit einer CAGR von 10,76 % wachsen. Bequemlichkeit, Preistransparenz und Auto-Ship-Optionen unterstützen Online-Käufe von wiederkehrenden Verbrauchsmaterialien, und dieser Kanal kann Besitzern direkten Zugang zu Teststreifen und Sensoren verschaffen, sobald ein Gerät ausgewählt wurde. Er kann auch die klinikbasierte Abgabe ergänzen, anstatt sie vollständig zu ersetzen. Veterinärapotheken bleiben für die Erstabgabe und Aufklärung wichtig. Die digitale Erfüllung erweitert die für den Markt für veterinäre Glukosemessgeräte verfügbaren Kanäle, insbesondere für Folge-Teststreifen- und Sensorkäufe. Gleichzeitig behält die Veterinärapotheke eine praktische Rolle bei der Erstabgabe, Aufklärung und patientenspezifischen Beratung, nachdem ein Kliniker die erste Empfehlung ausgesprochen hat.
Nach Endnutzer:
Kliniken führen, Heimtierbesitzer wachsen am schnellstenTierkliniken hielten im Jahr 2026 einen Umsatzanteil von 44,16 %. Ihre Position spiegelt ihre Rolle bei der Diabetesdiagnose und der ersten Geräteverschreibung wider, und Kliniken beeinflussen das für die Heimüberwachung ausgewählte Messgerät. Dieser Einfluss kann die Markentreue in der gesamten Verbrauchsmaterial-Lieferkette prägen. Krankenhäuser verwalten auch komplexe Fälle wie perioperative Überwachung und diabetische Ketoazidose. Diagnosezentren unterstützen überweisungsbasierte Endokrinologiearbeit und institutionelle Nachfrage nach laborqualitätsgerechten Analysatoren, was bedeutet, dass die klinische Nachfrage routinemäßige Besitzerüberwachung, aber auch Hochakut-Umgebungen umfasst, in denen Fachleute integrierte Testoptionen für komplexes Diabetesmanagement benötigen.
Heimtierbesitzer werden voraussichtlich bis 2032 mit einer CAGR von 11,24 % wachsen. Die Marktgröße für veterinäre Glukosemessgeräte für diese Gruppe wird durch Leitlinien unterstützt, die mehr Routineüberwachung in den Heimbereich verlagern. Gleichzeitig rät die AAHA von routinemäßigen stationären Glukosekurven für Katzen ab. Vernetzte Geräte können Messwerte zur Überprüfung durch Kliniker in Veterinärportale hochladen. Diese Werkzeuge reduzieren die Notwendigkeit für Besitzer, jeden Messwert manuell aufzuzeichnen. Ein besserer Datenaustausch kann die Einhaltung durch Besitzer und die klinische Nachsorge unterstützen, da der Besitzer einen Datensatz teilen kann, anstatt sich auf das Gedächtnis oder manuelle Aufzeichnungen zu verlassen, und das Veterinärteam Muster überprüfen kann, wenn es das Insulinmanagement oder einen zukünftigen Überwachungsplan bespricht.
Geografische Analyse
Nordamerika: Größter Markt, tiefe klinische Infrastruktur
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,45 % im Markt für veterinäre Glukosemessgeräte, unterstützt durch hohe Haustierhaltungsquoten, erhebliche Tierarztausgaben und klinische Systeme, die eine langfristige Überwachung unterstützen können. Die AVMA verzeichnete im Jahr 2026 88,9 Millionen Hunde und 77,0 Millionen Katzen in den Vereinigten Staaten, während die durchschnittlichen jährlichen Ausgaben 595 USD für hundebesitzende Haushalte und 426 USD für katzenbesitzende Haushalte betrugen. Die AAHA-Leitlinie 2026 bevorzugt Heimüberwachung und CGM gegenüber routinemäßigen stationären Glukosekurven für Katzen, was vernetzten Messgeräten und der Fernübertragung von Daten eine klarere Rolle in den Versorgungspfaden gibt. Die Tierversicherung deckte zum Jahresende 2024 insgesamt 4,74 Milliarden USD an gebuchten Prämien ab, wobei die Durchdringungsrate 5,46 % für Hunde und 2,04 % für Katzen in den Vereinigten Staaten erreichte. Diese Kombination aus Versicherung, etablierten klinischen Leitlinien und Besitzerausgaben unterstützt wiederkehrende Käufe von Teststreifen und Sensoren und macht die Spezialüberwachung für medizinisch engagierte Haushalte zugänglicher.
Asiatisch-pazifischer Raum: Am schnellsten wachsend, Mobile-First-Adoption
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 11,64 % wachsen und ist damit die am schnellsten wachsende Region im Markt für veterinäre Glukosemessgeräte. Die Heimtierhaltung nimmt in China, Japan, Südkorea, Indien und Australien zu, obwohl die Kaufmuster je nach Land und Verfügbarkeit lokaler Teststreifen und Distributorunterstützung stark variieren. Australien verzeichnete im März 2025 in 73 % der Haushalte Haustierhaltung, darunter Hunde in 49,3 % und Katzen in 33,6 % der Haushalte. Japan, Südkorea und das städtische China repräsentieren das Premium-Segment der regionalen Nachfrage, während andere Märkte zuverlässigen Handgeräten und niedrigeren laufenden Überwachungskosten einen höheren Stellenwert beimessen. Mobile-First-Besitzerengagement und telemedizinisch integrierte Nachsorge erweitern den direkten Zugang zu Besitzern, aber Tierarztpraxen bleiben für Diagnose, Geräteempfehlung und Patientenaufklärung wichtig.
Regionale Vielfalt prägt unterschiedliche Marktprofile
Europa ist der zweitgrößte Markt für veterinäre Glukosemessgeräte, wobei Deutschland, das Vereinigte Königreich und Frankreich durch eine ausgereifte Heimtierversorgung, hohe Ausgaben pro Tier und etablierte Diagnoseprotokolle unterstützt werden. Die klinische Validierung bleibt in ganz Europa wichtig, da Praxen standardisierte Versorgungspfade nutzen und in einem regionalen Umfeld operieren, das zuverlässige Point-of-Care-Tests betont. Der Nahe Osten und Afrika sind Märkte in einem früheren Entwicklungsstadium, wobei der GCC durch Premium-Privatpraxen unterstützt wird und Südafrika eine Nachfrage in der städtischen Heimtierdiagnostik zeigt. Lateinamerika kombiniert Heimtierdiagnostik und Nutztierbedarf in Brasilien und Mexiko, während Preissensibilität anderswo den Einsatz von Humanmessgeräten aufrechterhält und Raum für Anbieter schafft, die den Vertrieb stärken und die artspezifische Kalibrierung erläutern.
Wettbewerbslandschaft
Marktkonzentration
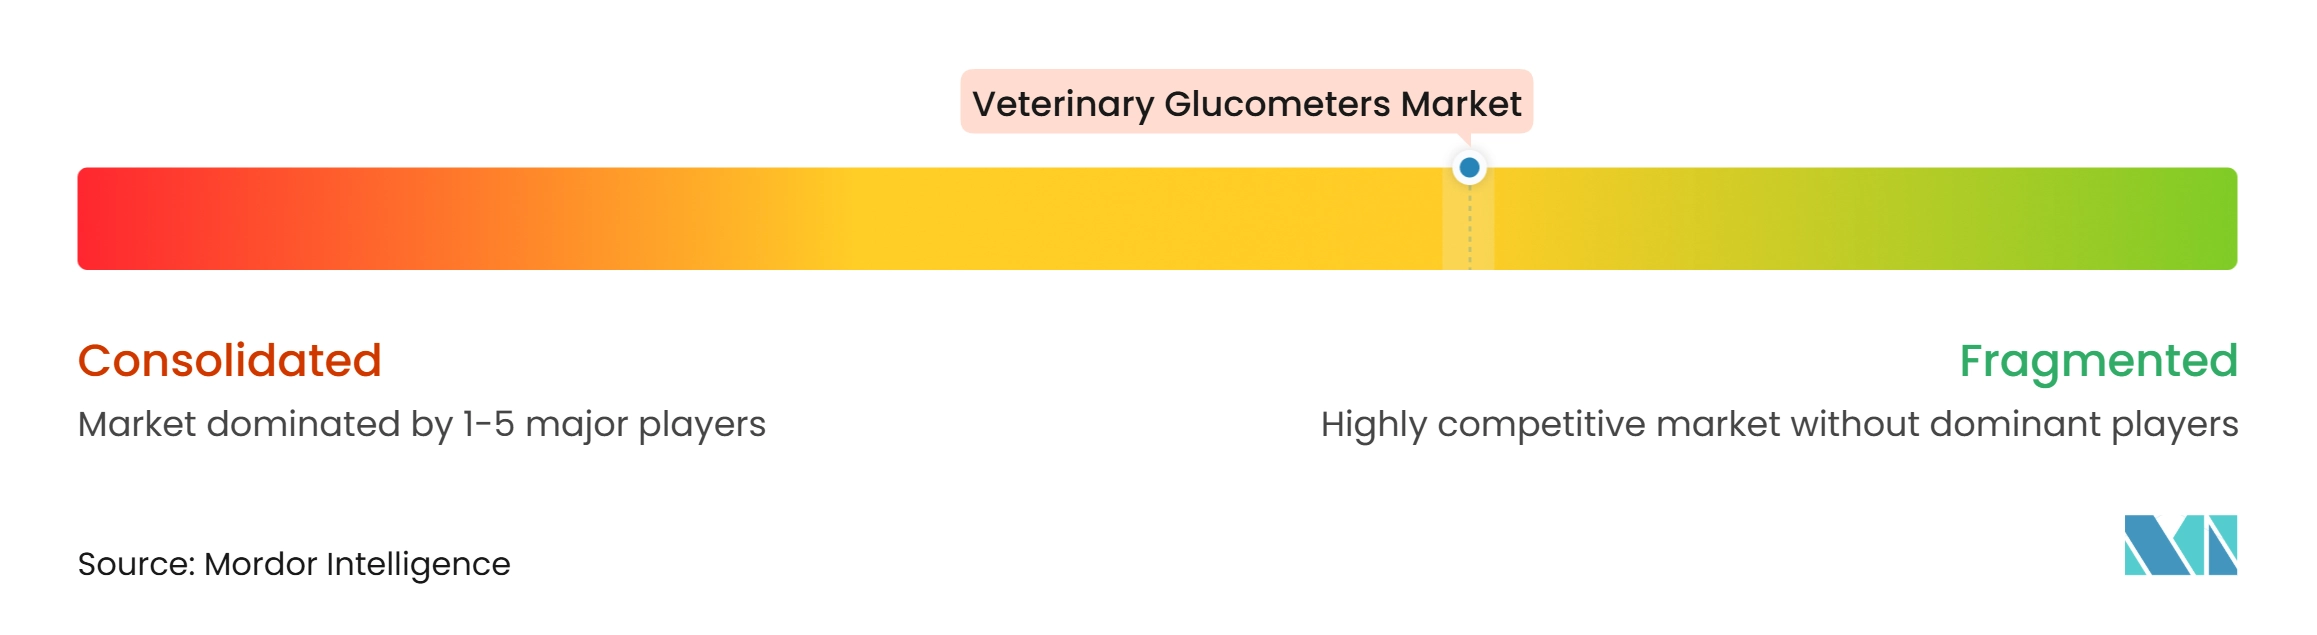
Der Markt für veterinäre Glukosemessgeräte ist auf der Ebene der Premium-Geräte mäßig konsolidiert, wobei Zoetis, Abbott und Nova Biomedical die stärkste professionelle Anerkennung in der bereitgestellten Forschung genießen. Zoetis konkurriert durch veterinär-orientierte Glukoseüberwachung, während Abbott durch FreeStyle Libre-Systeme, die in der Tierüberwachung off-label eingesetzt werden, präsent ist. Nova Biomedical bleibt Teil des Premium-Wettbewerbsfelds, da Veterinärfachleute seine diagnostische Positionierung anerkennen. Klinische Genauigkeit und artspezifische Kalibrierung sind wichtige Differenzierungspunkte, da sie die Einschränkungen der Verwendung von Humangeräten für Tierpatienten adressieren. Die AlphaTrak3-Beta-Prototyp-Studie aus dem Jahr 2025 berichtete von ISO-Standardgenauigkeit bei 95,1 % der Messungen von 103 klinischen Hundepatienten und gibt veterinärfokussierten Anbietern eine Evidenzbasis gegenüber kostengünstigeren Alternativen.
ALR Technologies brachte den GluCurve Pet CGM im Mai 2026 in Kanada kommerziell auf den Markt und führte damit ein kontinuierliches Überwachungssystem ein, das ausschließlich für Katzen und Hunde entwickelt wurde. Das Gerät liefert alle 3 Minuten Glukosemesswerte für bis zu 14 Tage und ermöglicht das Hochladen von Daten in ein Veterinärportal, was das Ferninsulinsmanagement unterstützt. Seine Einführung schafft eine klarere zweckgebundene Wahl in einer Kategorie, die sich teilweise auf adaptierte Human-CGM-Systeme gestützt hat. Der Rückruf bestimmter FreeStyle Libre 3- und 3 Plus-Sensorchargen im Dezember 2025 wegen ungenau niedriger Glukosemesswerte lenkte die Aufmerksamkeit auf das Risiko, Geräte außerhalb ihrer ursprünglich vorgesehenen Anwendung einzusetzen. Dieses Umfeld gibt veterinärspezifischen CGM-Anbietern die Möglichkeit, durch Validierung, dokumentierte Genauigkeit und für die Veterinärversorgung konzipiertes Datenteilen zu konkurrieren.
ALR Technologies unterzeichnete im Juni 2026 eine Absichtserklärung zum Erwerb von 100 % des Eigenkapitals von CGM Medical Technology Singapore für 45 Millionen USD zuzüglich 200 Millionen Aktien, was die Herstellung des GluCurve Pet CGM konsolidieren und die Entwicklungskapazität für Human-CGM erweitern würde. Das Unternehmen hatte bereits im Juni 2025 eine Fertigungsvereinbarung für die Produktion des GluCurve Pet CGM abgeschlossen und damit Bemühungen gezeigt, eine Produktionsinfrastruktur für veterinäre und humane Anwendungen aufzubauen. Zoetis erwarb 2025 die Veterinary Pathology Group und erweiterte damit seine Diagnosepräsenz im Vereinigten Königreich und Irland. Regionale Gerätehersteller aus Taiwan, Südkorea und China konkurrieren weiterhin hauptsächlich über Preis und Vertriebsbreite. Gleichzeitig setzen Premium-Anbieter stärker auf veterinäre Evidenz, etablierte Klinikbeziehungen und wiederkehrende Verkäufe von Teststreifen und Sensoren.
Marktführer in der Branche der veterinären Glukosemessgeräte
-
Abbott Laboratories
-
ACON Laboratories Inc.
-
ARKRAY Inc.
-
F. Hoffmann-La Roche Ltd
-
Zoetis Inc. (AlphaTRAK)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für veterinäre Glukosemessgeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- AccuBioTech
- Acon Laboratories
- AgaMatrix
- Apex Biotechnology Corp. (PetSure)
- Arkray
- Bionime
- CEI Technology Inc.
- Roche
- i-SENS Inc.
- Lifescan
- MED TRUST Handelsgesellschaft mbH (WellionVet)
- Nova Biomedical
- TaiDoc Technology
- Teco Diagnostics
- Trividia Health
- Ultimed
- VivaChek Laboratories Inc.
- Woodley Equipment Company
- Zoetis Inc. (AlphaTRAK)
Neueste Industrielle Entwicklungen in Markt für veterinäre Glukosemessgeräte
- Juni 2026: ALR Technologies SG Ltd. unterzeichnete eine Absichtserklärung zum Erwerb von 100 % des Eigenkapitals von CGM Medical Technology Singapore Pte. Ltd. für 45 Millionen USD zuzüglich 200 Millionen Aktien, um die Herstellung des GluCurve Pet CGM zu konsolidieren und die Kapazität für die Entwicklung von Human-CGM zu erweitern – eine Dual-Market-Skalierungsstrategie, die die Stückkosten für das veterinäre Gerät erheblich senken könnte.
- Mai 2026: ALR Technologies brachte den GluCurve Pet CGM offiziell für den kommerziellen Verkauf in Kanada auf den Markt und machte ihn damit zum ersten ausschließlich für den veterinären Einsatz bei Katzen und Hunden entwickelten Diabetesüberwachungssystem, das nordamerikanischen Verbrauchern zur Verfügung steht, mit Glukosemesswerten alle 3 Minuten für bis zu 14 Tage und Datenhochladen in ein Veterinärportal für das Ferninsulinsmanagement.
- Dezember 2025: Abbott Diabetes Care rief bestimmte Chargen von FreeStyle Libre 3- und 3 Plus-Sensoren wegen des Risikos ungenau niedriger Glukosemesswerte zurück, die schwerwiegende Komplikationen verursachen könnten. Das Center for Veterinary Medicine der FDA veröffentlichte eine Frühwarnung, die auf Risiken in veterinären Umgebungen hinwies, in denen diese Sensoren off-label eingesetzt werden, und verschärfte damit die regulatorische Kontrolle nicht zugelassener Human-CGM-Systeme in der Tiergesundheitsversorgung.
Globaler Berichtsumfang für den Markt für veterinäre Glukosemessgeräte
Gemäß dem Berichtsumfang sind veterinäre Glukosemessgeräte spezialisierte Blutzuckermessgeräte, die speziell für Tiere entwickelt und kalibriert wurden, um Glukosekonzentrationen in Vollblutproben zu messen. Diese Geräte helfen Tierärzten und Tierbesitzern, Diabetes mellitus und andere glukosebezogene Erkrankungen bei Heimtieren wie Hunden und Katzen sowie in einigen Fällen bei Pferden und Nutztieren zu überwachen und zu behandeln.
Der Markt für veterinäre Glukosemessgeräte ist nach Produkt, Tierart, Formfaktor, Vertriebskanal, Endnutzer und Geografie segmentiert. Nach Produkt ist der Markt in tragbare veterinäre Glukosemessgeräte, kontinuierliche Glukoseüberwachungssysteme, Flash-Glukoseüberwachungssysteme, veterinäre Blutanalysatoren mit Glukosemessung, veterinäre Glukose-Teststreifen und sonstige segmentiert. Nach Tierart ist der Markt in Heimtiere, Nutztiere und equine Tiere segmentiert. Nach Formfaktor ist der Markt in tragbare Handgeräte, tragbare Sensoren sowie Tischgeräte und integrierte Analysatoren segmentiert. Nach Vertriebskanal ist der Markt in Direktvertrieb, Veterinärapotheken, Online-Apotheken/E-Commerce und sonstige segmentiert. Nach Endnutzer ist der Markt in Tierkrankenhäuser, Tierkliniken, Heimtierbesitzer, veterinäre Diagnosezentren und sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktwerte (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Tragbare veterinäre Glukosemessgeräte |
| Kontinuierliche Glukoseüberwachungssysteme |
| Flash-Glukoseüberwachungssysteme |
| Veterinäre Blutanalysatoren mit Glukosemessung |
| Veterinäre Glukose-Teststreifen |
| Sonstige |
| Heimtiere |
| Nutztiere |
| Equine Tiere |
| Tragbare Handgeräte |
| Tragbare Sensoren |
| Tischgeräte und integrierte Analysatoren |
| Direktvertrieb |
| Veterinärapotheken |
| Online-Apotheken/E-Commerce |
| Sonstige |
| Tierkrankenhäuser |
| Tierkliniken |
| Heimtierbesitzer |
| Veterinäre Diagnosezentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt | Tragbare veterinäre Glukosemessgeräte | |
| Kontinuierliche Glukoseüberwachungssysteme | ||
| Flash-Glukoseüberwachungssysteme | ||
| Veterinäre Blutanalysatoren mit Glukosemessung | ||
| Veterinäre Glukose-Teststreifen | ||
| Sonstige | ||
| Nach Tierart | Heimtiere | |
| Nutztiere | ||
| Equine Tiere | ||
| Nach Formfaktor | Tragbare Handgeräte | |
| Tragbare Sensoren | ||
| Tischgeräte und integrierte Analysatoren | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Veterinärapotheken | ||
| Online-Apotheken/E-Commerce | ||
| Sonstige | ||
| Nach Endnutzer | Tierkrankenhäuser | |
| Tierkliniken | ||
| Heimtierbesitzer | ||
| Veterinäre Diagnosezentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach veterinären Glukosemessgeräten an?
Das Diabetesmanagement verlagert sich zur Heimüberwachung, da die AAHA von routinemäßigen stationären Glukosekurven bei Katzen abrät, wo stressbedingte Hyperglykämie den Nutzen einer einzelnen klinischen Messung beeinträchtigen kann.
Welche Produktkategorie wächst am schnellsten?
Kontinuierliche Glukoseüberwachungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 9,82 % wachsen, da Heimüberwachung und Fernüberprüfung im chronischen Diabetesmanagement zunehmend relevanter werden.
Warum werden tragbare veterinäre Glukosemessgeräte noch immer weit verbreitet eingesetzt?
Handgeräte hielten im Jahr 2026 einen Umsatzanteil von 43,58 %, da sie in Kliniken, der Heimversorgung und Diagnoselaboren etabliert sind, mit niedrigen Stückkosten und schnellen Messwerten, die routinemäßige Stichprobenkontrollen unterstützen.
Welche Tiergruppe schafft die größte Nachfragebasis?
Heimtiere hielten im Jahr 2026 einen Umsatzanteil von 67,21 %, unterstützt durch das etablierte Diabetesmanagement für Katzen und Hunde sowie eine große Basis von Besitzern, die wiederkehrende Überwachungsmaterialien benötigen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 11,64 % wachsen, unterstützt durch Heimtierhaltung, Mobile-First-Engagement und eine wachsende Auswahl an direkten Erfüllungsoptionen für Besitzer, obwohl Tierarztpraxen eine zentrale Rolle bei Diagnose, Produktempfehlung, Besitzeraufklärung und der klinischen Nachsorge behalten, die erforderlich ist, wenn ein Haustier eine Diabetesüberwachungsroutine beginnt oder ändert, insbesondere dort, wo ein Messgerät zur lokalen Teststreifenverfügbarkeit, den Haushaltsbudgets und den praktischen Anforderungen eines langfristigen Versorgungsplans für Diabetes bei Heimtieren passen muss.
Was begrenzt die breitere Verbreitung von tragbaren Glukosesensoren?
Sensorablösung und kurze Tragezeit können den Einsatz bei aktiven Tieren einschränken, obwohl Schutzkleidung die durchschnittliche Tragezeit in einer Hundestudie aus dem Jahr 2025 auf 8,2 Tage verlängerte, verglichen mit 5,8 Tagen ohne Schutzkleidung.