
Marktgröße und Marktanteil für Vestibuläre Testsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 250.93 Millionen US-Dollar |
| Marktgröße (2031) | 344.28 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vestibuläre Testsysteme von Mordor Intelligence
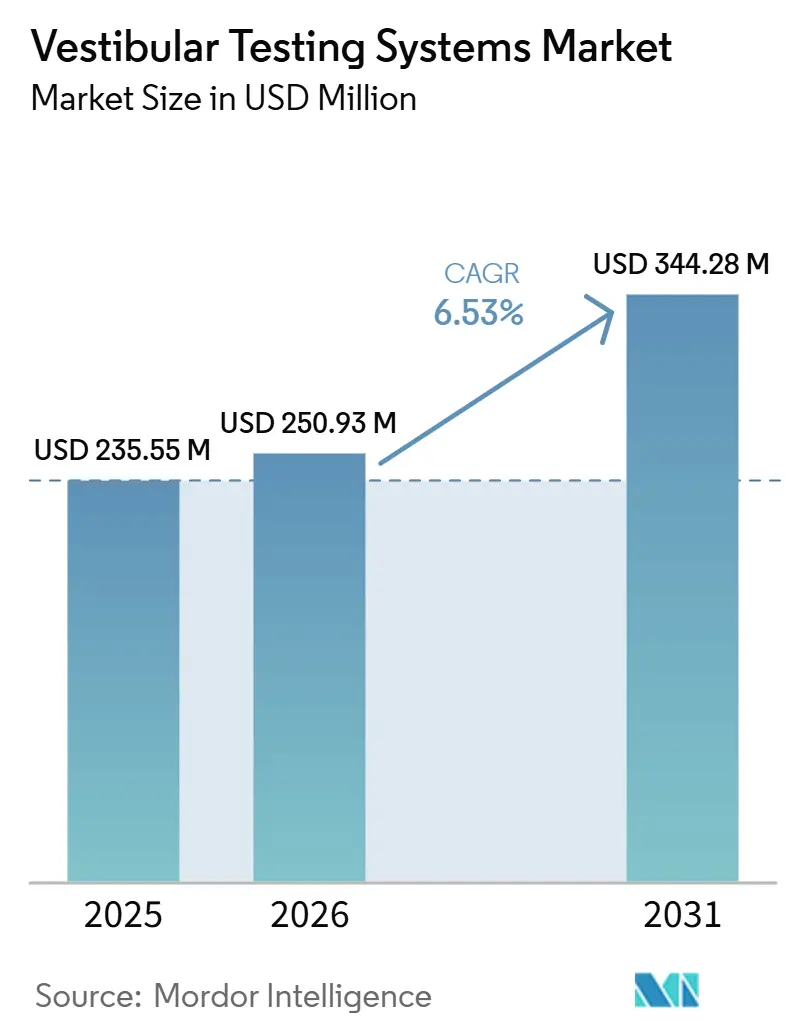
Die Marktgröße für Vestibuläre Testsysteme wird voraussichtlich von 235,55 Millionen USD im Jahr 2025 auf 250,93 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 344,28 Millionen USD bei einem CAGR von 6,53 % über den Zeitraum 2026–2031 erreichen.
Die Nachfrage wird durch eine alternde Bevölkerung und einen großen ungedeckten Bedarf an der objektiven Beurteilung von Schwindel und Gleichgewichtsstörungen gestützt, die häufig mit Stürzen und anderen Gesundheitszuständen in Verbindung gebracht werden. Die Versorgung verlagert sich über spezialisierte Diagnoselabore hinaus, da tragbare Geräte, automatisierte Auswertung und Rehabilitationsprogramme die Testdurchführung in ambulanten Einrichtungen praktischer machen. Die Gehirnerschütterungsversorgung und postinfektiöser Schwindel nach COVID-19 erweitern die klinischen Umgebungen, in denen vestibuläre Beurteilungen eingesetzt werden, einschließlich Sportmedizin, Notaufnahme und Rehabilitation. Erstattungslücken, Investitionskosten und der Mangel an ausgebildeten Spezialisten verlangsamen die Einführung weiterhin, fördern jedoch auch die Nachfrage nach einfacheren Systemen, die weniger Spezialistenzeit erfordern. Der Wettbewerb konzentriert sich zunehmend auf Software, Berichterstattung und Integration in klinische Arbeitsabläufe und nicht mehr allein auf Hardwarespezifikationen.
Wichtigste Erkenntnisse des Berichts
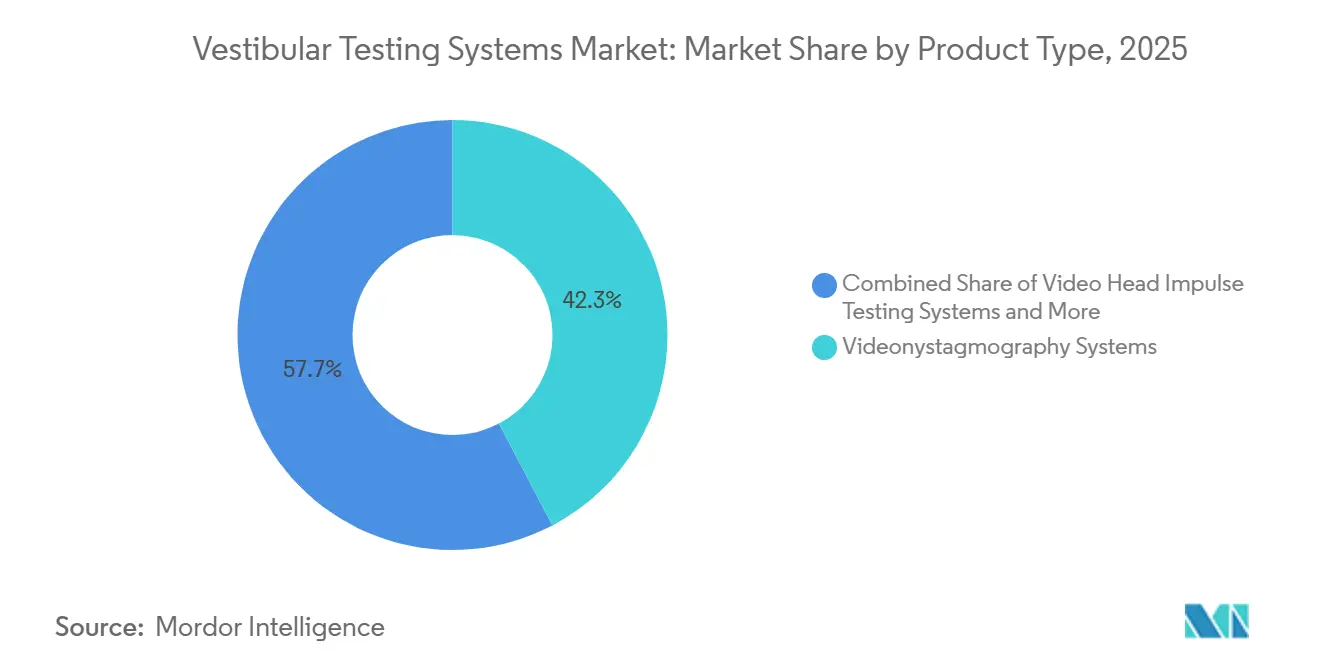
- Nach Produkttyp führten Videonystagmographie-Systeme im Jahr 2025 mit einem Umsatzanteil von 42,31 %, während Video-Kopfimpulstest-Systeme bis 2031 voraussichtlich mit einem CAGR von 8,58 % wachsen werden.
- Nach Technologie hielt die digitale Technologie im Jahr 2025 einen Umsatzanteil von 55,24 %, während KI- und ML-gestützte Technologie bis 2031 voraussichtlich den höchsten CAGR von 10,22 % aufweisen wird.
- Nach Anwendung entfiel auf die Diagnose vestibulärer Störungen im Jahr 2025 ein Umsatzanteil von 54,14 %, während die Beurteilung von Gehirnerschütterungen und leichten Schädel-Hirn-Traumata bis 2031 voraussichtlich mit einem CAGR von 8,82 % wachsen wird.
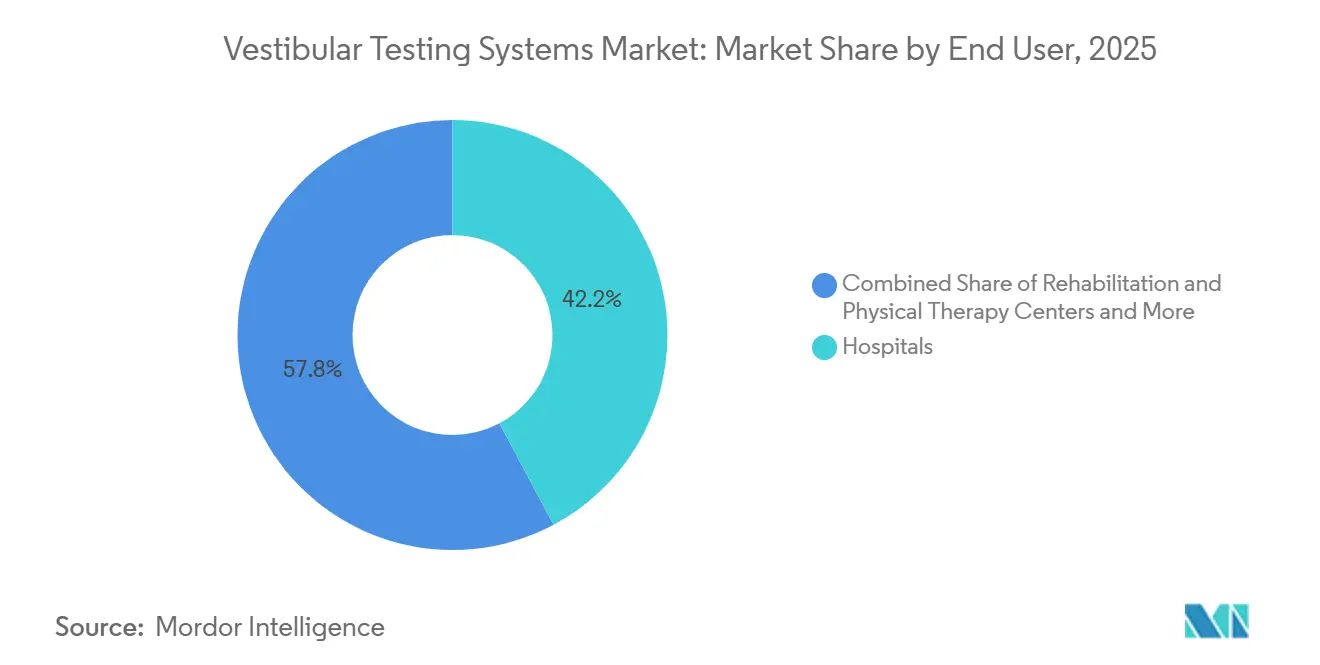
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 42,21 %, während Rehabilitations- und Physiotherapiezentren voraussichtlich den höchsten CAGR von 8,85 % bis 2031 verzeichnen werden.
- Nach Vertriebskanal entfiel auf den Direktvertrieb im Jahr 2025 ein Umsatzanteil von 64,56 %, während Online- und digitale Beschaffung bis 2031 voraussichtlich mit einem CAGR von 10,55 % wachsen wird.
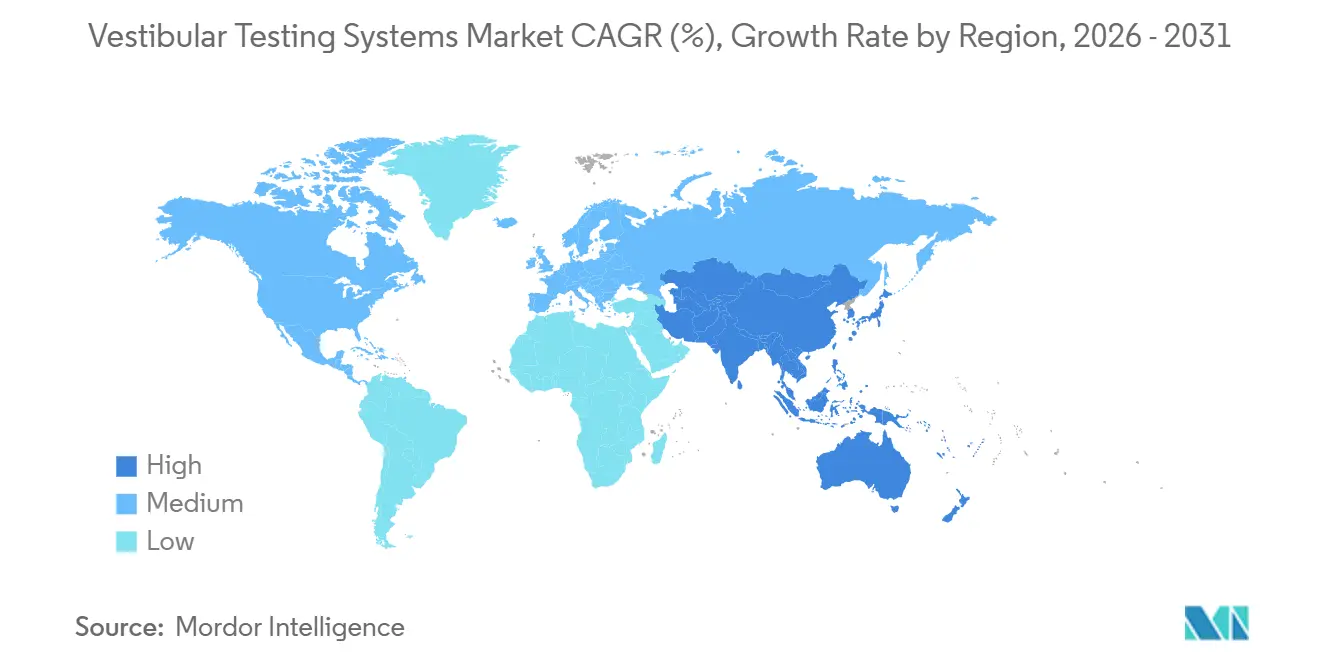
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,61 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und zunehmende vestibuläre Dysfunktion | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Stärkere klinische Akzeptanz objektiver vestibulärer Tests | +1.1% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Integrierte VNG-, vHIT-, VEMP- und Drehstuhl-Arbeitsabläufe | +0.8% | Nordamerika, EU und Japan | Mittelfristig (2–4 Jahre) |
| Ausbau vestibulärer Rehabilitations- und Sturzpräventionsprogramme | +0.9% | Nordamerika, APAC-Kernregion und Ausweitung auf MEA | Mittelfristig (2–4 Jahre) |
| Tragbare und KI-gestützte Tests für dezentralisierte Versorgung | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach vestibulärer Beurteilung bei Gehirnerschütterung und Post-COVID-Versorgung | +0.7% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und zunehmende vestibuläre Dysfunktion
Das Alter bleibt ein starker Prädiktor für nachlassende vestibuläre Funktion und stützt die anhaltende Nachfrage nach Diagnosetests. Eine Bevölkerungsstudie aus dem Jahr 2025 ergab, dass Menschen in ihren 70ern 3,98-mal häufiger als Menschen in ihren 40ern korrigierende Sakkaden beim Video-Kopfimpulstest zeigten. Dieselbe Arbeit identifizierte Hypertriglyzeridämie und Hörschwellen bei 4.000 Hz als verwandte Risikofaktoren. Diese Zusammenhänge verbinden die vestibuläre Beurteilung mit metabolischen, auditiven, hausärztlichen und fachärztlichen Überweisungspfaden. Englands Sturzpräventionsdienste zeigten trotz aktualisierter Leitlinien weiterhin begrenzte Kapazitäten im vestibulären Management, was eine Lücke zwischen klinischen Empfehlungen und verfügbarer Versorgung hinterlässt. Der Nationale Aktionsplan zur Sturzprävention 2025 fordert ebenfalls eine breitere Nutzung evidenzbasierter Maßnahmen und unterstützt den Gerätebedarf in Gemeinschafts- und Rehabilitationseinrichtungen[1].
Stärkere klinische Akzeptanz objektiver vestibulärer Tests
Objektive Tests gewinnen an Bedeutung, da Kliniker klarere Belege anstreben, als Untersuchungen am Krankenbett liefern können. Schwindel kann mehrere Facharztbesuche und Jahre erfordern, bevor seine Ursache identifiziert wird, was die Nachfrage nach strukturierteren diagnostischen Pfaden schafft. Die American Academy of Audiology veröffentlichte im Juli 2025 pädiatrische Leitlinien, die den strukturierten Einsatz von vHIT-, cVEMP-, VNG- und Drehstuhlprotokollen empfehlen. Diese Leitlinien beziehen pädiatrische Audiologie- und HNO-Abteilungen in die adressierbare klinische Basis ein. Die Bárány-Gesellschaft entwickelt einen vestibulären Lehrplan für Neurologieauszubildende, der darauf abzielt, Kompetenzerwartungen zu standardisieren. Eine Überprüfung aus dem Jahr 2025 beschrieb vHIT außerdem als einen zunehmend nützlichen Erstlinientest, da er tragbar ist und alle 6 Bogengänge bewertet.
Integrierte VNG-, vHIT-, VEMP- und Drehstuhl-Arbeitsabläufe
Integrierte Testarbeitsabläufe erleichtern es Leistungserbringern, mehrere Teile der vestibulären Funktion innerhalb eines klinischen Pfades zu beurteilen. VNG, vHIT, VEMP und Drehstuhltests befassen sich jeweils mit unterschiedlichen Elementen einer vollständigen Beurteilung. Ihr kombinierter Einsatz ist besonders relevant in Krankenhäusern, akademischen Zentren und pädiatrischen Audiologieabteilungen. Die pädiatrische Konsenserklärung von 2026 identifiziert cVEMP, vHIT, kalorische Tests und Drehstuhltests als altersgerechte strukturierte Testbatterie. Für den Markt für Vestibuläre Testsysteme kann integrierte Software Ergebnisse aus diesen Systemen in einen konsistenteren Berichtsprozess einbringen. Dies unterstützt Käufe, die den gesamten vestibulären Pfad und nicht nur ein einzelnes Gerät berücksichtigen. Der Markt für Vestibuläre Testsysteme profitiert, wenn multimodale Versorgung einfacher zu betreiben und überweisenden Klinikern zu erklären ist.
Ausbau vestibulärer Rehabilitations- und Sturzpräventionsprogramme
Rehabilitations- und Sturzpräventionsprogramme schaffen einen kontinuierlichen Bedarf an Beurteilungen vor und während der Behandlung. Diese Programme verbinden diagnostische Belege mit der Versorgung von Schwindel-, Mobilitäts- und Gleichgewichtsproblemen. Der Plan des National Council on Aging von 2025 fordert stärkere evidenzbasierte Sturzpräventionsbemühungen in den Vereinigten Staaten. Eine Studie aus dem Jahr 2024 berichtete über klinisch bedeutsame Verbesserungen nach standardisierter vestibulärer Rehabilitation bei einseitiger vestibulärer Hypofunktion. Diese Evidenz unterstützt den Wert regelmäßiger Messungen in Rehabilitationseinrichtungen im gesamten Markt für Vestibuläre Testsysteme. Sie stärkt auch den Fall für tragbare Geräte, die Therapeuten in der Nähe des Behandlungsortes einsetzen können. Der Markt für Vestibuläre Testsysteme gewinnt Unterstützung, wenn Leistungserbringer die Gleichgewichtsversorgung auf messbaren Patientenfortschritt ausrichten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Verfahrenskosten | -0.9% | Global, am stärksten in APAC und MEA | Langfristig (≥ 4 Jahre) |
| Begrenzte Erstattung und inkonsistente Kodierungsabdeckung | -1.0% | Nordamerika, Medicaid auf Staatsebene und EU | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten vestibulären Spezialisten | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Systemübergreifende Variabilität, Kalibrierungsaufwand und Protokollfragmentierung | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Verfahrenskosten
Die Kosten für umfassende Testgeräte bleiben eine Hürde für kleinere Leistungserbringer und ressourcenschwächere Versorgungseinrichtungen. Multimodale Systeme erfordern spezialisierte Geräte, dedizierte Räumlichkeiten, Wartung und geschultes Personal. Diese Belastung ist besonders relevant für Rehabilitations- und Physiotherapiezentren, die die am schnellsten wachsende Endnutzergruppe darstellen. Ihre Kaufentscheidungen priorisieren häufig flexible Einsatzmöglichkeiten und geringere Vorabverpflichtungen. Leasing- und Abonnementmodelle können die unmittelbare Budgetbelastung für tragbare Systeme im Markt für Vestibuläre Testsysteme reduzieren. Der Markt für Vestibuläre Testsysteme kann einen breiteren Zugang gewinnen, wenn modulare Kaufmodelle häufiger werden.
Begrenzte Erstattung und inkonsistente Kodierungsabdeckung
Die Erstattungsregeln bleiben bei US-amerikanischen Kostenträgern und europäischen Gesundheitssystemen uneinheitlich. CMS deckt vestibuläre Funktionstests über LCD L33966 ab, wenn medizinische Anforderungen erfüllt sind. Einige Medicaid-Richtlinien decken jedoch keine VEMP-spezifischen Codes ab, was vollständige Testbatterien entmutigen kann. Der Medicare-Gebührenplan 2025 zeigte auch eine begrenzte professionelle Erstattung für kalorische vestibuläre Tests[2]. Europäische Hersteller müssen nationale Erstattungsverfahren berücksichtigen, da Gerätesicherheitsanforderungen keine Zahlungsabdeckung begründen. Diese Bedingungen können Beurteilungen verzögern, selbst wenn ein Kliniker einen Bedarf an objektiven Tests im Markt für Vestibuläre Testsysteme erkennt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
VNG stützt etablierte Nachfrage, während vHIT klinisch an Bedeutung gewinntVideonystagmographie-Systeme hielten im Jahr 2025 einen Marktanteil von 42,31 % im Markt für Vestibuläre Testsysteme. Diese Position spiegelt ihren langjährigen Einsatz in HNO-, Audiologie- und Neurologieabteilungen wider. VNG wird häufig mit kalorischer Irrigationstestung zur einseitigen vestibulären Beurteilung assoziiert. Ihre etablierte Rolle passt auch zu bestehenden Kodierungs- und klinischen Arbeitsablaufmustern. Video-Kopfimpulstest-Systeme werden bis 2031 voraussichtlich mit einem CAGR von 8,58 % wachsen. Ihre Attraktivität ergibt sich aus kurzen Testzeiten, tragbarem Einsatz und der Beurteilung aller 6 Bogengänge. Eine Studie aus dem Jahr 2025 zeigte, dass ML-gestützter vHIT Schlaganfall von vestibulärer Neuritis mit einer Genauigkeit vergleichbar mit der von Experten unterscheiden konnte. Diese Evidenz kann die Einführung in Notaufnahmen und anderen zeitkritischen Umgebungen unterstützen. Die Branche der Vestibulären Testsysteme erlebt folglich eine Verlagerung hin zu Produkten, die eine objektive Beurteilung einfacher einsetzbar machen.
VEMP-, Drehstuhl- und computergestützte dynamische Posturographie-Systeme dienen ergänzenden klinischen Bedürfnissen. VEMP bewertet die Integrität des Otolithenpfades bei Patienten mit vermuteter vestibulärer Dysfunktion. Drehstuhlsysteme messen bilaterale vestibuläre Hypofunktion über Frequenzbereiche, die kalorische Irrigation nicht abdecken kann. Computergestützte dynamische Posturographie bewertet die sensorische Organisation bei Patienten mit komplexeren Gleichgewichtsstörungen. Die pädiatrische Konsenserklärung von 2026 empfiehlt cVEMP für Säuglinge und ergänzt vHIT, Drehstuhl und VNG, wenn Kinder sich entwickeln. Dieser klinische Pfad kann Mehrprodukt-Käufe in Kinderkrankenhäusern und pädiatrischen HNO-Abteilungen unterstützen. Integrierte Plattformen können mehrere Tests innerhalb einer klinischen Beschaffung konsolidieren. Dieser Ansatz kann die Berichterstattung vereinfachen und den praktischen Aufwand des Betriebs separater Systeme reduzieren. Der Markt für Vestibuläre Testsysteme stützt sich bei komplexen Fällen weiterhin auf dieses vollständige Produktspektrum.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Digitale Plattformen führen, während KI und ML die Diagnosefähigkeit erweiternDigitale Technologie machte im Jahr 2025 55,24 % des Kategorieumsatzanteils aus. Krankenhaus-VNG- und VEMP-Systeme stützen sich auf hochauflösende Augenverfolgung und automatisierte Analyse. Akademische medizinische Zentren und Audiologieabteilungen mit hohem Durchsatz haben diese installierte Basis unterstützt. Digitale Berichterstattung hilft Klinikern auch dabei, Ergebnisse zu dokumentieren und Nachfolgeuntersuchungen zu vergleichen. KI- und ML-gestützte Technologie wird bis 2031 voraussichtlich mit einem CAGR von 10,22 % wachsen. Eine Studie in NPJ Digital Medicine aus dem Jahr 2025 zeigte, dass maschinelle Lernmethoden 6 häufige vestibuläre Störungen aus strukturierten klinischen Eingaben klassifizieren konnten. Zu den Erkrankungen gehörten Morbus Menière, BPPV und persistierender posturaler Wahrnehmungsschwindel. Diese Werkzeuge können Leistungserbringern eine konsistentere Entscheidungsunterstützung bieten, wenn Expertenwissen knapp ist. Der Markt für Vestibuläre Testsysteme kann daher von Software profitieren, die komplexe Ergebnisse leichter nutzbar macht.
Software-orientierte vestibuläre Diagnostik zeigt das Potenzial der Augenbewegungsanalyse durch kommerzielle kopfmontierte Displays. Dieses Modell reduziert die Abhängigkeit von proprietärer Bildgebungshardware. Es verändert auch, wie Leistungserbringer die Kosten und den Einsatz vestibulärer Diagnostik bewerten können. Konventionelle und hybride Systeme bleiben in kostenempfindlichen Märkten und in kleineren europäischen Krankenhäusern relevant. Diese Käufer legen möglicherweise größeren Wert auf Servicezugang und Gesamtbetriebskosten. Hybridplattformen ermöglichen es Bestandsnutzern, Analysefähigkeiten zu verbessern, ohne alle Geräte zu ersetzen. Die Branche der Vestibulären Testsysteme wird weiterhin sowohl fortschrittliche Software als auch praktische Upgrade-Pfade erfordern. Dieses Gleichgewicht unterstützt unterschiedliche Beschaffungsbedürfnisse in regionalen Gesundheitsversorgungsumgebungen.
Nach Anwendung:
Diagnose führt, während die Gehirnerschütterungsbeurteilung expandiertDie Diagnose vestibulärer Störungen machte im Jahr 2025 54,14 % des Kategorieumsatzanteils aus. Schwindelbezogene Konsultationen in der Hals-Nasen-Ohrenheilkunde und Neurologie bleiben die Hauptquelle der Testnachfrage. Französische Gesundheitsdaten für 2022 und 2023 identifizierten 1,28 Millionen Erwachsene, die wegen vestibulärer Erkrankungen diagnostiziert oder behandelt wurden. Diese Evidenz zeigt das Ausmaß der diagnosebedingten Nachfrage in einem reifen Gesundheitsversorgungsumfeld. Die Beurteilung von Gleichgewichtsstörungen folgt der Diagnose eng, da beide Bereiche Überweisungspfade teilen. Beide Anwendungen können auch wiederholte Tests erfordern, um den Patientenfortschritt und die Rehabilitationsergebnisse zu überwachen. Der klinische Bedarf wird verstärkt, wenn Stürze, Hörprobleme und neurologische Symptome gemeinsam auftreten. Diese Zusammenhänge halten die Diagnose im Mittelpunkt des Marktes für Vestibuläre Testsysteme. Der zugrunde liegende Versorgungspfad bleibt in HNO-, Audiologie- und Neurologiediensten verankert.
Die Beurteilung von Gehirnerschütterungen und leichten Schädel-Hirn-Traumata wird bis 2031 voraussichtlich mit einem CAGR von 8,82 % wachsen. Rückkehr-zum-Spiel-Protokolle haben den Einsatz vestibulärer und okulomotorischer Screenings im Profi- und Hochschulsport ausgeweitet. Die vestibuläre Rehabilitationsüberwachung wächst ebenfalls mit der Kapazität der Rehabilitationszentren. Audiologische und neurootologische Tests bleiben für Cochlea-Implantat-Abklärungen und die Beurteilung von Vestibularisschwannomen relevant. Die pädiatrische Konsenserklärung von 2026 bringt die vestibuläre Rehabilitationsüberwachung in eine weitere Patientenaltersgruppe. Post-COVID-vestibuläre Symptome bieten einen weiteren Grund für die Überwachung in der klinischen Praxis. Diese Anwendungen erweitern die Altersspanne und die klinischen Indikationen, die von Testsystemen bedient werden. Sie erweitern auch Beschaffungsgespräche auf Sportmedizin- und Rehabilitationsanbieter. Der Markt für Vestibuläre Testsysteme wird weniger abhängig vom traditionellen spezialisierten Diagnoselabor.
Nach Endnutzer:
Krankenhäuser behalten ihre Größe, während Rehabilitationszentren schneller wachsenKrankenhäuser hielten im Jahr 2025 einen Kategorieumsatzanteil von 42,21 %. Ihre Führungsposition spiegelt eine stärkere Kapitalkapazität und etablierte HNO- und Audiologieabteilungen wider. Krankenhäuser führen auch komplexe Tests durch, die dedizierte Räumlichkeiten und geschulte Bediener erfordern. Drehstuhl- und computergestützte dynamische Posturographie-Systeme passen besonders gut in dieses Umfeld. Überweisungen aus Neurologie, Notaufnahme und Hals-Nasen-Ohrenheilkunde unterstützen eine hohe Auslastung. Die CMS-Abdeckung für medizinisch notwendige vestibuläre Funktionstests unterstützt auch die Testtätigkeit in Krankenhäusern. Spezialkliniken und -zentren bilden eine weitere wichtige Käufergruppe. Dazu gehören neurootologische Praxen und Audiologiekliniken mit hohem Durchsatz und Gleichgewichtslaborkapazitäten. Der Markt für Vestibuläre Testsysteme ist daher weiterhin auf Krankenhäuser für umfassende Diagnosekapazitäten angewiesen.
Rehabilitations- und Physiotherapiezentren werden bis 2031 voraussichtlich mit einem CAGR von 8,85 % wachsen. Diese Zentren verbinden Beurteilungen zunehmend mit kontinuierlicher Gleichgewichtsbehandlung und Sturzpräventionsprogrammen. Eine klinische Studie aus dem Jahr 2024 fand bedeutsame Verbesserungen bei den Dizziness Handicap Inventory-Werten nach strukturierter vestibulärer Rehabilitation bei einseitiger vestibulärer Hypofunktion[3]. Ergebnisbelege unterstützen kontinuierliche Investitionen in standardisierte Beurteilungen in diesen Zentren. Diagnoselabore bleiben für Forschungseinrichtungen und betriebliche Gesundheitsprogramme wichtig. Militärische und luft- und raumfahrtmedizinische Dienste stellen ebenfalls einen kleineren Anwendungsfall für tragbare vestibuläre Beurteilungen dar. Die Branche der Vestibulären Testsysteme erreicht damit Versorgungseinrichtungen, die Diagnostik mit laufender Therapie verbinden. Tragbare Produkte sind besonders relevant, wo ein vollständiges Gleichgewichtslabor im Krankenhaus nicht realisierbar ist.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Direktvertrieb führt, während digitale Beschaffung beschleunigtDer Direktvertrieb machte im Jahr 2025 64,56 % des Kategorieumsatzanteils aus. Komplexe Diagnosegeräte erfordern häufig Konfiguration, klinische Schulung und kontinuierlichen Serviceunterstützung. Krankenhäuser bewerten multimodale Systeme häufig durch Ausschreibungen und direkte Gespräche mit Herstellerspezialisten. Dieser Prozess hilft Käufern, klinische Protokolle sowie Hardwaremerkmale zu bewerten. Direktes Engagement ist besonders wichtig, wenn Systeme erweiterte technische Validierungsanforderungen erfüllen müssen. Medizinproduktedistributoren bedienen Regionen, in denen Hersteller keine lokalen Vertriebsteams haben. Sie bieten lokale Serviceabdeckung in Südostasien, dem Nahen Osten und Teilen Südamerikas. Ihre Rolle bleibt wichtig für Käufer, die lokalen technischen Support und klinische Schulung benötigen. Der Markt für Vestibuläre Testsysteme behält ein starkes beratungsorientiertes Vertriebsmodell für hochwertige Geräte bei.
Online- und digitale Beschaffung wird bis 2031 voraussichtlich mit einem CAGR von 10,55 % wachsen. Kleinere Rehabilitationszentren und ambulante Praxen suchen eher tragbare Systeme über vereinfachte Beschaffungswege. Digitale Beschaffung passt zu Geräteleasing und Abonnementzugang für kostengünstigere Geräte. Dieser Ansatz kann einen Kauf von einer großen Kapitalentscheidung zu einer besser handhabbaren Betriebsausgabe verlagern. Er kann auch den Zugang für Käufer erhöhen, die keine vollständige multimodale Diagnosesuite benötigen. Hersteller reagieren mit Online-Produktkanälen und digitalen Schulungsressourcen. Der Ansatz ergänzt den Direktvertrieb für komplexe klinische Installationen, ersetzt ihn jedoch nicht. Der Markt für Vestibuläre Testsysteme kann beide Kanäle nutzen, da seine Endnutzerbasis vielfältiger wird. Digitale Kanäle sind wahrscheinlich am relevantesten, wo Nutzer selbstgesteuerte Käufe und tragbaren Einsatz bevorzugen.
Geografische Analyse
Markt für vestibuläre Testsysteme in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,61 % am Markt für vestibuläre Testsysteme. Gut ausgestattete audiologische Krankenhausabteilungen, CPT-basierte Erstattungsregelungen und Facharzt-Überweisungsnetzwerke stützen die Position der Region. Die Vereinigten Staaten sind der wichtigste Umsatzbeitragsgeber und verfügen über ein wachsendes Netzwerk von Anbietern vestibulärer Rehabilitation. New York weitete im Oktober 2025 evidenzbasierte Sturzpräventionsprogramme für Erwachsene über 60 Jahre aus. Solche Programme können eine stärkere lokale Grundlage für vestibuläres Screening und Rehabilitation schaffen. Mexiko trägt ebenfalls durch eine größere HNO-Kapazität und die Modernisierung von Krankenhäusern bei. Europa belegte den zweiten Platz, wobei Deutschland und Frankreich die wichtigsten nationalen Märkte sind.
Das Vereinigte Königreich, Frankreich, Spanien und Italien verzeichnen eine stabile Nachfrage aufgrund alternder Bevölkerungen und einer stärkeren klinischen Standardisierung. Die französische Patienten- und Forschungsgemeinschaft hat sich durch gezielte Veranstaltungen und Engagement weiterhin für einen breiteren Zugang zur vestibulären Versorgung eingesetzt. Europäische Sicherheits- und Leistungsanforderungen unterstützen den Gerätezugang, jedoch unterscheiden sich die nationalen Erstattungsentscheidungen nach wie vor von Land zu Land. Diese Fragmentierung erhöht den Aufwand für die Vermarktung von Systemen in mehreren europäischen Märkten. Skandinavien, die Benelux-Länder und Mitteleuropa bieten weiteres Potenzial, da Tertiärkrankenhäuser ihre Testkapazitäten ausbauen. Akademische HNO-Zentren und die alternde Bevölkerung stützen die klinische Nachfrage in Deutschland. Erstattungsbedingungen können jedoch die Adoptionsgeschwindigkeit außerhalb großer Krankenhaussysteme einschränken. Der Markt für vestibuläre Testsysteme in Europa ist klinisch etabliert, aber kommerziell uneinheitlich über die nationalen Märkte verteilt.
Markt für vestibuläre Testsysteme in APAC, MEA und Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 7,25 % wachsen. Japan und Südkorea haben rasch alternde Bevölkerungen, während China und Indien in die Gesundheitsinfrastruktur investieren. Japan hatte im Jahr 2024 29 % seiner Bevölkerung im Alter von 65 Jahren und älter, was die Nachfrage nach geriatrischer Diagnostik stützt. Eine südkoreanische Bevölkerungsstudie aus dem Jahr 2025 verbesserte zudem das Verständnis vestibulärer Risikofaktoren. Große indische akademische Zentren richten dedizierte vestibuläre Labore ein und übernehmen importierte VNG- und vHIT-Systeme. Der Nahe Osten und Afrika konzentrieren sich auf akademische Krankenhäuser im GCC und südafrikanische Tertiärzentren. Südamerika wird von Brasilien und Argentinien angeführt, wo große städtische Krankenhäuser ihre diagnostische Infrastruktur modernisieren. Öffentliche Erstattungsgrenzen bleiben in Brasilien relevant, was einen breiteren Testzugang einschränken kann.
Wettbewerbslandschaft
Marktkonzentration
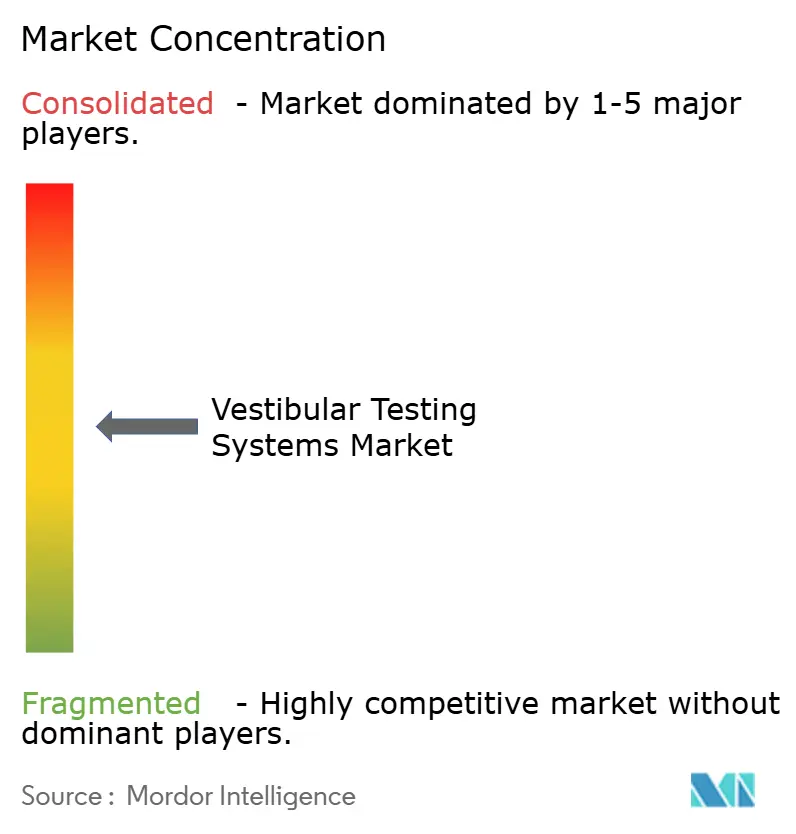
Der Markt für Vestibuläre Testsysteme ist unter den führenden Originalgeräteherstellern mäßig konsolidiert. Interacoustics A/S, Teil der William Demant Group, Natus Medical Incorporated und Neuro Kinetics, Inc. verfügen über breite Portfolios in VNG-, vHIT-, VEMP-, Drehstuhl- und Posturographie-Systemen. Ihre Positionen spiegeln Mehrproduktfähigkeit und etablierte klinische Beziehungen wider. Die breitere Lieferantenbasis umfasst BioMed Jena GmbH, Framiral, Homoth Medizinelektronik GmbH, Instrumentation DIFRA SA, ECLERIS S.R.L. und INVENTIS/SYNAPSYS. Diese Unternehmen halten fokussierte Positionen in bestimmten Produkttypen und regionalen Märkten. Softwareintegration, automatisierte Berichterstattung und Konnektivität mit elektronischen Patientenakten werden zu immer wichtigeren Differenzierungsquellen. Der klinische Wert eines Systems hängt zunehmend davon ab, wie klar es Interpretation und Berichterstattung unterstützt. Die Hardwareleistung bleibt wichtig, ist aber nicht mehr die einzige Grundlage für Wettbewerbsstärke.
Natus Sensory stellte die Marke Otometrics im April 2026 wieder her und ordnete sein Hör- und Gleichgewichtsportfolio unter der Otometrics-Division ein. Das Unternehmen erklärte auch, dass neue Produktentwicklungen für 2026 und spätere Jahre geplant sind. Dieser Schritt signalisiert einen Produkterneuerungszyklus bei Lieferanten mit großen installierten Basen. Natus Sensory führte zuvor das ICS Dizcovery VNG in den Vereinigten Staaten im Jahr 2025 ein. Interacoustics entwickelt weiterhin Softwarefunktionalitäten für die diagnostische Beurteilung von Schwindelpatienten. Diese Maßnahmen zeigen, dass Lieferanten die Nützlichkeit bestehender klinischer Plattformen im gesamten Markt für Vestibuläre Testsysteme verbessern. Der Markt für Vestibuläre Testsysteme wird daher wahrscheinlich Wettbewerb auf der Grundlage von Produktaktualisierungen und softwaregesteuerten Arbeitsablaufverbesserungen erleben. Größere Lieferanten können ihre installierte Basis nutzen, um die Einführung neuer Module und Dienste zu unterstützen.
Chancen in unerschlossenen Bereichen sind am stärksten bei KI-gestützter Interpretation und modularen Systemen für die ambulante Versorgung. Hardware- und Softwaresysteme können unterschiedliche klinische Bedürfnisse im Rahmen des Klasse-II-Nystagmographen-Rahmens bedienen. Kleinere Unternehmen verfolgen flexible Modelle, die den Service- und Vertriebsaufwand im Zusammenhang mit traditionellen Geräteverkäufen reduzieren. Diese Herausforderer konzentrieren sich stärker auf ambulante und Rehabilitationsnutzer als auf Hochakut-Krankenhausverträge. Ihre Relevanz wächst, da Rehabilitationszentren und digitale Beschaffung die am schnellsten wachsenden Endnutzer- und Kanalkategorien sind.
Branchenführer im Markt für Vestibuläre Testsysteme
-
Interacoustics A/S
-
Natus Medical Incorporated
-
Neuro Kinetics, Inc.
-
Micromedical Technologies
-
INVENTIS S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vestibuläre Testsysteme Unternehmen in diesem Bericht
- Balanceback
- BeOn Solutions S.r.l.
- Bertec Corporation
- BioMed Jena GmbH
- ECLERIS S.R.L.
- Euroclinic Medi-Care Solutions S.r.l.
- Framiral
- Grason-Stadler, Inc.
- Happersberger Otopront GmbH
- Homoth Medizinelektronik GmbH & Co. KG
- Instrumentation DIFRA SA
- Interacoustics
- INVENTIS S.r.l.
- MedRx, Inc.
- Micromedical Technologies
- Nagashima Medical Instruments Co. Ltd.
- Natus Medical
- Neuro Kinetics, Inc.
- Secure Health, Inc.
- Techno Concept
- VertiScience
- Vestibular First
Neueste Industrielle Entwicklungen in Markt für vestibuläre Testsysteme
- April 2026: Natus Sensory Inc. gab die Wiederherstellung der Marke Otometrics bekannt und vereinte alle bestehenden und zukünftigen Hör- und Gleichgewichtslösungen, einschließlich des ICS-Vestibulardiagnostikportfolios, unter der Otometrics-Division von Natus Sensory.
- Juli 2025: Die American Academy of Audiology veröffentlichte eine klinische Konsenserklärung zur Beurteilung der Vestibularfunktion in der pädiatrischen Population und empfahl formell eine strukturierte Testbatterie, einschließlich cVEMP als Erstlinie, gefolgt von vHIT, kalorischer Testung und Drehstuhl entsprechend der kindlichen Entwicklung. Das Grundsatzdokument erweitert das klinische Mandat für vestibuläre Tests auf pädiatrische Audiologieabteilungen und schafft neue Beschaffungsrechtfertigungen in Kinderkrankenhäusern und pädiatrischen HNO-Zentren.
Globaler Berichtsumfang für den Markt für Vestibuläre Testsysteme
Segmentierungsübersicht
| Videonystagmographie-Systeme |
| Video-Kopfimpulstest-Systeme |
| Vestibulär evozierte myogene Potenzial-Systeme |
| Drehstuhlsysteme |
| Computergestützte dynamische Posturographie-Systeme |
| Sonstige Produkttypen |
| Konventionelle Technologie |
| Digitale Technologie |
| Hybridtechnologie |
| Technologie auf Basis künstlicher Intelligenz und maschinellen Lernens |
| Sonstige Technologien |
| Diagnose vestibulärer Störungen |
| Beurteilung von Gleichgewichtsstörungen |
| Überwachung der vestibulären Rehabilitation |
| Beurteilung von Gehirnerschütterungen und leichten Schädel-Hirn-Traumata |
| Audiologische und neurootologische Tests |
| Sonstige Anwendungen |
| Krankenhäuser |
| Spezialkliniken und -zentren |
| Diagnoselabore |
| Rehabilitations- und Physiotherapiezentren |
| Sonstige Endnutzer |
| Direktvertrieb |
| Medizinproduktedistributoren |
| Online- und digitale Beschaffung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Videonystagmographie-Systeme | |
| Video-Kopfimpulstest-Systeme | ||
| Vestibulär evozierte myogene Potenzial-Systeme | ||
| Drehstuhlsysteme | ||
| Computergestützte dynamische Posturographie-Systeme | ||
| Sonstige Produkttypen | ||
| Nach Technologie | Konventionelle Technologie | |
| Digitale Technologie | ||
| Hybridtechnologie | ||
| Technologie auf Basis künstlicher Intelligenz und maschinellen Lernens | ||
| Sonstige Technologien | ||
| Nach Anwendung | Diagnose vestibulärer Störungen | |
| Beurteilung von Gleichgewichtsstörungen | ||
| Überwachung der vestibulären Rehabilitation | ||
| Beurteilung von Gehirnerschütterungen und leichten Schädel-Hirn-Traumata | ||
| Audiologische und neurootologische Tests | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialkliniken und -zentren | ||
| Diagnoselabore | ||
| Rehabilitations- und Physiotherapiezentren | ||
| Sonstige Endnutzer | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Medizinproduktedistributoren | ||
| Online- und digitale Beschaffung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden vestibuläre Testsysteme bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich einen Wert von 344,28 Millionen USD erreichen und von 250,93 Millionen USD im Jahr 2026 bei einem CAGR von 6,53 % wachsen.
Welche Produktkategorie führte den Umsatz im Jahr 2025 an?
Videonystagmographie-Systeme führten den Produktumsatz mit einem Anteil von 42,31 % im Jahr 2025 an, was ihre etablierte Rolle in spezialisierten Diagnosearbeitsabläufen widerspiegelt.
Welche Technologie wird voraussichtlich am schnellsten wachsen?
KI- und ML-gestützte Technologie wird bis 2031 voraussichtlich mit einem CAGR von 10,22 % wachsen, da Leistungserbringer automatisierte Interpretation und tragbarere Versorgungsmodelle anstreben.
Warum werden Rehabilitationszentren zu wichtigen Käufern?
Rehabilitations- und Physiotherapiezentren werden bis 2031 voraussichtlich mit einem CAGR von 8,85 % wachsen, unterstützt durch Gleichgewichtsversorgung, Sturzprävention und laufende Behandlungsbedürfnisse.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen, unterstützt durch alternde Bevölkerungen und Gesundheitsinvestitionen in wichtigen Ländern.
Welche Faktoren begrenzen die breitere Einführung vestibulärer Geräte?
Investitionskosten, uneinheitliche Erstattung, ein Mangel an ausgebildeten Spezialisten sowie Kalibrierungs- oder Protokollunterschiede können Käufe und Testnutzung verzögern.