
Marktgröße und Marktanteil im Bereich vertikaler Erdbeeranbau
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 500 Millionen US-Dollar |
| Marktgröße (2032) | 860 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vertikalen Erdbeeranbau von Mordor Intelligence
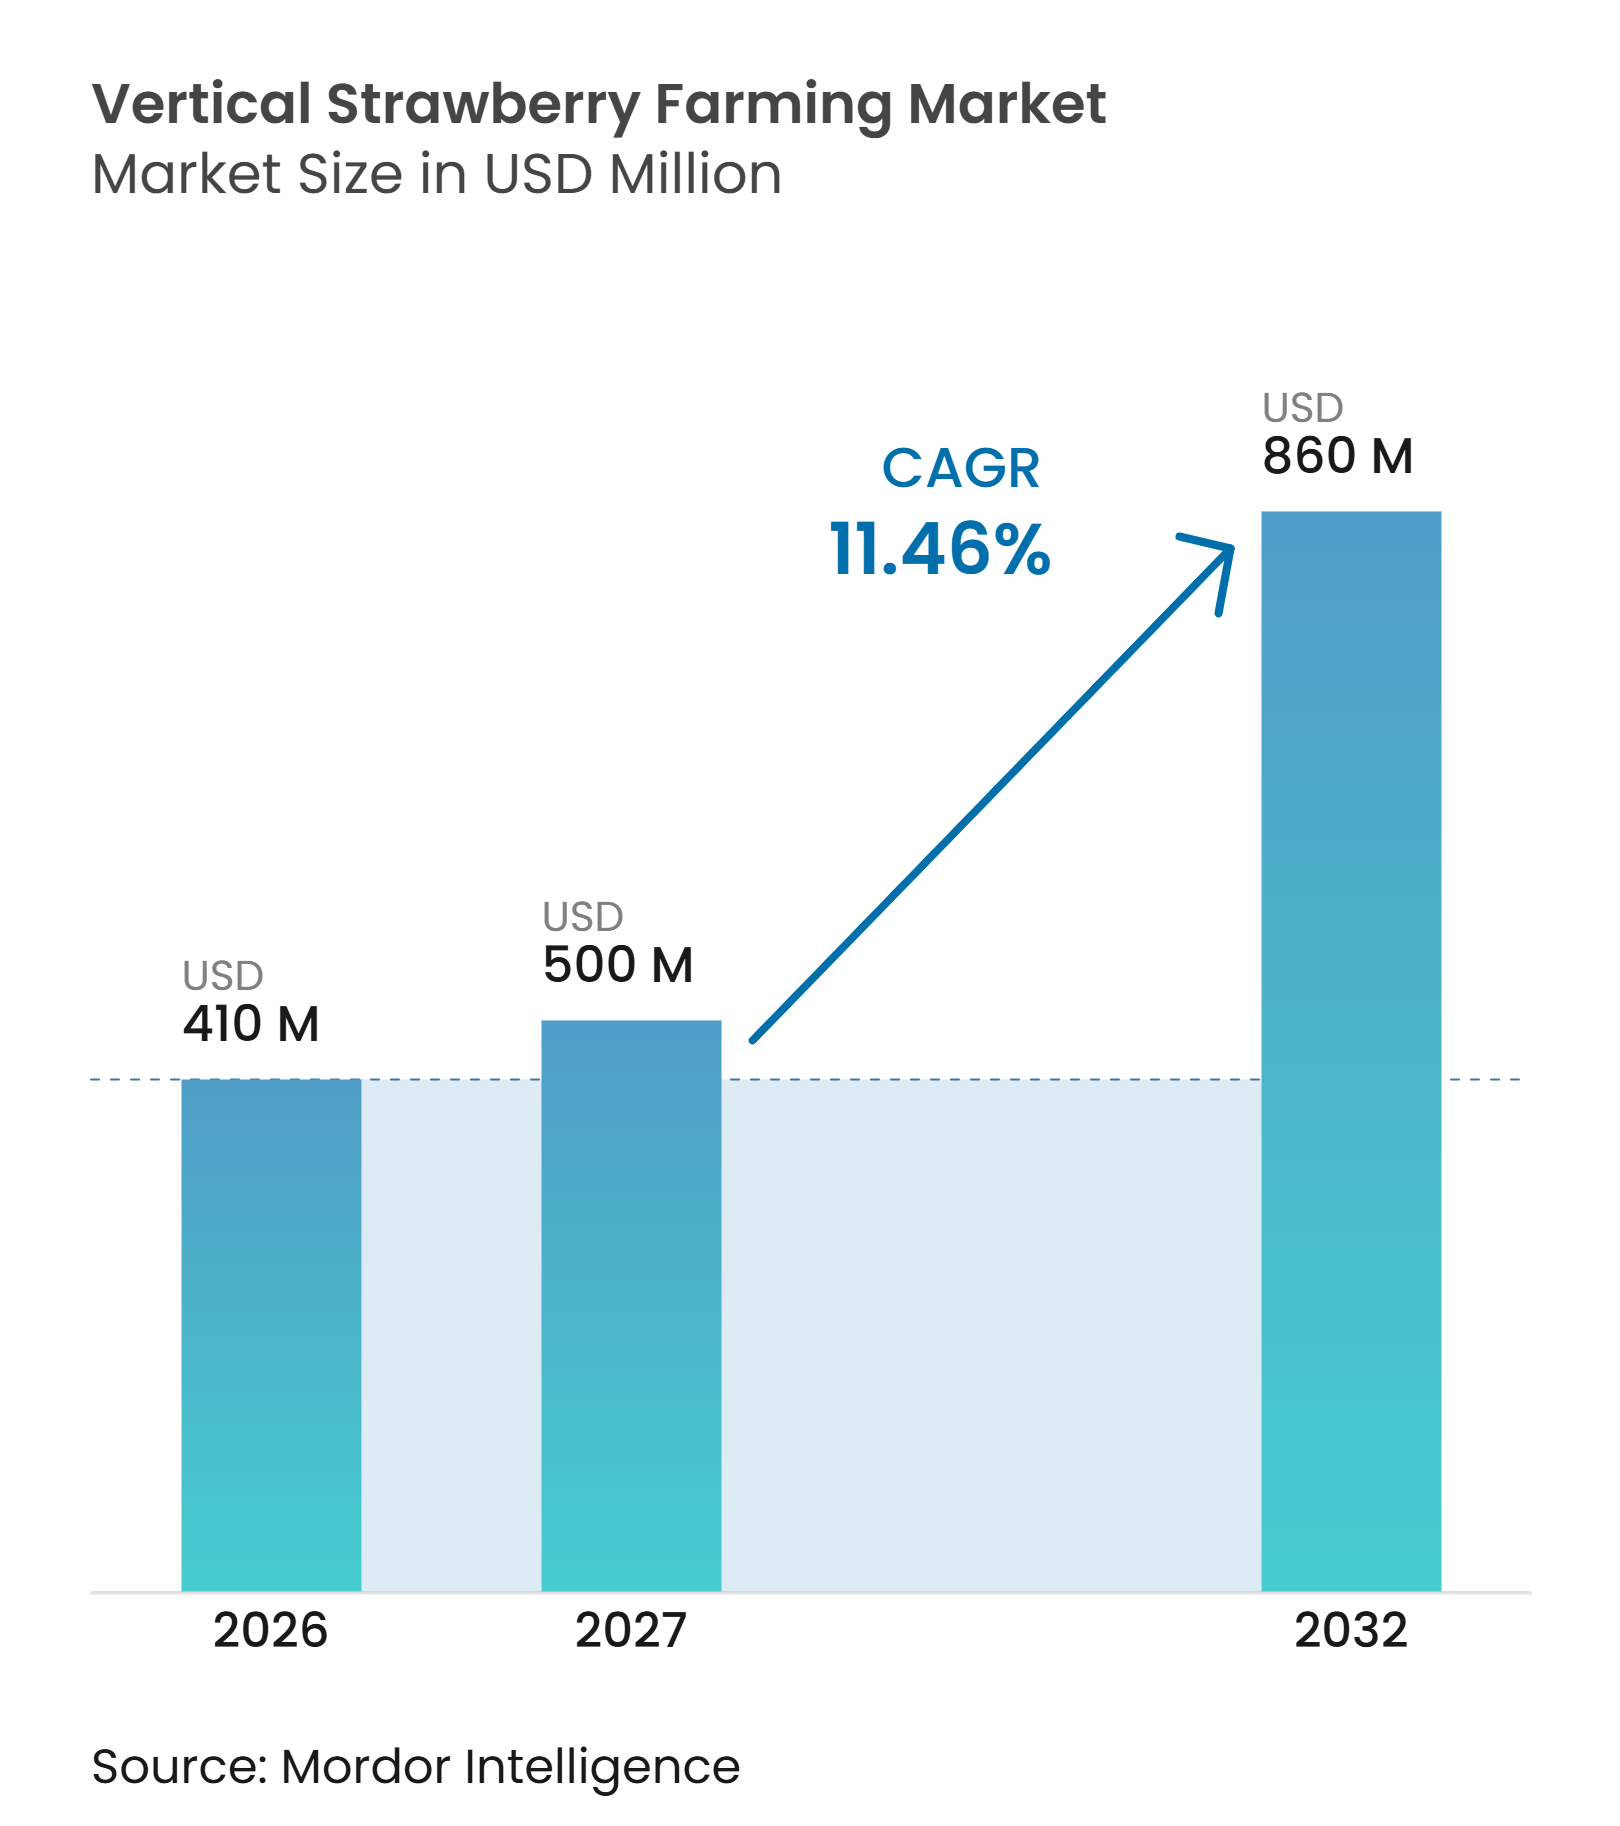
Die Marktgröße für vertikalen Erdbeeranbau wurde im Jahr 2026 auf 410 Millionen USD geschätzt und soll von 500 Millionen USD im Jahr 2027 auf 860 Millionen USD bis 2032 wachsen, bei einer CAGR von 11,46 % im Zeitraum 2027 bis 2032. Der Markt bedient den Premium-Lebensmitteleinzelhandel, Programme zur Ernährungssicherheit und die Produktion in kontrollierten Umgebungen und nimmt damit eine eigenständige Rolle gegenüber der konventionellen Beerenversorgung ein. Das Wachstum hängt davon ab, dass Betreiber nachweisen können, dass die Innenproduktion die Premium-Einzelhandelsnachfrage erfüllen kann, während Stromverbrauch und Betriebskosten kontrolliert werden. Öffentliche Politiken zur Ernährungsresilienz in Japan, Singapur, den Vereinigten Arabischen Emiraten und Kanada lenken die Aufmerksamkeit auf hochwertige Fruchtpflanzen statt auf Blattgemüse. Dynamische Spektralbeleuchtung, aeroponische Bewässerung und kulturspezifische digitale Modelle erweitern die Technologieoptionen für neue Anlagen. Der Markt wächst durch selektive Investitionen in bewährte Betriebsmodelle und nicht durch schnelle Expansion ohne etablierte Einheitswirtschaft.
Wichtigste Erkenntnisse des Berichts
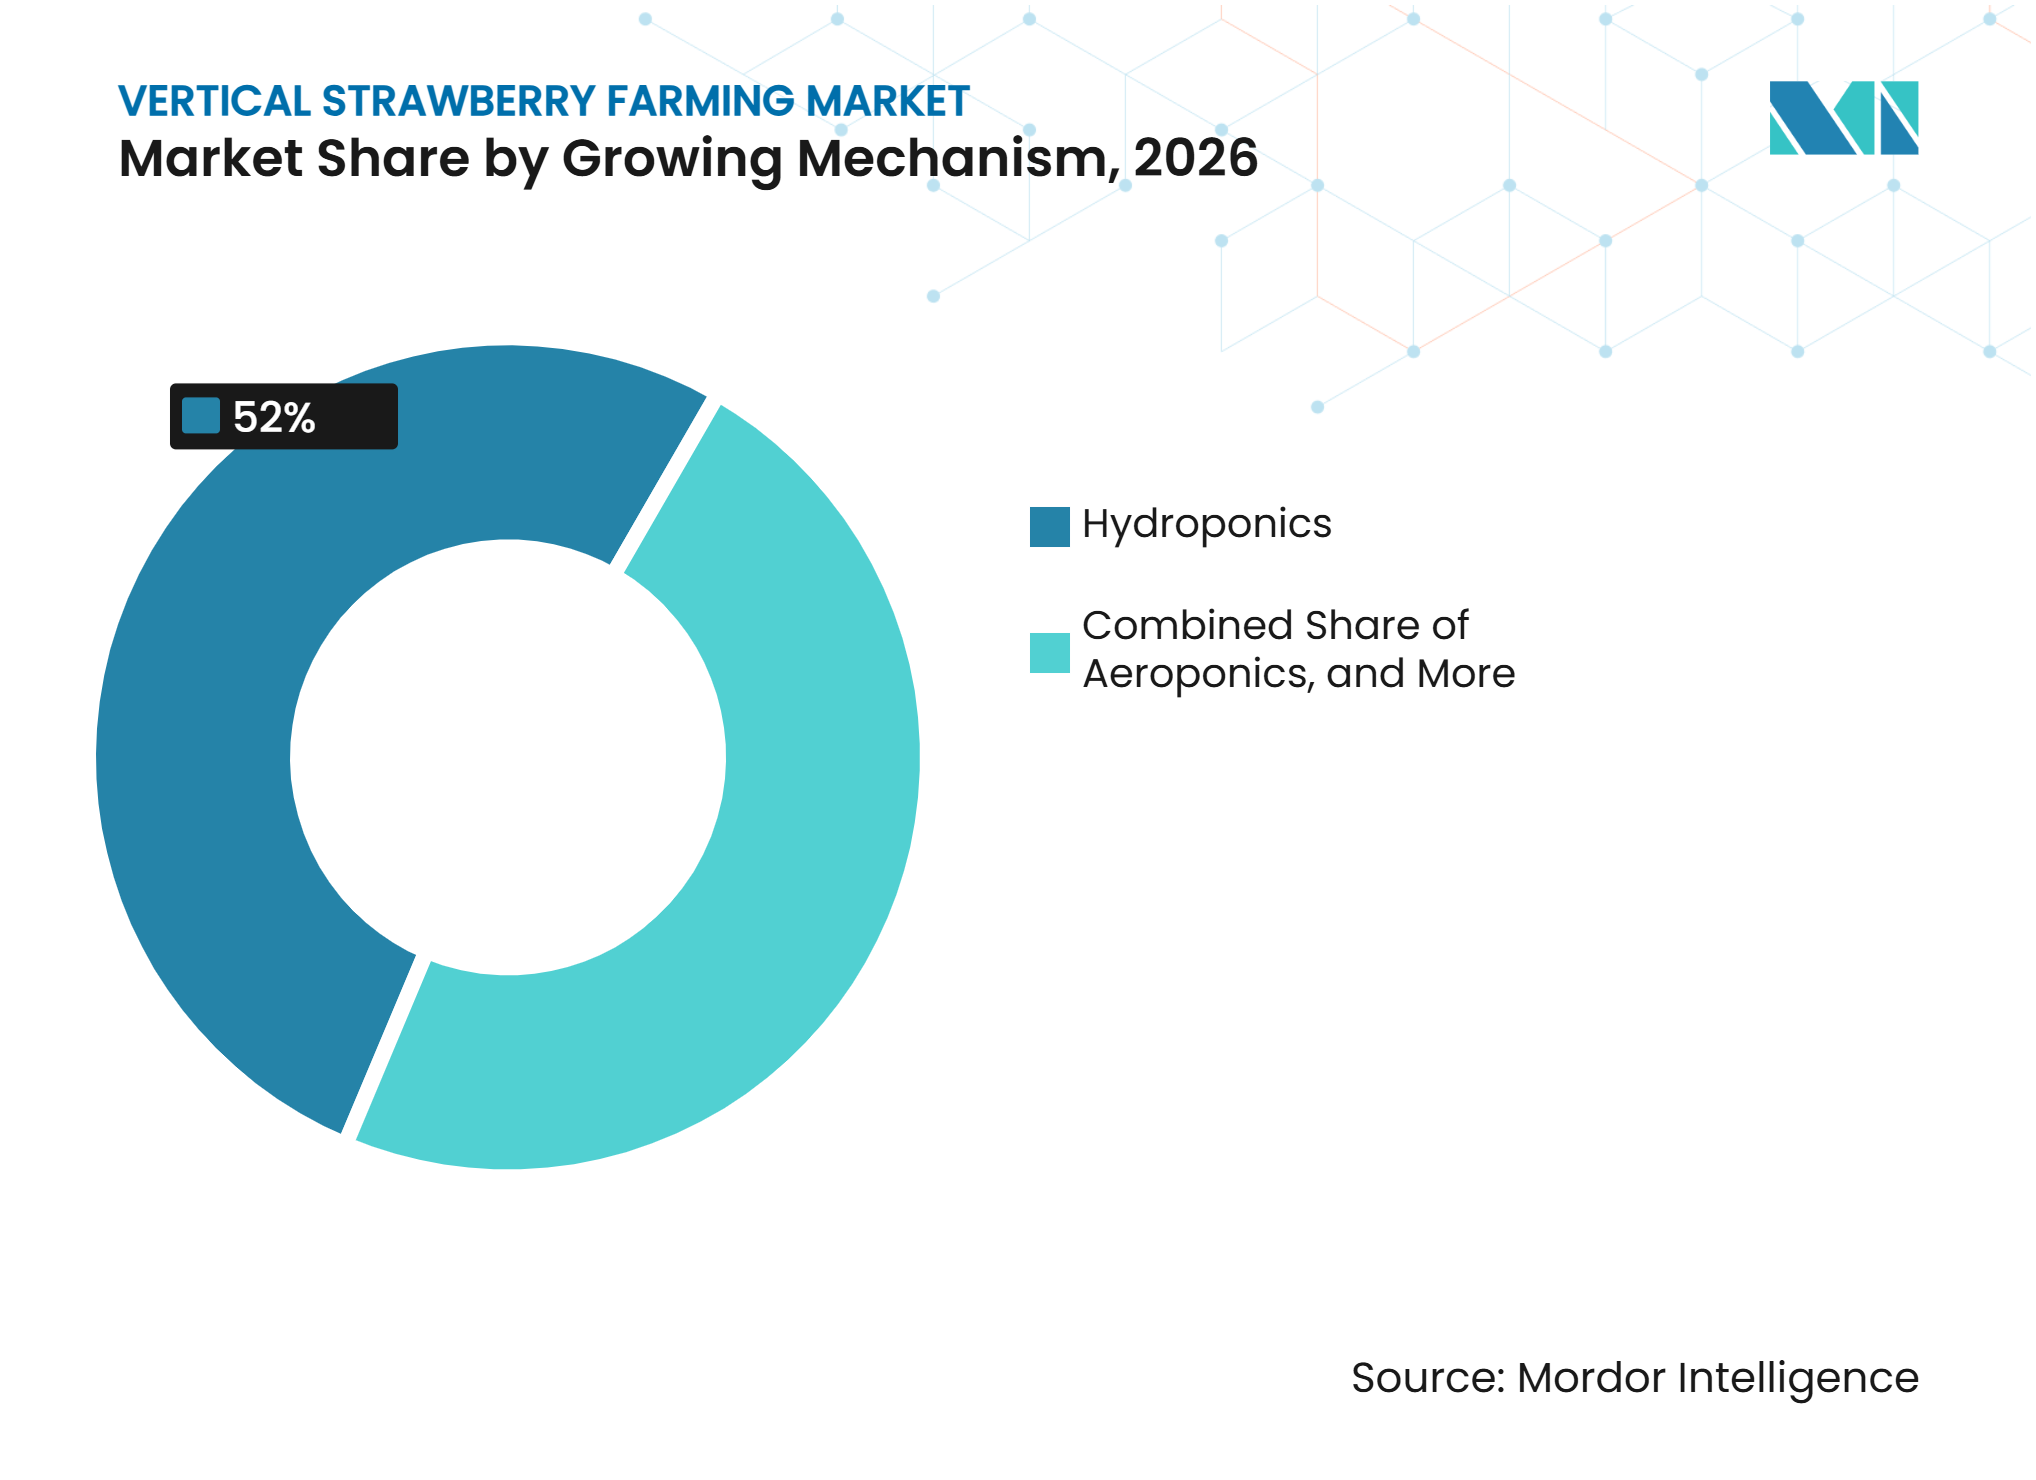
- Nach Anbaumechanismus entfiel im Jahr 2026 ein Marktanteil von 52 % auf Hydroponik, während Aeroponik von 2027 bis 2032 voraussichtlich mit einer CAGR von 13,1 % wachsen wird.
- Nach Farmstruktur entfiel im Jahr 2026 ein Marktanteil von 68 % auf gebäudebasierte vertikale Farmen, während Schiffscontainer-basierte vertikale Farmen von 2027 bis 2032 voraussichtlich mit einer CAGR von 12,3 % wachsen werden.
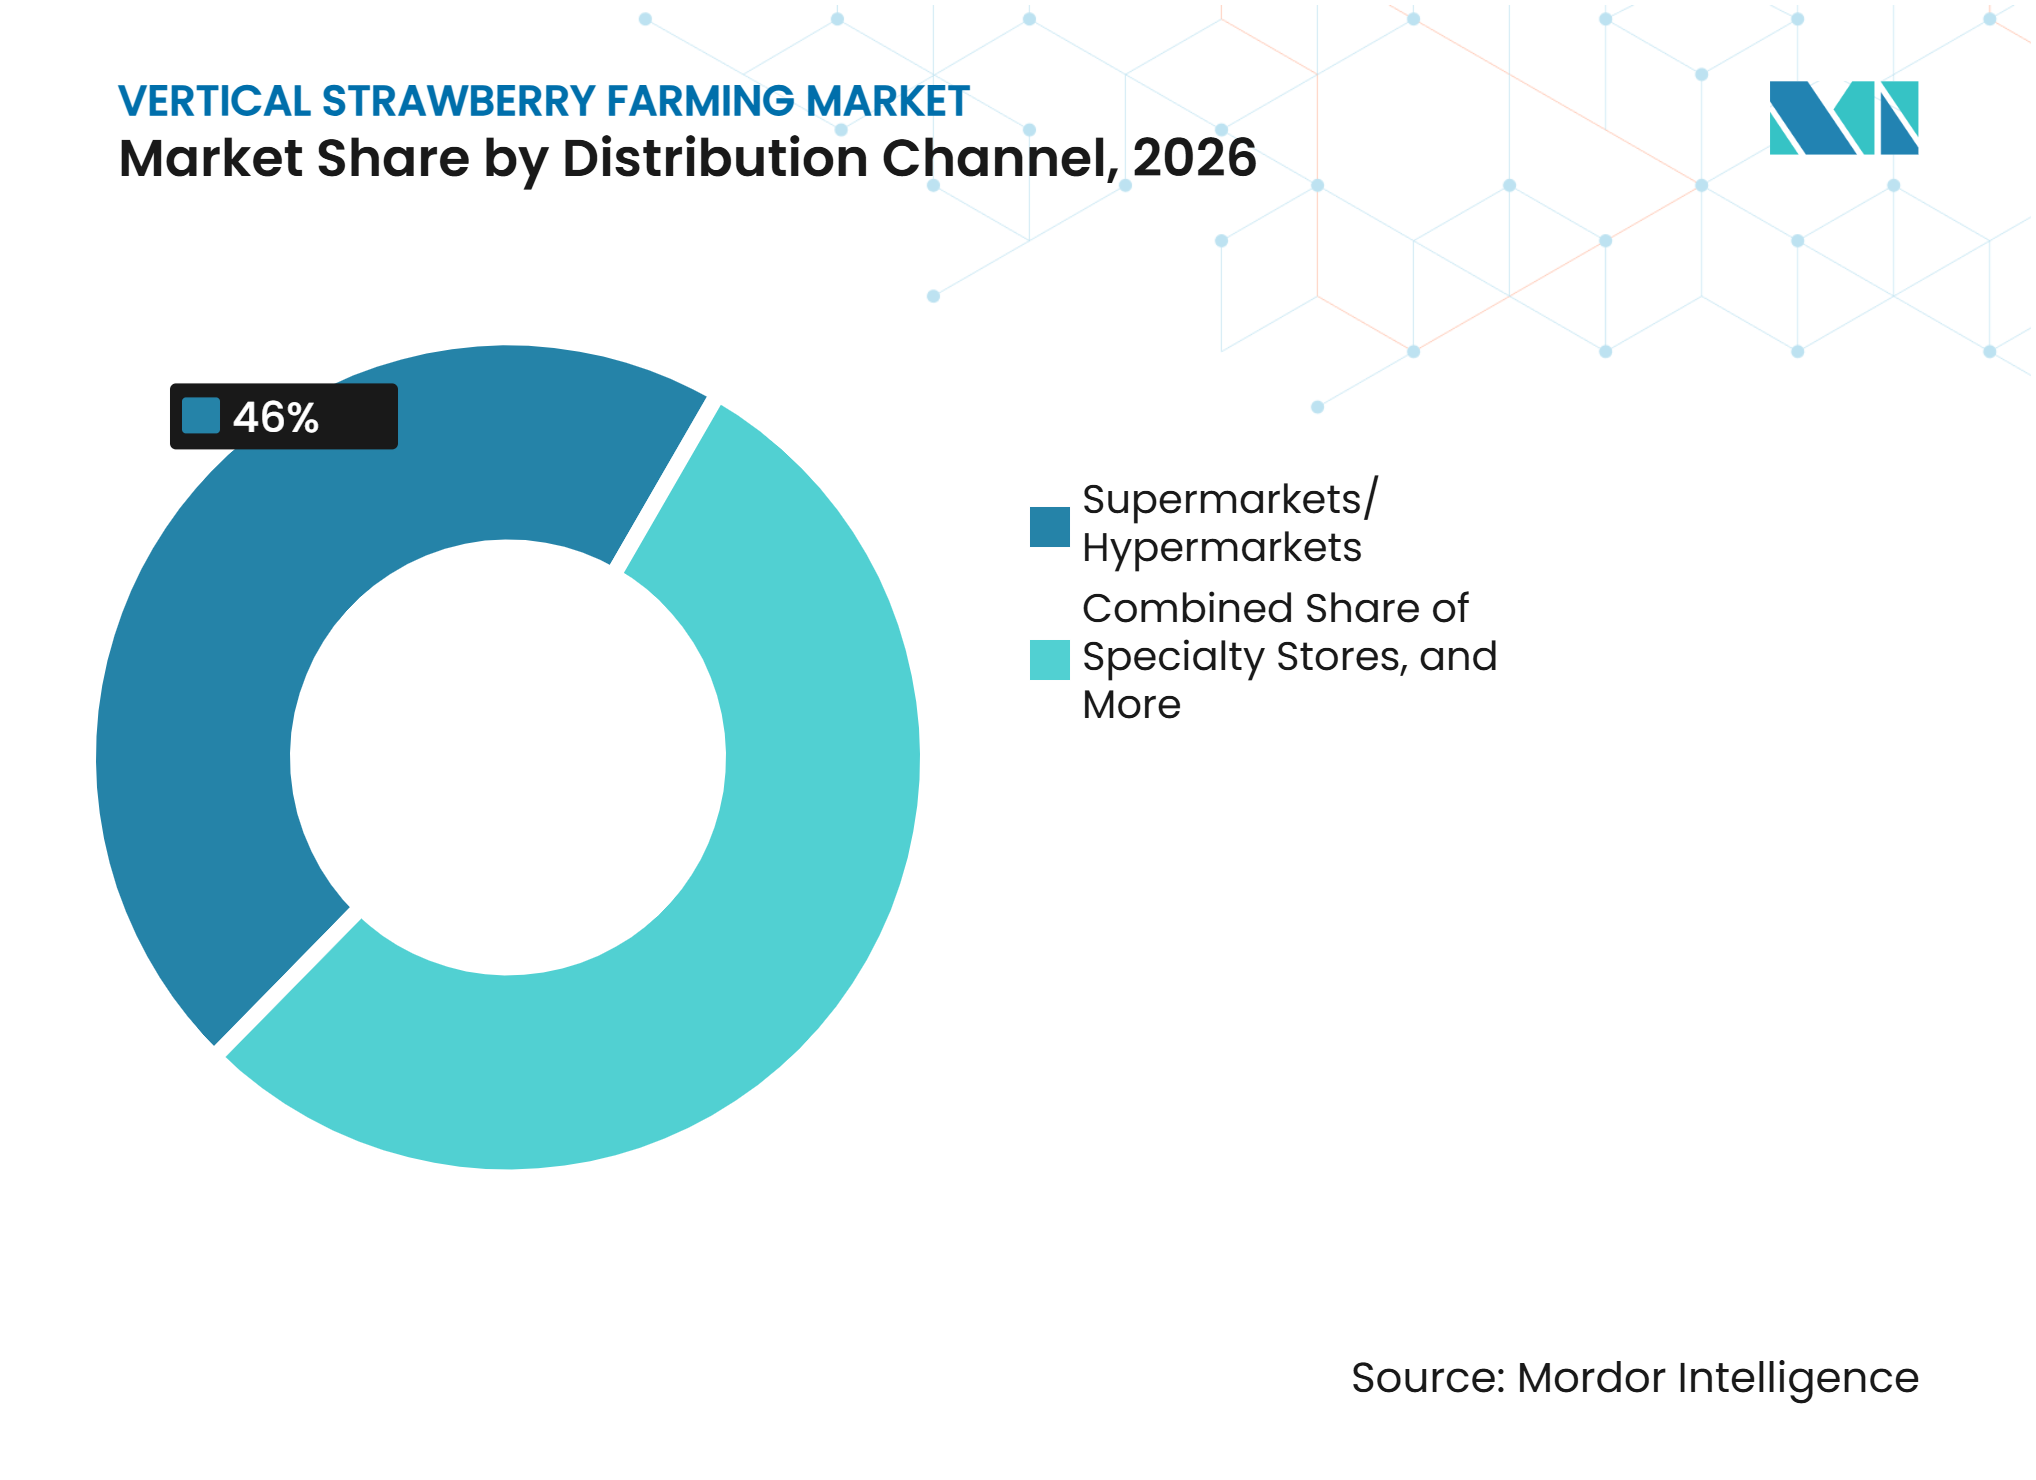
- Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 46 % auf Supermärkte und Hypermärkte, während der Online-Einzelhandel von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen wird.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 38 % auf Nordamerika, während Asien-Pazifik von 2027 bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Verfügbarkeit von Premium-Erdbeeren in der Nähe von Verbrauchszentren | +3.5% | Global, mit stärkstem Nachfragesog in den Vereinigten Staaten, Kanada, Japan, dem Vereinigten Königreich und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Einzelhandelsnachfrage nach gleichbleibender Erdbeerqualität und Rückverfolgbarkeit | +2.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Investitionen in die lokale Erdbeerproduktion und Ernährungsresilienz | +2% | Asien-Pazifik, insbesondere Singapur und Japan, der Nahe Osten und Kanada | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für LED-Beleuchtung, Automatisierung und Sensortechnologien | +1.5% | Global, mit stärkster Hardwarekostenreduzierung in den Vereinigten Staaten, Deutschland, Japan und China | Langfristig (≥ 4 Jahre) |
| Kulturspezifische Genetik und Vermehrungsprotokolle für kontrollierte Umgebungen | +1% | Das Vereinigte Königreich, die Vereinigten Staaten, Japan und die Niederlande | Langfristig (≥ 4 Jahre) |
| Optimierung durch digitale Zwillinge für Licht-, Bestäubungs- und Klimaereignisse | +0.8% | Die Vereinigten Staaten, Kanada, Japan und Israel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Verfügbarkeit von Premium-Erdbeeren in der Nähe von Verbrauchszentren
Die Freilanderdbeerernte ist durch Saisonalität, klimatische Bedingungen und die Entfernung zwischen Anbauregionen und städtischen Verbrauchern eingeschränkt. Der vertikale Erdbeeranbau begegnet diesen Einschränkungen, indem er eine kontrollierte, ganzjährige Produktion in der Nähe von Premium-Einzelhandelsmärkten ermöglicht. Laut einer 2025 in Frontiers in Horticulture veröffentlichten Studie hat sich die Anzahl der US-amerikanischen Betriebe mit kontrollierter Umgebung, die Erdbeeren im Wert von mindestens 10.000 USD anbauen und verkaufen, im Untersuchungszeitraum verdoppelt. Im gleichen Zeitraum verdreifachte sich die Gesamterdbeerernte in geschützten Umgebungen, während die hydroponische Produktion von 6,7 auf 93 Metrische Tonnen anstieg[1]. Die Ansiedlung von Produktionsanlagen innerhalb von 150 Meilen von dicht besiedelten Einzelhandelsgebieten kann Transportzeiten und Verderb reduzieren und gleichzeitig die Fruchtqualität erhalten. Diese Vorteile unterstützen eine gleichmäßigere Versorgung mit Premium-Erdbeeren und helfen Produzenten, nahe gelegene Märkte mit kürzeren Vertriebsketten zu bedienen.
Einzelhandelsnachfrage nach gleichbleibender Erdbeerqualität und Rückverfolgbarkeit
Einzelhandelsketten verlangen zunehmend gleichbleibenden Geschmack, Festigkeit, Süße und Rückverfolgbarkeit von Frischerdbeerzulieferern. Betriebe mit kontrollierter Umgebung ermöglichen es Erzeugern, Temperatur, Beleuchtung, Bewässerung und Nährstoffversorgung präziser zu regulieren als Freilandanbaubetriebe, die saisonalen Witterungsschwankungen ausgesetzt sind. Diese Kontrollen können Produzenten dabei helfen, eine gleichmäßigere Fruchtqualität aufrechtzuerhalten und Anbauprotokolle an die Anforderungen der Einzelhändler anzupassen. Der Agrarforschungsdienst des Landwirtschaftsministeriums der Vereinigten Staaten stellt fest, dass Innenfarmen eine Umgebungskontrolle bieten, die die ganzjährige Produktion unterstützt[2]. Darüber hinaus unterstreichen Lebensmittelsicherheitsanforderungen, einschließlich der Bestimmungen zur Produktsicherheit und Rückverfolgbarkeit im Rahmen des Lebensmittelsicherheitsmodernisierungsgesetzes der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, die Bedeutung der Führung zuverlässiger Produktionsaufzeichnungen. Vertikale Erdbeerfarmen können digitale Überwachung und Aufzeichnung während des gesamten Produktionszyklus integrieren und so Lieferanten dabei helfen, Anbaumethoden zu dokumentieren und die Rückverfolgbarkeit zu verbessern. Diese Fähigkeiten stärken die Attraktivität des Marktes für Einzelhändler, die zuverlässige Lieferungen und gleichbleibende Produktspezifikationen suchen.
Investitionen in die lokale Erdbeerproduktion und Ernährungsresilienz
Bedenken hinsichtlich der Ernährungssicherheit und die Abhängigkeit von importierten Frischprodukten fördern das Interesse an lokalen Produktionssystemen, einschließlich der Landwirtschaft in kontrollierten Umgebungen. Der vertikale Erdbeeranbau kann diesen Wandel unterstützen, indem er die Produktion näher an städtische Verbrauchszentren bringt und die Abhängigkeit von weitreichenden Lieferketten verringert. Im Gegensatz zum saisonalen Feldanbau können Innenfarmen durch die Kontrolle von Temperatur, Beleuchtung, Bewässerung und Nährstoffversorgung eine ganzjährige Produktion aufrechterhalten. Diese Fähigkeit ist besonders relevant in Märkten, in denen klimatische Bedingungen, begrenzte landwirtschaftliche Nutzfläche oder Transportanforderungen die Verfügbarkeit von frischen Erdbeeren beeinflussen. Investitionen in lokale Produktionsinfrastruktur können Lieferanten auch dabei helfen, die Lieferkontinuität an Einzelhändler und Lebensmitteldienstleister zu verbessern. Der kommerzielle Beitrag des vertikalen Erdbeeranbaus zur Ernährungsresilienz hängt jedoch von den Produktionskosten, der Energieverfügbarkeit und der Wettbewerbsfähigkeit gegenüber importierten und konventionell angebauten Erdbeeren ab. Fortgesetzte Investitionen in geeignete Anlagen und Produktionstechnologien können den Aufbau lokaler Lieferkapazitäten in importabhängigen Märkten unterstützen.
Sinkende Kosten für LED-Beleuchtung, Automatisierung und Sensortechnologien
Fortschritte bei LED-Beleuchtung, Automatisierung und Sensortechnologien verbessern die Betriebsfähigkeiten von Erdbeerfarmen in kontrollierten Umgebungen. Präzisere Beleuchtungssysteme ermöglichen es Erzeugern, Lichtintensität und -spektrum an die Anforderungen der Kulturen anzupassen, während Sensoren und automatisierte Fertigationssysteme eine engere Überwachung der Wachstumsbedingungen und der Nährstoffversorgung unterstützen. Eine 2025 in Agronomy veröffentlichte Studie ergab, dass ein speziell entwickeltes 160-W-LED-System das Erdbeerfrüchtegewicht pro Pflanze im Vergleich zu einer 12-stündigen statischen Beleuchtungskontrolle um 36 % erhöhte[3]. Dieses Ergebnis verlagert die Aufmerksamkeit von der bloßen Senkung der Leuchtenkosten hin zur Auswahl von Lichtrezepten, die Fruchtausbeute und -qualität unterstützen. Robotergestützte Ernte und sensorbasierte Überwachung können Betreibern helfen, die Arbeitseffizienz und Produktionskontinuität zu verbessern, wenn sich diese Technologien weiterentwickeln. Zusammen können diese Fortschritte die kommerzielle Tragfähigkeit des vertikalen Erdbeeranbaus unterstützen, wenn Technologieinvestitionen in messbare Ertrags- und Betriebsvorteile umgesetzt werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Energiebedarf für den vertikalen Erdbeeranbau | -2.5% | Global, mit stärkstem Bremseffekt in den Vereinigten Staaten, Kanada, Deutschland, dem Vereinigten Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalintensität und lange Amortisationszeiten für Anlagen | -2% | Die Vereinigten Staaten, Kanada, das Vereinigte Königreich und Frankreich | Mittelfristig (2–4 Jahre) |
| Variabilität bei Bestäubung und Fruchtansatz in vollständig geschlossenen Farmen | -1.5% | Die Vereinigten Staaten, Kanada, das Vereinigte Königreich, Japan und die Niederlande | Mittelfristig (2–4 Jahre) |
| Begrenzte kommerzielle Belege für Wettbewerbsfähigkeit bei Rohstoffpreisen | -1% | Die Vereinigten Staaten, Kanada, das Vereinigte Königreich und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energiebedarf für den vertikalen Erdbeeranbau
Erdbeeren benötigen mehr Kunstlicht und eine engere Klimakontrolle als Blattgemüse. Eine 2025 im Journal of Applied Botany and Food Quality veröffentlichte Studie berichtete, dass der Gesamtenergiebedarf in einer containerbasierten vertikalen Innenfarm für den Erdbeeranbau zwischen 4,4 und 6,4 kWh pro m² pro Tag lag. Dies schafft ein Betriebskostenrisiko, wo Strompreise erhöht sind oder Optionen für erneuerbare Energie begrenzt sind. Das Problem ist besonders bedeutsam in Deutschland und dem Vereinigten Königreich, wo eine Premium-Nachfrage nach Innenerdbeeren mit hohen industriellen Stromtarifen zusammentrifft. Der Markt für vertikalen Erdbeeranbau bleibt exponiert, wenn die Projektfinanzierung keine Abnahmeverträge für erneuerbare Energie oder eine Eigenstromerzeugung vor Ort einschließt. Infolgedessen können hohe und volatile Energiekosten die Gewinnmargen einschränken und Investitionen in neue vertikale Erdbeerproduktionsanlagen verzögern.
Hohe Kapitalintensität und lange Amortisationszeiten für Anlagen
Der Bau einer Anlage für Fruchtpflanzen erfordert Kapital für Beleuchtung, Klimakontrolle, Fertigation, Automatisierung und Produktionsfläche. Die Amortisationszeiten für Anlagen können fünf Jahre überschreiten, was das Finanzierungsrisiko erhöht, da Betreiber über einen längeren Zeitraum eine zuverlässige Produktion und den Zugang zu Premium-Absatzkanälen aufrechterhalten müssen. Insolvenzverfahren gegen Vertical Future Ltd. und Winter Farm im Jahr 2025 verdeutlichen, dass eine Premium-Positionierung allein keine schwache operative Umsetzung ausgleichen kann. Der Markt für vertikalen Erdbeeranbau wird eher nachhaltige Investitionen anziehen, wenn frühe Anlagen operative Disziplin nachweisen, bevor weitere Anlagevermögen hinzugefügt werden. Hohe Anfangsinvestitionen können auch den Markteintritt für kleinere Betreiber einschränken und die Expansion von der Verfügbarkeit externer Finanzierung abhängig machen. Darüber hinaus können Energieverbrauch, Arbeitsanforderungen und laufende Gerätewartung die Betriebskosten erhöhen und es schwieriger machen, in den ersten Betriebsjahren Rentabilität zu erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anbaumechanismus:
Hydroponik führt, während Aeroponik am schnellsten wächstHydroponik entfiel im Jahr 2026 auf 52 % des Marktanteils für vertikalen Erdbeeranbau und ist damit die dominierende Anbaumethode. Ihre Position spiegelt das etablierte Wissen im erdfreien Erdbeeranbau wider, das aus der Gewächshausproduktion übernommen wurde. Eine 2025 in Frontiers in Plant Science veröffentlichte Studie ergab, dass Substratkultur-Systeme unter Gewächshausbedingungen bei Erdbeerertrag und Ressourcennutzungseffizienz besser abschnitten als Wasserkultur-Systeme. Sensorgesteuerte Fertigation kann die Nährstoffversorgung in Abhängigkeit vom Kulturbedarf verfeinern. Die Branche für vertikalen Erdbeeranbau nutzt diese Systeme, um Kulturmessungen mit täglichen Bewässerungsentscheidungen zu verknüpfen.
Aeroponik soll von 2027 bis 2032 mit einer CAGR von 13,1 % wachsen, unterstützt durch wachsendes Interesse an ressourceneffizienten Produktionssystemen. Eine 2026 in Horticulturae veröffentlichte Studie untersuchte ein geschlossenes, zweistufiges aeroponisches System für die Erdbeerproduktion. Dies unterstützt das Interesse an Systemen, die den Wasserverbrauch reduzieren und Bodenkontakt vermeiden. Die Opollo Three-Plattform von OnePointOne Inc. erweitert das Betreiberinteresse an vertikaler Ebene Aeroponik für Erdbeeren. Rezirkulierende Tiefwasserkultur und hybride Substrat-Aeroponik-Formate verbleiben auf einem kleineren kommerziellen Maßstab, ziehen aber Forschungsinteresse für eine weniger intensive Nährstoffversorgung auf sich.



Nach Farmstruktur:
Gebäudebasierte vertikale Farmen führen, während Schiffscontainer-basierte vertikale Farmen am schnellsten wachsenGebäudebasierte vertikale Farmen hielten im Jahr 2026 einen Anteil von 68 % am Markt für vertikalen Erdbeeranbau. Diese Anlagen können gestapelte Anbauebenen, Klimasysteme und dedizierte Automatisierung innerhalb eines einzigen Produktionsstandorts beherbergen. Ihre größere Anbaufläche ermöglicht es, die Ausrüstungskosten für Beleuchtung, Fertigation und Robotik auf eine höhere Produktion zu verteilen. Bau-, Elektro- und Abwassergenehmigungen beeinflussen ebenfalls, wo diese Anlagen angesiedelt werden können. Oishii Farm Corporation beschreibt ihre Amatelas Farm als eine mehrstöckige Innenerdbeeranlage mit Robotik, Wasseraufbereitung und ganzjähriger Produktion.
Schiffscontainer-basierte vertikale Farmen sollen von 2027 bis 2032 mit einer CAGR von 12,3 % wachsen, der schnellsten Rate unter den Farmstrukturen. Ihr modulares Format unterstützt den Einsatz in importabhängigen Lebensmittelmärkten, städtischen Standorten und kalten Klimazonen ohne ein zweckgebautes Gebäude. Der geringere Anfangskapitalbedarf kann Betreibern helfen, die Einheitswirtschaft zu testen, bevor sie sich zu einem größeren Anlagevermögen verpflichten. Dies ist relevant für Asien-Pazifik und nahöstliche Märkte, die frühe Kapazitäten für kontrollierte Umgebungen aufbauen. Gewächshausnahe vertikale Buchten bedienen engere Anwendungsfälle, bieten jedoch nicht die gleichen Skalierungs- oder Verlagerungsvorteile.
Nach Vertriebskanal:
Supermärkte/Hypermärkte führen, während der Online-Einzelhandel am schnellsten wächstSupermärkte/Hypermärkte hielten im Jahr 2026 einen Anteil von 46 % am Markt für vertikalen Erdbeeranbau. Der Premium-Lebensmitteleinzelhandel bleibt der primäre kommerzielle Kanal für vertikal angebaute Erdbeeren, da Einzelhändler Kühlkettenlogistik und Käuferzugang verwalten können. Dieser Kanal unterstützt auch die gleichbleibenden Anforderungen an Geschmack, Festigkeit und Rückverfolgbarkeit, die in der bereitgestellten Forschung beschrieben werden. Fachgeschäfte bedienen Käufer, die Exklusivität jenseits des Mainstream-Lebensmittelhandels suchen. Die Nachfrage aus dem Lebensmitteldienstleistungsbereich konzentriert sich auf Premium-Hotel- und Restaurantgruppen in den Vereinigten Arabischen Emiraten, Japan und Singapur.
Der Online-Einzelhandel soll von 2027 bis 2032 mit einer CAGR von 11,8 % wachsen, der schnellsten Rate unter den Vertriebskanälen. Direktverbraucher-Abonnements ermöglichen es Betreibern, einen größeren Anteil der Einzelhandelsmarge zu behalten. Sie ermöglichen es Erzeugern auch, die Produktherkunft detaillierter zu kommunizieren, als es Einzelhandelsverpackungen ermöglichen. Der Lebensmitteldienstleistungsbereich gewinnt in einkommensstarken Märkten an Relevanz, wo Beschaffungsteams saisonale Schwankungen im Feldangebot begrenzen möchten. Der Markt für vertikalen Erdbeeranbau bietet Chancen über einzelhändlergeführte und direkte Kanäle, erfordert jedoch jeweils eine zuverlässige Kühlketten- und Fulfillment-Abwicklung.

Geografische Analyse
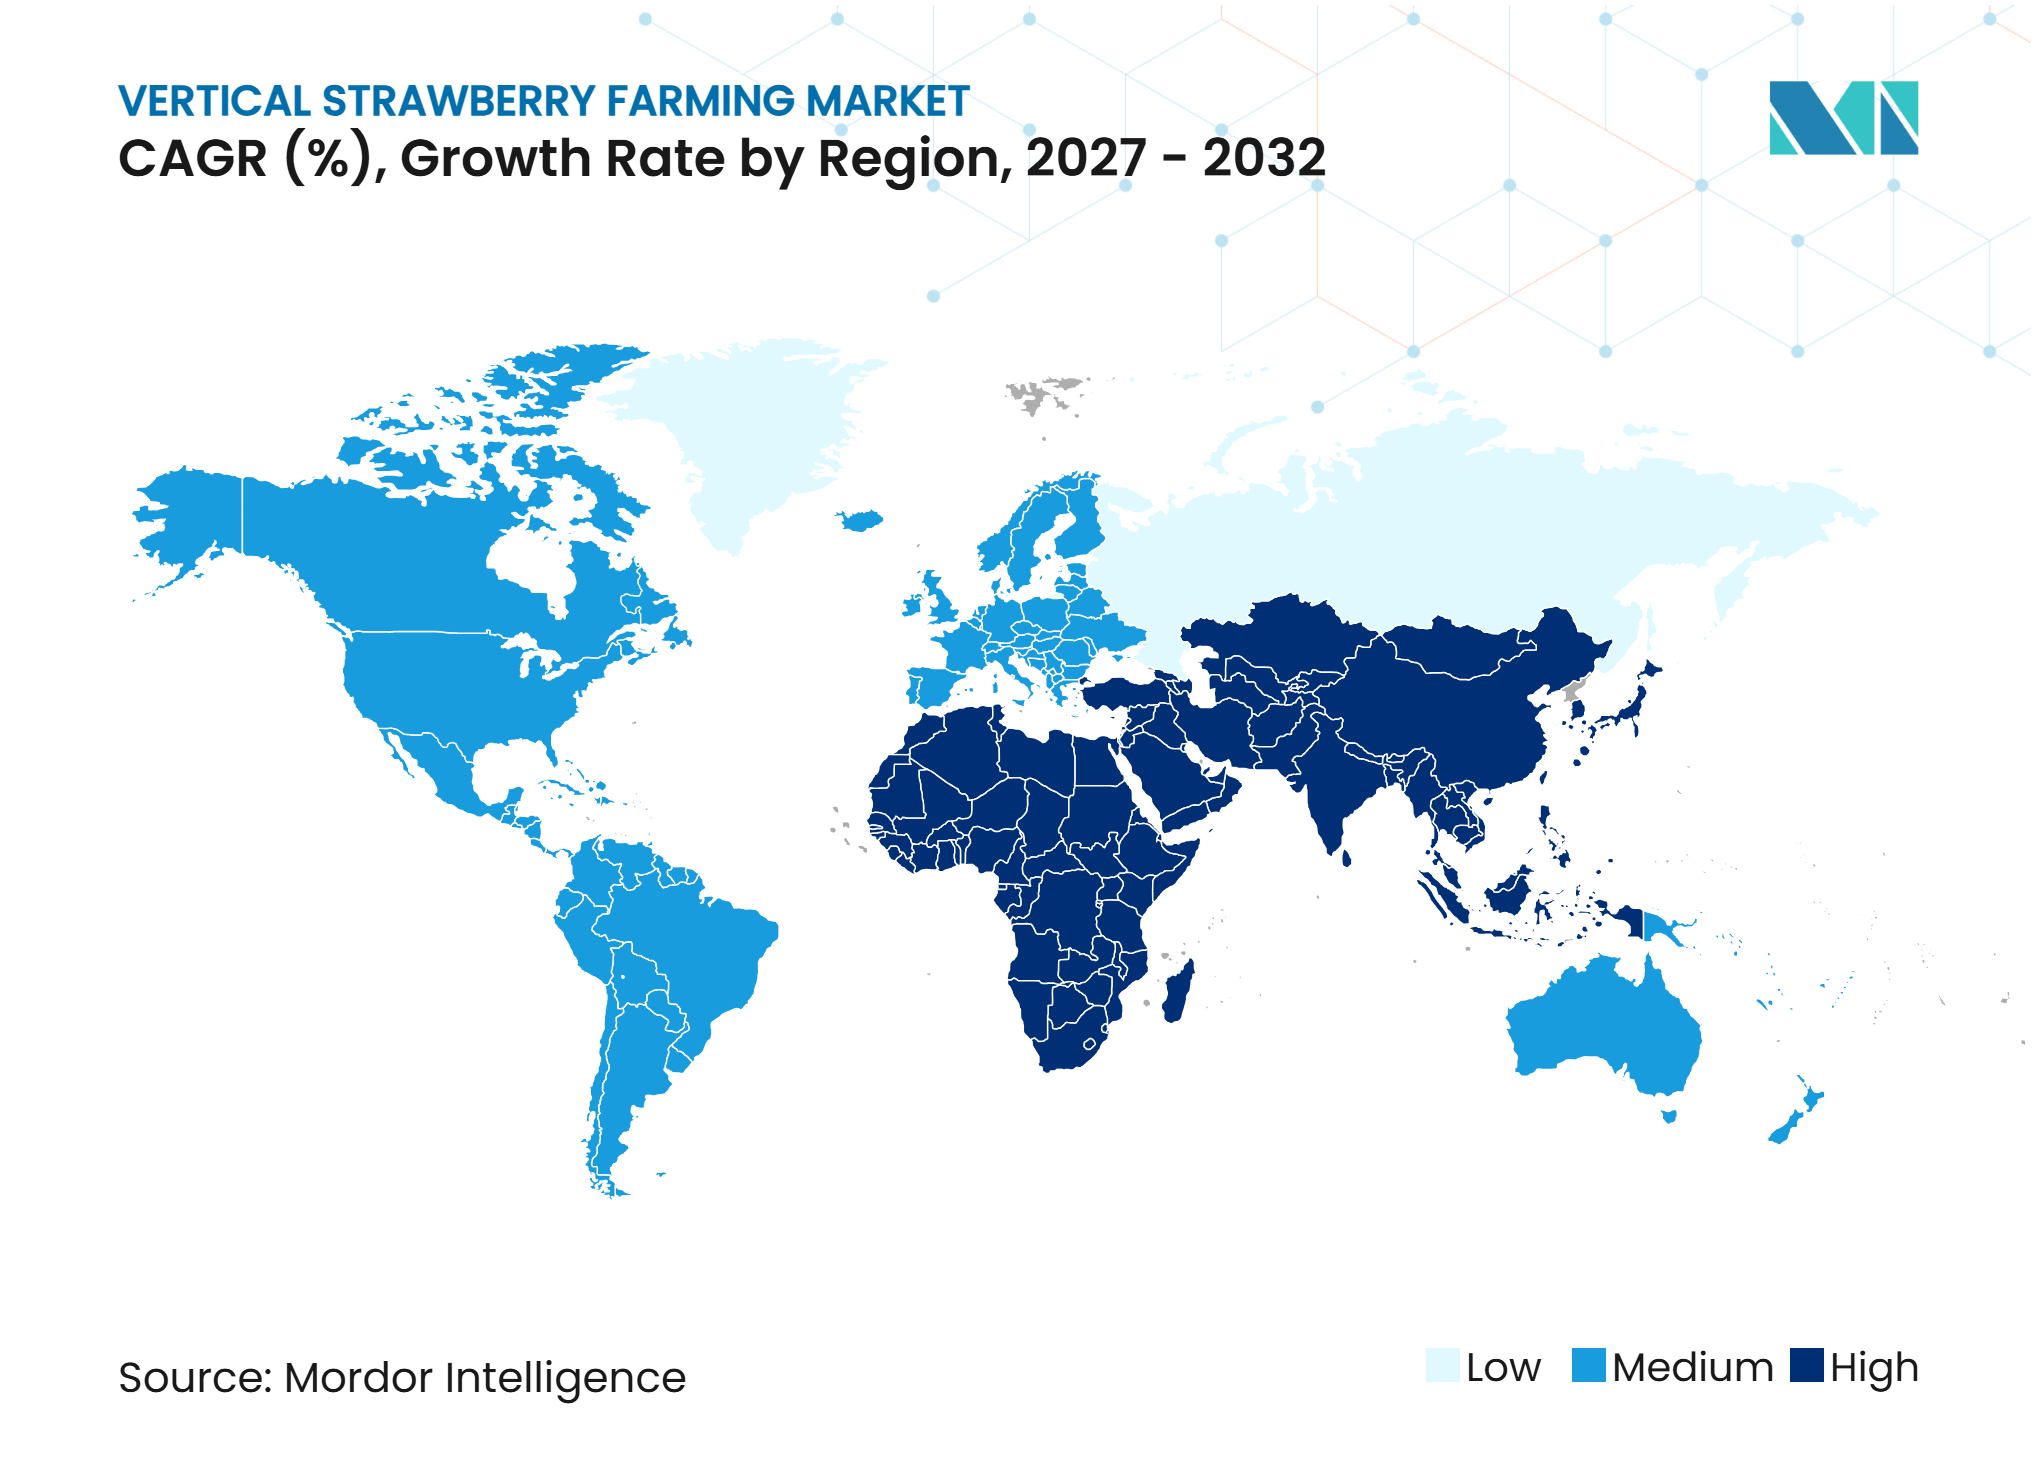
Nordamerika entfiel im Jahr 2026 auf 38 % des Marktanteils für vertikalen Erdbeeranbau, unterstützt durch eine ausgereifte Premium-Beerenverbraucherbasis, konzentrierte städtische Nachfrage in großen Ballungsräumen und frühe Investitionen in gebäudebasierte vertikale Farmanlagen. Etablierte Fähigkeiten in der Landwirtschaft mit kontrollierter Umgebung und der Zugang zu Premium-Einzelhandelskanälen unterstützen die ganzjährige Erdbeerproduktion und ermöglichen es Erzeugern, Verbraucher zu bedienen, die gleichbleibende Qualität und Verfügbarkeit suchen. Diese Faktoren stärken Nordamerikas Position als prominenten Markt für kommerziellen vertikalen Erdbeeranbau, insbesondere in städtischen Gebieten, wo die Nähe zu Verbrauchern dazu beiträgt, die Frische der Früchte zu erhalten und Transportwege zu verkürzen.
Asien-Pazifik soll von 2027 bis 2032 mit einer CAGR von 12,8 % wachsen, angetrieben durch Lebensmittelsicherheitsbedenken, städtische Flächenknappheit und Investitionen in die Landwirtschaft mit kontrollierter Umgebung. Japan ist ein prominenter Markt für Premium-vertikal angebaute Erdbeeren, wobei die ganzjährige Einzelhandelsverfügbarkeit eine Alternative zur saisonalen Feldproduktion bietet. Im Mai 2026 tätigte Japan Green Investment Corp. for Carbon Neutrality eine Eigenkapitalinvestition von 10 Millionen USD in Oishii Farm Corporation, was die anhaltenden Investitionen in die Technologie für den Innenerdbeeeranbau widerspiegelt. Japan Green Investment Corp. for Carbon Neutrality. Singapur, Südkorea, Indien und Australien stellen ebenfalls potenzielle Wachstumsmärkte dar, da die Landwirtschaft mit kontrollierter Umgebung aufgrund ihrer Fähigkeit, die lokale Produktion in städtischen und flächenbeschränkten Gebieten zu unterstützen, an Aufmerksamkeit gewinnt.
Europa bietet Chancen für den vertikalen Erdbeeranbau, insbesondere in den Niederlanden, Deutschland und dem Vereinigten Königreich, wo etabliertes Fachwissen in der Gartenbauproduktion mit kontrollierter Umgebung und der Gewächshausproduktion auf den Innenerdbeeeranbau angewendet werden kann. Die Lebensmittelsicherheitsrahmen der Europäischen Union für Rückstandsgrenzen und Produktrückverfolgbarkeit können die Nachfrage nach pestizidfreien Innenerdbeeren unterstützen. Das Interesse an der vertikalen Erdbeerproduktion entsteht auch in anderen Regionen. In Südamerika stellen Brasilien, Chile und Argentinien potenzielle Märkte dar, während die Vereinigten Arabischen Emirate und Saudi-Arabien Chancen im Nahen Osten bieten, wo die Landwirtschaft mit kontrollierter Umgebung dazu beitragen kann, herausfordernde Wachstumsbedingungen zu bewältigen. In Afrika stellen Südafrika, Kenia und Ägypten potenzielle Märkte für den vertikalen Erdbeeranbau dar.
Wettbewerbslandschaft
Marktkonzentration
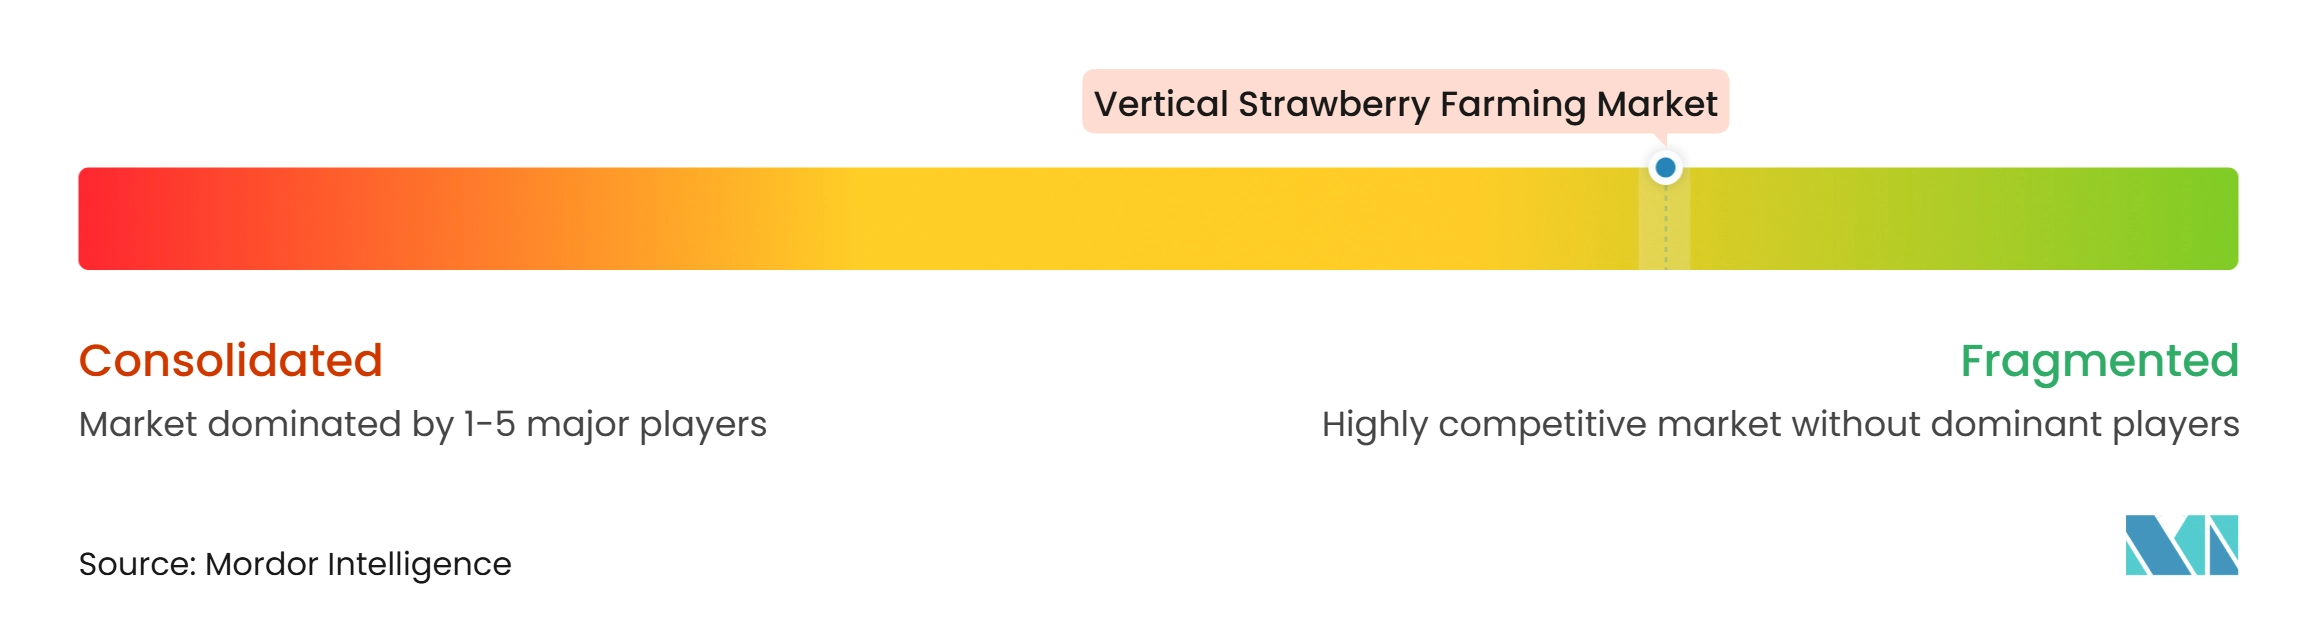
Der Markt für vertikalen Erdbeeranbau war im Jahr 2026 fragmentiert, mit Wettbewerb verteilt auf spezialisierte Farmbetreiber, Komponentenlieferanten, Beleuchtungsanbieter, Genetikunternehmen und Vermehrungsspezialisten. Zu den wichtigsten Marktteilnehmern zählen Oishii Farm Corporation, Winter Farm, OnePointOne Inc., Grow-Tec und Vertiberry BV. Oishii Farm Corporation integriert Genetik, Robotik und markengebundenen Einzelhandelsvertrieb, und ihre Patentanmeldungen für intelligente Innenfarmen bieten einen Vorteil beim geistigen Eigentum über die Hardwarelieferung hinaus.
OnePointOne Inc. kombiniert seine aeroponische Farmtechnologie mit dem Sortenexpertise von California Giant Berry Farms. Vertiberry BV nutzt seine TCEA-Vermehrungs- und Produktionsplattform, während Grow-Tec skalierbare vertikale Innensysteme für den kommerziellen Einsatz positioniert. Sollum Technologies Inc. berichtete über 22,0 kg pro m² kommerziell klassifizierter Gewächshauserdbeeren über 43 Wochen in einem Biophi-Versuch und liefert Betreibern damit eine Leistungsreferenz für die Beschaffung dynamischer Beleuchtung.
Ridder Group bietet Klima-, Bewässerungs- und Arbeitsmanagementsysteme, die mehrere Anbieter innerhalb einer Anlage mit kontrollierter Umgebung integrieren können. Im Jahr 2025 formalisierten Ridder Group und Signify eine Partnerschaft zur Integration von Gartenbaubeleuchtung mit Ridder Hortimax Pro über den Horti Lighting Protocol-Standard. MISUMI Group Inc. und Oishii Farm Corporation formalisierten im März 2026 eine Geschäfts- und Kapitalpartnerschaft zur Unterstützung der Lieferung von mechanischen Komponenten und der Forschung zur landwirtschaftlichen Automatisierung. Der Wettbewerb im Markt konzentriert sich auf Kulturleistung, Produktionszuverlässigkeit, Kapitaldisziplin und Zugang zu Premium-Kanälen.
Branchenführer im Bereich vertikaler Erdbeeranbau
-
Oishii Farm Corporation
-
Winter Farm (Ferme d'Hiver)
-
OnePointOne Inc.
-
Grow-Tec
-
Vertiberry BV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vertikalen Erdbeeranbau Unternehmen in diesem Bericht
- Oishii (Oishii Farm Corporation)
- Winter Farm (Ferme d’Hiver)
- OnePointOne Inc.
- Vertiberry BV
- Grow-Tec
- IntelliFarm
- Driscoll’s, Inc.
- California Giant Berry Farms
- Plenty Unlimited Inc.
- Fragaria Fruits Pvt. Ltd.
- Winter Farm (Ferme d’Hiver)
Neueste Industrielle Entwicklungen in Markt für vertikalen Erdbeeranbau
- Mai 2026: Oishii Farm Corporation schloss die erste Tranche seiner Series-C-Finanzierungsrunde über 150 Millionen USD ab, angeführt von SPARX Asset Management Co., Ltd., mit Beteiligung von Nomura Real Estate Development Co., Ltd., MISUMI Group Inc. und Mizuho Bank Ltd. Die Mittel werden die Erweiterung der Produktionskapazität, die Integration von Robotik sowie Forschung und Entwicklung für seine Innenfarm-Betriebe in den Vereinigten Staaten und Japan unterstützen.
- November 2025: ISU Chemical Co., Ltd. schloss über sein Gemeinschaftsunternehmen Ju Young-ISU Future Grow eine 220 Quadratmeter große vertikale Innenerdbeerfarm in Vietnam ab. Die Anlage nutzt LED-Beleuchtung, hydroponischen Anbau, automatisierte Klimakontrolle und ein mobiles Pflanzsystem mit einer geplanten Jahresproduktion von mehr als 10 Metrischen Tonnen.
- November 2024: Vertiberry BV integrierte die dynamische LED-Hardware von Sollum Technologies in seine neue Innenerdbeerfarm in L'Assomption, Quebec. Der Einsatz ermöglicht es der Anlage, als Testumgebung zu dienen, wobei Echtzeit-Anpassungen von Spektrum und Intensität zur Untersuchung von Erdbeervermerungs- und Produktionsabläufen genutzt werden.
Berichtsumfang des globalen Marktes für vertikalen Erdbeeranbau
Der Markt für vertikalen Erdbeeranbau bezieht sich auf den Anbau von Erdbeeren in vertikal gestapelten Innenfarm-Systemen, die Technologien für kontrollierte Umgebungen einsetzen, darunter Kunstbeleuchtung, Hydroponik und automatisierte Klimakontrolle, um Wachstumsbedingungen zu optimieren und eine ganzjhrige Produktion zu unterstützen.
Der Markt für vertikalen Erdbeeranbau ist segmentiert nach Anbaumechanismus (Hydroponik, Aeroponik und andere Anbaumethoden), nach Farmstruktur (gebäudebasierte vertikale Farmen, Schiffscontainer-basierte vertikale Farmen und andere Farmstrukturen), nach Vertriebskanal (Supermärkte/Hypermärkte, Fachgeschäfte, Online-Einzelhandel und weitere) sowie nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Hydroponik |
| Aeroponik |
| Andere Anbaumethoden |
| Gebäudebasierte vertikale Farmen |
| Schiffscontainer-basierte vertikale Farmen |
| Andere Farmstrukturen |
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandel |
| Weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Singapur | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Ägypten | |
| Übriges Afrika |
| Nach Anbaumechanismus | Hydroponik | |
| Aeroponik | ||
| Andere Anbaumethoden | ||
| Nach Farmstruktur | Gebäudebasierte vertikale Farmen | |
| Schiffscontainer-basierte vertikale Farmen | ||
| Andere Farmstrukturen | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Niederlande | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Singapur | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vertikalen Erdbeeranbau?
Die Marktgröße für vertikalen Erdbeeranbau wurde im Jahr 2026 auf 410 Millionen USD geschätzt.
Was treibt die Nachfrage nach vertikalem Erdbeeranbau an?
Die Nachfrage wird durch die ganzjährige Verfügbarkeit von Premium-Erdbeeren in der Nähe städtischer Verbraucher, die Einzelhandelsnachfrage nach gleichbleibender Fruchtqualität sowie Investitionen in die lokale Produktion zur Stärkung der Ernährungsresilienz in importabhängigen Märkten unterstützt.
Welches Anbausystem führt beim vertikalen Erdbeeranbau?
Hydroponik entfiel im Jahr 2026 auf 52 % des Marktanteils für vertikalen Erdbeeranbau, unterstützt durch etablierte erdfreie Anbaumethoden und Forschung zu Ertrag und Ressourcennutzungseffizienz.
Welche Region wächst am schnellsten im Markt für vertikalen Erdbeeranbau?
Asien-Pazifik soll von 2027 bis 2032 mit einer CAGR von 12,8 % wachsen, unterstützt durch Lebensmittelsicherheitsprioritäten, Flächenbeschränkungen und Investitionen in die Landwirtschaft mit kontrollierter Umgebung.