
Marktgröße und Marktanteil des US-amerikanischen Trockenfrüchtemarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.34 Milliarden US-Dollar |
| Marktgröße (2027) | 2.48 Milliarden US-Dollar |
| Marktgröße (2032) | 3.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.82 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des US-amerikanischen Trockenfrüchtemarkts von Mordor Intelligence
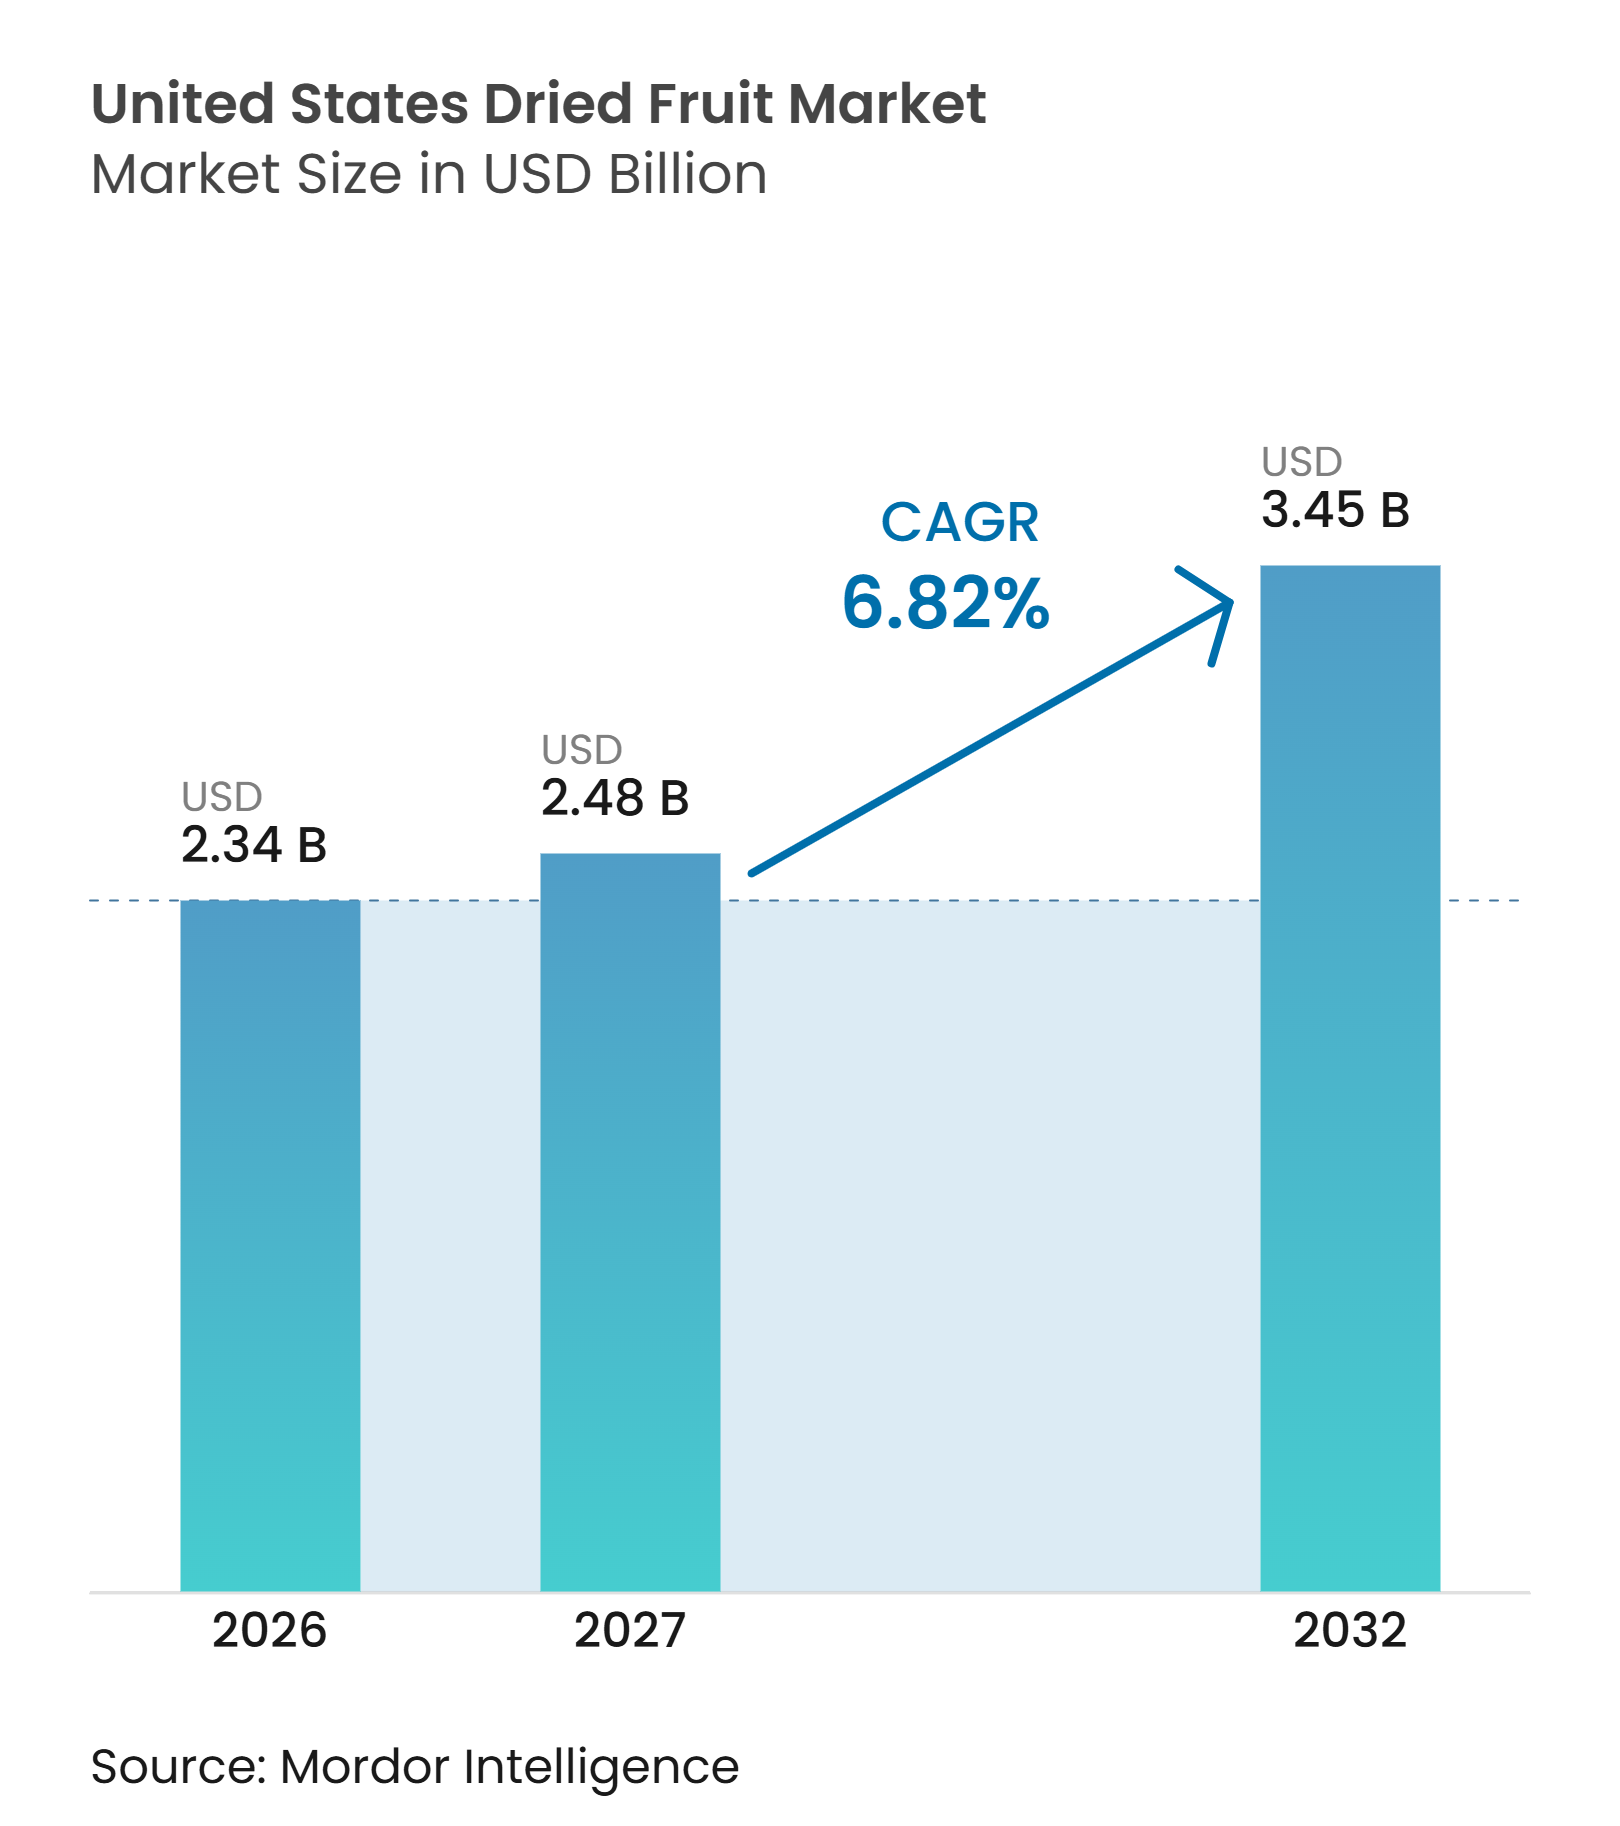
Der US-amerikanische Trockenfrüchtemarkt wurde im Jahr 2026 auf 2,34 Milliarden USD geschätzt und soll von 2,48 Milliarden USD im Jahr 2027 auf 3,45 Milliarden USD bis 2032 wachsen, mit einer CAGR von 6,82% während 2027–2032. Der Markt verzeichnet ein stetiges Wachstum, gestützt durch eine zunehmende Verbraucherpräferenz für praktische, nährstoffreiche und lagerstabile Obstprodukte. Das wachsende Bewusstsein für die ernährungsphysiologischen Eigenschaften von Trockenfrüchten, einschließlich Ballaststoffen, natürlich vorkommenden Vitaminen, Mineralstoffen und Antioxidantien, fördert deren Einbindung in den Alltag als Alternative zu herkömmlichen verpackten Snacks. Darüber hinaus treibt die wachsende Präferenz für Clean-Label- und minimal verarbeitete Lebensmittel die Nachfrage nach Trockenfrüchten mit einfachen Zutatenformulierungen, ohne Zuckerzusatz und mit weniger künstlichen Zusatzstoffen an.
Wichtigste Erkenntnisse des Berichts
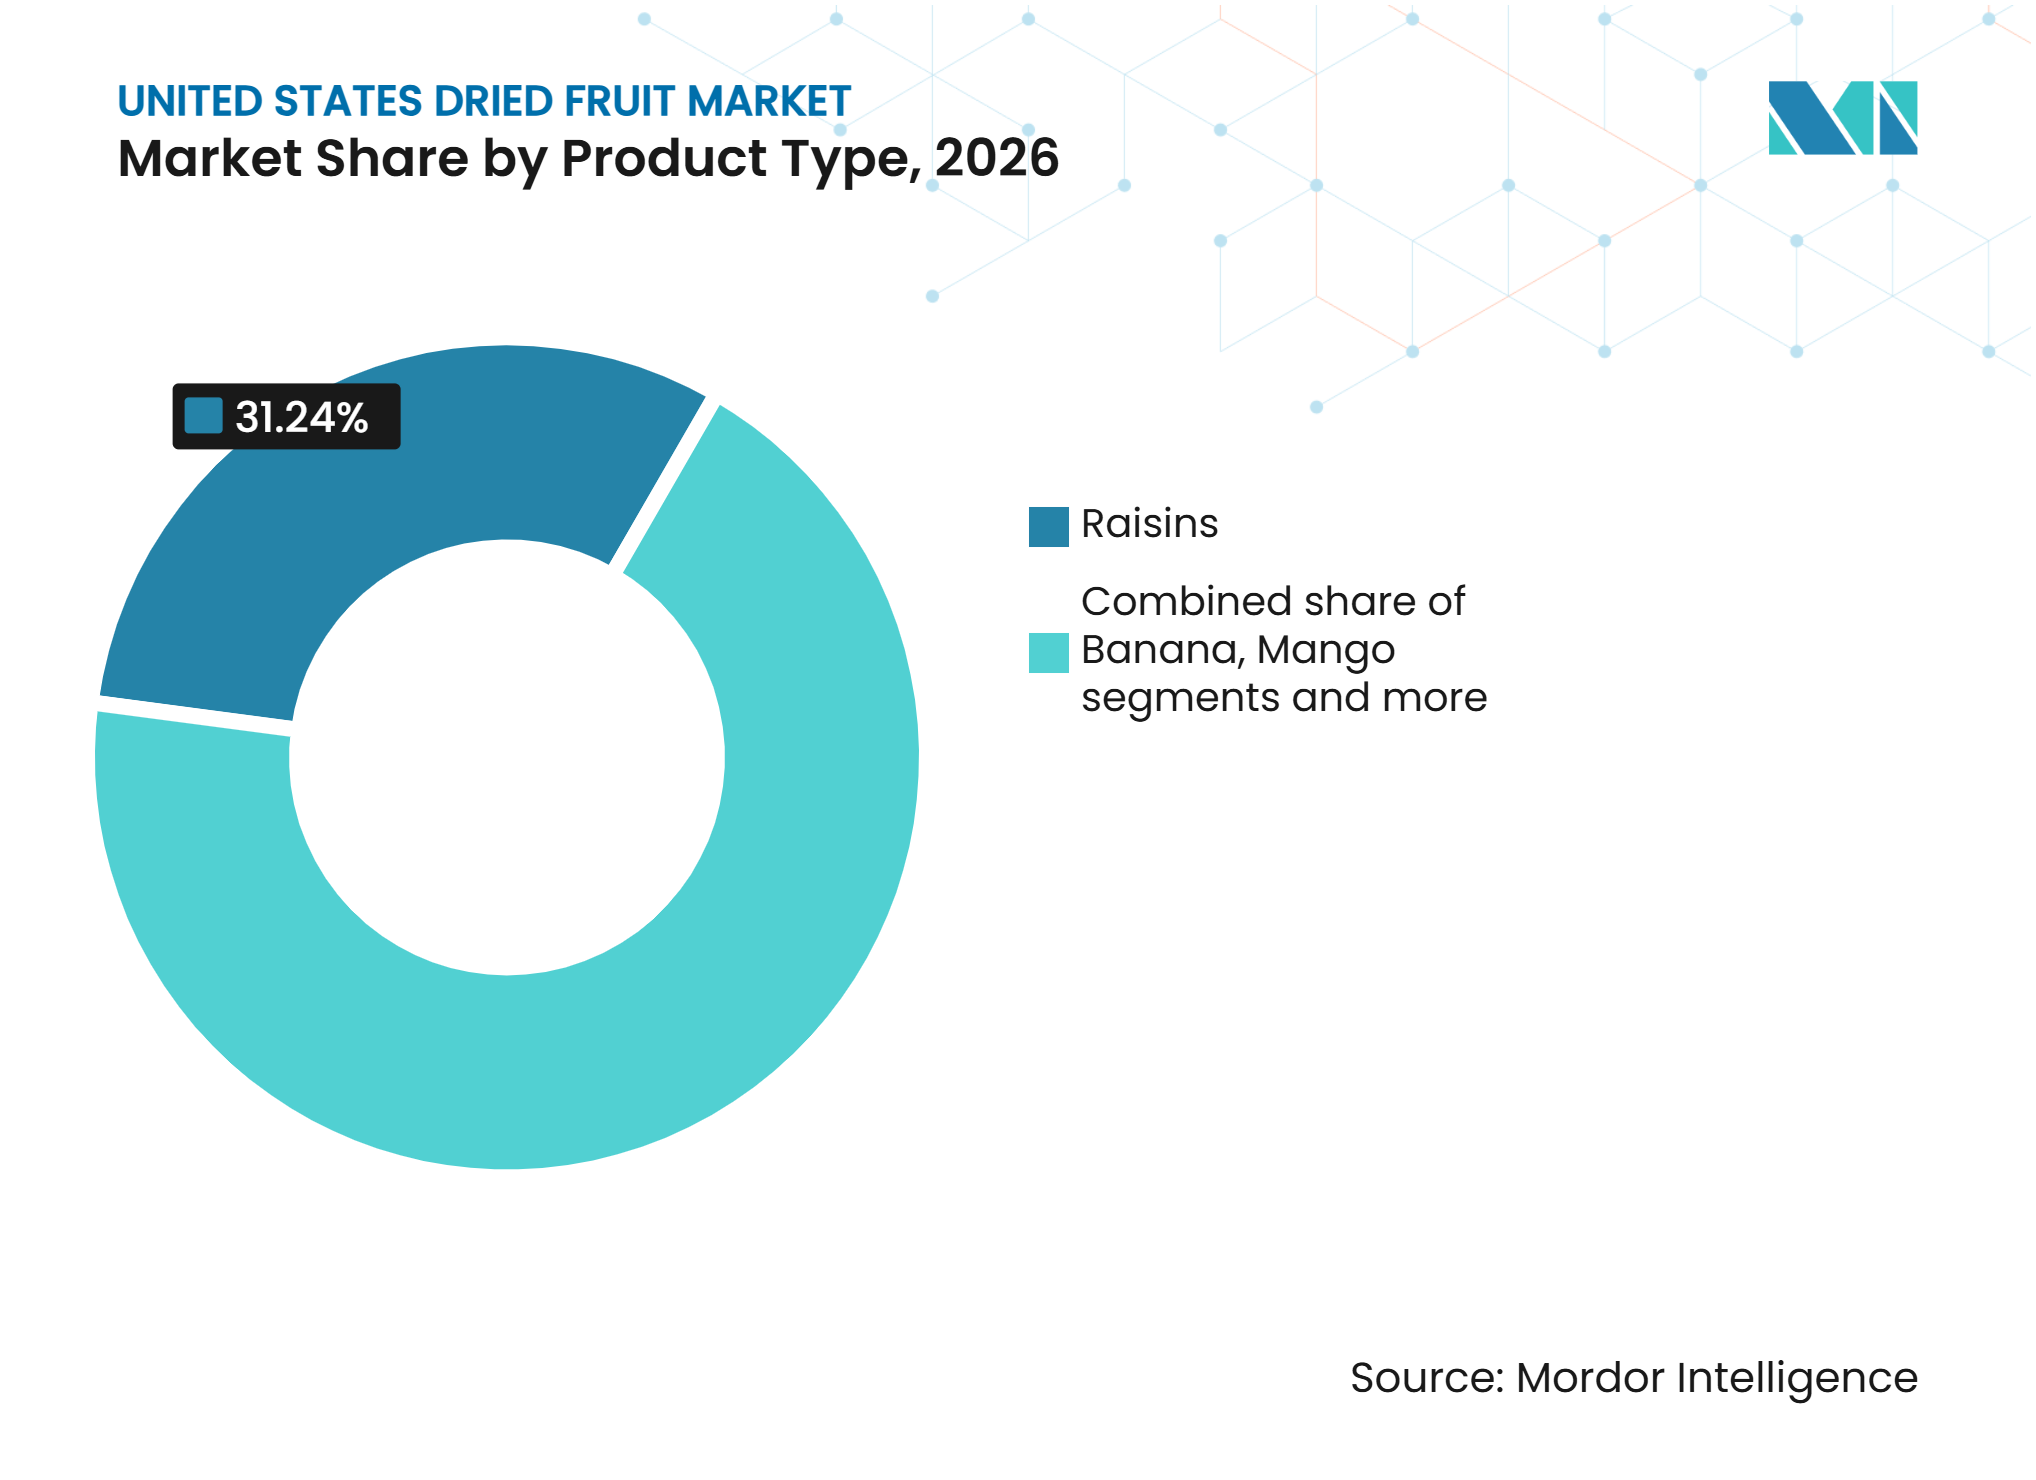
- Nach Produkttyp hielten Rosinen im Jahr 2026 einen Marktanteil von 31,24% am US-amerikanischen Trockenfrüchtemarkt, während Mango bis 2032 voraussichtlich mit einer CAGR von 7,73% wachsen wird.
- Nach Form entfielen im Jahr 2026 45,32% des Marktanteils am US-amerikanischen Trockenfrüchtemarkt auf ganze Früchte und Stücke, während Pulver- und Granulatformen bis 2032 voraussichtlich mit einer CAGR von 7,53% wachsen werden.
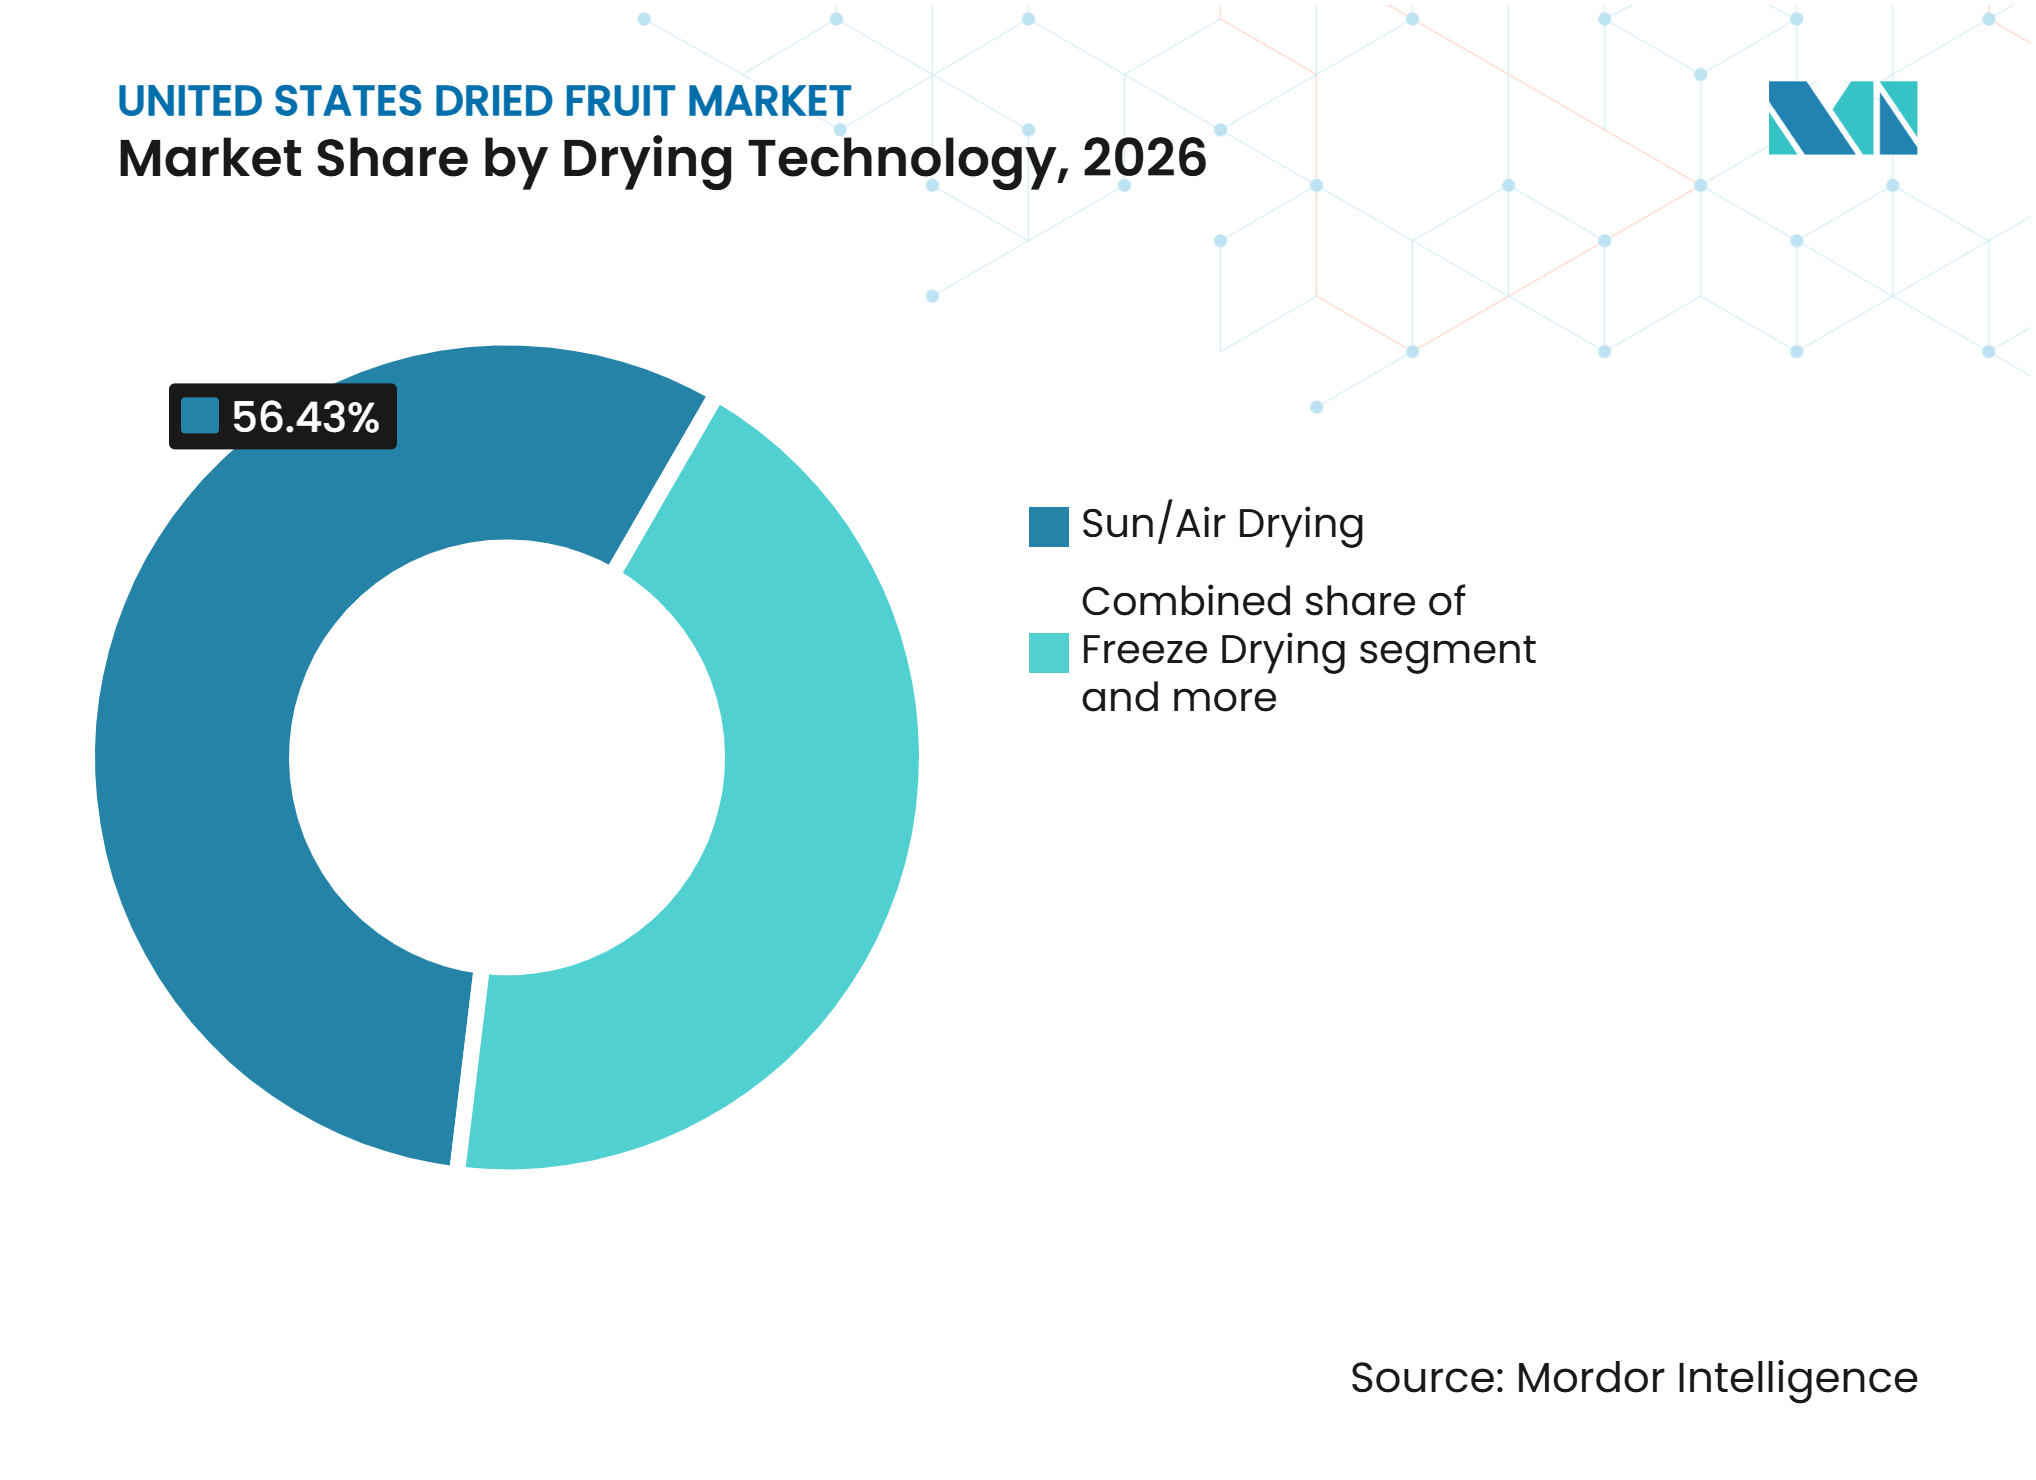
- Nach Trocknungstechnologie entfielen im Jahr 2026 56,43% des Marktanteils am US-amerikanischen Trockenfrüchtemarkt auf Sonnen- und Lufttrocknung, während die Gefriertrocknung bis 2032 voraussichtlich eine CAGR von 7,49% verzeichnen wird.
- Nach Beschaffenheit hielten konventionelle Trockenfrüchte im Jahr 2026 einen Marktanteil von 76,34% am US-amerikanischen Trockenfrüchtemarkt, während Bio-Trockenfrüchte bis 2032 voraussichtlich mit einer CAGR von 8,65% zulegen werden.
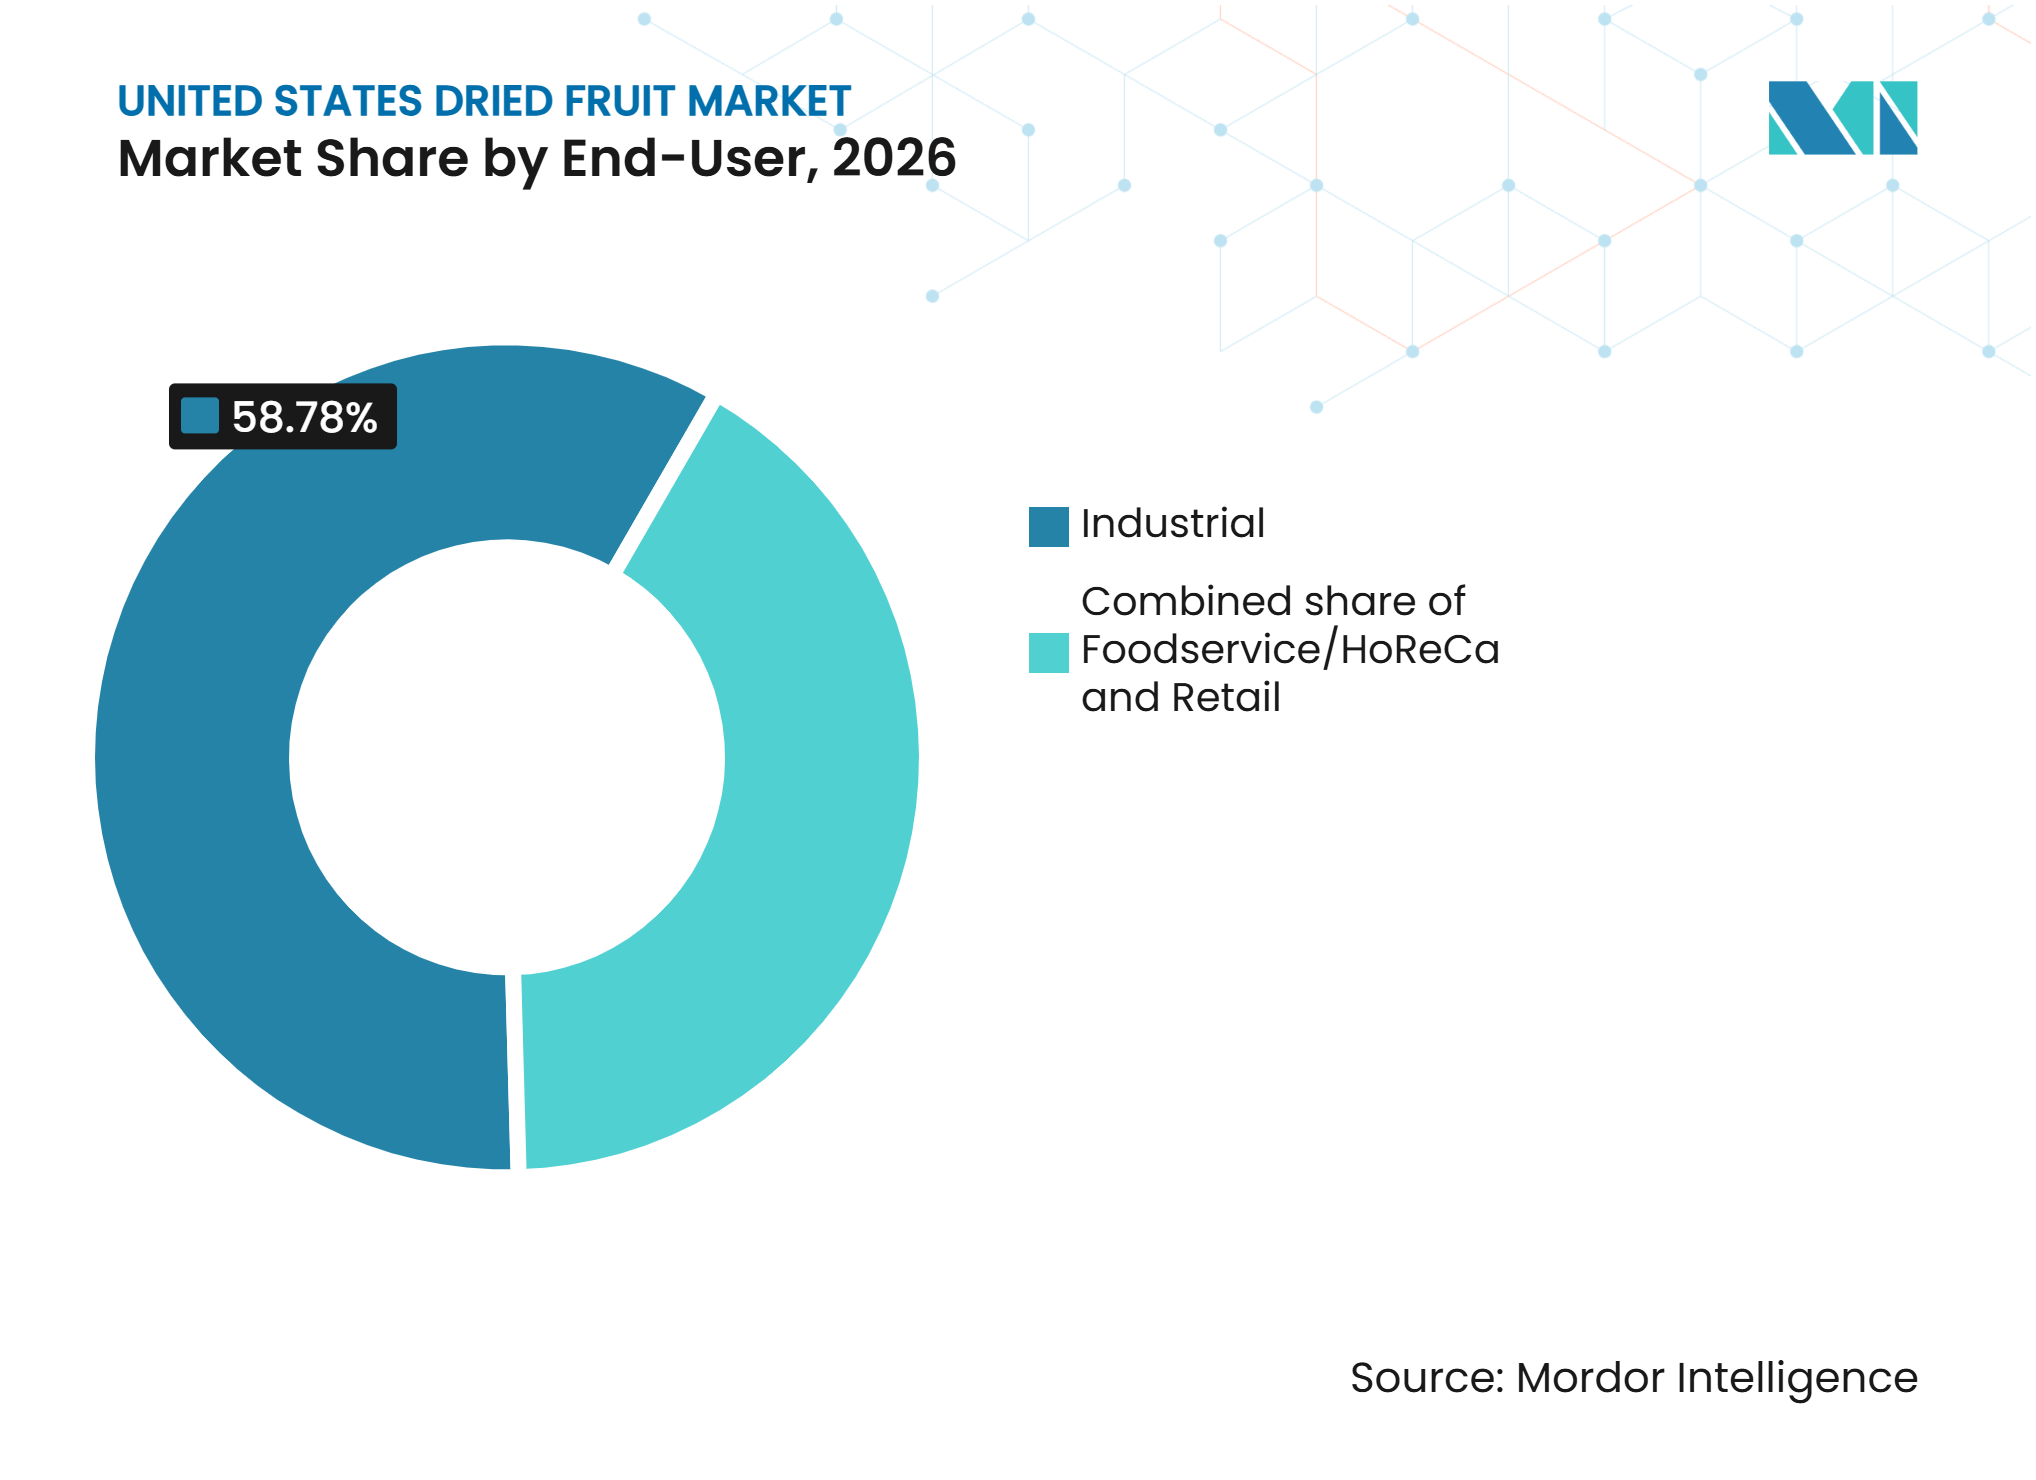
- Nach Endnutzer entfielen im Jahr 2026 58,78% des Marktanteils am US-amerikanischen Trockenfrüchtemarkt auf Industrienutzer, während der Einzelhandel bis 2032 voraussichtlich mit einer CAGR von 8,79% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Verbraucherpräferenz für gesunde Snack-Optionen | +1.2% | National, mit überdurchschnittlich hoher Akzeptanz in städtischen Korridoren an der Westküste und im Nordosten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Clean-Label- und minimal verarbeiteten Lebensmitteln | +0.9% | National | Mittelfristig (2–4 Jahre) |
| Beliebtheit praktischer und unterwegs geeigneter Lebensmittelprodukte | +0.6% | National, beschleunigt in Vorstadt- und Transitkorridormärkten | Kurzfristig (≤ 2 Jahre) |
| Verbraucherinteresse an exotischen und tropischen Obstsorten | +0.8% | National, mit höchster Dichte in multikulturellen Ballungsgebieten | Mittelfristig (2–4 Jahre) |
| Innovation in der Verpackung zur Aufrechterhaltung von Frische, Praktikabilität und Rückverfolgbarkeit | +0.4% | Konformität in den Vereinigten Staaten, geprägt durch die Rückverfolgbarkeitsregel der Food and Drug Administration | Mittelfristig (2–4 Jahre) |
| Nachfrage nach pflanzenbasierten und obstbasierten Lebensmittelzutaten | +0.7% | National, mit industrieller Konzentration im Lebensmittelverarbeitungsgürtel des Mittleren Westens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenz für gesunde Snack-Optionen
Die wachsende Verbraucherpräferenz für gesündere Snack-Optionen unterstützt das Wachstum des US-amerikanischen Trockenfrüchtemarkts, da Verbraucher zunehmend praktische Alternativen zu herkömmlichen verarbeiteten Snacks, Süßwaren und zuckerhaltigen Produkten suchen. Das steigende Bewusstsein für Ballaststoffe, natürlich vorkommende Vitamine, Mineralstoffe und Antioxidantien fördert die Aufnahme von Trockenfrüchten in den täglichen Snack-Alltag. Trockenfrüchte bieten eine praktische Möglichkeit, obstbasierte Nährstoffe in einem kompakten Format zu sich zu nehmen, während ihre natürlich konzentrierte Süße als Alternative zu Snacks mit hohem Zuckerzusatz dient. Darüber hinaus treibt das wachsende Interesse an portionskontrollierten Snacks und Produkten mit erkennbaren Zutaten die Nachfrage nach ungesüßten und minimal verarbeiteten Trockenfruchtsorten an.
Nachfrage nach Clean-Label- und minimal verarbeiteten Lebensmitteln
Die wachsende Nachfrage nach Clean-Label- und minimal verarbeiteten Lebensmitteln fördert die Verbreitung von Trockenfrüchten in den Vereinigten Staaten, da Verbraucher zunehmend Zutatenlisten prüfen und Produkte mit erkennbaren Zutaten und weniger künstlichen Zusatzstoffen bevorzugen. Diese Präferenz veranlasst Hersteller dazu, Trockenfrüchteprodukte mit einfachen Formulierungen anzubieten, insbesondere solche ohne Zuckerzusatz, künstliche Farb- und Aromastoffe oder unnötige Konservierungsstoffe. Natürlich getrocknete und gefriergetrocknete Produkte gewinnen an Aufmerksamkeit, da ihre Verarbeitungsmethoden Feuchtigkeit entziehen und dabei die inhrenten Eigenschaften der Früchte erhalten, was den Verbrauchererwartungen an weniger verarbeitete Lebensmitteloptionen entspricht. Laut dem International Food Information Council (IFIC) identifizierten im Jahr 2025 beispielsweise 28% der Amerikaner minimal verarbeitete Lebensmittel als wichtigen Aspekt bei ihren Lebensmitteleinkaufsentscheidungen[1].
Beliebtheit praktischer und unterwegs geeigneter Lebensmittelprodukte
Die wachsende Beliebtheit praktischer, unterwegs geeigneter Lebensmittelprodukte wird dadurch angetrieben, dass Verbraucher zunehmend Snack-Optionen bevorzugen, die minimale Zubereitung erfordern, leicht mitzunehmen sind und bei verschiedenen Alltagsaktivitäten verzehrt werden können. Trockenfrüchte bieten durch ihren reduzierten Feuchtigkeitsgehalt, ihre kompakte Struktur und ihre verlängerte Lagerstabilität mehrere Vorteile – sie benötigen keine Kühlung und reduzieren Bedenken hinsichtlich schnellen Verderbs. Ihre Verfügbarkeit in wiederverschließbaren Beuteln, Einzelportionspackungen, snackgroßen Portionen und leichtgewichtiger Verpackung erhöht zusätzlich den Komfort für den Konsum am Arbeitsplatz, beim Pendeln, auf Reisen und bei Outdoor-Aktivitäten. Darüber hinaus helfen einzeln portionierte Produkte und wiederverschließbare Verpackungen den Herstellern, die Produktfrische nach dem Öffnen aufrechtzuerhalten und gleichzeitig die Portabilität und den Lagerkomfort zu verbessern.
Verbraucherinteresse an exotischen und tropischen Obstsorten
Das wachsende Verbraucherinteresse an exotischen und tropischen Obstsorten treibt den Markt an, da Verbraucher nach unverwechselbaren Geschmacksprofilen und Alternativen zu herkömmlichen obstbasierten Snacks suchen. Die zunehmende Vertrautheit mit tropischen Obstsorten sowie die wachsende Verfügbarkeit international inspirierter Lebensmittelprodukte fördern die Nachfrage nach Trockenfrüchteoptionen mit natürlich süßen, säuerlichen und unverwechselbaren sensorischen Eigenschaften. Darüber hinaus ermöglicht die Verfügbarkeit verschiedener Produktformate, einschließlich getrockneter Scheiben, Streifen, Würfel und Fruchtstücke, den Herstellern, unterschiedliche Textur- und Geschmackspräferenzen zu bedienen. Laut dem National Mango Board erreichte Mango im Jahr 2025 eine Haushalts-Penetrationsrate von 27,14% in den Vereinigten Staaten, was die etablierte Präsenz in amerikanischen Haushalten und die wachsende Vertrautheit der Verbraucher mit der Frucht widerspiegelt[2]. Diese Vertrautheit bietet eine günstige Grundlage für die Ausweitung des Angebots an getrocknetem Mango und die Stärkung der Nachfrage nach tropischen obstbasierten Produkten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Hoher natürlicher Zuckergehalt in Trockenfrüchten | -0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von frischem Obst und alternativen gesunden Snacks | -0.4% | National, verstärkt in Ballungsgebieten mit ganzjährigem Zugang zu frischem Obst | Mittelfristig (2–4 Jahre) |
| Hohe Verarbeitungs- und Produktionskosten | -0.4% | Liefergürtel Kalifornien; Ausstrahlungseffekte auf die nationale Preisgestaltung | Mittelfristig (2–4 Jahre) |
| Schwankungen in der Verfügbarkeit von Rohobst und saisonalen Lieferungen | -0.5% | Hauptsächlich Kalifornien, mit nachgelagerten Auswirkungen auf die nationale und exportbezogene Lieferung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher natürlicher Zuckergehalt in Trockenfrüchten
Die hohe Konzentration natürlich vorkommender Zucker in Trockenfrüchten kann das Marktwachstum hemmen, insbesondere bei gesundheitsbewussten Verbrauchern, die ihren Zucker- und Kohlenhydratkonsum überwachen. Der Dehydrierungsprozess entfernt einen erheblichen Anteil des Wassergehalts der Früchte und konzentriert dabei die natürlich vorkommenden Zucker, wodurch der Zuckergehalt pro Gewichtseinheit im Vergleich zu frischem Obst steigt. Dies gibt Verbrauchern, die ihren Blutzuckerspiegel steuern oder eine zuckerarme Ernährung befolgen, Anlass zur Sorge und kann ihren Konsum von Trockenfrüchteprodukten einschränken. Darüber hinaus enthalten bestimmte im Handel erhältliche Trockenfrüchte zugesetzten Zucker, Sirup oder Süßungsmittel zur Verbesserung von Geschmack und Genusswert, was Verbraucher, die Produkte mit reduziertem Zuckergehalt suchen, weiter abschrecken kann.
Verfügbarkeit von frischem Obst und alternativen gesunden Snacks
Die weitverbreitete Verfügbarkeit von frischem Obst und alternativen gesunden Snackprodukten erzeugt Wettbewerbsdruck auf den US-amerikanischen Trockenfrüchtemarkt, indem Verbrauchern mehrere Substitute mit ähnlichen Nährstoff- und Komfortvorteilen angeboten werden. Frisches Obst wird oft bevorzugt, da es einen höheren Feuchtigkeitsgehalt, natürliche Saftigkeit und die Wahrnehmung besitzt, weniger verarbeitet zu sein, insbesondere bei Verbrauchern, die minimal zubereitete Lebensmitteloptionen priorisieren. Die wachsende Verfügbarkeit von Obstbechern, Obstpürees, Gemüsechips, gerösteten Hülsenfrüchten, Proteinsnacks und anderen nährstofforientierten verpackten Produkten erweitert auch die Bandbreite an Alternativen für gesundheitsbewusste Verbraucher. Darüber hinaus adressieren verzehrfertige frische Obstpackungen und vorgeschnittene Obstprodukte einige der Zubereitungs- und Portabilitätsnachteile, die traditionell mit frischem Obst verbunden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Rosinen sichern das Volumen, Mango bestimmt die WachstumsdynamikRosinen machten im Jahr 2026 31,24% des US-amerikanischen Trockenfrüchtemarkts nach Wert aus, gestützt durch eine etablierte Produktionsbasis, eine konsistente Verfügbarkeit von Rohstoffen und eine ausgeprägte Verbrauchervertrautheit mit verschiedenen Rosinensorten. Das Segment profitiert von einer etablierten Verarbeitungsinfrastruktur für die Umwandlung von Trauben in getrocknete Produkte sowie von spezialisierten Handhabungs-, Sortier-, Reinigungs- und Sortierfähigkeiten, die Produktkonsistenz und -qualität unterstützen. Die Verfügbarkeit von kernlosen, goldenen, dunklen und Spezialrosinensorten bedient unterschiedliche Verbraucherpräferenzen hinsichtlich Süße, Farbe, Textur und Aussehen. Die anhaltende Produktions- und Verarbeitungsaktivität unterstützt auch die Fähigkeit des Segments, ein konsistentes Angebot an Fertigprodukten aufrechtzuerhalten. Laut dem California Department of Food and Agriculture (CDFA) betrug die von Verarbeitern erzeugte freie Rosinenmenge im Jahr 2025 beispielsweise 15.413 Tonnen, was die anhaltende Rosinenproduktions- und -verarbeitungsaktivität auf dem US-amerikanischen Markt widerspiegelt[3].
Mango ist der am schnellsten wachsende Produkttyp im US-amerikanischen Trockenfrüchtemarkt mit einer prognostizierten CAGR von 7,73% während 2027–2032. Das Wachstum des Segments wird durch das steigende Verbraucherinteresse an tropischen Obstsorten, unverwechselbaren Geschmacksprofilen und natürlich süßen Snack-Alternativen unterstützt. Mango bietet ein charakteristisches süß-säuerliches Aroma, eine ansprechende Farbe und eine weiche, zähe Textur, die sie von traditionelleren Trockenfruchtsorten unterscheidet. Ihre Eignung für verschiedene Verarbeitungsformate, einschließlich getrockneter Scheiben, Streifen, Würfel und gefriergetrockneter Stücke, ermöglicht es Herstellern, Produkte mit unterschiedlichen Texturen und Verzehrerlebnissen anzubieten. Die Verfügbarkeit von ungesüßten, biologischen, konservierungsstofffreien und aromatisierten getrockneten Mangosorten erweitert auch die Verbraucherwahl, insbesondere bei Verbrauchern, die erkennbare Fruchtzutaten und minimal verarbeitete Snacks suchen.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Form:
Ganze Formate treiben Regalinnovationen, Pulverformen definieren die industrielle Beschaffung neuGanze Früchte und Stücke machten im Jahr 2026 45,32% des US-amerikanischen Trockenfrüchtemarkts nach Wert aus, getrieben durch ihre Fähigkeit, das erkennbare Aussehen, die natürliche Textur und den charakteristischen Geschmack der Originalfrucht beizubehalten. Dieses Format profitiert von minimaler physischer Veränderung, sodass Verbraucher und Lebensmittelhersteller die ursprüngliche Obstsorte erkennen können und dabei ihre unverwechselbare Form und Verzehreigenschaften erhalten bleiben. Die Verfügbarkeit verschiedener Schneidstile, einschließlich ganzer Stücke, Hälften, Scheiben, Würfel und Stücke, bietet Flexibilität in der Produktpräsentation und Portionsgrößen. Darüber hinaus erfordern ganze und stückige Formate im Allgemeinen weniger zusätzliche Verarbeitungsschritte als fein gemahlene Fruchtzutaten, was ihre Positionierung als vergleichsweise unkomplizierte Trockenfrüchteprodukte unterstützt.
Getrocknete Früchte in Pulver- und Granulatform sind das am schnellsten wachsende Formsegment mit einer prognostizierten CAGR von 7,53% während 2027–2032. Das Wachstum wird durch die steigende Nachfrage nach konzentrierten Fruchtzutaten unterstützt, die leicht in verschiedene Lebensmittelformulierungen eingearbeitet werden können, ohne die Handhabungs- und Größenbeschränkungen ganzer Fruchtstücke. Diese Formate bieten Vorteile hinsichtlich kontrollierter Zutatendosierung, gleichmäßiger Verteilung, bequemer Lagerung und Formulierungsflexibilität. Getrocknete Mango-, Bananen-, Apfel- und Erdbeerpulver liefern konzentriertes Obstaroma, Farbe und natürliche Süße und sind damit attraktive Zutaten für Hersteller, die obstbasierte Alternativen zu herkömmlichen Aromatisierungs- und Färbezutaten suchen. Darüber hinaus verbessern Fortschritte in der Sprühtrocknung, Gefriertrocknung und Mahltechnologie die Pulverkonsistenz, Löslichkeit, Partikelgrößenkontrolle und Aromaerhaltung.
Nach Trocknungstechnologie:
Traditionelle Methoden sichern die Skalierung, Gefriertrocknung erschließt PremiumwertSonnen- und Lufttrocknung machten im Jahr 2026 56,43% des US-amerikanischen Trockenfrüchtemarkts nach Wert aus, getrieben durch etablierte Verarbeitungsinfrastruktur, operative Einfachheit und Eignung für die großskalige kommerzielle Produktion. Diese Methoden profitieren von vergleichsweise unkomplizierten Geräteanforderungen und etablierten Betriebspraktiken, die es Verarbeitern ermöglichen, beträchtliche Mengen an Rohstoffen zu verarbeiten, ohne die komplexen Maschinen und energieintensiven Bedingungen fortschrittlicher Trocknungstechnologien. Die Sonnentrocknung nutzt natürliche Solarenergie, während die kontrollierte Lufttrocknung größere Flexibilität bei der Regulierung von Temperatur, Luftzirkulation und Feuchtigkeitsentfernung bietet. Verbesserungen in industriellen Dehydrationssystemen, einschließlich automatisierter Luftzirkulationssteuerungen, Temperaturüberwachung und Feuchtigkeitsregulierung, helfen Verarbeitern, eine gleichmäßigere Feuchtigkeitsverteilung zu erzielen, Produktinkonsistenzen zu reduzieren und die Verarbeitungseffizienz zu verbessern.
Die Gefriertrocknung ist das am schnellsten wachsende Trocknungstechnologiesegment mit einer prognostizierten CAGR von 7,49% während 2027–2032. Das Wachstum wird durch die steigende Nachfrage nach Premium-Trockenfrüchtezutaten angetrieben, die während der Feuchtigkeitsentfernung ihre ursprüngliche Struktur, Farbe, ihr Aroma und ihre sensorischen Eigenschaften behalten. Der sublimationsbasierte Prozess entfernt Wasser aus gefrorenem Material unter Vakuumbedingungen und erzeugt leichte, poröse und knusprige Produkte, ohne auf herkömmliche Hochtemperaturdehydration zurückzugreifen. Dies differenziert gefriergetrocknete Produkte durch ihre unverwechselbare Textur, schnelle Rehydrierungseigenschaften und vergleichsweise starke Erhaltung wärmeempfindlicher Nährstoffe. Fortschritte bei Vakuumpumpensystemen, Gefriergeräten, automatisierten Prozesssteuerungen und Sublimationsmanagement verbessern weiterhin die Trocknungskonsistenz und operative Effizienz.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Beschaffenheit:
Konventionelle Skalierung vs. Bio-BeschleunigungKonventionelle Trockenfrüchte machten im Jahr 2026 76,34% des US-amerikanischen Trockenfrüchtemarkts nach Wert aus, getrieben durch ihre etablierte kommerzielle Verfügbarkeit, umfangreiche Liefernetzwerke und breite Zugänglichkeit in verschiedenen Produktkategorien. Das Segment profitiert von gut etablierten landwirtschaftlichen Beschaffungs- und Verarbeitungssystemen, die es Herstellern ermöglichen, Rohstoffe über konventionelle Landwirtschaftskanäle zu beschaffen und konsistente Produktionsvolumina aufrechtzuerhalten. Im Vergleich zu zertifizierten Bio-Produkten sind bei konventionellen Trockenfrüchten im Allgemeinen weniger zertifizierungsbezogene Anforderungen erforderlich, was Verarbeitern mehr Flexibilität bei der Beschaffung und Lieferantenauswahl bietet. Etablierte Verarbeitungspraktiken, standardisierte Qualitätsspezifikationen und weitverügbare konventionelle Rohstoffe unterstützen weiterhin effiziente Beschaffungs-, Sortier- und Produktionsabläufe.
Bio-Trockenfrüchte sind das am schnellsten wachsende Segment nach Beschaffenheit mit einer prognostizierten CAGR von 8,65% während 2027–2032, gestützt durch starke Verbraucher- und institutionelle Nachfrage nach zertifizierten biologischen Lebensmittelzutaten. Die zunehmende Überprüfung landwirtschaftlicher Produktionspraktiken, des Pestizideinsatzes und der Zutatenverfolgbarkeit veranlasst Verbraucher, Trockenfrüchte zu suchen, die nach anerkannten biologischen Landwirtschaftsstandards produziert wurden. Das Segment profitiert von der wachsenden Betonung auf transparente Beschaffung, umweltverantwortliche Kultivierung und die Vermeidung verbotener synthetischer landwirtschaftlicher Betriebsmittel. Die wachsende Verfügbarkeit zertifizierter biologischer Rohstoffe, Verbesserungen in der biologischen Verarbeitung und Trennung sowie eine stärkere Beteiligung von Speziallebensmittellieferanten unterstützen ebenfalls die Entwicklung des Segments.
Nach Endnutzer:
Industrielle Tiefe, EinzelhandelsgeschwindigkeitIndustrielle Endnutzer machten im Jahr 2026 58,78% des US-amerikanischen Trockenfrüchtemarkts nach Wert aus, getrieben durch ihren Bedarf an konsistenten, standardisierten und großvolumigen Trockenfrüchtezutaten für die kommerzielle Lebensmittelherstellung. Das Segment profitiert von der Fähigkeit, Trockenfrüchte in verschiedenen Spezifikationen zu liefern, einschließlich ganzer Stücke, Würfel, Flocken, Granulate und Pulver, sodass Hersteller Zutaten entsprechend ihrer Formulierungs- und Verarbeitungsanforderungen auswählen können. Der vergleichsweise niedrige Feuchtigkeitsgehalt von Trockenfrüchtezutaten unterstützt auch eine einfachere Massenlagerung, Bestandsverwaltung und Transport im Vergleich zu frischen Obsteingaben. Etablierte Beschaffungsvereinbarungen, langfristige Lieferantenbeziehungen und standardisierte Qualitätsspezifikationen ermöglichen es industriellen Käufern weiterhin, die Konsistenz über Produktionschargen hinweg aufrechtzuerhalten.
Der Einzelhandel ist der am schnellsten wachsende Endnutzerkanal mit einer prognostizierten CAGR von 8,79% während 2027–2032, gestützt durch das steigende Verbraucherinteresse an praktischen, verzehrfertigen obstbasierten Produkten und einer größeren Verfügbarkeit differenzierter verpackter Trockenfrüchte. Das Segment profitiert von der Ausweitung wiederverschließbarer Verpackungen, Einzelportionen und Multipacks, die den Produktkomfort, das Frischemanagement und die Portabilität verbessern. Die zunehmende Produktdifferenzierung durch ungesüßte, zuckerzusatzfreie, biologische, aromatisierte und spezielle Trockenfruchtsorten erweitert die Verbraucherwahl und ermutigt Hersteller, gezieltere Einzelhandelsangebote einzuführen. Die wachsende Verfügbarkeit spezieller Trockenfruchtsorten über den organisierten Lebensmitteleinzelhandel und Online-Einkaufsplattformen verbessert weiterhin die Produktzugänglichkeit.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Der Liefergürtel Kalifornien
Kalifornien dient als primäre Produktionsbasis für den US-amerikanischen Trockenfrüchtemarkt, gestützt durch sein etabliertes Obstanbauökosystem, günstige klimatische Bedingungen, umfangreiche landwirtschaftliche Infrastruktur und gut entwickelte Verarbeitungskapazitäten. Das Central Valley des Bundesstaates bietet geeignete Anbaubedingungen für mehrere Obstsorten, während die Konzentration von Agrarproduzenten, Packbetrieben, Dehydrierungsanlagen und Obstverarbeitungsbetrieben eine integrierte Lieferkette von der Kultivierung bis zur Fertigstellung von Trockenfrüchten unterstützt. Wichtige produzierende Landkreise, darunter Fresno, Sutter, Madera, Merced, Tulare und Kern, tragen zum Obstproduktions- und -verarbeitungsökosystem des Bundesstaates bei. Die Verfügbarkeit etablierter Bewässerungsinfrastruktur, landwirtschaftlicher Expertise, spezialisierter Erntepraktiken und die Nähe zu Verarbeitungsanlagen ermöglichen es Produzenten, konsistente Rohstoffversorgung zu gewährleisten und saisonale Ernten effizient zu bewirtschaften.
Der östliche Verbrauchskorridor
Die nordöstlichen und mittelatlantischen Bundesstaaten stellen einen wichtigen Verbrauchsmarkt für Premium- und Bio-Trockenfrüchte dar, gestützt durch konzentrierte städtische Einzelhandelsnetzwerke, etablierte Speziallebensmittelinfrastruktur und das Verbraucherinteresse an differenzierten Lebensmittelprodukten. Bundesstaaten wie New York, New Jersey, Massachusetts, Pennsylvania und Maryland verfügen über gut entwickelte Lebensmitteleinzelhandelssysteme, Naturkostläden und Spezialanbieter, die Zugang zu biologischen, minimal verarbeiteten und Premium-verpackten Trockenfrüchteprodukten bieten. Das Verbraucherinteresse an Zutatentransparenz, Bio-Zertifizierung, Formulierungen mit reduziertem Zuckerzusatz und erkennbaren Fruchtzutaten fördert die Verfügbarkeit differenzierter Trockenfrüchteangebote in diesen Märkten. Darüber hinaus verbessern etablierte E-Commerce-Durchdringung und das Vorhandensein von Speziallebensmittelhändlern den Zugang zu Nischenprodukten, einschließlich gefriergetrockneter und biologisch zertifizierter Sorten.
Wachstum im Mittleren Westen und Süden in sich erweiternden Märkten
Die Nachfrage nach Trockenfrüchten im Mittleren Westen und Süden nimmt zu, da sich gesundheitsorientierte Snack-Präferenzen über traditionelle küstennahe Verbrauchsmärkte hinaus ausweiten und Trockenfrüchteprodukte über Mainstream-Einzelhandelskanäle zugänglicher werden. Die Ausweitung von Supermarktketten, Discountlebensmittelmärkten, Großhandelsclubs und Einzelhandelsformaten in Vororten verbessert die Verfügbarkeit verpackter Trockenfrüchte in einem breiteren Spektrum von Verbrauchermärkten. Insbesondere Großhandelsclubs und größere Lebensmittelhändler stärken die Produktzugänglichkeit durch familiengroße Packungen, Multipacks und wertorientierte Verpackungsformate. Das wachsende Interesse an praktischen obstbasierten Snacks, Lunchbox-Produkten und tragbaren Lebensmitteloptionen unterstützt auch eine breitere Akzeptanz von Trockenfrüchten bei Verbrauchern, die Alternativen zu herkömmlichen verpackten Snacks suchen.
Wettbewerbslandschaft
Marktkonzentration
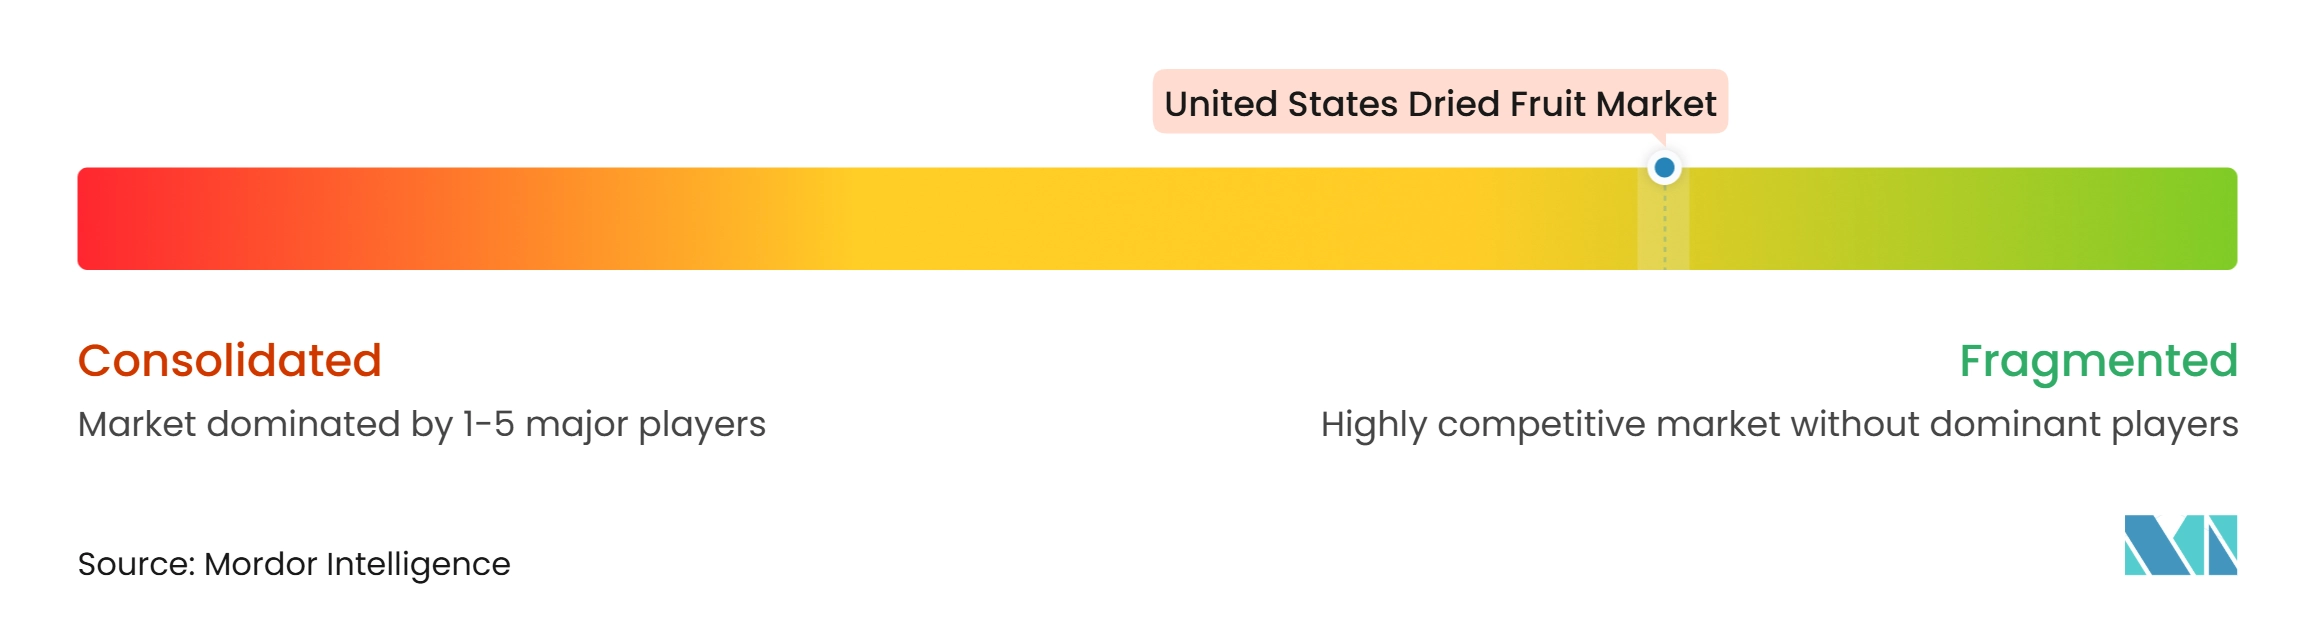
Der US-amerikanische Trockenfrüchtemarkt ist fragmentiert und umfasst etablierte Genossenschaften im Besitz von Erzeugern, spezialisierte Trockenfrüchteverarbeiter, Bio-Produkthersteller, Zutatenzulieferer und regionale Produzenten. Der Wettbewerb wird primär durch Produktqualität, Rohstoffbeschaffungskapazitäten, Verarbeitungstechnologien, Produktdifferenzierung, Bio-Zertifizierungen und Vertriebsreichweite angetrieben. Zu den wichtigsten Marktteilnehmern zählen Sun-Maid Growers of California, Ocean Spray Cranberries, Inc., Sunsweet Growers Inc., Mariani Packing Company, Inc. und Graceland Fruit, Inc. Diese Unternehmen behaupten ihre Marktpräsenz durch etablierte Beschaffungsnetzwerke, diversifizierte Trockenfrüchteportfolios und Investitionen in Verarbeitungs- und Verpackungskapazitäten.
Der Wettbewerb wird zunehmend durch die Diversifizierung des Produktportfolios, Bio-Zertifizierungen und Investitionen in fortschrittliche Trocknungstechnologien beeinflusst. Hersteller erweitern ihr Angebot durch biologisch zertifizierte, ungesüßte, konservierungsstofffreie und spezielle Trockenfruchtsorten, um veränderten Verbraucherpräferenzen und differenzierten Zutatensanforderungen zu entsprechen. Die wachsende Einführung von Gefriertrocknung, kontrollierter Luftdehydration und anderen fortschrittlichen Verarbeitungstechniken ermöglicht die Entwicklung von Produkten mit verbesserter Textur, Farberhaltung und Aromaeigenschaften. Die Verfügbarkeit verschiedener Produktspezifikationen, einschließlich ganzer Früchte, Scheiben und Pulver, ermöglicht es Verarbeitern, ihre Portfolios zu differenzieren und unterschiedlichen Qualitäts- und Verarbeitungsanforderungen auf dem Markt gerecht zu werden.
Die Marktteilnehmer stärken auch ihre Wettbewerbspositionen durch strategische Partnerschaften, landwirtschaftliche Beschaffungsbeziehungen, Verbesserungen der Verarbeitungskapazitäten und Vertriebsexpansion. Langfristige Beziehungen zu Erzeugern und Rohstofflieferanten helfen, eine konsistente Fruchtverfügbarkeit zu gewährleisten, die Rückverfolgbarkeit der Beschaffung zu verbessern und Qualitätsstandards aufrechtzuerhalten. Partnerschaften mit Einzelhändlern, Lebensmittelherstellern und Zutatendistributoren unterstützen einen breiteren Marktzugang und die Entwicklung kundenspezifischer Produktspezifikationen. Investitionen in nachhaltige Verpackung, automatisierte Sortierung, Qualitätskontrollsysteme und Feuchtigkeitsmanagemnet-Technologien helfen Herstellern weiterhin, die operative Effizienz und Produktkonsistenz zu verbessern.
Branchenführer im US-amerikanischen Trockenfrüchtemarkt
-
Sun-Maid Growers of California
-
Ocean Spray Cranberries, Inc.
-
Sunsweet Growers Inc.
-
Mariani Packing Co., Inc.
-
Graceland Fruit, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-amerikanischer Trockenfrüchtemarkt Unternehmen in diesem Bericht
- Sun-Maid Growers of California
- Ocean Spray Cranberries, Inc.
- Sunsweet Growers Inc.
- Mariani Packing Co., Inc.
- National Raisin Company
- Graceland Fruit, Inc.
- Traina Foods
- Valley Fig Growers
- Bella Viva Orchards
- Bergin Fruit and Nut Company
- Made In Nature
- Brothers All Natural
- Dole Packaged Foods, LLC
- Red River Foods, Inc.
- Sunbeam Foods
- Paradise Fruits Solutions
- Importaco North America
- Dohler North America
- Del Monte Foods, Inc.
- TreeHouse Foods, Inc.
Neueste Industrielle Entwicklungen in US-amerikanischer Trockenfrüchtemarkt
- September 2026: Sun-Maid Growers of California hat seine Produktlinie Charcuterie Pairings eingeführt, die vier kuratierte Sorten portionierter Trockenfrüchte und Beerenassortiments umfasst und in Walmart- und Target-Filialen im ganzen Land erhältlich ist. Die Produktlinie richtet sich an die Premium-Unterhaltungssnack-Gelegenheit.
- Juli 2026: Fruit Bliss gab bekannt, dass seine Produkte in allen 12 Erewhon-Standorten in Südkalifornien erhältlich sind. Das Unternehmen verwendet einen Hydrationsprozess, bei dem Bio-Trockenfrüchte mit Wasser versetzt werden, um eine weiche, saftige Textur zu erzeugen, ohne Zuckerzusatz.
- April 2026: Laird Superfood, Inc. hat die Übernahme von Terrasoul Superfoods, LLC für 48 Millionen USD in bar abgeschlossen. Terrasoul bietet ein Portfolio an Superfoodzutaten, darunter Trockenfrüchte, Nüsse, Samen, Pulver und Backzutaten, gestützt durch seine vertikal integrierte Beschaffung und Verarbeitung.
Berichtsumfang des US-amerikanischen Trockenfrüchtemarkts
Trockenfrüchte sind Früchte, aus denen fast der gesamte Wassergehalt entfernt wurde, entweder auf natürlichem Wege durch Sonnentrocknung oder durch industrielle und Gefriertrocknungsverfahren. Der US-amerikanische Trockenfrüchtemarkt ist segmentiert nach Produkttyp, Form, Trocknungstechnologie, Beschaffenheit und Endnutzer. Nach Produkttyp ist der Markt segmentiert in Mango, Banane, Apfel, Ananas, Papaya, Rosinen und weitere. Nach Form ist der Markt segmentiert in ganze Früchte und Stücke, Scheiben, Pulver/Granulat sowie Paste- und Püreekonzentrate. Nach Trocknungstechnologie ist der Markt segmentiert in Sonnen-/Lufttrocknung, Gefriertrocknung, Sprühtrocknung, Vakuum-/Mikrowellen- und Infrarottrocknung sowie osmotische Infusion und Dehydration. Nach Beschaffenheit ist der Markt in konventionell und biologisch segmentiert. Nach Endnutzer ist der Markt segmentiert in Industrie, Gastronomie/HoReCa und Einzelhandel, wobei der Einzelhandel weiter in Supermärkte/Hypermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle unterteilt ist. Der Bericht liefert Marktgröße und Prognosen sowohl in Wert (USD) als auch in Volumen (Tonnen) für alle genannten Segmente.
Segmentierungsübersicht
| Mango |
| Banane |
| Apfel |
| Ananas |
| Papaya |
| Rosinen |
| Weitere |
| Ganze Früchte und Stücke |
| Geschnitten |
| Pulver/Granulat |
| Paste- und Püreekonzentrate |
| Sonnen-/Lufttrocknung |
| Gefriertrocknung |
| Sprühtrocknung |
| Vakuum-/Mikrowellen- und Infrarottrocknung |
| Osmotische Infusion und Dehydration |
| Konventionell |
| Bio |
| Industrie | |
| Gastronomie/HoReCa | |
| Einzelhandel | Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Mango | |
| Banane | ||
| Apfel | ||
| Ananas | ||
| Papaya | ||
| Rosinen | ||
| Weitere | ||
| Nach Form | Ganze Früchte und Stücke | |
| Geschnitten | ||
| Pulver/Granulat | ||
| Paste- und Püreekonzentrate | ||
| Nach Trocknungstechnologie | Sonnen-/Lufttrocknung | |
| Gefriertrocknung | ||
| Sprühtrocknung | ||
| Vakuum-/Mikrowellen- und Infrarottrocknung | ||
| Osmotische Infusion und Dehydration | ||
| Nach Beschaffenheit | Konventionell | |
| Bio | ||
| Nach Endnutzer | Industrie | |
| Gastronomie/HoReCa | ||
| Einzelhandel | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Trockenfrüchtemarkt?
Der US-amerikanische Trockenfrüchtemarkt wird im Jahr 2026 auf 2,34 Milliarden USD geschätzt und soll bis 2032 einen Wert von 3,45 Milliarden USD erreichen, mit einer CAGR von 6,82% von 2027 bis 2032.
Welches Trockenfrüchteprodukt führt die Verkäufe in den Vereinigten Staaten an?
Rosinen führen die Verkäufe an und machen im Jahr 2026 einen Marktanteil von 31,24% am US-amerikanischen Trockenfrüchtemarkt aus. Kalifornien produziert 100% der US-amerikanischen Rosinen in einem konzentrierten Produktionsgebiet in der Nähe von Fresno.
Welche Produktkategorie wächst am schnellsten im US-amerikanischen Trockenfrüchtesektor?
Mango ist die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 7,73% bis 2032. Laut dem National Mango Board erreichte die Haushalts-Penetrationsrate von Mango in den Vereinigten Staaten im Jahr 2025 27,14%, was die wachsende Verbrauchervertrautheit und Akzeptanz von Mangoprodukten widerspiegelt.
Welche Trocknungstechnologie hat das höchste Wachstumspotenzial?
Die Gefriertrocknung soll bis 2032 mit einer CAGR von 7,49% wachsen, gestützt durch die Nachfrage nach Produkten mit erhaltener Textur, längerer Haltbarkeit und Nährstofferhaltung.