
Marktgröße und Marktanteil der UAE Premium Goods Logistics
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 413.10 Millionen US-Dollar |
| Marktgröße (2026) | 436.43 Millionen US-Dollar |
| Marktgröße (2031) | 587.49 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.13 % |
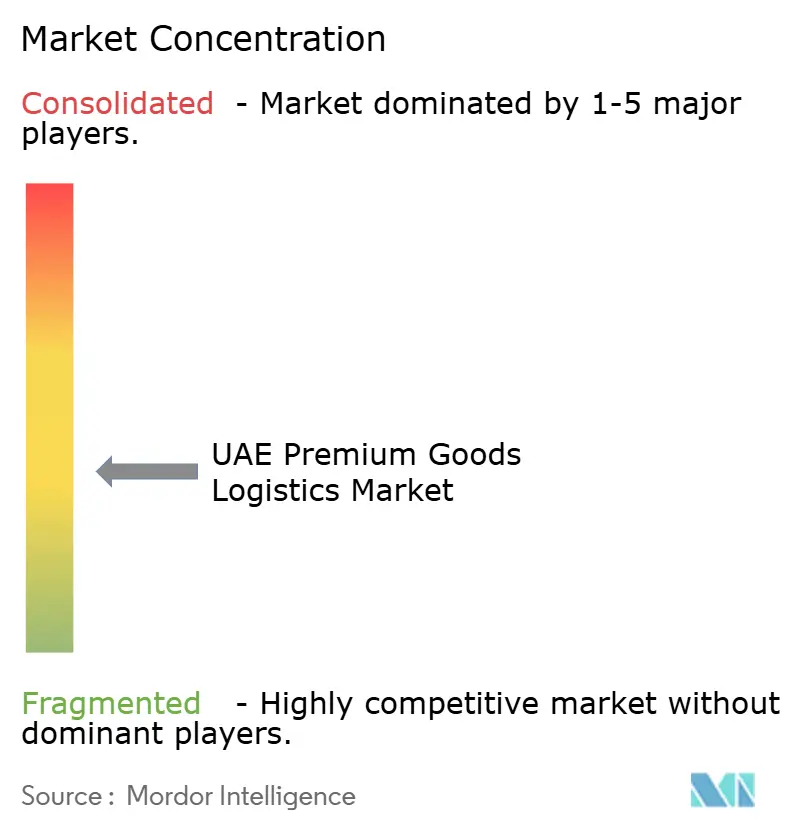
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der UAE Premium Goods Logistics von Mordor Intelligence
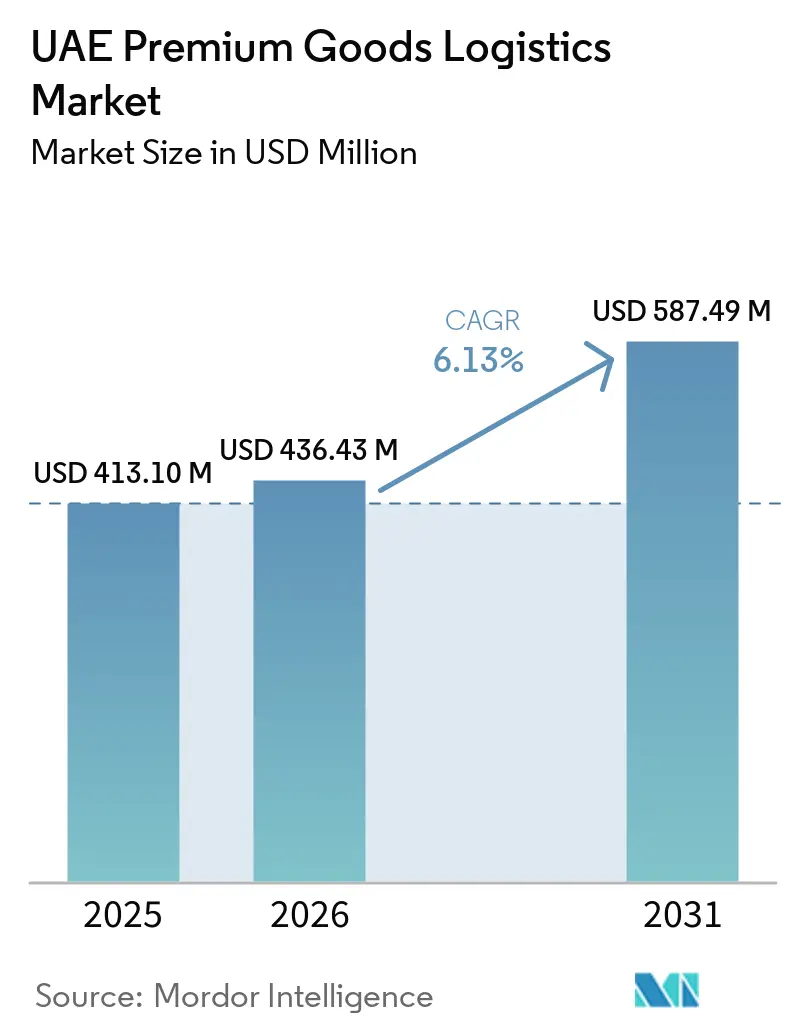
Die Marktgröße der UAE Premium Goods Logistics wurde 2025 auf 413,10 Millionen USD geschätzt und soll von 436,43 Millionen USD im Jahr 2026 auf 587,49 Millionen USD bis 2031 wachsen, bei einem CAGR von 6,13 % während des Prognosezeitraums (2026–2031).
Dubai hat sich zunehmend als regionales Lager- und Distributionszentrum für Luxusmarken etabliert, die aus Europa beziehen und in ganz Asien und am Golf verkaufen. Diese Position hat sowohl eingehende als auch ausgehende Frachtströme unterstützt, anstatt sich auf eine einzige Handelsrichtung zu stützen. Unternehmenseigene Bestands- und Distributionsoperationen in Dubais Freizonen haben die Logistikausgaben im Emirat konzentriert. Die Nachfrage hat sich auch in Richtung authentifizierter Abwicklung, Premium-Lieferung sowie integrierter Einzel- und Online-Auftragserfüllung verschoben. Routenunterbrechungen, Sicherheitsanforderungen und hohe Abwicklungskosten haben die Margen für Anbieter ohne spezialisierte Infrastruktur begrenzt.
Wichtigste Erkenntnisse des Berichts
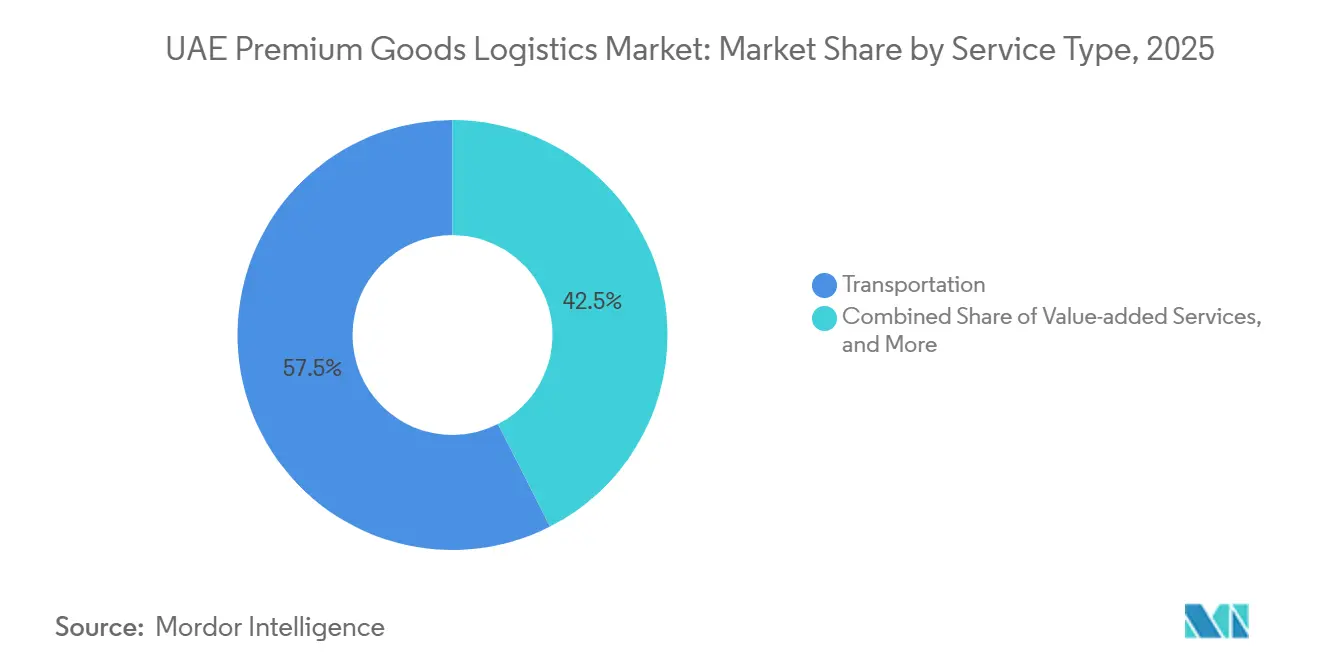
- Nach Dienstleistung hielt Transport im Jahr 2025 einen Marktanteil von 57,50 % an der UAE Premium Goods Logistics, während Mehrwertdienste und andere bis 2031 voraussichtlich mit einem CAGR von 7,05 % wachsen werden.
- Nach Warentyp hielt Luxusmode und Accessoires im Jahr 2025 einen Anteil von 35,50 % an der Marktgröße der UAE Premium Goods Logistics, während Uhren und Schmuck bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen werden.
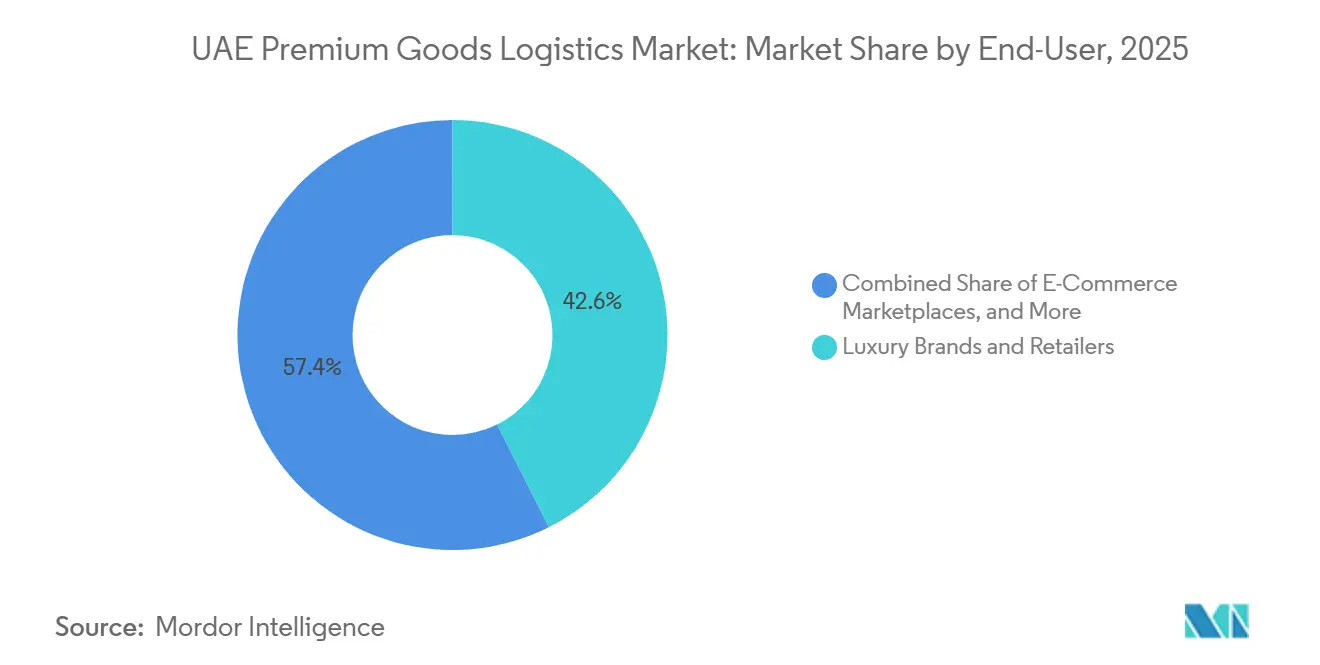
- Nach Endnutzer hielten Luxusmarken und Einzelhändler im Jahr 2025 einen Marktanteil von 42,55 % an der UAE Premium Goods Logistics, während E-Commerce-Marktplätze bis 2031 voraussichtlich mit einem CAGR von 8,00 % wachsen werden.
- Nach Zielort hielt die Inlandslogistik im Jahr 2025 einen Marktanteil von 57,00 % an der UAE Premium Goods Logistics, während die internationale Logistik bis 2031 voraussichtlich mit einem CAGR von 6,40 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse der UAE Premium Goods Logistics
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Premium-Luxus-E-Commerce und der Omnichannel-Auftragserfüllung | +1.4% | Global, mit konzentrierten eingehenden Premium-Strömen aus Europa und dem asiatisch-pazifischen Raum in die VAE | Mittelfristig (2–4 Jahre) |
| Dubais Rolle als GCC-Luxus-Distributionsdrehscheibe | +1.1% | VAE-Kernmarkt, mit Übertragungseffekten auf GCC-Märkte, einschließlich Saudi-Arabien, Kuwait und Katar | Langfristig (≥ 4 Jahre) |
| Ausbau der Hochwertige-Luftfracht- und See-Luft-Konnektivität | +0.9% | Global, insbesondere auf den Korridoren VAE–Europa, VAE–Asien-Pazifik und VAE–Amerika | Kurzfristig (≤ 2 Jahre) |
| Zollsuspendierter Bestand durch Zolllager und virtuelle Lagerhaltung | +0.7% | VAE, konzentriert in den Freizonen-Korridoren JAFZA, DAFZA und Dubai South | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach sicherer, rückverfolgbarer und White-Glove-Lieferung | +0.6% | VAE-Inland, mit Ausweitung auf Saudi-Arabien und den weiteren GCC | Mittelfristig (2–4 Jahre) |
| Luxustourismus, Duty-Free-Einzelhandel und Wachstum wohlhabender Verbraucher | +0.8% | VAE, insbesondere die Einzelhandelszonen des Dubai International und des Al Maktoum International Airport | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Premium-Luxus-E-Commerce und der Omnichannel-Auftragserfüllung
Der Markt für Premium Goods Logistics in den VAE hat von der Verlagerung hin zu Online-Luxuskäufen und vernetzter Einzelhandelsauftragserfüllung profitiert. Ounass wickelte 80 % der GCC-Luxus-E-Commerce-Bestellungen ab und bot in Dubai ein 2-Stunden-Lieferversprechen, was Bestände in der Nähe städtischer Kunden erforderte und die Abwicklungskosten erhöhte. Retouren müssen ebenfalls geprüft, authentifiziert, neu verpackt und neu gelistet werden, bevor die Waren wieder als verkaufsfähig gelten. Das VAE-Datenschutzgesetz fügte Datenverwaltungspflichten für Betreiber hinzu, die Kundendaten über diese Auftragserfüllungssysteme verwalten. Diese Anforderungen fügten der Online-Auftragserfüllung eine weitere Ebene hinzu.[1]„Bundesgesetzesdekret Nr. (45) von 2021 über den Schutz personenbezogener Daten,” VAE-Gesetzgebung, uaelegislation.gov.ae Größere Anbieter mit etablierten digitalen Werkzeugen und Compliance-Prozessen hatten daher einen operativen Vorteil.
Dubais Rolle als GCC-Luxus-Distributionsdrehscheibe
Der Markt für Premium Goods Logistics in den VAE hat davon profitiert, dass Luxusmarken von der Drittanbieter-Regionaldistribution zu unternehmenseigenen Lagern in Dubais Freizonen übergegangen sind. Dieses Modell konzentrierte Zollabfertigung, Zolllagerung und ausgehende Fracht in Dubai und unterstützte gleichzeitig Lieferungen im gesamten GCC. Louis Vuitton nutzte die One Freezone Passport-Initiative, um die JAFZA-Lagerung beizubehalten und gleichzeitig sein Firmenbüro in der DWTC Free Zone unter einer in 5 Tagen bearbeiteten Lizenz zu eröffnen. JAFZA erzielte 2025 einen Handelsumsatz von 190 Milliarden USD und bot eine große Co-Location-Basis für Logistik-, Zoll- und Speditionsaktivitäten. Dieselbe Konzentration erhöhte die Anfälligkeit, wenn Hafen- oder Flughafenbetriebe Störungen ausgesetzt waren.[2]„DMCC gibt Rekord-Diamantenhandel von 41,7 Milliarden USD durch Dubai im Jahr 2025 bekannt,” Regierung von Dubai / DMCC, dmcc.ae Anbieter, die mehrere hochwertige Kategorien bedienen, haben daher der Netzwerkresilienz und alternativen Routenführung mehr Gewicht beigemessen.
Ausbau der Hochwertige-Luftfracht- und See-Luft-Konnektivität
Die Luftfrachtkapazität ist für den Markt für Premium Goods Logistics in den VAE von zentraler Bedeutung geblieben, da Uhren-, Schmuck- und Modesendungen einen schnellen und kontrollierten Transit erfordern. Emirates SkyCargo wurde im Juni 2026 zur ersten Airline-Frachtgesellschaft, die einen umgerüsteten Boeing 777-300ERSF-Frachter betreibt, mit seinem ersten kommerziellen Flug von Dubai nach Hongkong mit über 100 Tonnen Ladung. Der Carrier fügte seit März 2026 6 Frachter hinzu und plante bis Jahresende eine Flotte von 23 Boeing 777-Frachtflugzeugen. Mehr Kapazität kann die Anfälligkeit gegenüber Spot-Space-Engpässen bei zeitkritischen Premium-Sendungen verringern. See-Luft- und Luft-Straße-See-Dienste wurden ebenfalls relevanter für den Markt für Premium Goods Logistics in den VAE, wo der direkte Seezugang gestört war. Diese Optionen unterstützten die Frachtbewegung zwischen Asien, den VAE, Europa und Amerika.
Zollsuspendierter Bestand durch Zolllager und virtuelle Lagerhaltung
Zollsuspendierte Lagerung hat den Markt für Premium Goods Logistics in den VAE unterstützt, indem sie den Betriebskapitalbedarf für hochwertige Bestände erleichtert hat. Dubais Initiative für virtuelle Lager trat im April 2026 in Kraft und sieht in ihrer ersten Phase eine 3-jährige Zollaussetzung für privat gehaltene Kunstwerke vor. Das Pilotprojekt könnte auf Schmuck, Uhren, Sammlerstücke und Premium-Mode ausgeweitet werden, die Kernfrachtkategorien für Spezialanbieter sind. Die Verschiebung des 5%igen VAE-Zolls auf eine Sendung im Wert von 10 Millionen USD, die 2 bis 3 Jahre gehalten wird, verschob eine Verbindlichkeit von mehr als 500.000 USD. Zolllager ermöglichten es auch, dass Waren zollfrei blieben, wenn sie an GCC- und internationale Märkte verkauft wurden. DMCC eröffnete 2025 sein Luxury Innovation Centre in Dubai zur Unterstützung von Herkunfts- und Authentifizierungswerkzeugen für Luxus-Lieferketten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitische Störungen entlang des Roten Meeres, der Straße von Hormus und der Golfhandelsrouten | -0.7% | VAE, weiterer GCC und internationale Ströme durch Golfkorridore | Kurzfristig (≤ 2 Jahre) |
| Hohe Sicherheits-, Versicherungs- und Compliance-Kosten pro Sendung | -0.4% | Global, verstärkt in den VAE aufgrund der hohen Wertsendungskonzentration pro Sendung | Mittelfristig (2–4 Jahre) |
| Extreme Hitzebelastung und begrenzte spezialisierte Abwicklungskapazität | -0.3% | VAE-Inland, insbesondere Straßentransit und Freiluft-Umschlagzonen von Juni bis September | Mittelfristig (2–4 Jahre) |
| Hohe Letzte-Meile-Kosten und kurze Luxus-Lieferservicefenster | -0.4% | Städtische Kernbereiche Dubai und Abu Dhabi, mit zunehmendem Druck in den nördlichen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitische Störungen entlang des Roten Meeres, der Straße von Hormus und der Golfhandelsrouten
Störungen entlang der Straße von Hormus und des Roten Meeres haben die internationalen Ströme im Markt für Premium Goods Logistics in den VAE eingeschränkt. Die Schiffsdurchfahrten durch Hormus sanken im September 2026 auf einstellige Zahlen, verglichen mit mehr als 100 pro Tag vor Beginn der Feindseligkeiten im Februar 2026. Die Auswirkungen gingen über die Frachtkosten hinaus, da See-Luft-Optionen schwieriger zu nutzen wurden, die Routenwahl sich verengte und die Kriegsrisikoversicherungskosten stiegen. DP World meldete für das erste Halbjahr 2026 einen Umsatz von 12,7 Milliarden USD, ein Plus von 13,1 % gegenüber dem Vorjahr, und wies dabei auf vorübergehend reduzierten Schiffsverkehr in Jebel Ali hin. Marken, die Verpackungen und Sekundärkomponenten auf dem Seeweg transportierten, mussten höhere Luftfrachtkosten absorbieren, wenn sich die Fahrpläne änderten. Dokumentations- und Deckungsanforderungen stellten auch kleinere Anbieter vor eine größere administrative Belastung.
Hohe Sicherheits-, Versicherungs- und Compliance-Kosten pro Sendung
Sicherheits-, Versicherungs- und Compliance-Kosten sind ein strukturelles Hemmnis für den Markt für Premium Goods Logistics in den VAE geblieben. Sendungen mit extrem hohem Wert erforderten gesicherte Fahrzeuge oder Eskorte, eine auf dem deklarierten Wert basierende Versicherung sowie Produktdokumentation für eingeschränkte Materialien. Diese Ausgaben waren weitgehend pro Sendung fest, was die Wirtschaftlichkeit kleinerer Online-Bestellungen schwächte. Die VAE-Fälschungsbekämpfung verpflichtet Betreiber, Verifizierungs- und Dokumentationsprozesse während der Zollabfertigung aufrechtzuerhalten.[3]„DMCC eröffnet Luxury Innovation Centre im Almas Tower zur Förderung globaler Branchenstandards und digitaler Werkzeuge,” Regierung von Dubai / DMCC, dmcc.ae Markenaudits verlangten von Anbietern auch den Nachweis von Qualitäts-, Sicherheits-, Verpackungs- und Rückverfolgbarkeitskontrollen. Diese Anforderungen verengten die Basis qualifizierter Anbieter, stützten die Spezialistenpreise und begrenzten das Tempo, mit dem die Kapazität ausgebaut werden könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Mehrwertfähigkeiten definieren den Logistikdienstleistungs-Stack neu
Transport hielt 2025 einen Marktanteil von 57,50 % an der UAE Premium Goods Logistics, was den Bedarf widerspiegelt, hochwertige Waren sicher zwischen Ursprung, Lagerung und Endkunden zu bewegen. Der Lufttransport bediente das Premium-Segment für Uhren, Schmuck und Mode und verkehrte zwischen europäischen Produktionsstandorten und GCC-Distributionszentren. Straßendienste unterstützten die Inlandslieferung und den Zolllastkraftwagenverkehr über GCC-Märkte. See- und Binnenwasserstraßen unterstützten die Modeauffüllung und größere Sendungen, bei denen Volumen und Kosten wichtiger waren als Geschwindigkeit.[4]„Rechtsangelegenheiten – Einheitliches Zollgesetz und Freizonen,” Regierung von Dubai, dubaicustoms.gov.ae Die Schiene blieb ein kleiner Teil des Dienstleistungsmix, trotz der Arbeiten zur See-Schiene-Konnektivität und der Joint-Venture-Initiative von DHL mit Etihad Rail.
Die Marktgröße der UAE Premium Goods Logistics für Mehrwertdienste und andere verzeichnete bis 2031 einen CAGR von 7,05 %. Diese Dienstleistungsgruppe umfasste White-Glove-Lieferung, maßgeschneiderte Verpackung, Herkunftskennzeichnung, Produktauthentifizierung und Retourenabwicklung. Chalhoub Group nahm das SCALLOG Waren-zur-Person-Robotersystem in seinem DIP-Lager im Februar 2026 vollständig in Betrieb, um Schönheits- und Luxus-E-Commerce-Bestellungen abzuwickeln. Transport verschaffte Anbietern breite Volumina, während spezialisierte Abwicklung ein höherwertiges Dienstleistungsprofil lieferte. Anbieter, die Dienstleistungsexpertise statt nur Frachtkapazität entwickelten, waren besser positioniert, um diese Nachfrage zu bedienen. Lagerung und Aufbewahrung blieben wichtig, da das Zolllagermodell von JAFZA eine zollaufgeschobene Bestandshaltung für Luxusmarken ermöglichte.


Nach Warentyp: Schmuck und Uhren überholen Mode trotz des Größenvorsprungs der Mode
Luxusmode und Accessoires hielten 2025 einen Marktanteil von 35,50 % an der UAE Premium Goods Logistics, unterstützt durch Dubais große Luxuseinzelhandelsbasis. Saisonale Kollektionen erforderten koordinierte Lieferungen vom Luftfrachttransport zu Boutiquen. Retouren erforderten ebenfalls eine authentifizierte Bewertung und Neueinstufung vor dem Wiederverkauf. Unterhaltungselektronik war der drittgrößte Warentyp, angetrieben durch persönliche Geräte, die über Premium-Einzelhandel und Online-Kanäle verkauft wurden. Kosmetik und Düfte erforderten temperaturkontrollierte Abwicklung, was Spezialanbieter von allgemeinen Frachtbetreibern unterschied.
Uhren und Schmuck verzeichneten bis 2031 einen CAGR von 7,25 %, die schnellste Rate unter den Warentypen. DMCC meldete einen Rekord-Diamantenhandel durch Dubai von 41,7 Milliarden USD im Jahr 2025, ein Plus von 16,2 % gegenüber dem Vorjahr. Diese Handelsbasis steigerte die Nachfrage nach sicherer, rückverfolgbarer und hochsicherer Logistik. Die Dubai Watch Week 2025 beherbergte mehr als 90 Marken auf über 18.580 Quadratmetern und festigte die Stadt als Uhrenhandelszentrum. Bildende Kunst und Sammlerstücke wurden ebenfalls professioneller, nachdem Chenue Middle East im November 2025 für museumsgerechte Kunstlogistik vorgestartet wurde. Premium-Spirituosen und Wein erforderten lizenzierte Bewegungs- und Verkaufskanäle, was für Logistikanbieter eine Eintrittsbarriere schuf.
Nach Endnutzer: E-Commerce-Plattformen wachsen am schnellsten, da Marken in eigene Kanäle investieren
Luxusmarken und Einzelhändler machten 2025 42,55 % der Marktgröße der UAE Premium Goods Logistics aus und waren damit die wichtigste Kundengruppe im Markt für Premium Goods Logistics in den VAE. Direkt betriebene Boutiquen, regionale Flaggschiffgeschäfte und markeneigene Distributionszentren priorisierten Servicequalität und Markenpräsentation. Mehrjährige Logistikverträge gaben Anbietern eine besser planbare Grundlage für Infrastrukturinvestitionen. Kunstgalerien und Auktionshäuser verließen sich auf Nischenanbieter mit ATA-Carnet-, Klimasteuerungs- und Zustandsberichtsfähigkeiten. Flughäfen und Duty-Free-Betreiber generierten ebenfalls häufige hochwertige Logistikaktivitäten rund um Dubai International und Al Maktoum International.
E-Commerce-Marktplätze verzeichneten bis 2031 einen CAGR von 8,00 %, die schnellste Wachstumsrate unter den Endnutzern. Ihre Bestellungen waren kleiner und schneller als die Boutique-Auffüllung, mit anspruchsvolleren Verpackungs- und Retourenbedürfnissen. Betreiber mussten sich auch mit Auftragsmanagementsystemen für eine zeitnahe Bestandstransparenz integrieren. Dies begünstigte Anbieter mit vernetzten Auftragserfüllungssystemen gegenüber Unternehmen, die sich ausschließlich auf den physischen Transport konzentrierten. Unternehmensgeschenke und Concierge-Dienste blieben eine hochmargige Nische für seltene Uhren, maßgeschneiderte Mode und Luxussammlerstücke. Ihre Anforderungen überschnitten sich mit Privatkundendiensten, bei denen Diskretion und Sicherheit Premium-Preise unterstützten.
Nach Zielort: Internationales Wachstum nimmt zu, während die Inlands-Hub-Funktion reift
Die Inlandslogistik hielt 2025 einen Marktanteil von 57,00 % an der UAE Premium Goods Logistics. Die interne Distribution verband Zolllager und Freizonen mit Boutiquen, Duty-Free-Einzelhändlern, Concierge-Diensten und Wohnlieferungen. Die Aktivität blieb auf Dubais Einzelhandelskorridore und Abu Dhabis Einkaufsviertel konzentriert. Premium-Lieferungen erfordern häufig eine Unterschriftsbestätigung, intakte Verpackung und eine geplante Übergabe. Eine höhere Lieferdichte unter wohlhabenden Stadtbewohnern unterstützte die Routenwirtschaftlichkeit für spezialisierte Letzte-Meile-Unternehmen.
Die Marktgröße der UAE Premium Goods Logistics für internationale Logistik verzeichnete bis 2031 einen CAGR von 6,40 %. Dubais Rolle als Wiederausfuhrzentrum wuchs, da Marken Bestände in VAE-Freizonen konsolidierten, bevor sie nach Saudi-Arabien, Kuwait, Katar, Bahrain, Ägypten und andere Märkte versandten. Das VAE-Neuseeland-CEPA trat im November 2025 in Kraft und erhöhte die Premium-Exportvolumina aus Neuseeland über den Dubai-Hub von Emirates SkyCargo. Konfliktbedingte Störungen verlagerten einige Transporte in Richtung Luft und Routen über Fujairah und Khor Fakkan. DP Worlds 50-jährige Konzession für 2 Fujairah-Terminals könnte Ostküsten-Gateway-Kapazität hinzufügen, wenn die Einrichtungen in Betrieb gehen.
Geografische Analyse
Dubai hielt die führende Position im Markt für Premium Goods Logistics in den VAE, da die Stadt Zolllager, Freizonen, Luftfrachtkapazität und Luxuseinzelhandel konzentriert hat. JAFZA erzielte 2025 einen Handelsumsatz von 190 Milliarden USD und beherbergte mehr als 650 Logistikunternehmen aus mehr als 60 Ländern. Dubai International blieb ein wichtiger Hub für hochwertige Luftfracht, während Dubai World Central sich als zweites Luftfracht-Gateway entwickelte. DHL plante eine Investition von 120 Millionen USD in Vertragslogistik in Dubai South, einschließlich eines 55.000 qm großen Multi-User-Lagers, das im ersten Quartal 2026 den Grundstein legte und voraussichtlich im Sommer 2027 fertiggestellt wird.
Abu Dhabi gewann durch Luxusreiseeinzelhandel und Tiefsee-Multimodal-Verbindungen an Relevanz. Der Zayed International Airport begrüßte 2025 mehr als 32 Millionen Passagiere und vergrößerte damit die Basis für wohlhabende Transiteinzelhandelsnachfrage. Die Vereinbarung der Falic Group zur Übernahme der DFS-Luxusreiseeinzelhandelskonzessionen am Flughafen umfasste 30 Geschäfte. Khalifa Port unterstützte See-Luft-Ströme aus Südostasien, während Investitionen in Industrie- und Gesundheitslogistik verwandte Kapazitäten für Premium-Kosmetik, pharmazeutische Hautpflege und Spezialprodukte schufen. Die regulatorische Aufsicht für diese Kategorien begünstigte erfahrene Anbieter mit etablierten Beziehungen.
Die nördlichen Emirate dienten als sekundäre Knotenpunkte mit unterschiedlichen Lieferkettenrollen. Der Flughafen Sharjah wickelte Zubringerfracht ab und absorbierte während der Spitzenzeiten einen Teil des Dubai-Überlaufs. Fujairah gewann 2026 strategische Bedeutung, da seine Ostküstenlage außerhalb der Straße von Hormus liegt. DP Worlds geplante Terminals Al Rugaylat und Dibba könnten die VAE-Containerkapazität von 19,4 Millionen TEU auf nahezu 22 Millionen TEU erhöhen, wenn sie in Betrieb gehen. Die Investitionen in das Gastgewerbe und die Flughafenerweiterung in Ras Al Khaimah schufen nachgelagerte Nachfrage nach Concierge-, Gastgewerbeversorgung und hochwertiger Wohnlieferung.
Wettbewerbslandschaft
Der Markt für Premium Goods Logistics in den VAE blieb mäßig fragmentiert, wobei kein Betreiber gleichzeitig in Dienstleistung, Warentyp, Endnutzer und Zielort führend war. DHL Group, DSV A/S, Kuehne+Nagel, FedEx und UPS konkurrierten durch Netzwerkreichweite, technische Kompetenz und globale Verträge mit Luxusmarken. Emirates SkyCargo, DP World, Aramex und dnata konkurrierten durch die Nähe zur VAE-Infrastruktur und lokales Zollwissen. RSA Global, Al-Futtaim Logistics, GAC Group und andere Spezialisten konkurrierten dort, wo Kundenbeziehungen und operative Flexibilität mehr Gewicht hatten. DB Schenker war nach dem Abschluss der Übernahme durch DSV für 14,3 Milliarden EUR (16,28 Milliarden USD) am 30. April 2025 kein eigenständiger Wettbewerber mehr.
Investitionen in Dubai South, JAFZA und DWC zeigten, wie Wettbewerber spezialisierte Kapazitäten im Markt für Premium Goods Logistics in den VAE ausbauten, einschließlich der Integration des ehemaligen DB Schenker-Netzwerks durch DSV in seinen Dubaioperationen im Jahr 2025. Hellmann Worldwide Logistics legte im Juni 2026 den Grundstein für einen 28.000 qm großen Automobil-Logistik-Hub in JAFZA. RSA Global eröffnete im Mai 2026 einen 10.000 qm großen Hub in EZDubai zur Unterstützung grenzüberschreitender, regionaler und inländischer Ströme. CEVA Logistics eröffnete im Januar 2026 ein dediziertes E-Commerce-Lager in Dubai South. Diese Investitionen fügten Kapazität für Premium-Auftragserfüllung hinzu, auch wenn einige Einrichtungen auch andere Frachtkategorien bedienten.
Technologie und sichere Abwicklung schufen wichtige Differenzierungspunkte in der UAE Premium Goods Logistics Branche. DHL führte 2025 in den VAE ein Zollwerkzeug ein, um zollkonforme Artikelbeschreibungen zu unterstützen, während Hellmann robotergestützte Lagerung in seinem Dubai CommerCity-Auftragserfüllungszentrum installierte, um die Lagerkapazität zu erweitern und E-Commerce-Auftragszyklen zu verkürzen. Kunstlogistik blieb ein kleines Spezialgebiet, wobei Chenue Middle East zu den Anbietern gehörte, die für museumsgerechte Verpackung, Herkunftsnachweis und Zollverwaltung positioniert waren. ISO 28000- und TAPA FSR-Anforderungen schufen Barrieren, die den Margendruck durch allgemeine Frachtbetreiber begrenzten.
Branchenführer der UAE Premium Goods Logistics
DHL Group
DSV A/S
Aramex
DP World
Emirates SkyCargo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: DP World erzielte eine grundsätzliche Einigung mit der Fujairah Ports Authority im Rahmen einer 50-jährigen Konzession zur Entwicklung von 2 neuen Tiefwasserterminals, Al Rugaylat Container und Dibba General Cargo, an der Ostküste der VAE, außerhalb der Straße von Hormus. Nach Inbetriebnahme erhöht die Entwicklung die VAE-Containerumschlagskapazität von 19,4 Millionen TEU auf rund 22 Millionen TEU.
- Juli 2026: Dubai Chambers unterzeichnete ein Memorandum of Understanding mit FedEx, um in Dubai ansässigen Unternehmen zu helfen, ihre Exportbereitschaft durch das globale Logistiknetzwerk von FedEx, Zollberatungsunterstützung und bevorzugte Logistikprogramme zu stärken.
- Juni 2026: Hellmann Worldwide Logistics und INDU Group legten den Grundstein für einen neuen 28.000 qm großen Automobil-Ersatzteil-Logistik-Hub in JAFZA und stärkten damit Hellmanns 5. Spezialstandort in den VAE und erweiterten sein Ersatzteil-Distributionsnetzwerk in den GCC, Afrika und internationale Märkte.
- Mai 2026: RSA Global eröffnete einen neuen 10.000 qm großen Logistik-Hub in EZDubai innerhalb von Dubai South, strategisch günstig in der Nähe des Al Maktoum International Airport und des Jebel Ali Port gelegen. Die Einrichtung unterstützt grenzüberschreitende, regionale und inländische Logistikströme.


Berichtsumfang des UAE Premium Goods Logistics Marktes
| Transport | Straße |
| Schiene | |
| Luft | |
| See und Binnenwasserstraßen | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Luxusmode und Accessoires |
| Uhren und Schmuck |
| Unterhaltungselektronik |
| Kosmetik und Düfte |
| Bildende Kunst und Sammlerstücke |
| Premium-Spirituosen und Wein |
| Sonstige Premium-Waren |
| Luxusmarken und Einzelhändler |
| E-Commerce-Marktplätze |
| Kunstgalerien und Auktionshäuser |
| Flughäfen und Duty-Free-Betreiber |
| Unternehmensgeschenke und Concierge-Dienste |
| Sonstige |
| Inland |
| International |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See und Binnenwasserstraßen | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Warentyp | Luxusmode und Accessoires | |
| Uhren und Schmuck | ||
| Unterhaltungselektronik | ||
| Kosmetik und Düfte | ||
| Bildende Kunst und Sammlerstücke | ||
| Premium-Spirituosen und Wein | ||
| Sonstige Premium-Waren | ||
| Nach Endnutzer | Luxusmarken und Einzelhändler | |
| E-Commerce-Marktplätze | ||
| Kunstgalerien und Auktionshäuser | ||
| Flughäfen und Duty-Free-Betreiber | ||
| Unternehmensgeschenke und Concierge-Dienste | ||
| Sonstige | ||
| Nach Zielort | Inland | |
| International |


Im Bericht beantwortete Schlüsselfragen
Welchen Wert hatte die UAE Premium Goods Logistics im Jahr 2026?
Der Wert im Jahr 2026 betrug 436,43 Millionen USD, und der Marktwert wird bis 2031 bei einem CAGR von 6,13 % 587,49 Millionen USD erreichen.
Welche Dienstleistung führte die Premium Goods Logistics in den VAE an?
Transport führte mit einem Anteil von 57,50 % im Jahr 2025, während Mehrwertdienste und andere bis 2031 mit einem CAGR von 7,05 % wachsen werden.
Welche Warenkategorie wird bis 2031 am schnellsten wachsen?
Uhren und Schmuck werden bis 2031 mit einem CAGR von 7,25 % wachsen, unterstützt durch Dubais Diamanten- und Uhrenhandelsökosystem.
Welche Endnutzer erzeugen die stärkste Logistiknachfrage?
Luxusmarken und Einzelhändler machten 2025 42,55 % der Ausgaben aus, während E-Commerce-Marktplätze bis 2031 mit einem CAGR von 8,00 % wachsen werden.
Warum ist Dubai für die Distribution von Premium-Waren wichtig?
Dubai kombiniert Freizonenlagerung, Luftfracht, Zollunterstützung und Einzelhandelsnachfrage, was die regionale Distribution im gesamten GCC unterstützt.
Was schränkt Anbieter ein, die Premium-Warensendungen bedienen?
Routenunterbrechungen, hohe Sicherheits- und Versicherungskosten, Compliance-Anforderungen, Hitzebelastung und anspruchsvolle Letzte-Meile-Lieferstandards schränken den Betrieb ein.
Seite zuletzt aktualisiert am:



