
Trifluoressigsäure (TFA) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
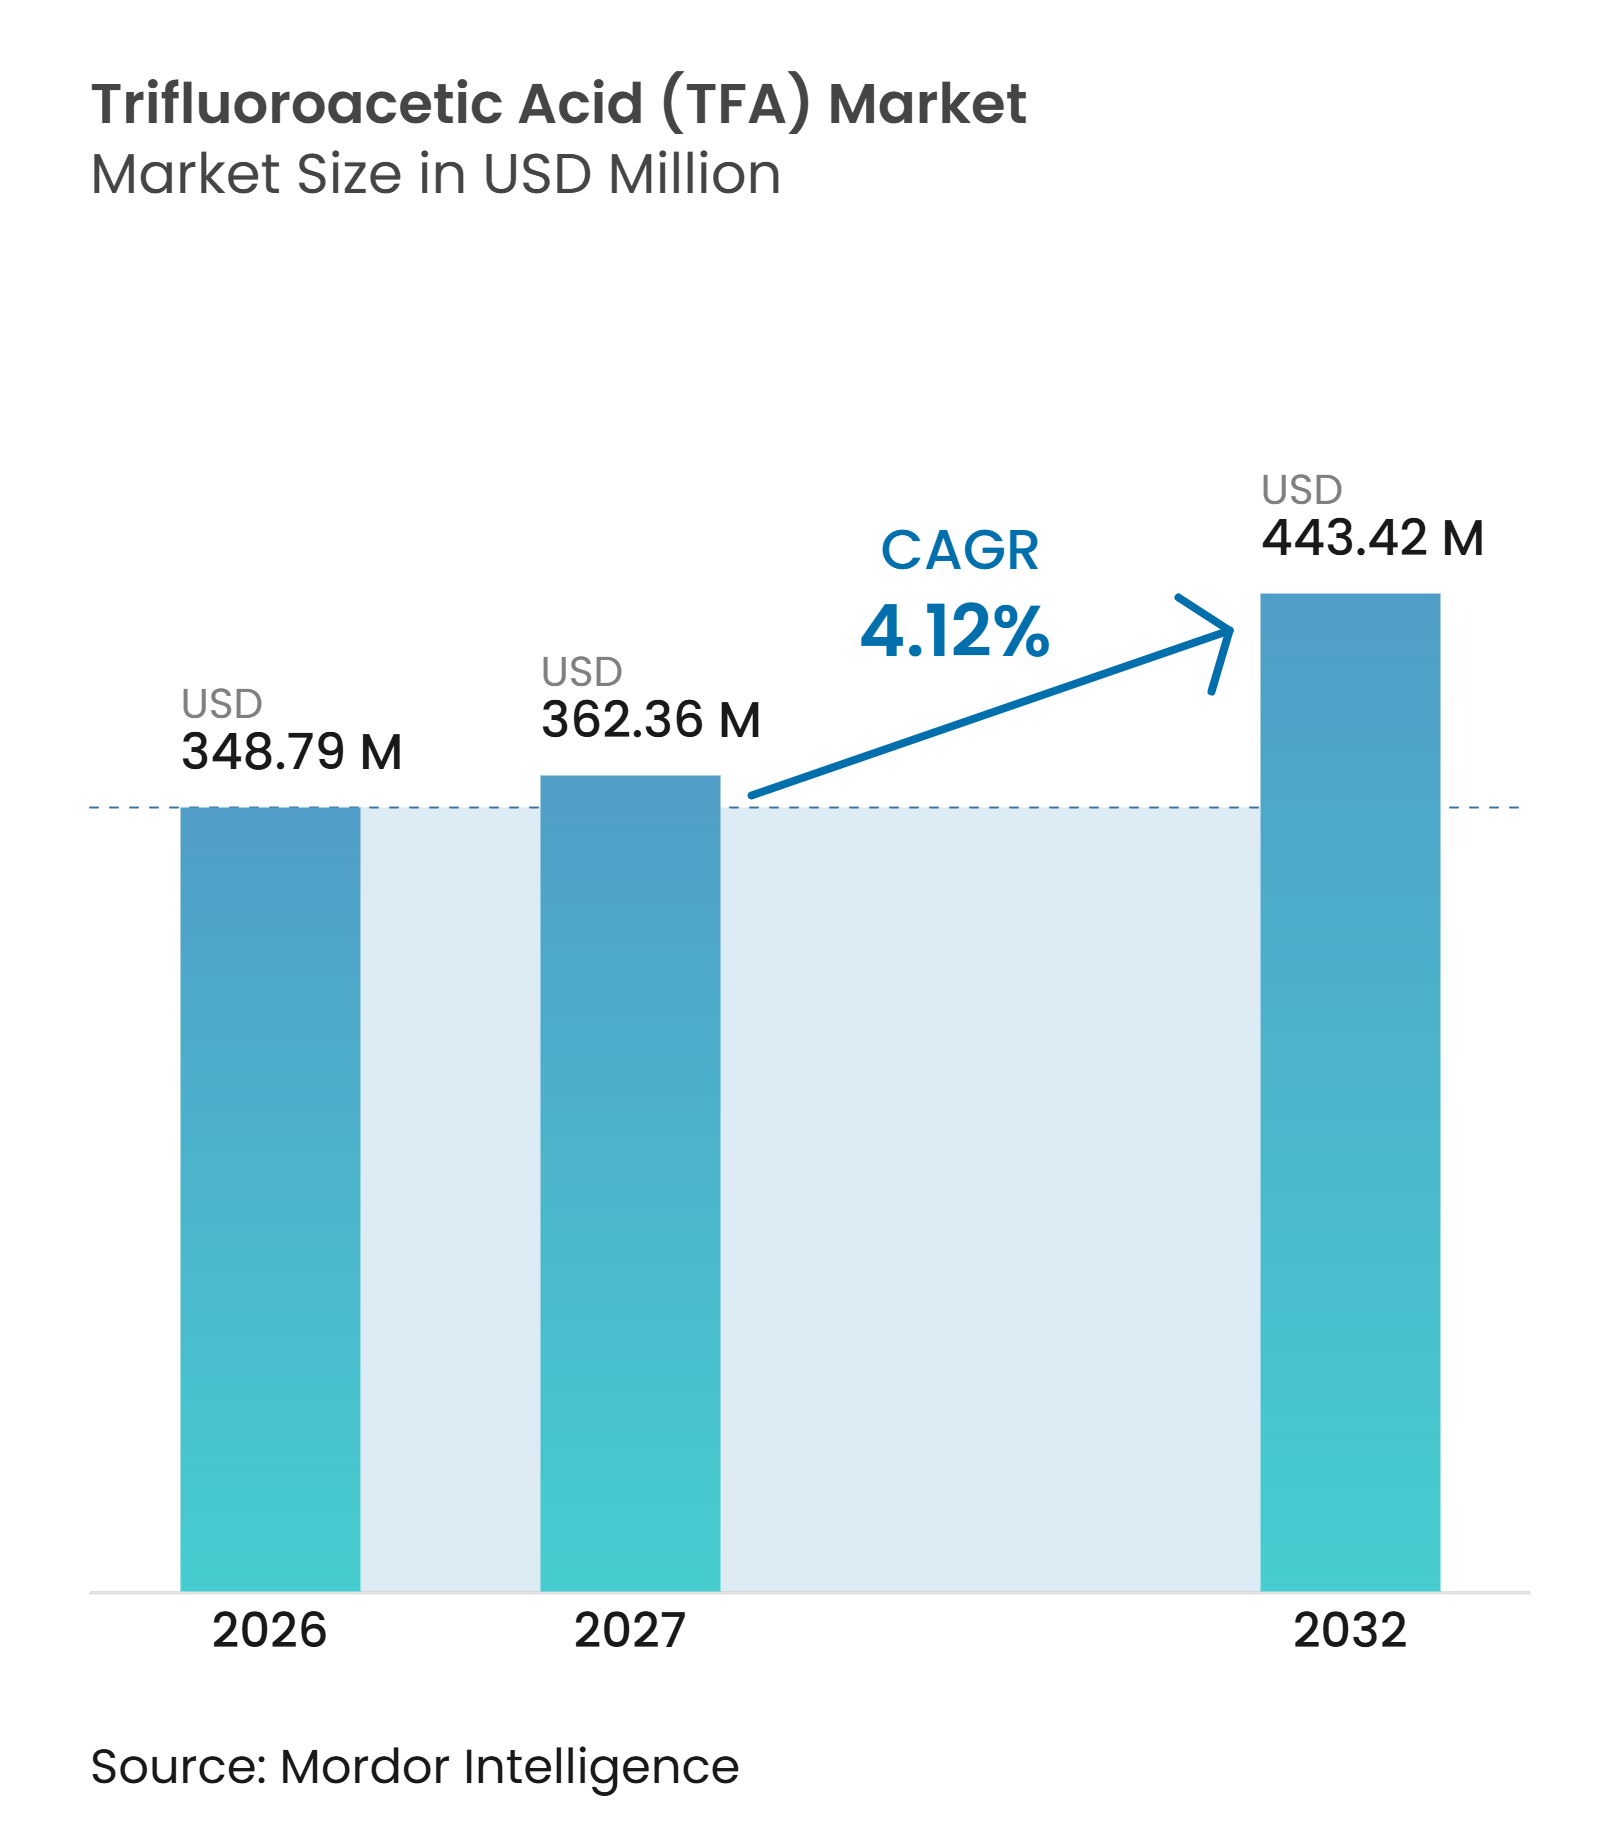
| Marktgröße (2027) | 362.36 Millionen US-Dollar |
| Marktgröße (2032) | 443.42 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.12 % |
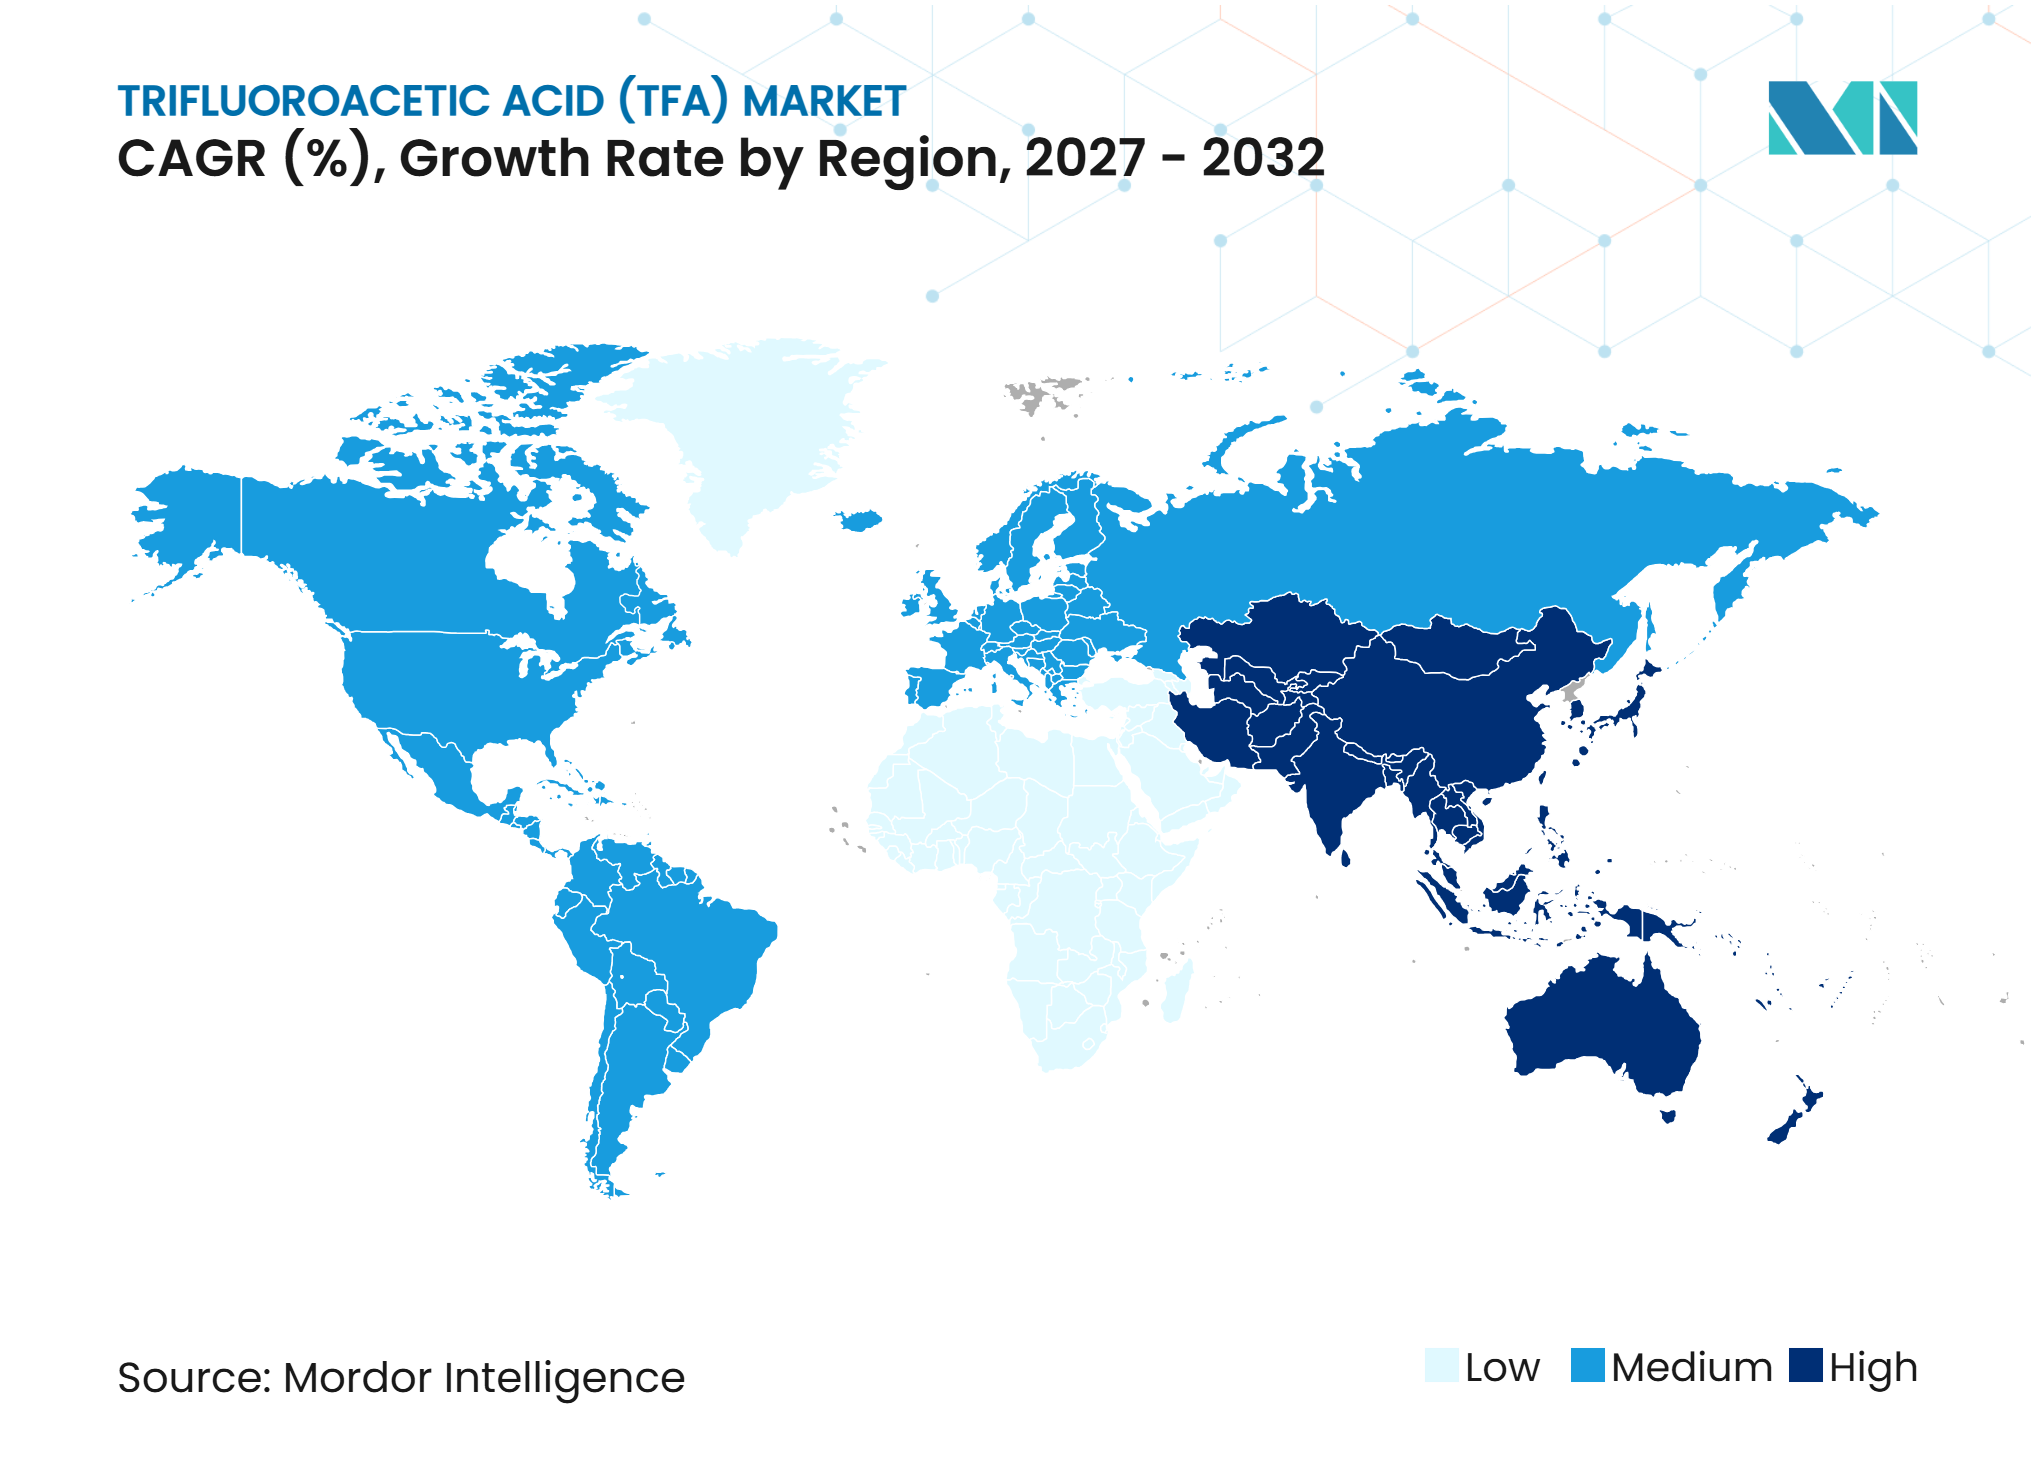
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Trifluoressigsäure (TFA) Marktanalyse von Mordor Intelligence
Die Marktgröße für Trifluoressigsäure (TFA) wurde im Jahr 2026 auf 348,79 Millionen USD geschätzt und wird voraussichtlich von 363,16 Millionen USD im Jahr 2027 auf 443,42 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,12% während des Prognosezeitraums (2027–2032). Der Trifluoressigsäure (TFA) Markt unterstützt die pharmazeutische Peptidsynthese und die Herstellung fluorierter agrochemischer Produkte in zwei spezialisierten chemischen Wertschöpfungsketten. Die Nachfragebedingungen variieren zwischen der pharmazeutischen Herstellung und der Produktion von Pflanzenschutzmitteln. Nach dem Rückzug von Solvay aus der TFA-Produktion an seinen Standorten Salindres und Bad Wimpfen sind europäische Käufer stärker auf Importe von asiatischen Lieferanten angewiesen. Vorgeschlagene europäische Gefahreneinstufungen können sich auf Handhabungs-, Kennzeichnungs- und Einleitungsanforderungen auswirken. Lieferanten, die spezifizierte Reinheit, Dokumentation und regulatorische Unterstützung anbieten, können qualifizierte Käufer im Trifluoressigsäure (TFA) Markt bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Reinheit hielt 99,5% Trifluoressigsäure im Jahr 2026 einen Marktanteil von 55,78%, während 99,9% Trifluoressigsäure bis 2032 voraussichtlich mit einer CAGR von 4,89% wachsen wird.
- Nach Anwendung hielten Pestizid-Zwischenprodukte im Jahr 2026 einen Marktanteil von 53,21% am Trifluoressigsäure (TFA) Markt, während dasselbe Segment bis 2032 voraussichtlich mit einer CAGR von 5,25% wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,70% und wird bis 2032 voraussichtlich mit einer CAGR von 5,03% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pharmazeutische Nachfrage und Peptidsynthese-Nachfrage | +1.5% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach fluorierten agrochemischen Zwischenprodukten | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hochreiner analytischer und chromatografischer Einsatz | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Elektronik- und Hochleistungswerkstoffe-Anwendungen | +0.4% | Kernregion Asien-Pazifik, einschließlich Japan, Südkorea und China | Langfristig (≥ 4 Jahre) |
| Neuausrichtung des Angebots nach dem Rückzug der europäischen TFA-Produktion | +0.5% | Europa, mit globalen Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Pharmazeutische Nachfrage und Peptidsynthese-Nachfrage
TFA wird in der Fmoc-Festphasenpeptidsynthese für die Abspaltungs- und Entschützungsschritte verwendet, die zur Herstellung von Peptid-Wirkstoffsubstanzen (APIs) erforderlich sind. Der Trifluoressigsäure (TFA) Markt wird durch die Nachfrage nach Peptidtherapeutika gestützt, darunter Insulin und Glucagon-ähnliche Peptid-1 (GLP-1) Rezeptoragonisten. Die Peptid-API-Produktion erfordert typischerweise 20–30 Liter TFA pro Kilogramm API, wodurch das Produktionswachstum mit dem Reagenzienverbrauch verknüpft ist. Pharmazeutische Hersteller verwenden in der Regel qualifizierte Produktionsprozesse; daher kann ein Wechsel der Reagenzien Produktäquivalenzstudien und einen regulatorischen Revalidierungszyklus von 18–24 Monaten erfordern. Diese Anforderung begrenzt den schnellen Reagenzienersatz während Produkteinführungen und unterstützt die wiederkehrende Nachfrage nach etablierten TFA-Qualitäten. Sie erhöht auch die Bedeutung von Lieferanten, die zuverlässige Analyseergebnisse, Chargenprotokolle und Materialunterstützungsdokumentation für regulierte Produktionsumgebungen bereitstellen.
Nachfrage nach fluorierten agrochemischen Zwischenprodukten
Der Trifluoressigsäure (TFA) Markt unterstützt die Synthese fluorierter agrochemischer Zwischenprodukte und Trifluoracetat-Derivate. Fluorierte Pflanzenschutzmoleküle werden aufgrund chemischer Eigenschaften, die Wirksamkeit, Selektivität und metabolische Stabilität unterstützen können, in der Produktentwicklung eingesetzt. Fluorierte Agrochemikalien machen mehr als die Hälfte der jüngsten globalen Pestizidgenehmigungen aus, was die Nachfrage nach Zwischenprodukten mit neuen Produktentwicklungspipelines verknüpft. Eine Lebenszyklusanalyse aus dem Jahr 2026 ergab, dass Süßwasserökotoxizität und Verbrauch fossiler Ressourcen 65,00%–86,00% der Umweltbelastung ausmachten, die mit der bewerteten Produktion wichtiger fluorierter Pestizid-Zwischenprodukte unter Verwendung chinesischer Parameter verbunden ist[1]. Dieser Befund weist auf die Notwendigkeit hin, dass Hersteller Prozesseinsatzstoffe und Abfallströme bei der Belieferung agrochemischer Kunden verwalten müssen. Höhermargige fluorierte Moleküle unterstützen die laufenden Entwicklungsprogramme agrochemischer Unternehmen, die spezialisierte fluorierte Einsatzstoffe erfordern.
Hochreiner analytischer und chromatografischer Einsatz
TFA wird als Ionenpaarungsreagenz in Umkehrphasen-Hochleistungsflüssigkeitschromatografie (HPLC) Methoden für Peptid- und Kleinmolekültrennungen eingesetzt. Es kann das Peak-Tailing reduzieren und die Trennqualität für Verbindungen mit mehreren ionisierbaren Gruppen oder chiralen Zentren unterstützen. Der Trifluoressigsäure (TFA) Markt erhält wiederkehrende Nachfrage von Qualitätskontrolllabors, da analytische Methoden üblicherweise für spezifizierte Mobilphasenzusammensetzungen validiert werden. Ein Wechsel zu einem alternativen Reagenz kann eine Methodenrevalidierung erfordern, selbst wenn der Laborverbrauch geringer ist als der Produktionsverbrauch. Jährliche Laborversorgungsvereinbarungen können wiederkehrende Nachfrage basierend auf der Anzahl der Instrumente und Analysten generieren. Indische Generikahersteller erweitern ihre Kapazitäten für den Inlands- und Exportmarkt und unterstützen damit die Nachfrage nach hochreiner TFA in Asien-Pazifik durch pharmazeutische Tests und Produktfreigabeaktivitäten.
Elektronik- und Hochleistungswerkstoffe-Anwendungen
Weitere Anwendungen im Trifluoressigsäure (TFA) Markt umfassen Spezialösungsmittel, Katalysatorsysteme, fluorierte Bausteine und elektronische Reinigungsanwendungen. Diese Anwendungen repräsentieren einen kleineren Nachfrageanteil als pharmazeutische und agrochemische Verwendungen, diversifizieren jedoch den Kundenstamm. Japan, Südkorea und China sind relevante Märkte, da ihre Ökosysteme für die Herstellung von Hochleistungswerkstoffen und Elektronik hochspezifizierte Chemikalien erfordern. Fluorierte Elektrolytlösungsmittel für Lithium-Ionen-Batterien sind ein aufstrebendes Nachfragefeld. Diese Anwendung kann den Kundenstamm erweitern, der kontrollierte Verunreinigungsniveaus und dokumentierte chemische Leistung benötigt. Der Kommerzialisierungszeitraum spiegelt die Zeit wider, die für die Materialqualifizierung und den Übergang kommerzieller Batteriedesigns in eine breitere Serienproduktion erforderlich ist.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Per- und Polyfluoralkylsubstanzen (PFAS), Persistenz und Überprüfung der Gefahreneinstufung | -0.4% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatilität bei fluorierten Einsatzstoffen, Energie und Logistik | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| TFA-induzierte Ionenunterdrückung in der Massenspektrometrie | -0.1% | Global, einschließlich Forschungs- und Analyseanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PFAS, Persistenz und Überprüfung der Gefahreneinstufung
TFA fällt unter die Definition von PFAS der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, während die US-amerikanische Umweltschutzbehörde eine engere Definition anwendet, die diese ultrakurzkettige Verbindung ausschließt. Dieser Unterschied führt zu unterschiedlichen regulatorischen Bedingungen in den verschiedenen Regionen. Im Juni 2026 verabschiedete der Ausschuss für Risikobeurteilung der Europäischen Chemikalienagentur eine wissenschaftliche Stellungnahme, in der die Einstufung von TFA als reproduktionstoxisch, Kategorie 1B; sehr persistent und sehr mobil; sowie persistent, mobil und toxisch gemäß der EU-Verordnung über Einstufung, Kennzeichnung und Verpackung empfohlen wird[2]. Wenn die Europäische Kommission diese Empfehlung annimmt, wird dies die Kennzeichnungs-, Handhabungs- und Einleitungskontrollen für Nutzer und Importeure beeinflussen. Eine umfassendere PFAS-Beschränkung im Rahmen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) führt zu regulatorischen Überlegungen für Unternehmen, die TFA oder fluorierte Derivate in europäischen Lieferketten verwenden. Infolgedessen könnte der Trifluoressigsäure (TFA) Markt mit längeren Qualifizierungsprozessen und höheren Compliance-Kosten für Anwendungen konfrontiert sein, die europäischen Umweltvorschriften unterliegen.
Volatilität bei fluorierten Einsatzstoffen, Energie und Logistik
Die TFA-Produktion stützt sich üblicherweise auf Trifluoracetylchlorid oder elektrochemische Fluorierungsrouten, die beide fluorierte Einsatzstoffe und energieintensive Verarbeitung erfordern. Die chinesischen Preise für TFA der Qualität 99,5% sanken von CNY 37.800 pro Tonne Mitte 2025 auf CNY 23.750 pro Tonne Ende 2025. Diese Preisänderungen beeinflussen die Beschaffungsbudgets pharmazeutischer und agrochemischer Käufer und erzeugen Margendruck für nicht integrierte Hersteller. Die Verfügbarkeit von Flussspat, Exportbedingungen, Strompreise und Transportkosten können die Kosten entlang der gesamten Wertschöpfungskette beeinflussen. Hersteller mit eigenen Fluorchemikalien-Einsatzstoffen können Kostenschwankungen möglicherweise effektiver bewältigen als Unternehmen, die alle vorgelagerten Materialien extern beziehen. Im Trifluoressigsäure (TFA) Markt können diese Faktoren Kapazitätserweiterungsentscheidungen verzögern, selbst wenn die Kundennachfrage stabil bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reinheit:
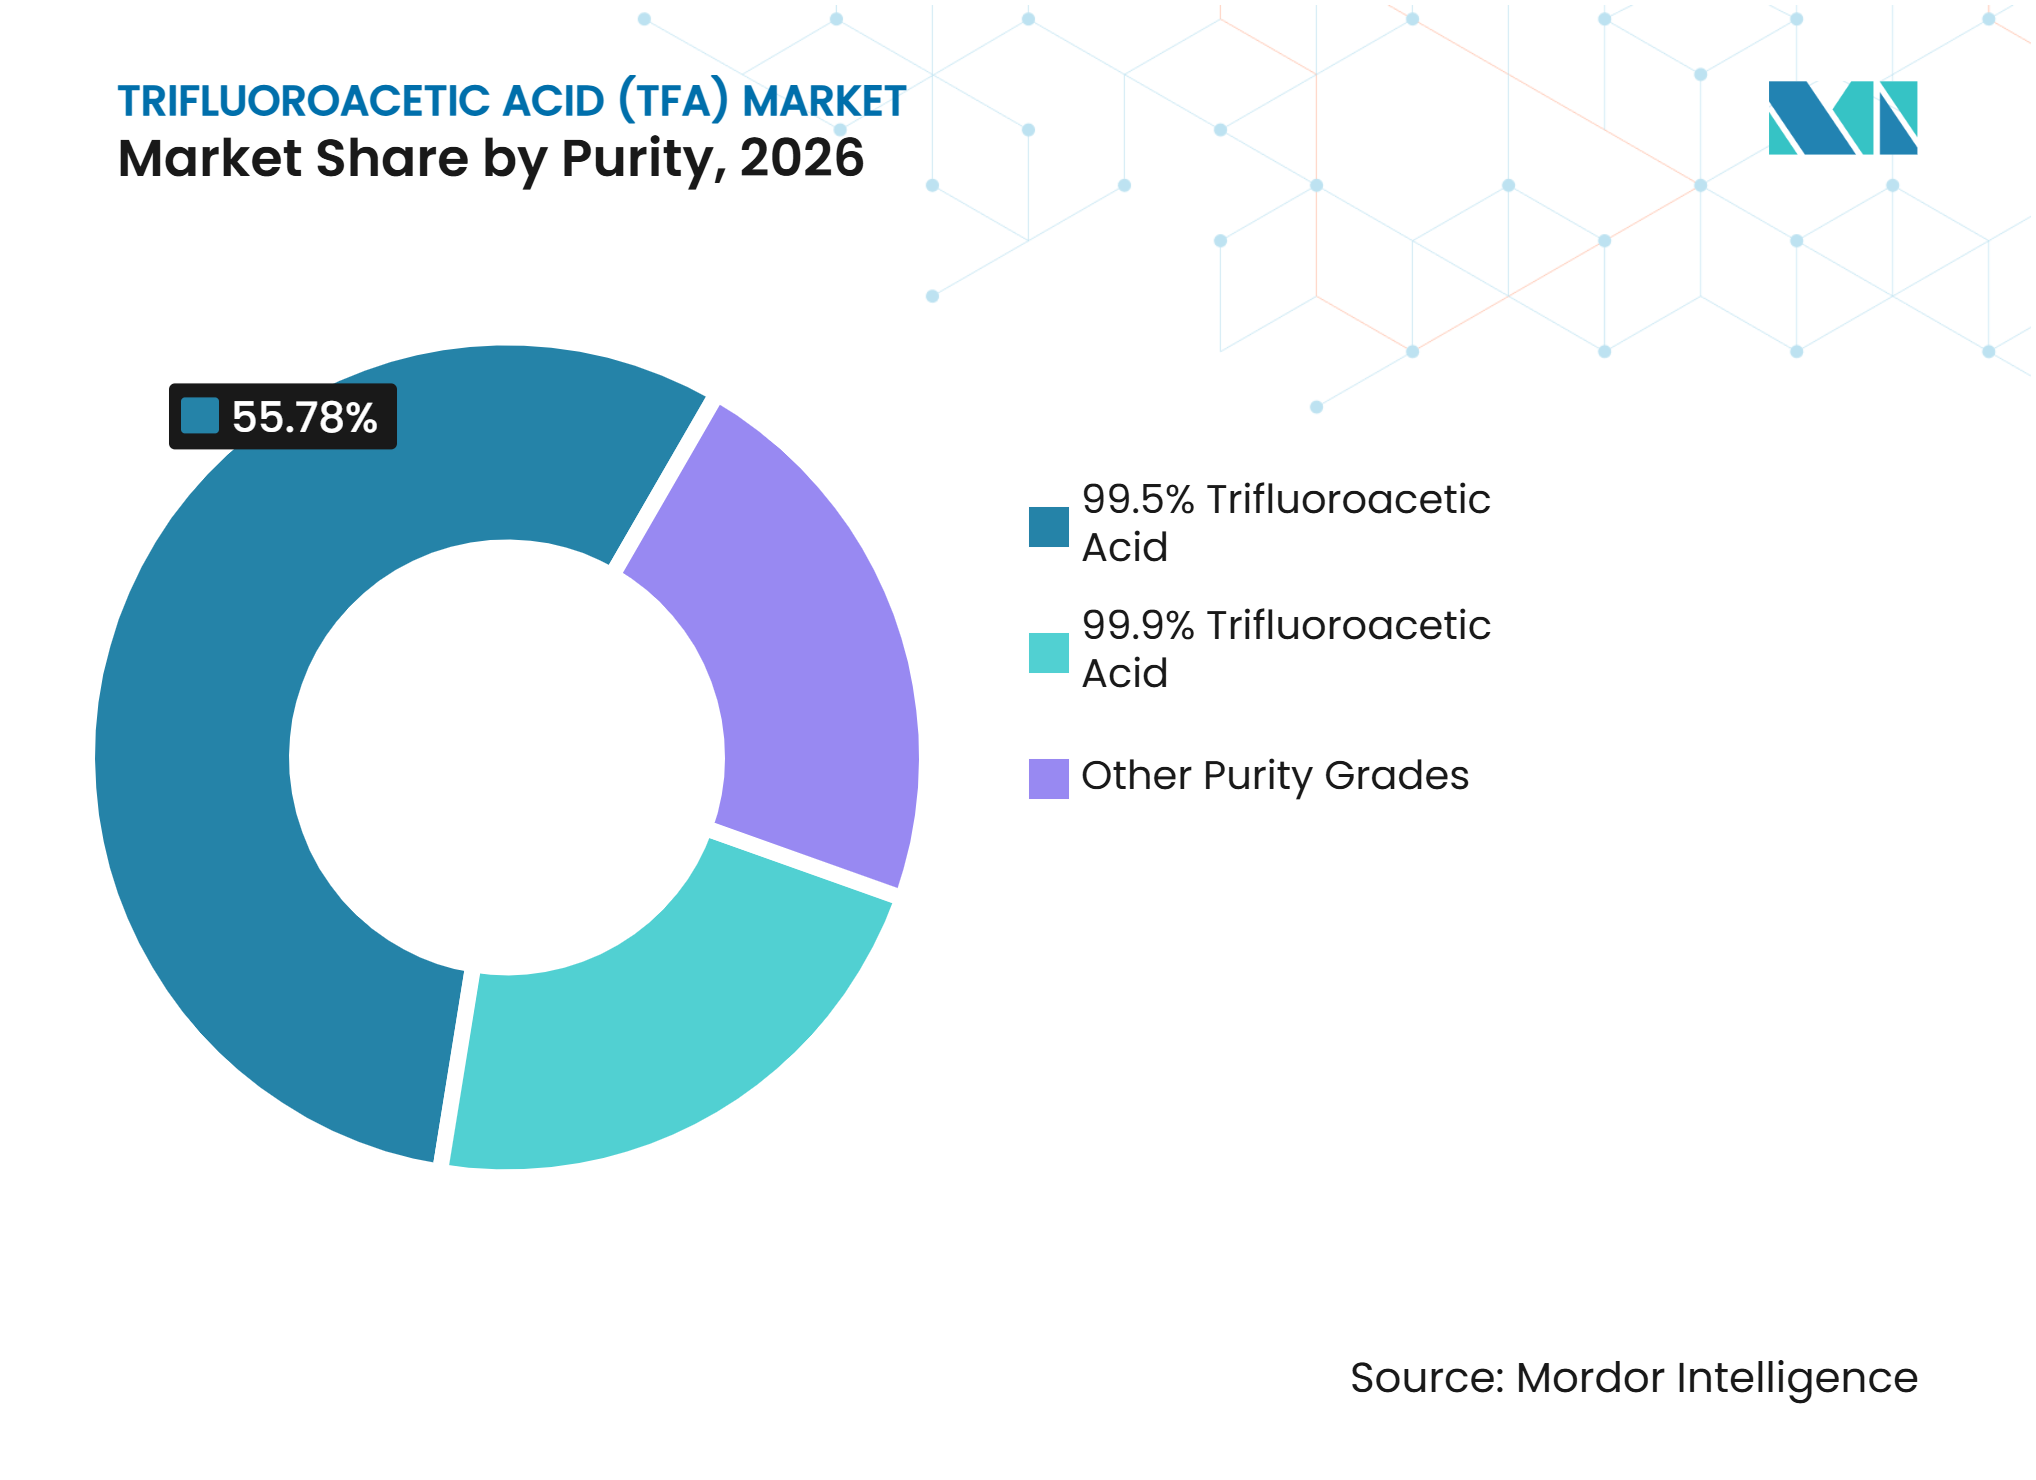
Pharmazeutische Nachfrage steigert ultrahochreinen QualitätenDie Qualität 99,5% macht im Jahr 2026 55,78% des Trifluoressigsäure (TFA) Marktes aus und ist damit die größte Reinheitskategorie. Sie dient als Prozesschemikalienqualität für die agrochemische Synthese, industrielle Anwendungen und allgemeine pharmazeutische Verwendungen. Käuferqualifikationen und wettbewerbsfähige Preisgestaltung unterstützen die Nachfrage nach dieser Qualität. Chinesische Lieferanten nehmen in dieser Kategorie eine bedeutende Stellung ein, in der Käufer konsistente Verfügbarkeit und Kostenkontrolle priorisieren.
Die Qualität 99,9% wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 4,89% wachsen und damit die Gesamtmarktprognose übertreffen. Pharmazeutische Hersteller verwenden diese Qualität, wenn Rückstandsgrenzen, Spurenmetallgehalt und analytische Konsistenz eine engere Kontrolle erfordern. Die Nachfrage wird durch die Peptidherstellung und strengere Spezifikationen für Glucagon-ähnliche Peptid-1 (GLP-1) Agonisten und Insulinprodukte angetrieben. Halocarbon Products Corporation vermarktet BioGrade TFA mit einem Mindestgehalt von 99,9% für Peptidabspaltung, Festphasensynthese und GMP-konforme analytische Anwendungen. Dieses Segment differenziert den Wettbewerb zwischen einem preisgetriebenen 99,5%-Segment und einem dokumentationsgetriebenen hochreinen Segment. Andere Reinheitsgrade bleiben für industrielle und Forschungsanwendungen relevant, bei denen Käufer breitere Spezifikationen zu geringeren Kosten akzeptieren können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
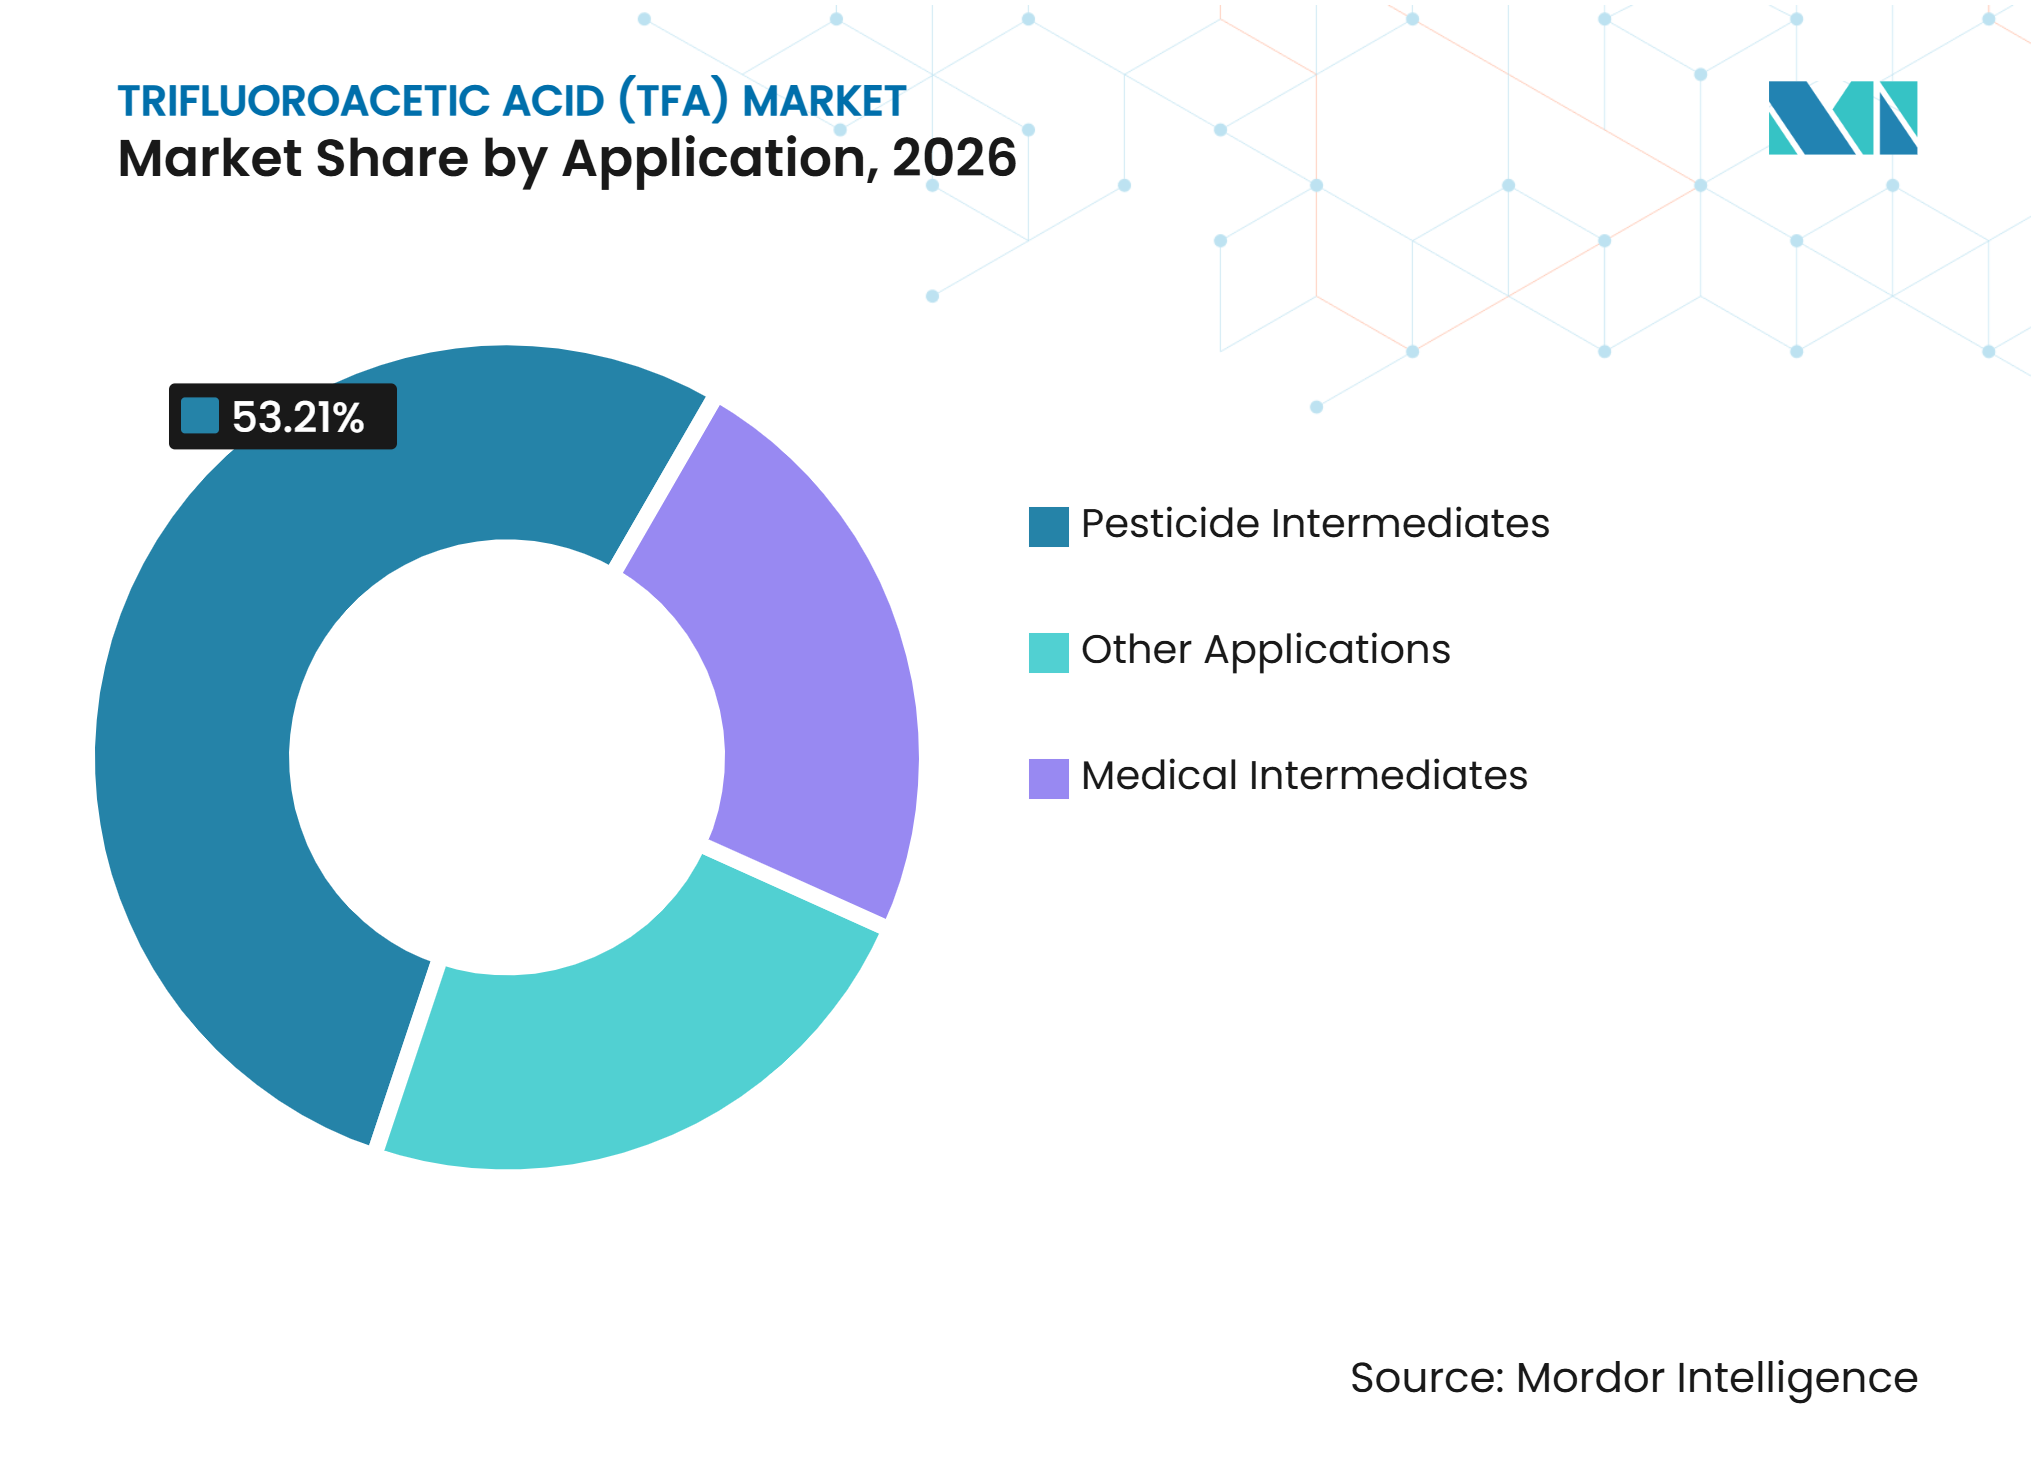
Agrochemikalien verankern den Markt, Pharma beschleunigtPestizid-Zwischenprodukte machen im Jahr 2026 53,21% des Trifluoressigsäure (TFA) Marktes aus und werden bis 2032 voraussichtlich mit einer CAGR von 5,25% wachsen. Die Position des Segments spiegelt den Einsatz fluorierter Zwischenprodukte in der Pflanzenschutzchemie wider. TFA fungiert in diesen Syntheserouten sowohl als Reagenz als auch als Baustein. In der Zeitschrift für Agrar- und Lebensmittelchemie veröffentlichte Forschungsergebnisse identifizierten 143 Pestizide mit C-CF3-Gruppen, die in der Europäischen Union, den Vereinigten Staaten und China zugelassen wurden. Die Forschung bewertete auch die potenzielle Bildung von TFA aus dem Abbau von Pestiziden, wodurch Umweltvorschriften für die Nachfrage und die nachgelagerte Produktverantwortung relevant werden. Diese doppelte Exposition erfordert, dass agrochemische Kunden die molekulare Leistung mit sich entwickelnden Umweltbewertungsanforderungen in Einklang bringen.
Medizinische Zwischenprodukte stellen die nächste Anwendungsgruppe dar, da TFA die Fmoc-basierte Peptidsynthese und die Entschützung von Wirkstoffsubstanzen (APIs) unterstützt. Das Segment profitiert von einem wachsenden Spektrum an Peptidtherapeutika über Insulin und Glucagon-ähnliche Peptid-1 (GLP-1) Medikamente hinaus, einschließlich Behandlungen für Onkologie und seltene Krankheiten sowie Langzeittherapien. Hersteller installieren zunehmend TFA-Rückgewinnungs- und Recyclingsysteme, um chemische Kosten und Abfallbehandlungsverpflichtungen zu bewältigen. Obwohl diese Systeme den Nettoreagenzienverbrauch pro Kilogramm Peptid im Laufe der Zeit reduzieren können, beseitigen sie nicht den Bedarf an qualifizierter TFA in Produktionsprozessen. Weitere Anwendungen umfassen Spezialösungsmittel, Katalysatoren, fluorierte Bausteine und elektronische Reinigungsmittel. Diese Anwendungen bieten dem Trifluoressigsäure (TFA) Markt Zugang zu spezialisierten Verwendungen, obwohl sie sich noch in einem früheren Stadium befinden oder kleiner sind als die Kernbereiche Pharmazie und Agrochemie.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Dominanter Angebots- und Nachfrage-Hub
Asien-Pazifik machte im Jahr 2026 38,70% des Trifluoressigsäure (TFA) Marktes aus und wird bis 2032 voraussichtlich mit einer CAGR von 5,03% wachsen. China bleibt ein wichtiger regionaler Lieferant mit einer gemeldeten Produktionskapazität von über 88.000 Tonnen im Jahr 2025. Chinesische Hersteller machen mehr als 40% der globalen Kapazität aus. Die TFA-Serienprodukte von Sinochem Bluestar erhielten 2025 eine nationale Auszeichnung als Einzelfertigungschampion, was die Fluorchemikalienoperationen des Unternehmens widerspiegelt. Zhejiang Juhua meldete ein Wachstum bei der Produktion fluorierter Feinchemikalien im ersten Halbjahr 2025, was auf anhaltende Aktivitäten in der regionalen Fluorchemikalienindustrie hinweist.
Indien trägt zur Nachfrage nach Generika-Arzneimitteln und Pflanzenschutzprodukten bei, während Kunden in Japan und Südkorea hochreine TFA in analytischen und pharmazeutischen Anwendungen einsetzen. ASEAN-Länder bieten eine zusätzliche Möglichkeit für Nachfragewachstum, da pharmazeutische Auftragsfertiger-Netzwerke expandieren. Die Fertigungskapazitäten und der Kundenstamm der Region unterstützen die Verfügbarkeit des Angebots und den zukünftigen Verbrauch.
Nordamerika: Verankert durch komplexe Arzneimittelentwicklung
Die nordamerikanische Nachfrage wird durch pharmazeutische Forschung, Auftragsforschung und -entwicklung sowie die Herstellung komplexer Arzneimittelkandidaten angetrieben. Die Vereinigten Staaten unterstützen die Nachfrage durch Biologika-Entwickler und Auftragshersteller, die TFA in der Peptidsynthese und der Entschützung kleiner Moleküle einsetzen. Orale Peptide, gezielte Proteinabbauvermittler und Oligonukleotid-konjugierte Peptide erfordern spezialisierte Entwicklungs- und Analyseworkflows zur Unterstützung der Nachfrage nach pharmazeutischen Qualitätsmaterialien. Laut seinen Produktkommunikationen beliefert Halocarbon pharmazeutische und biotechnologische Kunden seit mehr als drei Jahrzehnten mit BioGrade TFA.
Kanada trägt Nachfrage aus Forschungs- und klinischen Laboratorien bei, während Mexiko durch seine pharmazeutischen und agrochemischen Industrien eine Fertigungsbasis hinzufügt. Regionale Käufer priorisieren Chargenkonsistenz, Rückverfolgbarkeit und technischen Support, da regulierte Anwendungen häufig umfangreiche Qualifizierungsanforderungen beinhalten.
Regionale Dynamik jenseits der führenden Märkte
Europa ist nach dem Rückzug von Solvay aus der Produktion zunehmend von asiatischen Importen abhängig. Der europäische TFA-Markt wird stärker durch Lieferantenqualifizierungsanforderungen als durch Wachstum der inländischen Produktionskapazität angetrieben. Europäische pharmazeutische und agrochemische Käufer benötigen REACH-Dokumentation, Gefahrenkommunikation und Nachweise, dass importierte Materialien ihren Qualitätssystemen entsprechen. Die regulatorischen Anforderungen können zunehmen, da eine Empfehlung der Europäischen Chemikalienagentur zu zusätzlichen Kontrollen im Rahmen des Rahmens für Einstufung, Kennzeichnung und Verpackung (CLP) führen könnte.
Brasilien und Argentinien machen einen Großteil der südamerikanischen Nachfrage nach Agrochemikalien aus. Begrenzte regionale Produktion setzt Käufer jedoch Frachtkosten und Importkosten aus. Im Nahen Osten und Afrika bleibt die Nachfrage vergleichsweise gering und konzentriert sich auf südafrikanische Forschungs- und Pharmaaktivitäten sowie Investitionen des Golfkooperationsrats in Spezialchemikalien und Fertigung. Lieferanten in diesen Regionen müssen lokale Importverfahren und Kundenspezifikationen einhalten. Diese Märkte sind stärker auf Vertriebszuverlässigkeit als auf eine groß angelegte lokale TFA-Produktion angewiesen.
Wettbewerbslandschaft
Marktkonzentration
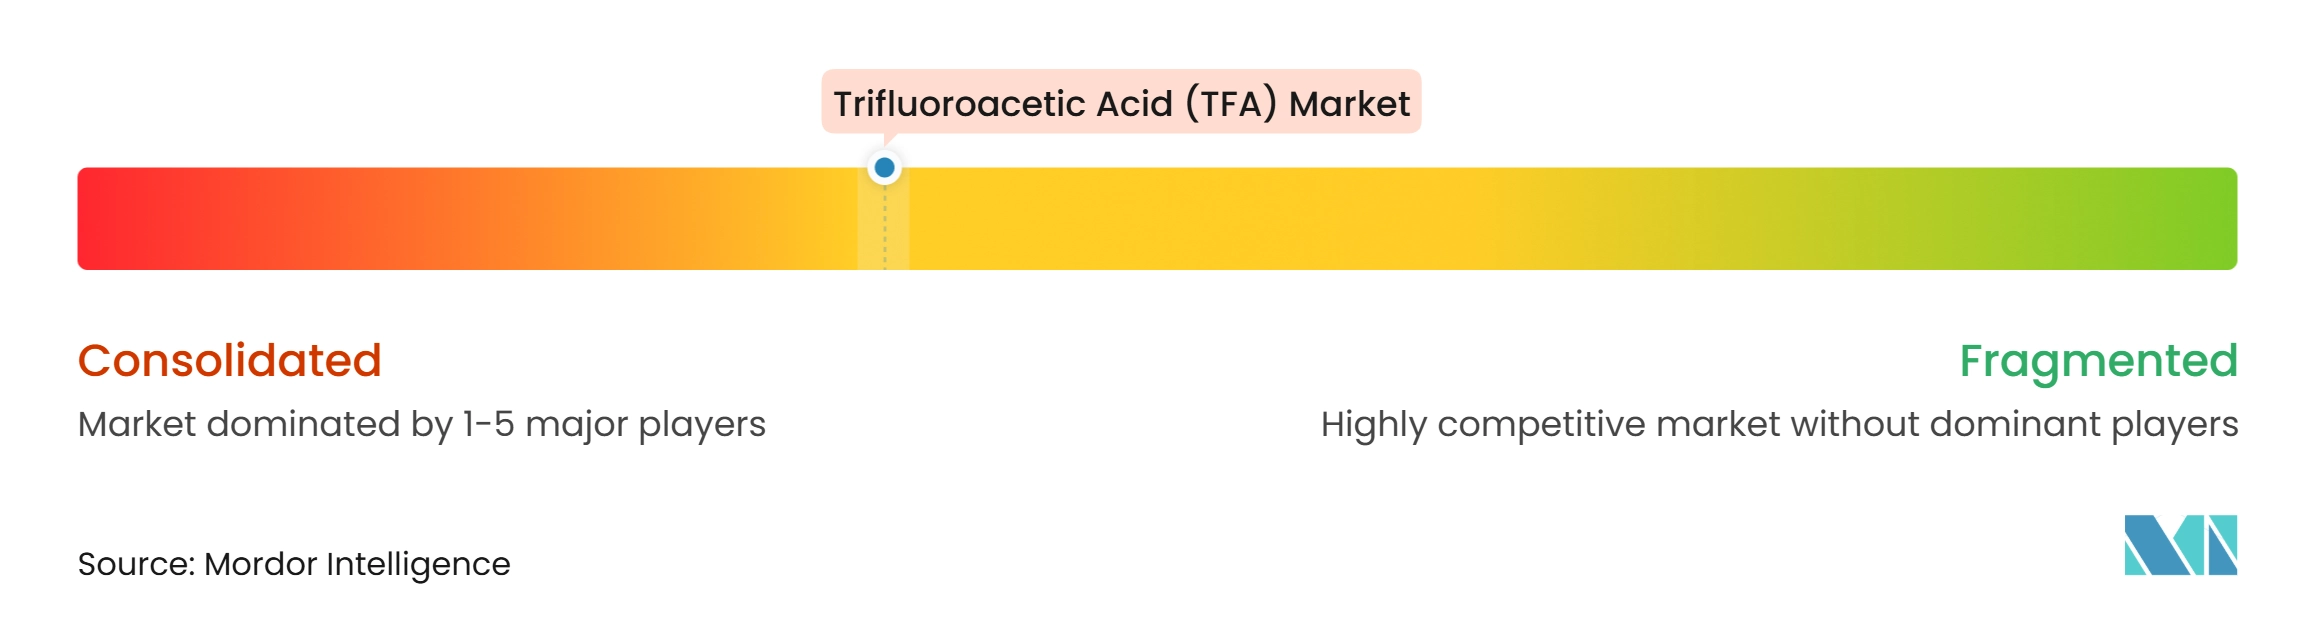
Der Trifluoressigsäure (TFA) Markt ist mäßig konzentriert, wobei Hersteller mit integrierten Fluorchemikalien-Lieferketten neben regionalen chinesischen Lieferanten konkurrieren, die Commodity- und Industriequalitätsanwendungen bedienen. Zu den wichtigsten Marktteilnehmern zählen Sinochem Bluestar, Zhejiang Juhua, Nantong Baokai Pharmaceutical, Jiangshan Xinlong Chemical, Halocarbon und AGC. Wettbewerbsfaktoren variieren je nach Kundenanforderungen. Pharmazeutische Kunden priorisieren Reinheit, Dokumentation gemäß Guter Herstellungspraxis (GMP), Chargenkonsistenz und regulatorische Unterstützung. Agrochemische und industrielle Kunden bewerten auch Lieferkapazität, Preisgestaltung und logistische Nähe. Diese Differenzierung unterstützt Lieferanteninvestitionen in Qualitätssysteme, bei denen die Renditen die von Standardqualitäten übersteigen.
Die Haohua Chemical Technology Group übernahm Sinochem Bluestar im Juli 2024. Im Jahr 2025 erhielt Sinochem Bluestar eine nationale Fertigungsauszeichnung für TFA-Serienprodukte. Jiangshan Xinlong Chemical kündigte eine Erweiterung im Jahr 2025 an, um 5.000 Tonnen TFA-Serienprodukte sowie zusätzliche Kapazitäten für Hexafluorpropylen-Derivate anzustreben. Zhejiang Juhua setzte die Erweiterung seiner Produktion fluorierter Feinchemikalien fort und stärkte damit sein Fluorchemikalienportfolio. Diese Entwicklungen zeigen, dass chinesische Lieferanten Kapazitäten, Prozessfähigkeiten und Portfoliobreite über den Commodity-Qualitätsverkauf hinaus ausbauen. Während der TFA-Markt in Standardqualitäten weiterhin dem Preiswettbewerb unterliegt, erfordern hochreine Anwendungen technisches Fachwissen und regulatorische Fähigkeiten.
Europas Importabhängigkeit unterstützt den Marktzugang für asiatische Lieferanten, die REACH-Unterstützung, GMP-Zertifikate und vollständige Chargendokumentation bereitstellen. Laut seinen Wertpapiereinreichungen von 2025 verfügt AGC über Fluorchemie-Fähigkeiten in den Bereichen Leistungschemikalien und Auftragsforschung und -entwicklung für Biowissenschaften. SRF meldete ein Umsatzwachstum von 21,00% und einen Anstieg des Gewinns vor Steuern um 60,00% im vierten Quartal des Geschäftsjahres 2025, unterstützt durch sein integriertes Fluorchemikaliengeschäft. TFA-Rückgewinnungs- und Recyclingsysteme in Peptidherstellungsanlagen adressieren Abfallmanagementanforderungen und Beschaffungskosten.
Trifluoressigsäure (TFA) Branchenführer
-
Zhejiang Juhua Co., Ltd.
-
Halocarbon, LLC
-
Sinochem Holdings Corporation Ltd.
-
SRF
-
AGC Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Trifluoressigsäure (TFA) Markt Unternehmen in diesem Bericht
- AGC Inc.
- Anhui Jinao Chemical Co., Ltd.
- Changzhou Kangmei Chemical Industry Co., Limited.
- Halocarbon, LLC
- Honeywell International Inc.
- Jiangshan Xinlong Chemical Co., Ltd.
- Jiangsu Bluestar Technology Co., Ltd.
- Jinan Wanxingda Chemical Co., Ltd.
- Nantong Baokai Pharmaceutical Co., Ltd.
- Shandong Hua’an New Material Co., Ltd.
- Sinochem Holdings Corporation Ltd.
- SRF
- Xianju DOEASTCHEM Co., Ltd.
- Zhejiang Juhua Co., Ltd.
- Zhenfu New Materials Co., Ltd.
Neueste Industrielle Entwicklungen in Trifluoressigsäure (TFA) Markt
- Juni 2026: Der Ausschuss für Risikobeurteilung der Europäischen Chemikalienagentur verabschiedete eine wissenschaftliche Stellungnahme, in der die Einstufung von TFA als reproduktionstoxisch, Kategorie 1B; sehr persistent und sehr mobil; sowie persistent, mobil und toxisch gemäß der EU-CLP-Verordnung empfohlen wird. Die Stellungnahme leitet den Überprüfungsprozess der Europäischen Kommission ein, der diese Gefahreneinstufungen in der gesamten EU rechtsverbindlich machen könnte. Dies kann sich auf die Handhabungs-, Kennzeichnungs- und Einleitungsanforderungen für europäische Nutzer und Importeure auswirken.
- Oktober 2025: Honeywell International schloss die Ausgliederung seiner Abteilung für Hochleistungswerkstoffe in Solstice Advanced Materials, ein unabhängiges börsennotiertes Unternehmen, mit Wirkung zum 30. Oktober 2025 ab. Solstice produziert Hydrofluorolefin (HFO) Kältemittel, einschließlich HFO-1234yf, das in der Atmosphäre zu TFA abgebaut wird. Das Unternehmen meldete einen Nettoumsatz von 3,80 Milliarden USD im Jahr 2024 und beschäftigte weltweit 4.000 Mitarbeiter.
Globaler Trifluoressigsäure (TFA) Marktberichtsumfang
Trifluoressigsäure (TFA) mit der chemischen Formel CF₃CO₂H ist eine farblose organofluorierte Säure, die innerhalb der ultrakurzkettigen Unterklasse der per- und polyfluorierten Alkylsubstanzen (PFAS) eingestuft wird. Ihre chemischen Eigenschaften unterstützen ihren Einsatz als industrielles und Forschungschemikalien-Zwischenprodukt.
Der Trifluoressigsäure (TFA) Markt ist nach Reinheit, Anwendung und Geografie segmentiert. Nach Reinheit ist der Markt in 99,5% Trifluoressigsäure, 99,9% Trifluoressigsäure und andere Reinheitsgrade segmentiert. Nach Anwendung ist der Markt in medizinische Zwischenprodukte, Pestizid-Zwischenprodukte und andere Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Trifluoressigsäure (TFA) in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| 99,5% Trifluoressigsäure |
| 99,9% Trifluoressigsäure |
| Andere Reinheitsgrade |
| Medizinische Zwischenprodukte |
| Pestizid-Zwischenprodukte |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reinheit | 99,5% Trifluoressigsäure | |
| 99,9% Trifluoressigsäure | ||
| Andere Reinheitsgrade | ||
| Nach Anwendung | Medizinische Zwischenprodukte | |
| Pestizid-Zwischenprodukte | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Trifluoressigsäure (TFA)?
Die Marktgröße für Trifluoressigsäure (TFA) wurde im Jahr 2026 auf 348,79 Millionen USD geschätzt und wird voraussichtlich von 363,16 Millionen USD im Jahr 2027 auf 443,42 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,12% während des Prognosezeitraums (2027–2032).
Welcher Reinheitsgrad führt die TFA-Nachfrage an?
Die Qualität 99,5% führte die Nachfrage mit einem Anteil von 55,78% im Jahr 2026 an, während die Qualität 99,9% bis 2032 voraussichtlich mit einer CAGR von 4,89% wachsen wird.
Welches ist die größte Anwendung für Trifluoressigsäure?
Pestizid-Zwischenprodukte hielten im Jahr 2026 einen Anteil von 53,21% und werden bis 2032 voraussichtlich mit einer CAGR von 5,25% wachsen.
Welche Region führt den TFA-Verbrauch und die TFA-Versorgung an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,70% und wird bis 2032 voraussichtlich eine CAGR von 5,03% verzeichnen. China bleibt zentral für die regionale Versorgung.