
Marktgröße und Marktanteil für Behandlung von Schädel-Hirn-Trauma
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.45 Milliarden US-Dollar |
| Marktgröße (2032) | 3.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Behandlung von Schädel-Hirn-Trauma von Mordor Intelligence
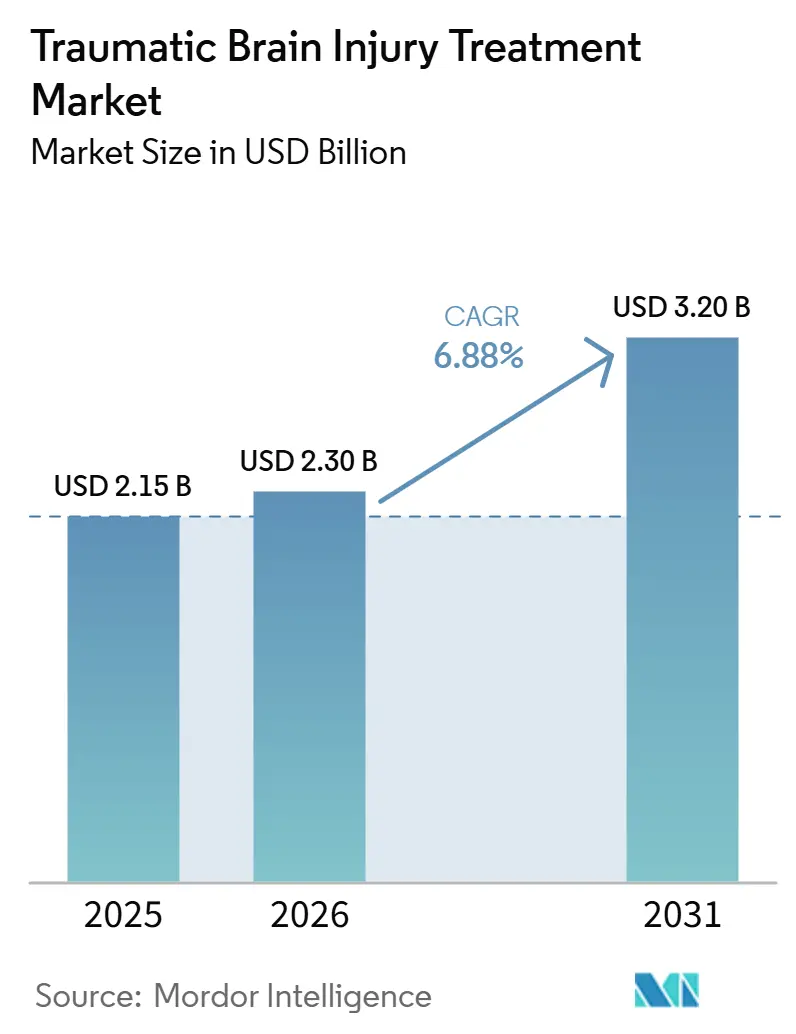
Die Marktgröße für die Behandlung traumatischer Hirnverletzungen wird im Jahr 2026 auf 2,29 Milliarden USD, im Jahr 2027 auf 2,45 Milliarden USD geschätzt und soll bis 2032 einen Wert von 3,42 Milliarden USD erreichen, was einer CAGR von 6,88 % von 2027 bis 2032 entspricht.
Der Markt für Behandlung von Schädel-Hirn-Trauma wird durch eine hohe globale Verletzungslast und einen breiteren Zugang zu Trauma- und neurointensivmedizinischer Versorgung gestützt. Stürze, Straßenverkehrsunfälle und sportbedingte Verletzungen führen weiterhin Patienten in formale Versorgungspfade. Eine verbesserte Überlebensrate nach akuten Verletzungen erhöht zudem die Nachfrage nach Rehabilitation, Monitoring und langfristigem Symptommanagement. Das Fehlen weitgehend zugelassener krankheitsmodifizierender Medikamente hält die Versorgung auf unterstützende Arzneimittel, Chirurgie und Rehabilitation ausgerichtet. Diese Struktur lässt Raum für neue Therapien, während die Nachfrage in etablierten Behandlungsumgebungen aufrechterhalten wird.
Wichtigste Erkenntnisse des Berichts
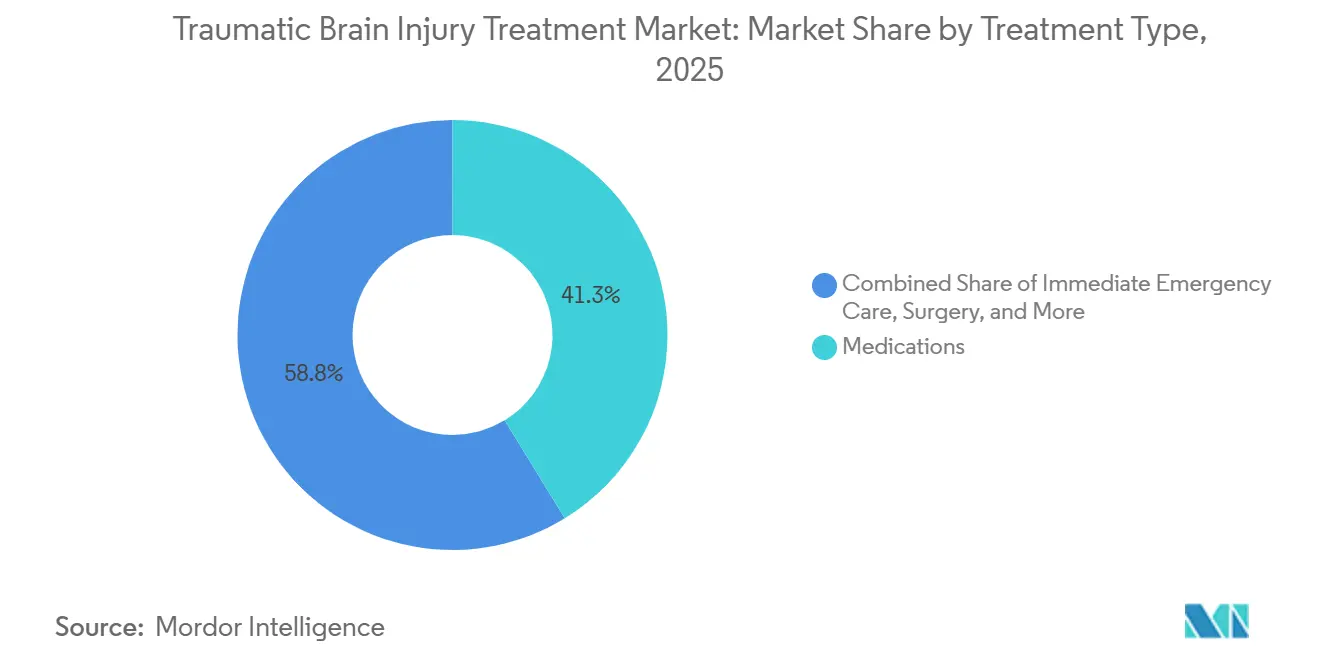
- Nach Behandlungsart hielten Medikamente im Jahr 2026 einen Marktanteil von 41,25 % am Markt für die Behandlung traumatischer Hirnverletzungen, während Rehabilitationstherapien bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen werden.
- Nach Versorgungsphase hielten die akute Krankenhausversorgung und die neurokritische Versorgung im Jahr 2026 einen Marktanteil von 43,95 % am Markt für die Behandlung traumatischer Hirnverletzungen, während die chronische ambulante Versorgung und die Gemeinschaftsversorgung bis 2032 voraussichtlich mit einer CAGR von 8,02 % wachsen werden.
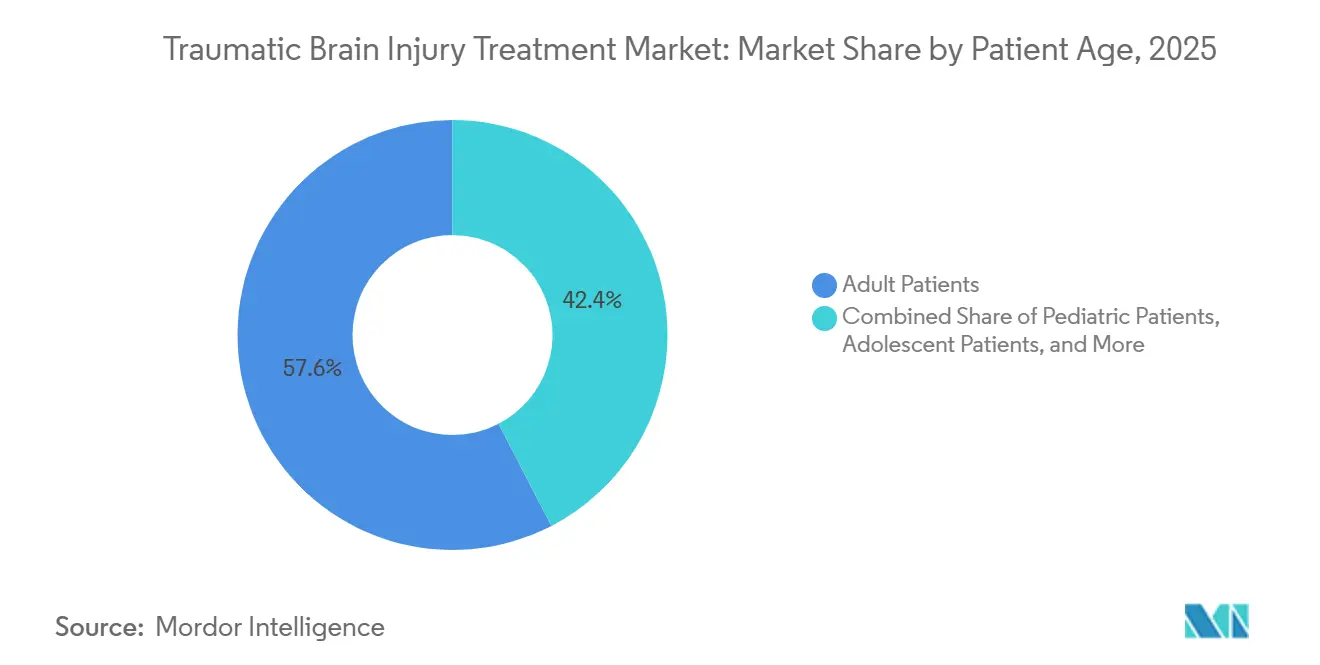
- Nach Patientenalter hielten Erwachsene im Jahr 2026 einen Marktanteil von 57,61 %, während geriatrische Patienten bis 2032 voraussichtlich mit einer CAGR von 8,19 % wachsen werden.
- Nach Verletzungsursache hielten Stürze im Jahr 2026 einen Marktanteil von 33,87 %, während Sport- und Freizeitverletzungen bis 2032 voraussichtlich mit einer CAGR von 8,14 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser und Traumazentren im Jahr 2026 einen Marktanteil von 61,74 %, während die häusliche Pflege und die Gemeinschaftspflege bis 2032 voraussichtlich mit einer CAGR von 7,30 % wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Marktanteil von 60,44 %, während Spezialapotheken bis 2032 voraussichtlich mit einer CAGR von 7,47 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,63 % am Markt für die Behandlung traumatischer Hirnverletzungen, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,22 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Inzidenz von Schädel-Hirn-Trauma durch Stürze, Straßenverkehr und Sportverletzungen | +2.1% | Global, am stärksten in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Neurointensivmedizin und Traumanetzwerken | +1.5% | Nordamerika, Europa, APAC-Kernregionen | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung objektiver Beurteilung von leichtem Schädel-Hirn-Trauma | +1.2% | Nordamerika, Ausbreitung in die EU | Kurzfristig (≤ 2 Jahre) |
| Wachstum der langfristigen Neurorehabilitation und Überlebensversorgung | +1.3% | Global, am schnellsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Biomarker-gestütztes und präzisionsmedizinisches Schädel-Hirn-Trauma-Management | +0.9% | Nordamerika und EU, frühe Gewinne in APAC | Langfristig (≥ 4 Jahre) |
| Intranasale, zellbasierte und neuroprotektive Pipeline-Innovation | +0.8% | Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Inzidenz von Schädel-Hirn-Trauma durch Stürze, Straßenverkehr und Sportverletzungen
Der Markt für Behandlung von Schädel-Hirn-Trauma bezieht seine stabilste Nachfrage aus dem Volumen neuer Verletzungen. In den Vereinigten Staaten wurden im Jahr 2023 68.663 schädel-hirn-traumabedingte Todesfälle verzeichnet.[1] Stürze waren für fast die Hälfte der schädel-hirn-traumabedingten Krankenhauseinweisungen im ganzen Land verantwortlich. Sportliche Betätigung und Gehirnerschütterungsprotokolle führen mehr leichte Verletzungen in die dokumentierte klinische Versorgung. Bessere Aufklärung und Helmnutzung können die Sterblichkeit senken und gleichzeitig die Zahl der Überlebenden erhöhen, die weiterhin Versorgung benötigen.
Ausbau von Neurointensivmedizin und Traumanetzwerken
Der Markt für Behandlung von Schädel-Hirn-Trauma profitiert, wenn Krankenhäuser leistungsfähigere Trauma- und neurointensivmedizinische Dienste aufbauen. Ausgewiesene Traumazentren erhöhen die Intensität der akuten Triage und Behandlung nach schweren Verletzungen. Die Leitlinien der Brain Trauma Foundation unterstützen die Überwachung des intrakraniellen Drucks und ein strukturiertes Sedierungs-Analgesie-Management bei der Versorgung schwerer Schädel-Hirn-Traumata. Diese Praktiken stützen die Nachfrage nach Überwachungskathetern, osmotischen Diuretika und vasoaktiven Arzneimitteln. Eine im Januar 2025 veröffentlichte Studie ergab, dass die intensivmedizinisch geleitete Katheterplatzierung die Expositionszeit gegenüber intrakranieller Hypertension im Vergleich zur neurochirurgisch geleiteten Platzierung reduzierte.[2] Die breitere Anwendung protokollgesteuerter neurologischer Intensivversorgung kann den Einsatz von Geräten und Medikamenten auf weniger etablierte Umgebungen ausweiten.
Zunehmende Nutzung objektiver Beurteilung von leichtem Schädel-Hirn-Trauma
Die objektive Beurteilung erweitert den Markt für Behandlung von Schädel-Hirn-Trauma, indem leichte Verletzungen identifiziert werden, die zuvor einer formalen Behandlung entgingen. Im April 2024 ließ die FDA Abbotts i-STAT-TBI-Kartusche für die Point-of-Care-Beurteilung in der Akut- und Notfallversorgung zu. Die Kartusche misst GFAP und UCH-L1 im Vollblut und liefert Ergebnisse in etwa 15 Minuten. Bluttests können Triageentscheidungen unterstützen und unnötige CT-Bildgebung reduzieren. Eine Studie aus dem Jahr 2025 ergab, dass altersangepasste GFAP- und UCH-L1-Grenzwerte die diagnostische Genauigkeit bei Patienten über 50 Jahren verbesserten. Eine formale Diagnose schafft zusätzliche Möglichkeiten für Rehabilitation, Medikamentenmanagement und chronisches Monitoring. Der Markt für Behandlung von Schädel-Hirn-Trauma profitiert daher von niedrigeren diagnostischen Hürden in der Gemeinschafts- und ambulanten Versorgung.
Wachstum der langfristigen Neurorehabilitation und Überlebensversorgung
Verbesserte Überlebensraten erzeugen eine größere Gruppe von Patienten mit anhaltenden kognitiven, motorischen und verhaltensbezogenen Bedürfnissen. Der Markt für Behandlung von Schädel-Hirn-Trauma versorgt zunehmend Patienten über die Notfall- und stationäre Phase hinaus. Schädel-Hirn-Traumata können anhaltende Symptome verursachen, die Rehabilitation und Nachsorge erfordern. Die CMS-Unterstützung für Fernüberwachung und digitale Gesundheitsdienste fördert Investitionen in vernetzte Nachsorgeprogramme. Eine Studie aus dem Jahr 2025 validierte das Strategic Memory Advanced Reasoning Training für Soldaten mit anhaltenden kognitiven Beschwerden nach leichtem Schädel-Hirn-Trauma. Wearables, kognitive Beurteilungsanwendungen und Telemedizin-Therapie können Leistungserbringern helfen, Patienten nach der Entlassung zu betreuen. Diese Verlagerung unterstützt die nachhaltige Nutzung von Diensten und verlagert einen Teil des Versorgungspfades näher an das häusliche Umfeld.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fehlen weitgehend zugelassener krankheitsmodifizierender Pharmakotherapien | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Heterogene Verletzungsphänotypen und mangelnde Konsistenz der Studienendpunkte | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Zeitkritische Behandlungsfenster und verzögerte Versorgungspfade | -0.7% | Naher Osten und Afrika, Südamerika, übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Lücken bei Fachkräften, Rehabilitation und fortgeschrittener Überwachungskapazität | -0.6% | Naher Osten und Afrika, übriger asiatisch-pazifischer Raum, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlen weitgehend zugelassener krankheitsmodifizierender Pharmakotherapien
Der Markt für Behandlung von Schädel-Hirn-Trauma bleibt daher auf Symptomkontrolle, unterstützende Arzneimittel, Chirurgie, Monitoring und Rehabilitation ausgerichtet. SHINKEI Therapeutics schloss seine Phase-2-SHINKEITBI-Studie für MR-301, eine intravenöse Amantadin-HCl-Formulierung, ab. Das Programm bereitet sich auf ein End-of-Phase-2-FDA-Gespräch über ein mögliches Phase-3-Design vor. Die aktuelle Verschreibungspraxis verteilt sich auf generische und Off-Label-Produkte, was die Preissetzungsmacht der meisten Marktteilnehmer begrenzt. Eine schädel-hirn-traumaspezifische krankheitsmodifizierende Behandlung könnte das Wettbewerbsgleichgewicht rasch verändern, da der ungedeckte Bedarf erheblich ist. Bis dahin bleibt der pharmakologische Umsatz unter dem Niveau, das mit proprietären, zugelassenen Therapien verbunden ist.
Heterogene Verletzungsphänotypen und mangelnde Konsistenz der Studienendpunkte
Schädel-Hirn-Traumata reichen von leichter Gehirnerschütterung bis hin zu schwerem penetrierendem und explosionsbedingtem Trauma. Diese klinische Vielfalt erschwert die Auswahl von Patienten und Ergebnismaßen in Studien. Studien können unterschiedliche Kombinationen aus Funktionsskalen, kognitiven Tests, Biomarkern und Unabhängigkeitsmaßen verwenden. Das Fehlen eines gemeinsamen zentralen Endpunkts hat das Entwicklungsrisiko für neue Behandlungen erhöht. Präzisionsansätze unter Verwendung molekularer und Biomarker-Informationen können die Patientenstratifizierung in zukünftigen Studien verbessern. Der Markt für Behandlung von Schädel-Hirn-Trauma wird weiterhin mit einer langsameren pharmazeutischen Entwicklung konfrontiert sein, bis das Studiendesign konsistenter wird. Dieses Hemmnis ist am bedeutsamsten für Unternehmen, die Behandlungen von der klinischen Forschung in die Routineversorgung überführen möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Medikamente sichern den Marktanteil, während Rehabilitation skaliertMedikamente hielten im Jahr 2026 einen Marktanteil von 41,25 % am Markt für die Behandlung traumatischer Hirnverletzungen. Osmotische Diuretika, Antiepileptika, Sedativa, Antidepressiva, Antipsychotika und Stimulanzien unterstützen die Akut- und Langzeitversorgung. Ihre breite Anwendung spiegelt die Notwendigkeit wider, intrakraniellen Druck, Krampfanfälle, Unruhe, Stimmungssymptome und Schlafprobleme zu behandeln. Die sofortige Notfallversorgung und chirurgische Eingriffe befassen sich mit den schwersten Fällen. Dekompressive Kraniektomie, Hämatom-Evakuierung und intrakranielle Druckableitung sind intensive Versorgungsepisoden. Ihre Nutzung ist durch den Anteil der Patienten mit Verletzungen begrenzt, die schwer genug sind, um einen Eingriff zu erfordern. Krankenhäuser bleiben zentral, da diese Verfahren spezialisierte Teams und Ausrüstung erfordern.
Rehabilitationstherapien werden voraussichtlich bis 2032 mit einer CAGR von 7,54 % wachsen. Physikalische, kognitive, sprach- und neuropsychologische Therapien behandeln Defizite, die jahrelang nach einer Verletzung anhalten können. Die Marktgröße für die Behandlung traumatischer Hirnverletzungen im Bereich Rehabilitation wächst, da mehr Patienten die Akutphase überleben. Digitale Therapie, virtuelle Realität, robotergestützte Rehabilitation und adaptive Programme werden eingesetzt, um Engagement und messbare Genesung zu unterstützen.



Nach Versorgungsphase:
Akutversorgung sichert den Umsatz, chronische ambulante Versorgung führt das Wachstum anDie akute Krankenhausversorgung und die neurokritische Versorgung hielten im Jahr 2026 einen Marktanteil von 43,95 %. Überwachung des intrakraniellen Drucks, Sedierung, neurochirurgischer Zugang und multimodales Monitoring machen die stationäre Behandlung ressourcenintensiv. Das Akutsetting verwaltet den Zeitraum, in dem eine schnelle Stabilisierung weiteren neurologischen Schaden verhindern kann. Die präklinische und notfallmäßige Stabilisierung bietet den ersten Einstiegspunkt in diesen Versorgungspfad. Fortgeschrittene Trauma-Lebenserhaltungsprotokolle leiten die frühe Beurteilung und Transportentscheidungen. Feldbeurteilung und Biomarker-Tests können die Triage vor der Krankenhausaufnahme verbessern. Der Markt für die Behandlung traumatischer Hirnverletzungen ist in dieser Phase stark an die Krankenhauskapazität gebunden.
Die chronische ambulante Versorgung und die Gemeinschaftsversorgung werden voraussichtlich bis 2032 mit einer CAGR von 8,02 % wachsen. Besseres Überleben und Erstattung für die ambulante Versorgung verlagern Patienten nach der Genesung in langfristige Dienste. Veteranen mit traumatischen Hirnverletzungen benötigen möglicherweise eine kontinuierliche Behandlung kognitiver, psychiatrischer und schmerzbezogener Symptome. Die postakute stationäre Rehabilitation bleibt für Patienten mit mittelschweren und schweren Verletzungen wichtig. Diese Patienten benötigen häufig intensive Therapie, bevor sie in die Gemeinschaft zurückkehren. Diese Mischung erhöht die Bedeutung koordinierter Übergänge zwischen Krankenhaus, Rehabilitation, Klinik und häuslicher Pflege.
Nach Patientenalter:
Erwachsene führen nach Volumen, geriatrische Patienten nach WachstumsrateErwachsene hielten im Jahr 2026 einen Marktanteil von 57,61 % am Markt für die Behandlung traumatischer Hirnverletzungen. Verkehrsunfälle, Sport, Arbeitsunfälle und Übergriffe setzen Erwachsene einem breiten Spektrum von Verletzungsmechanismen aus. Ihr hohes Fallvolumen unterstützt die Nachfrage in den Bereichen Notaufnahme, Chirurgie, Medikamente und Rehabilitation. Erwachsene Patienten nutzen auch die Langzeitversorgung bei Stimmungs-, Gedächtnis- und funktionellen Symptomen. Gesundheitssysteme müssen vielfältige klinische Bedürfnisse innerhalb dieser breiten Patientengruppe bewältigen. Berufsbedingte Verletzungen und Straßenverkehrssicherheitsbedingungen schaffen bedeutende Unterschiede zwischen den Ländern. Das Erwachsenensegment bleibt daher eine wichtige Basis für das Behandlungsvolumen.
Geriatrische Patienten werden voraussichtlich bis 2032 mit einer CAGR von 8,19 % wachsen. Stürze, die Einnahme von Antikoagulanzien und Diagnoseverzögerungen erhöhen sowohl das Risiko als auch die Versorgungskomplexität für ältere Erwachsene. Die CDC berichtet, dass Symptome bei älteren Erwachsenen mit anderen altersbedingten Erkrankungen verwechselt werden können. Sportliche Gehirnerschütterungsprotokolle und Rückkehr-zum-Lernen-Programme prägen die Versorgung von Jugendlichen. Pädiatrische traumatische Hirnverletzungen erfordern altersgerechte Medikamente und Rehabilitationsansätze, die die Entwicklung berücksichtigen. Diese altersspezifischen Bedürfnisse erfordern Versorgungspläne, die über die unmittelbare Verletzungsbehandlung hinausgehen.

Nach Verletzungsursache:
Stürze halten den größten Anteil, Sportverletzungen wachsen am schnellstenStürze hielten im Jahr 2026 einen Marktanteil von 33,87 % am Markt für die Behandlung traumatischer Hirnverletzungen. Globale Belastungsdaten identifizierten Stürze als den führenden Mechanismus in vielen Altersgruppen und Regionen. Ältere Erwachsene sind besonders gefährdet, da Gleichgewichtsprobleme und Gebrechlichkeit das Sturzrisiko erhöhen. Stürze erfordern häufig eine Beurteilung, auch wenn die anfängliche Verletzung mild erscheint. Die daraus resultierende Versorgung kann Bildgebung, Überwachung, Medikamente und Rehabilitation umfassen. Dieses Muster unterstützt die Nachfrage im gesamten Markt für die Behandlung traumatischer Hirnverletzungen. Sturzprävention kann das Verletzungsrisiko reduzieren, aber Überlebende benötigen möglicherweise eine längere Behandlung, wenn Schäden auftreten.
Sport- und Freizeitverletzungen werden voraussichtlich bis 2032 mit einer CAGR von 8,14 % wachsen. Eine stärkere Beteiligung an Kontaktsportarten und eine breitere Gehirnerschütterungsüberwachung erhöhen die formal verwalteten Fälle. Standardprotokolle fördern Beurteilung, Genesungsplanung und Entscheidungen zur Rückkehr zum Sport. Kraftfahrzeugverletzungen bleiben eine wichtige Ursache, wobei der Schweregrad durch Straßenqualität, Helmnutzung, Sicherheitsgurtnutzung und Notfallreaktion beeinflusst wird. Militärische und explosionsbedingte Verletzungen bleiben ein spezialisierter Bereich der Behandlung und Forschung. Berufsbedingte und gewaltbedingte Verletzungen unterstützen weiterhin die Nachfrage, wo Sicherheits- und Entschädigungssysteme weniger entwickelt sind.
Nach Endnutzer:
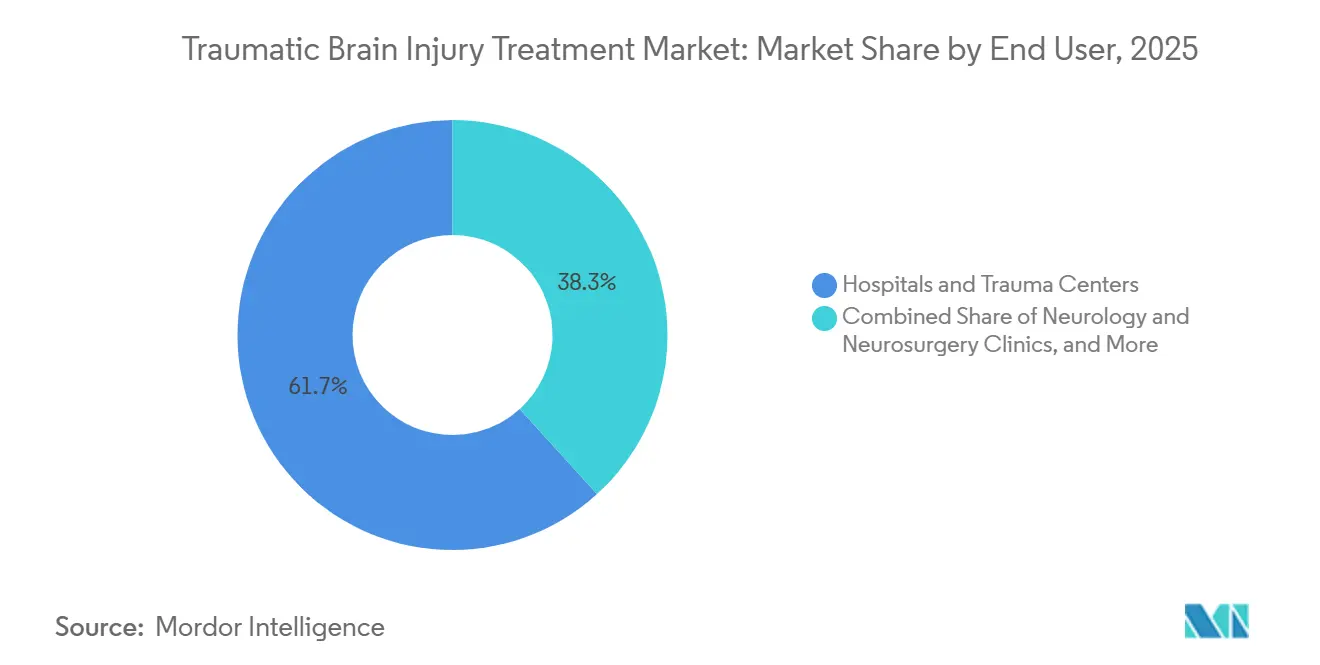
Krankenhäuser dominieren den Marktanteil, häusliche Pflege verändert das ModellKrankenhäuser und Traumazentren hielten im Jahr 2026 einen Marktanteil von 61,74 % am Markt für die Behandlung traumatischer Hirnverletzungen. Sie bieten Notfallstabilisierung, Chirurgie, intensive Überwachung und stationäre medizinische Versorgung. Diese Rolle wird sich voraussichtlich nicht wesentlich ändern, da schwere traumatische Hirnverletzungen spezialisierte Einrichtungen erfordern. Neurologie- und Neurochirurgiekliniken verwalten komplexe Nachsorge und koordinieren Überweisungen. Diese Kliniken verwalten auch langfristige neuropsychiatrische Symptome und Medikamentenbedarf. Ambulante Zentren gewinnen an Relevanz für die Nachsorge bei leichten traumatischen Hirnverletzungen. Der Markt für die Behandlung traumatischer Hirnverletzungen ist weiterhin auf klare Überweisungsverbindungen zwischen diesen Einrichtungen angewiesen.
Die häusliche Pflege und die Gemeinschaftspflege werden voraussichtlich bis 2032 mit einer CAGR von 7,30 % wachsen. Fernüberwachung und Erstattung für digitale Gesundheitsleistungen schaffen Anreize für Gesundheitssysteme, Patienten außerhalb von Einrichtungen zu unterstützen. Telemedizinische kognitive Therapie, tragbare Krampfüberwachung und app-basierte neuropsychologische Tests können die Nachsorge in das häusliche Umfeld ausweiten. Dieses Modell kann den Bedarf an routinemäßigen Einrichtungsbesuchen reduzieren und gleichzeitig die klinische Aufsicht aufrechterhalten. Es ist besonders relevant für chronische Symptome, die wiederholte Beurteilungen erfordern. Die Akzeptanz durch Leistungserbringer hängt von der Erstattung, der Konnektivität der Patienten und der Koordination mit klinischen Teams ab. Häusliche Dienste ergänzen die akute Krankenhausbehandlung, ersetzen sie jedoch nicht.
Nach Vertriebskanal:
Krankenhausapotheken dominieren, Spezialkanal entstehtKrankenhausapotheken hielten im Jahr 2026 einen Anteil von 60,44 % am Vertriebskanalmarkt. Stationäre Arzneimittellisten prägen den Einkauf von osmotischen Mitteln, Antiepileptika, Sedativa und hämostatischen Produkten. Dieser Kanal spiegelt die Konzentration der Frühbehandlung in der Krankenhausversorgung wider. Die direkte institutionelle Beschaffung ist auch für Investitionsgüter, Materialien zur Überwachung des intrakraniellen Drucks und intravenöse Medikamente wichtig. Große Einrichtungen können diese Produkte außerhalb konventioneller Apothekenwege beschaffen. Die Branche für die Behandlung traumatischer Hirnverletzungen hängt daher sowohl von klinischen als auch von Beschaffungsentscheidungen in großen Institutionen ab. Der Produktzugang ist eng mit den Einkaufsstrukturen der Krankenhäuser verbunden.
Spezialapotheken werden voraussichtlich bis 2032 mit einer CAGR von 7,47 % wachsen. Neuartige Zelltherapien, intranasale Biologika und präzise neuroprotektive Produkte benötigen möglicherweise Kühlkettenlogistik und spezialisierte Abgabe. Einzel- und unabhängige Apotheken unterstützen chronische ambulante Verschreibungen für Stimmungs-, Angst-, Psychose- und Aufmerksamkeitssymptome. Online- und digitale Kanäle entstehen neben Telepharmacy- und Fernüberwachungsdiensten. Diese Kanäle sind am relevantesten, nachdem Patienten die stationäre Versorgung verlassen haben. Ihre Entwicklung hängt vom Tempo der Einführung digitaler Gesundheitsleistungen und dem Aufkommen komplexerer Therapien ab. Der Markt für die Behandlung traumatischer Hirnverletzungen könnte einen breiteren Kanalmix nutzen, da das chronische Management dezentralisierter wird.
Geografische Analyse
Nordamerika Markt für Traumatische Hirnverletzungsbehandlung
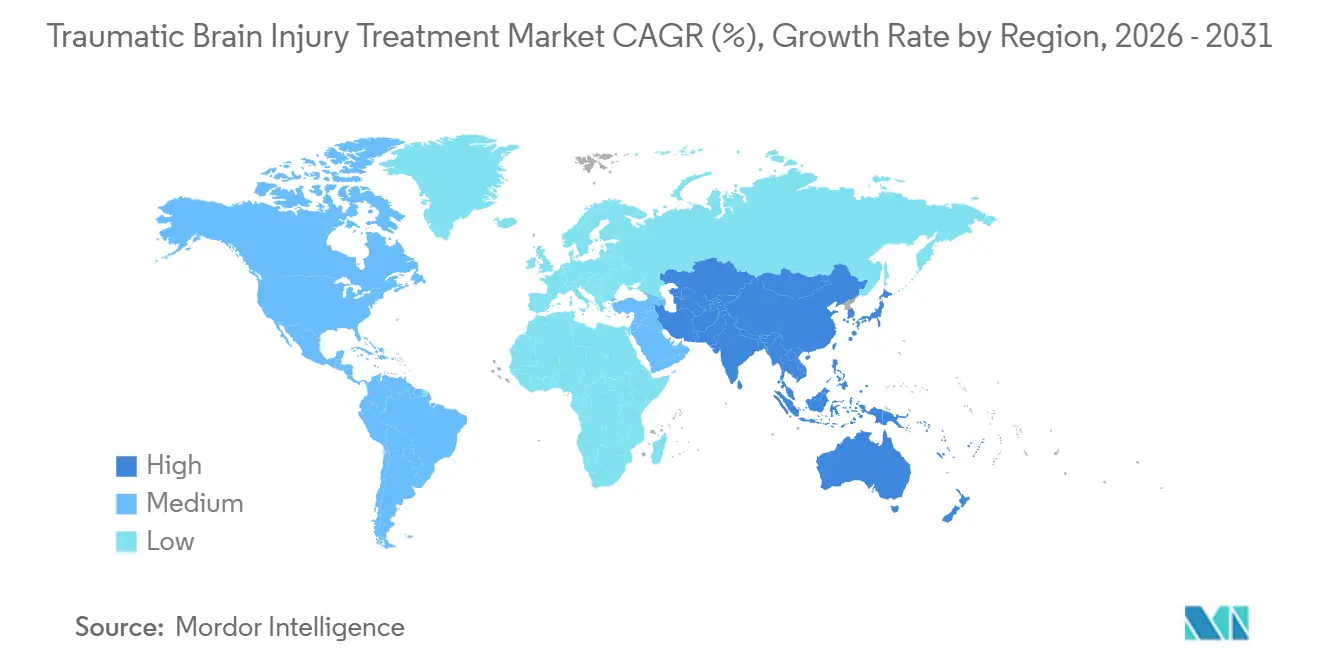
Nordamerika hielt im Jahr 2026 einen Anteil von 41,63 % am globalen Umsatz des Marktes für die Behandlung traumatischer Hirnverletzungen. Die Region profitiert von dichten Traumanetzwerken, umfassender Akutversorgung und frühem Einsatz von Biomarker-Diagnostik. Die FDA-Zulassung des Vollblut-Tests für traumatische Hirnverletzungen von Abbott unterstützte die Point-of-Care-Beurteilung bei leichten Verletzungen. Die Vereinigten Staaten tragen die größte regionale Umsatzbasis bei. Mehr als 485.000 Fälle traumatischer Hirnverletzungen bei Soldaten seit dem Jahr 2000 unterstützen eine anhaltende Nachfrage in den Gesundheitssystemen für Militär und Veteranen. Die Erstattung für Fernüberwachung unterstützt auch die ambulante und häusliche Versorgung nach der Entlassung.
APAC Markt für Traumatische Hirnverletzungsbehandlung
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 8,22 % wachsen. Japan genehmigte Akuugo im August 2024 bedingt, erteilte im Oktober 2025 die vollständige Zulassung und listete es im Mai 2026 unter der nationalen Krankenversicherung. SanBio zielt auf 20–30 spezialisierte Behandlungszentren für den frühen Einsatz ab. Japan verfügt auch über akademische Forschungsprogramme, die die zerebrovaskuläre Neuroprotektion in Modellen traumatischer Hirnverletzungen untersuchen. Ostasien verzeichnete im Jahr 2021 9,52 Millionen prävalente Fälle traumatischer Hirnverletzungen, wobei China einen großen Anteil am regionalen Volumen ausmacht. Indiens Ausbau der Traumaversorgung und die Belastung durch Straßenverletzungen unterstützen die künftige Nachfrage, während kostengünstigere Überwachung und Diagnostik in anderen aufstrebenden Regionen wichtig sein könnten.
Europa Markt für Traumatische Hirnverletzungsbehandlung
Europa hat klinische Standards in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien etabliert. Nationale neurochirurgische Leitlinien und EMA-Rahmenbedingungen beeinflussen die Behandlungsprotokolle. Im Jahr 2025 veröffentlichte französische Leitlinien deckten das akute Management von TBI bei Erwachsenen und Kindern ab. Die Leitlinien unterstützen fortlaufende Investitionen in Überwachungs-, chirurgische und hämostatische Produkte. Eine im Januar 2026 veröffentlichte deutsche Studie identifizierte 122,5 Tage als optimales Intervall zwischen dekompressiver Kraniektomie und Kranioplastik zur Reduzierung postoperativer Komplikationen.[3] Mittel- und Osteuropa weisen eine höhere TBI-Belastung auf als Westeuropa. Diese Lücke verweist auf ungedeckten Bedarf und Spielraum für einen breiteren Behandlungszugang.
Wettbewerbslandschaft
Marktkonzentration
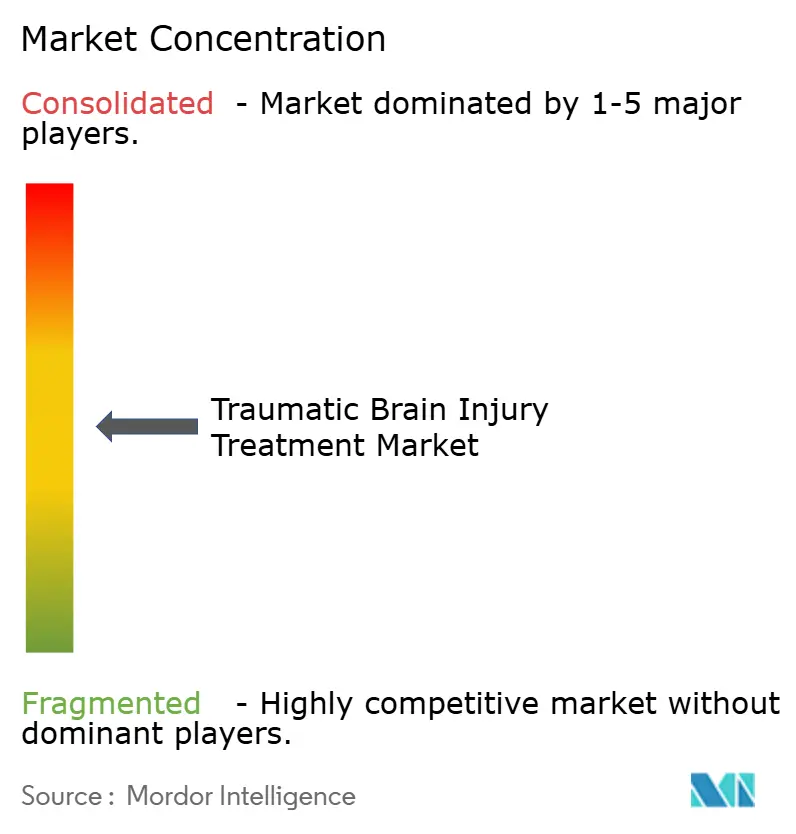
Der Markt für Behandlung von Schädel-Hirn-Trauma ist mäßig fragmentiert. Medizingeräteunternehmen haben etablierte Positionen in der neurochirurgischen Versorgung, während Arzneimittel auf generische Produkte, Spezialtherapien und klinisch tätige Unternehmen verteilt sind. Kein Teilnehmer hält einen entscheidenden Anteil über alle Behandlungsansätze hinweg. Medtronic erhielt im Februar 2025 die FDA-Zulassung für BrainSense Adaptive DBS. Das System ist eine sensorgestützte Neurostimulationsplattform mit Relevanz für zukünftige neurologische Überwachungsanwendungen. Strykers MedSurg- und Neurotechnologie-Segment repräsentierte im ersten Halbjahr 2025 58 % des gesamten Unternehmensumsatzes. Sein Aria Drill, CORE 2 Console und Sonopet iQ unterstützen neurochirurgische Interventionskategorien.
Der Markt für Behandlung von Schädel-Hirn-Trauma hat auch eine große pharmakologische Öffnung, da kein weitgehend zugelassenes schädel-hirn-traumaspezifisches krankheitsmodifizierendes Arzneimittel verfügbar ist. SanBio brachte Akuugo im Mai 2026 kommerziell in Japan auf den Markt. Die Markteinführung etablierte eine Zelltherapiekategorie für schädel-hirn-traumabedingte chronische motorische Lähmung. SHINKEI verfolgt einen 505(b)(2)-Weg für seinen reformulierten Amantadin-Kandidaten MR-301. Technologieanbieter bauen auch Positionen durch kognitive Rehabilitationsplattformen, tragbare Überwachung und biomarkergestützte Triage auf. Diese Ansätze erweitern den Wettbewerb über traditionelle Krankenhausgeräte und Generika hinaus.
Die Wettbewerbsposition hängt von Evidenz, regulatorischem Fortschritt und Zugang zu akuten und post-akuten Versorgungskanälen ab. Große Geräteunternehmen behalten Vorteile in etablierten Krankenhausbeziehungen und neurochirurgischen Portfolios. Kleinere Entwickler können sich durch gezielte Therapien und digitale Modelle differenzieren. Der Markt für Behandlung von Schädel-Hirn-Trauma könnte Akquisitionsaktivitäten verzeichnen, wenn sich Spätphasenprogramme wichtigen Meilensteinen nähern. Leistungserbringer werden neue Produkte nach klinischem Nutzen, Erstattung, Logistik und Passung zu bestehenden Versorgungspfaden bewerten. Die Marktkonzentration ist mittel, da die größten Unternehmen in bestimmten Gerätekategorien wichtig sind, aber kein Unternehmen einen entscheidenden kombinierten Anteil über alle Behandlungsmodalitäten hinweg hält.
Marktführer in der Branche für Behandlung von Schädel-Hirn-Trauma
-
Integra LifeSciences Holdings Corporation
-
Medtronic plc
-
Pfizer Inc.
-
SanBio Co., Ltd.
-
Stryker Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung von Traumatischen Hirnverletzungen Unternehmen in diesem Bericht
- Cellvation, Inc.
- Dr. Reddy’s Laboratories
- Hope Biosciences LLC
- Integra LifeSciences
- Ipsen Pharma SAS
- Medtronic
- Merz Therapeutics GmbH
- Oragenics, Inc.
- Oxeia Biopharmaceuticals, Inc.
- Pfizer
- SanBio Co., Ltd.
- SHINKEI Therapeutics, Inc.
- Stryker
- Sun Pharmaceuticals Industries
- Supernus Pharmaceuticals
- Teva Pharmaceutical Industries
- veriNOS Pharmaceuticals GmbH
- Viatris
Neueste Industrielle Entwicklungen in Markt für die Behandlung von Traumatischen Hirnverletzungen
- Juni 2026: Oragenics, Inc. erreichte die vollständige Aktivierung aller 3 australischen Phase-IIa-Studienstandorte (Mackay Base Hospital, Alfred Health, Royal Adelaide Hospital) für ONP-002, ein intranasales Neurosteroid für leichtes Schädel-Hirn-Trauma; es wurden keine schwerwiegenden unerwünschten Ereignisse gemeldet, und ein Phase-IIa-Datenergebnis ist für das 4. Quartal 2026 geplant; das Unternehmen reichte gleichzeitig am 26. Juni 2026 einen Antrag auf ein Typ-B-Gespräch bei der FDA ein, um den US-amerikanischen regulatorischen Weg für ONP-002 voranzutreiben.
- Mai 2026: SanBio Co., Ltd. brachte Akuugo (Vandefitemcel) kommerziell in Japan auf den Markt, die weltweit erste Zelltherapie, die für schädel-hirn-traumabedingte chronische motorische Lähmung zugelassen ist, nach der Aufnahme in die nationale Krankenversicherung am 20. Mai 2026; die jährlichen Spitzenumsätze werden auf 2,8 Milliarden JPY (18,5 Millionen USD) prognostiziert, mit einem anfänglichen kommerziellen Ziel von 20–30 spezialisierten Behandlungszentren.
- Juli 2026: Oragenics dosierte den ersten Patienten in seiner Phase-IIa-klinischen Studie von ONP-002 im Mackay Base Hospital, Queensland, was die erste Dosierung beim Menschen eines pharmakologischen intranasalen Neurosteroid-Kandidaten für Gehirnerschütterungs- und leichte Schädel-Hirn-Trauma-Intervention markiert, wobei das Programm darauf ausgelegt ist, einen nachfolgenden IND-Antrag bei der FDA zu unterstützen.
- März 2026: SHINKEI Therapeutics gab zwei gleichzeitige Meilensteine bekannt: den Abschluss der multizentrischen, randomisierten Phase-2-SHINKEITBI-Studie für MR-301 (intravenöses Amantadin-HCl) bei schwerem Schädel-Hirn-Trauma, die an US-amerikanischen Standorten mit dem Duke Clinical Research Institute durchgeführt wurde, wobei das Unternehmen nun ein End-of-Phase-2-FDA-Gespräch vorbereitet; und die FDA-Zulassung des IND für MR-101 zur Durchführung von Phase-1-Sicherheitsstudien an gesunden Probanden über den 505(b)(2)-Weg.
Umfang des globalen Marktberichts für Behandlung von Schädel-Hirn-Trauma
Gemäß dem Berichtsumfang umfasst die Behandlung von Schädel-Hirn-Trauma (SHT) medizinische, chirurgische, rehabilitative und überwachende Interventionen zur Behandlung von Hirnverletzungen, die durch äußeres Trauma verursacht werden, einschließlich Stürze, Kraftfahrzeugunfälle, Sportverletzungen, Arbeitsunfälle, militärische Explosionseinwirkungen und andere traumatische Ereignisse. Die Behandlungsansätze reichen von der Notfallstabilisierung und akuten neurointensivmedizinischen Versorgung bis hin zur langfristigen Rehabilitation und chronischen ambulanten Behandlung.
Behandlungsart, Versorgungsphase, Patientenalter, Verletzungsursache, Endnutzer, Vertriebskanal und Geografie segmentieren den Markt für Behandlung von Schädel-Hirn-Trauma. Nach Behandlungsart ist der Markt in Sofortige Notfallversorgung, Medikamente, Chirurgie und Rehabilitationstherapien segmentiert. Nach Versorgungsphase ist der Markt in Prähospitale und notfallmäßige Stabilisierung, Akute Krankenhaus- und neurointensivmedizinische Versorgung, Post-akute stationäre Rehabilitation und Chronische ambulante und gemeindenahe Versorgung segmentiert. Nach Patientenalter ist der Markt in Pädiatrische Patienten, Jugendliche Patienten, Erwachsene Patienten und Geriatrische Patienten segmentiert. Nach Verletzungsursache ist der Markt in Stürze, Kraftfahrzeugverkehrsverletzungen, Sport- und Freizeitverletzungen, Berufsbedingte und industrielle Verletzungen, Militärische und explosionsbedingte Verletzungen, Übergriffs- und gewaltbedingte Verletzungen und Andere traumatische Ursachen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Traumazentren, Neurologie- und Neurochirurgiekliniken, Ambulante Versorgungszentren, Häusliche Pflege und gemeindenahe Versorgung und Andere Endnutzer segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzel- und unabhängige Apotheken, Spezialapotheken, Direkte institutionelle Beschaffung und Online- und digitale Kanäle segmentiert. Geografisch wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Marktbericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sofortige Notfallversorgung | |
| Medikamente | Diuretika und hyperosmolare Mittel |
| Antiepileptika | |
| Analgetika und Sedativa | |
| Antidepressiva und Anxiolytika | |
| Antipsychotika und neuropsychiatrische Behandlungen | |
| Hämostatische Mittel | |
| Stimulanzien und dopaminerge Mittel | |
| Sonstige Medikamente | |
| Chirurgie | Dekompressive Kraniektomie |
| Hämatom-Evakuierung | |
| Kranioplastik und Schädelbruchreparatur | |
| Intrakranielle Druckableitung und Drainage | |
| Minimal-invasive und bildgestützte Neurochirurgie | |
| Rehabilitationstherapien | Physikalische und ergotherapeutische Therapie |
| Sprach-, Kommunikations- und Schlucktherapie | |
| Kognitive Rehabilitation | |
| Neuropsychologische und verhaltenstherapeutische Therapie | |
| Spastizitätsmanagement | |
| Sonstige Rehabilitationstherapien |
| Prähospitale und notfallmäßige Stabilisierung |
| Akute Krankenhaus- und neurointensivmedizinische Versorgung |
| Post-akute stationäre Rehabilitation |
| Chronische ambulante und gemeindenahe Versorgung |
| Pädiatrische Patienten |
| Jugendliche Patienten |
| Erwachsene Patienten |
| Geriatrische Patienten |
| Stürze |
| Kraftfahrzeugverkehrsverletzungen |
| Sport- und Freizeitverletzungen |
| Berufsbedingte und industrielle Verletzungen |
| Militärische und explosionsbedingte Verletzungen |
| Übergriffs- und gewaltbedingte Verletzungen |
| Andere traumatische Ursachen |
| Krankenhäuser und Traumazentren |
| Neurologie- und Neurochirurgiekliniken |
| Ambulante Versorgungszentren |
| Häusliche Pflege und gemeindenahe Versorgung |
| Andere Endnutzer |
| Krankenhausapotheken |
| Einzel- und unabhängige Apotheken |
| Spezialapotheken |
| Direkte institutionelle Beschaffung |
| Online- und digitale Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Sofortige Notfallversorgung | |
| Medikamente | Diuretika und hyperosmolare Mittel | |
| Antiepileptika | ||
| Analgetika und Sedativa | ||
| Antidepressiva und Anxiolytika | ||
| Antipsychotika und neuropsychiatrische Behandlungen | ||
| Hämostatische Mittel | ||
| Stimulanzien und dopaminerge Mittel | ||
| Sonstige Medikamente | ||
| Chirurgie | Dekompressive Kraniektomie | |
| Hämatom-Evakuierung | ||
| Kranioplastik und Schädelbruchreparatur | ||
| Intrakranielle Druckableitung und Drainage | ||
| Minimal-invasive und bildgestützte Neurochirurgie | ||
| Rehabilitationstherapien | Physikalische und ergotherapeutische Therapie | |
| Sprach-, Kommunikations- und Schlucktherapie | ||
| Kognitive Rehabilitation | ||
| Neuropsychologische und verhaltenstherapeutische Therapie | ||
| Spastizitätsmanagement | ||
| Sonstige Rehabilitationstherapien | ||
| Nach Versorgungsphase | Prähospitale und notfallmäßige Stabilisierung | |
| Akute Krankenhaus- und neurointensivmedizinische Versorgung | ||
| Post-akute stationäre Rehabilitation | ||
| Chronische ambulante und gemeindenahe Versorgung | ||
| Nach Patientenalter | Pädiatrische Patienten | |
| Jugendliche Patienten | ||
| Erwachsene Patienten | ||
| Geriatrische Patienten | ||
| Nach Verletzungsursache | Stürze | |
| Kraftfahrzeugverkehrsverletzungen | ||
| Sport- und Freizeitverletzungen | ||
| Berufsbedingte und industrielle Verletzungen | ||
| Militärische und explosionsbedingte Verletzungen | ||
| Übergriffs- und gewaltbedingte Verletzungen | ||
| Andere traumatische Ursachen | ||
| Nach Endnutzer | Krankenhäuser und Traumazentren | |
| Neurologie- und Neurochirurgiekliniken | ||
| Ambulante Versorgungszentren | ||
| Häusliche Pflege und gemeindenahe Versorgung | ||
| Andere Endnutzer | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzel- und unabhängige Apotheken | ||
| Spezialapotheken | ||
| Direkte institutionelle Beschaffung | ||
| Online- und digitale Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Behandlung von Schädel-Hirn-Trauma an?
Stürze, Straßenverkehrsverletzungen, Sporteinwirkungen, breiterer Traumazugang und langfristiger Versorgungsbedarf stützen die Nachfrage.
Wie groß ist der Markt für Behandlung von Schädel-Hirn-Trauma?
Es wird prognostiziert, dass der Markt von 2,29 Milliarden USD im Jahr 2026 auf 3,42 Milliarden USD bis 2032 mit einer CAGR von 6,88 % wächst.
Welche Behandlungsart hat den größten Anteil?
Medikamente hielten im Jahr 2026 einen Umsatzanteil von 41,25 %, da sie in der Akut- und Langzeitsymptombehandlung eingesetzt werden.
Welches Versorgungsumfeld wächst am schnellsten?
Die häusliche Pflege und die Gemeinschaftspflege werden voraussichtlich bis 2032 mit einer CAGR von 7,30 % wachsen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 8,22 % wachsen, unterstützt durch Japan und China.
Sind krankheitsmodifizierende Therapien für Schädel-Hirn-Trauma verfügbar?
Stand 2026 war keine weitgehend zugelassene schädel-hirn-traumaspezifische krankheitsmodifizierende Pharmakotherapie verfügbar, obwohl Akuugo in Japan für chronische motorische Lähmung eingeführt wurde.