
Größe und Marktanteil des Schweizer Marktes für sichere Logistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.72 Milliarden US-Dollar |
| Marktgröße (2026) | 0.74 Milliarden US-Dollar |
| Marktgröße (2031) | 1.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.76 % |
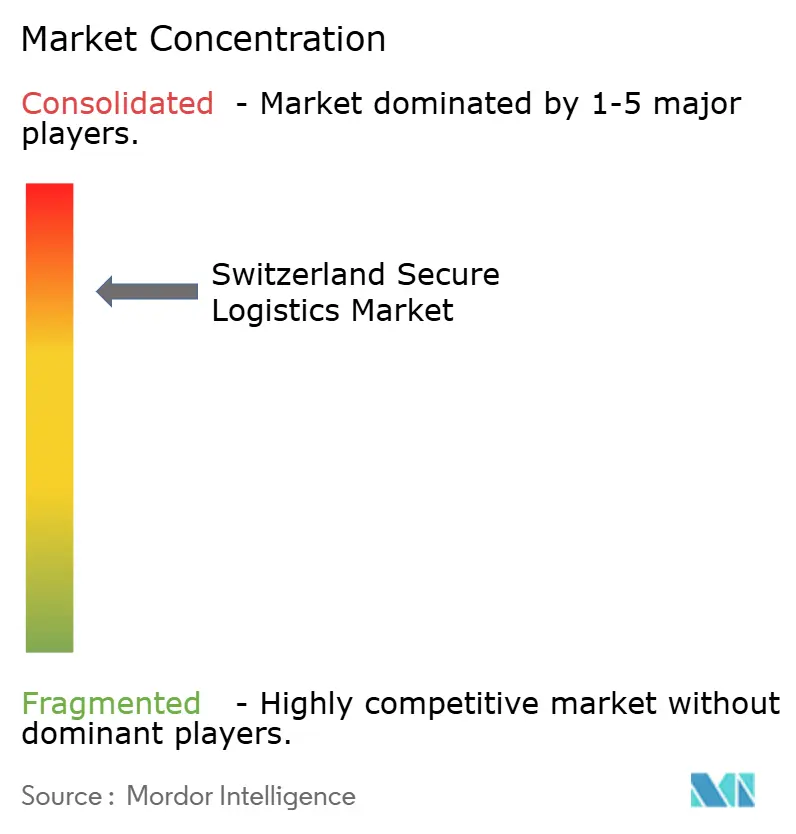
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Schweizer Marktes für sichere Logistik durch Mordor Intelligence
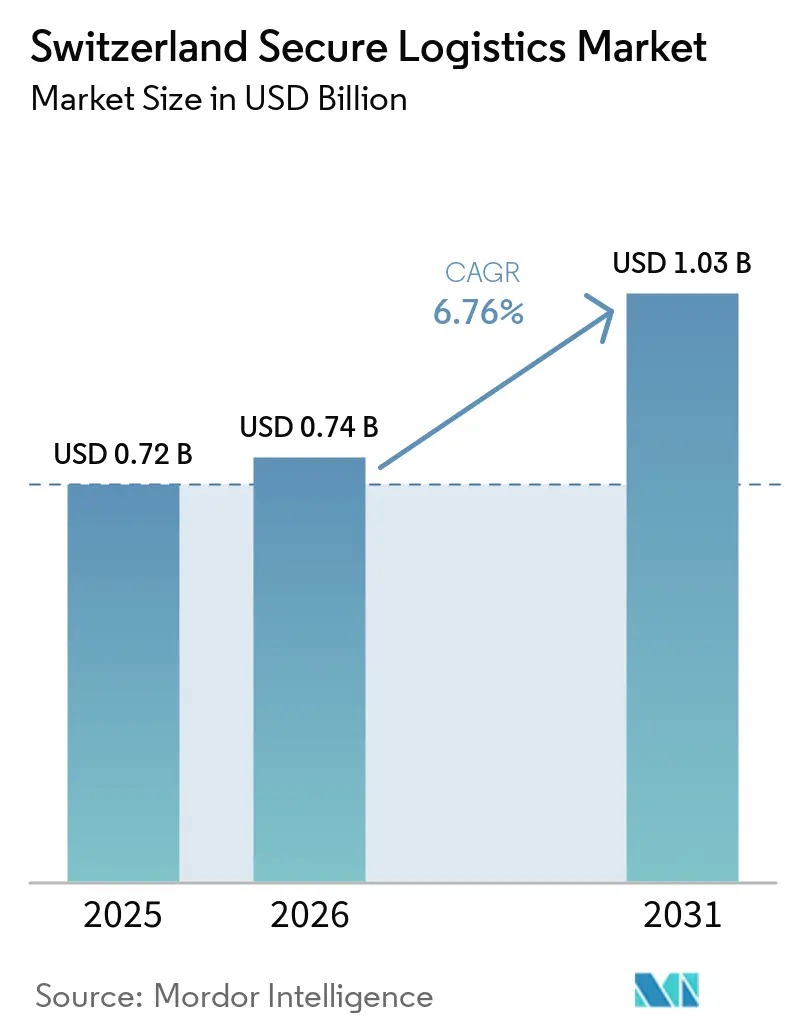
Die Größe des Schweizer Marktes für sichere Logistik wurde im Jahr 2025 auf 0,72 Milliarden USD geschätzt und soll von 0,74 Milliarden USD im Jahr 2026 auf 1,03 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,76 % während des Prognosezeitraums (2026–2031).
Der Schweizer Markt für sichere Logistik bedient das Privatbankwesen, die Goldraffinierung, die Uhrenherstellung und den Pharmaexport, bei denen Fracht eine streng kontrollierte Handhabung erfordert. Die Binnenlage des Landes lenkt sensible grenzüberschreitende Bewegungen durch eine begrenzte Anzahl von Luft- und Schienenkorridor. Diese Korridore unterstützen Premiumpreise für Betreiber mit etablierten Sicherheitssystemen und Grenzabfertigungskapazitäten. Digitale Verwahrungsnachweise erweitern den Kundenstamm des Schweizer Marktes für sichere Logistik, da sie den Anforderungen an Prüfpfade im Finanzdienstleistungsbereich entsprechen. Anbieter, die sicheren Transport, Tracking und konforme Dokumentation kombinieren, sind besser positioniert, um längerfristige Serviceverträge zu gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt Transport im Jahr 2025 einen Marktanteil von 63,15 % am Schweizer Markt für sichere Logistik, während Mehrwertdienste bis 2031 voraussichtlich mit einer CAGR von 9,10 % wachsen werden.
- Nach Anwendung hielt Bargeldmanagement im Jahr 2025 einen Anteil von 54,55 % an der Größe des Schweizer Marktes für sichere Logistik, während das Segment Schmuck und Edelmetalle bis 2031 voraussichtlich mit einer CAGR von 9,20 % wachsen wird.
- Nach Typ hielten stationäre Dienste im Jahr 2025 einen Marktanteil von 55,35 % am Schweizer Markt für sichere Logistik, während mobile Dienste bis 2031 voraussichtlich mit einer CAGR von 7,44 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 53,10 % der Größe des Schweizer Marktes für sichere Logistik auf Finanzinstitute, während das Einzelhändlersegment bis 2031 voraussichtlich mit einer CAGR von 8,60 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Schweizer Markt für sichere Logistik
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Nachfrage nach Bargeldhandhabung im Einzel- und Bankensektor | +1.4% | Schweiz, mit Schwerpunkt in den Einzelhandelskorridoren Zürich, Genf und Basel | Langfristig (≥ 4 Jahre) |
| Ströme hochwertiger Güter aus den Bereichen Luxus, Uhren, Pharmazeutika und Edelmetalle | +1.7% | Schweiz, mit Verbindungen zu Deutschland, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Verwahrungskette und Einführung von Echtzeit-Tracking | +1.1% | Global, angeführt von Schweizer Finanz- und Pharmadrehscheiben | Mittelfristig (2–4 Jahre) |
| Outsourcing auf Sicherheitsniveau durch Banken, Einzelhändler und Industrieversender | +1% | Zürich, Genf, Lausanne und Bern | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Nachfrage nach sicherem Transit im Zusammenhang mit der zentraleuropäischen Logistikposition der Schweiz | +0.8% | Schweiz und Grenzkorridore mit Deutschland, Frankreich, Italien und Österreich | Langfristig (≥ 4 Jahre) |
| Premiumnachfrage nach kontrollierter Lagerung | +0.6% | Zürich, Genf und Basel – Freihafen- und Tresorkorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Nachfrage nach Bargeldhandhabung im Einzel- und Bankensektor
Bargeld blieb bis 2025 trotz weit verbreiteter digitaler Zahlungsmittel ein wichtiger Bestandteil des Schweizer Zahlungssystems. Die Schweizerische Nationalbank brachte beim Bargeld-Runden Tisch im November 2025 50 Vertreter aus Banken, Geldtransportunternehmen, Einzelhändlern, der Schweizerischen Post und den SBB zusammen[1]Schweizerische Nationalbank, „Zweiter Runder Tisch zum Bargeld”, Schweizerische Nationalbank, snb.ch. Die Teilnehmer stellten fest, dass Bargeld bei fast der Hälfte der Zahlungsausfälle in den Schweizer Einzelhandelskanälen eingesetzt wurde, was seine anhaltende Rolle beim Ausfall elektronischer Zahlungssysteme verdeutlicht. Dies hält Geldtransportdienste für die finanzielle Widerstandsfähigkeit relevant, anstatt sie nur als veralteten Einzelhandelsservice zu betrachten. Die Arbeit der Schweizerischen Nationalbank zur Sicherstellung eines angemessenen Zugangs zu Bargeld sowie die Konzeptstudie von SIX und der Schweizerischen Post zur gemeinsamen Bargeld-Infrastruktur unterstützen diese Betriebsrolle im gesamten nationalen Netzwerk. Weniger Geldautomaten und Bankschalter können die Handhabungsvolumina auf den verbleibenden Routen konzentrieren, was die Routendichte und Abholhäufigkeit für etablierte Betreiber im Schweizer Markt für sichere Logistik verbessert.
Ströme hochwertiger Güter aus den Bereichen Luxus, Uhren, Pharmazeutika und Edelmetalle
Die Schweiz produziert eine dichte Mischung an Fracht mit hohem Versicherungswert in mehreren exportorientierten Bereichen. Die Schweizer Uhrenexporte erreichten im Jahr 2025 25,6 Milliarden CHF (32,4 Milliarden USD)[2]STAR Logistique, „Sicherer Transport hochwertiger Güter”, STAR Logistique, starlogistique.ch. Diese Transporte erfordern gepanzerte Fahrzeuge und Eventlogistik, die allgemeine Frachtdienste in der Regel nicht bieten, da die Waren kontrollierte Übergaben erfordern. Die Life-Sciences-Aktivitäten in Basel erfordern ebenfalls temperaturkontrollierte Logistik mit sicherer Verwahrung, was Spezialanbieter im Schweizer Markt für sichere Logistik begünstigt. Die Goldraffinierung fügt einen weiteren Strom hinzu, der eine tresorgerechte Verwahrung von der Rohstoffannahme bis zur endgültigen internationalen Lieferung erfordert. Die Konvergenz von Uhren, Pharmazeutika und Edelmetallen an Schweizer Luftdrehscheiben unterstützt Anbieter, die mehr als eine Kategorie hochwertiger Fracht unter einheitlichen Betriebsverfahren abwickeln können.
Digitalisierung der Verwahrungskette und Einführung von Echtzeit-Tracking
Echtzeit-Tracking ersetzt Papierverwahrungsnachweise in einem wachsenden Anteil von Verträgen für sichere Logistik. Bank- und Pharmakunden benötigen prüfbare, zeitgestempelte Aufzeichnungen im Rahmen ihrer Datenverwaltungsverfahren und vertraglichen Kontrollen. GPS-basierte Verwahrungsplattformen können verifizierte Transitdaten liefern, die differenzierte Versicherungsbedingungen für dokumentierte Sendungen unterstützen. Dies schafft einen praktischen Grund für Kunden, Tracking in neuen Verträgen zu fordern, anstatt nur traditionelle Liefernachweise zu akzeptieren. Betreiber im Schweizer Markt für sichere Logistik, die diese Systeme eingeführt haben, können Compliance-Anforderungen erfüllen, die mit manuellen Aufzeichnungen schwerer nachzuweisen sind. Digitale Verwahrung wird daher zu einer grundlegenden Beschaffungsanforderung und nicht mehr zu einem Servicemerkmal für Anbieter, die regulierte Kunden bedienen.
Outsourcing auf Sicherheitsniveau durch Banken, Einzelhändler und Industrieversender
Banken und Einzelhändler lagern zunehmend mehr Bargeldhandhabung und Werttransporte aus, da interne Abläufe mit höherer Haftung und steigenden Betriebskosten konfrontiert sind. Die Schweizerische Nationalbank schätzte die jährlichen nationalen Kosten der Bargeld-Infrastruktur auf 640 Millionen CHF (810,2 Millionen USD) bis 880 Millionen CHF (1,11 Milliarden USD)[3]Schweizerische Rundfunkgesellschaft, „Immer weniger Einzelhändler akzeptieren Bargeld in der Schweiz”, SWI swissinfo.ch, swissinfo.ch. Diese Ausgaben zeigen das Ausmaß konformer Bargeldoperationen, die Organisationen selbst über ein nationales Netzwerk aufrechterhalten müssten. Uhren- und Pharmaversender benötigen außerdem eine kontinuierliche Verwahrung über multimodale und grenzüberschreitende Bewegungen hinweg, die mehrere operative Übergaben umfassen. GPS-Tracking, Vier-Augen-Prinzip und zertifizierte Dokumentation sind intern kostspielig zu replizieren und erfordern eine kontinuierliche operative Disziplin. Diese Bedingungen begünstigen längere Managed-Service-Vereinbarungen im Schweizer Markt für sichere Logistik, insbesondere wenn Kunden einen einzigen verantwortlichen Anbieter benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Betriebskosten für gepanzerte Fahrzeugflotten, Personalüberprüfung und Versicherung | -0.7% | Schweiz | Langfristig (≥ 4 Jahre) |
| Hohe Compliance-Belastung durch Lizenzierung, Schulung und Waffengenehmigung | -0.5% | Schweiz, mit kantonalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Städtische Überlastung, Routenvariabilität und Sicherheitsrisiken während des Transits | -0.4% | Zürich, Genf, Basel und Bern | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in hochqualifizierten Sicherheitslogistikberufen | -0.6% | Schweiz, insbesondere frankophone Kantone | Mittelfristig (2–4 Jahre) bis Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebskosten für gepanzerte Fahrzeugflotten, Personalüberprüfung und Versicherung
Konforme gepanzerte Fahrzeugflotten haben in der Schweiz eine hohe Fixkostenbasis. Betreiber müssen Spezialfahrzeuge beschaffen, diese häufig warten und öfter ersetzen als Standard-Lkw, da die Sicherheitsleistung nicht aufgeschoben werden kann. Kleinere Routennetzwerke können Schwierigkeiten haben, diese Kosten auf ausreichend viele Aktivitäten zu verteilen und wettbewerbsfähige Servicepreise aufrechtzuerhalten. Die Einstellung erfordert außerdem Strafregisterauszüge, Finanzprüfungen und psychologische Beurteilungen, bevor Mitarbeiter sensible Aufgaben übernehmen können. Die Versicherung für hochwertige Fracht erhöht die Kosten jeder kontrollierten Bewegung und spiegelt die geringe Toleranz gegenüber Verlustereignissen wider. Diese Anforderungen begünstigen kapitalkräftige Betreiber im Schweizer Markt für sichere Logistik und erschweren den Markteintritt für regionale Anbieter.
Hohe Compliance-Belastung durch Lizenzierung, Schulung und Waffengenehmigung
Sicherheitslogistikpersonal arbeitet in einem Rahmen, der Bundesvorschriften mit kantonalen Anforderungen kombiniert. Wachleute und Geldtransportmitarbeiter, die Schusswaffen tragen, benötigen kantonale Waffengenehmigungen und Nachweise technischer Kompetenz, bevor sie in bewaffneten Funktionen tätig sein können. Die 26 Kantone der Schweiz verwalten ihre eigenen Lizenzierungsverfahren, die sich in Ablauf, Dokumentation und Zeitplanung unterscheiden können. Periodische Erneuerungen und Audits bedeuten kontinuierlichen Verwaltungsaufwand für Anbieter, die in mehr als einem Kanton tätig sind. Änderungen bei der Überprüfung oder psychologischen Testung können einen Betreiber mit Personalengpässen konfrontieren, wenn Mitarbeiter nicht rechtzeitig neu qualifiziert werden. Dies begünstigt Unternehmen mit dedizierten Compliance-Ressourcen im Schweizer Markt für sichere Logistik.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Transport verankert den Markt, während Mehrwertdienste an Gewicht gewinnen
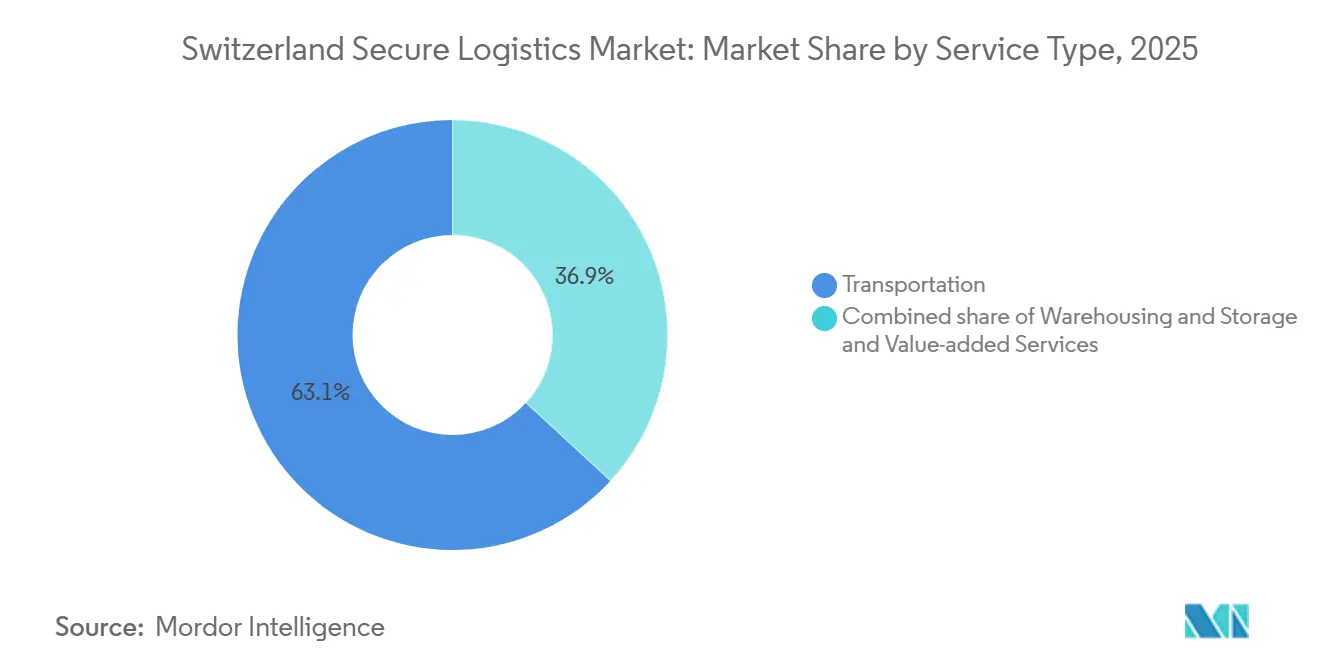
Transport hielt im Jahr 2025 einen Marktanteil von 63,15 % am Schweizer Markt für sichere Logistik. Gepanzerter Straßentransport unterstützt tägliche Bargeldzyklen, die Bankzentren, Geldautomaten und Einzelhandelsketten über kantonale Netzwerke verbinden. Luftfracht über Zürich und Genf unterstützt internationale Bewegungen von Uhren, Edelmetallen und Pharmazeutika. Die Schiene bedient engere hochwertige Ströme, die eine Koordination mit bestehenden Sicherheitsverfahren erfordern. Lagerung und Aufbewahrung entwickeln sich zu einer eigenständigen Einnahmequelle, da Bankkunden Verwahrungsvereinbarungen suchen und Luxusmarken sichere Einrichtungen benötigen. Die Größe des Schweizer Marktes für sichere Logistik im Bereich Transport spiegelt die zentrale Rolle physischer Bewegung bei diesen Kundenanforderungen wider.
Mehrwertdienste sollen bis 2031 mit einer CAGR von 9,10 % wachsen, der schnellsten Rate unter den Dienstleistungsarten. Kunden fordern zunehmend Verwahrungsdokumentation, Compliance-Berichterstattung und Echtzeit-Bestandsabstimmung in Verbindung mit physischem Transport. Diese Anforderungen verlagern Verträge von Einzellieferungen zu Managed Services. See- und Binnenwasserstraßendienste bleiben begrenzt, da die Schweiz ein Binnenland ist. Rheinbewegungen von Basel aus können noch spezifische Edelmetallströme bedienen, bei denen Diskretion und weniger häufiger Transit wichtiger sind als Geschwindigkeit. Der Schweizer Markt für sichere Logistik bewegt sich in Richtung Servicepakete, die Transport, Aufzeichnungen und laufende Kundenbetreuung kombinieren.


Nach Anwendung: Bargeldmanagement führt, während Schmuck und Edelmetalle am schnellsten wachsen
Bargeldmanagement machte im Jahr 2025 54,55 % der Größe des Schweizer Marktes für sichere Logistik aus. Es umfasst formelle Geldtransportverträge, Geldautomatenmanagement und Verwahrungsdienste für Banken in Zürich und Genf. Die Bargeldversorgungsarbeit der Schweizerischen Nationalbank sowie die Studie von SIX und der Schweizerischen Post unterstützen eine Entwicklung hin zu weniger und größeren Managed-Service-Vereinbarungen. Diese Struktur kann Anbieter begünstigen, die bereits in die Bargeldinfrastruktur eingebettet sind. Kleinere Betreiber, die von Transaktionsvolumina abhängig sind, können unter Druck geraten, wenn Verträge konzentrierter werden. Bargeldmanagement bleibt die primäre Anwendungsbasis für den Schweizer Markt für sichere Logistik.
Das Segment Schmuck und Edelmetalle soll bis 2031 mit einer CAGR von 9,20 % wachsen. Uhren- und Edelsteinlieferungen benötigen gepanzerten Transport für Handelsmessen und damit verbundene internationale Bewegungen. Bonded-Freihafen-Lagerung kann wiederkehrende Tresoreinnahmen für zertifizierte Einrichtungen in Genf und Zürich generieren. Diamantenlogistik erfordert Tresorhandhabung und Kimberley-Prozess-konforme Dokumentation. Fertigungskunden benötigen sichere Bewegung hochwertiger Komponenten und Spezialwerkzeuge zwischen Produktions- und Montagestandorten. Bildende Kunst, Sammlerstücke, Archivdokumente und hochsichere IT-Assets schaffen Nachfrage nach maßgeschneiderten Verwahrungsdiensten im Schweizer Markt für sichere Logistik.
Nach Typ: Stationäre Dienste führen, während mobile Lösungen mit dem Outsourcing expandieren
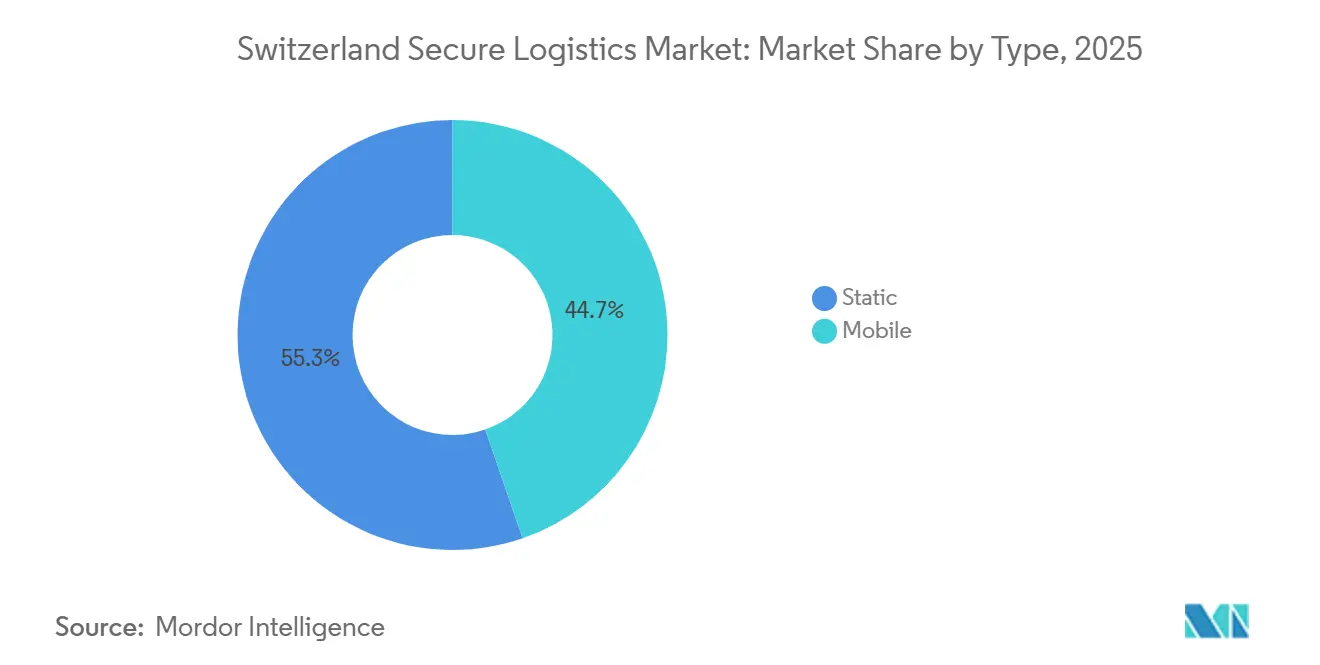
Stationäre Dienste hielten im Jahr 2025 einen Marktanteil von 55,35 % am Schweizer Markt für sichere Logistik. Diese Dienste umfassen permanente Tresore, sichere Lagerstandorte und feste Bargeldverarbeitungszentren, die Finanzinstitute bedienen. Mehrjährige Verwahrungsverträge können stabile Einnahmen und eine geringere Kundenfluktuation bieten. Kontrollierte Lagerung in der Nähe von Freihafengebieten und Kunsthandelsstandorten erfordert ebenfalls Einrichtungen, die mobile Dienste nicht bieten können. Brunig Mega Safe AG begann Anfang 2026 eine neue Phase des unterirdischen Hohlraumbaus im Kanton Obwalden, um seine sichere Tresor- und Lagerplattform zu erweitern. Dieses Projekt spiegelt die Nachfrage nach hochsicherer physischer Vermögensverwahrung im Schweizer Markt für sichere Logistik wider.
Mobile Dienste sollen bis 2031 mit einer CAGR von 7,44 % wachsen. Ihre Arbeit umfasst die Befüllung von Geldautomatenkassetten, die Bargeldabholung im Einzelhandel und den bedarfsgesteuerten Transport von Edelmetallen. Mobile Aktivitäten können höhere Einnahmen pro Interaktion generieren und erfordern dabei weniger feste Infrastruktur als Tresoroperationen. Sie können Betreibern helfen, die Kapitaleffizienz zu verbessern, ohne Lagerkapazitäten hinzuzufügen. Unternehmenskunden werden voraussichtlich Verträge bevorzugen, die permanente Tresorverwahrung mit mobilem Bedarfszugang kombinieren. Dies kann die Lücke zwischen stationären und mobilen Einnahmeströmen im Schweizer Markt für sichere Logistik verringern.
Nach Endnutzer: Finanzinstitute dominieren, während Einzelhändler das Wachstum antreiben
Finanzinstitute machten im Jahr 2025 53,10 % der Größe des Schweizer Marktes für sichere Logistik aus. Banken nutzen Geldtransportdienste, Geldautomatenflottenmanagement und Tresorverwahrung, insbesondere in Zürich und Genf. Formelle Verträge mit diesen Kunden sichern die Einnahmen vieler Anbieter sicherer Logistik. Staatliche Nutzer umfassen Bundesbehörden, kantonale Steuerbehörden und die Finanzdienstleistungsoperationen der Schweizerischen Post. Ihre Nachfrage ist stabil, wächst aber langsamer, da öffentliche Zahlungskanäle zunehmend digitaler werden. Finanzinstitute bleiben der größte Kundenstamm im Schweizer Markt für sichere Logistik.
Das Einzelhändlersegment soll bis 2031 mit einer CAGR von 8,60 % wachsen, der schnellsten Rate unter den Endnutzern. Integrierte Bargeldmanagementplattformen können die Kassenkollekte, Zählung und Verarbeitung von internen Teams auf Anbieter sicherer Logistik verlagern. Dies schafft kontinuierliche Managed Services mit Echtzeit-Bargeldfluss-Transparenz anstelle periodischer Abholungen. Die Schweizerische Nationalbank berichtete, dass die Bargeldakzeptanz bei Einzelhändlern zwischen 2023 und 2025 zurückgegangen ist. Das Bargeld, das Einzelhändler weiterhin akzeptieren, kann eine bewusstere und konformere Handhabung erfordern, wenn die Transaktionshäufigkeit sinkt. Luxuseinzelhändler, Kunstinstitutionen, Privatsammler und Pharmadistributoren benötigen ebenfalls maßgeschneiderte Servicekombinationen im Schweizer Markt für sichere Logistik.
Geografische Analyse
Zürich, Genf und Basel konzentrieren den größten Anteil der Nachfrage im Schweizer Markt für sichere Logistik aufgrund von Privatbankwesen, Luxusgütern und Life-Sciences-Aktivitäten. Zürich ist der wichtigste Betriebsstandort für Geldtransportrouten, die Banken, Einzelhändler und die Frachtabfertigungen des Flughafens Zürich bedienen. Genf kombiniert Uhrenhandelsaktivitäten mit Nachfrage nach Bonded-Lagerung und Ausstellungslogistik. Diese Bedürfnisse unterstützen höherwertige Dienste als Standard-Frachtbewegungen. Bern fügt Nachfrage nach sicheren Dokumenten und institutioneller Vermögensverwahrung von Bundesorganisationen hinzu.
Basel unterstützt zertifizierte Pharmalogistik, bei der Temperaturkontrolle und sichere Verwahrung gemeinsam funktionieren müssen. Die Schweiz verbindet auch hochwertige Bewegungen zwischen Deutschland, Frankreich, Italien und Österreich. Kontinuierliche Verwahrung über Grenzen hinweg ist wichtig für Pharmazeutika und Edelmetalllieferungen.
Das Wallis, das Tessin und der Graubünden-Korridor sind kleinere, aber sich entwickelnde Nachfragegebiete. Luxustourismus, alpines Privatbankwesen und Aktivitäten von vermögenden Privatpersonen schaffen Bedarf an privatem Vermögenstransport und lokalisierten Tresordiensten. Swiss Securitas Group erwarb ASP, Agence Securite et Protection SA, im Wallis im Jahr 2025. Die Übernahme erweiterte die Abdeckung über die 4 wichtigsten städtischen Zentren hinaus. Ländliche und alpine Routen benötigen mobile Servicemodelle, die schwieriges Gelände und verteilte Infrastruktur bewältigen können. Die Geografie des Schweizer Marktes für sichere Logistik erstreckt sich allmählich von den Großstädten auf ausgewählte kantonale Korridore.
Wettbewerbslandschaft
Der Schweizer Markt für sichere Logistik ist stark konzentriert. Internationale Volldienstleister halten führende Positionen im Geldtransport und Werttransport, während inländische Spezialisten durch lokale Beziehungen und Branchenkenntnisse konkurrieren. Internationale Betreiber können grenzüberschreitend koordinieren und globale Versicherungsbeziehungen aufrechterhalten. Sie verfügen auch über eine größere Kapazität zur Erneuerung von Fahrzeugflotten und zur Investition in digitale Verwahrungssysteme. Inländische Anbieter können dort relevant bleiben, wo Nähe, lokales Compliance-Wissen oder ein spezialisierter Frachtfokus am wichtigsten sind.
Digitale Investitionen verändern, wie Anbieter sichere Logistikdienste strukturieren und bepreisen. Cloud-basierte Lagersysteme, GPS-integrierte Verwahrungsplattformen und Routenoptimierung unterstützen integrierte Servicemodelle. Manipulationssichere Verpackung, RFID-Tracking und digitale Verwahrungssysteme sind für Anbieter relevant, die regulierte Kunden bedienen. Diese Werkzeuge können Betreibern helfen, physische Verwahrung zu dokumentieren und Kundenberichterstattungsanforderungen zu erfüllen. Unternehmen, die weiterhin nur Routen- oder Tresorangebote machen, können einem größeren Preisdruck ausgesetzt sein, wenn Kunden integrierte Managed Services suchen. Der Schweizer Markt für sichere Logistik begünstigt daher Anbieter, die Sicherheit, Dokumentation und Transport verbinden.
Regionale kantonale Abdeckung, kombinierte Pharma- und Edelmetallhandhabung sowie technologiegestützte Tresordienste bleiben Bereiche, in denen Anbieter expandieren können. Die Einhaltung kantonaler Schweizer Vorschriften und relevanter europäischer Anforderungen ist eine wesentliche Markteintrittsbarriere. Bestehende Zertifizierungen und langjährige institutionelle Beziehungen können dazu beitragen, Kunden zu halten. Die Übernahme von ASP durch Swiss Securitas Group im Jahr 2025 erweiterte ihre Präsenz in den Walliser Korridor. Die Partnerschaft von Malca-Amit mit GemGeneve im Jahr 2026 stärkte ihre Position in der Eventlogistik für hochwertige Edelsteine und Schmuck[4]Malca-Amit, „Malca-Amit x GemGenève 2026, Offizielle Partnerschaft”, Malca-Amit EMEA, linkedin.com. Die Kombination aus Compliance-Kosten, Technologiebedarf und Skalierung unterstützt eine schrittweise Konsolidierung im Schweizer Markt für sichere Logistik.
Marktführer der Schweizer Branche für sichere Logistik
Malca-Amit
Loomis AB
The Brink's Company
Planzer Holding AG
SOS Cash & Value SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Loomis AB schloss die Ausgabe von vorrangigen unbesicherten Anleihen im Wert von 300 Millionen EUR (352,9 Millionen USD) ab, mit einem Kupon von 4,125 % und einer Laufzeit von fünf Jahren. Die Anleihen wurden im Rahmen seines EMTN-Programms ausgegeben. Der Erlös wird für allgemeine Unternehmenszwecke verwendet, einschließlich der Finanzierung von Unternehmensübernahmen.
- Mai 2026: Malca-Amit formalisierte seine Partnerschaft mit GemGeneve als offizieller Partner für sichere Logistik für die Ausgabe 2026 im Palexpo, Genf. Dies stärkt seine Präsenz im Schweizer Handelsveranstaltungskreis für hochwertige Edelsteine und Schmuck und erweitert die Abdeckung für internationale Aussteller, die gepanzerten Transport und tresorgerechte Lagerung benötigen.
- April 2026: Kuehne+Nagel initiierte einen globalen Rollout seiner cloud-nativen Vertragslogistikplattform KN SwiftLOG an mehr als 1.000 Betriebsstandorten und integrierte dabei agentische KI-Fähigkeiten. Dieses Technologie-Upgrade ist direkt relevant für seine Schweizer Sicherheitslager- und Hochwertige-Güter-Logistikoperationen.
- Juni 2025: Swiss Securitas Group erwarb ASP, Agence Securite et Protection SA, ein im Wallis ansässiges Sicherheitsdienstleistungsunternehmen. Diese Übernahme erweitert ihre geografische Reichweite in den Schweizer Alpenresort- und Hochvermögenden-Wohnkorridor über die vier wichtigsten städtischen Zentren hinaus.


Berichtsumfang des Schweizer Marktes für sichere Logistik
| Transport | Straße |
| Schiene | |
| Luft | |
| See- und Binnenwasserstraßen | |
| Lagerung und Aufbewahrung (einschließlich sicherer Lagerung und Tresordienste) | |
| Mehrwertdienste |
| Bargeldmanagement |
| Diamanten |
| Schmuck und Edelmetalle |
| Fertigung |
| Sonstiges |
| Stationär |
| Mobil |
| Finanzinstitute |
| Einzelhändler |
| Behörden |
| Sonstiges |
| Nach Dienstleistungsart | Transport | Straße |
| Schiene | ||
| Luft | ||
| See- und Binnenwasserstraßen | ||
| Lagerung und Aufbewahrung (einschließlich sicherer Lagerung und Tresordienste) | ||
| Mehrwertdienste | ||
| Nach Anwendung | Bargeldmanagement | |
| Diamanten | ||
| Schmuck und Edelmetalle | ||
| Fertigung | ||
| Sonstiges | ||
| Nach Typ | Stationär | |
| Mobil | ||
| Nach Endnutzer | Finanzinstitute | |
| Einzelhändler | ||
| Behörden | ||
| Sonstiges |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die sichere Logistik in der Schweiz bis 2031 erreichen?
Der Schweizer Markt für sichere Logistik soll bis 2031 einen Wert von 1,03 Milliarden USD erreichen, ausgehend von 0,74 Milliarden USD im Jahr 2026, bei einer CAGR von 6,76 %.
Welche Dienstleistungskategorie hat den größten Anteil in der Schweiz?
Transport führte die Dienstleistungsarten mit einem Anteil von 63,15 % im Jahr 2025 an.
Welche Anwendung für sichere Logistik wächst in der Schweiz am schnellsten?
Schmuck- und Edelmetalllogistik soll bis 2031 mit einer CAGR von 9,20 % expandieren.
Warum nutzen Schweizer Banken Anbieter sicherer Logistik?
Banken nutzen Logistikanbieter für Geldtransport, Geldautomatenflottenmanagement und Tresorverwahrung.
Welche Kundengruppe wird voraussichtlich am schnellsten wachsen?
Einzelhändler sollen bis 2031 mit einer CAGR von 8,60 % wachsen, da sie Bargeldkollekte, Zählung und Verarbeitung auslagern.
Welche Schweizer Standorte generieren die größte Nachfrage nach diesen Diensten?
Zürich, Genf und Basel sind wichtige Nachfragezentren aufgrund von Bankwesen, Luxusgütern, Uhrenhandel und Life-Sciences-Aktivitäten.
Seite zuletzt aktualisiert am:



