
Größe und Marktanteil des südamerikanischen Marktes für pharmazeutische Kunststoffverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
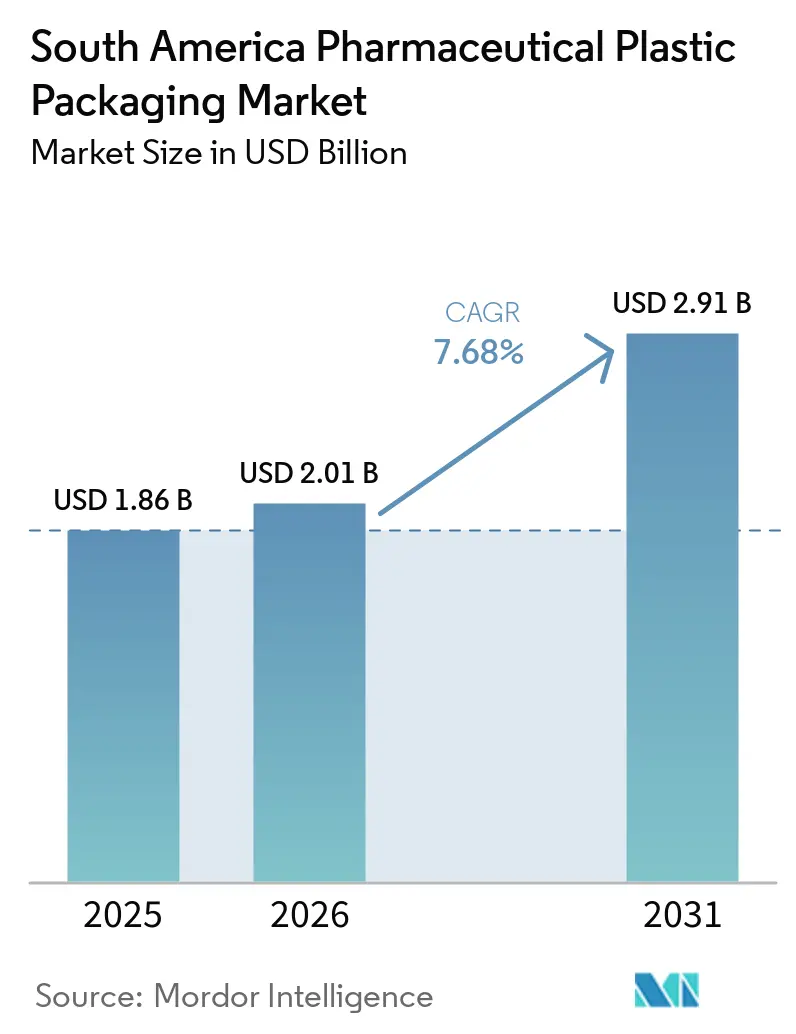
| Marktgröße im Basisjahr (2025) | 1.86 Milliarden US-Dollar |
| Marktgröße (2026) | 2.01 Milliarden US-Dollar |
| Marktgröße (2031) | 2.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.68 % |
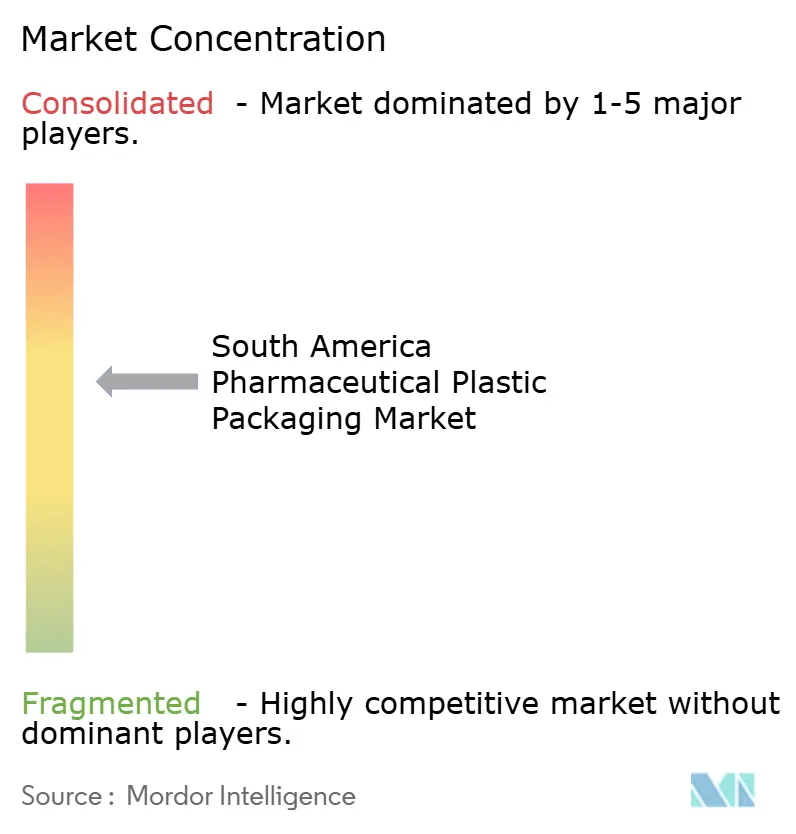
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Marktes für pharmazeutische Kunststoffverpackungen von Mordor Intelligence
Die Größe des südamerikanischen Marktes für pharmazeutische Kunststoffverpackungen betrug im Jahr 2025 1,86 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 7,68 % im Zeitraum 2026–2031 auf 2,91 Milliarden USD anwachsen. Öffentliche Beschaffung, Politiken zur Substitution durch Generika und die lokale Arzneimittelproduktion steigern die Nachfrage nach Primärbehältern in der gesamten Region. Brasilien bleibt die zentrale Nachfragebasis, da die inländischen Arzneimittelhersteller Verpackungen in großem Maßstab beschaffen. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen sieht sich zudem einem Wandel hin zu Biologika, injizierbaren Therapien und selbst verabreichten Produkten gegenüber, die speziellere Behälter erfordern. Rückverfolgbarkeitsanforderungen und begrenzte Kühlkettenkapazitäten begünstigen Lieferanten, die zuverlässige Barriereleistung in Verbindung mit druckkompatiblen Oberflächen bieten können. Wettbewerbsstrategien kombinieren daher lokale Produktion, etabliertes regulatorisches Wissen und Investitionen in höherwertige injizierbare und recycelbare Formate.
Wichtigste Erkenntnisse des Berichts
- Nach Rohmaterial hielt Polypropylen im Jahr 2025 einen Marktanteil von 29,23 % am südamerikanischen Markt für pharmazeutische Kunststoffverpackungen, während COP/COC bis 2031 voraussichtlich mit einer CAGR von 8,11 % wachsen wird.
- Nach Produkttyp hielten Flaschen und Feststoffbehälter im Jahr 2025 einen Anteil von 29,44 %, während vorfüllbare Spritzen und Kartuschen bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen werden.
- Nach Verpackungsformat hielt starre Verpackung im Jahr 2025 einen Marktanteil von 72,13 % am südamerikanischen Markt für pharmazeutische Kunststoffverpackungen, während flexible Verpackung bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen wird.
- Nach Verabreichungsweg hielt der orale Weg im Jahr 2025 einen Anteil von 46,23 % der Nachfrage, während parenterale und injizierbare Verabreichung bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen wird.
- Nach Endnutzer hielten Pharmahersteller im Jahr 2025 einen Anteil von 64,36 % der Nachfrage, während häusliche Pflegeeinrichtungen bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 35,66 % der Nachfrage, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 8,18 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Generika-Arzneimittelproduktion | +2.5% | Brasilien, Argentinien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Biologika und injizierbaren Therapien | +1.8% | Brasilien, Argentinien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Aufrüstung von Serialisierung und Rückverfolgbarkeit | +1.2% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu leichten und recycelbaren Verpackungen | +0.9% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Versorgung mit kritischen Arzneimitteln | +0.7% | Südamerikaweit | Mittelfristig (2–4 Jahre) |
| Validierte Barriereverpackung für empfindliche Formulierungen | +0.5% | Brasilien, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Generika-Arzneimittelproduktion
Brasiliens Generika-Arzneimittelsektor ist die größte einzelne Quelle der Verpackungsnachfrage in der Region. ANVISA gab an, dass in den letzten Jahren ein großer Anteil der in Brasilien verkauften Generika im Inland produziert wurde. Die fortgesetzte Lokalisierung der Produktion unterstützt die wiederkehrende Nachfrage nach Flaschen, Blisterpackungen und Verschlüssen. Das argentinische Gesundheitsministerium berichtete, dass Generika einen erheblichen Anteil am argentinischen Pharmamarkt ausmachten. Größere inländische Hersteller schränken ihre Polymerqualitätspanels ein, was den Requalifizierungsaufwand gemäß den ANVISA-Anforderungen reduziert. Diese Standardisierung begünstigt Verpackungslieferanten mit genehmigten Materialspezifikationen und leistungsstarken PP-Linien. Die Generikaproduktion konzentriert auch Kaufentscheidungen bei großen Arzneimittelherstellern. Diese Konzentration kann Mengenverträge für Konverter, die die erforderlichen Standards bereits erfüllen, planbarer machen. PP-Flaschen, Blisterpackungen und Polypropylen-Verschlüsse bleiben auf die Bedürfnisse der Hochvolumen-Tabletten- und Feststoffdosisproduktion ausgerichtet. Lieferanten müssen auch eine zuverlässige Qualitätsdokumentation vorhalten, da etablierte Qualitäten schwer zu ersetzen sind, sobald ein Arzneimittelprodukt qualifiziert ist. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen profitiert von dieser Basis routinemäßiger Nachfrage, auch wenn spezialisierte Formate mehr Aufmerksamkeit erhalten. Die lokale Fertigungskapazität unterstützt daher die Mengenkontinuität in mehreren nationalen Beschaffungssystemen.
Wachstum bei Biologika und injizierbaren Therapien
Biologika verlagern die Nachfrage hin zu Primärbehältern mit strengeren Leistungsanforderungen. COP und COC erhielten 2025 durch neue Kapitel der Europäischen Arzneibuchdirektion für die Qualität von Arzneimitteln eine formelle Anerkennung im Europäischen Arzneibuch.[1] Die Anerkennung trägt dazu bei, Dokumentationshürden für Biosimilar-Entwickler zu senken, die diese Materialien verwenden. COP und COC bieten geringe Extrahierbarkeit, geringe Proteinadsorption, optische Klarheit und Maßgenauigkeit. Diese Eigenschaften sind wichtig für Biologika und injizierbare Abfüll- und Verarbeitungsoperationen. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen hat folglich einen höheren Bedarf an qualifizierten Kartuschen und verwandten Primärkomponenten. West Pharmaceutical Services erhöhte seinen Ausblick für organische Umsätze, während der Umsatz mit Hochwertige-Produkt-Komponenten erheblich zunahm, was auf anhaltende globale Investitionen in injizierbare Eindämmungssysteme hindeutet. Lokal produzierte GLP-1-Pen-Geräte haben auch Nachfrage nach Kartuschenverpackungen an brasilianischen Abfüll- und Verarbeitungsstandorten geschaffen. Das bestehende regionale Angebot hat begrenzte Kapazitäten für COP- und COC-Kartuschen, die nach den erforderlichen Toleranzen hergestellt werden, was eine Importabhängigkeit schafft, während Qualifizierungsprogramme entwickelt werden. Lieferanten, die Materialexpertise mit validierter Fertigung kombinieren, können diese Anforderung erfüllen.
Aufrüstung von Serialisierung und Rückverfolgbarkeit
Die Serialisierung verändert die technischen Anforderungen an pharmazeutische Verpackungen in Brasilien und Argentinien. Brasiliens DataMatrix-Anforderung für 2026 für sekundäre Arzneimittelverpackungen erhöht den Druck, die Bedruckbarkeit und die Inline-Inspektion zu verbessern. Argentiniens Disposición 2891/2026 schrieb ab dem 16. Mai 2026 QR- oder Data-Matrix-Codes auf sekundären pharmazeutischen Verpackungen vor.[2] Die Regelung sah eine sechsmonatige Übergangsfrist für GS1-konforme Codierung vor. Diese Maßnahmen erfordern von Konvertern die Bewertung von Substraten, Tinten, Grundierungen und Bildverarbeitungssystemen. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen gewinnt Nachfrage nach technisch konformen Folien und Behältern, wenn diese Regeln in Kraft treten. Glänzende PP- und PET-Oberflächen können eine Oberflächenbehandlung oder Grundierungen erfordern, um Codes während der Distribution haltbar zu halten. Diese Anforderung ist besonders relevant, wenn Verpackungen über lange Lieferketten und unterschiedliche Klimabedingungen hinweg gehandhabt werden. Lieferanten mit validierten Druckprozessen sind besser positioniert, um die neuen Anforderungen zu erfüllen. Kleinere Konverter, die auf unbehandelte Standardfolien angewiesen sind, können auf Qualifizierungshürden stoßen. Ähnliche Rahmenbedingungen, die in Kolumbien und Chile in Betracht gezogen werden, erweitern die Relevanz dieser Investitionen über Brasilien und Argentinien hinaus. Rückverfolgbarkeits-Upgrades machen technische Kompetenz daher zu einer wichtigeren Grundlage für die Lieferantenauswahl.
Wandel hin zu leichten und recycelbaren Verpackungen
Verpackungskäufer legen zunehmend Wert auf recycelbare Formate und einen geringeren Materialeinsatz. Constantia Flexibles' PERPETUA ALTA ist ein Mono-Polypropylen-Laminat für pharmazeutische Sachets und Stickpacks. Das Laminat erhielt die Klasse-B-Zertifizierung von RecyClass und war Finalist beim Verpackungsinnovationspreis De Gouden Noot 2026. Sein Design ist mit etablierten PP-Recyclingströmen kompatibel. Die Entwicklung zeigt, dass recycelbare pharmazeutische Formate in kommerzielle Anwendungen übergehen. Sie bietet auch eine Referenz für Konverter, die Mono-Material-Flexibelpacks evaluieren. Klöckner Pentaplast schloss seine Restrukturierung im Januar 2026 ab, eliminierte 1,3 Milliarden EUR an Fremdkapital und erhielt 349 Millionen EUR an neuem Kapital. Das Unternehmen kann Kapital in recycelbare pharmazeutische kpNext-Blisterfolien lenken, die zu PP-, PET- und HDPE-Recyclingströmen passen. Pharmazeutisch qualifiziertes recyceltes PP und PET sind in Südamerika nicht in ausreichendem Maßstab verfügbar. Recycelbare Designs sind daher weiterhin hauptsächlich auf Jungfernharz angewiesen, bis sich Sammel- und Rücklogistiksysteme verbessern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit alternativer Verpackungsmaterialien | -0.8% | Brasilien, Argentinien, injizierbares Segment | Langfristig (≥ 4 Jahre) |
| Volatilität bei Polymer- und Additivkosten | -0.6% | Südamerikaweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte pharmazeutisch-qualifizierte Recyclate und Rücklogistik | -0.4% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Fragmentierte Validierungskapazität für fortschrittliche Formate | -0.3% | Brasilien, Argentinien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit alternativer Verpackungsmaterialien
Glas bleibt eine etablierte Alternative für injizierbare pharmazeutische Produkte. Borosilikat-Typ-I-Fläschchen, Ampullen und vorfüllbare Glasspritzen verfügen über eine etablierte regulatorische Akzeptanz. SCHOTT Pharma meldete ein anhaltendes Umsatzwachstum, was die anhaltende Nachfrage nach pharmazeutischen Glasverpackungen widerspiegelt.[3] Die Umstellung von Glas auf Polymer erfordert Requalifizierungsstudien, Stabilitätsdaten und regulatorische Einreichungen. Diese Anforderungen verzögern Materialänderungen für viele mittelständische Arzneimittelhersteller. Aluminiumfolienlaminat und nicht-plastische Blistermaterialien konkurrieren auch in ausgewählten Feststoffdosisanwendungen. Die Kosten und die Dauer der Qualifizierung können die Polymerumstellung in ausschreibungsgeführten öffentlichen Programmen einschränken. Preisdruck macht es schwieriger, einen Wechsel zu rechtfertigen, wenn etablierte Glasformate die Arzneimittelproduktspezifikation bereits erfüllen. Hochwertige Biologika können die Polymeradoption unterstützen, wo Bruchfestigkeit, Gewicht oder Geräteintegration wichtig sind. Glas bleibt jedoch in Fläschchen-, Ampullen- und Spritzanwendungen relevant. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen muss daher mit einem klaren technischen oder betrieblichen Vorteil konkurrieren. Die Materialwahl wird weiterhin von der Produktstabilität, der Regulierung und den Kosten für die Änderung validierter Verpackungssysteme abhängen.
Volatilität bei Polymer- und Additivkosten
Die PP- und PET-Preise sind mit den globalen Propylen- und Paraxylenderivatemärkten verknüpft. Diese Inputs können durch Rohölbewegungen, Logistikunterbrechungen und Änderungen der Raffineriekapazität beeinflusst werden. Südamerikanische Konverter importieren auch einen erheblichen Anteil an pharmazeutisch qualifiziertem Harz. Währungsabwertungen, insbesondere in Argentinien, können die lokalen Inputkosten erhöhen, selbst wenn die globalen Rohstoffpreise stabil sind. Öffentliche Ausschreibungen legen die Arzneimittelbeschaffungspreise pro Einheit häufig für längere Zeiträume fest. Dies schränkt die Fähigkeit eines Konverters ein, Inputerhöhungen durch die Lieferkette weiterzugeben.
Spezialadditive stellen ein zweites Kostenrisiko für pharmazeutisch qualifizierte Materialien dar. UV-Stabilisatoren, Antioxidantien und Nukleierungsmittel stammen von einer konzentrierten internationalen Lieferantenbasis. Kleinere regionale Käufer können in Zeiten knapper Versorgung auf Zuteilungsbeschränkungen stoßen. Margendruck kann das für neue Ausrüstungen und Materialqualifizierungen verfügbare Kapital reduzieren. Er kann auch Preisverhandlungen mit Arzneimittelherstellern erschweren. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen bleibt exponiert, wenn Verpackungslieferanten Harzverträge nicht mit den Preiskonditionen der Kunden abstimmen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
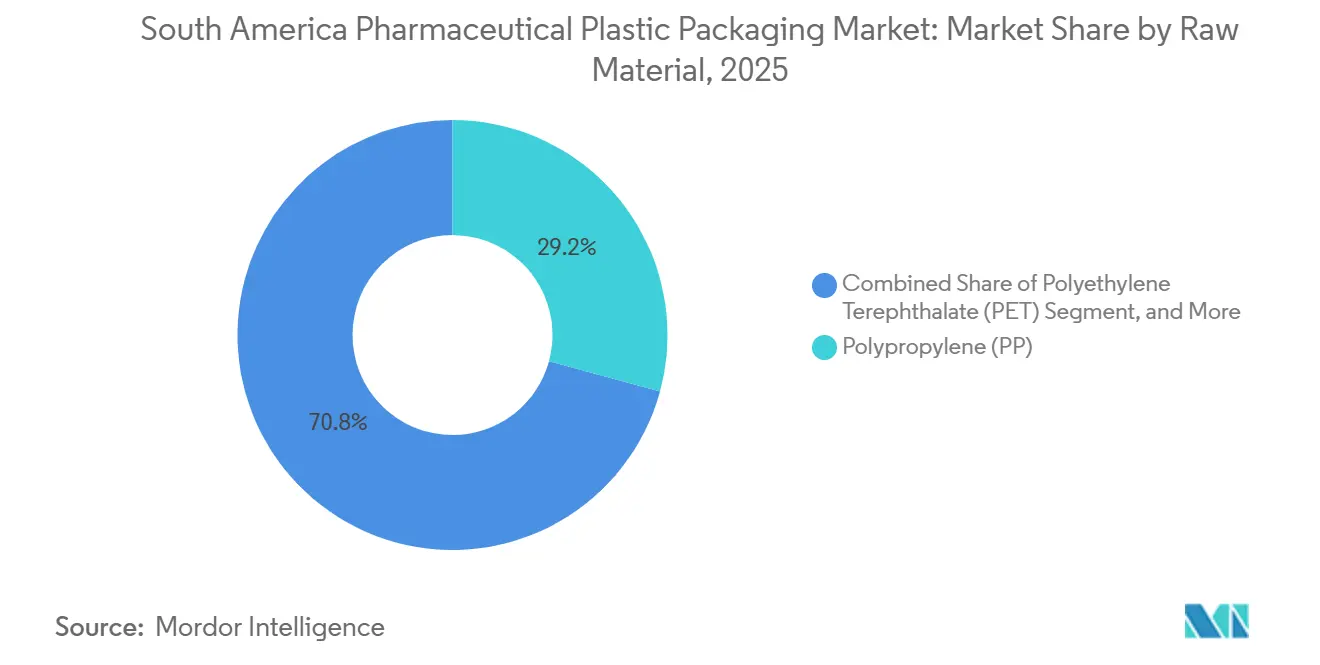
Polypropylen hält die Mengenführerschaft, während COP/COC bei Biologika vorrücktPolypropylen hielt im Jahr 2025 einen Marktanteil von 29,23 % am südamerikanischen Markt für pharmazeutische Kunststoffverpackungen. Seine Position spiegelt die Kompatibilität mit festen oralen Darreichungsformen und eine wirtschaftliche Eignung für die Hochvolumen-Generikaproduktion wider. PP-Flaschen, Verschlüsse und Streifenpackungen unterstützen Brasiliens inländische Generika-Arzneimittelproduktionsbasis. Die regulatorische Akzeptanz durch ANVISA und ANMAT unterstützt auch die weitere Verwendung dieser etablierten Materialien. PET bietet chemische Beständigkeit und optische Klarheit für flüssige orale Formulierungen und ausgewählte parenterale Behälter. HDPE wird für feuchtigkeitsempfindliche Produkte verwendet, da seine Barriereleistung in diesen Anwendungen die Standard-PP-Qualitäten übertrifft. LDPE bleibt relevant für Augentropfen, Nasensprays, Quetschbehälter und Einzeldosisformate. Seine geringere Sauerstoffbarriere schränkt seine Verwendung im Vergleich zu HDPE und PP in anspruchsvolleren Anwendungen ein.
COP und COC werden bis 2031 voraussichtlich mit einer CAGR von 8,11 % wachsen, der höchsten Rate unter den Materialkategorien. Ihr geringes Extrahierbarkeitsprofil und ihre glasähnliche Klarheit unterstützen die Anforderungen an Biologika und Biosimilar-Abfüll- und Verarbeitungsoperationen. Ihre Maßgenauigkeit passt auch zu Kartuschen und anderen injektionsbezogenen Komponenten. Die pharmakopoeialen Kapitel der EDQM von 2025 erleichtern Einreichungen für Entwickler, die COP und COC verwenden. Biobasierte und recycelte Kunststoffe befinden sich noch in einem frühen Adoptionsstadium, da pharmazeutisch qualifiziertes Recyclat nicht in ausreichenden regionalen Mengen verfügbar ist. Versorgungsvereinbarungen mit qualifizierten Harzproduzenten im Ausland können Konvertern einen Compliance-Vorteil verschaffen, wenn die Nachhaltigkeitsanforderungen strenger werden. Die Materialauswahl in der südamerikanischen Branche für pharmazeutische Kunststoffverpackungen trennt sich folglich zwischen breiten Mengenbedürfnissen für Generika und anspruchsvolleren injizierbaren Anwendungen.

Nach Produkttyp:
Flaschen verankern die Nachfrage, während vorfüllbare Spritzen und Kartuschen das Wachstum anführenFlaschen und Feststoffbehälter machten im Jahr 2025 29,44 % der Größe des südamerikanischen Marktes für pharmazeutische Kunststoffverpackungen aus. Dieser Anteil spiegelt das große Volumen an oralen Tabletten, Kapseln und verwandten Generika wider, die in Brasilien und Argentinien hergestellt werden. Hochdurchsatz-Abfülllinien sind auf öffentliche Beschaffungsvolumina und etablierte Abgabepraktiken ausgerichtet. Blisterpackungen und Streifenpackungen spielen auch eine wesentliche Rolle bei rezeptfreien und im Krankenhaus abgegebenen Feststoffdosen. PVC-PVDC- und Aluminium-Kunststoff-Konstruktionen bleiben in diesen Formaten üblich. Verschlüsse, Kappen und Deckel halten die Nachfrage aufrecht, da jeder Primärbehälter eine technisch entwickelte Verschlusskomponente benötigt. Fläschchen und Ampullen dienen parenteralen Arzneimitteln sowohl in Glas- als auch in Kunststoffkonstruktionen. IV-Beutel und Flexibelbeutel bleiben wichtig für die institutionelle Infusionstherapie und die Kontaminationskontrolle bei Einmalgebrauch.
Vorfüllbare Spritzen und Kartuschen werden bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen. Die Nachfrage kommt von der Selbstverabreichung bei Diabetes, Adipositas, Autoimmunerkrankungen und Onkologie. SCHOTT Pharma stellte 2025 eine gebrauchsfertige COC-Polymerkartusche für Biologika, Biosimilars und Notfallmedikamente vor. Das Produkt spiegelt den breiteren Trend hin zu gebrauchsfertigen Verabreichungssystemen bei Abfüll- und Verarbeitungsoperationen wider. Beutel, Stickpacks und Sachets decken pädiatrische, geriatrische und häusliche Pflegebedürfnisse ab, bei denen die Einzeldosierung wichtig ist. Die Anforderungen der ANVISA an gute Herstellungspraktiken und die Kennzeichnungsanforderungen im Zusammenhang mit ISO 15223 prägen auch die Produktqualifizierung. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen bietet Raum für Lieferanten, die sowohl etablierte orale Formate als auch höherspezifizierte injizierbare Produkte unterstützen können.
Nach Verpackungsformat:
Starre Verpackung führt, während flexible Formate neue Verwendungszwecke erschließenStarre Verpackung hielt im Jahr 2025 einen Marktanteil von 72,13 % am südamerikanischen Markt für pharmazeutische Kunststoffverpackungen. Flaschen, Blisterkavitäten, Fläschchen und vorfüllbare Spritzen sind zentral für die Krankenhausapotheke und die Einzelhandelsabgabepraktiken. Diese Formate bieten Manipulationsschutz und eine klare Einzeldosispräsentation. Die installierte Basis von Generikaproduktionslinien stellt auch eine langfristige Kapitalinvestition in starre Behältersysteme dar. Diese Linien können nicht einfach auf flexible Alternativen umgestellt werden. Die Leitlinien der ANVISA für gute Herstellungspraktiken erfordern zuverlässige Tests der Behälter-Verschluss-Integrität. Starre Systeme bieten häufig einen etablierteren Weg durch mehrjährige Stabilitätsstudien. Das Ergebnis ist eine dauerhafte Rolle für starre Formate im gesamten breiten pharmazeutischen Produktportfolio der Region.
Flexible Verpackung wird bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen, der höchsten Rate unter den berichteten Segmentierungstypen. Häusliche Pflegeabgabe, ambulante Behandlung und Einzeldosis-Sachets unterstützen diesen Schwung. Flexible Packs können pädiatrischen und geriatrischen Patienten dienen, die bequeme Dosen benötigen. Mono-PP-Laminate und recycelbare Blisterfolien senken die Qualifizierungshürde für nachhaltigere flexible Optionen. Mehrschichtige Barrierfolien können auch Kühlketten-Biologika in der häuslichen Pflegeverteilung unterstützen. Geringeres Gewicht und thermische Reaktionseigenschaften sind relevant für die letzte Meile der Lieferung über unterschiedliche Geografien. Flexible Formate ergänzen starre Verpackungen, anstatt sie im südamerikanischen Markt für pharmazeutische Kunststoffverpackungen zu verdrängen.
Nach Verabreichungsweg:
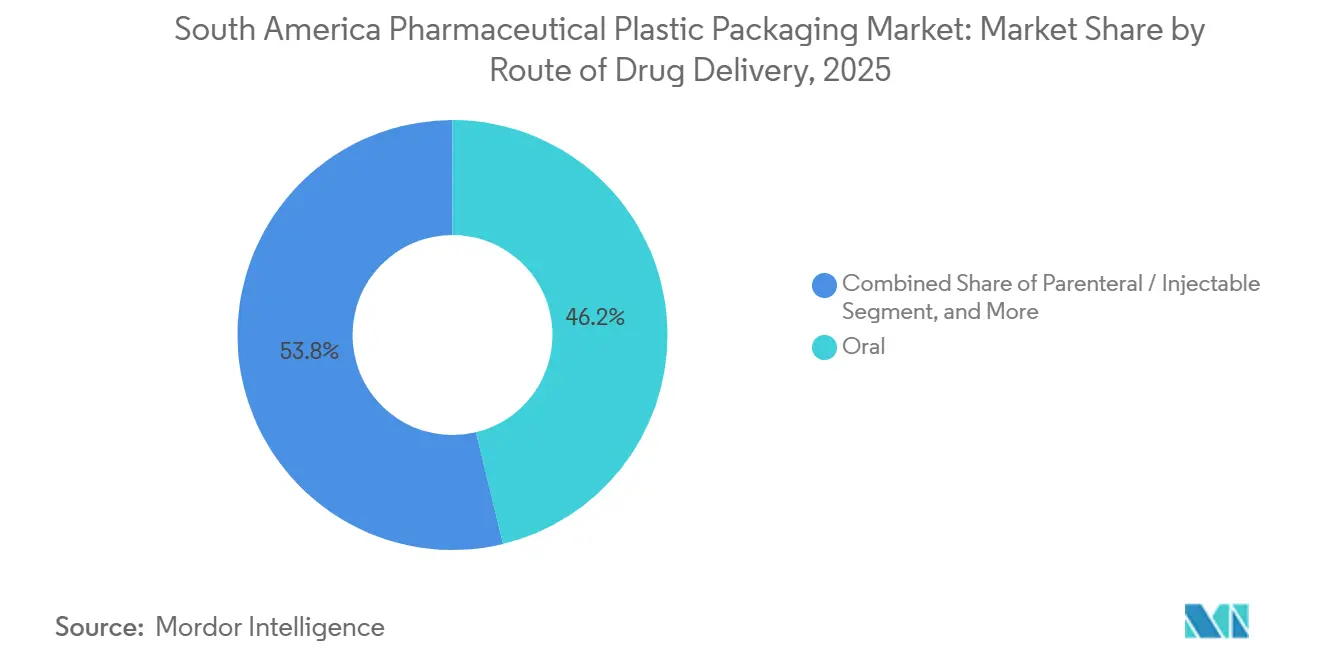
Orale Produkte führen, während parenterale Verabreichung beschleunigtDer orale Weg machte im Jahr 2025 46,23 % der Verpackungsnachfrage aus. Tabletten, Kapseln, Sirupe und orale Pulver dominieren viele öffentliche Gesundheitsbeschaffungsprogramme. Brasiliens inländische Produktion von Generika unterstützt die Nachfrage nach PP-Flaschen, PET-Behältern, Blisterpackungen und Verschlüssen. ANVISA berichtete, dass im Inland produzierte Arzneimittel den größten Teil der in Brasilien verkauften Generika ausmachten. Ophthalmische und nasale Formate bleiben kleinere Spezialanwendungen, die mit Augentropfen, Nasensprays und verwandten Einzeldosisbehältern verbunden sind. Topische und transdermale Produkte unterstützen auch lokalisiertes Schmerzmanagement und Hormontherapieprotokolle und erhalten eine vielfältige Nachfragebasis jenseits oraler Arzneimittel aufrecht.
Parenterale und injizierbare Verabreichung wird bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen. Biosimilar-Einführungen, Krankenhausformulare und Selbstverabreichungsprogramme unterstützen diese Richtung. Pen-Injektoren und Autoinjektoren erfordern Kartuschen, Nadelschutzvorrichtungen und Luer-Lock-Verschlüsse in jeder Abfüll- und Verarbeitungsphase. Das Wachstum von Telekonsultationen in Brasilien unterstützt die Infrastruktur für häusliche Pflege. Injizierbare Formate erfordern eine starke Barriereleistung und zuverlässige Maßtoleranzen. Diese technischen Anforderungen ermutigen Verpackungslieferanten, spezialisierte Polymerfähigkeiten zu entwickeln. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen ist zunehmend mit den betrieblichen Anforderungen injizierbarer Arzneimittelverabreichungssysteme verknüpft.
Nach Endnutzer:
Pharmahersteller führen die Beschaffung an, während häusliche Pflege an Bedeutung gewinntPharmahersteller hielten im Jahr 2025 64,36 % der Endnutzernachfrage. Diese Konzentration spiegelt den industriellen Einkauf von Verpackungsmaterialien und -komponenten wider. Große Generikahersteller legen Materialspezifikationen, Vertragsvolumina und Preiskonditionen für ihre Lieferanten fest. Die Rolle ist besonders in Brasilien und Argentinien sichtbar, wo inländische Unternehmen öffentliche Ausschreibungsprogramme beliefern. Die Standardisierung auf ANVISA-genehmigte Qualitäten kann die Produktionskonsistenz für diese Hersteller verbessern. Sie kann auch etablierte Konverterbeziehungen dauerhafter machen. CDMOs bilden eine sekundäre Nutzergruppe, in der Abfüll- und Verarbeitungskapazitäten entwickelt werden. Krankenhäuser und Kliniken beschaffen weiterhin IV-Beutel, vorgefüllte Spritzen und andere institutionelle Formate.
Häusliche Pflegeeinrichtungen werden bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen. Diabetes-, Onkologie- und Autoimmunpflege verlagern sich in Brasilien, Kolumbien und Chile hin zu mehr selbst verabreichten Behandlungen. EMS brachte im August 2025 injizierbare Pens Olire und Lirux über brasilianische Apothekenketten auf den Markt. Die Markteinführung umfasste Anwendungen bei Adipositas und Diabetes und schuf einen inländischen Kanal für Selbstinjektionsgeräte. Die Beschaffung durch Krankenhäuser und Kliniken wird ein stetiger Beitrag bleiben, da Infusionstherapie und Krankenhausapotheken weiterhin Einwegformate benötigen. Der häusliche Pflegekanal ergänzt diese Bedürfnisse, anstatt sie zu ersetzen. Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen benötigt Verpackungen, die die Handhabung durch Patienten, eine sichere Verabreichung und einen zuverlässigen Arzneimittelschutz außerhalb klinischer Umgebungen unterstützen.
Geografische Analyse
Markt für pharmazeutische Kunststoffverpackungen in Brasilien
Brasilien hatte im Jahr 2025 einen Anteil von 35,66 % am Markt für pharmazeutische Kunststoffverpackungen in Südamerika. Die inländische Generika-Produktion des Landes stellt die größte Konzentration des routinemäßigen Verpackungsbedarfs in der Region dar. Die DataMatrix-Anforderung der ANVISA für 2026 verpflichtet brasilianische Konverter, ihre Druckfähigkeit und Inline-Inspektionskapazitäten zu verbessern. Die im Oktober 2025 eingeführte GTIN-Validierung in elektronischen Rechnungen ergänzt die Rückverfolgbarkeitsanforderungen. Die Regulierungsagenda Brasiliens für 2026–2027 umfasst 161 Prioritätsthemen und erhöht die Bedeutung der Verpackungsdokumentation und Stabilitätsprüfung. Diese Compliance-Anforderungen erfordern eine enge Koordination zwischen Arzneimittelherstellern, Materiallieferanten und Konvertern.
Brasiliens Investitionen in die Fertigung unterstützen zudem künftige Volumina im Bereich der Primärverpackung. Laboratório Cristália übernahm im August 2026 den Betrieb des ehemaligen Feststoffarzneimittelwerks von Takeda in Jaguariúna. Die Anlage verfügte bereits über eine ANVISA-Zertifizierung für Gute Herstellungspraxis, was die Kapazität von Cristália je nach Formulierungstyp erheblich steigerte. Die brasilianische Fertigungsbasis weist hohe Produktionsvolumina bei festen oralen Darreichungsformen auf. Diese Struktur stärkt die Nachfrage nach PP-Flaschen, Blisterverpackungen, Verschlüssen und verwandten Formaten. Lieferanten mit Rückverfolgbarkeits- und Qualitätssystemen können von diesen Kapazitätserweiterungen profitieren. Brasilien wird der wichtigste geografische Schwerpunkt für den Markt für pharmazeutische Kunststoffverpackungen in Südamerika bleiben. Die brasilianische Nachfrage umfasst den täglichen Verpackungsbedarf lokal produzierter Generika. Dies macht die Lieferzuverlässigkeit für Lieferanten, die Hochvolumen-Produktionslinien bedienen, besonders wichtig. Die Produktion fester Darreichungsformen erfordert gleichbleibend hochwertige Flaschen, Verschlüsse und Blistermaterialien. Die Verpackungsvalidierung muss stets mit der genehmigten Spezifikation des jeweiligen Arzneimittels übereinstimmen. Der Zertifizierungsstatus eines Produktionsstandorts beeinflusst auch den Zeitplan neuer Verpackungsaufträge. Bestehende Dokumentation zur Guten Herstellungspraxis kann den Weg zur Wiederaufnahme der Produktion verkürzen. Fertigungstransfers erfordern eine Koordination zwischen Arzneimittelherstellern und Verpackungslieferanten. Diese Koordination erstreckt sich auf Materialspezifikationen, Verschlüsse, Etiketten und Codes für Sekundärverpackungen. Der Fokus auf lokale Produktion verringert die Abhängigkeit von verpackten Importen bei Routinearzneimitteln. Er macht brasilianische Produktionsentscheidungen auch für regionale Verpackungslieferanten bedeutsam. Technische Konverter können sich durch Rückverfolgbarkeit, Druck und Qualitätskontrollsysteme differenzieren. Diese Fähigkeiten sind sowohl für routinemäßige Generika als auch für speziellere Formate relevant. Brasiliens Nachfragebasis verbindet etablierte Volumina mit steigenden Compliance-Anforderungen. Diese Kombination unterstützt Investitionen in Produktionssysteme, die verschiedene starre und flexible Formate verarbeiten können.
Markt für pharmazeutische Kunststoffverpackungen in Südamerika
Für Kolumbien wird bis 2031 eine CAGR von 8,18 % prognostiziert, die höchste gemeldete Wachstumsrate unter den Ländern. Der risikobasierte Inspektionsansatz des Landes unterstützt die Zulassung pharmazeutischer Anlagen und macht Bogotá zu einem Standort für Abfüll- und Verpackungsaktivitäten. Argentinien reagiert auf die Rückverfolgbarkeitsanforderungen der ANMAT durch eine schnellere Qualifizierung druckkompatible PP- und PET-Folien. Chile verschärft seine Nachhaltigkeitsanforderungen, die recycelbare PET- und Mono-PP-Substrate bei Importeuren und Umverpackern fördern. Peru, Ecuador, Bolivien, Uruguay und Paraguay bleiben kleinere Märkte mit spezifischen Vertriebsrollen. Peru und Kolumbien profitieren von der Dokumentationskoordination im Rahmen der Gesundheitspolitik der Andengemeinschaft. Uruguay und Paraguay fungieren im Wesentlichen als Importkanäle für brasilianische und argentinische verpackte Arzneimittel im Rahmen der Mercosur-Präferenzen. Diese geografische Vielfalt erfordert, dass Lieferanten Verpackungsdokumentation und Logistik an die nationalen Betriebsbedingungen anpassen.
Wettbewerbslandschaft
Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen weist eine mäßig konzentrierte Ebene globaler Akteure und eine fragmentierte Gruppe regionaler Konverter auf. Globale Lieferanten konkurrieren durch technische Kompetenz, breite Produktportfolios und Fertigungsmaßstab. Regionale Lieferanten konkurrieren durch Nähe, lokales regulatorisches Wissen, Service und kürzere Vorlaufzeiten. Amcor schloss die Übernahme von Berry Global im Geschäftsjahr 2025 ab und meldete bis Ende des Geschäftsjahres 2026 Synergien von 285 Millionen USD. Die kombinierte Organisation verfügt über flexible und starre Formate in einem Portfolio. Ihre Betriebe in Brasilien und Argentinien bieten auch einen Nearshoring-Vorteil für regionale Arzneimittelhersteller.
AptarGroup schloss die Übernahme von Sommaplast im Dezember 2025 ab. Sommaplast ist ein in São Paulo ansässiger Lieferant von Verpackungslösungen für orale Dosierung, einschließlich Verschlüsse, Tropfer, Dosierer und Dosierbecher. Der Deal stärkte Aptars brasilianische Produktionsbasis und seine Beziehungen zu regionalen pharmazeutischen Kunden. Gerresheimer vereinbarte den Verkauf seines Geschäftsbereichs Primärverpackung Kunststoff und Centor an Apax-Fonds. Die Transaktion trennt eine breite Kunststoffverpackungsplattform von Gerresheimers Fokus auf höherwertige injizierbare Verabreichungssysteme. Das veräußerte Geschäft kann mehr Flexibilität haben, in PP-basierte starre pharmazeutische Verpackungskapazitäten zu investieren.
SCHOTT Pharma und West Pharmaceutical Services konkurrieren im Bereich der hochwertigen injizierbaren Eindämmung. SCHOTTs gebrauchsfertige COC-Polymerkartusche unterstützt Biologika-, Biosimilar- und Notfallarzneimittelanwendungen. West's Crystal Zenith COP-Komponenten decken eine ähnliche Nachfrage nach hochwertiger injizierbarer Eindämmung ab. West erneuerte auch Kreuzlizenzierungs- und Vertriebsvereinbarungen mit Daikyo, gültig ab dem 14. Juli 2026, für Verschlüsse, Fläschchen, Kartuschen und Spritzen. Videplast, Plastimax und Inden Pharma konkurrieren durch lokalen Service und ANVISA-Kenntnisse, sehen sich jedoch Kapitalbeschränkungen bei hochwertigen injizierbaren Formaten gegenüber. Die südamerikanische Branche für pharmazeutische Kunststoffverpackungen bleibt zwischen Hochvolumen-Generikaverpackungen und technisch anspruchsvollen Biologikaverpackungen geteilt. Die injizierbare Ebene erfordert mehr als eine grundlegende Behälterversorgung.
Marktführer der südamerikanischen Branche für pharmazeutische Kunststoffverpackungen
-
Amcor plc
-
Gerresheimer AG
-
ALPLA Werke Alwin Lehner GmbH & Co KG
-
Klöckner Pentaplast Group
-
AptarGroup, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pharmazeutische Kunststoffverpackungen in Südamerika Unternehmen in diesem Bericht
- Amcor plc
- Gerresheimer AG
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Klockner Pentaplast Group
- AptarGroup, Inc.
- Silgan Holdings Inc.
- Greiner Packaging International GmbH
- West Pharmaceutical Services, Inc.
- Becton, Dickinson and Company
- Schott Pharma AG & Co. KGaA
- Constantia Flexibles Group GmbH
- Tekni-Plex, Inc.
- Pretium Packaging, L.L.C.
- Drug Plastics and Glass Company, Inc.
- Plastipak Holdings, Inc.
- Comar, LLC
- Nolato AB
- Videplast Industria de Embalagens Ltda
- Plastimax SA
- Inden Pharma
- LOG Plastic Products
- Eurofarma Embalagens
- Frapak Packaging B.V.
Neueste Industrielle Entwicklungen in Markt für pharmazeutische Kunststoffverpackungen in Südamerika
- August 2026: Laboratório Cristália übernahm den Betrieb von Takedas ehemaligem Feststoffarzneimittelwerk in Jaguariúna, São Paulo, nach Genehmigung durch Brasiliens Conselho Administrativo de Defesa Econômica. Die Anlage verfügte über ein bestehendes ANVISA-Zertifikat für gute Herstellungspraktiken, erhöhte Cristálias Produktionskapazität je nach Formulierungstyp um 50–70 % und brachte sein Betriebsnetzwerk auf 11 Werke in ganz Brasilien.
- Juli 2026: Gerresheimer AG schloss endgültige Vereinbarungen zum Verkauf seines globalen Geschäftsbereichs Primärverpackung Kunststoff und Centor an Apax Partners für einen kombinierten Unternehmenswert von 1,5 Milliarden EUR, 1,65 Milliarden USD zum gemeldeten aktuellen Kurs. Der Geschäftsbereich Primärverpackung Kunststoff erzielte 2025 einen Umsatz von 570 Millionen EUR an 15 Standorten mit 2.400 Mitarbeitern.
- März 2026: Amcor plc meldete Gesamtsynergien von 285 Millionen USD aus seiner Übernahme von Berry Global durch Aktientausch im Geschäftsjahr 2026. Die Integration des kombinierten flexiblen und starren Verpackungsportfolios war weitgehend abgeschlossen.
- Januar 2026: Klöckner Pentaplast schloss seine finanzielle Restrukturierung ab und trat aus dem Chapter-11-Verfahren heraus. Das Unternehmen eliminierte 1,3 Milliarden EUR an Fremdkapital und erhielt 349 Millionen EUR an neuem Kapital zur Unterstützung von Investitionen in recycelbare starre und flexible pharmazeutische Verpackungen.
Berichtsumfang des südamerikanischen Marktes für pharmazeutische Kunststoffverpackungen
Der südamerikanische Markt für pharmazeutische Kunststoffverpackungen bezieht sich auf die Produktion und Lieferung von polymerbasierten Primär- und Sekundärverpackungslösungen, die zum Schutz, zur Konservierung und zur Abgabe von Arzneimittelprodukten in der gesamten Region entwickelt wurden. Er umfasst Kunststoffflaschen, Blisterpackungen, Fläschchen, Ampullen, Spritzen, Kartuschen, Tropfer- und Nasensprayflaschen, Kappen und Verschlüsse, Beutel, Tuben und verwandte Behälter aus Materialien wie PP, PE, PET, HDPE, LDPE, PVC und PVDC.
Der Bericht über den südamerikanischen Markt für pharmazeutische Kunststoffverpackungen ist segmentiert nach Material (Polypropylen (PP), Polyethylenterephthalat (PET), Polyethylen hoher Dichte (HDPE), Polyethylen niedriger Dichte (LDPE), Cyclisches Olefinpolymer/Copolymer (COP/COC) und biobasierte und recycelte Kunststoffe), Produkttyp (Flaschen und Feststoffbehälter, Fläschchen und Ampullen, vorfüllbare Spritzen und Kartuschen, Blisterpackungen und Streifenpackungen, Beutel/Stickpacks/Sachets, Verschlüsse, Kappen und Deckel sowie IV-Beutel und Flexibelbeutel), Format (starr und flexibel), Verabreichungsweg (oral, parenteral/injizierbar, ophthalmisch/nasal und topisch/transdermal), Endnutzer (Pharmahersteller, Auftragsforschungs- und Fertigungsorganisationen (CDMOs), Krankenhäuser und Kliniken sowie häusliche Pflegeeinrichtungen) und Geografie (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polypropylen (PP) |
| Polyethylenterephthalat (PET) |
| Polyethylen hoher Dichte (HDPE) |
| Polyethylen niedriger Dichte (LDPE) |
| Cyclisches Olefinpolymer/Copolymer (COP/COC) |
| Biobasierte und recycelte Kunststoffe |
| Flaschen und Feststoffbehälter |
| Fläschchen und Ampullen |
| Vorfüllbare Spritzen und Kartuschen |
| Blisterpackungen und Streifenpackungen |
| Beutel/Stickpacks/Sachets |
| Verschlüsse, Kappen und Deckel |
| IV-Beutel und Flexibelbeutel |
| Starr |
| Flexibel |
| Oral |
| Parenteral/Injizierbar |
| Ophthalmisch/Nasal |
| Topisch/Transdermal |
| Pharmahersteller |
| Auftragsforschungs- und Fertigungsorganisationen (CDMOs) |
| Krankenhäuser und Kliniken |
| Häusliche Pflegeeinrichtungen |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Übriges Südamerika |
| Nach Rohmaterial | Polypropylen (PP) |
| Polyethylenterephthalat (PET) | |
| Polyethylen hoher Dichte (HDPE) | |
| Polyethylen niedriger Dichte (LDPE) | |
| Cyclisches Olefinpolymer/Copolymer (COP/COC) | |
| Biobasierte und recycelte Kunststoffe | |
| Nach Produkttyp | Flaschen und Feststoffbehälter |
| Fläschchen und Ampullen | |
| Vorfüllbare Spritzen und Kartuschen | |
| Blisterpackungen und Streifenpackungen | |
| Beutel/Stickpacks/Sachets | |
| Verschlüsse, Kappen und Deckel | |
| IV-Beutel und Flexibelbeutel | |
| Nach Verpackungsformat | Starr |
| Flexibel | |
| Nach Verabreichungsweg | Oral |
| Parenteral/Injizierbar | |
| Ophthalmisch/Nasal | |
| Topisch/Transdermal | |
| Nach Endnutzer | Pharmahersteller |
| Auftragsforschungs- und Fertigungsorganisationen (CDMOs) | |
| Krankenhäuser und Kliniken | |
| Häusliche Pflegeeinrichtungen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Markt für pharmazeutische Kunststoffverpackungen?
Der Markt hatte im Jahr 2025 einen Wert von 1,86 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 7,68 % im Zeitraum 2026–2031 auf 2,91 Milliarden USD anwachsen.
Welches Material führt die Nachfrage nach pharmazeutischen Kunststoffverpackungen in Südamerika an?
Polypropylen führte die Materialkategorie mit einem Anteil von 29,23 % im Jahr 2025 an, da es in festen generischen Arzneimitteln weit verbreitet ist.
Welches Verpackungsformat expandiert in Südamerika am schnellsten?
Flexible Verpackung wird bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen, unterstützt durch häusliche Pflege- und Einzeldosisanwendungen.
Warum gewinnen vorfüllbare Spritzen und Kartuschen an Nachfrage?
Sie werden bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen, da selbst verabreichte Therapien und injizierbare Biologika immer häufiger werden.
Welches Land hat die größte Nachfrage nach pharmazeutischen Kunststoffverpackungen?
Brasilien hielt im Jahr 2025 35,66 % der regionalen Nachfrage, unterstützt durch seine inländische Generikaarzneimittelproduktionsbasis.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Kolumbien wird bis 2031 voraussichtlich mit einer CAGR von 8,18 % wachsen, unterstützt durch Genehmigungen pharmazeutischer Anlagen und Abfüll- und Verarbeitungsaktivitäten.