
Marktgröße und Marktanteil der Fertigungsinspektionsdienstleistungen in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
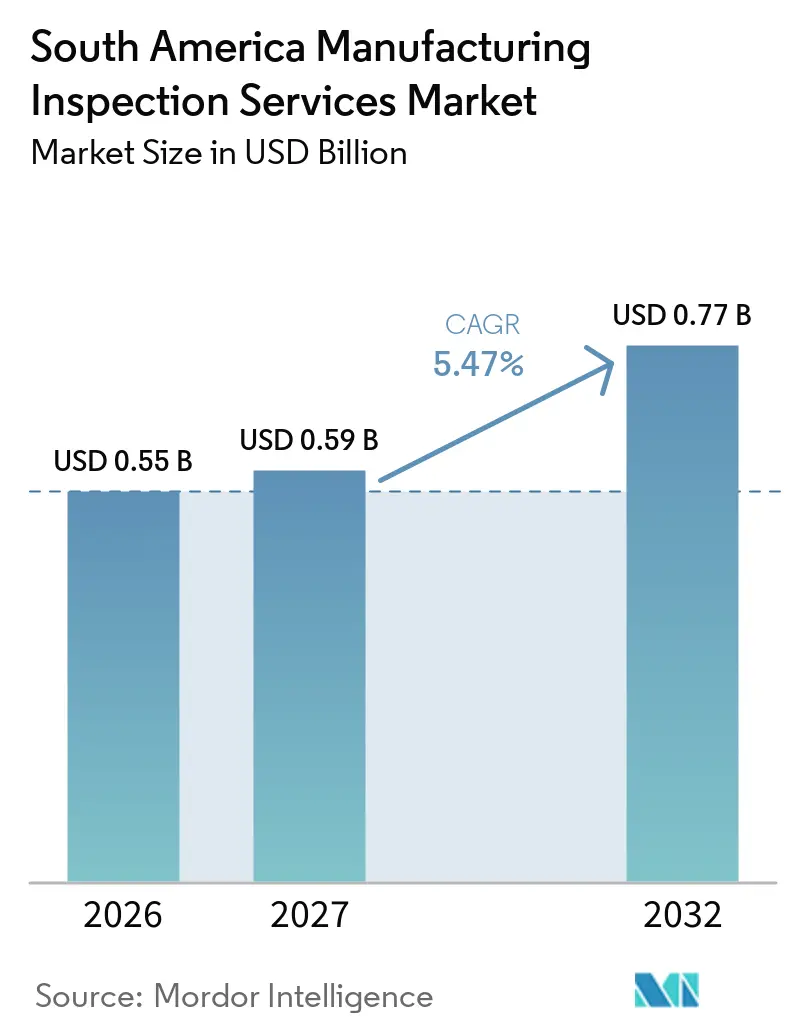
| Marktgröße im Basisjahr (2026) | 0.55 Milliarden US-Dollar |
| Marktgröße (2027) | 0.59 Milliarden US-Dollar |
| Marktgröße (2032) | 0.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.47 % |
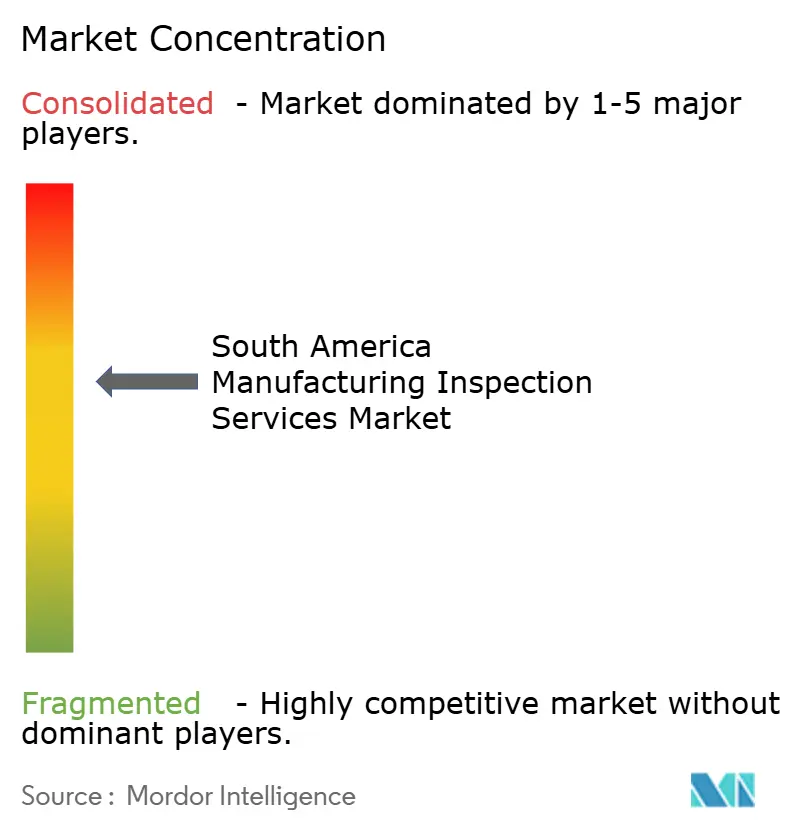
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Fertigungsinspektionsdienstleistungen in Südamerika von Mordor Intelligence
Die Marktgröße der Fertigungsinspektionsdienstleistungen in Südamerika wird voraussichtlich von 0,55 Milliarden USD im Jahr 2026 auf 0,59 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 0,77 Milliarden USD erreichen, was einem CAGR von 5,47 % über den Zeitraum 2027–2032 entspricht.
Verbindliche Konformitätsprogramme in Brasilien unterstützen wiederkehrende Inspektionsarbeiten für Druckgeräte, Kalibrierlaboratorien und Produktionslinien. Eine stärkere Exporttätigkeit erhöht auch den Bedarf an dokumentierten Qualitätsprüfungen in Liefernetzwerken, insbesondere für Hersteller, die Automobil-, Luft- und Raumfahrt-, Energie- sowie Industrieausrüstungsmärkte beliefern. Die Automobilproduktion, die Wartung von Energieanlagen und Halbleiterinvestitionen erweitern das Spektrum der zu inspizierenden Anlagen. Der zunehmende Einsatz automatisierter Produktionssysteme und fortschrittlicher Fertigungstechnologien steigert auch die Nachfrage nach Maßhaltigkeitsprüfungen, Gerätekalibrierung, zerstörungsfreier Prüfung und Prozessqualitätsaudits. Hersteller legen größeren Wert auf rückverfolgbare Inspektionsaufzeichnungen, einheitliche Prüfverfahren und digitale Dokumentation, um die Einhaltung von Kundenspezifikationen und anwendbaren technischen Normen nachzuweisen. Der Markt für Fertigungsinspektionsdienstleistungen in Südamerika wird daher sowohl durch Compliance-Verpflichtungen als auch durch Industrieinvestitionen gestützt, selbst wenn die Fertigungsleistung uneinheitlich ist. Für Inspektionsanbieter, die Vor-Ort-Bewertungen mit Fernüberwachung, digitaler Berichterstattung und Unterstützung bei der vorausschauenden Wartung kombinieren, ergeben sich ebenfalls Chancen, die Industriekunden dabei helfen, Defekte früher zu erkennen und ungeplante Ausfallzeiten zu reduzieren.
Wichtigste Erkenntnisse des Berichts
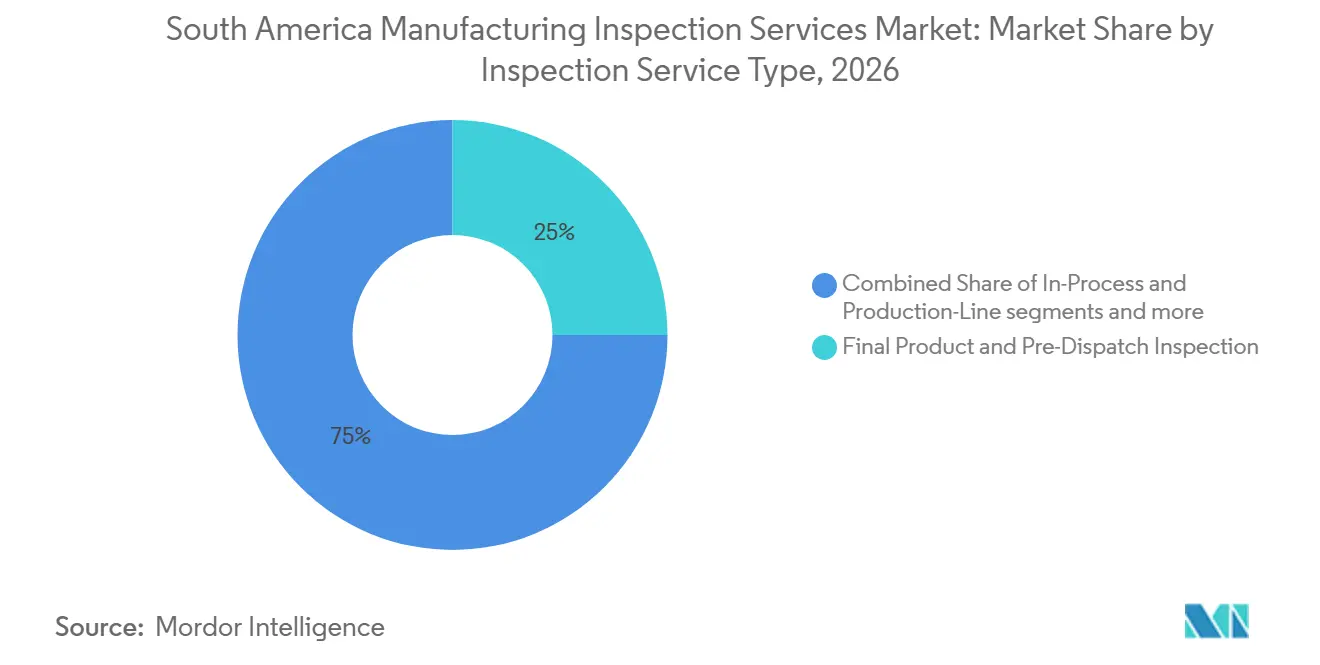
- Nach Inspektionsdienstleistungstyp hielt die Endprodukt- und Vorversandinspektion im Jahr 2026 einen Marktanteil von 25 % am Markt für Fertigungsinspektionsdienstleistungen in Südamerika, während Qualitätssicherungs- und Nachinspektionsdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
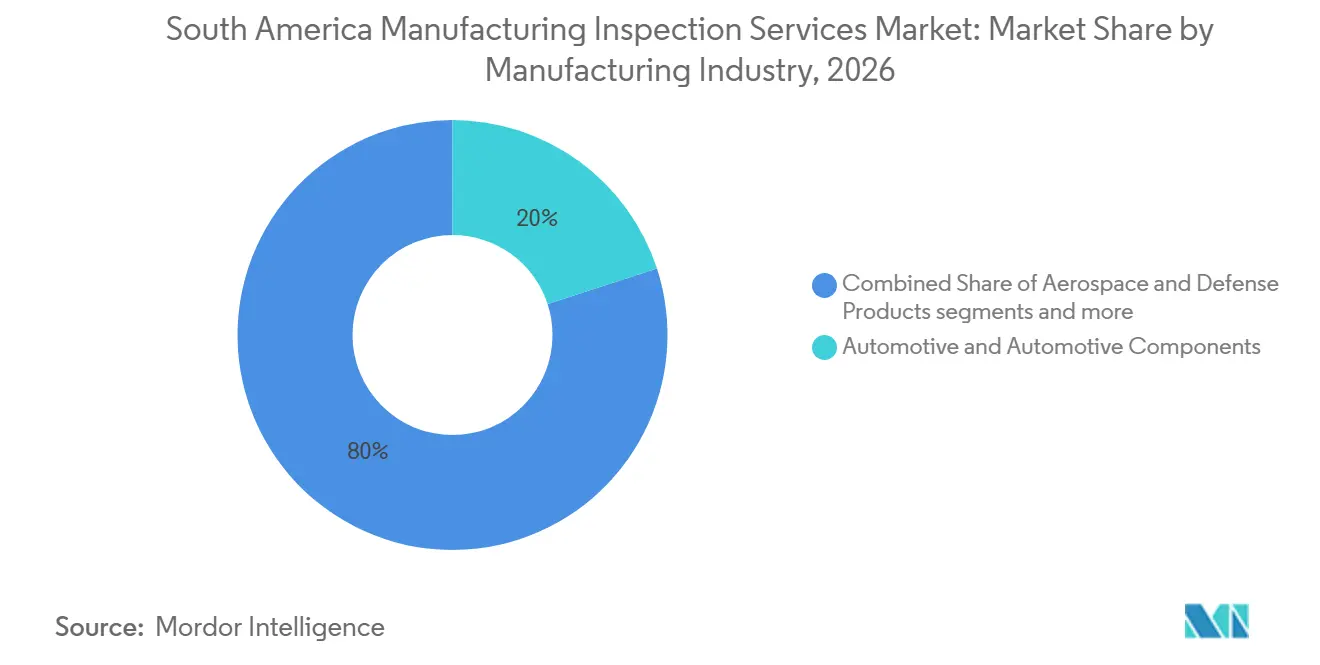
- Nach Fertigungsindustrie entfielen im Jahr 2026 20 % des Marktvolumens der Fertigungsinspektionsdienstleistungen in Südamerika auf Automobil und Automobilkomponenten, während Elektronik, Elektrogeräte und Halbleiter bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 50 % am Markt für Fertigungsinspektionsdienstleistungen in Südamerika, während das übrige Südamerika bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Sicherheits- und Konformitätsanforderungen für kritische Fertigungsanlagen | +1.5% | National, von Brasilien geführt, mit Argentinien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Auslagerung von Inspektionskapazitäten durch Hersteller | +1.2% | Brasilien als Kern, mit Ausstrahlungseffekten auf Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Ausbau der Automobil-, Luft- und Raumfahrt-, Energieanlagen- und Schwermaschinenbauproduktion | +1% | Brasilien, insbesondere São Paulo und Paraná, sowie Argentinien | Mittelfristig (2–4 Jahre) |
| Exportrückverfolgbarkeit und käuferseitig vorgeschriebene Qualitätsdokumentation | +0.8% | Brasilien, Chile und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Digitale Inspektion, Fernexpertise und KI-gestützte Fehlererkennung | +0.6% | Brasilien, insbesondere São Paulo und Manaus, sowie Argentinien | Langfristig (≥ 4 Jahre) |
| Inspektionsnachfrage durch alternde Anlagen und höhere Anlagenauslastungsziele | +0.4% | Brasilien, Argentinien und Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Sicherheits- und Konformitätsanforderungen für kritische Fertigungsanlagen
Brasilien hat den Durchsetzungsrahmen für die obligatorische Produktzertifizierung durch die INMETRO-Portaria Nr. 57/2025 gestärkt. Die Maßnahme ermächtigt das RBMLQ-I-Netzwerk, Hersteller und Importeure zu inspizieren, die im Rahmen zertifizierter Produktprogramme tätig sind. Dies erweitert die Compliance-Aufsicht auf die Lieferketten, die Fertigungsanlagen unterstützen. NR-13 schreibt regelmäßige Inspektionen von Kesseln, Druckbehältern, Industrierohrleitungen und großen Metalltanks vor, während neue Tankklassifizierungspflichten im Juli 2026 in Kraft treten. ISO/IEC 17020 bleibt der Akkreditierungsrahmen für Inspektionsstellen, und die uruguayische Akkreditierungsstelle trat im September 2025 der ILAC-Vereinbarung zur gegenseitigen Anerkennung für diesen Geltungsbereich bei. Diese Anforderungen machen den Markt für Fertigungsinspektionsdienstleistungen in Südamerika weniger abhängig von diskretionären Kapitalausgaben, da obligatorische Inspektionszyklen auch in langsameren Investitionsphasen fortgesetzt werden.[1]
Auslagerung von Inspektionskapazitäten durch Hersteller
Die brasilianische Fertigungsleistung ging im Jahr 2025 um 0,2 % zurück, während die gesamte Industrieproduktion im Jahresverlauf um 0,6 % stieg. Diese Kombination kann Hersteller dazu veranlassen, feste Qualitätskosten in eingekaufte Inspektionsdienstleistungen umzuwandeln. Akkreditierte interne Teams erfordern kalibrierte Ausrüstung, dokumentierte Verfahren, zertifiziertes Level-III-Personal und Auditaufzeichnungen, die für kleinere Betriebe schwer aufrechtzuerhalten sind. Der Markt für Fertigungsinspektionsdienstleistungen in Südamerika kann daher profitieren, wenn kleine und mittelgroße Hersteller externe Kapazitäten suchen, anstatt vollständige interne Inspektionsfunktionen aufzubauen. Diese Bedingungen unterstützen auch eine wiederkehrende Nachfrage auf dem Markt für Fertigungsinspektionsdienstleistungen in Südamerika in Betrieben mit begrenzten internen Qualitätsressourcen.[2]
Ausbau der Automobil-, Luft- und Raumfahrt-, Energieanlagen- und Schwermaschinenbauproduktion
Brasilien produzierte im Jahr 2025 2,644 Millionen Fahrzeuge, und die Exporte stiegen um 32,1 % auf 528.800 Einheiten. Exportlieferungen schaffen zusätzliche Inspektionspunkte für Komponenten, Baugruppen und Fertigprodukte, da die Zielmärkte eigene Qualitätsanforderungen stellen. ANFAVEA erwartet eine Produktion von 2,741 Millionen Einheiten im Jahr 2026, einschließlich der Produktion von Hybrid- und Elektrofahrzeugen in mehreren inländischen Werken. Diese Fahrzeuge erfordern andere Prüfungen für Batteriesätze, Leistungselektronik und Elektromotoren. Petrobras begann im September 2025 mit einer geplanten Abschaltung der Henrique-Lage-Raffinerie, unterstützt durch Investitionen von mehr als 1 Milliarde BRL (0,18 Milliarden USD) für behördliche Inspektionen, Wartung und Projekte. CNEN gab außerdem Modernisierungs- und Wartungsinvestitionen in Höhe von 750 Millionen BRL (135,5 Millionen USD) für Angra 1 im Jahr 2025 bekannt und verknüpfte damit die Inspektionsnachfrage mit der Anlagenintegrität und Sicherheitsverpflichtungen.[3]
Exportrückverfolgbarkeit und käuferseitig vorgeschriebene Qualitätsdokumentation
Die WTO verzeichnete im Jahr 2025 mehr als 5.200 Notifizierungen zu technischen Handelshemmnissen – der bisher höchste Jahreswert. Qualitätsanforderungen waren das am häufigsten genannte Ziel und erschienen in 1.598 Notifizierungen. Brasilien gehörte zu den 3 aktivsten Einreichern von Notifizierungen, was sein stärkeres Engagement mit Produktvorschriften in Exportmärkten zeigt. Exportqualitätszertifikate für landwirtschaftliche und Lebensmittelprodukte schaffen einen Bedarf an dokumentierten Inspektionsnachweisen beim Versand. Automobilkäufervereinbarungen können auch die Einhaltung von IATF 16949 und VDA-bezogenen Prozessen erfordern, was die Auditanforderungen auf Tier-2- und Tier-3-Lieferanten ausweitet. Jeder Exportvertrag kann wiederkehrende Verifizierungsarbeiten erzeugen, da Dokumente Sendungen begleiten und nach Prozessänderungen aktualisiert werden müssen, was den Markt für Fertigungsinspektionsdienstleistungen in Südamerika unterstützt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zertifiziertem Level-III- und fortgeschrittenem Metrologie-Personal | -1% | Regional, Brasilien, Argentinien, Kolumbien und Chile | Langfristig (≥ 4 Jahre) |
| Hohe Kapitalkosten für digitale Radiografie, CT und automatisierte Inspektionssysteme | -0.8% | National, ganz Südamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Akkreditierungs-, Normen- und Beschaffungsanforderungen in verschiedenen Ländern | -0.6% | Grenzüberschreitend, Mercosur-Region | Mittelfristig (2–4 Jahre) |
| Wechselkursvolatilität und ungleichmäßige Fertigungsinvestitionszyklen | -0.5% | Argentinien, Brasilien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifiziertem Level-III- und fortgeschrittenem Metrologie-Personal
Die ISO-9712-Zertifizierung erfordert, dass Personal für zerstörungsfreie Prüfung Ausbildung, Berufserfahrung und Prüfungsleistungen nachweist. Level III ist die höchste Zertifizierungsstufe und umfasst die Verantwortung für die Entwicklung von Verfahren und die Genehmigung von Ergebnissen. Der Aufbau der regionalen Pipeline bleibt schwierig, da jüngere Fachkräfte nur begrenzt auf Karrieren in der zerstörungsfreien Prüfung aufmerksam werden. Qualifikationsanforderungen schränken auch den Pool an Personal ein, das für anspruchsvolle Aufträge zur Verfügung steht. Unterschiede in der Anerkennung zwischen nationalen Praktiken können die Mobilität von qualifiziertem Personal über Grenzen hinweg einschränken. Kleinere Betreiber sind am stärksten eingeschränkt, da sie dedizierte Ausbildungsprogramme nicht ohne Weiteres finanzieren können, wodurch komplexe Arbeiten für große akkreditierte Anbieter zugänglicher bleiben.
Hohe Kapitalkosten für digitale Radiografie, CT und automatisierte Inspektionssysteme
Digitale Radiografie, Phased-Array-Ultraschallprüfung, Full-Matrix-Capture und industrielle Computertomografie können die Leistungsfähigkeit von Inspektionsanbietern erweitern. Ihre Anschaffungs-, Kalibrierungs- und Rezertifizierungskosten bleiben für viele regionale Unternehmen schwer zu tragen. Die NR-13-Inspektion von Druckbehältern und Rohrleitungen kann Wanddickenmessung, Sichtprüfung, zerstörungsfreie Prüfung und in Hochrisikofällen hydrostatische und Dichtheitsprüfungen erfordern. Die ISO/IEC-17020-Akkreditierung erfordert dokumentierte Geräteverfolgbarkeit, Kalibrierungsaufzeichnungen und methodenspezifische Kompetenz. Diese Anforderungen hängen häufig vom Zugang zu Instrumenten ab, die nach ISO/IEC-17025-Laborstandards validiert wurden. Der Markt für Fertigungsinspektionsdienstleistungen in Südamerika könnte daher zwischen Anbietern, die fortschrittliche Methoden anbieten, und kleineren Unternehmen, die sich weiterhin auf konventionelle visuelle oder manuelle Dienstleistungen konzentrieren, gespalten bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionsdienstleistungstyp:
Dokumentationsanforderungen unterstützen die VorversandnachfrageDie Endprodukt- und Vorversandinspektion hielt im Jahr 2026 einen Marktanteil von 25 % am Markt für Fertigungsinspektionsdienstleistungen in Südamerika und war damit der größte Dienstleistungstyp. Kaufaufträge und Exportakkreditive können ein Zertifikat einer akkreditierten Stelle erfordern, bevor die Zahlung freigegeben wird. Diese Anforderung verleiht dem Dienst eine klare Rolle am Versandpunkt. Die Vorproduktions-Material- und Komponenteninspektion wird zu Beginn des Inspektionszyklus eingesetzt. Hersteller, die unter ISO-9001- oder IATF-16949-Anforderungen arbeiten, verlagern einige Kontrollen auf eingehende Materialien, um Nacharbeiten später im Prozess zu reduzieren.
Qualitätssicherungs- und Nachinspektionsdienstleistungen sind der am schnellsten wachsende Dienstleistungstyp, wobei das Marktvolumen der Fertigungsinspektionsdienstleistungen in Südamerika für diesen Dienst voraussichtlich mit einem CAGR von 6,8 % von 2027 bis 2032 steigen wird. Ein Produktfehler beim Kunden kann Produktionsstopps, Rückrufe und Vertragsstrafen verursachen, die das jährliche Inspektionsbudget eines Lieferanten übersteigen. Automobilzulieferer können verpflichtet sein, Korrekturmaßnahmen- und Nachinspektionsnachweise vorzulegen, bevor sie Lieferungen wieder aufnehmen. Dies schafft ein definiertes Dienstereignis nach einem Qualitätsmangel. Der Dienst gewinnt häufig an Bedeutung bei Lieferkettenunterbrechungen, wenn Komponenten gemischter Herkunft und beschleunigte Produktion die Erstdurchlauf-Fehlerquoten erhöhen können. Sein Wachstum wird durch dieselbe Lieferkettenkomplexität unterstützt, die konventionelle Inspektionsdienstleistungen unter Druck setzen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fertigungsindustrie:
Automobilvolumen und Elektronikinvestitionen treiben die NachfrageAutomobil und Automobilkomponenten machten im Jahr 2026 20 % des Marktanteils der Fertigungsinspektionsdienstleistungen in Südamerika aus und waren damit die größte Industriebranche. Brasiliens Fahrzeugproduktion von 2,644 Millionen Einheiten und 528.800 exportierten Einheiten im Jahr 2025 erzeugen Arbeit in der Komponentenqualifizierung, Schweißnahtintegrität, Maßmetrologie und Endfahrzeugprüfungen. Diese Aktivitäten erstrecken sich auf Tier-1- und Tier-2-Lieferantenwerke in den Industriegürteln São Paulo und Paraná. Industriemaschinen, Ausrüstungen und Metallerzeugnisse sind ein weiterer großer Nutzer von Dienstleistungen, da schwere Anlagen regelmäßige Wartungs- und Stillstandsprogramme betreiben. Pharmazeutika, Medizinprodukte und Produkte der Biowissenschaften erfordern Inspektionen während der Produktion und der Freigabe von Fertigprodukten gemäß den Anforderungen der Guten Herstellungspraxis.
Lebensmittel und Getränke, Chemikalien und Kunststoffe, Textilien, Konsumgüter, Baumaterialien und Verpackungen nutzen Inspektionsdienstleistungen, die den anwendbaren technischen Normen entsprechen. In Brasilien können diese Anforderungen mit ABNT oder INMETRO verknüpft sein, während Argentinien, Chile und Kolumbien ihre eigenen nationalen Rahmenwerke verwenden. Elektronik, Elektrogeräte und Halbleiter werden bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen. Brasiliens Halbleiterumsatz wurde im Jahr 2025 auf 1,2 Milliarden USD geschätzt. Brasil Semicon stellt bis 2035 24,8 Milliarden BRL (4,48 Milliarden USD) für Halbleiterforschung, Produktionskapazität und Fabrikentwicklung bereit. Neue Anlagen benötigen Erstmuster-, Prozess- und automatisierte optische Inspektion, wenn sie die Produktion aufnehmen. Hohe Komponentendichte, Lötverbindungsintegrität und Leiterbahnqualität auf Leiterplatten machen diese Branche stärker von spezialisierten Methoden abhängig als viele konventionelle Fertigungsaktivitäten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Fertigungsinspektionsdienstleistungen in Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 50 % am Markt für Fertigungsinspektionsdienstleistungen in Südamerika. Seine Position spiegelt die Konzentration der Automobil-, Chemie-, Lebensmittel-, Pharma- und Energieanlagenproduktion im Industriekorridor São Paulo, Minas Gerais und Paraná wider. Sieben brasilianische Bundesstaaten steigerten ihre Industrieproduktion im Jahr 2025 schneller als der nationale Durchschnitt von 0,6 %. Espírito Santo verzeichnete einen Anstieg von 11,6 %, Rio de Janeiro wuchs um 5,1 % und Santa Catarina um 3,2 %, was die Nachfrage über den traditionellen Ballungsraum São Paulo hinaus ausweitet. Die akkreditierte Infrastruktur und der verbindliche Regulierungsrahmen des Landes unterstützen die formelle Erbringung von Dienstleistungen.
Markt für Fertigungsinspektionsdienstleistungen in Brasilien und Chile
Die INMETRO-Anerkennung und der ISO/IEC 17020-Geltungsbereich schaffen eine wichtige Marktzugangsbedingung für Stellen, die obligatorische Produktkategorien in Brasilien bedienen. Die von ANFAVEA prognostizierte Fahrzeugproduktion von 2,741 Millionen Einheiten für 2026 sowie die Einführung der Hybrid- und Elektrofahrzeugproduktion können den Bedarf an der Qualifizierung von Batterien und Leistungselektronik erhöhen. Chile wird durch bergbaubezogene Fertigung geprägt, darunter vorgefertigte Stahlkonstruktionen, Prozessbehälter und Fördersysteme, die die Kupfer- und Lithiumförderung unterstützen.
Markt für Fertigungsinspektionsdienstleistungen in Südamerika
Kolumbien verzeichnet Nachfrage aus einer breiteren Fertigungsbasis – Lebensmittel, Pharmazeutika und Energiesektorbetriebe, die fortschrittliche Inspektionen erfordern. Der Rest Südamerikas ist die am schnellsten wachsende geografische Gruppe, wobei die Marktgröße für Fertigungsinspektionsdienstleistungen in Südamerika von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,5 % wachsen wird. Bergbau- und Energieinvestitionen in Peru, Bolivien, Ecuador und Paraguay steigern die Produktion von Verarbeitungsanlagen und Komponenten für erneuerbare Energien in der Nähe der Förderstandorte. Die Aufnahme Uruguays in die ILAC-Vereinbarung zur gegenseitigen Anerkennung stärkt die internationale Anerkennung der Inspektionsakkreditierung in der Region. Mobile Teams, Fernunterstützung durch Experten, digitale Berichterstattung und tragbare Geräte sind wichtig, um abgelegene Fertigungsstätten der zweiten Ebene zu erreichen, ohne feste Laboratorien errichten zu müssen.
Wettbewerbslandschaft
Der Markt für Fertigungsinspektionsdienstleistungen in Südamerika weist ein mittleres Maß an Marktkonzentration auf. Diese Unternehmen konkurrieren durch breite Akkreditierungsabdeckung, tiefe technische Kompetenz und die Fähigkeit, länderübergreifende Verträge zu verwalten. Ihre Kunden wünschen häufig einen einzigen verantwortlichen Anbieter für Brasilien, Argentinien, Chile und Kolumbien. Die ISO/IEC-17020- und ISO/IEC-17025-Anforderungen unter INMETRO verstärken diesen Vorteil, da die Einrichtung eines akkreditierten Geltungsbereichs Zeit, Ausrüstung und formelle Kompetenz erfordert. Regionale Spezialisten bleiben wichtig für preissensible Kunden und für abgelegene Standorte, an denen die globale Feldabdeckung weniger umfangreich ist.
Intertek erwarb TESIS in Brasilien im Jahr 2025 und ergänzte damit Prüf- und Qualitätssicherungsdienstleistungen für Bauprodukte im Land. Im Jahr 2026 schloss Intertek ETL die Übernahme von QTEST in Kolumbien ab, um seine Prüf- und Zertifizierungskapazitäten für elektrische Produkte in der Andenregion zu erweitern. Bureau Veritas erwarb Lab System in Brasilien, ein auf Spielzeug und Hartwaren spezialisiertes Prüflabor für Konsumgüter. Es erwarb auch GeoAssay in Chile und brachte Mineralanalyselaboratorien und eine Belegschaft von 264 Personen in sein Netzwerk ein. Diese Transaktionen erweitern die regionale Dienstleistungsabdeckung und verringern den Pool unabhängiger mittelgroßer Übernahmeziele.
Mehr als 20 brasilianische und regionale Spezialisten bieten zerstörungsfreie Prüfung, Kalibrierung und Prozessauditdienstleistungen an, insbesondere für kleine und mittelgroße Hersteller. Ihre lokalen Beziehungen und Kenntnisse der regionalen Abläufe können außerhalb der wichtigsten Industriekorridore wertvoll sein. Mobile digitale Inspektion, KI-gestützte Fehlererkennung für kleinere Elektronikmonteure und grenzüberschreitende Akkreditierungsunterstützung sind praktische Bereiche für die Dienstleistungsentwicklung. Das Ende der Fusionsgespräche zwischen SGS und Bureau Veritas im Januar 2025 bewahrte den separaten Wettbewerb zwischen den 2 globalen Anbietern.
Marktführer der Fertigungsinspektionsdienstleistungen in Südamerika
-
SGS S.A.
-
Bureau Veritas S.A.
-
Intertek Group plc
-
TÜV Rheinland AG
-
Applus+ Services S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigungsinspektionsdienstleistungen in Südamerika Unternehmen in diesem Bericht
- SGS S.A.
- Bureau Veritas S.A.
- Intertek Group plc
- TÜV Rheinland AG
- Applus+ Services S.A.
- TÜV SÜD AG
- DNV AS
- UL LLC
- ALS Limited
- Eurofins Scientific SE
- DEKRA SE
- LRQA Limited
- ABS Group of Companies, Inc.
- RINA S.p.A.
- Kiwa N.V.
- Cotecna Inspection SA
- Control Union Certifications B.V.
- Mérieux NutriSciences Corporation
- OCA Global SA
- Tecnitest Engenharia de Ensaios Não Destrutivos LTDA
- Contronics Engenharia de Inspeções LTDA
- NDT do Brasil Serviços de Inspeção LTDA
- FB Ensaios Não Destrutivos LTDA
- L9 Inspeções e Ensaios LTDA
- Inspectra Serviços de Inspeção Industrial LTDA
- Qualilab Inspeções Industriais LTDA
- Oceânica Engenharia e Consultoria Submarina S.A.
- Sudamerica Inspection Services
- Waygate Technologies
- Evident Scientific
Neueste Industrielle Entwicklungen in Markt für Fertigungsinspektionsdienstleistungen in Südamerika
- Oktober 2026: Intertek ETL schloss die Übernahme von QTEST ab, einem marktführenden kolumbianischen Unternehmen für Prüfung und Zertifizierung elektrischer Produkte, und erweiterte damit den lateinamerikanischen Prüfungsstandort der Gruppe auf den kolumbianischen Elektrobereich und beschleunigte seine Position in der gesamten Andensubregion. Die Übernahme steht im Einklang mit Interteks vertiefter Präsenz in den wachstumsstarken ATIC-Märkten (Assurance, Testing, Inspection and Certification) Lateinamerikas nach früheren Investitionen in Brasilien.
- November 2025: Applus+ startete ein kontinuierliches Qualitätsinspektions- und Strukturintegritätsprogramm für Windtürme im Polo Industrial de Camaçari, Bahia, Brasilien, und setzte dabei Phased-Array-Ultraschallprüfung, Magnetpulverprüfung und Eindringprüfung über den gesamten Produktionsplan hinweg ein. Das Projekt gewährleistet die Einhaltung technischer Spezifikationen und regulatorischer Anforderungen des brasilianischen Sektors für erneuerbare Energien auf fortlaufender Basis.
- September 2025: Die Henrique-Lage-Raffinerie (REVAP) von Petrobras in São José dos Campos begann mit einer geplanten Wartungsabschaltung und mobilisierte mehr als 5.000 Arbeiter mit einer Investition von über 1 Milliarde BRL (0,18 Milliarden USD), die NR-13-Regulierungsinspektionen, vorbeugende und korrektive Wartung sowie strategische Modernisierungsprojekte für die Diesel-S10-Produktionskapazität und Energieeffizienzverbesserung umfasste.
- September 2025: Applus+ unterzeichnete einen 24-monatigen landesweiten Vertrag über 124 Betriebs- und Lagereinheiten einer führenden brasilianischen Agroindustriegruppe und führte dabei konventionelle und fortschrittliche zerstörungsfreie Prüfung, NR-13-Konformitätsinspektionen, Integritätsingenieurdienstleistungen und strategische Anlagendatenbankentwicklung durch. Zu den Dienstleistungen gehören Phased-Array-Prüfung, MFL (Magnetflussleckage), digitale Radiografie und Videoskopie.
Berichtsumfang des Markts für Fertigungsinspektionsdienstleistungen in Südamerika
Der Bericht über den Markt für Fertigungsinspektionsdienstleistungen in Südamerika ist segmentiert nach Inspektionsdienstleistungstyp (Vorproduktions-Material- und Komponenteninspektion, Erstmuster- und Erstproduktionsinspektion und weitere), nach Fertigungsindustrie (Automobil und Automobilkomponenten, Luft- und Raumfahrt sowie Verteidigungsprodukte und weitere) sowie nach Geografie (Brasilien, Argentinien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vorproduktions-Material- und Komponenteninspektion |
| Erstmuster- und Erstproduktionsinspektion |
| Prozess- und Produktionslinieninspektion |
| Endprodukt- und Vorversandinspektion |
| Fertigungsprozess- und Produktionsüberwachungsinspektion |
| Qualitätssicherungs- und Nachinspektionsdienstleistungen |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt sowie Verteidigungsprodukte |
| Elektronik, Elektrogeräte und Halbleiter |
| Industriemaschinen, Ausrüstungen und Metallerzeugnisse |
| Chemikalien, Kunststoffe und Industriematerialien |
| Lebensmittel und Getränke |
| Pharmazeutika, Medizinprodukte und Produkte der Biowissenschaften |
| Textilien, Bekleidung, Schuhe und Accessoires |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter |
| Baumaterialien und Bauprodukte |
| Verpackung, Papier und Druckerzeugnisse |
| Sonstige gefertigte Produkte |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Übriges Südamerika |
| Nach Inspektionsdienstleistungstyp | Vorproduktions-Material- und Komponenteninspektion |
| Erstmuster- und Erstproduktionsinspektion | |
| Prozess- und Produktionslinieninspektion | |
| Endprodukt- und Vorversandinspektion | |
| Fertigungsprozess- und Produktionsüberwachungsinspektion | |
| Qualitätssicherungs- und Nachinspektionsdienstleistungen | |
| Nach Fertigungsindustrie | Automobil und Automobilkomponenten |
| Luft- und Raumfahrt sowie Verteidigungsprodukte | |
| Elektronik, Elektrogeräte und Halbleiter | |
| Industriemaschinen, Ausrüstungen und Metallerzeugnisse | |
| Chemikalien, Kunststoffe und Industriematerialien | |
| Lebensmittel und Getränke | |
| Pharmazeutika, Medizinprodukte und Produkte der Biowissenschaften | |
| Textilien, Bekleidung, Schuhe und Accessoires | |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter | |
| Baumaterialien und Bauprodukte | |
| Verpackung, Papier und Druckerzeugnisse | |
| Sonstige gefertigte Produkte | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Fertigungsinspektionsdienstleistungen in Südamerika?
Der Markt für Fertigungsinspektionsdienstleistungen in Südamerika wird voraussichtlich mit einem CAGR von 5,47 % von 2027 bis 2032 wachsen und von 0,55 Milliarden USD im Jahr 2026 auf 0,77 Milliarden USD bis 2032 steigen.
Welcher Inspektionsdienst hat den größten Anteil in Südamerika?
Die Endprodukt- und Vorversandinspektion führt mit einem Anteil von 25 % im Jahr 2026, da Käufer und Kreditgeber häufig ein akkreditiertes Zertifikat vor dem Versand oder der Zahlung verlangen.
Welcher Fertigungssektor wird für Inspektionsanbieter am schnellsten wachsen?
Elektronik, Elektrogeräte und Halbleiter werden bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen, da neue Anlagen automatisierte und prozessbegleitende Kontrollen benötigen.
Warum führt Brasilien die regionale Nachfrage nach Fertigungsinspektionen an?
Brasilien hielt im Jahr 2026 einen Anteil von 50 % aufgrund seiner industriellen Größe, verbindlicher Konformitätsvorschriften, akkreditierter Infrastruktur und der Konzentration von Automobil- und Energieanlagen.
Was schränkt die Expansion von Inspektionsanbietern in Südamerika ein?
Begrenztes Level-III-Personal und die hohen Kosten für fortschrittliche Radiografie, automatisierte Prüfung und kalibrierte Ausrüstung schränken die Kapazität kleinerer Unternehmen ein.
Welche Länder außerhalb Brasiliens bieten das stärkste Wachstumspotenzial?
Das übrige Südamerika wird bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen, unterstützt durch Bergbau-, Energie- und Aktivitäten im Bereich erneuerbarer Energieanlagen in Peru, Bolivien, Ecuador und Paraguay.