
Marktgröße und Marktanteil der Abfülllinien-Sterilisationsmaschinen in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.31 Millionen US-Dollar |
| Marktgröße (2027) | 1.42 Millionen US-Dollar |
| Marktgröße (2032) | 1.89 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 1.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abfülllinien-Sterilisationsmaschinen in Südamerika von Mordor Intelligence
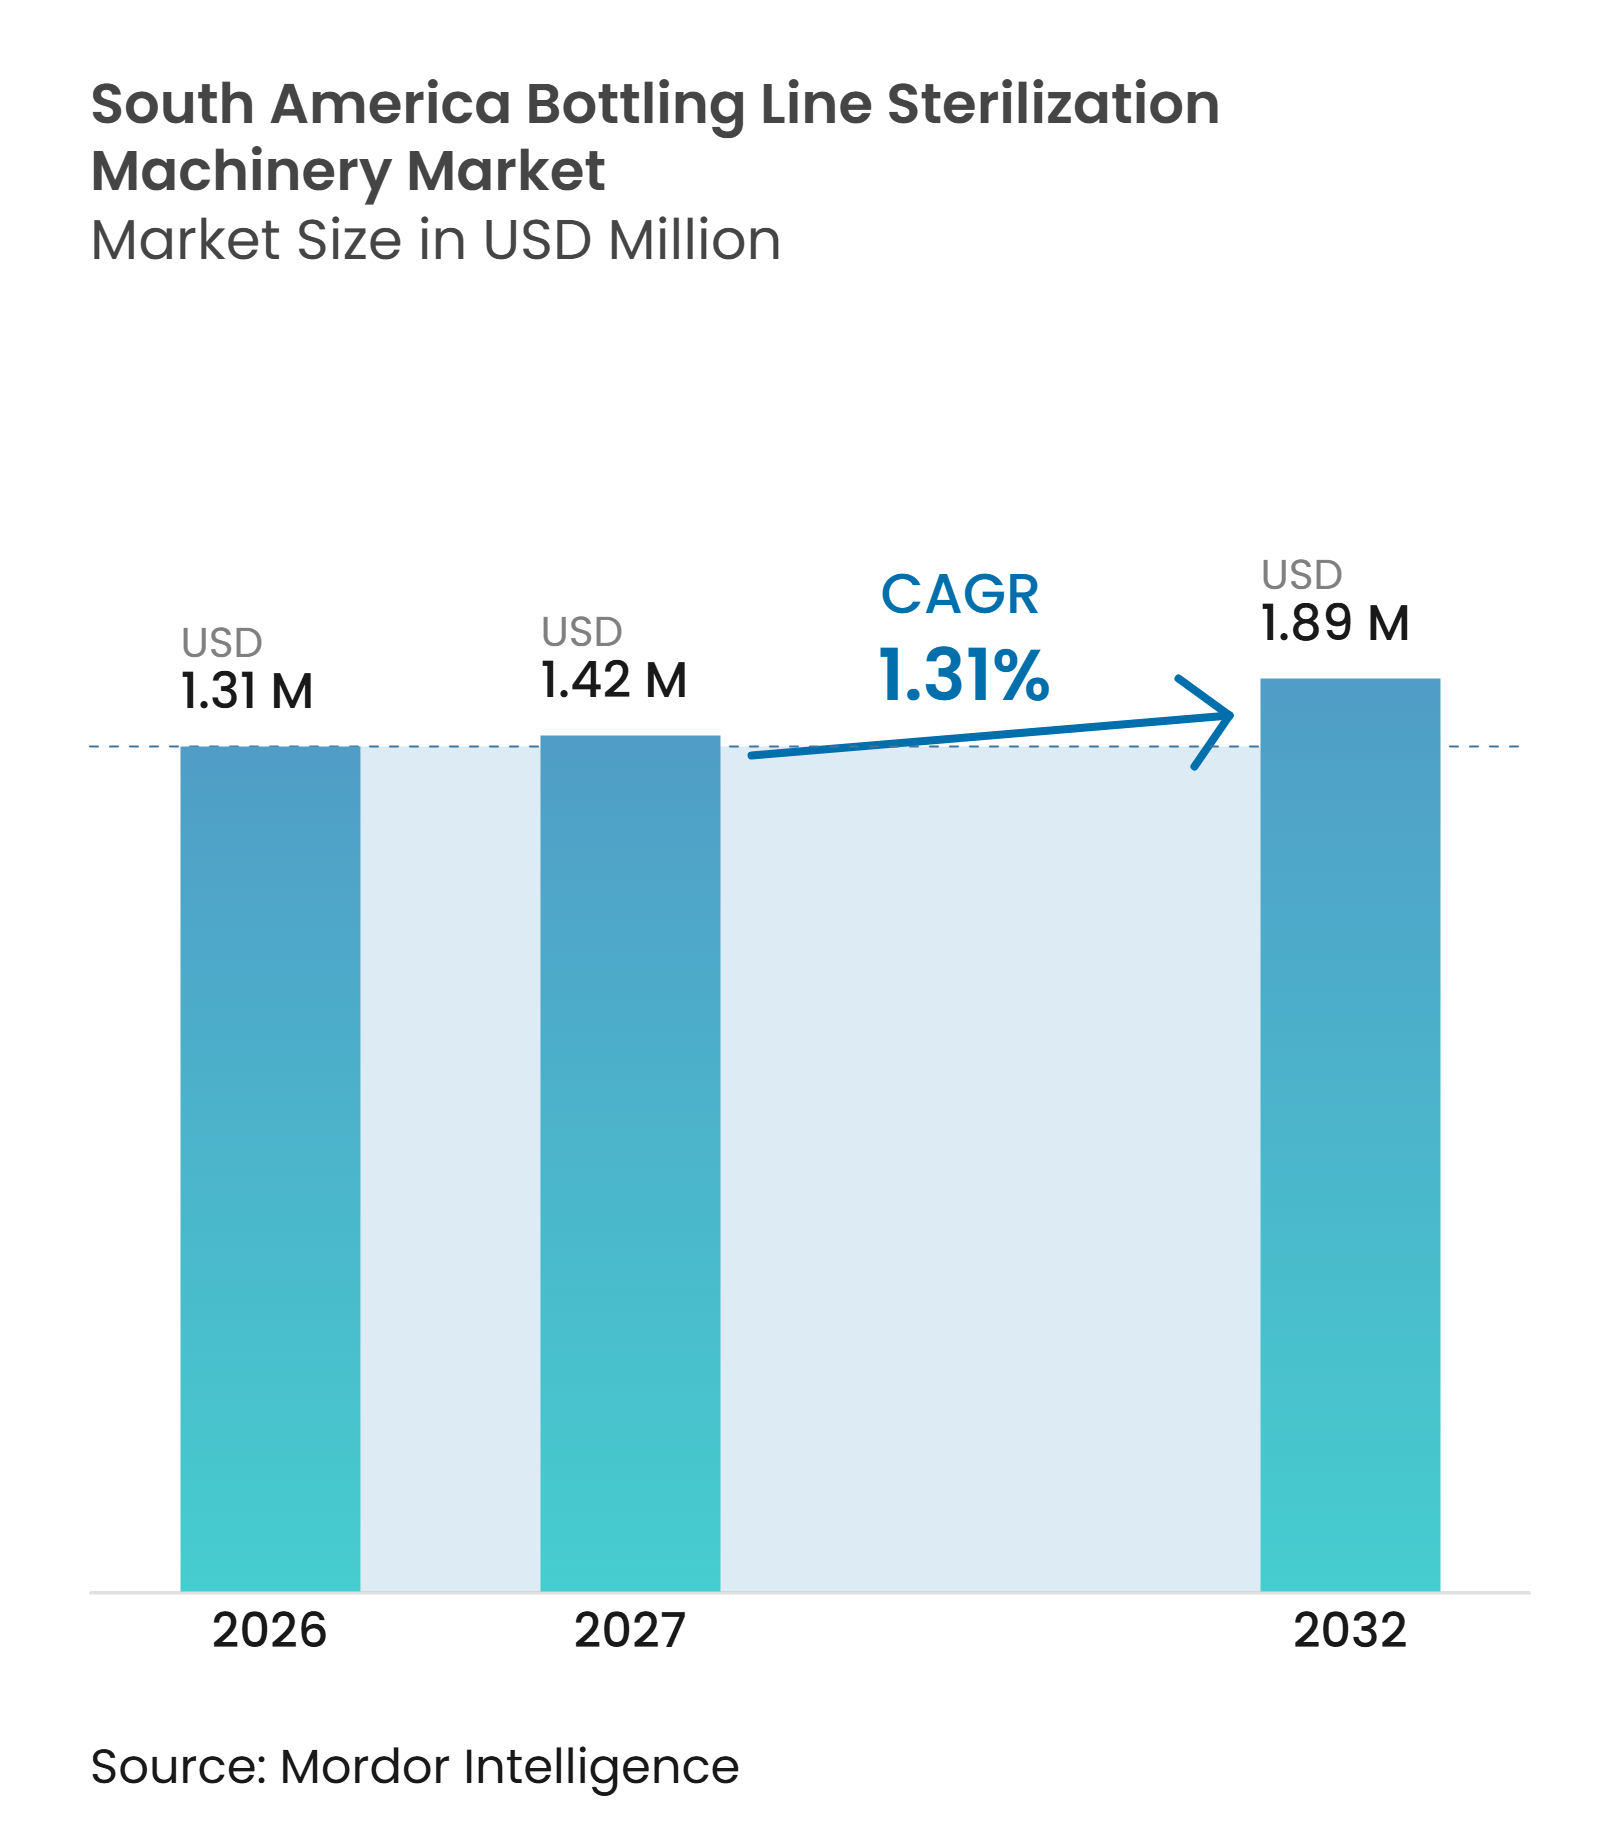
Der Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika wurde im Jahr 2026 auf 1,31 Millionen USD geschätzt und soll von 1,42 Millionen USD im Jahr 2027 auf 1,89 Millionen USD bis 2032 wachsen, bei einem CAGR von 1,31 % während des Prognosezeitraums (2027–2032).
Dies ist eine spezialisierte Gerätekategorie, die jedoch von wiederholten Investitionen der Getränkehersteller profitiert, die ihre aseptische Produktion in bestehenden Anlagen steigern müssen. Brasilien bleibt die zentrale Nachfragequelle, da sein UHT-Molkereienetz und seine breite Abfüllkapazität Maschinenaufrüstungen, Wartungen und Ersatz unterstützen. Die Hersteller legen zudem mehr Wert auf kompakte aseptische Linien, die den Platzbedarf in der Anlage reduzieren und die Betriebseffizienz verbessern können. Die Nachfrage von Pharma- und Biopharmaherstellern führt einen separaten Beschaffungszyklus ein, da GMP-konforme Systeme eine umfangreichere Validierung als lebensmittelkonforme Geräte erfordern. Der Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika sieht sich zudem Kostendruck durch importierte Geräte, Währungsschwankungen und ein begrenztes Angebot an qualifizierten Sterilprozess-Technikern gegenüber.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten integrierte Sterilisations-Abfüll-Verschließ-Monoblöcke im Jahr 2026 einen Marktanteil von 26,62 % am Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika und sollen bis 2032 mit einem CAGR von 6,88 % wachsen.
- Nach Sterilisationstechnologie hielt Wasserstoffperoxid im Jahr 2026 einen Marktanteil von 36,55 % am Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika, während Elektronenstrahl und andere aufkommende Technologien bis 2032 voraussichtlich mit einem CAGR von 6,78 % wachsen werden.
- Nach Format entfielen im Jahr 2026 41,91 % des Marktes für Abfülllinien-Sterilisationsmaschinen in Südamerika auf PET-Flaschen, während Vorformlinge bis 2032 voraussichtlich mit einem CAGR von 6,82 % wachsen werden.
- Nach Linienkonfiguration hielten Rotationssysteme im Jahr 2026 einen Marktanteil von 32,22 %, während integrierte Systeme bis 2032 voraussichtlich mit einem CAGR von 6,94 % wachsen werden.
- Nach Endverbraucher entfielen im Jahr 2026 33,71 % des Marktes auf Saft-, Tee- und Funktionsgetränkehersteller, während Pharma- und Biopharmahersteller bis 2032 voraussichtlich mit einem CAGR von 6,74 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 53,85 % am Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika, während Chile bis 2032 voraussichtlich mit einem CAGR von 6,89 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau aseptischer Getränkekapazitäten | +2.1% | Brasilien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei haltbaren und konservierungsmittelfreien Getränken | +1.4% | Brasilien, Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter importierter Abfülllinien | +1% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Wasser- und Energieeinsparungen durch Trockenvorfomling-Sterilisation | +0.6% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Nachfrage nach flexiblen Mehrprodukt-Abfülllinien | +0.4% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Lokalisierte Produktion hochwertiger Funktionsgetränke | +0.3% | Brasilien, Chile, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau aseptischer Getränkekapazitäten
Investitionen in Getränkekapazitäten schaffen eine direkte Nachfrage nach Sterilisationsgeräten, da neue PET-, Glas- und aseptische Linien validierte Dekontaminationsprozesse erfordern. Solar Coca-Cola führt für 2025 bis 2029 einen Investitionsplan in Höhe von 500 Millionen BRL in Mato Grosso durch. Der Plan umfasst eine neue PET-Flaschenproduktionslinie, die im Mai 2026 in Betrieb genommen wurde und Mato Grosso in der PET-Flaschenversorgung selbstversorgend machte. Diese Art von lokaler Flaschenproduktionskapazität unterstützt eine besser planbare Versorgung für nahegelegene Getränkeabfüllbetriebe. Coca-Cola Andina bestätigte Investitionen von über 500 Millionen USD in seinen 4 Betriebsmärkten in 2026 und 2027. Der Plan weist Chile 65 Millionen USD und Argentinien 45 Millionen USD für den Ausbau der Produktionskapazität zu.[1] Die Investitionen deuten auf einen Bedarf an Geräten hin, die aseptisches Abfüllen, Sterilisation und Verschließen in derselben Produktionsumgebung bewältigen können. Sie unterstützen auch den Einsatz standardisierter Systeme, die über etablierte OEM-Servicenetzwerke gewartet werden können. Kapazitätserweiterungen können daher bei der Installation einen Gerätebedarf schaffen und einen anhaltenden Bedarf an qualifiziertem Service über die Betriebslebensdauer der Linie hinaus begründen.
Wachstum bei haltbaren und konservierungsmittelfreien Getränken
Haltbare Getränke ohne Konservierungsmittel erfordern eine stärkere Prozesskontrolle als herkömmliche hochsäurehaltige Produkte. Aseptisches PET-Abfüllen ermöglicht es Herstellern, die Produktqualität zu schützen und gleichzeitig in geeigneten Anwendungen auf Konservierungsmittel zu verzichten. Niedrigsäurehaltige Getränke erfordern strengere Dekontaminationszyklen und eine engere mikrobielle Validierung als Standard-Hochsäure-Saftlinien. Dies liegt daran, dass die Linie eine engere Toleranz für unerwünschte mikrobielle Aktivität bewältigen muss. Pflanzliche Getränke, Kokoswasser und Funktionsgetränke können diesen Bedarf erhöhen, da sie niedrige Säuregehalte mit Produktempfindlichkeit kombinieren. Die Hersteller müssen den Sterilisationsprozess auf die Formulierung und das beabsichtigte Umgebungsverteilungsmodell abstimmen. Dies unterstützt die Nachfrage nach Maschinen mit zuverlässiger Prozesskontrolle, konsistenter Zyklusleistung und Validierungsfähigkeit. Es erhöht auch den Wert der Geräteunterstützung, wenn ein Hersteller in mehrere empfindliche Getränkeformate expandiert.
Ersatz veralteter importierter Abfülllinien
Ein Großteil der bestehenden Sterilisations- und Abfüllgeräte in Südamerika wurde zwischen 2005 und 2015 installiert. Der daraus resultierende Ersatzzyklus unterscheidet sich von Investitionen in neue Kapazitäten. Aseptische Linien arbeiten in der Regel mit Ersatzzyklen von 15 bis 20 Jahren, wodurch ein Teil der installierten Basis bis 2030 unter Bewertung steht. Hersteller können die Betriebskosten einer veralteten Linie neben den Kosten und Störungen eines Ersatzes abwägen. Ambev investierte 1,3 Milliarden BRL (225,01 Millionen USD) in Abfülllinien in seiner Anlage in Uberlândia, wodurch sich die kumulierten Investitionen des Standorts seit 2016 auf 2 Milliarden BRL (346,17 Millionen USD) belaufen. Eine von BNDES finanzierte PET-Abfülllinie für Uberlândia Refrescos soll den Wasserverbrauch um 10 % pro Liter und den Energieverbrauch um 10 % bis 15 % senken. Das Projekt soll auch die Produktionskosten um 35,5 % senken. Diese Betriebsvorteile stärken die wirtschaftliche Grundlage für einen frühzeitigen Geräteersatz und können den Anreiz verringern, die Lebensdauer weniger effizienter Geräte zu verlängern.
Wasser- und Energieeinsparungen durch Trockenvorformling-Sterilisation
Die Trockenvorformling-Sterilisation ersetzt nassrinsenbasierte Prozesse bei einem wachsenden Anteil neuer Linieninstallationen. Diese Systeme verwenden atomisierten Wasserstoffperoxiddampf oder Elektronenstrahltechnologie, um den Wasserverbrauch während der Sterilisation zu reduzieren. Moderne Wasserstoffperoxiddampfsysteme können Rückstände unter 0,5 ppm erreichen und mit Geschwindigkeiten von bis zu 72.000 Flaschen pro Stunde betrieben werden. Shibuya Hoppmann berichtet, dass sein trockenes aseptisches Abfüllsystem einen kontinuierlichen Dekontaminationsansatz für Flaschenoberflächen verwendet. Dieser Ansatz kann die Zusammensetzung von Wasser, Chemikalien und Wartungsaktivitäten rund um die Linie verändern. Elektronenstrahlanlagen entfernen chemische Sterilisationsmittel vom Flaschenoberflächenprozess. Sie können relevant sein, wo chemische Rückstandsanforderungen, Wasserverfügbarkeit, Betriebskosten oder Anforderungen an recyceltes PET das Liniendesign beeinflussen. Die Wahl der Technologie bleibt an die Produktanforderungen und die Fähigkeit des Herstellers geknüpft, den gewählten Prozess zu validieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und Importabhängigkeit | -1.5% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Währungsvolatilität und verlängerte Vorlaufzeiten für Ersatzteile | -0.8% | Argentinien, Brasilien, Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Begrenztes Angebot an qualifizierten Sterilprozess-Technikern | -0.5% | Alle Regionen | Mittelfristig (2–4 Jahre) |
| Validierungsaufwand für niedrigsäurehaltige Produkte | -0.3% | Brasilien, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Importabhängigkeit
Lebensmittelkonforme aseptische Abfüllanlagen erfordern in der Regel eine erhebliche Investition pro Linie. Pharmazeutisch konforme Konfigurationen erfordern deutlich höhere Investitionen, da sie strengere Sterilitäts- und Reinraumvalidierungen verlangen. Die verfügbare Quelle für diese spezifischen Kostenbenchmarks ist ein kommerzieller Marktforschungsanbieter, sodass die Zahlen nicht in die quellengestützte Darstellung übernommen werden. Südamerika verfügt nicht über einen inländischen Lieferanten von vollständigen aseptischen Monobloclinien im gleichen Maßstab wie etablierte europäische Hersteller. Geräteimporte können Fracht, Zölle und lokale Steuern zum Kaufpreis hinzufügen. Diese Kostenstruktur kann Upgrades für kleinere Hersteller verzögern, insbesondere außerhalb der wichtigsten Fertigungszentren Brasiliens.
Währungsvolatilität und verlängerte Vorlaufzeiten für Ersatzteile
Sterilisationsgeräte werden von den dominierenden europäischen Lieferanten üblicherweise in Euro oder US-Dollar fakturiert. Währungsabwertungen können daher sowohl den anfänglichen Kapitalkauf als auch die Kosten für Ersatzteile beeinflussen. Der argentinische Peso erlebte bis 2024 und bis in das Jahr 2025 hinein eine starke Abwertung, was die Kaufkraft von Herstellern mit Kapitalplänen in Landeswährung verringerte. Kritische Artikel wie Wasserstoffperoxid-Injektionssysteme, UV-C-Lampen und Lageranordnungen können Vorlaufzeiten von 8 bis 16 Wochen haben. Ein Ausfall in einem Sterilisationsmodul kann eine gesamte Abfülllinie zum Stillstand bringen. Währungsbeschränkungen können auch den Pufferbestand einschränken und das Risiko längerer Ausfallzeiten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
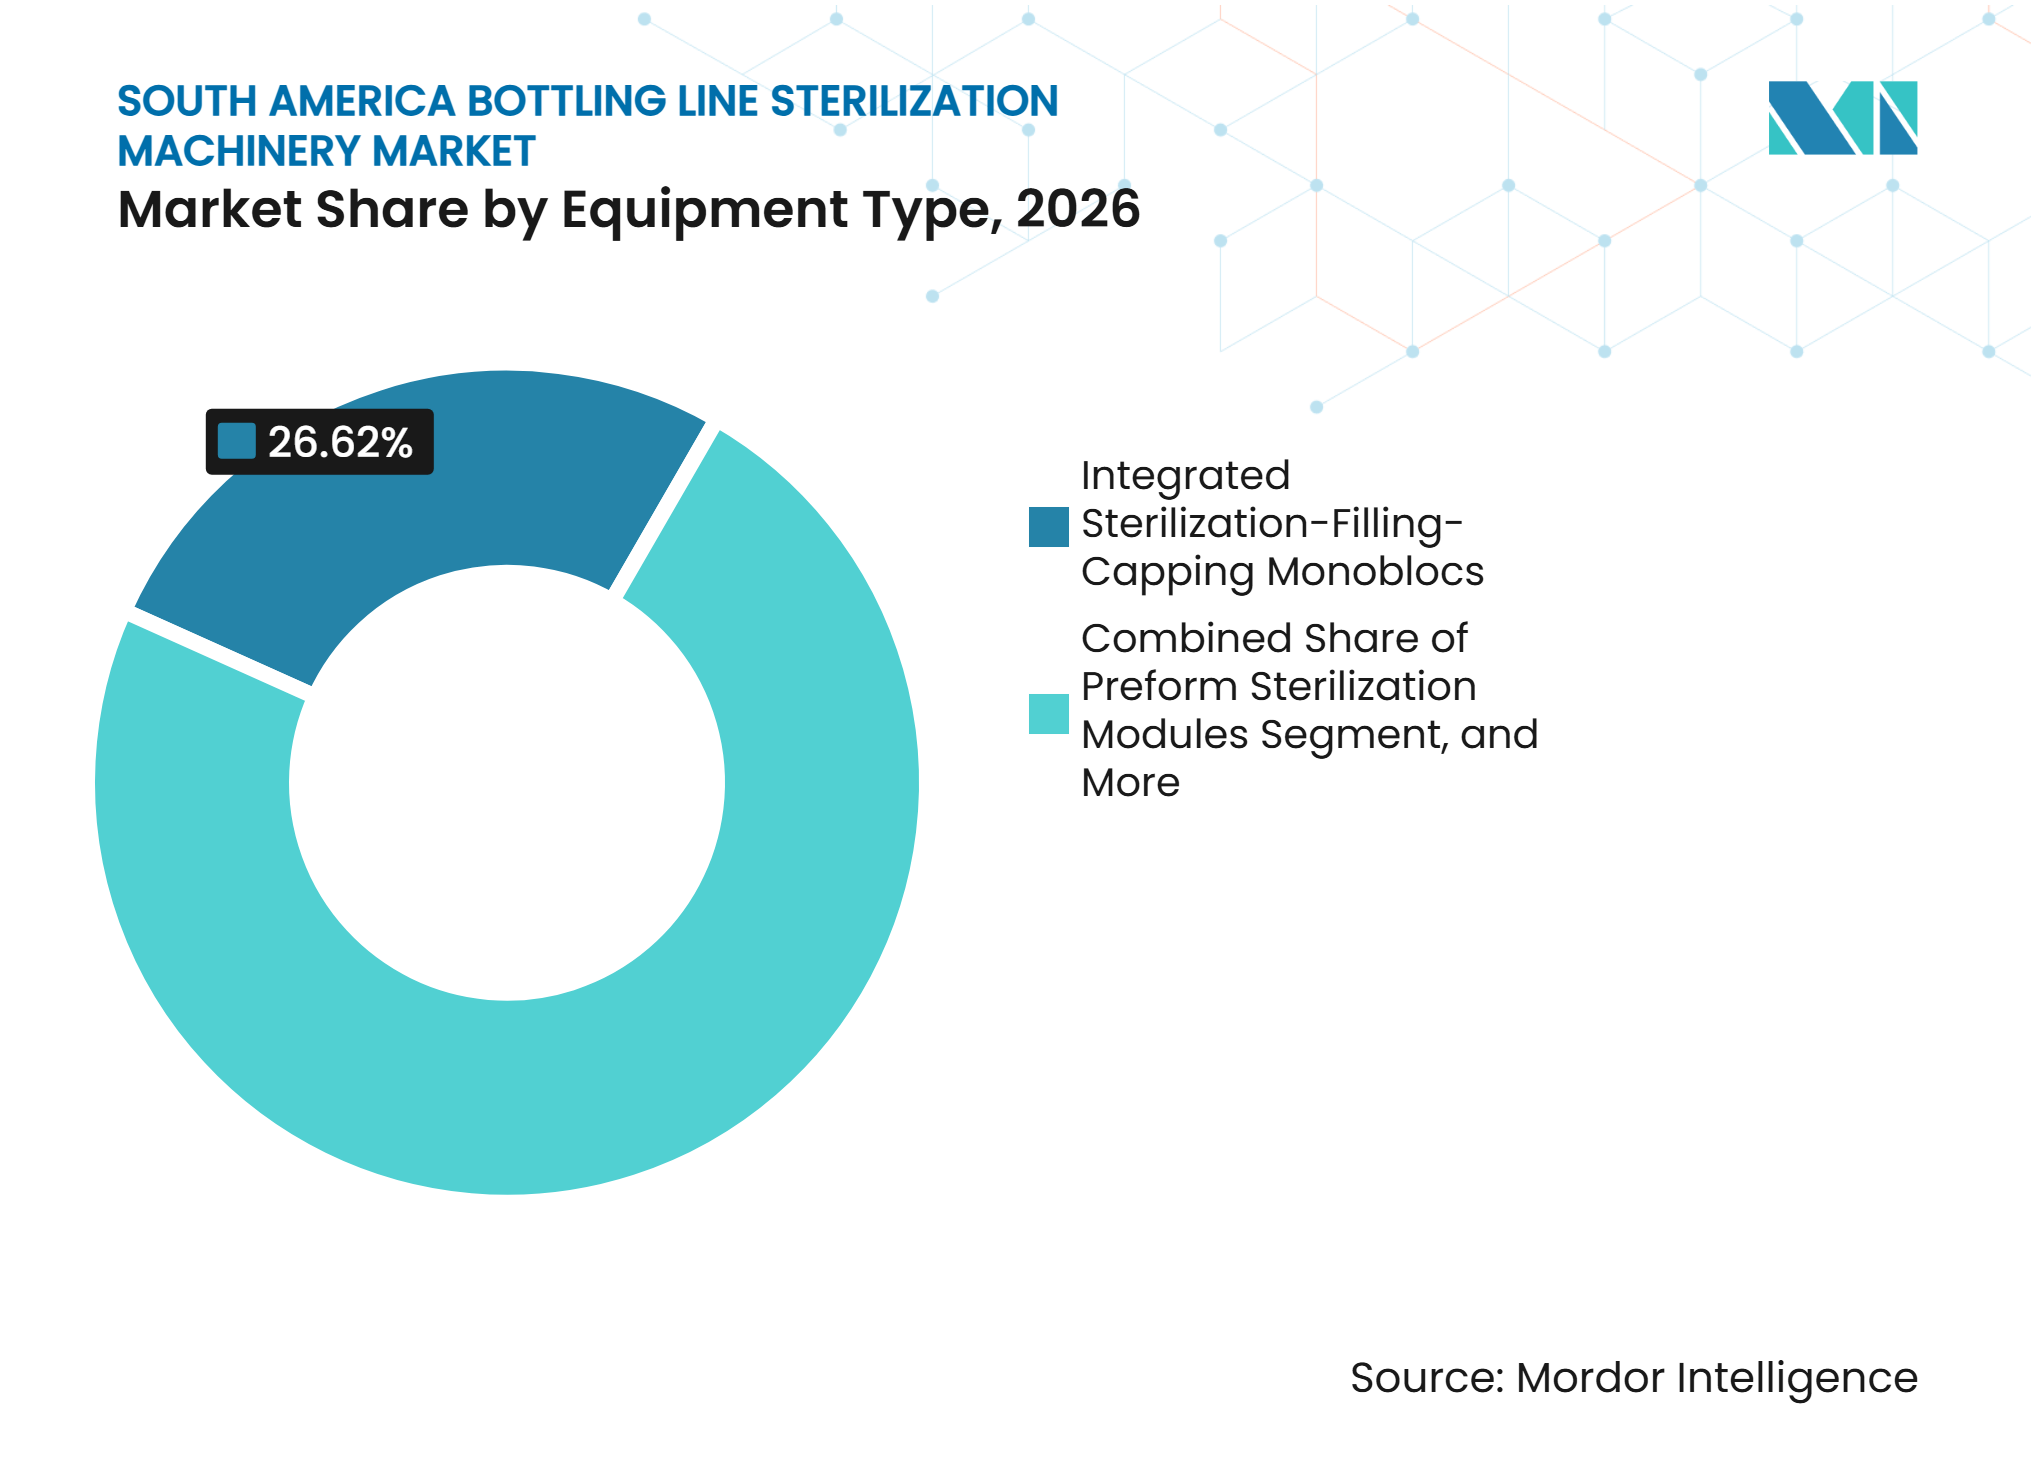
Integrierte Monoblöcke definieren den InvestitionsfallIntegrierte Sterilisations-Abfüll-Verschließ-Monoblöcke hielten im Jahr 2026 einen regionalen Marktanteil von 26,62 % und sollen bis 2032 mit einem CAGR von 6,88 % wachsen. Diese Kombination macht Monoblöcke zum einzigen Gerätetyp, der sowohl beim aktuellen Anteil als auch bei der prognostizierten Expansion führt. Das Gerät kombiniert Sterilisations-, Abfüll- und Verschließschritte in einem einzigen koordinierten System. Diese Anordnung begrenzt die Übergabepunkte zwischen den wichtigsten Produktionsstufen. Hersteller verwenden diese Konfiguration, um den für eine Linie erforderlichen Platz zu reduzieren. Sie kann auch die Betriebsverantwortung über die verbundenen Einheiten hinweg vereinfachen. Die Konfiguration eignet sich für Anlagen, die einen höheren Ausstoß anstreben, ohne separate Prozessblöcke hinzuzufügen. Diese Vorteile sind besonders relevant, wenn ein Hersteller eine bestehende Anlage modernisiert, anstatt einen neuen Standort zu bauen.
Sidel installierte seine integrierte Super-Combi-Lösung im April 2025 im Werk Jundiaí von Coca-Cola FEMSA. Das Unternehmen erklärte, dass die Installation 5 Prozesseinheiten kombiniert und den Linienplatzbedarf im Vergleich zu eigenständigen Geräten um bis zu 30 % reduziert. Sidel berichtete auch von einer 14-prozentigen Reduzierung der produktionsbedingten Kohlendioxidemissionen im Vergleich zum ersetzten Nassblock-System. Das berichtete Ergebnis verknüpft die Integration mit Anlagenraum, Ressourcennutzung und Geräteersatzentscheidungen. Flaschensterilisations- und Spülmodule bleiben wichtig, wo Anlagen mehrere Flaschentypen verarbeiten. Vorformling-Sterilisationsmodule gewinnen ebenfalls an Relevanz, da Trockenvorformling-Systeme häufiger spezifiziert werden. Die Geräteentscheidung hängt vom beabsichtigten Ausstoß, dem verfügbaren Bodenraum und dem erforderlichen Grad der Prozessintegration ab.



Nach Sterilisationstechnologie:
Wasserstoffperoxid führt, während aufkommende Methoden voranschreitenWasserstoffperoxid hielt im Jahr 2026 einen regionalen Marktanteil von 36,55 %. Seine Position spiegelt die Kompatibilität mit einer breiten Palette von PET- und Glasflaschengeometrien wider. Die Technologie ist in vielen aseptischen Monoblocdesigns etabliert. Sie ist Bedienern, Gerätelieferanten und Regulierungsteams vertraut. Vorhandenes Betriebswissen reduziert praktische Hürden für Getränkehersteller. Gerätelieferanten können sie auch in gängige aseptische Liniendesigns integrieren. Wasserstoffperoxid bleibt die Standard-Referenztechnologie für viele aseptische Abfüllkonfigurationen. Sein anhaltender Einsatz spiegelt den Bedarf an einem validierten und wiederholbaren Prozess wider.
Wasserstoffperoxid kann in Kombination mit UV-C-Licht eine wirksame Verpackungsdekontamination bei niedrigeren chemischen Konzentrationen unterstützen. Ein technischer Artikel aus dem Jahr 2025 berichtete von einer 5-Log-Reduktion von Bacillus-subtilis-Sporen, wenn UV-C mit Wasserstoffperoxid verwendet wurde. Elektronenstrahl und andere aufkommende Technologien sollen bis 2032 mit einem CAGR von 6,78 % wachsen. Das Interesse an diesen Methoden spiegelt ihre Fähigkeit wider, den Einsatz chemischer Sterilisationsmittel auf Flaschenoberflächen zu vermeiden. Weltweit sind sechzehn Elektronenstrahllinien in Betrieb, was belegt, dass die Technologie kommerzielle Anwendungen hat. Diese Option kann attraktiv sein, wo chemische Rückstandsanforderungen und Spezifikationen für recyceltes PET die Linienauswahl beeinflussen. Sie reagiert auch auf das Herstellerinteresse an unterschiedlichen Wasser- und Chemikalienverbrauchsprofilen. Der Technologiemix wird weiterhin Produkttyp, Validierungsanforderungen und Versorgungsprioritäten widerspiegeln.
Nach Format:
PET führt, während Vorformlinge eine vorgelagerte Verlagerung unterstützenPET-Flaschen entfielen im Jahr 2026 auf einen regionalen Marktanteil von 41,91 %. Ihre Position spiegelt den breiten Einsatz in Saft-, Wasser-, Funktionsgetränke- und Milchprodukten wider. PET unterstützt eine große installierte Basis von Abfüll- und aseptischen Abfüllanlagen in der gesamten Region. Es ist für Hersteller relevant, die hochvolumige verpackte Getränkeformate verwalten. Das Material wird für Produkte mit unterschiedlichen Verteilungs- und Lageranforderungen verwendet. Die Sterilisation auf Flaschenebene bleibt ein zentraler Bestandteil dieser Abläufe. Die bestehende PET-Kapazität schafft einen anhaltenden Bedarf an kompatiblen Liniengeräten. Das Format prägt weiterhin die Geräteanforderungen sowohl in bestehenden als auch in neuen Anlagen.
Vorformlinge sollen bis 2032 mit einem CAGR von 6,82 % wachsen. Die Sterilisation auf der Vorformlingsstufe verlagert die Kontaminationskontrolle vor die Flaschenformung. Dies kann die Exposition gegenüber Kontamination während des Blasformens reduzieren. Es kann auch leichtere Flaschendesigns unterstützen. Sidel beschreibt sein Aseptic-Predis-System als Verwendung von Wasserstoffperoxidnebel zur Sterilisation von Vorformlingen im Blasformer vor der Flaschenproduktion. Der Prozess hält die Sterilisation nahe am Flaschenformungsschritt. HDPE bleibt für Molkerei- und Wasserprodukte in großen Mengen relevant. Glas wird in Premium-Getränken und pharmazeutischen Anwendungen verwendet. Jedes Format erfordert Geräteentscheidungen, die Materialeigenschaften und den erforderlichen Hygieneprozess widerspiegeln.
Nach Linienkonfiguration:
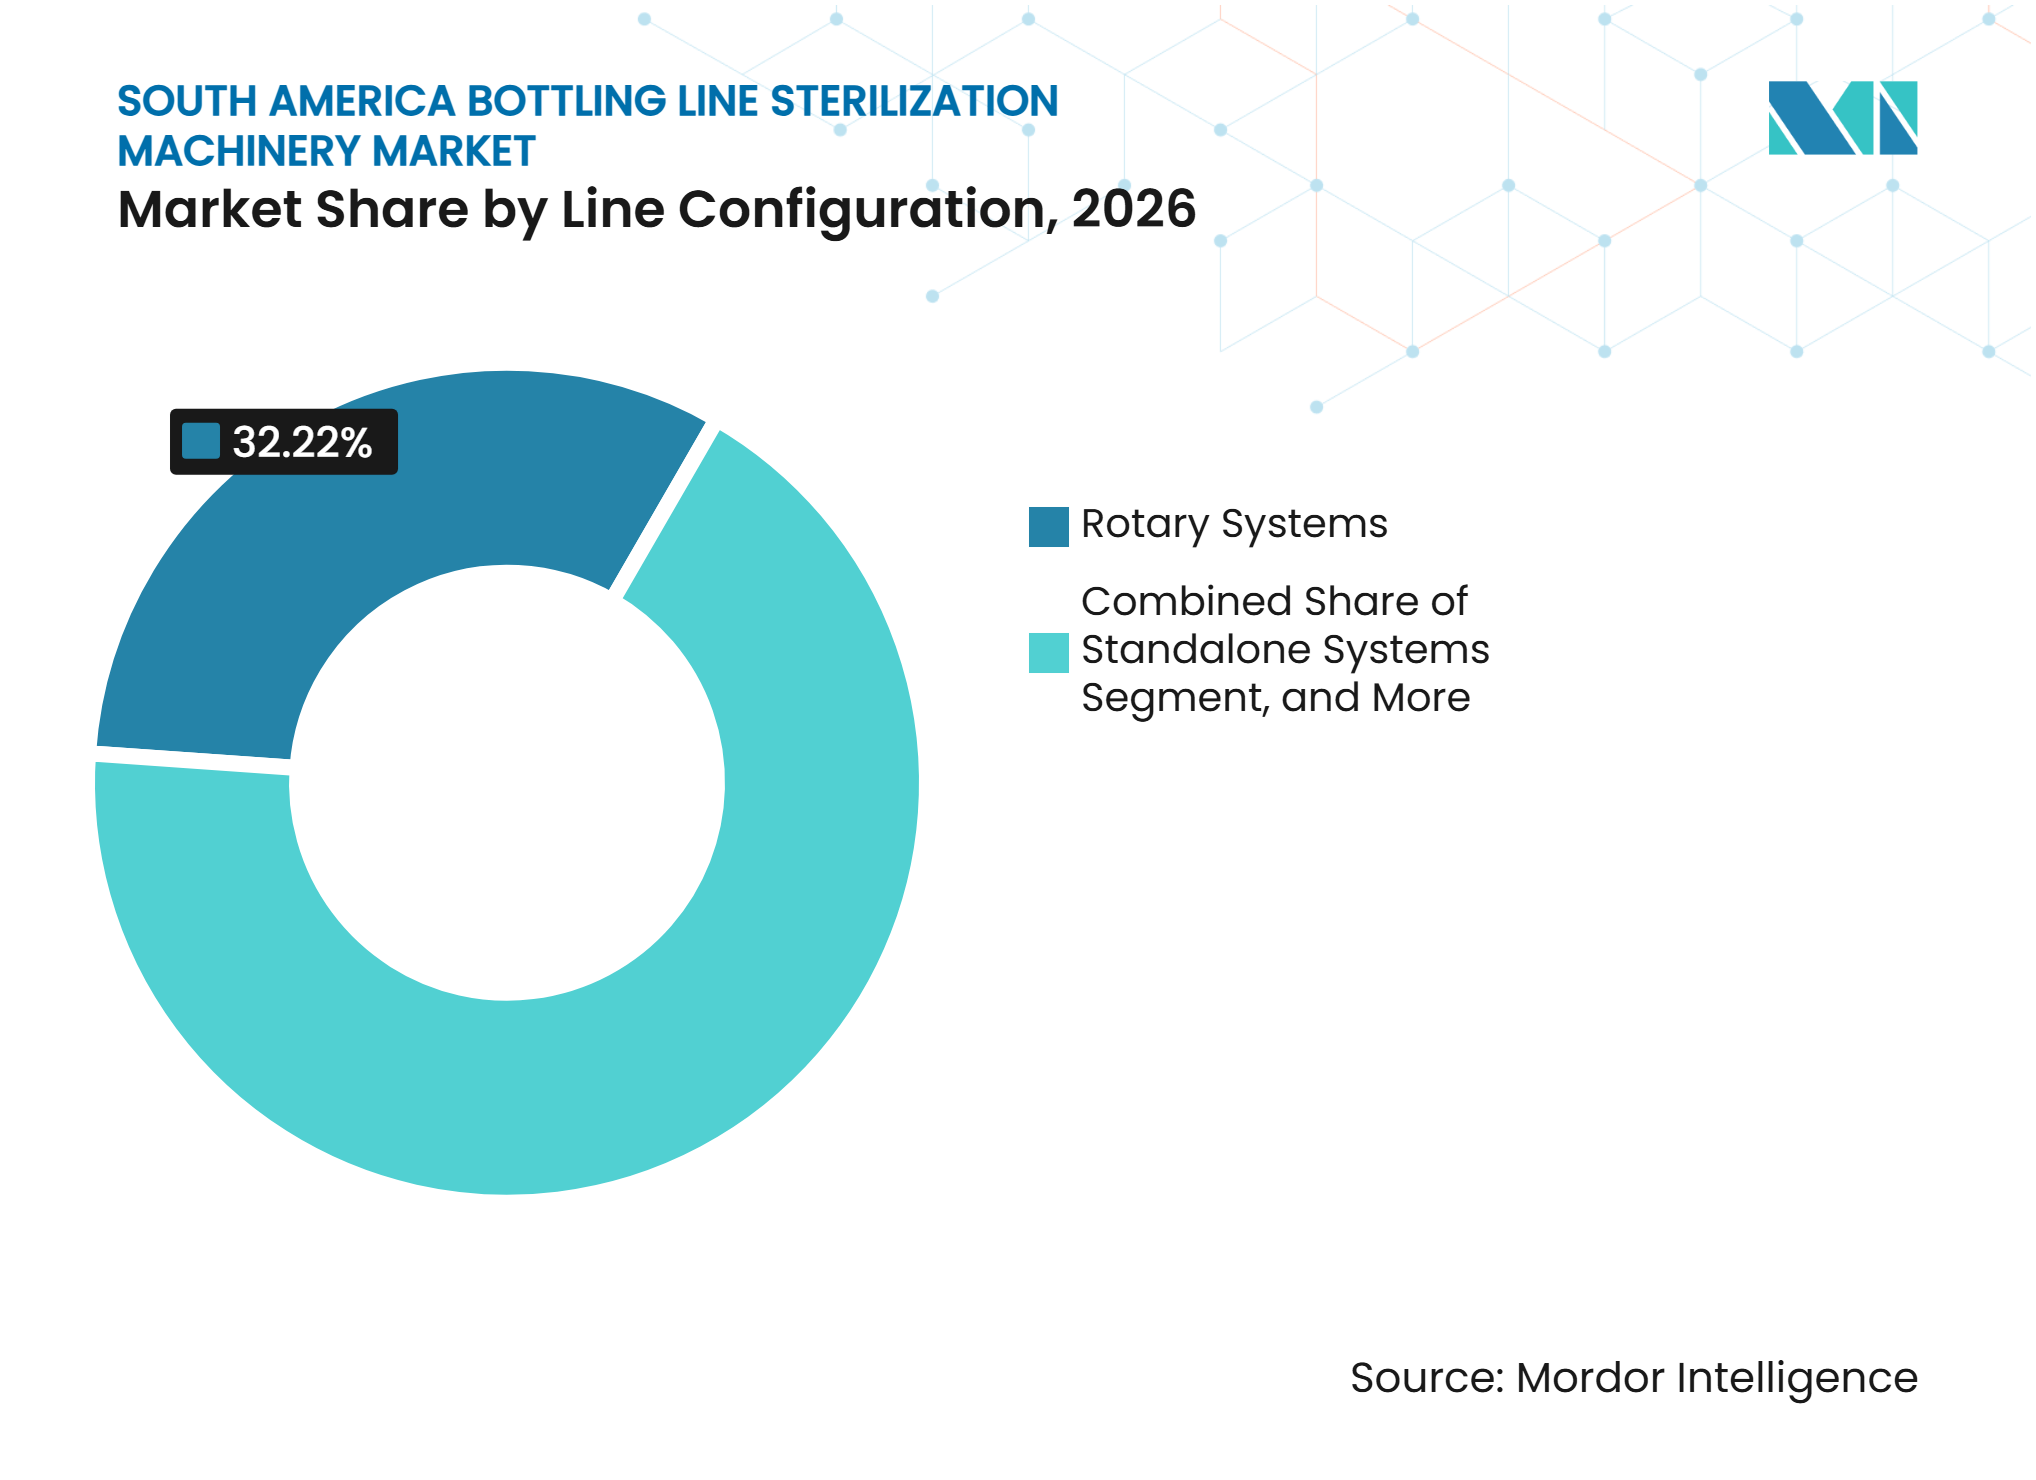
Rotationssysteme behalten SkalenvorteileRotationssysteme hielten im Jahr 2026 einen regionalen Marktanteil von 32,22 %. Ihre Position ist mit einem stabilen Durchsatz in hochvolumigen Molkerei- und Saftbetrieben verbunden. Mechanische Präzision bei Geschwindigkeiten über 30.000 Flaschen pro Stunde macht Rotationssysteme für große Abfüller geeignet. Diese Systeme sind für die kontinuierliche Produktion ausgelegt, bei der Volumenkonsistenz wichtig ist. Sie passen zu etablierten Fertigungsstandorten mit hohen Ausstoßanforderungen. Ihr Design unterstützt eine wiederholbare Handhabung während jedes Produktionszyklus. Ihr Anteil spiegelt das Ausmaß der großen Getränkebetriebe der Region wider. Er zeigt auch die anhaltende Relevanz von Hochdurchsatz-Linienformaten.
Integrierte Systeme sollen bis 2032 mit einem CAGR von 6,94 % wachsen. Hersteller wählen diese Systeme, um Sterilisation, Abfüllung und Versiegelung in einem einzigen kontrollierten Prozess zusammenzuführen. Grupo RFK kündigte eine Investition von 300 Millionen BRL für eine neue Anlage in Paraná an, die mit Krones im Rahmen eines Industrie-4.0-Rahmens entwickelt wurde. Das Projekt veranschaulicht die angegebene Richtung hin zu vernetztem Produktionsmanagement in neuen Anlagen. Es spiegelt auch das Interesse an der Koordinierung wichtiger Linienfunktionen innerhalb einer einzigen Betriebsumgebung wider. Die zitierte Quelle für die Investition erfüllt nicht die erforderlichen Quellenkriterien und wird daher nicht als Beweismittel verwendet. Lineare und Inline-Systeme bleiben für mittelvolumige und spezialisierte Hersteller relevant, die Flexibilität priorisieren. Eigenständige, automatische und halbautomatische Systeme bedienen weiterhin Lohnabpacker und kleinere regionale Betreiber.

Nach Endverbraucher:
Saft-, Tee- und Funktionsgetränke führen die Nachfrage anSaft-, Tee- und Funktionsgetränkehersteller entfielen im Jahr 2026 auf einen regionalen Marktanteil von 33,71 %. Niedrigsäurehaltige Produkte in dieser Gruppe erfordern eine robuste Sterilisationssicherheit. Ihr Volumen über moderne Einzelhandelskanäle unterstützt auch die Nachfrage nach aseptischer Kapazität. Umgebungsstabile Formate sind für Hersteller relevant, die eine breitere Distribution ohne Kühlung anstreben. Diese Bedingungen machen die Hygienekontrolle zu einem zentralen Bestandteil von Linieninvestitionen. Die Produktempfindlichkeit erhöht die Bedeutung einer zuverlässigen Dekontaminationsleistung. Die Kategorie bleibt daher die größte Endverbraucherbasis für die Geräte. Ihr Umfang unterstützt anhaltende Anforderungen für Linienaufrüstungen und Wartung.
Pharma- und Biopharmahersteller sollen bis 2032 mit einem CAGR von 6,74 % wachsen. Die inländische Produktion von Biologika und flüssigen oralen Arzneimitteln in Brasilien und Argentinien unterstützt diese Nachfrage. GMP-basiertes steriles Abfüllen erfordert Umgebungsüberwachung und Medienfülltests, die über lebensmittelkonforme Praktiken hinausgehen. Diese Anforderungen können die Bedeutung von Qualifizierungs- und Validierungsunterstützung erhöhen. Molkerei- und pflanzliche Getränkehersteller verfügen ebenfalls über eine große installierte Basis aseptischer Linien. Neun aseptische SIG-Abfüllmaschinen wurden 2025 bei Shefa und Líder Alimentos in São Paulo und Paraná in Betrieb genommen. Lohngetränke- und aseptische Verpackungsorganisationen können kleineren Marken Zugang zu zertifizierter Kapazität bieten, ohne dass diese eine vollständige Linie besitzen müssen. Dies schafft einen zusätzlichen Kanal für die Gerätenutzung bei aufkommenden Marken.
Geografische Analyse
Brasilien: Das primäre Zentrum der Geräteanfrage
Brasilien hielt im Jahr 2026 einen regionalen Marktanteil von 53,85 %. Das Land verfügt über ein umfangreiches UHT-Molkerei-Vertriebsnetz, das ein regelmäßiges Wartungs-, Aufrüstungs- und Ersatzprogramm für Maschinen unterstützt. Es hat auch eine breite Konzentration von Getränkeherstellern, Lohnabfüllern und multinationalen Lieferanten. Heineken eröffnete seine Brauerei in Passos, Minas Gerais, im November 2025 mit einer Gesamtinvestition von über 400 Millionen EUR (ungefähr 440 Millionen USD, wie im bereitgestellten Material angegeben). Krones lieferte 4 Abfülllinien für Dosen, Mehrwegglasflaschen und Einwegglasflaschen am Standort.[2] Die Linien erreichten im Februar 2026 den Vollbetrieb.
Brasiliens Investitionsumfeld unterstützt auch die Nachfrage nach effizienteren Abfüllsystemen. Die BNDES-Finanzierung für Uberlândia Refrescos umfasste eine digitalisierte PET-Linie, die den Wasserverbrauch um 10 % pro Liter und den Energieverbrauch um 10 % bis 15 % senken soll. Dasselbe Projekt soll die Produktionskosten um 35,5 % senken. Diese Betriebsverbesserungen können Hersteller dazu veranlassen, ältere Systeme vor dem Ende eines Standard-Ersatzzyklus zu ersetzen. Brasilien bietet auch eine etablierte Serviceinfrastruktur für multinationale Gerätelieferanten. Seine Kombination aus Verbraucherskala, Entwicklungsfinanzierung und Serviceverfügbarkeit hält das Land im Mittelpunkt des Marktes für Abfülllinien-Sterilisationsmaschinen in Südamerika.
Chile: Investitionen in hochwertigere Getränke unterstützen die Expansion
Chile soll bis 2032 mit einem CAGR von 6,89 % wachsen, der höchsten Rate unter den geografischen Segmenten. Die Getränkebasis des Landes hat eine stärkere Premium-Ausrichtung, was den Wert erhöht, der auf Abfüllhygiene und Formatqualität gelegt wird. Es verfügt auch über eine aufkommende pharmazeutische Fertigungsschicht, die GMP-konforme Sterilisationsgeräte erfordert. Soprole installierte 2025 das aseptische Abfüllsystem SIG XSlim 24. SIG beschreibt das System als flexible aseptische Plattform für mehrere Packungsgrößen. Diese Installation zeigt die frühe Einführung fortschrittlicher aseptischer Geräte innerhalb des regionalen Marktes.
Coca-Cola Andina wies Chile in seinem Investitionszyklus 2026 65 Millionen USD zu. Das Programm konzentriert sich auf Produktionskapazitäts- und Logistikaufrüstungen. Hersteller in Chile investieren daher sowohl in Kapazität als auch in betriebliche Flexibilität. Diese Bedürfnisse unterstützen die Nachfrage nach Geräten, die verschiedene Behältergrößen und Produktläufe verwalten können. GMP-Anforderungen sind auch dort wichtig, wo pharmazeutische Anwendungen beteiligt sind, da sie den Standard für die Prozessqualifizierung erhöhen. Chiles Geräteanfrage wird durch Premium-Produktpositionierung, Formatflexibilität und die Einführung fortschrittlicher aseptischer Systeme unterstützt.
Argentinien und die übrigen Regionen: Unterschiedliche Nachfragequellen
Argentinien hält die zweitgrößte Länderposition innerhalb der verbleibenden geografischen Basis. Sein Umgebungsmolkerei-Netz und sein Bedarf an pharmazeutischen Geräten unterstützen eine Nachfrage, die sich von Brasiliens größerer getränkegeführter Basis unterscheidet. Das bereitgestellte Material gibt an, dass ANMAT von Herstellern großvolumiger parenteraler Produkte verlangt, vor Februar 2027 auf geschlossene Abfüllkonfigurationen umzustellen. Diese Compliance-Anforderung schafft ein Beschaffungsfenster für pharmazeutisch konforme Sterilisationsmaschinen. Argentiniens Getränkeinvestitionen sind empfindlich gegenüber den allgemeinen wirtschaftlichen Bedingungen. Coca-Cola Andina nahm im Januar 2025 eine Mehrwegverpackungslinie in Mendoza in Betrieb, was zeigt, dass Investitionen voranschreiten können, wenn die Bedingungen es erlauben.
Der Rest Südamerikas umfasst Kolumbien, Peru, Ecuador, Paraguay und Uruguay. Diese Märkte fügen Nachfrage durch Molkerei- und Funktionsgetränkeproduktion hinzu, nicht durch das gleiche Ausmaß an Investitionen wie in Brasilien. Die INVIMA-Leitlinien Kolumbiens zur Validierung aseptischer Abfüllung beeinflussen Entscheidungen multinationaler Hersteller außerhalb Brasiliens. Der regulatorische Einfluss bleibt daher auch in kleineren Märkten wichtig. Ein Hersteller muss möglicherweise die Geräteauswahl an lokale Validierungserwartungen und verfügbare technische Unterstützung anpassen. Die kombinierte Geografie unterstützt die Nachfrage nach flexiblen Maschinen, Serviceverträgen und Validierungsexpertise. Sie verbreitert auch die regionale Basis für Sterilisationsgeräte über die wichtigsten Investitionszentren in Brasilien und Chile hinaus.
Wettbewerbslandschaft
Marktkonzentration
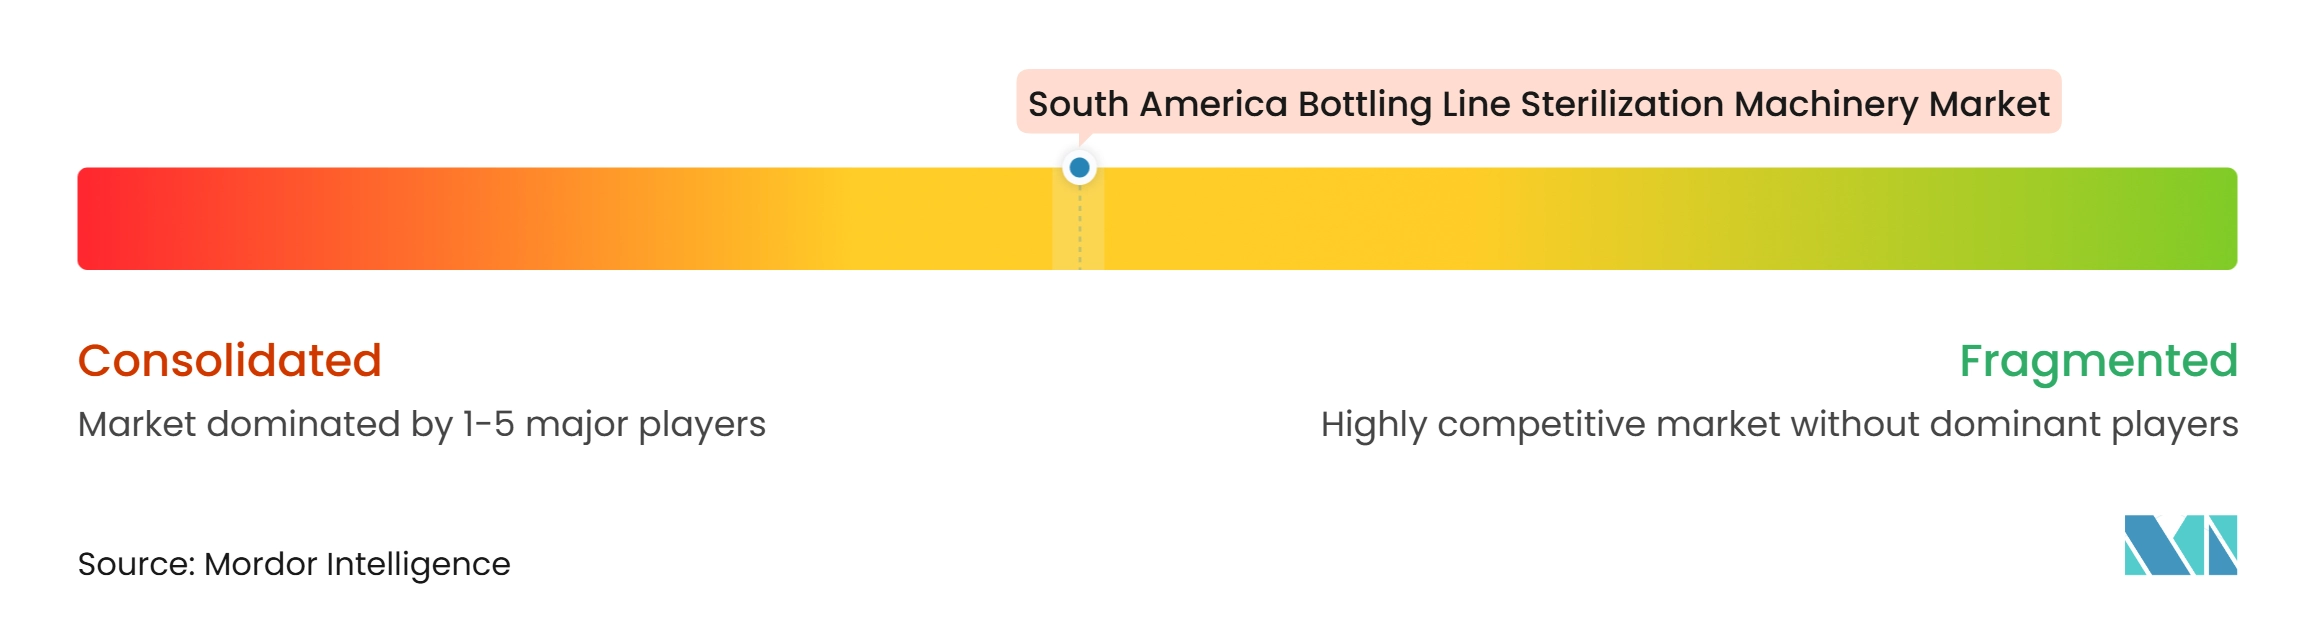
Der Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika ist mäßig konzentriert. Krones, Sidel, KHS, Tetra Pak und GEA sind die führenden europäischen Lieferanten, die im bereitgestellten Material genannt werden. Ihre Position wird durch etablierte Geräteportfolios und regionale Servicekapazitäten gestärkt. Hersteller sehen sich nach der Qualifizierung eines Sterilisationsmoduls unter den geltenden Prozessanforderungen hohen Wechselkosten gegenüber. Der ursprüngliche Gerätelieferant kann daher eine Beziehung über die Betriebslebensdauer einer Linie hinweg aufrechterhalten. Dies macht Aftermarket-Service, Ersatzteile und Validierungsunterstützung für die Wettbewerbsposition etablierter Lieferanten wichtig.
Führende Lieferanten konzentrieren sich auf integrierte Geräte, digitale Konnektivität und regionale Servicekapazitäten. Sidels Super-Combi-Installation bei Coca-Cola FEMSA kombiniert 5 Prozesseinheiten in einer einzigen Konfiguration. Dieser Ansatz adressiert Produktionsraumbeschränkungen und unterstützt einen geringeren Wasserverbrauch beim Reinigen. Krones lieferte 4 Abfülllinien für Heinekens Brauerei in Passos, Brasilien. SIG investierte 6,7 Millionen EUR (ungefähr 7,6 Millionen USD) in bereitgestellten Materialien, um seine Anlage in Vinhedo in São Paulo zu erweitern und Geräte zu erwerben.[3]
Chancen bestehen bei pharmazeutisch konformen aseptischen Abfülllinien für Auftragsforschungs- und Fertigungsorganisationen in Brasilien und Argentinien. Es gibt auch Nachfrage nach mittelschnellen Linien, die wechselnde Funktionsgetränkeformate verarbeiten können. Die installierte Basis von 2005 bis 2015 unterstützt einen anhaltenden Bedarf an Service- und Validierungsarbeiten. Regionale Distributoren können dort konkurrieren, wo eine vollständige OEM-Installation wirtschaftlich nicht rentabel ist. Günstigere asiatische Geräte erhöhen den Druck am unteren Ende des Marktes. Das bereitgestellte Material identifiziert jedoch keine breite Zertifizierung dieser Systeme unter lebensmittelkonformen oder pharmazeutisch konformen Anforderungen in Südamerika.
Branchenführer im Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika
-
Tetra Pak International S.A.
-
Krones AG
-
GEA Group Aktiengesellschaft
-
KHS GmbH
-
Serac Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika Unternehmen in diesem Bericht
- Krones AG
- GEA Group Aktiengesellschaft
- KHS GmbH
- Tetra Pak International S.A.
- Serac Group
- SIPA S.p.A.
- SACMI Imola S.C.
- OCME S.r.l.
- Sidel Services
- Syntegon Technology GmbH
- IMA Group
- Romaco Group
- ProMach, Inc.
- SPX FLOW, Inc.
- JBT Corporation
- Optima Packaging Group GmbH
- Marchesini Group S.p.A.
- GEA Process Engineering
- Sanmartin Sistemas de Envase Ltda.
Neueste Industrielle Entwicklungen in Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika
- November 2026: Ambev kündigte eine neue Hochgeschwindigkeits-Glasflaschen-Abfülllinie in seiner Anlage in Rio de Janeiro an, mit einer Investition von über 105 Millionen BRL, die im bereitgestellten Material als ungefähr 20 Millionen USD angegeben wird. Die für Coronas 210-ml-Glasformat konzipierte Linie ist in der Lage, 50.000 Flaschen pro Stunde zu verarbeiten, und war für die Inbetriebnahme im Dezember 2026 geplant, wodurch Ambevs Premium-Glaskapazität im Südosten Brasiliens erweitert wird.
- Mai 2026: Solar Coca-Cola eröffnete eine neue PET-Flaschenproduktionslinie in Várzea Grande, Mato Grosso, als Teil eines Investitionsplans von 500 Millionen BRL für 2025 bis 2029. Die neue Linie machte Mato Grosso in der PET-Flaschenversorgung selbstversorgend und unterstützte die Nachfrage nach aseptischen Abfüllgeräten auf dem Verbrauchermarkt des brasilianischen Agrargürtels.
- April 2026: Coca-Cola Andina bestätigte eine Investition von 250 Millionen USD für 2026 in Brasilien, Chile, Argentinien und Paraguay. Das Programm umfasste 110 Millionen USD für Brasilien und 65 Millionen USD für Chile zur Unterstützung von Produktionskapazitäts- und Logistikaufrüstungen.
- November 2025: Heinekens erste Greenfield-Brauerei in Brasilien wurde feierlich in Passos, Minas Gerais, eröffnet, mit einer Gesamtinvestition von über 400 Millionen EUR (440 Millionen USD) in bereitgestellten Materialien. Krones lieferte 4 Abfülllinien, und die Brauerei erreichte eine Jahreskapazität von bis zu 5 Millionen Hektolitern.
Berichtsumfang des Marktes für Abfülllinien-Sterilisationsmaschinen in Südamerika
Der Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika umfasst Maschinen und Geräte, die zur Sterilisation von Flaschen, Vorformlingen, Kappen und Verschlüssen verwendet werden, die in Abfüll- und Flüssigverpackungsproduktionslinien eingesetzt werden. Der Markt umfasst eigenständige und integrierte Sterilisationssysteme, die Technologien wie Wasserstoffperoxid, Peressigsäure, Dampf und Heißwasser, Trockenhitze und Heißluft, UV-C und gepulstes Licht, Elektronenstrahl und andere aufkommende Technologien verwenden, um mikrobielle Kontamination zu minimieren und Produkthygiene sowie Verpackungssicherheit zu gewährleisten.
Der Bericht über den Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika ist segmentiert nach Gerätetyp (Flaschensterilisations- und Spülmodule, Vorformling-Sterilisationsmodule, Kappen- und Verschluss-Sterilisationsmodule, Integrierte Sterilisations-Abfüll-Verschließ-Monoblöcke), Sterilisationstechnologie (Wasserstoffperoxid, Peressigsäure, Dampf und Heißwasser, Trockenhitze und Heißluft, UV-C und gepulstes Licht, Elektronenstrahl und andere aufkommende Technologien), Format (PET-Flaschen, HDPE-Flaschen, Glasflaschen, Vorformlinge, Kappen und Verschlüsse und andere Formate), Linienkonfiguration (Rotationssysteme, Lineare und Inline-Systeme, Eigenständige Systeme, Integrierte Systeme, Automatische und halbautomatische Systeme), Endverbraucher (Molkerei- und pflanzliche Getränkehersteller, Saft-, Tee- und Funktionsgetränkehersteller, Abgefüllte Wasserhersteller, Pharma- und Biopharmahersteller, Lohngetränke- und aseptische Verpackungsorganisationen, Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller) sowie Geografie (Brasilien, Argentinien, Chile und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flaschensterilisations- und Spülmodule |
| Vorformling-Sterilisationsmodule |
| Kappen- und Verschluss-Sterilisationsmodule |
| Integrierte Sterilisations-Abfüll-Verschließ-Monoblöcke |
| Wasserstoffperoxid |
| Peressigsäure |
| Dampf und Heißwasser |
| Trockenhitze und Heißluft |
| UV-C und gepulstes Licht |
| Elektronenstrahl und andere aufkommende Technologien |
| PET-Flaschen |
| HDPE-Flaschen |
| Glasflaschen |
| Vorformlinge |
| Kappen und Verschlüsse |
| Andere Formate |
| Rotationssysteme |
| Lineare und Inline-Systeme |
| Eigenständige Systeme |
| Integrierte Systeme |
| Automatische und halbautomatische Systeme |
| Molkerei- und pflanzliche Getränkehersteller |
| Saft-, Tee- und Funktionsgetränkehersteller |
| Abgefüllte Wasserhersteller |
| Pharma- und Biopharmahersteller |
| Lohngetränke- und aseptische Verpackungsorganisationen |
| Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller |
| Brasilien |
| Argentinien |
| Chile |
| Rest Südamerikas |
| Nach Gerätetyp | Flaschensterilisations- und Spülmodule |
| Vorformling-Sterilisationsmodule | |
| Kappen- und Verschluss-Sterilisationsmodule | |
| Integrierte Sterilisations-Abfüll-Verschließ-Monoblöcke | |
| Nach Sterilisationstechnologie | Wasserstoffperoxid |
| Peressigsäure | |
| Dampf und Heißwasser | |
| Trockenhitze und Heißluft | |
| UV-C und gepulstes Licht | |
| Elektronenstrahl und andere aufkommende Technologien | |
| Nach Format | PET-Flaschen |
| HDPE-Flaschen | |
| Glasflaschen | |
| Vorformlinge | |
| Kappen und Verschlüsse | |
| Andere Formate | |
| Nach Linienkonfiguration | Rotationssysteme |
| Lineare und Inline-Systeme | |
| Eigenständige Systeme | |
| Integrierte Systeme | |
| Automatische und halbautomatische Systeme | |
| Nach Endverbraucher | Molkerei- und pflanzliche Getränkehersteller |
| Saft-, Tee- und Funktionsgetränkehersteller | |
| Abgefüllte Wasserhersteller | |
| Pharma- und Biopharmahersteller | |
| Lohngetränke- und aseptische Verpackungsorganisationen | |
| Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Abfülllinien-Sterilisationsmaschinen in Südamerika?
Der Markt wird im Jahr 2026 auf 1,31 Millionen USD geschätzt und soll bis 2032 bei einem CAGR von 5,89 % von 2027 bis 2032 einen Wert von 1,89 Millionen USD erreichen.
Welcher Gerätetyp führt die Nachfrage nach Abfülllinien-Sterilisationsmaschinen in Südamerika an?
Integrierte Sterilisations-Abfüll-Verschließ-Monoblöcke führen mit einem Anteil von 26,62 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 6,88 % wachsen.
Welche Sterilisationstechnologie wird in Südamerika am häufigsten eingesetzt?
Wasserstoffperoxid führt die Technologiekategorie mit einem Anteil von 36,55 % im Jahr 2026 an, da es mit gängigen PET- und Glasflaschengeometrien kompatibel ist.
Warum werden Trockenvorformling-Sterilisationssysteme immer relevanter?
Sie können den Wasserverbrauch reduzieren und chemische Sterilisationsmittel auf Flaschenoberflächen vermeiden, wenn Elektronenstrahltechnologie eingesetzt wird.
Welches Land hat die größte Nachfragebasis für Sterilisationsmaschinen?
Brasilien entfällt im Jahr 2026 auf 53,85 % des regionalen Marktes, unterstützt durch UHT-Molkerei, Getränkeproduktion und Ersatzinvestitionen.
Welcher Endverbraucher soll bis 2032 am schnellsten wachsen?
Pharma- und Biopharmahersteller sollen mit einem CAGR von 6,74 % wachsen, da GMP-konforme sterile Produktion eine strengere Prozesskontrolle erfordert.