
Marktgröße und Marktanteil des Bodenüberwachungsmarkts in Südafrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.97 Millionen US-Dollar |
| Marktgröße (2026) | 4.39 Millionen US-Dollar |
| Marktgröße (2031) | 7.20 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.40 % |
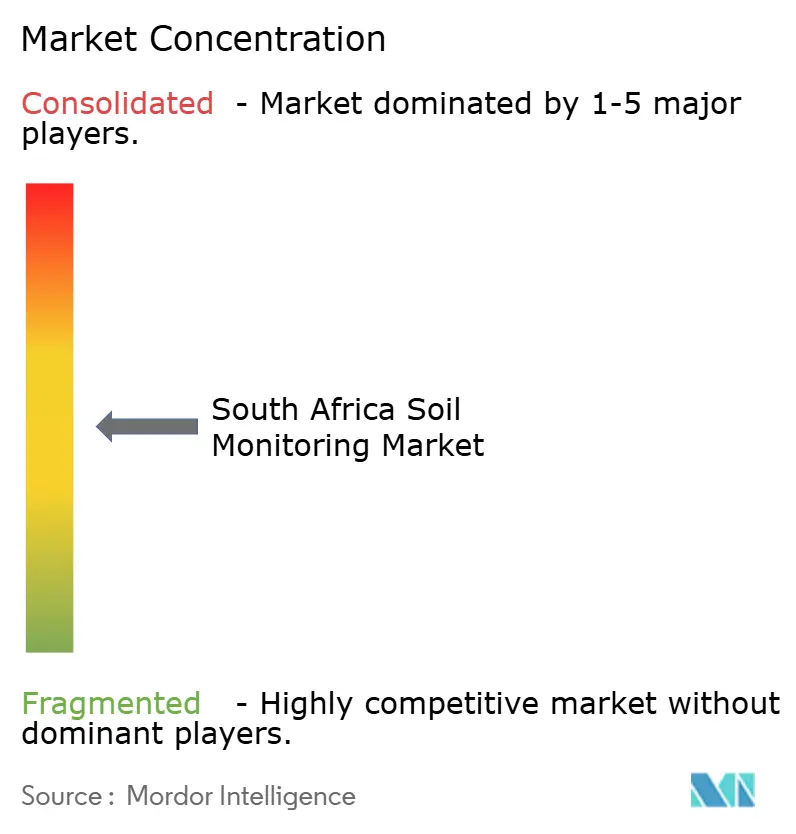
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bodenüberwachungsmarkts in Südafrika von Mordor Intelligence
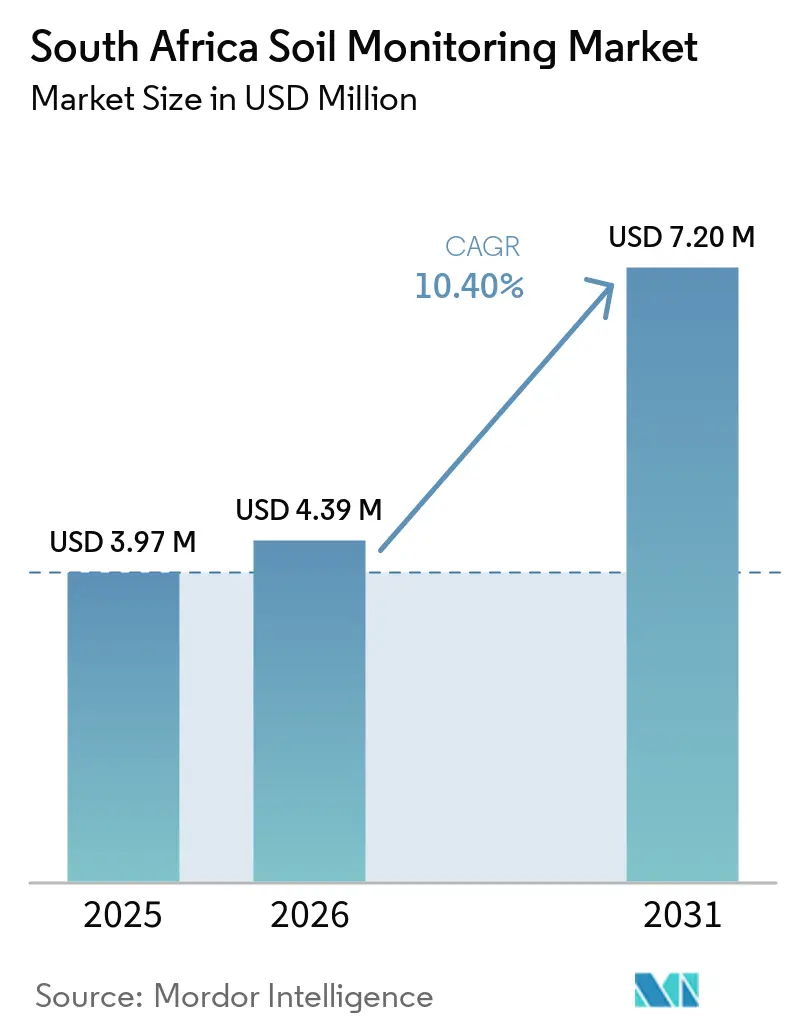
Der Bodenüberwachungsmarkt in Südafrika wurde im Jahr 2025 auf 3,97 Millionen USD geschätzt und soll von 4,39 Millionen USD im Jahr 2026 auf 7,20 Millionen USD bis 2031 wachsen, was einer CAGR von 10,40 % im Prognosezeitraum (2026–2031) entspricht. Das Marktwachstum wird durch die zunehmende Einführung von Präzisionslandwirtschaft in kommerziellen Landwirtschaftsbetrieben angetrieben, bei der Bodenüberwachungstechnologien die Bewässerungsplanung, das Nährstoffmanagement und die datengestützte Pflanzenproduktion unterstützen. Wiederkehrende Wasserknappheit und die Notwendigkeit, die Bewässerungseffizienz zu optimieren, veranlassen Anbauer zur Einführung kontinuierlicher Bodenfeuchtigkeitsüberwachungslösungen, insbesondere in bewässerten Produktionsregionen. Exportorientierte Produzenten stärken zudem den Einsatz von Bodendaten zur Unterstützung von Qualitätssicherung, Rückverfolgbarkeit und Einhaltung internationaler Marktanforderungen. Darüber hinaus verbessert die Präsenz lokaler Sensorhersteller und Agronomie-Dienstleister den Zugang zu Ausrüstung, technischem Support und feldspezifischen Beratungsleistungen, während das wachsende Interesse an Kohlenstofflandwirtschaft und nachhaltigem Landmanagement die Anwendung von Bodenüberwachungstechnologien über das konventionelle Bewässerungsmanagement hinaus ausweitet.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente war Hardware das größte Segment und hielt im Jahr 2025 einen Anteil von 56,0 % am Bodenüberwachungsmarkt in Südafrika; Dienstleistungen sind das am schnellsten wachsende Segment und werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 16,3 % expandieren.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment und hielten im Jahr 2025 einen Anteil von 44,0 % an der Marktgröße des Bodenüberwachungsmarkts in Südafrika; Fernerkundungsplattformen sind das am schnellsten wachsende Segment und werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 18,1 % expandieren.
- Nach Konnektivitätstechnologie war kabellose Konnektivität das größte Segment und hielt im Jahr 2025 einen Marktanteil von 68,0 %; kabellose Konnektivität ist auch das am schnellsten wachsende Segment und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 19,8 % expandieren.
- Nach Anwendung war Freilandanbau das größte Segment und hielt im Jahr 2025 einen Marktanteil von 62,0 %; geschützter Anbau ist das am schnellsten wachsende Segment und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 14,2 % expandieren.
- Nach Endnutzer waren große kommerzielle Landwirtschaftsbetriebe das größte Segment und hielten im Jahr 2025 einen Marktanteil von 40,0 %; Forschungsinstitute und Universitäten sind das am schnellsten wachsende Segment und werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 14,6 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Bodenüberwachungsmarkts in Südafrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sensorgestützte Bewässerung in wasserknappen Gebieten | +2.5% | National, konzentriert in den Bewässerungsbezirken Nordkap, Westkap und Limpopo | Kurzfristig (≤ 2 Jahre) |
| Lokale Produktion und agronomische Unterstützung | +1.8% | Südafrika, am stärksten in den kommerziellen Landwirtschaftskorridoren Westkap und KwaZulu-Natal | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbarkeitsbedarf bei Exportkulturen | +1.5% | National, mit frühen Gewinnen in den Zitrus-, Kernobst- und Tafeltraubenzentren des Westkaps | Kurzfristig (≤ 2 Jahre) |
| Integration von Betriebsplattformen und Bewässerung | +1.2% | Südafrika, mit potenziellem Bezug zu benachbarten Märkten der Südafrikanischen Entwicklungsgemeinschaft (SADC) | Mittelfristig (2–4 Jahre) |
| Klimarisiko- und Bodengesundheitsfinanzierung | +0.9% | National, mit Kohlenstoffprogrammaktivitäten in getreideproduzierenden Provinzen | Mittelfristig (2–4 Jahre) |
| Öffentliche und wissenschaftliche Bodenintelligenz | +1.1% | National, mit Programmintensität in Ostkap, Nordkap und Limpopo | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sensorgestützte Bewässerung in wasserknappen Gebieten
Südafrika ist wasserknapp, mit einem mittleren Jahresniederschlag von unter 500 mm auf seiner Landfläche. Kommerzielle Bewässerungsbetriebe nutzen Bodenfeuchtemessungen zur Bestimmung von Bewässerungszeitpunkt und -menge. Eine 2025 in MDPI veröffentlichte Studie ergab, dass schlecht verwaltete Bewässerungssysteme Wasserverluste von 30 % bis 60 % verzeichneten, während die In-situ-Feuchtigkeitsüberwachung in südafrikanischen Kleinbauernbetrieben Wassereinsparungen von 15 % bis 30 % pro Vegetationsperiode ermöglichteChancen und Herausforderungen sensor- und akustikbasierter Bewässerungsüberwachungstechnologien in Südafrika: Eine Scoping-Review mit maschinenlerngestützter Evidenzsynthese, imdpi.com">[1]. Das Nationale Wassergesetz verpflichtet lizenzierte Bewässerungsbetriebe, eine messbare Wassernutzungseffizienz nachzuweisen. Diese Bedingungen fördern die Nachfrage nach Bodenüberwachungssystemen in wasserknappen Landwirtschaftsregionen. Da die Wasserverfügbarkeit zu einem immer wichtigeren Faktor für die landwirtschaftliche Produktivität wird, investieren Anbauer in sensorgestützte Technologien zur Verbesserung der Bewässerungspräzision und Optimierung der Ressourcennutzung. Es wird erwartet, dass dieser Trend die Einführung von Bodenfeuchtigkeitsüberwachungslösungen stärkt, insbesondere bei hochwertigen bewässerten Kulturen, bei denen ein effizientes Wassermanagement den Ertrag und die Rentabilität direkt beeinflusst.
Lokale Produktion und agronomische Unterstützung
Die Präsenz lokaler Hersteller und Agronomie-Dienstleister unterstützt das Wachstum des Bodenüberwachungsmarkts in Südafrika, indem sie die Zugänglichkeit und Einführung von Bodensensiertechnologien verbessert. Die inländische Produktion ermöglicht eine schnellere Geräteverfügbarkeit, kürzere Wartungs- und Austauschzyklen sowie einen einfacheren Zugang zu Ersatzteilen, was die Betriebsausfallzeiten für Anbauer reduziert. Darüber hinaus bieten lokal ansässige Agronomie-Teams feldspezifische Empfehlungen und technischen Support, der auf die vielfältigen Bodentypen und Anbausysteme Südafrikas zugeschnitten ist, und hilft Produzenten, den Wert von Bodenüberwachungsdaten zu maximieren. Während internationale Anbieter weiterhin durch fortschrittliche Sensortechnologien und digitale Plattformen konkurrieren, bleibt die Verfügbarkeit lokalisierter technischer Expertise und Kundendienst ein entscheidender Faktor, der Kaufentscheidungen beeinflusst und die breitere Einführung von Bodenüberwachungslösungen fördert.
Rückverfolgbarkeitsbedarf bei Exportkulturen
Die Registrierung als Lebensmittelunternehmer (FBO) ist eine gesetzliche Anforderung für regulierte Pflanzenproduktexporte aus Südafrika. Die Südafrikanische Macadamia-Anbauer-Vereinigung (SAMAC) hat diese Anforderung in ihrer FBO-Leitlinie 2025 dargelegt. Exporteure von Zitrusfrüchten, Tafeltrauben und Kernobst müssen prüfbare Aufzeichnungen über Betriebspraktiken führen, einschließlich Betriebsmitteleinsatz, Bewässerungspläne und Pflanzenschutzmaßnahmen. Boden- und Wasseraufzeichnungen können die umfassendere Qualitätsmanagementdokumentation unterstützen und Exporteuren helfen, die Einhaltung bei Audits und Inspektionen nachzuweisen. Das Änderungsgesetz zu landwirtschaftlichen Produktstandards trat für bestimmte Abschnitte im August 2025 in Kraft und führte aktualisierte Standards für die Qualität und Kennzeichnung von Exportprodukten ein. Diese Compliance-Anforderung gibt Exporteuren einen zusätzlichen Grund, konsistente und genaue Felddaten während des gesamten Produktionszyklus zu pflegen.
Integration von Betriebsplattformen und Bewässerung
Die Integration von Bodenüberwachungssystemen mit digitalen Betriebsplattformen und Bewässerungsmanagementsystemen erhöht den Wert von Präzisionslandwirtschaftstechnologien in Südafrika. Bodenfeuchtigkeitsdaten können direkt an Betriebsmanagementplattformen übertragen werden, um die Bewässerungsplanung, die standortspezifische Betriebsmittelausbringung und die feldbezogene Entscheidungsfindung zu unterstützen, sodass Anbauer die Wassernutzung optimieren und die Ressourceneffizienz verbessern können. Die Integration von Boden-, Wetter-, Kultur- und Bewässerungsdaten in einer einzigen Plattform steigert auch den langfristigen Wert historischer Feldaufzeichnungen, indem sie Trendanalysen und die kontinuierliche Optimierung von Bewässerungspraktiken unterstützt. Da kommerzielle Betriebe zunehmend vernetzte Präzisionslandwirtschaftstechnologien einsetzen, wächst die Nachfrage nach interoperablen Bodenüberwachungssystemen, die sich nahtlos in die Bewässerungsinfrastruktur und umfassendere Betriebsmanagementplattformen integrieren lassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und schwache Kleinbauernfinanzierung | -2.5% | National, am stärksten in den Kleinbauerngebieten Ostkap, Limpopo und KwaZulu-Natal | Kurzfristig (≤ 2 Jahre) |
| Konnektivitätslücken und Servicelücken im ländlichen Raum | -1.8% | Ländliche Provinzen und landwirtschaftliche Zonen | Mittelfristig (2–4 Jahre) |
| Kalibrierung über verschiedene Böden und Kulturen hinweg | -1.2% | National, mit hoher Komplexität in der Kapfloristischen Region und dem subtropischen KwaZulu-Natal | Mittelfristig (2–4 Jahre) |
| Unklare Amortisation bei Niedrigwertkulturen | -0.9% | National, insbesondere in Subsistenz- und kommunalen Getreideanbaugebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und schwache Kleinbauernfinanzierung
Die hohen Kosten für Bodenüberwachungstechnologien und der begrenzte Zugang zu erschwinglicher Finanzierung hemmen weiterhin die Einführung unter Kleinbauern in Südafrika. Investitionen in Sensoren, Software-Abonnements, Wartung und Beratungsleistungen übersteigen häufig die finanzielle Kapazität kleinerer landwirtschaftlicher Betriebe und schränken die kommerzielle Rentabilität dieser Lösungen ein. Die Einführung war stärker dort, wo Technologien durch staatliche Initiativen, Beratungsprogramme oder subventionierte Finanzierungssysteme unterstützt werden, die die anfängliche Investitionsbelastung reduzieren. Obwohl aufkommende Kohlenstoff- und Nachhaltigkeitsprogramme zusätzliche Einnahmemöglichkeiten bieten, indem sie verbesserte Bodenbewirtschaftungspraktiken fördern, haben strenge Verifizierungsanforderungen und Mindestbetriebsgrößenschwellen die Beteiligung kleinerer Produzenten eingeschränkt. Infolgedessen schränken finanzielle Einschränkungen weiterhin die weit verbreitete Einführung von Bodenüberwachungstechnologien ein, insbesondere im Kleinbauernsektor, was das Wachstum des Bodenüberwachungsmarkts in Südafrika verlangsamt.
Konnektivitätslücken und Servicelücken im ländlichen Raum
Viele landwirtschaftliche Gebiete verfügen über eine begrenzte Breitband- und Mobilfunkabdeckung, was die Zuverlässigkeit kabelloser Sensoren für die zeitnahe Datenübertragung und Fernalarme beeinträchtigt. Die Entwicklungsbank des südlichen Afrikas (DBSA) schätzte in ihrer Studie von 2025, dass die Erreichung eines landesweiten Hochgeschwindigkeitsbreitbands eine Investition von 108 Milliarden ZAR (6,5 Milliarden USD) bis 142 Milliarden ZAR (8,6 Milliarden USD) erfordern könnteStudie zur digitalen Infrastrukturinvestition in Südafrika, dbsa.org">[2]. Das Ministerium für Kommunikation und digitale Technologien (DCDT) hat SA Connect Phase 2 als Programm zur Ausweitung des Breitbandzugangs identifiziert. Satellitenverbindungen können entfernte Einsätze unterstützen, aber ihre höheren Kosten bleiben eine Herausforderung für preissensible Nutzer. Begrenzte digitale Infrastruktur schränkt auch die Nutzung cloudbasierter Analysen, Echtzeit-Entscheidungsunterstützung und Ferngeräteüberwachung ein, was den vollen Wert vernetzter Bodenüberwachungssysteme mindert. Infolgedessen verlassen sich Anbauer in schlecht vernetzten Regionen häufig auf die Offline-Datenerfassung oder weniger anspruchsvolle Überwachungslösungen, was die Einführung fortschrittlicher digitaler Bodenüberwachungstechnologien in ganz Südafrika verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen gewinnen gegenüber der dominanten Hardwarebasis an Boden
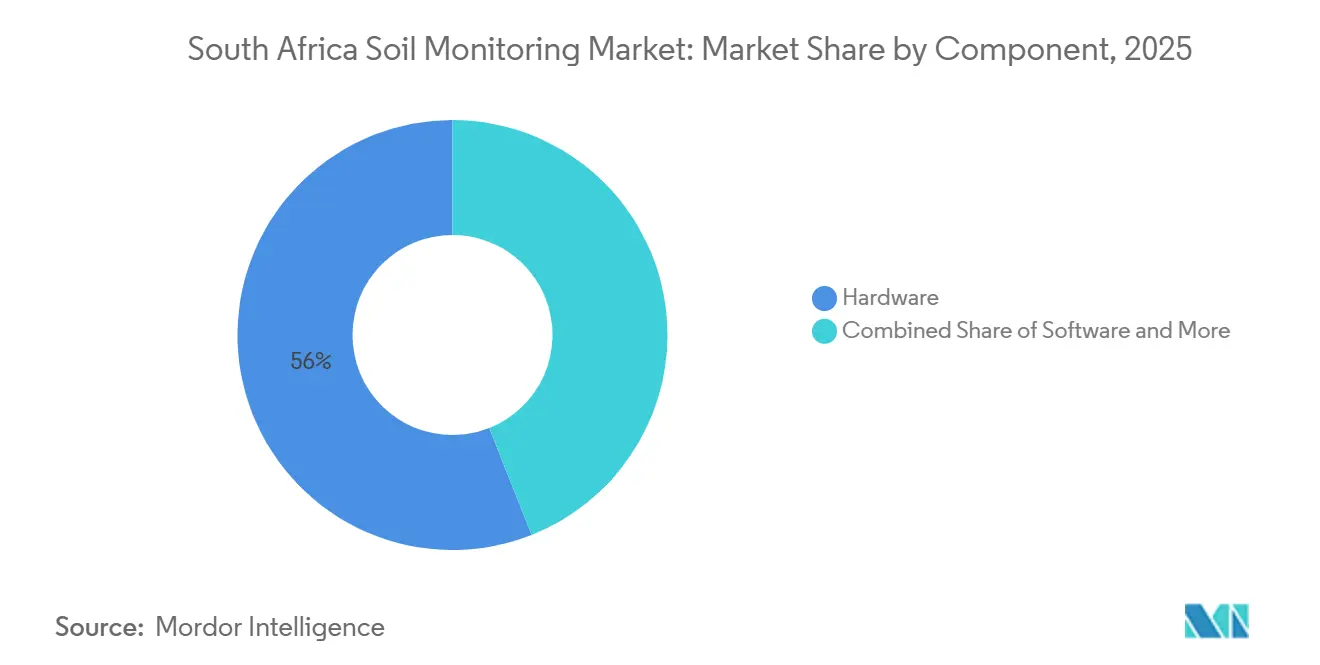
Hardware machte im Jahr 2025 56,0 % des Marktanteils des Bodenüberwachungsmarkts in Südafrika aus. Diese Kategorie umfasst In-situ-Sondensätze, Datenlogger und kabellose Knoten. Bewässerte kommerzielle Betriebe sind auf diese physischen Werkzeuge angewiesen, um Daten über die Wurzelzone zu erfassen. Mehrtiefen-Sondennetzwerke bleiben die primäre Messschicht auf vielen Feldern. Der Ersatzbedarf generiert nach der Erstinstallation des Systems zusätzliche Einnahmen. Hardware bleibt daher ein bedeutender Bestandteil des Markts, auch wenn Anbauer Software und Beratungsleistungen einführen.
Die Marktgröße des Bodenüberwachungsmarkts in Südafrika für Dienstleistungen wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 16,3 % expandieren. Diese Kategorie umfasst abonnementbasierte Agronomieunterstützung, Analysedienstleistungen und Dateninterpretation. Anbauer suchen zunehmend nach Orientierung, die Messwerte in umsetzbare Bewässerungs- oder Kulturmanagemententscheidungen übersetzt. Dienstleistungsangebote können zusammen mit Ausrüstung oder als laufende Verträge nach der Installation verkauft werden. Gebündelte Modelle können den Bedarf der Betriebe reduzieren, eigene Datenanalysefähigkeiten zu entwickeln. Die Unterstützung des Agrar- und Agrarverarbeitungs-Masterplans für die Kommerzialisierung aufstrebender Landwirte könnte Pakete begünstigen, die Überwachungsausrüstung mit Unterstützungsleistungen kombinieren.

Nach Produkttyp: Fernerkundungsplattformen entwickeln sich zu einem strukturellen Disruptor
In-situ-Sensoren machten im Jahr 2025 44,0 % des Produkttypsegments aus. Sie liefern kontinuierliche Untergrundmessungen, die Bewässerungsentscheidungen auf kommerziellen Betrieben unterstützen. Fest installierte Sensoren sind besonders relevant, wo wiederholte Wassermanagemententscheidungen erforderlich sind. Tragbare Sonden und Testkits dienen Forschungsinstituten, Agronomen und Betrieben mit begrenzten Budgets. Diese Produkte können eingesetzt werden, bevor sich ein Betrieb für eine dauerhafte Infrastruktur entscheidet, und geben Beratungskräften eine praktische Möglichkeit, Feldmessverfahren einzuführen.
Fernerkundungsplattformen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 18,1 % expandieren. Die Kategorie umfasst satellitengestützte Bodenfeuchtigkeitsindikatoren, drohnengestützte Multispektralsensoren und luftgestützte Radarsysteme. Eine 2025 in Frontiers in Agronomy veröffentlichte Studie testete ein Erdbeobachtungs- und Künstliche-Intelligenz-Framework für die Bewässerungsplanung im Vhembe-Distrikt, Südafrika. Die Studie kombinierte optische Satellitendaten mit In-situ-Sondenmessungen des Landwirtschaftlichen Forschungsrats (ARC) und lieferte Evapotranspirationschätzungen, die mit den Standards der Ernährungs- und Landwirtschaftsorganisation (FAO)-56 Penman-Monteith wettbewerbsfähig waren. Diese Ergebnisse unterstützen die Fernerkundung als Ergänzung zu lokalen Sensorarrays, insbesondere dort, wo eine breite geografische Abdeckung erforderlich ist.
Nach Konnektivitätstechnologie: Kabellose Dominanz vertieft sich mit der Skalierung von LPWAN
Kabellose Konnektivität (LPWAN, Mobilfunk, Satellit) machte im Jahr 2025 68,0 % des Konnektivitätstechnologiesegments aus. Die Kategorie umfasst Weitbereichsnetzwerke mit geringem Stromverbrauch (LPWAN), Mobilfunkverbindungen und Satellitennetzwerke. Es wird prognostiziert, dass sie zwischen 2026 und 2031 mit einer CAGR von 19,8 % expandieren wird. Betriebe nutzen kabellose Systeme, um Bodendaten von Sonden an Dashboards und Bewässerungssteuerungen zu übertragen, was einen Wandel von der manuellen Datenerfassung zur vernetzten Überwachung unterstützt. Kabelgebundene Systeme bleiben in Forschungsstationen und geschützten Einrichtungen mit fester Infrastruktur relevant.
Der kabellose Einsatz unterstützt den Datenzugriff auf großen Betrieben mit verteilten Feldern. Pessl Instruments GmbH baut im Rahmen einer breiteren Afrika-Initiative ein Netzwerk von Wetterstationen in Südafrika auf. Einige Sondensysteme können so konfiguriert werden, dass sie Mobilfunk-, LPWAN- oder Satelliten-Backhaul nutzen, was relevant ist, wenn die Dienstverfügbarkeit auf einem Betrieb oder in einer Provinz variiert. Der Bodenüberwachungsmarkt in Südafrika wird daher durch Konnektivitätsoptionen unterstützt, die je nach lokalen Betriebsbedingungen ausgewählt werden können.
Nach Anwendung: Geschützter Anbau beschleunigt sich trotz der Größe des Freilandanbaus
Freilandanwendungen machten im Jahr 2025 62,0 % des Anwendungssegments aus. Dieses Segment umfasst bewässerten Getreideanbau, Gartenbau, Weinbau und Kernobstkulturen, die wichtige kommerzielle Landwirtschaftsgebiete in Südafrika abdecken. Bodenablesungen helfen Anbauern, die Bewässerung auf Feldern mit unterschiedlicher Bodentiefe und Wasserhaltekapazität zu steuern. Forstwirtschaft, hauptsächlich in KwaZulu-Natal und Mpumalanga, ist ein weiteres Anwendungsgebiet, in dem Feuchtigkeitsdaten das Wasserstress- und Brandrisikomanagement unterstützen.
Geschützter Anbau wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 14,2 % expandieren. In kontrollierten Umgebungen können Gewächshausgemüse- und Blumenproduzenten auf hochfrequente Messwerte reagieren, um Entscheidungen über Bewässerungszeitpunkt und Wurzelzonenbedingungen zu unterstützen. Exportorientierte Produzenten sehen sich auch mit Käuferanforderungen für dokumentiertes Umweltmanagement konfrontiert. Die GlobalG.A.P.-Zertifizierung und die Umweltmanagementsysteme der Internationalen Organisation für Normung (ISO) 14001 verstärken den Bedarf an zuverlässigen Betriebsaufzeichnungen und bieten eine praktische Grundlage für die weitere Einführung von Überwachungsmaßnahmen im geschützten Anbau.
Nach Endnutzer: Kommerzielle Betriebe treiben den Umsatz an, während Forschungsinstitute die Innovation vorantreiben
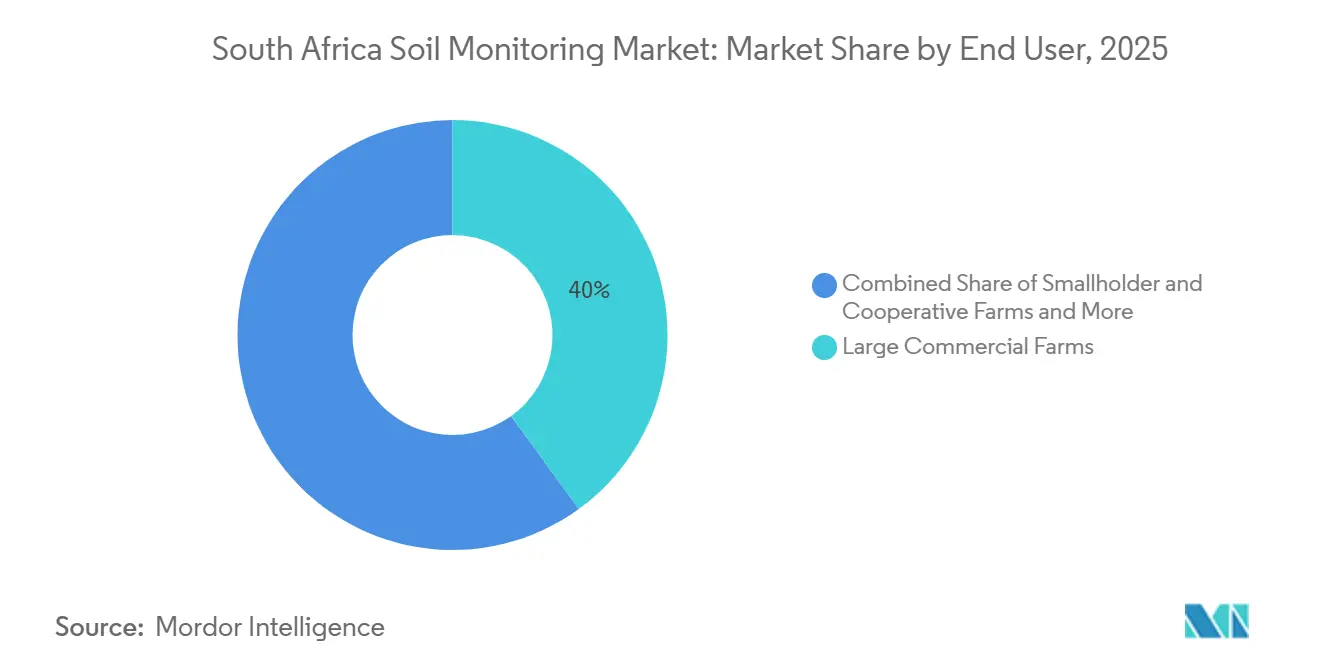
Große kommerzielle Landwirtschaftsbetriebe machten im Jahr 2025 40,0 % des Endnutzersegments aus. Dieser Anteil spiegelt ihre konzentrierte bewässerte Anbaufläche, Kapitalbudgets und etablierte Bewässerungsinfrastruktur wider. Unternehmensfarmen und diversifizierte Agrarunternehmen können Überwachungsnetzwerke über mehrere Felder hinweg installieren und die Daten mit Maschinen-, Wetter- und Kulturmanagementsystemen integrieren. Kleinbauern und Genossenschaftsbetriebe folgen einem anderen Einführungspfad, bei dem geberunterstützte und beratungsgeführte Projekte in Fällen wichtig bleiben, in denen direkte Gerätekäufe nicht durchführbar sind.
Forschungsinstitute und Universitäten werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 14,6 % expandieren. Der Landwirtschaftliche Forschungsrat (ARC) unterhält nationale Boden- und Wasserforschungskapazitäten, während akademische Nutzer Instrumente für Mehrtiefen-Überwachung, Feldversuche und Bewässerungsmodellierung beschaffen. Ihre Projekte können neue Messmethoden vor der kommerziellen Einführung validieren. Die öffentliche Beschaffung ist im Vergleich zu Käufen auf Betriebsebene weniger abhängig vom Cashflow einer einzelnen Erntesaison, und Forschungsaktivitäten können die Nachfrage nach Gerätelieferanten generieren, die wissenschaftliche Messanforderungen erfüllen.
Geografische Analyse
Der Bodenüberwachungsmarkt in Südafrika zeigt unterschiedliche Nachfragemuster in Westkap, KwaZulu-Natal, Freistaat, Nordwest, Nordkap, Limpopo und Mpumalanga. Im Jahr 2025 weist das Westkap die höchste Konzentration installierter Überwachungsinfrastruktur auf. Zu den wichtigsten Exportkulturen dieser Provinz gehören Zitrusfrüchte, Tafeltrauben, Weintrauben und Kernobst. Produzenten in dieser Provinz sind mit Rückverfolgbarkeitsanforderungen konfrontiert und sind stark auf Bewässerung angewiesen. Pessl Instruments GmbH installierte zwischen 2021 und 2023 mehr als 200 METOS-Wetterstationen im Westkap. Die Exportorientierung der Provinz und die etablierten Präzisionslandwirtschaftspraktiken unterstützen ihre Position als aktueller Umsatzanker.
Limpopo und KwaZulu-Natal sind die am schnellsten wachsenden geografischen Gebiete im Zeitraum 2026 bis 2031. Limpopo verfügt über einen expandierenden bewässerten Gemüseanbau unter semiariden Bedingungen. Eine 2025 im Vhembe-Distrikt durchgeführte Studie verwendete ARC Delta-T-Sondenarrays in 6 Tiefen von 10 cm bis 100 cm und berichtete von einer Random-Forest-Modellgenauigkeit von R² = 0,96 bis 0,97KI-gestützte Integration von Sentinel-1 SAR für hochauflösende Bodenwassergehaltsschätzung zur Verbesserung der Präzisionsbewässerung in Kleinbauern-Maissystemen, Vhembe-Distrikt, mdpi.com">[3]. Diese Forschung liefert lokale Belege für die Echtzeit-Bodenüberwachung in provinziellen Landwirtschaftssystemen. KwaZulu-Natal verfügt über kommerzielle Macadamia-, Avocado-, Zuckerrohr- und Forstwirtschaftsaktivitäten. Die Konnektivität bleibt außerhalb der wichtigsten Landwirtschaftsknoten ungleichmäßig, was den kabellosen Einsatz verlangsamen kann.
Freistaat, Nordwest und Mpumalanga sind großflächige Getreideproduktionsregionen mit Mais-, Sonnenblumen- und Sojaproduktion. Viele Anbauer in diesen Gebieten sind auf Trockenlandniederschläge angewiesen, was historisch gesehen den Bedarf an In-situ-Sensoren reduziert hat. Programme zur standortspezifischen Ausbringung helfen Anbauern, den Wert von Feldvariabilitätsdaten zu beurteilen. Das Nordkap präsentiert einen anderen Anwendungsfall, da Tafeltrauben und Rosinen unter Tropfbewässerung im Orange-River-Korridor angebaut werden. Extreme Trockenheit erhöht den Wert zeitnaher Feuchtigkeitsmessungen in diesen bewässerten Systemen. Diese provinziellen Unterschiede erfordern, dass Anbieter ihre Systeme auf Kulturtyp, Wasserverfügbarkeit und lokale Konnektivitätsbedingungen abstimmen.
Wettbewerbslandschaft
Der Bodenüberwachungsmarkt in Südafrika wies im Jahr 2025 eine moderate Konzentration auf, wobei die fünf führenden Unternehmen – AquaCheck (Pty) Ltd, Pessl Instruments GmbH, Campbell Scientific, Inc., SENTEK PTY. LTD und SGS South Africa Limited – gemeinsam einen bedeutenden Anteil hielten. Der Rest verteilte sich auf internationale Gerätemarken, lokale Softwareanbieter und Bodentestlabore. AquaCheck konkurriert von seiner lokalen Fertigungsbasis und etablierten Agronomiebeziehungen aus. Seine mehr als 90.000 globalen Sondenverkäufe deuten auf eine installierte Basis hin, die Ersatz- und Servicenachfrage unterstützen kann.
Pessl Instruments konkurriert über eine vernetzte Wetter- und Betriebsdatenplattform. Die im März 2026 erfolgte Gründung von Pessl Instruments GmbH führte eine hundertprozentige südafrikanische Tochtergesellschaft und einen Plan zur Bereitstellung von 100.000 METOS-Wetterstationen in ganz Afrika auf Abonnementbasis ein. Campbell Scientific konkurriert in forschungs- und messintensiven Anwendungen. SENTEKs Vertrieb über Campbell Scientific Africa veranschaulicht ein Kanalmodell, das etablierte institutionelle Beziehungen nutzt. SGS South Africa bedient einen anderen Teil der Wertschöpfungskette durch Bodentestungs- und Kartierungsdienstleistungen und schafft eine Möglichkeit, Sensordaten mit Labor- und Compliance-Workflows zu verknüpfen.
AGRISOFT SOLUTIONS (PTY) LTD und CropX konzentrieren sich auf Dateninterpretation und agronomische Beratung oberhalb der Hardwareschicht. PTx Trimble, Teil der AGCO Corporation, trägt vernetzte Betriebsdatenfähigkeiten aus dem Maschinenökosystem bei. Yara International hat Boden- und Kulturernährungsdaten mit Düngemittelmanagement-Workflows verknüpft. Delta-T Devices Ltd bietet Bodenfeuchtigkeitsmessprodukte und dokumentierte Sensiertechnologien an. Anbieter, die sich mit anderen Betriebswerkzeugen integrieren, können die Komplexität der Verwaltung von Daten aus mehreren Systemen reduzieren. Anbieter, die technischen Support leisten, können auch in Anwendungen, bei denen die Kalibrierung komplex ist, besser positioniert sein. Der Bodenüberwachungsmarkt in Südafrika belohnt Anbieter, die zuverlässige Messung mit praktischer Unterstützung und kompatiblen Datensystemen kombinieren.
Marktführer der Bodenüberwachungsbranche in Südafrika
-
AquaCheck (Pty) Ltd
-
Pessl Instruments GmbH
-
Campbell Scientific, Inc. (Campbell Group, Inc.)
-
SENTEK PTY. LTD
-
SGS South Africa (Pty) Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- März 2026: Pessl Instruments GmbH gründete Pessl Instruments South Africa (Pty) Ltd (PI SA) als hundertprozentige Tochtergesellschaft in Kapstadt und startete eine privat finanzierte Initiative zur Bereitstellung von 100.000 METOS-Wetterstationen in ganz Afrika auf Abonnementbasis.
- August 2025: Das Änderungsgesetz zu landwirtschaftlichen Produktstandards (Gesetz Nr. 12 von 2023) trat mit den Abschnitten 1 bis 5 durch Präsidialerlass Nr. 279 in Kraft und stärkte den regulatorischen Rahmen Südafrikas für landwirtschaftliche Qualitätssicherung und Managementsysteme. Dies unterstützt die Einführung von Bodenüberwachungstechnologien, indem es eine bessere Dokumentation, Rückverfolgbarkeit und Compliance in der exportorientierten Landwirtschaft fördert.
- März 2025: Die Südafrikanische Entwicklungsgemeinschaft (SADC) validierte den Vorschlag für den Boden- und Düngemittel-Hub für das südliche Afrika während eines hochrangigen Workshops in Johannesburg, Südafrika, bei dem Entscheidungsträger, Landwirtschaftsexperten und Forscher aus den Mitgliedstaaten zusammenkamen, um den Rahmen des Hubs zu finalisieren. Die Initiative konzentriert sich auf agroökologische Zonierung, Bodenkartierung und die Entwicklung einer regionalen Roadmap zur Stärkung des nachhaltigen Bodengesundheitsmanagements in ganz Südafrika.
Berichtsumfang des Bodenüberwachungsmarkts in Südafrika
Der Bodenüberwachungsmarkt bezieht sich auf das Marktsegment, das sich auf den Einsatz von Technologie zur Überwachung von Bodenbedingungen konzentriert, was für die Landwirtschaft und das Umweltmanagement von entscheidender Bedeutung ist. Er umfasst verschiedene Komponenten und wird durch den Bedarf an Echtzeitdaten zu Bodenparametern wie Feuchtigkeit, Temperatur und Nährstoffgehalt angetrieben.
Der Bericht zum Bodenüberwachungsmarkt in Südafrika ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Landwirtschaftsbetriebe, Kleinbauern- und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Regierung und Nichtregierungsorganisationen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Landwirtschaftsbetriebe |
| Kleinbauern- und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierung und Nichtregierungsorganisationen |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freilandanbau |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Landwirtschaftsbetriebe |
| Kleinbauern- und Genossenschaftsbetriebe | |
| Forschungsinstitute und Universitäten | |
| Regierung und Nichtregierungsorganisationen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bodenüberwachungsmarkt in Südafrika derzeit?
Der Bodenüberwachungsmarkt in Südafrika wurde im Jahr 2025 auf 3,97 Millionen USD geschätzt und wird für 2026 auf 4,39 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 einen Wert von 7,20 Millionen USD erreichen wird.
Welche CAGR wird für den Bodenüberwachungsmarkt in Südafrika prognostiziert?
Es wird prognostiziert, dass der Bodenüberwachungsmarkt in Südafrika zwischen 2026 und 2031 mit einer CAGR von 10,4 % expandieren wird.
Welche Technologie unterstützt vernetzte Bodensensoren auf Betrieben?
Kabellose Konnektivität, einschließlich LPWAN-, Mobilfunk- und Satellitensysteme, hielt im Jahr 2025 einen Anteil von 68,0 % am Konnektivitätssegment und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 19,80 % expandieren.
Warum nutzen Exportanbauer Bodenüberwachungssysteme?
Exportanbauer benötigen Rückverfolgbarkeit und Feldmanagementaufzeichnungen. Die FBO-Registrierung ist für regulierte Pflanzenproduktexporte aus Südafrika erforderlich.