
Marktgröße und Marktanteile für Schneesportbekleidung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.11 Milliarden US-Dollar |
| Marktgröße (2032) | 4.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.50 % |
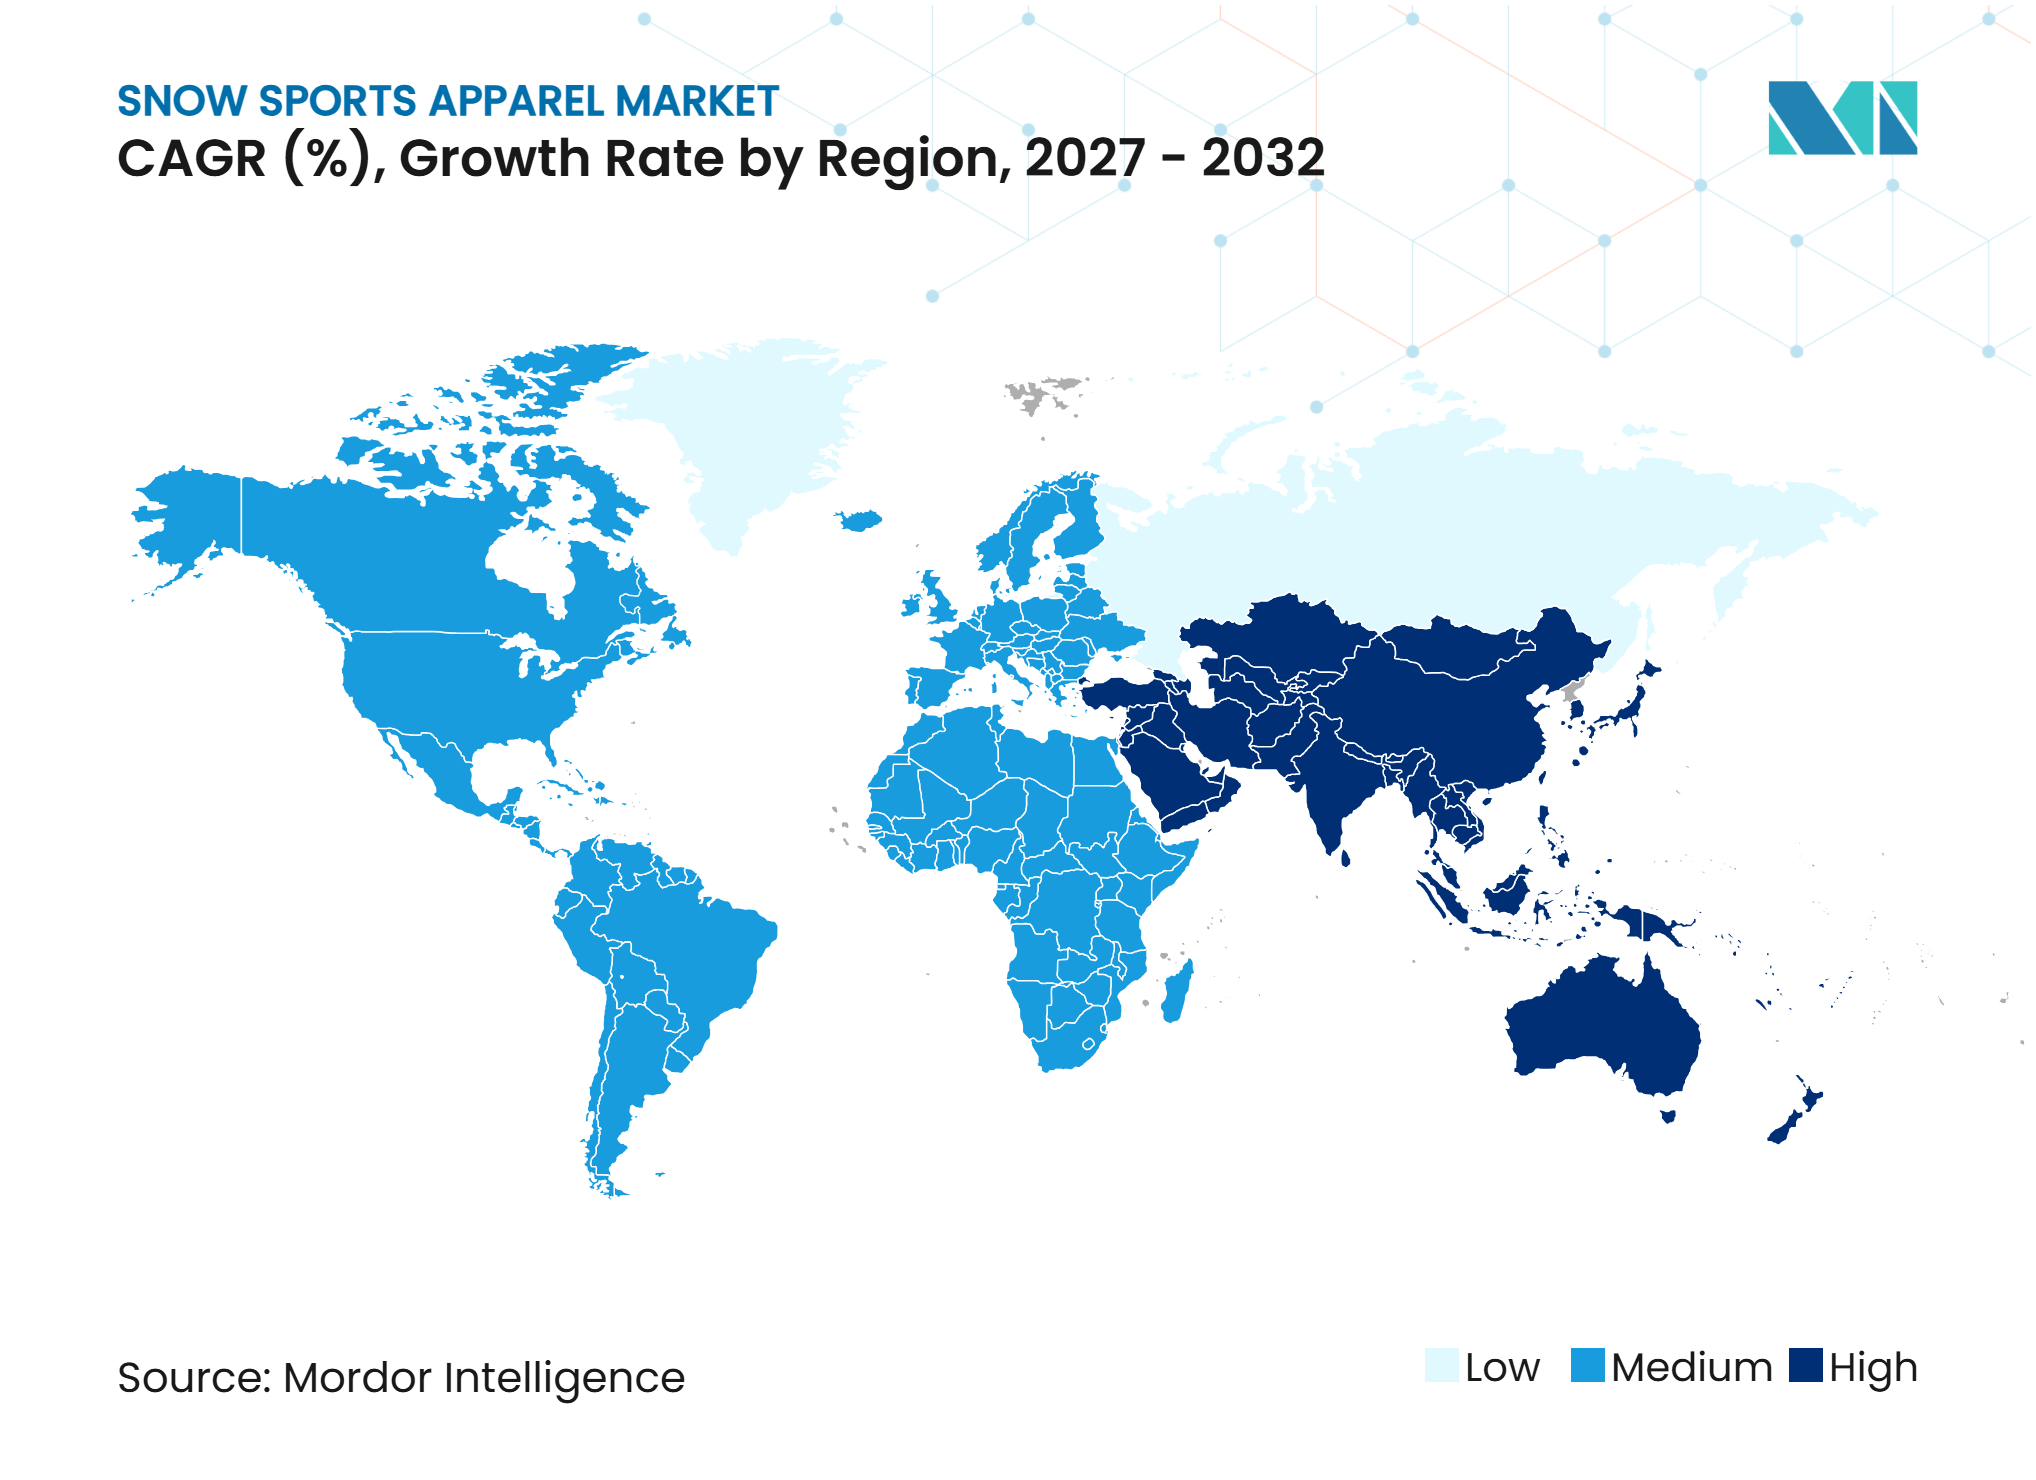
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schneesportbekleidung von Mordor Intelligence
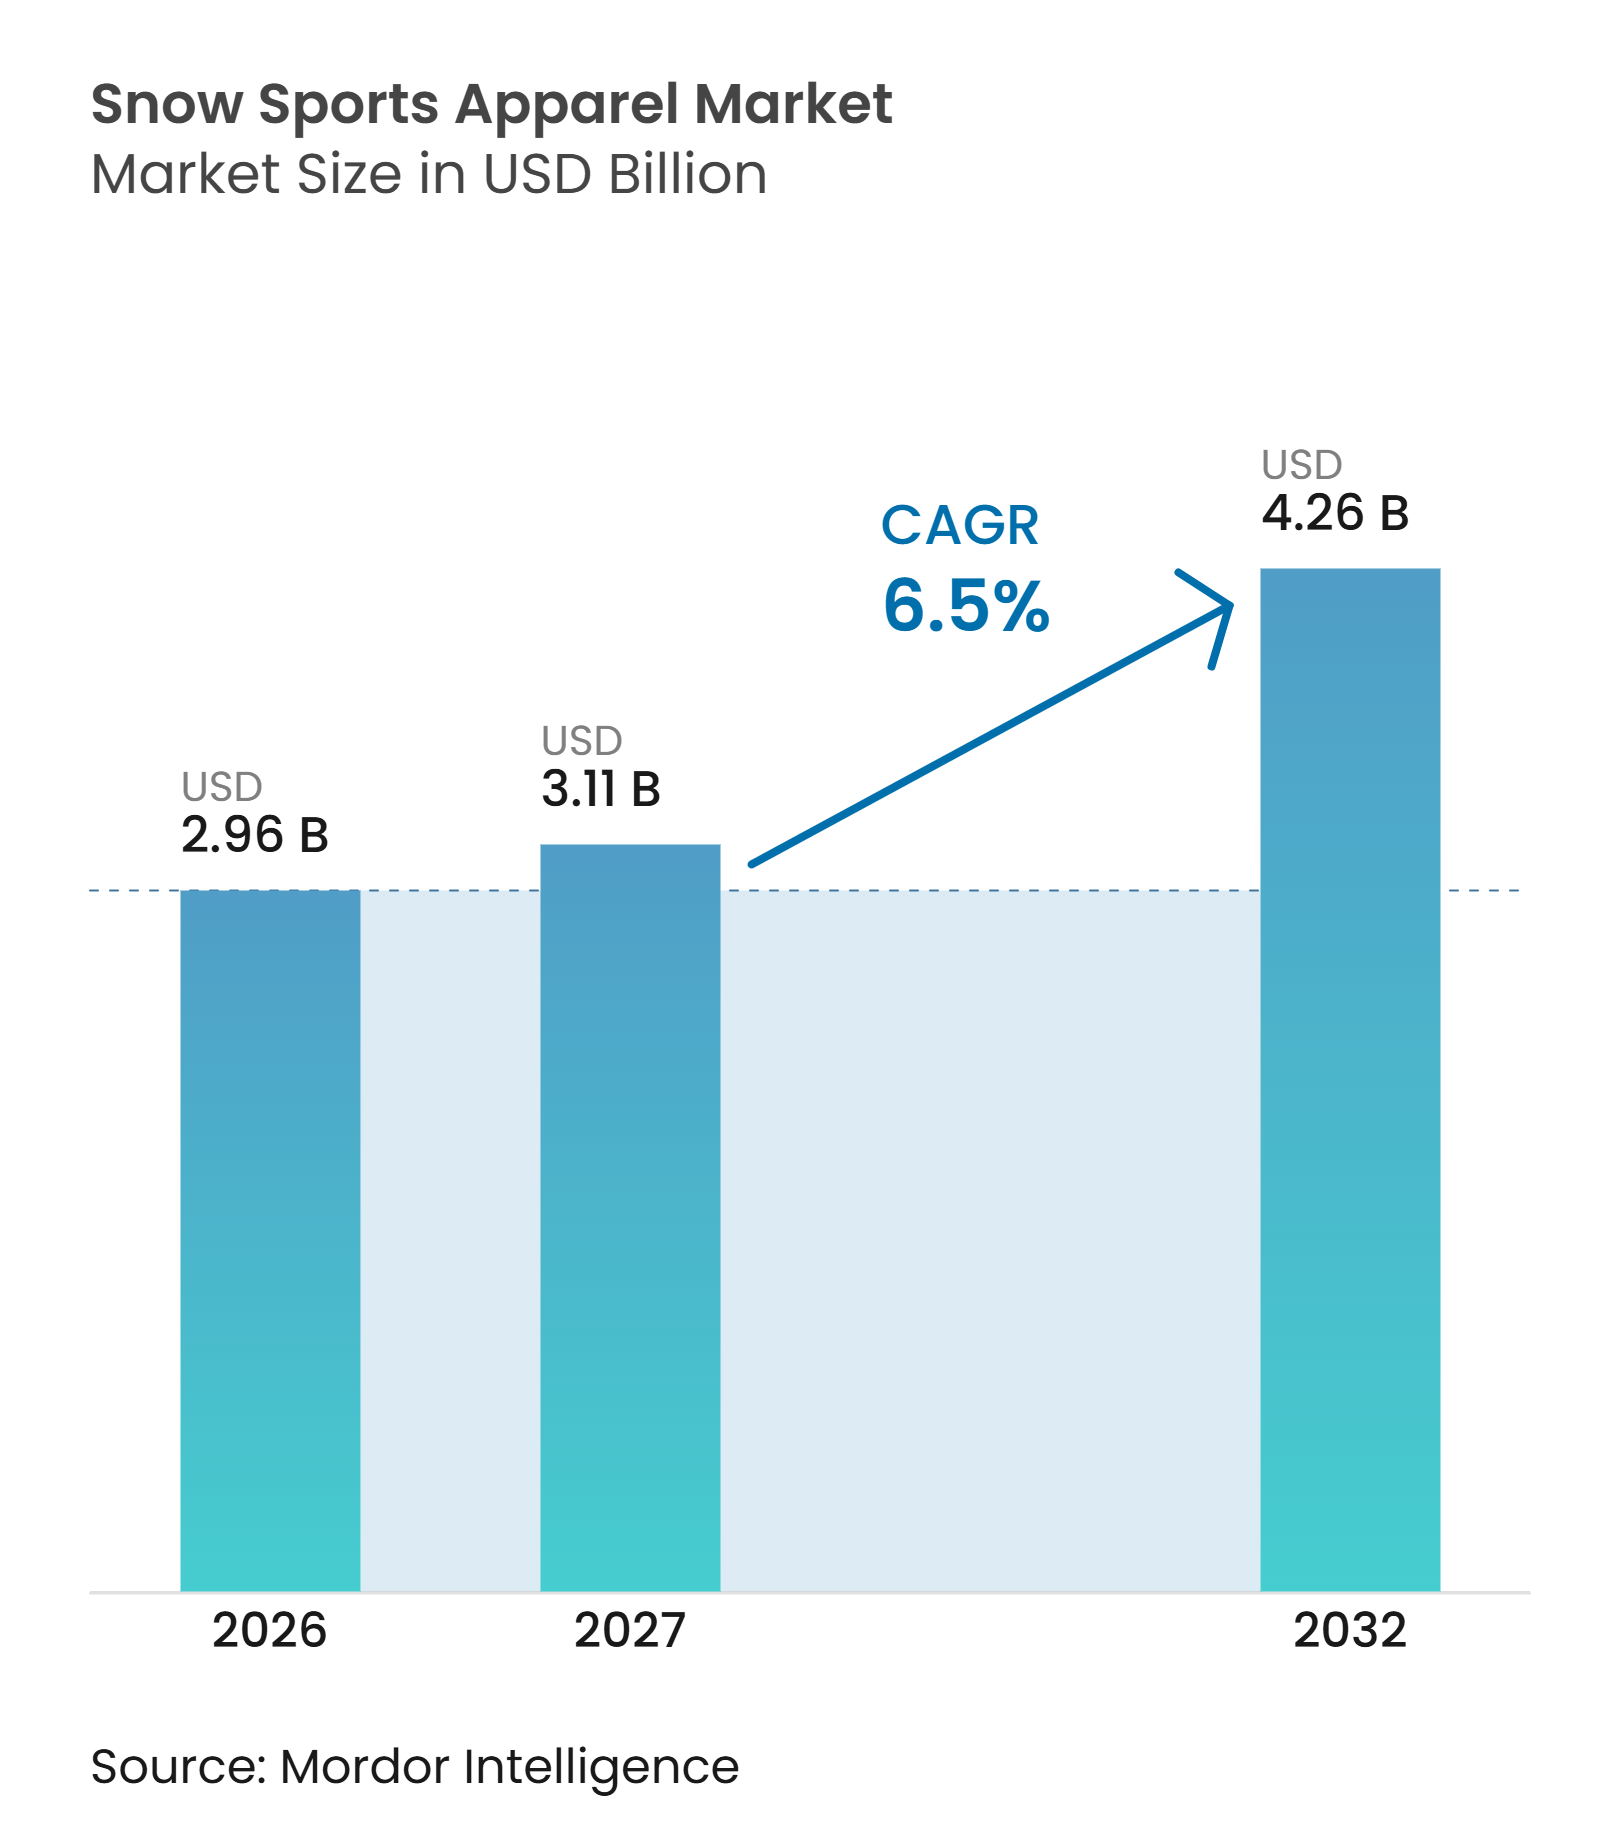
Die Marktgröße für Schneesportbekleidung wird voraussichtlich von 2,96 Milliarden USD im Jahr 2026 auf 3,11 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 6,50 % über den Zeitraum 2027–2032 einen Wert von 4,26 Milliarden USD erreichen. Der Markt für Schneesportbekleidung wird durch die wachsende Beteiligung am Wintersport, das zunehmende Interesse an Outdoor-Freizeitaktivitäten und kontinuierliche Investitionen in die Schneesportinfrastruktur gestützt. Das steigende Verbraucherinteresse an leistungsorientierten Bekleidungsstücken, kombiniert mit der Nachfrage nach funktionaler, komfortabler und vielseitiger Bekleidung, fördert Produktinnovationen und die Marktexpansion. Hersteller konzentrieren sich zunehmend auf die Entwicklung technischer Materialien, verbesserte Isolierung, Feuchtigkeitsmanagement sowie Designs, die sportliche Leistung mit alltäglicher Tragbarkeit verbinden. Die wachsende Beteiligung von Frauen und jüngeren Verbrauchern erweitert die potenzielle Kundenbasis zusätzlich. Darüber hinaus verbessert die Ausweitung digitaler Einzelhandelskanäle und Direktvertriebsplattformen die Produktzugänglichkeit und stärkt die Kundenbindung.
Wichtigste Erkenntnisse des Berichts
-
Nach Produkttyp hielt Oberbekleidung im Jahr 2026 einen Marktanteil von 52,37 % am Markt für Schneesportbekleidung, während Socken und Zubehör im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,23 % wachsen werden.
-
Nach Sportart hielt Alpinski im Jahr 2026 einen Marktanteil von 54,83 % am Markt für Schneesportbekleidung, während Snowboarden im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,17 % wachsen wird.
-
Nach Endnutzer hielten Männer im Jahr 2026 einen Marktanteil von 59,83 % am Markt für Schneesportbekleidung, während das Frauensegment im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,89 % wachsen wird.
-
Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2026 einen Marktanteil von 62,73 % am Markt für Schneesportbekleidung, während Online-Einzelhandelsgeschäfte im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,57 % wachsen werden.
-
Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,23 % am Markt für Schneesportbekleidung, während der asiatisch-pazifische Raum im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Beteiligung an Schneesportarten | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum der Besucherzahlen in Skigebieten und des Wintertourismus | +1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Skigebietsinfrastruktur und ganzjähriger Schneezugang | +0.9% | Asien-Pazifik, Global | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Hochleistungs- und wetterschützender Bekleidung | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum des E-Commerce und des Direct-to-Consumer-Einzelhandels | +1.2% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Einfluss des Schneesport-Lebensstils und von Modetrends | +0.8% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Beteiligung an Schneesportarten
Die wachsende Beteiligung an Schneesportarten treibt die Nachfrage nach Spezialbekleidung an, da immer mehr Verbraucher Ski fahren, Snowboarden und andere winterliche Freizeitaktivitäten aufnehmen. Laut Snowsports Industries America (SIA, Oktober 2026) nahmen im Winter 2025–26 rund 31,96 Millionen Amerikaner an Schneesportarten teil, was dem höchsten Beteiligungsniveau seit sechs Saisons entspricht[1]. Der Anteil der Bevölkerung ab sechs Jahren, der an diesen Aktivitäten teilnimmt, stieg ebenfalls von 10,0 % auf 10,3 %. Diese wachsende Basis an Teilnehmern treibt die Nachfrage nach funktionaler, langlebiger und wetterfester Bekleidung an, die für Wintersportarten konzipiert ist. Dies ermutigt Hersteller auch dazu, ihr Produktangebot mit verbesserter Isolierung, Feuchtigkeitsmanagement und leistungsorientierten Designs zu erweitern, um den sich wandelnden Bedürfnissen sowohl von Freizeitaktiven als auch von erfahrenen Teilnehmern gerecht zu werden.
Wachstum der Besucherzahlen in Skigebieten und des Wintertourismus
Die zunehmenden Besucherzahlen in Skigebieten und die wachsende Beliebtheit des Wintertourismus stützen die Nachfrage nach Spezialbekleidung für Schneesportarten. Laut der National Ski Areas Association (NSAA, 2025) verzeichneten Skigebiete in der Wintersaison 2024–25 rund 61,65 Millionen Besuche, verglichen mit 60,48 Millionen Besuchen in der vorangegangenen Saison, was auf eine gestiegene Freizeitaktivität in Skigebieten hindeutet[2]. Steigende Besucherzahlen in Skigebieten fördern ein stärkeres Engagement beim Skifahren, Snowboarden und anderen schneebasierten Freizeitaktivitäten und stützen die Nachfrage nach leistungsorientierter Bekleidung, die Isolierung, Wetterschutz und Komfort bei Outdoor-Aktivitäten bietet.
Ausbau der Skigebietsinfrastruktur und ganzjähriger Schneezugang
Kontinuierliche Investitionen in die Skigebietsinfrastruktur verbessern die Zugänglichkeit und Qualität von Schneesportanlagen und unterstützen eine breitere Beteiligung an winterlichen Freizeitaktivitäten. Laut der National Ski Areas Association (NSAA, Mai 2025) investierten US-amerikanische Skigebiete in der Saison 2024–25 624,4 Millionen USD in Kapitalverbesserungen, darunter 97 neue und aufgerüstete Lifte[3]. Der Verband berichtete auch, dass Skigebiete für die Saison 2025–26 weitere Kapitalausgaben in Höhe von 560,7 Millionen USD prognostizierten, darunter 47 neue Lifte und 70 Liftaufrüstungen. Diese Investitionen unterstützen Verbesserungen der Gebietsinfrastruktur und der Besuchereinrichtungen, fördern die Beteiligung an Schneesportarten und erhalten die Nachfrage nach Spezialbekleidung für Ski- und Snowboardfahren.
Wachsende Nachfrage nach Hochleistungs- und wetterschützender Bekleidung
Die wachsende Verbraucherpräferenz für Hochleistungs- und wetterschützende Bekleidung treibt die Nachfrage nach Spezialbekleidung für Schneesportarten an. Skifahren und Snowboarden sind mit der Exposition gegenüber niedrigen Temperaturen, Schneefall, Wind und Feuchtigkeit verbunden, was den Bedarf an Bekleidung erhöht, die effektive Isolierung, Wasserbeständigkeit, Atmungsaktivität und thermischen Komfort bietet. Verbraucher suchen zunehmend nach Kleidungsstücken, die technische Funktionalität mit Flexibilität, Langlebigkeit und Bewegungsfreiheit bei Outdoor-Aktivitäten verbinden. Hersteller reagieren darauf mit der Entwicklung fortschrittlicher Stofftechnologien, verbesserter Isoliermaterialien, Feuchtigkeitsmanagement-Funktionen und ergonomischer Designs. Die wachsende Betonung der Kombination von Leistung, Komfort und zeitgemäßem Styling unterstützt Produktinnovationen und die Nachfrage im gesamten Markt für Schneesportbekleidung weiter.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimawandel und Verkürzung der Schneesaisons | -1.5% | Europa (Alpen), Nordamerika (Mittlerer Westen und Osten) | Langfristig (≥ 4 Jahre) |
| Hohe Kosten der Schneesportbeteiligung und Spezialbekleidung | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Technische und materialbedingte Komplexität beim Textilrecycling | -0.4% | Global, angeführt von Europa | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfragekonzentration und Herausforderungen im Bestandsmanagement | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimawandel und Verkürzung der Schneesaisons
Der Klimawandel und steigende globale Temperaturen beeinflussen Schneefallmuster und verkürzen die Dauer natürlicher Schneesaisons, was Herausforderungen für die Schneesportbranche schafft. Steigende Temperaturen, unregelmäßiger Schneefall und reduzierte Schneedecken beeinträchtigen die Zuverlässigkeit der Winterbedingungen in Skigebieten. Kürzere Betriebssaisons können die Möglichkeiten zum Skifahren und Snowboarden einschränken und potenziell die Verbrauchernachfrage nach Spezialbekleidung für Schneesportarten reduzieren. Veränderte Wetterbedingungen schaffen auch Unsicherheit rund um Wintertourismusaktivitäten und beeinflussen die Kaufmuster der Verbraucher. Diese Faktoren können das Marktwachstum einschränken, indem sie die Häufigkeit der Schneesportbeteiligung und die saisonale Nachfrage nach leistungsorientierter Bekleidung beeinflussen.
Hohe Kosten der Schneesportbeteiligung und Spezialbekleidung
Die hohen Kosten der Schneesportbeteiligung und Spezialbekleidung können die Marktakzeptanz einschränken, insbesondere bei preissensiblen Verbrauchern und gelegentlichen Teilnehmern. Skifahren und Snowboarden sind häufig mit erheblichen Ausgaben für Ausrüstung, Gebietsnutzung, Reise und Unterkunft verbunden, was die Gesamtkosten der Beteiligung erhöht. Darüber hinaus erzielt Spezialbekleidung, die technische Stoffe, fortschrittliche Isolierung, Wasserdichtigkeit und Wetterschutzfunktionen enthält, in der Regel höhere Preise als herkömmliche Winterbekleidung. Diese Kosten können Erstkäufer abschrecken und die Häufigkeit von Bekleidungskäufen bei Freizeitaktiven reduzieren. Folglich können Erschwinglichkeitsbeschränkungen die breitere Akzeptanz von Spezialbekleidung für Schneesportarten einschränken und das Marktwachstum mäßigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
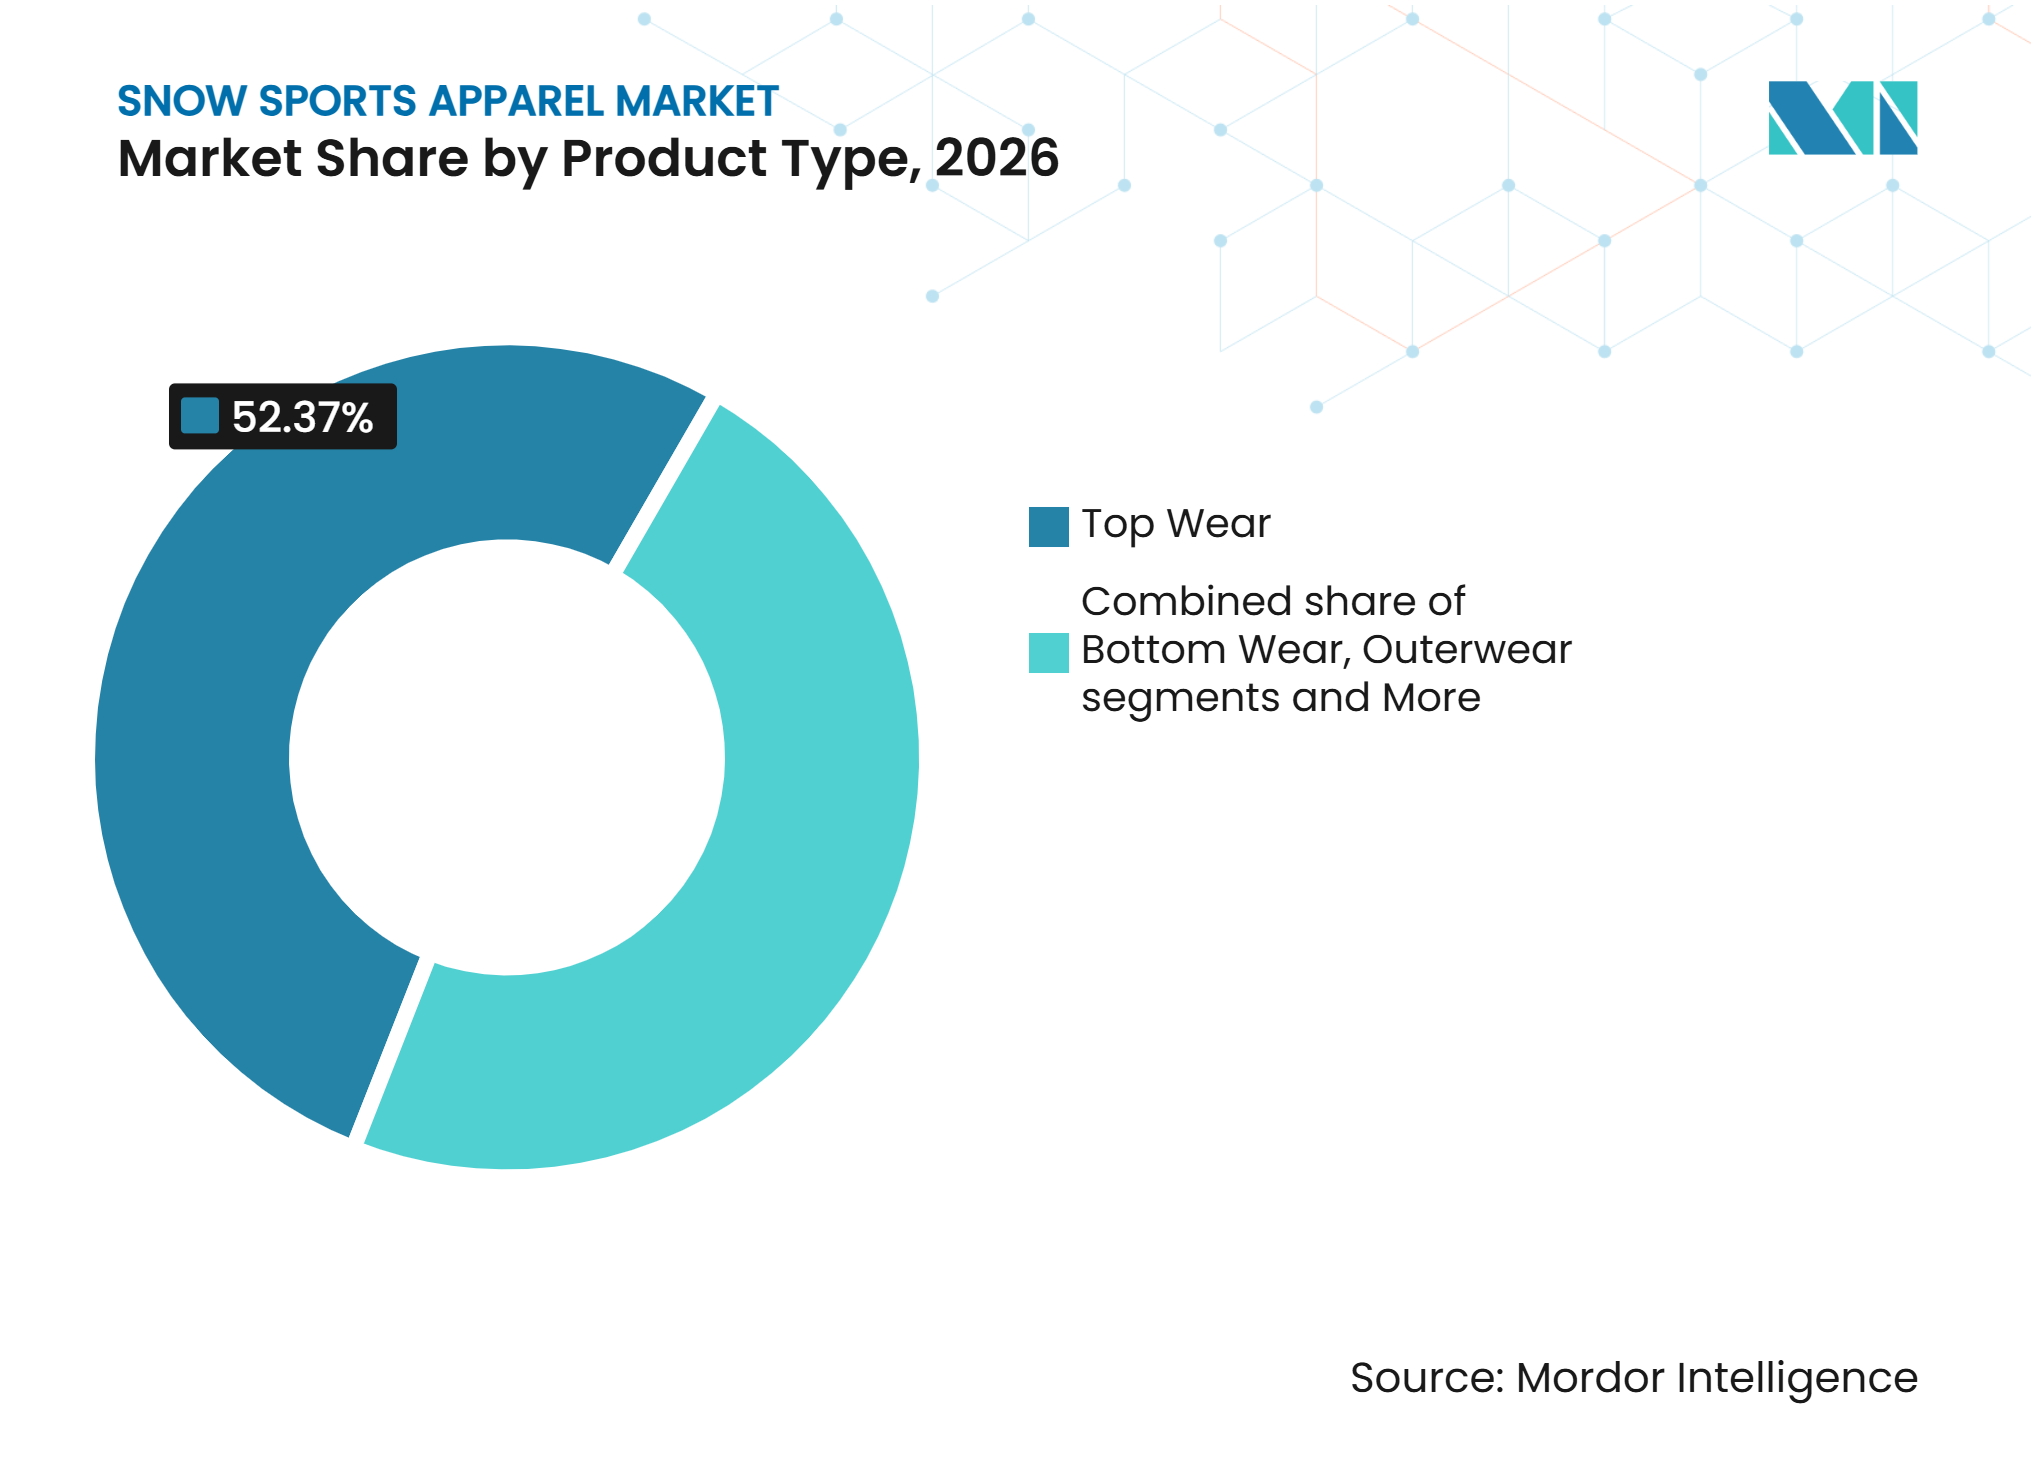
Accessoires überholen, während Kernschichten reifenOberbekleidung stellt das größte Produktsegment dar und macht 2026 52,37 % des Marktes aus. Seine führende Position wird durch die wesentliche Rolle von Jacken und Oberkörperbekleidung bei der Bereitstellung von Isolierung, Wetterschutz und Komfort bei Schneesportaktivitäten gestützt. Die Nachfrage wird durch den Bedarf an Bekleidung angetrieben, die thermische Leistung, Wasserbeständigkeit, Atmungsaktivität und Flexibilität kombiniert. Kontinuierliche Produktverbesserungen und sich wandelnde Verbraucherpräferenzen für funktionale, aber vielseitige Designs stützen die Marktposition des Segments weiter.
Socken und Accessoires ist das am schnellsten wachsende Segment mit einem CAGR von 8,23 % bis 2032. Das Wachstum wird durch das steigende Verbraucherinteresse an ergänzenden Produkten gestützt, die Komfort, Schutz und Bequemlichkeit beim Skifahren und Snowboarden verbessern. Die Nachfrage nach Spezialsocken, Handschuhen, Kopfbedeckungen und anderen Accessoires profitiert von einem größeren Bewusstsein für die Bedeutung geeigneter Schneesportausrüstung und -bekleidung. Darüber hinaus fördern Produktinnovationen, Fortschritte in der Materialtechnologie und die Verfügbarkeit vielfältiger Designs häufigere Käufe in diesem Segment.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sportart:
Snowboarden definiert Wachstum neu, da die Beteiligung junger Menschen zunimmtAlpinski stellt das größte Sportartsegment dar und macht 2026 54,83 % des Marktes aus. Seine führende Position wird durch seine etablierte Teilnehmerbasis und die Nachfrage nach Spezialbekleidung für das Skifahren gestützt. Die Sportart erfordert funktionale Bekleidung, die thermische Isolierung, Wetterfestigkeit, Flexibilität und Komfort unter verschiedenen Schneebedingungen bietet. Die anhaltende Nachfrage nach technischer Bekleidung und Schutzkleidung stützt die Marktposition des Segments.
Snowboarding ist das am schnellsten wachsende Sportartsegment mit einem CAGR von 8,17 % bis 2032. Das Wachstum wird durch das zunehmende Interesse am Snowboarden als Freizeit- und Wettkampfaktivität gestützt, insbesondere bei jüngeren Teilnehmern. Die sich wandelnden Bekleidungspräferenzen der Sportart fördern die Nachfrage nach vielseitigen Kleidungsstücken, die technische Leistung, Komfort und zeitgemäßes Styling kombinieren. Kontinuierliche Produktinnovationen und das wachsende Verbraucherinteresse an Snowboard-Bekleidung und -Accessoires unterstützen die Segmentexpansion weiter.
Nach Endnutzer:
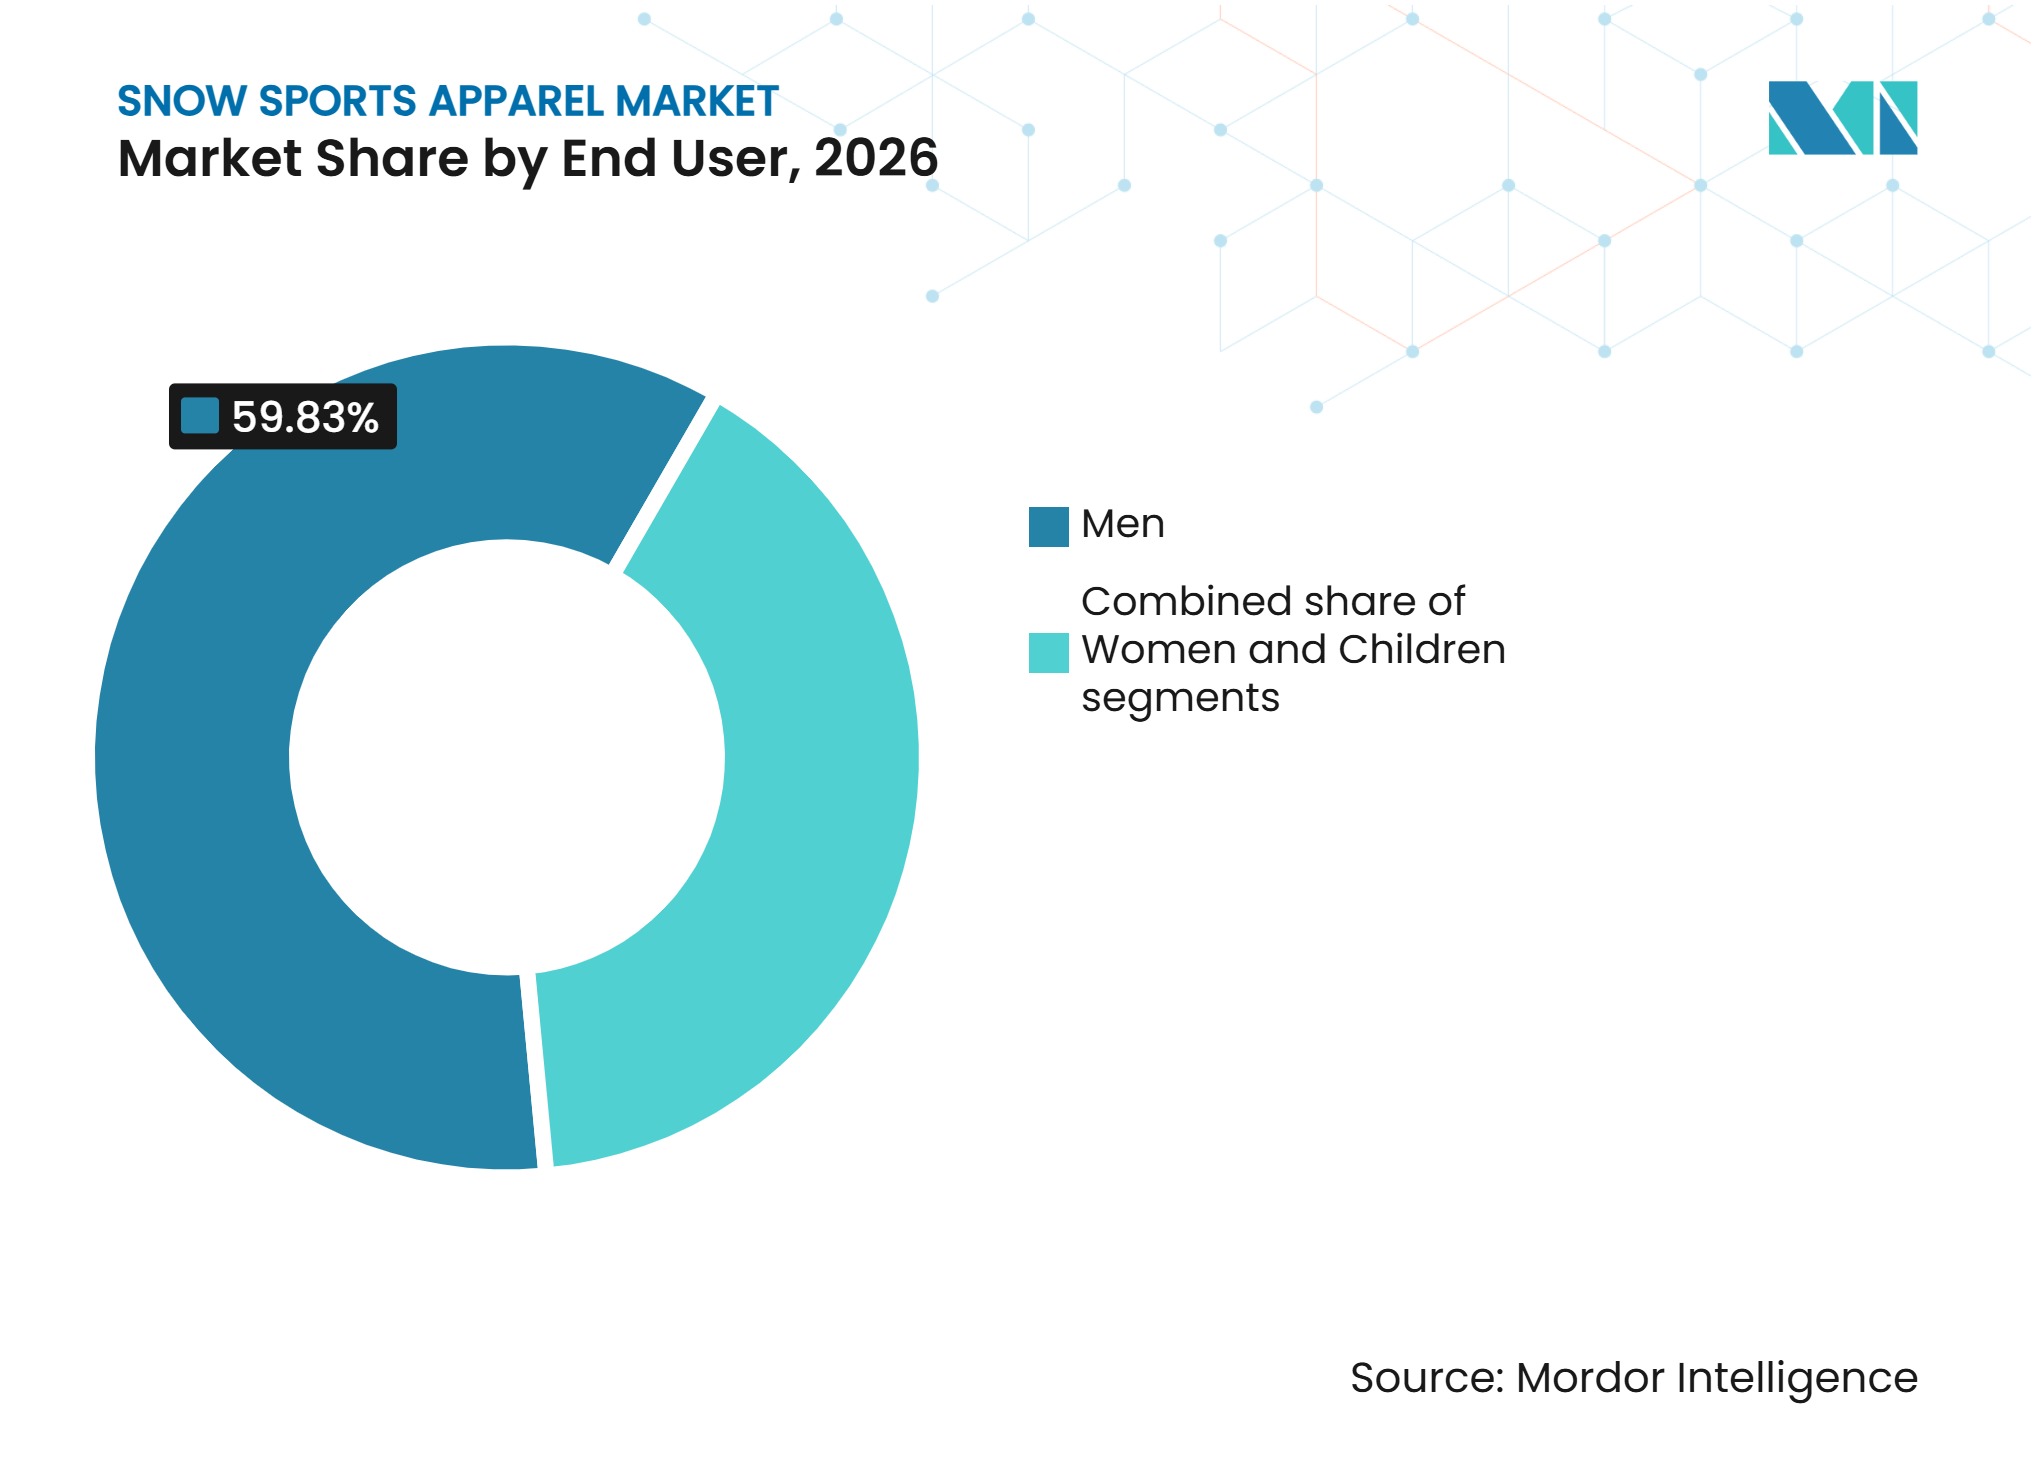
Das Frauensegment gewinnt durch wachsende Beteiligung und Nachfrage nach passgenauer Bekleidung an DynamikMänner stellen das größte Endnutzersegment dar und machen 2026 59,83 % des Marktes aus. Ihre führende Position wird durch eine etablierte Verbraucherbasis und eine anhaltende Nachfrage nach Spezialbekleidung für Skifahren, Snowboarden und andere Wintersportarten gestützt. Die Nachfrage wird durch den Bedarf an funktionalen Kleidungsstücken angetrieben, die thermische Isolierung, Wetterschutz, Langlebigkeit und Komfort bei Outdoor-Aktivitäten bieten. Das anhaltende Interesse an technischer Leistung und funktionaler Bekleidung stützt die Marktposition des Segments.
Frauen stellen das am schnellsten wachsende Endnutzersegment dar mit einem CAGR von 7,89 % bis 2032. Das Wachstum wird durch die zunehmende Beteiligung an Schneesportarten und die wachsende Verbrauchernachfrage nach Bekleidung gestützt, die spezifische Anforderungen an Passform, Komfort und Leistung erfüllt. Hersteller entwickeln zunehmend dedizierte Kollektionen, die technische Funktionalität mit zeitgemäßem Styling und vielfältigen Designpräferenzen verbinden. Größere Produktvielfalt und Verbesserungen bei Passform, Stofftechnologie und funktionalen Merkmalen stützen die Nachfrage in diesem Segment weiter.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Stationärer Handel verankert das Erlebnis, Online-Handel beschleunigt den ZugangStationäre Einzelhandelsgeschäfte stellen den größten Vertriebskanal dar und machen 2026 62,73 % des Marktes aus. Ihre führende Position wird durch die Präferenz der Verbraucher gestützt, Spezialbekleidung vor dem Kauf persönlich anzuprobieren, insbesondere hinsichtlich Passform, Materialqualität, Komfort und funktionaler Merkmale. Physische Geschäfte bieten Verbrauchern auch die Möglichkeit, Produkte zu vergleichen und Unterstützung bei der Auswahl von Bekleidung zu erhalten, die für verschiedene Schneesportarten geeignet ist. Die Verfügbarkeit spezialisierter Produkte und personalisierter Einkaufserlebnisse stützt weiterhin die Nachfrage nach dem stationären Einzelhandel.
Online-Einzelhandelsgeschäfte stellen den am schnellsten wachsenden Vertriebskanal dar mit einem CAGR von 8,57 % bis 2032. Das Wachstum wird durch die zunehmende Verbraucherpräferenz für bequemes Einkaufen, breiteren Produktzugang und die Möglichkeit gestützt, Produktspezifikationen markenübergreifend zu vergleichen. E-Commerce-Plattformen und Direct-to-Consumer-Kanäle ermöglichen es Herstellern auch, eine breitere Kundenbasis über traditionelle Einzelhandelsstandorte hinaus zu erreichen. Verbesserte digitale Produktinformationen, erweiterte Online-Sortimente und bequeme Kaufoptionen unterstützen das Wachstum dieses Kanals weiter.
Geografische Analyse
Nordamerika
Nordamerika stellt das größte geografische Segment dar und macht 2026 37,23 % des Marktes für Schneesportbekleidung aus. Seine führende Position wird durch eine etablierte Schneesportkultur, eine umfangreiche Skigebietsinfrastruktur und eine starke Basis an Freizeit- und Profiteilnehmern gestützt. Gut entwickelte Wintertourismusaktivitäten und kontinuierliche Investitionen in Skianlagen erhalten die Nachfrage nach Spezialbekleidung in der gesamten Region. Verbraucherpräferenzen unterstützen zunehmend die Nachfrage nach hochwertiger Außenbekleidung, die technische Leistung, Wetterschutz, Langlebigkeit und zeitgemäßes Styling kombiniert. Das Vorhandensein etablierter Einzelhandelsnetzwerke und spezialisierter Bekleidungshersteller stärkt die Marktposition der Region weiter.
Asien-Pazifik
Asien-Pazifik ist das am schnellsten wachsende geografische Segment mit einem prognostizierten CAGR von 8,23 % im Zeitraum 2027–2032. Das Wachstum wird durch die zunehmende Beteiligung an Schneesportarten, den wachsenden Wintertourismus und kontinuierliche Investitionen in Freizeitschneeanlagen gestützt. Das steigende Verbraucherinteresse am Skifahren und Snowboarden, insbesondere bei jüngeren Bevölkerungsgruppen, erweitert die regionale Kundenbasis. Die Entwicklung von Innen-Schneeanlagen erweitert auch den Zugang zu Schneesportarten über die konventionelle Wintersaison hinaus. Diese Entwicklungen stützen die Nachfrage nach Spezialbekleidung, während sich wandelnde Verbraucherpräferenzen Hersteller dazu ermutigen, Produkte anzubieten, die technische Funktionalität mit zeitgemäßen Designs verbinden.
Europa, Südamerika, Naher Osten und Afrika
Europa stellt einen weiteren wichtigen Markt dar, gestützt durch etablierte Skidestinationen, eine starke Wintertourismusbranche und entwickelte Produktionskapazitäten für Schneesportbekleidung. Die anhaltende Beteiligung am Skifahren und Snowboarden sowie die Nachfrage nach hochwertiger technischer Bekleidung erhalten die regionale Nachfrage. Südamerika bietet zusätzliche Wachstumschancen durch seine etablierten Bergresorts und den gegensaisonalen Wintersportkalender, der Schneesportaktivitäten während der Sommermonate der Nordhalbkugel unterstützt. Unterdessen bieten der Nahe Osten und Afrika aufkommende Chancen durch Investitionen in Innen-Schneeanlagen und Wintersportinfrastruktur sowie durch das wachsende Interesse an spezialisierten Freizeiterlebnissen. Diese Entwicklungen erweitern schrittweise die potenzielle Verbraucherbasis und schaffen zusätzliche Möglichkeiten für Hersteller von Schneesportbekleidung.
Wettbewerbslandschaft
Marktkonzentration
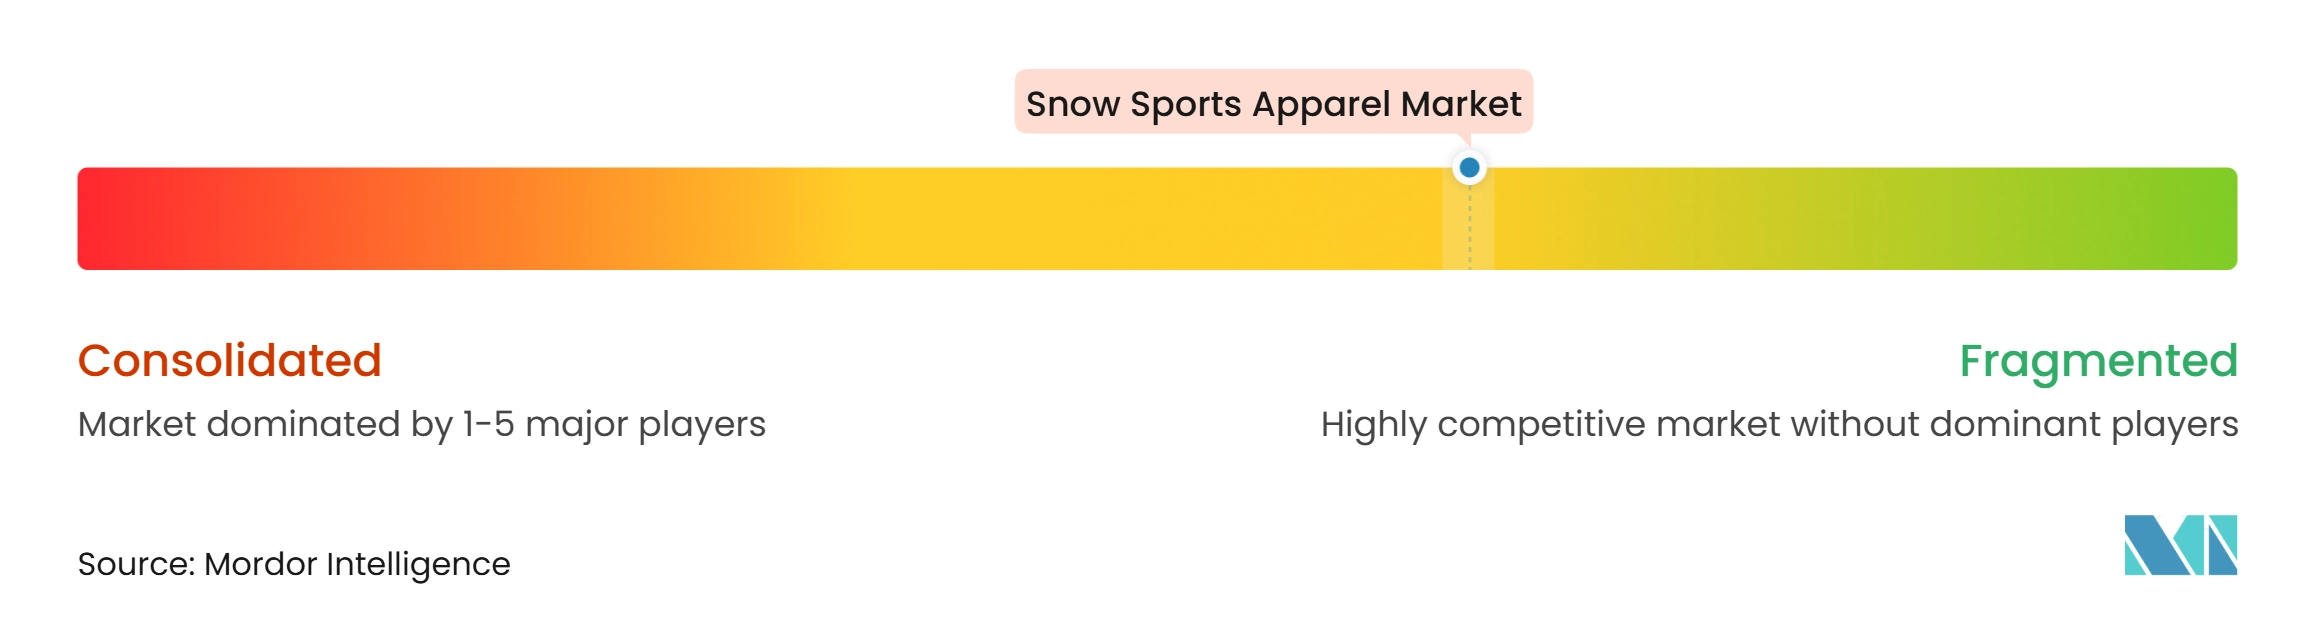
Der Markt für Schneesportbekleidung ist mäßig fragmentiert, wobei der Wettbewerb auf etablierte multinationale Unternehmen und spezialisierte Bekleidungshersteller verteilt ist. Zu den wichtigsten Akteuren zählen VF Corporation, Columbia Sportswear Company, Amer Sports, Inc., DESCENTE und Decathlon SE, die ihre Wettbewerbspositionen durch diversifizierte Produktportfolios, etablierte Markenbekanntheit und umfangreiche Vertriebsnetzwerke behaupten. Der Markt umfasst eine Mischung aus großen internationalen Marken und spezialisierten Herstellern, die jeweils unterschiedliche Verbrauchersegmente durch differenzierte Produktangebote, technische Fähigkeiten und Markenpositionierung ansprechen.
Führende Akteure konzentrieren sich auf die Stärkung ihrer Marktpositionen durch Produktinnovation, Portfolioentwicklung, Athletensponsoring und strategische Partnerschaften. Unternehmen investieren in die Entwicklung technischer Materialien, verbesserte Isolierung, Feuchtigkeitsmanagement und witterungsbeständige Materialien, um den Leistungsanforderungen beim Skifahren, Snowboarden und anderen Wintersportarten gerecht zu werden. Markenzusammenarbeiten, Endorsements und Partnerschaften mit Sportorganisationen unterstützen ebenfalls die Markensichtbarkeit und die Kundenbindung. Darüber hinaus bauen Unternehmen ihre digitale Einzelhandelspräsenz und Direktvertriebskanäle aus, um die Produktzugänglichkeit zu verbessern und Kundenbeziehungen zu stärken.
Aufstrebende und spezialisierte Akteure tragen durch differenzierte Produktdesigns, proprietäre Materialtechnologien und gezielte Verbraucherpositionierung zum Marktwettbewerb bei. Einige Unternehmen konzentrieren sich auf nachhaltige Materialien, zirkuläres Produktdesign und verbesserte Recyclingfähigkeit von Kleidungsstücken, während andere technische Materialien und Leistungsmerkmale entwickeln, um ihre Angebote zu differenzieren. Regionale Hersteller und digital ausgerichtete Marken nutzen ebenfalls spezialisierte Produktportfolios und Direktvertriebsstrategien, um spezifische Verbrauchergruppen zu erreichen. Diese Ansätze schaffen zusätzlichen Wettbewerb für etablierte Marken und erweitern die Bandbreite der auf dem Markt verfügbaren Produkte.
Marktführer in der Schneesportbekleidungsbranche
-
VF Corporation
-
Columbia Sportswear Company
-
Amer Sports, Inc.
-
DESCENTE
-
Decathlon SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schneesportbekleidung Unternehmen in diesem Bericht
- VF Corporation
- Columbia Sportswear Company
- Amer Sports, Inc.
- Spyder Active Sports, Inc.
- Black Diamond Equipment, Ltd
- Picture Organic Clothing
- Patagonia, Inc.
- ABG-Volcom, LLC
- Helly Hansen
- Burton Snowboards, Inc.
- DESCENTE
- Goldwin Inc.
- Skis Rossignol S.A.
- Decathlon SE
- Lafuma
- Mammut Sports Group AG
- Norrøna Sport AS
- ORTOVOX Sportartikel GmbH
- Obermeyer
- Moncler S.P.A.
Neueste Industrielle Entwicklungen in Markt für Schneesportbekleidung
- November 2026: DICK'S Sporting Goods schloss eine mehrjährige Partnerschaft mit U.S. Ski & Snowboard als offizieller Einzelhandelspartner und lancierte eine exklusive Co-Branded-Bekleidungskollektion unter seiner Marke Alpine Design. Die erste Kollektion umfasste T-Shirts und Hoodies und wurde über ausgewählte DICK'S-Filialen, die E-Commerce-Plattform des Unternehmens sowie bei U.S. Ski & Snowboard-Veranstaltungen vertrieben.
- November 2026: The North Face lancierte eine 55-teilige U.S. Ski & Snowboard-Kapselkollektion für Herbst/Winter 2026, bestehend aus technischer Wettkampf-Oberbekleidung, Jacken, Fleece, T-Shirts, Hoodies, Mützen und weiterer Bekleidung. Die Markteinführung folgte auf eine im Mai 2026 angekündigte achtjährige Partnerschaft, im Rahmen derer The North Face bis zu den Olympischen und Paralympischen Winterspielen 2034 offizieller Partner für Leistungsbekleidung der Organisation wurde.
- September 2026: Burton stellte Zeb's Closet vor, eine weltweit erhältliche Oberbekleidungs- und Bekleidungskollektion, die in Zusammenarbeit mit dem professionellen Snowboarder Zeb Powell entwickelt wurde. Die Kollektion umfasste technische Oberbekleidung, isolierte Westen, Snowboardhosen, Hoodies, Trikots und Zubehör und verbindet leistungsorientierte Konstruktion mit von Streetwear inspiriertem Styling.
- Februar 2025: Authentic Brands Group erteilte Outdoor Collective die Herstellungs- und Betriebslizenz für das Ski- und Schneebekleidungsgeschäft von Spyder. Outdoor Collective übernahm die Verantwortung für Produktdesign, Merchandising, Beschaffung, Produktion, Vertrieb und Marketing. Die Vereinbarung bot zudem Möglichkeiten zur Erweiterung des Angebots von Spyder in den Kategorien On-Mountain-, Freeski-, Après-Ski- und Lifestyle-Bekleidung.
Umfang des globalen Berichts zum Markt für Schneesportbekleidung
Der Markt für Schneesportbekleidung umfasst Spezialbekleidung, die für Isolierung, Wetterschutz, Komfort und Leistung beim Skifahren, Snowboarden und anderen schneebasierten Freizeitaktivitäten konzipiert ist. Der Markt ist nach Produkttyp segmentiert, einschließlich Oberbekleidung, Unterbekleidung, Außenbekleidung, Socken und Accessoires; nach Sportart, einschließlich Alpinski, Snowboarding und andere Schneesportarten; nach Endnutzer, einschließlich Männer, Frauen und Kinder; nach Vertriebskanal, einschließlich Online- und stationärem Einzelhandel; sowie nach Geografie, einschließlich Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Die Marktprognosen werden in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
| Oberbekleidung |
| Unterbekleidung |
| Außenbekleidung |
| Socken und Accessoires |
| Alpinski |
| Snowboarding |
| Andere Schneesportarten |
| Männer |
| Frauen |
| Kinder |
| Online-Einzelhandel |
| Stationärer Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Oberbekleidung | |
| Unterbekleidung | ||
| Außenbekleidung | ||
| Socken und Accessoires | ||
| Nach Sportart | Alpinski | |
| Snowboarding | ||
| Andere Schneesportarten | ||
| Nach Endnutzer | Männer | |
| Frauen | ||
| Kinder | ||
| Nach Vertriebskanal | Online-Einzelhandel | |
| Stationärer Einzelhandel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Schneesportbekleidung bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 4,26 Milliarden USD erreichen, ausgehend von 3,11 Milliarden USD im Jahr 2027 bei einem CAGR von 6,50 %.
Welche Produktkategorie hat die größte Position im Bereich Schneesportbekleidung?
Oberbekleidung hielt 2026 einen Umsatzanteil von 52,37 %.
Welche Kategorie der Schneesportbekleidung wächst am schnellsten?
Socken und Accessoires werden im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,23 % wachsen.
Welche Sportart treibt die Nachfrage nach Snowboard-Bekleidung an?
Snowboarding wird bis 2032 voraussichtlich mit einem CAGR von 8,17 % wachsen.