
Marktgröße und Marktanteil für Smart Crop Scouting und Smart Spraying
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.20 Milliarden US-Dollar |
| Marktgröße (2031) | 16.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Smart Crop Scouting und Smart Spraying von Mordor Intelligence
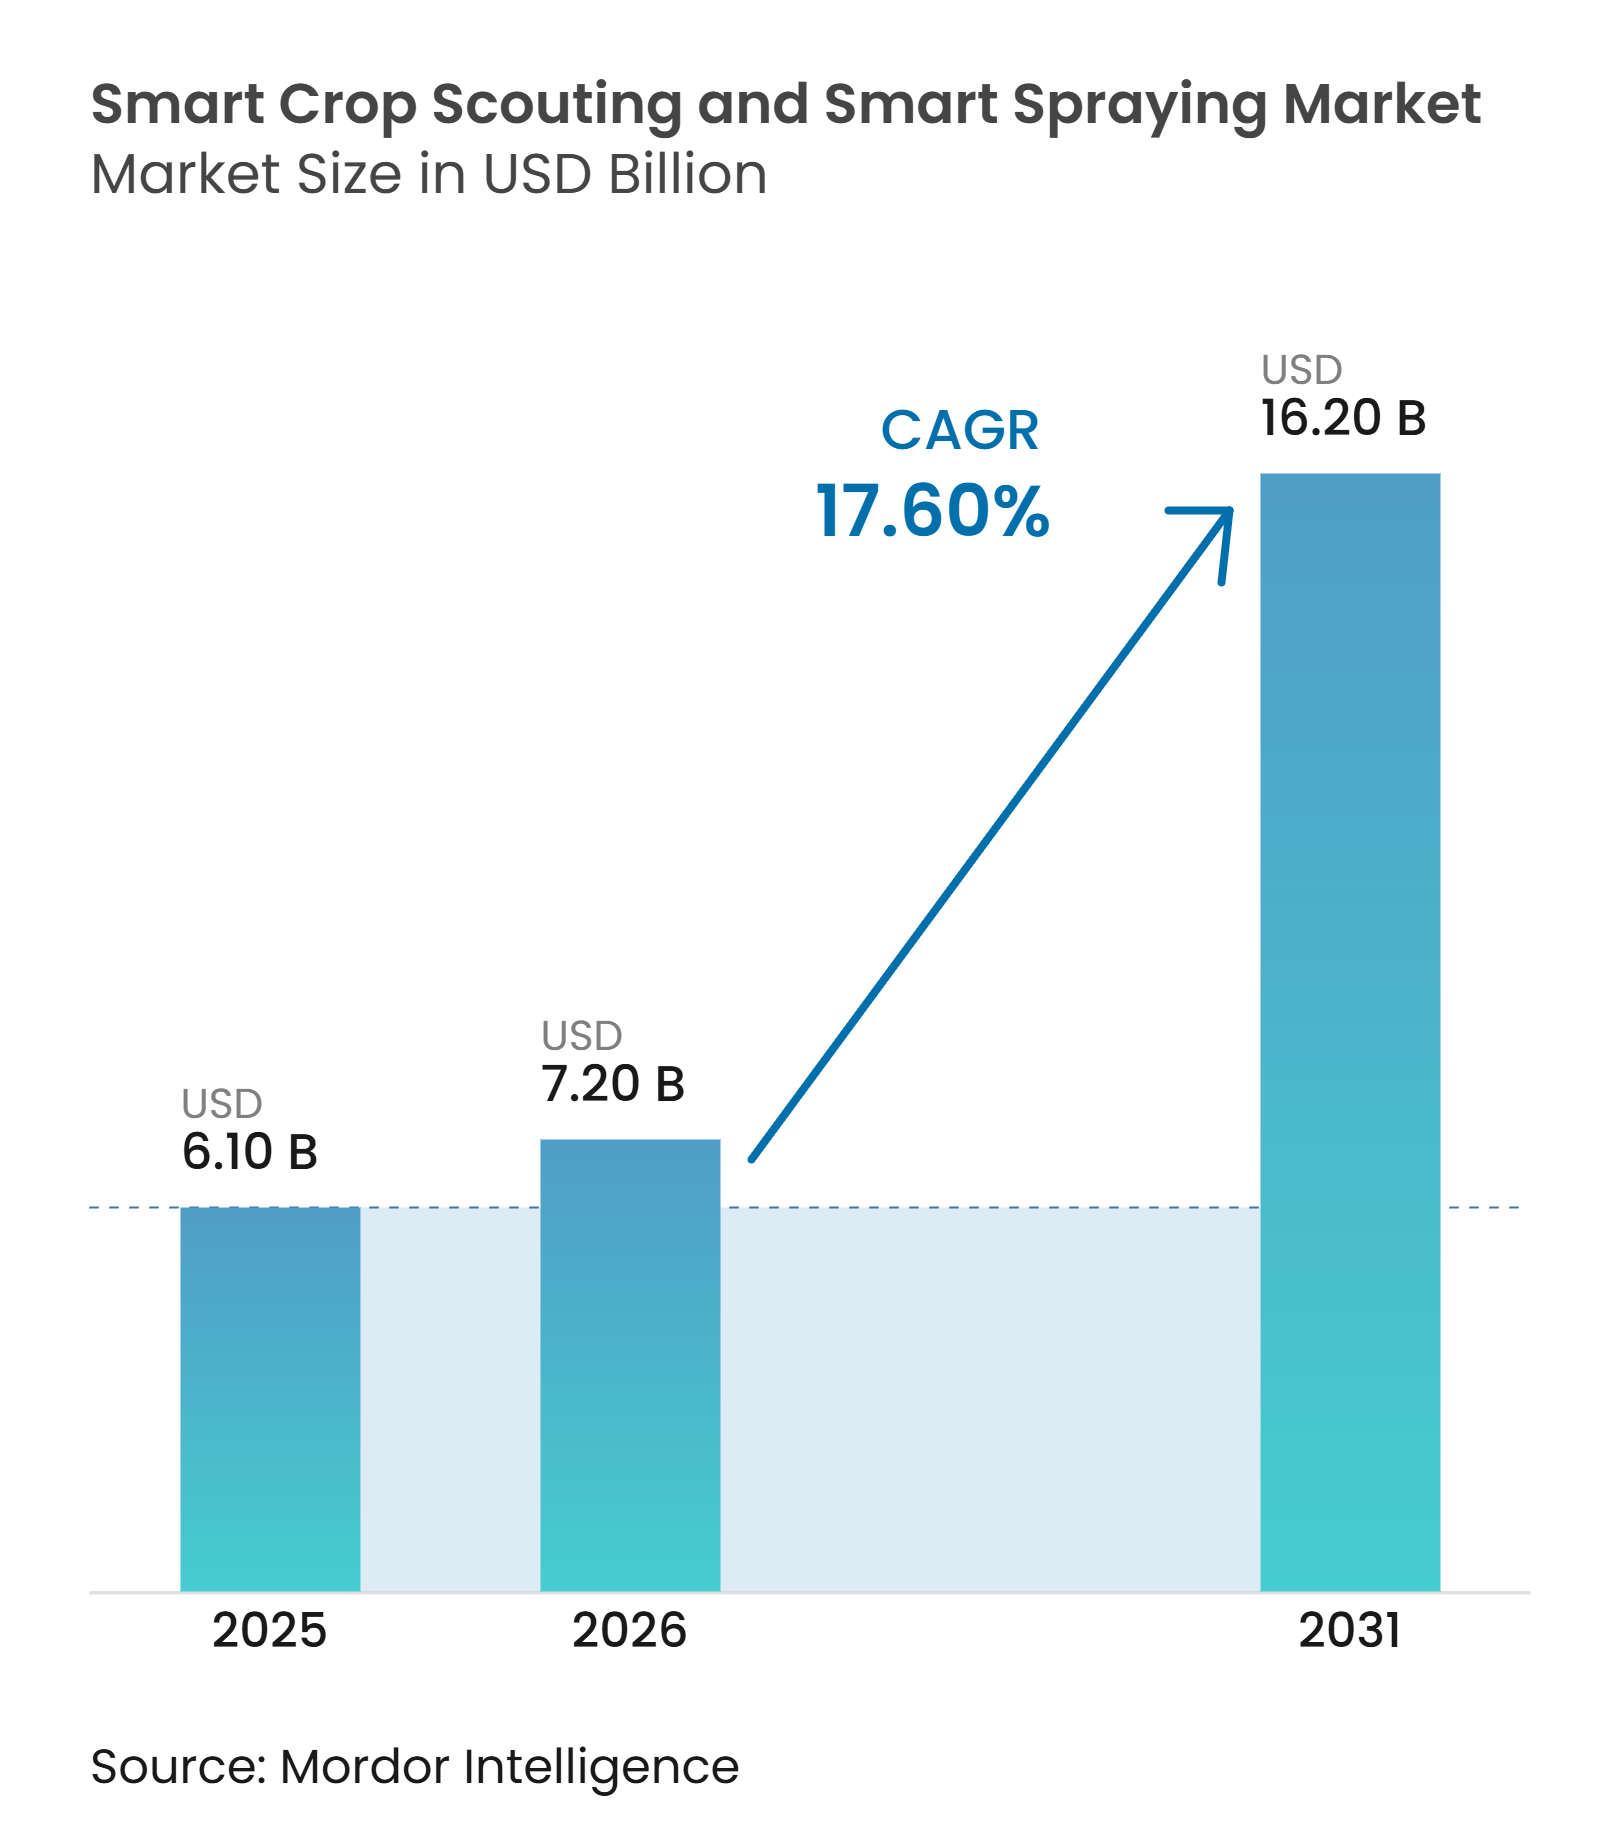
Die Marktgröße für Smart Crop Scouting und Smart Spraying wurde im Jahr 2025 auf 6,1 Milliarden USD geschätzt und wird voraussichtlich von 7,2 Milliarden USD im Jahr 2026 auf 16,2 Milliarden USD bis 2031 wachsen, bei einer CAGR von 17,6 % im Zeitraum 2026–2031. Der Markt für Smart Crop Scouting und Smart Spraying verlagert sich von der Feldüberwachung hin zu Systemen, die Probleme identifizieren und die Behandlung innerhalb eines einzigen Arbeitsablaufs steuern. Einsparungen bei Herbiziden, Arbeitskräftemangel und Vorschriften zur Reduzierung des Chemikalieneinsatzes machen diese Systeme für Betriebsbudgets und Betriebspläne relevanter. Kameragesteuerte Sprühsysteme haben in Fällen Akzeptanz gefunden, in denen Landwirte Einsparungen im normalen Feldbetrieb nachweisen können. Die größten Chancen bestehen für Anbieter, die Scouting, Rezepturerstellung und Düsensteuerung verbinden können, ohne den Betriebsteams komplexe Arbeitsschritte hinzuzufügen. Europäische Drohnenvorschriften könnten den adressierbaren Markt für Luftanwendungen erweitern, sobald die erforderlichen delegierten Rechtsakte in Kraft sind.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungsbereich war Smart Crop Scouting im Jahr 2025 mit einem Anteil von 44,2 % die umsatzstärkste Kategorie, während Smart Spraying das am schnellsten wachsende Segment mit einer CAGR von 19,1 % bis 2031 ist.
- Nach Produkttyp entfielen auf traktorgebundene und selbstfahrende Sprühgeräte im Jahr 2025 35 %, während Drohnensprühgeräte mit einer CAGR von 25,9 % bis 2031 das am schnellsten wachsende Segment sind.
- Nach Angebot hielt Hardware im Jahr 2025 einen Anteil von 57,7 % am Smart Crop Scouting und Smart Spraying Markt, während Software im Prognosezeitraum mit einer CAGR von 18,4 % voraussichtlich das am schnellsten wachsende Angebot sein wird.
- Nach Technologie hielt Sensorik und Bildgebung im Jahr 2025 einen Anteil von 34,8 % am Smart Crop Scouting und Smart Spraying Markt, während die variable Ausbringungstechnologie voraussichtlich mit einer CAGR von 20 % bis 2031 am schnellsten wachsen wird.
- Nach Anwendung entfiel auf den Pflanzenschutz im Jahr 2025 ein Anteil von 30,1 % am Smart Crop Scouting und Smart Spraying Marktvolumen, während Unkrauterkennung und -bekämpfung mit einer CAGR von 22 % bis 2031 am schnellsten wächst.
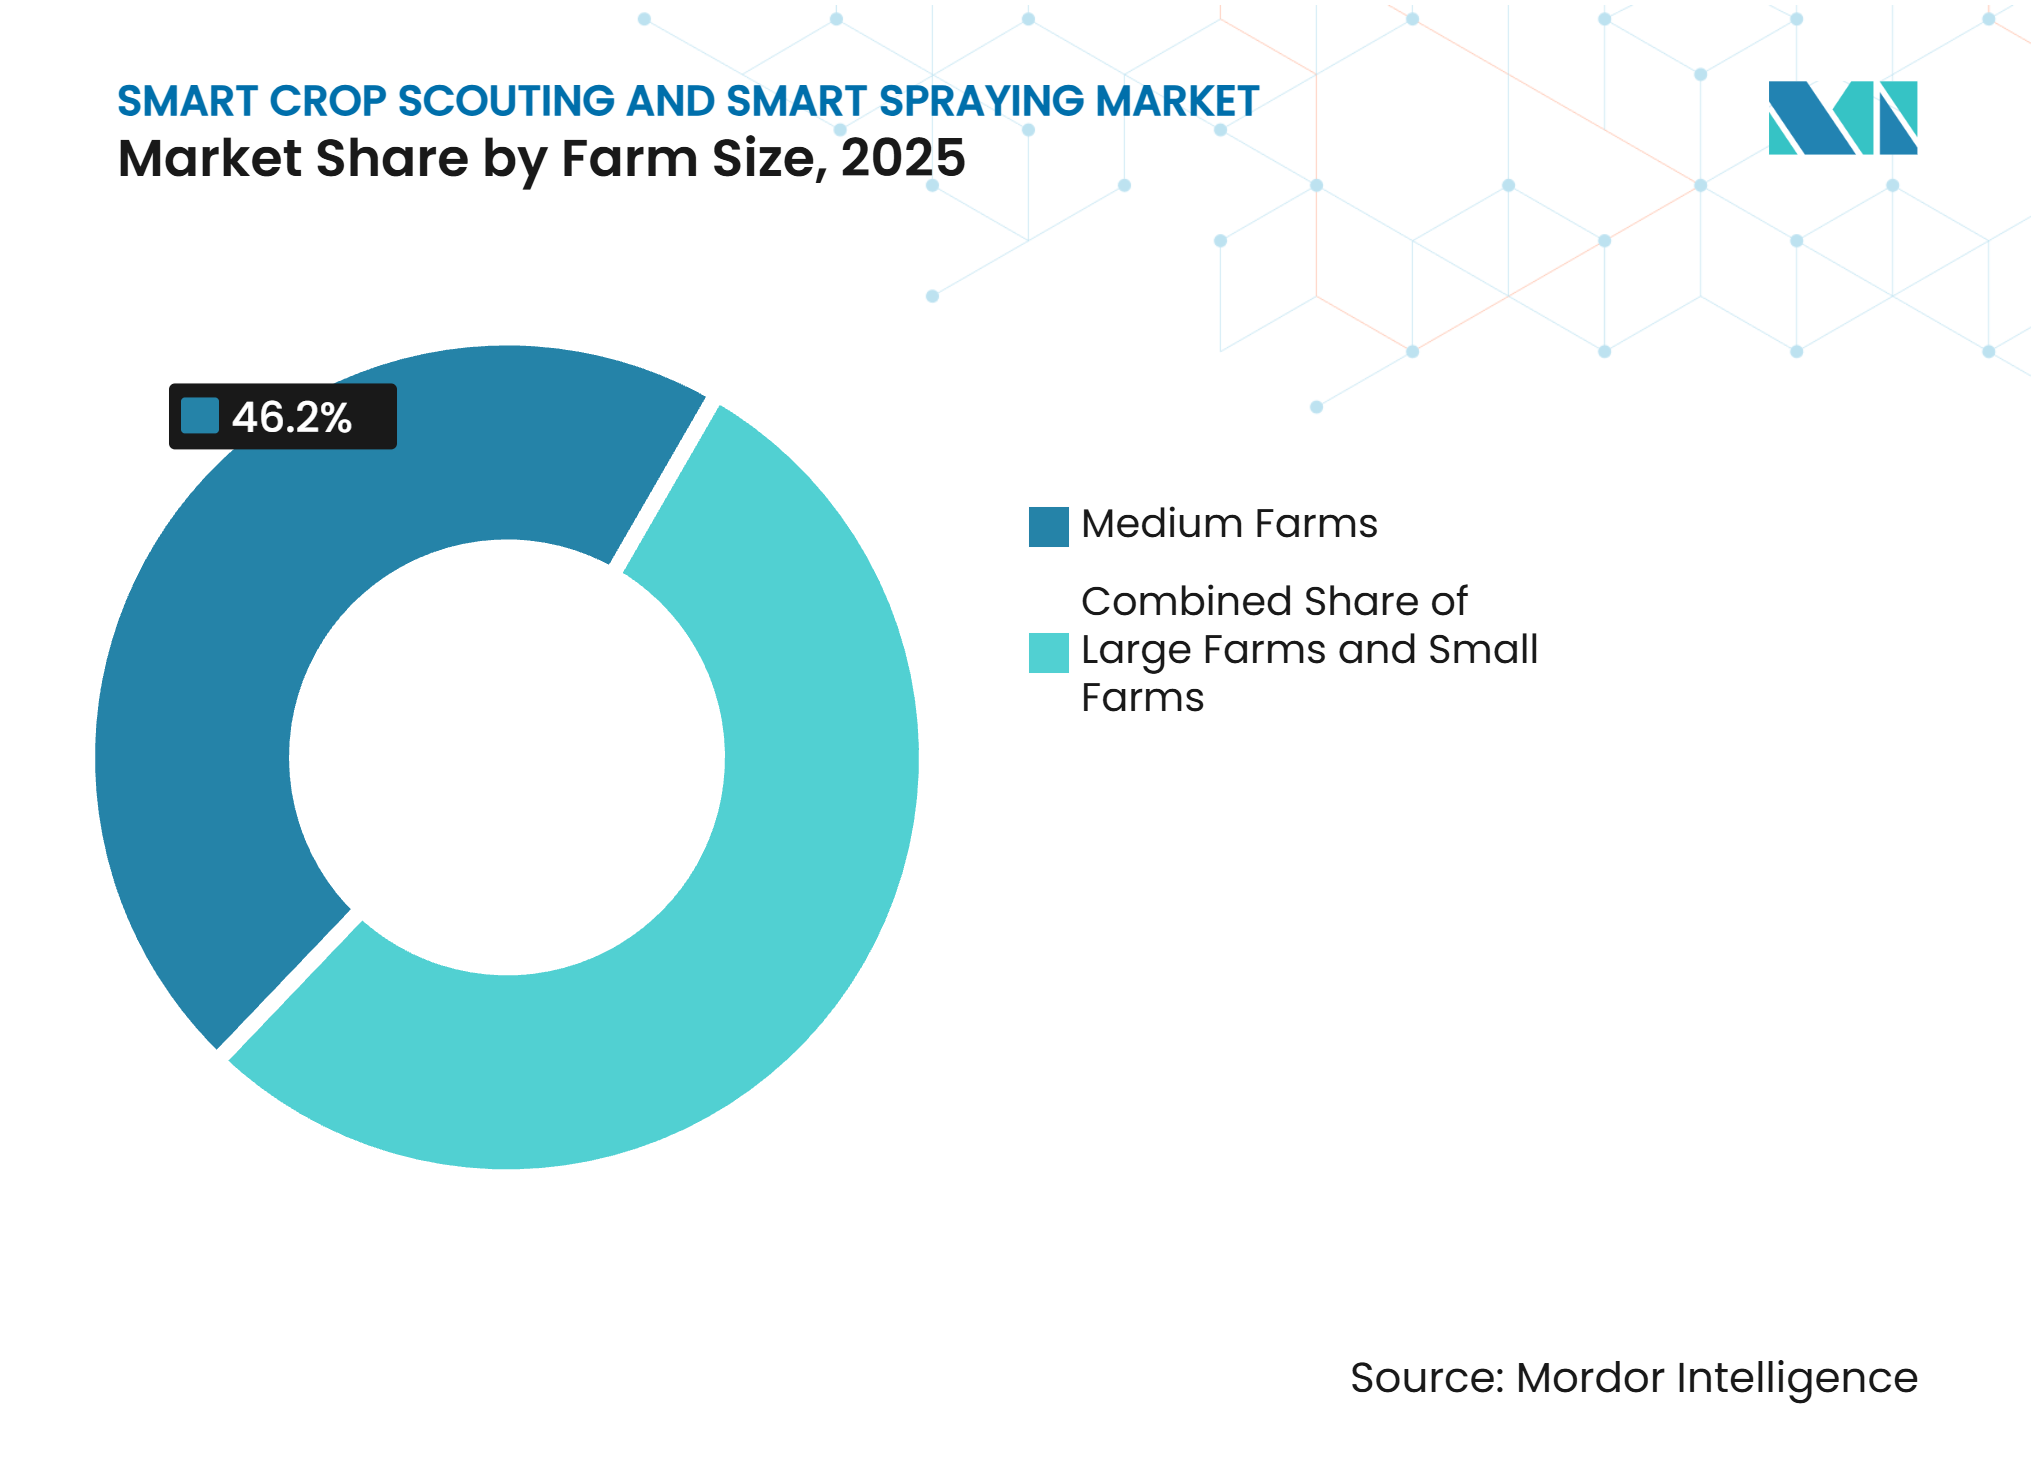
- Nach Betriebsgröße hielten mittlere Betriebe im Jahr 2025 einen Umsatzanteil von 46,2 %, während Großbetriebe als das am schnellsten wachsende Betriebsgrößensegment mit einer CAGR von 18,8 % im Prognosezeitraum gelten.
- Nach Geografie ist Nordamerika mit einem Anteil von 31,3 % im Jahr 2025 das größte Segment, und Asien-Pazifik wird voraussichtlich mit 20 % im Prognosezeitraum die am schnellsten wachsende Region sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Optimierung des Präzisionsmitteleinsatzes und Ertragssicherung | +3.2% | Global, am stärksten in den Vereinigten Staaten, Kanada, Deutschland, Frankreich, China, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in der Landwirtschaft und reduziertes manuelles Scouting | +2.8% | Global, insbesondere in den Vereinigten Staaten, Kanada, dem Vereinigten Königreich, Australien, Japan und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsvorschriften und Reduzierung des Chemikalieneinsatzes | +2.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf China und Indien | Mittelfristig (2–4 Jahre) |
| Komprimierung der agronomischen Daten-zu-Maßnahmen-Latenz | +2% | Nordamerika, Westeuropa und Ostasien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kartierung von Herbizidresistenzen und standortspezifische Intervention | +2.2% | Nordamerika, Europa, Australien, Brasilien und Argentinien | Langfristig (≥ 4 Jahre) |
| Nachrüstungsökonomie und Roboter-als-Dienstleistung-Zugang | +1.8% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Optimierung des Präzisionsmitteleinsatzes wandelt Kostendruck in Scouting-Nachfrage um
Steigende Agrochemikalienkosten und sich verändernde Rohstoffpreise haben die wirtschaftliche Grundlage für gezielte Ausbringung gestärkt. Eine im Januar 2026 in Weed Science veröffentlichte Studie ergab, dass gezielte Anwendungen mit ONE SMART SPRAY die Blattherbiziidkosten in Mais- und Sojaanbausystemen im Mittleren Westen reduzierten und gleichzeitig die Unkrautbekämpfungsleistung aufrechterhielten. John Deere berichtete, dass sein See and Spray System den Herbizideinsatz bei Brachenanwendungen während der Feldtests 2025 um mehr als 60 % reduzierte, wobei in jedem getesteten Feld positive Erträge verzeichnet wurden. Diese Ergebnisse liefern Betriebsleitern Belege, die leichter mit aktuellen Betriebsmittelbudgets verglichen werden können, und verkürzen die Zeit, die zur Rechtfertigung eines Kaufs oder Servicevertrags erforderlich ist. Anbieter ohne Feldvalidierungsdaten könnten es schwerer haben, beim agronomischen Mehrwert zu konkurrieren als bei Produktmerkmalen.
Arbeitskräftemangel in der Landwirtschaft beschleunigt die Einführung autonomen Scoutings
Saisonaler Arbeitskräftemangel erhöht die Bedeutung von automatisiertem Scouting und Sprühen in den Vereinigten Staaten, Kanada, Japan, dem Vereinigten Königreich und Australien. Japans Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei hat eine alternde Landbevölkerung als Ernährungssicherheitsbedenken identifiziert. Im Mai 2026 demonstrierten Kubota Corporation und NTT DOCOMO den Fernbetrieb von Landmaschinen in Berggebieten und adressierten damit Bedingungen, unter denen die Besetzung von Feldarbeiten schwierig und die Maschinenkonnektivität instabil sein kann. AGCO Corporation positionierte sein autonomes Bodenbearbeitungssystem PTx Trimble OutRun als Reaktion auf Arbeits- und Zeitbeschränkungen während kritischer Anbaufenster. Mittelgroße Betriebe stellen ein wichtiges Käufersegment dar, da sie weniger Möglichkeiten haben, Saisonarbeitskräfte zu rekrutieren oder zu halten. Dies unterstützt die Nachfrage nach Servicemodellen und autonomen Nachrüstungen, die die Abhängigkeit von manuellem Scouting verringern.
Nachhaltigkeitsvorschriften wandeln Politik in Hardware-Beschaffung um
Europäische Politikänderungen ermutigen Betriebe zur Einführung von Präzisionsausbringungsgeräten. Frankreich führte im Mai 2026 Regeln ein, die Versuche und die Zulassung bestimmter drohnenausgebrachter Pflanzenschutzmittel regeln. Die anfänglichen Regeln erlauben Biokontrollsubstanzen und für den ökologischen Landbau zugelassene Betriebsmittel. Im selben Monat genehmigte der EU-Rat einen Weg zur Lockerung der langjährigen Beschränkung der Luftausbringung im Rahmen des Lebensmittel- und Futtermittelsicherheits-Omnibus. Der Rahmen sieht 30 Monate für delegierte Rechtsakte vor, um qualifizierende Drohnentypen zu definieren. In den Vereinigten Staaten erhöhen Herbizid-Etikettenbeschränkungen nach dem Endangered Species Act in Landkreisen des Mittleren Westens den Wert von Behandlungsaufzeichnungen und der Verifizierung gezielter Ausbringung. Die Nachfrage kann schnell steigen, sobald Compliance-Termine und Betriebsbedingungen klar werden.
Komprimierung der agronomischen Daten-zu-Maßnahmen-Latenz verändert die Wertschöpfungskette
Traditionelles Scouting kann eine Lücke von 48 bis 72 Stunden zwischen Feldbeobachtung und Sprühgeräteeinsatz hinterlassen. Schnellere Arbeitsabläufe ermöglichen es Landwirten, zu handeln, bevor der Unkrautdruck schwerer zu kontrollieren wird. Senteras SMARTSCRIPT Weeds-Programm erstellte drohnenbasierte Unkrautkarten und Rezepturen, die direkt an Sprühgerätesteuerungen gesendet werden konnten. Das Programm deckte im Jahr 2024 mehr als 13.000 Early-Access-Programm-Acres ab und war im Jahr 2025 überzeichnet. Semios gab an, dass seine Plattform die Sensordaten alle 10 Minuten für die von ihr betreuten Kulturen im westlichen Teil der Vereinigten Staaten aktualisierte. Der Smart Crop Scouting und Smart Spraying Markt belohnt daher Systeme, die von der Bilderfassung zu einer umsetzbaren Rezeptur mit begrenzter manueller Verarbeitung übergehen. Diese Verschiebung könnte die Abhängigkeit von der professionellen Dienstleistungsebene verringern, die historisch gesehen Scouting-Beobachtungen mit Ausbringungsentscheidungen verknüpfte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und unsicherer Amortisationszeitraum für kleinere Betriebe | -1.8% | Asien-Pazifik, Naher Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Technische Qualifikationslücken und Komplexität der Multi-Anbieter-Integration | -1.2% | Indien, Brasilien, Mexiko, Südafrika und Argentinien | Mittelfristig (2–4 Jahre) |
| Konnektivitätslücken und fragmentierte Betriebsdaten-Governance | -1% | Indien, Brasilien, Südafrika, Australien und Mexiko | Mittelfristig (2–4 Jahre) |
| Modellabweichung über Kulturen, Regionen, Jahreszeiten und Feldbedingungen hinweg | -0.9% | Global, insbesondere in den Vereinigten Staaten, Kanada, Frankreich, Indien, China, Brasilien und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten schränken den Markteintritt für Kleinbetriebe ein
Für Betriebe unter 50 Hektar können die Kosten für Smart Scouting und Spraying Hardware die jährliche Bruttomarge übersteigen, was die Einführung einschränkt, wo keine tragfähige Service- oder Finanzierungsoption besteht. John Deeres Felddaten aus dem Jahr 2025 berichteten von positiven Erträgen, aber diese Ergebnisse stammten aus großen Reihenkulturbetrieben mit ausreichenden Herbizidausgaben, um eine sechsstellige Investition zu rechtfertigen. Servicebasiertes Sprühen ist eine Reaktion auf diese Einschränkung. Das Bewegen von Drittanbieter-Robotern zwischen fragmentierten Feldern erhöht jedoch die Betriebskosten in Märkten wie Indien, Mexiko und Südafrika, was die Stückökonomie eines lokalen Anbieters schwächen kann. Betreiber, die eine dichte Abdeckung innerhalb einer begrenzten Geografie aufbauen, sind möglicherweise besser positioniert, um einen erschwinglichen Service anzubieten.
Technische Qualifikationslücken verlangsamen die Einführung in Schwellenmärkten
Die Verknüpfung von Drohnenbildern mit variablen Ausbringungsrezepturen erfordert agronomisches Wissen, Kartierungsfähigkeiten und Softwarekonfiguration. Viele Landwirte in Schwellenländern verfügen noch nicht über diese Fähigkeiten im eigenen Betrieb. Multi-Anbieter-Betriebe können ebenfalls eine Herausforderung darstellen, wenn Bildplattformen, Betriebsmanagementsysteme und Düsensteuerungen unterschiedliche Schnittstellen verwenden. ISO 11786 und ISOBUS-Standards unterstützen die Integration auf Maschinenebene, lösen jedoch nicht vollständig die Unterschiede bei proprietären Analyseplattformen. Betriebsteams benötigen möglicherweise noch externe Unterstützung beim Einrichten von Arbeitsabläufen und der Interpretation von Ergebnissen. Zusätzliche Implementierungszeit kann die Rendite eines neuen Systems verzögern. Anbieter, die das Onboarding vereinfachen und lokalen Support bieten, werden diese Einführungsbarriere eher abbauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungsbereich:
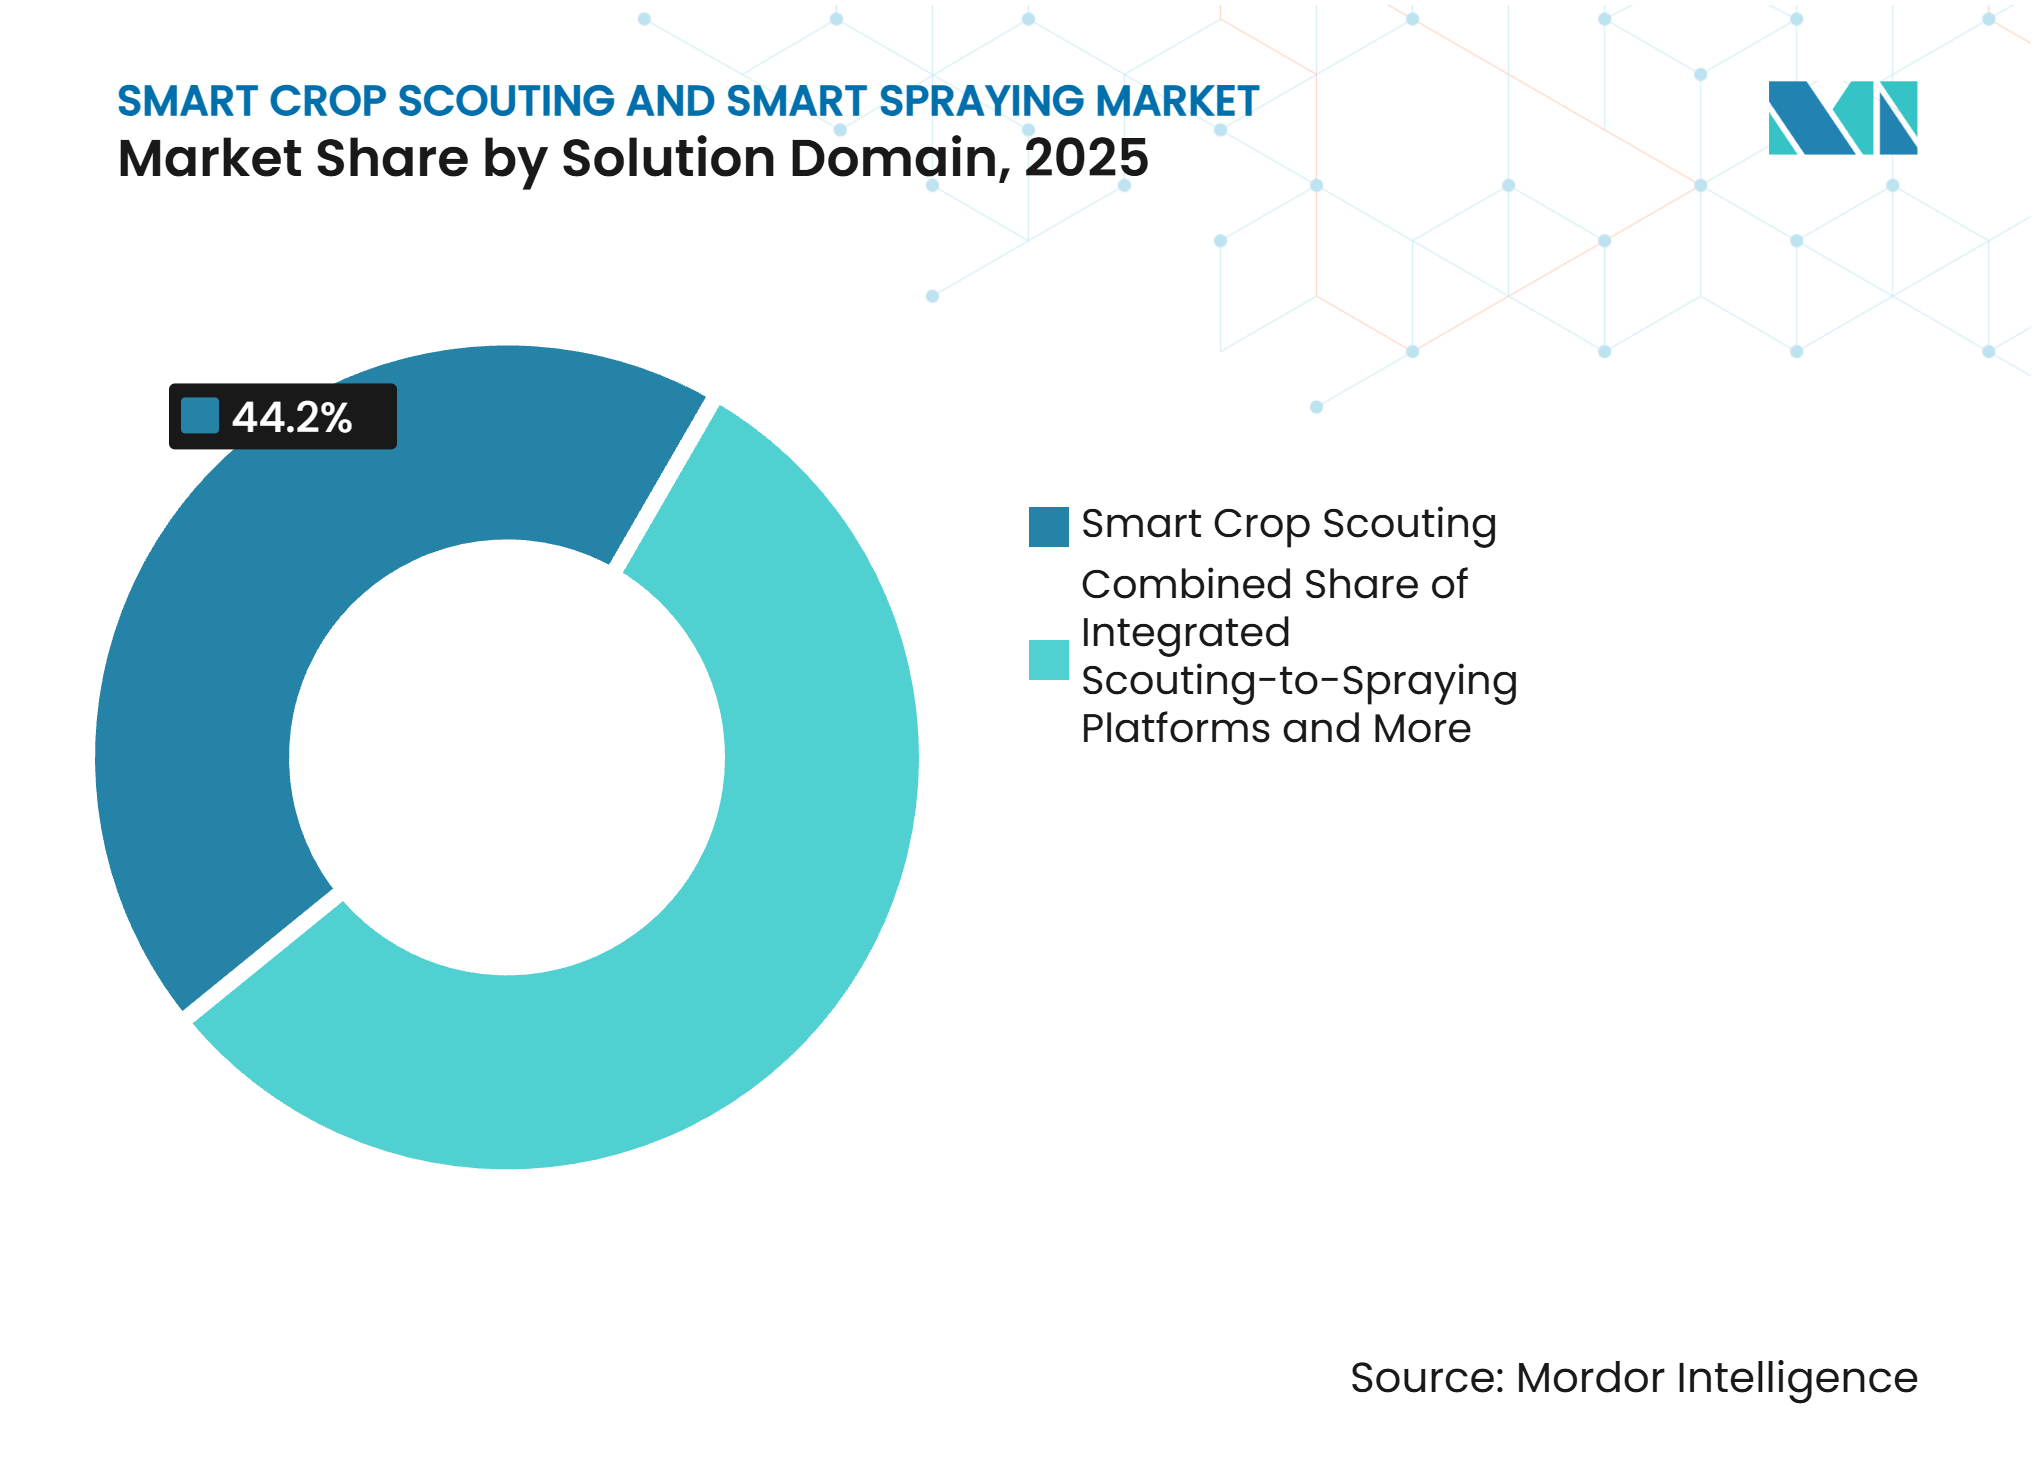
Smart Spraying gewinnt gegenüber dem etablierten Scouting an BodenDer Smart Crop Scouting und Smart Spraying Markt wurde im Jahr 2025 von Smart Crop Scouting mit einem Anteil von 44,2 % angeführt, unterstützt durch seine längere kommerzielle Geschichte und niedrigere Einstiegskosten im Vergleich zum autonomen Sprühen. Smart Spraying wird voraussichtlich mit einer CAGR von 19,1 % von 2026 bis 2031 wachsen. Dieses Wachstum spiegelt eine verbesserte Grün-auf-Grün-Erkennung wider, die Unkräuter innerhalb eines aktiven Pflanzenbestands identifiziert – eine komplexere Aufgabe als die Grün-auf-Braun-Erkennung auf Brachflächen. Eine höhere Erkennungsgenauigkeit erweitert die potenzielle Anwendung von gezieltem Sprühen während der Wachstumsperiode.
Integrierte Scouting-zu-Spraying-Plattformen kombinieren Kartierung, Rezepturerstellung und Auslegersteuerung in einem einzigen Arbeitsablauf. Nach der Übernahme von Sentera im Mai 2025 integrierte John Deere Senteras FieldAgent-Plattform in sein Operations Center. Diese Integration verringert die Lücke zwischen Kulturpflanzenbeobachtung und Behandlung und kann einen mehrtägigen Serviceprozess auf eine Feldmaßnahme am selben Tag verkürzen. Der Markt wird voraussichtlich Plattformen bevorzugen, die manuelle Dateiübertragungen und Datenkonvertierungen reduzieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Drohnensprühgeräte verändern den Hardware-MixTraktorgebundene und selbstfahrende Sprühgeräte bleiben für große Reihenkulturbetriebe zentral und machten im Jahr 2025 35 % aus. CNH Industrial N.V. bietet SenseApply und New Holland IntelliSense Sprayer Automation als ab Werk verfügbare Optionen für Guardian-Maschinen der Modelljahre 2026 und 2027 an. Nachrüstsysteme adressieren eine große installierte Basis, die nicht innerhalb eines einzigen Budgetzyklus ersetzt werden kann. Robotersprühgeräte bleiben eine kleinere Kategorie mit spezifischem Einsatz bei Spezialkulturen. Ecorobotix berichtete von mehr als 1.000 verkauften ARA-Einheiten und 180.000 behandelten Hektar während der Frühjahrssaison 2025.
Im Smart Crop Scouting und Smart Spraying Markt sind Drohnensprühgeräte der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 25,9 % bis 2031. Dieses Wachstum spiegelt verbesserte Nutzlastkapazitäten, niedrigere Gerätekosten und die Anwendbarkeit in schwierigem Gelände wider. SZ DJI Technology Co., Ltd. brachte 2025 die Agras T100 und T70P auf den Markt, gefolgt von der Agras T55 und dem Agras T100 Dual Battery Spraying System im Juli 2026. SZ DJI Technology Co., Ltd. berichtete von 600.000 weltweit im Einsatz befindlichen Agrardrohnen Ende 2025.
Nach Angebot:
Hardware führt, während Servicemodelle den Zugang erweiternHardware machte im Jahr 2025 57,7 % des Umsatzes im Smart Crop Scouting und Smart Spraying Markt aus, da Kameras, Drohnen, Sensoren und Ausleger-Systeme erhebliche Vorabinvestitionen in Ausrüstung erfordern. Dies positioniert physische Ausrüstung als das größte Angebotssegment im Markt. Software folgt einem anderen Umsatzprofil mit dem am schnellsten wachsenden Segment bei 18,4 % bis 2031, da Analyse-Abonnements ohne neue Maschinenkäufe wachsen können. Dienstleistungen umfassen verwaltetes Scouting, Sprühen als Dienstleistung und Systemintegration, die die Kapitalbelastung für Betriebe reduzieren können, die Präzisionsausbringung benötigen, aber die Ausrüstung nicht selbst besitzen können.
Niqo Robotics hat in Indien ein Dienstleistungsmodell pro Acre statt eines Geräteverkaufsmodells eingeführt und berichtete von einem Einsatz auf mehr als 148.000 Acres während der Saison 2024. Dienstleister können die Nachfrage benachbarter Betriebe bündeln und Geräte effizienter einplanen. Gerätehersteller können durch das Hinzufügen von Abonnements und Serviceverträgen zu einer installierten Basis stabilere Einnahmen erzielen und gleichzeitig Leistungsunterstützung in die Geschäftsbeziehung integrieren.
Nach Technologie:
Sensorik und Bildgebung führen, während variable Ausbringungstechnologie voranschreitetSensorik und Bildgebung machten im Jahr 2025 34,8 % des Smart Crop Scouting und Smart Spraying Marktumsatzes aus und sind damit das größte Technologiesegment. Dieses Segment umfasst Multispektralkameras, Hyperspektralsensoren, RGB-Drohnen und optische Bodensysteme. Diese Systeme liefern die Feldbeobachtungen, die für nachfolgende Rezepturentscheidungen erforderlich sind. Ihre dominante Position spiegelt die Tatsache wider, dass jeder automatisierte Ausbringungsarbeitsablauf mit der Identifizierung von Feldbedingungen beginnt. Bildqualität und konsistente Datenerfassung bleiben wichtig für die Zuverlässigkeit nachgelagerter Analysen.
Variable Ausbringungstechnologie wird voraussichtlich mit einer CAGR von 20 % bis 2031 wachsen. Individuelle Düsensteuerung wandelt Erkennungen bei jedem Überfahren in Behandlungsanpassungen um. TeeJets DynaJet-Pulsweitenmodulationssystem wurde vom Digital Ag Innovation Lab der Iowa State University für die Aufrechterhaltung der Tropfenkonsistenz bei unterschiedlichen Geschwindigkeiten und Geländeformen validiert. Maschinelles Lernen und prädiktive Analysen können die durch jede Anwendung erzielten Einsparungen weiter verbessern. Der kommerzielle Wert dieser Systeme hängt jedoch von der Erkennungs- und Ausbringungsgenauigkeit ab, nicht allein von der Analytik.
Nach Anwendung:
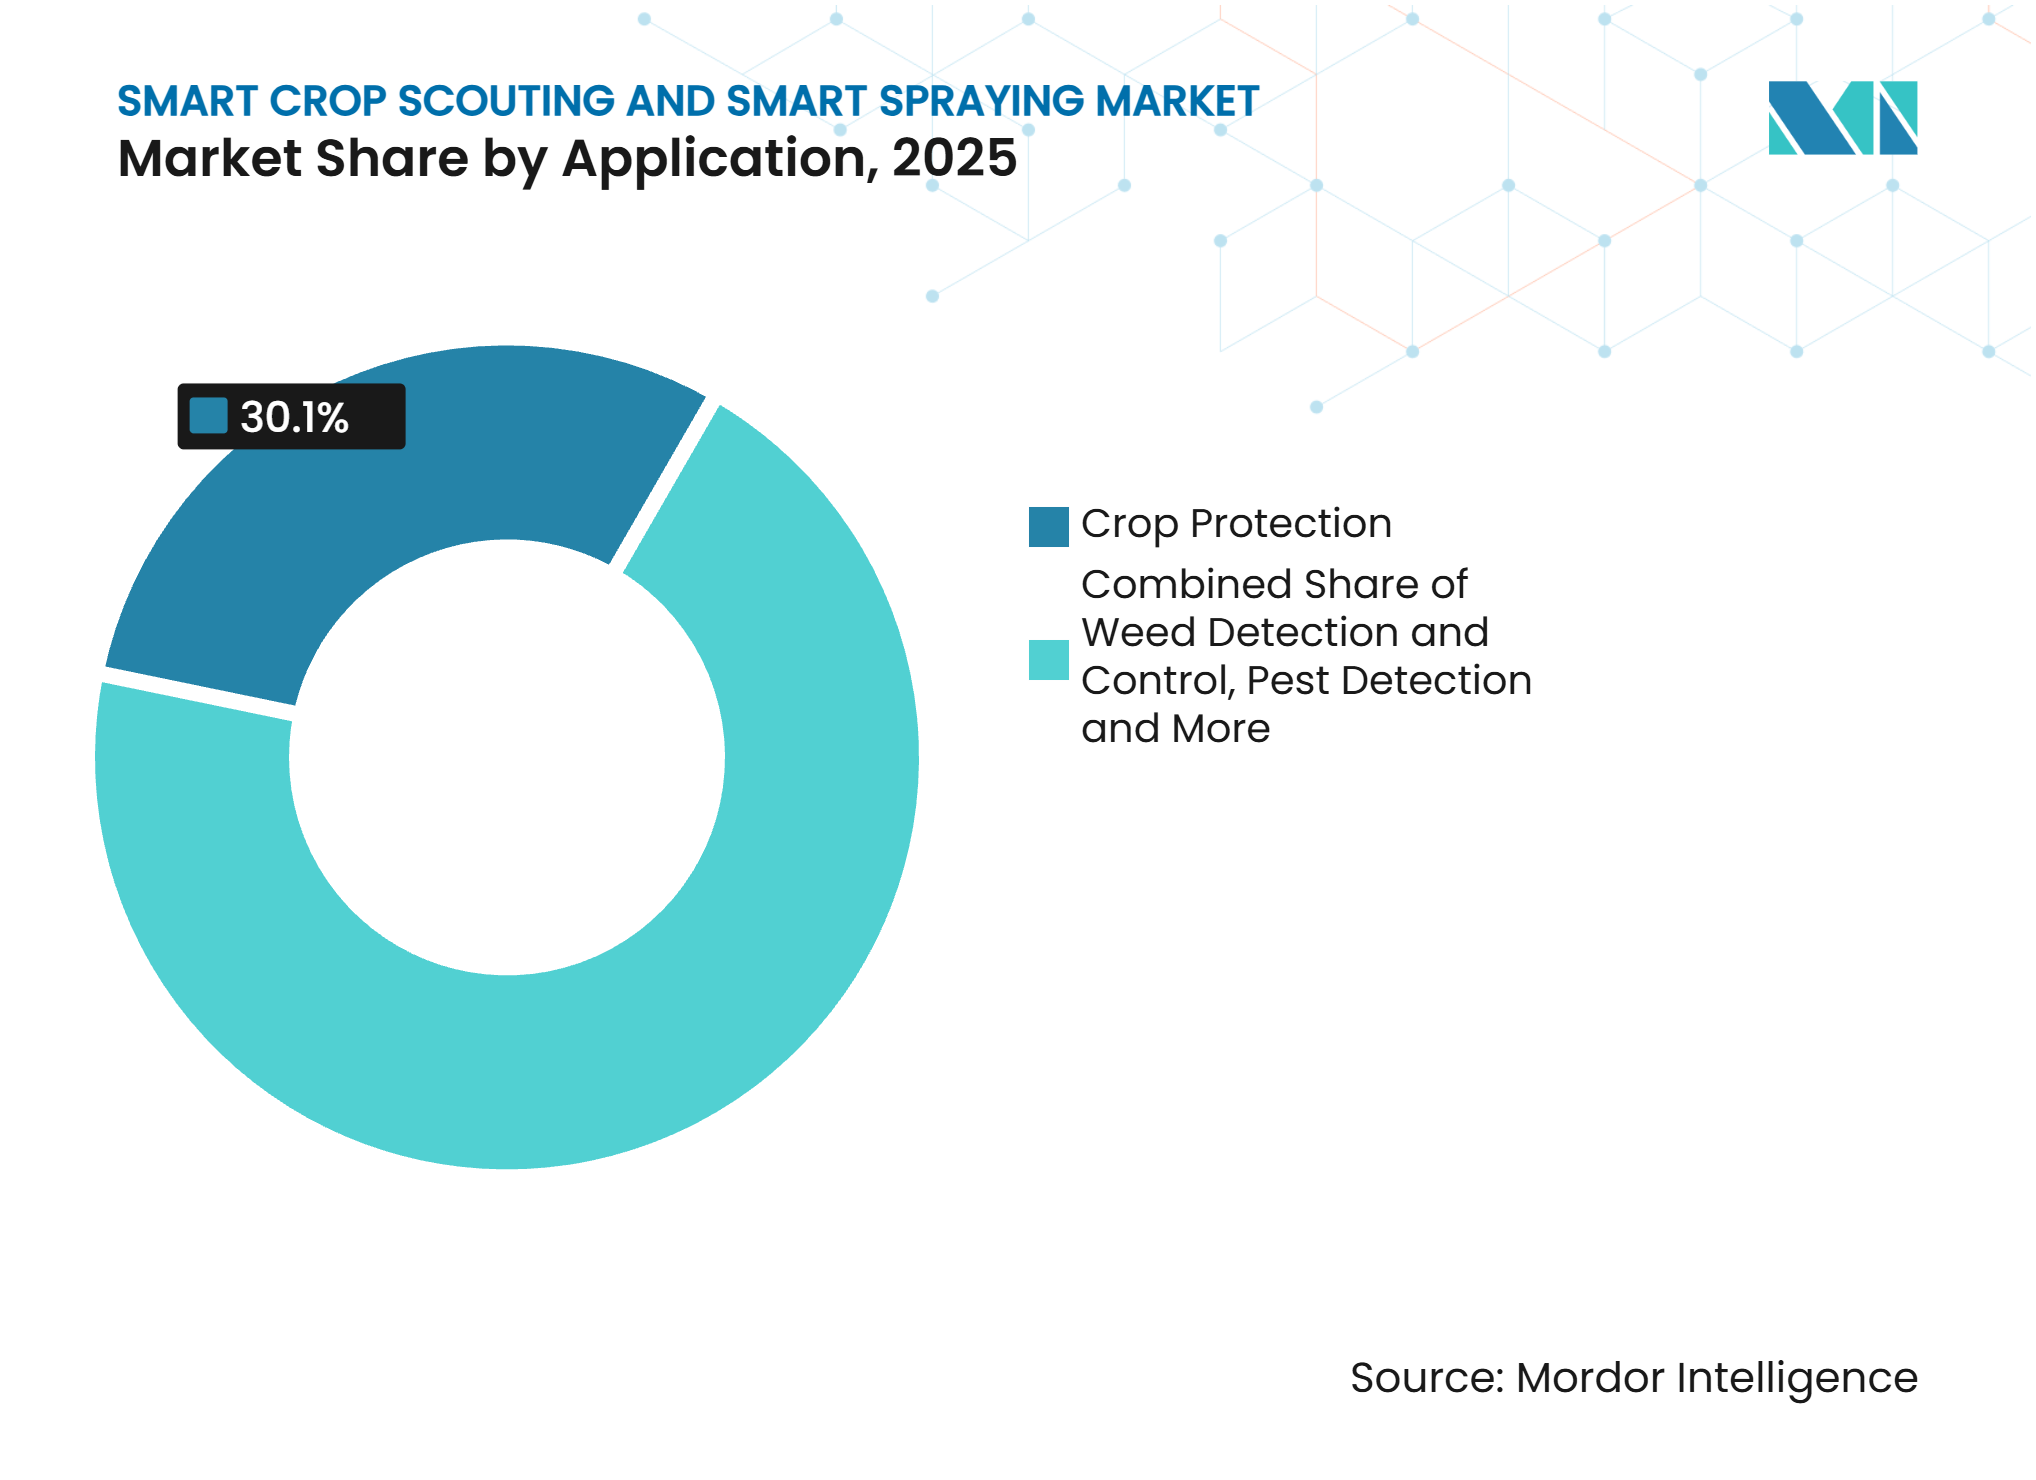
Pflanzenschutz verankert den Umsatz, während Unkrauterkennung expandiertPflanzenschutz machte im Jahr 2025 30,1 % des Smart Crop Scouting und Smart Spraying Marktumsatzes aus und ist damit die größte Anwendungskategorie. Er umfasst Herbizid-, Fungizid-, Insektizid- und Nährstoffanwendungen, bei denen ein reduzierter Betriebsmitteleinsatz gegen Feldkosten gemessen werden kann. Unkrauterkennung und -bekämpfung wird voraussichtlich mit einer CAGR von 22 % bis 2031 wachsen. Herbizidresistenz erhöht den Wert der Erkennung, da Behandlungsentscheidungen zunehmend davon abhängen, wo resistente Unkräuter auftreten. Dies unterstützt die Einführung von Systemen, die Unkräuter vor der flächendeckenden Ausbringung identifizieren.
Die Bewertung von Bodenfeuchtigkeit und Wasserstress ist besonders relevant in Regionen, in denen Bewässerungseffizienz eine politische Priorität darstellt. Semios installierte im Jahr 2025 mehr als 300 Bewässerungsautomatisierungsknoten im westlichen Teil der Vereinigten Staaten. Schädlingserkennung bleibt kulturspezifisch, da Zielinsekten und Kulturökonomie je nach Kulturtyp variieren. Mehrjährige Spezialkulturen können teurere Systeme unterstützen, bei denen schädlingsbedingte Ausfälle ein erhebliches Qualitätsrisiko darstellen.

Nach Betriebsgröße:
Mittlere Betriebe führen, während Großbetriebe beschleunigenMittlere Betriebe machten im Jahr 2025 46,2 % des Smart Crop Scouting und Smart Spraying Marktumsatzes aus. Sie nehmen eine Position zwischen den finanziellen Einschränkungen kleiner Betriebe und den etablierten Technologieprogrammen großer Betreiber ein. Dieses Segment kann von Systemen profitieren, die klare Betriebsmitteleinsparungen bieten, ohne einen vollständigen Maschinenaustausch zu erfordern. Der Markt hat in diesem Betriebsgrößenbereich eine breite adressierbare Basis. Mittlere Betriebe können diese Technologien auch über Lohnunternehmer einführen, wenn sie kein eigenes Technologieteam unterhalten können.
Großbetriebe sind das am schnellsten wachsende Betriebsgrößensegment mit einer CAGR von 18,8 % im Prognosezeitraum, da sie frühe Anwender integrierter Scouting-zu-Spraying-Systeme, Flottenmanagement-Tools und Robotersprühservices sind. Die Farmer Pulse-Umfrage von CNH Industrial N.V. vom August 2026 ergab, dass 71 % von 217 nordamerikanischen Landwirten und Ranchers Präzisionstechnologie als wichtig für den betrieblichen Erfolg betrachteten. Mehr als die Hälfte wird voraussichtlich innerhalb von zwei Jahren in zusätzliche Präzisionstechnologie investieren. Kleinbetriebe bleiben durch Gerätebesitzmodelle schwer zu bedienen.
Geografische Analyse
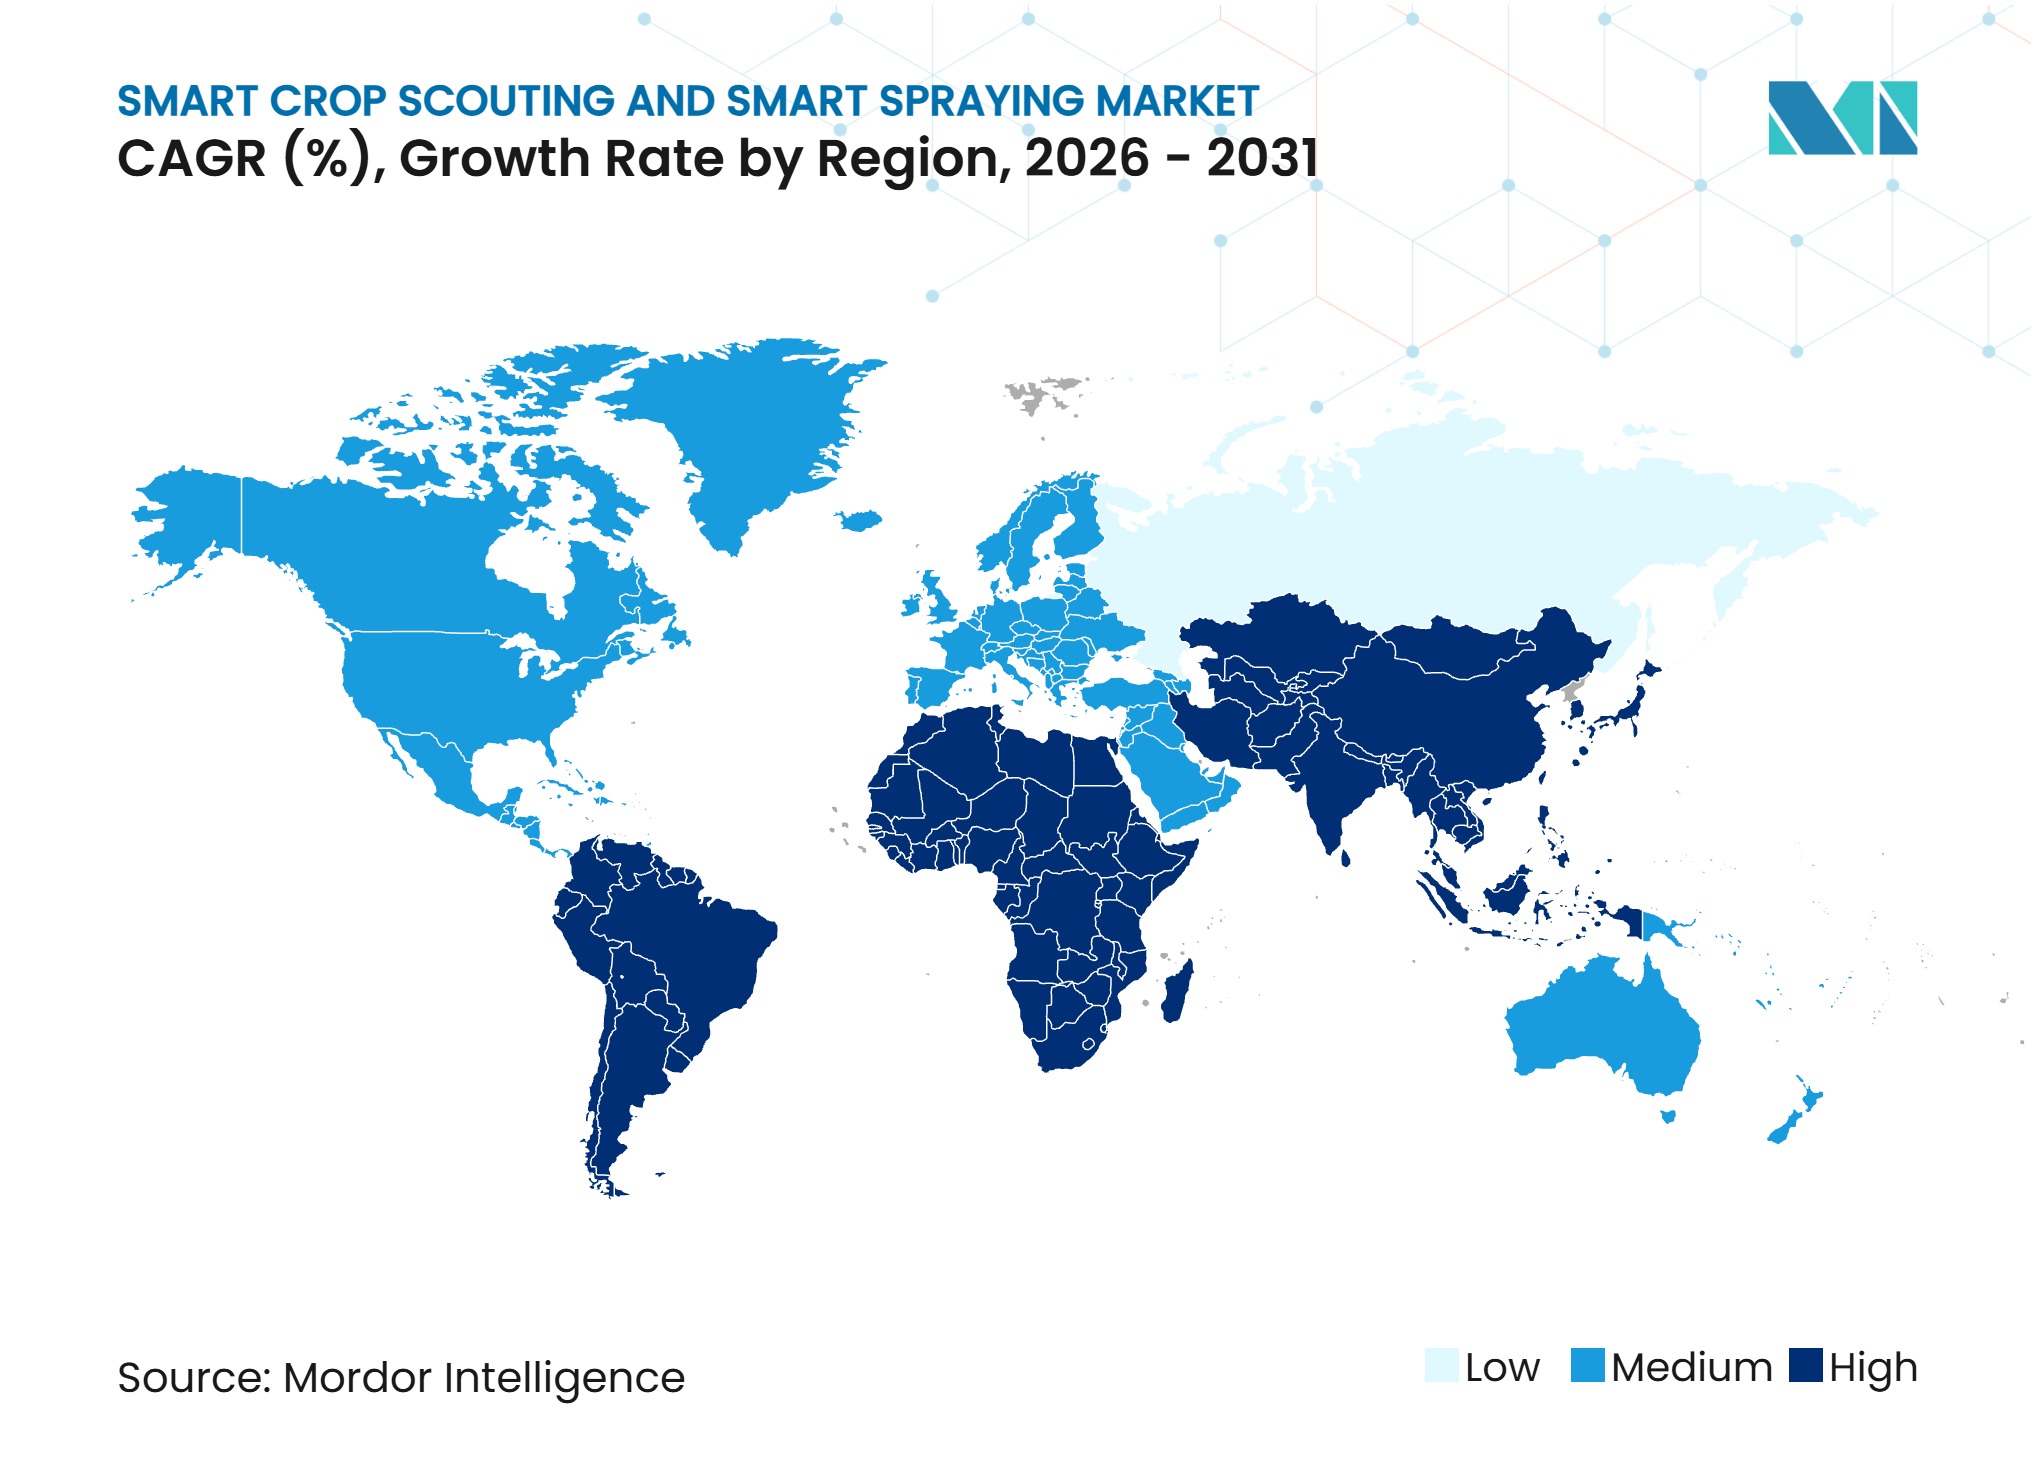
Nordamerika hielt im Jahr 2025 31,3 % des Smart Crop Scouting und Smart Spraying Marktumsatzes und ist damit der größte regionale Markt. Es wird voraussichtlich mit einer CAGR von 14 % bis 2031 wachsen, unterstützt durch eine große installierte Basis an Präzisionslandwirtschaftsgeräten, Finanzierungsoptionen und hohen Agrochemikalienkosten. PTx Trimble machte seine OutRun-Plattform im Jahr 2026 in Kanada und Australien kommerziell verfügbar. AGCO Corporation in Mexiko befindet sich aufgrund kleinerer Betriebsgrößen und Finanzierungseinschränkungen noch in einem früheren Stadium, was servicebasierte Einsatzmodelle unterstützt.
Europa wird voraussichtlich im Prognosezeitraum wachsen, angetrieben durch regulatorische Genehmigungen und die Integration der Technologie in den Sprühmarkt. Die Maßnahme des EU-Rates vom Mai 2026 könnte den Einsatz kommerzieller Drohnensprühung ermöglichen, sobald die delegierten Rechtsakte abgeschlossen sind. Frankreichs Drohnensprühregeln vom Mai 2026 beschränken zunächst die zulässigen Pflanzenschutzmittel auf Biokontrollprodukte, für den ökologischen Landbau zugelassene Produkte und Niedrigrisikoerzeugnisse. Das zukünftige Wachstum Russlands wird jedoch erwartet, aber das Wachstum des Landes im Prognosezeitraum wird voraussichtlich durch begrenzten Zugang zu Geräten und Finanzierung eingeschränkt sein.
Asien-Pazifik ist die am schnellsten wachsende Region im Smart Crop Scouting und Smart Spraying Markt mit einer CAGR von 20 % bis 2031. SZ DJI Technology Co., Ltd. berichtete von mehr als 600.000 weltweit im Einsatz befindlichen Agrardrohnen Ende 2025, wobei ein erheblicher Anteil der Einsätze in Südost- und Ostasien konzentriert ist. Südamerika wird durch große brasilianische Betriebe und die lokale Markteinführung von ONE SMART SPRAY auf Stara-Geräten im Jahr 2024 unterstützt. Afrika und der Nahe Osten werden voraussichtlich wachsen, da wassereffizienter Ausbringungssysteme zunehmen. Südafrika, Ägypten, die Vereinigten Arabischen Emirate und Saudi-Arabien stellen Einstiegspunkte dar, an denen Mechanisierungsbedarf oder Wasserknappheit wesentlich sind.
Wettbewerbslandschaft
Marktkonzentration
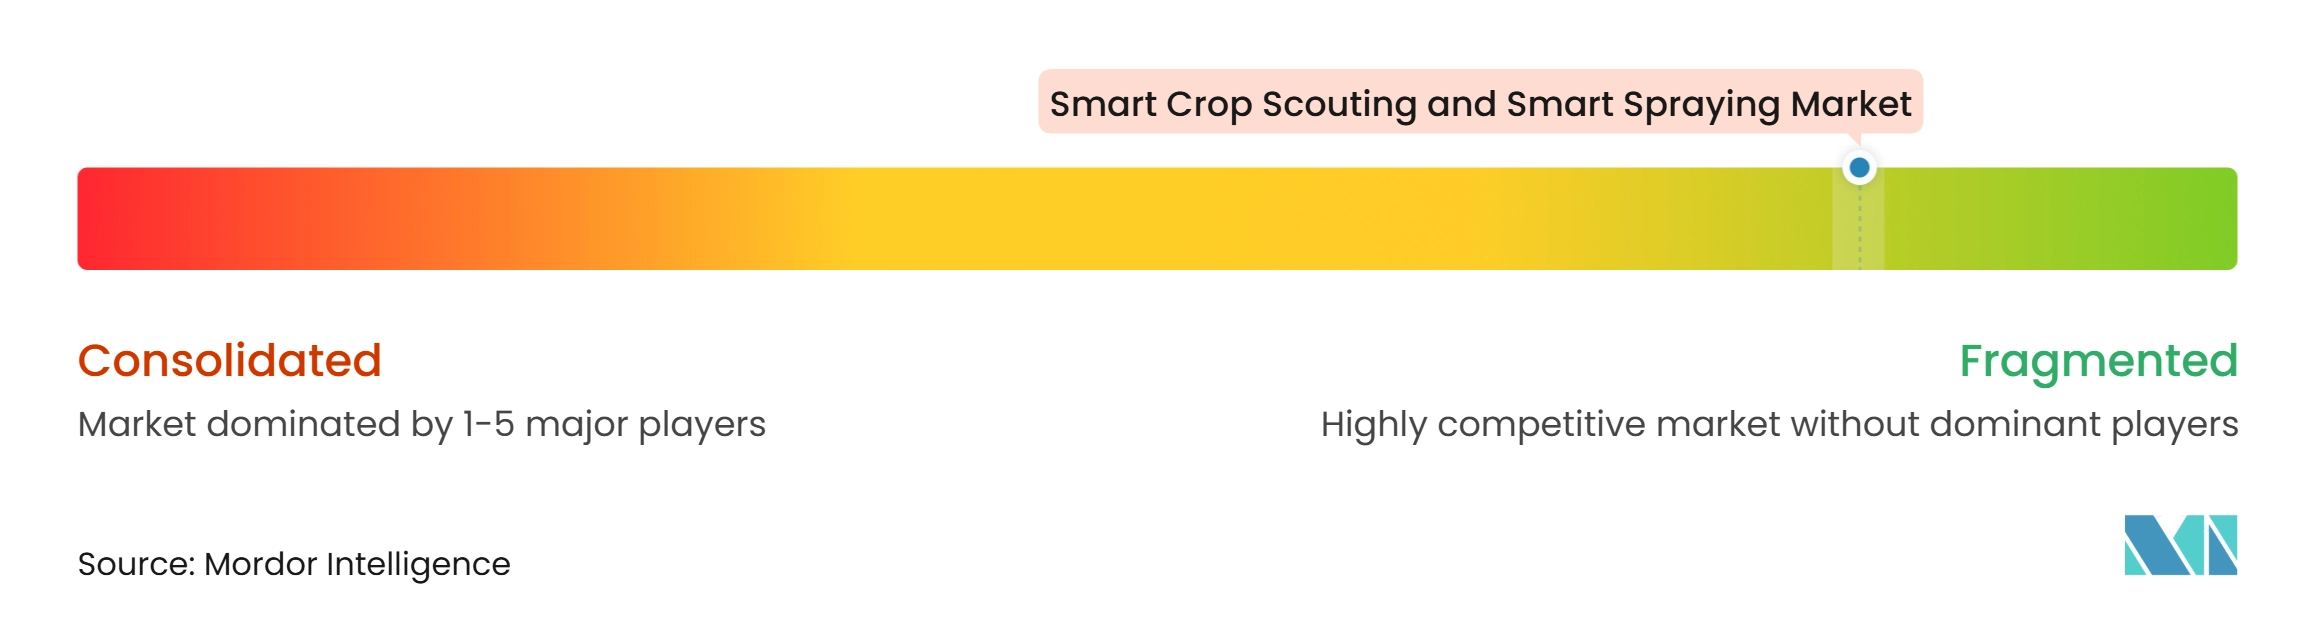
Der Smart Crop Scouting und Smart Spraying Markt ist fragmentiert. Zu den wichtigsten Marktteilnehmern gehören Deere & Company, SZ DJI Technology Co., Ltd., AGCO Corporation, Ecorobotix SA und CNH Industrial N.V. Diese Unternehmen integrieren Sensoren, Entscheidungswerkzeuge und Sprühaktuatoren in ab Werk verfügbare Geräte und bieten gleichzeitig Nachrüstoptionen für Betriebe an, die vorhandene Maschinen aufrüsten möchten. Dieser Ansatz hilft dabei, bestehende Gerätebeziehungen zu schützen und gleichzeitig Software- und Serviceumsätze zu steigern.
Deere & Company übernahm Sentera im Mai 2025, um Luftfeld-Scouting, Rezepturkarten und FieldAgent-Software in sein Operations Center zu integrieren. AGCO Corporation und Trimble Inc. schlossen das PTx Trimble-Gemeinschaftsunternehmen im April 2024 ab, wobei AGCO Corporation einen Anteil von 85 % hält. Das Gemeinschaftsunternehmen kombiniert Präzisionslandwirtschafts-Assets und unterstützt gemischte Geräteflotten. Diese Entwicklungen spiegeln den Wettbewerb in den Bereichen Datenerfassung, agronomische Entscheidungsfindung und physische Ausbringung wider und reduzieren gleichzeitig die Anzahl der Arbeitsschritte, die Geräteanbieter über Partner verwalten müssen.
Spezialisierte Anbieter konkurrieren in Bereichen, in denen große Geräteplattformen eine begrenzte Abdeckung haben. Im März 2026 kündigte Ecorobotix SA eine Investition von 50 Millionen USD in die Fertigung in den Vereinigten Staaten in Kansas an. Niqo Robotics verwendet ein Servicemodell, das für Kleinbetriebe zugänglicher ist als Gerätebesitz. Grün-auf-Grün-Erkennung für Kleingetreide, autonomes Sprühen in Obstgärten und Weinbergen sowie die zeitliche Abstimmung von Krankheits- oder Schädlingsbehandlungen bleiben offene Wettbewerbsbereiche.
Marktführer im Smart Crop Scouting und Smart Spraying Bereich
-
Deere & Company
-
SZ DJI Technology Co., Ltd.
-
AGCO Corporation
-
Ecorobotix SA
-
CNH Industrial N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart Crop Scouting und Smart Spraying Markt Unternehmen in diesem Bericht
- Deere & Company
- SZ DJI Technology Co., Ltd.
- AGCO Corporation
- CNH Industrial N.V.
- BASF SE
- Robert Bosch GmbH
- Ecorobotix SA
- SemiosBio Technologies Inc.
- Raven Industries, Inc.
- Kubota Corporation
- Mahindra & Mahindra Ltd
- TeeJet Technologies
- Niqo Robotics Private Limited
- Sentera, Inc.
- Agremo
- PIX4D SA
Neueste Industrielle Entwicklungen in Smart Crop Scouting und Smart Spraying Markt
- Januar 2026: John Deere kündigte See and Spray Gen 2 für Sprühgeräte des Modelljahres 2027 an, mit aufgerüsteten Kameras mit viermal höherer Unkrauterkennungsgenauigkeit, erweiterter Kulturpflanzenabdeckung auf Weizen, Raps, Gerste, Zuckerrüben und Erdnüsse sowie der Konsolidierung von drei Legacy-Stufen in ein einziges Angebot. Das Unternehmen migrierte außerdem alle Gen 1 See and Spray Premium- und Ultimate-Nutzer in die erweiterte Kulturpflanzenbibliothek.
- Juli 2026: SZ DJI Technology Co., Ltd. brachte die Agras T55 weltweit auf den Markt, mit einer Nutzlast von 50 L und einem aufgerüsteten Hinderniserkennungsradar, sowie das Agras T100 Dual Battery Spraying System mit einer 90-L-Doppelbatteriekonfiguration. Die Produkte zielen auf Großflächenbetriebe und Obstgartenanwendungen ab.
- März 2026: Ecorobotix SA kündigte eine Investition von 50 Millionen USD zur Einrichtung der Fertigung in den Vereinigten Staaten in Lyons, Kansas, für seinen ARA Ultra-High Precision Sprayer an.
Globaler Berichtsumfang für den Smart Crop Scouting und Smart Spraying Markt
Smart Crop Scouting und Smart Spraying kombinieren künstliche Intelligenz, Computer Vision, Drohnen, Sensoren und Felddaten, um Probleme bei der Kulturpflanzengesundheit, Schädlinge, Krankheiten, Unkräuter sowie Nährstoff- oder Wasserstress zu erkennen. Das System analysiert Feldbedingungen und identifiziert spezifische Bereiche, die eine Intervention erfordern, und ermöglicht so gezieltes Sprühen nur dort, wo es benötigt wird. Dies reduziert den Chemikalieneinsatz und die Kosten und verbessert gleichzeitig den Pflanzenschutz und die Nachhaltigkeit.
Der Smart Crop Scouting und Smart Spraying Marktbericht ist segmentiert nach Lösungsbereich (Smart Crop Scouting, Smart Spraying und integrierte Scouting-zu-Spraying-Plattformen), nach Produkttyp (Scouting-Ausrüstung, Scouting-Software und Sprühausrüstung), nach Angebot (Hardware, Software und Dienstleistungen), nach Technologie (Computer Vision, Multispektral- und Hyperspektralbildgebung, Fernerkundung, maschinelles Lernen und prädiktive Analysen, Internet der Dinge und vernetzte Sensoren, globales Satellitennavigationssystem und geografisches Informationssystem, autonome Navigation und Robotik sowie weitere), nach Anwendung (Unkrauterkennung und -bekämpfung, Pflanzenschutz, Schädlingserkennung, Bewertung von Bodenfeuchtigkeit und Wasserstress, Dünger- und Flüssignährstoffausbringung sowie weitere), nach Betriebsgröße (groß, mittel und klein) und nach Geografie (Nordamerika, Europa, Asien-Pazifik, Afrika, Südamerika und Naher Osten). Der Bericht liefert Wertprognosen in USD.
Segmentierungsübersicht
| Smart Crop Scouting |
| Smart Spraying |
| Integrierte Scouting-zu-Spraying-Plattformen |
| Scouting-Ausrüstung | Drohnen und unbemannte Luftfahrzeuge |
| Feldroboter | |
| Bodensensoren | |
| Multispektral- und Hyperspektralkameras | |
| Scouting-Software | Geografisches Informationssystem Software |
| Fernerkundungssoftware | |
| Kulturpflanzenmanagement-Software | |
| Künstliche Intelligenz Analysesoftware | |
| Sprühausrüstung | Traktorgebundene und selbstfahrende Sprühgeräte |
| Robotersprühgeräte | |
| Drohnensprühgeräte | |
| Nachrüst-Smart-Spraying-Systeme |
| Hardware |
| Software |
| Dienstleistungen |
| Computer Vision |
| Multispektral- und Hyperspektralbildgebung |
| Fernerkundung |
| Maschinelles Lernen und prädiktive Analysen |
| Internet der Dinge und vernetzte Sensoren |
| Globales Satellitennavigationssystem und geografisches Informationssystem |
| Autonome Navigation und Robotik |
| Weitere |
| Unkrauterkennung und -bekämpfung |
| Pflanzenschutz |
| Schädlingserkennung |
| Bewertung von Bodenfeuchtigkeit und Wasserstress |
| Dünger- und Flüssignährstoffausbringung |
| Weitere |
| Kleinbetriebe |
| Mittlere Betriebe |
| Großbetriebe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Lösungsbereich | Smart Crop Scouting | |
| Smart Spraying | ||
| Integrierte Scouting-zu-Spraying-Plattformen | ||
| Nach Produkttyp | Scouting-Ausrüstung | Drohnen und unbemannte Luftfahrzeuge |
| Feldroboter | ||
| Bodensensoren | ||
| Multispektral- und Hyperspektralkameras | ||
| Scouting-Software | Geografisches Informationssystem Software | |
| Fernerkundungssoftware | ||
| Kulturpflanzenmanagement-Software | ||
| Künstliche Intelligenz Analysesoftware | ||
| Sprühausrüstung | Traktorgebundene und selbstfahrende Sprühgeräte | |
| Robotersprühgeräte | ||
| Drohnensprühgeräte | ||
| Nachrüst-Smart-Spraying-Systeme | ||
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Technologie | Computer Vision | |
| Multispektral- und Hyperspektralbildgebung | ||
| Fernerkundung | ||
| Maschinelles Lernen und prädiktive Analysen | ||
| Internet der Dinge und vernetzte Sensoren | ||
| Globales Satellitennavigationssystem und geografisches Informationssystem | ||
| Autonome Navigation und Robotik | ||
| Weitere | ||
| Nach Anwendung | Unkrauterkennung und -bekämpfung | |
| Pflanzenschutz | ||
| Schädlingserkennung | ||
| Bewertung von Bodenfeuchtigkeit und Wasserstress | ||
| Dünger- und Flüssignährstoffausbringung | ||
| Weitere | ||
| Nach Betriebsgröße | Kleinbetriebe | |
| Mittlere Betriebe | ||
| Großbetriebe | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Smart Crop Scouting und Smart Spraying Markt?
Der Markt wird voraussichtlich mit einer CAGR von 17,6 % von 2026 bis 2031 wachsen und bis 2031 16,2 Milliarden USD erreichen.
Welcher Produkttyp wächst am schnellsten?
Drohnensprühgeräte werden voraussichtlich mit einer CAGR von 25,9 % bis 2031 wachsen, unterstützt durch verbesserte Nutzlasten und einen breiteren Einsatz über verschiedene Geländetypen hinweg.
Warum führen Landwirte Smart Spraying Systeme ein?
Gezielte Ausbringung kann den Herbizideinsatz senken, Arbeitskräftelücken schließen und Betrieben helfen, präzisere Behandlungsentscheidungen zu dokumentieren.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 20 % bis 2031 wachsen, angeführt von China, Indien und Japan.
Welche Betriebsgröße generiert derzeit den höchsten Umsatz?
Mittlere Betriebe hielten 46,2 % des Umsatzes im Jahr 2025, da sie einen praktikablen Betriebsmaßstab mit zunehmendem Zugang zu erschwinglichen Präzisionswerkzeugen verbinden.