
Marktgröße und Marktanteil des Smart-Bathroom-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 13.71 Milliarden US-Dollar |
| Marktgröße (2032) | 27.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Smart-Bathroom-Marktanalyse von Mordor Intelligence
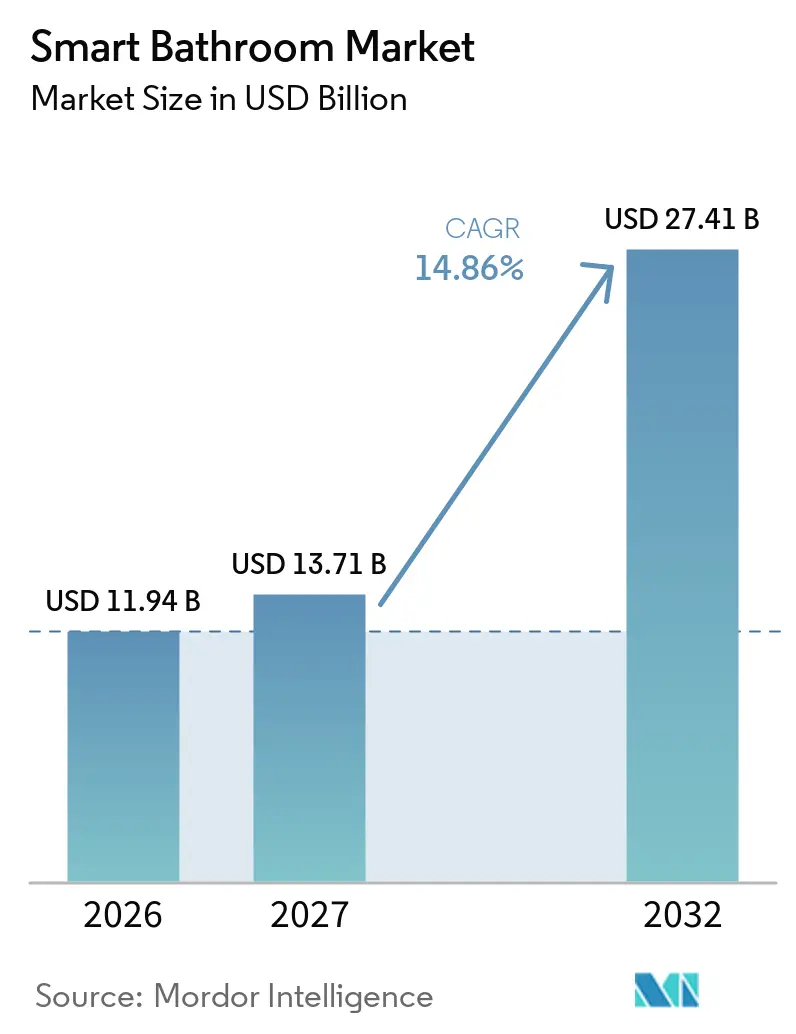
Die Marktgröße des Smart-Bathroom-Markts wird voraussichtlich von 11,94 Milliarden USD im Jahr 2026 auf 13,71 Milliarden USD im Jahr 2027 steigen und bis 2032 27,41 Milliarden USD erreichen, mit einem CAGR von 14,86 % über den Zeitraum 2027–2032. Vernetzte Armaturen werden zunehmend zu praktischen Renovierungskäufen, da Käufer Hygiene, Komfort, Wasserkontrolle und Wellnessfunktionen suchen. Interoperable Smart-Home-Systeme integrieren Badezimmergeräte in ein umfassenderes Haushalts-Upgrade, anstatt sie als isolierte Armaturen zu betrachten. Hersteller konzentrieren sich auf nachrüstungsfertige Produkte, digitalen Vertrieb und hochwertige Gesundheitsfunktionen, um bestehende Wohn- und Gewerbeimmobilien zu erschließen. Regulatorische Rahmenbedingungen begünstigen ebenfalls Produkte, die Wasser- und Energieverbrauch präziser steuern können. Der Smart-Bathroom-Markt sieht sich weiterhin mit hohen Anschaffungskosten und Verbraucherbedenken hinsichtlich des Umgangs mit persönlichen Daten konfrontiert.
Wichtigste Erkenntnisse des Berichts
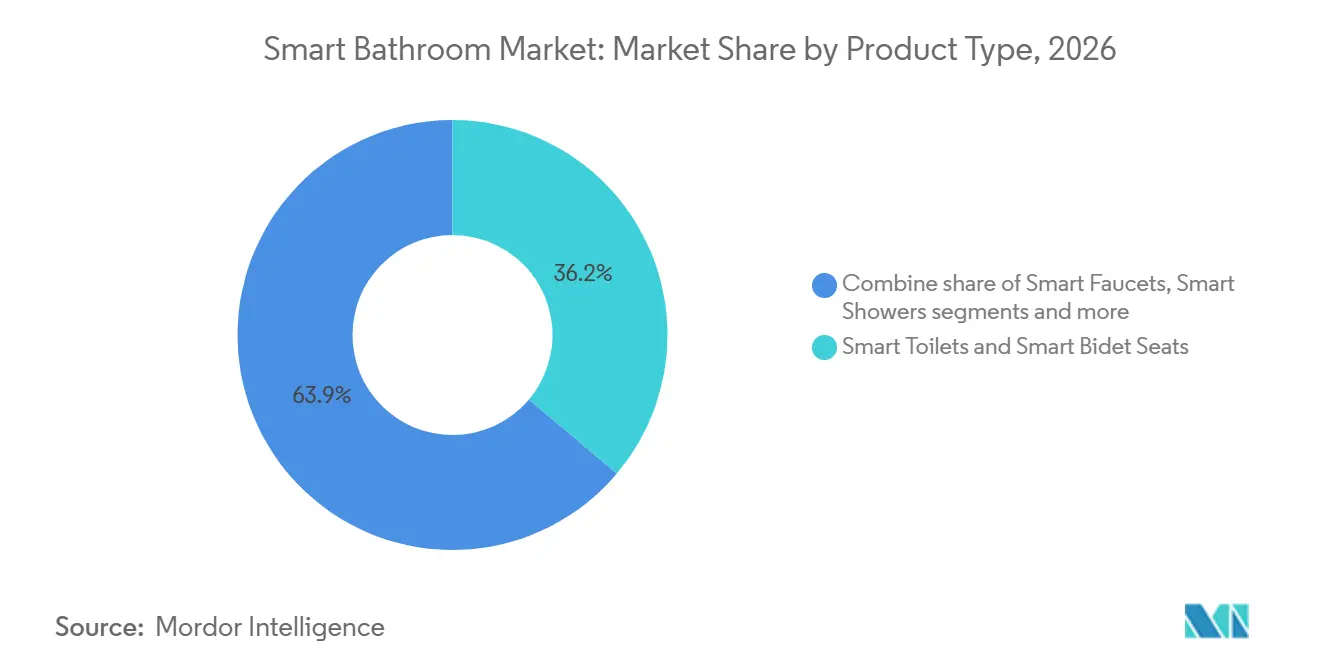
- Nach Produkttyp hielten intelligente Toiletten und intelligente Bidet-Sitze im Jahr 2026 einen Marktanteil von 36,15 % am Smart-Bathroom-Markt, während intelligente Armaturen bis 2032 voraussichtlich mit einem CAGR von 16,64 % wachsen werden.
- Nach Bautyp entfielen im Jahr 2026 57,55 % des Marktanteils am Smart-Bathroom-Markt auf Ersatz und Nachrüstung; für dieses Segment wird bis 2032 ein CAGR von 15,93 % prognostiziert.
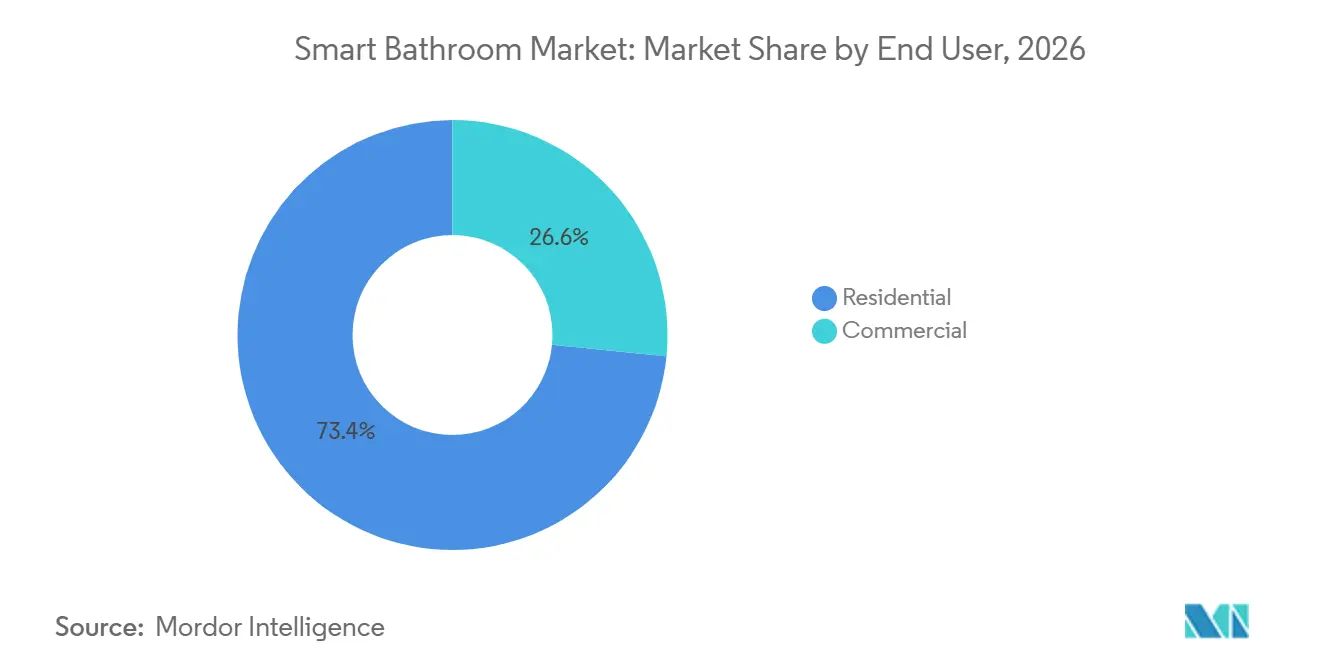
- Nach Endnutzer hielt der Wohnbereich im Jahr 2026 einen Umsatzanteil von 73,43 % und wird voraussichtlich mit dem höchsten CAGR von 15,58 % im Zeitraum 2027–2032 wachsen.
- Nach Vertriebskanal hielt B2C/Einzelhandel im Jahr 2026 einen Umsatzanteil von 76,57 % und wird voraussichtlich mit dem höchsten CAGR von 16,85 % im Zeitraum 2027–2032 wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 28,54 %, während für Asien-Pazifik bis 2032 ein CAGR von 16,46 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Einführung von Smart-Home- und IoT-Ökosystemen | +3.50% | Global | Mittelfristig (2–4 Jahre) |
| Hygienisch bedingte Verlagerung hin zu berührungslosen Armaturen | +2.80% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Wasser- und Energieeffizienz | +2.00% | Global, am stärksten in der EU, Asien-Pazifik und Australien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach altersgerechtem Wohnen und Barrierefreiheit | +2.50% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Hochwertige Badsanierung und Wellness-Ausgaben | +2.20% | Nordamerika, Europa, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachrüstungsaktivitäten im Gastgewerbe und Gewerbe | +2.00% | Global, angeführt von Naher Osten und Afrika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Smart-Home- und IoT-Ökosystemen
Der Smart-Bathroom-Markt profitiert, wenn Armaturen mit denselben Systemen verbunden werden, die für Beleuchtung, Klimasteuerung und Sicherheit genutzt werden. Diese Verbindung macht ein Badezimmer-Upgrade zu einem Teil eines umfassenderen Hausprojekts und kann den wahrgenommenen Wert kompatibler Geräte steigern, insbesondere wenn Hausbesitzer bereits in integrierte Steuerungssysteme investieren. Kohler integrierte im September 2025 die Anthem+-Dusche in die Control4-Plattform, sodass Duschsteuerungen in professionellen Hausautomatisierungsumgebungen funktionieren. NKBA und CEDIA berichteten, dass Hausbesitzer, die Smart-Home-Projekte abschlossen, 20 % der Projektbudgets – mehr als 41.000 USD beim durchschnittlichen Gesamthausprojekt – für die Integration intelligenter Technologie aufwendeten[1]. Eine breitere Protokollkompatibilität kann die Kaufunsicherheit verringern, wenn Produkte verschiedener Marken im Smart-Bathroom-Markt in einem Haushalt eingesetzt werden.
Hygienisch bedingte Verlagerung hin zu berührungslosen Armaturen
Berührungslose Armaturen und automatische Spülungen werden heute für den alltäglichen Hygienebedarf spezifiziert und nicht mehr nur als vorübergehende Maßnahmen im Bereich der öffentlichen Gesundheit. Verbraucher, die diese Produkte an öffentlichen Orten kennengelernt haben, erwarten zunehmend ähnliche Funktionen in Wohn- und Gastgewerbeumgebungen, was die breitere Nachfrage im Smart-Bathroom-Markt stützt. Cistermiser installierte Infrarot-Sensortarmaturen im Rahmen einer 2 Millionen GBP (2,5 Millionen USD) teuren Renovierung im Radisson RED London Heathrow. Die Installation reduzierte die Durchflussraten auf 1,89 Liter pro Minute und verband Hygieneanforderungen mit Wasserreduzierungszielen. Houzz stellte fest, dass 36 % der renovierten Badezimmer wellnessorientierte Merkmale aufwiesen, während 74 % der Hausbesitzer Hygiene als ihre wichtigste Komfortüberlegung nannten.
Anforderungen an Wasser- und Energieeffizienz
Effizienzvorschriften machen Wasser- und Energieleistung zunehmend zu einer Produktdesignanforderung im Smart-Bathroom-Markt, insbesondere für Lieferanten, die eine regulatorische Zulassung in verschiedenen Regionen anstreben. China nahm intelligente Toiletten im Jahr 2025 unter GB 38448-2025 in seinen Wassersparkennzeichnungskatalog auf, wobei die obligatorische Kennzeichnung ab April 2027 geplant ist[2]. Die überarbeitete Norm senkt den Energieverbrauch pro Zyklus um 20 % und den Waschwasserverbrauch um 14 % im Vergleich zur Norm von 2019. Geplante Anforderungen des Vereinigten Königreichs für belüftete Armaturen und Spülkästen mit Zwei-Mengen-Spülung würden Armaturen mit kontrollierter Wasserabgabe unterstützen. Ab dem 23. März 2025 müssen Vermieter in New South Wales 3-Sterne-WELS-Toiletten mit Zwei-Mengen-Spülung bereitstellen, um Wasserverbrauchsgebühren an Mieter weitergeben zu können, was die Ersatzaktivität fördert[3].
Nachfrage nach altersgerechtem Wohnen, Wellness und gewerblicher Nachrüstung
Der Smart-Bathroom-Markt wird durch die Nachfrage nach barrierefreien Wohnungen, wellnessorientierten Renovierungen und effizienteren Gewerbeimmobilien gestützt. Houzz stellte fest, dass 68 % der Hausbesitzer, die Badezimmer renovierten, besondere Bedürfnisse berücksichtigten, während 47 % innerhalb von fünf Jahren mit solchen Bedürfnissen rechneten (Houzz Badtrends-Studie 2025). NAHB berichtete im Juni 2025, dass 73 % der befragten Branchenführer in den vorangegangenen 5 Jahren mehr Anfragen für altersgerechte Umbauten verzeichnet hatten. NKBA stellte fest, dass 77 % der befragten Designer erwarteten, dass vom Gastgewerbe inspirierte Baderlebnisse an Popularität gewinnen würden, während 51 % in den nächsten 3 Jahren mit einem Anstieg der Nutzung intelligenter Toiletten rechneten. Hotels und andere gewerbliche Standorte können Upgrades durch geringeren Wasserverbrauch, verbesserte Gästeerlebnisse und eine einfachere Verwaltung stark frequentierter Badezimmer rechtfertigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und lange Amortisationszeit für Premium-Systeme | -2.50% | Global, ausgeprägt in Südamerika und dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Cybersicherheit, Datenschutz und Vertrauen in vernetzte Geräte | -1.20% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachrüstungskomplexität bei veralteter Sanitär- und Elektroinfrastruktur | -0.80% | Südamerika, Naher Osten und Afrika, Südostasien | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von kontinuierlicher Stromversorgung, Fachservice und importierter Elektronik | -0.60% | Naher Osten und Afrika, Südostasien, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten, Nachrüstungskomplexität und Stromabhängigkeit
Premium-Badsysteme werden häufig an einem knappen Renovierungsbudget gemessen, auch wenn ihre Vorteile sich über 5 bis 10 Jahre entfalten können. Wassereinsparungen, gesundheitsbezogene Funktionen und reduzierter Wartungsaufwand sind daher zum Zeitpunkt des Kaufs schwer zu bewerten. Hotels.com berichtete im September 2025, dass viele Hotelgäste Schwierigkeiten hatten, intelligente Zimmertechnologie zu bedienen, was Schulungs- und Schnittstellenkosten zu den Installationsausgaben hinzufügt. Veraltete Sanitäranlagen, begrenzte Elektrokapazitäten, spezialisierter Servicebedarf und die Abhängigkeit von importierter Elektronik können die Einführung des Smart-Bathroom-Markts in Südamerika, dem Nahen Osten und Afrika sowie Südostasien weiter verlangsamen. JOMOO präsentierte im März 2026 den batterieausgestatteten Z1 Pro mit einem 15.600-mAh-Akku und mehr als 600 Stunden Standby-Zeit und zeigte damit, wie Hersteller unzuverlässige Stromversorgung und Installationshürden angehen. Produkte, die Strukturarbeiten reduzieren, können die adressierbare Nachrüstungsbasis erweitern, ohne tiefe Preissenkungen zu erfordern.
Bedenken hinsichtlich Cybersicherheit, Datenschutz und Vertrauen in vernetzte Geräte
Gesundheitssensoren in Armaturen wecken spezifische Bedenken, da sie Informationen erfassen können, die Nutzer als höchst persönlich betrachten. Nachdem ein Sicherheitsforscher Kohlers Behauptung einer Ende-zu-Ende-Verschlüsselung in Frage gestellt hatte, überarbeitete Kohler die Dekoda-Seite im Dezember 2025 und verwies auf Verschlüsselung im Ruhezustand und bei der Übertragung. Das Nationale Institut für Standards und Technologie (NIST) identifizierte vernetzte Geräte in Telemedizin-Smart-Home-Umgebungen als potenzielle Angriffsvektoren und machte auf Datenschutz- und Cybersicherheitsrisiken aufmerksam[4]. Auf der ASME BIOMED 2025 vorgestellte Forschungsergebnisse zeigten, dass PIR- und LiDAR-Sensoren eine datenschutzorientierte Badezimmerüberwachung ohne Erfassung von Bild- oder Abfalldaten unterstützen können. Hersteller, die Datenpraktiken verständlich machen und unnötige Datenerhebung einschränken, können im Smart-Bathroom-Markt leichter Vertrauen gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Toiletten führen beim Umsatz, Armaturen beim WachstumIntelligente Toiletten und intelligente Bidet-Sitze hielten im Jahr 2026 einen Anteil von 36,15 % am Smart-Bathroom-Markt, gestützt durch höhere Verkaufspreise und häufige Nutzung im Haushalt. Die Marktgröße des Smart-Bathroom-Markts für intelligente Armaturen wird bis 2032 voraussichtlich mit einem CAGR von 16,64 % wachsen. Intelligente Armaturen haben niedrigere Einstiegspreise und erfordern häufig keine strukturellen Sanitärveränderungen, die bei komplexeren Produkten notwendig wären. Der berührungslose Betrieb macht sie auch für Wohnungen, Büros und Gastgewerbeimmobilien geeignet, die Hygiene priorisieren. Kohler Health brachte Dekoda im Oktober 2025 für 599 USD auf den Markt und führte damit einen Sensor ein, der an bestehende Toilettenbecken angebracht wird und Hydratation, Darmgesundheit und Blutnachweis überwacht.
Gyerim Bass brachte im März 2026 das KI-Gesundheits-Bidet KBI-600SAI auf den Markt, dessen Stuhlanalyse auf mehr als 7.000 klinischen Datenpunkten validiert wurde. Intelligente Duschen gewinnen auch im gewerblichen Bereich an Akzeptanz, wo Wassereinsparungen über viele Räume hinweg gemessen werden können. Hansgrohe und voco setzten EcoSmart-Duschsysteme in einem Brüsseler Objekt ein, wo die Installation bis zu 40 % Wasser pro Nutzung einsparte und jährlich 1,2 Millionen Liter Grauwasser zurückgewann. Intelligente Spiegel, Badewannen, Seifenspender und Händetrockner können vernetzte Funktionen ohne umfangreiche Sanitärarbeiten hinzufügen. TOTO CONNECT PUBLIC ergänzte Stauüberwachung, Einrichtungsnavigation und mehrsprachige Reinigungsanfragen und erweiterte damit das vernetzte Sanitärraummanagement auf Endnutzer.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bautyp:
Ersatz und Nachrüstung bieten die größte ChanceErsatz und Nachrüstung machten im Jahr 2026 57,55 % des Umsatzes im Smart-Bathroom-Markt aus und werden bis 2032 voraussichtlich mit einem CAGR von 15,93 % wachsen. Der Segmentanteil spiegelt den Umfang des bestehenden Wohnungsbestands im Vergleich zu Neubaupipelines wider. Viele Käufer können eine einzelne Armatur aufrüsten, ohne ein gesamtes Badezimmer umzubauen, was die praktische Eintrittshürde senkt. China verfügt über schätzungsweise 400 Millionen Haushalte mit veralteten Sanitäranlagen.
Der inländische Absatz intelligenter Toiletten in China erreichte 2025 12,41 Millionen Einheiten, wobei Ersatzaktivitäten die Mengenbasis bildeten. Geberit AquaClean Mera kann in Hotelzimmern innerhalb weniger Stunden ohne vollständige Badezimmersperrung installiert werden. JOMOO entwarf seinen Z1 Pro mit einem integrierten Akku, um die Abhängigkeit von festen Steckdosen zu reduzieren. Neubau bleibt wichtig, da Bauherren vernetzte Suiten vor dem Einzug spezifizieren können. Kohler nutzt diesen Weg bei hochwertigen Wohnprojekten in Indien, wo eine frühe Spezifikation spätere Upgrades unterstützen kann.
Nach Endnutzer:
Wohnbereichsnachfrage bildet die WertbasisWohnbereichsnutzer hielten im Jahr 2026 einen Umsatzanteil von 73,43 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,58 % wachsen. Die Smart-Bathroom-Branche stützt sich auf Haushaltsrenovierungszyklen in entwickelten Volkswirtschaften und die Nachfrage nach hochwertigen Neubauten in aufstrebenden Volkswirtschaften. Die National Kitchen and Bath Association stellte fest, dass 51 % der Badprofis in den nächsten 3 Jahren mit einem Popularitätszuwachs bei intelligenten Toiletten rechnen. Derselbe Bericht ergab, dass 72 % eine Vergrößerung der Badfläche erwarten, um Wellnessfunktionen unterzubringen. Diese Präferenzen unterstützen Ausgaben für vernetzte Armaturen, die Komfort und Bequemlichkeit bieten.
Hotels und Restaurants sind frühe gewerbliche Anwender, da differenzierte Gästeerlebnisse hochwertigere Spezifikationen rechtfertigen können. Gesundheitseinrichtungen erwägen berührungslose Armaturen und Gesundheitsüberwachungsprodukte, wo Infektionskontrolle und Patientenunterstützung wichtig sind. Büros und Gewerbegebäude konzentrieren sich stärker auf stark frequentierte Armaturen und Seifenspender. Seniorenwohnanlagen sind eine weitere potenzielle Nachfragequelle, da Sturzerkennung und Hydratationsüberwachung den Bewohnerpflegebedarf decken können. Die Smart-Bathroom-Branche kann daher vielfältige gewerbliche Anforderungen bedienen, ohne sich auf eine institutionelle Käufergruppe zu verlassen.
Nach Vertriebskanal:
Digitale Tools verändern den KaufprozessB2C/Einzelhandel hielt im Jahr 2026 einen Anteil von 76,57 % am Smart-Bathroom-Markt, während der online-getriebene B2C/Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 16,85 % wachsen wird. Die Smart-Bathroom-Branche profitiert von digitalen Tools, die Käufern helfen, Produkte vor einem Showroom-Besuch zu verstehen. Online-Marktplätze, Visualisierungstools und Installationsvideos können die Bewertung einer komplexen Armatur erleichtern. Daelim Bath berichtete 2025 von einem Online-Umsatzwachstum von 82 % über sein offizielles Einkaufszentrum, während der Absatz von KI-Bidets auf seinen digitalen Kanälen um 129 % stieg. Diese Ergebnisse zeigen, dass Online-Recherche und -Kauf für hochwertige vernetzte Armaturen immer relevanter werden.
Das United States Census Bureau berichtete im zweiten Quartal 2025 von einem E-Commerce-Wachstum von 5,3 % gegenüber 3,9 % im gesamten Einzelhandel. B2B- und Direktvertrieb bleiben für gewerbliche Installationen notwendig, die Projektpreise und persönliche Unterstützung erfordern. Kohler betreibt 828 Händler in 83 indischen Städten, ergänzt durch Online-Kanäle und Erlebniszentren. Hersteller pflegen daher physische Netzwerke, während sie Online-Wege ausbauen. Dieser gemischte Ansatz bedient sowohl projektbasierte Käufer als auch Verbraucher, die ihre Recherche online beginnen.
Geografische Analyse
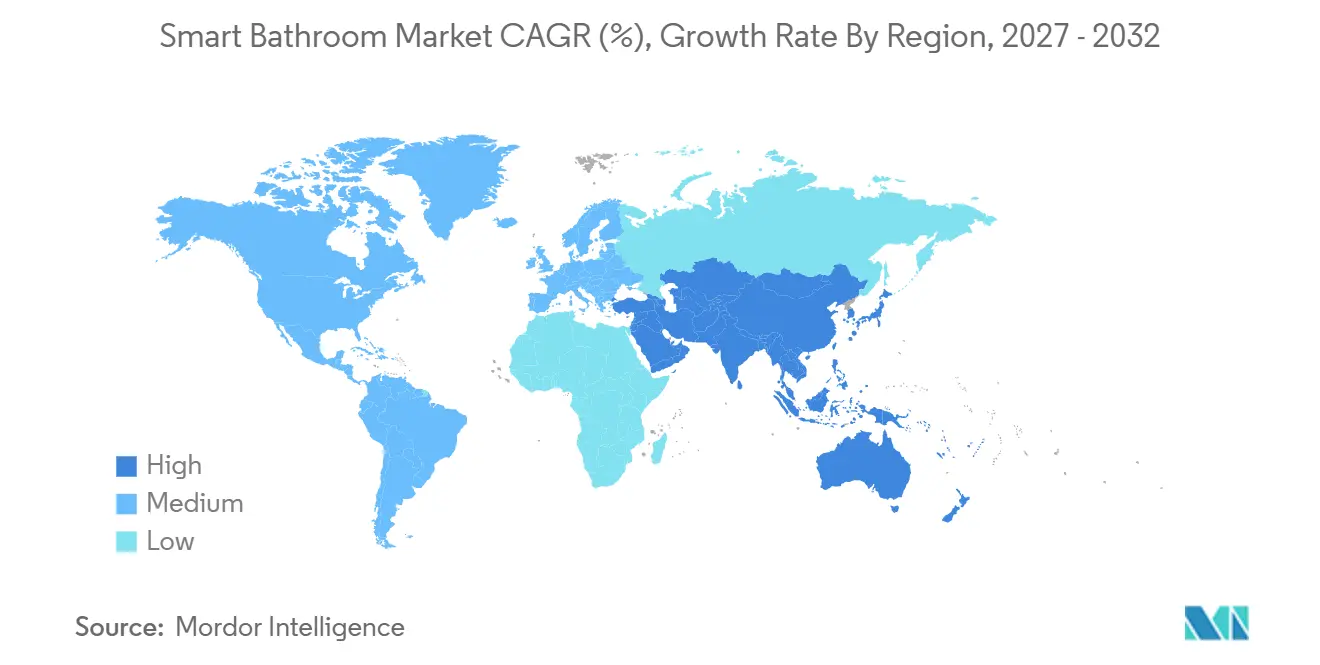
Nordamerika hielt im Jahr 2026 einen Anteil von 28,54 % am globalen Umsatz und damit die größte regionale Position im Smart-Bathroom-Markt. Die Vereinigten Staaten profitieren von einer reifen Smart-Home-Einführung, starker Kaufkraft und einer Küchen- und Badbranche im Wert von 228 Milliarden USD (NKBA). Untersuchungen von Houzz ergaben, dass 68 % der Badezimmerrenovierer in den Vereinigten Staaten besondere Bedürfnisse bei ihren Projekten berücksichtigten. Außerdem wurde festgestellt, dass 1 von 6 renovierten Badezimmern einen Nassbereich enthielt und 36 % Wellnessfunktionen aufwiesen. Das Energieministerium der Vereinigten Staaten schlug im Mai 2025 vor, Energiesparnormen für Armaturen aufzuheben, obwohl WaterSense und Produktnormen die Entwicklung weiterhin leiten.
Für Asien-Pazifik wird bis 2032 ein CAGR von 16,46 % prognostiziert, was die Region zur am schnellsten wachsenden Region im Smart-Bathroom-Markt macht. China und Japan bieten Fertigungsstärke, während Indien, Südkorea, Vietnam und Südostasien Premiumisierungschancen bieten. China verzeichnete 2025 einen Absatz von 12,41 Millionen intelligenten Toiletten und eine Produktion von 14,42 Millionen Einheiten, was 73 % der weltweiten Produktion entspricht, während die inländische Durchdringungsrate bei 12,3 % lag, verglichen mit mehr als 80 % in Japan. Kohler kündigte im Januar 2026 eine Investition von 800 Crore INR (93 Millionen USD) in Indien an. Chinas Norm GB 38448-2025, die ab April 2027 gilt, könnte zertifizierte Hersteller mit stärkeren Forschungs- und Entwicklungskapazitäten begünstigen.
Europa verfügt über eine reife Premium-Basis in Deutschland, dem Vereinigten Königreich, den nordischen Ländern und der BENELUX-Region, wo Geberit, Hansgrohe, GROHE und Villeroy & Boch institutionelle Spezifikationsbeziehungen pflegen. Hansgrohe führte im März 2025 LavaPura Element ein, seine erste Dusch-WC für Europa, und erweiterte damit den Wettbewerb im Segment der Dusch-WCs. GROHE präsentierte auf der ISH 2025 Aqua Intelligence, Purefoam und Wärmerückgewinnungs-Duschprodukte und adressierte damit Wasserqualität, Wellness und Effizienz. Der Nahe Osten und Afrika sowie Südamerika bleiben Märkte in einem früheren Entwicklungsstadium, wobei das Premium-Gastgewerbe einen ersten Zugang zum Smart-Bathroom-Markt bietet.
Wettbewerbslandschaft
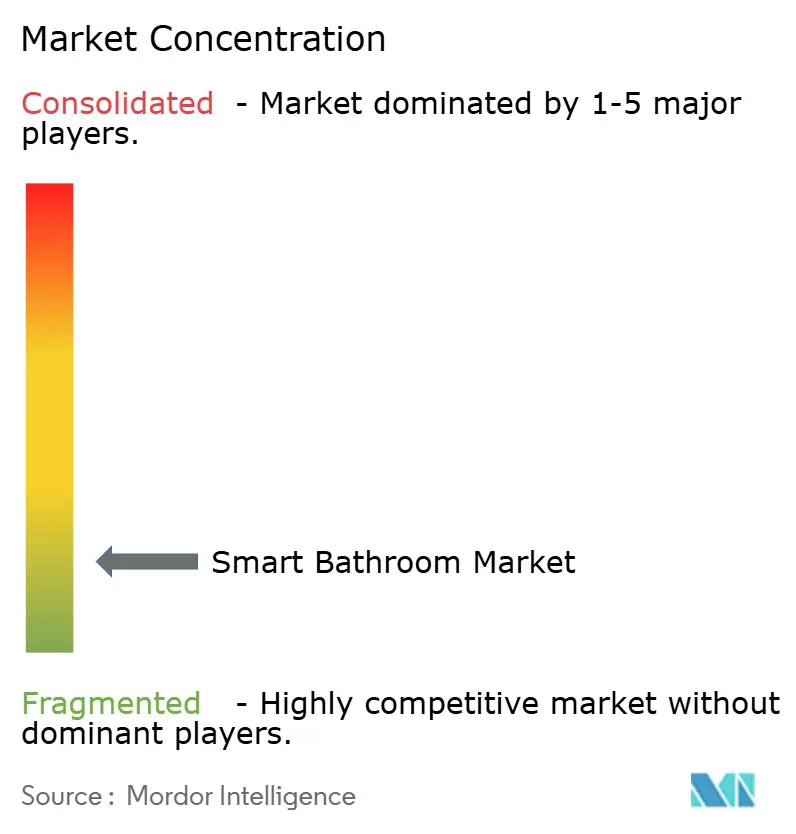
Der Smart-Bathroom-Markt ist fragmentiert. Kohler, TOTO, LIXIL, Hansgrohe, Geberit, Roca und Villeroy & Boch konkurrieren im Premium-Segment durch Technologie, Design und Spezifikationsbeziehungen. Das breitere mittlere Marktsegment bleibt fragmentiert, insbesondere unter den Herstellern in Chinas Chaozhou- und Guangdong-Clustern, wo Unternehmen von volumenorientierter Fertigung zu markanterer Markenpositionierung übergehen. Chinas Zertifizierungsanforderungen können die Compliance-Kosten erhöhen und Hersteller begünstigen, die technische Normen erfüllen können. Dies schafft Raum für globale Marken in Premium-Projekten und für inländische Hersteller, die durch konsistente Produktleistung, Kundendienst und stärkere Vertriebsbeziehungen vertrauenswürdige Marken aufbauen können.
Gesundheitsüberwachungsprodukte und günstigere vernetzte Armaturen bleiben offene Wettbewerbsbereiche im Smart-Bathroom-Markt. Kohler brachte Dekoda im Oktober 2025 als optischen Sensor für bestehende Toiletten auf den Markt und integrierte Gesundheitsdaten in ein Verbraucher-Badprodukt. TOTO erweiterte im Juli 2025 seine vernetzte öffentliche Sanitärplattform um Echtzeit-Stau- und Reinigungsfunktionen. LIXIL kooperierte im April 2025 mit American Bath Group und lizenzierte die Badmarken American Standard, DXV und Eljer, sodass sich LIXIL stärker auf vernetzte Toiletten und Armaturen konzentrieren kann. Unternehmen konkurrieren auch durch energiesparende Sensorik, Wasserqualitätsüberwachung, akkubetriebene Produkte und damit verbundene geistige Eigentumsrechte, was die Produktzuverlässigkeit in Gebäuden mit unterschiedlichen Versorgungsbedingungen verbessern und praktischere Optionen für Nachrüstprojekte schaffen kann.
GROHE brachte auf der ISH 2025 Aqua Intelligence mit Purefoam, einer Wärmerückgewinnungsdusche und gefilterten Duschfunktionen unter einer Plattform auf den Markt. Hansgrohe führte im März 2026 die Neovis-Armaturenlinie mit CoolStart, EcoSmart bei 5 Litern pro Minute und AirPower-Funktionen ein. Diese Markteinführungen zeigen, dass führende Unternehmen Effizienz- und Komfortfunktionen über verschiedene Preispunkte hinweg ausweiten – von gewerblichen Umgebungen bis hin zu Haushaltsrenovierungen –, anstatt vernetzte Funktionen auf Flaggschiffprodukte zu beschränken. Ihre Strategien kombinieren Produktinnovation, Einzelhandelszugang, gewerbliche Spezifikation und vernetzte Servicefunktionen, die den Smart-Bathroom-Markt über den Einzelprodukt-Wettbewerb hinaus prägen und Lieferanten helfen, ihre Relevanz sowohl bei Renovierungs- als auch bei Neubauprojekten zu behaupten.
Marktführer der Smart-Bathroom-Branche
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, SA
-
Geberit AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Bathroom-Markt Unternehmen in diesem Bericht
- Kohler Co.
- TOTO LTD.
- LIXIL Corporation
- Geberit AG
- Duravit AG
- Villeroy & Boch AG
- MASCO Corporation
- Moen Incorporated
- Hansgrohe SE
- Delta Faucet Company
- Jaquar Group
- Cera Sanitaryware Limited
- Sloan Valve Company
- Bradley Corporation
- Roca Sanitario, SA
- Eczacıbaşı Building Products Industry and Trade Inc.
- JOMOO Kitchen and Bath Co.
- HUIDA Sanitary Ware Co. Ltd.
- Brondell Inc.
Neueste Industrielle Entwicklungen in Smart-Bathroom-Markt
- März 2026: Hansgrohe SE führte die Neovis-Waschtischarmaturenlinie mit CoolStart-, EcoSmart- (5 l/min) und AirPower-Technologien ein und erweiterte damit die intelligente Wassereffizienz auf zugängliche Preispunkte für Familien- und gewerbliche Badanwendungen.
- Januar 2026: Kohler kündigte eine dreijährige Investition von 800 Crore INR (93 Millionen USD) in Indien an, die die Erweiterung des Gujarat-Werks, den Ausbau des Ingenieurteams und die Eröffnung neuer Erlebniszentren umfasst, und erhob Indien damit zu einem strategischen Prioritätsmarkt.
- Oktober 2025: Kohler Co. brachte Kohler Health und sein erstes Produkt Dekoda auf den Markt, einen optischen Sensor für 599 USD, der an bestehende Toilettenbecken angebracht wird und mithilfe von maschinellem Lernen Hydratation, Darmgesundheit und Blutnachweis überwacht, und etablierte damit eine neue Gesundheitsdaten-Produktkategorie im Smart-Bathroom-Markt.
- September 2025: Kohler integrierte die intelligente Anthem+-Dusche in die professionelle Automatisierungsplattform von Control4 und ermöglichte damit die Steuerung der Badezimmerwasserversorgung innerhalb von Gesamthaus-Automatisierungsszenen – ein Meilenstein für die Smart-Bathroom-Interoperabilität mit Premium-Heimsteuerungsökosystemen.
Berichtsumfang des globalen Smart-Bathroom-Markts
Segmentierungsübersicht
| Intelligente Toiletten und intelligente Bidet-Sitze |
| Intelligente Armaturen |
| Intelligente Duschen |
| Intelligente Badspiegel |
| Intelligente Badewannen |
| Intelligente Seifenspender |
| Intelligente Händetrockner |
| Sonstiges (intelligente Wasserleckdetektoren, Lüftung, beheizte Handtuchhalter) |
| Neubau |
| Ersatz und Nachrüstung |
| Wohnbereich | |
| Gewerbe | Hotels und Restaurants |
| Gesundheitseinrichtungen | |
| Büros und Gewerbegebäude | |
| Sonstiges |
| B2C / Einzelhandel | Baumärkte/Heimwerkershowrooms |
| Fachshowrooms und Händler | |
| Groß- und Fachhandelskanäle | |
| Online-Shops und Direktvertrieb an Verbraucher | |
| Sonstige Vertriebskanäle | |
| B2B / Direktvertrieb |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Intelligente Toiletten und intelligente Bidet-Sitze | |
| Intelligente Armaturen | ||
| Intelligente Duschen | ||
| Intelligente Badspiegel | ||
| Intelligente Badewannen | ||
| Intelligente Seifenspender | ||
| Intelligente Händetrockner | ||
| Sonstiges (intelligente Wasserleckdetektoren, Lüftung, beheizte Handtuchhalter) | ||
| Nach Bautyp | Neubau | |
| Ersatz und Nachrüstung | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotels und Restaurants | |
| Gesundheitseinrichtungen | ||
| Büros und Gewerbegebäude | ||
| Sonstiges | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Baumärkte/Heimwerkershowrooms |
| Fachshowrooms und Händler | ||
| Groß- und Fachhandelskanäle | ||
| Online-Shops und Direktvertrieb an Verbraucher | ||
| Sonstige Vertriebskanäle | ||
| B2B / Direktvertrieb | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Smart-Bathroom-Sektor bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 23,86 Milliarden USD erreichen wird, mit einem CAGR von 14,86 % von 2027 bis 2032.
Welche Smart-Bathroom-Produkte haben die größte Umsatzposition?
Intelligente Toiletten und intelligente Bidet-Sitze führen den Produktumsatz mit einem Anteil von 36,15 % im Jahr 2026 an.
Welche Produktkategorie wächst bis 2032 am schnellsten?
Intelligente Armaturen werden voraussichtlich mit einem CAGR von 16,64 % wachsen, unterstützt durch die Nachfrage nach berührungslosen Lösungen und einfacheren Nachrüstoptionen.
Warum sind Ersatz und Nachrüstung für Smart-Bathroom-Lieferanten wichtig?
Ersatz und Nachrüstung hielten im Jahr 2026 einen Umsatzanteil von 57,55 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,9 % wachsen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Für Asien-Pazifik wird bis 2032 ein CAGR von 16,46 % prognostiziert, unterstützt durch Chinas Produktionskapazitäten und die regionale Premiumisierung.