
Marktgröße und Marktanteil für Gleitadditive
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 341.97 Kilotonn |
| Marktvolumen (2031) | 398.75 Kilotonn |
| Growth Rate (2025 - 2030) | 3.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
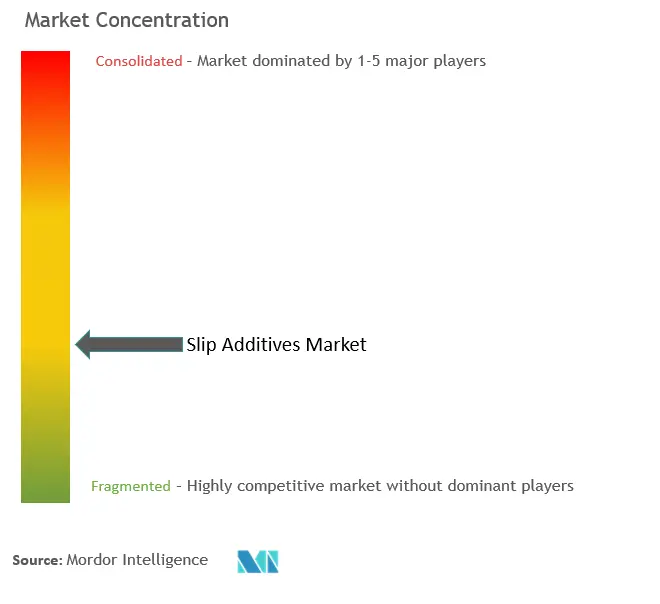
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gleitadditive von Mordor Intelligence
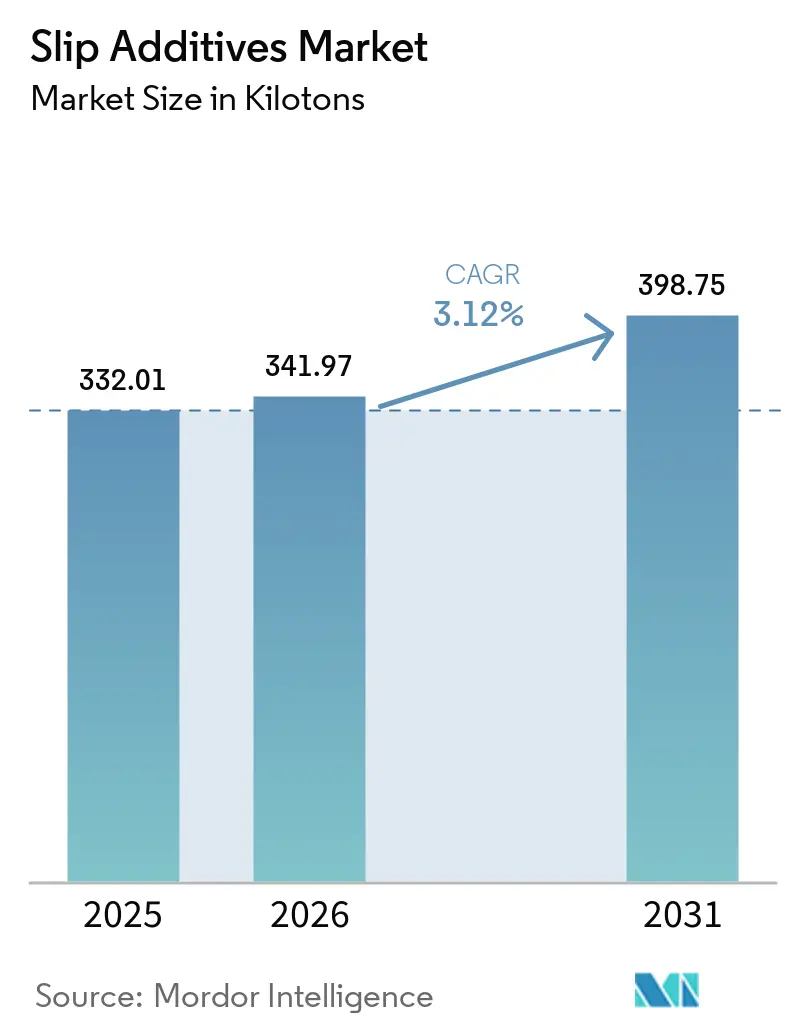
Die Marktgröße für Gleitadditive wird für 2025 auf 332,01 Kilotonnen, für 2026 auf 341,97 Kilotonnen und bis 2031 auf 398,75 Kilotonnen prognostiziert, bei einer CAGR von 3,12 % von 2026 bis 2031.
Die COVID-19-Pandemie hatte einen positiven Einfluss auf den Markt für Gleitadditive. Während des Lockdowns steigerte der Online-Verkauf von Konsumgütern, Pharmazeutika sowie Lebensmitteln und Getränken die Nachfrage nach verpackten Produkten und schuf damit eine positive Marktperspektive für Gleitadditive. Nach der COVID-19-Pandemie verzeichnete der Markt aufgrund der steigenden Nachfrage aus Verpackungs- und Nicht-Verpackungsanwendungen ein weiteres Wachstum.
Die steigende Nachfrage aus der Lebensmittel- und Getränkeverpackungsindustrie sowie die im Vergleich zu Substituten niedrigen Preise dürften den Markt für Silikonbeschichtungen antreiben.
Die strengen Umweltvorschriften zur Verwendung von Kunststoffen dürften das Marktwachstum hemmen.
Die Entwicklung biobasierter Gleitadditive und die steigende Nachfrage nach Kunststofffolien in medizinischen Anwendungen dürften während des Prognosezeitraums Chancen für den Markt schaffen.
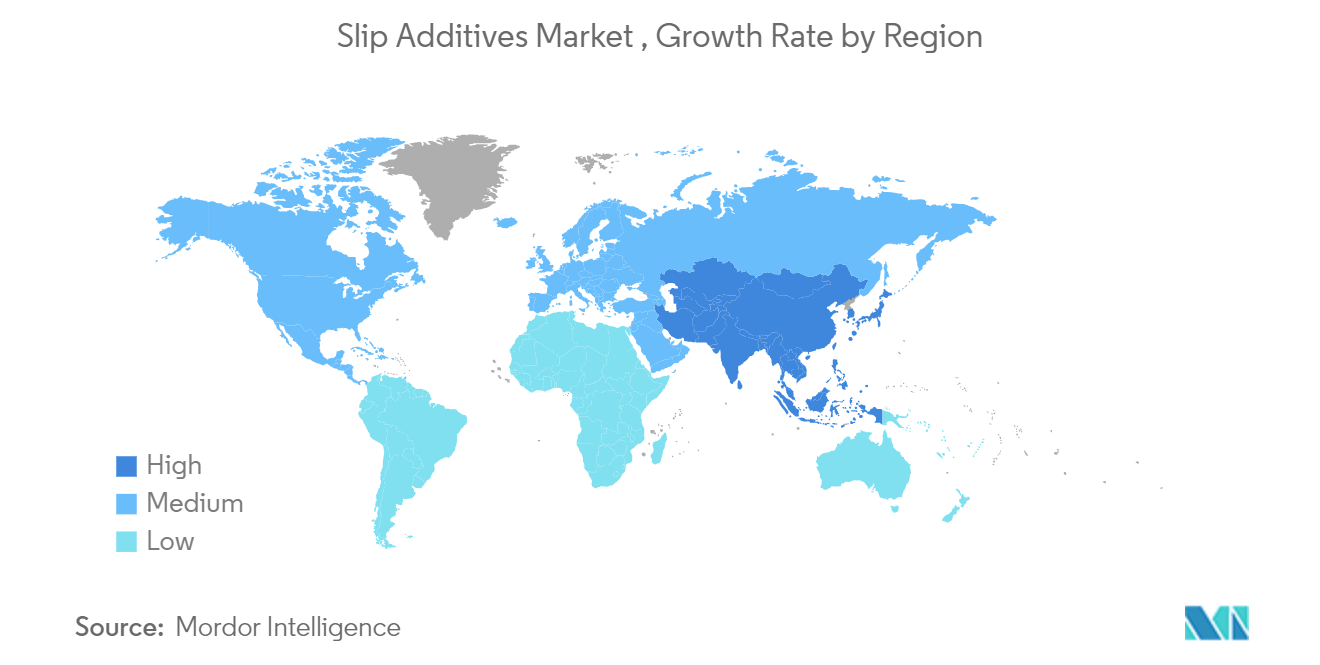
Die Region Asien-Pazifik wird voraussichtlich den Markt dominieren. Sie wird auch die höchste CAGR während des Prognosezeitraums verzeichnen, da die Nachfrage nach Gleitadditiven in Verpackungs- und Nicht-Verpackungsanwendungen steigt.
Globale Trends und Erkenntnisse im Markt für Gleitadditive
Verpackungsanwendung wird den Markt dominieren
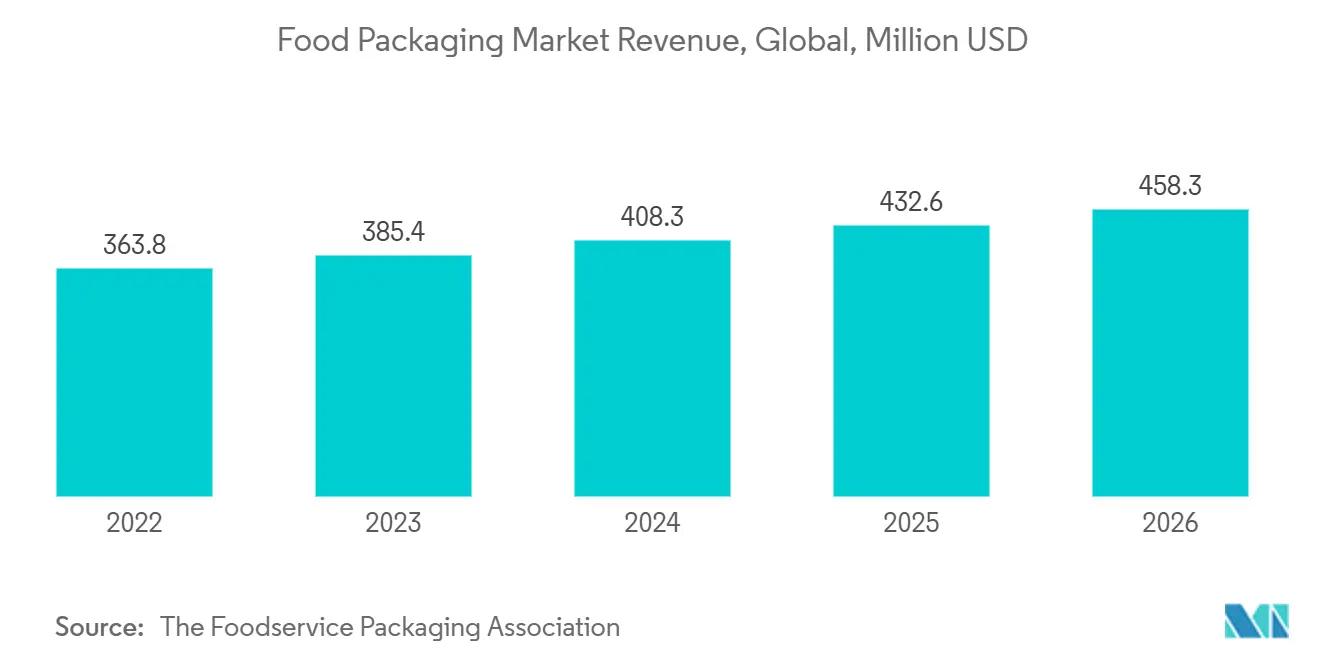
- Die steigende Nachfrage nach Gleitadditiven ist hauptsächlich auf den wachsenden Einsatz in der Lebensmittel- und Getränkeindustrie zurückzuführen. Kunststoffverpackungen tragen dazu bei, die Haltbarkeit der verpackten Produkte zu verlängern und Leckagen von Lebensmitteln zu reduzieren.
- Einer der bedeutenden Trends in der Verpackungsindustrie ist das Verbot der Verwendung von Einwegkunststoffen, um Verpackungsabfälle zu reduzieren, ohne die Sicherheit und Hygiene der Produkte zu beeinträchtigen. Diese Faktoren werden die Nachfrage nach Polyolefin-Kunststoffverpackungsfolien steigern. Gleitadditive werden eingesetzt, um die Reibung zu verringern, und werden voraussichtlich dazu beitragen, die gewünschten Eigenschaften im Verpackungsmaterial zu erzielen.
- Das Verpackungssegment wird voraussichtlich die umfangreichste Anwendung von Gleitadditiven darstellen. Polymerfolien werden in der Verpackungsindustrie hauptsächlich für die Verpackung und Etikettierung bevorzugt. Die entscheidende Funktion von Gleitadditiven bei der Herstellung von Polyethylen- und Gießfolien besteht darin, der Folienoberfläche Gleiteigenschaften zu verleihen.
- In der Pharmaindustrie werden Polyethylen- und Polypropylenverpackungen häufig als primäre Verpackungsmaterialien verwendet. Diese Verpackungsmaterialien sind vielseitig, leistungsstark und werden in medizinischen und pharmazeutischen Anwendungen eingesetzt. Die Kunststofffolien schützen das pharmazeutische Produkt vor Sauerstoff und Geruch, Feuchtigkeit, Wasserdampfdurchlässigkeit, Verunreinigungen und Bakterien. Sie werden in verschiedenen Kunststoffverpackungsprodukten verwendet, darunter Augentropfenbehälter, Spritzen und andere. Der globale Pharmamarkt ist in den letzten Jahren erheblich gewachsen. Im Jahr 2022 wurde der globale Pharmamarkt mit 1,48 Billionen USD bei einer Wachstumsrate von 4,2 % im Vergleich zum Vorjahr verzeichnet.
- Somit wird die wachsende Nachfrage nach Lebensmittel- und Getränkeverpackungen sowie pharmazeutischen Verpackungsanwendungen die Nachfrage nach Gleitadditiven antreiben.
Region Asien-Pazifik wird den Markt dominieren
- Asien-Pazifik ist der weltweit größte Markt für Gleitadditive. China, Indien und Japan sind die größten Märkte für Gleitadditive in der Region.
- In der Region Asien-Pazifik werden Faktoren wie die wachsende Mittelschicht, die rasche Industrialisierung und der zunehmende Einsatz verpackter Produkte voraussichtlich die Verpackungsindustrie antreiben und dem Markt für Gleitadditive verschiedene Wachstumsperspektiven bieten.
- China und Indien sind die größten Lebensmittel- und Getränkemärkte in der Region. Laut dem China National Light Industry Council meldeten große Lebensmittelherstellungsunternehmen mit einem Jahresumsatz von über 2,8 Millionen USD im Jahr 2022 Einnahmen von über 1,53 Billionen USD. Im Vergleich zu 2021 verzeichnete der Gesamtumsatz ein Wachstum von 5,6 % im Jahresvergleich, was auf ein starkes Wachstum in der Lebensmittelindustrie hindeutet. Somit wird das Wachstum der Lebensmittel- und Getränkeindustrie voraussichtlich die Nachfrage nach Gleitadditiven in Lebensmittel- und Getränkeverpackungsanwendungen steigern.
- Ebenso steigt die Nachfrage nach Gleitadditiven in pharmazeutischen Verpackungsanwendungen. Indien ist ein globales Pharmadrehkreuz und exportiert Pharmazeutika in über 200 Länder. Im ersten Halbjahr des Geschäftsjahres 2023 stiegen die ausländischen Direktinvestitionen in die Pharmaindustrie um 25 %. Laut IBEF wird der Umsatz der Pharmaindustrie bis 2024 voraussichtlich 65 Milliarden USD erreichen. Somit wird der wachsende Pharmamarkt den aktuell untersuchten Markt antreiben.
- Japan ist derzeit der drittgrößte E-Commerce-Markt der Welt. Der Umsatz im E-Commerce-Markt in Japan sollte bis 2023 232,20 Milliarden USD generieren und wird bis 2027 voraussichtlich 355,40 Milliarden USD erreichen. Außerdem werden Verbraucher, die Waren im Kosmetikmarkt in Japan kaufen, zunehmend selektiver und preisbewusster. Somit wird der wachsende E-Commerce-Markt die Verpackungsanwendung im Land antreiben und damit den Markt für Gleitadditive fördern.
- Aufgrund der oben genannten Faktoren wird der Markt für Gleitadditive in Asien-Pazifik während des Prognosezeitraums voraussichtlich erheblich wachsen.
Wettbewerbslandschaft
Der Markt für Gleitadditive ist teilweise fragmentiert. Zu den wichtigsten Marktteilnehmern gehören (in keiner bestimmten Reihenfolge) Croda International Plc, Evonik Industries AG, Lonza, PMC Group, Inc. und The Lubrizol Corporation, unter anderem.
Marktführer für Gleitadditive
Croda International Plc
Evonik Industries AG
Lonza
PMC Group, Inc.
The Lubrizol Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Berichtsumfang des globalen Markts für Gleitadditive
Gleitadditive sind Produkte, die Polymeren zugesetzt werden können, um die Reibung zu kontrollieren. Sie werden direkt während des Extrusionsprozesses in das Polymer eingebracht und wandern beim Abkühlen des Polymers an die Oberfläche, wodurch sich eine feste Schmierschicht bildet.
Der Markt für Gleitadditive ist nach Trägerharz, Typ, Anwendung und Geografie segmentiert. Nach Trägerharz ist der Markt in Polyethylen, Polypropylen und andere Trägerharze (Polyvinylchlorid, Polyamid usw.) segmentiert. Nach Typ ist der Markt in Fettsäureamide, Wachse, Polysiloxane und andere Typen (Ester, Salze usw.) segmentiert. Nach Anwendung ist der Markt in Verpackung und Nicht-Verpackung segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Gleitadditive in 15 Ländern in den wichtigsten Regionen.
Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Volumens (Tonnen) erstellt.
| Polyethylen |
| Polypropylen |
| Andere Trägerharze (Polyvinylchlorid, Polyamid usw.) |
| Fettsäureamide |
| Wachse und Polysiloxane |
| Andere Typen (Ester, Salze usw.) |
| Verpackung | Lebensmittel und Getränke |
| Konsumgüter | |
| Gesundheitswesen | |
| Nicht-Verpackung |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Trägerharz | Polyethylen | |
| Polypropylen | ||
| Andere Trägerharze (Polyvinylchlorid, Polyamid usw.) | ||
| Typ | Fettsäureamide | |
| Wachse und Polysiloxane | ||
| Andere Typen (Ester, Salze usw.) | ||
| Anwendung | Verpackung | Lebensmittel und Getränke |
| Konsumgüter | ||
| Gesundheitswesen | ||
| Nicht-Verpackung | ||
| Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gleitadditive?
Die Marktgröße für Gleitadditive wird für 2025 auf 332,01 Kilotonnen, für 2026 auf 341,97 Kilotonnen und bis 2031 auf 398,75 Kilotonnen prognostiziert, bei einer CAGR von 3,12 % von 2026 bis 2031.
Wer sind die wichtigsten Marktteilnehmer im Markt für Gleitadditive?
Croda International Plc, Evonik Industries AG, Lonza, PMC Group, Inc. und The Lubrizol Corporation sind die wichtigsten Unternehmen, die im Markt für Gleitadditive tätig sind.
Welche ist die am schnellsten wachsende Region im Markt für Gleitadditive?
Asien-Pazifik wird voraussichtlich die höchste CAGR während des Prognosezeitraums (2026–2031) verzeichnen.
Welche Region hat den größten Anteil im Markt für Gleitadditive?
Im Jahr 2025 entfällt auf Asien-Pazifik der größte Marktanteil im Markt für Gleitadditive.
Seite zuletzt aktualisiert am:



