
Marktgröße und Marktanteil für selektive katalytische Reduktionssysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.54 Milliarden US-Dollar |
| Marktgröße (2031) | 7.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.13 % |
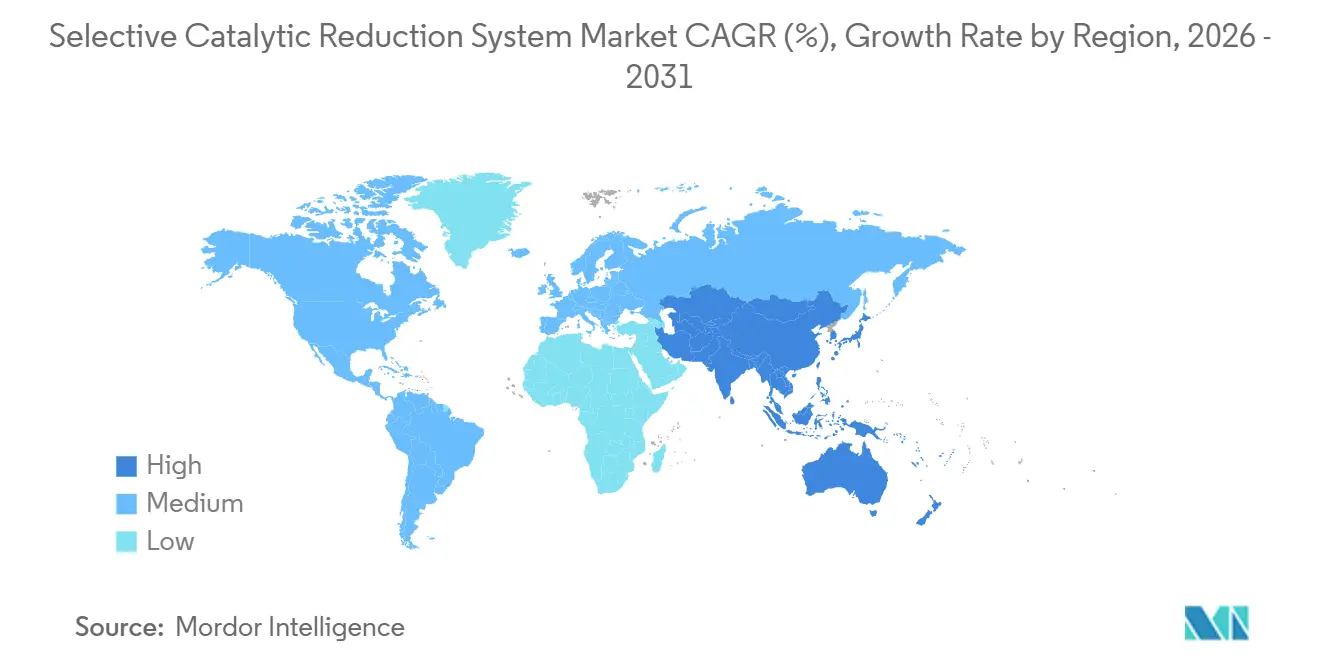
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
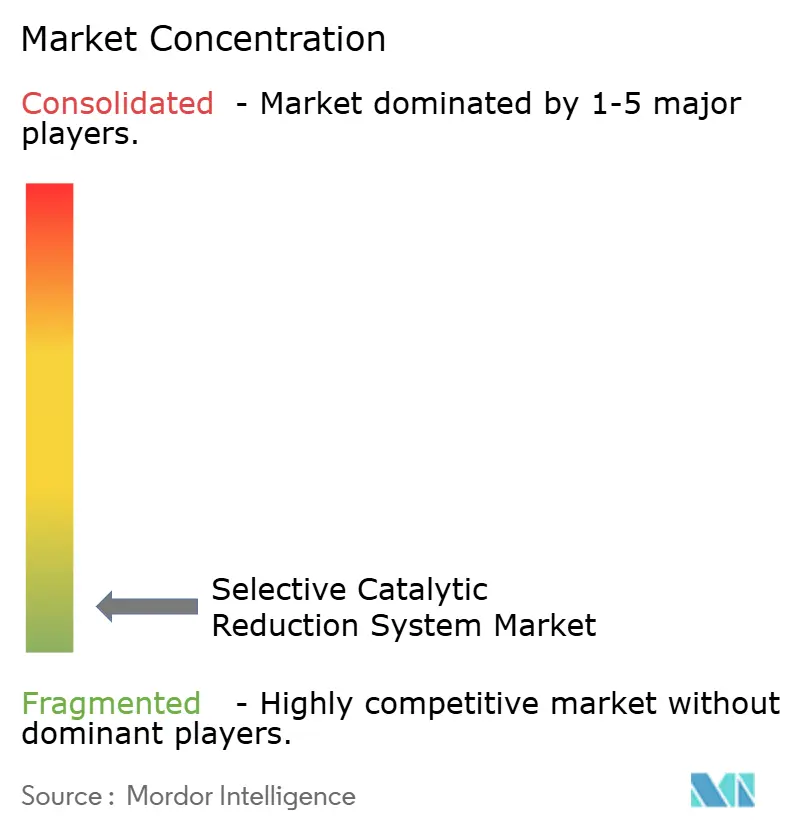
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für selektive katalytische Reduktionssysteme von Mordor Intelligence
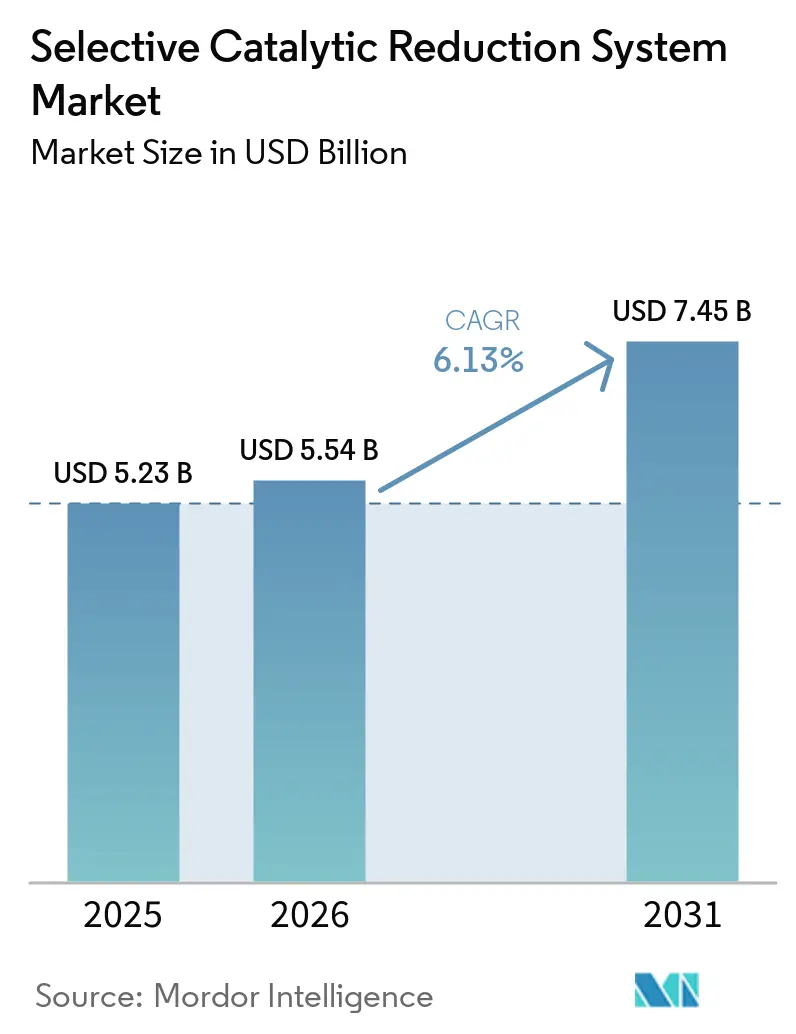
Die Marktgröße für selektive katalytische Reduktionssysteme wurde im Jahr 2025 auf 5,23 Milliarden USD geschätzt und soll von 5,54 Milliarden USD im Jahr 2026 auf 7,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2026–2031). Emissionsvorschriften stützen die Nachfrage in den Bereichen Stromerzeugung, Automobil, Industriefertigung und marine Anwendungen. Der aktuelle Zyklus weitet die Compliance-Aktivitäten auf Zementöfen, Biomassekessel und marine Antriebssysteme aus. Nachrüstprojekte im Asien-Pazifik-Raum ergänzen die Ersatz- und Aufrüstungsnachfrage einer bereits etablierten installierten Basis. Wasserstoffbetriebene Verbrennungsmotoren stellen eine weitere Anwendung für speziell entwickelte selektive katalytische Reduktionssysteme (SCR-Systeme) dar, die die Auspuff-NOx-Emissionen begrenzen können. Diese Faktoren beeinflussen Beschaffung, Produktdesign und Servicemöglichkeiten im gesamten Markt für selektive katalytische Reduktionssysteme.
Wichtigste Erkenntnisse des Berichts
- Nach Katalysatortyp hielten vanadiumbasierte Katalysatoren im Jahr 2025 einen Marktanteil von 50,18 % am Markt für selektive katalytische Reduktionssysteme, während zeolithbasierte Katalysatoren bis 2031 voraussichtlich mit einer CAGR von 6,71 % wachsen werden.
- Nach Installationstyp hielten Nachrüstinstallationen im Jahr 2025 einen Marktanteil von 53,44 % am Markt für selektive katalytische Reduktionssysteme und sollen bis 2031 mit einer CAGR von 7,08 % wachsen.
- Nach Endverbraucherbranche entfiel auf den Automobilsektor im Jahr 2025 ein Anteil von 42,03 % an der Marktgröße für selektive katalytische Reduktionssysteme, während die Stromerzeugung bis 2031 voraussichtlich mit einer CAGR von 7,34 % wachsen wird.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2025 einen Anteil von 37,15 % am globalen Umsatz und soll bis 2031 mit einer CAGR von 6,84 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der NOx-Standards für stationäre und mobile Quellen | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Marine Tier-III-Compliance und SCR-Nachrüstungsnachfrage | +0.8% | Global, am stärksten in APAC, EU und arktischen NOx-Emissionskontrollgebieten (NECAs) | Mittelfristig (2–4 Jahre) |
| Ausbau von NOx-intensiven Industrie- und Stromerzeugungsanlagen im Asien-Pazifik-Raum | +1.0% | APAC als Kernregion, mit Ausstrahlungseffekten auf Südasien und ASEAN | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Einsatz von Niedertemperaturkatalysatoren in Zement- und Biomasseanwendungen | +0.5% | APAC und EU, mit frühen Gewinnen in Indien, Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Digitale Ammoniakdosierung und geschlossene Emissionsregelung | +0.4% | Global | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| SCR-Validierung für wasserstoffbetriebene Verbrennungsmotoren | +0.3% | EU, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der NOx-Emissionsstandards für stationäre und mobile Quellen
Die regulatorischen Anforderungen für stationäre und mobile Quellen wurden 2026 verschärft, was die Rolle des Marktes für selektive katalytische Reduktionssysteme (SCR-Systeme) bei der Einhaltung von Vorschriften ausweitet. Die US-amerikanische Umweltschutzbehörde (US Environmental Protection Agency) schloss am 9. Januar 2026 Änderungen der Leistungsstandards für neue Quellen (New Source Performance Standards, NSPS) ab und identifizierte SCR als das beste System zur Emissionsreduzierung für neue große, hochausgelastete Erdgasturbinen mit mehr als 850 Millionen British Thermal Units pro Stunde (MMBtu/h) und einem Kapazitätsfaktor von 45 %. Die Regelung legte einen NOx-Standard von 5 ppm für betroffene Anlagen fest, deren Bau nach dem 13. Dezember 2024 begann, und brachte die Nachverbrennungsbehandlung in Gasturbinenprojekte ein, die zuvor auf Verbrennungssteuerungen setzten. Euro 7 gilt ab November 2026 für neue Typgenehmigungen für leichte Fahrzeuge und senkt die Diesel-NOx-Grenzwerte von 80 mg/km auf 30 mg/km, während die Prüfung auf kältere und lastärmere Bedingungen ausgeweitet wird. Diese Bedingungen begünstigen Cu-Zeolith-Katalysatoren, die bei 150–180 °C aktiv bleiben, verglichen mit dem für herkömmliche Vanadiumformulierungen genannten Schwellenwert von 250 °C. Der Entwurf der US-amerikanischen Umweltschutzbehörde vom Juli 2026 behielt 90 % der früheren Schwerlast-NOx-Reduzierungen für Motoren des Modelljahres 2027 (MY2027) und spätere Modelle bei und erhielt damit den Bedarf an SCR-Systemen für Nutzfahrzeuge aufrecht.
Marine Tier-III-Compliance und SCR-Nachrüstungsnachfrage
Marine Vorschriften schaffen eine Nachrüstungspipeline, da Hochseeschiffe häufig 25–30 Jahre in Betrieb bleiben. Die IMO-Resolution MEPC.399(83), die am 11. April 2025 verabschiedet wurde, trat am 1. Mai 2026 in Kraft und aktualisierte die SCR-Leitlinien sowie die NOx-Messanforderungen für relevante Schiffe. Das neue Rahmenwerk verwendet einen leistungsbasierten Nachweis ausreichender Genauigkeit für die Überwachung des Katalysatorzustands anstelle einer expliziten Genauigkeitsanforderung von ±5 %. Die Aktivierung der Norwegischen See und der kanadischen Arktis als NOx-Emissionskontrollgebiete im März 2026 wendete Tier-III-Anforderungen auf Routen an, für die zuvor keine Abgasnachbehandlung erforderlich war. Diese Anforderungen begrenzen die Emissionen von Langsamläufermotoren auf 3,4 g/kWh und verkürzen das Planungsfenster für betroffene Betreiber. Der Markt für selektive katalytische Reduktionssysteme steht auch vor einer betrieblichen Einschränkung, da die ISO 18611-1-konforme AUS-40-Versorgungs- und Lagerinfrastruktur in arktischen und subarktischen Häfen nicht gleichmäßig ausgebaut wurde. Änderungen am NOx Technical Code 2008, die auf der MEPC 83 verabschiedet wurden und voraussichtlich am 1. März 2027 in Kraft treten, werden die SCR-Nachrüstzertifizierung für Schiffe aktualisieren, die ab Januar 2028 wesentliche Umbauten durchlaufen.
Ausbau von NOx-intensiven Industrie- und Stromerzeugungsanlagen im Asien-Pazifik-Raum
Die Nachfrage im Asien-Pazifik-Raum kombiniert einen Ersatz- und Aufrüstungszyklus in China mit Erstinstallationsaktivitäten in Indien, Vietnam, Indonesien und Thailand. Chinas Kraftwerksflotte mit einer Leistung über 200 MW unterliegt einer NOx-Obergrenze von 50 mg/Nm³, was die Nachfrage in Richtung Ersatzkatalysatoren, mittelgroße Kessel und industrielle Anwendungen verschiebt. Indien verfügt über eine thermische Flotte von 210 GW und wendet die Norm der Zentralen Elektrizitätsbehörde von 100 mg/Nm³ für neue Anlagen sowie gestaffelte Grenzwerte für Bestandsanlagen an. Dieser Rahmen unterstützt eine mehrjährige Nachrüstungspipeline, die sich mindestens bis 2028 erstreckt. Schwefelreiche Kohle kann die Ersatzzyklen für Vanadiumkatalysatoren auf drei Jahre verkürzen, verglichen mit der Planungsannahme von fünf Jahren, was den wiederkehrenden Katalysatorbedarf an betroffenen Standorten erhöht. China weitet auch die Niedrig-NOx-Anforderungen auf Zementöfen, Glasschmelzöfen und mittelgroße Industriekessel im Rahmen provinzieller Zeitpläne aus, die von 2025 bis 2030 laufen. Kohle- und Gasprojekte in Südostasien unterliegen verschärften nationalen Umgebungsstandards, was eine bisher begrenzte Nachfrage hinzufügt.
Einsatz von Niedertemperaturkatalysatoren, digitale Ammoniakdosierung und Validierung von Wasserstoffmotoren
Niedertemperaturkatalysatoren erweitern den Markt für selektive katalytische Reduktionssysteme in den Bereichen Zement, Biomasse, Gasturbinen, Marine und Wasserstoffmotoranwendungen, bei denen die Abgasbedingungen variieren. Digitale Dosierungsplattformen kombinieren vor- und nachgelagerte NOx-Sensoren mit Ammoniak-Mittelbettsensoren, um die Harnstoffeinspritzung präziser zu steuern. Diese Systeme reduzieren den Harnstoffverbrauch um 8–12 % im Vergleich zur kartenbasierten Open-Loop-Dosierung, während die Reagenzienkosten 15–20 % der Lebenszyklusausgaben bei hochausgelasteten mobilen und marinen Anwendungen ausmachen. Neuronale Netzwerk-Steuerungsmethoden unterstützen Echtzeit-Einspritzanpassungen bei Motorlaständerungen und adressieren den Bedarf an NOx-Kontrolle beim Kaltstart[1]. Ein Patent aus dem Jahr 2025 beschreibt eine digitale Zwillings-SCR-Steuerarchitektur für marine Anwendungen, die die Überwachung des Einspritzzustands mit der Verfolgung des Katalysatorabbaus verknüpft. Ein SAE-International-Papier (SAE) aus dem Jahr 2026 berichtete, dass wasserstoffbetriebene Verbrennungsmotoren mit gezielten Wärmemanagementänderungen und dieselabgeleiteten SCR-Architekturen Ultra-Low-NOx-Ziele von 20 mg/PS-h erreichen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Nachrüstungs- und Lebenszyklusbetriebskosten | -1.2% | Global, am stärksten in den Entwicklungsländern Süd- und Südostasiens | Kurzfristig (≤ 2 Jahre) |
| Katalysatorvergiftung, Verschmutzung und verkürzte Lebensdauer | -0.7% | APAC bei schwefelreicher Kohle, Biomasse und Abfallverbrennung weltweit | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Leichtfahrzeugen, die die adressierbare Dieselbasis reduziert | -0.5% | Europa, Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei Reagenzienverfügbarkeit, Lagerung und maritimer Bunkerversorgung | -0.3% | Arktische NOx-Emissionskontrollgebiete (NECAs), ASEAN und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Nachrüstungs- und Lebenszyklusbetriebskosten
Kapitalanforderungen bleiben ein wesentlicher Faktor in Regionen, in denen Behörden die Einhaltung von Vorschriften inkonsistent durchsetzen oder Strafen unterhalb der Installationskosten verhängen. Eine vollständige Nachrüstung einer 600-MW-Kohleanlage kostet in der Regel 15–25 Millionen USD, ohne Ausfallzeiten, Ammoniakspeicherung und Katalysatormanagement. Diese Kosten betreffen Versorgungsunternehmen in Südasien und Südostasien, die mit engen regulierten Tarifmargen arbeiten. In Umgebungen mit staubhaltiger und schwefelreicher Kohle kann die Ammoniumhydrogensulfat-Verschmutzung unterhalb von 300 °C einen Katalysatoraustausch nach 3 Jahren statt der üblichen 5-Jahres-Annahme erfordern. Kleinere Zement-, Stahl- und Chemieunternehmen könnten feststellen, dass die Eigentumskosten die Nichteinhaltungsstrafen in Gebieten mit schwacher Durchsetzung übersteigen. Fortschrittliche Dosierungssteuerungen können den Reagenzienverbrauch reduzieren, beseitigen jedoch nicht den primären Kapitalbedarf für den Markt für selektive katalytische Reduktionssysteme.
Katalysatorvergiftung, Elektrifizierung und Reagenzienverfügbarkeit
Die Katalysatordeaktivierung begrenzt die Leistung bei der Kohleverbrennung, der Biomasse-Mitverbrennung, der Abfallverbrennung und im Automobilbetrieb. Kalium und Natrium schädigen Brønsted-Säurestellen auf vanadiumbasierten V₂O₅-WO₃/TiO₂-Katalysatoren, und eine Studie aus dem Jahr 2025 verknüpfte eine höhere Alkalibelastung mit einem schnelleren Aktivitätsverlust. Phosphor aus Schmiermittelasche und hydrothermale Alterung während der Regeneration von Dieselpartikelfiltern beeinflussen Cu-Zeolith-Katalysatoren. Regenerationsansätze für Katalysatoren, die durch mehrere Metalle beeinträchtigt wurden, befinden sich noch in einem frühen kommerziellen Stadium, sodass Betreiber häufig vollständige Ersatzkosten tragen[2]. Gleichzeitig reduziert die Elektrifizierung von leichten Dieselfahrzeugen die langfristige Automobilbasis in Europa, Nordamerika und China. Marine Projekte können auch in Gebieten Verzögerungen erfahren, in denen die AUS-40-Lager-, Verteilungs- und Bunkerkapazität begrenzt bleibt, insbesondere rund um arktische Emissionskontrollgebiete.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Katalysatortyp:
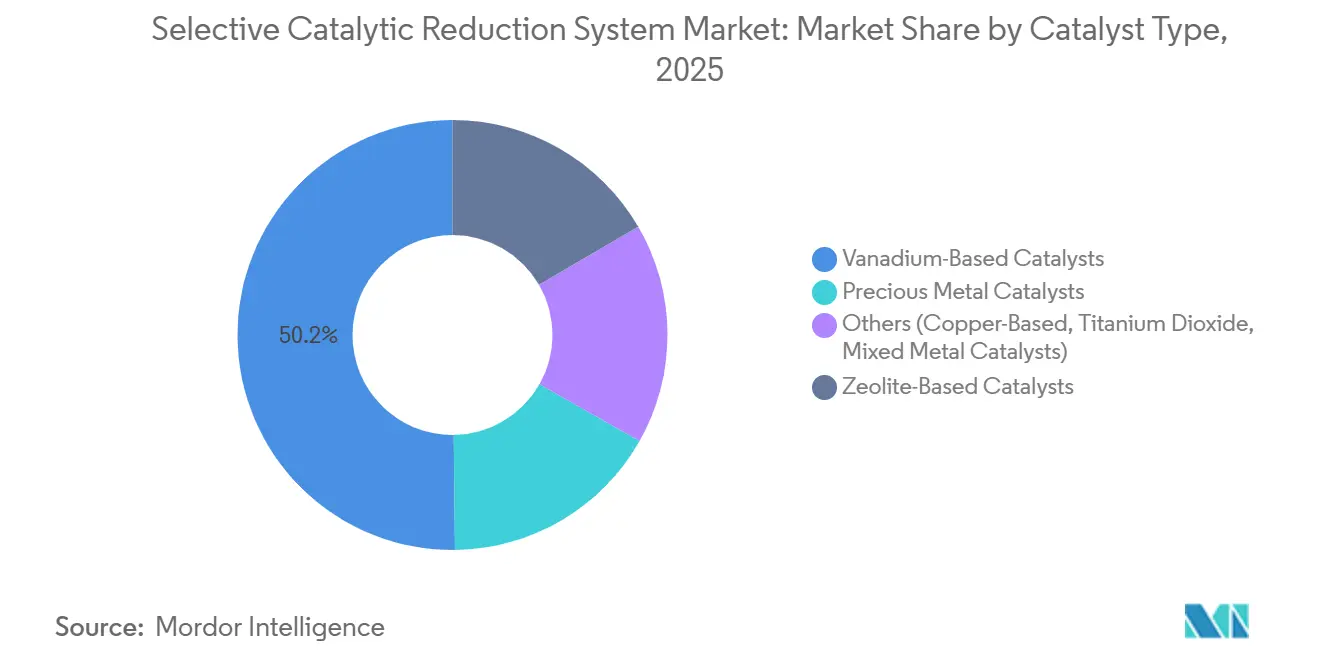
Zeolithwachstum fordert die Marktführerschaft von Vanadium herausVanadiumbasierte Katalysatoren hielten im Jahr 2025 einen Marktanteil von 50,18 % im Katalysatortyp-Segment des Marktes für selektive katalytische Reduktionssysteme. Diese Position spiegelte ihren langjährigen Einsatz in staubintensiven kohlebefeuerten Kraftwerken in Asien und Nordamerika wider. Diese Systeme tolerieren SO₂-Exposition und anspruchsvolle Rauchgasbedingungen. Ihre etablierte installierte Basis stützt die Ersatznachfrage in Versorgungsanwendungen. Vanadium bleibt relevant, wenn Beschaffungsentscheidungen mechanische Langlebigkeit und bewährte Feldleistung priorisieren. Daher verlässt sich der Markt für selektive katalytische Reduktionssysteme weiterhin auf Vanadiumsysteme für viele große stationäre Installationen.
Zeolithbasierte Katalysatoren sollen bis 2031 mit einer CAGR von 6,71 % wachsen. Cu-SSZ-13- und Fe-Zeolith-Formulierungen erzielen höhere Stickoxid (NOx)-Konversionen unterhalb von 200 °C und unterstützen Euro-7-Kaltstart-Anforderungen sowie Anwendungen mit variablen Abgastemperaturen. Die Cu-Zeolith-Produktion in Jiangsu, China, hat sich über OEM- und Aftermarket-Kanäle für Automobil- und Nicht-Straßenfahrzeuge ausgeweitet. Edelmetallkatalysatoren werden in spezialisierten Anwendungen eingesetzt, einschließlich passiver SCR-Designs für Wasserstoffmotoren ohne Harnstoffinfrastruktur. Andere Materialien, darunter kupferbasierte, Titandioxid- und Mischmetallformulierungen, adressieren spezifische Prozessanforderungen. Die Preisgestaltung von Vanadiumoxid und Chinas Kontrolle über Seltenerden-Vorläufer für Cu-Zeolith-Washcoats stellen unterschiedliche Versorgungsrisiken dar und veranlassen OEMs, Dual-Sourcing-Strategien beizubehalten.


Nach Installationstyp:
Nachrüstungsdominanz signalisiert eine auf Anlagenoptimierung ausgerichtete Compliance-WirtschaftNachrüstinstallationen hielten im Jahr 2025 einen Anteil von 53,44 % im Installationstyp-Segment. Die Nachrüstungsaktivität soll bis 2031 ebenfalls mit einer CAGR von 7,08 % wachsen. Dieser Trend zeigt, dass die Compliance-Ausgaben auf bestehende Anlagen konzentriert sind und nicht nur auf neue Kapazitäten. Alternde Strom- und Industrieanlagen müssen Emissionsvorschriften einhalten, auch wenn Eigentümer einen vollständigen Ersatz aufschieben. Der Markt für selektive katalytische Reduktionssysteme profitiert von der Notwendigkeit, die Betriebslebensdauer regulierter Anlagen zu erhalten. Die Nachrüstungsnachfrage wird besonders wichtig, wenn verbindliche Grenzwerte in Kraft treten, nachdem eine Anlage in Betrieb genommen wurde.
Neuinstallationen unterstützen weiterhin Gasturbinenprojekte in den Vereinigten Staaten und dem Nahen Osten, Neubauten von Schiffen sowie Erstgenerations-Industrieanlagen in Südostasien. Die globale installierte Flotte erreicht jedoch Compliance-Schwellenwerte schneller als die Greenfield-Pipeline. Die sonstige Kategorie umfasst Katalysatorersatz- und Regenerationsverträge, die mit zunehmendem Alter der installierten Systeme wichtiger werden. Führende Integratoren bieten modulare SCR-Designs an, die Nachrüstungszeiträume von Monaten auf Wochen reduzieren können. Kürzere Installationszeiträume reduzieren Ausfallzeitbedenken für kleinere Industriebetreiber. Lebenszyklusmanagementvereinbarungen können auch Katalysatorersatz, Reagenzienoptimierung und Leistungsverpflichtungen über die gesamte Lebensdauer der Anlage abdecken.
Nach Endverbraucherbranche:
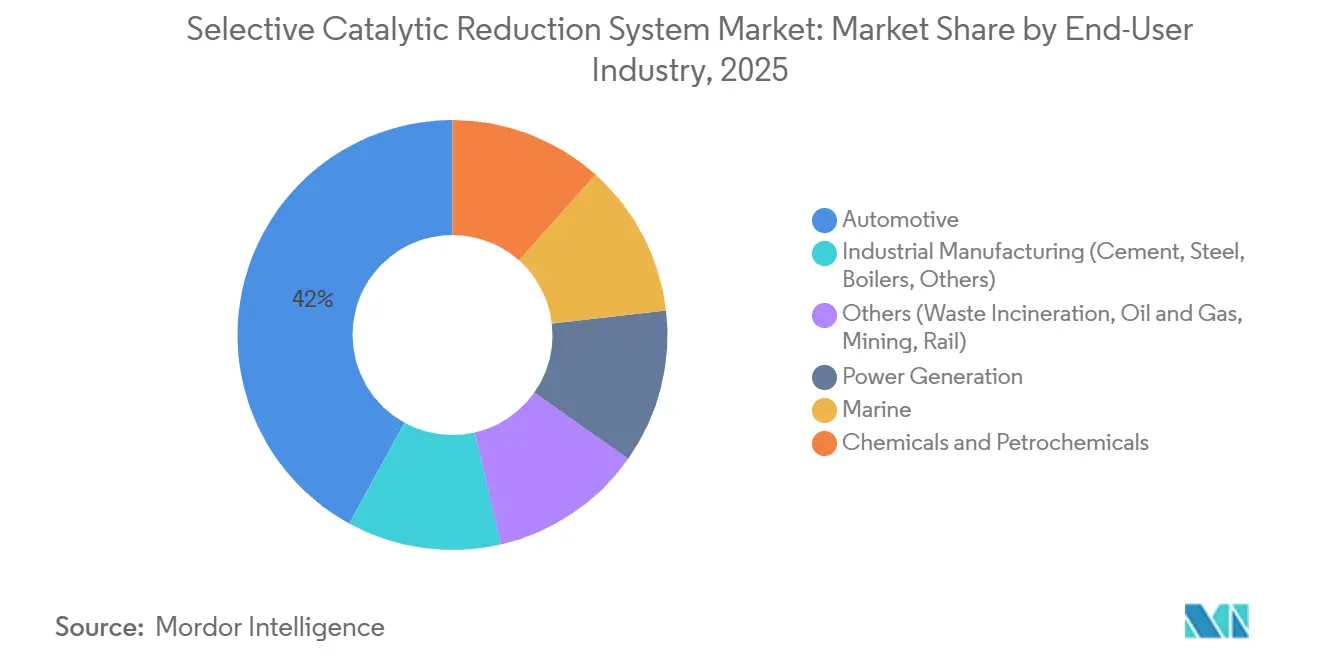
Stromerzeugung überholt beim Wachstum, während Automobil die Größe beibehältDer Automobilsektor machte im Jahr 2025 42,03 % des globalen Umsatzes aus und ist damit das größte Endverbrauchersegment im Markt für selektive katalytische Reduktionssysteme. Diesel-Nutzfahrzeuge in Nordamerika, Europa und Asien erhalten diese installierte Basis aufrecht. Diese Flotten erfordern Harnstoffdosierungswartung und laufenden Abgasnachbehandlungsservice. Euro 7 und EPA-Schwerlastanforderungen halten auch die Qualifizierung neuer Plattformen aktiv. Die Automobilnachfrage wird wichtig bleiben, auch wenn ihr Anteil im Vergleich zu schneller wachsenden Endanwendungen sinkt. Die Elektrifizierung von Leichtfahrzeugen schafft eine langfristige Einschränkung, beseitigt jedoch nicht die Nachfrage nach Nutzfahrzeugen.
Die Stromerzeugung soll bis 2031 mit einer CAGR von 7,34 % wachsen. Erdgas-Kombikraftwerke, die den Strombedarf von Rechenzentren decken, unterstützen dieses Wachstum in den Vereinigten Staaten und Westeuropa. Kohleflotten-Upgrades in Indien, Vietnam und Indonesien bieten eine zweite Nachfragequelle. Marine Anwendungen machen weniger als 10 % des globalen Umsatzes aus, erfordern jedoch kompakte Reaktordesigns für platzbeschränkte Maschinenräume. Chemie und Petrochemie setzen SCR an Heizöfen, Reformieröfen und Prozessfackeln ein, während die Industriefertigung SCR in Zementöfen, Stahlsinteranlagen und Kesseln verwendet. Wasserstoff-Nutzfahrzeuge könnten die SCR-Nachfrage erhalten, da technische Tests im Jahr 2026 eine Ultra-Low-NOx-Leistung mit geeignetem Wärmemanagement und Abgasnachbehandlung demonstrierten.
Geografische Analyse
APAC-Markt für selektive katalytische Reduktionssysteme
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 37,15 % am Markt für selektive katalytische Reduktionssysteme und wird voraussichtlich bis 2031 eine CAGR von 6,84 % verzeichnen. China verfügt über eine etablierte SCR-Basis für kohlebefeuerte Kapazitäten über 200 MW mit einer NOx-Obergrenze von 50 mg/Nm³. Die Nachfrage im Land verlagert sich in Richtung Ersatzzyklen, mittelgroße Industriekessel sowie Emissionskontrollen für Zement-, Glas- und Stahlindustrie. Indien betreibt eine thermische Flotte von 210 GW unter den stufenweisen NOx-Anforderungen der Central Electricity Authority, einschließlich einer Grenze von 100 mg/Nm³ für neue Anlagen. Daher unterstützt Indien Erstinstallations-Nachrüstungen in einem großen Kohlekraftwerkspark. Japan und Südkorea fördern die Einführung hochwertiger, hochaktiver Katalysatoren zur Erfüllung der Anforderungen für Industriekessel.
Markt für selektive katalytische Reduktionssysteme in Nordamerika und Europa
Nordamerika und Europa bleiben aufgrund der regulatorischen Durchsetzung wichtige Regionen im Markt für selektive katalytische Reduktionssysteme. Die Vereinigten Staaten verlangen SCR für erfasste, hochausgelastete Erdgasturbinen gemäß den Änderungen der New Source Performance Standards (NSPS) vom Januar 2026. Alternde Gasturbinen schaffen zudem Nachrüstmöglichkeiten bei Renovierungen in der Mitte ihrer Lebensdauer. Europa unterstützt weiterhin das automotive SCR durch Euro 7, auch wenn die Elektrifizierung die Nachfrage aus dem Pkw-Segment schrittweise reduziert. Die stationäre Nachfrage ergibt sich aus den Zyklen der besten verfügbaren Techniken für Zement-, Stahl- und Chemieanlagen. Die nordischen Märkte verzeichneten zusätzliche maritime Nachfrage durch die Aktivierung des norwegischen Meeres-NOx-Emissionskontrollgebiets (NECA) im März 2026.
Markt für selektive katalytische Reduktionssysteme im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika weisen unterschiedliche Nachfragebedingungen auf. Brasilien unterstützt automotive und petrochemische SCR-Anwendungen durch Schwerlastfahrzeugstandards und industrielle Aktivitäten in São Paulo und Rio de Janeiro. Währungsvolatilität und Importkosten für Reagenzien schränken kleinere Betreiber in Argentinien und dem übrigen Südamerika ein. Die industrielle Diversifizierung Saudi-Arabiens und der Ausbau der gasbefeuerten Stromerzeugungskapazitäten fördern den Wettbewerb um SCR-Systeme für Gasturbinen. Siemens Energy sicherte sich 2025 sechs SGT5-4000F-Turbinenverträge für die unabhängigen Stromerzeugungsprojekte Misfah und Duqm im Oman. Der alternde Kohlekraftwerkspark Südafrikas und die Umweltdurchsetzung schaffen eine frühe Chance für industrielle SCR-Systeme. Allerdings könnte der Übergang des Landes zu erneuerbaren Energien die langfristige thermische Stromerzeugungsbasis einschränken.

Wettbewerbslandschaft
Der Markt für selektive katalytische Reduktionssysteme ist fragmentiert. Motor-OEMs integrieren Abgasnachbehandlungsfunktionen in ihre Geräteangebote, während Tier-1-Systemlieferanten durch Dosierungssteuerungssoftware und Wärmemanagementfähigkeiten konkurrieren. Katalysatorspezialisten konkurrieren durch den Zugang zu Vanadium-, Seltenerden- und Zeolithmaterialien. Diese Struktur begrenzt die Fähigkeit eines einzelnen Unternehmens, die Preisgestaltung über alle Endanwendungen hinweg zu dominieren. Sie hält auch Beschaffungsentscheidungen auf Anwendungsanforderungen, Lebenszyklusservice und lokale Ingenieurunterstützung ausgerichtet.
Robert Bosch GmbH und FORVIA entwickeln Präzisionsdosierungs-, Reaktortemperaturmanagement- und Euro-7-Compliance-Pakete für Automobil-OEMs. ANDRITZ, Mitsubishi Heavy Industries und Babcock & Wilcox konkurrieren durch stationäre Quelltechnik, Katalysator-Lebenszyklusmanagement und integrierte Steuerungen, die SCR mit Rauchgasentschwefelung und Aktivkohleausrüstung kombinieren. Ein Patent aus dem Jahr 2025 für digitale Zwillings-Marine-Steuerung zeigt, wie Softwarefähigkeiten zwischen Automobil- und Industrie-SCR-Anwendungen übertragen werden können. ANDRITZ vereinbarte im Juni 2025 die Übernahme von Diamond Power International von Babcock & Wilcox und erweiterte damit seine Position in Kesserwartungsdienstleistungen für industrielle Stromkunden, die auch von SCR-Projekten angesprochen werden. Shandong Longking Environmental Protection Co. nutzt inländische Beschaffungsvorteile und internationale Engineering-, Beschaffungs- und Bau (EPC)-Beziehungen in Zementanlagen- und Industriekesselverträgen. Diese Strategien spiegeln den Wettbewerb um Erstausrüstungsaufträge und wiederkehrende Supportarbeiten wider.
Marine SCR bleibt eine Geschäftsmöglichkeit, da sie weniger als 10 % des globalen Umsatzes ausmacht und spezialisierte maritime Zertifizierung und kompakte Technik erfordert. Neu aktivierte Emissionskontrollgebiete erhöhen die Nachrüstungsnachfrage, während die Reagenzienlogistik die Bereitstellung verzögern kann. Prädiktive Emissionssoftware ist ein weiterer Bereich ohne eine einzige etablierte Plattform für gemischte Industrieflotten. Cummins unterzeichnete 2026 eine mehrjährige Liefervereinbarung mit Circe Energy für Erdgas-Generatorsätze, die in Texas-Rechenzentrum-Microgrids eingesetzt werden, was ein OEM-Modell veranschaulicht, das Primärleistung, Abgasnachbehandlung und langfristigen Service kombiniert. Kleinere SCR-Lieferanten müssen möglicherweise OEM-, Industrieautomatisierungs- oder Energiemanagementpartnerschaften eingehen, um einen vergleichbaren gebündelten Service anzubieten. Dieses Geschäftsmodell begünstigt Anbieter, die Hardwareleistung mit langfristiger Betriebsunterstützung verknüpfen können.
Der Markt für selektive katalytische Reduktionssysteme erfordert von Lieferanten, Reaktorlayouts, Katalysatoren, Dosiersysteme und Servicemodelle auf jede Anwendung zuzuschneiden. Automobilsysteme benötigen schnelle Reaktion beim Kaltstart und bei wechselnden Fahrzeuglasten. Stationäre Systeme erfordern lange Betriebszeiten unter Staub-, Schwefel- und Temperaturbeschränkungen. Marine Ausrüstung muss in den begrenzten Maschinenraum passen und neben den Kraftstoff- und Reagenzienanordnungen des Schiffes betrieben werden. Diese Betriebsbedingungen begrenzen die direkte Produktstandardisierung und machen Anwendungserfahrung bei der Lieferantenauswahl wichtig. Lokale Installationsfähigkeit kann genauso wichtig sein wie die anfängliche Ausrüstungsspezifikation. Langfristige Serviceunterstützung bleibt zentral, wenn Betreiber das Betriebsrisiko bewerten.
Marktführer im Bereich selektive katalytische Reduktionssysteme
-
Cummins Inc.
-
FORVIA
-
Robert Bosch GmbH
-
ANDRITZ
-
Ducon Environmental Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für selektive katalytische Reduktionssysteme Unternehmen in diesem Bericht
- ANDRITZ
- Babcock & Wilcox Enterprises, Inc.
- Cummins Inc.
- Ducon Environmental Systems Inc.
- Dürr CTS
- FORVIA
- GE Vernova
- Kautex Textron GmbH & Co. KG
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Robert Bosch GmbH
- Shandong Longking Environmental Protection Co., Ltd.
- Siemens Energy
- Süd-Chemie India Pvt. Ltd.
- Tenneco Inc.
- YANMAR Marine International

Neueste Industrielle Entwicklungen in Markt für selektive katalytische Reduktionssysteme
- Juni 2026: GE Vernova sicherte sich einen Auftrag von Vietnam Electricity (EVN) für zwei 9HA.02-Gasturbinen für das LNG-Kraftwerk Quang Trach II. Das Kombikraftwerksprojekt wird mehr als 1,6 GW überschreiten, mit erwartetem kommerziellem Betrieb bis 2030. Das Kraftwerk wird eine integrierte SCR-Abgasnachbehandlung benötigen, um Vietnams nationale Emissionsstandards für NOx einzuhalten.
- Februar 2026: GE Vernova sicherte sich einen Vertrag mit Lincoln Electric System zur Lieferung von zwei LM6000 VELOX aeroderivaten Gasturbinenpaketen für die Terry Bundy Generating Station in Lincoln, Nebraska. Das Projekt wird 100 MW Stromerzeugungskapazität hinzufügen und eine SCR-Integration erfordern, um die Compliance-Verpflichtungen der EPA-Leistungsstandards für neue Quellen (NSPS) zu erfüllen. Die Einheiten sollen 2029 den kommerziellen Betrieb aufnehmen.


Berichtsumfang des globalen Marktes für selektive katalytische Reduktionssysteme
Die selektive katalytische Reduktion (SCR) ist eine fortschrittliche aktive Emissionskontrolltechnologie, die ein flüssiges Reduktionsmittel in einen Abgasstrom einspritzt, um toxische Stickoxide in harmlosen Stickstoff und Wasserdampf umzuwandeln. Die Technologie erzielt Reduktionen von bis zu 90 %.
Der Markt für selektive katalytische Reduktionssysteme ist nach Katalysatortyp, Installationstyp, Endverbraucherbranche und Geografie segmentiert. Nach Katalysatortyp ist der Markt in vanadiumbasierte Katalysatoren, zeolithbasierte Katalysatoren, Edelmetallkatalysatoren und sonstige (kupferbasierte, Titandioxid, Mischmetallkatalysatoren) segmentiert. Nach Installationstyp ist der Markt in Neuinstallationen, Nachrüstinstallationen und sonstige (Katalysatorersatz und -regeneration) segmentiert. Nach Endverbraucherbranche ist der Markt in Stromerzeugung, Automobil, Marine, Chemie und Petrochemie, Industriefertigung (Zement, Stahl, Kessel, Sonstige) und sonstige (Abfallverbrennung, Öl und Gas, Bergbau, Schiene) segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für selektive katalytische Reduktionssysteme in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Vanadiumbasierte Katalysatoren |
| Zeolithbasierte Katalysatoren |
| Edelmetallkatalysatoren |
| Sonstige (Kupferbasierte, Titandioxid, Mischmetallkatalysatoren) |
| Neuinstallationen |
| Nachrüstinstallationen |
| Sonstige (Katalysatorersatz und -regeneration) |
| Stromerzeugung |
| Automobil |
| Marine |
| Chemie und Petrochemie |
| Industriefertigung (Zement, Stahl, Kessel, Sonstige) |
| Sonstige (Abfallverbrennung, Öl und Gas, Bergbau, Schiene) |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Katalysatortyp | Vanadiumbasierte Katalysatoren | |
| Zeolithbasierte Katalysatoren | ||
| Edelmetallkatalysatoren | ||
| Sonstige (Kupferbasierte, Titandioxid, Mischmetallkatalysatoren) | ||
| Nach Installationstyp | Neuinstallationen | |
| Nachrüstinstallationen | ||
| Sonstige (Katalysatorersatz und -regeneration) | ||
| Nach Endverbraucherbranche | Stromerzeugung | |
| Automobil | ||
| Marine | ||
| Chemie und Petrochemie | ||
| Industriefertigung (Zement, Stahl, Kessel, Sonstige) | ||
| Sonstige (Abfallverbrennung, Öl und Gas, Bergbau, Schiene) | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für selektive katalytische Reduktionssysteme?
Die Marktgröße für selektive katalytische Reduktionssysteme wurde im Jahr 2025 auf 5,23 Milliarden USD geschätzt und soll von 5,54 Milliarden USD im Jahr 2026 auf 7,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2026–2031).
Welcher Katalysatortyp führt bei selektiven katalytischen Reduktionssystemen?
Vanadiumbasierte Katalysatoren führten das Katalysatortyp-Segment mit einem Anteil von 50,18 % im Jahr 2025 an, unterstützt durch staubintensive kohlebefeuerte Anwendungen.
Warum expandieren Nachrüstungen für selektive katalytische Reduktionssysteme (SCR)?
Nachrüstinstallationen hielten im Jahr 2025 einen Anteil von 53,44 % und sollen mit einer CAGR von 7,08 % wachsen. Bestehende regulierte Anlagen benötigen Upgrades ohne einen vollständigen Ausrüstungsersatzzyklus.
Welcher Endverbraucher wächst schnell bei SCR-Ausrüstung?
Die Stromerzeugung soll bis 2031 mit einer CAGR von 7,34 % wachsen, unterstützt durch Gasturbinenerweiterungen und Kohleflotten-Compliance-Arbeiten. Der Automobilsektor bleibt die größte Endverbrauchergruppe nach Umsatz im Jahr 2025.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
