
Marktgröße und Marktanteil für robuste industrielle Smart-Kameras
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.17 Milliarden US-Dollar |
| Marktgröße (2031) | 1.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.63 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
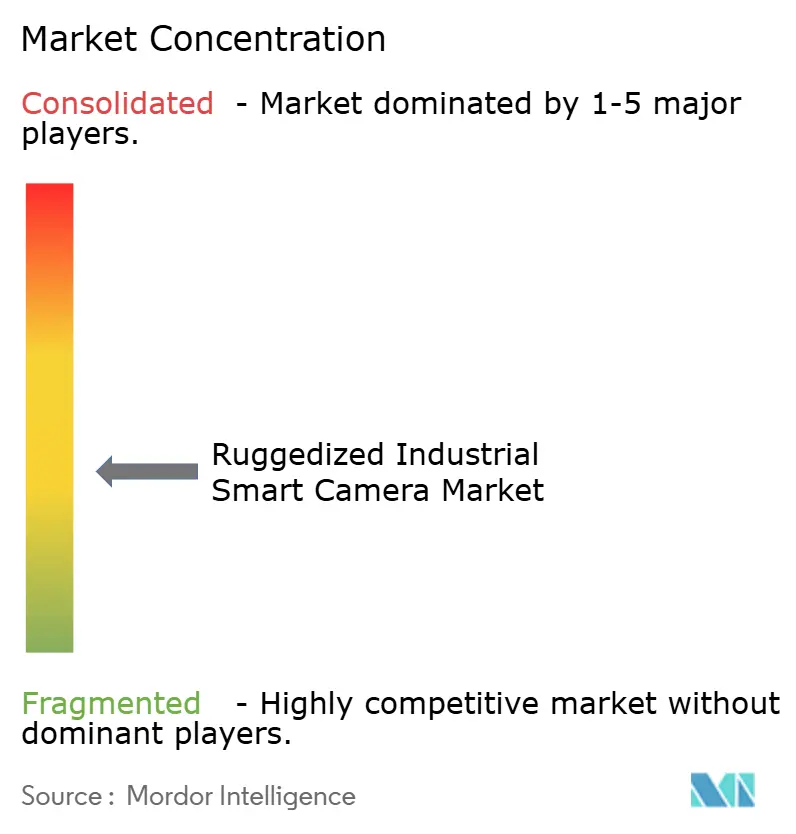
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für robuste industrielle Smart-Kameras von Mordor Intelligence
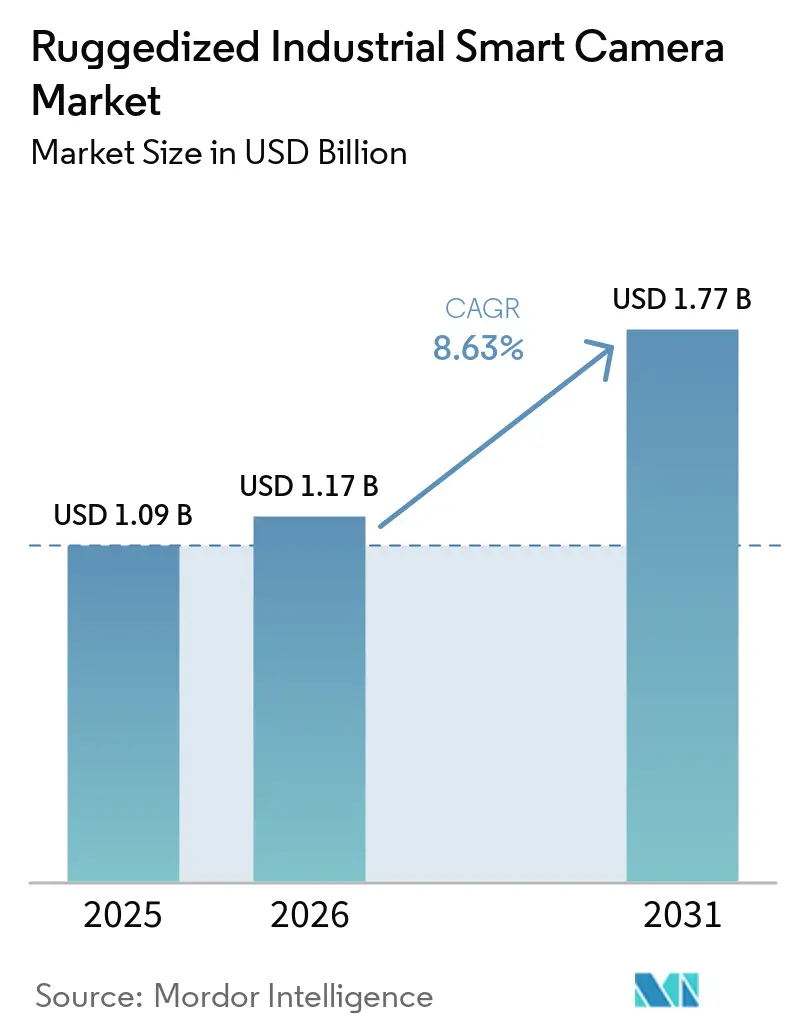
Die Marktgröße für robuste industrielle Smart-Kameras wird voraussichtlich von 1,09 Milliarden USD im Jahr 2025 auf 1,17 Milliarden USD im Jahr 2026 und bis 2031 auf 1,77 Milliarden USD anwachsen, was einer CAGR von 8,63 % zwischen 2026 und 2031 entspricht. Die Fabrikautomatisierung steigert die Nachfrage nach Inspektionssystemen, die in Gegenwart von Staub, Kühlmittel, Vibrationen und Reinigungsgeräten zuverlässig arbeiten können. Käufer legen mehr Gewicht auf eingebettete Software, Modellbereitstellung und die Fähigkeit, Systeme über mehrere Werke hinweg zu erweitern. Edge-Verarbeitung unterstützt diesen Wandel, indem sie Entscheidungen ermöglicht, ohne Produktionsbilder außerhalb der Anlage zu senden. Dies begünstigt Anbieter, die robuste Hardware mit nutzbarer Software und Anwendungsunterstützung kombinieren. Es lässt auch Raum für Anbieter, die Anforderungen an gefährliche Bereiche erfüllen und gleichzeitig eine integrierte KI-Fähigkeit hinzufügen können.
Wichtigste Erkenntnisse des Berichts
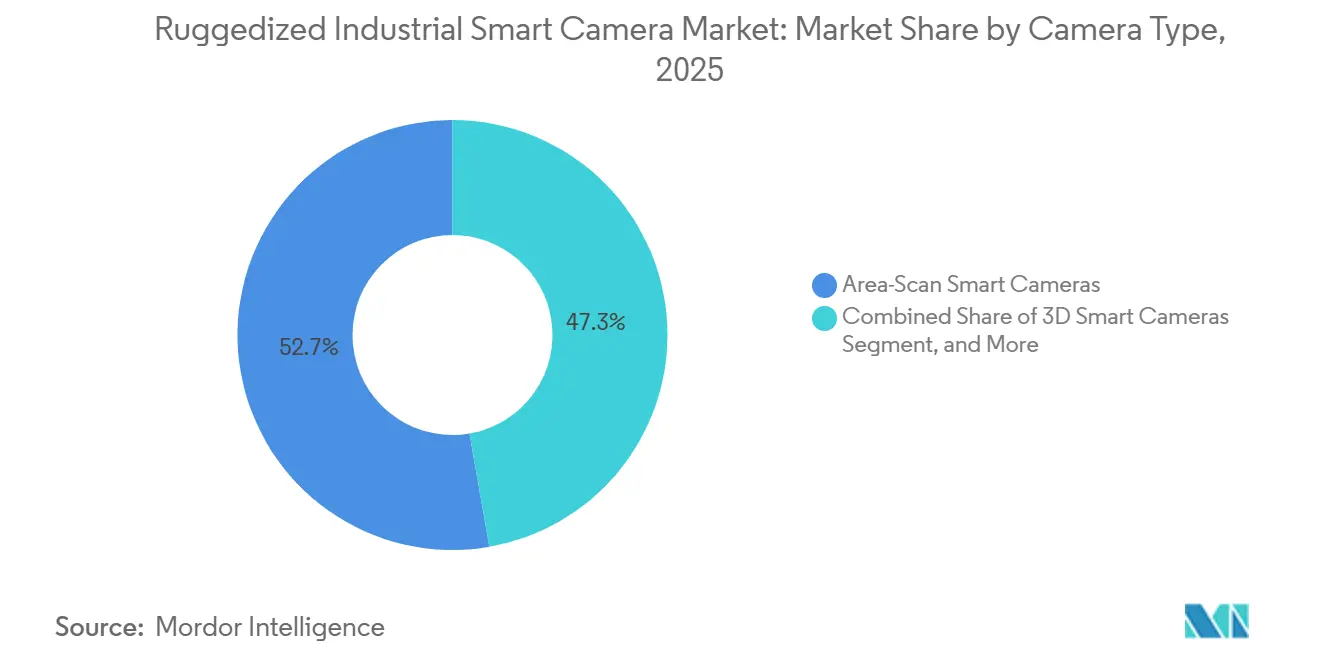
- Nach Kameratyp hielten Flächenscan-Smart-Kameras im Jahr 2025 einen Anteil von 52,73 %, während 3D-Smart-Kameras bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
- Nach Robustheit und Umgebungsschutz entfielen IP67-IP68-Kameras im Jahr 2025 auf 38,61 % des Marktanteils für robuste industrielle Smart-Kameras, während explosionsgeschützte Kameras und Kameras für gefährliche Standorte bis 2031 voraussichtlich mit einer CAGR von 10,81 % wachsen werden.
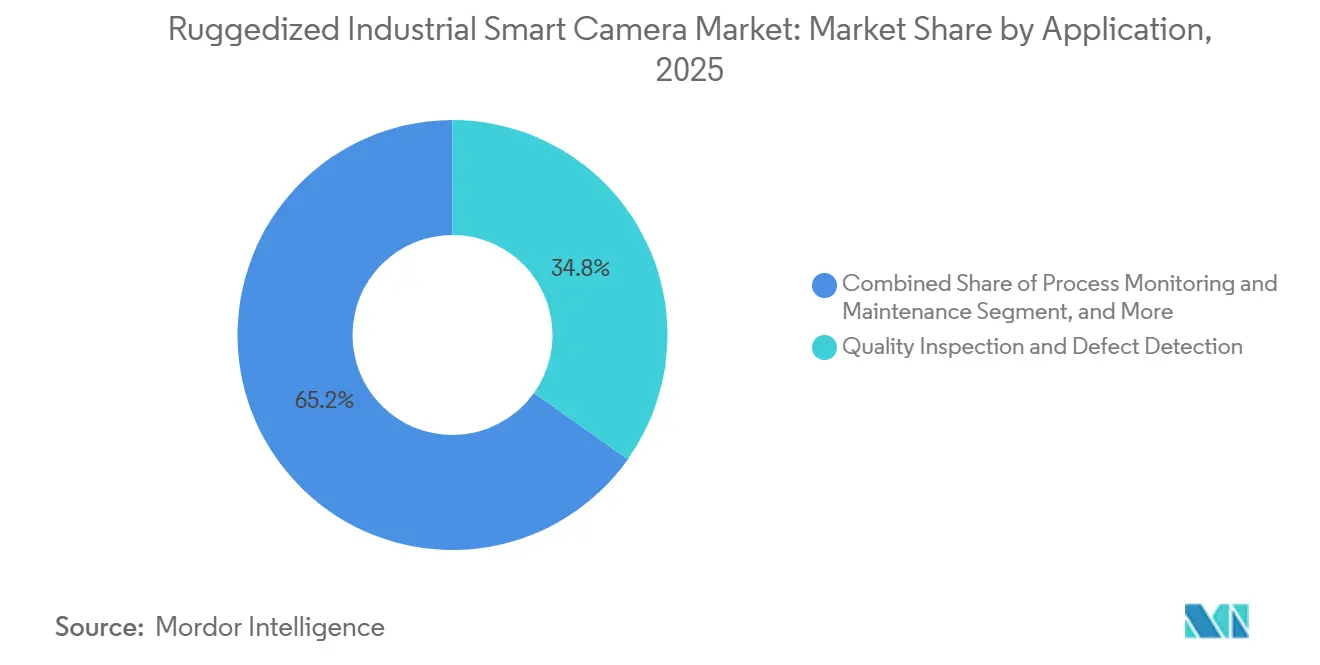
- Nach Anwendung entfielen Qualitätsprüfung und Fehlererkennung im Jahr 2025 auf 34,83 % des Marktes, während Prozessüberwachung und vorausschauende Wartung bis 2031 voraussichtlich mit einer CAGR von 10,37 % wachsen werden.
- Nach Endverbraucherbranche hielten Automobil und Elektrofahrzeuge im Jahr 2025 23,91 % des Marktes, während Metalle, Bergbau, Energie und schwere Maschinen bis 2031 voraussichtlich mit einer CAGR von 10,13 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 42,87 % des Marktes, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 10,71 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für robuste industrielle Smart-Kameras
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach hochauflösender, latenzarmer maschineller Bildverarbeitung | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Größere Kamera-zu-Host-Abstände bei verteilter Inspektion | +2.0% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Immunität gegen elektromagnetische Störungen in rauen Umgebungen | +1.6% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Ethernet-Komponenten und Bandbreitenskalierung | +1.3% | Global, mit frühen Gewinnen in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Glasfaser-Nachrüstung installierter CoaXPress-Kamerasockel | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Optische Datenweiterleitung für mehrstufige TDI-Inspektion | +0.7% | Asien-Pazifische Halbleiterfabriken und europäische Druck- und Verpackungsbranche | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Edge-KI-Inferenz für latenzarme Inspektion
Die Fabrikautomatisierung bildet die breiteste Nachfragebasis für den Markt für robuste industrielle Smart-Kameras. Einsätze verlagern sich von einzelnen Pilotstationen zu Inspektionssystemen, die über mehrere Linien und Werke hinweg eingesetzt werden, einschließlich bestehender Anlagen, die Geräte benötigen, die mit vorhandenen Steuerungen kompatibel sind. KI-Vision kann Mikrokratzer, Ausrichtungsfehler und Farbabweichungen erkennen, die regelbasierte Systeme möglicherweise nicht zuverlässig klassifizieren. Eine Umfrage der Association for Advancing Automation aus dem Jahr 2026 ergab, dass 41 % der Hersteller KI-Vision als ihre führende aufkommende Automatisierungspriorität einstuften.[1] Die Umfrage verknüpfte diese Priorität mit Qualitätskontrolle, geringerem Ausschuss und der Möglichkeit, bestehende Linien nachzurüsten. Ältere Anlagen setzen Kameras auch Kühlmittelspritzern, Metallstaub und Vibrationen aus, was robuste Gehäuse für die Inbetriebnahme notwendig macht und nicht nur als optionales Upgrade betrachtet werden kann.
Edge-KI-Inferenz für latenzarme Inspektion
Edge-KI verändert den Markt für robuste industrielle Smart-Kameras, indem sie den Wert über die Kamera selbst hinaus verlagert. Die Verarbeitung auf dem Gerät vermeidet Verzögerungen, die Hochdurchsatz-Fertigungsaufgaben unterbrechen können, und unterstützt Entscheidungen am Inspektionspunkt. Außerdem können Produktionsbilder innerhalb der Anlage verbleiben, wodurch die Exposition gegenüber externen Datenübertragungen reduziert wird. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller auf den Markt, der eine KI-Leistung von bis zu 157 TOPS bietet und von der NVIDIA-Jetson-Technologie angetrieben wird. Der Controller unterstützt parallele Modelle und Produktionstiming im Mikrosekundenbereich ohne externen PC. Eine im Jahr 2026 veröffentlichte, von Fachleuten begutachtete Studie berichtete, dass YOLOv10n auf einem Jetson Nano 25 Bilder pro Sekunde für industrielles Förderband-Tracking erreichte.[2]
Hochgeschwindigkeits-Qualitätskontrolle in der Elektronik- und Batterieproduktion
Markt für industrielle Smart-Kameras. Schweißnähte, Elektrodenbeschichtungen und die Geometrie des Zellstapelns können für menschliche Prüfer während der laufenden Produktion schwer zu beurteilen sein. Ford berichtete, dass sein mobiles KI-Bildverarbeitungssystem 150 Millionen Inspektionen in nordamerikanischen Werken durchgeführt und 400.000 Probleme aufgedeckt hat, die von menschlichen Prüfern übersehen wurden. Ford installierte 2026 40 Systeme an Michigan-Standorten für den Expedition-Launch und verwendete dabei 6-mal mehr KI-gestützte Inspektionswerkzeuge als im Vorjahresmodell. General Motors entwickelte BVSeal, um mikroskopisch kleine Schweißrissundichtigkeiten in EV-Batteriewannen vor der nachgelagerten Montage zu lokalisieren. Kontinuierliche Hochgeschwindigkeitsbildgebung in IP67-Gehäusen kann thermische Belastungen erzeugen, was das Wärmemanagement zu einem wichtigen Produktmerkmal macht.
Reinigungsanforderungen sowie Staub- und Vibrationsanforderungen in rauen Produktionsbereichen
Umgebungsschutz ist eine grundlegende Kaufanforderung, die den Markt für robuste industrielle Smart-Kameras in Lebensmittel-, Getränke-, Pharma- und Chemieanlagen prägt. Der Unterschied zwischen IP67 und IP69K bestimmt, ob eine Kamera während der Reinigungszyklen an Ort und Stelle bleiben kann. IP67 bietet Staubschutz und Schutz gegen vorübergehendes Eintauchen, während IP69K für Hochdruckdampfreinigung bei Temperaturen bis zu 80 °C ausgelegt ist. Eine Kamera, die die Reinigungsanforderung nicht erfüllt, muss möglicherweise nach jedem Reinigungszyklus entfernt und wieder eingebaut werden. Atlas Copcos ROBOcam, das 2026 veröffentlicht wurde, wurde für die robotergestützte EV-Batterieinspektion mit integrierter LED-Beleuchtung und Schutz gegen Aerosolkontamination und Kühlmittelspritzer entwickelt. In Bergbau-, Zement- und Schmiedebetrieben kann die Vibrationsleistung gemäß IEC 60068 wichtiger sein als der Eindringschutz, obwohl Anbieter selten detaillierte Vibrationsdaten veröffentlichen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für zertifizierte robuste Systeme | -1.8% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Komplexität der Integration und Anwendungstechnik | -1.3% | Global, am stärksten in aufstrebenden Automatisierungsmärkten | Mittelfristig (2–4 Jahre) |
| Mangel an maschinellen Bildverarbeitungskenntnissen für den Edge-KI-Einsatz | -0.8% | Global, höchster Druck in Asien-Pazifik sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Kameraflotten | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für zertifizierte robuste Systeme
Umgebungsschutz ist eine grundlegende Kaufanforderung, die den Markt für robuste industrielle Smart-Kameras in Lebensmittel-, Getränke-, Pharma- und Chemieanlagen prägt. Der Unterschied zwischen IP67 und IP69K bestimmt, ob eine Kamera während der Reinigungszyklen an Ort und Stelle bleiben kann. IP67 bietet Staubschutz und Schutz gegen vorübergehendes Eintauchen, während IP69K für Hochdruckdampfreinigung bei Temperaturen bis zu 80 °C ausgelegt ist. Eine Kamera, die die Reinigungsanforderung nicht erfüllt, muss möglicherweise nach jedem Reinigungszyklus entfernt und wieder eingebaut werden. Atlas Copcos ROBOcam, das 2026 veröffentlicht wurde, wurde für die robotergestützte EV-Batterieinspektion mit integrierter LED-Beleuchtung und Schutz gegen Aerosolkontamination und Kühlmittelspritzer entwickelt. In Bergbau-, Zement- und Schmiedebetrieben kann die Vibrationsleistung gemäß IEC 60068 wichtiger sein als der Eindringschutz, obwohl Anbieter selten detaillierte Vibrationsdaten veröffentlichen.[3]
Komplexität der Integration und Anwendungstechnik
Der Markt für robuste industrielle Smart-Kameras steht auch vor praktischen Integrationshürden in aktiven Anlagen. Kameras müssen über EtherNet/IP oder PROFINET mit speicherprogrammierbaren Steuerungen kommunizieren und mit Encodern, Robotern und Aussortiersystemen koordiniert werden, oft innerhalb enger Produktionsfenster. Falsche Beleuchtung, Positionierung oder Timing kann erst nach dem Produktionsstart sichtbar werden, wenn bereits Ausschuss entstanden ist. Cognex erklärte im Mai 2026, dass OneVision-Kunden von der Arbeit an einer einzelnen Linie zur Bereitstellung an mehreren Standorten in Tagen statt Monaten übergegangen sind. Dieses Ergebnis hängt von zentralisierten Modellentwicklungs- und Bereitstellungsprozessen ab, über die viele Anlagenteams noch nicht verfügen. Das Hinzufügen von Stationen kann auch Timing- und Modellverwaltungsaufwand mit sich bringen, der spezialisierte Vision-Engineering-Kenntnisse erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kameratyp: Flächenscan-Kameras führen beim Volumen und 3D-Vision wächst am schnellsten
Flächenscan-Smart-Kameras hielten im Jahr 2025 einen Anteil von 52,73 %, was ihren breiten Einsatz bei der planaren Fehlererkennung, dem Barcode-Lesen und stationären Maßprüfungen widerspiegelt. Etablierte Vision-Bibliotheken und SPS-Integrationsmethoden unterstützen ihren Einsatz in robusten Produktionszellen. Zeilenscan-Kameras eignen sich für bewegte Metallspulen, Folien, Leiterplattenplatten und Batterieelektrodenbeschichtungen und reduzieren Bewegungsunschärfe. Sie ermöglichen eine vollbreite Inspektion bei Liniengeschwindigkeiten, die über die Kapazität herkömmlicher Flächenscan-Kameras hinausgehen.
3D-Smart-Kameras werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,23 % wachsen, da Tiefendaten Schweißprüfungen, Bin-Picking, Roboterführung und die Vermessung komplexer Teile unterstützen. Diese Fähigkeit erweitert den Einsatz des Marktes für robuste industrielle Smart-Kameras über stationäre Inspektionszellen hinaus. Basler AG und Orbbec kündigten im März 2026 eine Partnerschaft an, um die Basler Stereo mini 3D-Kamera für die AMR-Navigation, Hinderniserkennung und Logistik einzusetzen. LMI Technologies stellte im Januar 2026 Gocator 2D Smart Cameras mit edge-nativer KI und GigE-Vision-Integration vor. Diese Veröffentlichungen zeigen, dass die Kategorien 2D- und 3D-Kameras bei Kaufentscheidungen konvergieren.[4]


Nach Robustheit und Umgebungsschutz: IP67-IP68 führt und Kameras für gefährliche Bereiche beschleunigen
IP67-IP68-Kameras entfielen im Jahr 2025 auf 38,61 % des Marktes und werden in Lebensmittel-, Getränke-, Pharma-, Elektronik- und Automobilanlagen eingesetzt. IP67 erfordert staubdichte Konstruktion und Toleranz gegenüber vorübergehendem Eintauchen, was es für die Reinigung ohne Hochdruckdampf geeignet macht. IP65-IP66-Kameras eignen sich für Logistik- und Metallverarbeitungsstandorte, die Staub und Schneidflüssigkeitsnebel ausgesetzt sind. Schutzklassen helfen Käufern, ein Kameragehäuse an die Anlagenbedingungen anzupassen.
Explosionsgeschützte Kameras und Kameras für gefährliche Standorte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,81 % wachsen. Dieses Segment ist ein sich schnell entwickelnder Teil des Marktes für robuste industrielle Smart-Kameras. Öl-, Gas-, Chemie-, Bergbau- und Getreideanlagen erfordern IECEx- und ATEX-Konformität, während IEC 60079-1 und die Richtlinie 2014/34/EU wesentliche Anforderungen definieren. Hanwha Vision berichtete von einer 57-prozentigen Größenreduzierung seines TNO-C8083E unter Beibehaltung der IECEx-, ATEX-, KCs- und JPEx-Zertifizierungen. IP69K unterstützt auch Molkerei-, Brauerei- und Fertiggerichtsstandorte, die Hochdruckdampfreinigung bei Temperaturen bis zu 80 °C verwenden.
Nach Anwendung: Qualitätsprüfung führt und vorausschauende Wartung beschleunigt
Qualitätsprüfung und Fehlererkennung entfielen im Jahr 2025 auf 34,83 % der Marktgröße für robuste industrielle Smart-Kameras. Sie umfasst Halbleiter-Die-Bond-Prüfungen, Füllstandsverifizierung von Lebensmittelschalen und andere Fertigungsaufgaben. Modelle, die auf akzeptablen Teilen trainiert wurden, können unbekannte Fehler identifizieren, was die Produktion mit geringem Volumen und hoher Variantenvielfalt unterstützt. Das Lesen von Codes unterstützt auch Rückverfolgbarkeitsanforderungen, einschließlich derer des US-amerikanischen Drug Supply Chain Security Act, der im November 2024 vollständig in Kraft trat.
Prozessüberwachung und vorausschauende Wartung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,37 % wachsen, indem Abweichungen erkannt werden, bevor sie Ausschuss oder Ausfallzeiten verursachen. Dieser Anwendungsfall erweitert den Markt für robuste industrielle Smart-Kameras von Fehlerprüfungen hin zur kontinuierlichen Gerätebeobachtung. InspecSafe-V1 deckte 5 Inspektionseinstellungen ab und verwendete Daten von 41 Rad- und schienenmontierten Robotern an 2.239 gültigen Standorten. Zu den industriellen Einstellungen gehörten petrochemische Anlagen, Energieanlagen, Sinteranlagen und Kohleförderanlagen. SICKs PLB520 unterstützt adaptives Bin-Picking mit strukturierter 3D-Vision und KI-Objekterkennung.
Nach Endverbraucherbranche: Automobil- und EV-Fertigung führt und Schwerindustrie beschleunigt
Automobil und Elektrofahrzeuge entfielen im Jahr 2025 auf 23,91 % des Marktes, da automatisierte Montage und EV-Batteriepakete häufige Prüfungen erfordern. Diese Anforderungen machen den Sektor zu einem etablierten Kundenstamm für den Markt für robuste industrielle Smart-Kameras. Elektronik, Halbleiter und Batterien sind das zweitgrößte Cluster und verwenden hochauflösende Systeme für die Wafer-, Die-Platzierungs- und Beschichtungsinspektion. Lebensmittel- und Getränkeanlagen verwenden IP67-IP69K-Systeme für Füllstand-, Etiketten- und Verschlussdrehmomentprüfungen. Pharmazeutika, Chemikalien und Medizinprodukte verwenden Code-Lesesysteme zur Unterstützung von Rückverfolgbarkeitsanforderungen.
Metalle, Bergbau, Energie und schwere Maschinen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,13 % wachsen, unterstützt durch zertifizierte Ausrüstung, Inspektionsroboter und Infrastrukturmodernisierung im Markt für robuste industrielle Smart-Kameras. Stahlsysteme können mehr als 200 Oberflächenfehlertypen bei 900 Metern pro Minute identifizieren, während manuelle Inspektion Fehler mit einer Rate von 45–65 % während einer typischen Schicht erkennt. Mariana Minerals setzte im Juli 2026 einen Spot-Roboter mit Wärmebildgebung, akustischen Sensoren und einer 30-fachen optischen Zoom-PTZ-Kamera bei Copper One ein. Außensysteme haben auch frühere Anwendungen in der Landwirtschaft, in Häfen, an Brücken und bei der Pipeline-Überwachung.
Geografische Analyse
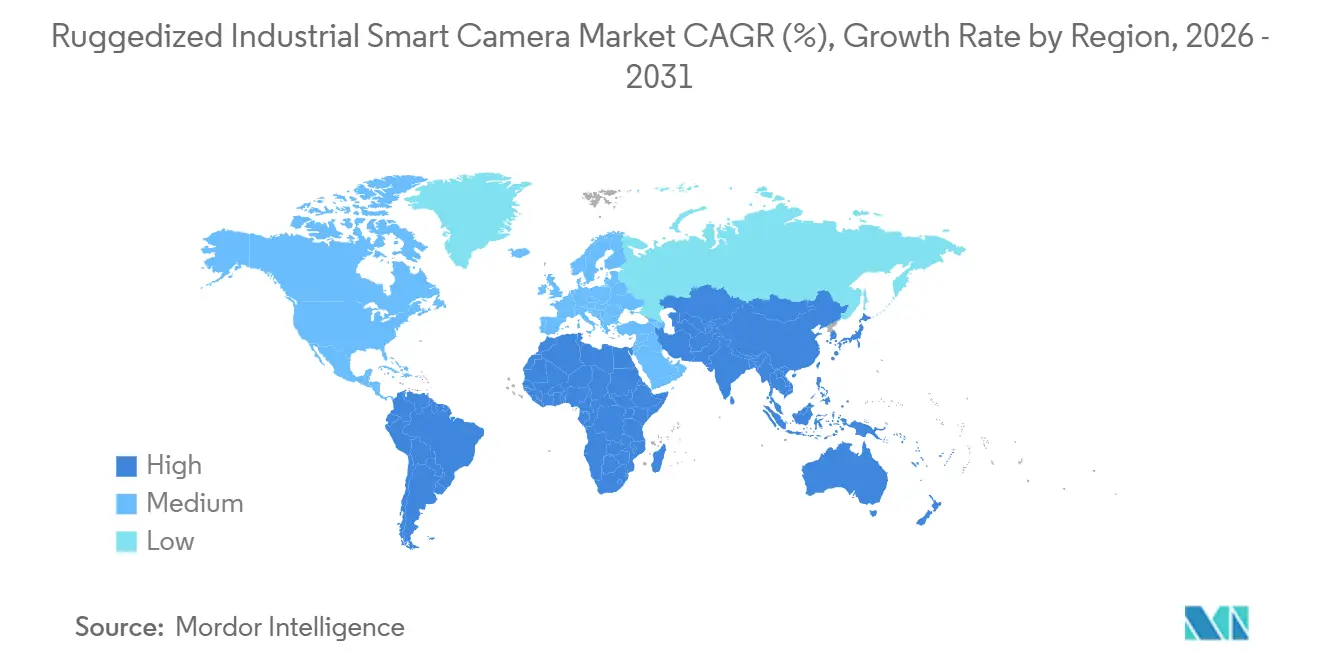
Asien-Pazifik hielt im Jahr 2025 42,87 % des Marktanteils für robuste industrielle Smart-Kameras, und die regionale Produktionsbasis macht Asien-Pazifik zum Mittelpunkt des Marktes für robuste industrielle Smart-Kameras. China, Japan, Südkorea und Indien unterstützen die Nachfrage durch Elektronik-, Halbleiter- und EV-Produktion. Die Anreize des japanischen Ministeriums für Wirtschaft, Handel und Industrie sowie die Standards des chinesischen Ministeriums für Industrie und Informationstechnologie unterstützen kompatible Inspektionssysteme. Südkoreanische Display-, Speicherchip- und Halbleiterlieferketten erfordern Hochgeschwindigkeits-Zeilenscan- und Flächenscan-Kameras. Indien trägt durch Pharmaexporte, Elektronikautomatisierung und Produktionsumgebungen mit hoher Luftfeuchtigkeit zur Nachfrage bei.
Nordamerika und Europa repräsentierten die zweitgrößte kombinierte regionale Position im Markt für robuste industrielle Smart-Kameras. Bestehende Automobil- und Schwermaschinenbetriebe schaffen nordamerikanische Nachrüstungsnachfrage für geschützte Kamerasysteme. Die Association for Advancing Automation identifizierte 37,4 % der KI-Vision-Chance der Region in Bestandsanlagen. Europa kombiniert Fertigungsnachfrage mit einer Anbieterbasis, zu der Basler AG, SICK AG und IDS Imaging Development Systems GmbH gehören. Die EU-Maschinenverordnung 2023/1230 gilt ab Januar 2027 und soll die visionsintegrierte Sicherheitsverifizierung unterstützen.
Der Nahe Osten und Afrika werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,71 % wachsen. Petrochemische Anlagen am Golf erfordern explosionsgeschützte Ausrüstung, während Saudi Vision 2030 und UAE Industry 4.0 Automatisierungsinvestitionen unterstützen. Afrika hat eine frühe Nachfrage aus der Pharmaproduktion, der Lebensmittelinspektion und der Solarmodulproduktion. Südamerika ist der kleinste der 5 geografischen Märkte, wobei Brasilien durch Automobilzulieferung und Lebensmittelverarbeitung unterstützt wird.

Wettbewerbslandschaft
Der Markt für robuste industrielle Smart-Kameras ist im Premium-Segment mäßig fragmentiert, wo Cognex Corporation, Keyence Corporation und SICK AG robuste Hardware, proprietäre Software und Anwendungsunterstützung kombinieren. SICKs Nova-KI-Plattform kombiniert 3D-CMOS-Profilierung, Anomalieerkennung und konfigurierbare Bereitstellungslizenzen. Cognex brachte im Mai 2026 die IP67-bewertete, 25-Megapixel-Kamera In-Sight 3900 auf den Markt, mit einer Verarbeitungsgeschwindigkeit, die bis zu 4-mal schneller ist als die der Vorgängergeneration. Cognex machte OneVision im Mai 2026 allgemein verfügbar, nach einer Beta-Phase im Juni 2025 mit mehr als 100 Unternehmenskunden.
Mittelständische europäische Unternehmen nutzen Partnerschaften, um ihre Technologiereichweite im Markt für robuste industrielle Smart-Kameras zu erweitern. Basler und Advantech kündigten im April 2026 eine Allianz für GMSL-basierte Multi-Kamera-Vision und Robotik an, unter Verwendung von Basler ace 2 GMSL-Kameras und NVIDIA-Jetson-gestützten Controllern. Basler und Orbbec kündigten im März 2026 auch eine 3D-Technologiepartnerschaft für Fabrik- und Logistikautomatisierung an. Patent EP4474782B1 beschreibt hyperspektrale Materialklassifizierung in Entfernungen bis zu 20 Metern unter dunklen und staubigen Bedingungen. Das Konzept eignet sich für Bergbau und Mineralverarbeitung.
Hikrobot konkurriert im mittleren Marktsegment mit IP67-bewerteten CT-Series-Kameras und multispektraler Fähigkeit und erhöht den Preisdruck im Markt für robuste industrielle Smart-Kameras in Asien-Pazifik und aufstrebenden Märkten. Hikrobot stellte im Mai 2025 Kameras der dritten Generation der CT-Series vor, mit IP67-Schutz, Wärmeregelung sowie Mini-, Base-, Pro- und Max-Varianten. Kameras für gefährliche Standorte mit eingebetteter KI-Inferenz bleiben eine Marktlücke, da die IEC-60079-Validierung die technische Hürde erhöht. Panasonic begann im März 2026 mit der weltweiten Lizenzierung seiner KI-Plattform für visuelle Inspektion und erweiterte damit den Wettbewerb über traditionelle Anbieter maschineller Bildverarbeitung hinaus.
Marktführer in der Branche für robuste industrielle Smart-Kameras
-
Cognex Corporation
-
Keyence Corporation
-
Omron Corporation
-
Basler AG
-
Teledyne Technologies Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Basler AG gab seine Teilnahme an der VISION 2026, 6.–8. Oktober, Stuttgart, bekannt und präsentierte die Basler ace 2 10GigE-Kamera im kompakten 29 mm × 29 mm-Formfaktor mit PoE- und RDMA-Unterstützung, eine Vision-Simulationsfähigkeit zur Generierung synthetischer KI-Trainingsdaten ohne physische Hardware sowie ein agentisches Vision-Engineering-Konzept, das Simulations- und Coding-Agenten kombiniert und Basler als Anbieter vollständiger Vision-Lösungen über Kamerahardware hinaus positioniert.
- August 2026: General Motors setzte BVSeal ein, ein automatisiertes EV-Batterieinspektionssystem, das Gasbildgebungskameras, FANUC-CRX-Cobots und einen Advantech-GPU-basierten IoT-Edge-Computer kombiniert, um mikroskopisch kleine Schweißrissundichtigkeiten in EV-Batteriewannen während der Produktion zu erkennen und zu lokalisieren, was Reparatur oder Ausschuss vor der nachgelagerten Montage ermöglicht und Inspektionsmethoden ersetzt, die Undichtigkeiten erkennen, aber nicht deren genaue Position bestimmen konnten.
- Juli 2026: Mariana Minerals setzte den Spot-Roboter von Boston Dynamics in seiner Copper-One-Anlage in der Nähe von Moab, Utah, ein und rüstete den Vierbeiner mit Wärmebildgebung, akustischen Sensoren und einer 30-fachen optischen Zoom-PTZ-Kamera aus, um mehrmeilige Begehungen der Kupferproduktionsinfrastruktur zu automatisieren, die zuvor Personal erforderten, das gefährliche Zonen durchqueren musste, und ersetzte damit direkt manuelle Inspektionsroutinen.
- Juli 2026: Hikrobot India wurde auf der Automation Expo 2026, Mumbai, 22.–25. Juli, mit seinen Infrarot-LWIR-Kameras für wärmebildbasierte Fehlererkennung und den CT-Series-Industrie-Flächenscan-Kameras mit Flüssiglinse vorgestellt und markierte damit eine kommerzielle Expansion von Hikrobots robustem Maschinenvision-Portfolio in den indischen Fertigungsmarkt.


Globaler Berichtsumfang des Marktes für robuste industrielle Smart-Kameras
Robuste industrielle Smart-Kameras sind langlebige, eigenständige Bildverarbeitungssysteme, die so konzipiert sind, dass sie rauen industriellen Umgebungen standhalten, die durch extreme Temperaturen, Feuchtigkeit, Staub, Vibrationen und gefährliche Bedingungen gekennzeichnet sind, und dabei zuverlässige Echtzeit-Bildverarbeitung und Entscheidungsfähigkeiten für automatisierte Qualitätskontrolle und Betriebsüberwachung bieten.
Der Marktbericht für robuste industrielle Smart-Kameras ist segmentiert nach Kameratyp (Flächenscan-Smart-Kameras, Zeilenscan-Smart-Kameras und 3D-Smart-Kameras), Robustheit und Umgebungsschutz (IP65–IP66-Kameras, IP67–IP68-Kameras, IP69/IP69K-Kameras sowie explosionsgeschützte Kameras und Kameras für gefährliche Standorte), Anwendung (Qualitätsprüfung und Fehlererkennung, Identifikation, OCR, OCV und Code-Lesen, Roboterführung und Pick-and-Place, Prozessüberwachung und vorausschauende Wartung sowie Logistik, Sortierung und Asset-Tracking), Endverbraucherbranche (Automobil und Elektrofahrzeuge, Elektronik, Halbleiter und Batterien, Lebensmittel, Getränke und verpackte Konsumgüter, Pharmazeutika, Chemikalien und Medizinprodukte, Logistik, Lagerhaltung und E-Commerce, Metalle, Bergbau, Energie und schwere Maschinen, Landwirtschaft, Marine und Infrastruktur sowie sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Flächenscan-Smart-Kameras |
| Zeilenscan-Smart-Kameras |
| 3D-Smart-Kameras |
| IP65-IP66-Kameras |
| IP67-IP68-Kameras |
| IP69/IP69K-Kameras |
| Explosionsgeschützte Kameras und Kameras für gefährliche Standorte |
| Qualitätsprüfung und Fehlererkennung |
| Identifikation, OCR, OCV und Code-Lesen |
| Roboterführung und Pick-and-Place |
| Prozessüberwachung und vorausschauende Wartung |
| Logistik, Sortierung und Asset-Tracking |
| Automobil und Elektrofahrzeuge |
| Elektronik, Halbleiter und Batterien |
| Lebensmittel, Getränke und verpackte Konsumgüter |
| Pharmazeutika, Chemikalien und Medizinprodukte |
| Logistik, Lagerhaltung und E-Commerce |
| Metalle, Bergbau, Energie und schwere Maschinen |
| Landwirtschaft, Marine und Infrastruktur |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Kameratyp | Flächenscan-Smart-Kameras | ||
| Zeilenscan-Smart-Kameras | |||
| 3D-Smart-Kameras | |||
| Nach Robustheit und Umgebungsschutz | IP65-IP66-Kameras | ||
| IP67-IP68-Kameras | |||
| IP69/IP69K-Kameras | |||
| Explosionsgeschützte Kameras und Kameras für gefährliche Standorte | |||
| Nach Anwendung | Qualitätsprüfung und Fehlererkennung | ||
| Identifikation, OCR, OCV und Code-Lesen | |||
| Roboterführung und Pick-and-Place | |||
| Prozessüberwachung und vorausschauende Wartung | |||
| Logistik, Sortierung und Asset-Tracking | |||
| Nach Endverbraucherbranche | Automobil und Elektrofahrzeuge | ||
| Elektronik, Halbleiter und Batterien | |||
| Lebensmittel, Getränke und verpackte Konsumgüter | |||
| Pharmazeutika, Chemikalien und Medizinprodukte | |||
| Logistik, Lagerhaltung und E-Commerce | |||
| Metalle, Bergbau, Energie und schwere Maschinen | |||
| Landwirtschaft, Marine und Infrastruktur | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für robuste industrielle Smart-Kameras?
Der Markt für robuste industrielle Smart-Kameras beträgt im Jahr 2026 1,17 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 8,63 % 1,77 Milliarden USD erreichen.
Was treibt die Nachfrage nach robusten industriellen Smart-Kameras an?
Fabrikautomatisierung, Edge-KI, Batterieproduktion und der Bedarf an Systemen, die Staub, Reinigung und Vibrationen standhalten, unterstützen die Nachfrage.
Welcher Kameratyp führt den Markt für robuste industrielle Smart-Kameras an?
Flächenscan-Smart-Kameras führten im Jahr 2025 mit einem Anteil von 52,73 %, während 3D-Smart-Kameras bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
Welche Anwendung wächst am schnellsten?
Prozessüberwachung und vorausschauende Wartung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,37 % wachsen.
Welcher Endverbrauchersektor hat den größten Anteil?
Automobil und Elektrofahrzeuge hielten im Jahr 2025 einen Anteil von 23,91 %, da Produktionslinien häufige Inspektion und Qualitätsverifizierung erfordern.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 42,87 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 10,71 % wachsen werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

