
Marktgröße und Marktanteile für Systeme zur gepulsten Wirbelstrombildgebung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
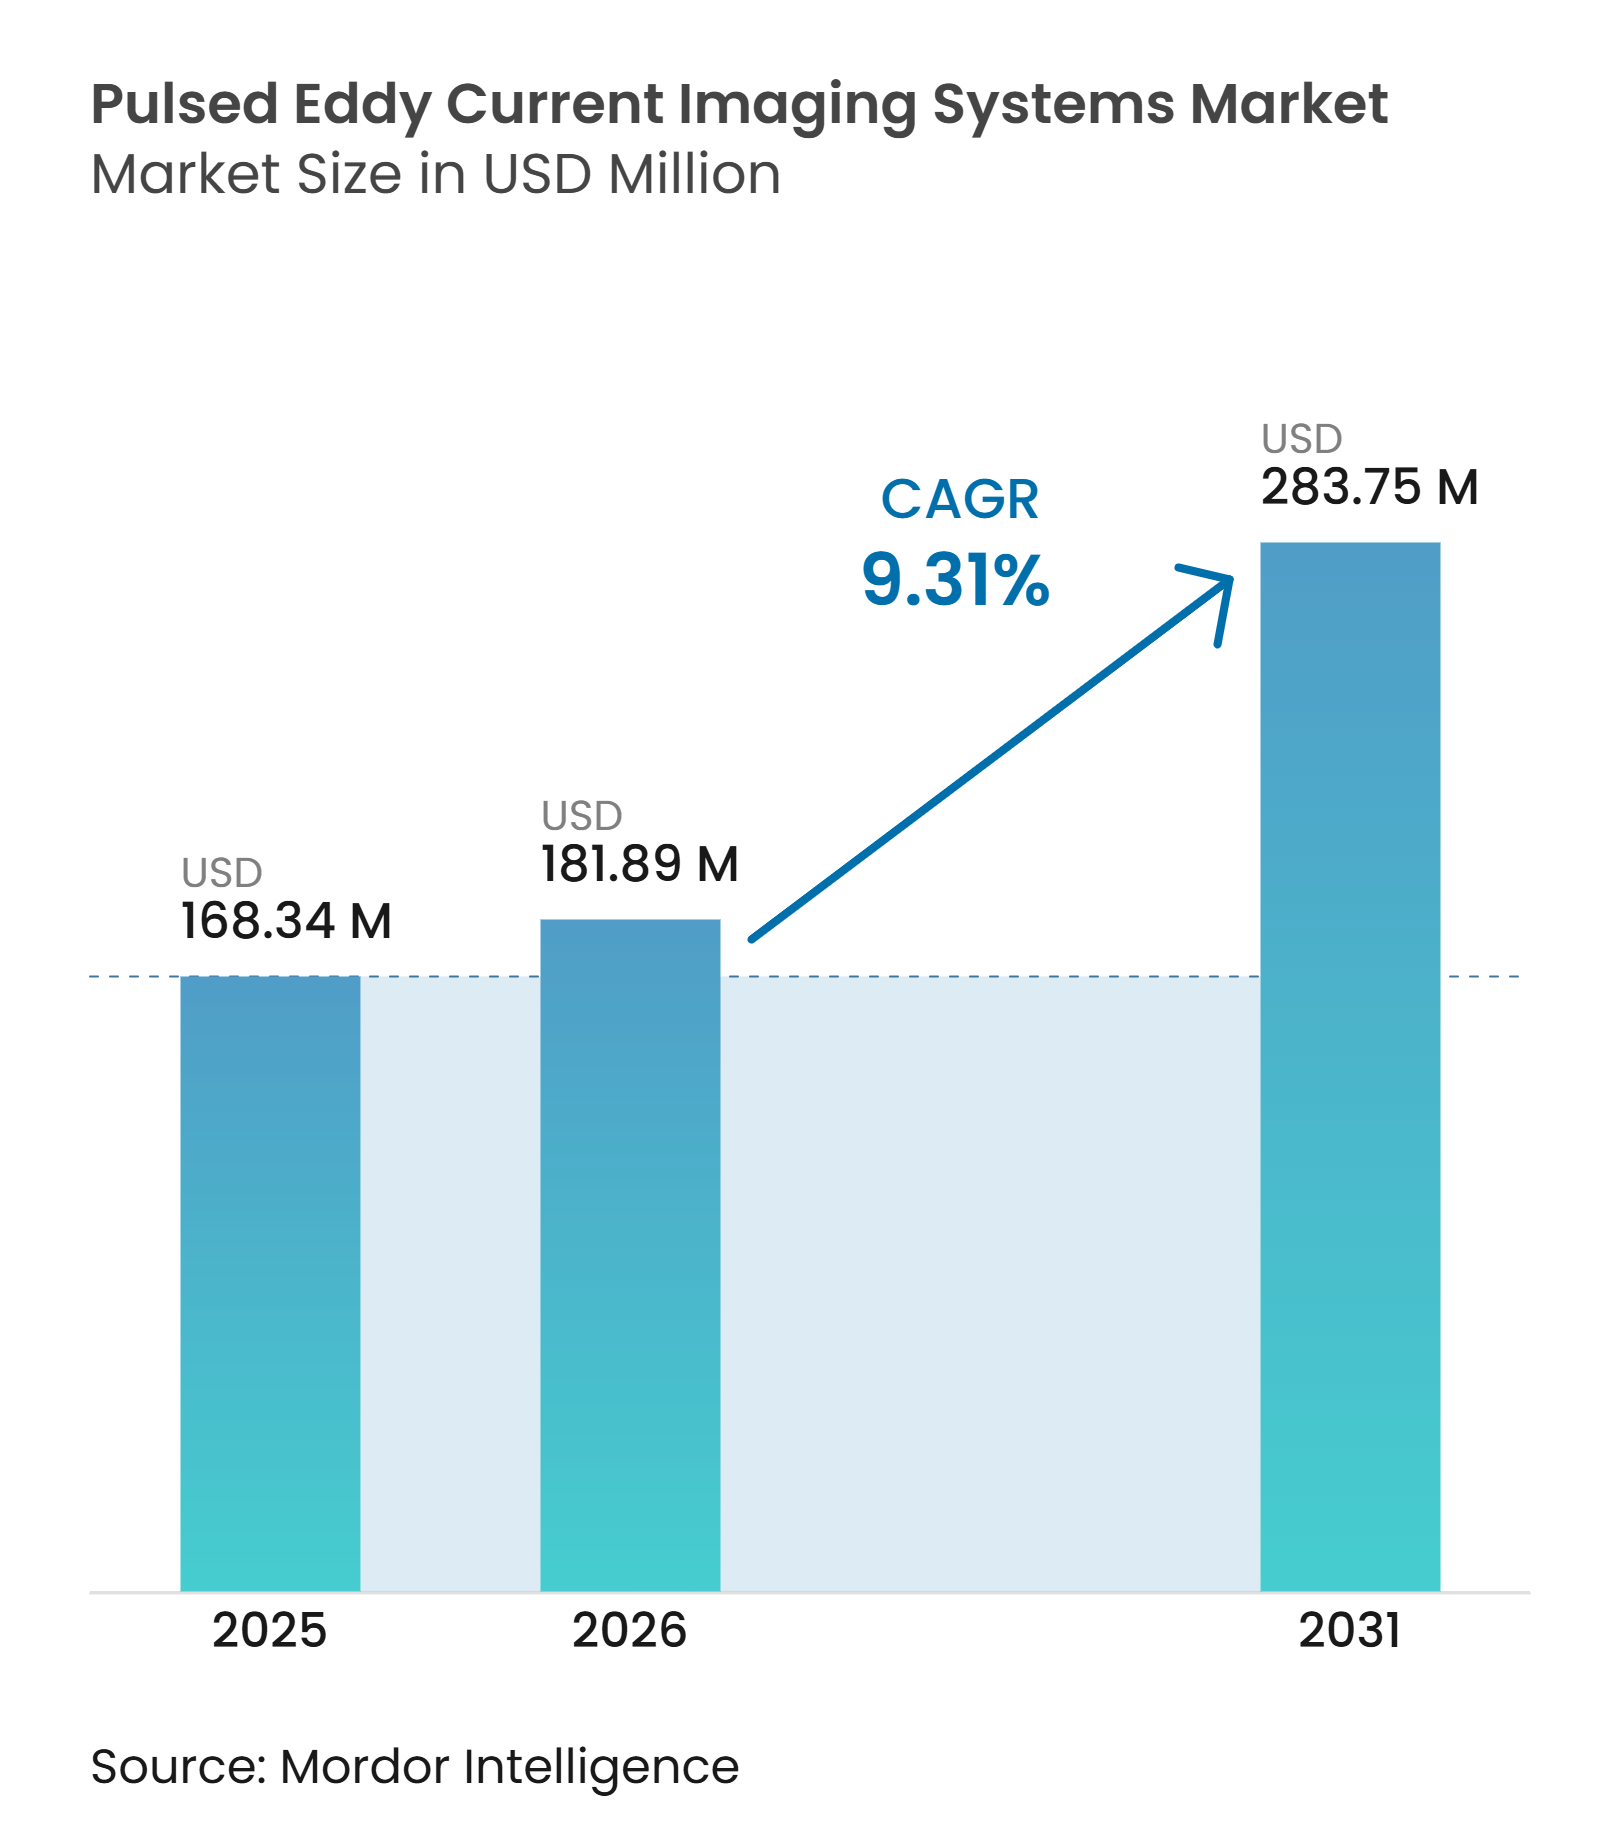
| Marktgröße (2026) | 181.89 Millionen US-Dollar |
| Marktgröße (2031) | 283.75 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.31 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Systeme zur gepulsten Wirbelstrombildgebung von Mordor Intelligence
Die Marktgröße für Systeme zur gepulsten Wirbelstrombildgebung wurde 2025 auf 168,34 Millionen USD geschätzt und wird voraussichtlich von 181,89 Millionen USD im Jahr 2026 auf 283,75 Millionen USD bis 2031 ansteigen, bei einer CAGR von 9,31 % während des Prognosezeitraums 2026–2031. Der Markt für Systeme zur gepulsten Wirbelstrombildgebung bedient Betreiber alternder isolierter Rohrleitungen und Behälter, die eine Wanddickenmessung ohne Entfernung der Isolierung benötigen. Diese Methode unterstützt Inspektionsprogramme, bei denen die herkömmliche Entfernung von Isolierungen und Ultraschallprüfungen störend und kostspielig sein können. API-Leitlinien identifizieren Korrosion unter Isolierung als wesentlichen Schadensmechanismus für ortsfeste Anlagen, was eine anhaltende Inspektionsnachfrage begünstigt. Der Markt für Systeme zur gepulsten Wirbelstrombildgebung profitiert auch von der zunehmenden Nutzung digitaler Inspektionsaufzeichnungen in Programmen zur Anlagenintegrität. Ausrüstungslieferanten und Dienstleister positionieren tragbare Systeme, kodierte Bildgebung und verwaltete Inspektionsdienstleistungen rund um diesen betrieblichen Bedarf.
Wichtigste Erkenntnisse des Berichts
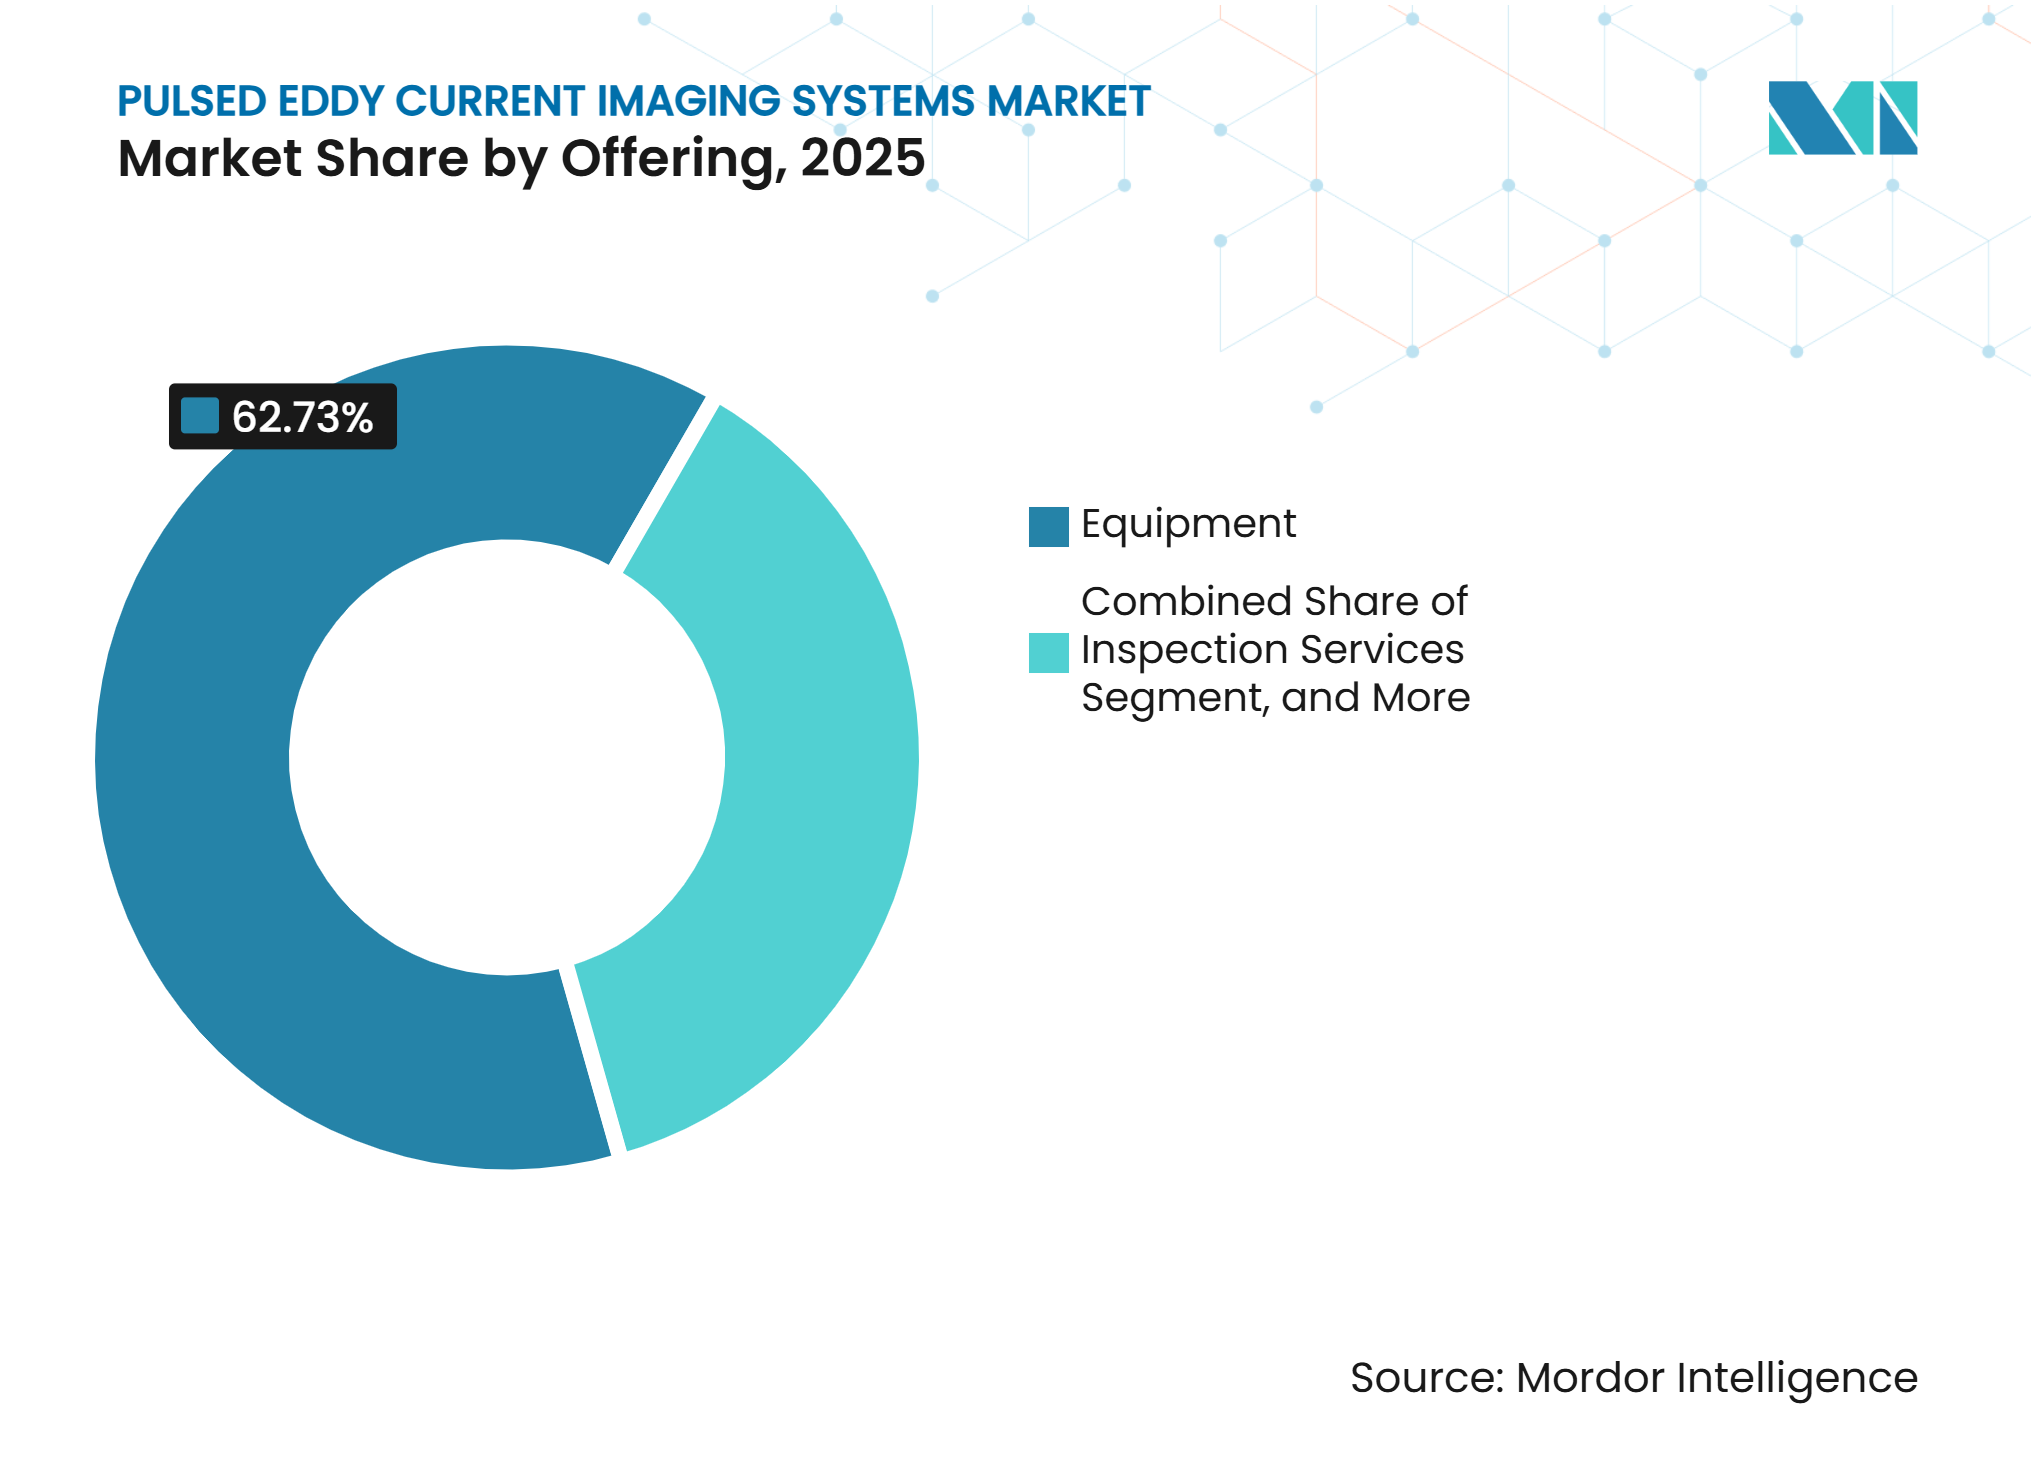
- Nach Angebot hielt Ausrüstung im Jahr 2025 einen Umsatzanteil von 62,73 %, während Inspektionsdienstleistungen bis 2031 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
- Nach Systemtyp hielten Einzelelement-PEC-Systeme im Jahr 2025 einen Umsatzanteil von 41,67 %, während automatisierte und kodierte PEC-Bildgebungssysteme bis 2031 voraussichtlich mit einer CAGR von 12,39 % wachsen werden.
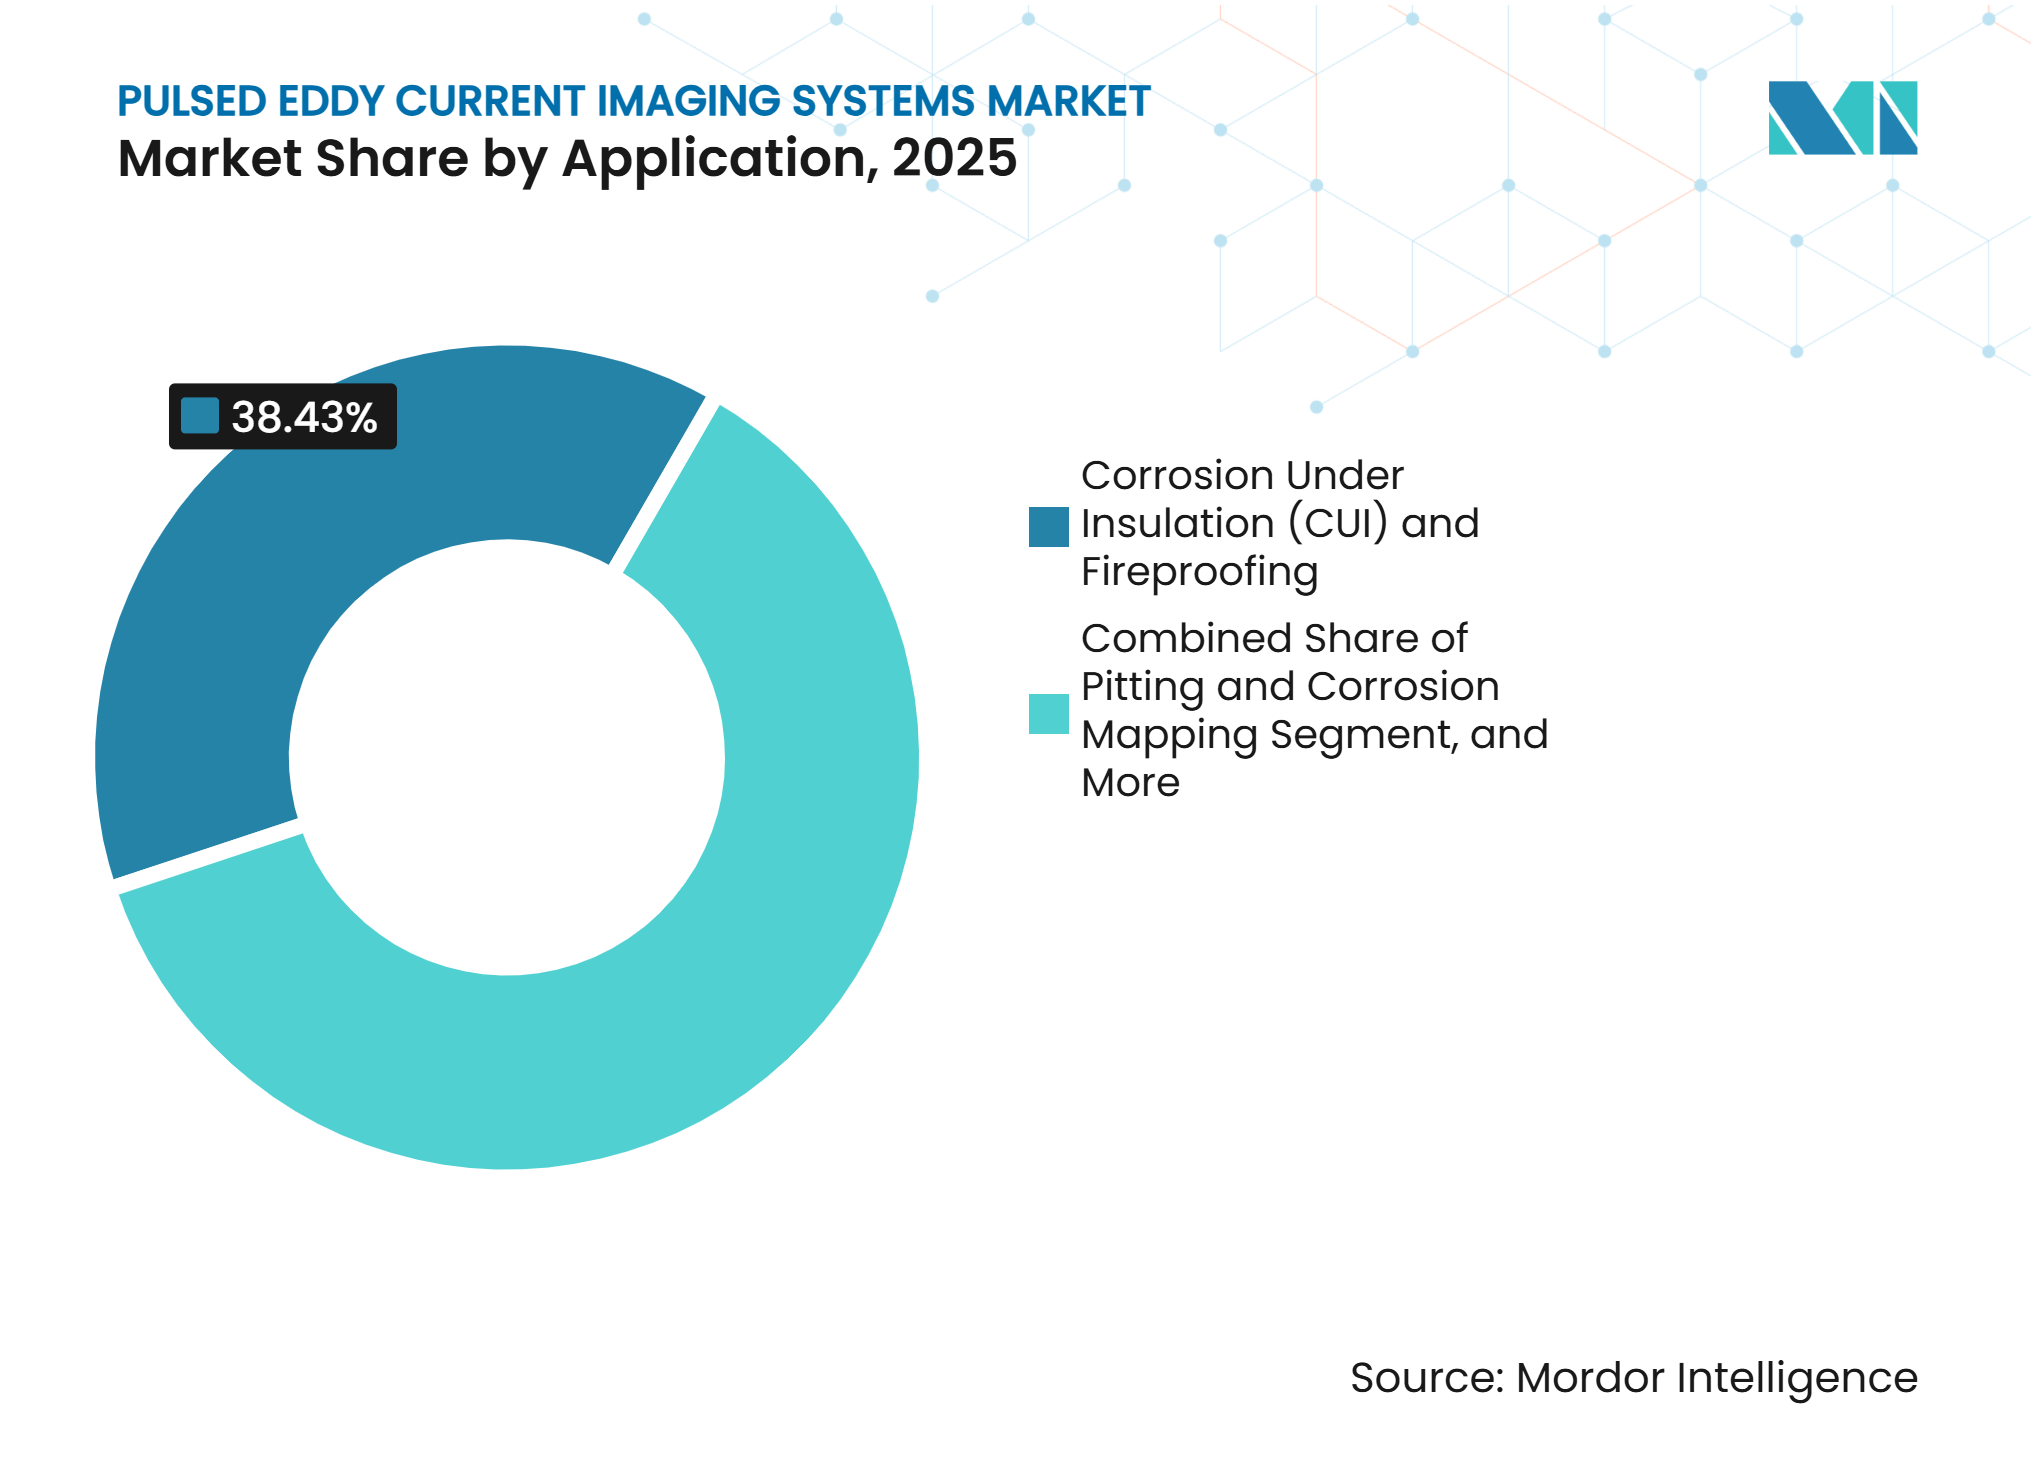
- Nach Anwendung hielten CUI und Brandschutz im Jahr 2025 einen Umsatzanteil von 38,43 %, während die Erkennung verborgener Fehler und Risse bis 2031 voraussichtlich mit einer CAGR von 12,83 % wachsen wird.
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Umsatzanteil von 34,86 %, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 12,16 % wachsen werden.
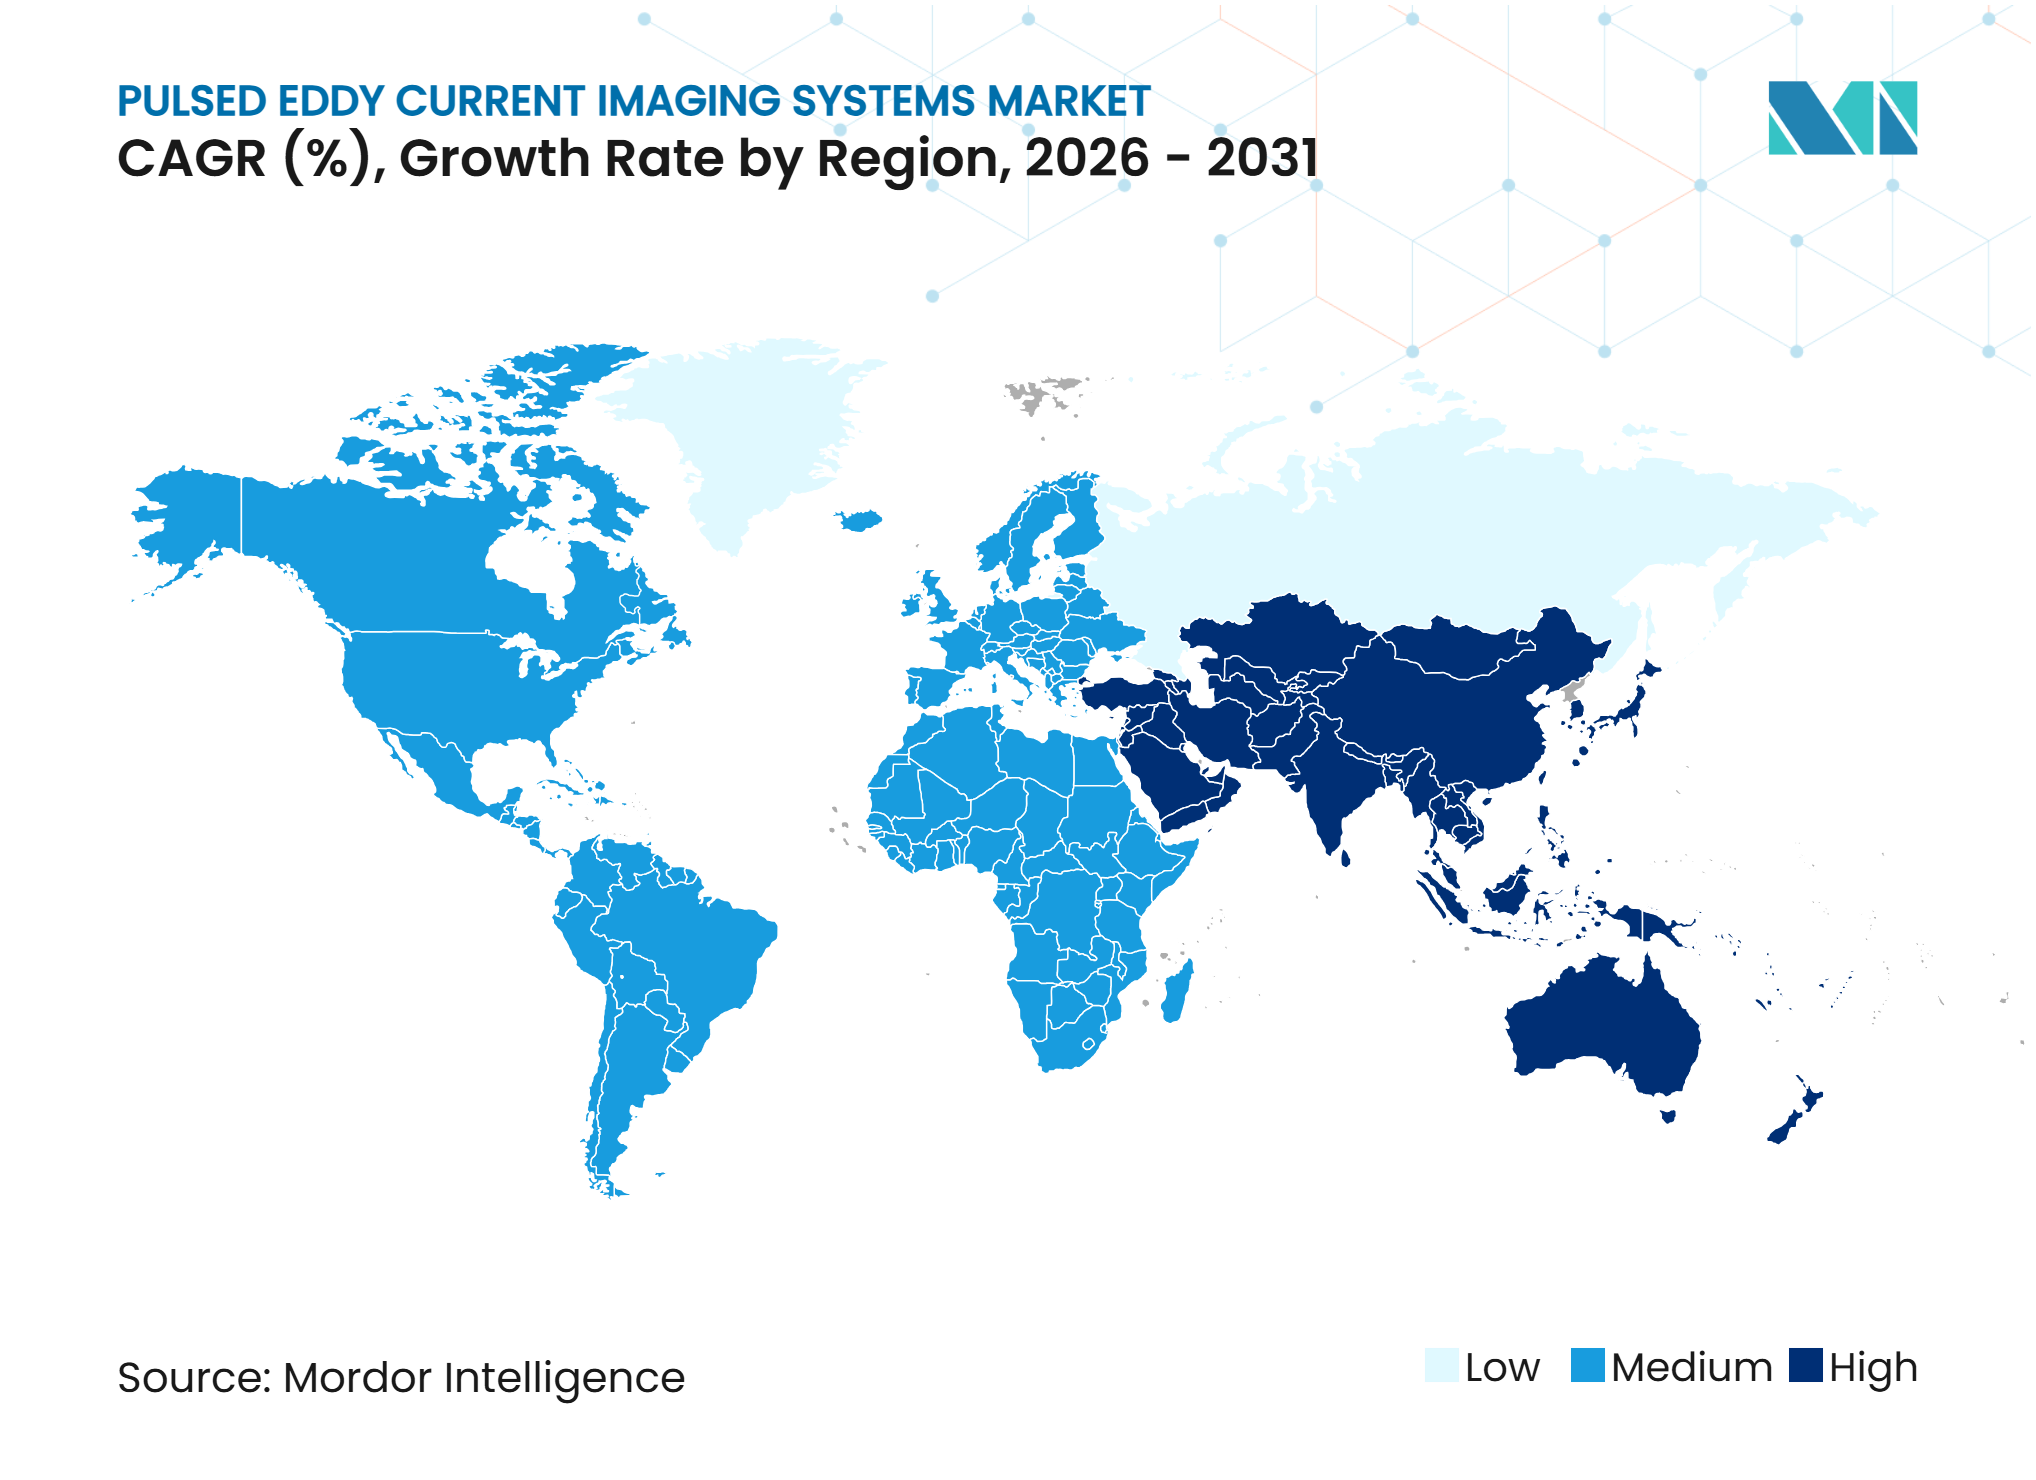
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 35,74 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 11,79 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Industrieanlagen und Rückstände bei Korrosionsinspektionen | +2.6% | Global | Langfristig (≥ 4 Jahre) |
| Inspektion im Betrieb ohne Entfernung der Isolierung | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an Anlagenintegrität und Sicherheit | +1.6% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Digitale C-Scan-Bildgebung und Inspektionsproduktivität | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Einführung von Array-Sonden für die Abdeckung großer Flächen | +0.7% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Tragbares PEC für abgelegene und schwer zugängliche Anlagen | +0.5% | Naher Osten, Asien-Pazifik und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Industrieanlagen und zunehmende Rückstände bei Korrosionsinspektionen
Der Markt für Systeme zur gepulsten Wirbelstrombildgebung verzeichnet wiederkehrende Nachfrage aus Öl- und Gas-, Energie- und Chemieanlagen mit alternden isolierten Anlagen. Ein erheblicher Bestand an isolierten Rohrleitungen ist dem Risiko von Korrosion unter Isolierung ausgesetzt. API identifiziert feuchtigkeitsbedingte Korrosion unter Isolierung im Betriebstemperaturbereich von 0 °C bis 175 °C als einen wesentlichen Schadensmechanismus für ortsfeste Anlagen.[1] Betreiber können Investitionsprojekte verzögern, aber Integritätsarbeiten bleiben wichtig, wenn der Anlagenzustand Sicherheits- und Betriebsrisiken schafft. Aufgeschobene Inspektionskampagnen haben bei einigen Anlagen zu überlappenden Reinspektionsanforderungen über mehrere Anlagenklassen hinweg geführt. Eine Überprüfung aus dem Jahr 2026 identifizierte petrochemische Anlagen, Flüssigerdgas- und flüssige Wasserstoffanlagen als vorrangige Bereiche für die Entwicklung der gepulsten Wirbelstromtechnologie.
Ausweitung der Inspektion im Betrieb ohne Entfernung der Isolierung
Der Markt für Systeme zur gepulsten Wirbelstrombildgebung profitiert, wenn Betreiber Anlagen inspizieren müssen, während diese in Betrieb bleiben. Die Entfernung der Isolierung von einem Raffineriekreislauf kann erhebliche Kosten pro Kampagne verursachen und möglicherweise eine teilweise Abschaltung erfordern. PEC kann durch nichtleitende Isolierungen und Brandschutzmaterialien hindurch messen und reduziert so die Anzahl der Stellen, die eine direkte Nachfolgeprüfung erfordern. MFE gab an, dass sein Screening-Workflow typischerweise 5 bis 15 Stellen für eine bestätigende Ultraschallprüfung aus jeweils 100 PEC-Screening-Punkten identifiziert. MFE brachte im Februar 2026 den PulsePro für die CUI-Inspektion im Betrieb auf den Markt, mit einem Betriebsbereich von -200 °C bis 800 °C und einer integrierten EMAT-Sonde für die Übergabe an die Ultraschallprüfung. Diese Fähigkeiten machen den Markt für Systeme zur gepulsten Wirbelstrombildgebung für Anlagen relevant, die die Entfernung von Isolierungen, die Oberflächenvorbereitung und Prozessunterbrechungen minimieren möchten.
Verschärfung der Anforderungen an Anlagenintegrität und Sicherheit
Der Markt für Systeme zur gepulsten Wirbelstrombildgebung wird durch Inspektionsvorschriften unterstützt, die dokumentierte Verfahren und qualifiziertes Personal erfordern. Die Ausgabe 2025 von ASME Section V deckt Anforderungen an zerstörungsfreie Prüfverfahren und Personalqualifikation ab. API RP 583 bietet einen Rahmen zur Bewertung von Korrosions- und Brandschutzrisiken unter Isolierung nach Temperatur, Feuchtigkeitsexposition und Konstruktionsmerkmalen. Diese Anforderungen machen qualifizierte Inspektionsprozesse für isolierte Anlagen wichtiger, die ohne Demontage nicht direkt gemessen werden können. Nordamerika und Europa wenden solche Rahmenbedingungen weitgehend an, während ähnliche Qualifizierungspraktiken in den Ländern des Golfkooperationsrats und in Südostasien zunehmend relevant werden. Erneuerungszyklen für Zertifizierungen und Integritätsmanagement können dazu beitragen, die Inspektionsnachfrage in Zeiten schwächerer Investitionen aufrechtzuerhalten.
Digitale C-Scan-Bildgebung und schnellere Inspektionsproduktivität
Der Markt für Systeme zur gepulsten Wirbelstrombildgebung verändert sich, da digitale C-Scan-Systeme während der Inspektion zweidimensionale Dickenkarten erstellen. Diese Aufzeichnungen können Feldroutinen verkürzen und einen klareren Überblick über die Korrosionsverteilung bieten als manuelle Punktmessungen. Kodierte Scans helfen Technikern auch dabei, Befunde mit dem Anlagenstandort und der Inspektionshistorie zu verknüpfen. Digitale Ausgaben können in SAP PM- und IBM Maximo-Systeme für Korrosionsraten- und Restlebensdauerbewertungen übertragen werden. Fokussierte Array-Forschung verbessert auch die Signalqualität für schwierige Inspektionsbedingungen. Eine Studie aus dem Jahr 2026 berichtete von einer Verbesserung des Signal-Rausch-Verhältnisses bei der Außenwanddetektion um 13,9 dB bei einem Abstand von 100 mm für einen fokussierten Array-magnetisierten PEC-Sensor im Vergleich zu einem herkömmlichen Einzelspulendesign.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Messung über den mittleren Sondenabdruck und Unterschätzung kleiner Vertiefungen | -1.4% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten PEC-Analysten und Inspektoren | -1.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kalibrierungsabhängigkeit bei Abstand, Verkleidung und Geometrie | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Fehlerdiskriminierung in der Nähe von Kanten, Bändern und metallischen Hindernissen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Messung über den mittleren Sondenabdruck und Unterschätzung kleiner Vertiefungen
Der Markt für Systeme zur gepulsten Wirbelstrombildgebung steht vor einer technischen Einschränkung: PEC misst die durchschnittliche Wanddicke über den Sondenabdruck. Der Abdruck kann einen Durchmesser von 50 bis 100 mm umfassen, was eine kleine, tiefe Vertiefung unterschätzen kann. Ein Bereich mit starker lokaler Lochkorrosion kann daher einen geringeren Wandverlust anzeigen als der tatsächliche lokale Zustand. Betreiber verwenden PEC als Screening-Methode und führen bestätigende Ultraschallprüfungen an Stellen durch, die einer näheren Beurteilung bedürfen. Eine Verringerung des Sondenabdrucks kann die Eindringtiefe reduzieren, sodass Hardwareänderungen allein den Auflösungskompromiss nicht lösen. Array-Konfigurationen und verbesserte Signalverarbeitung sollen diese Lücke schließen, wie die Forschung an fokussierten Array-Sensoren belegt.
Mangel an qualifizierten PEC-Analysten und Inspektoren
Der Markt für Systeme zur gepulsten Wirbelstrombildgebung ist auf Personal angewiesen, das Signale aus unterschiedlichen Anlagenbedingungen interpretieren kann. Die PEC-Analyse erfordert das Verständnis von Signalmorphologie, Abstandskorrektur, Verkleidungsinterferenz und geometriebedingtem Rauschen. Die Qualifizierungspraktiken nach ISO 9712 und ASNT CP-105 erfordern dokumentierte Felderfahrung für relevante Inspektionsarbeiten. Diese Anforderung kann nicht einfach durch den Kauf weiterer Instrumente oder die Erhöhung von Schulungsbudgets ersetzt werden. Der Mangel an erfahrenen Analysten kann die Anzahl der Inspektionen begrenzen, die jedes eingesetzte System abschließen kann. Er unterstützt auch die Nachfrage nach spezialisierten Inspektionsdienstleistern, die bereits über qualifizierte Analystenteams verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Ausrüstung führt, während Inspektionsdienstleistungen am schnellsten wachsenAusrüstung hielt im Jahr 2025 einen Marktanteil von 62,73 % im Markt für Systeme zur gepulsten Wirbelstrombildgebung. Die Kategorie umfasst handgehaltene Einzelelement-Scanner, Mehrkanal-Array-Konsolen und automatisierte kodierte Trolley-Systeme. Beschaffungsprogramme von Betreibern und Erneuerungszyklen für Mietflotten unterstützten die Ausrüstungsnachfrage. Interne Inspektionsteams kaufen häufig Systeme, wenn eine wiederkehrende Anlagenabdeckung den Besitz rechtfertigt. Der Ausrüstungsverleih gibt mittelgroßen Betreibern Zugang zu fortschrittlichen Fähigkeiten ohne vollständige Kapitalverpflichtung. Diese Option ist nützlich, wenn die Inspektionshäufigkeit keinen dauerhaften Besitz rechtfertigt. Die Branche der Systeme zur gepulsten Wirbelstrombildgebung umfasst neben der Instrumentenlieferung auch Kalibrierungs-, Schulungs- und Datenanalysedienstleistungen. Diese Dienstleistungsbereiche sind wichtig, da ein Instrument ohne qualifizierte Benutzer keine Feldinspektionskapazität bereitstellen kann.
Inspektionsdienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,27 % wachsen. Betreiber wechseln zu verwalteten CUI-Screening-Verträgen, die mehr Lieferverantwortung bei spezialisierten Anbietern platzieren. MISTRAS erhielt im Dezember 2025 einen NDT-Dienstleistungsauftrag für Woodsides Louisiana-LNG-Terminal-Projekt im Wert von 17,5 Milliarden USD. Der Umfang umfasste Radiografie, Magnetpulverprüfung, Eindringprüfung, positive Materialidentifikation, Ultraschallprüfung und Dichtheitsprüfung. Solche Aufträge zeigen den Wert von Anbietern, die mehrere Methoden unter einem einzigen Qualitätsrahmen anbieten können. Gebündelte Verträge können Ausrüstung, zertifizierte Inspektoren, digitale Datenlieferung und CMMS-Integration kombinieren. Diese Struktur erhöht die Einstiegsanforderungen für kleinere Unternehmen, die kein vollständiges Paket anbieten können. Der Markt für Systeme zur gepulsten Wirbelstrombildgebung bietet etablierten Serviceteams einen Weg zu wiederkehrenden Screening-Aufträgen. Er ermöglicht es Anlageneigentümern auch, Spezialkenntnisse zu nutzen, ohne ihr dauerhaftes Inspektionspersonal zu erweitern.



Nach Systemtyp:
Automatisierung verändert den PEC-Technologie-StackEinzelelement-PEC-Systeme hielten im Jahr 2025 einen Marktanteil von 41,67 % im Markt für Systeme zur gepulsten Wirbelstrombildgebung. Ihre Tragbarkeit, niedrigeren Anschaffungskosten und einfachere Bedienung unterstützen den weiteren Einsatz bei Feldinspektionen. Diese Systeme sind besonders relevant für kleinere Betreiberbudgets und Einsätze in Entwicklungsmärkten. Techniker können sie dort einsetzen, wo manuelles Screening praktischer bleibt als eine motorisierte Plattform. Mehrkanal- und PEC-Array-Systeme bieten eine größere Abdeckung für umfangreichere Inspektionskampagnen. Sie liegen zwischen Einzelsonden-Werkzeugen und vollautomatischen Systemen in Bezug auf Leistungsfähigkeit und Kosten. Der Markt für Systeme zur gepulsten Wirbelstrombildgebung benötigt weiterhin einfache Feldwerkzeuge, wenn Zugangsbedingungen oder Budgetbeschränkungen die Automatisierung einschränken. Diese Werkzeuge bieten auch einen vertrauten Einstiegspunkt für Betreiber, die PEC-Programme beginnen.
Automatisierte und kodierte PEC-Bildgebungssysteme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,39 % wachsen. Die Encoder-Synchronisierung erzeugt C-Scan-Aufzeichnungen, die die Wiederholbarkeit über große Inspektionsbereiche verbessern können. Automatisierte Systeme eignen sich für Kampagnen, bei denen eine konsistente Scanabdeckung und digitale Dokumentation unerlässlich sind. Integrierte PEC- und Wirbelstromsysteme unterstützen bimetallische Verbundleitungen und Wärmetauscher, die eine Charakterisierung der Innen- und Außenwand erfordern. Eine Studie aus dem Jahr 2025 validierte magnetisch gesättigtes PECT zur Erkennung des Innenauskleidungskollapses in bimetallischen unterirdischen Gasspeicherleitungen und berichtete von einem Innenwan-Signal-Rausch-Verhältnis von 15,9 dB. JFE Steel führte im März 2025 den Scan-WALKER für die drahtlose Inspektion von Stahlrohrleitungen mit großem Durchmesser unter Verwendung magnetisierter Wirbelstromsensoren ein. Das System unterstützt die Ferninspektion ohne Gerüst. Diese Entwicklungen deuten auf ein wachsendes Interesse an kodierten und ferngesteuerten Inspektionsabläufen hin. Die Branche der Systeme zur gepulsten Wirbelstrombildgebung kann solche Plattformen dort einsetzen, wo eine manuelle Abdeckung langsam oder unsicher ist.
Nach Anwendung:
CUI unterstützt die Nachfrage, während die Risserkennung wächstCUI und Brandschutz hielten im Jahr 2025 einen Marktanteil von 38,43 % im Markt für Systeme zur gepulsten Wirbelstrombildgebung. API RP 571 identifiziert Korrosion unter Isolierung als einen wesentlichen Schadensmechanismus, der ortsfeste Anlagen betrifft (API.ORG). API RP 583 bietet auch risikobasierte Leitlinien für das Management von CUI- und Brandschutzkorrosion (API.ORG). PEC ist nützlich für isolierte Rohrleitungen und Behälter, bei denen herkömmliche Dickenmessungen die Entfernung der Isolierung erfordern. Allgemeine Wandverlust- und Dickenbewertungen unterstützen die Korrosionsratenmodellierung und Stilllegungsplanung. Lochkorrosions- und Korrosionskartierung verwenden C-Scan-Bilder, um die Verteilung der Verschlechterung auf Tankböden und Behälterschalen darzustellen. Der Markt für Systeme zur gepulsten Wirbelstrombildgebung bleibt daher mit praktischen Korrosions-Screening-Anforderungen in Raffinerien und petrochemischen Betrieben verbunden. Seine Nutzung ist am stärksten dort, wo Betreiber eine Abdeckung über breite isolierte Oberflächen benötigen.
Die Erkennung verborgener Fehler und Risse wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,83 % wachsen. Diese Anwendung erweitert den Einsatz von PEC auf Luft- und Raumfahrt- sowie Strukturinspektionsarbeiten. Eine IEEE-Studie aus dem Jahr 2025 untersuchte einen PEC- und Riesenmagnetowiderstandssensor-Ansatz zur Erkennung von Fehlern in genieteten mehrschichtigen Flugzeugverbindungen. Die Arbeit befasste sich mit der Schwierigkeit, verborgene Defekte in komplexen mehrschichtigen Strukturen zu erkennen. Luft- und Raumfahrtanwendungen haben spezifische Lufttüchtigkeitsanforderungen im Rahmen der EASA- und FAA-Regelwerke. Diese Anforderungen unterscheiden sich von den Korrosionsschutzprogrammen unter Isolierung, die von Öl- und Gasbetreibern verwendet werden. Weitere Anwendungen umfassen die Inspektion von Unterwasserpipelines durch Betongewichtsbeschichtungen. Eine AMPP-Veröffentlichung beschrieb Ansätze zur Inspektion von nicht molchbaren Offshore- und Unterwasserpipelines. Der Markt für Systeme zur gepulsten Wirbelstrombildgebung kann diese Anwendungen abdecken, wenn Fehlerabmessungen und Beschichtungsbedingungen für die Inspektionsmethode geeignet sind.

Nach Endverbraucherbranche:
Öl und Gas führt, während Luft- und Raumfahrt sowie Verteidigung wachsenÖl und Gas hielt im Jahr 2025 einen Marktanteil von 34,86 % im Markt für Systeme zur gepulsten Wirbelstrombildgebung. Upstream-, Midstream- und Downstream-Standorte enthalten umfangreiche isolierte Rohrleitungen. Diese Anlagen sind dem CUI-Risiko im Betriebstemperaturbereich von 0 °C bis 175 °C ausgesetzt, der in den API-Leitlinien angegeben ist. Petrochemische und chemische Verarbeitungsanlagen haben ähnliche Anlagentypen und Korrosionsprofile. Die Stromerzeugung schafft auch wiederkehrende Anforderungen rund um Dampfsammler, Kessel und Wärmerückgewinnungskreisläufe. Marine- und Offshore-Betreiber nutzen fortschrittliche Inspektionstechniken für Unterwasserpipelines und verwandte Anlagen. Kernkraft, Automobil, Fertigung und Bauwesen stellen kleinere Anwendungen dar. Ihre Nachfrage folgt häufig Integritätsereignissen oder spezifischen regulatorischen Anforderungen.
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,16 % wachsen. Dieses Segment erfordert nicht-intrusive Inspektionsmethoden zur Erkennung verborgener Risse und Ermüdungserscheinungen in sicherheitskritischen mehrschichtigen Strukturen. Starrflügelflotten treten in Halbzeit-Inspektionsintervalle ein, die eine detaillierte Beurteilung ohne unnötige Demontage erfordern. Forschungen des Royal Military College of Canada untersuchten die PEC-Inspektion von F-35 Lightning II Innenflügelholmen und Flugzeugbefestigungselementen. Die Arbeit berücksichtigte Differentialspulensonden und Hauptkomponentenanalyse zur Unterscheidung von Unterflächenrissen. Militärische Infrastruktur umfasst auch Raketensilos, Radartürme, Hangars und Stahlkonstruktionen. Diese Anlagen können CUI-Anforderungen unterliegen, die denen in Industrieanlagen ähneln. Betriebliche Sicherheitsbeschränkungen können Methoden begünstigen, die einen invasiven Zugang minimieren. Der Markt für Systeme zur gepulsten Wirbelstrombildgebung ist am relevantesten, wo sowohl die Anlagenverfügbarkeit als auch der zerstörungsfreie Zugang wichtig sind.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 35,74 % im Markt für Systeme zur gepulsten Wirbelstrombildgebung. Die Region verbindet ein erhebliches industrielles Anlagenvolumen mit einer zunehmenden Einführung von Inspektionstechnologien. Chinas Ausbau der nachgelagerten Petrochemie hat erhebliche Mengen an isolierten Rohrleitungen hinzugefügt. Japan verfügt über eine ausgereifte Inspektionskultur und ein anhaltendes Interesse an automatisierten Inspektionsgeräten. JFE Steels Scan-WALKER unterstützt die Ferninspektion von Stahlrohrleitungen mit großem Durchmesser.
Nordamerika und Europa machen die größte kombinierte Umsatzbasis im Markt für Systeme zur gepulsten Wirbelstrombildgebung aus. Etablierte Integritätsmanagementpraktiken und wiederkehrende Inspektionsanforderungen unterstützen ihre Nachfrage. Die Ausgabe 2025 von ASME Section V hat die Bedeutung qualifizierter zerstörungsfreier Prüfverfahren bekräftigt. Die nordamerikanische Aktivität konzentriert sich auf das Permian Basin, den Raffineriekorridor der Golfküste und die kanadischen Ölsande. Europäische Anbieter bedienen auch Offshore-Windplattformen und alternde LNG-Importinfrastruktur. Südamerika bleibt ein Markt in einem früheren Entwicklungsstadium, obwohl Brasiliens Pre-Salt-Offshore-Aktivität eine selektive Marine- und Offshore-Nachfrage unterstützt.[2]
Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einer CAGR von 11,79 % wachsen. Saudi-Arabiens Initiativen zur industriellen Diversifizierung haben weiterhin petrochemische Investitionen in den Industriekorridoren Jubail und Yanbu unterstützt und die Nachfrage nach verwandten Industrieausrüstungen und -dienstleistungen gestärkt. In den Vereinigten Arabischen Emiraten kann die Angleichung der Gerätezertifizierungspraktiken an ISO 9712 die Compliance-Anforderungen vereinfachen und den Markteintritt für globale Inspektionsdienstleister erleichtern.
Wettbewerbslandschaft
Marktkonzentration
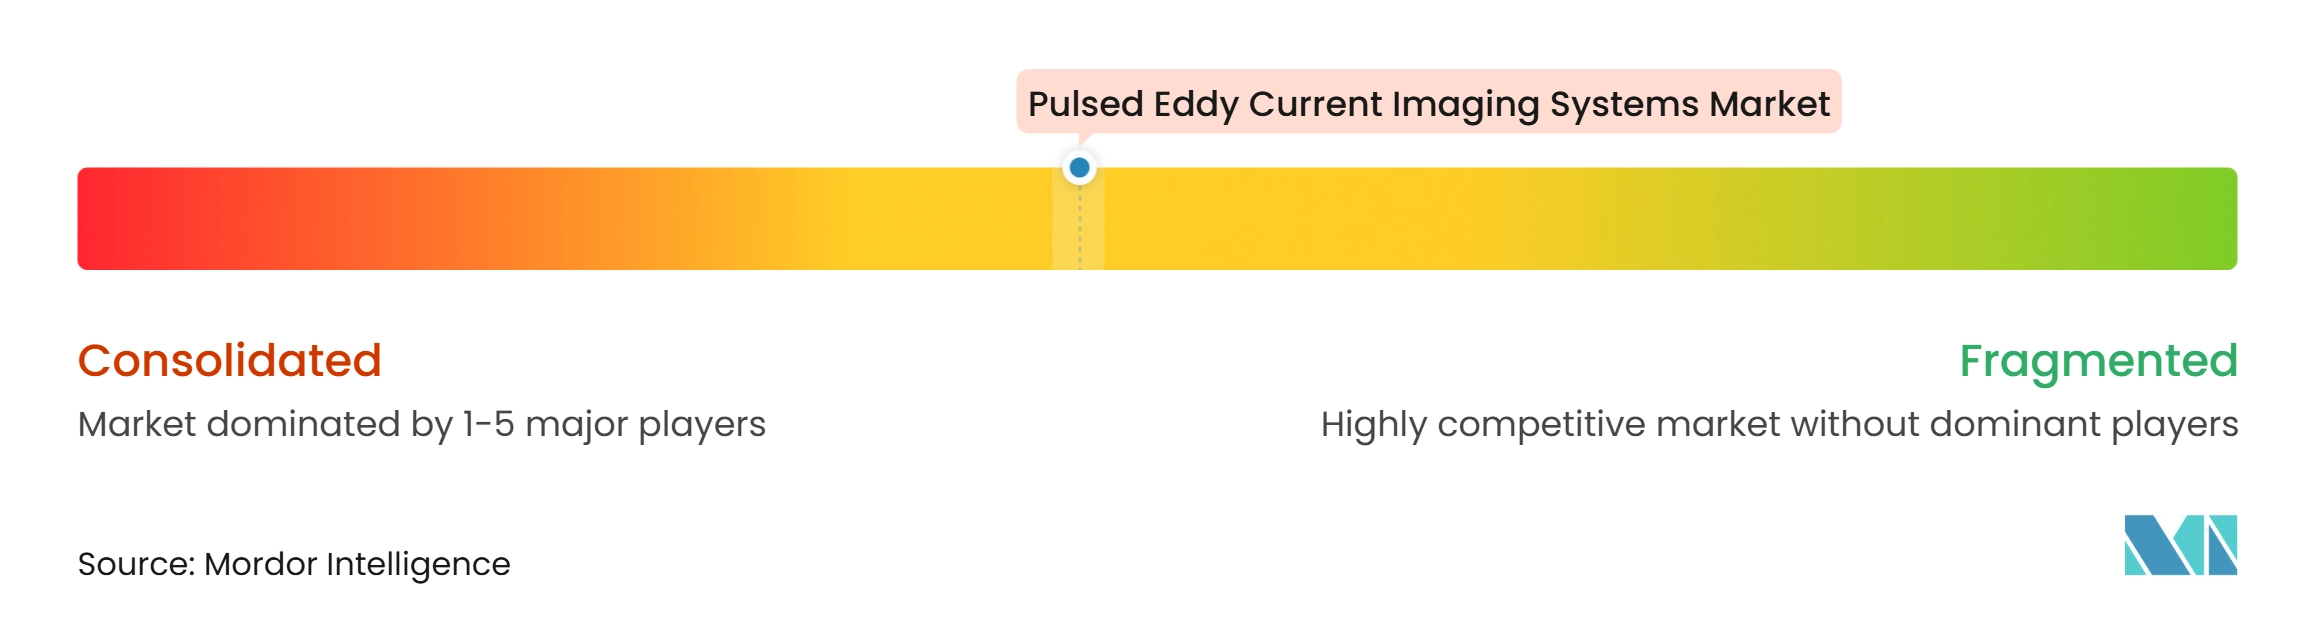
Der Markt für Systeme zur gepulsten Wirbelstrombildgebung ist unter den Instrumentenherstellern mäßig konzentriert. Eddyfi Technologies, jetzt Teil von ESAB, Olympus Corporation und Zetec halten etablierte Technologiepositionen. Die Schicht der Inspektionsdienstleistungen ist stärker fragmentiert und umfasst Bureau Veritas, SGS, Intertek, TÜV Rheinland und spezialisierte Betreiber. ESAB unterzeichnete im Februar 2026 eine endgültige Vereinbarung zur Übernahme von Eddyfi Technologies für 1,45 Milliarden USD. Die Transaktion integriert die Lyft PEC- und PECA-Array-Plattformen in ein breiteres Portfolio aus Fertigungs- und Inspektionsabläufen.
SGS schloss seine Übernahme von Applied Technical Services im Januar 2026 ab und fügte 2.100 Spezialisten in nordamerikanischen Prüf-, Inspektions-, Kalibrierungs- und Forensikbereichen hinzu. SGS erklärte, dass die Transaktion zu 80 % auf das Ziel hinarbeitete, den nordamerikanischen Umsatz bis 2027 zu verdoppeln.[3] Bureau Veritas vereinbarte im April 2026 die Übernahme von LotusWorks und erweiterte damit seine Präsenz bei der Inbetriebnahme kritischer Anlagen und der Qualitätssicherung. Diese Maßnahmen unterstützen den Wettbewerb auf der Grundlage geografischer Reichweite, qualifizierten Personals und Mehrverfahren-Inspektionsfähigkeit. Der Markt für Systeme zur gepulsten Wirbelstrombildgebung begünstigt Anbieter, die spezialisierte PEC-Arbeit mit etablierten Kundenbeziehungen kombinieren.
Fokussierte Array-magnetisierte PEC-Forschung kombiniert Mehrspulen-Anregung, Differentialempfang und Gleichstrom-Vormagnetisierung zur lokalisierten Korrosionserkennung. Compliance-Anforderungen gemäß ASME Section V und ISO 9712 begünstigen Anbieter mit dokumentierten Verfahren und zertifizierten Analytikerpools. Drohnengestützte PEC- und automatisierte Crawler-Systeme bleiben Bereiche, in denen gebündelte Hardware-Service-Modelle noch in der Entwicklung sind. Das Wettbewerbsumfeld kombiniert etablierte Ausrüstungsspezialisten mit breiteren Inspektionsanbietern.
Marktführer in der Branche der Systeme zur gepulsten Wirbelstrombildgebung
-
Eddyfi Technologies
-
MISTRAS Group, Inc.
-
TUV Rheinland AG
-
General Electric Company
-
Ether NDE Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Systeme zur gepulsten Wirbelstrombildgebung Unternehmen in diesem Bericht
- Eddyfi Technologies
- MISTRAS Group, Inc.
- General Electric Company
- Olympus Corporation
- TUV Rheinland AG
- Ether NDE Limited
- Zetec Inc.
- Ashtead Technology Ltd.
- Rohmann GmbH
- Waygate Technologies (Baker Hughes Company)
- UniWest Corporation
- MFE Inspection Solutions
- TSC Inspection Systems
- Voliro AG
- ROSEN Group
- TÜV NORD AG
- Bureau Veritas SA
- Intertek Group plc
- Applus+ Services, S.A.
- SGS SA
- IRISNDT Inc.
- Vincotte International SA
Neueste Industrielle Entwicklungen in Markt für Systeme zur gepulsten Wirbelstrombildgebung
- Juli 2026: Eddyfi Technologies veröffentlichte Lyft Software Version 2.6R11 und setzte damit die Roadmap seiner PEC-Datenerfassungs- und Analyseplattform unter ESAB-Eigentümerschaft fort, was die Kontinuität der Produktentwicklung für bestehende Lyft- und PECA-Nutzer weltweit signalisiert.
- April 2026: Bureau Veritas unterzeichnete eine Vereinbarung zur Übernahme von Lotusworks, einem globalen Marktführer bei der Inbetriebnahme missionskritischer Anlagen und Qualitätssicherung, für 300 Millionen EUR (346,10 Millionen USD), wodurch eine neue Plattform für die Inspektion von Rechenzentren und Halbleitern geschaffen und die Expansion des TIC-Sektors über die traditionellen Öl- und Gas-Adressierbaren Märkte hinaus widergespiegelt wird.
- Februar 2026: ESAB Corporation und Eddyfi Technologies unterzeichneten eine endgültige Übernahmevereinbarung im Wert von 2 Milliarden CAD (1,45 Milliarden USD) in bar, mit 318 Millionen USD in vollständig zugesagtem Eigenkapital, wobei der Abschluss der Transaktion für Mitte 2026 erwartet wird, vorbehaltlich behördlicher Genehmigungen.
- Januar 2026: SGS schloss die Übernahme von Applied Technical Services nach Erhalt aller behördlichen Genehmigungen ab, fügte 2.100 nordamerikanische Spezialisten in den Bereichen Prüfung, Inspektion, Kalibrierung und Forensik hinzu und erreichte damit 80 % des SGS-Ziels, den nordamerikanischen Umsatz bis 2027 zu verdoppeln.
Umfang des globalen Marktberichts für Systeme zur gepulsten Wirbelstrombildgebung
Der Markt für Systeme zur gepulsten Wirbelstrombildgebung umfasst Umsätze aus dem Verkauf, der Vermietung, der Integration, der Kalibrierung und dem Betrieb von Ausrüstungen und Dienstleistungen, die transiente elektromagnetische Impulse verwenden, um Wanddickenverluste, Korrosion und verborgene Fehler in elektrisch leitfähigen, vorwiegend ferromagnetischen Strukturen zu erkennen, abzuschätzen, zu kartieren und abzubilden. Gepulste Wirbelstromsysteme (PEC) analysieren den Abfall induzierter Wirbelströme, um die relative oder durchschnittliche Wanddicke zu schätzen, häufig durch Isolierungen, Brandschutzmaterialien, Beschichtungen, Verkleidungen, Ablagerungen oder andere nichtleitende Abdeckungen hindurch. Dies ermöglicht eine berührungslose oder vorbereitungsarme Inspektion von Rohren, Behältern, Tanks, Strukturelementen und anderen Anlagen, ohne die Isolierung zu entfernen oder das darunterliegende Metall freizulegen.
Der Marktbericht für Systeme zur gepulsten Wirbelstrombildgebung ist segmentiert nach Angebot (Ausrüstung, Inspektionsdienstleistungen, Ausrüstungsverleih sowie Kalibrierungs-, Schulungs- und Datenanalysedienstleistungen), Systemtyp (Einzelelement-PEC-Systeme, Mehrkanal-/PEC-Array-Systeme, integrierte PEC- und Wirbelstromsysteme sowie automatisierte/kodierte PEC-Bildgebungssysteme), Anwendung (Korrosion unter Isolierung (CUI) und Brandschutz, allgemeine Wandverlust- und Dickenbewertung, Lochkorrosions- und Korrosionskartierung, Erkennung verborgener Fehler und Risse sowie weitere Anwendungen), Endverbraucherbranche (Öl und Gas, petrochemische und chemische Verarbeitung, Stromerzeugung, Luft- und Raumfahrt sowie Verteidigung, Marine und Offshore, Fertigung und Schwermaschinenbau, Automobil und Transport, Bauwesen und öffentliche Infrastruktur, Kernkraft sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Ausrüstung |
| Inspektionsdienstleistungen |
| Ausrüstungsverleih |
| Kalibrierungs-, Schulungs- und Datenanalysedienstleistungen |
| Einzelelement-PEC-Systeme |
| Mehrkanal-/PEC-Array-Systeme |
| Integrierte PEC- und Wirbelstromsysteme |
| Automatisierte/kodierte PEC-Bildgebungssysteme |
| Korrosion unter Isolierung (CUI) und Brandschutz |
| Allgemeine Wandverlust- und Dickenbewertung |
| Lochkorrosions- und Korrosionskartierung |
| Erkennung verborgener Fehler und Risse |
| Weitere Anwendungen |
| Öl und Gas |
| Petrochemische und chemische Verarbeitung |
| Stromerzeugung |
| Luft- und Raumfahrt sowie Verteidigung |
| Marine und Offshore |
| Fertigung und Schwermaschinenbau |
| Automobil und Transport |
| Bauwesen und öffentliche Infrastruktur |
| Kernkraft |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Angebot | Ausrüstung | ||
| Inspektionsdienstleistungen | |||
| Ausrüstungsverleih | |||
| Kalibrierungs-, Schulungs- und Datenanalysedienstleistungen | |||
| Nach Systemtyp | Einzelelement-PEC-Systeme | ||
| Mehrkanal-/PEC-Array-Systeme | |||
| Integrierte PEC- und Wirbelstromsysteme | |||
| Automatisierte/kodierte PEC-Bildgebungssysteme | |||
| Nach Anwendung | Korrosion unter Isolierung (CUI) und Brandschutz | ||
| Allgemeine Wandverlust- und Dickenbewertung | |||
| Lochkorrosions- und Korrosionskartierung | |||
| Erkennung verborgener Fehler und Risse | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Öl und Gas | ||
| Petrochemische und chemische Verarbeitung | |||
| Stromerzeugung | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Marine und Offshore | |||
| Fertigung und Schwermaschinenbau | |||
| Automobil und Transport | |||
| Bauwesen und öffentliche Infrastruktur | |||
| Kernkraft | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Systeme zur gepulsten Wirbelstrombildgebung?
Der Markt wurde 2025 auf 168,34 Millionen USD geschätzt und wird für 2026 auf 181,89 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 9,31 % einen Wert von 283,75 Millionen USD erreichen wird.
Was treibt die Einführung von Systemen zur gepulsten Wirbelstrombildgebung an?
Die Nachfrage wird durch das Screening auf Korrosion unter Isolierung, alternde isolierte Anlagen und die Notwendigkeit unterstützt, die Entfernung von Isolierungen während der Inspektion im Betrieb zu vermeiden.
Welches Angebot führt die Nachfrage nach Systemen zur gepulsten Wirbelstrombildgebung an?
Ausrüstung hielt im Jahr 2025 einen Umsatzanteil von 62,73 %. Inspektionsdienstleistungen werden voraussichtlich schneller wachsen, mit einer CAGR von 11,27 % bis 2031.
Welche Anwendung hat die stärkste Position bei der PEC-Inspektion?
CUI und Brandschutz hielten im Jahr 2025 einen Umsatzanteil von 38,43 %, da PEC isolierte Anlagen ohne weitreichende Demontage inspizieren kann.
Welche Region führt bei der Einführung von Systemen zur gepulsten Wirbelstrombildgebung?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 35,74 %. Der Nahe Osten und Afrika werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 11,79 % bis 2031.
Warum gewinnen automatisierte und kodierte PEC-Systeme an Bedeutung?
Sie werden voraussichtlich bis 2031 mit einer CAGR von 12,39 % wachsen, da kodierte C-Scan-Aufzeichnungen die Inspektionsabdeckung und die digitale Dokumentation verbessern können.