
Lungenödem-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.91 Milliarden US-Dollar |
| Marktgröße (2031) | 11.32 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lungenödem-Marktanalyse von Mordor Intelligence
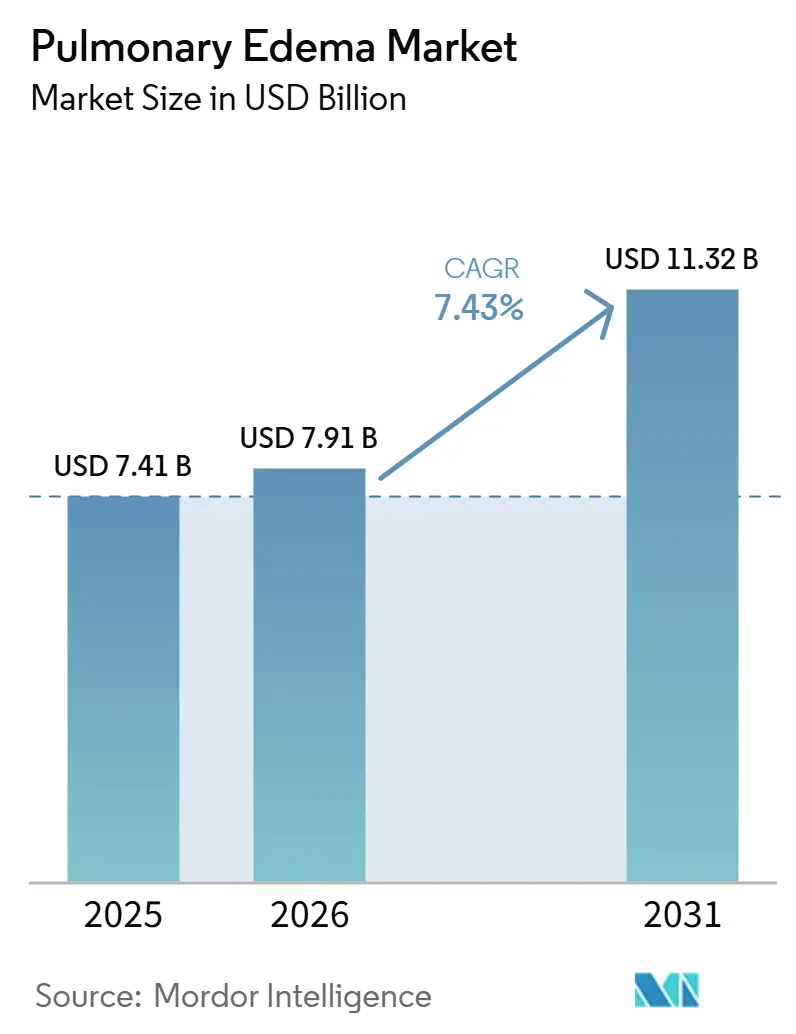
Die Größe des Lungenödem-Marktes soll von 7,41 Milliarden USD im Jahr 2025 und 7,91 Milliarden USD im Jahr 2026 auf 11,32 Milliarden USD bis 2031 wachsen und dabei zwischen 2026 und 2031 einen CAGR von 7,43 % verzeichnen.
Der Lungenödem-Markt entwickelt sich weiter, da die Patientenbasis sowohl bei kardiogenen als auch bei nicht-kardiogenen Erscheinungsformen wächst, was die Behandlungs- und Diagnosenachfrage in der Akut- und Langzeitversorgung aktiv hält. Steigende kardiale Komorbiditäten in älteren Bevölkerungsgruppen stützen weiterhin die wiederkehrende Krankenhausnachfrage, während eine breitere klinische Anerkennung von sepsisbedingtem Permeabilitätsödem, infektionsbedingten Fällen und Höhenpräsentationen den adressierbaren Pool für den Lungenödem-Markt erweitert. Der Lungenödem-Markt profitiert auch von einer Aufteilung der Versorgungserbringung, bei der Krankenhäuser für die akute Stabilisierung zentral bleiben, während neuere häusliche Behandlungsformate beginnen, ausgewählte Therapieanwendungen aus dem stationären Bereich zu verlagern. Die Wettbewerbsaktivität im Lungenödem-Markt umfasst Hersteller von Marken-Herz-Kreislauf-Medikamenten, Generika-Anbieter von Schleifendiuretika sowie Geräte- und Softwareunternehmen, die Triage, Überwachung und Behandlungserbringung verbessern wollen. Diese Kombination aus wiederkehrenden akuten Ereignissen, erweiterten Diagnosewegen und Versorgungsinnovationen hält den Lungenödem-Markt auf einem stetigen Wachstumspfad.
Wichtigste Erkenntnisse des Berichts
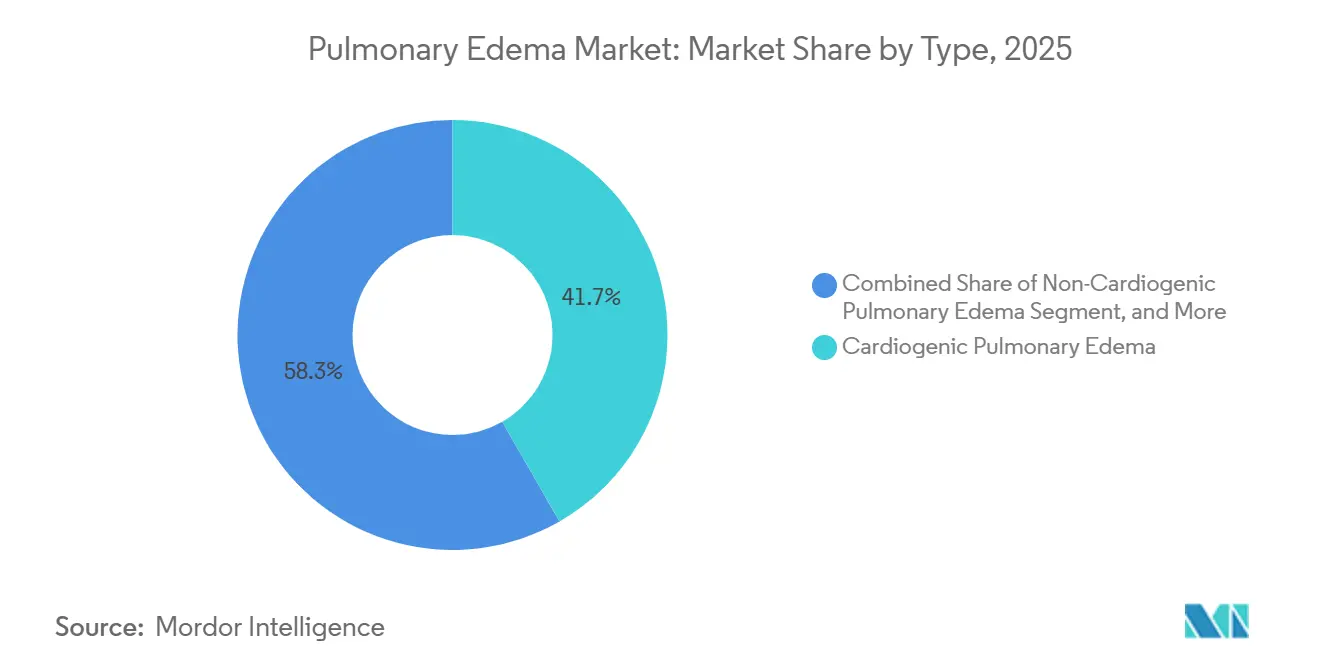
- Nach Typ führte das kardiogene Lungenödem mit einem Umsatzanteil von 41,67 % im Jahr 2025, während das nicht-kardiogene Lungenödem bis 2031 mit einer CAGR von 9,15 % wachsen wird.
- Nach Behandlungs- und Diagnosemethode hielt die Behandlung im Jahr 2025 einen Umsatzanteil von 58,34 %, während die Diagnosemethode bis 2031 die höchste CAGR von 8,65 % verzeichnen wird.
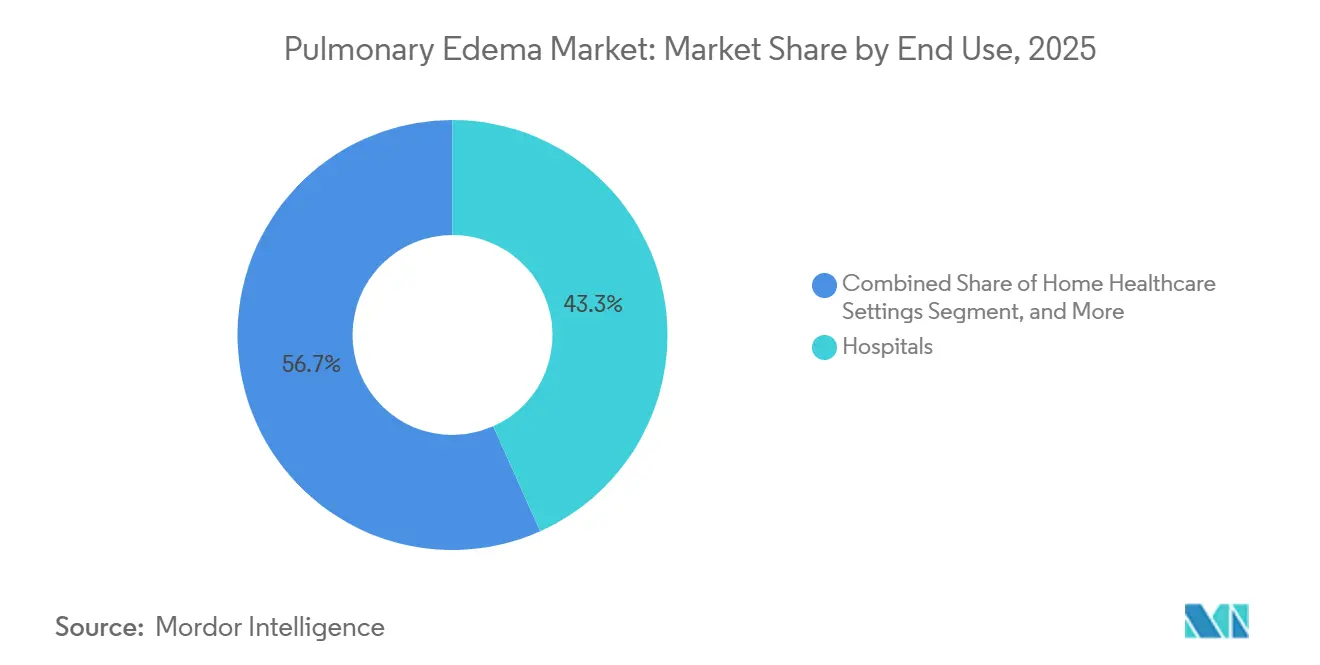
- Nach Endverwendung erfassten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 43,26 %, während die häusliche Gesundheitsversorgung bis 2031 mit einer CAGR von 8,89 % wachsen wird.
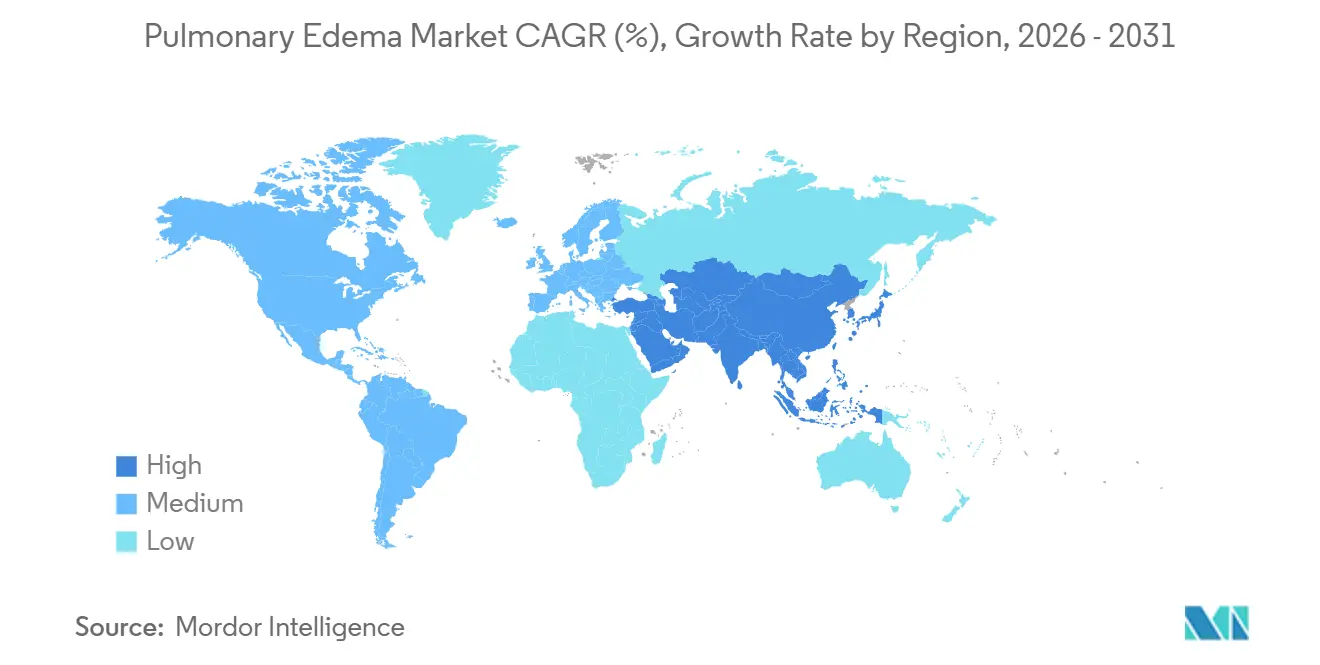
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,03 % am globalen Umsatz, während Asien-Pazifik bis 2031 die schnellste regionale CAGR von 9,01 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Belastung durch alternde Herzinsuffizienz und Klappenerkrankungen | +1.9% | Global, konzentriert in Nordamerika, Deutschland, Frankreich, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Breitere Nutzung von Point-of-Care-Lungenultraschall und BNP-Triage | +1.1% | Nordamerika und Europa, mit schneller Verbreitung in städtischen Asien-Pazifik-Notfallnetzwerken | Mittelfristig (2–4 Jahre) |
| Wachstum der nicht-invasiven Beatmung in Notfall- und Intensivpflegepfaden | +1.2% | Global, am stärksten in Deutschland, Frankreich und nordamerikanischen Intensivnetzwerken | Mittelfristig (2–4 Jahre) |
| Übertragung von Herzinsuffizienz-Leitlinien auf Lungenödem-Behandlungsprotokolle | +0.6% | Global, vorwiegend in Ländern, in denen AHA-, ACC- und ESC-Leitlinien formell angewendet werden | Langfristig (≥ 4 Jahre) |
| KI-gestützte Radiologie-Triage und Integration in den Notaufnahme-Workflow | +0.8% | Nordamerika, Europa, Japan, Südkorea und Singapur | Kurzfristig (≤ 2 Jahre) |
| Steigende Intensivbelastung durch sepsisausgelöste Permeabilitätsödeme | +0.7% | Global, mit stärkerer Relevanz in Asien-Pazifik und Nahost & Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch alternde Herzinsuffizienz und Klappenerkrankungen
Der Lungenödem-Markt zieht weiterhin Kernnachfrage aus der wachsenden Herzinsuffizienz-Population, insbesondere bei älteren Erwachsenen, die stärker stauungsbedingten Krankenhausepisoden ausgesetzt sind. Daten aus der PORTHOS-Studie zeigten eine Herzinsuffizienzprävalenz von 16,5 % bei Erwachsenen ab 50 Jahren in Portugal und 30,7 % bei Personen ab 70 Jahren, was auf das Ausmaß des altersbedingten Risikos hinweist, das diesen Markt langfristig stützt.[1]C. Fonseca et al., "Worsening Heart Failure, Progress, Pitfalls, and Perspectives," Heart Failure Reviews, link.springer.com Der Lungenödem-Markt wird auch durch die große Anzahl von Patienten gestützt, die mit strukturell geschwächten linken Ventrikeln und wiederkehrendem Flüssigkeitsüberlastungsrisiko nach schwerwiegenden Herzereignissen leben. Im Juli 2025 erhielt Bayer die FDA-Zulassung für Finerenon bei Patienten mit Herzinsuffizienz und einer linksventrikulären Ejektionsfraktion von 40 % oder mehr, was den Behandlungszugang für eine große Population eröffnet, der zuvor nur begrenzte leitliniengerechte Optionen zur Verfügung standen. Diese Zulassung stärkt die therapeutische Basis des Lungenödem-Marktes, da das Management der pulmonalen Stauung eng mit der breiteren Ausweitung der behandelten Herzinsuffizienzversorgung verbunden ist.
Breitere Nutzung von Point-of-Care-Lungenultraschall und BNP-Triage
Der Lungenödem-Markt erlebt eine schnellere diagnostische Entwicklung, da der Point-of-Care-Lungenultraschall in der Notfallbeurteilung akuter Dyspnoe zunehmend etabliert wird. Eine prospektive Studie aus dem Jahr 2025 ergab, dass der Lungenultraschall Ergebnisse in einem Median von 10,0 Minuten lieferte, verglichen mit 62,5 Minuten für das Thorax-Röntgen, was schnellere klinische Entscheidungen bei Verdacht auf pulmonale Stauung unterstützt.[2]J.P. Gøtze et al., "Lung Ultrasound Offers Fast and Reliable Exclusion of Heart Failure in the Emergency Department, A Prospective Diagnostic Study," Diagnostics, doi.org Eine multizentrische französische Studie zeigte auch, dass kombinierter Lungen- und fokussierter Herzultraschall besser abschnitt als NT-proBNP allein bei der Diagnose akuter Linksherzinsuffizienz bei Patienten ab 75 Jahren. Dies ist für den Lungenödem-Markt wichtig, da ein zuverlässigerer Erstlinien-Triagepfad das Vertrauen in eine frühzeitige Intervention stärken und gleichzeitig unklare Fälle in Richtung höherwertiger bestätigender Bildgebung lenken kann. Die KI-gestützte B-Linien-Quantifizierung fügt dem Lungenödem-Markt eine weitere Ebene hinzu, indem sie Ultraschallplattformen dabei hilft, über die einfache Bildgebung hinaus in softwaregestützte Entscheidungsfindung überzugehen.
Wachstum der nicht-invasiven Beatmung in Notfall- und Intensivpflegepfaden
Der Lungenödem-Markt profitiert von der stärkeren Nutzung der nicht-invasiven Beatmung bei akuten kardiogenen Präsentationen. Klinische Leitlinien haben sowohl die bilevel nicht-invasive Beatmung als auch CPAP als erstlinige Atemunterstützung gestärkt, da die Überdrucktherapie Vor- und Nachlast bei pulmonaler Stauung schnell reduzieren kann.[3]M. Zimnoch et al., "Non-Invasive Ventilation, When, Where, How to Start," PMC, ncbi.nlm.nih.gov Der Lungenödem-Markt profitiert davon, weil Sauerstofftherapie und damit verbundener Gerätebedarf nun näher am Standardprotokoll liegen als an einer optionalen Eskalation. Die gemeldeten Versagensraten bleiben in optimierten Versorgungsumgebungen niedrig, aber die Folgen eines Versagens sind schwerwiegend, was Krankenhäuser dazu veranlasst, sich auf frühzeitige Überwachung und korrekte Patientenauswahl zu konzentrieren. Dieses Risikoprofil unterstützt weiterhin Ausgaben im Lungenödem-Markt für Atemunterstützungssysteme, Bettseite-Überwachung und Workflow-Tools, die Klinikern helfen, einzugreifen, bevor eine Intubation notwendig wird.
KI-gestützte Radiologie-Triage und Integration in den Notaufnahme-Workflow
Der Lungenödem-Markt wird auch durch Veränderungen im Radiologie-Workflow geprägt, die KI näher an die frontlinige Notfallversorgung rücken. Eine Studie aus dem Jahr 2025 im Journal of the American College of Radiology ergab, dass die KI-Triage die Berichterstattungszeit für kritische Befunde während der Arbeitszeit um 22,2 Minuten reduzierte, was klinisch bedeutsam im Flüssigkeitsüberlastungsmanagement ist, wo eine frühere Behandlung den Versorgungspfad verändern kann. Eine prospektive Validierungsstudie aus dem Jahr 2026 zeigte ferner, dass die KI-basierte Erkennung akuter Herzinsuffizienz im Thorax-CT klinisch verwertbare Ergebnisse innerhalb des Triage-Fensters der Notaufnahme liefern kann. Dies unterstützt den Lungenödem-Markt, weil Bildgebung nicht mehr nur ein diagnostischer Schritt ist, sondern Teil der operativen Triage und Behandlungspriorisierung wird. Da immer mehr Krankenhäuser KI-gestützte Thoraxbildgebung mit Notfallversorgungsentscheidungen verknüpfen, wird der Lungenödem-Markt voraussichtlich ein stärkeres softwaregebundenes Umsatzwachstum neben dem Bildgebungsvolumenwachstum verzeichnen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Diagnostische Überschneidung mit COPD, Pneumonie und gemischten Ätiologien | -1.0% | Global, am stärksten in ressourcenbeschränkten Umgebungen ohne fortgeschrittene Bildgebung oder Multi-Biomarker-Tests | Mittelfristig (2–4 Jahre) |
| Sicherheitsgrenzen bei aggressiver Diurese und Vasodilatatoreinsatz | -0.7% | Global, insbesondere bei älteren Patienten in Nordamerika und Europa mit fragiler Nieren- und hämodynamischer Funktion | Langfristig (≥ 4 Jahre) |
| Begrenzte krankheitsspezifische Therapieoptionen für nicht-kardiogenes Ödem | -0.8% | Global, mit stärkerer Wirkung in Asien-Pazifik und Nahost & Afrika, wo ARDS- und Sepsismortalität erhöht bleiben | Langfristig (≥ 4 Jahre) |
| Erstattungs- und Evidenzlücken für fortgeschrittenes Monitoring und neuartige Biologika | -0.6% | Nordamerika, Europa und ausgewählte Schwellenmärkte, die Bewertungspfade für Gesundheitstechnologien aufbauen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Diagnostische Überschneidung mit COPD, Pneumonie und gemischten Ätiologien
Der Lungenödem-Markt steht weiterhin vor einer wesentlichen klinischen Hürde, da Überschneidungen mit COPD, Pneumonie und gemischten respiratorischen Präsentationen die richtige Behandlungsentscheidung verzögern können. Eine Studie aus dem Jahr 2025 berichtete, dass 38 % der Patienten mit bestätigter COPD unter optimaler GOLD-geführter Therapie später eine undiagnostizierte Herzinsuffizienz aufwiesen, was zeigt, wie oft Flüssigkeitsüberlastung in etablierten respiratorischen Fallpools verborgen bleiben kann. Biomarker und Bildgebung lösen dieses Problem nicht immer schnell, da NT-proBNP außerhalb echter Stauungszustände ansteigen kann und Thoraxbildgebung überlappende Zeichen bei pulmonaler Infektion und Ödem zeigen kann. Der Lungenödem-Markt verliert daher an Dynamik, wenn Kliniker kardiogene und pulmonale Ursachen im ersten Bewertungsfenster nicht sicher trennen können. Eine Studie aus dem Jahr 2025 in iScience zeigte, dass ein KI-gestütztes XGBoost-Modell die Trennung akuter COPD-Exazerbation von akuter Herzinsuffizienz deutlich verbesserte, was darauf hindeutet, dass bessere Softwaretools dieses Hemmnis im Laufe der Zeit abschwächen könnten.
Sicherheitsgrenzen bei aggressiver Diurese und Vasodilatatoreinsatz
Der Lungenödem-Markt wird auch durch die klinischen Risiken begrenzt, die mit aggressiver intravenöser Diurese und dem Einsatz von Vasodilatatoren bei fragilen Patienten verbunden sind. Praxisleitlinien für akute Herzinsuffizienz fordern eine sorgfältige Überwachung der Urinausscheidung und der Natriumausscheidung nach der Verabreichung von Schleifendiuretika, was bedeutet, dass die Behandlungsintensität oft von einer anhaltenden pflegerischen Überwachung und einer engen Neubewertung abhängt. Nitroglycerin und ähnliche Vasodilatatoren können Stauungen schnell verbessern, aber Blutdruckinstabilität macht ihren Einsatz außerhalb eng überwachter Umgebungen schwieriger. Dies hält einen Teil des Lungenödem-Marktes an stationäre Versorgungsmodelle gebunden, auch wenn häusliche Behandlungsoptionen wachsen. Dasselbe Problem verlangsamt die Einführung aggressiverer Therapieansätze bei älteren Patienten mit Nierenvulnerabilität, was den Lungenödem-Markt von vorsichtiger Titration statt breiter Protokollerweiterung abhängig macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Kardiogene Führungsposition verdeckt nicht-kardiogene DynamikKardiogenes Lungenödem hielt im Jahr 2025 41,67 % des Umsatzes und hatte damit die größte Position im Lungenödem-Markt nach Typ. Diese Führungsposition spiegelt die anhaltende Belastung durch linksventrikuläre Dysfunktion, Klappenerkrankungen und hypertensive Krisen in hospitalisierten Populationen wider. Der Lungenödem-Markt bleibt an diese Erkrankungen gebunden, da akute Dekompensationsepisoden weiterhin eine schnelle Behandlung und Überwachung in strukturierten Versorgungsumgebungen erfordern. Finerenon fügte diesem Segment ein neues Element hinzu, als Bayer im Juli 2025 die FDA-Zulassung für Herzinsuffizienzpatienten mit einer linksventrikulären Ejektionsfraktion von 40 % oder mehr erhielt. Dieser Schritt erweitert den Behandlungsrahmen rund um das Stauungsmanagement und unterstützt die kardiogene Seite des Lungenödem-Marktes mit einem klareren pharmazeutischen Pfad.
Dasselbe Segment zeigt auch, warum die Führungsposition das zukünftige Wachstum im Lungenödem-Markt nicht vollständig definiert. Nicht-kardiogenes Lungenödem soll bis 2031 mit einem CAGR von 9,15 % wachsen und ist damit das am schnellsten wachsende Typsegment. Dieses Tempo spiegelt den wachsenden klinischen Fokus auf sepsisassoziierte Lungenverletzungen und andere permeabilitätsbedingte Fälle wider, die nicht auf Versorgungsmodelle ansprechen, die nur auf Flüssigkeitsentzug ausgerichtet sind. Eine Übersichtsarbeit aus dem Jahr 2025 in Frontiers in Medicine berichtete von einer Intensivmortalität von 35 % bis 46 % bei ARDS-Patienten, bei denen Sepsis die führende Ursache ist, was die klinische Dringlichkeit rund um diesen Subtyp hoch hält. Infolgedessen bewegt sich die Lungenödem-Branche auf eine breitere Behandlungsperspektive zu, bei der nicht-kardiogene Krankheitsformen für die Pipeline-Positionierung, Intensivprotokolle und zukünftige Investitionsentscheidungen wichtiger werden.


Nach Behandlungs- und Diagnosemethode:
Versorgungsinnovation fordert etablierte Diuretika herausDie Behandlung machte im Jahr 2025 58,34 % des Umsatzes aus und blieb damit im Mittelpunkt des Lungenödem-Marktes nach Behandlung. Ihre Führungsposition beruht auf niedrigen Kosten, vertrautem Einsatz und tiefer Integration in akute Herzinsuffizienz-Behandlungsprotokolle in großen Versorgungssystemen. Intravenöses Furosemid bleibt in vielen akuten Stauungsumgebungen die Ersttherapie, was dem Diuretikasegment strukturelle Stabilität verleiht, auch wenn neuere Formate in das Feld eintreten. In diesem Segment bevorzugt der Lungenödem-Marktanteil weiterhin etablierte Schleifendiuretika, da Kliniker wissen, wie sie diese schnell bei instabilen Patienten dosieren. Diese Grundlage macht Diuretika weiterhin zur kommerziell am stärksten verankerten Behandlungslinie im Lungenödem-Markt.
Die wichtigere Verschiebung findet im Verabreichungsformat statt, das beginnt, die Entwicklung des Lungenödem-Marktes außerhalb von Krankenhäusern zu verändern. Im Oktober 2025 erhielt SQ Innovation die FDA-Zulassung für Lasix ONYU, die erste Arzneimittel-Geräte-Kombination für die subkutane Furosemid-Infusion zu Hause bei erwachsenen Patienten mit chronischer Herzinsuffizienz. Dies ist einer der deutlichsten Bereiche, in denen die Lungenödem-Marktgröße mit Praxisveränderungen verknüpft ist, da der Behandlungswert von der reinen Medikamentenauswahl auf das Umfeld und die Methode der Verabreichung übergeht. Die Lungenödem-Branche bewegt sich daher auf ein Modell zu, bei dem Atemunterstützung und häuslich geeignete Diuretikaverabreichung schneller wachsen als der traditionelle rein stationäre Einsatz.
Die Diagnosemethode soll bis 2031 mit einem CAGR von 8,65 % wachsen und ist damit die am schnellsten wachsende Diagnosekategorie im Lungenödem-Markt. Dies spiegelt den zunehmenden Einsatz von CT in komplexen oder unklaren Fällen wider, bei denen eine höhere Spezifität wichtiger ist als das anfängliche Screening-Volumen. Eine prospektive Studie aus dem Jahr 2025, die Modalitäten bei akuter Dyspnoe verglich, ergab, dass Niedrigdosis-CT die stärkste Gesamtdiagnosegenauigkeit für pulmonale Stauung lieferte, während Thorax-Röntgen und Lungenultraschall wichtig, aber bei einigen überlappenden Präsentationen weniger eindeutig blieben. Eine weitere Studie aus dem Jahr 2025 zeigte, dass kombinierte CT-Befunde und NT-proBNP über 2.677 pg/mL die Differenzierung von Herzinsuffizienz und Pneumonie in radiographisch überlappenden Fällen verbesserten. Diese Ergebnisse stärken den Lungenödem-Markt, indem sie die Rolle der multimodalen Bildgebung bei zeitkritischen Notfallentscheidungen erweitern.
Nach Endverwendung:
Häusliche Gesundheitsversorgung schreibt Normen des akuten Managements umKrankenhäuser erzielten im Jahr 2025 43,26 % des Umsatzes und waren damit das größte Endverwendungsumfeld im Lungenödem-Markt. Ihre Führungsposition spiegelt den akuten Charakter vieler Präsentationen wider, die weiterhin schnelle Titration, hämodynamisches Monitoring, Sauerstoffunterstützung und Eskalationskapazitäten erfordern, die ambulante Umgebungen nicht konsistent bieten können. Der Lungenödem-Markt ist daher weiterhin auf stationäre Systeme für die schwersten Stauungsepisoden und für Patienten mit instabilem Herzstatus angewiesen. Die Krankenhausführung spiegelt auch die praktische Realität wider, dass gemischte Ätiologien und unsichere Diagnosen oft Bildgebung, Biomarker, Atemunterstützung und Medikamentenanpassung in einer einzigen Versorgungsumgebung erfordern. Dies hält Krankenhäuser im Kern des Lungenödem-Marktes, auch wenn Versorgungsmodelle beginnen, sich zu diversifizieren.
Die häusliche Gesundheitsversorgung soll bis 2031 mit einem CAGR von 8,89 % wachsen und ist damit das am schnellsten wachsende Endverwendungssegment im Lungenödem-Markt. Eine Studie aus dem Jahr 2026 in Frontiers in Cardiovascular Medicine ergab, dass Selbstversorgungsüberwachung und Selbstversorgungspflege die schwächsten Bereiche im häuslichen chronischen Herzinsuffizienzmanagement waren, was die Nachfrage nach vernetzten Überwachungs- und häuslich verabreichten Therapietools unterstützt. Die FDA-Zulassung der häuslichen Furosemid-Infusionsplattform von SQ Innovation im Oktober 2025 eröffnete dem Lungenödem-Markt auch einen praktischen Weg, ausgewählte Behandlungen aus dem stationären Bereich zu verlagern. Dies ist ein weiteres Segment, in dem der Lungenödem-Marktanteil voraussichtlich eher schrittweise als plötzlich verschoben wird, da Krankenhäuser wesentlich bleiben, während häusliche Behandlung für sorgfältig ausgewählte Patienten nützlicher wird. Die Veränderung ist bedeutsam, weil sie einen Teil des zukünftigen Wachstums im Lungenödem-Markt von bettbasierter Versorgung hin zu gerätegebundenem ambulantem Management umlenken kann.
Geografische Analyse
Markt für Lungenödem in Nordamerika und Europa
Nordamerika hatte im Jahr 2025 einen Umsatzanteil von 38,03 % und war damit die größte regionale Komponente des Marktes für Lungenödem. Die Region profitiert von einer großen behandelten Herzinsuffizienz-Population und einem Versorgungssystem, das sowohl die Einführung von Markentherapien als auch fortschrittliche Diagnostik unterstützt. Ein Überblick aus dem Jahr 2025 stellte fest, dass 6,7 Millionen Amerikaner ab 20 Jahren mit Herzinsuffizienz leben und diese Zahl bis 2030 auf 8,5 Millionen ansteigen soll, was dem Markt für Lungenödem eine breite und wiederkehrende Patientenbasis verschafft. Die Vereinigten Staaten verfügen zudem über Finanzierungsstrukturen, die kostspielige Krankenhausaufenthalte unter Druck setzen und gleichzeitig ein besseres chronisches Management belohnen, was das Interesse an Heimüberwachung und ambulanter Stauungskontrolle fördert. Europa bleibt eine weitere wichtige Säule des Marktes für Lungenödem, da Deutschland, Frankreich, das Vereinigte Königreich und Italien starke leitliniengestützte Versorgungspfade für akute Herzinsuffizienz, Atemunterstützung und biomarkergesteuerte Triage aufrechterhalten. Im März 2026 erhielt Bayer die Zulassung der Europäischen Kommission sowie die Genehmigung des Vereinigten Königreichs für Finerenon bei Erwachsenen mit Herzinsuffizienz und einer linksventrikulären Ejektionsfraktion von 40 % oder mehr, was eine bedeutende Behandlungsmöglichkeit in den regionalen Versorgungssystemen erweiterte.
Markt für Lungenödem im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 9,01 % wachsen und weist damit die schnellste regionale Expansion im Markt für Lungenödem auf. Das Wachstum in der Region wird durch den Ausbau der Krankenhauskapazitäten, ein breiteres Bewusstsein für akut dekompensierte Herzinsuffizienz und den zunehmenden Einsatz bildgebungsgestützter Diagnostik in großen städtischen Zentren unterstützt. Der Markt für Lungenödem profitiert zudem von einer breiteren digitalen Akzeptanz, einschließlich KI-gestützter Validierungsarbeiten zur Thoraxbildgebung, die an indischen klinischen Standorten durchgeführt wurden. Eine Studie aus dem Jahr 2026 im International Journal of Research in Medical Sciences berichtete über eine starke Validierungsleistung des intelligenten Radiologieassistenten Lenek beim Screening und der Triage von Lungen- und Herzerkrankungen in Indien. Diese Art von Einsatz ist für den Markt für Lungenödem von Bedeutung, da sie die Triage in Gesundheitssystemen verbessern kann, die mit hohen Patientenvolumina und ungleichmäßigem Zugang zu Spezialisten konfrontiert sind. Das Ausmaß und das Infrastrukturwachstum der Region halten den asiatisch-pazifischen Raum für die nächste Expansionsphase zentral.
Markt für Lungenödem im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten & Afrika und Südamerika sind nach wie vor kleinere Beitragsleister zum Markt für Lungenödem, aber beide Regionen bauen ihre Relevanz durch Verbesserungen der Intensivpflege- und Diagnosekapazitäten aus. Die GCC-Länder investieren in die Modernisierung von Krankenhäusern, die Beschaffung von Beatmungsgeräten und den Zugang zur Echokardiographie, was eine schrittweise Einführung von Versorgungspfaden für Lungenerkrankungen mit höherem Schweregrad unterstützt. In Südamerika verankern Brasilien und Argentinien weiterhin die Nachfrage, wo Krankenhäuser in Ballungsräumen besser positioniert sind, um strukturierte Diagnose- und Behandlungsprotokolle für Ödeme einzuführen. Diese Regionen sehen sich nach wie vor mit ungleichmäßigem Zugang und einem langsameren Rollout außerhalb führender städtischer Systeme konfrontiert, aber der Markt für Lungenödem gewinnt eine stabilere Basis, da Investitionen in Intensivstationen nach der Krise die Überweisungs- und Behandlungskapazitäten stärken.

Wettbewerbslandschaft
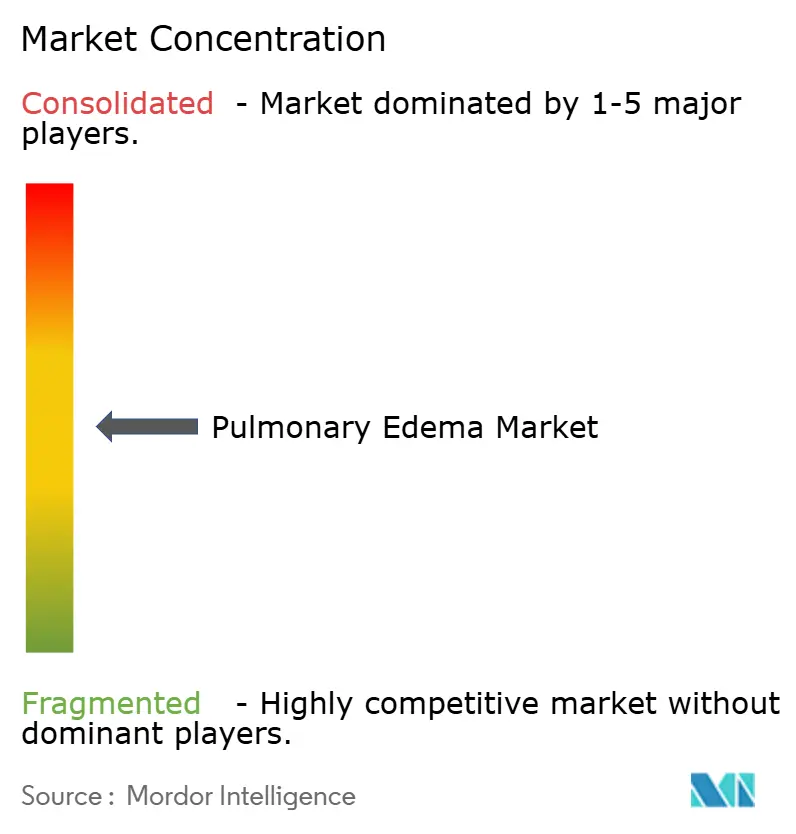
Der Lungenödem-Markt ist mäßig fragmentiert, und der Wettbewerb erstreckt sich auf Marken-Pharmaunternehmen, Generikahersteller sowie Geräte- und Entwickler digitaler Gesundheitslösungen. Große multinationale Pharmaunternehmen wie Pfizer, Novartis, AstraZeneca und Boehringer Ingelheim bleiben relevant, da ihre kardiovaskulären und respiratorischen Portfolios mit den breiteren Versorgungspfaden überlappen, die die Nachfrage nach Lungenödem-Behandlungen prägen. Generika-Anbieter wie Hikma, Lupin und Viatris halten starke Volumenpositionen bei Schleifendiuretika, wo Preis, Formulierungsverfügbarkeit und Versorgungszuverlässigkeit weiterhin stark zählen. Diese Mischung verhindert, dass sich der Lungenödem-Markt um eine enge Gruppe von Anbietern konsolidiert. Es bedeutet auch, dass die Differenzierung im Lungenödem-Markt zunehmend aus Verabreichungssystemen, Überwachungstools und Workflow-Integration kommt, anstatt allein aus etablierten Arzneimittelklassen.
Eine der deutlichsten strategischen Verschiebungen im Lungenödem-Markt ist Bayers Ausweitung von Finerenon auf Herzinsuffizienzpatienten mit einer linksventrikulären Ejektionsfraktion von 40 % oder mehr, zunächst in den Vereinigten Staaten im Juli 2025 und dann in Europa und dem Vereinigten Königreich im März 2026. Ein weiterer wichtiger Schritt kam von SQ Innovation, das im Oktober 2025 die FDA-Zulassung für Lasix ONYU erhielt, eine häuslich geeignete subkutane Furosemid-Verabreichungsplattform, die eine Premiumkategorie innerhalb eines seit langem generischen Behandlungsbereichs schafft. Merck stärkte auch seine Wettbewerbsposition durch positive Phase-2-CADENCE-Daten für Sotatercept bei kombinierter post- und präkapillärer pulmonaler Hypertonie im Zusammenhang mit Herzinsuffizienz mit erhaltener Ejektionsfraktion, was zeigt, wie angrenzende kardiovaskuläre Erkrankungen zukünftige Chancen im Lungenödem-Markt erschließen können. Diese Schritte zeigen, dass der Lungenödem-Markt durch Indikationserweiterung, Verabreichungsinnovation und erkrankungsangrenzende Pipeline-Strategie umgestaltet wird. Sie zeigen auch, dass der kommerzielle Vorteil im Lungenödem-Markt nicht mehr auf den standardmäßigen akuten Diuretikaeinsatz beschränkt ist.
Eine zweite Wettbewerbstrennlinie im Lungenödem-Markt liegt in der Diagnostik und Überwachung. KI-gestützte Radiologie-Tools, softwaregebundene Ultraschallplattformen und Stauungsüberwachungstechnologien machen die Versorgungskoordination zu einer kommerziellen Schicht neben Medikamenten und Geräten. Dies ist wichtig, weil der Lungenödem-Markt zunehmend Unternehmen belohnt, die die Triagegeschwindigkeit verbessern, Behandlungsversagen früher erkennen oder die Versorgung außerhalb des Krankenhauses ausweiten können. Gleichzeitig hat der Lungenödem-Markt noch offenen Raum bei krankheitsspezifischer Therapie für nicht-kardiogenes Ödem, wo eine breite regulatorische Zulassung begrenzt bleibt und der ungedeckte Bedarf noch hoch ist. Dieses Gleichgewicht zwischen reifem Generikavolumen und neueren Premiumkategorien hält den Markt wettbewerbsfähig, aktiv und nur mäßig konzentriert.
Marktführer im Lungenödem-Bereich
Eli Lilly and Company
Pfizer Inc.
Sanofi
Merck & Co., Inc.
Johnson and Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lungenödem
- Abbvie
- Argon Medical Devices
- AstraZeneca
- Baxter
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Edward Lifesciences
- Eli Lilly and Company
- Fresenius
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Merck
- Novartis
- Pfizer
- Roche
- Sanofi
- Viatris

Recent Industry Developments in Markt für Lungenödem
- März 2026: Merck & Co., Inc. präsentierte positive Phase-2-CADENCE-Studienergebnisse für WINREVAIR (Sotatercept) bei Erwachsenen mit kombinierter post- und präkapillärer pulmonaler Hypertonie im Zusammenhang mit Herzinsuffizienz mit erhaltener Ejektionsfraktion, veröffentlicht in Circulation. Die Daten lieferten einen eindeutigen Konzeptnachweis für die Hemmung der Aktivin-Signalgebung bei einer Erkrankung, die eng mit pulmonaler Flüssigkeitsüberlastung und Stauung verbunden ist, und eröffneten eine potenzielle neue Indikation für Sotatercept über seine FDA-zugelassene PAH-Indikation hinaus.
- März 2026: Bayer erhielt die Zulassung der britischen Medicines and Healthcare products Regulatory Agency (MHRA) für Kerendia (Finerenon) bei erwachsenen Patienten mit Herzinsuffizienz mit einer linksventrikulären Ejektionsfraktion ≥ 40 %, nach der Zulassung der Europäischen Kommission vom 26. März 2026 für dieselbe Indikation. Diese Genehmigungen schließen einen Drei-Jurisdiktions-Zulassungszyklus innerhalb von 12 Monaten nach der FDA-Prioritätsprüfungsentscheidung vom Juli 2025 ab und etablieren Finerenon als ersten nicht-steroidalen MR-Antagonisten, der in Europa und dem Vereinigten Königreich für diese Herzinsuffizienz-Population zugelassen ist.
- Oktober 2025: SQ Innovation erhielt die FDA-Zulassung für Lasix ONYU (Furosemid-Injektion 30 mg/mL), die erste Arzneimittel-Geräte-Kombination für die subkutane Furosemid-Infusion zu Hause bei erwachsenen Patienten mit chronischer Herzinsuffizienz. Klinische Daten zeigten eine Bioverfügbarkeit von 112 % im Vergleich zum intravenösen Bolus mit einem gedämpften 5-Stunden-Freisetzungsprofil, was eine häusliche Verabreichung ohne Anwesenheit von medizinischem Fachpersonal ermöglicht.


Globaler Lungenödem-Marktberichtsumfang
Der Lungenödem-Markt bezieht sich auf den globalen Gesundheits- und Pharmasektor, der sich der Diagnose, Überwachung und therapeutischen Behandlung übermäßiger Flüssigkeitsansammlung in der Lunge widmet. Er umfasst Medikamente (z. B. Diuretika, Vasodilatatoren), diagnostische Bildgebung und Atemunterstützungsgeräte, die zur Behandlung von kardiogenem oder nicht-kardiogenem Lungenödem eingesetzt werden.
Der Lungenödem-Markt ist umfassend nach Typ, Behandlungs- und Diagnosemethode, Endverwendung und Geographie segmentiert. Nach Typ wird der Markt in kardiogenes Lungenödem, nicht-kardiogenes Lungenödem, Höhenlungenödem und infektionsbedingtes Lungenödem unterteilt. Basierend auf Behandlungs- und Diagnosemethoden ist der Markt in Behandlungen unterteilt, die Diuretika, Sauerstofftherapie, mechanische Beatmung und pulmonale Vasodilatatoren umfassen, sowie in Diagnosemethoden wie Thorax-Röntgen, Computertomographie, Lungenultraschall, Echokardiographie und Blutbiomarker. In Bezug auf die Endverwendung umfasst der Markt Krankenhäuser, häusliche Gesundheitsversorgungsumgebungen, ambulante chirurgische Zentren und Fachkliniken. Geografisch wird der Markt in Nordamerika (die Vereinigten Staaten, Kanada und Mexiko), Europa (Deutschland, das Vereinigte Königreich, Frankreich, Italien, Spanien und das übrige Europa), Asien-Pazifik (China, Japan, Indien, Australien, Südkorea und das übrige Asien-Pazifik), Nahost & Afrika (die GCC-Staaten, Südafrika und das übrige Nahost & Afrika) und Südamerika (Brasilien, Argentinien und das übrige Südamerika) analysiert.
| Kardiogenes Lungenödem |
| Nicht-kardiogenes Lungenödem |
| Höhenlungenödem |
| Infektionsbedingtes Lungenödem |
| Behandlung | Diuretika |
| Sauerstofftherapie | |
| Mechanische Beatmung | |
| Pulmonale Vasodilatatoren | |
| Diagnosemethode | Thorax-Röntgen |
| Computertomographie | |
| Lungenultraschall | |
| Echokardiographie | |
| Blutbiomarker |
| Krankenhäuser |
| Häusliche Gesundheitsversorgungsumgebungen |
| Ambulante chirurgische Zentren |
| Fachkliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nahost & Afrika | GCC-Staaten |
| Südafrika | |
| Übriges Nahost & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Kardiogenes Lungenödem | |
| Nicht-kardiogenes Lungenödem | ||
| Höhenlungenödem | ||
| Infektionsbedingtes Lungenödem | ||
| Nach Behandlungs- und Diagnosemethode | Behandlung | Diuretika |
| Sauerstofftherapie | ||
| Mechanische Beatmung | ||
| Pulmonale Vasodilatatoren | ||
| Diagnosemethode | Thorax-Röntgen | |
| Computertomographie | ||
| Lungenultraschall | ||
| Echokardiographie | ||
| Blutbiomarker | ||
| Nach Endverwendung | Krankenhäuser | |
| Häusliche Gesundheitsversorgungsumgebungen | ||
| Ambulante chirurgische Zentren | ||
| Fachkliniken | ||
| Nach Geographie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nahost & Afrika | GCC-Staaten | |
| Südafrika | ||
| Übriges Nahost & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Lungenödem-Markt bis 2031 erreichen?
Der Lungenödem-Markt soll bis 2031 11,32 Milliarden USD erreichen, ausgehend von 7,91 Milliarden USD im Jahr 2026 bei einem CAGR von 7,43 %.
Welches Typsegment führt heute den Lungenödem-Umsatz an?
Kardiogenes Lungenödem führte nach Typ mit einem Anteil von 41,67 % im Jahr 2025, gestützt durch die hohe Belastung durch linksventrikuläre Dysfunktion und Klappenerkrankungen.
Warum werden häusliche Optionen für das Lungenödem-Management immer wichtiger?
Die häusliche Gesundheitsversorgung soll bis 2031 mit einem CAGR von 8,89 % wachsen, da vernetzte Überwachungs- und häuslich geeignete Diuretika-Verabreichungsplattformen die Abhängigkeit von rein stationärer Versorgung verringern.
Welche Region bietet die stärkste Wachstumschance bis 2031?
Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 9,01 % verzeichnen, unterstützt durch den Ausbau von Krankenhäusern, ein wachsendes Krankheitsbewusstsein und den breiteren Einsatz digitaler Bildgebungstools.
Seite zuletzt aktualisiert am:



