
Marktgröße und Marktanteil für Polymer-Nanofasern
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.96 Milliarden US-Dollar |
| Marktgröße (2031) | 2.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polymer-Nanofasern von Mordor Intelligence
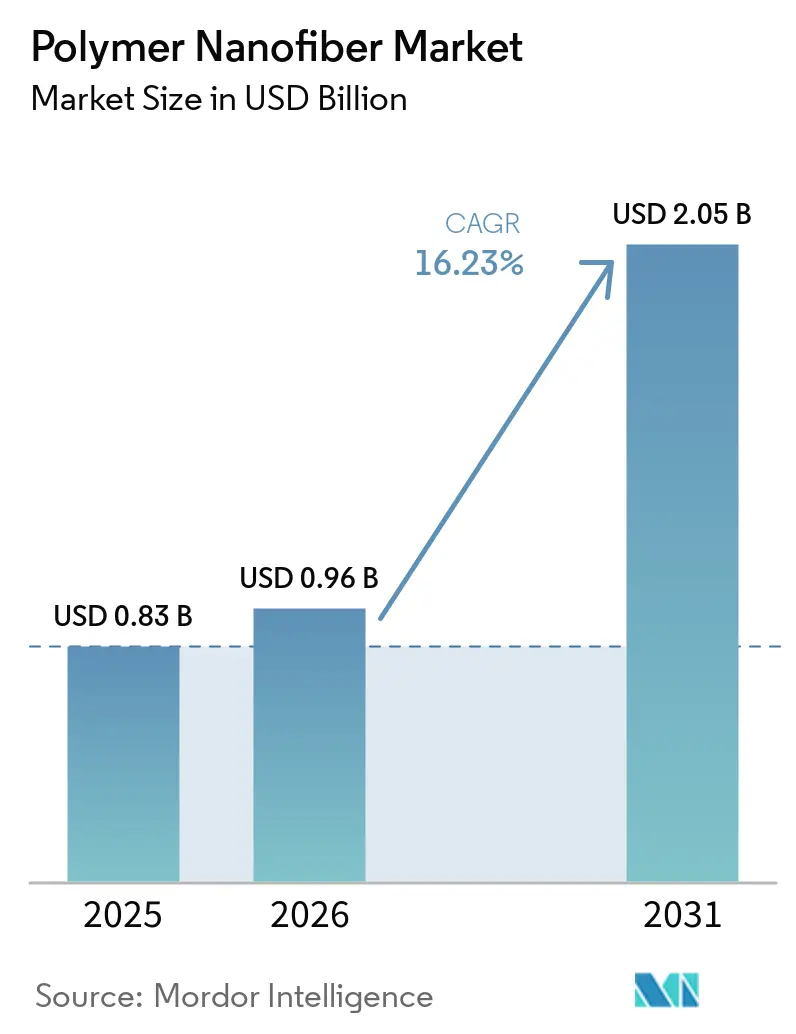
Die Marktgröße für Polymer-Nanofasern wurde im Jahr 2025 auf 0,83 Milliarden USD geschätzt und wird voraussichtlich von 0,96 Milliarden USD im Jahr 2026 auf 2,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 16,23 % während des Prognosezeitraums (2026–2031). Der Markt für Polymer-Nanofasern wird durch die Nachfrage nach präziser Wirkstoffverabreichung, regenerativer Medizin, effizienter Luft- und Wasserfiltration sowie fortschrittlichen Energiespeicherkomponenten gestützt. Hersteller können gemeinsame Polymerplattformen für Filtrations- und biomedizinische Produkte nutzen, obwohl Anwendungen in medizinischer Qualität stärkere Qualitätssysteme erfordern. Die Regulierung von Per- und Polyfluoralkylsubstanzen (PFAS) steigert das Interesse an Membranen aus Polymilchsäure (PLA) und Polycaprolacton (PCL) für Filtration, Schutzgewebe und Wundversorgung. Der Markt für Polymer-Nanofasern ist zudem auf Produktionssysteme angewiesen, die eine konsistente Fasergeometrie im industriellen Maßstab liefern können. Etablierte Lieferanten behalten einen Vorteil durch Zertifizierung, Vertrieb und technische Textilkanäle, während spezialisierte Lieferanten durch maßgeschneiderte Formulierungen und Anwendungskenntnisse konkurrieren.
Wichtigste Erkenntnisse des Berichts
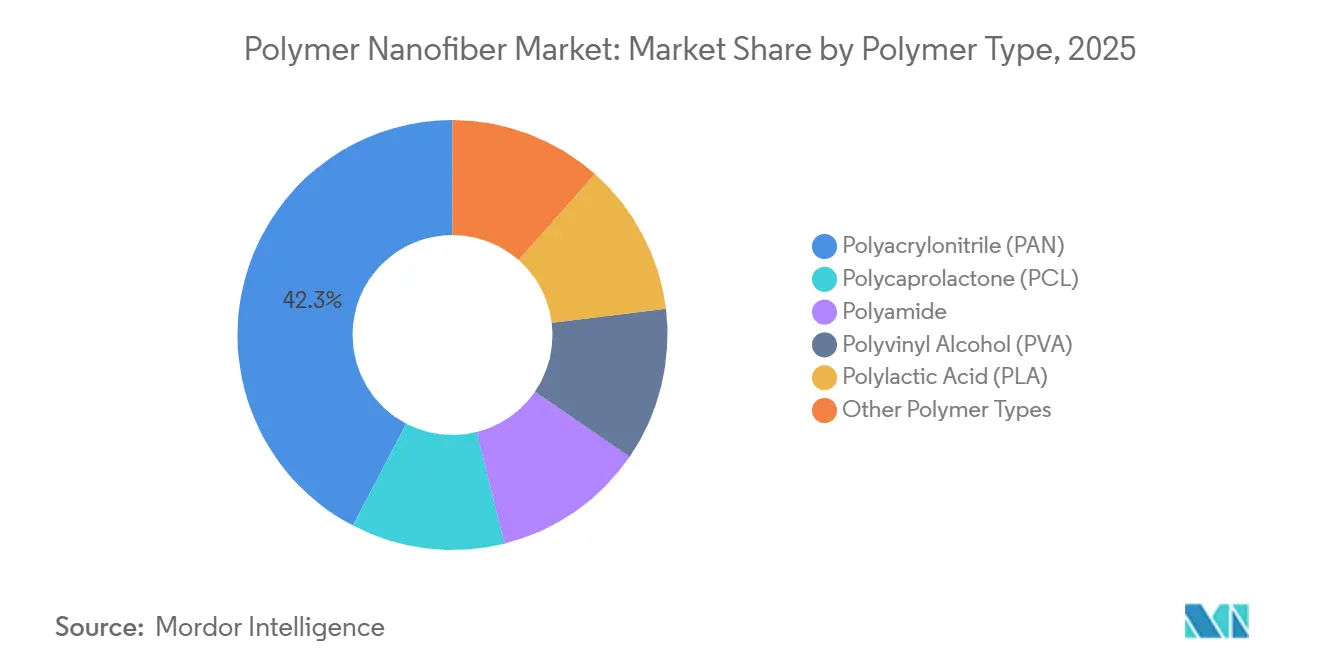
- Nach Polymertyp hielt Polyacrylnitril (PAN) im Jahr 2025 einen Marktanteil von 42,34 % am Markt für Polymer-Nanofasern, während Polycaprolacton (PCL) bis 2031 voraussichtlich mit einer CAGR von 17,15 % wachsen wird.
- Nach Produktionstechnologie hielt nadelbasiertes Elektrospinnen im Jahr 2025 einen Marktanteil von 37,12 % am Markt für Polymer-Nanofasern, während nadelloses Elektrospinnen bis 2031 voraussichtlich mit einer CAGR von 17,89 % wachsen wird.
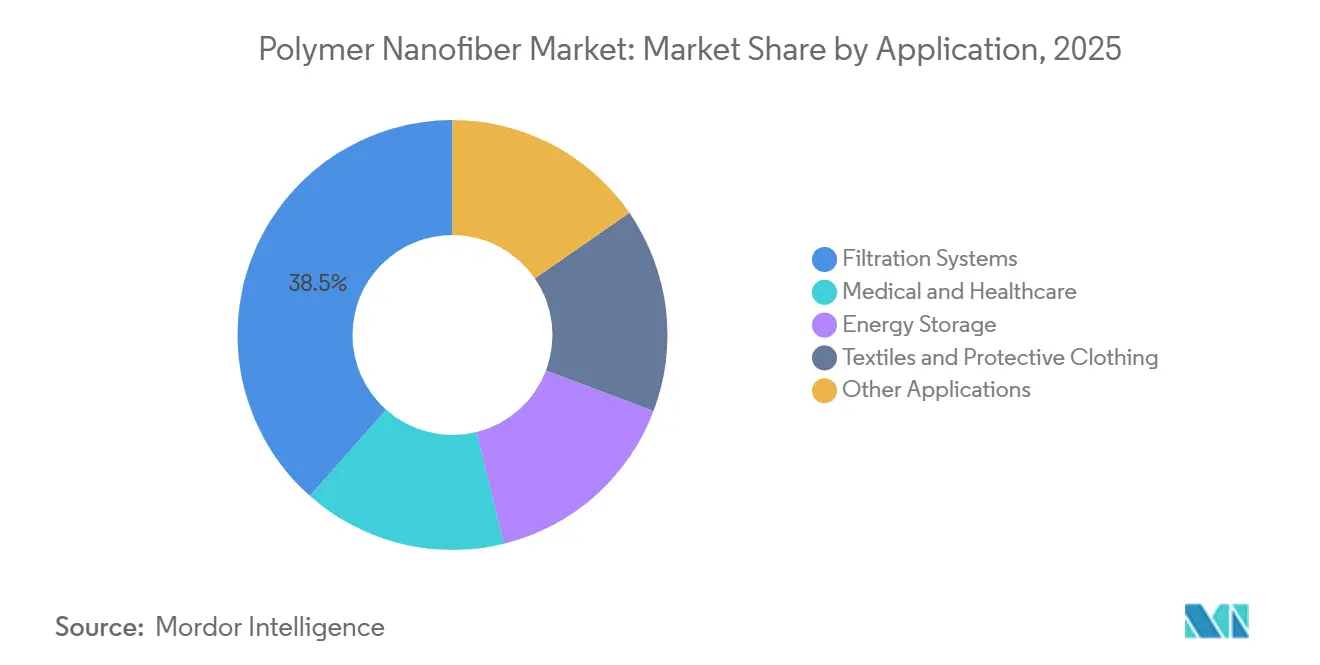
- Nach Anwendung hielten Filtrationssysteme im Jahr 2025 einen Marktanteil von 38,46 % am Markt für Polymer-Nanofasern, während Energiespeicherung bis 2031 voraussichtlich mit einer CAGR von 18,43 % wachsen wird.
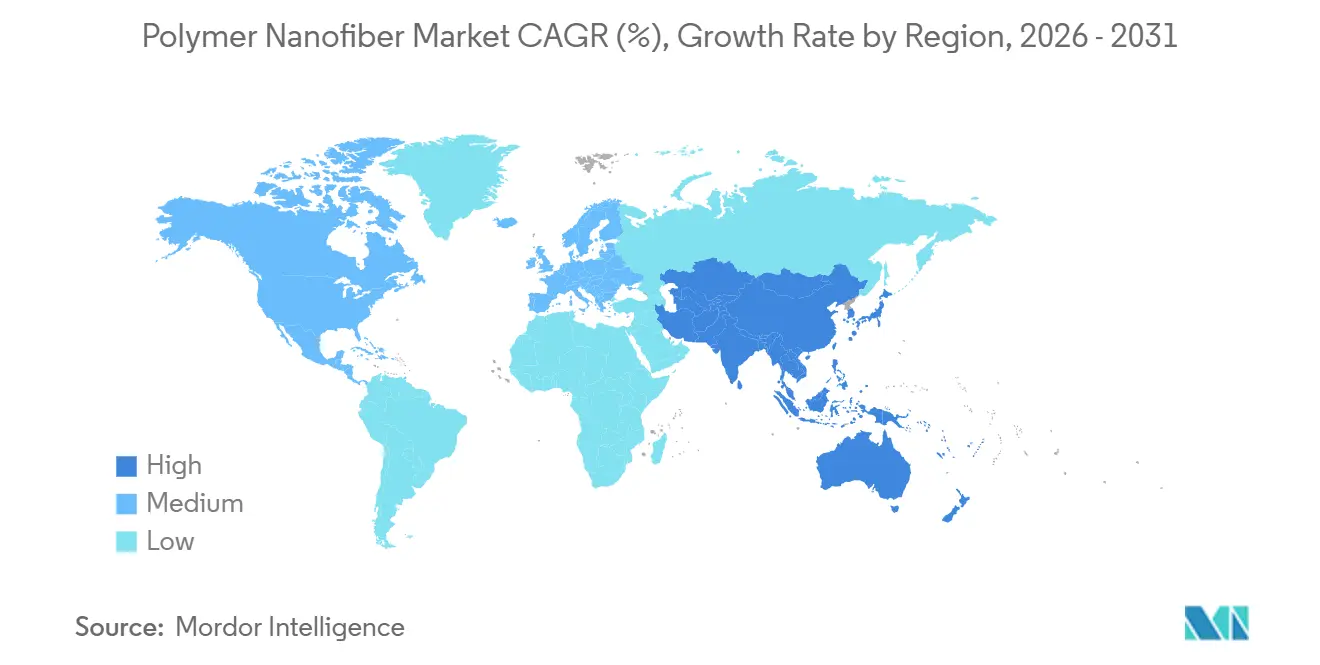
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 37,05 % am Markt für Polymer-Nanofasern und wird bis 2031 voraussichtlich mit einer CAGR von 18,04 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme in Medizin und Pharmazie | +4.5% | Global, mit konzentrierten Gewinnen in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Nachfrage nach hocheffizienter Luft- und Wasserfiltration | +3.8% | Global, insbesondere Nordamerika, Europa und APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Anwendungen als Separator und Elektrode in der Energiespeicherung | +3.2% | APAC-Kernregion (China, Südkorea, Japan), Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit nadellosem und hochdurchsatzfähigem Produktionsverfahren | +2.1% | Global, mit frühen Gewinnen in der Tschechischen Republik, China und Indien | Mittelfristig (2–4 Jahre) |
| Substitution durch PFAS-freie und kompostierbare Nanofasermembranen | +1.5% | Europa (regulatorisches Epizentrum), Ausstrahlungseffekte auf Nordamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme in Medizin und Pharmazie
Die klinische Nachfrage nach elektrosponnenen Polymer-Nanofasern hat sich von der Laborforschung in kommerzielle Produktpipelines für Wirkstoffverabreichung und Tissue Engineering verlagert. Elektrosponnene Strukturen können eine anhaltende Wirkstofffreisetzung und eine stärkere Haftung an Schleimhautoberflächen als herkömmliche Gussfolien unterstützen, was die Dosierungshäufigkeit bei mukosalen und transdermalen Anwendungen reduzieren kann. Dieselben Faserarchitekturen, die in Filtrationsmembranen verwendet werden, können ohne umfangreiche Prozessumgestaltung für biomedizinische Gerüste adaptiert werden. Dies gibt Polymerherstellern im Markt für Polymer-Nanofasern die Möglichkeit, Filtrations- und biomedizinische Kunden von einer gemeinsamen Materialplattform aus zu bedienen. Die Einhaltung der Norm der Internationalen Organisation für Normung (ISO) 13485 trennt Massenproduzenten für die Industrie von spezialisierten biomedizinischen Lieferanten, da medizinische Anwendungen dokumentierte Qualitätskontrollen erfordern. Durch maschinelles Lernen unterstützte Optimierung der Spinbedingungen kann Fasermorphologie und Freisetzungsverhalten vor physischen Versuchen vorhersagen, was Formulierungsentwicklungszyklen verkürzen kann.
Nachfrage nach hocheffizienter Luft- und Wasserfiltration
Luftqualitätsvorschriften und Anforderungen zur Wasserwiederverwendung steigern die Nachfrage nach Nanofasermedien, die Feinpartikel bei begrenztem Druckverlust abscheiden. Die Weltgesundheitsorganisation berichtete, dass die Exposition gegenüber Partikeln mit einem Durchmesser von 2,5 Mikrometern oder weniger zu 4,2 Millionen vorzeitigen Todesfällen pro Jahr beitrug, was den Fokus auf eine effektive Innen- und Arbeitsplatzfiltration unterstützt[1]. Veröffentlichte Laborarbeiten zeigten, dass elektrosponnene PLA-Filter unter den Klassifikationen F8 oder F9 eine Partikelabscheideeffizienz von mehr als 90 % erreichten, was ihre Verwendung in Luftfiltrationsanwendungen unterstützt. Kommunale Programme zur Abwasserwiederverwendung erfordern ebenfalls Membranen mit kontrollierter Porengeometrie, was den Einsatz elektrosponnener Ultrafiltrationsmaterialien im Markt für Polymer-Nanofasern unterstützt. PAN-Membranen zeigten eine Filtrationseffizienz von über 97 % bei der Abwasserbehandlung und behielten eine stabile Leistung bei Temperaturen über 80 °C. Rechenzentren und Krankenhäuser benötigen effiziente Medien mit geringem Druckverlust, um Anforderungen an die Innenraumluftqualität und Energieeffizienz zu erfüllen.
Anwendungen als Separator und Elektrode in der Energiespeicherung
Batteriehersteller evaluieren Polymer-Nanofaserseparatoren als Alternativen zu Polyolefinfolien in Lithium-Ionen- und Natrium-Ionen-Zellen. Nanofaserseparatoren können eine breitere elektrochemische Stabilität und höhere thermische Sicherheitsmargen bieten. Gradientennanoporen-Separatordesigns zeigten eine höhere Ionenleitfähigkeit als herkömmliche Polyethylenseparatoren und behielten nach 300 Zyklen bei 5 °C eine Kapazität von 85,3 %. PAN-Separatoren können eine gleichmäßigere Lithium-Ionen-Verteilung unterstützen, da ihre polaren funktionellen Gruppen dazu beitragen, das Risiko von dendritenbedingten Kurzschlüssen zu begrenzen. PCL-Polymerelektrolyte haben eine Glasübergangstemperatur von -60 °C, was die Ionenleitfähigkeit über den Betriebstemperaturbereich hinweg unterstützt.
Wirtschaftlichkeit nadellosem und hochdurchsatzfähigem Produktionsverfahren
Nadellose Systeme verringern die Lücke zwischen Labor-Elektrospinnen und industrieller Produktion. Industrielle nadellose Freioberflächen-Anlagen können Fasern mit Durchmessern ab 80 Nanometern aus PAN, PCL, Polyamid und Polyvinylalkohol (PVA) ohne materialspezifische Umrüstung der Anlage produzieren. Dies reduziert die Qualifizierungskosten für mehrere Polymertypen und unterstützt breitere Materialportfolios im Markt für Polymer-Nanofasern. Elmarco s.r.o. präsentierte 2025 ein Nanospider NS 8S1600U-System, das pro Produktionseinheit jährlich bis zu 20.000 Quadratmeter beschichtetes Nanofasermaterial produzieren kann. Ein höherer Durchsatz kann den Wettbewerb bei Filtrationsmedien in Richtung maßgeschneiderter Formulierungen, zertifizierter Qualifikationen und proprietärer Beschichtungen statt grundlegender Faserproduktion verlagern. ISO-zertifizierte Feuchtigkeits- und Temperaturkontrollen in Spinnkammern bleiben wichtig, um industrielle Produktion von Pilotbetrieb zu unterscheiden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen bei der Produktionsskalierung und Qualitätskonsistenz | -1.8% | Global, am stärksten bei aufstrebenden APAC-Produzenten | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für Anlagen, Trocknung und Prozesssteuerung | -1.2% | Global, am restriktivsten in Südamerika und MEA-Märkten | Mittelfristig (2–4 Jahre) |
| Lösungsmittelmanagement und anwendungsspezifische regulatorische Unsicherheit | -0.8% | Europa und Nordamerika; Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen bei der Produktionsskalierung und Qualitätskonsistenz
Die industrielle Nanofaserproduktion erfordert Lösungen, die über schrittweise Änderungen an Laboranlagen hinausgehen. Einzelnadel-Labor-Elektrospinnsysteme produzieren 0,01 Gramm pro Stunde bis 1 Gramm pro Stunde Faser, während kommerzielle Filtrations-, biomedizinische und Energieanwendungen eine in Kilogramm pro Stunde gemessene Produktion erfordern. Mehrfachdüsen- und nadellose Systeme haben diese Lücke verringert, aber nicht beseitigt. Hersteller müssen Faserdurchmesser, Flächengewicht und Porengröße über breite Rolle-zu-Rolle-Bahnen hinweg kontrollieren, um eine konsistente Qualität zu gewährleisten. Feuchtigkeit, Temperatur und Luftstrom beeinflussen die Elektrospinnleistung, sodass kontrollierte Kammern Kapital- und Betriebskosten erhöhen. Die Chargenkonsistenz beeinflusst auch regulatorische Einreichungen für medizinische und pharmazeutische Produkte, da die ISO-13485-Dokumentation eine reproduzierbare Produktion nachweisen muss.
Hohe Kosten für Anlagen, Trocknung und Prozesssteuerung
Spezialpolymereinsatzstoffe und Industrieanlagen schaffen eine hohe Kostenbasis für den Markt für Polymer-Nanofasern. Handelsübliche Qualitäten von PAN und PVA kosten 5 bis 15 USD pro Kilogramm, während Polyimide und Fluorpolymere 50 bis 100 USD pro Kilogramm kosten. Industrielles Elektrospinnen verbrauchte je nach Systemdesign und Durchsatz 30 bis 200 Kilowattstunden pro Kilogramm Faser. Vollständige industrielle Elektrospinnlinien überstiegen 500.000 USD, bevor Lösungsmittelrückgewinnung, Trocknungssysteme und Umweltüberwachungsanlagen einbezogen wurden. Diese Kosten veranlassen mittelgroße Hersteller dazu, Technologien zu lizenzieren oder Lohnfertigung zu nutzen, wenn sie keine Skalierung über mehrere Endmärkte hinweg erreichen können. Die Kostenbelastung ist am restriktivsten dort, wo Stromkosten oder der Zugang zu Spezialanlagen ungünstig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymertyp:
PAN führt den Marktanteil an, während PCL das Wachstum antreibtPAN hielt 2025 nach Polymertyp einen Marktanteil von 42,34 % am Markt für Polymer-Nanofasern. Seine Position spiegelte die Kompatibilität mit Filtrations- und Energiespeicheranwendungen wider, die zusammen einen erheblichen Teil der Nachfrage ausmachten. PAN bietet mechanische Festigkeit, thermische Stabilität und etabliertes Elektrospinnverhalten. Es wird als Vorläufer für Kohlenstoff-Nanofasern verwendet und ist für die Qualifizierungsarbeit von Batterieseparatoren in der asiatischen Batterieherstellung relevant. Polyamid dient Filtrations- und Schutzgewebe-Anwendungen, die hohe Zugfestigkeit unter feuchten Industriebedingungen erfordern.
PVA unterstützte biomedizinische Gerüstanwendungen, da seine Wasserlöslichkeit vernetzte Strukturen ermöglichte, die in der Forschung zur kontrollierten Wirkstofffreisetzung eingesetzt werden. PLA gewann Verwendung in umweltorientierten Filtrationsmedien, und Laborforschung zeigte eine Abscheideeffizienz von mehr als 90 % für Partikel mit Durchmessern von 2,5 Mikrometern und 10 Mikrometern. PCL wird bis 2031 voraussichtlich mit einer CAGR von 17,15 % wachsen. Seine Verwendung in der Wundversorgung, der Festelektrolytforschung und der Entwicklung PFAS-freier Membranen unterstützte diese Aussicht. PLA und PCL bieten auch biologisch abbaubare Materialoptionen für Kunden, die Alternativen zu fluorpolymerbasierten Membranen suchen.

Nach Produktionstechnologie:
Nadelloses Elektrospinnen verbessert die ProduktionswirtschaftlichkeitNadelbasiertes Elektrospinnen hielt 2025 nach Produktionstechnologie einen Marktanteil von 37,12 % am Markt für Polymer-Nanofasern. Die installierte Anlagenbasis und ihre Fähigkeit, gleichmäßige Fasern zu produzieren, unterstützten ihre Verwendung in Forschungs- und medizinischen Anwendungen. Morphologische Präzision blieb für viele dieser Anwendungen wichtiger als der Durchsatz. Eine einzelne Nadel produzierte jedoch nur 0,01 Gramm pro Stunde bis 1 Gramm pro Stunde, was ihre Eignung für anspruchsvolle Anwendungen einschränkte. Hersteller benötigten daher zusätzliche Anlagenkonfigurationen, um Großvolumenanforderungen zu erfüllen.
Nadelloses Elektrospinnen wird bis 2031 voraussichtlich mit einer CAGR von 17,89 % wachsen. Eine vergleichende Studie berichtete eine PLA-Nanofaserporosität von 83 % ± 5 % für nadelloses Elektrospinnen und 77 % ± 2 % für konventionelles Elektrospinnen, zusammen mit einem höheren Durchsatz. Die Nanospider-Freioberflächen-Technologie von Elmarco s.r.o. unterstützt die kontinuierliche Fasermattenprodukion unter Verwendung von Kollektormaterialien, die sich auf bis zu 100 Meter erstrecken können[2]. Lösungsblasformen und Schmelzblasen bieten lösungsmittelarme oder lösungsmittelfreie Wege für bestimmte Anwendungen. Schmelzblasen ist durch Viskositätsgrenzen eingeschränkt, die die Faserfeinheit begrenzen, während Lösungsblasformen Submikronfasern ohne Hochspannungsinfrastruktur produzieren kann. Kontrollierte Spinbedingungen bleiben wichtig für die Qualifizierung von Materialien in medizinischer Qualität.
Nach Anwendung:
Filtrationssysteme führen, während Energiespeicherung am schnellsten wächstFiltrationssysteme hielten 2025 nach Anwendung einen Marktanteil von 38,46 % am Markt für Polymer-Nanofasern. Das Segment profitierte von der etablierten Verwendung in Heizungs-, Lüftungs- und Klimaanlagen, industrieller Luftbehandlung, Flüssigkeitstrennung und persönlicher Schutzausrüstung. Pharmazeutische Ultrafiltrationssysteme verwenden zunehmend elektrosponnene PAN-Membranen zur Proteinkonzentration und Biopharmazeutika-Reinigung. PAN bietet chemische Beständigkeit, enge Porengrößenverteilung und stabile Leistung bei Temperaturen über 80 °C. Diese Eigenschaften unterstützten seine Verwendung in Präzisionsfiltrationsbereichen.
Medizinische und Gesundheitsanwendungen entwickelten sich weiterhin in den Bereichen Wundheilung, Tissue Engineering und Wirkstoffverabreichung. PCL- und PVA-Nanofasern wurden in begutachteten In-vivo-Wundheilungsforschungen evaluiert. Energiespeicherung wird bis 2031 voraussichtlich mit einer CAGR von 18,43 % wachsen, da Nanofasermembranen in Batterieseparatoren und Superkondensatorelektroden eingesetzt werden. Piezoelektrische Polyvinylidenfluorid (PVDF)-Nanofaserseparatoren unterstützten auch selbstladende Superkondensatorkonfigurationen. Textil- und Schutzkleidungsanwendungen unterstützten die Nachfrage nach wasserdicht-atmungsaktiven Alternativen zu expandiertem Polytetrafluorethylen (ePTFE)-Konstruktionen.
Geografische Analyse
APAC Polymer-Nanofaser-Markt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 37,05 % am Polymer-Nanofaser-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 18,04 % wachsen. Der Polymer-Nanofaser-Markt in der Region verbindet eine große Fertigungsbasis mit einem starken Verbrauch in den Bereichen Batterien, Filtration und Pharmaproduktion. China unterstützt die Separatornachfrage durch den Ausbau der Lithium-Ionen-Batteriekapazitäten, während Indien die Nachfrage nach biomedizinischen Qualitäten durch den Ausbau der Pharmaproduktion fördert. Die Zellhersteller und Materiallieferanten Südkoreas unterstützten weiterhin die Nachfrage nach Spezialnanofasern. Japanische Unternehmen blieben in der Entwicklung von Hochleistungsfasern und in den Lieferketten für Batterieseparatoren bedeutend.
Nordamerika Polymer-Nanofaser-Markt
Die Nachfrage in Nordamerika konzentriert sich auf medizinische, pharmazeutische, verteidigungs- und industrielle Filtrationsanwendungen. Der Polymer-Nanofaser-Markt in den Vereinigten Staaten wird durch etablierte Kanäle für die Industrie- und Heizungs-, Lüftungs- und Klimafiltration gestützt. Donaldson Company, Inc. und Hollingsworth & Vose lieferten Filtermedien über etablierte Vertriebsnetze, während DuPont mehrere Endmärkte über sein Polymerchemie-Portfolio bediente. Kanada unterstützte die Nachfrage aus der Pharmaproduktion und der Reinraumfiltration, während Mexiko eine wachsende industrielle Beschaffungsbasis bot.
EMEA und Südamerika Polymer-Nanofaser-Markt
Europa bleibt im Jahr 2025 eine wichtige Verbrauchsregion für industrielle Filtration, Automobilanwendungen und medizinische Anwendungen. Deutschland, das Vereinigte Königreich und Frankreich waren die wichtigsten Nachfragezentren in der Region. Käufer im Polymer-Nanofaser-Markt prüften alternative Membranmaterialien für Filtration, technische Textilien und Medizinprodukte. PLA-, PCL- und Polyethersulfon-Architekturen boten Materialpfade für Anwendungen, die PFAS-freie Optionen anstreben. Südamerika sowie der Nahe Osten und Afrika stellen kleinere Bereiche dar, wobei Brasilien und Saudi-Arabien die Nachfrage nach Öl- und Gasfiltration sowie Wasseraufbereitung unterstützen, während medizinische und energiebezogene Anwendungen sich noch in früheren Adoptionsphasen befinden.
Wettbewerbslandschaft
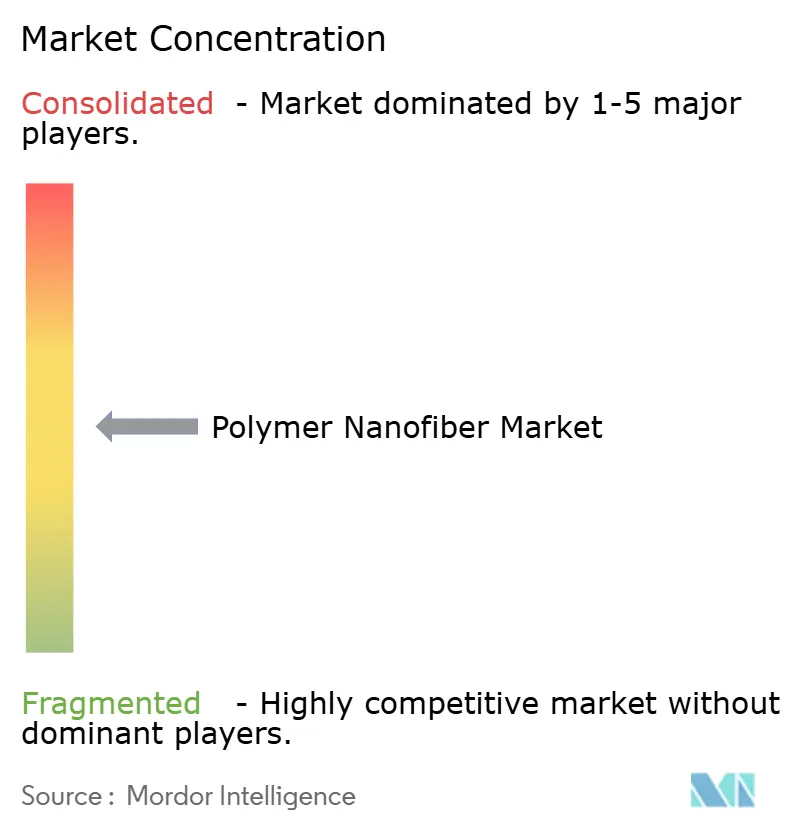
Der Markt für Polymer-Nanofasern ist mäßig konzentriert, wobei die fünf größten Akteure Donaldson Company, Inc., Elmarco s.r.o., TORAY INDUSTRIES, INC., Hollingsworth & Vose und DuPont umfassen. Ihre Positionen werden durch globale Vertriebsnetze und etablierte Fertigungskapazitäten gestützt. Das Feld wurde außerhalb dieser Gruppe fragmentierter, mit regionalen Spezialisten, anwendungsorientierten Herstellern und Technologielizenzgebern. NanoLayr Limited und E-Spin NanoTech Pvt. Ltd. konkurrierten durch maßgeschneiderte Materialien und eine engere Zusammenarbeit mit forschungsintensiven Kunden.
Hollingsworth & Vose verfolgte 2025 und 2026 Patentaktivitäten, um seine Position bei Filtrationsmedien im Markt für Polymer-Nanofasern zu schützen. Dazu gehörten Polyethersulfon-Feinfasermedien mit kontrollierter Polydispersität und Koaleszenzmittel mit nanofibrillierten Fasern. Diese Entwicklungen konzentrierten sich auf geringere Faserbeladung, mechanische Leistung, Flexibilität, Festigkeit und Filtrationseffizienz. Donaldson Company, Inc. reichte 2025 eine Patentanmeldung für oberflächenbeladende Gasfiltrationsmittel mit Submikron-Feinfasern ein, was seine Position in der präzisen Industriefiltration und der Ersatznachfrage stärkt.
PFAS-freie wasserdicht-atmungsaktive Membranen, Natrium-Ionen-Batterieseparatoren und biologisch abbaubare Filtrationsmedien für Einweg-Pharmaanwendungen blieben Bereiche von Produktentwicklungsinteresse. Elmarco s.r.o. erweiterte seine Rolle über die Anlagenlieferung hinaus durch sein Elmarco Incubator Program im August 2026, das ausgewählten Konzepten Zugang zu Forschungs- und Entwicklungseinrichtungen sowie industriellen Nanospider-Anlagen bietet. Die ISO-13485-Konformität schuf eine Barriere für Lieferanten, die medizinische Materialmöglichkeiten anstreben. Hersteller ohne die erforderliche Qualifikation und Qualitätsmanagementsysteme hatten Schwierigkeiten, in medizinischen Anwendungen zu konkurrieren. Diese Anforderung könnte die hochwertige biomedizinische Nachfrage unter zertifizierten Lieferanten im Markt für Polymer-Nanofasern konzentrieren.
Marktführer im Bereich Polymer-Nanofasern
-
Donaldson Company, Inc.
-
Elmarco s.r.o.
-
Hollingsworth & Vose
-
TORAY INDUSTRIES, INC.
-
DuPont
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polymer-Nanofaser-Markt Unternehmen in diesem Bericht
- Ahlstrom
- Asahi Kasei Corporation
- Donaldson Company, Inc.
- DuPont
- Elmarco s.r.o.
- E-Spin NanoTech Pvt. Ltd.
- HIFYBER
- Hollingsworth & Vose
- Invenio Srl
- Japan Vilene Company, Ltd.
- NanoLayr Limited
- Pardam s.r.o.
- Stellenbosch Nanofiber Company
- Teijin Limited
- TORAY INDUSTRIES, INC.
Neueste Industrielle Entwicklungen in Polymer-Nanofaser-Markt
- Juni 2026: TORAY INDUSTRIES, INC. schloss durch Toray Advanced Materials Korea seine Gumi-Meta-Aramidfaser-Erweiterung ab und fügte 3.000 Tonnen jährliche Kapazität hinzu, wodurch die Gesamtkapazität auf 5.400 Tonnen stieg. Die Erweiterung unterstützte die Nachfrage nach Hochleistungspolymerfasern, die in Elektrofahrzeugkomponenten, Transformatoren, Halbleitern und Verteidigungsanwendungen eingesetzt werden.
- April 2026: Elmarco s.r.o. stellte das NS 3S500U vor, ein Elektrospinnsystem im Pilotmaßstab, das entwickelt wurde, um die Lücke zwischen Polymer-Nanofaser-Forschung und industrieller Produktion zu überbrücken. Die Anlage unterstützt skalierbare Produktion und Materialentwicklung und hilft dabei, die Kommerzialisierung von Polymer-Nanofaseranwendungen zu beschleunigen.
Globaler Berichtsumfang des Marktes für Polymer-Nanofasern
Polymer-Nanofasern sind ultrafeine polymere Fasern mit hoher Oberfläche, vernetzter Porosität und abstimmbaren strukturellen Eigenschaften. Diese Eigenschaften ermöglichen ihre Verwendung in Anwendungen, die selektive Filtration, kontrollierten Transport, leichte Strukturen, Oberflächenfunktionalität und spezialisierte Materialleistung erfordern.
Der Markt für Polymer-Nanofasern ist nach Polymertyp, Produktionstechnologie, Anwendung und Geografie segmentiert. Nach Polymertyp ist der Markt in Polyacrylnitril (PAN), Polyamid, Polyvinylalkohol (PVA), Polymilchsäure (PLA), Polycaprolacton (PCL) und andere Polymertypen segmentiert. Nach Produktionstechnologie ist der Markt in nadelbasiertes Elektrospinnen, nadelloses Elektrospinnen, Lösungsblasformen, Schmelzblasen und andere Produktionstechnologien segmentiert. Nach Anwendung ist der Markt in Filtrationssysteme, Medizin und Gesundheitswesen, Energiespeicherung, Textilien und Schutzkleidung sowie andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Polymer-Nanofasern in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Polyacrylnitril (PAN) |
| Polyamid |
| Polyvinylalkohol (PVA) |
| Polymilchsäure (PLA) |
| Polycaprolacton (PCL) |
| Andere Polymertypen |
| Nadelbasiertes Elektrospinnen |
| Nadelloses Elektrospinnen |
| Lösungsblasformen |
| Schmelzblasen |
| Andere Produktionstechnologien |
| Filtrationssysteme |
| Medizin und Gesundheitswesen |
| Energiespeicherung |
| Textilien und Schutzkleidung |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Polymertyp | Polyacrylnitril (PAN) | |
| Polyamid | ||
| Polyvinylalkohol (PVA) | ||
| Polymilchsäure (PLA) | ||
| Polycaprolacton (PCL) | ||
| Andere Polymertypen | ||
| Nach Produktionstechnologie | Nadelbasiertes Elektrospinnen | |
| Nadelloses Elektrospinnen | ||
| Lösungsblasformen | ||
| Schmelzblasen | ||
| Andere Produktionstechnologien | ||
| Nach Anwendung | Filtrationssysteme | |
| Medizin und Gesundheitswesen | ||
| Energiespeicherung | ||
| Textilien und Schutzkleidung | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Polymer-Nanofasern?
Der Markt für Polymer-Nanofasern hat im Jahr 2026 einen Wert von 0,96 Milliarden USD und wird bis 2031 voraussichtlich 2,05 Milliarden USD erreichen.
Was treibt die Nachfrage nach Polymer-Nanofasern an?
Die Nachfrage wird durch medizinische Wirkstoffverabreichung, Tissue Engineering, hocheffiziente Luft- und Wasserfiltration sowie Batterieseparatoren gestützt.
Welcher Polymertyp führte 2025 die Marktnachfrage an?
Polyacrylnitril (PAN) hielt 2025 einen Umsatzanteil von 42,34 %, gestützt durch Filtrations- und Energiespeicheranwendungen.
Welche Produktionstechnologie wird bis 2031 voraussichtlich am schnellsten wachsen?
Nadelloses Elektrospinnen wird bis 2031 voraussichtlich mit einer CAGR von 17,89 % wachsen, da es den industriellen Durchsatz verbessert.