
Marktgröße und Marktanteil für Point-of-Care-Medizinsoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.74 Milliarden US-Dollar |
| Marktgröße (2031) | 12.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Point-of-Care-Medizinsoftware von Mordor Intelligence
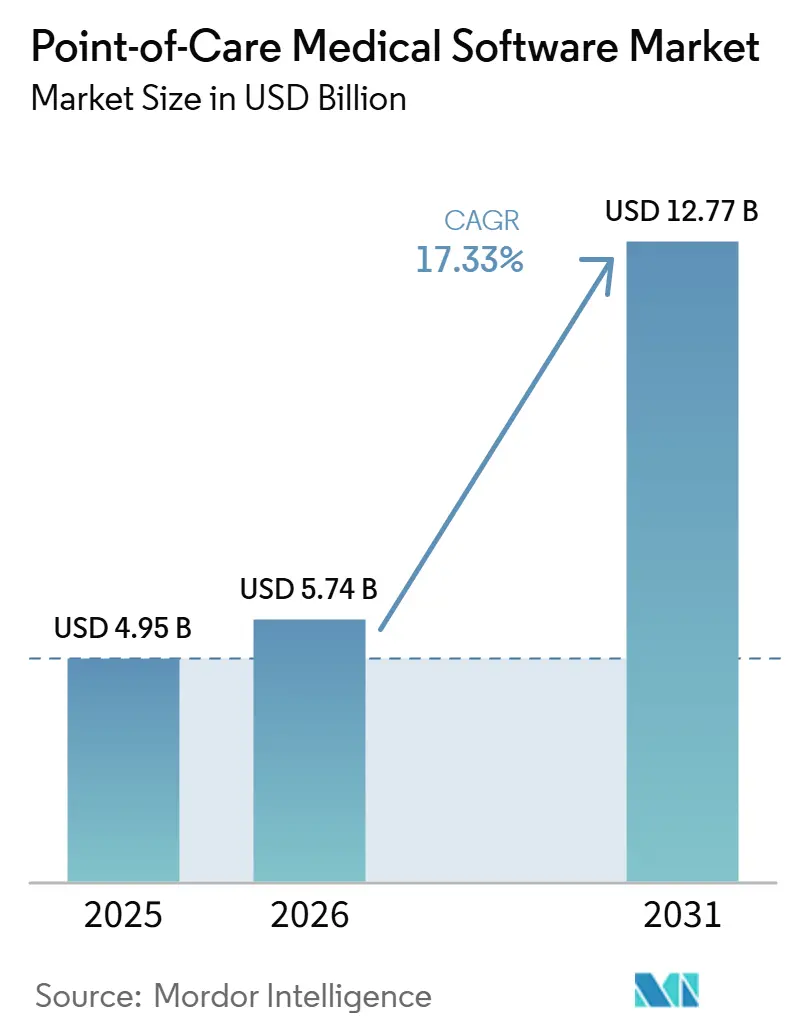
Die Marktgröße für Point-of-Care-Medizinsoftware soll von 4,95 Milliarden USD im Jahr 2025 auf 5,74 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 17,33 % über den Zeitraum 2026–2031 einen Wert von 12,77 Milliarden USD erreichen.
Der Markt für Point-of-Care-Medizinsoftware expandiert, da Gesundheitssysteme die Diagnostik aus zentralen Laboratorien auslagern und Software benötigen, die den Bedienerzugang kontrollieren, die Qualität überwachen und Ergebnisse in LIS- und EMR-Umgebungen weiterleiten kann. Der Markt für Point-of-Care-Medizinsoftware profitiert auch von pandemiebedingten Investitionen in dezentrale Testnetzwerke, da diese installierten Geräteparks nun dauerhafte Governance-Tools benötigen, die außerhalb regulärer Reagenzienbudgets angesiedelt sind. In den Vereinigten Staaten treiben die FHIR-R4-Compliance-Frist im Januar 2027 gemäß CMS-0057-F und der HIPAA-Sicherheitsregelvorschlag vom Januar 2025 Ersatzzyklen für ältere Middleware- und Datenverwaltungssysteme voran, die weder moderne Interoperabilität noch stärkere Sicherheitskontrollen unterstützen können. Der Wettbewerb im Markt für Point-of-Care-Medizinsoftware verlagert sich daher hin zu cloudtauglichen, herstellerneutralen, API-basierten Plattformen, die in umfassendere IT-Modernisierungspläne von Krankenhäusern passen, anstatt eigenständige Laborwerkzeuge zu sein. Die Einführung wird nach wie vor durch Integrationskosten, heterogene Gerätebestände mehrerer Hersteller und einen begrenzten Pool an Spezialisten gebremst, die Middleware gegen Labor- und Akkreditierungsanforderungen validieren können, was die Einführungsgeschwindigkeit in verschiedenen Regionen und Versorgungsumgebungen ungleichmäßig hält.
Wichtigste Erkenntnisse des Berichts
Nach Komponente hielt die Softwareplattform im Jahr 2025 einen Anteil von 64,8 % am Markt für Point-of-Care-Medizinsoftware und soll bis 2031 mit einem CAGR von 17,2 % wachsen.
Nach Bereitstellungsmodus entfielen im Jahr 2025 56,4 % der Marktgröße für Point-of-Care-Medizinsoftware auf Cloud-basierte Lösungen, die bis 2031 voraussichtlich mit einem CAGR von 18,4 % wachsen werden.
Nach Endnutzer hielten Krankenhäuser und Intensivpflegeeinheiten im Jahr 2025 einen Anteil von 38,2 %, während die häusliche Gesundheitsversorgung voraussichtlich das schnellste Wachstum mit einem CAGR von 17,8 % bis 2031 verzeichnen wird.
Nach Anwendung entfielen im Jahr 2025 24,6 % der Marktgröße für Point-of-Care-Medizinsoftware auf die Glukoseüberwachung, während das kardiometabolische Monitoring mit einem CAGR von 18,9 % bis 2031 voranschreitet.
Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,1 % am Markt für Point-of-Care-Medizinsoftware, während der asiatisch-pazifische Raum voraussichtlich mit einem CAGR von 34,5 % bis 2031 expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-Migration für dezentrale Point-of-Care-Workflows | +3.5% | Global | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsanforderungen über LIS, EMR und POCT-Geräte hinweg | +2.8% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wertbasierte Versorgung und ergebnisbasierte Vergütung | +2.2% | Vorwiegend Nordamerika, EU im Entstehen | Mittelfristig (2–4 Jahre) |
| Ausweitung von dezentralen und häuslichen Point-of-Care-Tests | +3.0% | Global, konzentriert in Nordamerika, EU und asiatisch-pazifischem Raum | Langfristig (≥ 4 Jahre) |
| KI-gestützte Analytik für Antibiotikastewardship und Qualitätskontrolle | +2.5% | Global, mit der höchsten anfänglichen Akzeptanz in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und compliance-getriebene Softwareersatzzyklen | +1.8% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Migration für dezentrale Point-of-Care-Workflows
Die Cloud-Einführung im Markt für Point-of-Care-Medizinsoftware hat sich über frühe Anwender hinaus entwickelt und gewinnt bei Krankenhausnetzwerken an Dynamik, die zuvor auf lokale Middleware angewiesen waren. Der Hauptanreiz ist operativer Natur, da cloud-gehostete Plattformen Software-Updates übertragen, Bedienerzugangsdaten erneuern und standortübergreifende Qualitätstrends verfolgen können, ohne technischen Support an jedem Teststandort zu erfordern. Dies ist am wichtigsten, wenn ein Gesundheitssystem POCT-Programme in Kliniken, Arztpraxen, ambulanten Zentren und Krankenhausabteilungen betreibt, die dieselben Governance-Anforderungen teilen, aber nicht dieselbe IT-Personaltiefe aufweisen. Im Januar 2026 kündigte WellSpan Health eine umfassende Migration seines Technologieportfolios zu AWS an, wobei die Skalierbarkeit für die KI-Integration als wesentliche Begründung hervorgehoben wurde, was die Richtung hin zu cloud-nativen klinischen Softwareumgebungen unterstützt[1]. Da EMR-Anbieter ihre Architekturen weiter modernisieren, legt der Markt für Point-of-Care-Medizinsoftware mehr Wert auf Plattformen, die in eine größere Cloud-Datenschicht integriert werden können, anstatt nur als enge Labor-Compliance-Hilfsmittel zu dienen.
Interoperabilitätsanforderungen über LIS, EMR und POCT-Geräte hinweg
Interoperabilität wird zu einem Kauffilter im Markt für Point-of-Care-Medizinsoftware, da Krankenhäuser möchten, dass Gerätedaten sauber über LIS, EMR und Fernversorgungsworkflows übertragen werden. Der CMS-0057-F-Zeitplan für Januar 2027 ist in den Vereinigten Staaten besonders wichtig, da er vorschreibt, dass bestimmte Workflows FHIR-R4-APIs unterstützen müssen, was viele Legacy-Systeme ohne umfangreiche Neugestaltungsarbeiten nicht leisten können. Eine Studie aus dem Jahr 2024[2] zu Hospital@Home-Workflows zeigte, dass die Kombination von Cloud-Infrastruktur mit HL7 FHIR es ermöglicht, Point-of-Care-Ergebnisse gleichzeitig über mehrere Stakeholder-Systeme zu übertragen – eine Fähigkeit, die ältere Implementierungen nicht so effektiv unterstützen. Dies verschafft offener, herstellerneutraler Middleware einen Vorteil, wenn Anbieterorganisationen langfristige Integrationsoptionen in gemischten Geräteumgebungen vergleichen. Der Markt für Point-of-Care-Medizinsoftware belohnt daher Plattformen, die aktuelle Nachrichtenstandards unterstützen und gleichzeitig die Abwärtskompatibilität mit installierten Geräteflotten und bestehenden Labor-Workflows wahren.
Ausweitung von dezentralen und häuslichen Point-of-Care-Tests
Der Markt für Point-of-Care-Medizinsoftware verzeichnet ein deutliches Nachfragemuster aus dem Bereich dezentraler und häuslicher Tests, da patientengenerierte Ergebnisse anders abgeglichen, überwacht und verwaltet werden müssen als krankenhausgenerierte Daten. Häusliche Tests erzeugen fragmentierte Datenströme, die mit klinischen Aufzeichnungen verknüpft, auf Qualitätskonformität geprüft und ohne Workflow-Verzögerungen in Fernüberwachungsprozesse eingespeist werden müssen. Der installierte Bestand an vernetzten Heimgeräten verändert auch das, was Anbieter unterstützen müssen, da ein kontinuierlicher Strom von Patientensignalen einen größeren Druck auf Erfassungs-, Alarm- und Triagefunktionen ausübt als herkömmliche Betttests. Abbott erhielt im Mai 2026 die CE-Kennzeichnung für Libre Duo, das als erstes duales Glukose-Keton-Dauermesssystem beschrieben wird, und diese Markteinführung spiegelt den wachsenden Bedarf an Software wider, die dichte und häufige physiologische Datenströme außerhalb des Krankenhauses verarbeiten kann. Aus diesem Grund entwickelt sich der Markt für Point-of-Care-Medizinsoftware hin zu modularen Architekturen, die Krankenhaus-, ambulante und häusliche Test-Workflows innerhalb einer gemeinsamen Governance-Struktur unterstützen können.
KI-gestützte Analytik für Antibiotikastewardship und Qualitätskontrolle
Künstliche Intelligenz wird im Markt für Point-of-Care-Medizinsoftware immer sichtbarer, da Anbieter von statischen Warnmeldungen zu Tools übergehen, die Vorhersage, Triage und eine stärker automatisierte Qualitätsinterpretation unterstützen. Im Juni 2026 zeigte eine in npj Digital Medicine veröffentlichte Studie, dass Deep-Learning-Modelle, die auf MALDI-TOF-Daten trainiert wurden, Bakterien identifizieren und gleichzeitig Antibiotikaresistenzen vorhersagen können, was den kommerziellen Nutzen analytikreicher Softwareschichten in diagnostischen Workflows untermauert. Der Mehrwert für Anbieter beschränkt sich nicht auf die klinische Interpretation, da dieselben Softwareumgebungen auch die Eskalation der Qualitätskontrolle, das Ausnahmemanagement und die Workflow-Standardisierung über Gerätebestände an mehreren Standorten hinweg unterstützen können. Abbott erhielt im April 2026 die FDA-Zulassung und die CE-Kennzeichnung für Ultreon 3.0, eine KI-gestützte Koronar-Bildgebungsplattform, und Roche führte im Mai 2026 das Lebererkrankungspanel auf der navify Algorithm Suite in Europa ein – beides zeigt, wie digitale Analytik zu einem praktischen Produktmerkmal statt zu einem Zukunftskonzept wird. Infolgedessen misst der Markt für Point-of-Care-Medizinsoftware der Analysetiefe mehr Gewicht bei, insbesondere wenn Anbieter einen Mehrwert aus Geräteflotten verschiedener Hersteller erzielen möchten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Bereitstellungs-, Validierungs- und Integrationskosten | -1.8% | Global, am stärksten in standortübergreifenden Gesundheitssystemen in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Fragmentierung von Legacy-Geräten und Herstellerbindung | -1.4% | Global, konzentriert in europäischen und asiatisch-pazifischen Gemeinschaftskrankenhäusern | Langfristig (≥ 4 Jahre) |
| Datenschutz-, Prüfbarkeits- und Cybersicherheitsrisiken | -1.2% | Global, mit der höchsten regulatorischen Belastung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Mangel an klinischen IT- und Middleware-Spezialisten | -0.9% | Global, am akutesten im asiatisch-pazifischen Raum und in der Region Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Bereitstellungs-, Validierungs- und Integrationskosten
Der Markt für Point-of-Care-Medizinsoftware steht nach wie vor vor einer erheblichen wirtschaftlichen Hürde, da Unternehmenseinführungen weit mehr kosten, als Middleware-Lizenzgebühren allein vermuten lassen. Gesundheitssysteme müssen für LIS-Integrationsarbeiten, standortweise Workflow-Validierung, Geräteschnittstellenqualifizierung, Benutzerschulung und wiederkehrende Supportverträge zahlen, die mit jedem Gerätetyp und Standort zunehmen. Diese Kosten steigen schnell, wenn ein Anbieternetzwerk mehrere Gerätemarken verwendet, da jede Schnittstelle separate Entwicklungs- und Testarbeiten erfordert, bevor die Plattform im großen Maßstab betrieben werden kann. Die CLSI-Leitlinien zur POCT-Kommunikation unterstreichen, wie Umgebungen mit mehreren Herstellern wiederkehrenden Schnittstellenaufwand erzeugen, was erklärt, warum Projektteams den gesamten Implementierungsaufwand oft unterschätzen CLSI.ORG. Diese Kostenbelastung verlangsamt Kaufentscheidungen im Markt für Point-of-Care-Medizinsoftware und begünstigt tendenziell Anbieter mit größeren vordefinierten Schnittstellenbibliotheken und stärkeren Implementierungsservicefähigkeiten.
Fragmentierung von Legacy-Geräten und Herstellerbindung
Die Gerätefragmentierung bleibt ein strukturelles Hemmnis im Markt für Point-of-Care-Medizinsoftware, da viele Krankenhäuser gleichzeitig Geräte von mehreren Herstellern betreiben. Ein Software-Upgrade erfordert in diesem Umfeld oft parallele Middleware-Umgebungen während der Migration oder zwingt einen Anbieter dazu, vorübergehende Kompatibilitätslücken zu akzeptieren, die die Qualitätskontrolle und das Bedienermanagement beeinträchtigen. Das Problem ist tiefer, wenn Einrichtungen bereits auf gerätebündelte Software angewiesen sind, da der Wechsel zu einer herstellerneutralen Plattform neue Schnittstellen, Umschulungen und Workflow-Neugestaltungen erfordern kann, die Beschaffungsausschüsse möglicherweise verschieben. TELCOR gibt an, dass seine QML-Plattform mehr als 160 Gerätetypen in mehr als 2.700 Krankenhäusern und ambulanten Standorten unterstützt, was zeigt, wie die Schnittstellenbreite selbst zu einer Wettbewerbsanforderung geworden ist. Dies hält den Markt für Point-of-Care-Medizinsoftware zugunsten etablierter Anbieter geneigt, deren Gerätebibliotheken breit genug sind, um das Migrationsrisiko für große integrierte Versorgungsnetzwerke zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwareplattformen verankern die compliance-getriebene UnternehmenseinführungSoftwareplattformen machten im Jahr 2025 64,8 % der Marktgröße für Point-of-Care-Medizinsoftware aus und sollen bis 2031 mit einem CAGR von 17,2 % wachsen. Diese Übereinstimmung zwischen führendem Marktanteil und schnellstem Wachstum zeigt, dass Anbieter die Plattformschicht nach wie vor als zentralen Kontrollpunkt für Bedienermanagement, Qualitäts-Workflows, Nutzungsverfolgung und nachgelagerte Datenweiterleitung betrachten. Im Markt für Point-of-Care-Medizinsoftware sind diese Funktionen wichtig, weil Krankenhäuser nicht nur einen Datenbetrachter kaufen, sondern ein Governance-System, das dezentrale Testaktivitäten über viele Abteilungen und Standorte hinweg standardisieren muss. Middleware bleibt strategisch wichtig, da sie zwischen älteren Geräteschnittstellen und neueren Interoperabilitätsanforderungen sitzt, was sie für Gesundheitssysteme, die sich auf API-geführte Konnektivitätsanforderungen vorbereiten, zentral macht. Dienstleistungen bilden die kleinste Komponente, behalten aber eine stetige Relevanz, da Validierung, Schulung, Bereitstellungsunterstützung und Compliance-Vorbereitung für interne Teams immer schwieriger zu bewältigen sind.
Der zweite Effekt der Plattformdominanz ist wettbewerblicher Natur, da etablierte Anbieter ihre installierte Basis nutzen können, um angrenzende Module wie Analytik, prädiktive Qualitätswerkzeuge und zusätzliche Konnektivitätsstufen zu verkaufen. Siemens Healthineers[3] veröffentlichte im Juni 2025 UniPOC Version 1.9, und die Plattform war weiterhin bemerkenswert für automatisierte Bedienervalidierungs- und Rezertifizierungs-Workflows zusammen mit regelmäßigen Geräteschnittstellenaktualisierungen. Dasselbe Produkt wurde Ende 2025 auch in US-amerikanischen Regierungstechnologiedokumenten referenziert, was die Beständigkeit etablierter Unternehmens-Footprints unterstreicht, sobald eine Plattform in regulierten Versorgungsumgebungen verankert ist. Die Qualitätsmanagementsystemverordnung der FDA trat am 2. Februar 2026 in Kraft und brachte ISO-13485-Konzepte direkter in die US-amerikanischen Gerätequalitätskontrollen ein, was eine weitere Prüfungsebene rund um Softwaredesign, Dokumentation und Cybersicherheitsbereitschaft hinzufügt. In der Point-of-Care-Medizinsoftware-Branche erhöht dies die Hürde für kleinere Herausforderer, die möglicherweise neue Funktionen anbieten, aber nicht über die Prüfungshistorie, Dokumentationsdisziplin und langfristigen Kundenbeziehungen verfügen, die große Plattformen bereits besitzen.
Nach Bereitstellungsmodus:
Cloud-Dominanz vertieft sich, während Hybrid zur Migrationsbrücke wirdDie Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Anteil von 56,4 % und ist mit einem CAGR von 18,4 % bis 2031 auch das am schnellsten wachsende Bereitstellungsmodell. Der Markt für Point-of-Care-Medizinsoftware bevorzugt Cloud-Optionen, da sie es Anbietern ermöglichen, Sicherheits-Patches, Gerätetreiber und regulatorische Updates über dezentrale Teststandorte hinweg zu übertragen, ohne auf einen Vor-Ort-Eingriff warten zu müssen. Dies ist besonders wertvoll, wenn das Testnetzwerk ambulante Einrichtungen und Satellitenstandorte umfasst, die wichtige POCT-Volumina verarbeiten, aber über dünne lokale IT-Unterstützung verfügen. Eine Hospital@Home-Studie aus dem Jahr 2024 zeigte, dass Cloud-Architektur in Kombination mit HL7 FHIR den Echtzeit-Ergebnisaustausch über mehrere Stakeholder-Systeme hinweg unterstützen kann, was den praktischen Wert cloud-gehosteter Modelle in dezentralen Versorgungsumgebungen unterstützt. On-Premise-Bereitstellungen sind nach wie vor wichtig in Einrichtungen mit strengeren Datensouveränitätserwartungen und in staatlichen oder militärischen Umgebungen, in denen externe Routing-Kontrollen eng bleiben.
Die Hybrid-Bereitstellung entwickelt sich als Migrationsroute für große Anbieterorganisationen, die ältere Middleware nicht in einem einzigen Kapitalzyklus ersetzen können. Im Markt für Point-of-Care-Medizinsoftware ermöglicht dieses Modell der Cloud, die API-Übersetzung und Fernverwaltung zu übernehmen, während bestimmte Gerät-zu-LIS-Datenflüsse innerhalb der lokalen Infrastruktur verbleiben. Dieser Ansatz passt zu Organisationen, die vor 2027 teilweise Interoperabilitätsfortschritte benötigen, aber noch über einen bedeutenden installierten Bestand an On-Premise-Systemen verfügen. Er führt auch zu zusätzlichem Governance-Aufwand, da Prüfer und interne Teams sowohl die Cloud-Schicht als auch die lokale Schicht gegen dieselben Qualitäts- und Compliance-Erwartungen validieren müssen. Infolgedessen gewinnt die Hybrid-Bereitstellung in der Point-of-Care-Medizinsoftware-Branche Ausschreibungen als praktische Brücke, auch wenn die Cloud weiterhin die führende Rolle bei neuen Bereitstellungen übernimmt.
Nach Endnutzer:
Akutversorgung bleibt das Volumenanker, während die häusliche Gesundheitsversorgung beschleunigtKrankenhäuser und Intensivpflegeeinheiten hielten im Jahr 2025 38,2 % des Endnutzermarktes und sind damit das größte Nachfragezentrum im Markt für Point-of-Care-Medizinsoftware. Ihr führender Anteil spiegelt hohe Betttestvolumina, dichte Gerätebestände mehrerer Hersteller und den stärksten Bedarf an Echtzeit-Qualitätskontrollen und bidirektionaler LIS-Integration wider. Diese Umgebungen unterliegen auch dem höchsten regulatorischen Druck hinsichtlich Benutzerautorisierung, Ergebnisnachverfolgbarkeit und dokumentierter Compliance auf Patientenereignisebene. Diagnosezentren, Kliniken und ambulante Einrichtungen bilden die mittlere Ebene, in der die Einführung zunimmt, die Anforderungen jedoch in der Regel geringer sind als in Akutkrankenhäusern. In vielen dieser Standorte sind Cloud-Abonnements und standardisierte Fernverwaltungstools attraktiver als vollständige Unternehmenslizenzen mit höheren Implementierungsanforderungen.
Die häusliche Gesundheitsversorgung ist das am schnellsten wachsende Endnutzersegment und soll zwischen 2026 und 2031 mit einem CAGR von 17,8 % expandieren. Der Markt für Point-of-Care-Medizinsoftware wird in diese Richtung durch das Management chronischer Erkrankungen gezogen, insbesondere dort, wo die Patientenüberwachung von klinischen Workflows hin zu einer dauerhaften digitalen Aufsicht verlagert wird. Abbotts Libre-Duo-Markteinführung im Jahr 2026 zeigt, warum dies wichtig ist, da die kontinuierliche Messung einen weit dichteren Datenstrom erzeugt als herkömmliche episodische Tests und Software erfordert, die Informationen zuverlässig erfassen, kennzeichnen und weiterleiten kann. Das Wachstum wird je nach Region variieren, da Vergütung, Gerätekonnektivitätsqualität und Modelle der klinischen Fernaufsicht unterschiedlich schnell reifen. Andere Endnutzer wie Apotheken, Betriebsgesundheitszentren und Wellness-Programme von Arbeitgebern bleiben kleiner, geben dem Markt für Point-of-Care-Medizinsoftware jedoch zusätzlichen Raum zur Expansion außerhalb krankenhausgeführter Beschaffungszyklen.
Nach Anwendung:
Glukoseüberwachung führt, aber kardiometabolische Software verändert den UmsatzmixDie Glukoseüberwachung hielt im Jahr 2025 einen Anteil von 24,6 % und ist damit die größte Anwendung im Markt für Point-of-Care-Medizinsoftware. Diese Führungsposition spiegelt die seit langem etablierte Rolle der Bettseitenglukometrie in Krankenhäusern und die Notwendigkeit wider, Qualitätskontrolle, Bedienerzertifizierung und Ergebnisübertragung mit einem hohen Maß an Konsistenz zu dokumentieren. Es ist auch einer der ausgereiftesten Software-Workflows in diesem Bereich, was bedeutet, dass Unternehmensplattformen bereits breite Konnektivität und etablierte Governance-Routinen für diesen Testbereich unterstützen. Geräte für Infektionskrankheiten bleiben eine weitere wichtige Anwendung, da die während der Pandemie aufgebaute Testinfrastruktur dauerhafte Softwareanforderungen hinterlassen hat, die nun Atemwegs-, Antibiotikaresistenz- und sexuell übertragbare Infektions-Workflows unterstützen. Koagulationsüberwachung, Urinanalyse und Hämatologie nehmen die mittlere Ebene des Anwendungsmixes ein, wo die Nachfrage stabiler und stärker durch Ersatzzyklen als durch Ersteinführungen geprägt ist.
Das kardiometabolische Monitoring ist die am schnellsten wachsende Anwendung und soll bis 2031 mit einem CAGR von 18,9 % steigen. Humana berichtete im Jahr 2026 unter Verwendung von Medicare-Advantage-Daten aus dem Jahr 2024, dass Patienten in wertbasierter Versorgung 24,3 % weniger stationäre Aufnahmen hatten als Versicherte in der ursprünglichen Medicare-Versicherung, was die kommerzielle Logik für Software unterstützt, die die Biomarkerüberwachung mit der Ergebnisdokumentation verknüpft. Im Markt für Point-of-Care-Medizinsoftware macht dies kardiometabolische Workflows zunehmend relevant für Verträge, die die Echtzeit-Überwachung von HbA1c-, Lipid- und Herzmarkertrends außerhalb von Akutumgebungen belohnen. Krebsmarker bleiben kleiner, ziehen aber Aufmerksamkeit auf sich, wo longitudinale Behandlungspfade eine sauberere digitale Berichterstattung und eine strukturiertere Dokumentation benötigen. Die übergeordnete Richtung ist klar, da der Markt für Point-of-Care-Medizinsoftware hin zu einem Multi-Analyten-Workflow-Management statt zu einer Einzeltest-Governance in isolierten Anwendungssilos tendiert.
Geografische Analyse
Nordamerika Point-of-Care-Medizinsoftware-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 38,1 % am Point-of-Care-Medizinsoftware-Markt und war damit der größte regionale Beitragsgeber. Die Vereinigten Staaten trieben diesen Anteil maßgeblich voran, da sie eine hohe POCT-Testdichte, ausgereifte Erstattungssysteme und eine aktive Modernisierung der Krankenhaus-IT miteinander verbinden. Die Region vollzieht auch schnellere Erneuerungszyklen, da Leistungserbringer sich auf die FHIR-R4-Interoperabilitätsverpflichtungen gemäß CMS-0057-F bis Januar 2027 vorbereiten müssen und gleichzeitig auf strengere Cybersicherheitsanforderungen im Rahmen des HIPAA-Sicherheitsregelvorschlags der CMS reagieren. Kanada leistet einen kleineren, aber wachsenden Beitrag, da Provinznetzwerke Cloud-Tools einsetzen, um verteilte POCT-Programme in abgelegenen Versorgungsumgebungen zu verwalten. In den Vereinigten Staaten profitiert der Point-of-Care-Medizinsoftware-Markt zudem von Anreizen für wertbasierte Versorgung, wobei Humana bei Medicare-Advantage-Mitgliedern mit wertbasierter Versorgung 13,4 % weniger Notaufnahmebesuche verzeichnete als bei vergleichbaren Mitgliedern ohne wertbasierte Versorgung.
Europa Point-of-Care-Medizinsoftware-Markt
Europa blieb die zweitgrößte Region im Point-of-Care-Medizinsoftware-Markt, wobei die Nachfrage auf Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien konzentriert war. Deutschland und das Vereinigte Königreich stechen durch eine stärkere Akzeptanz digitaler Krankenhäuser und strukturierte Anforderungen an die Laborberichterstattung hervor, was die POCT-Software-Governance in Beschaffungsgesprächen wichtiger macht. Frankreich und Italien schreiten ebenfalls durch Programme zur Modernisierung öffentlicher Krankenhäuser voran, während Spanien fragmentierter bleibt, da regionale Gesundheitssysteme die Einkaufsmuster stärker prägen als eine einzige nationale Einkaufsstruktur. In der gesamten Region sieht sich der Point-of-Care-Medizinsoftware-Markt weiterhin mit einer langsameren Akzeptanz als in Nordamerika konfrontiert, wo die Erstattung fragmentierter bleibt und wo Anbietergruppen mit mehreren Ländern unterschiedliche lokale Betriebsbedingungen verwalten müssen.
APAC, Südamerika und MEA Point-of-Care-Medizinsoftware-Markt
Asien-Pazifik ist die am schnellsten wachsende Region und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 34,5 % expandieren. Der Point-of-Care-Medizinsoftware-Markt gewinnt dort an Dynamik, da die Ausgaben für die Digitalisierung des Gesundheitswesens steigen, Anbieternetzwerke über große städtische Krankenhäuser hinaus ausgebaut werden und vernetzte Versorgungsprogramme mehr Testaktivitäten in dezentralisierte Umgebungen verlagern. Die Nachfrage ist dort am stärksten, wo Software geografisch verteilte Einrichtungen ohne einen großen IT-Vor-Ort-Fußabdruck unterstützen kann, was cloud-gehostete Dashboards und Fernverwaltung besonders relevant macht. Südkorea und Australien generieren eine Premium-Nachfrage von Krankenhaussystemen, die einen hohen Wert auf qualitativ hochwertige Dokumentation und strukturierten Datenaustausch legen. Südamerika sowie der Nahe Osten und Afrika sind heute noch kleinere Märkte, doch der Point-of-Care-Medizinsoftware-Markt hat dort langfristig Wachstumspotenzial, da private Krankenhausgruppen, Diagnoseketten und umfangreichere Investitionen in die Gesundheits-IT die zugrunde liegende Infrastruktur weiter ausbauen.
Wettbewerbslandschaft
Marktkonzentration
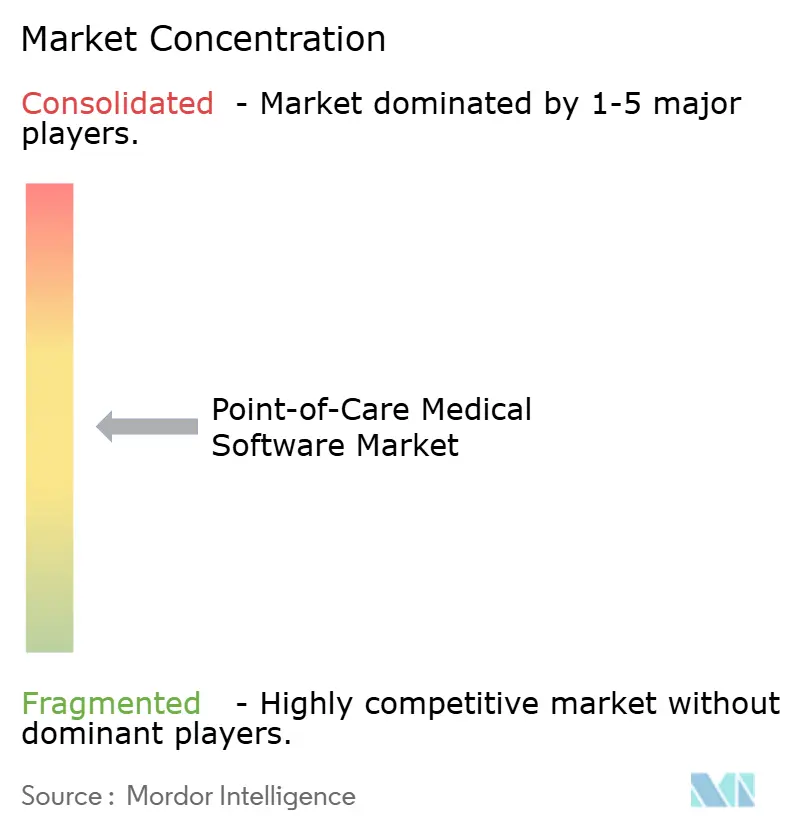
Der Markt für Point-of-Care-Medizinsoftware blieb im Jahr 2026 mäßig konzentriert, wobei große Diagnostikgruppen wie Siemens Healthineers, Abbott Laboratories und F. Hoffmann-La Roche neben spezialisierten Middleware-Anbietern wie TELCOR und Orchard Software unter Clinisys konkurrierten. Die zentrale Trennlinie ist strategischer Natur, da geschlossene Ökosysteme eine enge Hardware-zu-Software-Integration bieten, während offene Plattformen eine breitere Herstellerneutralität über gemischte Geräteflotten hinweg bieten. Für viele Krankenhäuser ist diese Wahl weniger eine Frage der Präferenz als der installierten Realität, da ein Gerätebestand mit mehreren Herstellern herstellerneutrale Steuerungsschichten oft praktischer macht als gerätespezifische Systeme. Danahers Vereinbarung zur Übernahme von Masimo für 9,9 Milliarden USD, angekündigt im Februar 2026, signalisierte, wie aggressiv große Gesundheitsgruppen daran arbeiten, Monitoring, Diagnostik und Software unter breiteren Akutversorgungsportfolios zu bündeln. Im Markt für Point-of-Care-Medizinsoftware erhöhen solche Schritte den Druck auf unabhängige Anbieter, die nicht über dieselbe gebündelte Vertriebsreichweite in den Bereichen Patientenmonitoring, Blutgasanalyse, molekulare Diagnostik und Unternehmens-Informatik verfügen.
Es gibt nach wie vor offenen Raum in der Heimversorgungssoftware, im Workflow-Management für molekulare POCT und in Analysemodulen, die auf installierter Middleware aufsetzen. BDs Einführung der BD Incada Connected Care Platform im Oktober 2025 zeigte, wie Gerätehersteller weiter in die Softwareschicht vordringen, mit cloud-basierten und KI-gestützten Konnektivitätssystemen. Das ist wichtig, weil der Markt für Point-of-Care-Medizinsoftware nicht mehr nur auf Gerät-zu-LIS-Konnektivität konkurriert, sondern auf Analytik, Workflow-Transparenz und standortübergreifende Orchestrierung. Anbieter, die ihre Position hauptsächlich auf Schnittstellenbibliotheken aufgebaut haben, stehen nun vor einem Markt, in dem Kunden auch Echtzeit-Dashboards, breitere Interoperabilität und Upgrade-Pfade in KI-gestützte Funktionen erwarten.
Etablierte Anbieter behalten nach wie vor klare Vorteile, da installierte Plattformen Erneuerungsumsätze, regulatorische Vertrautheit und eine Erfolgsbilanz mitbringen, die bei der Krankenhausbeschaffung wichtig ist. Siemens Healthineers' UniPOC-Version-1.9-Veröffentlichung im Jahr 2025 und ihre anhaltende Position in Regierungstechnologiereferenzen zeigen, wie Plattform-Incumbency in komplexen Versorgungsumgebungen in dauerhafte Einführung umgewandelt werden kann. TELCORs angegebene Unterstützung für mehr als 160 Gerätetypen in mehr als 2.700 Krankenhäusern und ambulanten Standorten unterstreicht ebenfalls, wie breite Schnittstellentiefe ein starkes Wettbewerbskapital bleibt. Gleichzeitig verlagert sich der Markt für Point-of-Care-Medizinsoftware hin zu einer Mischung aus herstellerneutraler Architektur, Compliance-Bereitschaft und Analysefähigkeit statt einfacher Konnektivitätsbreite allein. Die Anbieter, die für die nächste Phase am besten positioniert sind, sind diejenigen, die Legacy-Bestände verbinden, moderne APIs unterstützen und in die Fernversorgung und Hochfrequenz-Daten-Workflows ausweiten können, ohne Kunden in disruptive Ersatzzyklen zu zwingen.
Marktführer in der Point-of-Care-Medizinsoftware-Branche
-
Siemens Healthineers AG
-
F. Hoffmann-La Roche Ltd.
-
Thermo Fisher Scientific Inc.
-
Medtronic plc
-
Danaher Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Point-of-Care-Medizinsoftware-Markt Unternehmen in diesem Bericht
- Alphabet Inc. (Google Health / DeepMind)
- Microsoft
- NVIDIA
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Roche
- Tempus AI, Inc.
- Aidoc Medical Ltd.
- Qure.ai Technologies Private Limited
- Heartflow
- PathAI, Inc.
- Paige.AI, Inc.
- Ada Health GmbH
- AliveCor
- Butterfly Network, Inc.
- Digital Diagnostics
- Lunit
- Ibex Medical Analytics Ltd.
Neueste Industrielle Entwicklungen in Point-of-Care-Medizinsoftware-Markt
- Juni 2026: Abbott erhielt die CE-Kennzeichnung für die weltweit erste duale Glukose-Keton-Dauermessungstechnologie, vermarktet als Libre Duo und Libre Duo 10 Day. Die Systeme messen kontinuierlich Glukose- und Ketonspiegel jede Minute und ermöglichen die Echtzeit-Erkennung steigender Ketone ohne herkömmliche Blut- oder Urintests; sie sind in Abbotts Libre-Digital-Health-Ökosystem für die Datenweitergabe an Pflegepersonal integriert. Abbott beabsichtigt, das Produkt später im Jahr 2026 in ausgewählten europäischen Ländern einzuführen.
- April 2026: Abbott erhielt die FDA-510(k)-Zulassung und die CE-Kennzeichnung für Ultreon 3.0 Software, eine KI-gestützte Koronar-Bildgebungsplattform der nächsten Generation, die OCT-Bildgebung mit KI-automatisierten Erkenntnissen integriert, um perkutane Koronarinterventionen zu unterstützen.
- März 2026: Roche erhielt die FDA-510(k)-Zulassung für die analytischen Einheiten cobas c 703 und cobas ISE neo, Module der nächsten Generation für die skalierbare cobas pro integrierte Lösungsplattform, die fortschrittliche Laborautomatisierung bietet, um dem Personalmangel und dem wachsenden Testvolumenbedarf zu begegnen.
- Oktober 2025: BD führte die BD Incada Connected Care Platform ein, eine skalierbare, KI-gestützte, cloud-basierte Plattform, die BD-Gerätedaten erstmals in einem einzigen intelligenten Ökosystem vereint. Die Plattform debütierte zusammen mit der BD Pyxis Pro Automated Medication Dispensing Solution und etabliert unternehmensweite Gerätekonnektivität und Daten-zu-Erkenntnisse-Übersetzung in verschiedenen Gesundheitsumgebungen.
Umfang des globalen Marktberichts für Point-of-Care-Medizinsoftware
Segmentierungsübersicht
| Software |
| Hardware |
| Dienstleistungen |
| In-vivo-Diagnostik |
| In-vitro-Diagnostik |
| Cloud-basiert |
| Hybrid |
| On-Premise |
| Krankenhäuser |
| Diagnostische Bildgebungszentren |
| Diagnostische Laboratorien |
| Kliniken und andere Gesundheitsdienstleister |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Software | |
| Hardware | ||
| Dienstleistungen | ||
| Nach Anwendung | In-vivo-Diagnostik | |
| In-vitro-Diagnostik | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| Hybrid | ||
| On-Premise | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostische Bildgebungszentren | ||
| Diagnostische Laboratorien | ||
| Kliniken und andere Gesundheitsdienstleister | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Komponente führt bei der Umsatzgenerierung im Bereich Point-of-Care-Medizinsoftware?
Softwareplattformen führen mit einem Anteil von 64,8 % im Jahr 2025, da Krankenhäuser auf sie für die Bedienerkontrolle, Qualitätsüberwachung sowie LIS- und EMR-Konnektivität angewiesen sind.
Warum wachsen Cloud-basierte Bereitstellungen in diesem Bereich schneller?
Cloud-basierte Lösungen hielten im Jahr 2025 einen Anteil von 56,4 % und wachsen mit einem CAGR von 18,4 %, da sie Remote-Updates, zentralisierte Aufsicht und eine einfachere Verwaltung über dezentrale Versorgungsstandorte hinweg unterstützen.
Welche Endnutzergruppe treibt die aktuelle Nachfrage am stärksten an?
Krankenhäuser und Intensivpflegeeinheiten sind die größte Endnutzergruppe mit einem Anteil von 38,2 % im Jahr 2025, was auf hohe POCT-Volumina und strengere Compliance-Anforderungen zurückzuführen ist.
Was ist der am schnellsten wachsende Anwendungsbereich bis 2031?
Das kardiometabolische Monitoring ist die am schnellsten wachsende Anwendung mit einem CAGR von 18,9 %, unterstützt durch eine stärkere Nachfrage nach biomarkerverknüpfter Ergebnisverfolgung in wertbasierten Versorgungsmodellen.
Welche Region bietet Anbietern die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum zeigt die stärksten Wachstumsaussichten mit einem prognostizierten CAGR von 34,5 % bis 2031, während Nordamerika mit einem Anteil von 38,1 % im Jahr 2025 die größte regionale Umsatzbasis bleibt.