
OTT für Unternehmenskommunikation Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
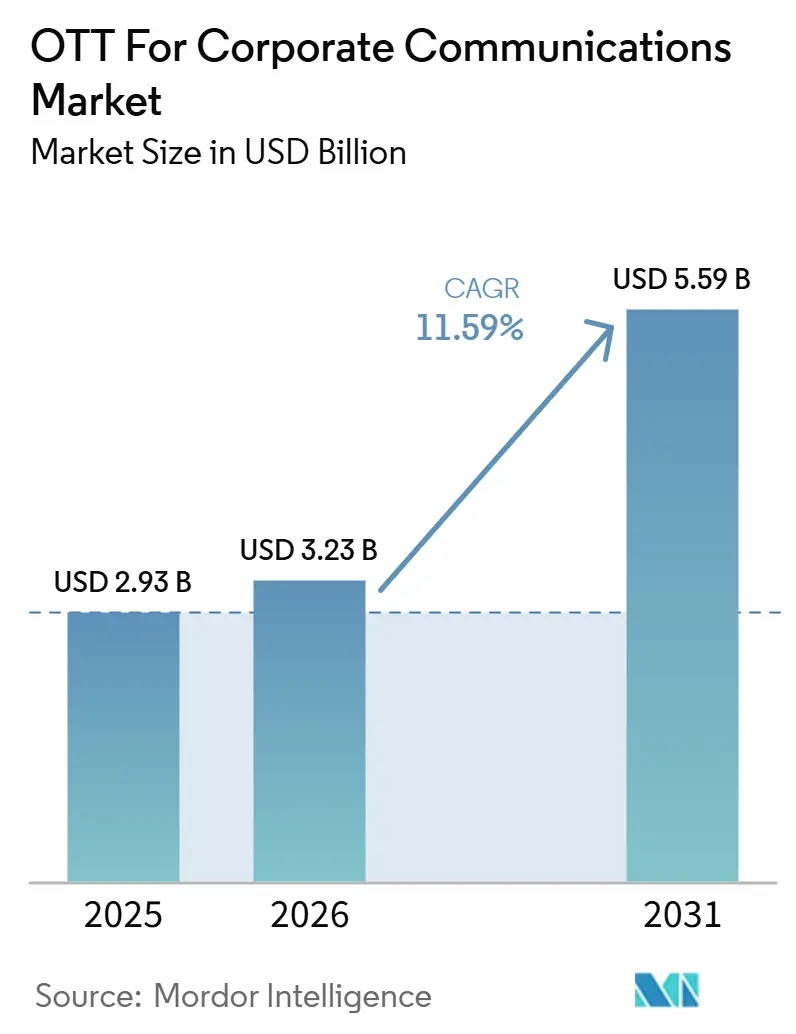
| Marktgröße (2026) | 3.23 Milliarden US-Dollar |
| Marktgröße (2031) | 5.59 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.59 % |
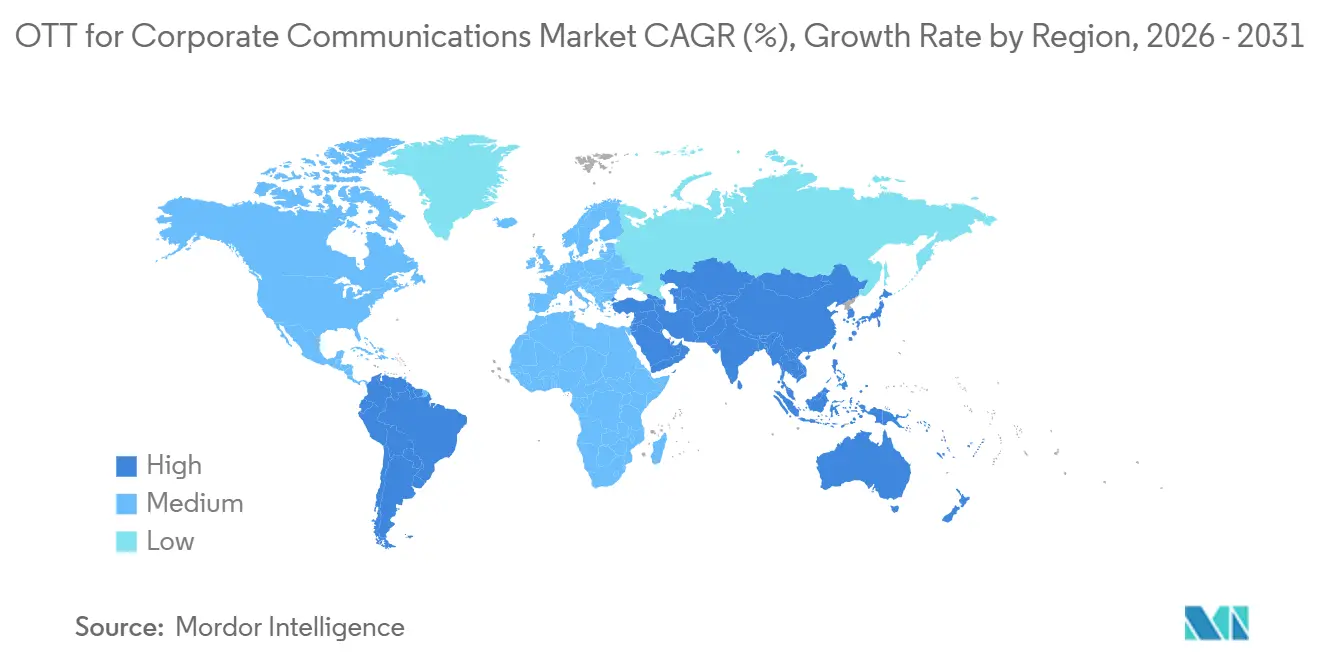
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
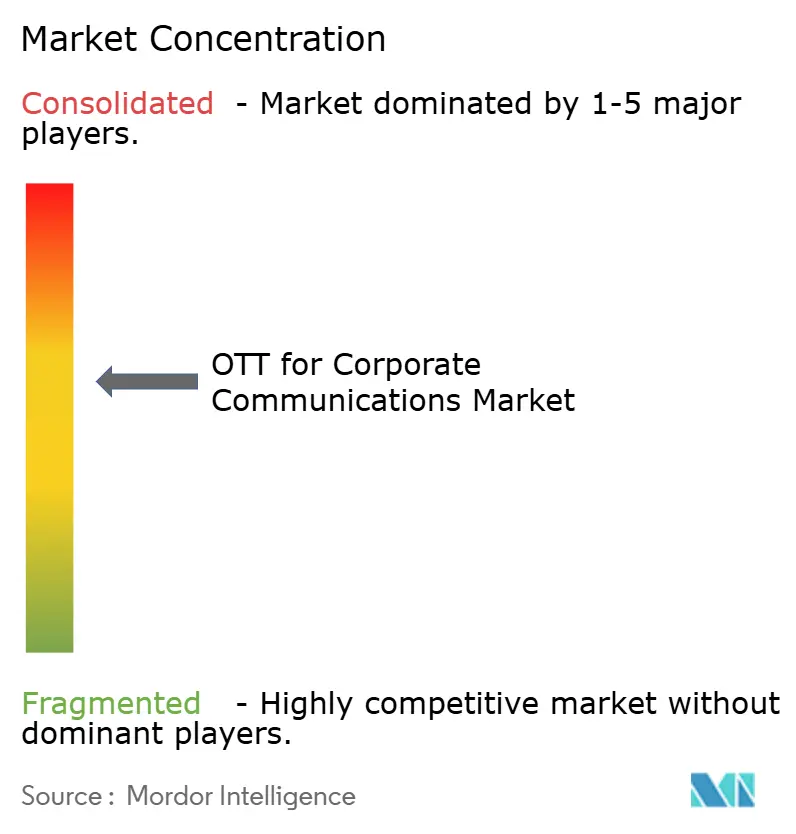
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
OTT für Unternehmenskommunikation Marktanalyse von Mordor Intelligence
Die Marktgröße für OTT im Bereich Unternehmenskommunikation wird voraussichtlich von 2,93 Milliarden USD im Jahr 2025 und 3,23 Milliarden USD im Jahr 2026 auf 5,59 Milliarden USD bis 2031 anwachsen, was einer CAGR von 11,59 % zwischen 2026 und 2031 entspricht. Der Markt hat seine Ursprünge im Consumer-Streaming weit hinter sich gelassen, da Unternehmen nun Videosysteme in Sendequalität für Betriebsversammlungen, regulatorische Updates, Onboarding und Wissensverteilung in einem deutlich größeren Maßstab einsetzen. Hybrides Arbeiten hat zuverlässiges Live- und On-Demand-Video zu einem routinemäßigen Geschäftsbedarf gemacht, insbesondere wenn Mitarbeiter über Zeitzonen und Geräte hinweg arbeiten. KI-Funktionen in Enterprise-Videoplattformen beschleunigen die Akzeptanz ebenfalls, indem sie die Produktionszeit verkürzen und gespeicherte Inhalte leichter durchsuchbar, zusammenfassbar und wiederverwendbar machen. Sicherheit, Prüfbarkeit und Compliance steigern den Wert zweckgebundener Plattformen, insbesondere in regulierten Umgebungen, in denen generische Konferenz-Tools die betrieblichen Anforderungen nicht vollständig erfüllen. Der Wettbewerb verschärft sich, da große Anbieter für einheitliche Kommunikation ihre Plattformen erweitern, während spezialisierte Anbieter sich auf Content-Governance, Analysen und flexible Bereitstellungsmodelle konzentrieren.
Wichtigste Erkenntnisse des Berichts
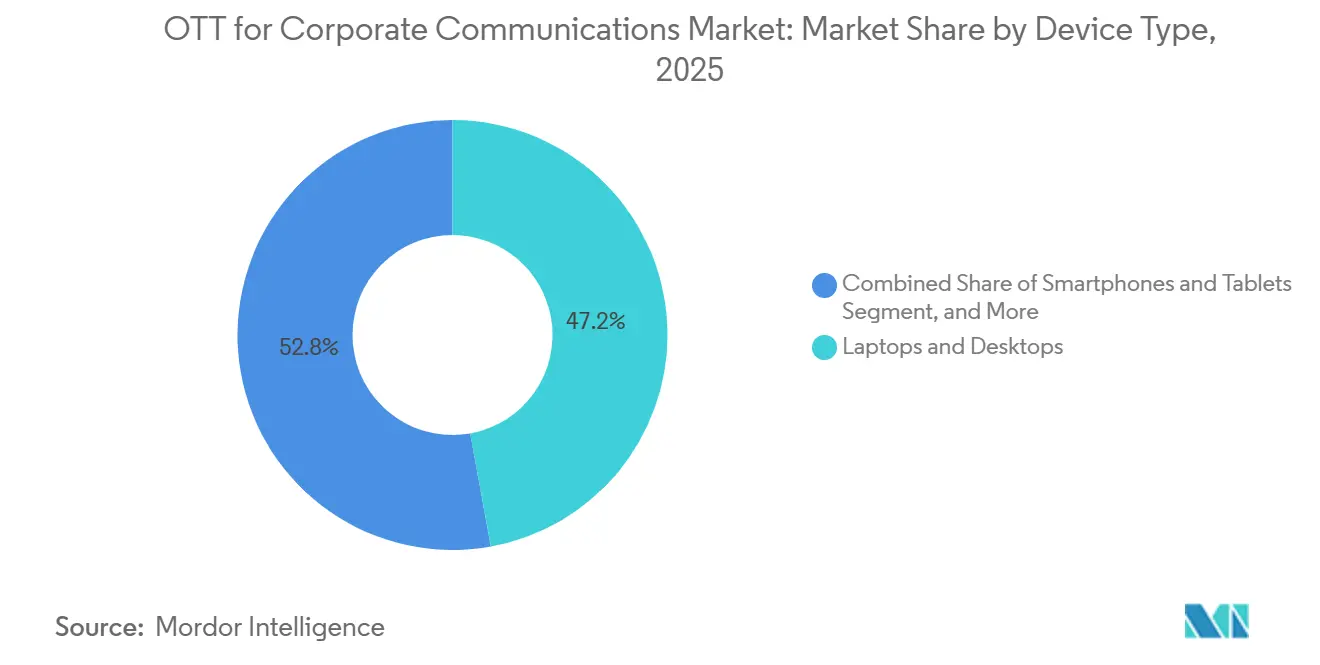
- Nach Gerätetyp entfielen im Jahr 2025 47,16 % des OTT-Marktes für Unternehmenskommunikation auf Laptops und Desktops, während Smart-TVs bis 2031 voraussichtlich mit einer CAGR von 12,57 % wachsen werden.
- Nach Inhaltstyp entfiel im Jahr 2025 ein Anteil von 66,59 % auf On-Demand-Video, während Live-Streaming bis 2031 voraussichtlich mit einer CAGR von 12,36 % wachsen wird.
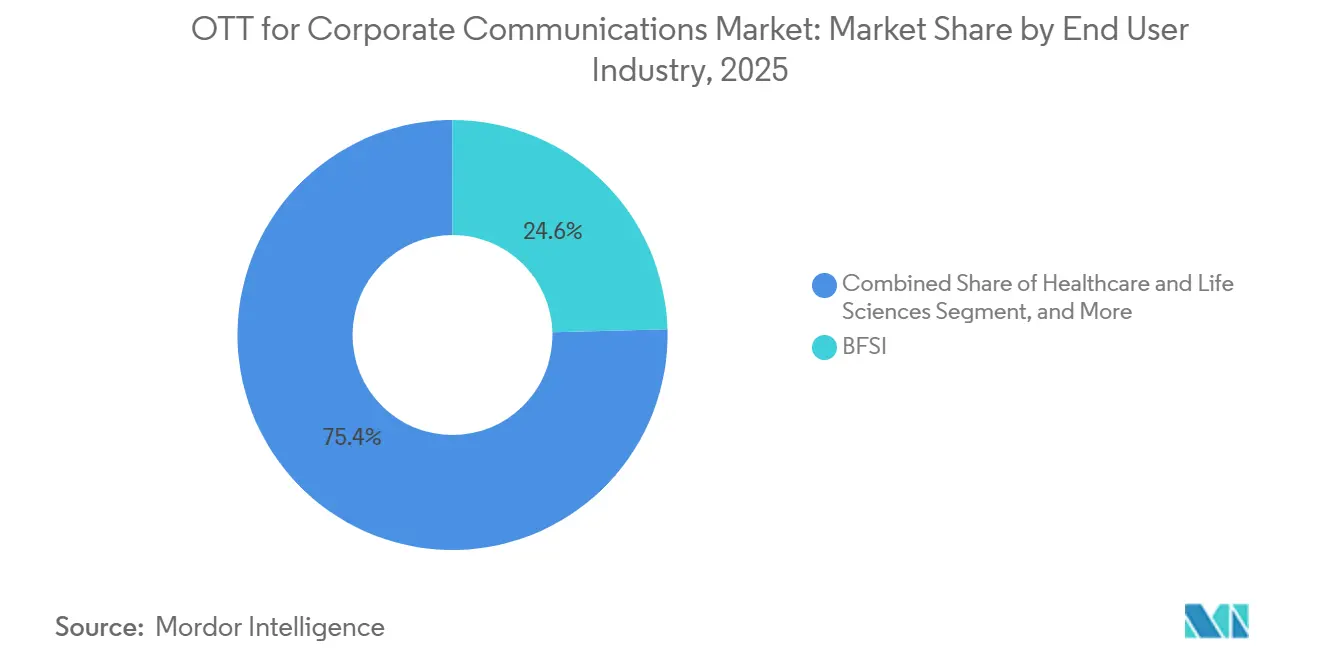
- Nach Endnutzerbranche entfielen im Jahr 2025 24,58 % des OTT-Marktes für Unternehmenskommunikation auf BFSI, während Informationstechnologie und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 12,13 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,14 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,08 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach sicherer interner und externer Videokommunikation | +3.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Kommunikationsbedarfs hybrider und verteilter Belegschaften | +2.8% | Global, insbesondere die Vereinigten Staaten, das Vereinigte Königreich, Indien und Australien | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Videosuche, Transkription und Zusammenfassung | +2.1% | Nordamerika und Technologiezentren im asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Ausbau von Marken-Videoportalen und -Apps für Unternehmen | +1.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an Content-Governance, Archivierung und Compliance | +1.0% | Nordamerika, die Europäische Union und Australien | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu messbarer Kommunikationsanalyse | +0.7% | Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach sicherer interner und externer Videokommunikation
Sicherheit ist zu einem zentralen Kaufkriterium im OTT-Markt für Unternehmenskommunikation geworden, da regulierte Unternehmen nun erwarten, dass Videosysteme dieselben Standards erfüllen wie andere kontrollierte Geschäftsunterlagen. Finanzunternehmen, die unter MiFID II fallen, müssen relevante elektronische Kommunikation aufzeichnen, mindestens 5 Jahre lang aufbewahren und für Regulierungsbehörden durchsuchbar und zugänglich halten.[1]Digital Samba, "MiFID II Video Recording: Financial Compliance Guide 2026," Digital Samba, digitalsamba.com Dieselbe Compliance-Logik erweitert die adressierbare Basis für den OTT-Markt für Unternehmenskommunikation, da Teams im Gesundheitswesen, im Rechtsbereich und in professionellen Dienstleistungen ebenfalls stärkere Zugriffskontrollen, Prüfprotokolle und definierte Aufbewahrungsregeln benötigen. Digital Samba stellt fest, dass konforme Bereitstellungen Verschlüsselung im Ruhezustand und bei der Übertragung, rollenbasierte Zugriffskontrolle, Prüfprotokollierung und Archivierungsintegration erfordern, was den Wert spezialisierter Enterprise-Plattformen steigert. Dies treibt den OTT-Markt für Unternehmenskommunikation auch in Richtung privater Cloud, souveränem Hosting und On-Premises-Optionen, da viele Unternehmen nicht möchten, dass der gesamte sensible interne Videodatenverkehr in einer standardmäßigen mandantenfähigen Umgebung verbleibt.
Wachstum des Kommunikationsbedarfs hybrider und verteilter Belegschaften
Hybrides Arbeiten bleibt ein struktureller Nachfragetreiber für den OTT-Markt für Unternehmenskommunikation, da remote-fähige Mitarbeiter weiterhin in einer Mischung aus Büro- und Remote-Arbeitsmustern tätig sind. Gallup berichtete, dass 53 % der remote-fähigen US-amerikanischen Mitarbeiter im Jahr 2026 in hybriden Arrangements arbeiteten, was die Bedeutung von asynchronem internen Video für die Kommunikation über Zeitzonen und Zeitpläne hinweg unterstreicht. Der OTT-Markt für Unternehmenskommunikation profitiert von diesem Muster, da die Live-Teilnahme nicht mehr die einzige Erwartung für Betriebsversammlungen, Onboarding und Führungsupdates ist. Microsoft zeigt auch, dass die KI-Akzeptanz am Arbeitsplatz eng mit der Systemintegration und der Unterstützung durch Führungskräfte verknüpft ist, was bedeutet, dass Videotools nun natürlich in tägliche Arbeitsabläufe passen müssen, anstatt als isolierte Kanäle zu fungieren. Infolgedessen investieren Unternehmen mehr in persistente Video-Hubs, die sowohl Live-Events als auch Wiedergabezugriff unterstützen, was dem OTT-Markt für Unternehmenskommunikation ein stabileres Nutzungsmuster verleiht als einmalige Event-Software.
KI-gestützte Videosuche, Transkription und Zusammenfassung
KI-Funktionen verändern den OTT-Markt für Unternehmenskommunikation, da Unternehmen nun erwarten, dass Videoinhalte durchsuchbar, wiederverwendbar und einfacher in großem Maßstab produzierbar sind. HeyGen berichtete, dass 77 % der Organisationen KI-Video bereits in irgendeiner Form nutzen, wobei 50 % es regelmäßig oder intensiv einsetzen, was darauf hindeutet, dass Video dem alltäglichen operativen Einsatz nähert. Der OTT-Markt für Unternehmenskommunikation profitiert von diesem Wandel, da Suche, Transkription, Überprüfung und Zusammenfassung den Aufwand für die Verwaltung großer interner Videobibliotheken reduzieren. HeyGen stellte auch fest, dass 72 % der Organisationen ein fertiges Video innerhalb von 3 Tagen produzieren können und 59 % wahrscheinlich oder sehr wahrscheinlich ihre KI-Videoinvestitionen im Jahr 2026 erhöhen werden. Dies begünstigt OTT-Plattformen im Markt für Unternehmenskommunikation, die Erstellungs-, Governance- und Abruffunktionen in einem einzigen Workflow kombinieren, anstatt die Videobereitstellung als eigenständiges Hilfsmittel zu behandeln.
Ausbau von Marken-Videoportalen und -Apps für Unternehmen
Unternehmen bauen Markenportale auf, weil der OTT-Markt für Unternehmenskommunikation nicht mehr auf einmalige Meeting-Tools ausgerichtet ist. HeyGen stellte fest, dass 67 % der Organisationen angaben, dass verteilte Teams nur manchmal, selten oder nie markenkonformes Video ohne zentrale Unterstützung produzieren können, was die Bedeutung von Vorlagen, Genehmigungen und gemeinsamer Asset-Kontrolle unterstreicht. Dieser Bedarf erweitert den Umfang des OTT-Marktes für Unternehmenskommunikation vom internen Streaming hin zu verwalteten Inhaltsumgebungen, die Verbraucher-Medienbibliotheken ähneln, aber unter Unternehmensregeln betrieben werden. Workvivo startete im Juni 2026 Workvivo HQ mit KI-generierten Zusammenfassungen, personalisierten Updates und Verbindungen zu mehr als 60 Unternehmenssystemen und demonstrierte damit, wie Anbieter Video, Wissen und Handlungen in einer einzigen mitarbeiterorientierten Schicht verknüpfen. Da sich dieses Modell verbreitet, wird der OTT-Markt für Unternehmenskommunikation voraussichtlich Anbieter bevorzugen, die Markenerlebnisse auf Desktop und Mobilgeräten unterstützen, anstatt nur einfache Event-Seiten anzubieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität mit bestehenden Enterprise-Systemen | -1.5% | Global, am stärksten ausgeprägt in nordamerikanischen und asiatisch-pazifischen Enterprise-Konten | Mittelfristig (2–4 Jahre) |
| Herausforderungen beim Datenschutz, der Sicherheit und der Zugriffskontrolle | -1.2% | Europäische Union unter der DSGVO, Nordamerika unter NYDFS und GLBA sowie der asiatisch-pazifische Raum unter nationalen Datensouveränitätsregeln | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für verwaltetes Streaming und Workflows in Sendequalität | -0.8% | Global, am stärksten einschränkend in Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Reibungsverluste bei der Nutzerakzeptanz über mehrere Kommunikationskanäle hinweg | -0.5% | Global, insbesondere in fragmentierten Unternehmensumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität mit bestehenden Enterprise-Systemen
Integrationsarbeit bleibt eine wesentliche Bremse für den OTT-Markt für Unternehmenskommunikation, da Videoplattformen eine Verbindung zu Identitätssystemen, HR-Tools, Lernsystemen und Archivierungsumgebungen herstellen müssen. Microsoft zeigt, dass eine erfolgreiche KI-Akzeptanz stark davon abhängt, wie gut Tools in bestehende Systeme integriert sind, was die Notwendigkeit einer tiefen Workflow-Integration anstelle einer isolierten Bereitstellung unterstreicht. Dies verlangsamt den OTT-Markt für Unternehmenskommunikation, wenn Unternehmen nicht über die technischen Ressourcen verfügen, um SSO, Compliance-Archive und Mitarbeiterverzeichnisse in einem einzigen Erlebnis zu verknüpfen. Es ist ein schärferes Problem für mittelgroße Unternehmen, da sie oft Enterprise-Funktionen wünschen, aber nicht über dieselben internen Integrationsteams wie große globale Käufer verfügen. Anbieter können einen Teil dieser Reibung durch vorgefertigte Konnektoren reduzieren, aber der OTT-Markt für Unternehmenskommunikation sieht sich immer noch mit langsameren Einführungen konfrontiert, wo Legacy-Umgebungen stark angepasst bleiben.
Datenschutz, Sicherheit und Herausforderungen bei der Zugriffskontrolle
Datenschutz und Zugriffskontrolle bleiben eine direkte Einschränkung für den OTT-Markt für Unternehmenskommunikation, da multinationale Bereitstellungen unterschiedliche rechtliche und Aufbewahrungsregeln in verschiedenen Regionen einhalten müssen. Digital Samba weist darauf hin, dass eine konforme Enterprise-Videoinfrastruktur Prüfprotokollierung, rollenbasierte Zugriffskontrolle, Archivierungsintegration und klare Datenspeicherungskontrollen benötigt, was globalen Rollouts Kosten und betrieblichen Aufwand hinzufügt. Der OTT-Markt für Unternehmenskommunikation ist betroffen, weil Kaufentscheidungen oft über die IT hinausgehen und in Rechts-, Compliance- und Risikoteams übergehen, wenn internes Video als formeller Datensatz behandelt wird. Digital Samba weist auch darauf hin, dass Unternehmen sich nicht einfach auf die Geräte der Teilnehmer verlassen können und eine kontrollierte Aufzeichnungsinfrastruktur aufrechterhalten müssen, was Verkaufszyklen verlängert und den Pool qualifizierter Anbieter einschränkt. Dies bedeutet, dass der OTT-Markt für Unternehmenskommunikation in Konten, die grenzüberschreitende Governance benötigen, aber noch kein klares Betriebsmodell für sicheres Enterprise-Video haben, möglicherweise langsamer wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Smart-TV-Akzeptanz erweitert die Unternehmens-BetrachtungsflächenLaptops und Desktops machten im Jahr 2025 47,16 % des OTT-Marktes für Unternehmenskommunikation aus, was darauf hindeutet, dass verwaltete Workstations der primäre Zugangspunkt für Enterprise-Video blieben. Im OTT-Markt für Unternehmenskommunikation eignen sich diese Geräte weiterhin für On-Demand-Training, Wiedergabe-Viewing, Richtlinien-Updates und routinemäßige interne Kommunikation, da sie in etablierte Büroabläufe passen. Smartphones und Tablets bildeten die zweite Zugangsstufe, insbesondere für Frontline-Teams in Fertigung, Logistik und Einzelhandel, die nicht auf zugewiesene Desktop-Setups angewiesen sind. Dies hält den OTT-Markt für Unternehmenskommunikation auch außerhalb von Schreibtischarbeitsplätzen relevant, selbst wenn die Betrachtungssitzungen kürzer und aufgabenorientierter sind.
Smart-TVs werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,57 % wachsen, und der OTT-Markt für Unternehmenskommunikation für dieses Gerätesegment wächst, da Unternehmen Video auf Konferenzräume, Briefing-Räume für Führungskräfte und gemeinsame Mitarbeiterbereiche ausweiten. Der Wandel ist bedeutsam, weil Smart-TVs es Unternehmen ermöglichen, Führungsbotschaften und Unternehmensnachrichten an Gruppen zu verteilen, ohne dass zu jedem Zeitpunkt individuelle Anmeldungen erforderlich sind. Im OTT-Markt für Unternehmenskommunikation unterstützt dies auch eine breitere Verlagerung vom persönlichen Betrachten zur Shared-Screen-Kommunikation in operativen Umgebungen. Anbieter, die App-Bereitstellung, Geräteverwaltung und Wiedergabekonsistenz über mehrere Bildschirmtypen hinweg optimieren, werden voraussichtlich ihre Position stärken, da die Unternehmens-Betrachtungsgewohnheiten gemischter werden.


Nach Inhaltstyp:
On-Demand-Video führt, während Live-Streaming an Fahrt gewinntOn-Demand-Video machte im Jahr 2025 66,59 % des OTT-Marktes für Unternehmenskommunikation aus, was die stetige Präferenz für Inhalte widerspiegelt, die Mitarbeiter dann ansehen können, wenn es der Zeitplan erlaubt. Im OTT-Markt für Unternehmenskommunikation funktioniert dieses Format gut für Onboarding, Führungsupdates, Richtlinientraining und Produktschulungen, da es die Notwendigkeit reduziert, alle Mitarbeiter gleichzeitig zu versammeln. Große Videobibliotheken, die in den letzten Jahren aufgebaut wurden, haben den Wiedergabezugriff zu einer Standarderwartung gemacht, anstatt zu einem zusätzlichen Feature. Dasselbe Muster hat den OTT-Markt fr Unternehmenskommunikation dauerhafter gemacht, da jedes neue Video-Asset nach dem Ende des Live-Events langfristigen Mehrwert schafft.
Live-Streaming wird bis 2031 voraussichtlich mit einer CAGR von 12,36 % wachsen, und der OTT-Markt für Unternehmenskommunikation für dieses Format wächst, da Unternehmen wichtige interne Events auf eine sendungsartige Bereitstellung umstellen. HeyGen stellte fest, dass 84 % der Organisationen eine Überprüfung vor der Veröffentlichung als wesentlich erachteten, während 37 % Videos zumindest manchmal ohne formale Überprüfung veröffentlichten, was zeigt, warum Unternehmen eine bessere Live-to-Library-Governance wünschen.[2]HeyGen, "The State of Enterprise Video in 2026," HeyGen, heygen.com Im OTT-Markt für Unternehmenskommunikation werden Anbieter dazu gedrängt, Live-Events mit schneller Bearbeitung, Überprüfung, Genehmigung und Wiedergabe-Veröffentlichung in einem einzigen Prozess zu verknüpfen. Das Ergebnis ist eine stärkere Brücke zwischen Echtzeit-Kommunikation und langfristiger Wissensspeicherung, was Live-Video nach dem Ende des Events selbst wertvoller macht.
Nach Endnutzerbranche:
Regulierte Käufer führen beim Umsatz, während Technologieteams schnell wachsenBFSI hielt im Jahr 2025 einen Anteil von 24,58 %, und diese Führungsposition spiegelt die strengen Anforderungen an Aufzeichnung, Aufbewahrung und Prüfung im Zusammenhang mit Finanzkommunikation wider. Digital Samba weist darauf hin, dass regulierte Finanz-Videoumgebungen kontrollierte Aufzeichnung, durchsuchbare Aufbewahrung, Zugriffsprotokolle und sichere Archivierungs-Workflows erfordern, was eng mit den Anforderungen des OTT-Marktes für Unternehmenskommunikation übereinstimmt. Im OTT-Markt für Unternehmenskommunikation bleiben auch Gesundheitswesen und Biowissenschaften wichtig, da Mitarbeiterschulung und die Verteilung sensibler Informationen eine stärkere Governance erfordern, als generische öffentliche Videotools typischerweise bieten. Dies hält den Umsatz in Sektoren konzentriert, in denen Video direkt mit Compliance, Richtlinienkontrolle und Enterprise-Risikomanagement verknüpft ist.
Informationstechnologie und Telekommunikation werden bis 2031 voraussichtlich mit einer CAGR von 12,13 % wachsen, und der OTT-Markt für Unternehmenskommunikation ist hier auf Wachstum ausgerichtet, da Technologieunternehmen stark auf schnellen internen Wissenstransfer über globale Teams hinweg angewiesen sind. Microsoft rahmt hybrides Arbeiten und KI-gestützte Workflows weiterhin als zentrale Arbeitsplatzthemen ein, was die anhaltende interne Nachfrage nach durchsuchbaren, wiederverwendbaren Enterprise-Videoinhalten unterstützt. Im OTT-Markt für Unternehmenskommunikation stellen auch Fertigung, Einzelhandel und Bildung bedeutende Expansionspfade dar, da sie Video für Mitarbeiterschulung, Produkt-Updates und internes Lernen in größerem Maßstab nutzen können. Da KI-gestützte Produktion den Aufwand und die Durchlaufzeit reduziert, können kleinere interne Kommunikationsteams nützlichere Inhalte produzieren, ohne einen vollständigen Sendebetrieb zu benötigen.
Geografische Analyse
OTT-Markt für Unternehmenskommunikation in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,14 % am OTT-Markt für Unternehmenskommunikation und war damit der größte regionale Beitragsgeber. Die Region profitiert von einer dichten Basis großer Unternehmen, einer weit verbreiteten Nutzung hybrider Arbeitsmodelle und einer stärkeren Nachfrage nach formaler Governance rund um interne Videokommunikation. Gallup und Microsoft verweisen beide auf anhaltende hybride Arbeitsweisen und wachsende KI-gestützte Workflows, was erklärt, warum Unternehmen in dieser Region weiterhin in Videosysteme investieren, die sowohl Live- als auch asynchrone Kommunikation unterstützen. Im OTT-Markt für Unternehmenskommunikation bleiben die Vereinigten Staaten die wichtigste Nachfragequelle, da Käufer aus dem Finanzdienstleistungs-, Gesundheits- und Technologiesektor sowohl über Budgetkapazitäten als auch über Compliance-Druck verfügen. Der OTT-Markt für Unternehmenskommunikation in Kanada und Mexiko ist kleiner, profitiert jedoch weiterhin von grenzüberschreitenden Unternehmensoperationen und verteilten Teamstrukturen, die eine stabile interne Videobereitstellung erfordern.
OTT-Markt für Unternehmenskommunikation in Europa
Europa blieb die zweitgrößte Region, und der OTT-Markt für Unternehmenskommunikation wird dort stark durch die DSGVO und Videoaufzeichnungspflichten in regulierten Umgebungen geprägt. Digital Samba stellt fest, dass konforme Finanz-Video-Deployments klare Aufbewahrungsregeln, Audit-Protokollierung und auf die EU ausgerichtete Infrastrukturkontrollen erfordern, was die Nachfrage nach regionsspezifischen Hosting- und Governance-Funktionen stützt. Der OTT-Markt für Unternehmenskommunikation in Deutschland, dem Vereinigten Königreich und Frankreich wird von Unternehmenskäufern getragen, die Datenkontrolle, Zertifizierung und formale Archivierungspraktiken stärker gewichten. Dies macht die europäische Beschaffung eher compliance-getrieben als komfortgetrieben, was Anbieter mit stärkeren Datenhaltungs- und Richtlinienrahmen begünstigen kann.
OTT-Markt für Unternehmenskommunikation in EMEA und APAC
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 12,08 % wachsen, und die Marktgröße des OTT-Markts für Unternehmenskommunikation in dieser Region nimmt zu, da große Dienstleistungszentren und multinationale Arbeitgeber interne Videokommunikation über verteilte Belegschaften hinweg ausbauen. Der OTT-Markt für Unternehmenskommunikation in Indien wird durch Technologiedienstleistungen und Outsourcing-Aktivitäten gestützt, die auf schnelles Onboarding, Schulungen und Teamabstimmung über verschiedene Standorte hinweg angewiesen sind. In mehreren Ländern des asiatisch-pazifischen Raums ist die mobile Nutzung wichtiger als die Desktop-orientierte Bereitstellung, was Designprioritäten wie schlankere Apps und adaptives Streaming beeinflusst. Der OTT-Markt für Unternehmenskommunikation im Nahen Osten und Afrika befindet sich noch in einem frühen Entwicklungsstadium, jedoch berichtete Mangomolo im Jahr 2026 von einer kontinuierlichen Weiterentwicklung seiner OTT-Plattform mit KI-Personalisierung und Workflow-Integration für Kunden in Europa, dem Nahen Osten und Afrika.[3]Mangomolo, "Mangomolo verbessert seine End-to-End-Multimedia-Plattform für Rundfunkveranstalter zur Steigerung der Zuschauereinbindung und -bindung," Mangomolo, mangomolo.com Diese Art der Plattformerweiterung zeigt, dass die regionale Infrastruktur leistungsfähiger wird, was den unternehmerischen Nutzen von internem Streaming in neueren Adoptionsmärkten schrittweise verbessern dürfte.

Wettbewerbslandschaft
Der OTT-Markt für Unternehmenskommunikation ist mäßig konzentriert, da große Anbieter für einheitliche Kommunikation über breite installierte Basen verfügen, während spezialisierte Anbieter in fokussierten Anwendungsfällen weiterhin gut konkurrieren. Microsoft, Cisco und Zoom profitieren von bestehenden Unternehmensbeziehungen, was es ihnen ermöglicht, interne Videofunktionen in Konten zu erweitern, die bereits ihre Kollaborationsprodukte nutzen. Der OTT-Markt für Unternehmenskommunikation lässt dennoch Raum für Spezialisten, da Käufer oft tiefere Governance, Portal-Management und Content-Kontrolle benötigen, als allgemeine Meeting-Tools bieten. Dies schafft eine zweischichtige Struktur, bei der Skalierung bei der Distribution hilft, aber Spezialisierung für die Produktpassung weiterhin wichtig ist.
Zoom hat seine Position im Bereich Mitarbeiterkommunikation durch Workvivo gestärkt, und Workvivo startete im Juni 2026 Workvivo HQ als KI-natives digitales Hauptquartier, das Wissen, Kommunikation und Handlungen über mehr als 60 Unternehmenssysteme hinweg verknüpft. Dieser Schritt ist im OTT-Markt für Unternehmenskommunikation bedeutsam, weil er Videoinhalte direkter mit alltäglichen Arbeitsprozessen verbindet, anstatt sie in einer separaten Medienbibliothek zu belassen. Microsoft betont in seiner Work Trend Index-Forschung weiterhin KI-gesteuerte Arbeitsmuster und hybride Koordination, was die strategische Logik einer engeren Integration zwischen Enterprise-Video und breiteren Produktivitätsstacks unterstützt. Der OTT-Markt für Unternehmenskommunikation bewegt sich daher auf Plattformen zu, die mehr als nur Inhalte streamen, da Käufer zunehmend Suche, Zusammenfassungen, Workflow-Zugriff und Systemkonnektivität in einer Umgebung wünschen. Diese Richtung erhöht den Druck auf kleinere Anbieter, die nicht die Integrationstiefe oder Ökosystemreichweite größerer Plattformen erreichen können.
Spezialisierte Anbieter haben im OTT-Markt für Unternehmenskommunikation weiterhin klaren Raum, wenn sie gezielte Enterprise-Probleme besser lösen als breite Suiten. Panopto und Epiphan starteten im Mai 2026 die EC20 als erste Panopto-zertifizierte PTZ-Kamera, die direkt mit Panoptos Video Knowledge Platform für Enterprise-Aufnahme- und Wissensaustausch-Anwendungsfälle verknüpft ist.[4]Panopto, "Panopto and Epiphan Video Launch First PTZ Camera Certified as a Panopto Remote Recorder," Panopto, panopto.com Mangomolo erweiterte seine Plattform im April 2026 ebenfalls mit KI-gesteuerter Personalisierung und Workflow-Funktionen, was zeigt, wie regionale Akteure die Plattformintelligenz verbessern, anstatt nur auf der Grundlage der grundlegenden Bereitstellung zu konkurrieren. Im OTT-Markt für Unternehmenskommunikation bedeutet das, dass der Wettbewerb in compliance-intensiven Sektoren, Frontline-Kommunikationsanwendungsfällen und regionsspezifischen Bereitstellungsanforderungen wahrscheinlich aktiv bleiben wird, auch wenn größere Anbieter eine breite Enterprise-Reichweite behalten.
Marktführer im Bereich OTT für Unternehmenskommunikation
-
Microsoft Corporation
-
Zoom Video Communications, Inc.
-
Cisco Systems, Inc.
-
Kaltura, Inc.
-
Brightcove, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
OTT-Markt für Unternehmenskommunikation
- Microsoft Corporation
- Zoom Video Communications, Inc.
- Cisco Systems, Inc.
- Kaltura, Inc.
- Brightcove, Inc.
- Panopto, Inc.
- Vimeo, Inc.
- Vidyard, Inc.
- Haivision Systems Inc.
- Kollective Technology, Inc.
- Vbrick Systems, Inc.
- MediaPlatform, Inc.
- Wistia, Inc.
- Dacast, Inc.
- IBM Corporation
- Adobe Inc.
- Amazon Web Services, Inc.
- Google LLC
- RingCentral, Inc.
- Staffbase GmbH
- Firstup, Inc.
- Poppulo
- Simpplr Inc.
- LumApps
- Workvivo Limited

Recent Industry Developments in OTT-Markt für Unternehmenskommunikation
- Juni 2026: Workvivo (ein Zoom-Unternehmen) startete Workvivo HQ, ein KI-natives digitales Hauptquartier, das über 10 Millionen Nutzer in mehr als 1.300 Organisationen in über 200 Ländern und Territorien bedient. Die Plattform integriert Kommunikation, Wissen und Handlungen über mehr als 60 Unternehmenssysteme hinweg, darunter Salesforce, Jira, Workday und ServiceNow, unter Verwendung von HQ Agent, einer KI-Schicht, die im Auftrag von Mitarbeitern Informationen abrufen und Aktionen über verbundene Geschäftsanwendungen hinweg ausführen kann.
- Mai 2026: Kaltura startete das Avatar Video Production Studio, das es Unternehmen ermöglicht, vorhandene Wissensressourcen in strukturierte, avatar-geführte Videoerlebnisse in Minuten und in großem Maßstab umzuwandeln. Der Self-Service-Kauf ist für Q3 2026 geplant. Im selben Monat veröffentlichte Kaltura eine Suite von KI-Agent-Fähigkeiten als Open Source, die es Claude Code, OpenAI Codex, Google Gravity, GitHub Copilot und Cursor ermöglichen, vollständige Anwendungen auf der Kaltura-Plattform zu erstellen.
- April 2026: Mangomolo verbesserte seine Enterprise-OTT-Plattform mit KI-gestützter Intelligenz und Personalisierungsfunktionen für Sender in Europa, dem Nahen Osten und Afrika, darunter die South African Broadcasting Corporation und NoorPlay, mit weiteren geplanten Updates im Laufe des Jahres 2026.
- April 2026: Vidyard erweiterte seine strategische Partnerschaft mit Clari + Salesloft, um KI-gestützte Video- und Käufer-Engagement-Signale direkt in Revenue-Orchestrierungs-Workflows einzubetten, was es Go-to-Market-Teams ermöglicht, personalisiertes Video in großem Maßstab mit Intent-Signalen bereitzustellen, die direkt in die Revenue-Pipeline einfließen.


Globaler OTT-Markt für Unternehmenskommunikation – Berichtsumfang
Der OTT-Markt für Unternehmenskommunikation bezieht sich auf die Nutzung von Over-the-Top-Plattformen und -Diensten, die es Unternehmen ermöglichen, Sprach-, Video-, Messaging-, Kollaborations- und Content-Sharing-Funktionen über das Internet bereitzustellen, ohne auf traditionelle Telekommunikationsinfrastruktur angewiesen zu sein. Der Marktumfang umfasst Lösungen für interne Kommunikation, externes Stakeholder-Engagement, virtuelle Meetings, Webinare, Teamkollaboration und Enterprise-Content-Distribution über Branchen und Organisationsgrößen hinweg.
Der Bericht über den OTT-Markt für Unternehmenskommunikation ist segmentiert nach Gerätetyp (Smartphones und Tablets, Smart-TVs, Laptops und Desktops und weitere Gerätetypen), Inhaltstyp (Live-Streaming, On-Demand-Video und archivierte Videobibliotheken), Endnutzerbranche (BFSI, Gesundheitswesen und Biowissenschaften, Informationstechnologie und Telekommunikation, Fertigung, Einzelhandel und Konsumgüter, Bildung und weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Smartphones und Tablets |
| Smart-TVs |
| Laptops und Desktops |
| Weitere Gerätetypen |
| Live-Streaming |
| On-Demand-Video |
| Archivierte Videobibliotheken |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Informationstechnologie und Telekommunikation |
| Fertigung |
| Einzelhandel und Konsumgüter |
| Bildung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Gerätetyp | Smartphones und Tablets | |
| Smart-TVs | ||
| Laptops und Desktops | ||
| Weitere Gerätetypen | ||
| Nach Inhaltstyp | Live-Streaming | |
| On-Demand-Video | ||
| Archivierte Videobibliotheken | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Informationstechnologie und Telekommunikation | ||
| Fertigung | ||
| Einzelhandel und Konsumgüter | ||
| Bildung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle und prognostizierte OTT-Markt für Unternehmenskommunikation?
Der Markt wurde im Jahr 2025 auf 2,93 Milliarden USD geschätzt, steht im Jahr 2026 bei 3,23 Milliarden USD und wird bis 2031 voraussichtlich 5,59 Milliarden USD bei einer CAGR von 11,59 % erreichen.
Welches Inhaltsformat führt die Enterprise-Nachfrage an?
On-Demand-Video führte im Jahr 2025 mit einem Anteil von 66,59 %, da Unternehmen flexibles Betrachten für Training, Führungsbotschaften und Richtlinien-Updates über Zeitzonen hinweg benötigen.
Welche Gerätekategorie wächst am schnellsten bei der internen Videobereitstellung?
Smart-TVs werden bis 2031 voraussichtlich mit einer CAGR von 12,57 % wachsen, da Unternehmen das Videobetrachten auf Konferenzräume und gemeinsame Mitarbeiterbereiche ausweiten.
Welche Endnutzergruppe trägt den größten Umsatz bei?
BFSI führte im Jahr 2025 mit einem Anteil von 24,58 %, da regulierte Kommunikation Aufzeichnung, Aufbewahrung, Prüfprotokolle und kontrollierten Zugriff erfordert.
Welche Region wächst bis 2031 am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,08 % wachsen, unterstützt durch große Technologiedienstleistungsbelegschaften, verteilte Teams und steigende Enterprise-Videonutzung.
Was prägt den Wettbewerb unter den Anbietern?
Der Wettbewerb wird durch Integrationstiefe, Governance-Funktionen, KI-gestützte Suche und Zusammenfassung sowie die Fähigkeit geprägt, Video mit breiteren Mitarbeiter-Workflow-Systemen zu verbinden.
Seite zuletzt aktualisiert am:



