
OTT Cloud Infrastructure Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.52 Milliarden US-Dollar |
| Marktgröße (2031) | 28.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
OTT Cloud Infrastructure Marktanalyse von Mordor Intelligence
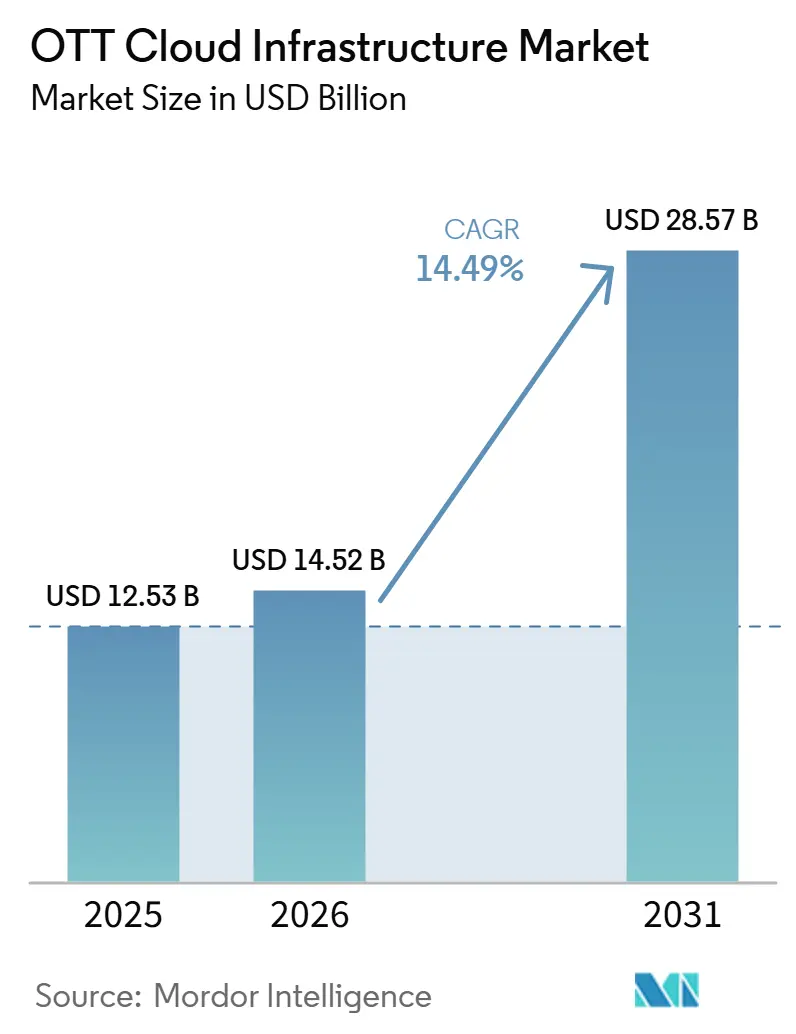
Die OTT Cloud Infrastructure Marktgröße wurde im Jahr 2025 auf 12,53 Milliarden USD geschätzt und wird voraussichtlich von 14,52 Milliarden USD im Jahr 2026 auf 28,57 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,49 % während des Prognosezeitraums (2026–2031). Streaming-Betreiber verlagern Arbeitslasten von fester Hardware auf Cloud-Systeme, die bei steigender Zuschauernachfrage skaliert werden können. Premium-Live-Events erfordern Bereitstellungssysteme, die Verzögerungen begrenzen und die Servicequalität bei plötzlichen Einschaltspitzen aufrechterhalten können. KI-basierte Verarbeitung erweitert den Umfang der für Kodierung, Untertitelung, Lokalisierung und Werbe-Workflows genutzten Cloud-Rechenkapazität. Werbeunterstützte Dienste erfordern zudem mehr Stream-Versionen, Werbeeinblendungen und Messungen für jede Zuschauersitzung. Der OTT Cloud Infrastructure Markt begünstigt daher Anbieter, die flexible Kapazität, Medientools, Bereitstellungsreichweite und Kostenkontrolle miteinander verbinden.
Wichtigste Erkenntnisse des Berichts
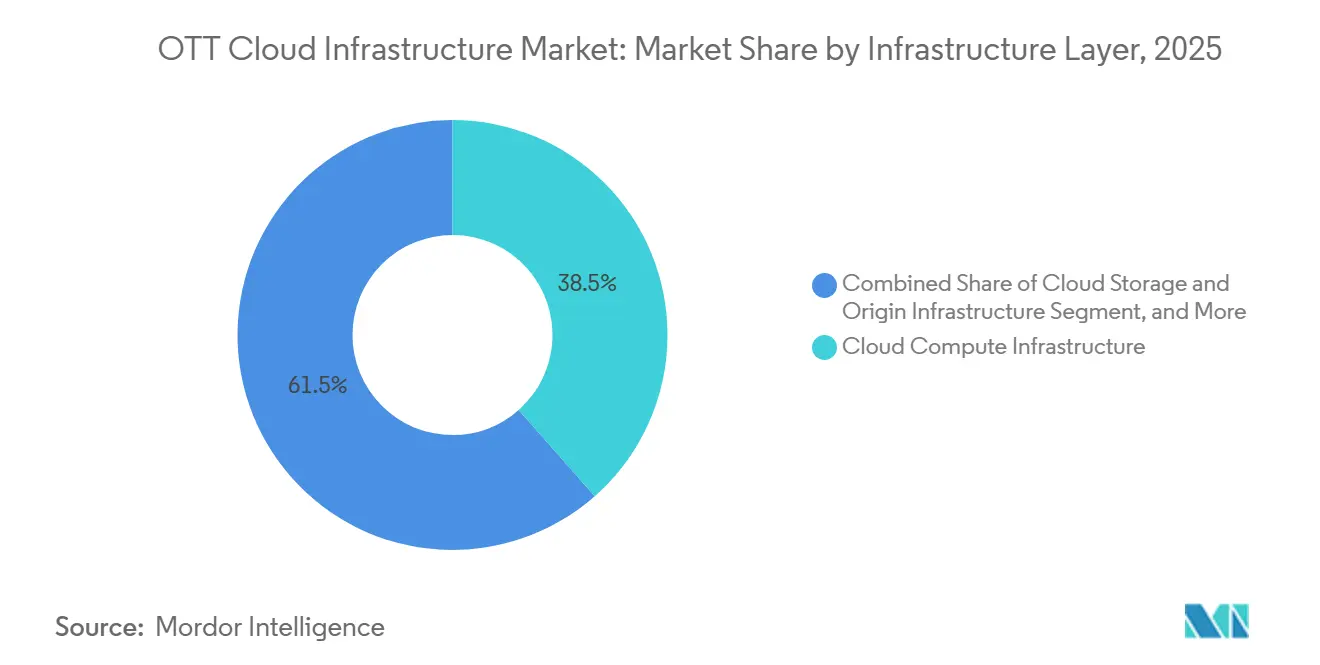
- Nach Infrastrukturschicht führte die Cloud-Compute-Infrastruktur im Jahr 2025 mit einem Anteil von 38,49 % am OTT Cloud Infrastructure Markt, während die Medienverarbeitungs- und Workflow-Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 14,91 % wachsen wird.
- Nach Bereitstellungsmodell hielt die Public Cloud im Jahr 2025 einen Anteil von 66,73 % am OTT Cloud Infrastructure Markt und wächst als bevorzugtes Betriebsmodell für Großbetreiber mit einer CAGR von 14,78 % bis 2031.
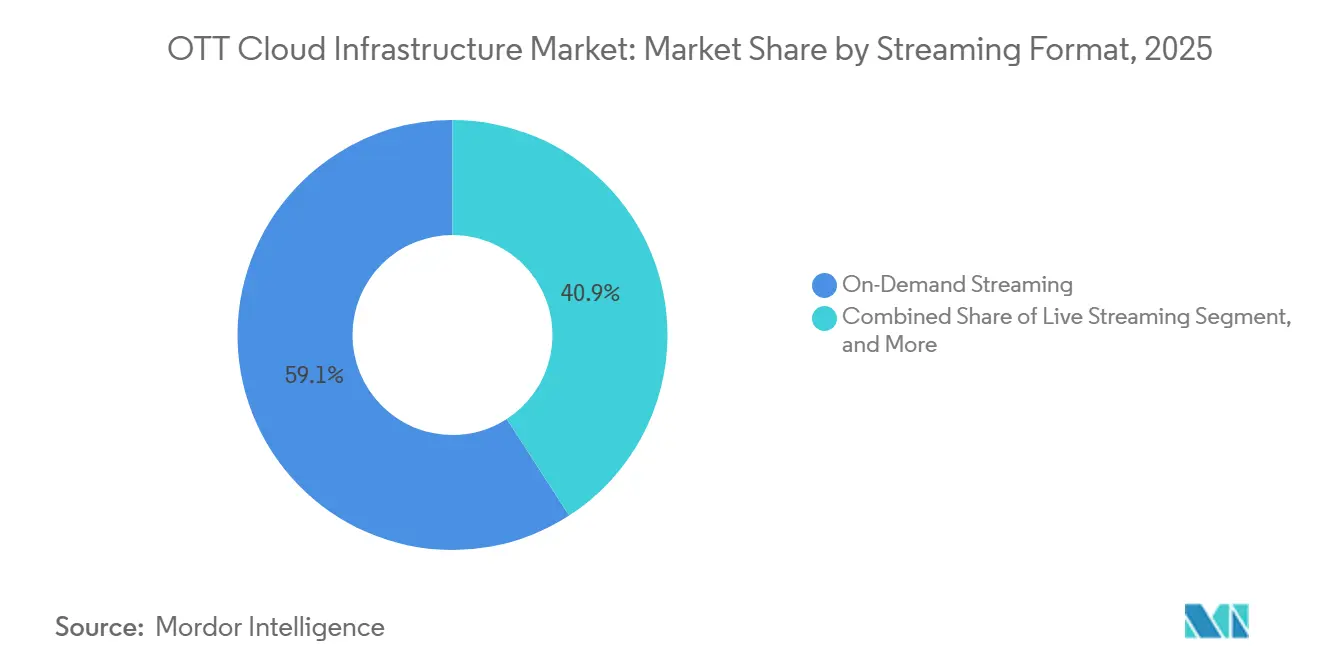
- Nach Streaming-Format entfiel im Jahr 2025 ein Anteil von 59,13 % des Over-the-Top (OTT) Cloud Infrastructure Marktes auf On-Demand-Streaming, während Live-Streaming bis 2031 voraussichtlich mit einer CAGR von 15,06 % wachsen wird.
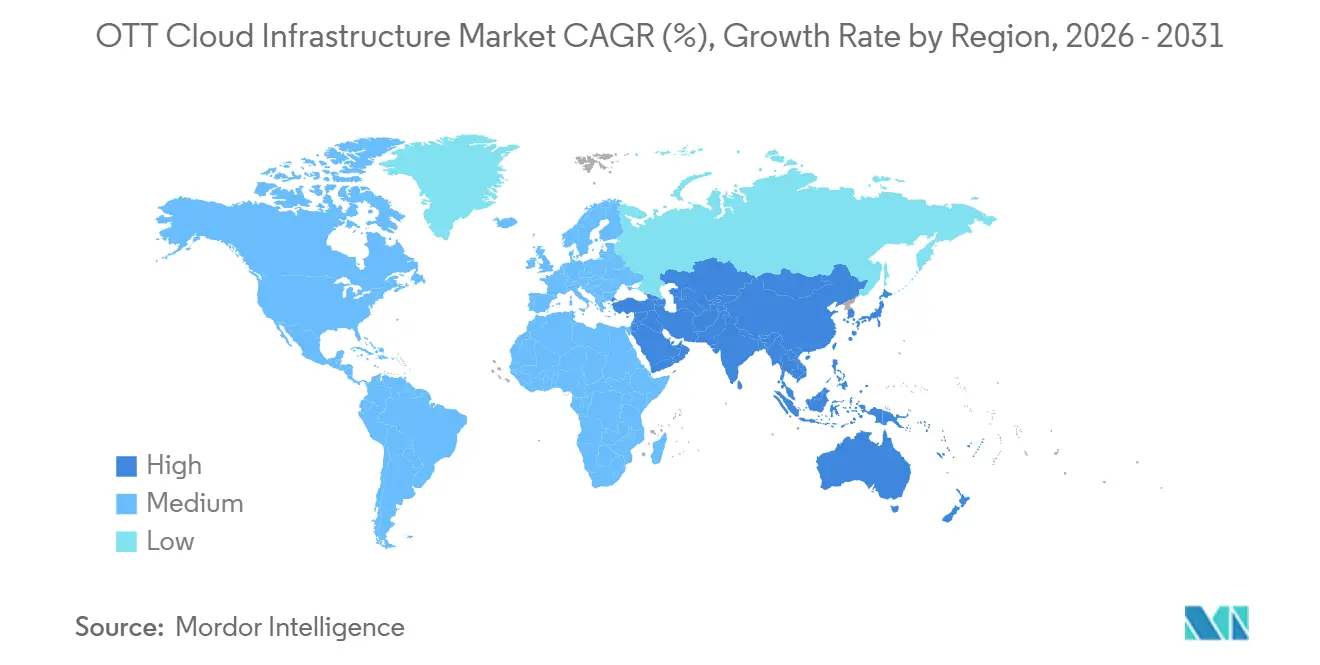
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 43,61 % am globalen Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 15,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-native Elastizität für ereignisgesteuerte Streaming-Spitzen | +2.8% | Global, mit starker Konzentration in Nordamerika, Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Live-Sport mit geringer Latenz und interaktivem Streaming | +2.5% | Global, angeführt von Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-basierte Video-Workflow-Automatisierung und Lokalisierung | +2.2% | Global, mit früher Übernahmeführerschaft in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Ausbau von Edge-Computing, Open Caching und Multi-CDN-Bereitstellung | +1.8% | Global, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Werbeunterstützte und hybride Monetarisierung erweitert Verarbeitungsvolumen | +1.5% | Nordamerika und Europa, mit aufkommender Nachfrage in Südamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| 5G, Multicast und Konvergenz von Broadcast und Streaming | +1.2% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa und den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-native Elastizität für ereignisgesteuerte Streaming-Spitzen
Cloud-Auto-Skalierung unterstützt den OTT Cloud Infrastructure Markt, da Live-Events eine große Lücke zwischen durchschnittlicher und Spitzenzuschauernachfrage erzeugen. Betreiber können Multi-Cloud-Designs nutzen, die Kern-Computing, Machine-Learning-Arbeitslasten und die Bereitstellung auf der letzten Meile verschiedenen Anbietern zuweisen. Dieser Ansatz ist für Ereignisse auf nationaler Ebene wichtig geworden, bei denen Kapazitäten bereitstehen müssen, bevor der Datenverkehr ansteigt. Prädiktives Auto-Skalieren nutzt historische Datenverkehrsmuster, um Ressourcen für große Zuschauermengen bereitzustellen, bevor Überlastungen auftreten, anstatt erst nach Beginn einer Überlastung zu reagieren. Große Cloud-Anbieter bauen ihre zugrunde liegende Kapazität weiter aus und unterstützen Arbeitslasten, die geringe Latenz und hohe Verfügbarkeit erfordern. Langfristige Volumenverpflichtungen können größeren Rundfunkveranstaltern bessere Preise vor wichtigen Ereignissen sichern, während kleinere Betreiber möglicherweise weiterhin On-Demand-Tarifen ausgesetzt sind.
Steigende Nachfrage nach Live-Sport mit geringer Latenz und interaktivem Streaming
Live-Sport steigert die Nachfrage nach Bereitstellungssystemen mit sehr geringer Verzögerung. Low-Latency HLS und Low-Latency CMAF verringern die Lücke zwischen einem Live-Event und dem Stream, den die Zuschauer empfangen. Verzögerte Übertragungen können den Wert interaktiver Funktionen und Live-Wettdienste mindern, wenn Zuschauer Aktionen erst nach deren Eintreten sehen. Steigende Kosten für Sportrechte veranlassen Betreiber auch dazu, Kodierungseffizienz, Bereitstellungsrouting und Ressourcennutzung zu verbessern. Harmonic führte im April 2026 einen KI-Orchestrierungsdienst ein, um Rundfunkveranstaltern die Integration von KI-Anwendungen in Live-Workflows mit Redundanz und sendegradiger Zuverlässigkeit zu ermöglichen.[1] Der Over-the-Top (OTT) Cloud Infrastructure Markt profitiert vom Bedarf an kontinuierlicher Verarbeitungs- und Bereitstellungskapazität während jeder Live-Sitzung für Sport, Nachrichten und interaktive Events.
KI-basierte Video-Workflow-Automatisierung und Lokalisierung
KI verändert die Medienverarbeitungsschicht durch die Automatisierung von Transkription, Untertitelung, Identifizierung von Werbeunterbrechungen und Lokalisierung während der Inhaltsaufnahme. Amagi führte im April 2026 agentische Medienbetriebe in Amagi NOW ein, mit Tools für die Platzierung von Werbeunterbrechungen, Metadatenanreicherung und mehrsprachige Untertitelung. Synamedia stellte im April 2026 KI von Quortex als Framework vor, das die Verarbeitung aktiviert, wenn sie messbaren Mehrwert schafft. Diese Systeme können den manuellen Aufwand für größere Kataloge und eine breitere Sprachabdeckung reduzieren. Herkömmliche Synchronisations- und Untertitel-Workflows werden teurer, wenn ein Dienst in mehr Sprachmärkte expandiert, was die automatisierte Lokalisierung kommerziell bedeutsam macht. Die Verlagerung verteilt einen Teil der Betriebskosten von redaktioneller und Lokalisierungsarbeit auf Cloud-Computing und unterstreicht die Bedeutung von Cloud-Preisgestaltung und Lieferantenbeziehungen im OTT Cloud Infrastructure Markt.
Ausbau von Edge-Computing, Open Caching und Multi-CDN-Bereitstellung
Edge-Infrastruktur entwickelt sich zu einem Standort für Computing- und Anwendungsfunktionen und nicht nur zu einem Cache für gespeicherte Videos. Die Verarbeitung näher am Zuschauer kann die Last des Ursprungsservers reduzieren und Personalisierung ohne einen Hin- und Rückweg zu einem zentralen Rechenzentrum unterstützen. Google Cloud erklärte im April 2025, dass Media CDN über mehr als 100 Tbps Ausgangskapazität verfügte, und nannte MLB und Warner Bros. Discovery als Live-Event-Nutzer innerhalb von Multi-CDN-Designs. Oracle hat Video Edge über Media over QUIC auf Drittanbieter-CDN- und Internetdienstanbieter-Netzwerke ausgeweitet, was einen koordinierten Relay-Ansatz für Ereignisse mit hoher Gleichzeitigkeit unterstützt. Echtzeit-Content-Steering verteilt nun aktive Sitzungen basierend auf Latenz- und Lastinformationen auf Anbieter, anstatt ausschließlich als Backup zu dienen. Open-Caching-Bereitstellungen in Telekommunikationsnetzwerken können Transitkosten senken und die Bereitstellung für mobilfokussierte Zielgruppen in der asiatisch-pazifischen Region und Europa verbessern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Bandbreiten-, Ausgangs- und Transkodierungskostenbelastung | -1.9% | Global, am stärksten für Betreiber in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Geräte-, Codec-, DRM- und Player-Kompatibilität | -1.5% | Global, verstärkt in heterogenen Gerätmärkten des asiatisch-pazifischen Raums und Südamerikas | Mittelfristig (2–4 Jahre) |
| Datenschutz-, Inhaltsrechte- und Datenresidenz-Einschränkungen | -0.9% | Europa, Indien, der Nahe Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Instabilität der Servicequalität zu Spitzenzeiten in aufstrebenden Netzwerken | -0.7% | Afrika, Südamerika und Teile Südostasiens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Bandbreiten-, Ausgangs- und Transkodierungskostenbelastung
Die Ausgangspreisgestaltung bleibt eine zentrale Einschränkung für die Wirtschaftlichkeit des OTT Cloud Infrastructure Marktes. Cloud-Anbieter berechnen die Internetbereitstellung nach Datenvolumen, was zu hohen wiederkehrenden Rechnungen für Dienste führen kann, die Hunderte von Millionen gleichzeitiger Zuschauer in verschiedenen Regionen unterstützen. Große Plattformen investieren in eigene Bereitstellungsnetzwerke, um die Abhängigkeit von Pro-Gigabyte-Cloud-Ausgangsverträgen zu reduzieren. Transkodierung erhöht die Kosten, da jede Sprache, Auflösungsleiter und berechtigungsbewusste Stream-Variante mehr Verarbeitung erfordert. Akamai nannte in seinen Investorenmaterialien für 2026 höhere Hardware-, Strom- und Infrastrukturkosten, was Druck auf die CDN-Preisgestaltung ausüben könnte. Pro-Titel-Kodierung kann das Bereitstellungsvolumen reduzieren, indem Bitrateleitern an die Komplexität einzelner Assets angepasst werden, erfordert jedoch technische Ressourcen, die kleinere Rundfunkveranstalter möglicherweise nicht haben.
Fragmentierte Geräte-, Codec-, DRM- und Player-Kompatibilität
Der OTT Cloud Infrastructure Markt muss mehrere Rechteverwaltungs- und Wiedergabeumgebungen gleichzeitig unterstützen. Widevine bedient Chrome- und Android-Geräte, FairPlay unterstützt Apple-Plattformen und PlayReady bedient Windows- und Xbox-Umgebungen. Ältere Geräte erfordern weiterhin H.264/AVC-Bereitstellung, auch wenn neuere Codecs eine stärkere Komprimierung bieten. ISO/IEC Common Encryption definiert einen gemeinsamen Rahmen, aber jedes DRM-System hat nach wie vor eigene Lizenzserver- und Gerätesicherheitsanforderungen.[2] Live-Kanäle mit Schlüsselrotation erzeugen hohe Lizenzanfrageaktivität und erhöhen die Betriebslast in Zeiten hoher gleichzeitiger Nutzung. Diese Kompatibilitätsbelastung erhöht die Verarbeitungs- und Supportanforderungen im gesamten OTT Cloud Infrastructure Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastrukturschicht:
KI-Verarbeitung unterstützt die am schnellsten wachsende SchichtDie Cloud-Compute-Infrastruktur hielt im Jahr 2025 einen Anteil von 38,49 % und stellte die zentrale Schicht für virtuelle Maschinen und Container für nachgelagerte Medienfunktionen bereit. Die Medienverarbeitungs- und Workflow-Infrastruktur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,91 % wachsen. Automatisierte Kodierung, Lokalisierung, serverseitige Werbeeinblendung und KI-gestützte Verarbeitung steigern ihre Nachfrage. Die breitere Nutzung von Abonnement- und werbeunterstützten Tarifen bedeutet, dass ein einzelnes Asset möglicherweise separate saubere und werbeunterstützte Stream-Varianten benötigt. Dies erhöht die Verarbeitungsanforderungen für jeden Titel im Katalog und unterstützt den OTT Cloud Infrastructure Markt.
Cloud-Netzwerk- und CDN-Infrastruktur stellt den Pfad zwischen Inhaltsursprüngen und Zielgruppen bereit, während Cloud-Speicher- und Ursprungsinfrastruktur Quelldateien aufbewahrt und die kontinuierliche Feed-Aufnahme für Live-Dienste unterstützt. Ihr Wachstum wird durch verbesserte Komprimierung und Pro-Titel-Kodierung gemäßigt, was die erforderliche Bandbreite und den Speicher pro Zuschauerstunde reduzieren kann. Beobachtbarkeits-, Analyse- und Messinfrastruktur gewinnt an Bedeutung, da Betreiber die Servicequalität in Echtzeit überwachen. Akamai und MediaMelon schlossen im April 2026 eine Partnerschaft, um SmartSight-Qualitätserlebnisanalysen an mehr als 4.400 Akamai-Edge-Standorten bereitzustellen. Der Dienst spiegelt die wachsende Nachfrage nach Systemen wider, die Netzwerkzustand, Player-Leistung und Zuschauererlebnis in einer einzigen Betriebsansicht verbinden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Public Cloud führt, während Hybrid-Designs Kontrollbedürfnisse adressierenDie Public Cloud machte im Jahr 2025 66,73 % des OTT Cloud Infrastructure Marktes aus und wird voraussichtlich mit einer CAGR von 14,78 % über den Prognosezeitraum wachsen. Hyperscaler bieten Mediendienste für Live-Kodierung, Paketierung, Werbeeinblendung und Inhaltsbereitstellung an, die den Bedarf der Betreiber, spezialisierte Hardware zu kaufen und zu verwalten, reduzieren. Mehrjährige Kapazitätsverpflichtungen können Stückkosten senken und die Budgetierungssicherheit verbessern, können aber auch die Abhängigkeit von den Tools und der Preisstruktur eines einzelnen Anbieters erhöhen. Die Private Cloud behält eine strategische Rolle für öffentlich-rechtliche Rundfunkveranstalter und regulierte Netzwerke, die Anforderungen an die Inhaltssouveränität haben. Sie ist besonders relevant, wenn Produktionssysteme und Abonnentendaten nicht über extern gehostete Umgebungen geleitet werden können.
Hybrid Cloud wächst als praktisches Design für Großbetreiber im Streaming-Bereich. Diese Betreiber können Identitätsverwaltung, Rechteprüfung und persönliche Abonnentendaten in privaten Umgebungen behalten, während sie Kodierungs-, Paketierungs- und CDN-Arbeitslasten in Public-Cloud-Dienste verlagern. Fox nannte AWS im April 2026 seinen bevorzugten KI-Cloud-Anbieter und nutzt AWS-Mediendienste mit KI-Funktionen für Highlights, Anreicherung und vertikale Videoversionen von Live-Sport.[3] Diese Beziehung zeigt, wie eng Premium-Inhaltsinhaber mit Public-Cloud-Anbietern integriert werden können, während gleichzeitig ein Bedarf an Hybrid-Konfigurationen für technische und kommerzielle Flexibilität besteht. Der Over-the-Top (OTT) Cloud Infrastructure Markt belohnt weiterhin Anbieter, die sowohl Cloud-Skalierung als auch Kontrollanforderungen unterstützen können.
Nach Streaming-Format:
Live-Streaming wird zum wichtigsten WachstumstreiberOn-Demand-Streaming repräsentierte im Jahr 2025 59,13 % des OTT Cloud Infrastructure Marktes, unterstützt durch die installierte Basis katalogfokussierter Abonnementdienste. Diese Dienste wurden rund um Inhaltsbibliotheken und nicht um große gleichzeitige Zuschauerspitzen konzipiert. Live-Streaming wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,06 % wachsen. Sportrechteinhaber und Nachrichtenorganisationen verlagern die primäre Distribution auf Direct-to-Consumer-Dienste, die während Events vollständige Kapazitätspipelines vom Ursprung bis zur Edge benötigen. Im Gegensatz zu On-Demand-Inhalten kann Live-Bereitstellung Edge-Caching nicht auf dieselbe Weise nutzen und erfordert Kapazität bei der aktiven Bitrate für jede Betrachtungsstunde.
Hybrid-Streaming kombiniert geplante lineare Free-Ad-Supported-Television-Kanäle mit On-Demand-Bibliotheken und erfordert kontinuierliche Ursprungsaufnahme, während dasselbe Edge-Netzwerk auf On-Demand-Anfragen reagiert. Amagi berichtete im Juni 2026, dass die FAST-Betrachtungsstunden im Jahresvergleich um 55 % gestiegen sind. Bitmovin berichtete, dass werbeunterstütztes Video on Demand 37 % und Abonnement-Video on Demand 36 % ausmachte. Diese Modelle erhöhen die Anzahl der Werbeereignisse, Stream-Versionen und Berichtsdatensätze, die für jede Sitzung verarbeitet werden. Der OTT Cloud Infrastructure Markt hat daher eine wachsende Nachfrage nach einheitlichen Cache-Management- und werbeorientierten Workflow-Systemen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
OTT-Cloud-Infrastruktur-Markt in Nordamerika und den nordischen Ländern
Nordamerika hielt im Jahr 2025 einen Anteil von 43,61 % am OTT-Cloud-Infrastruktur-Markt. Die Region weist eine hohe Konzentration an Inhabern von Inhaltsrechten, OTT-Plattformen, Cloud-Diensten und CDN-Standorten auf, wobei das Wachstum stärker durch technische Upgrades für Live-Sport, werbeunterstützte Tarife und Katalogverarbeitung als durch erstmalige Plattformeinführungen getrieben wird. Fox ernannte Amazon Web Services, Inc. im April 2026 zu seinem bevorzugten KI-Cloud-Anbieter und kombinierte dabei AWS Elemental Media Services mit KI-Funktionen für Highlights und die Neuformatierung von Social-Media-Videos. Telenor ging im Februar 2026 mit einer pan-nordischen TV-Plattform live, die von Amazon Web Services, Inc. und Scalstrm ermöglicht wurde, unter Nutzung von Direct Connect, großskaligem Speicher und Cloud-nativen Origin-Funktionen.[4]
OTT-Cloud-Infrastruktur-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,22 % wachsen und ist damit das am schnellsten wachsende geografische Gebiet im OTT-Cloud-Infrastruktur-Markt. Indien, Südkorea und Japan unterstützen diese Expansion durch mobilfokussierten Konsum, Sportdienste und höhere Ausgaben pro Nutzer. Cricket-Veranstaltungen in Indien haben Multi-Cloud-Deployments erfordert, die in der Lage sind, erhebliche gleichzeitige Zuschauerspitzen zu bewältigen. Indiens Datenschutzregeln für digitale personenbezogene Daten von 2025 verpflichten Betreiber dazu, bei der Gestaltung der Cloud-Infrastruktur die lokale Verarbeitung persönlicher Abonnentendaten zu berücksichtigen. Der chinesische Standard YD/T 7033-2026 legt technische Anforderungen für Multicast- und Broadcast-Erweiterungen des 5G-Kernnetzwerks fest, was die CDN-Nachfrage bei Massenveranstaltungen reduzieren könnte.
OTT-Cloud-Infrastruktur-Markt in EMEA und Südamerika
Südamerika verzeichnete im zweiten Quartal 2026 ein Wachstum von 190 % bei den FAST-Wiedergabestunden, was die Nachfrage nach werbebezogener Verarbeitung und Bereitstellungskapazität im Over-the-Top (OTT)-Cloud-Infrastruktur-Markt erhöhte. Die Region gewinnt durch die Einführung von FAST-Diensten an Bedeutung, was Verarbeitungs- und CDN-Nachfrage erzeugt, ohne die in Nordamerika üblichen Abonnementumsätze zu erzielen. Europa sieht sich mit Anforderungen an die Datensouveränität konfrontiert, die regionale Cloud-Standorte begünstigen und den Einsatz öffentlicher Hyperscaler für Broadcast-Produktions-Workloads verlangsamen können. Die Europäische Kommission schlug 2026 einen Rahmen für souveräne Cloud-Computing-Dienste mit Schutzmaßnahmen vor, die mit der Datenschutz-Grundverordnung abgestimmt sind. Der Nahe Osten, insbesondere Saudi-Arabien und die Vereinigten Arabischen Emirate, verbindet eine hohe Nachfrage nach Premium-Streaming mit landesspezifischen Datenanforderungen, während Afrikas Entwicklung von der Reichweite des mobilen Breitbands und erschwinglicheren Endgeräten abhängt.
Wettbewerbslandschaft
Marktkonzentration
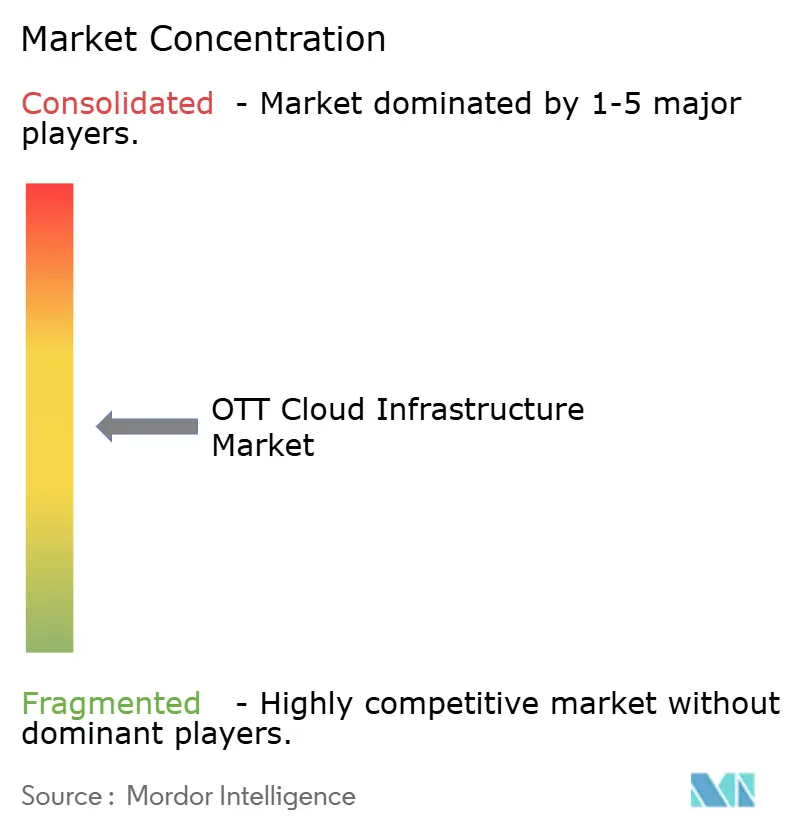
Der OTT Cloud Infrastructure Markt ist mäßig fragmentiert und weist zwei Hauptwettbewerbsebenen auf. AWS, Microsoft Azure und Google Cloud konkurrieren durch breite Cloud-Plattformen, Medientools, KI-Dienste und globale Infrastruktur. MediaKind, Akamai, Ateme und andere Spezialisten konkurrieren durch Low-Latency-Paketierung, Inhaltsschutz, serverseitige Werbeeinblendung und sendegradige Betriebsabläufe. Diese Struktur gibt Betreibern im OTT Cloud Infrastructure Markt die Wahl zwischen integrierten Cloud-Umgebungen und spezialisierten Medienfähigkeiten. AWS hielt im ersten Quartal 2026 einen globalen Cloud-Dienste-Anteil von 28 %, während Google und Microsoft ihre Ausgaben für Rechenzentrumskapazität und medienbezogene Fähigkeiten erhöhen, was es für Spezialanbieter schwierig macht, ihre Infrastrukturbreite zu erreichen.
Spezialanbieter im OTT Cloud Infrastructure Markt reagieren durch Produktfokus, Partnerschaften und Konsolidierung. MediaKind schloss im Juni 2026 die Übernahme von Harmonics Video-Geschäft für 145 Millionen USD ab und schuf damit einen unabhängigen Anbieter mit mehr als 250 Millionen USD Jahresumsatz, mehr als 100 Millionen USD jährlich wiederkehrendem Umsatz und einem kombinierten Portfolio aus SaaS-Streaming, Appliance-Plattformen und Cloud-Video-Tools. Akamais Partnerschaft mit MediaMelon fügt seinem Edge-Footprint Echtzeit-Qualitätsüberwachung hinzu, was auf die Nachfrage nach einfacheren Betriebsabläufen in komplexen Videosystemen reagiert. Fox' AWS-Vereinbarung ist ein weiteres Beispiel für einen Inhaltsinhaber, der Cloud-Mediendienste und KI-Funktionen in einer einzigen Lieferantenbeziehung nutzt.
Technische Standards werden beeinflussen, welche Plattformen geräte- und netzwerkübergreifend im großen Maßstab betrieben werden können. 3GPP Release 19 definiert die Architektur für 5G-Medien-Streaming und legt eine technische Grundlage für interoperable mobile Bereitstellung fest. Anbieter, die Encoder-Zustand, CDN-Telemetrie, DRM-Lizenzleistung und Zuschauer-Qualitätsdaten kombinieren, können die Belastung manueller Betriebsteams reduzieren. Regionale CDN-Anbieter können auch durch das Angebot von Video-Bereitstellung zu niedrigeren Datentransferkosten als allgemeiner Cloud-Ausgang konkurrieren. Die Wettbewerbsstruktur des OTT Cloud Infrastructure Marktes bleibt aktiv, da kein einzelner Anbieter die volle Breite der Hyperscale-Infrastruktur mit jeder spezialisierten Medienfunktion kombiniert, sodass Betreiber wahrscheinlich mehrere Lieferantenbeziehungen aufrechterhalten werden.
OTT Cloud Infrastructure Branchenführer
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Alphabet Inc.
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
OTT-Cloud-Infrastruktur-Markt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- International Business Machines Corporation
- Oracle Corporation
- Cisco Systems, Inc.
- Alibaba Cloud Intelligence Pte. Ltd.
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Comcast Technology Solutions, LLC
- Tata Communications Limited
- NTT Data Corporation
- MediaKind Group Limited
- Ateme S.A.
- Synamedia Limited
- Brightcove Inc.
- Kaltura, Inc.
- Bitmovin Inc.
- Wowza Media Systems, LLC
- Broadpeak S.A.
Neueste Industrielle Entwicklungen in OTT-Cloud-Infrastruktur-Markt
- Juli 2026: Broadpeak wurde von SIMBA ausgewählt, um ein neues leistungsstarkes Content-Delivery-Netzwerk in Brasilien zu betreiben, das auf Broadpeaks Advanced-CDN-Software aufbaut und SIMBA ermöglicht, Live- und VoD-Streaming-Dienste für 3 der führenden Rundfunkveranstalter des Landes bereitzustellen und gleichzeitig ein eigenes CDN-als-Dienst-Angebot zu starten. Die Bereitstellung positioniert Broadpeak als Infrastruktur-Backbone für Brasiliens aufstrebenden Drittanbieter-CDN-Markt, der durch die Nachfrage nach Live-Sport-Streaming von der FIFA-Weltmeisterschaft 2026 beschleunigt wird.
- Juli 2026: Tencent Cloud und Rockstreamer Private Limited gaben eine strategische Partnerschaft bekannt, um Cloud-, KI-, CDN- und Enterprise-OTT-Lösungen für Telekommunikationsbetreiber, Rundfunkveranstalter und Medienunternehmen in Bangladesch und anderen aufstrebenden Märkten bereitzustellen. Die Partnerschaft erweitert den OTT-Infrastruktur-Footprint von Tencent Cloud in Südasien zu einem Zeitpunkt, an dem bangladeschische und breitere südasiatische Märkte die Modernisierung des digitalen Rundfunks beschleunigen.
- Juni 2026: MediaKind schloss seine Fusion mit Harmonics Video-Geschäft für 145 Millionen USD in bar ab und schuf damit ein unabhängiges Streaming-Infrastrukturunternehmen mit mehr als 250 Millionen USD Jahresumsatz und mehr als 100 Millionen USD jährlich wiederkehrendem Umsatz. Das kombinierte Unternehmen vereint SaaS-Streaming, Appliance-Plattformen und Cloud-Video-Technologien und positioniert sich als direkte Alternative zu hyperscaler-gebündelten Mediendiensten für Rundfunkveranstalter, die Anbieterunabhängigkeit und cloud-neutrale Bereitstellungsflexibilität anstreben.
- Juni 2026: Aktas KI-first-SaaS-Videoplattform erreichte die allgemeine Verfügbarkeit auf Oracle Cloud Infrastructure, präsentiert auf der StreamTV Show 2026. Die Bereitstellung ermöglicht es Rundfunkveranstaltern, Aufnahme, Live-Kanalverwaltung und OTT-Distribution in einer einzigen cloud-nativen Umgebung auf OCI zu konsolidieren und die Integrationskomplexität von Multi-System-Medien-Workflows für Broadcast-zu-Streaming-Migrationen zu reduzieren.
Globaler OTT Cloud Infrastructure Marktbericht Umfang
Der OTT Cloud Infrastructure Markt umfasst das Ökosystem cloudbasierter Infrastrukturlösungen und -dienste, die Over-the-Top (OTT) Medienanbietern ermöglichen, Video- und Audioinhalte direkt über das Internet an Verbraucher zu liefern. Dieser Markt umfasst die Cloud-Computing-, Speicher-, Netzwerk-, Inhaltsbereitstellungs-, Medienverarbeitungs-, Workflow-Orchestrierungs- und Analyseinfrastruktur, die zur Unterstützung von Inhaltsaufnahme, Transkodierung, Paketierung, Distribution, Streaming, Überwachung und Leistungsoptimierung über mehrere Geräte und Geografien hinweg erforderlich ist. Die Infrastruktur ist darauf ausgelegt, Skalierbarkeit, hohe Verfügbarkeit, inhaltsbereitstellung mit geringer Latenz, betriebliche Flexibilität und Kosteneffizienz für Live-, On-Demand- und Hybrid-Streaming-Anwendungen bereitzustellen.
Der OTT Cloud Infrastructure Marktbericht ist segmentiert nach Infrastrukturschicht (Cloud-Compute-Infrastruktur, Cloud-Speicher- und Ursprungsinfrastruktur, Cloud-Netzwerk- und CDN-Infrastruktur, Medienverarbeitungs- und Workflow-Infrastruktur sowie Beobachtbarkeits-, Analyse- und Messinfrastruktur), Bereitstellungsmodell (Public Cloud, Private Cloud und Hybrid Cloud), Streaming-Format (Live-Streaming, On-Demand-Streaming und Hybrid-Streaming) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Cloud-Compute-Infrastruktur |
| Cloud-Speicher- und Ursprungsinfrastruktur |
| Cloud-Netzwerk- und CDN-Infrastruktur |
| Medienverarbeitungs- und Workflow-Infrastruktur |
| Beobachtbarkeits-, Analyse- und Messinfrastruktur |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Live-Streaming |
| On-Demand-Streaming |
| Hybrid-Streaming |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Infrastrukturschicht | Cloud-Compute-Infrastruktur | |
| Cloud-Speicher- und Ursprungsinfrastruktur | ||
| Cloud-Netzwerk- und CDN-Infrastruktur | ||
| Medienverarbeitungs- und Workflow-Infrastruktur | ||
| Beobachtbarkeits-, Analyse- und Messinfrastruktur | ||
| Nach Bereitstellungsmodell | Public Cloud | |
| Private Cloud | ||
| Hybrid Cloud | ||
| Nach Streaming-Format | Live-Streaming | |
| On-Demand-Streaming | ||
| Hybrid-Streaming | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte OTT Cloud Infrastructure Markt?
Der Sektor wird im Jahr 2026 auf 14,52 Milliarden USD geschätzt und soll bis 2031 28,57 Milliarden USD erreichen, bei einer CAGR von 14,49 %.
Was treibt die Ausgaben für OTT Cloud Infrastructure an?
Live-Sport, KI-basierte Medienverarbeitung, werbeunterstützte Dienste und flexible Cloud-Kapazität steigern die Nachfrage nach Computing- und Bereitstellungsdiensten.
Welche Infrastrukturschicht wächst am schnellsten?
Die Medienverarbeitungs- und Workflow-Infrastruktur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,91 % wachsen, da Automatisierungs-, Lokalisierungs- und Werbe-Workflows expandieren.
Warum nutzen Betreiber Hybrid-Cloud-Konfigurationen?
Hybrid-Konfigurationen ermöglichen es Betreibern, Rechte, Identitäts- und Abonnentendaten in kontrollierten Umgebungen zu behalten, während sie öffentliche Cloud-Kapazität für Kodierung und Bereitstellung nutzen.
Welches Streaming-Format wächst am schnellsten?
Live-Streaming wird voraussichtlich bis 2031 mit einer CAGR von 15,06 % wachsen, da Sport- und Nachrichtendienste kontinuierliche Bereitstellungskapazität mit geringer Verzögerung benötigen.
Welche Region wächst am schnellsten für OTT Cloud Infrastructure?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 15,22 % wachsen, unterstützt durch mobiles Streaming und große Live-Event-Nachfrage.