
Marktgröße und Marktanteil für Zierfischfutter
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
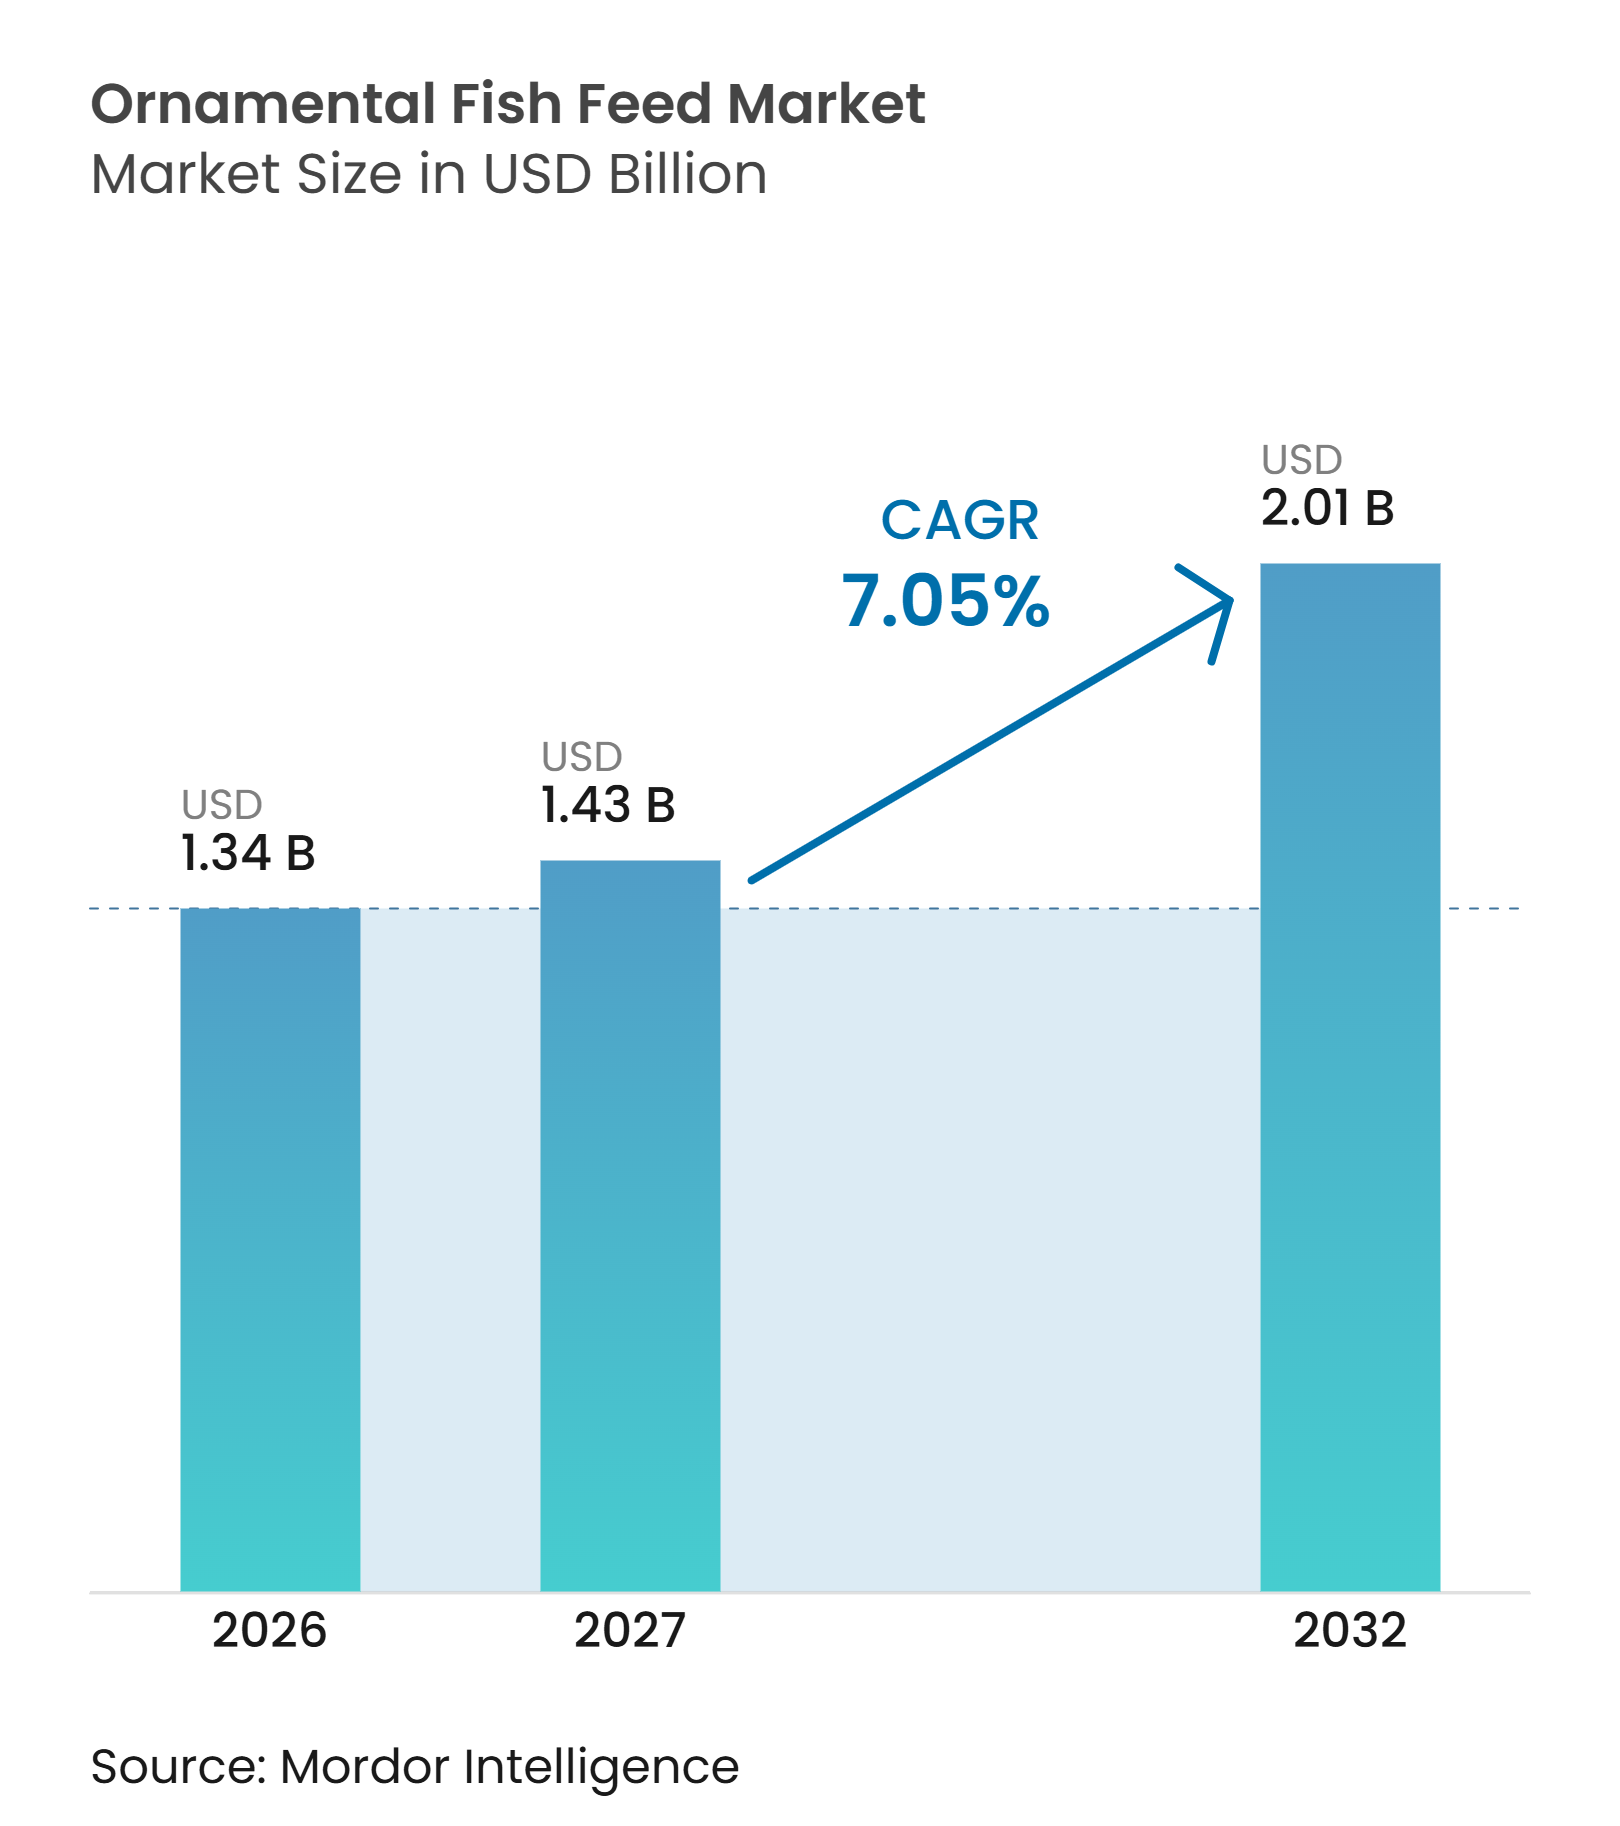
| Marktgröße (2027) | 1.43 Milliarden US-Dollar |
| Marktgröße (2032) | 2.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.05 % |
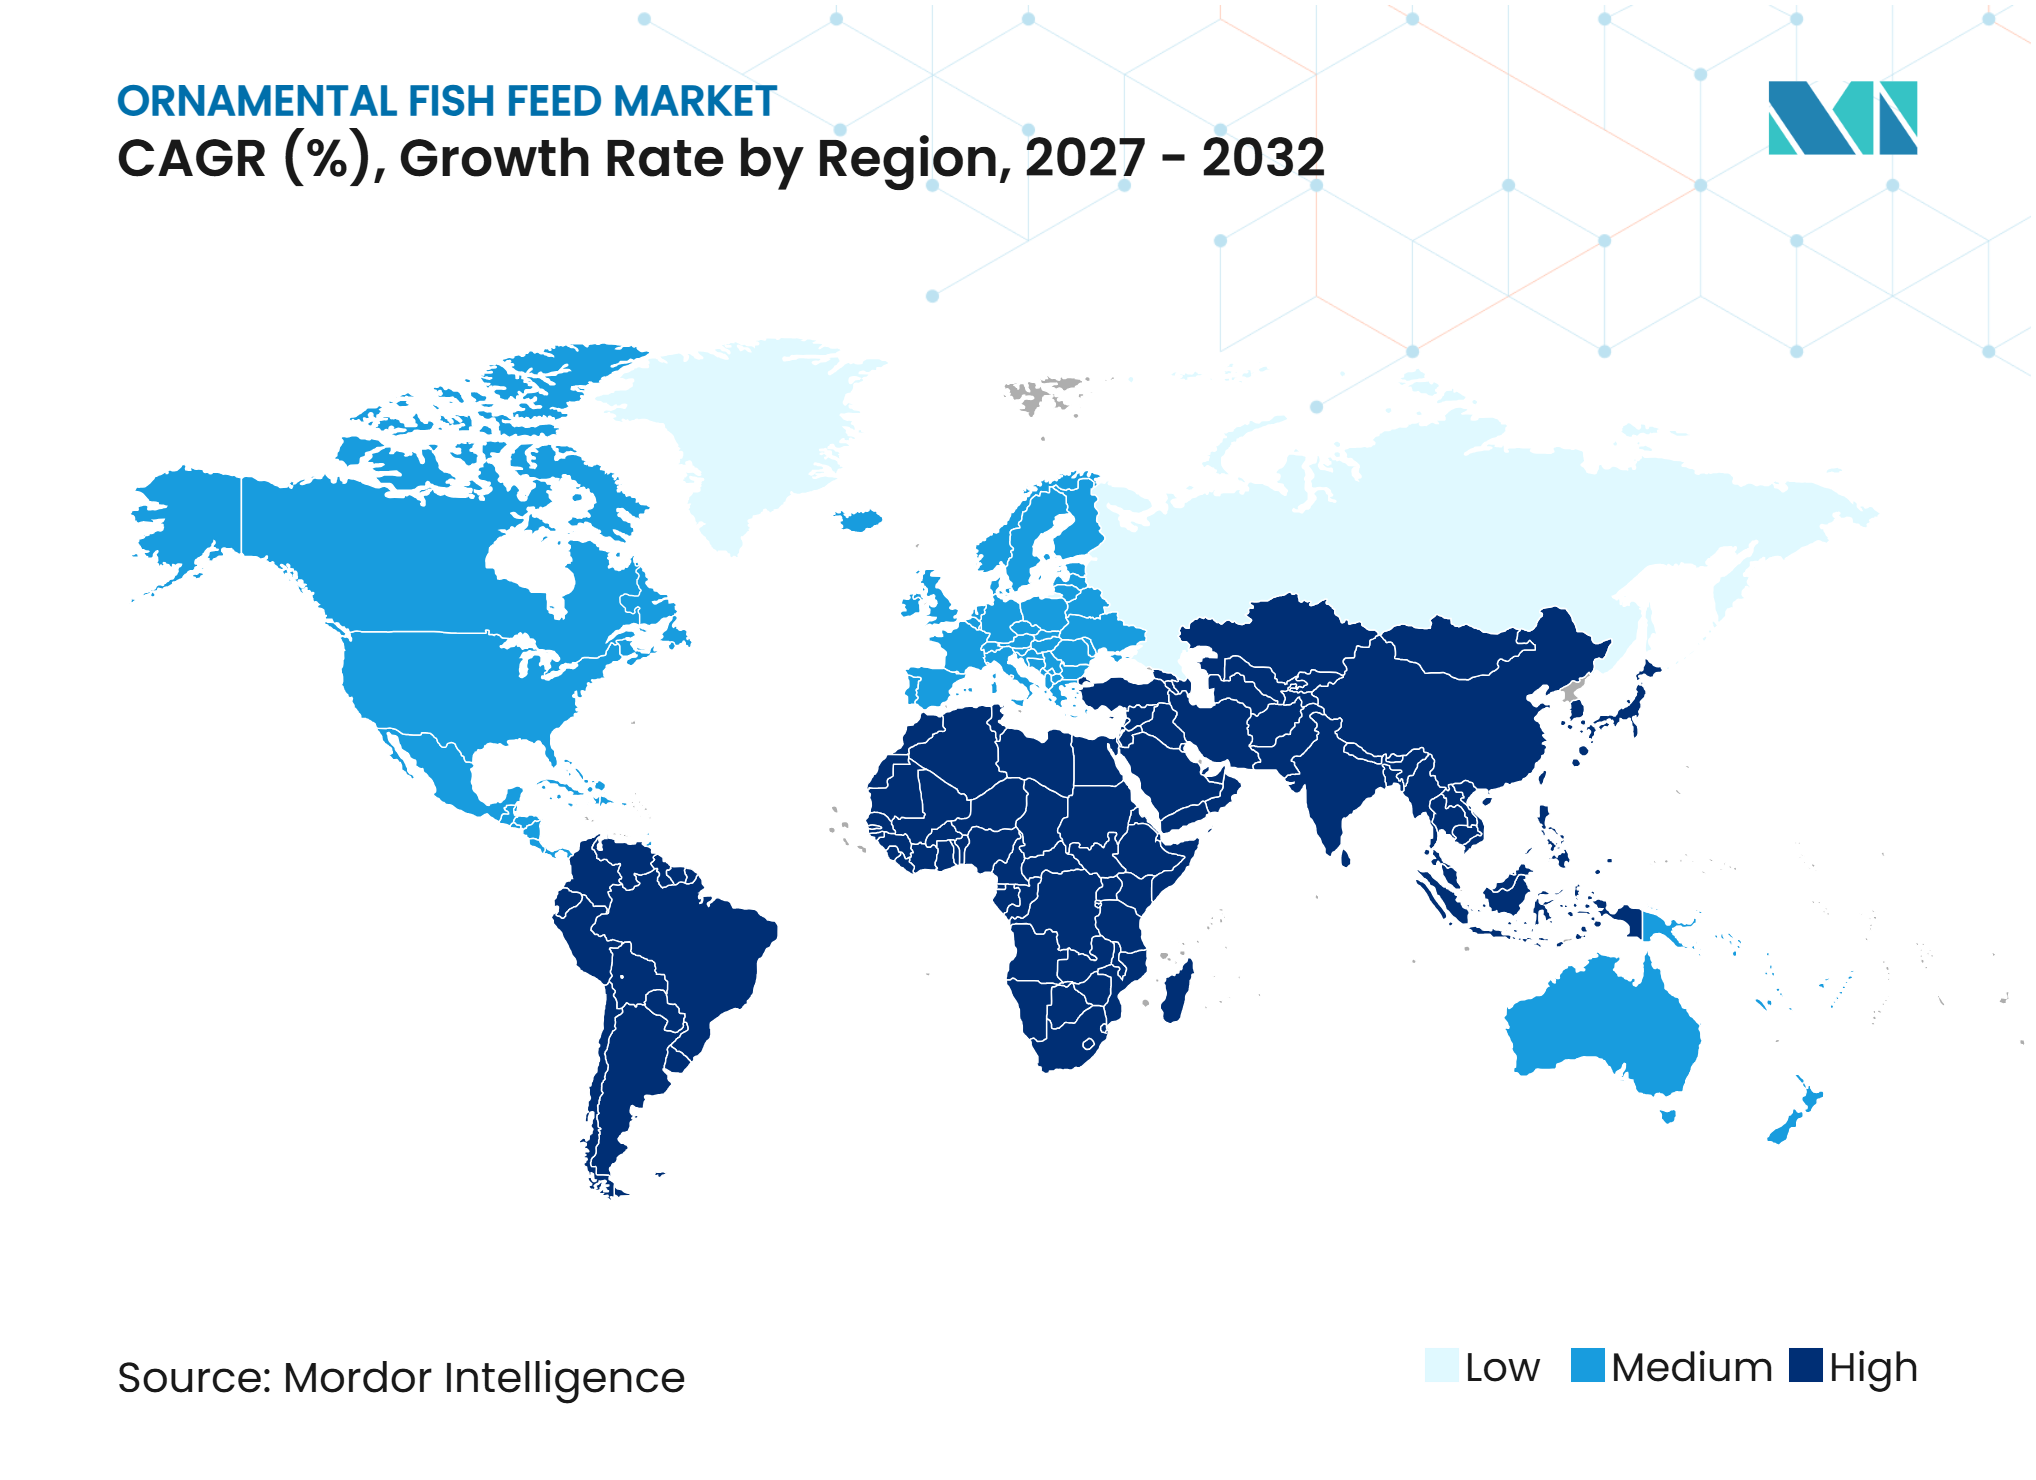
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zierfischfutter von Mordor Intelligence
Die Marktgröße für Zierfischfutter wurde im Jahr 2026 auf 1,34 Milliarden USD geschätzt und soll von 1,43 Milliarden USD im Jahr 2027 auf 2,01 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,05 % von 2027 bis 2032. Dieses Wachstum spiegelt einen Wandel von allgemeinem Flockenfutter hin zu Diäten wider, die auf Arten, Ernährungsbedürfnisse und Aquarienbedingungen zugeschnitten sind, einschließlich Optionen für Zucht, Farbgebung und empfindliche Meerwasserumgebungen. Funktionale Aussagen zu Farbverbesserung, Verdauung und Zucht steigern den Wert formulierter Produkte, insbesondere bei erfahrenen Hobbyisten, die vorhersehbarere Ergebnisse aus ihren Fütterungsroutinen anstreben. Der digitale Einzelhandel erweitert den Zugang zu Spezialprodukten und vereinfacht Wiederholungskäufe durch Direktbestellung, Produktaufklärung und Nachfülloptionen. Wettbewerbspositionen werden durch Formulierungsglaubwürdigkeit, Beschaffung von Zutaten, Vertriebsabdeckung und die Fähigkeit geprägt, Vertrauen in Hobbyisten-Gemeinschaften über physische und digitale Kanäle aufzubauen. Der Markt bietet Raum für etablierte globale Marken und fokussierte regionale Anbieter, auch wenn einfache Flockenprodukten ein wichtiger Preisreferenzpunkt bleiben.
Wichtigste Erkenntnisse des Berichts
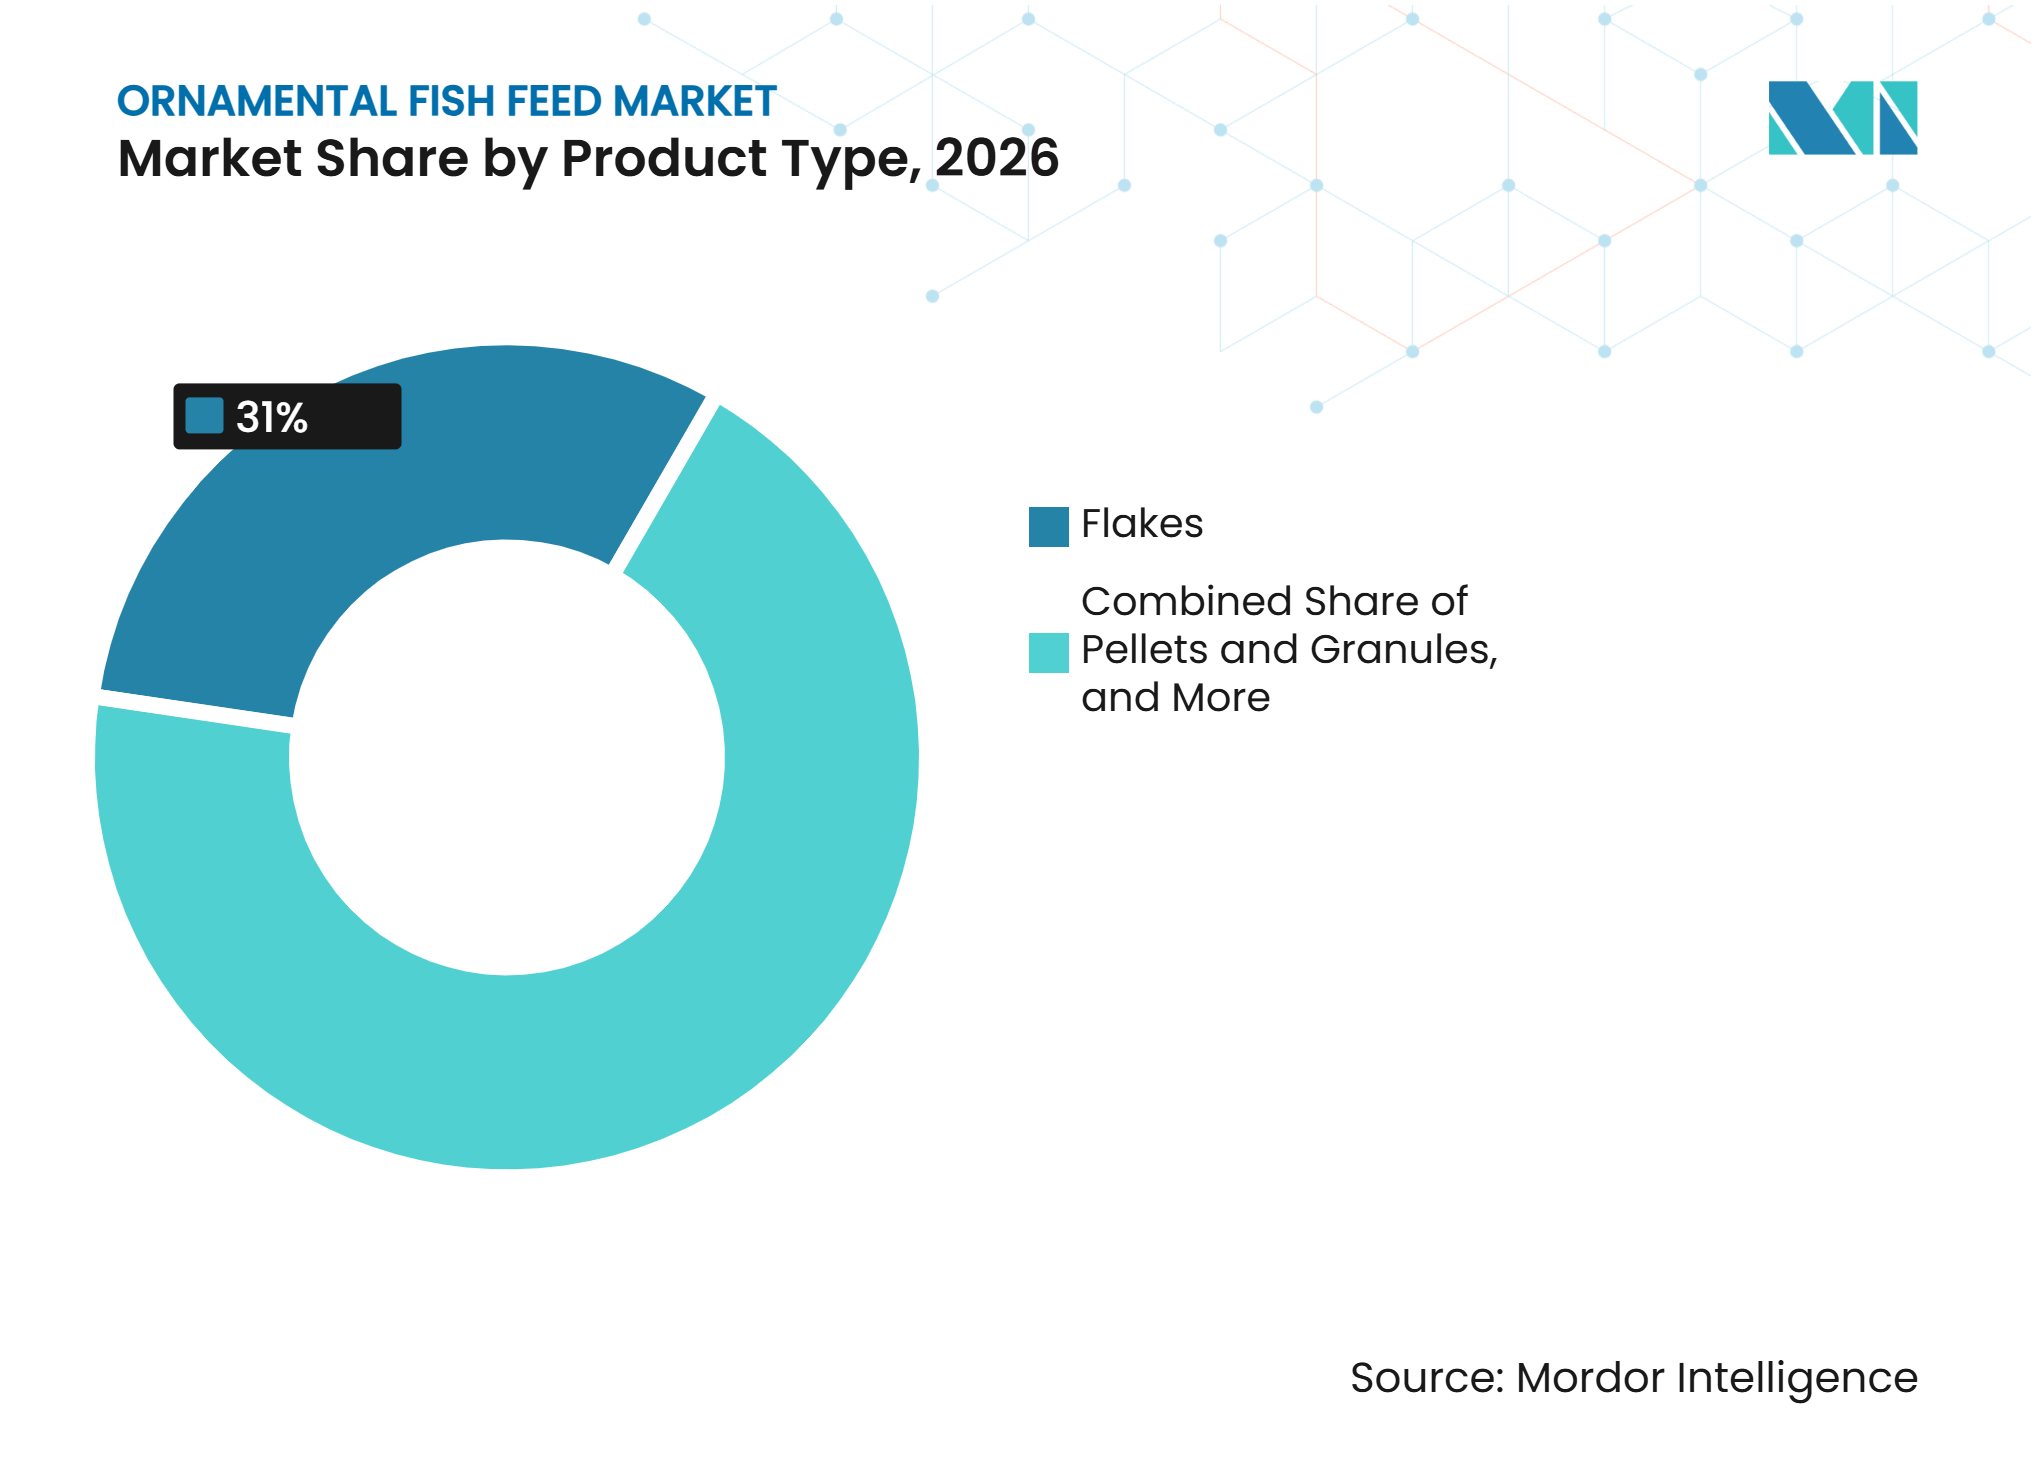
- Nach Produkttyp entfielen Flocken im Jahr 2026 auf 31 % des Marktanteils für Zierfischfutter, während Pellets und Granulate von 2027 bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen werden.
- Nach Fischart entfielen Tropenfische im Jahr 2026 auf 61,4 % der Marktgröße für Zierfischfutter, während marine Zierfische von 2027 bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
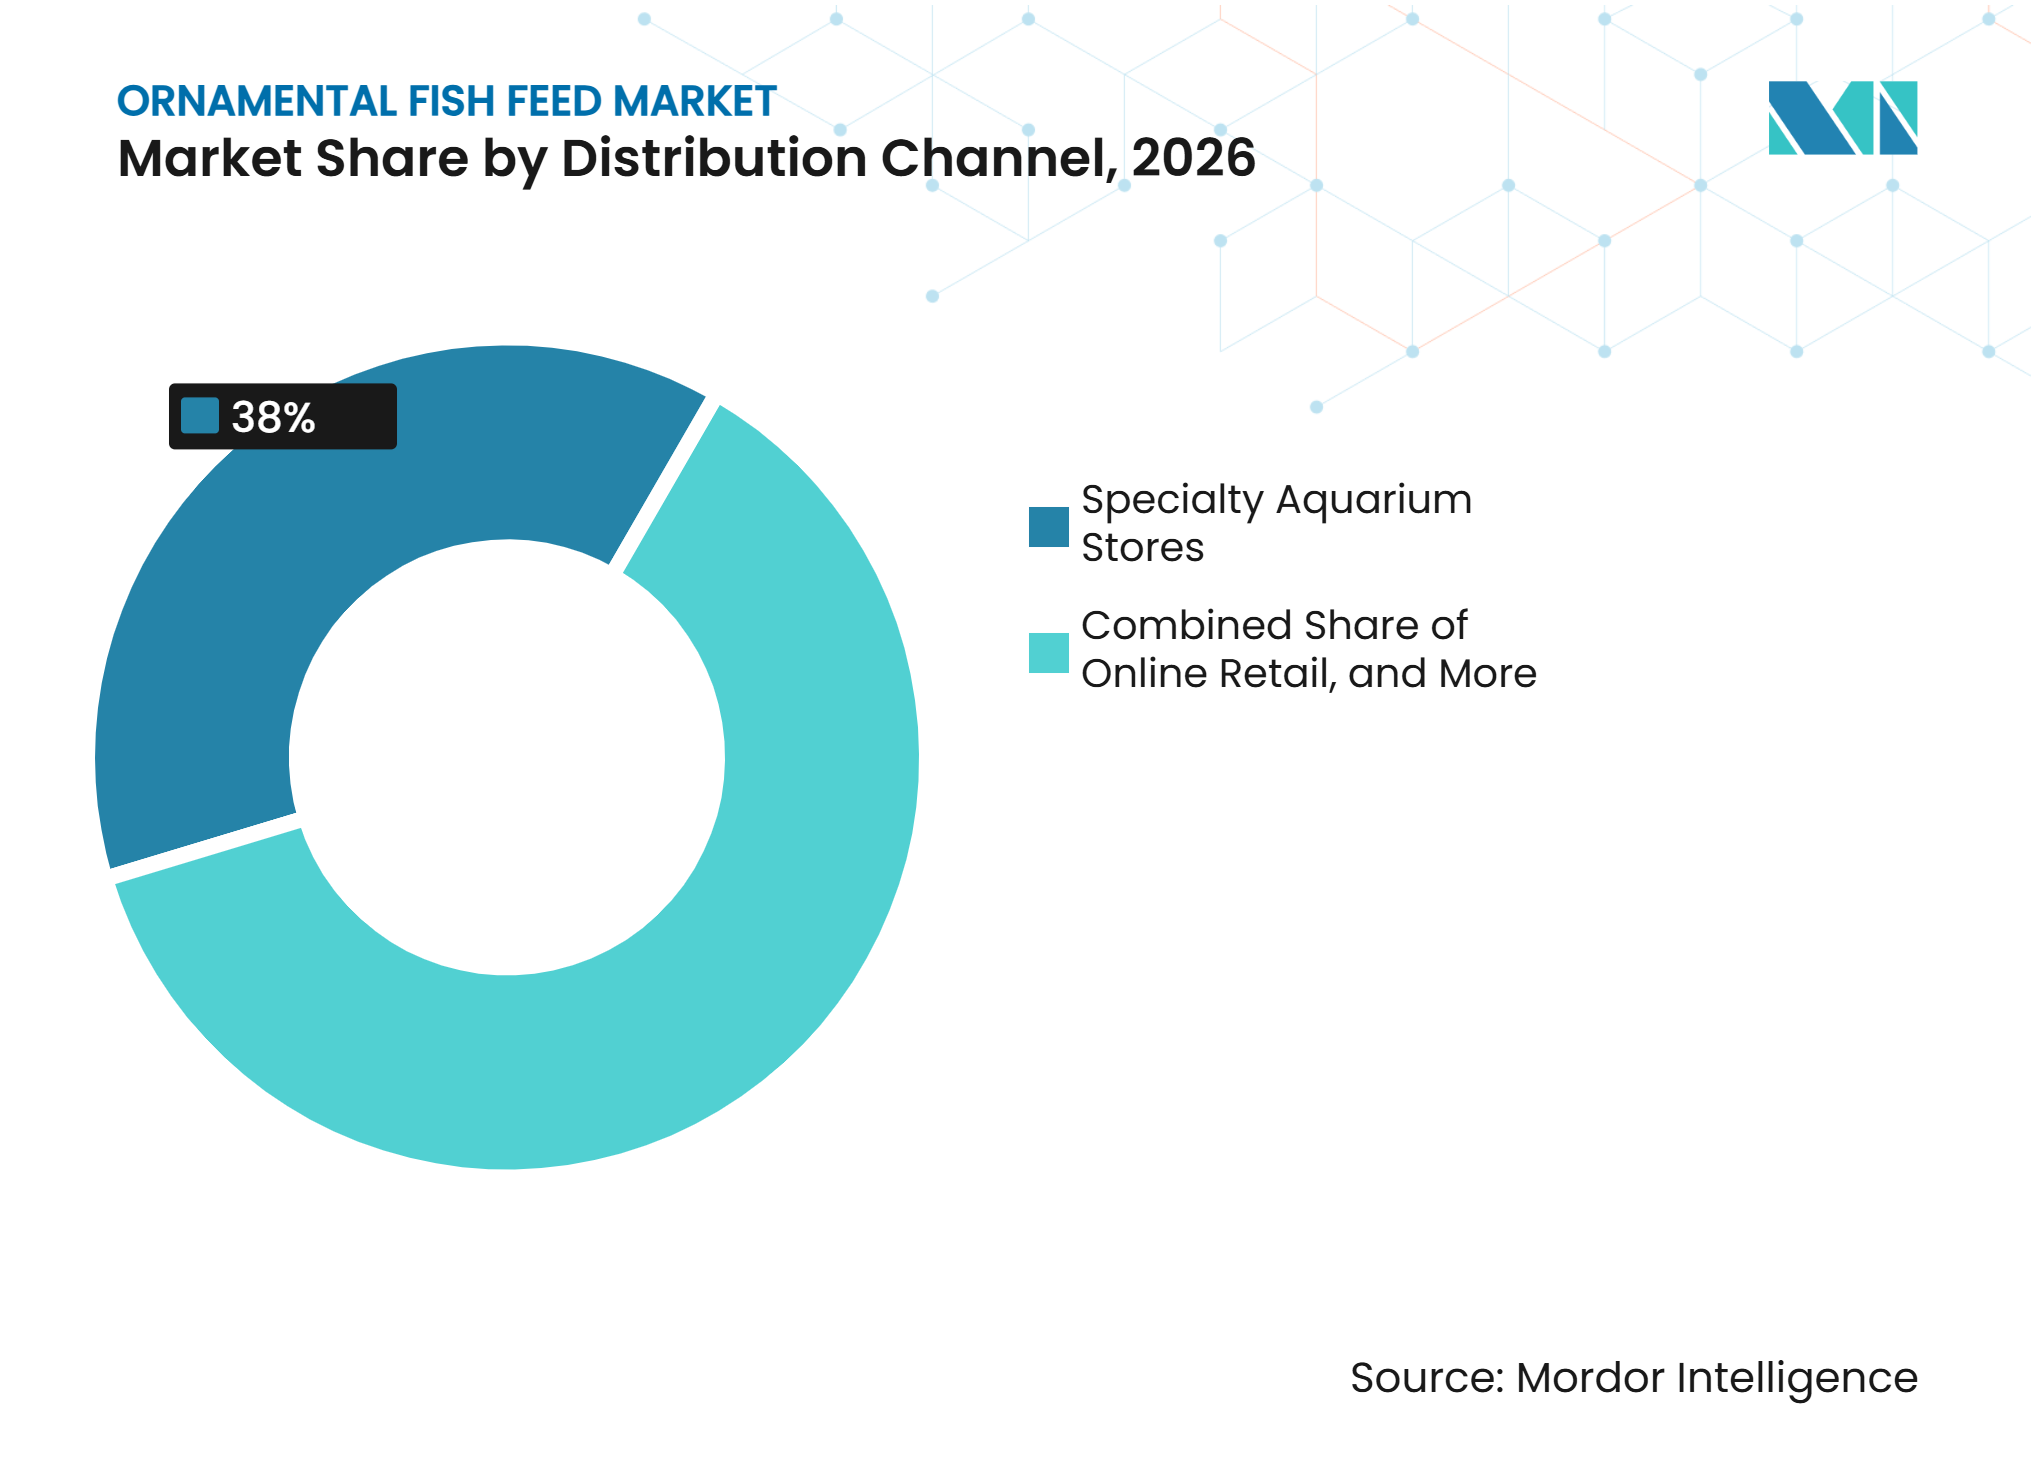
- Nach Vertriebskanal entfielen Spezialaquariengeschäfte im Jahr 2026 auf 38 % des Marktanteils, während der Online-Einzelhandel von 2027 bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen wird.
- Nach Geografie entfiel Nordamerika im Jahr 2026 auf 40 % des Marktanteils, während Asien-Pazifik von 2027 bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung artspezifischer Diäten | +1.5% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce und des Direktvertriebs an Verbraucher für Aquarienfutter | +1.3% | Global, am höchsten in Nordamerika, Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach farbverbesserndem und funktionalem Zierfischfutter | +1.1% | Global, insbesondere Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei der Haltung von Zierfischen und der urbanen Aquarienhaltung | +0.9% | Asien-Pazifik und Nordamerika, mit Wachstum im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitale Hobbyisten-Gemeinschaften steigern Produktentdeckung und Wiederholungskäufe | +0.8% | Global, insbesondere Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Abfallärmere Futterformulierungen für Kleinaquarien | +0.7% | Nordamerika, Europa und urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung artspezifischer Diäten
Hobbyisten sind zunehmend bereit, für Diäten zu zahlen, die auf die Ernährungsbedürfnisse und Fütterungsanforderungen bestimmter Fischarten zugeschnitten sind. Diese Formulierungen decken Anforderungen ab, die vom Proteinbedarf von Buntbarschen bis zur Farbverbesserung bei Koi und Wasserqualitätsaspekten in Meerwasseraquarien reichen. Das PRONOVO-Sortiment von JBL GmbH & Co. KG umfasst beispielsweise artenspezifische Futtermittel wie PRONOVO NEON für kleine Tetra-Arten und PRONOVO BOTIA für Schmerlen und hilft Aquarienbesitzern, geeignete Diäten für ihre Fische auszuwählen. Diese wachsende Präferenz für spezialisierte Ernährung fördert die Nachfrage nach Premium-Flocken, Granulaten und Pellets, während alltägliche Futterformate weiterhin den routinemäßigen Fütterungsbedarf decken. Da artenspezifische Diäten zu einem regelmäßigeren Bestandteil der Aquarienpflege werden, erhalten Hersteller Möglichkeiten, ihre Produkte zu differenzieren und den Absatz von Premium-Futtermitteln zu stärken.
Expansion des E-Commerce und des Direktvertriebs an Verbraucher für Aquarienfutter
Der Online-Einzelhandel erweitert die Reichweite von Zierfischfutter über das Produktsortiment lokaler Spezialgeschäfte hinaus. Digitale Verkaufsplattformen ermöglichen es etablierten und kleineren Marken, eine breitere Auswahl an Packungsgrößen, Formulierungen und artspezifischen Produkten anzubieten. Brasilien veranschaulicht diesen Wandel: AliExpress meldete im Juni 2025 einen Anstieg der Verkäufe von fischbezogenen Zubehörartikeln um 150 % im Vergleich zum Mai 2025. Auf Shopee stiegen die Verkäufe in der Haustierkategorie im Juni 2025 im Vergleich zum gleichen Monat des Jahres 2024 um mehr als 180 %, während die Suchanfragen nach Haustierprodukten um mehr als 300 % zunahmen. Direktvertriebskanäle an Verbraucher erleichtern zudem die bequeme Nachbestellung und unterstützen regelmäßigere Futterkäufe. Indem die Abhängigkeit von physischen Regalflächen verringert wird, können Hersteller über den Online-Einzelhandel spezialisierte Formulierungen einem breiteren Kundenstamm vorstellen und bessere Einblicke in Verbraucherpräferenzen und Wiederholungskaufmuster gewinnen.
Wachsende Nachfrage nach farbverbesserndem und funktionalem Zierfischfutter
Farbverbesserung ist ein wichtiges Kaufkriterium für Zierfischbesitzer und unterstützt die Nachfrage nach Futter mit Pigmenten und funktionalen Inhaltsstoffen. Eine 2025 in der Fachzeitschrift Blue Biotechnology veröffentlichte Studie ergab, dass natürliches Astaxanthin aus Haematococcus pluvialis bei juvenilen Clownfischen über einen 60-tägigen Fütterungsversuch eine deutlich rötere Färbung erzeugte als synthetisches Astaxanthin [1]. Gemäß den Vorschriften der Europäischen Union ist Astaxanthin als Futtermittelzusatzstoff für Zierfische mit einem maximalen Gehalt von 100 mg/kg Alleinfuttermittel zugelassen, was Herstellern bei der Formulierung farbverbessernder Diäten eine regulatorische Referenz bietet. sera GmbH bietet ebenfalls Futter an, das Inhaltsstoffe wie Astaxanthin, Krill und Spirulina enthält. Hersteller kombinieren zunehmend farbverbessernde Inhaltsstoffe mit Nährstoffkomponenten in formulierten Futtern, sodass Produkte sowohl das Erscheinungsbild als auch routinemäßige Ernährungsanforderungen abdecken können. Dies unterstützt die Produktdifferenzierung und die Nachfrage nach Premium-Zierfischfutter.
Wachstum bei der Haltung von Zierfischen und der urbanen Aquarienhaltung
Städtische Haushalte nehmen Aquarien zunehmend als Begleittierhaltungsumgebungen und dekorative Elemente in ihren Wohnungen an. Laut dem Fisch- und Reptilienbericht 2025 der American Pet Products Association (APPA) hielten 77 % der fischbesitzenden Haushalte in den Vereinigten Staaten zwei oder mehr Fische [2]. Millennials machten 46 % der Salzwasserfischbesitzer und 38 % der Süßwasserfischbesitzer aus, was ihre bedeutende Präsenz in der Aquarienhaltungsbevölkerung unterstreicht. Haushalte, die mehrere Fische und kuratierte Aquarien unterhalten, benötigen regelmäßige Futterkäufe und unterstützen damit eine wiederkehrende Nachfrage nach Zierfischfutter. Da die Aquarienhaltung unter städtischen Verbrauchern immer etablierter wird, steigt auch die Nachfrage nach praktischen Futterformaten und Produkten, die die routinemäßige Fischpflege vereinfachen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch selbst hergestellte und alternative Fischdiäten | -1.0% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wasserqualitätsrisiken durch Überfütterung | -0.8% | Global, insbesondere Asien-Pazifik, Europa und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Preissensibilität der Verbraucher und Druck auf Futterkaufvolumina | -0.6% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter Vertrieb und gefälschte oder informelle Produkte | -0.5% | Asien-Pazifik, Afrika und Südamerika, mit Ausstrahlungseffekten auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch selbst hergestellte und alternative Fischdiäten
Kommerziell formuliertes Zierfischfutter steht im Wettbewerb mit selbst hergestellten Diäten erfahrener Hobbyisten und Züchter. Diese Verbraucher bevorzugen möglicherweise selbst zubereitete Formulierungen, weil sie Zutaten auswählen und die Nährstoffzusammensetzung an artspezifische Fütterungsanforderungen anpassen können. Lebendfutter bleibt auch in spezialisierten Zuchtanwendungen wichtig. Auf der Jahrestagung der World Aquaculture Society 2025 wurden lebende Artemia-Nauplien als häufig verwendetes Erstfutter für Süßwasser-Zierfischlarven identifiziert. Vorläufige Ergebnisse für Regenbogenhai-Larven zeigten, dass ausschließlich mit Flüssigdiäten gefütterte Fische kürzer waren als solche, die lebende Artemia erhielten [3]. Solche Fütterungspraktiken können die Abhängigkeit von kommerziell verpackten Formulierungen einschränken, insbesondere bei erfahrenen Züchtern. Obwohl Hersteller ihr Angebot durch Bequemlichkeit, konsistente Nährstoffzusammensetzung und spezialisierte Formulierungen stärken können, bleibt die Ablösung etablierter alternativer Fütterungspraktiken eine Herausforderung.
Wasserqualitätsrisiken durch Überfütterung
Überfütterung kann die Wasserqualität in kleinen Aquarien schnell verschlechtern und zu Algenwachstum, erhöhten Ammoniakwerten und Fischsterblichkeit beitragen. Diese Risiken können Anfänger in der Aquarienhaltung davon abhalten, weiterhin Fische zu halten und kommerzielles Futter zu kaufen. Standardpackungsgrößen können auch für kleinere Aquarien mit 10 bis 20 Litern ungeeignet sein, wo der Futterbedarf relativ gering ist. Obwohl abfallarme Formulierungen dazu beitragen können, ungefressenes Futter zu minimieren und die Wasserqualität aufrechtzuerhalten, bleibt ihre Akzeptanz bei einigen Gelegenheitshobbyisten begrenzt. Klare Fütterungsanweisungen und angemessen dimensionierte Verpackungen können Herstellern helfen, diese Bedenken anzusprechen und das Verbrauchervertrauen in formuliertes Futter zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Flocken führen, während Pellets und Granulate am schnellsten wachsenFlocken hatten im Jahr 2026 einen Anteil von 31 % am Zierfischfutter-Markt, gestützt durch ihre Bekanntheit, breite Kompatibilität über Arten hinweg und Verfügbarkeit in verschiedenen Preisklassen. Pellets und Granulate werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,6 % wachsen, dem stärksten Wachstum innerhalb des Produkttypsegments. Ihre Wasserstabilität und das Spektrum an Partikelgrößen eignen sich für eine gezieltere Fütterung. Diese Formate funktionieren auch gut mit automatischen Dosiergeräten, die von Besitzern von Meerwasser- und Tropenfischen verwendet werden. Die Nachfrage nach Produkten, die eine kontrolliertere und weniger verschwenderische Fütterung ermöglichen, treibt die Marktgröße des Zierfischfutter-Marktes für Pellets und Granulate an.
Lebendfutter bleibt für Züchter und spezialisierte Meerwasserhobbyisten wichtig, da frisch geschlüpfte Artemia eine hohe Schmackhaftigkeit und einen etablierten Nährwert bieten. Gefriergetrocknetes und gefrorenes Futter, einschließlich Blutwürmer, Mysis und Daphnien, wird ebenfalls neben formulierten Diäten eingesetzt, um die Ernährungsanforderungen verschiedener Zierfischarten zu erfüllen. Die Verfügbarkeit dieser Fütterungsoptionen ermöglicht es Herstellern, auf vielfältige Ernährungsbedürfnisse einzugehen und die Nachfrage sowohl in gewöhnlichen Haushaltsaquarien als auch in spezialisierten Fischhaltungsanwendungen zu unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fischart:
Tropenfische führen, während marine Zierfische am schnellsten wachsenTropenfische entfielen im Jahr 2026 auf 61,4 % des Marktanteils, was die breite Basis von Süßwasser-Gemeinschaftsaquarien widerspiegelt. Salmler, Buntbarsche, Guppys und Lebendgebärende akzeptieren viele Flocken- und Granulatdiäten, was Herstellern eine große und vielfältige Kundenbasis über allgemeine und artspezifische Produkte hinweg bietet. Tropische Aquarienbesitzer können aus vertrauten Formaten wählen und dabei schrittweise auf Premium-Formulierungen umsteigen. Dieser Maßstab macht Tropenfische zu einem zentralen Element der Vertriebsplanung im Markt für Zierfischfutter.
Marine Zierfische werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,1 % wachsen, da Besitzer in anspruchsvollere Systeme und hochwertigere Ernährung investieren. Im Jahr 2025 hatten 44 % der Salzwasserfischbesitzer in den Vereinigten Staaten Becken mit einem Fassungsvermögen von 56 bis 125 Gallonen, während 34 % Becken mit 126 Gallonen oder mehr hatten, laut der American Pet Products Association (APPA). Größere Becken erhöhen den Futterverbrauch pro Haushalt und unterstreichen die Bedeutung wasserstabiler Diäten. Goldfische und Koi bilden einen weiteren Spezialbereich, in dem Futter das Erscheinungsbild und die Zuchtleistung beeinflusst.
Nach Vertriebskanal:
Spezialaquariengeschäfte führen, während der Online-Einzelhandel am schnellsten wächstSpezialaquariengeschäfte entfielen im Jahr 2026 auf 38 % des Marktanteils, da sie weiterhin als vertrauenswürdige Quellen für Produktberatung gelten. Im Jahr 2025 verließen sich 64 % der Fischbesitzer in den Vereinigten Staaten auf Einzelhändler für Informationen über die Verfügbarkeit von Fischen, laut der American Pet Products Association (APPA). Diese Unterstützung ist wertvoll für neue Aquarienbesitzer und für Hobbyisten, die komplexe Meerwassersysteme betreiben. Geschäfte bieten auch physischen Zugang zu Produkten, die Erklärung oder sorgfältige Handhabung erfordern. Der Markt für Zierfischfutter profitiert, wenn Ladenpersonal Fütterungsroutinen und geeignete Produktformate erklären kann.
Der Online-Einzelhandel wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,3 % wachsen, angetrieben durch ein breiteres Produktsortiment, wiederkehrende Lieferoptionen und direktes Verbraucherengagement. Digitale Kanäle ermöglichen es Herstellern, Kunden außerhalb von Städten mit etabliertem Spezialeinzelhandel zu erreichen. Großmärkte und Tierfachsupermärkte bleiben für preisbewusste und komfortorientierte Käufer relevant. Central Garden & Pet Company führte im Juni 2024 die intelligente Aquarienanwendung BlueIQ für seine Marke Aqueon ein und veranschaulichte damit, wie digitales Engagement die Aquarienverwaltung mit markenbezogenen Produktbeziehungen verbinden kann. Diese vernetzten Dienste können eine langfristige Beteiligung am Markt für Zierfischfutter unterstützen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika: Nachfrage nach Premium-Futter verankert den größten regionalen Markt
Nordamerika entfiel im Jahr 2026 auf 40 % des Marktes für Zierfischfutter, mit fast 10 Millionen Süßwasserfischhaushalten und 2 Millionen Salzwasserfischhaushalten in den Vereinigten Staaten. Salzwasserbesitzer rüsten ihre Aquarienkapazität auf, wobei 34 % im Jahr 2025 Becken mit 126 Gallonen oder mehr nutzten, ein Anstieg von 17 % gegenüber 2023. Diese größeren Aquariensysteme unterstützen die Nachfrage nach wasserstabilen und artspezifischen Diäten. Spezialgeschäfte bleiben wichtige Quellen für Produktberatung, während Online-Kanäle Zugang zu spezialisierten Futtern und bequemer Nachbestellung bieten.
Asien-Pazifik: Urbane Aquarienkultur unterstützt schnelles regionales Wachstum
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,2 % wachsen, dem schnellsten Wachstum unter den Regionen. China, Japan, Indien und Südostasien verbinden etablierte Zierfischmärkte mit wachsender städtischer Nachfrage und breiterem digitalem Zugang zu spezialisierten Produkten. Südostasiatische Länder entwickeln auch eine inländische Nachfrage unter Hobbyisten, neben ihrer etablierten Rolle als Lieferanten von Zierfischen. In Australien schloss die sera Group im Jahr 2025 eine exklusive Partnerschaft mit Aquarium Industries, während ihre Axolotl Wafers einen Best New Product Award in der Kategorie Aquarium und Fisch erhielten. Diese Entwicklungen unterstreichen die Rolle von Produktinnovation und lokalem Vertrieb bei der Erschließung des regionalen Marktzugangs.
Regionale Dynamik: Unterschiedliche Wachstumspfade in kleineren Märkten
Europa profitiert von gut etablierten Aquarienhaltungspraktiken und der Nachfrage nach Premium-Futter, während Südamerika Chancen bietet, da sich Markeneinzelhandel und E-Commerce-Kanäle entwickeln. In Afrika unterstützen städtischer Tierbesitz und die Expansion des modernen Einzelhandels die Marktentwicklung, obwohl die Nachfrage auf einer kleineren Basis konzentriert bleibt. Der Nahe Osten bietet ebenfalls Chancen durch die Entwicklung des Spezialeinzelhandels und das Interesse an der Meerwasseraquarienhaltung. In all diesen Regionen hängt die Marktentwicklung von der Kaufkraft der Haushalte, dem Zugang zu Spezialprodukten und der Reife der Vertriebsnetze ab.
Wettbewerbslandschaft
Marktkonzentration
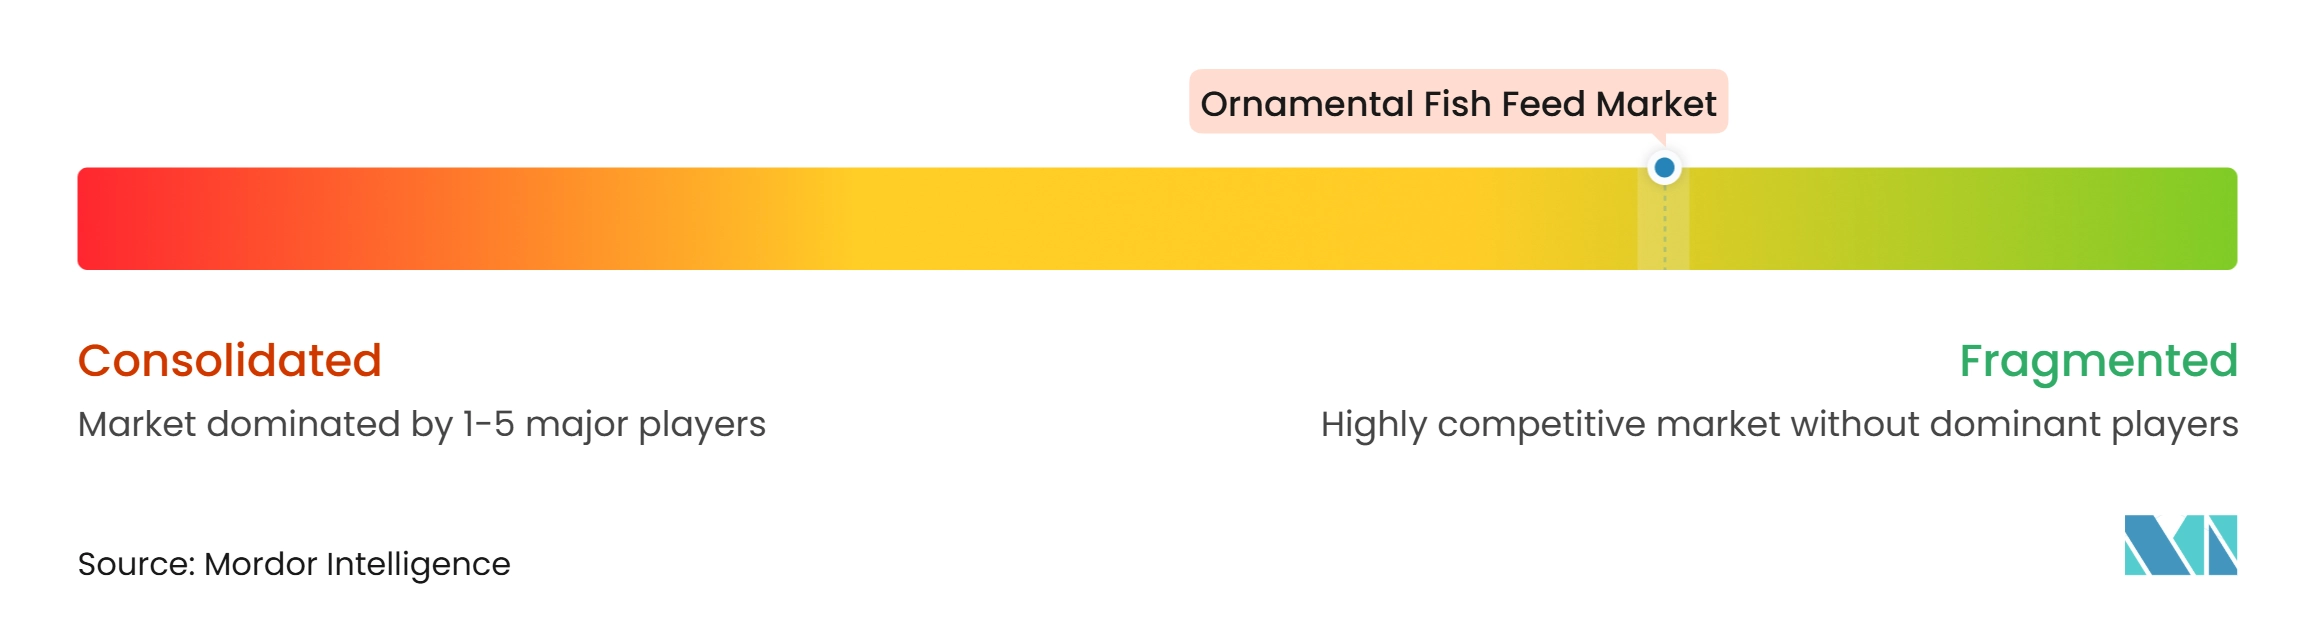
Der Zierfischfutter-Markt war im Jahr 2026 fragmentiert, wobei Unternehmen bei Produktbreite, artenspezifischen Formulierungen, Vertriebsnetzwerken und Zutatinnovationen miteinander konkurrierten. Tetra GmbH, JBL GmbH & Co. KG und Hikari Sales USA, Inc. differenzieren ihre Angebote durch Diäten, die für verschiedene Zierfische konzipiert sind, darunter Tropenfische, Goldfische, Koi und Meerwasserarten. JBL GmbH & Co. KG hat sein PRONOVO-Sortiment auf artenspezifische Ernährung ausgerichtet, während Hikari Sales USA, Inc. Produkte in den Kategorien Tropenfische, Goldfische, Koi, Meerwasser und gefriergetrocknetes Futter anbietet. Produktqualität und Glaubwürdigkeit bleiben wichtige Wettbewerbsfaktoren, da erfahrene Hobbyisten bei der Auswahl von Futtermitteln die Zusammensetzung der Zutaten, die Wasserstabilität und die Fischgesundheit berücksichtigen.
Vertriebserweiterung und Produktionspartnerschaften prägen ebenfalls den Wettbewerb. Die sera Group schloss im März 2025 eine exklusive Vertriebspartnerschaft mit Aquarium Industries in Australien und erweiterte damit die Verfügbarkeit ihrer Aquariennahrungs- und Pflegeprodukte über das Einzelhandelsnetzwerk des Distributors. Diese Entwicklungen unterstreichen die Bedeutung der Verknüpfung von Produktentwicklungs- und Fertigungskapazitäten mit regionalen Vertriebsnetzwerken.
Regionale Lieferanten und spezialisierte Marken tragen ebenfalls zur Wettbewerbslandschaft bei, indem sie spezifische Verbraucheranforderungen und lokale Marktbedürfnisse ansprechen. Chancen bestehen weiterhin für zugängliche artenspezifische Diäten in Afrika, Südamerika und Südostasien. Niedrig-auslaugende Formulierungen bedienen auch Nano- und Riffaquarienbesitzer, die Futtermittel benötigen, die zur Aufrechterhaltung der Wasserqualität beitragen. Der Wettbewerb erstreckt sich daher über die bloße Produktverfügbarkeit hinaus auf Formulierungsqualität, spezialisierte Fütterungsanforderungen und den Zugang zu Hobbyistenmärkten.
Marktführer in der Zierfischfutterbranche
-
Tetra GmbH (Spectrum Brands Holdings, Inc.)
-
Hikari Sales USA, Inc.
-
sera GmbH
-
Ocean Nutrition Europe
-
JBL GmbH and Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zierfischfutter-Markt Unternehmen in diesem Bericht
- Tetra GmbH (Spectrum Brands Holdings, Inc.)
- Hikari Sales USA, Inc.
- sera GmbH
- Ocean Nutrition Europe
- Zeigler Bros., Inc.
- Aller Aqua A/S
- Alltech Coppens B.V.
- Growel Feeds Private Limited
- NorthFin Fish Food Inc.
- Central Garden and Pet Company
- JBL GmbH & Co. KG
- TROPICAL Tadeusz Ogrodnik
- Mars, Incorporated
- AQUAEL Janusz Jankiewicz Sp. z o.o.
- OASE GmbH
Neueste Industrielle Entwicklungen in Zierfischfutter-Markt
- Dezember 2025: JBL GmbH & Co. KG integrierte sein PlanktonPur-Produkt als JBL PRONOVO PLANKTON in das PRONOVO-Sortiment, das frisch gefangenes arktisches Zooplankton aus kleinen Krebstieren und Weichtieren enthält. Das Produkt ist für Süß- und Salzwasserfische bestimmt, einschließlich spezialisierter planktonernährender Arten.
- Mai 2025: Great Salt Lake Artemia (GSLA) erwarb den Mehrheitsanteil von Torqx Capital Partners an Ocean Nutrition Europe und Marine Nutrition Thailand, gemeinsam bekannt als Ocean Nutrition. Das Unternehmen mit Hauptsitz in Essen, Belgien, und einer Produktionsstätte in Thailand beliefert die Zierfisch- und Aquakulturindustrie mit hochwertigen Ernährungsprodukten.
- Februar 2025: Insectika Biotech stellte YuM ToM vor, ein auf Insektenprotein basierendes Futtermittel für Aquarienfische, das in Zusammenarbeit mit dem ICAR-Central Institute of Brackishwater Aquaculture (ICAR-CIBA) entwickelt wurde. Die Formulierung verwendet Protein aus Larven der Schwarzen Soldatenfliege und wurde auf dem Shrimp Farmers' Conclave 2025 in Balasore, Odisha, vorgestellt, wodurch dem indischen Zierfischfutter-Markt eine alternative proteinbasierte Formulierung hinzugefügt wurde.
Berichtsumfang des globalen Marktes für Zierfischfutter
Zierfischfutter besteht aus zubereiteten und natürlichen Nahrungsprodukten, die zur Deckung des Ernährungsbedarfs von zu Zierzwecken gehaltenen Fischen formuliert sind. Produktformulierungen variieren je nach Fischart, Fütterungsgewohnheiten und Ernährungsbedürfnissen und unterstützen Wachstum, Farbgebung und die allgemeine Fischgesundheit.
Der Bericht über den Markt für Zierfischfutter ist segmentiert nach Produkttyp (Flocken, Pellets und Granulate, Lebendfutter, gefriergetrocknetes und gefrorenes Futter sowie andere Produkttypen), nach Fischart (Tropenfische, Goldfische, Koi, marine Zierfische und andere Fischarten), nach Vertriebskanal (Spezialaquariengeschäfte, Großmärkte und Tierfachsupermärkte, Online-Einzelhandel und andere Kanäle) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flocken |
| Pellets und Granulate |
| Lebendfutter |
| Gefriergetrocknetes und gefrorenes Futter |
| Andere Produkttypen |
| Tropenfische |
| Goldfische |
| Koi |
| Marine Zierfische |
| Andere Fischarten |
| Spezialaquariengeschäfte |
| Großmärkte und Tierfachsupermärkte |
| Online-Einzelhandel |
| Andere Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südostasien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Ägypten |
| Südafrika | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Flocken | |
| Pellets und Granulate | ||
| Lebendfutter | ||
| Gefriergetrocknetes und gefrorenes Futter | ||
| Andere Produkttypen | ||
| Nach Fischart | Tropenfische | |
| Goldfische | ||
| Koi | ||
| Marine Zierfische | ||
| Andere Fischarten | ||
| Nach Vertriebskanal | Spezialaquariengeschäfte | |
| Großmärkte und Tierfachsupermärkte | ||
| Online-Einzelhandel | ||
| Andere Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südostasien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Ägypten | |
| Südafrika | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Zierfischfutter bis 2032 erreichen?
Der Markt für Zierfischfutter wird voraussichtlich bis 2032 2,01 Milliarden USD erreichen, bei einer CAGR von 7,05 % von 2027 bis 2032.
Welcher Produkttyp wächst im Markt für Zierfischfutter am schnellsten?
Pellets und Granulate werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,6 % wachsen.
Welche Fischart hat den größten Anteil am Markt für Zierfischfutter?
Tropenfische entfielen im Jahr 2026 auf 61,4 % des Marktanteils für Zierfischfutter, unterstützt durch ihre weite Verbreitung in Süßwasser-Gemeinschaftsaquarien.
Warum wächst die Nachfrage nach marinem Zierfischfutter?
Marines Zierfischfutter wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,1 % wachsen. Die Nachfrage wird durch das Interesse an größeren Meerwasseraquarien und spezialisierten Diäten angetrieben, die Fischfärbung, Ernährungsanforderungen und Wasserqualität berücksichtigen.
Welche Region wächst im Markt für Zierfischfutter am schnellsten?
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,2 % wachsen.