
Bio-Honig-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
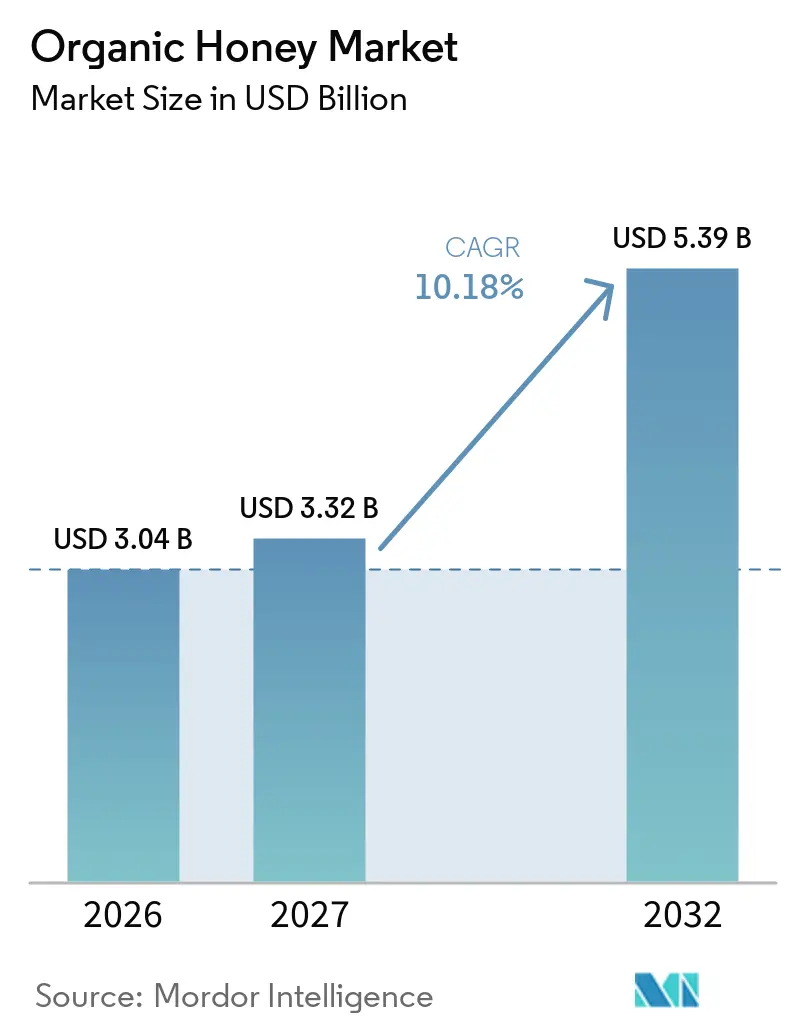
| Marktgröße (2027) | 3.32 Milliarden US-Dollar |
| Marktgröße (2032) | 5.39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bio-Honig-Marktanalyse von Mordor Intelligence
Die Marktgröße für Bio-Honig beträgt im Jahr 2026 3,04 Milliarden USD und wird bis 2032 voraussichtlich 5,39 Milliarden USD erreichen, bei einem CAGR von 10,1 % über den Zeitraum 2027–2032. Die Nachfrage verlagert sich hin zu zertifizierten, rückstandsfreien Süßungsmitteln, da Käufer klarere Informationen zu Zutaten, Produktionspraktiken und Herkunft suchen. In den Vereinigten Staaten stiegen die Einzelhandelsumsätze von Bio-Honig in Dollar um 13,8 % und das Volumen um 15,7 % im untersuchten 52-Wochen-Zeitraum im Jahr 2025, was über dem Wert von konventionellem Honig liegt. Honighaltige Produkte wurden von 65 % der 2.457 befragten US-Verbraucher gegenüber vergleichbaren Alternativen bevorzugt, was das anhaltende Interesse an natürlichen Süßungsoptionen unterstützt. Der Bio-Honig-Markt ist zudem auf zuverlässige Zertifizierung, prüfbare Importnachweise und glaubwürdige Produkttests angewiesen, da Premiumpreise schnell an Wert verlieren können, wenn die Authentizität in Frage gestellt wird. Der Wettbewerb wird zunehmend durch Lieferkontrolle, Compliance-Fähigkeiten und direkten Kundenzugang geprägt, während Produzenten auch digitale Werkzeuge einsetzen, um die Rückverfolgbarkeit zu verbessern und Ernteschwankungen zu managen.
Wichtigste Erkenntnisse des Berichts
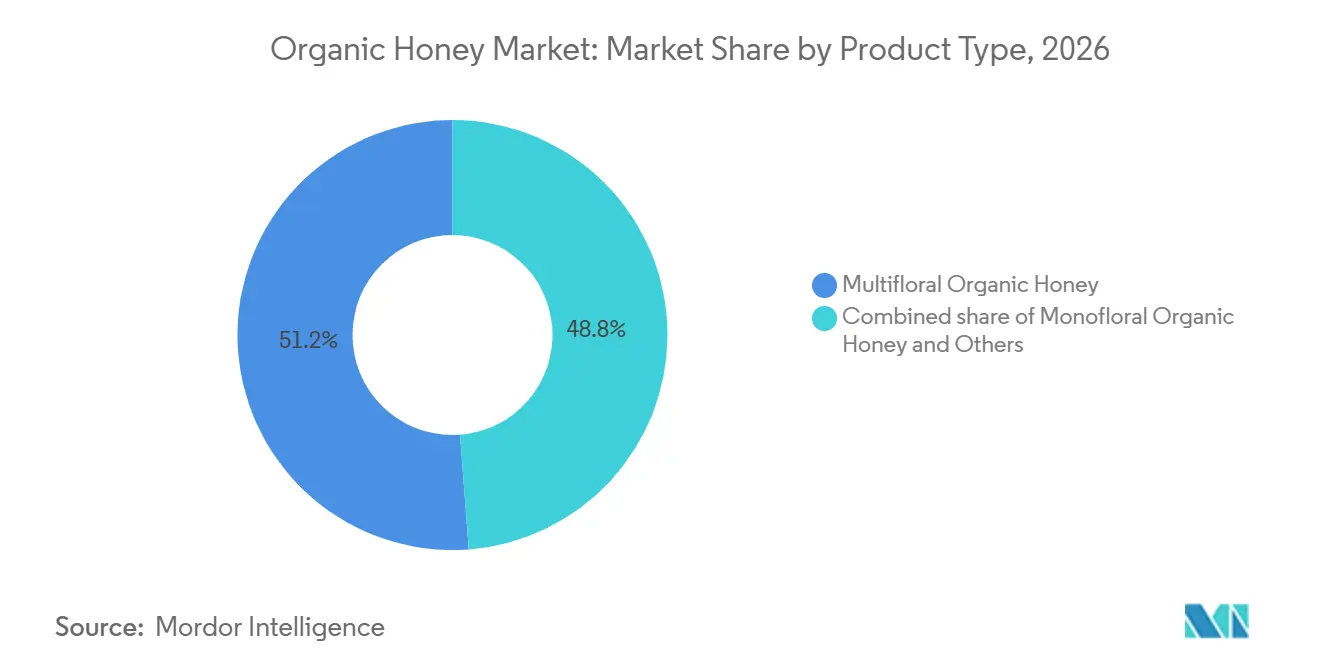
- Nach Typ hielt Multifloraler Bio-Honig im Jahr 2026 einen Anteil von 51,2 % am globalen Wert, während Monofloraler Bio-Honig bis 2032 voraussichtlich mit einem CAGR von 11,2 % wachsen wird.
- Nach Verpackung entfielen im Jahr 2026 62,3 % des globalen Verpackungswerts auf Flaschen, während Tuben bis 2032 voraussichtlich mit einem CAGR von 11,5 % zulegen werden.
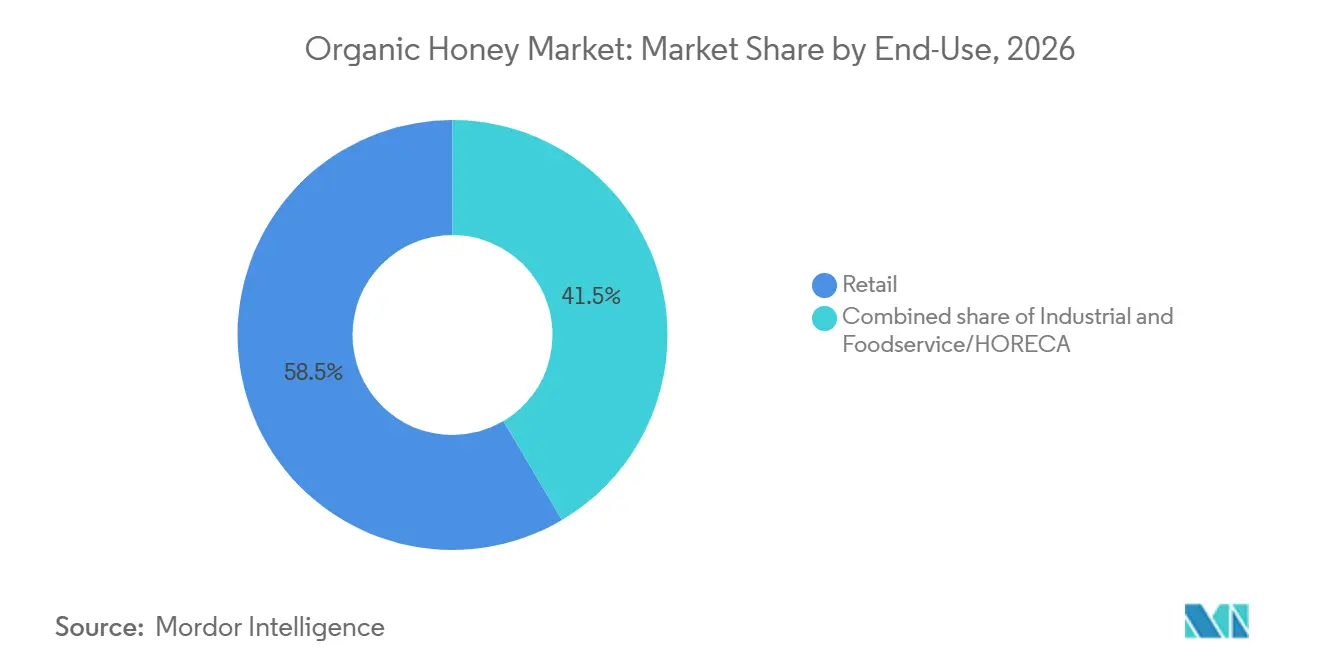
- Nach Endverwendung entfiel im Jahr 2026 ein Anteil von 58,5 % des globalen Werts auf den Einzelhandel, während die Gastronomie/HORECA bis 2032 voraussichtlich mit einem CAGR von 12,3 % wachsen wird.
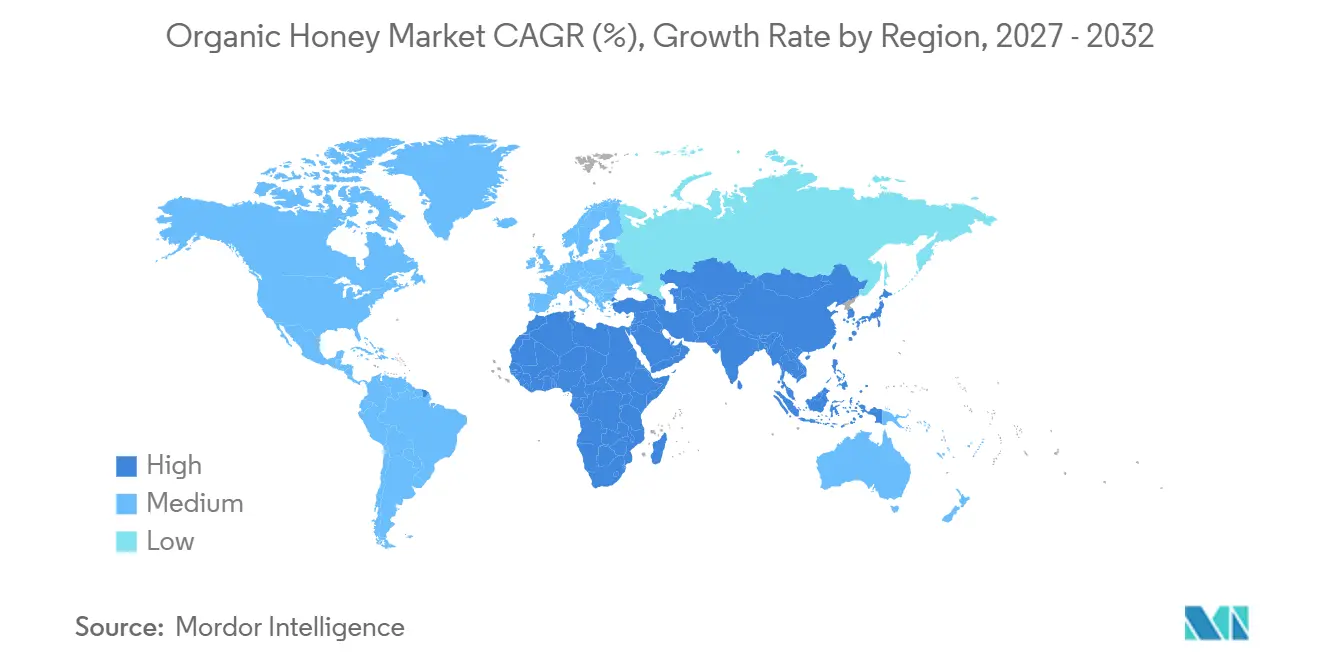
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,1 % am Bio-Honig-Markt, während für den Asien-Pazifik-Raum bis 2032 ein CAGR von 12,6 % erwartet wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Verbrauchervertrauen durch Bio-Zertifizierung und Produktrückverfolgbarkeit | +2.0% | Global; intensivste Compliance-Aktivitäten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Clean-Label- und Minimalverarbeitungstrends | +1.5% | Kernmärkte Nordamerika und EU; Ausweitung auf urbane Premium-Segmente im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmendes Gesundheitsbewusstsein und Nachfrage nach natürlichen Süßungsmitteln | +2.0% | Global; höchste Premiumintensität in Japan, Deutschland und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Wachstum des E-Commerce und der Direktvertriebskanäle | +1.6% | Global; stärkste Beschleunigung im Asien-Pazifik-Raum (Indien, China) und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Imkerei und der Lieferkette | +0.8% | Global; IoT und Präzisionsimkerei am weitesten entwickelt in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Premiumisierung und Nachfrage nach Spezialitätensorten | +1.4% | Nordamerika, EU, Japan sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Verbrauchervertrauen durch Bio-Zertifizierung und Produktrückverfolgbarkeit
Die USDA-Regel zur Stärkung der Bio-Durchsetzung verlangt Importzertifikate des National Organic Program für Bio-Honig, der in die Vereinigten Staaten eingeführt wird, und schafft damit eine dokumentierte Lieferkette vom Exporteur bis zum Eingangshafen. Diese Anforderung gibt Käufern im Bio-Honig-Markt eine klarere Grundlage zur Überprüfung der Bewegung importierter Produkte. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie stellte eine Preisprämie von 7,13 USD pro Einheit für USDA-Bio-zertifizierten Honig gegenüber nicht zertifiziertem Produkt fest. Dieselbe Studie ergab, dass die Zahlungsbereitschaft um 1,32 USD sank, wenn Käufer darüber informiert wurden, dass USDA-Bio-Honig gemäß der regulatorischen Definition importiert wird, was den Bedarf unterstreicht, Produktaussagen durch nachvollziehbare Belege zu stützen[1]. Der europäische Importrahmen erhöht auch die Compliance-Anforderungen für Exporteure, die Deutschland, Frankreich und Italien beliefern, da zertifizierte Käufer eine stärkere Dokumentation und Compliance-Prozesse verlangen.
Zunehmendes Gesundheitsbewusstsein und Nachfrage nach natürlichen Süßungsmitteln
Der Bio-Honig-Markt profitiert, wenn Haushalte raffinierten Zucker durch Produkte ersetzen, die als natürlicher und weniger verarbeitet wahrgenommen werden. Die Verbraucherumfrage des National Honey Board aus dem Jahr 2025 ergab, dass Honig zum bevorzugten Süßungsmittel unter den befragten US-Verbrauchern geworden ist. Der US-amerikanische Honig-Einzelhandelsumsatz erreichte im Jahr 2025 1,2 Milliarden USD, während der Umsatz mit Bio-Honig in Dollar um 13,8 % wuchs, was darauf hindeutet, dass Premium-Produkte zum Kategoriewert beigetragen haben[2]. Japan stellt eine weitere Quelle für Premium-Nachfrage dar, da der japanische Bio-Lebensmittelmarkt auf 224 Milliarden JPY (entspricht 1,5 Milliarden USD) bewertet wurde und 32,6 % der Verbraucher laut dem Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei mindestens einmal wöchentlich Bio-Lebensmittel konsumierten. Diese Nachfrage begünstigt Lebensmittelprodukte, die Produktintegrität und eine klar dokumentierte Lieferkette nachweisen können. Honig war bis Mitte 2026 auf 58,5 % der US-amerikanischen Speisekarten vertreten, wobei Getränke, Saucen und Würzmittel die Verwendung bei Betreibern anführten.
Wachstum des E-Commerce und der Direktvertriebskanäle
Der digitale Vertrieb ermöglicht es kleineren Produzenten und Genossenschaften im Bio-Honig-Markt, Kunden über ihre lokale Einzelhandelsbasis hinaus zu erreichen. Markengebundener Honig machte im Jahr 2025 63,2 % des US-amerikanischen Honig-Einzelhandelsumsatzes in Dollar aus und übertraf damit den Umsatz von Eigenmarken. Digitale Produktseiten können Zertifikate, Herkunftsinformationen und Sortendetails anzeigen, die auf einem überfüllten physischen Regal schwerer zu kommunizieren sind. Nate's Honey führte im März 2026 USDA-zertifizierte Bio-Honig-Minis ein und erweiterte damit Bio-Honig auf Einzelportionen, Geschenke, Reisen und Direktvertriebsanlässe. Das National Honey Board meldete im ersten Halbjahr 2026 einen Anstieg der Honigprodukteinführungen um 12,9 %. Abonnementformate unterstützen Wiederholungskäufe und können die Markenexposition gegenüber kurzfristigen Einzelhandelsaktionszyklen reduzieren, während Clean-Label-Positionierung für Kunden, die Produkte online vergleichen, weiterhin wichtig bleibt.
Premiumisierung und Nachfrage nach Spezialitätensorten
Spezialprodukte im Bio-Honig-Markt erzielen höhere Preise, wenn botanische Herkunft und Zertifizierung nachgewiesen werden können. Nate's Honey meldete einen Anstieg des Manuka-Honig-Umsatzes in Dollar im US-amerikanischen Lebensmitteleinzelhandel um 105 % für den 52-Wochen-Zeitraum bis April 2026, basierend auf Circana-Daten, die das Unternehmen zitierte. Im Juni 2026 brachte das Unternehmen einen USDA-zertifizierten, UMF-zertifizierten Bio-Manuka-Honig mit einer Stärke von über 300 MGO auf den Markt. New Zealand Trade and Enterprise stellte fest, dass Bio-Status und gesundheitsbezogene Eigenschaften die primären Kaufgründe für Manuka-Honig bei Verbrauchern in den Vereinigten Arabischen Emiraten waren. Eine 2025 durchgeführte Studie mit mehr als 3.000 US-amerikanischen und britischen Verbrauchern identifizierte Kānuka, Rewarewa und Rātā als kommerziell untergenutzte Einzelblütensorten aus Neuseeland. Diese Sorten bieten Lieferanten die Möglichkeit, zertifizierte Angebote über Manuka hinaus zu entwickeln, sofern sie die Herkunft nachweisen und eine gleichbleibende Qualität aufrechterhalten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Honigverfälschung und Bedenken hinsichtlich der Produktauthentizität | -1.2% | Global; am kritischsten in importabhängigen Märkten – Vereinigte Staaten, Deutschland, Japan | Mittelfristig (2–4 Jahre) |
| Preiswettbewerb durch konventionellen Honig | -1.0% | Global; am intensivsten in preissensiblen aufstrebenden Märkten im Asien-Pazifik-Raum und im Industriesegment | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für Bio-Zertifizierung und regulatorische Compliance | -0.7% | Global; Belastung am höchsten für Kleinimker in Brasilien, Indien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Lieferinkonsistenz und Vertriebsherausforderungen | -0.6% | Global; akut im Jahr 2025 für Honig aus Uruguay und Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Honigverfälschung und Bedenken hinsichtlich der Produktauthentizität
Verfälschung untergräbt die Preisprämie des Bio-Honig-Marktes, da Kunden erwarten, dass die Zertifizierung einen echten Produktunterschied widerspiegelt. Die US-amerikanische Food and Drug Administration testete im Rahmen ihrer Honig-Stichprobenerhebung für das Haushaltsjahr 2025 54 inländische und 48 importierte Proben und stellte in beiden Gruppen eine Verstoßquote von 4 % fest, wobei sie bei Bedarf durch Importwarnungen und inländische Rückrufe tätig wurde. Die britischen Behörden veröffentlichten im Februar 2025 überarbeitete Leitlinien, in denen ein Ansatz auf Basis der Gesamtheit der Beweise unter Verwendung mehrerer Methoden, einschließlich EA/LC-IRMS und DNA-Barcoding, empfohlen wird. Dieser Ansatz erkennt an, dass kein einzelner Test die Authentizität von Honig unter allen Umständen bestätigen kann. Die Anforderungen an Tests, Zertifikate und Aufzeichnungen erhöhen die Compliance-Kosten, insbesondere für kleinere zertifizierte Lieferanten, und machen eine zuverlässige Versorgung aus Brasilien, Indien und Uruguay in Zeiten starker Nachfrage umso wichtiger.
Preiswettbewerb durch konventionellen Honig
Der Bio-Honig-Markt sieht sich einer Mengenbeschränkung gegenüber, wenn Käufer seinen Premiumpreis mit konventionellen Alternativen vergleichen. Der US-amerikanische Einzelhandelshonig kostete im Jahr 2025 durchschnittlich 7,60 USD pro Pfund, während ein Lieferantenbericht darauf hinwies, dass die Bio-Honigpreise höher waren als im Vorjahr. Eigenmarkenprodukte machten im Jahr 2025 36,8 % des US-amerikanischen Einzelhandelsvolumens bei Honig in Einheiten aus und boten preisbewussten Käufern eine kostengünstigere Option im Masseneinzelhandel. Konventioneller Honig aus China und Argentinien konkurriert auch bei den Kosten pro Kilogramm in der industriellen Lebensmittelproduktion. Zertifizierungskosten und regulatorische Anforderungen erhöhen die Belastung für Kleinimker in Brasilien, Indien und Subsahara-Afrika. Versorgungsunterbrechungen in Uruguay und Indien im Jahr 2025 unterstreichen zusätzlich die Notwendigkeit für Händler, verlässliche Herkunftsbeziehungen aufrechtzuerhalten, während sie Verfügbarkeit, Preis und nachgewiesene Compliance in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Multifloraler Honig führt, während Monofloraler Honig eine wachsende Prämie erzieltMultifloraler Bio-Honig machte im Jahr 2026 51,2 % der Marktgröße für Bio-Honig aus. Seine breite Blütenbasis unterstützt die Produktion in zertifizierten Herkunftsländern und eignet sich für eine Vielzahl von Einzelhandelsformaten. Produzenten in Brasilien, Indien und Mexiko können die Bio-Produktion ohne die geografische Konzentration aufrechterhalten, die eine einzelne Blütenquelle erfordert. Dies hilft Multifloralprodukten, als zugängliche zertifizierte Option für Käufer zu dienen, die in die Kategorie einsteigen. Sein vertrautes Profil eignet sich auch für Backwaren, Cerealien und Getränke, bei denen Hersteller eine stabile Zutat und ein geringeres Reformulierungsrisiko wünschen.
Monofloraler Bio-Honig wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,2 % wachsen und ist damit der am schnellsten wachsende Typ im Bio-Honig-Markt. Das Segment stützt sich auf nachgewiesene Herkunft und funktionale Positionierung, um Preise zu rechtfertigen, die konventioneller Honig nicht leicht erreichen kann. Nate's Bio-Manuka-Einführung im Jahr 2026 kombinierte USDA-Bio-Status, UMF-Zertifizierung und eine Stärke von über 300 MGO. Der vom Unternehmen gemeldete Anstieg des Manuka-Umsatzes in Dollar um 105 % zeigt die kommerzielle Relevanz dieser Positionierung im US-amerikanischen Lebensmitteleinzelhandel. Kānuka, Rewarewa und Rātā könnten das Premium-Angebot erweitern, wo Lieferanten eine glaubwürdige botanische Authentifizierung und eine klare Verbraucheraufklärung bieten können.

Nach Verpackung:
Flaschen führen, während Tuben im HORECA-Bereich an Bedeutung gewinnenFlaschen machten im Jahr 2026 62,3 % der Marktgröße für Bio-Honig aus. Das Format funktioniert im Lebensmitteleinzelhandel, im Fachhandel und im Direktvertrieb und bietet Marken genügend Etikettenfläche, um Zertifizierungs-, Herkunfts- und Sortendetails darzustellen. Im Jahr 2025 wurden 34,8 % der US-amerikanischen Honigeinheiten in 12-oz-Packungen und 24,4 % in 16-oz-Packungen verkauft. Markengebundener Honig hielt 63,2 % des Einzelhandelsumsatzes in Dollar, was Investitionen in Verpackungen unterstützt, die eine differenzierte Produktgeschichte transportieren können. Flaschenformate unterstützen auch Premium-Displayanforderungen und können in größere lebensmittelechte Behälter für den industriellen Vertrieb ausgeweitet werden.
Tuben werden voraussichtlich zwischen 2027 und 2032 im Bio-Honig-Markt mit einem CAGR von 11,5 % wachsen. Ihre Attraktivität in professionellen Küchen ergibt sich aus der kontrollierten Dosierung, Hygiene und geringerem Produktabfall. Gastronomiebetreiber können dieses Format nutzen, um Portionen zu standardisieren und den Handhabungsaufwand bei der routinemäßigen Zubereitung zu reduzieren. Das Format bietet Marken auch einen Weg, Bio-Honig in Aromen anzubieten, die für Getränke- und Menüanwendungen konzipiert sind. Das US-amerikanische Gastronomie-Honigvolumen wuchs bis November 2025 um 7,7 % und gibt damit den kommerziellen Kontext an, in dem dieses Verpackungsformat an Akzeptanz gewinnen könnte.
Nach Endverwendung:
Einzelhandel verankert das Volumen, während HORECA das Kategoriewachstum übertrifftDer Einzelhandel hielt im Jahr 2026 58,5 % der Marktgröße für Bio-Honig. Supermärkte, Bio-Lebensmittelgeschäfte und Online-Händler bieten zertifizierten Produkten mehrere Wege zu den Käufern. Bio-Honig verzeichnete im US-amerikanischen Einzelhandel im Jahr 2025 ein Umsatzwachstum von 13,8 % in Dollar und ein Volumenwachstum von 15,7 % und übertraf damit konventionelle Alternativen. Premium-Marken weiten ihre Fachhandelsverteilung aus, um einen breiteren Zugang zu Käufern zu erhalten, die zertifizierte Produkte schätzen. Supermärkte unterstützen die Skalierung, Fachgeschäfte unterstützen sortenorientierte Produkte, und direkte Abonnementformate unterstützen wiederkehrende Markenverkäufe.
Die Gastronomie/HORECA wird voraussichtlich von 2027 bis 2032 im Bio-Honig-Markt mit einem CAGR von 12,3 % wachsen. Professionelle Küchen verwenden Honig sowohl als Süßungsmittel als auch als Geschmackszutat in Getränken, Saucen und Würzmitteln. Honig war bis Mitte 2026 auf 58,5 % der US-amerikanischen Speisekarten vertreten, nach einem Anstieg der Menüpräsenz um 10 % im Jahresvergleich. Im ersten Halbjahr 2026 wurde auch ein Anstieg der Honigprodukteinführungen um 12,9 % verzeichnet. Beschaffungsrichtlinien von Hotels und Premium-Restaurants können eine stetigere Nachfrage nach biologisch erzeugten Zutaten schaffen, wenn diese Anforderungen in Lieferantenverträge aufgenommen werden.
Geografische Analyse
Bio-Honig-Markt in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 36,1 % am Bio-Honig-Markt. Die Vereinigten Staaten verfügen über ein ausgereiftes Bio-Einzelhandelssystem und nutzen USDA-Importdokumentation, um die Rückverfolgbarkeit von zertifiziertem Bio-Honig zu stärken. Der US-amerikanische Honig-Einzelhandelsumsatz wuchs im Jahr 2025 auf einen Rekordwert von 1,5 Milliarden USD, basierend auf Circana-Daten, die ein Produzent zitierte. Kanada produzierte im Jahr 2025 84,1 Millionen Pfund Honig mit 854.653 Völkern und einem Erntewert von 241 Millionen CAD, entsprechend 170 Millionen USD. Die Vereinigten Staaten nahmen 56,1 % des kanadischen Exportvolumens ab, was die Verbindungen zwischen regionalem Angebot und Nachfrage unterstreicht.
Bio-Honig-Markt in Europa
Der deutsche Bio-Lebensmittelmarkt erreichte im Jahr 2025 18,23 Milliarden EUR, entsprechend 19,8 Milliarden USD, und der Umsatz im großflächigen Bio-Einzelhandel stieg um 8,8 %. Frankreich verzeichnete im Jahr 2025 eine Bio-Honigproduktion von 4.500 Tonnen aus 1.392 zertifizierten oder in der Umstellungsphase befindlichen Betrieben. Die italienische Einzelhandelskategorie für Honig erreichte im Jahr 2025 256,5 Millionen EUR, entsprechend 277,5 Millionen USD, bei 20.500 Tonnen. Deutschland, das Vereinigte Königreich, Frankreich, Polen, Belgien und Spanien bleiben wichtige Zieldestinationen für zertifizierten Honig, und die Compliance-Anforderungen begünstigen Exporteure mit prüfbaren Systemen.
Bio-Honig-Markt in Amerika, Asien-Pazifik und Naher Osten und Afrika
Der Asien-Pazifik-Raum wird voraussichtlich bis 2032 mit einem CAGR von 12,6 % wachsen, dem schnellsten Tempo unter den geografischen Segmenten des Bio-Honig-Marktes. Japans Bio-Lebensmittelnachfrage, Importabhängigkeit und Interesse an funktionellen Lebensmitteln unterstützen die Nachfrage nach zertifiziertem Premium-Honig. Indien baut seine Rolle als zertifizierter Exportlieferant aus, während Verbraucher der Mittelschicht in Südostasien ein stärkeres Interesse an gesundheitsorientierten Lebensmitteln zeigen. Brasilien, Indien und Uruguay liefern mehr als 95 % der US-amerikanischen Bio-Honigimporte und verbinden Südamerika eng mit der nordamerikanischen Verfügbarkeit. Im Nahen Osten und Afrika bieten die Vereinigten Arabischen Emirate einen Premium-Absatzmarkt für zertifizierten Manuka-Honig, während frühe Lieferwege von Afrika in den Asien-Pazifik-Raum die Beteiligung am zertifizierten Export ausweiten.
Wettbewerbslandschaft
Der Bio-Honig-Markt umfasst mittelgroße Markenlieferanten, regionale Spezialisten und Erzeugergenossenschaften. Die Wettbewerbsprioritäten konzentrieren sich auf vertikal integrierte Lieferketten, regulatorische Compliance und den Besitz direkter Kundenbeziehungen. Sweet Harvest Foods betreibt Nate's Hives mit mehr als 120.000 Bienenvölkern und eröffnete im Oktober 2025 eine Extraktionsanlage in LaBelle, Florida. Die Anlage erhöht die Extraktionskapazität und unterstützt die Bemühungen des Unternehmens, die inländische Lieferkontrolle zu stärken. Das Unternehmen richtete auch ein internes Team für Bestäuberwissenschaft ein und verknüpfte damit landwirtschaftliche Aktivitäten und Produktinnovation.
Im Bio-Honig-Markt wird auch der Skalierung mehr Aufmerksamkeit geschenkt, da die Compliance- und Digitalvertriebskosten steigen. Größere Liefernetzwerke können das Vertrauen der Käufer in Dokumentation, Produktverfügbarkeit und Reaktionszeiten der Lieferanten verbessern. Der Direktvertrieb ist zunehmend relevant, da er Marken ermöglicht, Zertifikate, Herkunfts- und Sorteninformationen detaillierter darzustellen. Regionale Spezialisten und Genossenschaften konkurrieren weiterhin neben größeren Marken, indem sie ihre lokalen Lieferbeziehungen und ihr Produktwissen nutzen.
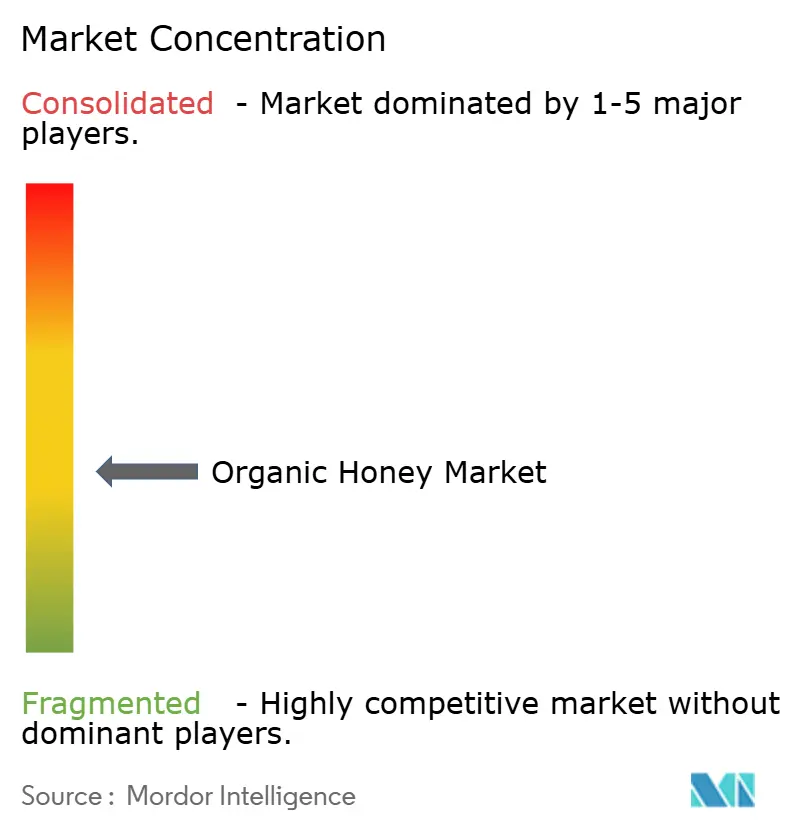
Technologie fügt dem Bio-Honig-Markt eine weitere Wettbewerbsdimension hinzu. Eine 2025 durchgeführte Studie, die auf Interviews mit 30 Imkerei-Experten basiert, identifizierte 21 Datenpunkte, die für eine intelligente Honig-Rückverfolgbarkeit benötigt werden, darunter Imkeridentität, Standort des Bienenstands, Zusammensetzungsdaten und Managementaufzeichnungen. IoT-Stocküberwachung, Drohnenkartierung und datengestütztes Völkermanagement können den manuellen Compliance-Aufwand reduzieren und die Reaktionen auf Käuferaudits verbessern. Erschwingliche zertifizierte Monofloral-Produkte, einschließlich Akazie, Linde und regionaler Sorten, bleiben eine Öffnung, bei der das Bewusstsein schneller wächst als das verifizierte Angebot. Der Sektor bleibt fragmentiert, da kein einzelner Teilnehmer eine dominante globale Position innehat, trotz der wachsenden Bedeutung von Skalierung und Rückverfolgbarkeit.
Marktführer im Bio-Honig-Bereich
-
Comvita Limited
-
Nature Nate's Honey Co.
-
Manuka Health New Zealand Limited
-
Dutch Gold Honey, Inc.
-
Barkman Honey LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bio-Honig-Markt Unternehmen in diesem Bericht
- Comvita Limited
- Manuka Health New Zealand Limited
- Nature Nate’s Honey Co.
- Dutch Gold Honey, Inc.
- Barkman Honey LLC
- Capilano Honey Limited
- Dabur India Limited
- Rowse Honey Limited
- Bee Maid Honey Limited
- Little Bee Impex Private Limited
- GloryBee, Inc.
- Madhava Natural Sweeteners, LLC
- Y.S. Eco Bee Farms, Inc.
- Heavenly Organics, LLC
- Wedderspoon Enterprises, Inc.
- Langnese Honig GmbH & Co. KG
- Conscious Food Private Limited
- Patanjali Ayurved Limited
- Balqees Honey
- Rigoni di Asiago S.r.l.
Neueste Industrielle Entwicklungen in Bio-Honig-Markt
- Juni 2026: Nate's Honey brachte Nate's Organic Manuka Honey mit einer Stärke von über 300 MGO, UMF-Zertifizierung und USDA-Bio-Status in 13,2-oz-Flaschen auf Amazon auf den Markt. Im Februar 2026 wurde Nate's zur Nummer-eins-Manuka-Marke im US-amerikanischen Lebensmitteleinzelhandel mit einem Umsatzanstieg in Dollar von 105 % im Jahresvergleich gemäß Circana.
- März 2026: Nate's Honey brachte Organic Honey Minis auf den Markt, USDA-zertifizierte Bio-Honig-Einzelportionsbeutel für den Unterwegskonsum und den Direktvertrieb, und erweiterte damit den adressierbaren Markt auf Impulskäufe, Geschenke und Reiseeinzelhandel.
- Oktober 2025: Sweet Harvest Foods eröffnete eine Honigextraktionsanlage in LaBelle, Florida, für Nate's Hives, das mehr als 120.000 Bienenvölker verwaltet.
Umfang des globalen Bio-Honig-Marktberichts
Der Bio-Honig-Markt bezieht sich auf den Markt für Honig, der von Honigbienen aus Blütennektar nach Bio-Produktionsstandards hergestellt wird, einschließlich Anforderungen in Bezug auf Imkereibetrieb, Stockmanagement und die Verwendung zugelassener Substanzen, vorbehaltlich der geltenden Zertifizierungsvorschriften. Nach Typ ist der Markt in monofloralen Bio-Honig, multifloralen Bio-Honig und sonstige Typen unterteilt. Nach Verpackung ist der Markt in Flaschen, Behälter, Tuben und sonstige Verpackungsformate unterteilt. Nach Endverwendung ist der Markt in Einzelhandel, Industrie und Gastronomie/HoReCa segmentiert. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Abdeckung auf Länderebene in den wichtigsten Märkten jeder Region. Marktgröße und Wachstumsprognosen werden in Wert (USD) und Volumen (Liter) dargestellt.
Segmentierungsübersicht
| Monofloraler Bio-Honig |
| Multifloraler Bio-Honig |
| Sonstige |
| Flaschen |
| Behälter |
| Tuben |
| Sonstige |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Fachgeschäfte | |
| Convenience-Stores | |
| Online-Einzelhandel | |
| Industrie | |
| Gastronomie/HORECA |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Monofloraler Bio-Honig | |
| Multifloraler Bio-Honig | ||
| Sonstige | ||
| Nach Verpackung | Flaschen | |
| Behälter | ||
| Tuben | ||
| Sonstige | ||
| Nach Endverwendung | Einzelhandel | Supermärkte und Verbrauchermärkte |
| Fachgeschäfte | ||
| Convenience-Stores | ||
| Online-Einzelhandel | ||
| Industrie | ||
| Gastronomie/HORECA | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Bio-Honig-Markt bis 2032 erreichen?
Der Bio-Honig-Markt wird bis 2032 voraussichtlich 5,39 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 10,1 % wachsen. Das Wachstum wird durch die Nachfrage nach zertifizierten, rückverfolgbaren natürlichen Süßungsmitteln gestützt.
Welcher Bio-Honig-Typ hält den größten Marktanteil?
Multifloraler Bio-Honig führt mit einem Anteil von 51,2 % im Jahr 2026. Seine skalierbare Produktion und breite Einzelhandelsrelevanz stützen seine Position.
Welches Bio-Honig-Segment wächst am schnellsten?
Die Gastronomie/HORECA wird bis 2032 voraussichtlich mit einem CAGR von 12,3 % wachsen. Betreiber verwenden Honig in Getränken, Saucen, Würzmitteln und anderen Menüanwendungen.
Welche Region führt die globale Nachfrage an?
Nordamerika führt mit einem Anteil von 36,1 % im Jahr 2026. Etablierte Bio-Einzelhandelsverteilung und US-amerikanische Importdokumentation stützen die Nachfrage.