
Orangensaftmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 43.98 Milliarden US-Dollar |
| Marktgröße (2032) | 53.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Orangensaftmarkt Analyse von Mordor Intelligence
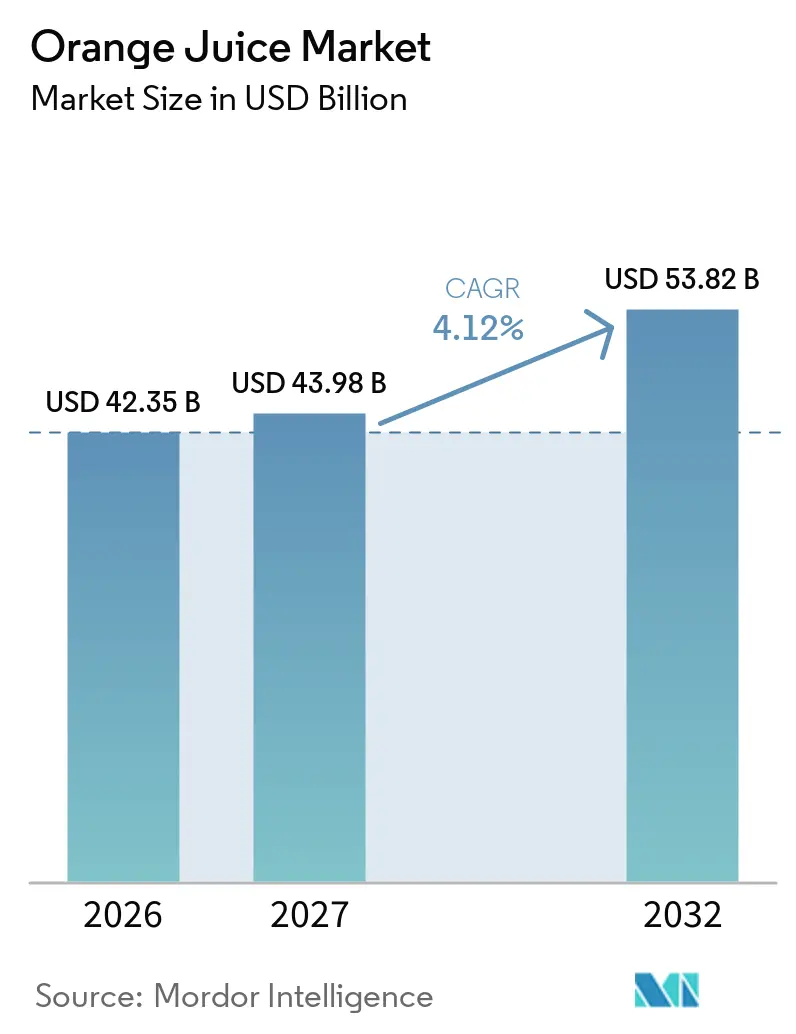
Die Größe des Orangensaftmarktes wird voraussichtlich von 42,35 Milliarden USD im Jahr 2026 auf 43,98 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 4,12% über 2027–2032 einen Wert von 53,82 Milliarden USD erreichen. Der Orangensaftmarkt entwickelt sich in Richtung höherwertiger Produkte, da Haushalte Preisbedenken mit der Nachfrage nach erkennbaren Zutaten und Nährwerten in Einklang bringen. Bessere Versorgungsbedingungen in Brasilien unterstützen die Verfügbarkeit, während die Krankheitsbelastung in wichtigen Anbaugebieten die Versorgungsplanung als zentrales Thema der Kategorie beibehält. Premium-Produkte aus nicht konzentriertem Saft, funktionale Formulierungen und haltbare Verpackungen bieten Lieferanten mehrere Möglichkeiten, verschiedene Kaufanlässe zu bedienen. Der Orangensaftmarkt profitiert auch davon, wenn Gastronomiebetreiber und Einzelhändler bequemere Formate anbieten, obwohl der Preisdruck im Einzelhandel das Volumen in reifen Märkten weiterhin begrenzt.
Wichtigste Erkenntnisse des Berichts
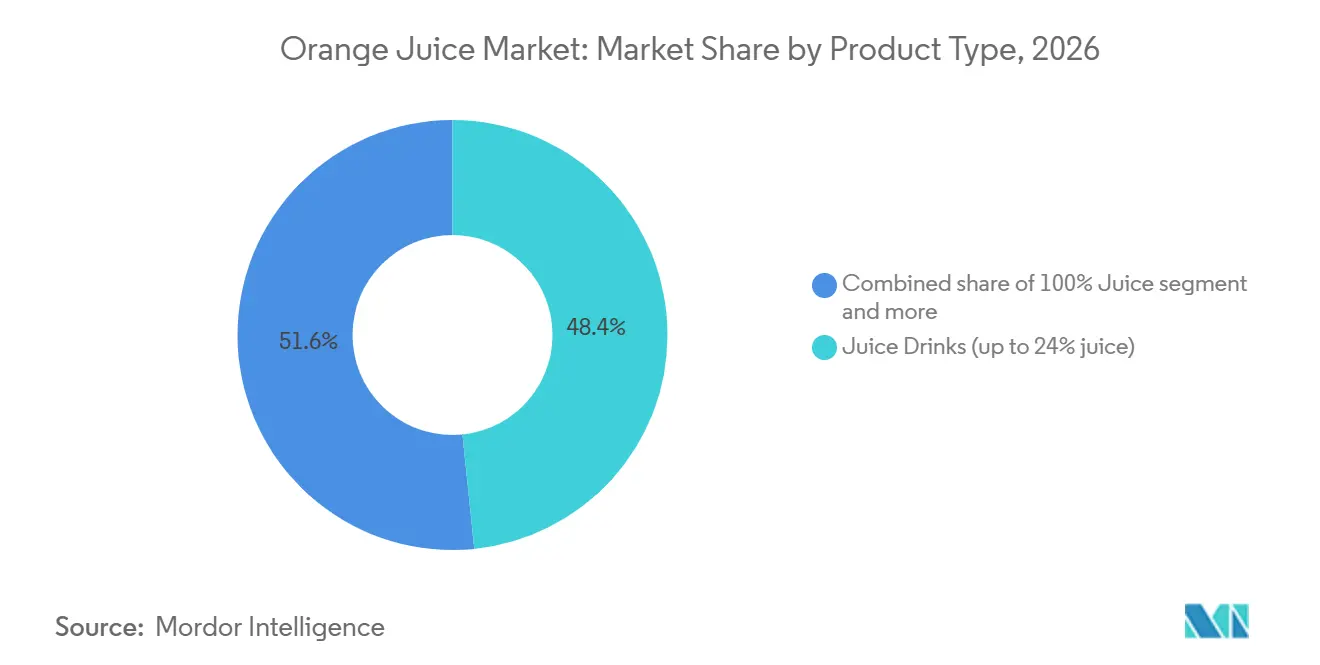
- Nach Produkttyp hielten Saftgetränke mit bis zu 24% Saftanteil im Jahr 2026 einen Marktanteil von 48,39% am Orangensaftmarkt, während 100% Saft über 2027–2032 mit einem CAGR von 6,15% prognostiziert wird.
- Nach Art hielt konventioneller Orangensaft im Jahr 2026 einen Marktanteil von 86,15% am Orangensaftmarkt, während biologischer Orangensaft über 2027–2032 mit einem CAGR von 6,41% wachsen soll.
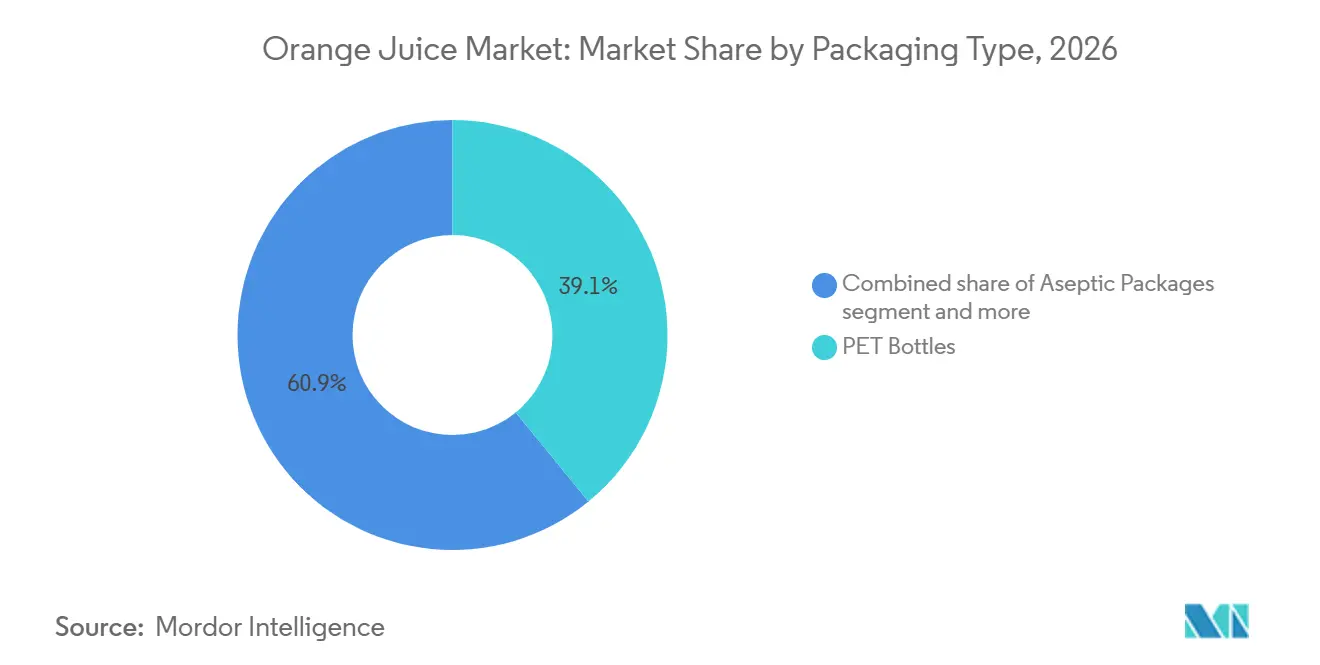
- Nach Verpackungstyp hielten PET-Flaschen im Jahr 2026 einen Anteil von 39,11% am Orangensaftmarkt, während aseptische Verpackungen über 2027–2032 mit einem CAGR von 5,74% wachsen sollen.
- Nach Vertriebskanal hielt der Außer-Haus-Handel im Jahr 2026 einen Anteil von 79,22% am Orangensaftmarkt, während der Außer-Haus-Konsum über 2027–2032 mit einem CAGR von 5,95% wachsen soll.
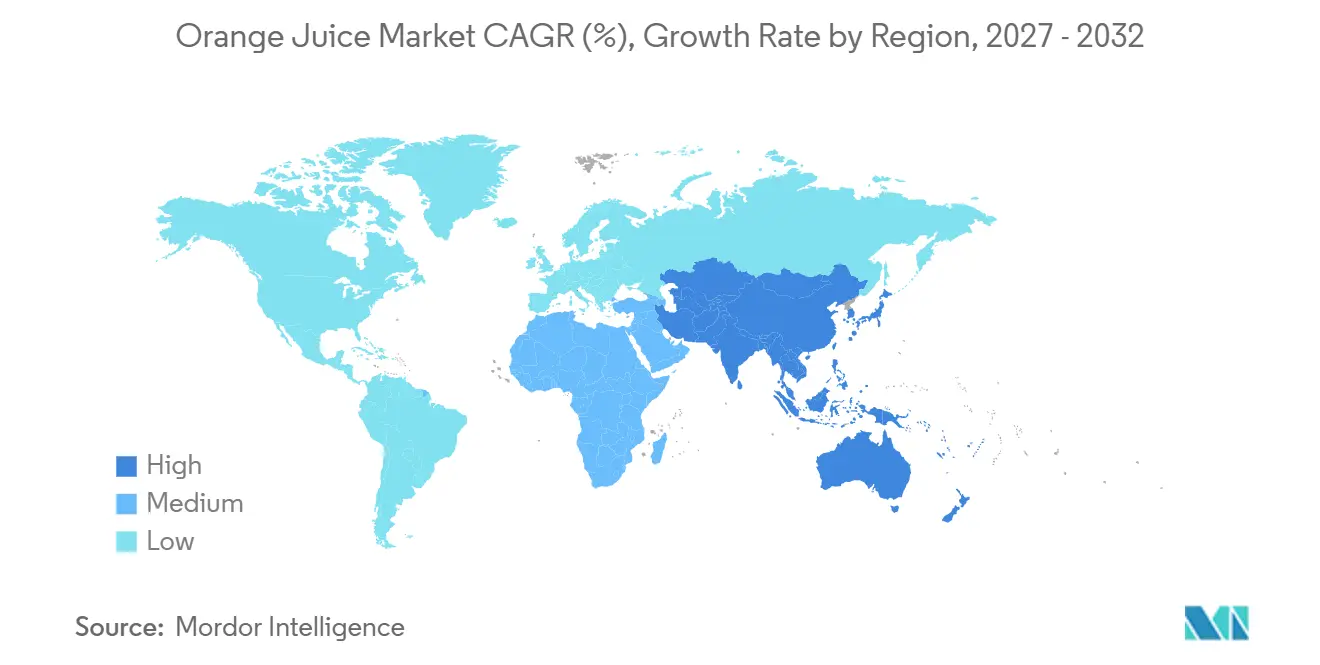
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 37,96% am Orangensaftmarkt, während Asien-Pazifik über 2027–2032 mit einem CAGR von 6,57% wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschritte in der Zitrusverarbeitungstechnologie und Ertragsoptimierung | +0.7% | Global, konzentriert in den Produktionszentren Brasilien und Florida | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach gesünderen Getränken und 100% Fruchtsaft | +0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherpräferenz für hochwertigen Orangensaft aus nicht konzentriertem Saft | +0.5% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Bequeme Formate und Expansion im Gastronomiebereich | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung des Orangensaftkonsums über Gastronomie- und Hotelleriekanäle | +0.6% | Nordamerika, Europa und Tier-1-Städte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Orangensaft in gemischten Getränken, Smoothies und funktionalen Getränkeformulierungen | +0.4% | Nordamerika und Europa, mit aufkommendem Interesse in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschritte in der Zitrusverarbeitungstechnologie und Ertragsoptimierung
Technologische Verbesserungen in der Zitrusverarbeitung ermöglichen es Herstellern, die Extraktionseffizienz zu verbessern, die Saftausbeute zu maximieren und eine gleichbleibende Produktqualität zu gewährleisten. Automatisierte Fruchtsortierung, präzise Extraktionssysteme sowie fortschrittliche Filtrations- und Konzentrationstechnologien helfen, Verarbeitungsverluste zu reduzieren und die betriebliche Produktivität zu steigern. Laut der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) machen moderne Zitrusextraktionssysteme, die das Ganzkrucht-Extraktionsprinzip nutzen, mehr als 75% der weltweiten Zitrusproduktion aus[1]. Diese Technologien erleichtern auch die Gewinnung wertvoller Nebenprodukte, einschließlich Zitrusöle und aus der Schale gewonnene Inhaltsstoffe, was die Ressourceneffizienz unterstützt. Verbesserungen in der Verarbeitung und Ertragsoptimierung helfen Herstellern, Rohstoffkosten zu managen, die Versorgungszuverlässigkeit zu stärken und der wachsenden Nachfrage nach Orangensaftprodukten gerecht zu werden.
Steigende Nachfrage nach gesünderen Getränken und 100% Fruchtsaft
Das wachsende Verbraucherinteresse an gesünderen Getränkeoptionen unterstützt die Nachfrage nach 100% Orangensaft, insbesondere nach Produkten ohne zugesetzten Zucker, künstliche Farbstoffe oder Konservierungsstoffe. Verbraucher suchen zunehmend nach Getränken, die essentielle Nährstoffe liefern, darunter Vitamin C, Kalium und andere bioaktive Verbindungen. Laut der Weltgesundheitsorganisation (WHO) sollten Erwachsene und Kinder über 10 Jahre täglich mindestens 400 Gramm Obst und Gemüse zu sich nehmen, was die Bedeutung des Obstkonsums in ausgewogenen Ernährungsweisen unterstreicht[2]. Obwohl ganze Früchte für die Ballaststoffzufuhr bevorzugt bleiben, bietet 100% Orangensaft eine bequeme Quelle ausgewählter Nährstoffe. Hersteller reagieren mit Clean-Label-Formulierungen, Premium-Saftvarianten und transparenter Zutatenkennzeichnung, was die Produktdifferenzierung und das Marktwachstum unterstützt.
Wachsende Verbraucherpräferenz für hochwertigen Orangensaft aus nicht konzentriertem Saft
Die wachsende Verbraucherpräferenz für hochwertige, minimal verarbeitete Getränke unterstützt die Nachfrage nach Orangensaft aus nicht konzentriertem Saft (NFC), der seine natürliche Saftstärke beibehält, ohne einen Konzentrations- und Rekonstituierungsprozess zu durchlaufen. Verbraucher verbinden NFC-Produkte häufig mit frischerem Geschmack, höherer Qualität und weniger Verarbeitungsschritten, was Möglichkeiten zur Premium-Produktpositionierung schafft. Laut einer 2026 veröffentlichten Studie der Universität Florida entfiel auf NFC-Orangensaft in der Saison 2023/24 ein Anteil von rund 63% des gesamten US-amerikanischen Orangensaft-Verkaufsvolumens im Lebensmitteleinzelhandel, was seine starke Marktposition unterstreicht[3]. Hersteller erweitern ihre gekühlten Saftsortimente und Premium-Angebote, um von diesen Präferenzen zu profitieren. Höhere Produktions-, Verpackungs- und Transportkosten können jedoch zu höheren Einzelhandelspreisen führen, was die Akzeptanz bei preissensiblen Verbrauchern potenziell einschränkt.
Ausweitung des Orangensaftkonsums über Gastronomie- und Hotelleriekanäle
Die Expansion von Gastronomie- und Hotellerieeinrichtungen schafft zusätzliche Nachfrage nach Orangensaft in Hotels, Restaurants, Cafés, Cateringdiensten und Schnellrestaurants. Orangensaft wird häufig als Frühstücksgetränk, Erfrischungsoption und Zutat in alkoholfreien Cocktails und gemischten Getränken angeboten. Die Erholung des Tourismus und das Wachstum der Hotelbelegung unterstützen den Getränkekonsum im Gastgewerbe weiter. Gastronomiebetreiber beziehen zunehmend verpackten, gekühlten und trinkfertigen Orangensaft, um die Serviceeffizienz zu verbessern und eine gleichbleibende Qualität zu gewährleisten. Die Verfügbarkeit von Großverpackungen und gefrorenem Orangensaftkonzentrat hilft Unternehmen auch, Kosten zu managen und die Getränkezubereitung zu rationalisieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zitrus-Grüning-Krankheit und landwirtschaftliche Versorgungsvolatilität | -0.9% | Global, konzentriert in Brasilien und Florida | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch alternative Getränke und andere Fruchtsäfte | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Kühlungs-, Lager- und Vertriebskosten für gekühlten Orangensaft | -0.4% | Aufstrebende Märkte in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Volatilität der Orangenpreise und steigende Rohstoffbeschaffungskosten | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zitrus-Grüning-Krankheit und landwirtschaftliche Versorgungsvolatilität
Die Zitrus-Grüning-Krankheit, auch bekannt als Huanglongbing (HLB), stellt eine erhebliche Herausforderung für die Orangensaftproduktion dar, da sie die Fruchtqualität mindert, die Erträge senkt und Zitrusbäume schwächt. Die Krankheit hat Orangenanbaugebiete befallen, insbesondere in wichtigen Erzeugerländern wie Brasilien und den Vereinigten Staaten, was zur Unsicherheit bei der Orangenverfügbarkeit beiträgt. Befallene Bäume können kleinere, missgeformte und bittere Früchte produzieren, was das für die Saftverarbeitung geeignete Orangenvolumen reduziert. Darüber hinaus können ungünstige Wetterbedingungen, Dürren und schwankende landwirtschaftliche Betriebsmittelkosten die Zitrusproduktion und Erntepläne weiter stören. Diese Faktoren tragen zur Volatilität der Orangenpreise bei und erhöhen die Beschaffungskosten für Safthersteller. Versorgungsengpässe können auch die Verarbeitungskapazität einschränken, die Produktionsplanung stören und einen Aufwärtsdruck auf die Orangensaftpreise ausüben.
Wettbewerb durch alternative Getränke und andere Fruchtsäfte
Der Orangensaftmarkt steht im Wettbewerb mit alternativen Getränken, darunter Apfelsaft, gemischte Fruchtsäfte, Smoothies, funktionale Getränke und pflanzliche Getränke. Verbraucher, die Abwechslung, zuckerärmere Optionen oder zusätzliche funktionale Vorteile suchen, könnten sich diesen Alternativen zuwenden, was die Nachfrage nach Orangensaft begrenzt. Andere Fruchtsäfte können auch preissensible Verbraucher anziehen, wenn sie zu niedrigeren Preisen erhältlich sind oder durch Aktionsrabatte angeboten werden. Darüber hinaus kann das wachsende Bewusstsein für den natürlichen Zuckergehalt von Fruchtsäften einige Verbraucher dazu veranlassen, Wasser, kalorienarme Getränke oder zuckerreduzierte Getränke zu wählen. Produktinnovationen und aggressives Marketing durch konkurrierende Getränkehersteller verschärfen den Wettbewerb in Einzelhandels- und Gastronomiekanälen weiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Reiner Saft führt wertorientiertes Wachstum anSaftgetränke mit bis zu 24% Saftanteil machten im Jahr 2026 48,39% des Orangensaftmarktes aus. Ihre Position wird durch niedrigere Preise angesichts erhöhter Obst- und Einzelhandelskosten gestützt, was preissensible Verbraucher hält. Die etablierte Distribution über Supermärkte, Convenience-Stores und Gastronomiekanäle unterstützt die Nachfrage weiter. Konzentrate bieten eine einfachere Distribution, während Nektare in Teilen Europas, des Nahen Ostens und Afrikas relevant bleiben. Diese erschwinglichen Formate helfen, die Marktvolumina des Orangensaftmarktes aufrechtzuerhalten, wenn Premium-Produkte weniger zugänglich werden.
Das 100%-Saft-Segment ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,15% über 2027–2032. Das Wachstum wird durch die Nachfrage nach höherem Saftgehalt, einfachen Zutaten und zusätzlichen Nährwertvorteilen unterstützt. Säfte aus nicht konzentriertem Saft (NFC) helfen Marken, Frische und Qualität zu betonen, während funktionale Formulierungen den Konsum über das Frühstück hinaus ausweiten. Diese Angebote helfen Marken, gesundheitsbewusste Verbraucher anzusprechen, ihre Produkte zu differenzieren und im Orangensaftmarkt gegenüber alternativen Getränken wettbewerbsfähig zu bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art:
Konventionelles Angebot bleibt zentralKonventioneller Orangensaft machte im Jahr 2026 86,15% des Orangensaftmarktanteils aus. Konventioneller Orangensaft behauptet seine führende Position aufgrund breiter Einzelhandelsdistribution, etablierter Lieferketten und wettbewerbsfähiger Preisgestaltung. Seine Fähigkeit, die hohe Nachfrage von Supermärkten und Gastronomiebetreibern zu decken, gewährleistet eine gleichbleibende Verfügbarkeit in entwickelten und aufstrebenden Märkten. Gut etablierte Beschaffungs-, Verarbeitungs- und Logistiknetzwerke stärken das Segment weiter und positionieren konventionelle Produkte als primären Volumentreiber im Orangensaftmarkt.
Das biologische Orangensaftsegment ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,41% über 2027–2032. Das Bio-Segment profitiert von der wachsenden Nachfrage nach Premium-Qualität und transparenten Produktionspraktiken. Eine breitere Verfügbarkeit über Premium-Lebensmittelhändler, Naturkostläden und Online-Plattformen erweitert den Verbraucherzugang. Das wachsende Interesse an Bio-Produkten in Nordamerika und Europa schafft weitere Möglichkeiten für Marken, während verbesserte Beschaffungs- und Distributionsnetzwerke eine breitere Akzeptanz und langfristiges Wachstum im Orangensaftmarkt unterstützen können.
Nach Verpackungstyp:
Haltbare Kartons gewinnen an BedeutungPET-Flaschen machten im Jahr 2026 39,11% des Orangensaftmarktes aus. PET-Flaschen behaupten eine starke Position aufgrund ihrer weit verbreiteten Verwendung in Umgebungstemperatur- und Kühlregalkanälen, insbesondere in Nordamerika und Europa. Ihre Verfügbarkeit in verschiedenen Preisklassen, ihr leichtes Design und ihre Eignung für standardmäßige Haushaltspackungsgrößen unterstützen den Verbraucherkomfort. Etablierte Einzelhandelsinfrastruktur und Vertrautheit der Verbraucher stärken ihre Regalposition weiter und machen PET-Flaschen zu einem wichtigen Verpackungsformat im Orangensaftmarkt.
Das aseptische Verpackungssegment ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,74% über 2027–2032. Aseptische Kartons unterstützen die Marktexpansion, indem sie eine lange Haltbarkeit bieten und die Abhängigkeit von der Kühlkettendistribution reduzieren, was sie für aufstrebende Märkte und ländliche Gebiete geeignet macht. Einzelportionspackungen bedienen auch Hotels, Fluggesellschaften, Schulen und komfortorientierte Verbraucher. Glasflaschen bedienen das Premium-Segment, während Dosen und Beutel spezifische Komfortbedürfnisse ansprechen. Die wachsende Aufmerksamkeit für nachhaltige Verpackungen ermutigt Hersteller weiter, Verpackungslösungen und Distributionseffizienz im Orangensaftmarkt zu verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Gastronomie unterstützt Premium-AnlässeDer Außer-Haus-Handel machte im Jahr 2026 79,22% des Orangensaftmarktes aus. Supermärkte und Verbrauchermärkte führen die Distribution aufgrund ihrer breiten Produktsortimente und starken Reichweite bei Haushaltskunden an. Sie ermöglichen es Käufern, konventionelle, biologische, konzentrierte und Premium-Produkte aus nicht konzentriertem Saft an einem Ort zu vergleichen. Convenience-Stores unterstützen Einzelportionskäufe, während der Online-Handel den Zugang zu Premium- und Bio-Säften durch bequeme Bestellung und Wiederholungskäufe erweitert. Zusammen stärken diese Kanäle die Einzelhandelsreichweite und Zugänglichkeit des Orangensaftmarktes.
Das Außer-Haus-Konsum-Segment ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,95% über 2027–2032. Hotelfrühstücksmenüs, Schnellrestaurants und Flugzeugcatering weiten den Orangensaftkonsum über Haushalte hinaus aus. Wachsende Hotellerieaktivitäten, insbesondere in der Asien-Pazifik-Region, schaffen Möglichkeiten für Premium- und NFC-Produkte. Größere Kartons eignen sich für institutionelle Bedürfnisse, während Einzelportionspackungen Reise- und komfortorientierte Umgebungen unterstützen. Diese Kanäle helfen Produzenten, neue Kunden zu erreichen, den Absatz von Mehrwertprodukten zu steigern und sich über traditionelle Einzelhandelsformate hinaus zu diversifizieren.
Geografische Analyse
Nordamerikanischer Orangensaftmarkt
Nordamerika machte im Jahr 2026 37,96% des globalen Orangensaftmarktes aus, unterstützt durch etablierte Konsummuster und ein gut entwickeltes Einzelhandelsdistributionsnetzwerk. Die Region profitiert von der weit verbreiteten Verfügbarkeit von verpacktem Orangensaft in Supermärkten, Convenience-Stores und Online-Kanälen. Die Verbrauchernachfrage nach bequemen Frühstücksgetränken und fruchtbasierten Getränken trägt zur Marktentwicklung bei. Hersteller erweitern ihr Angebot durch Premium-, Bio- und NFC-Produkte. Bedenken hinsichtlich des Zuckergehalts und Schwankungen der Orangenpreise können jedoch die Kaufmuster beeinflussen.
Asien-Pazifik Orangensaftmarkt
Asien-Pazifik soll bis 2032 einen CAGR von 6,57% verzeichnen und ist damit eine wichtige Wachstumsregion für den Orangensaftmarkt. Steigende verfügbare Einkommen, rasche Urbanisierung und sich ändernde Ernährungspräferenzen unterstützen die Nachfrage nach verpackten Fruchtgetränken. Die Expansion von Supermärkten, Convenience-Stores und E-Commerce-Plattformen verbessert die Produktzugänglichkeit. Das wachsende Interesse an bequemen, trinkfertigen Getränken schafft Möglichkeiten für Hersteller. Produktinnovationen, diverse Packungsgrößen und erschwingliche Angebote sollen die Marktdurchdringung in aufstrebenden Volkswirtschaften unterstützen.
EMEA und Südamerika Orangensaftmarkt
Europa stellt einen etablierten Markt dar, der durch die Verbrauchernachfrage nach fruchtbasierten Getränken und Premium-Saftprodukten unterstützt wird. Südamerika profitiert von seiner starken Zitrusproduktionsbasis, insbesondere in Brasilien, die die Orangensaftverarbeitung und Exportaktivitäten unterstützt. Klimatische Variabilität und Zitruskrankheiten können jedoch die regionale Produktion und Versorgung beeinträchtigen. Im Nahen Osten und Afrika schaffen Urbanisierung, der Ausbau moderner Einzelhandelsinfrastruktur und die steigende Nachfrage nach bequemen verpackten Getränken Wachstumschancen. In diesen Regionen werden Produkterschwinglichkeit, sich ändernde Verbraucherpräferenzen und Lieferkettenkonditionen die Marktentwicklung im Prognosezeitraum beeinflussen.
Wettbewerbslandschaft
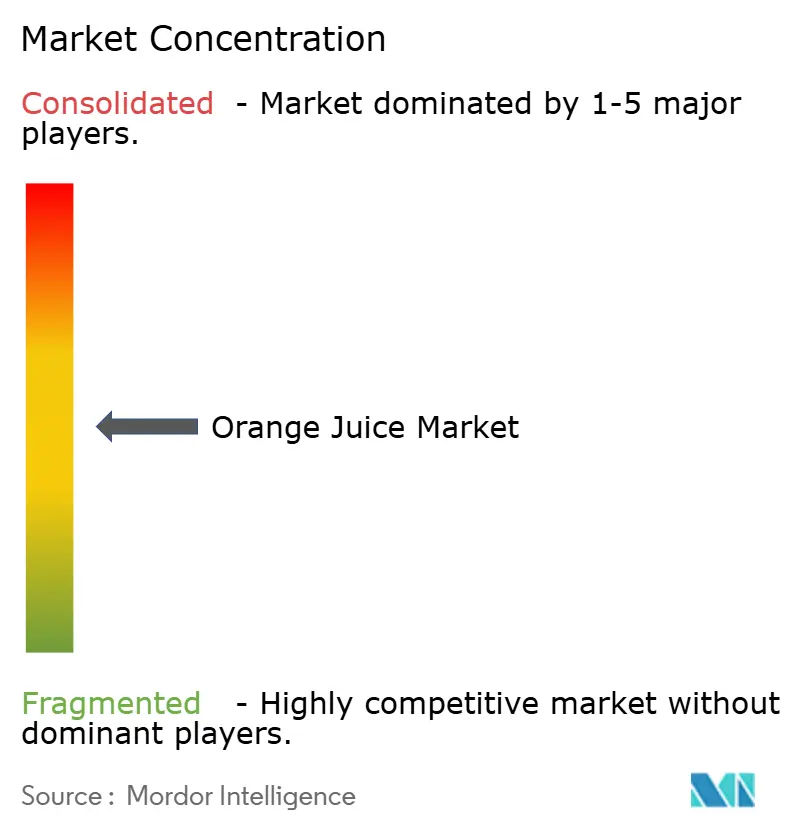
Der Orangensaftmarkt ist durch ein mittleres Konzentrationsmaß gekennzeichnet, wobei etablierte Verarbeiter starke Positionen durch robuste Zitrusbeschaffungskapazitäten, umfangreiche Verarbeitungsinfrastruktur, anerkannte Marken und gut entwickelte internationale Distributionsnetzwerke behaupten. Diese Unternehmen profitieren von Skaleneffekten, etablierten Beziehungen zu Zitrusanbauern und breiter Einzelhandelspräsenz in wichtigen Märkten. Der Wettbewerb bleibt aktiv, da größere Akteure mit kleineren Bio- und Kaltpress-Produzenten durch Produktdifferenzierung, Premium-Positionierung, Produktinnovation und Verpackungslösungen konkurrieren. Kleinere Produzenten zielen zunehmend auf gesundheitsbewusste Verbraucher ab, indem sie natürliche Zutaten, minimale Verarbeitung, Bio-Zertifizierungen und Premium-Produktattribute betonen, während größere Unternehmen ihre Portfolios erweitern, um sich entwickelnden Verbraucherpräferenzen gerecht zu werden.
The Coca-Cola Company und Tropicana Brands Group konkurrieren im Orangensaftmarkt durch starke Markenbekanntheit, etablierte Kühlvertriebsnetzwerke und kontinuierliche Produkt- und Marketinginnovation. Führende Orangensaftmarken erweitern ihre Positionierung zunehmend über den traditionellen Frühstückskonsum hinaus durch gezieltes Marketing und Produktinnovation. Jüngste Kampagnen haben versucht, das Engagement mit jüngeren Verbrauchern über digitale, soziale, Audio- und Einzelhandelskanäle zu stärken und gleichzeitig eine größere Relevanz für Saft bei alltäglichen Anlässen zu schaffen. Die Einführung funktionaler und hydratationsorientierter Saftprodukte unterstreicht weiter den Wandel hin zu Getränken, die sich entwickelnden Wellness- und Lifestyle-Präferenzen ansprechen.
Kleinere Bio- und Kaltpress-Produzenten stärken ihre Wettbewerbspositionen durch Zertifizierung, Zutatentransparenz, Verarbeitungsqualität und Premium-Produktattribute, die gesundheitsbewusste Verbraucher und Facheinzelhändler ansprechen. Verpackungsinnovationen gewinnen ebenfalls zunehmend an Bedeutung, da Fortschritte bei Barriereleistung, Haltbarkeit, Materialeffizienz und Recyclingfähigkeit die Distributionsmöglichkeiten verbessern und die Einhaltung sich entwickelnder Vorschriften unterstützen. Papierbasierte Barriereverpackungen und aluminiumfreie aseptische Kartons bieten Getränkeherstellern zusätzliche Verpackungsoptionen und unterstützen Nachhaltigkeitsziele. Regionale Akteure können sich weiter durch starke lokale Marken, etablierte Distributionsnetzwerke und häufige Produktinnovationen differenzieren, die auf regionale Verbraucherpräferenzen zugeschnitten sind.
Führende Unternehmen im Orangensaftmarkt
-
The Coca-Cola Company
-
Tropicana Brands Group
-
Cutrale Group
-
Citrosuco S.A.
-
Louis Dreyfus Company B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Orangensaftmarkt Unternehmen in diesem Bericht
- The Coca-Cola Company
- Tropicana Brands Group
- Cutrale Group
- Citrosuco S.A.
- Louis Dreyfus Company B.V.
- Lassonde Industries Inc.
- Eckes-Granini Group GmbH
- Britvic Limited
- Florida's Natural Growers, Inc.
- Princes Group plc
- Bega Cheese Limited
- Wm. Bolthouse Farms, Inc.
- Evolution Fresh, LLC
- Naked Juice Co. of Glendora, Inc.
- Welch's
- Lakewood Organic
- DM2
- Orange Bowl
- SUNTOP
- Sumo Brasil
Neueste Industrielle Entwicklungen in Orangensaftmarkt
- Juni 2026: Tropicana Brands Group lancierte "Give Life Some Juice", eine Masterbrand-Kampagne, die sich über Connected Television, digitales Video, Spotify, Meta, TikTok und NBCU-Integrationen erstreckte.
- Mai 2026: AUSTRIA JUICE lancierte eine Fermentationstechnologie, die den Zucker- und Kaloriengehalt in 100% Fruchtsaft, einschließlich Orangensaftkonzentraten, um mindestens 30% reduziert.
- März 2026: Unifrutti Group startete in Partnerschaft mit Sam's Club China einen Premium-NFC-Blutorangensaft aus 100% sizilianischen Blutorangen. Das Unternehmen positionierte das Produkt rund um seinen unverwechselbaren Geschmack, natürliche Zutaten, Vitamin-C-Gehalt, Antioxidantien und Wellness-Attribute.
- März 2025: BlueTree Technologies und Priniv lancierten in Israel einen zuckerreduzierten Orangensaft, der eine proprietäre Zuckerreduktionstechnologie einsetzt, um natürlich vorkommende Zucker zu entfernen und dabei Geschmack, Textur, Vitamine und Mineralstoffe des Saftes zu erhalten.
Globaler Orangensaftmarkt Berichtsumfang
Der Markt ist nach Produkttyp, Art, Verpackungstyp, Vertriebskanal und Geografie segmentiert. Basierend auf dem Produkttyp ist der Markt in 100% Saft, Saftgetränke mit bis zu 24% Saft, Saftkonzentrate und Nektare segmentiert. Nach Art ist der Markt in konventionellen und biologischen Orangensaft segmentiert. Nach Verpackungstyp ist der Markt in PET-Flaschen, aseptische Verpackungen, Glasflaschen, Metalldosen, Einwegbecher und Beutel segmentiert. Die Distribution wird über Außer-Haus-Handels- und Außer-Haus-Konsumkanäle analysiert, die den Einzelhandels- und Gastronomiekonsum abdecken. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Milliarden USD) erstellt.
Segmentierungsübersicht
| 100% Saft |
| Saftgetränke (bis zu 24% Saft) |
| Saftkonzentrate |
| Nektare |
| Konventioneller Orangensaft |
| Biologischer Orangensaft |
| PET-Flaschen |
| Aseptische Verpackungen |
| Glasflaschen |
| Metalldosen |
| Einwegbecher |
| Beutel |
| Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Außer-Haus-Konsum |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | 100% Saft | |
| Saftgetränke (bis zu 24% Saft) | ||
| Saftkonzentrate | ||
| Nektare | ||
| Nach Art | Konventioneller Orangensaft | |
| Biologischer Orangensaft | ||
| Nach Verpackungstyp | PET-Flaschen | |
| Aseptische Verpackungen | ||
| Glasflaschen | ||
| Metalldosen | ||
| Einwegbecher | ||
| Beutel | ||
| Nach Vertriebskanal | Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Außer-Haus-Konsum | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Orangensaftmarkt bis 2032 erreichen?
Der Orangensaftmarkt soll bis 2032 einen Wert von 53,82 Milliarden USD erreichen.
Welches Orangensaftprodukt wird voraussichtlich am schnellsten wachsen?
100% Saft soll bis 2032 mit einem CAGR von 6,15% wachsen und liegt damit vor der Gesamtkategorie.
Wie hoch ist der CAGR für den Orangensaftmarkt bis 2032?
Der Orangensaftmarkt soll bis 2032 mit einem CAGR von 4,12% wachsen.
Welche Region wird beim Orangensaft voraussichtlich am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,57% wachsen, unterstützt durch Importe, modernen Einzelhandel und E-Commerce