
Marktgröße und Marktanteile der Büromöbelvermietung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
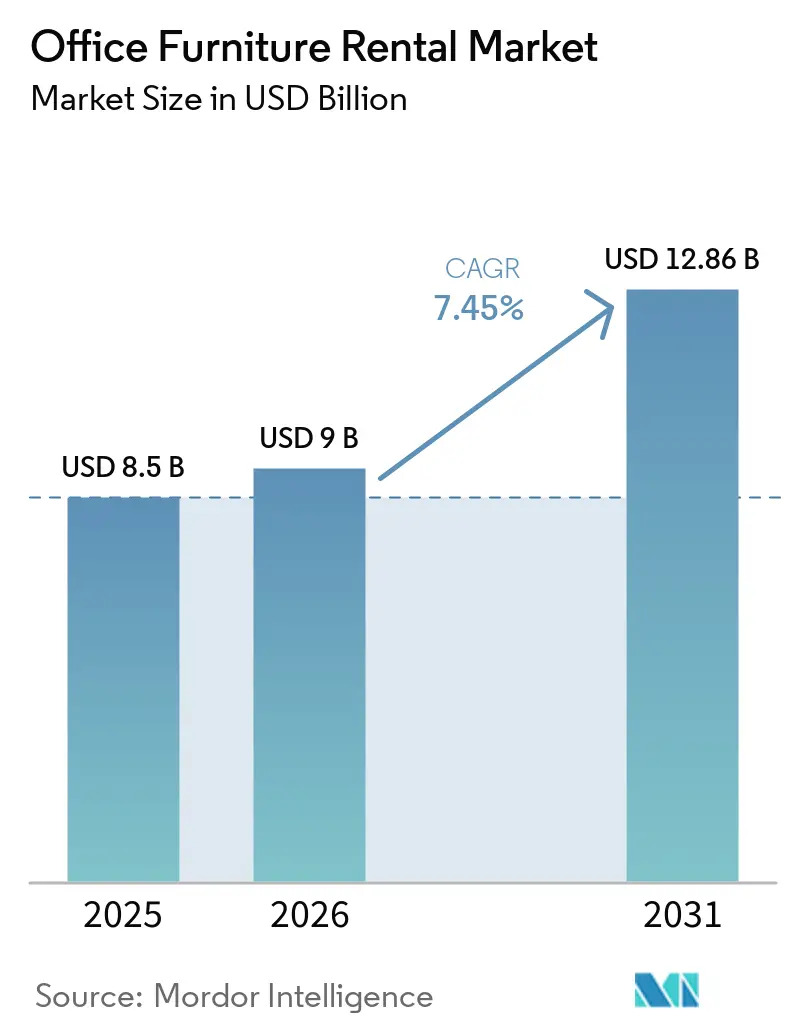
| Marktgröße (2026) | 9 Milliarden US-Dollar |
| Marktgröße (2031) | 12.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Büromöbelvermietung von Mordor Intelligence
Der Markt für Büromöbelvermietung wurde im Jahr 2025 auf 8,50 Milliarden USD geschätzt und soll von 9,0 Milliarden USD im Jahr 2026 auf 12,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,45 % während des Prognosezeitraums (2026–2031). Der Markt für Büromöbelvermietung profitiert davon, dass Unternehmen feste Möbelkäufe durch Vereinbarungen ersetzen, die an veränderte Personalstärken und Büronutzung angepasst werden können. Hybrides Arbeiten hat feste Schreibtischzuweisungen weniger nützlich gemacht, was das Interesse an Möbelbeständen erhöht hat, die ohne ungenutzte Vermögenswerte erweitert, reduziert oder erneuert werden können. Betreiber flexibler Arbeitsflächen verstärken diese Nachfrage, da sie möblierte Standorte benötigen, die schnell eröffnet und an wechselnde Mitglieder angepasst werden können. Anbieter, die Lieferabdeckung, digitale Bestandsaufzeichnungen und Aufarbeitungskapazitäten kombinieren, sind besser positioniert, um größere Aufträge zu bedienen. Hohe Rückholungs- und Reparaturkosten bleiben eine Einschränkung, insbesondere bei kurzfristigen Vereinbarungen, während einige mittelgroße Unternehmen Möbel weiterhin als Kauf statt als Dienstleistung betrachten. Die Aussichten hängen daher davon ab, dass Anbieter zeigen, dass flexible Verträge und zuverlässiger Service die wahrgenommene Einfachheit des Eigentums überwiegen.
Wichtigste Erkenntnisse des Berichts
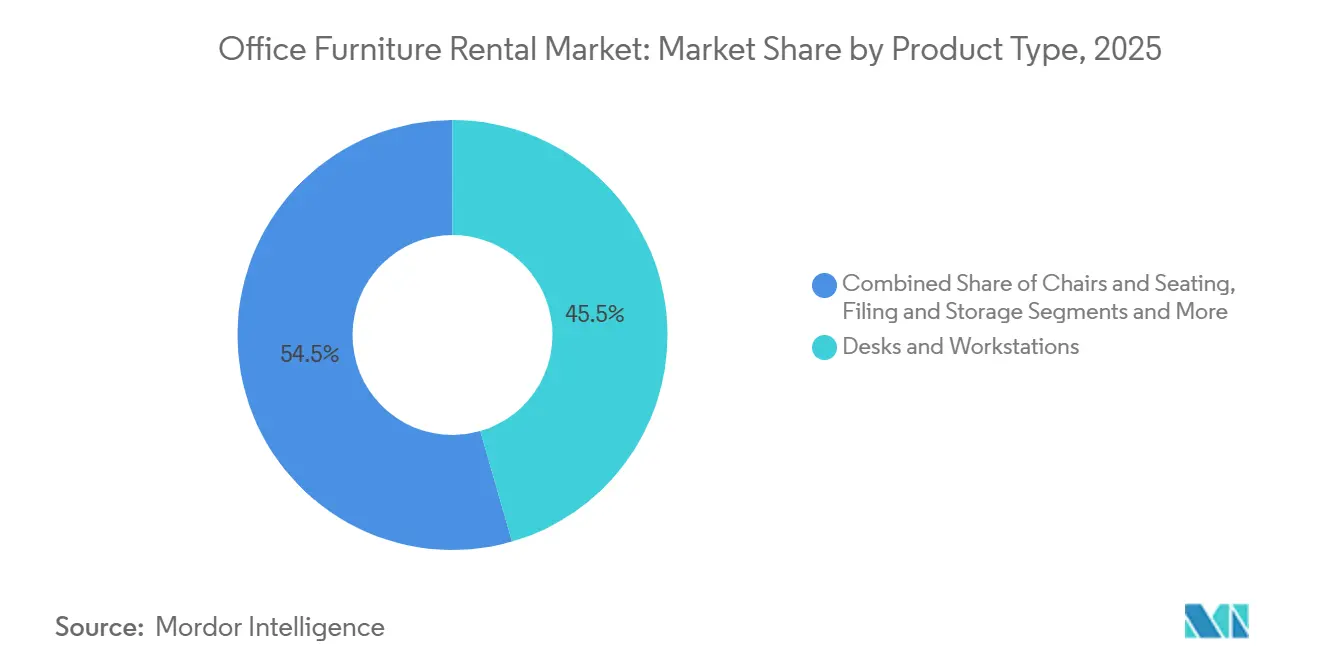
- Nach Produkttyp hielten Schreibtische und Arbeitsstationen im Jahr 2025 einen Marktanteil von 45,5 % am Markt für Büromöbelvermietung, während Stühle und Sitzmöbel bis 2031 eine CAGR von 8,3 % verzeichnen sollen.
- Nach Vermietungsmodell entfielen im Jahr 2025 42,4 % des globalen Umsatzes auf die Langzeitvermietung, während abonnementbasierte Möbel als Dienstleistung bis 2031 eine CAGR von 7,9 % verzeichnen soll.
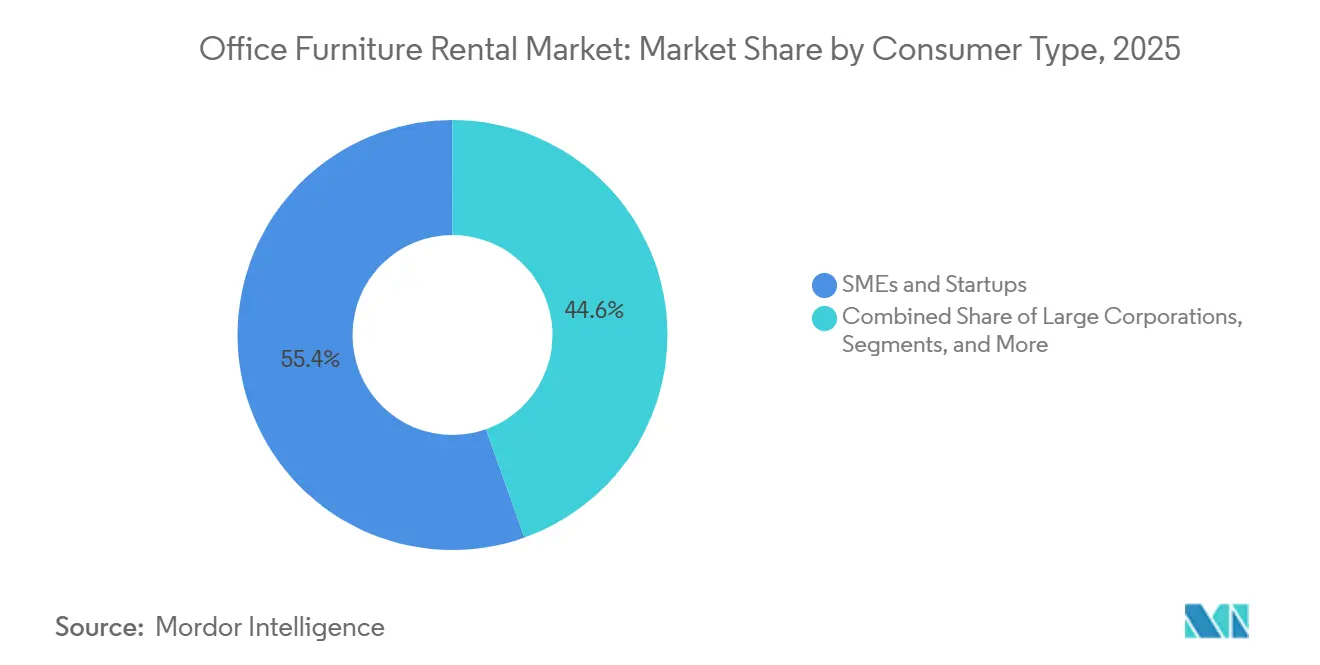
- Nach Verbrauchertyp hielten KMU und Startups im Jahr 2025 55,4 % des globalen Umsatzes, während Coworking- und Betreiber flexibler Arbeitsflächen bis 2031 eine CAGR von 8,1 % verzeichnen sollen.
- Nach Vertriebskanal hielten Offline-Showrooms und Vermietungsspezialisten im Jahr 2025 64,2 % des globalen Umsatzes, während Online-Plattformen und digitale Marktplätze bis 2031 eine CAGR von 8,3 % verzeichnen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 37,1 % des globalen Marktes für Büromöbelvermietung, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 8,5 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Büromöbelvermietung
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybrides Arbeiten und Neugestaltung der Belegschaft | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Umwandlung von Investitionsausgaben in Betriebsausgaben und Liquiditätssicherung | +1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Coworking, flexible Büros und Expansion temporärer Arbeitsflächen | +1.3% | Asiatisch-pazifischer Raum und Naher Osten | Mittelfristig (2–4 Jahre) |
| Kreislaufbeschaffung und Einführung von Möbeln als Dienstleistung | +0.9% | Nordeuropa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Schnellere Bereitstellung für Umzüge, Projekte und Geschäftserweiterungen | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitale Beschaffung, Raumplanung und Plattformen zur Anlagenverfolgung | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybrides Arbeiten und Neugestaltung der Belegschaft
Hybrides Arbeiten ist mittlerweile ein etablierter Bestandteil der Arbeitsplatzplanung und verändert weiterhin die Art und Weise, wie Unternehmen Möbel organisieren. Die Büropräsenzmuster variieren je nach Tag, was es schwieriger macht, einen vollständig eigenen und festen Möbelbestand effizient zu nutzen. Unternehmensplattformen für Arbeitsplätze verzeichneten im Jahr 2025 einen Anstieg der Schreibtischbuchungen um 8 % und der Besprechungsraumbuchungen um 20 %, was zeigt, dass die Anwesenheit strukturierter wurde, anstatt zu einem traditionellen täglichen Muster zurückzukehren [1]OfficeSpace Software, „Built World Market Report”, OfficeSpace Software, officespacesoftware.com. Arbeitgeber, die die Anzahl der festen Schreibtische reduzieren, können einen Teil des freigesetzten Budgets für Kollaborationsbereiche und ergonomischere Möbel umleiten. Vermietung ermöglicht es Facility-Teams auch, das Gleichgewicht zwischen gemeinsamen Bereichen, Besprechungsräumen und Einzelarbeitsplätzen zu testen, bevor eine dauerhafte Layoutentscheidung getroffen wird. Der Markt für Büromöbelvermietung kann diesen Bedarf bedienen, da Mietbedingungen es ermöglichen, die Möbelzusammenstellung an die Art und Weise anzupassen, wie Menschen ein Büro nutzen.
Umwandlung von Investitionsausgaben in Betriebsausgaben und Liquiditätssicherung
Finanzplanung ist ein zentraler Grund, warum Unternehmen Mietvereinbarungen anstelle des direkten Möbelkaufs wählen. CORT berichtete, dass ein 20.000 Quadratfuß großes Büro über 3 Jahre unter einem Möbel-als-Dienstleistung-Modell weniger als 135.000 USD kostete, verglichen mit 188.000 USD beim Kauf, wenn Abschreibung, Wartung und Entsorgung einbezogen wurden [2]CORT Business Services, „Beyond the Price Tag The Real Cost of Office Furniture”, CORT Business Services, cort.com. In einem von CORT zitierten projektbezogenen Beispiel betrugen die Mietausgaben im ersten Jahr 112.000 USD und im zweiten Jahr 96.000 USD, verglichen mit 585.000 USD für einen Direktkauf. Die Rückgabe von Möbeln nach Projektabschluss vermeidet zudem Entsorgungsaufwand und das Risiko, Vermögenswerte zu halten, die nicht mehr den betrieblichen Anforderungen entsprechen. Eine wiederkehrende Zahlungsstruktur kann es auch erleichtern, Facility-Ausgaben mit Belegungs- und Projektbudgets in Einklang zu bringen. Diese Kostenstruktur unterstützt den Markt für Büromöbelvermietung, in dem Unternehmen Kapital schonen und gleichzeitig einheitliche Arbeitsplatzstandards aufrechterhalten möchten.
Coworking, flexible Büros und Expansion temporärer Arbeitsflächen
Coworking-Betreiber benötigen möblierte Flächen, die schnell bereitgestellt werden können, was Vermietungsanbietern eine wiederkehrende Nachfragequelle verschafft. IWG eröffnete im Jahr 2025 782 Zentren, und 99 % wurden durch kapitalschonende verwaltete Partnerschaften eröffnet [3]International Workplace Group, „Preliminary Results Announcement 2025”, IWG plc, iwgplc.com. Das Unternehmen unterzeichnete im ersten Halbjahr 2026 728 weitere Standorte, ein Anstieg von 47 % gegenüber dem Vorjahreszeitraum. Betreiber, die das Möbelmanagement auslagern, können mehr Ressourcen für Technologie, Mitgliedererfahrung und Standortwachstum einsetzen. Sie können auch ein konsistenteres Arbeitsplatzangebot aufrechterhalten, wenn Standorte in neuen Städten eröffnen und sich die Bedürfnisse der Mieter verschieben. Dieses Muster unterstützt den Markt für Büromöbelvermietung in Regionen, in denen verwaltete Büros und temporäre Arbeitsflächen expandieren.
Kreislaufbeschaffung und Einführung von Möbeln als Dienstleistung
Kreislaufbeschaffung wird zunehmend relevanter, da Unternehmen nach dokumentierter Wiederverwendung und geringerem Abfall bei der Büroausstattung suchen. CORT gibt an, dass Vermögenswerte in seinem System nach der Aufarbeitung 3 bis 6 Mal wieder eingesetzt werden, wobei mehr als 95 % der Produkte aus der Deponie ferngehalten und die Treibhausgasemissionen über den Lebenszyklus um 66 % im Vergleich zum konventionellen Kauf reduziert werden. NORNORM gibt an, dass sein zirkulärer Abonnementansatz die Kohlendioxidemissionen im Vergleich zum traditionellen Eigentum um bis zu 70 % reduzieren kann [4]NORNORM, „Circular Economy Leader NORNORM Secures EUR 50 Million to Further Scale Its Furniture Subscription Model”, NORNORM, nornorm.com. Diese Angebote erleichtern es Kunden, Wiederverwendungsnachweise in der internen Nachhaltigkeitsberichterstattung zu nutzen. Aufarbeitung gibt Anbietern auch einen Anreiz, die Produktverantwortung über die erste Lieferung hinaus zu behalten. Sie geben Anbietern im Markt für Büromöbelvermietung auch eine praktische Möglichkeit, ihren Service über die monatliche Preisgestaltung hinaus zu differenzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Rücklogistik und Aufarbeitung | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Lieferung, Installation und grenzüberschreitender Koordination | -0.7% | Asiatisch-pazifischer Raum, Naher Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Qualität, Hygiene, Ergonomie und Produktverfügbarkeit | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Individualisierung und Restwertrisiko bei nicht standardisierten Vermögenswerten | -0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Rücklogistik und Aufarbeitung
Rückholung, Inspektion, Reinigung, Reparatur und Lagerung machen die Möbelvermietung betrieblich anspruchsvoller als ein konventioneller Verkauf. Jedes zurückgegebene Objekt muss bewertet und wiederhergestellt werden, bevor es erneut Mieteinnahmen generieren kann. Fracht und die Koordination der letzten Meile können diese Schritte in dicht besiedelten städtischen Gebieten teurer machen. Ungenutzter Bestand stellt eine zusätzliche Belastung dar, da er Lagerkapazität belegt, ohne Einnahmen zu generieren. Anbieter im Markt für Büromöbelvermietung mit eigener Aufarbeitungskapazität können Verzögerungen reduzieren und haben eine größere Kontrolle über die Qualität. Kleinere Anbieter, die auf externe Reparatur- und Lagerpartner angewiesen sind, können mit niedrigeren Margen konfrontiert sein, was ihre Wettbewerbsfähigkeit im Markt für Büromöbelvermietung einschränken kann.
Komplexität bei Lieferung, Installation und grenzüberschreitender Koordination
Büromöbel sind groß, in der Größe variabel und anfällig für Handhabungsschäden, was die Versand- und Installationsanforderungen erhöht. Städtische Lieferbeschränkungen können die verfügbare Zeit für Installationsteams zur Durchführung von Standortarbeiten reduzieren. Grenzüberschreitende Verträge erfordern auch die Koordination von Produktklassifizierungen, lokalen Ergonomieanforderungen und Installationsteams. Große Kunden möchten oft einen einzigen Lieferanten, der mehrere Büros in verschiedenen Ländern gleichzeitig ausstattet. Ein Serviceausfall an einem Standort kann das Vertrauen eines Unternehmenskunden in den gesamten Vertrag beeinträchtigen. Diese Anforderungen können die Fähigkeit kleinerer Unternehmen im Markt für Büromöbelvermietung einschränken, um Mehrländerverträge zu konkurrieren, insbesondere in Regionen mit Logistiklücken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Schreibtische und Arbeitsstationen behalten die größte Position
Schreibtische und Arbeitsstationen hielten im Jahr 2025 einen Marktanteil von 45,5 % am Markt für Büromöbelvermietung, da sie in den meisten Bürokonfigurationen weiterhin notwendig sind. Ihre Position spiegelt den anhaltenden Bedarf an standardisierten Arbeitsflächen in Büros, verwalteten Arbeitsflächen und temporären Projektstandorten wider. Stühle und Sitzmöbel sollen bis 2031 mit einer CAGR von 8,3 % wachsen, da Arbeitgeber mehr Wert auf Ergonomie und Mitarbeiterkomfort legen. Dieses Wachstum wird durch die Nachfrage nach Sitzmöbelpaketen unterstützt, die aktualisiert werden können, wenn sich Bürolayouts oder Mitarbeiterbedürfnisse ändern.
Höhenverstellbare Schreibtische und ergonomische Stühle werden zunehmend gemeinsam in verwalteten Paketen angeboten. Diese Vermögenswerte müssen häufig nach 5 bis 7 Jahren überprüft oder neu zertifiziert werden, was eine Erneuerungsmöglichkeit für Anbieter im Markt für Büromöbelvermietung mit Wartungsdienstleistungen schafft. Ablage- und Aufbewahrungsmöbel, Besprechungstische sowie Empfangs- oder Pausenraummöbel decken verschiedene Phasen einer Büroausstattung ab. Gemeinsame Besprechungs- und Sozialräume erhalten mehr Aufmerksamkeit, da Büros zu Orten der Zusammenarbeit und nicht nur der individuellen Schreibtischarbeit werden. Kunden können Vermietung nutzen, um diese gemeinsamen Bereiche entsprechend den Anwesenheitsmustern und Teamanforderungen zu variieren – die Büromöbelvermietungsbranche profitiert daher davon, dass Kunden Layouts testen, bevor sie sich für eine langfristige Konfiguration entscheiden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vermietungsmodell: Abonnementdienste gewinnen neben der Langzeitvermietung an Bedeutung
Die Langzeitvermietung entfiel im Jahr 2025 auf 42,4 % des globalen Umsatzes, unterstützt durch große Unternehmen, die Möbelzahlungen mit mehrjährigen Mietverpflichtungen abstimmen. Das Modell bietet vorhersehbare Abrechnung und ist Facility-Teams vertraut, die stabile Bürostandorte verwalten. Abonnementbasierte Möbel als Dienstleistung sollen bis 2031 mit einer CAGR von 7,9 % wachsen. Es gibt Kunden regelmäßigere Möglichkeiten, die Möbelzusammenstellung, das Serviceniveau oder den Vertragsumfang zu ändern.
NORNORM sicherte sich im Oktober 2025 50 Millionen EUR (58,81 Millionen USD), entsprechend 55 Millionen USD (64,69 Millionen USD) zu Wechselkursen von 2025, um sein Möbelabonnementmodell auszubauen. Das Unternehmen meldete 14 Millionen EUR (16,46 Millionen USD), entsprechend 15 Millionen USD (17,64 Millionen USD) zu Wechselkursen von 2025, an jährlichem Abonnementumsatz und operativer Rentabilität in Kernmärkten in 17 Ländern und 59 Städten. Kurzfristige Vermietung bleibt relevant für Veranstaltungen, Projekte und Umzüge, bei denen der Rückgabezeitpunkt die Rentabilität beeinflusst. Leasing-to-Own- und Rückmietmodelle bieten Optionen für Organisationen, die von Eigentum zu Betriebsausgaben wechseln möchten. Zusammen bieten diese Modelle Anbietern im Markt für Büromöbelvermietung mehrere Möglichkeiten, Kunden anzusprechen, die sich in verschiedenen Phasen der Änderung ihres Beschaffungsansatzes befinden. Rückmietung kann Unternehmen auch dabei helfen, Kapital aus Möbeln freizusetzen, die während früherer Büroexpansionszyklen gekauft wurden.
Nach Verbrauchertyp: KMU liefern Volumen, während Coworking-Betreiber die Nachfrage beschleunigen
KMU und Startups hielten im Jahr 2025 55,4 % des globalen Umsatzes, was ihren Bedarf widerspiegelt, ungenutzte Möbel bei Personalveränderungen zu vermeiden. Kleinere Unternehmen können Vermietung nutzen, um ein Büro ohne einen großen Erstkauf zu eröffnen. Coworking- und Betreiber flexibler Arbeitsflächen sollen bis 2031 mit einer CAGR von 8,1 % wachsen. Ihr Wachstum an mehreren Standorten schafft wiederkehrende Nachfrage nach möblierten und betriebsbereiten Flächen.
WeWork India schloss das Geschäftsjahr 2026 mit 76 Zentren, 110.200 Mitgliedern und einer Portfolioauslastung von 86,9 % ab. Unternehmenskunden trugen 77 % des Kernertrags des Unternehmens bei, was die Rolle großer Kunden bei der Nachfrage nach flexibler Arbeitsplatzkapazität zeigt. Großunternehmen, öffentliche Einrichtungen, Bildungsstandorte und Veranstaltungsbetreiber benötigen jeweils Möbel für unterschiedliche Zeiträume und Verwendungszwecke. Diese Kundengruppen haben auch unterschiedliche Erwartungen an Design, Wartung und den Zeitpunkt der Lieferung. Anbieter im Markt für Büromöbelvermietung, die kleine Einstiegspakete anbieten, können Vermietung für Unternehmen in der Frühphase zugänglicher machen. Staatliche und öffentliche Beschaffung kann längere Verträge schaffen, bei denen Anforderungen an kreislauforientierte Beschaffung häufiger werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digitaler Zugang erweitert die Kundenreichweite
Offline-Showrooms und Vermietungsspezialisten hielten im Jahr 2025 64,2 % des globalen Umsatzes, da große Bereitstellungen häufig persönliche Planung und Standortbewertung erfordern. Kunden nutzen diese Anbieter für Grundrissgestaltung, ergonomische Auswahl und Installationskoordination. Online-Plattformen und digitale Marktplätze sollen bis 2031 mit einer CAGR von 8,3 % wachsen. Digitale Kanäle reduzieren den Aufwand für KMU und Projektteams, eine Möbelvermietungsbestellung zu starten.
Die Plattform von RentoMojo wies zum März 2026 eine Produktauslastungsrate von 83,3 % auf, was zeigt, wie digitale Systeme eine hohe Anlagennutzung unterstützen können. Direkte Unternehmensverträge bleiben wichtig, da Kunden mit mehreren Standorten maßgeschneiderte Versorgungsvereinbarungen und konsistenten Service benötigen. Weitere Kanäle umfassen Facility-Management-Anbieter und Arbeitsplatztechnologieplattformen, die Möbelbeschaffung zu ihren Dienstleistungen hinzufügen. Diese Intermediäre können neue Lead-Quellen schaffen, können aber auch zwischen Anbietern und Endkunden stehen. Digitale Kataloge und Self-Service-Tools können es kleineren Kunden erleichtern, Pakete zu vergleichen und eine Bestellung zu beginnen. Der Markt für Büromöbelvermietung wird weiterhin sowohl direkte Beratung als auch digitale Bestellung nutzen, da sie unterschiedliche Kundenanforderungen erfüllen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 37,1 % des globalen Marktes für Büromöbelvermietung, unterstützt durch Unternehmensumzüge, temporäre Wohndienstleistungen und etablierte kapitalschonende Arbeitsplatzpraktiken. CORT schloss die Übernahme von Dwellworks Living im Juli 2026 ab und betreibt das Unternehmen nun als Dwellworks Living by CORT. Die Transaktion kombiniert Möbelvermietung mit Unternehmensunterkünften und Umzugsunterstützung. Europa verzeichnet insgesamt moderates Wachstum, aber die Länderbedingungen variieren, und der deutsche Büromöbelverband berichtete, dass der konventionelle Büromöbelabsatz im ersten Halbjahr 2025 um 10,9 % zurückging.
Der asiatisch-pazifische Raum soll mit einer CAGR von 8,5 % bis 2031 das schnellste Wachstum verzeichnen und ist damit die wichtigste Wachstumsregion für den Markt für Büromöbelvermietung. Indiens flexible Arbeitsplatzkapazität soll in den Geschäftsjahren 2026 und 2027 um 16 % bis 18 % auf 140 Millionen bis 145 Millionen Quadratfuß steigen. Diese Pipeline schafft Nachfrage nach Büros, die ohne einen großen anfänglichen Möbelkauf möbliert und eröffnet werden können. IWG identifizierte Ägypten im Jahr 2025 als seinen weltweit am schnellsten wachsenden Markt und strebt bis Ende 2026 60 Zentren dort an. Diese Expansion deutet auf eine wachsende Nachfrage nach möblierten flexiblen Büros im Nahen Osten und in Nordafrika hin.
Südamerika ist ein Hochwachstumsgebiet, wobei Brasilien, Chile, Argentinien und Peru Nachfrage von KMU und sich erholender Geschäftstätigkeit generieren. Die Vermietungsdurchdringung ist geringer als in Nordamerika und Europa, was mehr Raum für eine Zunahme der Akzeptanz lässt. Ozeanien verzeichnet moderates Wachstum, unterstützt durch etablierte Coworking-Aktivitäten in Australiens Großstädten und Nachfrage nach Abonnementdiensten. Russland verzeichnet geringeres Wachstum, da geopolitische Bedingungen und Versorgungsunterbrechungen grenzüberschreitende Beziehungen einschränken. Anbieter im Markt für Büromöbelvermietung mit regionaler Logistik können KMU-fokussierte Angebote nutzen, um die Nachfrage in Peru und Chile zu bedienen.
Wettbewerbslandschaft
Der Markt für Büromöbelvermietung bleibt fragmentiert, wobei die Top-5-Unternehmen zusammen 27 % des globalen Umsatzes halten. Der Wettbewerb ist am stärksten in Nordamerika und Westeuropa, wo Logistikreichweite, Flottenqualität und Vertragsflexibilität die Lieferantenauswahl beeinflussen. Der asiatisch-pazifische Raum wird häufiger von inländischen, abonnementfokussierten Betreibern mit begrenzter grenzüberschreitender Abdeckung bedient. Diese Struktur begünstigt Unternehmen, die zuverlässige lokale Operationen liefern können, anstatt nur eine bekannte Marke zu sein.
NORNORM verfolgt Unternehmenskunden, die zirkuläre Abonnementdienste und dokumentierte Wiederverwendung schätzen. Die Finanzierungsrunde vom Oktober 2025 über 50 Millionen EUR von Verdane, Inter IKEA, Philian AB und Banco Santander unterstützt die weitere Expansion dieses Modells. CORT erweiterte sein Dienstleistungsangebot durch die Übernahme von Dwellworks Living und fügte seiner Möbelvermietungsaktivität Unternehmensunterkünfte und Umzugsunterstützung hinzu. IWG unterzeichnete im ersten Halbjahr 2026 728 Standorte, was die nachgelagerte Nachfragebasis für möblierte flexible Arbeitsplätze erhöht. Diese Maßnahmen zeigen, dass Kundenabdeckung, zirkuläre Operationen und die Expansion von Arbeitsplatznetzwerken die Wettbewerbspositionen im Markt für Büromöbelvermietung prägen.
Integrierte Aufarbeitung ist eine wichtige operative Fähigkeit, da sie Anbietern hilft, Vermögenswerte wieder in Betrieb zu nehmen und ihre Wiederverwendung zu dokumentieren. Digitale Anlagenverfolgungssysteme können Anbietern auch helfen, Standort, Zustand und Wartungsbedarf in einer verteilten Flotte zu überwachen. Kunden in regulierten europäischen Umgebungen erwarten zunehmend glaubwürdige Wiederverwendungsinformationen und Lebenszyklusaufzeichnungen in Beschaffungsprozessen. Anbieter im Markt für Büromöbelvermietung, die keine klaren Anlagenhistorien bereitstellen können, könnten es schwerer haben, Aufträge mit Nachhaltigkeitsanforderungen zu gewinnen. Dies begünstigt Unternehmen, die physische Operationen mit präziser Kundenberichterstattung verbinden können.
Marktführer der Büromöbelvermietungsbranche
CORT
AFR Furniture Rental
Furlenco
Alvero
NORNORM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: RentoMojo schloss seinen Börsengang in Indien über 1.256 Crore INR, entsprechend 133 Millionen USD, ab, der 73-fach überzeichnet war und mit einem Aufschlag von 25 % auf den Ausgabepreis notiert wurde. Die Aktien schlossen am ersten Tag mit einer Bewertung des Unternehmens von 553 Millionen USD, was RentoMojo zum ersten börsennotierten Möbelvermietungsunternehmen in Indien macht. Die Notierung soll institutionelle Aufmerksamkeit auf das Möbelabonnementsegment im asiatisch-pazifischen Raum lenken und eine Referenzbewertung für vergleichbare Betreiber in der Region schaffen.
- August 2026: CORT Business Services schloss die Übernahme von Dwellworks Living, der Abteilung für temporäre Unterkünfte von Dwellworks, ab und betreibt es als Dwellworks Living by CORT. Die Transaktion verbindet die Infrastruktur für Möbelvermietung und Übergangsdienstleistungen von CORT mit der Unternehmensunterkunftsplattform und dem globalen Lieferantennetzwerk von Dwellworks Living und schafft ein integriertes Mobilitätsdienstleistungsangebot für Möbel, Unterkunft und Umzugsunterstützung für Unternehmenskunden in mehr als 90 Ländern.
- August 2026: IWG meldete für das erste Halbjahr 2026 728 neue Standorte weltweit, ein Anstieg von 47 % gegenüber dem ersten Halbjahr 2025, womit das gesamte unterzeichnete Netzwerk auf mehr als 6.000 Standorte in 120 Ländern angewachsen ist. Indien rangierte als drittgrößter Wachstumsmarkt von IWG weltweit mit 43 Unterzeichnungen im ersten Halbjahr 2026, was das zunehmende Gewicht der Region in der globalen Nachfrage nach flexiblen Arbeitsflächen unterstreicht.
- Mai 2026: WeWork India schloss das Geschäftsjahr 2026 mit 76 Zentren in 8 Städten, 110.200 Mitgliedern und einer Portfolioauslastung von 86,9 % auf einem Allzeithoch ab. Das Unternehmen verkaufte im Geschäftsjahr 2026 48.000 neue Schreibtische, seine höchste Gesamtzahl, wobei Unternehmenskunden 77 % des Kernertrags beitrugen.


Globaler Berichtsumfang des Marktes für Büromöbelvermietung
| Schreibtische und Arbeitsstationen |
| Stühle und Sitzmöbel |
| Ablage und Aufbewahrung |
| Konferenz- und Besprechungstische |
| Empfangs-, Pausenraum- und Zusatzmöbel |
| Kurzfristige Vermietung |
| Langfristige Vermietung |
| Abonnementbasierte Möbel als Dienstleistung |
| Leasing-to-Own |
| Rückmietung und kreislauforientierter Kauf |
| KMU und Startups |
| Großunternehmen |
| Coworking- und Betreiber flexibler Arbeitsflächen |
| Regierungsbehörden und öffentliche Einrichtungen |
| Bildungseinrichtungen |
| Veranstaltungs-, Messe- und Temporärbürobetreiber |
| Direkte Unternehmensverträge |
| Offline-Showrooms und Vermietungsspezialisten |
| Online-Plattformen und digitale Marktplätze |
| Sonstige Vertriebskanäle |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schreibtische und Arbeitsstationen | |
| Stühle und Sitzmöbel | ||
| Ablage und Aufbewahrung | ||
| Konferenz- und Besprechungstische | ||
| Empfangs-, Pausenraum- und Zusatzmöbel | ||
| Nach Vermietungsmodell | Kurzfristige Vermietung | |
| Langfristige Vermietung | ||
| Abonnementbasierte Möbel als Dienstleistung | ||
| Leasing-to-Own | ||
| Rückmietung und kreislauforientierter Kauf | ||
| Nach Verbrauchertyp | KMU und Startups | |
| Großunternehmen | ||
| Coworking- und Betreiber flexibler Arbeitsflächen | ||
| Regierungsbehörden und öffentliche Einrichtungen | ||
| Bildungseinrichtungen | ||
| Veranstaltungs-, Messe- und Temporärbürobetreiber | ||
| Nach Vertriebskanal | Direkte Unternehmensverträge | |
| Offline-Showrooms und Vermietungsspezialisten | ||
| Online-Plattformen und digitale Marktplätze | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Büromöbelvermietung an?
Hybrides Arbeiten, das Wachstum flexibler Büros und die Notwendigkeit, Kapital zu schonen, erhöhen die Nachfrage nach anpassbaren Möbelvereinbarungen. Unternehmen können ihren Möbelbestand erweitern, reduzieren oder erneuern, ohne einen neuen vollständigen Kauf zu tätigen, wenn sich ihre Personalstärke, Büronutzung oder Projektpipeline ändert.
Welche Produktkategorie führt die Büromöbelvermietung an?
Schreibtische und Arbeitsstationen führten im Jahr 2025 mit einem Anteil von 45,5 %, während Stühle und Sitzmöbel bis 2031 mit einer CAGR von 8,3 % wachsen sollen. Arbeitsflächen bleiben in Standardbüros und verwalteten Arbeitsflächen unverzichtbar, während ergonomische Sitzmöbel auf veränderte Erwartungen an den Mitarbeiterkomfort reagieren.
Warum nutzen KMU gemietete Büromöbel?
KMU nutzen Vermietung, um große Erstkäufe zu vermeiden und das Risiko zu reduzieren, ungenutzte Möbel bei Personalveränderungen zu halten. Kleine Pakete können die Einrichtung eines neuen Büros erleichtern, und flexible Konditionen können Unternehmen helfen, den Umfang eines Arbeitsplatzes ohne Entsorgungsaufwand anzupassen.
Welche Region soll bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 8,5 % wachsen, unterstützt durch das Wachstum flexibler Arbeitsflächen. Indiens wachsende flexible Arbeitsplatzkapazität ist ein wichtiger Teil dieser Aussicht, da neu eröffnete Standorte sofort nutzbare Büromöbel und unterstützende Dienstleistungen benötigen.
Wie unterstützen Möbel-als-Dienstleistung-Vereinbarungen Nachhaltigkeitsziele?
Diese Vereinbarungen können die Produktnutzung durch Aufarbeitung und Wiederbereitstellung verlängern und Kunden gleichzeitig Wiederverwendungsnachweise für Beschaffung und Berichterstattung liefern. Sie geben Anbietern einen Anreiz, die Verantwortung für den Produktzustand zu behalten, und helfen Kunden, nutzbare Möbel am Ende eines Büroprojekts nicht als Abfall zu behandeln.
Warum werden Online-Vermietungsplattformen immer wichtiger?
Online-Kanäle vereinfachen die Bestellung für KMU und Projektteams, während digitale Systeme eine höhere Auslastung von Mietvermögenswerten unterstützen können. Sie ergänzen die Beratung bei komplexen Büroprojekten, indem sie Kunden helfen, Pakete zu vergleichen, Optionen zu prüfen und eine Mietanfrage mit weniger Verwaltungsaufwand zu starten.
Seite zuletzt aktualisiert am:



