
Marktgröße und Marktanteil für Multi-Kamera-Industrieinspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 285.62 Millionen US-Dollar |
| Marktgröße (2031) | 475.07 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Multi-Kamera-Industrieinspektionssysteme von Mordor Intelligence
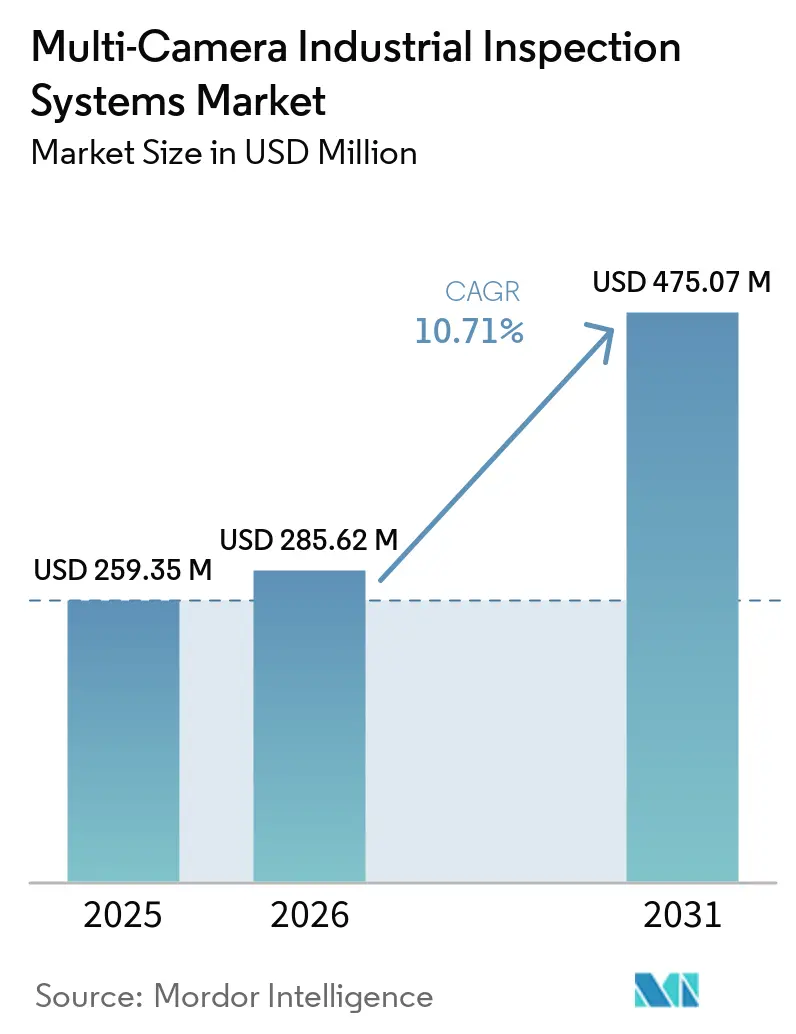
Die Marktgröße für Multi-Kamera-Industrieinspektionssysteme wird voraussichtlich von 259,35 Millionen USD im Jahr 2025 auf 285,62 Millionen USD im Jahr 2026 und bis 2031 auf 475,07 Millionen USD anwachsen, was einer CAGR von 10,71 % zwischen 2026 und 2031 entspricht. Strengere Qualitätsanforderungen in der Automobil-, Halbleiter- und regulierten Fertigungslieferkette stützen die Nachfrage. Hersteller setzen synchronisierte Kameraabdeckung ein, um Defekte zu erkennen, bevor Produkte die Linie verlassen. Investitionen folgen auch dem breiteren Einsatz von sichtgeführter Robotik und vernetzten Fabriksystemen. Anbieter kombinieren Kameras und Optiken mit Software, die Inspektionsmodelle verbessern kann, ohne installierte Hardware zu ersetzen. Dieser Ansatz schafft Chancen in Produktionsumgebungen, die eine wiederholbare Inspektion über komplexe Oberflächen und Baugruppen hinweg benötigen.
Wichtigste Erkenntnisse des Berichts
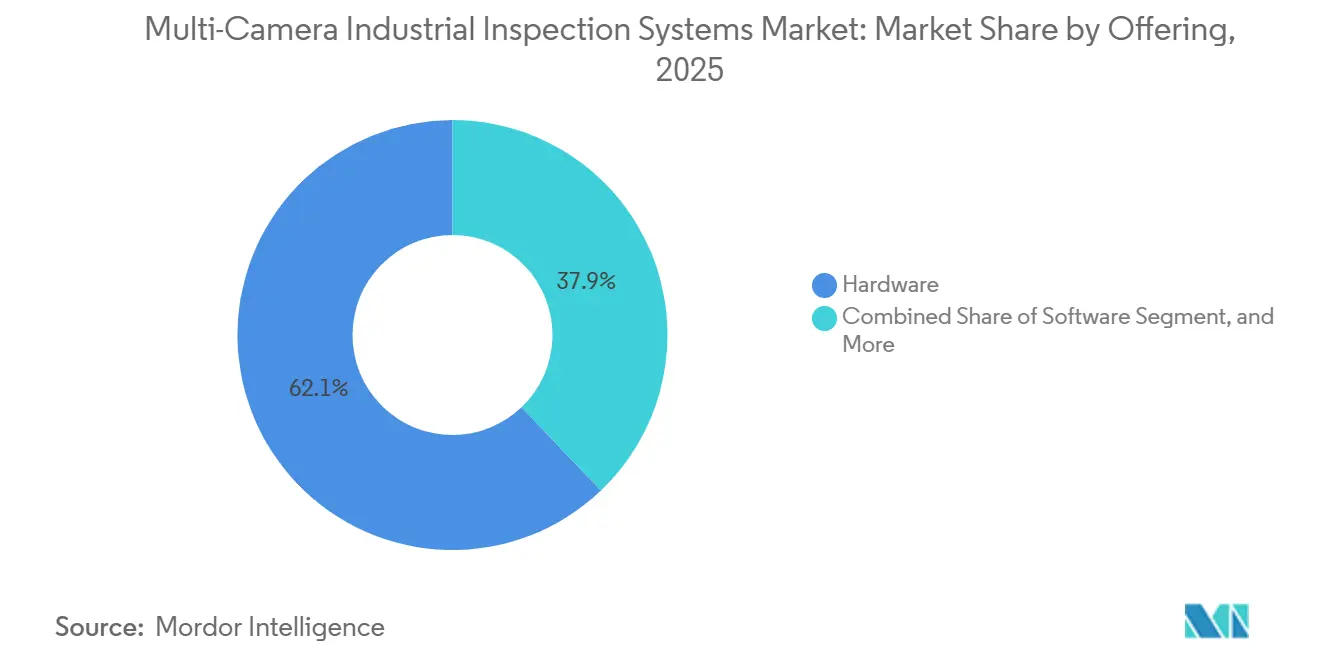
- Nach Angebot hielt Hardware im Jahr 2025 einen Umsatzanteil von 62,13 %, während Software bis 2031 mit einer CAGR von 12,27 % wachsen soll.
- Nach Systemtyp hielten 2D-Multi-Kamera-Inspektionssysteme im Jahr 2025 einen Umsatzanteil von 59,78 % am Markt für Multi-Kamera-Industrieinspektionssysteme, während 3D-Systeme bis 2031 mit einer CAGR von 13,21 % wachsen sollen.
- Nach Bereitstellungsmodus hielt die In-Line-Inspektion im Jahr 2025 einen Umsatzanteil von 64,76 %, während die Roboterinspektion bis 2031 mit einer CAGR von 13,11 % wachsen soll.
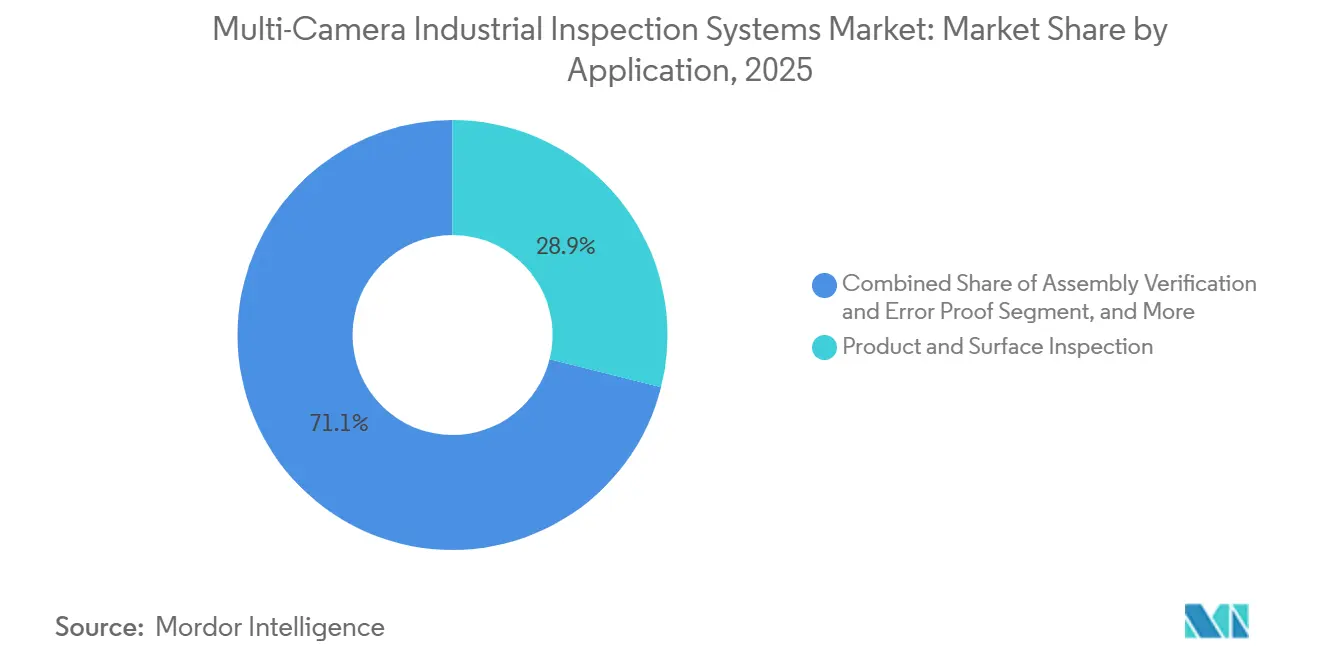
- Nach Anwendung entfielen Produkt- und Oberflächeninspektion im Jahr 2025 auf 28,90 % der Marktgröße für Multi-Kamera-Industrieinspektionssysteme, während Montageverifikation und Fehlersicherung bis 2031 mit einer CAGR von 12,21 % wachsen sollen.
- Nach Endverbraucherbranche hielten Automobil und Elektrofahrzeuge im Jahr 2025 einen Umsatzanteil von 33,21 %, während Elektronik und Halbleiter bis 2031 mit einer CAGR von 12,55 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 35,49 % am Markt für Multi-Kamera-Industrieinspektionssysteme und soll bis 2031 mit einer CAGR von 11,54 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Multi-Kamera-Industrieinspektionssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Null-Fehler-Fertigung und Kosten entkommener Defekte | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Industrie 4.0 und Einführung sichtgeführter Robotik | +2.4% | Global, Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel und konsistente Hochgeschwindigkeitsinspektion | +1.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Geometrische Komplexität von EV-Batterien und fortschrittlicher Elektronik | +1.4% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeit in der Lebensmittel-, Pharma- und Medizinproduktion | +1.2% | Nordamerika und Europa, Asien-Pazifik wachsend | Mittelfristig (2–4 Jahre) |
| Nachträgliche Bilddatenbank-Inspektion zur Rückrufvermeidung | +0.8% | Global, frühe Gewinne in Automobil und Lebensmittel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Null-Fehler-Fertigung und steigende Kosten entkommener Defekte
Hersteller sind einem größeren finanziellen Risiko ausgesetzt, wenn Defekte die Inspektion passieren und Kunden erreichen. Qualitätsbezogene Kosten können bei typischen Herstellern 15 % bis 20 % des Jahresumsatzes ausmachen, während Weltklasse-Betriebe dieses Niveau auf unter 5 % reduzieren.[1]American Society for Quality, "Cost of Quality," American Society for Quality, asq.org. Das 1-10-100-Prinzip begünstigt die frühzeitige Erkennung im Produktionsprozess, da die Reparatur nach dem Versand weitaus mehr Aufwand erfordert. Dies macht die Multi-Ansicht-Inspektion relevant, wenn Defekte auf mehr als einer Oberfläche auftreten können. Der Markt für Multi-Kamera-Industrieinspektionssysteme profitiert, wenn Lieferanten nachweisen müssen, dass jedes Teil die festgelegten Anforderungen erfüllt. Die Automobil- und Medizinproduktion reagiert besonders empfindlich auf Qualitätsmängel, da die Folgen über Nacharbeitskosten hinausgehen können. Kamera-Arrays reduzieren Lücken bei gebogenen, vertieften oder teilweise verdeckten Merkmalen und speichern Bilder zur Überprüfung abgelehnter Teile. Die Nachfrage kann daher über große Hersteller hinausgehen, da sich Lieferantenqualitätsstandards durch Lieferketten bewegen.
Industrie 4.0, Smart-Factory und Einführung sichtgeführter Robotik
Branchendaten meldeten 542.000 Industrieroboterinstallationen im Jahr 2024, 4.664.000 weltweit betriebene Industrieroboter und vorläufige Installationen von 621.000 Einheiten für 2025.[2]International Federation of Robotics, "World Robotics 2025 Industrial Robots," Presseportal, presseportal.de. Neue Roboterzellen benötigen häufig maschinelles Sehen für Positionierung, Führung oder Inspektion. Multi-Kamera-Systeme sind nützlich, wenn Teile in der Form variieren oder aus mehreren Richtungen inspiziert werden müssen. Die Systeme erstellen auch Produktionsbilder für die Prozessüberwachung. Für den Markt für Multi-Kamera-Industrieinspektionssysteme erweitert die Robotik den Einsatz von Bildverarbeitung über feste Förderbänder hinaus. Verteilte Kameras können Daten von mehreren Punkten erfassen, während Software es Bedienern ermöglicht, Inspektionslogik über mehrere Fabrikstandorte hinweg zu aktualisieren. Dies unterstützt die genannte Wachstumsprognose von 12,27 % für Software und fördert zentralisierte Modellentwicklungswerkzeuge.
Arbeitskräftemangel und Nachfrage nach konsistenter Hochgeschwindigkeitsinspektion
Arbeitskräfteengpässe erhöhen den Wert von Inspektionsmethoden, die über jede Schicht hinweg dieselben Kriterien anwenden. Es wurde berichtet, dass 70 % der befragten US-amerikanischen Qualitätsverantwortlichen in der Fertigung im Jahr 2025 Arbeitskräftemangel erlebten und 88 % dieser Befragten angaben, dass Engpässe die Produkt- oder Dienstleistungsqualität beeinträchtigten.[3]ETQ and Censuswide, "Annual ETQ Pulse of Quality in Manufacturing Survey Reveals Widespread Labor Shortage Continues in 2025," PR Newswire, prnewswire.com. Ein Multi-Kamera-System kann die Inspektionsabdeckung ohne ermüdungsbedingte Schwankungen aufrechterhalten. Dies ist nützlich, wenn die manuelle Inspektion nicht mit der Produktion Schritt halten kann. Der Markt für Multi-Kamera-Industrieinspektionssysteme wird durch die Nachfrage nach konsistenten Entscheidungen bei hohem Durchsatz gestützt. Entlang der Linie gesammelte Bilder können als beschriftetes Protokoll für spätere Modellverbesserungen dienen. Der Nutzen ist am stärksten, wenn Inspektionsregeln stabil sind und das Produktionsvolumen die Automatisierung rechtfertigt.
Geometrische Komplexität von EV-Batterien und fortschrittlicher Elektronik, die Multi-Ansicht-Abdeckung erfordert
Batteriemodule und fortschrittliche Halbleiterpakete haben gebogene, vertiefte oder mehrdirektionale Oberflächen, die mit einer einzelnen Kamera schwer zu bewerten sind. Forschungen demonstrierten millimetergenaue 3D-Defektkartierung auf Batteriemodulen unter Verwendung von Zwei-Ansicht-Geometrie und neuronaler Tiefenableitung. Multi-Kamera-Konfigurationen kombinieren Bilder aus kalibrierten Positionen, um Tiefeninformationen zu erzeugen. Dies unterstützt Prüfungen auf Geometrie und sichtbare Oberflächenbedingungen. Der Markt für Multi-Kamera-Industrieinspektionssysteme hat einen klaren Anwendungsfall bei Aufgaben, die eine volumetrische Verifikation erfordern. Onto Innovation stellte den Dragonfly G5 im März 2026 mit 150-nm-Empfindlichkeit und mehr als dem 3-fachen Durchsatz seines Vorgängers vor. Diese Anforderungen unterstützen die genannte Wachstumsprognose von 13,21 % für 3D-Systeme.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und verlängerte Amortisationszeit für Multi-Kamera-Zellen | -1.3% | Global, am stärksten in Südamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Integrations- und Kalibrierungsfähigkeiten für maschinelles Sehen | -1.0% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kalibrierungsdrift und Kamerasynchronisierungsfehler | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Bilddaten-Governance, Cybersicherheit und Modellwechselkontrolle | -0.6% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und verlängerte Amortisationszeit für Multi-Kamera-Zellen
Multi-Kamera-Zellen erfordern Kameras, Beleuchtung, Optiken, Framegrabber, Kalibrierungsvorrichtungen und Integrationsarbeiten. Dies schafft eine größere anfängliche Verpflichtung als eine einfache Einzelkamera-Installation. Die Kosten können die Einführung verzögern, wenn Einrichtungen über begrenzte Automatisierungsbudgets verfügen oder das Management eine kurze Amortisationszeit erwartet. Der Markt für Multi-Kamera-Industrieinspektionssysteme sieht sich einer Barriere gegenüber, wenn eine Einrichtung die vollständigen System- und Integrationskosten nicht tragen kann. Dies ist besonders relevant für Hersteller mit 50 bis 500 Mitarbeitern, denen möglicherweise Erfahrung mit maschinellem Sehen fehlt. Finanzierungs- und Implementierungskapazitäten sind in einigen südamerikanischen sowie nahöstlichen und afrikanischen Märkten weniger entwickelt. Cloud-to-Edge-Arrangements können wiederholte Ingenieurarbeiten über mehrere Werke hinweg reduzieren, beseitigen jedoch nicht den Bedarf an Kameras, Kalibrierung und lokaler Inbetriebnahme.
Mangel an Integrations- und Kalibrierungsfähigkeiten für maschinelles Sehen
Die Multi-Kamera-Inspektion erfordert Fachwissen in Kamerageometrie, Beleuchtung, Kalibrierungsmethoden und Softwarekonfiguration. Branchenberichte zeigten, dass maschinelles Lernen und KI die am schwierigsten zu besetzenden Fachgebiete unter den Befragten waren, die Einstellungsschwierigkeiten meldeten. Der Mangel kann Installationspläne verlängern und Hersteller dazu veranlassen, den Umfang einer Bereitstellung zu begrenzen. Dies ist besonders relevant in Nordamerika und Europa. Der Markt für Multi-Kamera-Industrieinspektionssysteme bietet sowohl eine Dienstleistungschance als auch eine Einführungsbeschränkung. Anbieter können Integration, Kalibrierung, Schulung und Wartung im Rahmen von Serviceverträgen anbieten. Kunden ohne diese Ressourcen können Projekte verschieben oder einfachere Inspektionsoptionen wählen. Zuverlässiger lokaler Support und einfachere Modelleinrichtung sind daher relevante Kaufentscheidungsfaktoren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Hardware stellt die installierte Basis bereit, während Software den Wert erweitert
Hardware hielt im Jahr 2025 einen Marktanteil von 62,13 % am Markt für Multi-Kamera-Industrieinspektionssysteme. Kameras, Beleuchtung, Objektive, Optiken, Framegrabber und Bildprozessoren bilden die Grundlage für jede Inspektionszelle. Ein kalibriertes Kamera-Array wird in der Regel aufgerüstet und nicht entfernt, wenn sich Inspektionsalgorithmen ändern. Dies schafft eine dauerhafte installierte Basis für Komponentenlieferanten. Die Hardware-Nachfrage steigt auch, wenn ein Hersteller die Abdeckung auf eine weitere Linie oder einen weiteren Standort ausdehnt.
Software soll bis 2031 mit einer CAGR von 12,27 % wachsen. Bildverarbeitung, KI-Algorithmen und Analysen verlängern die Nutzungsdauer installierter Kamerasysteme. Cognex machte OneVision im Mai 2026 allgemein verfügbar, nachdem mehr als 100 Kunden die Plattform genutzt hatten. Dienstleistungen bleiben relevant, da Integrations- und Wartungsbedarf mit der Systemkomplexität steigt. Software und Dienstleistungen ermöglichen eine kontinuierliche Anbieterbindung nach dem Geräteverkauf.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Systemtyp: 2D-Systeme behalten die Basis, während 3D-Systeme die Geometrie adressieren
2D-Multi-Kamera-Inspektionssysteme hielten im Jahr 2025 einen Umsatzanteil von 59,78 %. Sie werden auf Automobil- und Elektroniklinien eingesetzt, wo Textur, Farbe, Oberflächenzustand und planare Abmessungen Kernkriterien sind. Ihre installierte Basis spiegelt den langjährigen Einsatz auf Hochvolumen-Produktionslinien wider. Hikrobot stellte 2026 echte 8K- und 16K-Farbzeilenscan-Kameras für die Leiterplatteninspektion mit 5-Mikrometer-Präzision vor. Diese Fähigkeiten halten 2D-Systeme relevant, wo keine Tiefenmessung erforderlich ist.
3D-Multi-Kamera-Inspektionssysteme sollen bis 2031 mit einer CAGR von 13,21 % wachsen. Sie unterstützen Batteriemodul-Prüfungen, Schweißmessungen und Halbleiterverpackungsmetrologie. Teledyne DALSA brachte im Juni 2026 seine Linea HS2 8k-Kamera mit einer maximalen Zeilenrate von 1 MHz und 5-Mikrometer-Auflösung auf den Markt.[4]Teledyne DALSA, "Teledyne Launches Linea HS2 8k Camera for Ultra-High-Speed Imaging in Low-Light Conditions," Vision Systems Design, vision-systems.com. Hybridsysteme kombinieren 2D- und 3D-Erfassung in einer Zelle. Sie eignen sich für Anwendungen, bei denen Erscheinungsbild und Geometrie gemeinsam geprüft werden.
Nach Bereitstellungsmodus: In-Line-Systeme führen das Volumen an, während Roboterzellen Flexibilität hinzufügen
Die In-Line-Inspektion hielt im Jahr 2025 einen Umsatzanteil von 64,76 %. Sie eignet sich für Linien, bei denen Defekte sofort erkannt werden müssen und das Produktionsvolumen hoch ist. Feste Arrays sind üblich, wenn Teilegeometrie und Fördergeschwindigkeit stabil bleiben. Halbleiterfertigung, Getränkeabfüllung und Automobilstanzen sind repräsentative Anwendungen. Die In-Line-Inspektion kann fehlerhafte Teile entfernen, ohne einen separaten Inspektionsschritt hinzuzufügen. Dies reduziert den Bedarf an Puffern für laufende Arbeiten. Es gibt Herstellern auch einen konsistenten Punkt zur Erfassung von Inspektionsbildern.
Die Roboterinspektion soll bis 2031 mit einer CAGR von 13,11 % wachsen. Roboterarme können Multi-Kamera-Nutzlasten um große oder unregelmäßige Baugruppen neu positionieren. Dies erweitert die Abdeckung für Batteriewannen, Luft- und Raumfahrtpaneele sowie industrielle Schweißkonstruktionen. Der Markt für Multi-Kamera-Industrieinspektionssysteme kann daher Anwendungen bedienen, die feste Arrays nicht effektiv erreichen können. Die Offline-Inspektion bleibt nützlich für Wareneingangsprüfung, Metrologie und Fehleranalyse. Kleinere, energieeffizientere CMOS-Sensoren ermöglichen auch die Platzierung mehrerer Kameras an Roboterarmen. Die Wahl des Bereitstellungsmodus hängt von Durchsatz, Teilevarianz und der zu inspizierenden Geometrie ab.
Nach Anwendung: Produkt- und Oberflächeninspektion führt, während Montageverifikation zunimmt
Produkt- und Oberflächeninspektion entfiel im Jahr 2025 auf 28,90 % der Marktgröße für Multi-Kamera-Industrieinspektionssysteme. Sie umfasst Kratzer, Porosität, Beschichtungsvariationen und Maßabweichungen an gefertigten Produkten. Mehrere Blickwinkel helfen dabei, defekttragende Oberflächen in einem Durchgang zu erfassen. Diese Anwendung wird in vielen diskreten Fertigungsumgebungen eingesetzt. Sie gibt Produktionsteams sichtbare Belege für Bestehen-oder-Ablehnen-Entscheidungen. Qualitätskontrolle und Qualitätssicherung bleiben Kernanwendungen, da sie das grundlegende Inspektionstor etablieren. Messung und Dimensionierung sind ebenfalls wichtig für Präzisionsfertigungsprozesse.
Montageverifikation und Fehlersicherung sollen bis 2031 mit einer CAGR von 12,21 % wachsen. Sie adressiert Komponenten wie Steckverbinder, Schweißnähte, Befestigungselemente und Etiketten, die vorhanden und korrekt positioniert sein müssen. Die Anwendung ist nützlich auf gemischten Montagelinien mit häufiger Produktvarianz. Die FDA-Lebensmittelrückverfolgbarkeitsregel verlangt von betroffenen Unternehmen, spezifische Aufzeichnungen zu führen und Informationen auf Anfrage innerhalb von 24 Stunden bereitzustellen. Diese Anforderung unterstützt bildverknüpfte Verifikation auf Lebensmittelverpackungs- und Etikettierlinien. Inspektionssysteme können Aufzeichnungen bereitstellen, die Produktionsteams dabei helfen, zu überprüfen, ob die erforderlichen Schritte durchgeführt wurden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobil und Elektrofahrzeuge führen, während Elektronik und Halbleiter beschleunigen
Automobil und Elektrofahrzeuge hielten im Jahr 2025 einen Umsatzanteil von 33,21 %. Der Sektor setzt seit langem maschinelles Sehen für Schweißen, lackierte Oberflächen, gestanzte Teile und Antriebsstrangmessung ein. Die Elektrofahrzeugproduktion fügt Batterieinspektion, Modulgehäuse-Schweißprüfungen und Wannengeometriekontrolle hinzu. Diese Aufgaben können eine Multi-Kamera-3D-Abdeckung erfordern. Die etablierte Automatisierungsbasis des Sektors unterstützt den weiteren Einsatz von Inspektionssystemen. Sie erfordert auch zuverlässige Leistung bei hohen Liniengeschwindigkeiten. Dies macht Automobil und Elektrofahrzeuge zur größten Endverbraucherkategorie im Markt für Multi-Kamera-Industrieinspektionssysteme.
Elektronik und Halbleiter sollen bis 2031 mit einer CAGR von 12,55 % wachsen. Fortschrittliche Verpackungs- und Speicheranwendungen benötigen hohe Empfindlichkeit und kontrollierte Inspektionsbedingungen. Die Einführung des Dragonfly G5 zeigte die Nachfrage nach Systemen, die sowohl 2D- als auch 3D-Makrodefekte in der Halbleiterverpackung adressieren. Lebensmittel- und Getränke-, Pharma- und Medizinproduktehersteller benötigen ebenfalls Rückverfolgbarkeit und dokumentierte Qualitätsverfahren. Metall- und Materialhersteller setzen Oberflächeninspektion auf Strangguss- und Walzlinien ein. Diese Endverbraucher unterstützen die Nachfrage nach Kalibrierungs- und Modellaktualisierungsdiensten während des Systemlebenszyklus.
Geografische Analyse
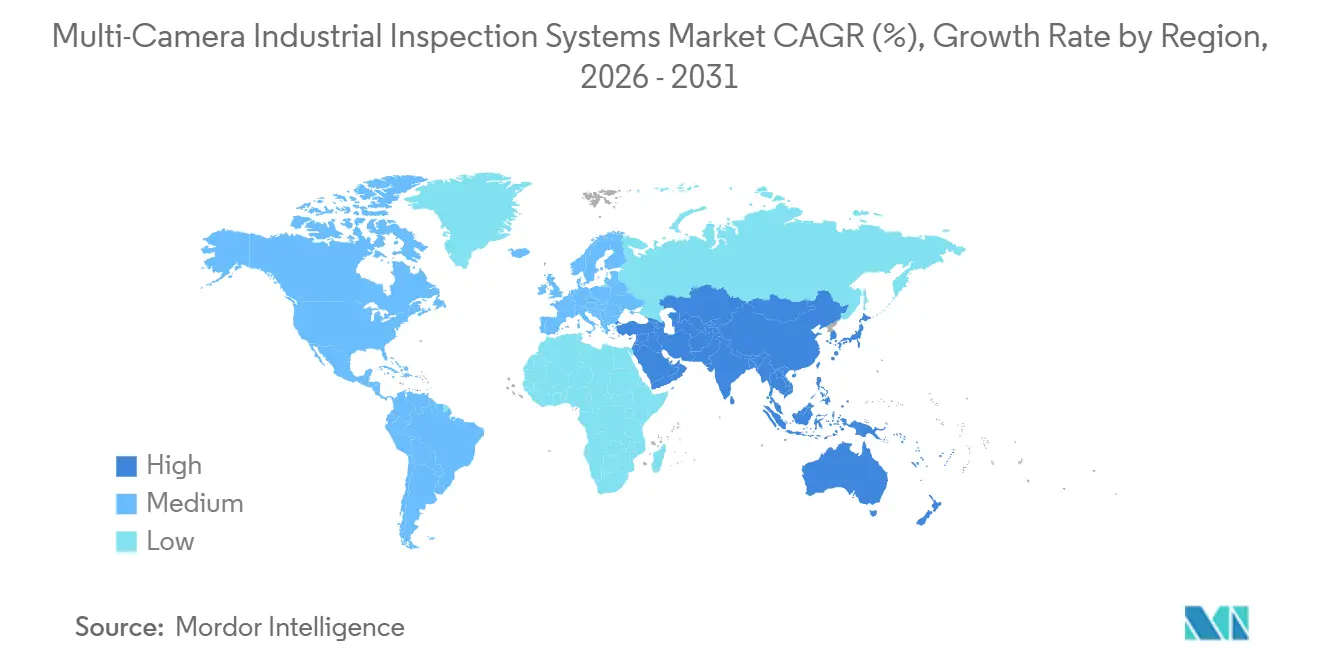
Asien-Pazifik entfiel im Jahr 2025 auf 35,49 % des Umsatzes und soll bis 2031 mit einer CAGR von 11,54 % wachsen. Die Region kombiniert hohe Fertigungsdichte mit bedeutender Produktion von Automobil-, Elektronik- und Halbleiterprodukten. Chinas Ministerium für Industrie und Informationstechnologie veröffentlichte im Juni 2026 seinen Implementierungsplan für KI+IKT-Innovationsentwicklung für 2026 bis 2028. Der Plan identifiziert die industrielle visuelle Inspektion als prioritären Anwendungsbereich. Japan bleibt wichtig bei der Entwicklung hochauflösender Sensoren und Kameras. Südkoreas Halbleiterspeicher- und Displayanlagen erfordern anspruchsvolle Zeilenscan-Bildverarbeitungskonfigurationen.
Indien baut Elektronik- und Automobilmontagekapazitäten aus, was Neuinstallationen von Inspektionssystemen auf der grünen Wiese unterstützt. Der Markt für Multi-Kamera-Industrieinspektionssysteme profitiert, wenn neue Produktionslinien von Anfang an automatisierte Inspektion integrieren. Lebensmittelrückverfolgbarkeitsanforderungen und Investitionen in industrielle Automatisierung unterstützen Nordamerika. US-amerikanische Roboterinstallationen stiegen laut vorläufigen Daten um 11 % auf 38.000 Einheiten im Jahr 2025. Europa bleibt ein wichtiger Markt für die installierte Basis automatisierter Fertigung. Deutschland verfügt über eine starke Automobilproduktion und verwaltet auch Cybersicherheitsanforderungen für vernetzte Industrieprodukte.
Südamerika, der Nahe Osten und Afrika bieten Expansionspotenzial, sehen sich jedoch Implementierungsbeschränkungen gegenüber. Brasiliens Einführung konzentriert sich auf Lebensmittelverarbeitung und Automobilwerke. Saudi-Arabien und die Vereinigten Arabischen Emirate fügen automatisierte Inspektion zu neuen Fertigungsanlagen hinzu. Südafrikanische Bereitstellungen konzentrieren sich auf die Lebensmittelexportverarbeitung und einige Pharmabetriebe. Diese Märkte sehen sich oft einer Lücke zwischen Kundenqualitätserwartungen und verfügbaren Finanzierungs- oder Fachkenntnissen gegenüber. Anbieter, die die Inbetriebnahme vereinfachen und Service-Support bereitstellen, sind besser positioniert, um dies zu adressieren.

Wettbewerbslandschaft
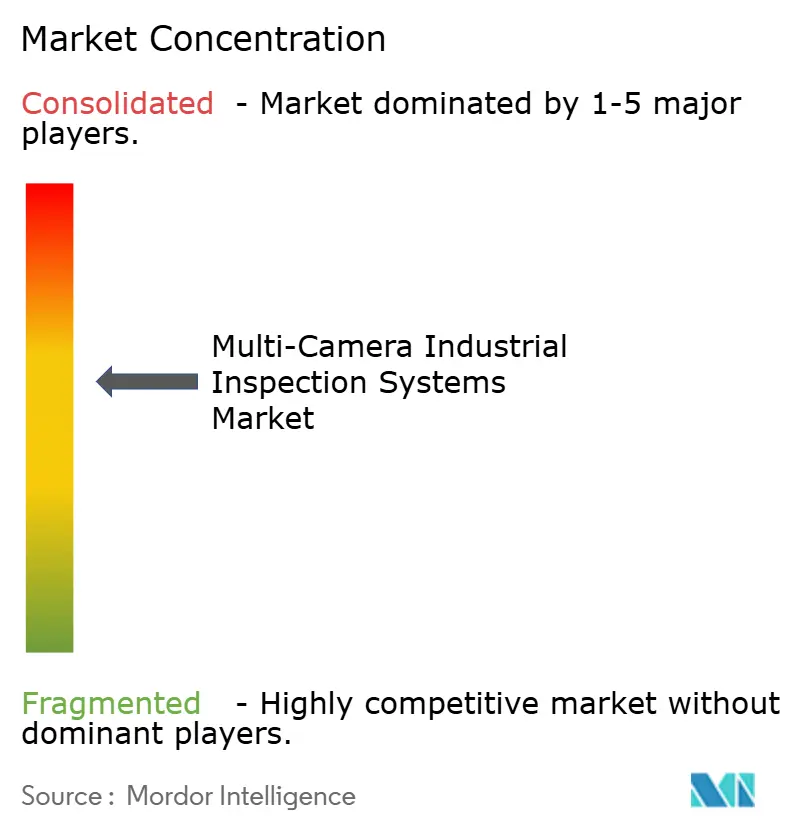
Der Markt für Multi-Kamera-Industrieinspektionssysteme ist mäßig konsolidiert unter Cognex Corporation, KEYENCE Corporation, Teledyne DALSA und Basler AG. Diese Anbieter konkurrieren durch Kameraleistung, Softwarefähigkeit, Systemintegration und Support. Chinesische Anbieter erhöhen den Wettbewerbsdruck bei industrieller Kamerahardware. Etablierte Anbieter reagieren, indem sie Hardware mit zentralisierten KI-Entwicklungs- und Bereitstellungswerkzeugen verbinden. Dieses Modell kann wiederkehrende Software-Einbindung schaffen und die Wechselkosten für Kunden erhöhen. Der Wettbewerb geht daher über reine Kameraspezifikationen hinaus.
Basler AG und Orbbec kündigten im März 2026 eine Technologiepartnerschaft für industrielle 3D-Bildverarbeitung an. Die Partnerschaft stellte das Basler Stereo mini-System für die Navigation autonomer mobiler Roboter, Hinderniserkennung und Multi-Kamera-Wahrnehmungsaufgaben vor. Advantech ging im April 2026 ebenfalls eine Partnerschaft mit Basler für eine GMSL-basierte Multi-Kamera-Bildverarbeitungs- und Robotik-Rechenplattform ein. Diese Schritte zeigen, wie Anbieter Multi-Kamera-Fähigkeiten durch Partnerschaften erweitern. Sie reduzieren auch den Bedarf, jede Komponente intern zu entwickeln.
Cognex stellte im April 2026 den In-Sight 6900 Vision Controller mit NVIDIA Jetson-Technologie und 157 TOPS KI-Leistung vor. Panasonic Connect brachte im Juni 2026 die Bead Eye M Edition für die Schweißnahtinspektion mit einem 3D-Sensor und KI-Technologie auf den Markt. Spezialisierte Anbieter konzentrieren sich auch auf bestimmte Inspektionsprobleme und Branchenumgebungen. Die verbleibende Chance umfasst mittelständische Betriebe, denen etablierte Multi-Kamera-Systeme fehlen. Produkte, die die Einrichtungskomplexität reduzieren, können Anbietern helfen, Kunden zu erreichen, die von Fachkräftemangel und Budgetbeschränkungen betroffen sind.
Marktführer der Branche für Multi-Kamera-Industrieinspektionssysteme
Cognex Corporation
KEYENCE CORPORATION
Teledyne DALSA, Inc.
Basler AG
Omron Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: MENOU veröffentlichte MENOU-AiF, ein Mehrwinkel-KI-Autofokus-Bildgebungssystem, das einen kollaborativen Roboter mit einer KI-gesteuerten Autofokus-Kamera kombiniert. Das System repliziert Winkelverifizierungsaktionen, die von menschlichen Inspektoren an Produkten mit komplexer Form durchgeführt werden. Die MENOU-Inspektions-KI-Plattform wurde von mehr als 200 Fertigungsunternehmen in den Bereichen Automobil, Medizinprodukte, Lebensmittel und Konsumgüter übernommen. Die Veröffentlichung adressierte die begrenzte Abdeckung von Einzelwinkel-Kameras bei gebogenen und vertieften Oberflächen.
- Juli 2026: Cognex meldete einen Rekordumsatz im zweiten Quartal 2026 von 291 Millionen USD für das am 5. Juli 2026 endende Quartal. Dies war ein Anstieg von 17 % gegenüber dem Vorjahr gegenüber 249 Millionen USD in Q2 2025. Das Betriebsergebnis verdoppelte sich im Jahresvergleich auf 86 Millionen USD. Die bereinigte EBITDA-Marge erreichte 32,2 %. Die Ergebnisse spiegelten das Hardware- und KI-Software-Modell des Unternehmens wider.
- Juni 2026: Teledyne DALSA brachte am 16. Juni 2026 die rückseitig beleuchtete TDI-Kamera Linea HS2 8k auf den Markt. Die Kamera liefert eine maximale Zeilenrate von 1 MHz bei 5-Mikrometer-Auflösung. Sie ist für ultraschnelle Bildgebung unter Schwachlichtbedingungen konzipiert. Teledyne DALSA positionierte das Produkt für die Inspektion von Halbleiterwafern, Batterien und fortschrittlichen Verpackungen.
- Juni 2026: Panasonic Connect brachte am 15. Juni 2026 die Bead Eye M Edition auf den Markt. Die Schweißnaht-Inspektionslösung kombiniert einen 3D-Sensor mit KI-Technologie. Panasonic erklärte, dass sie den Einrichtungsaufwand im Vergleich zu herkömmlichen regelbasierten Systemen um 90 % reduziert. Das Produkt richtet sich an Automobil- und Industrieschweißinspektionslinien in Asien.


Berichtsumfang des globalen Marktes für Multi-Kamera-Industrieinspektionssysteme
Der Markt für Multi-Kamera-Industrieinspektionssysteme bezieht sich auf fortschrittliche automatisierte Anlagen, die zwei oder mehr synchronisierte Kameras nutzen, um umfassende visuelle Daten von gefertigten Produkten zu erfassen. Diese Systeme integrieren spezialisierte Beleuchtung, Optiken und KI-gestützte Software, um In-Line-, Offline- oder Roboterinspektionen zur Defekterkennung, Montageverifikation und präzisen Messung durchzuführen. Sie werden hauptsächlich in der Automobil-, Elektronik-, Pharma- und Metallindustrie eingesetzt, um hohe Qualitätsstandards zu gewährleisten, Ausschuss zu reduzieren und die Fertigungseffizienz zu verbessern.
Der Bericht über den Markt für Multi-Kamera-Industrieinspektionssysteme ist segmentiert nach Angebot (Hardware (Kameras, Beleuchtungsausrüstung, Objektive und Optiken, Framegrabber und Bildprozessoren sowie weitere Hardware), Software (Bildverarbeitungssoftware, Algorithmen für maschinelles Lernen und KI, Datenvisualisierungs- und Analyseplattformen sowie weitere Software) und Dienstleistungen (Systemintegration sowie Wartung und Support)), Systemtyp (2D-Multi-Kamera-Inspektionssysteme, 3D-Multi-Kamera-Inspektionssysteme und Hybrid-Multi-Kamera-Inspektionssysteme), Bereitstellungsmodus (In-Line-Inspektion, Offline-Inspektion und Roboterinspektion), Anwendung (Qualitätskontrolle und Qualitätssicherung, Produkt- und Oberflächeninspektion, Montageverifikation und Fehlersicherung, Messung und Dimensionierung sowie weitere Anwendungen), Endverbraucherbranche (Automobil und Elektrofahrzeuge, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Medizinprodukte, Metalle und Materialien sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware | Kameras |
| Beleuchtungsausrüstung | |
| Objektive und Optiken | |
| Framegrabber und Bildprozessoren | |
| Weitere Hardware | |
| Software | Bildverarbeitungssoftware |
| Algorithmen für maschinelles Lernen und KI | |
| Datenvisualisierungs- und Analyseplattformen | |
| Weitere Software | |
| Dienstleistungen | Systemintegration |
| Wartung und Support |
| 2D-Multi-Kamera-Inspektionssysteme |
| 3D-Multi-Kamera-Inspektionssysteme |
| Hybrid-Multi-Kamera-Inspektionssysteme |
| In-Line-Inspektion |
| Offline-Inspektion |
| Roboterinspektion |
| Qualitätskontrolle und Qualitätssicherung |
| Produkt- und Oberflächeninspektion |
| Montageverifikation und Fehlersicherung |
| Messung und Dimensionierung |
| Weitere Anwendungen |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizinprodukte |
| Metalle und Materialien |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Angebot | Hardware | Kameras | |
| Beleuchtungsausrüstung | |||
| Objektive und Optiken | |||
| Framegrabber und Bildprozessoren | |||
| Weitere Hardware | |||
| Software | Bildverarbeitungssoftware | ||
| Algorithmen für maschinelles Lernen und KI | |||
| Datenvisualisierungs- und Analyseplattformen | |||
| Weitere Software | |||
| Dienstleistungen | Systemintegration | ||
| Wartung und Support | |||
| Nach Systemtyp | 2D-Multi-Kamera-Inspektionssysteme | ||
| 3D-Multi-Kamera-Inspektionssysteme | |||
| Hybrid-Multi-Kamera-Inspektionssysteme | |||
| Nach Bereitstellungsmodus | In-Line-Inspektion | ||
| Offline-Inspektion | |||
| Roboterinspektion | |||
| Nach Anwendung | Qualitätskontrolle und Qualitätssicherung | ||
| Produkt- und Oberflächeninspektion | |||
| Montageverifikation und Fehlersicherung | |||
| Messung und Dimensionierung | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Elektrofahrzeuge | ||
| Elektronik und Halbleiter | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Medizinprodukte | |||
| Metalle und Materialien | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Multi-Kamera-Industrieinspektionssysteme im Jahr 2026?
Der Markt für Multi-Kamera-Industrieinspektionssysteme wird voraussichtlich 285,62 Millionen USD im Jahr 2026 betragen und bis 2031 bei einer CAGR von 10,71 % 475,07 Millionen USD erreichen.
Welches Angebot führt die Nachfrage nach Multi-Kamera-Inspektionssystemen an?
Hardware führte mit einem Umsatzanteil von 62,13 % im Jahr 2025, während Software bis 2031 mit einer CAGR von 12,27 % wachsen soll.
Warum wachsen 3D-Multi-Kamera-Systeme schneller als 2D-Systeme?
3D-Systeme adressieren Geometrieprüfungen in Batterie-, Schweiß- und Halbleiteranwendungen und sollen mit einer CAGR von 13,21 % wachsen.
Welcher Bereitstellungsmodus expandiert am schnellsten?
Die Roboterinspektion soll mit einer CAGR von 13,11 % wachsen, da sie große und unregelmäßige Teile aus verschiedenen Positionen inspizieren kann.
Welcher Endverbrauchersektor hat die höchste Wachstumsprognose?
Elektronik und Halbleiter sollen bis 2031 mit einer CAGR von 12,55 % wachsen, unterstützt durch den Bedarf an fortschrittlicher Verpackungsinspektion.
Welche Region führt bei der Einführung von Multi-Kamera-Inspektionssystemen?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 35,49 % und soll bis 2031 mit einer CAGR von 11,54 % wachsen.
Seite zuletzt aktualisiert am:



