
MRSA-Testmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.99 Milliarden US-Dollar |
| Marktgröße (2031) | 5.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
MRSA-Testmarkt Analyse von Mordor Intelligence
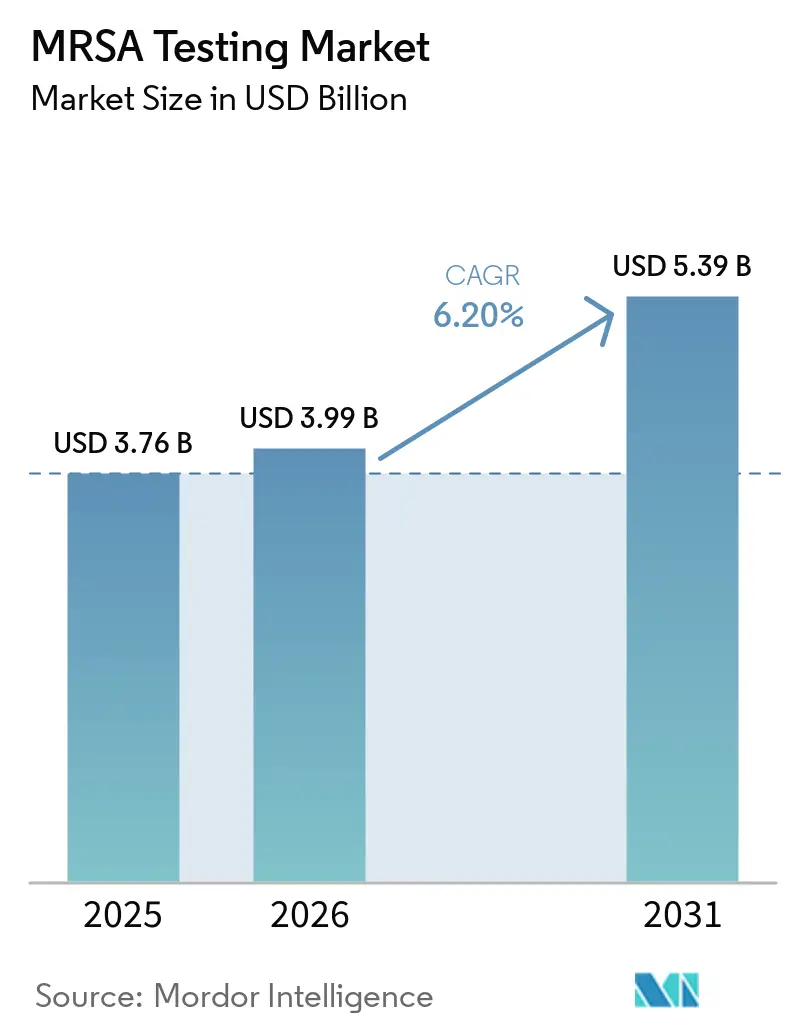
Die Größe des MRSA-Testmarkts wurde im Jahr 2025 auf 3,76 Milliarden USD geschätzt und wird voraussichtlich von 3,99 Milliarden USD im Jahr 2026 auf 5,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,20 % während des Prognosezeitraums (2026–2031).
Die Nachfrage wird durch die anhaltende Belastung durch Methicillin-resistente Staphylococcus-aureus-Infektionen (MRSA) und den erweiterten Einsatz von Diagnostik in Programmen zur Antibiotika-Stewardship geprägt. WHO-Daten zeigen eine Methicillin-Resistenz bei 27,1 % der Staphylococcus-aureus-Blutbahninfektionen, während die östliche Mittelmeerregion mit 50,3 % den höchsten regionalen Wert verzeichnet. Das nasale MRSA-PCR-Screening unterstützt schnellere empirische Vancomycin-Entscheidungen und stärkt die Testnachfrage in den Bereichen Medikamentenmanagement, Isolierung, Behandlung und Überwachungsabläufe. Der MRSA-Testmarkt profitiert von wiederkehrenden klinischen Testanforderungen, auch wenn die gemeldeten Krankenhausinfektionsraten sinken.
Wichtigste Erkenntnisse des Berichts
- Nach Testtyp hielten molekulardiagnostische Tests im Jahr 2025 einen Umsatzanteil von 48,96 %, während immundiagnostische Tests bis 2031 eine CAGR von 7,32 % prognostizieren.
- Nach Produkttyp hielten Reagenzien und Kits im Jahr 2026 einen Anteil von 58,66 %, während Instrumente die höchste prognostizierte CAGR von 8,55 % bis 2031 verzeichneten.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 61,45 %, während Diagnostik- und Pathologielabore bis 2031 eine CAGR von 9,34 % prognostizieren.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,80 %, während Asien-Pazifik bis 2031 eine CAGR von 9,89 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale MRSA-Testmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausweitung der aktiven Überwachung in Hochrisiko-Versorgungspfaden | +1.2% | Nordamerika, EU, Japan, mit frühen Gewinnen in Intensivpflege-, Dialyse- und Transplantationszentren | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach schnellen Infektionskontrollentscheidungen | +1.5% | Global, konzentriert in Nordamerika, dem Vereinigten Königreich, Deutschland und Australien | Kurzfristig (≤ 2 Jahre) |
| Wachstum automatisierter Molekularplattformen mit vollständiger Probenverarbeitung bis zum Ergebnis | +1.0% | Global, am stärksten in Nordamerika, Westeuropa und urbanen Regionen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Zunehmender Erkennungsbedarf bei gemeinschaftsassoziiertem und injektionsdrogenkonsum-assoziiertem MRSA | +0.8% | Nordamerika und Westeuropa, mit Ausweitung auf urbane Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an digitale Epidemiologie und Cluster-Erkennung | +0.5% | Nordamerika, EU, Australien, Singapur und Südkorea | Langfristig (≥ 4 Jahre) |
| Dezentralisiertes Testen für chirurgische, Langzeitpflege- und Dialysepfade | +0.7% | Nordamerika und EU, mit wachsender Nachfrage in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach schnellen Infektionskontrollentscheidungen
Die Durchlaufzeit ist zu einem wichtigen Kaufkriterium im MRSA-Testmarkt geworden. Eine vergleichende Studie aus dem Jahr 2025 ergab, dass der Eazyplex MRSA Plus LAMP-Assay MRSA innerhalb von 1 Stunde nach der Verarbeitung positiver Blutkulturen identifizierte, mit 100 % Sensitivität und Spezifität bei 109 Blutkulturen. Dies unterstützt Isolierungsentscheidungen innerhalb derselben Schicht, verglichen mit Kulturabläufen, die bis zu 48 Stunden erfordern können. Die Studie stellte eine unangemessene empirische Therapie bei 47 % der Patienten mit MRSA-Bakteriämie fest, während mehr als 90 % der Methicillin-empfindlichen Fälle eine unnötig breitspektrige Behandlung erhielten.[1]Brandt C, "Diagnostische Methoden und Protokolle zur schnellen Bestimmung der Methicillin-Resistenz bei Staphylococcus-aureus-Blutbahninfektionen, Eine vergleichende Analyse," European Journal of Clinical Microbiology & Infectious Diseases, springer.com Apotheker-geführte MRSA-Nasen-PCR-Protokolle haben die Dauer der empirischen Vancomycin-Therapie verkürzt, und Leitlinien zur aktiven Überwachung weisen darauf hin, dass klinische Kulturen allein die gesamte MRSA-Prävalenz im Krankenhaus um bis zu 85 % unterschätzen können.
Wachstum automatisierter Molekularplattformen mit vollständiger Probenverarbeitung bis zum Ergebnis
Der MRSA-Testmarkt entwickelt sich von offenen PCR-Abläufen hin zu geschlossenen Systemen, die Probenverarbeitung und Detektion integrieren. Diese Plattformen verringern die Abhängigkeit von spezialisiertem mikrobiologischem Personal und erweitern die molekulare Diagnostik auf kleinere Krankenhäuser. Eine Lab-on-a-Chip-Studie aus dem Jahr 2025 beschrieb eine kompakte Plattform, die MRSA in menschlichem Serum bei 1 KBE pro Reaktion innerhalb von 45 Minuten nachweisen konnte, indem bakterielle Lyse, Nukleinsäurereinigung und kolorimetrische LAMP auf einem einzigen Chip integriert wurden.[2]Huang SS, "SHEA/IDSA/APIC Praxisempfehlung, Strategien zur Verhinderung der Übertragung und Infektion durch Methicillin-resistenten Staphylococcus aureus in Akutkrankenhäusern, Aktualisierung 2022," Infection Control & Hospital Epidemiology, cambridge.org Eine Meta-Analyse aus dem Jahr 2025 berichtete von einer gepoolten Sensitivität von 99 % und einer Spezifität von 100 % für den CRISPR-basierten MRSA-Nachweis in klinischen Proben. Da sich automatisierte Systeme auf Dialyse- und Langzeitpflegeeinrichtungen ausweiten, können Instrumenteninstallationen die wiederkehrende Reagenziannachfrage steigern.[3]Buetti N, "Genomische Echtzeit-Überwachung zur verbesserten Erkennung und Kontrolle von Ausbrüchen im Gesundheitswesen, Klinische und wirtschaftliche Auswirkungen," Clinical Infectious Diseases, academic.oup.com Gleichzeitig legen FDA-Anforderungen für MRSA-Nukleinsäureamplifikationsgeräte der Klasse II einen Validierungsschwellenwert für neue Systeme fest.
Ausweitung der aktiven Überwachung in Hochrisiko-Versorgungspfaden
Aktive Überwachungstests schaffen protokollgesteuerte Nachfrage, die weniger von individuellen Arztanordnungen abhängig ist. Aktualisierte Empfehlungen der SHEA, IDSA und APIC identifizieren die aktive Überwachung als zusätzliche Praxis für Hochrisikogruppen, einschließlich Intensivpflegepatienten, Dialysepatienten und kürzlich entlassenen Patienten. Kalifornien schreibt MRSA-Aktiv-Überwachungstests für bestimmte Aufnahmekategorien in Akutkrankenhäusern vor, wodurch Krankenhausbelegung und Patientenvolumina neben der Infektionsepidemiologie zu wichtigen Treibern des Testvolumens werden. Eine Studie aus dem Jahr 2026 über japanische geriatrische Langzeitpflegeeinrichtungen fand Übertragungswege, die die konventionelle Überwachung nicht erkannt hatte. Dieser Befund unterstützt das molekulare Screening bei Übergängen zwischen Einrichtungen, während elektronische Patientenaktenverknüpfungen dazu beitragen können, Testanordnungen zu automatisieren.
Digitale Epidemiologie und Erkennungsbedarf bei gemeinschaftsassoziiertem MRSA
Der MRSA-Testmarkt expandiert durch genombasierte Überwachung und Tests über Krankenhausstationen hinaus. Ein 2-jähriges MRSA-Genomüberwachungsprogramm am UPMC Presbyterian Hospital identifizierte 172 Übertragungscluster mit 476 Isolaten. Es war mit 62 verhinderten Infektionen, 4,8 verhinderten Todesfällen, 695.706 USD an Nettoeinsparungen und einem 3,2-fachen Return on Investment verbunden. Nanopore-Sequenzierung und genomische Analyse identifizierten einen Ausbruch auf einer neonatalen Intensivstation 13 Tage nach der ersten positiven Kultur. Diese Programme ermöglichen es Infektionspräventionsteams, Übertragungsmuster zu identifizieren, die routinemäßige mikrobiologische Ergebnisse möglicherweise nicht aufdecken. Gemeinschaftsassoziierte MRSA-Blutbahninfektionen haben in Kanada seit 2019 ebenfalls zugenommen, was die Nachfrage in Notaufnahmen, ambulanten Einrichtungen und Schadensminderungsdiensten ausweitet.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kosten pro Test und Kapitalintensität molekularer Systeme | -0.8% | Global, am stärksten ausgeprägt im aufstrebenden Asien-Pazifik-Raum, dem Nahen Osten und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an kulturbasierte Bestätigung und Empfindlichkeitstests | -0.4% | Global, einschließlich einkommensstarker Märkte, wo es ein regulatorischer Standard bleibt | Langfristig (≥ 4 Jahre) |
| Variabilität bei Erstattung und Screening-Richtlinien | -0.5% | Nordamerika und EU-Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Risiko der Resistenzmechanismus- und Stamm-Evolutions-Umgehung | -0.3% | Global, mit aufkommenden Bedenken im östlichen Mittelmeerraum und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten pro Test und Kapitalintensität molekularer Systeme
Geschlossene Kartuschen-PCR-Systeme haben höhere Reagenzienkosten als chromogene Kulturmedien, was die Einführung in budgetbeschränkten Laboren einschränkt. Hochdurchsatz-Automatisierungssysteme können Investitionsausgaben erfordern, die von mittleren sechsstelligen bis zu niedrigen siebenstelligen USD-Beträgen reichen, zuzüglich Serviceverträgen, geschultem Personal, Qualitätsprozessen und wiederkehrenden Kartuschenlieferungen. Gemeindekrankenhäuser und Langzeitpflegeeinrichtungen verfügen möglicherweise nicht über die Testvolumina, die erforderlich sind, um diese Investition zu rechtfertigen. Eine WHO-Analyse aus dem Jahr 2025 ergab, dass automatisierte molekulare Systeme hauptsächlich in Laboren der Stufen III und IV in einkommensstarken Ländern konzentriert waren.
Variabilität bei Erstattung und Screening-Richtlinien
Erstattungsrichtlinien können bestimmen, ob Anbieter molekulare MRSA-Tests in ambulanten und perioperativen Umgebungen anordnen. Eine Blue-Cross-Blue-Shield-Richtlinie, die im November 2025 in Kraft trat, ermöglichte eine mögliche Erstattung für MRSA-spezifische Nukleinsäureamplifikationstests, schloss jedoch Direktsondentests und kombinierte amplifizierte Sonden- und Quantifizierungsaufträge während derselben Begegnung aus. Diese Unterscheidungen können die klinischen Umgebungen beeinflussen, in denen Labore schnelle Tests anbieten, ohne nicht erstattete Kosten zu verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp: Molekularplattformen führen, während Immundiagnostik in Point-of-Care-Umgebungen expandiert
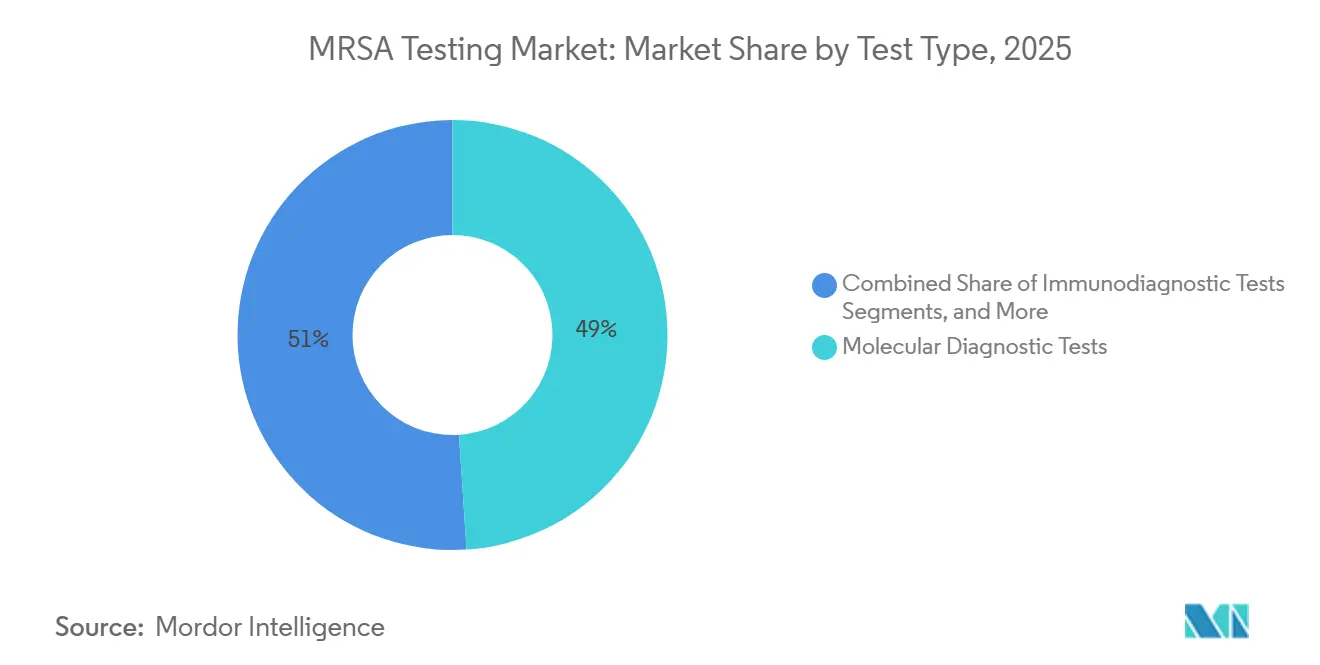
Molekulardiagnostische Tests hielten im Jahr 2025 einen Anteil von 48,96 % am MRSA-Testmarkt, angetrieben durch kartuschenbasierte PCR-Plattformen für den mecA- und mecC-Nachweis in Nasenabstrichen, Blutkulturen sowie Haut- und Weichteilproben. Diese Systeme unterstützen schnelle Tests in Hochakut- und perioperativen Versorgungsumgebungen. Kulturbasierte Tests bleiben wichtig für die Erstellung von Antibiotika-Empfindlichkeitsprofilen und die Bestätigung, obwohl ihre Durchlaufzeit von 48 bis 72 Stunden den Einsatz bei zeitkritischen Entscheidungen einschränkt. Immundiagnostische Tests sind die am schnellsten wachsende Kategorie mit einer prognostizierten CAGR von 7,32 % von 2026 bis 2031. Lateral-Flow- und PBP2a-Assays können Ergebnisse innerhalb von 5 Minuten aus Blutkulturpellets liefern, wenn PCR-Systeme nicht verfügbar sind.
Eine vergleichende Studie aus dem Jahr 2025 ergab, dass die Clearview-PBP2a-Methode alle mecA-positiven Isolate in klinischen und gespikten Blutkulturen identifizierte, wenn sie mit einer schnellen Speziesidentifikation kombiniert wurde. Diese Fähigkeit positioniert immundiagnostische Tests als praktische Ergänzung zur molekularen Bestätigung in ressourcenbeschränkten Umgebungen. Die Kategorie Sonstige umfasst MALDI-TOF-MS und aufkommende CRISPR-basierte Tests. Die MALDI-TOF-Subtypisierung aus Blutkulturpellets erreichte eine Genauigkeit von 59,8 % bei der MRSA-Bestimmung, während CRISPR-basierte Methoden in einer Überprüfung aus dem Jahr 2025 eine hohe gepoolte diagnostische Leistung zeigten. FDA-Leistungskontrollen begünstigen Entwickler, die etablierte Validierungsanforderungen erfüllen.


Nach Produkttyp: Reagenzien unterstützen wiederkehrende Einnahmen, während Instrumente von der Automatisierung profitieren
Reagenzien und Kits hielten im Jahr 2026 einen Anteil von 58,66 % am MRSA-Testumsatz, unterstützt durch wiederkehrende Käufe in molekularen, kulturbasierten und immundiagnostischen Abläufen. Die Installation von PCR-Instrumenten und automatisierten Mikrobiologiesystemen schafft eine anhaltende Nachfrage nach Assay-Verbrauchsmaterialien und bietet Widerstandsfähigkeit, wenn Labore Geräte ersetzen oder aufrüsten. Instrumente sind die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 8,55 % von 2026 bis 2031. Das Wachstum spiegelt die steigende Laborautomatisierung in einkommensstarken Märkten und die expandierende Diagnoseinfrastruktur in aufstrebenden Märkten wider.
Im April 2025 erhielt BD die FDA-510(k)-Zulassung für das BD Phoenix M50 und das BDXpert System. Das System kombiniert mikrobielle Identifikation und regelbasierte Interpretation der antimikrobiellen Empfindlichkeit durch die BD Synapsys Informatics Solution. Multiplex-Panels können MRSA, Methicillin-empfindlichen S. aureus, Koagulase-negative Staphylokokken und Resistenzgene aus einer einzigen Probe nachweisen. Dieser Ansatz kann den Umsatz pro Probe steigern, den Testaufwand reduzieren und die Berichterstattung über mehrere Organismen und Resistenzmarker durch einen gemeinsamen Probenablauf unterstützen.
Nach Endnutzer: Krankenhäuser führen das Testvolumen an, während Labore komplexe Profilierung übernehmen
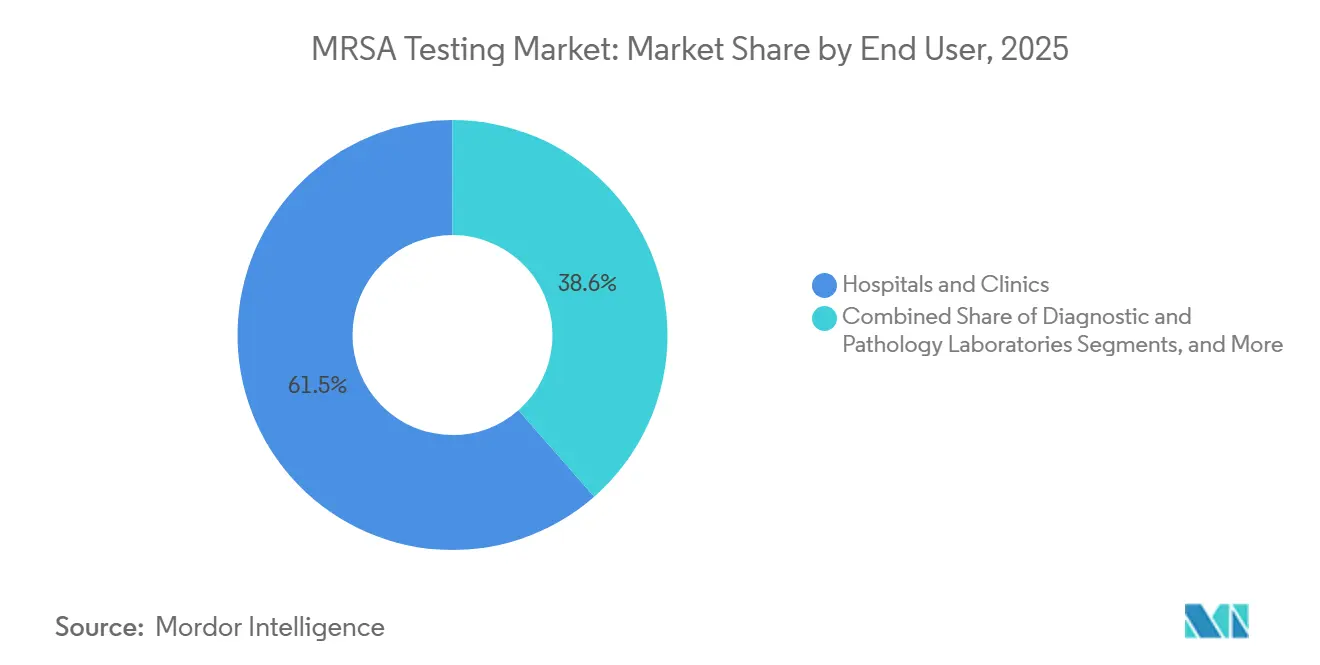
Krankenhäuser und Kliniken hielten im Jahr 2025 einen Anteil von 61,45 % am MRSA-Testumsatz, unterstützt durch obligatorische Überwachung, präoperatives Screening und Patientenpopulationen mit hohem Versorgungsbedarf. Intensivpflege-, Dialyse- und postoperative Patienten erfordern häufig wiederholte Tests. In den Vereinigten Staaten können gebündelte Zahlungsstrukturen das Screening fördern, indem chirurgische Wundinfektionen mit den finanziellen Ergebnissen des Krankenhauses verknüpft werden. Diagnostik- und Pathologielabore sind die am schnellsten wachsende Endnutzergruppe mit einer prognostizierten CAGR von 9,34 % von 2026 bis 2031.
Das Wachstum von Diagnostik- und Pathologielaboren spiegelt die Verlagerung von Gesamtgenomsequenzierung, Multiplex-Panel-Tests und komplexer Resistenzprofilierung auf Referenzeinrichtungen wider. Die MRSA-Testbranche trennt zunehmend die routinemäßige patientennahe Identifikation von der zentralisierten genomischen und Empfindlichkeitsanalyse. Akademische und Forschungsinstitute halten einen kleineren Umsatzanteil, bleiben aber wichtig für die Technologievalidierung und generieren klinische Nachweise für FDA-510(k)- und CE-IVDR-Einreichungen. Sie dienen auch als frühe Anwender sequenzierungsbasierter Überwachungstools.
Geografische Analyse
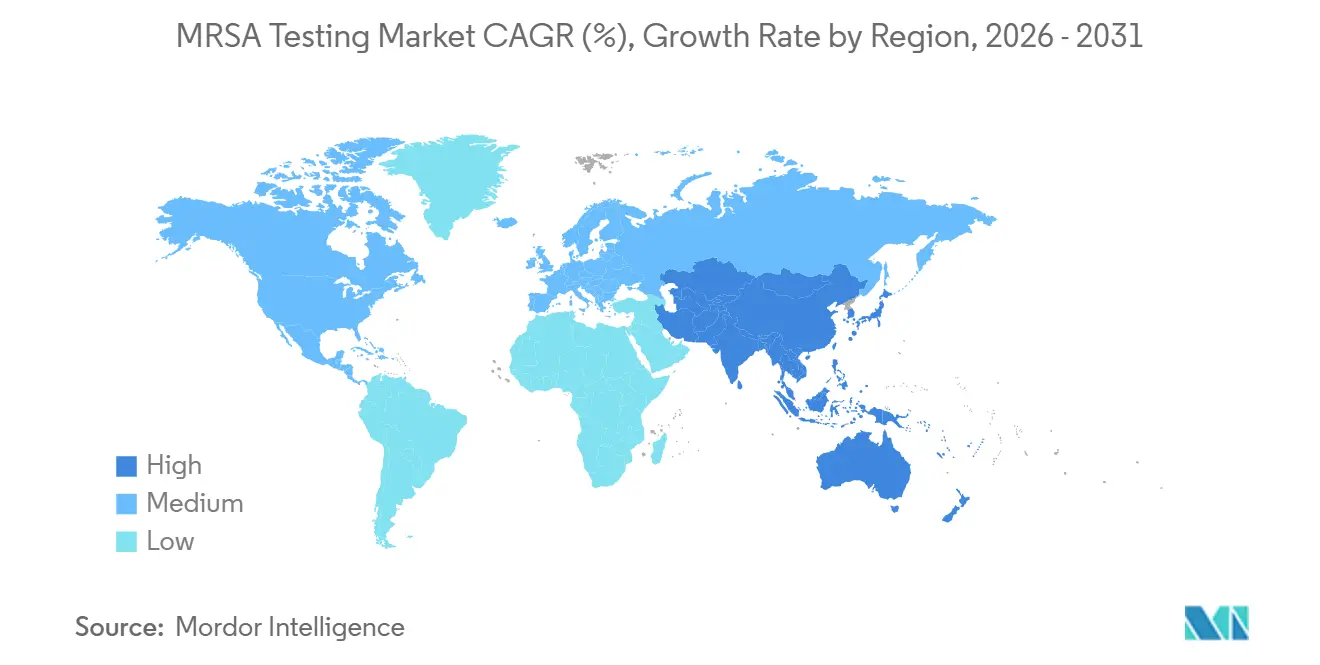
Nordamerika hatte im Jahr 2025 einen Anteil von 42,80 % am MRSA-Testmarkt. Etablierte Überwachungsprogramme für Krankenhausinfektionen, präoperatives Screening und Antibiotika-Stewardship-Programme in den Vereinigten Staaten und Kanada unterstützen diagnostische Tests vor Operationen, bei der Aufnahme und bei vermuteten Übertragungsereignissen. Eine CDC-Analyse an sechs Überwachungsstandorten ergab, dass die Inzidenz von gemeinschaftsassoziiertem MRSA vor der Pandemie zunahm und die Inzidenz von Krankenhausinfektionen in den Jahren 2021 und 2022 über dem Vorpandemieniveau blieb. Kanada verzeichnet seit 2019 einen anhaltenden Anstieg der Raten gemeinschaftsassoziierter MRSA-Blutbahninfektionen, während Mexiko und Südamerika frühere Marktphasen darstellen, in denen kulturbasierte Methoden weit verbreitet neben aufkommenden automatisierten Molekularplattformen eingesetzt werden.
Europa bietet ein gemischtes Nachfrageumfeld für den MRSA-Testmarkt. Die Europäische Union verzeichnete im Jahr 2024 eine MRSA-Blutbahninfektionsinzidenz von 4,48 pro 100.000 Einwohner, unterhalb des 2030-Ziels von 4,79 pro 100.000 Einwohner, was das Testwachstum durch Krankenhausinfektionen in Westeuropa einschränken könnte. Einige südliche, zentrale und osteuropäische Länder meldeten jedoch Inzidenzraten von bis zu 13,63 pro 100.000 Einwohner. Das Vereinigte Königreich, Deutschland und Frankreich investieren in genombasierte Überwachung, während CE-IVDR-Anforderungen weiterhin die Produkteinführungszeiträume in ganz Europa beeinflussen.
Asien-Pazifik ist die am schnellsten wachsende Region, wobei der MRSA-Testmarkt voraussichtlich mit einer CAGR von 9,89 % von 2026 bis 2031 expandieren wird. Krankenhausexpansion, Infektionskontrollanforderungen und hohe MRSA-Prävalenz unterstützen das Wachstum, während China die molekulare Kapazität in öffentlichen Krankenhäusern ausbaut und ländliche Einrichtungen weiterhin auf kulturbasierte Tests angewiesen sind. Indiens private Krankenhausgruppen setzen PCR-basierte Systeme in Transplantations- und orthopädischen Einheiten ein, während Japan und Südkorea strenge Überwachungspraktiken aufrechterhalten; eine japanische Langzeitpflegestudie aus dem Jahr 2026 identifizierte unentdeckte einrichtungsübergreifende MRSA-Übertragung.

Wettbewerbslandschaft
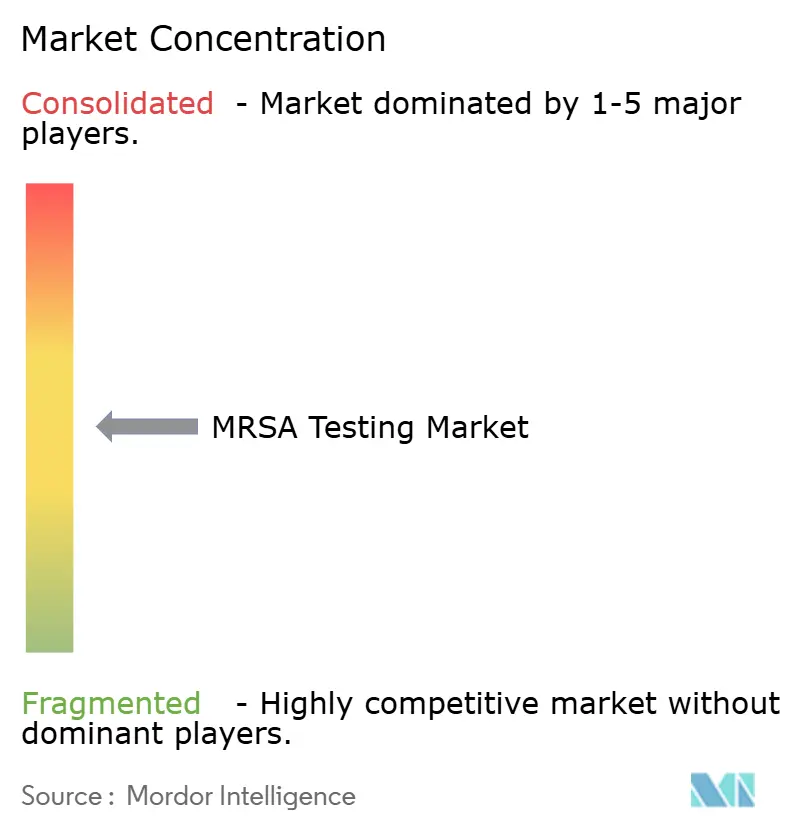
Der MRSA-Testmarkt ist mäßig um globale Diagnostikplattformen konsolidiert. bioMérieux, Becton Dickinson und F. Hoffmann-La Roche halten starke Positionen in molekularen Tests, Identifikations- und antimikrobiellen Empfindlichkeitstestsystemen. Der Wettbewerb konzentriert sich auf installierte Instrumente, Assay-Menüs, regulatorische Zulassungen und Daten-Workflow-Fähigkeiten. Unternehmen erweitern Screening-, Blutkultur- und Haut- und Weichteilinfektionsanwendungen auf bestehenden Systemen und steigern den Plattformwert, ohne dass Krankenhäuser neue Instrumente beschaffen müssen. Dieser Ansatz hilft Laboren auch dabei, den Betrieb mit vertrauter Hardware zu standardisieren. Etablierte Lieferanten profitieren von regulatorischen Validierungsanforderungen und breiten installierten Basen, obwohl Labore weiterhin Zeit bis zum Ergebnis, Automatisierung, Softwareintegration und Kosten für Assay-Verbrauchsmaterialien vergleichen.
Becton Dickinson erweiterte sein Mikrobiologieangebot durch die FDA-Zulassung des BD Phoenix M50 und des BDXpert Systems im April 2025. Das System integrierte automatisierte Identifikation und regelbasierte Interpretation der antimikrobiellen Empfindlichkeit innerhalb der BD Synapsys Informatics Solution. Diese Entwicklung unterstreicht die wachsende Rolle von Software im Wettbewerb um Laborplattformen, indem analytische Ergebnisse mit standardisierten Interpretationsprozessen in einem einzigen Arbeitsablauf verbunden werden. Im November 2025 erhielt BD außerdem die FDA-510(k)-Zulassung und die CE-IVDR-Zertifizierung für enterische Bakterienpanels auf seinem BD COR System. Die Plattform konnte nahezu 1.650 Tests verarbeiten und bis zu 1.000 Probenergebnisse alle 24 Stunden melden. Ihre barcode-gesteuerte Rückverfolgbarkeit und Fernverwaltungsfähigkeiten zeigen auch, wie Automatisierungsinvestitionen auf diagnostische Arbeitsabläufe ausgeweitet werden können.
Neue Marktteilnehmer zielen auf die Lücke zwischen schnellen Lateral-Flow-Assays und kapitalintensiven Kartuschen-PCR-Systemen durch CRISPR-basierte Tests und Nanopore-Sequenzierung ab, die molekulare Tests, Echtzeit-Resistenzprofilierung und Ausbruchsuntersuchungen unterstützen. Chancen bestehen beim Testen von Personen, die Drogen injizieren, bei der veterinären und Nutztierüberwachung sowie bei weniger komplexen Systemen für Gemeindekrankenhäuser im Asien-Pazifik-Raum, wo kosteneffiziente Arbeitsabläufe und praktisches Datenmanagement unerlässlich sind. Während die MRSA-Testbranche weiterhin etablierte Lieferanten bevorzugt, können anwendungsspezifische Produkte Chancen für spezialisierte Entwickler schaffen; kleinere Unternehmen benötigen jedoch eine starke klinische Validierung und einen klaren regulatorischen Genehmigungsweg, da FDA-510(k)- und CE-IVDR-Anforderungen erhebliche Markteintrittsbarrieren darstellen.
MRSA-Testmarkt Branchenführer
Becton, Dickinson and Company
bioMérieux SA
Thermo Fisher Scientific Inc.
F. Hoffmann-La Roche Ltd
Bio-Rad Laboratories, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Seegene brachte den Allplex MRSA Assay in Europa auf den Markt, einen CE-gekennzeichneten IVDR-konformen Test zum Nachweis von Methicillin-resistentem Staphylococcus aureus und multiresistenten Organismen im Zusammenhang mit Gesundheitsversorgungsinfektionen.
- November 2025: BD erhielt die FDA-510(k)-Zulassung und die CE-IVDR-Zertifizierung für sein Enterisches Bakterienpanel und Enterisches Bakterienpanel Plus auf dem BD COR System, das hochdurchsatz-molekulare Tests mit Rückverfolgbarkeit und Fernverwaltung unterstützt.
- August 2025: Becton, Dickinson and Company erhielt die FDA-510(k)-Zulassung (K251713) für das BD Phoenix Automatisierte Mikrobiologiesystem, das Algorithmusaktualisierungen für Identifikations- und Empfindlichkeitstests ohne vollständige Neueinreichungen ermöglicht.


Globaler MRSA-Testmarkt Berichtsumfang
Gemäß dem Umfang des Berichts ist der MRSA-Test ein spezialisiertes Diagnosewerkzeug, das zum Nachweis des Vorhandenseins von Methicillin-resistentem Staphylococcus aureus verwendet wird, einem widerstandsfähigen Staphylokokken-Stamm, der eine Resistenz gegen Standardantibiotika wie Penicillin und Amoxicillin entwickelt hat.
Der MRSA-Testmarkt ist nach Testtyp, Produkttyp, Endnutzer und Geografie segmentiert. Nach Testtyp ist der Markt in molekulardiagnostische Tests, immundiagnostische Tests, kulturbasierte Tests und Sonstige segmentiert. Nach Produkttyp umfasst der Markt Instrumente sowie Reagenzien und Kits. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, Diagnostik- und Pathologielabore, akademische und Forschungsinstitute, pharmazeutische und Auftragsforschungslabore sowie Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Molekulardiagnostische Tests |
| Immundiagnostische Tests |
| Kulturbasierte Tests |
| Sonstige |
| Instrumente |
| Reagenzien und Kits |
| Krankenhäuser und Kliniken |
| Diagnostik- und Pathologielabore |
| Akademische und Forschungsinstitute |
| Pharmazeutische und Auftragsforschungslabore |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Testtyp | Molekulardiagnostische Tests | |
| Immundiagnostische Tests | ||
| Kulturbasierte Tests | ||
| Sonstige | ||
| Nach Produkttyp | Instrumente | |
| Reagenzien und Kits | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnostik- und Pathologielabore | ||
| Akademische und Forschungsinstitute | ||
| Pharmazeutische und Auftragsforschungslabore | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach MRSA-Tests an?
Aktive Überwachung, schnelle Infektionskontrollentscheidungen, Antibiotika-Stewardship und der verstärkte Einsatz molekularer Automatisierung unterstützen die Nachfrage.
Wie groß ist der MRSA-Testsektor im Jahr 2026?
Er wird im Jahr 2026 auf 3,99 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 6,20 % 5,39 Milliarden USD erreichen.
Welcher MRSA-Testtyp führt beim Umsatz?
Molekulardiagnostische Tests führten im Jahr 2025 mit einem Umsatzanteil von 48,96 %, während immundiagnostische Tests mit einer CAGR von 7,32 % am schnellsten wachsen sollen.
Welche Endnutzer machen den größten Teil des MRSA-Testumsatzes aus?
Krankenhäuser und Kliniken hielten im Jahr 2025 einen Umsatzanteil von 61,45 %, da sie Überwachung, präoperatives Screening und Tests für Patienten mit hohem Versorgungsbedarf durchführen.
Welche Region wächst am schnellsten bei der MRSA-Diagnostik?
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 9,89 % wachsen, unterstützt durch expandierende Krankenhauskapazitäten und Investitionen in die Infektionskontrolle.
Was schränkt die Einführung molekularer MRSA-Tests ein?
Höhere Kosten pro Test, Kapitalanforderungen, Bestätigungsbedarf und inkonsistente Erstattung können die Einführung in kostensensiblen Umgebungen einschränken.
Seite zuletzt aktualisiert am:



