
Marktgröße und Marktanteil für Bergbaupumpen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
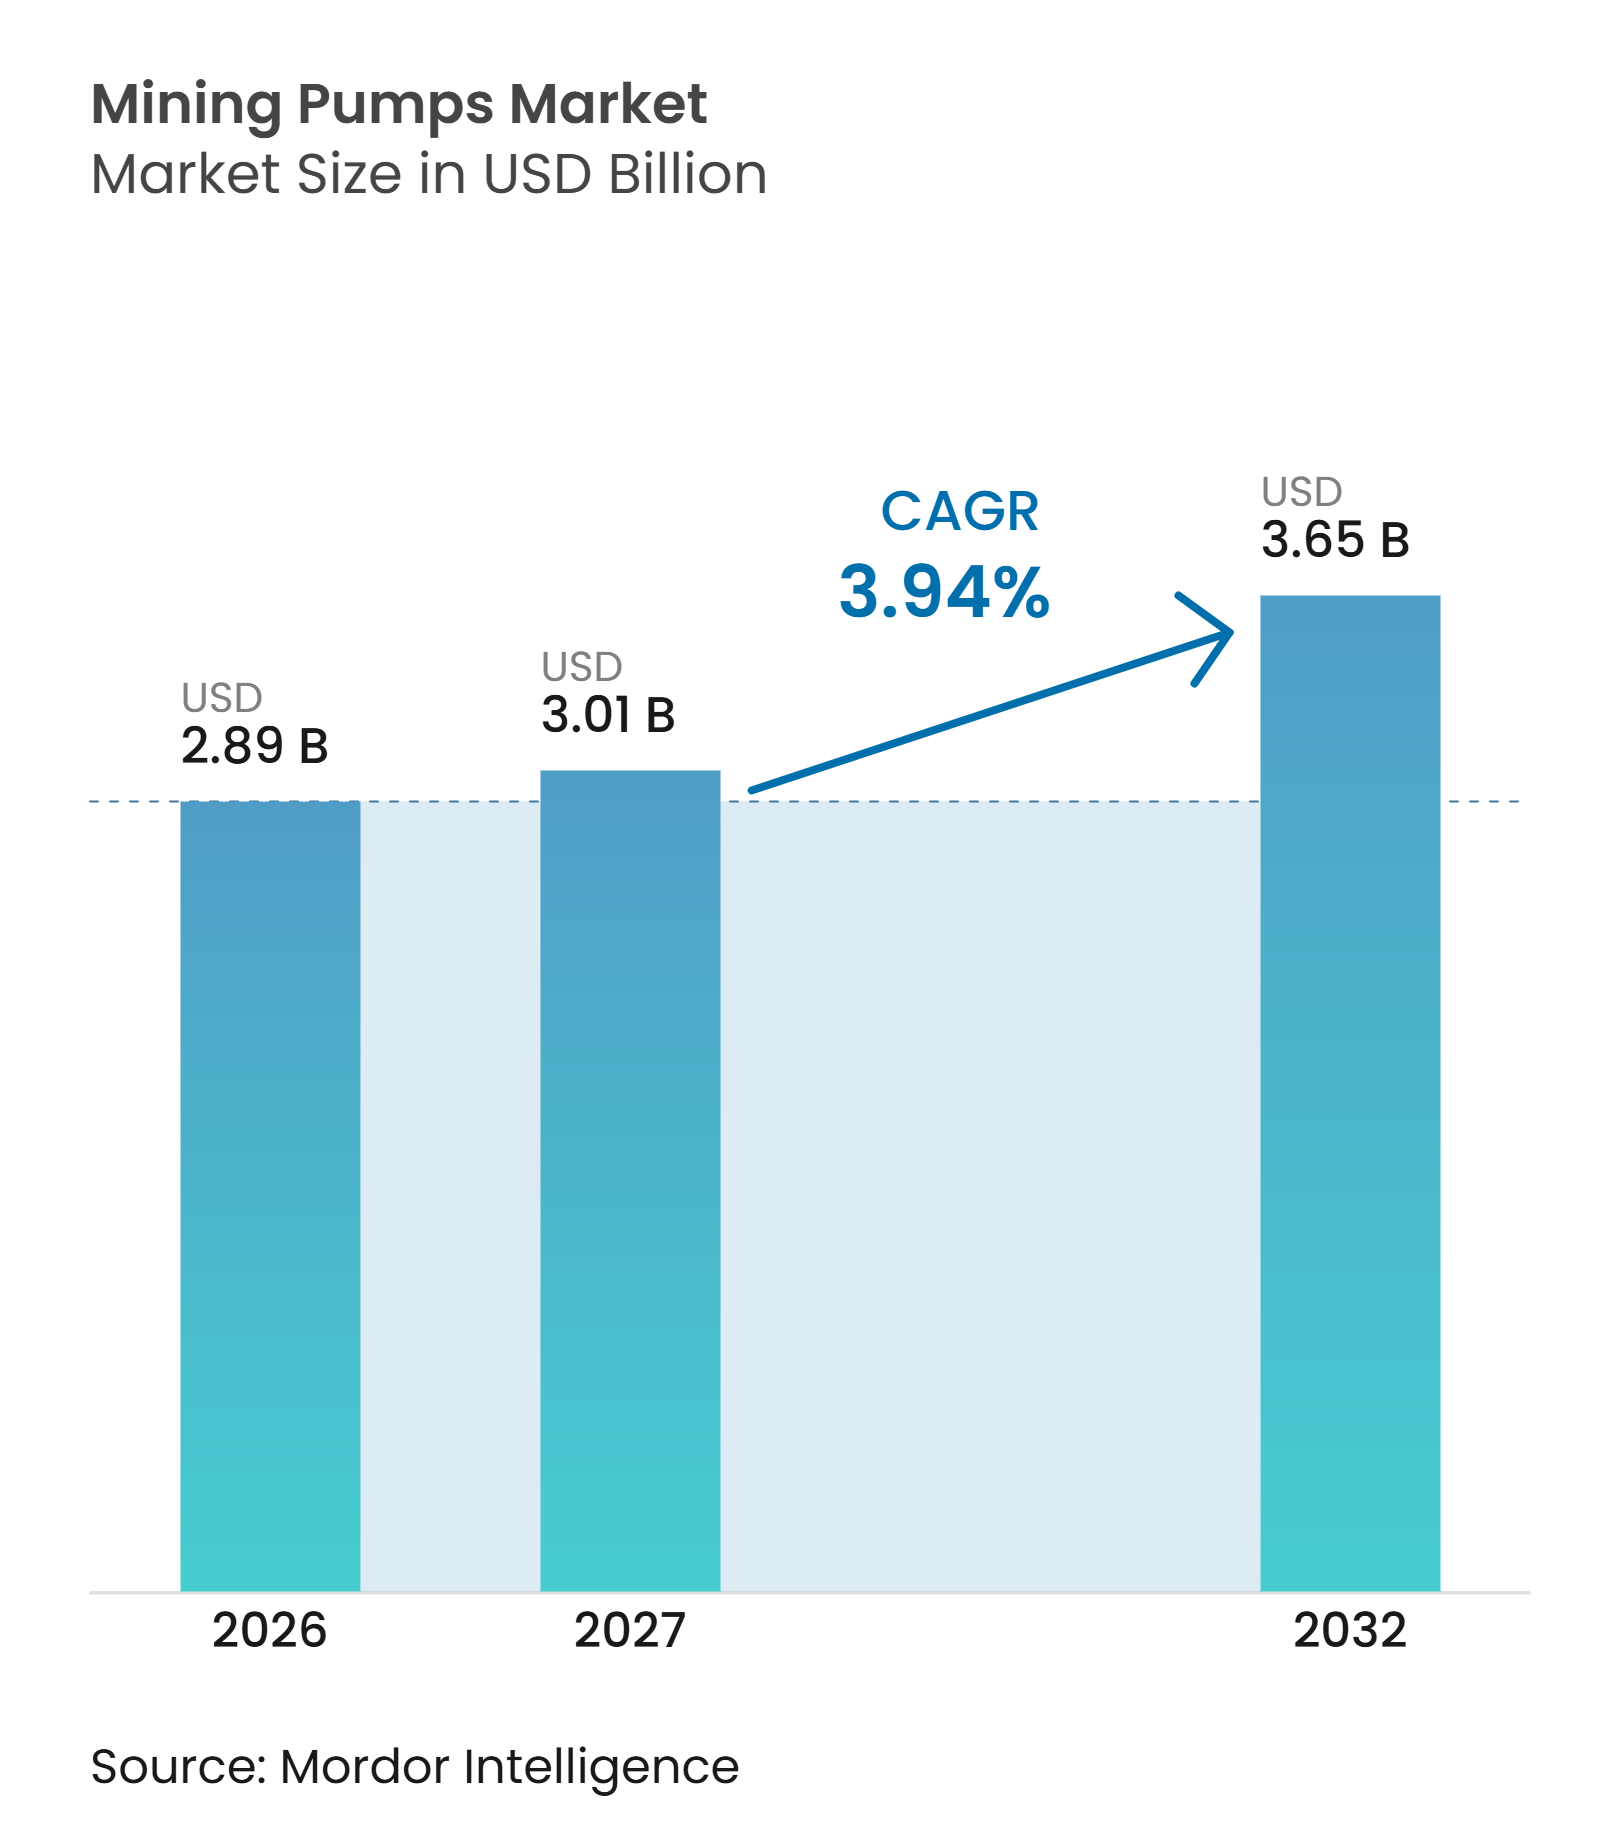
| Marktgröße (2027) | 3.01 Milliarden US-Dollar |
| Marktgröße (2032) | 3.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bergbaupumpen von Mordor Intelligence
Die Marktgröße für Bergbaupumpen wurde im Jahr 2026 auf 2,89 Milliarden USD geschätzt und soll von 3,01 Milliarden USD im Jahr 2027 auf 3,65 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,94 % während des Prognosezeitraums (2027–2032). Das Wachstum ist an höhere Kapitalausgaben für Kupfer-, Lithium-, Kobalt- und andere Projekte für kritische Mineralien geknüpft, die während der gesamten Minenlebensdauer Entwässerungs-, Schlammförder- und Prozesswassersysteme erfordern. Tiefere Grubenbaue und strengere Wasserkontrollen erhöhen den Stellenwert von Hochdruckanlagen mit hohem Energiewirkungsgrad. Der globale Markt für Bergbaupumpen entwickelt sich zudem hin zu Systemen, die Pumpen mit Überwachung, Verschleißkomponenten und Serviceunterstützung kombinieren. Dies verschafft etablierten Lieferanten einen Vorteil, da Minenbetreiber Betriebszeit, Energieverbrauch und Einhaltung von Einleitungsvorschriften in Einklang bringen müssen. Umweltauflagen können Projekte verzögern, fördern aber auch die Nachfrage nach Rezirkulierungs- und Meerwassertransfersystemen.
Wichtigste Erkenntnisse des Berichts
- Nach Pumpentyp hielten Kreiselpumpen im Jahr 2026 einen Marktanteil von 33,7 % am globalen Markt für Bergbaupumpen, während Schlammpumpen bis 2032 voraussichtlich mit einer CAGR von 4,5 % wachsen werden.
- Nach Pumpendesign entfielen im Jahr 2026 41,5 % der Gesamtnachfrage auf Horizontalpumpen, während Mehrstufenpumpen bis 2032 voraussichtlich mit einer CAGR von 4,2 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2026 29,6 % der globalen Marktgröße für Bergbaupumpen auf die Grubenentwässerung, während der Schlammtransport bis 2032 voraussichtlich mit einer CAGR von 4,6 % wachsen wird.
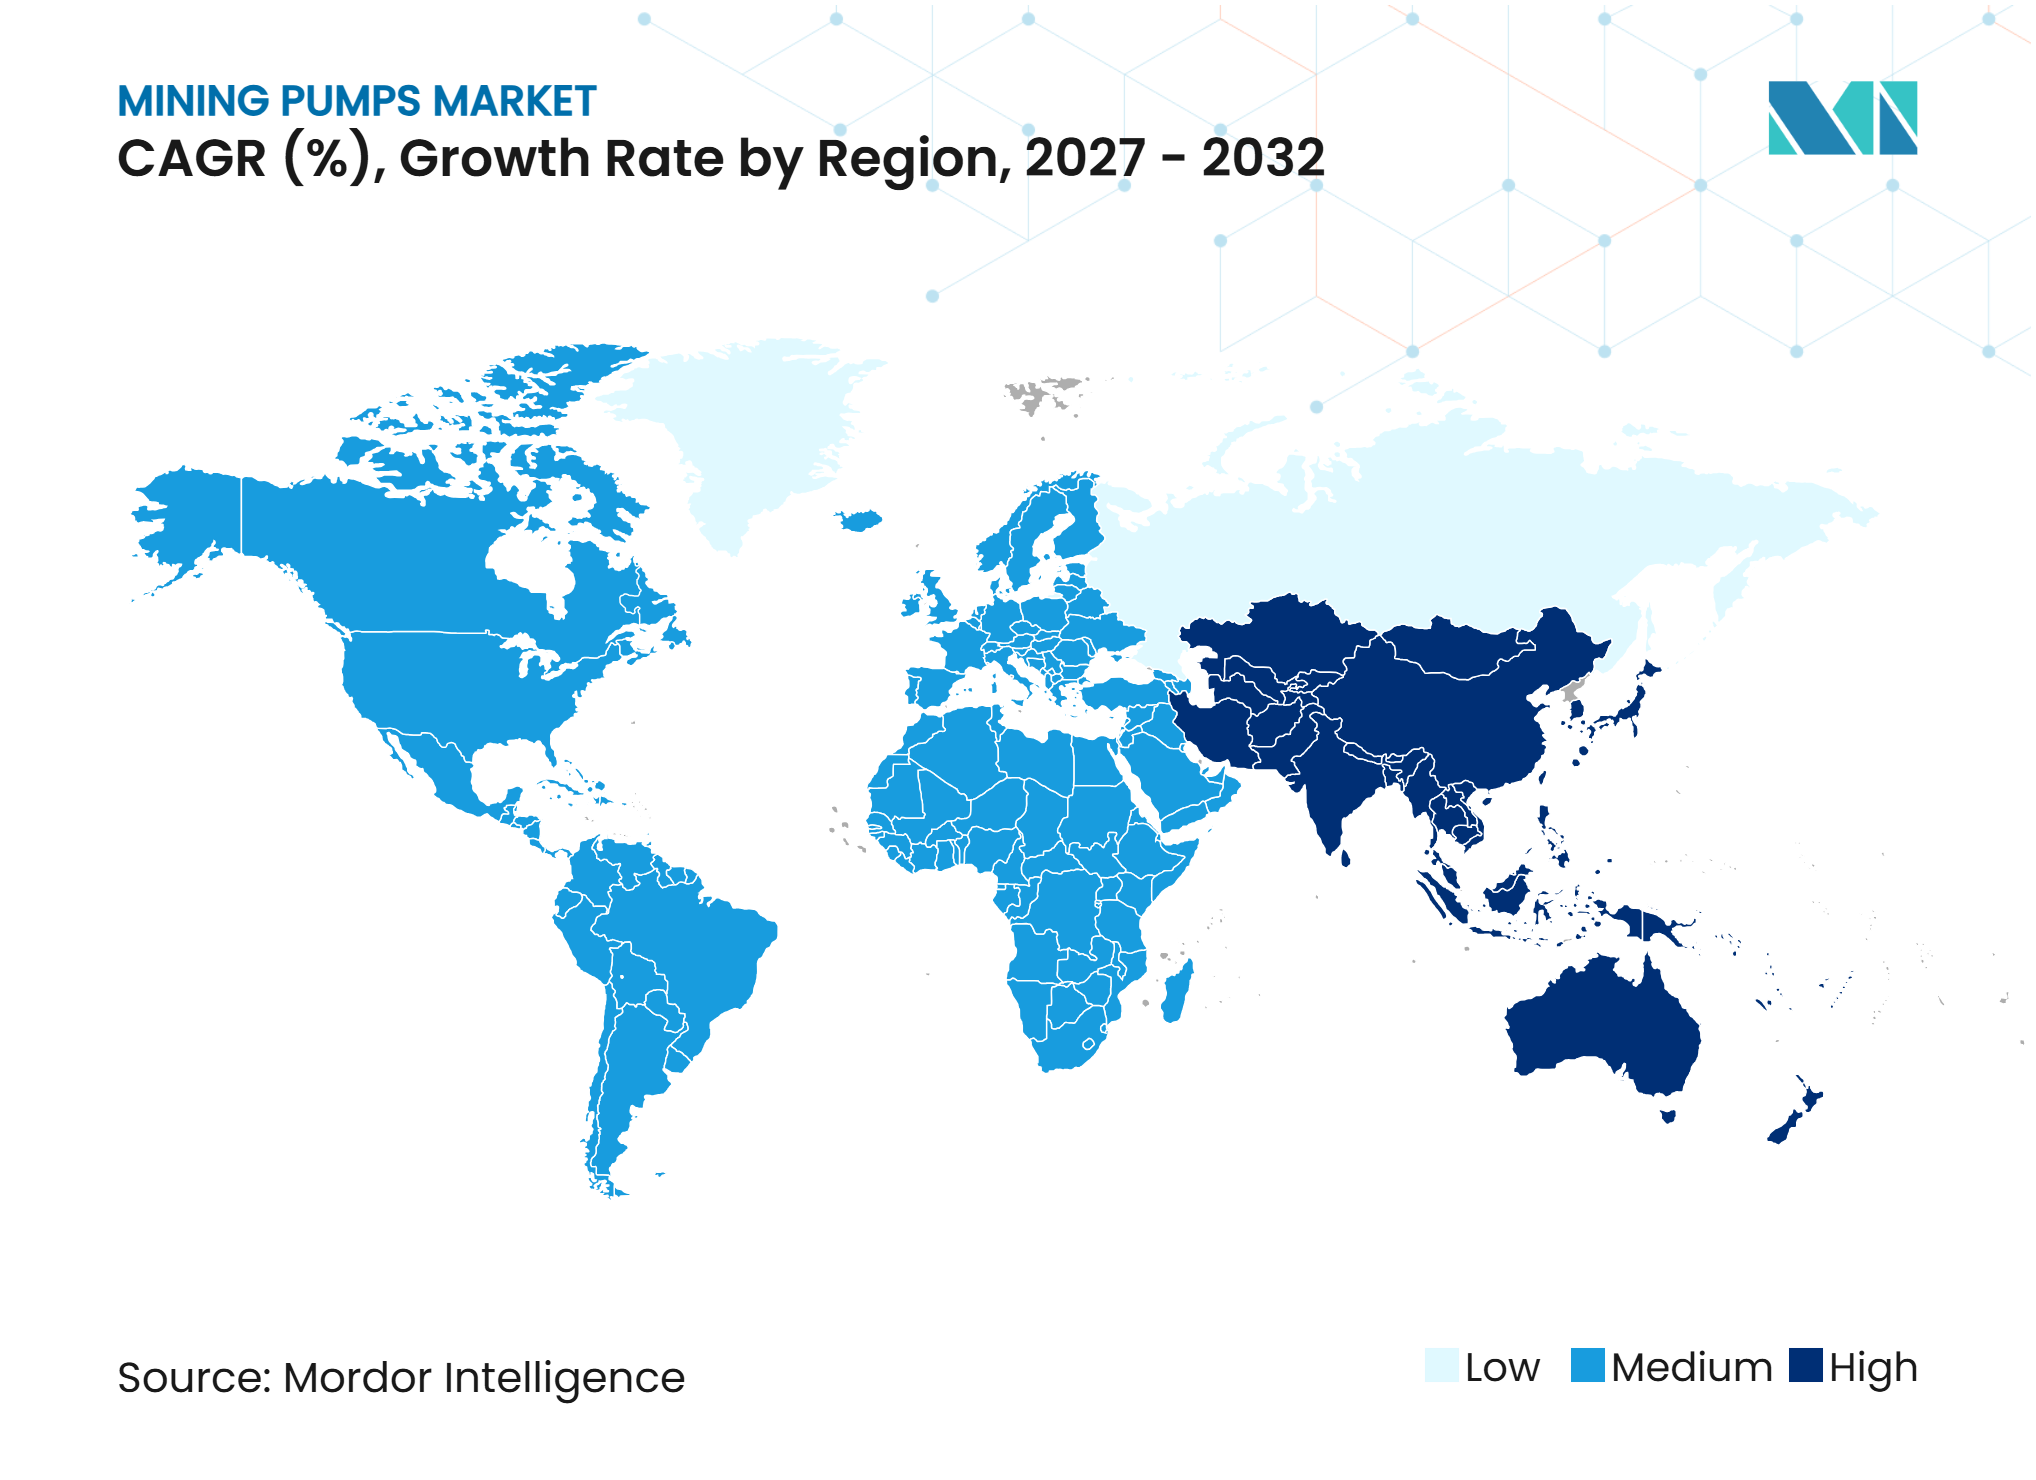
- Nach Geografie entfielen im Jahr 2026 68,1 % der Gesamtnachfrage auf den Asien-Pazifik-Raum, der bis 2032 voraussichtlich mit einer CAGR von 4,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Förderkapazitäten für kritische Mineralien und Kupfer | +1.1% | Global, mit Schwerpunkt in Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Minenteife und Wasserzufluss | +0.8% | Asien-Pazifik, Südamerika | Langfristig (≥ 4 Jahre) |
| Höherer Schlammdurchsatz und Anforderungen an die Tailings-Handhabung | +0.6% | Global, mit stärkster Relevanz in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Wasserwiederverwendung und geschlossene Grubenwassersysteme | +0.5% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Intelligentes Pumpen, Fernüberwachung und vorausschauende Wartung | +0.5% | Global, mit früher Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ersatz ineffizienter Pumpenflotten | +0.4% | Global, mit höherer Relevanz bei alternder Bergbauinfrastruktur in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Förderkapazitäten für kritische Mineralien und Kupfer
Neue Kupfer- und Batteriemineralentwicklungen schaffen im globalen Markt für Bergbaupumpen einen Gerätebedarf, der über den normalen Ersatzzyklus hinausgeht. Neue Projekte benötigen vollständige Entwässerungs-, Mühlenaustrags-, Schaum-, Schlamm- und Sumpfsysteme, bevor die Produktion beginnt. Metso erhielt 2025 einen Auftrag zur Lieferung eines vollständigen Pumpenpakets für das Hermosa-Projekt für kritische Mineralien von South32 in Arizona. Das Paket umfasste vertikale Schaumpumpen, Mühlenaustragsumpen, Orion-Schlammpumpen und Sumpfpumpen.[1] The Weir Group meldete außerdem einen Auftrag im Wert von 18 Millionen GBP für GEHO-Verdrängerpumpen für eine indonesische Nickelerweiterung im Jahr 2025.[2] Diese Verträge schaffen längere Lieferzyklen und können Aftermarket-Beziehungen für die Betriebsdauer einer Mine begründen.
Zunehmende Minenteife und Wasserzufluss
Tiefere Minen erhöhen die erforderliche Förderhöhe, um Wasser aus aktiven Grubenbauen im globalen Markt für Bergbaupumpen zu entfernen. Dies begünstigt Hochdrucksysteme gegenüber Standardanordnungen, die mehrere in Reihe geschaltete Pumpen benötigen. Atlas Copco stellte 2025 seine PAC SH-Baureihe für Hochdruckentwässerung für anspruchsvolle Entwässerungsarbeiten vor, mit einer angegebenen maximalen Förderhöhe von 235 Metern und einem Durchfluss von bis zu 1.980 m³/h.[3] ISO 22932-9:2025 stellt eine standardisierte Bergbaudrainageterminologie bereit, die Gerätespezifikationen für internationale Projekte klarer machen kann.[4] Starke Regenfälle können auch ungeplante Entwässerungsanforderungen in Betriebsminen erhöhen. Der globale Markt für Bergbaupumpen profitiert daher, wenn Betreiber Hochkapazitätsanlagen sowohl für geplante Entwässerung als auch für plötzlichen Wasserzufluss vorhalten.
Wasserwiederverwendung und geschlossene Grubenwassersysteme
Wasserknappheit verändert die Pumpenauswahl im globalen Markt für Bergbaupumpen, insbesondere dort, wo Betreiber aufbereitetes Wasser wiederverwenden oder entsalztes Meerwasser ins Landesinnere transportieren müssen. Chiles Bergbaupolitik hat eine Verlagerung von kontinentalen Wasserquellen hin zu Meerwasserquellen für den Bergbaubetrieb gefördert. Dies erhöht die Nachfrage nach korrosionsbeständigen Hochdrucktransfersystemen, die über große Entfernungen und erhebliche Höhenunterschiede arbeiten können. Die Chilenische Kupferkommission berichtete, dass die Meerwassernutzung im Kupferbergbau weiter zunahm, während die Süßwasserentnahmen zurückgingen. BHP hat in Entsalzungsinfrastruktur investiert, die seine chilenischen Betriebe unterstützt. Australiens Wasserlizenzbedingungen machen das Wassermanagement ebenfalls zu einem Teil der Minenplanung. Geschlossene Systeme können eine stetige Nachfrage im globalen Markt für Bergbaupumpen unterstützen, da Pumpeninvestitionen eher mit Betriebsgenehmigungen als allein mit dem Produktionswachstum verknüpft werden.
Intelligentes Pumpen, Fernüberwachung und vorausschauende Wartung
Digitale Überwachung entwickelt sich von einem optionalen Merkmal zu einer praktischen Methode zur Verwaltung von Ausfallzeiten und Energieverbrauch. Xylems Flygt Bibo Alpha wurde in Bolidens Renstöm-Untertagmine in Schweden getestet. Xylem gab an, dass das System unter den genannten Betriebsbedingungen Energieeinsparungen von bis zu 60 % und eine Verschleißreduzierung von bis zu 70 % erzielte. Tsurumi präsentierte außerdem seine Tsurumi Connect-Plattform auf der Bauma 2025 und zeigte, wie vernetzte Pumpeninstallationen mehrere Einheiten koordinieren können. Diese Systeme helfen Wartungsteams, Veränderungen bei Vibration, Temperatur und Energieverbrauch zu erkennen, bevor ein Ausfall die Produktion unterbricht. Der globale Markt für Bergbaupumpen kann sowohl von Nachrüstungen als auch vom Verkauf neuer vernetzter Geräte profitieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität und aufgeschobene Kapitalausgaben im Bergbau | -0.7% | Global, insbesondere in Regionen mit Nickel- und Lithiumexposition | Kurzfristig (≤ 2 Jahre) |
| Hohe Energieintensität des Pumpbetriebs | -0.6% | Global, insbesondere in energiekostensensiblen Regionen in Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Abrasive und korrosive Betriebsbedingungen | -0.5% | Global, mit größerer Relevanz in tiefen und hartgesteinsreichen Minen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Langwierige Umweltgenehmigungen und Einleitungsgenehmigungen | -0.4% | Asien-Pazifik, Südamerika und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energieintensität des Pumpbetriebs
Pumpen sind im globalen Markt für Bergbaupumpen eine wesentliche Quelle des Stromverbrauchs, insbesondere wenn Schlamm über große Entfernungen transportiert oder Wasser aus tiefen Grubenbauen gehoben werden muss. Pumpenflotten können 25 % bis 40 % des gesamten Energieverbrauchs einer Mine ausmachen. Dies macht Stromkosten zu einem direkten Faktor bei Entscheidungen über die Erweiterung, den Ersatz oder die Verlängerung von Wartungsintervallen für Pumpenflotten. Effizientere Motoren und drehzahlvariable Antriebe können den Energieverbrauch senken, aber flottenweite Aufrüstungen erfordern Kapital, das einige Betreiber möglicherweise aufschieben. Das US-Energieministerium hält Effizienzstandards für gewerbliche und industrielle Pumpen gemäß 10 Code of Federal Regulations (CFR) Part 431 aufrecht. Australien wendet Leitlinien zur Bewertung der Pumpsystemeffizienz durch AS ISO/ASME 14414 an, die einen stärkeren Schwerpunkt auf die energetische Leistung auf Systemebene legen.
Rohstoffpreisvolatilität und aufgeschobene Kapitalausgaben im Bergbau
Die Pumpennachfrage ist an den Minenaufbau, die Verarbeitungsraten und das Erhaltungskapital geknüpft, die alle auf Rohstoffpreise reagieren. Niedrigere Nickel- und Lithiumpreise im Jahr 2025 reduzierten die Aktivität in einigen Betrieben und dämpften die Nachfrage nach zugehörigen Geräten. The Weir Group identifizierte schwächere Aktivität bei diesen Rohstoffen als einen Faktor, der sein Bergbaugeschäft im Jahr 2025 beeinflusste. KSB SE & Co. KGaA meldete einen Rückgang der Bergbauumsätze im Jahr 2025, teilweise aufgrund schwächerer Nachfrage nach Ersatzteilen. Kupfer- und Goldprojekte können eine stabilere Basis für die Expansion bieten, aber große Minengenehmigungen bleiben uneinheitlich. Eine Verzögerung bei einem großen Projekt kann Gerätebestellungen über mehrere Jahre verschieben und den globalen Markt für Bergbaupumpen beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
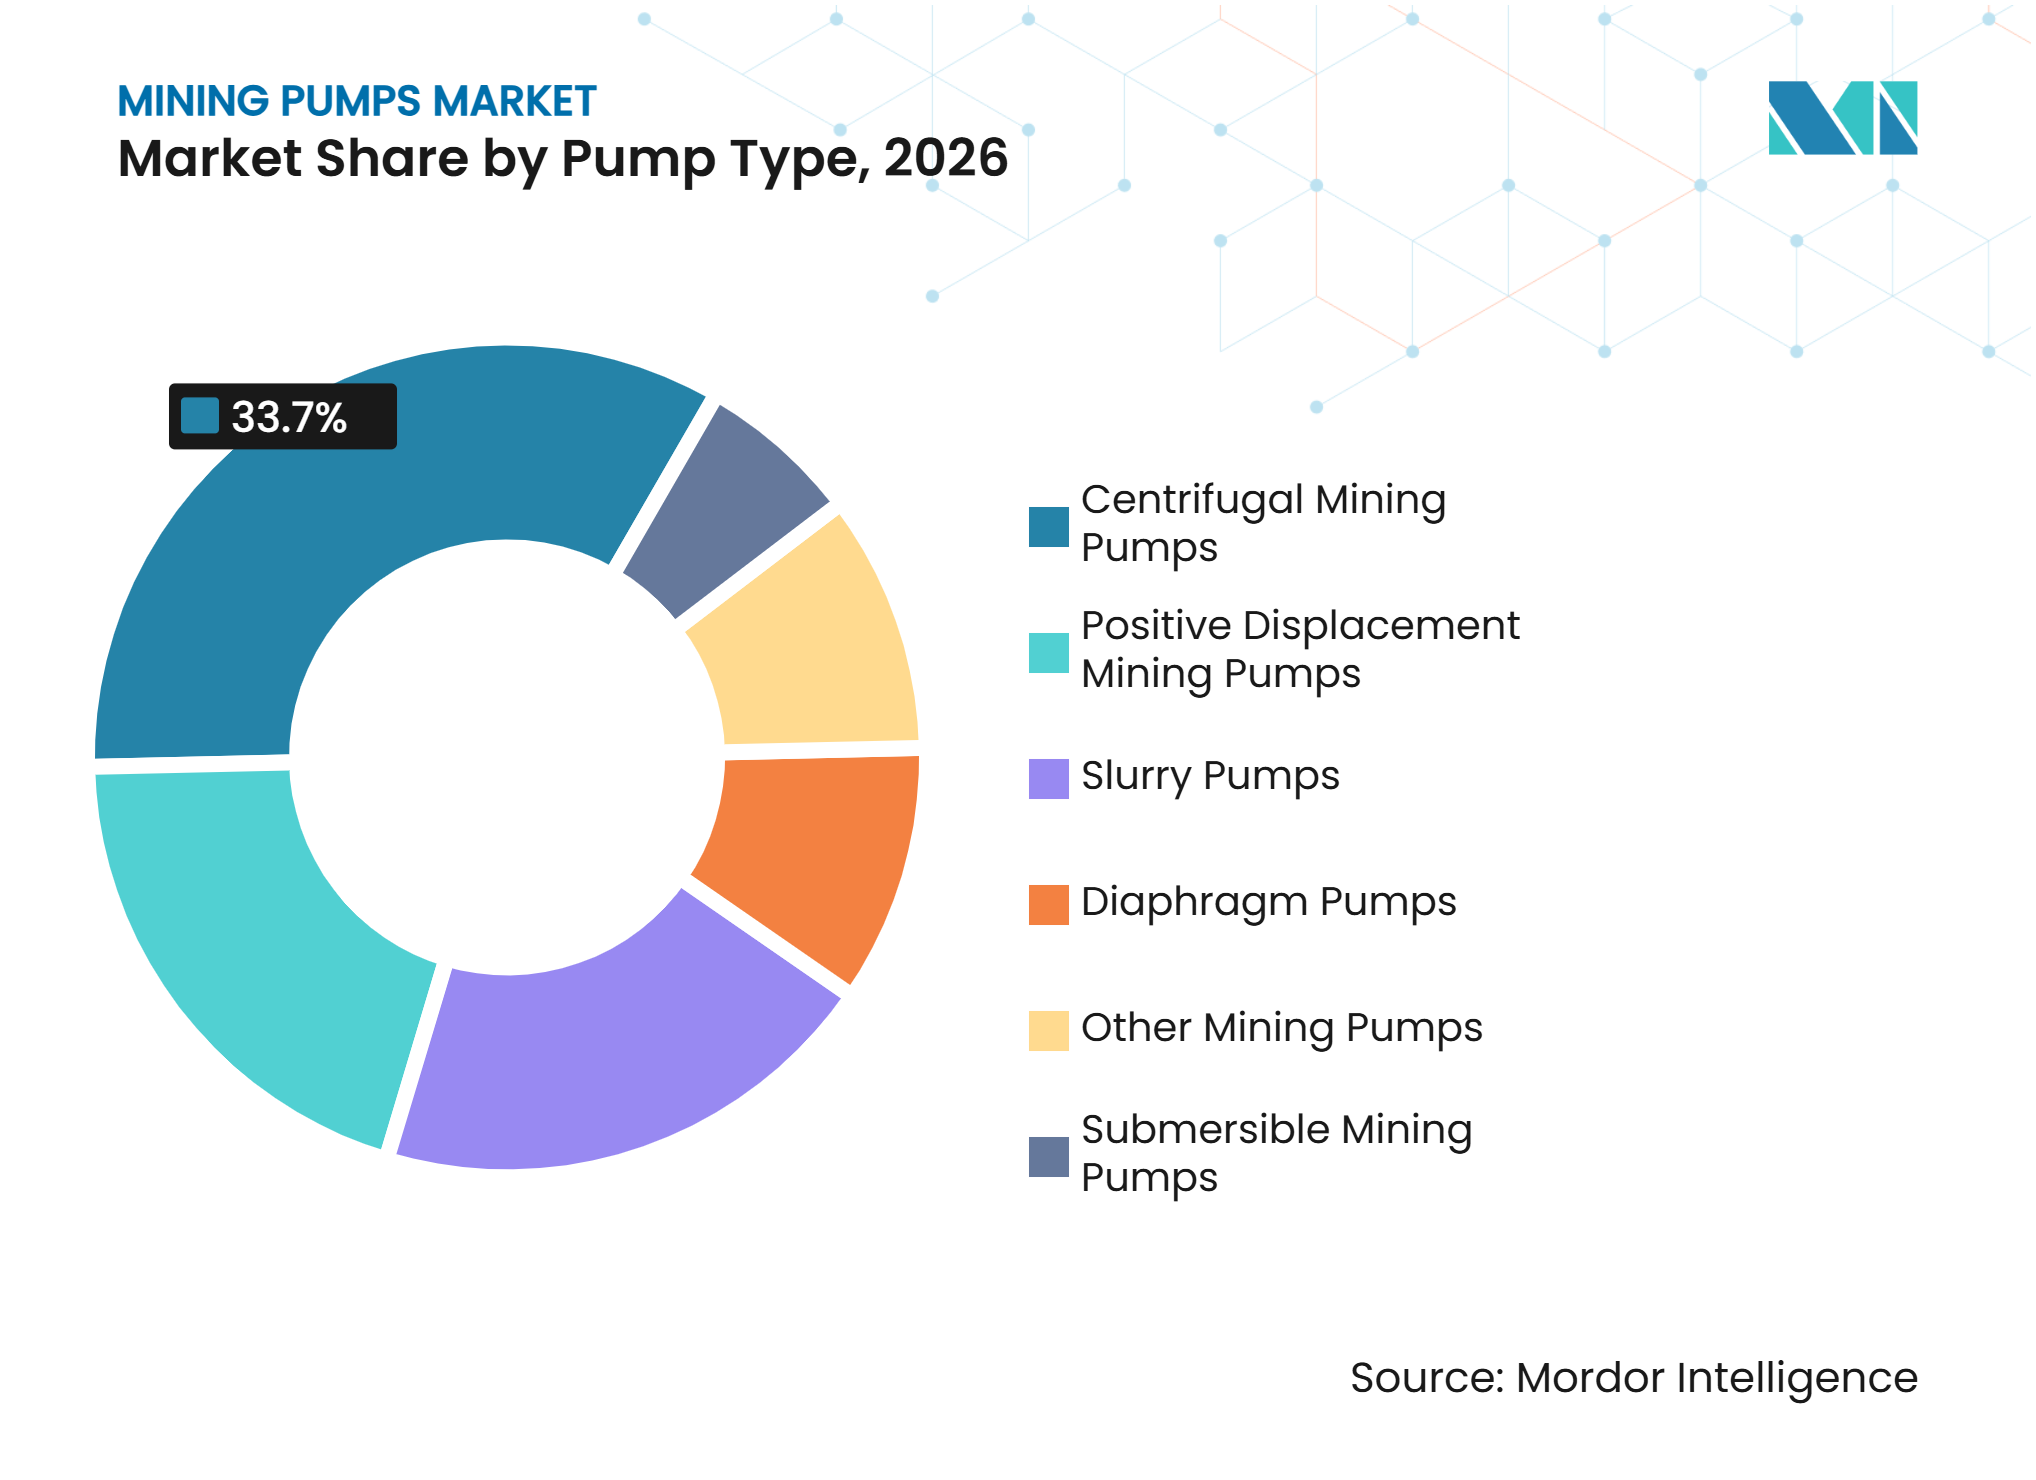
Kreiselpumpen führen die installierte Nachfrage an, während Schlammpumpen schneller wachsenKreiselpumpen hielten im Jahr 2026 einen Anteil von 33,7 % an der Gesamtnachfrage. Sie werden bei der Entwässerung, der Mineralaufbereitung und der Wasserversorgung eingesetzt, wo der Feststoffgehalt handhabbar ist und Betreiber einen kontinuierlichen Durchfluss benötigen. Ihre breite installierte Basis unterstützt wiederkehrende Einnahmen aus Ersatzteilen, Dichtungen, Auskleidungen und Service. Die Geräte sind von Minenwarungsteams gut verstanden und in vielen gängigen Durchfluss- und Druckbereichen erhältlich. Dies macht Kreiselsysteme zu einer praktischen Wahl für Oberflächen- und Untertagebetriebe.
Schlammpumpen sollen bis 2032 mit einer CAGR von 4,5 % wachsen, der höchsten Rate innerhalb der Pumpentypen. Höherer Erzdurchsatz und dichtere Tailings erfordern Geräte, die Abrasion standhalten und unter hoher Feststoffbelastung weiter betrieben werden können. KSB GIW brachte 2025 seine LCC Gen2-Schlammpumpenserie mit einem Front-Pull-out-Wellendichtungsdesign und verzinkten Befestigungselementen auf den Markt, die die Wartbarkeit verbessern sollen. Tauchpumpen dienen tiefen Entwässerungsaufgaben, wo der Installationsraum begrenzt ist. Verdrängerpumpen werden eingesetzt, wo ein stabiler Hochdruck für eingedickte Tailings und Versatz benötigt wird.



Nach Pumpendesign:
Horizontalpumpen behalten ihre Größenordnung, während Mehrstufenpumpen die Tiefe adressierenHorizontalpumpen machten im Jahr 2026 41,5 % der Gesamtnachfrage aus. Ihre weite Verbreitung spiegelt den unkomplizierten Zugang für Inspektion und Wartung, etablierte Lieferketten und bewährte Leistung im Oberflächenbetrieb wider. Minenbetreiber können häufig standardisierte Ersatzteile für gängige Horizontalkonfigurationen verwenden. Dies kann die Reparaturzeit an abgelegenen Standorten mit begrenzten technischen Ressourcen verkürzen. Horizontalsysteme bleiben im globalen Markt für Bergbaupumpen bei Entwässerungssümpfen, Prozesswasserkreisläufen und Schlammanwendungen mit geringer Förderhöhe relevant.
Mehrstufenpumpen sollen bis 2032 mit einer CAGR von 4,2 % wachsen, da Untertageminen größere Tiefen erreichen. Mehrere Laufräder ermöglichen höheren Druck in einer kompakten Einheit, was den Bedarf an einer größeren gestuften Anordnung reduzieren kann. Atlas Copcos PAC SH-Baureihe spiegelt diesen Bedarf an Hochdruckentwässerung unter schwierigen Minenbedingungen wider. Vertikalpumpen unterstützen weiterhin Sumpf- und Grubenanwendungen, wo Saugbedingungen horizontale Geräte einschränken. Einstufenpumpen bleiben für Anwendungen mit geringer Förderhöhe und hohem Durchfluss geeignet, wie z. B. die Prozesswasserzirkulation.
Nach Anwendung:
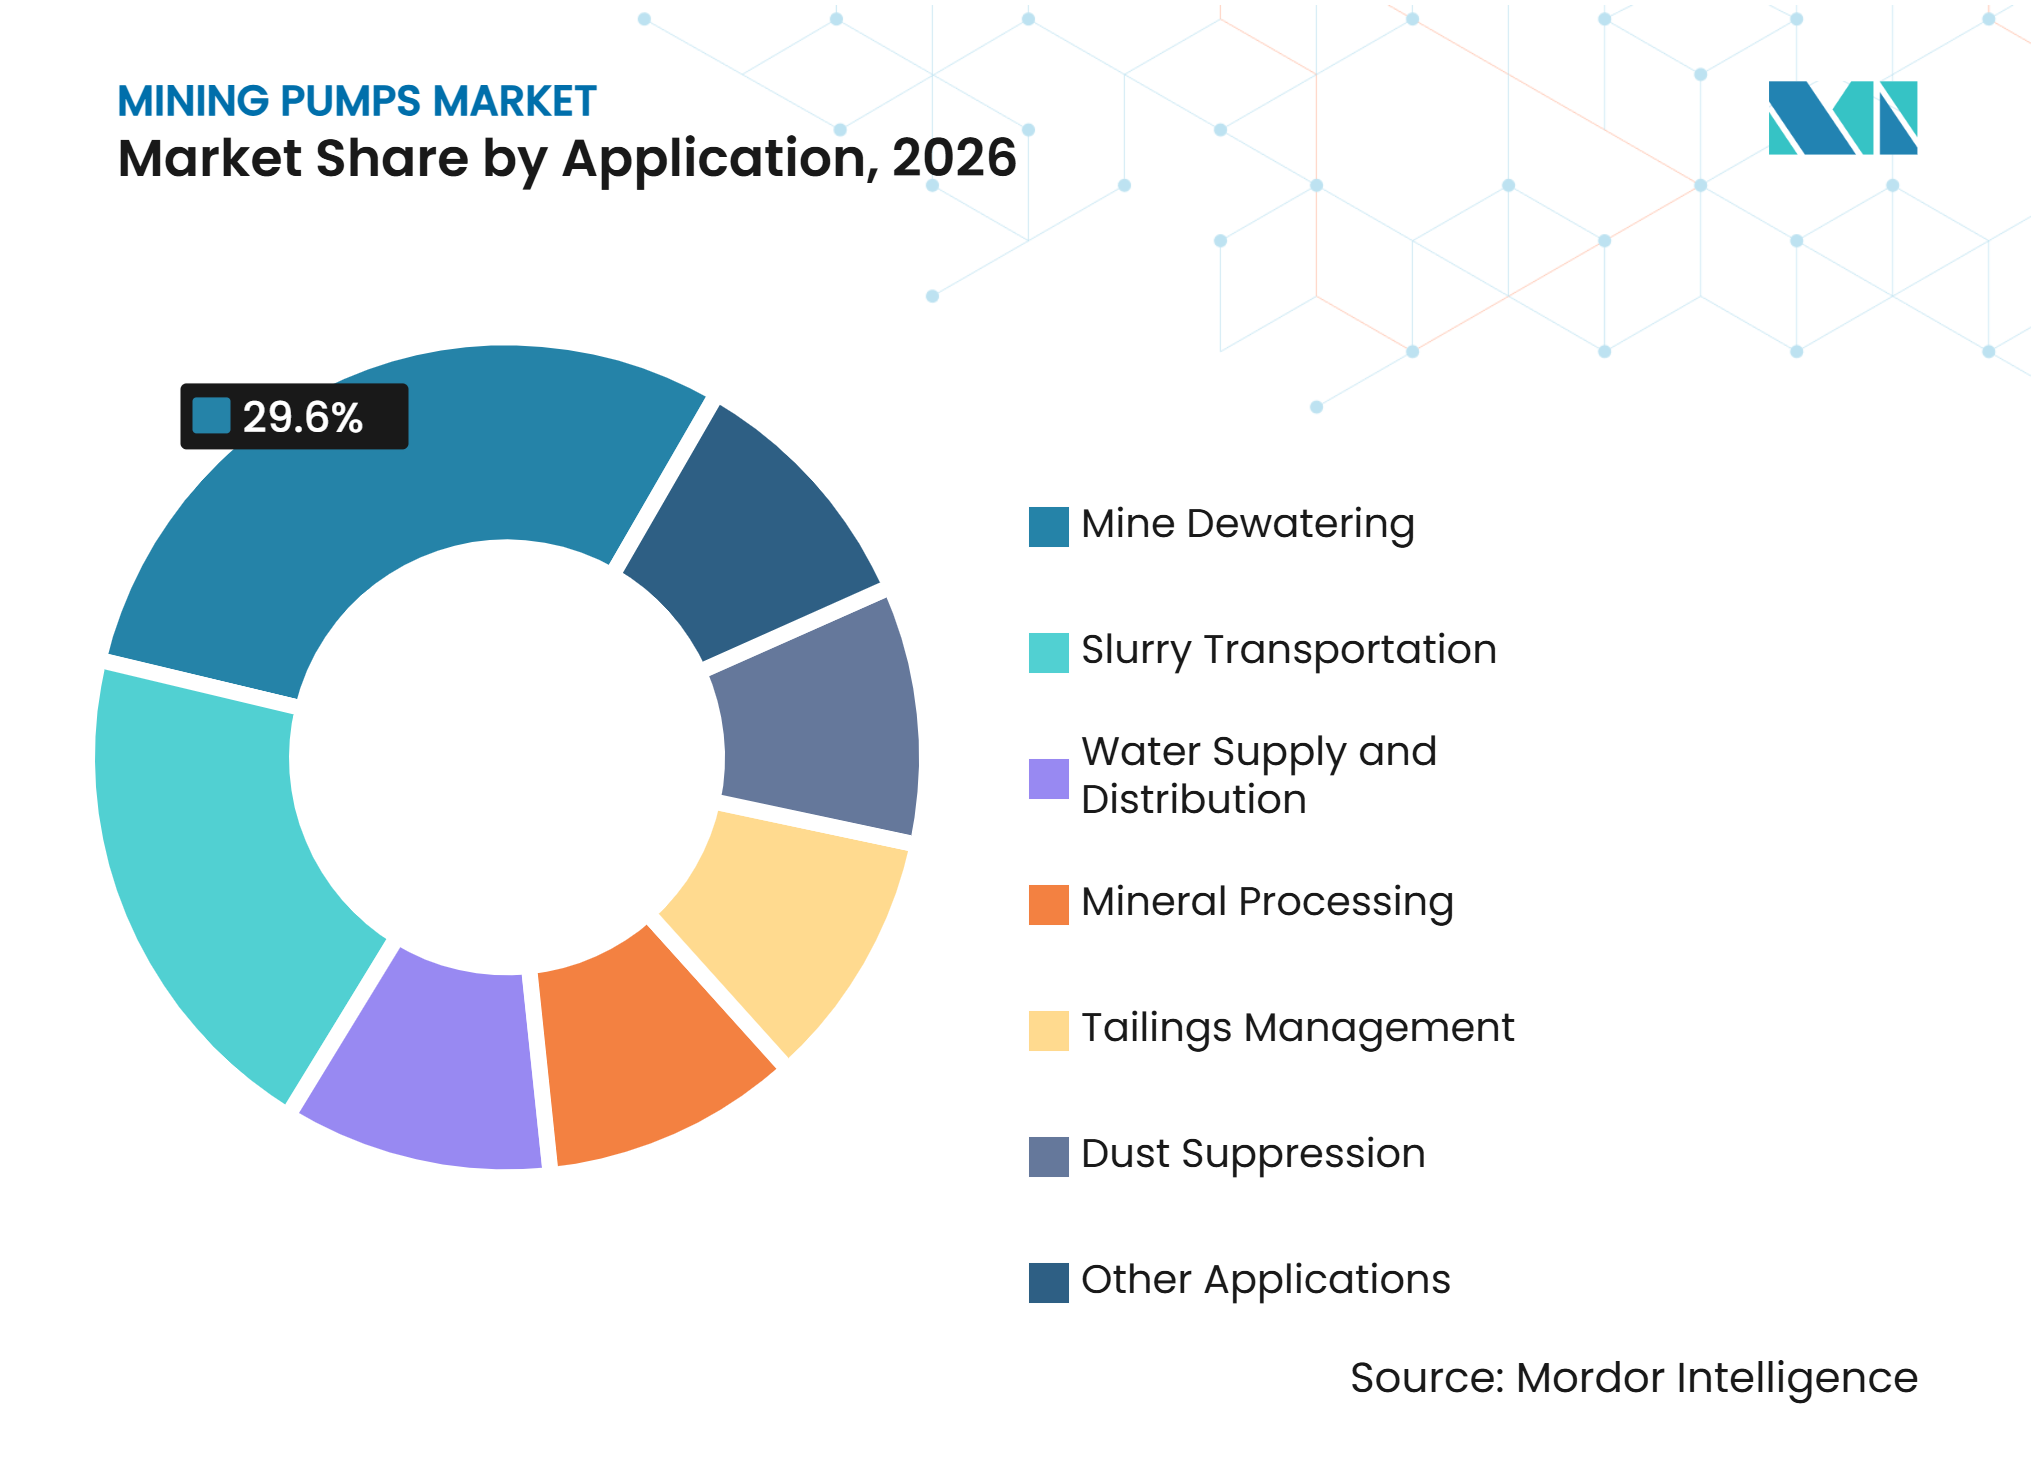
Grubenentwässerung bietet eine stabile Basis, während der Schlammtransport expandiertDie Grubenentwässerung hielt im Jahr 2026 einen Anteil von 29,6 % an der Gesamtnachfrage. Die Wasserentfernung ist für die Minensicherheit und die Produktionskontinuität notwendig und bleibt daher eine Kernanwendung, auch wenn die allgemeinen Kapitalbudgets enger werden. Einleitungsanforderungen können die Spezifikation von Entwässerungsgeräten erhöhen, da Betreiber sowohl das Volumen als auch die Qualität des abgeleiteten Wassers kontrollieren müssen. In den Vereinigten Staaten legt das National Pollutant Discharge Elimination System Genehmigungsanforderungen für Punktquelleinleitungen in Oberflächengewässer fest. Dies kann die Nachfrage nach zuverlässigen Pumpen, Überwachungssystemen und Wasseraufbereitungsverbindungen im globalen Markt für Bergbaupumpen erhöhen.
Der Schlammtransport soll bis 2032 mit einer CAGR von 4,6 % wachsen. Minenbetreiber nutzen Schlammpipelines, um Erz und Tailings über Entfernungen zu transportieren und dabei in ausgewählten Anwendungen die Abhängigkeit vom LKW-Transport zu reduzieren. FLSmidth meldete im Jahr 2025 ein organisches Umsatzwachstum von 12 % in seinem Geschäftsbereich Pumpen, Zyklone und Ventile, unterstützt durch Bergbauaktivitäten und Kundeninvestitionen. Die Mineralaufbereitung erfordert auch Pumpen für Mühlen, Flotationskreisläufe und Eindicker. Metso gibt an, dass seine MD-Serien-Mühlenaustragsumpen in bestimmten Anwendungen den Wasserverbrauch um bis zu 50 % reduzieren können.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 68,1 % der Gesamtnachfrage und soll bis 2032 mit einer CAGR von 4,4 % wachsen. China, Australien, Indonesien und Indien unterstützen den globalen Markt für Bergbaupumpen durch große Kohle-, Eisenerz-, Basismetall- und Projekte für kritische Mineralien. China verabschiedete den MT/T 1289-2025-Effizienzstandard für explosionsgeschützte Tauchpumpen in Kohleminen, der der Energieleistung bei der Beschaffung mehr Gewicht verleiht. Australiens Investitionen in kritische Mineralien und Indonesiens Nickelprojekte schaffen Nachfrage nach Entwässerungs-, Schlamm- und Tailings-Systemen, wie Weirs GEHO-Auftrag für Indonesien im Jahr 2025 zeigt.
Nordamerika
Nordamerika verzeichnet ein erneutes Interesse an der inländischen Versorgung mit kritischen Mineralien, was Brownfield-Erweiterungen und ausgewählte neue Projekte unterstützt. Die Pumpenstandards des US-Energieministeriums fördern eine höhere Energieleistung und können die Gerätewahl beeinflussen. Metsos Hermosa-Auftrag zeigt, dass neue Projekte Geräte für Entwässerungs-, Verarbeitungs- und Wasserhandhabungsaufgaben erfordern können. Der globale Markt für Bergbaupumpen in Nordamerika bevorzugt auch Systeme, die Energiekontrolle, Fernüberwachung und Einhaltung von Einleitungsvorschriften unterstützen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa hat Nachfrage aus tiefen Hartgesteinsminen, wo Hochdruckentwässerung und Fernüberwachung Eingriffe in der Tiefe reduzieren können. Xylems Arbeit mit Boliden in der Renstöm-Mine in Schweden zeigte das Potenzial intelligenter Entwässerungssysteme zur Reduzierung von Energieverbrauch und Verschleiß. Die südamerikanische Nachfrage ist eng mit der chilenischen und peruanischen Kupferproduktion verknüpft, während Wasserknappheit den Bedarf an Meerwassertransfer und Rezirkulation erhöht. Der globale Markt für Bergbaupumpen im Nahen Osten und Afrika hat Raum für projektgetriebenes Wachstum im Goldbergbau und bei der Tailings-Wiederaufbereitung. Schurco Slurry gab 2025 die Lieferung von 146 kompletten Pumpensätzen für ein südafrikanisches Tailings-Wiederaufbereitungsprojekt bekannt. Wasservorschriften, Tailings-Management und tiefere Betriebe können spezialisierte Lieferanten in diesen Regionen begünstigen.
Wettbewerbslandschaft
Marktkonzentration
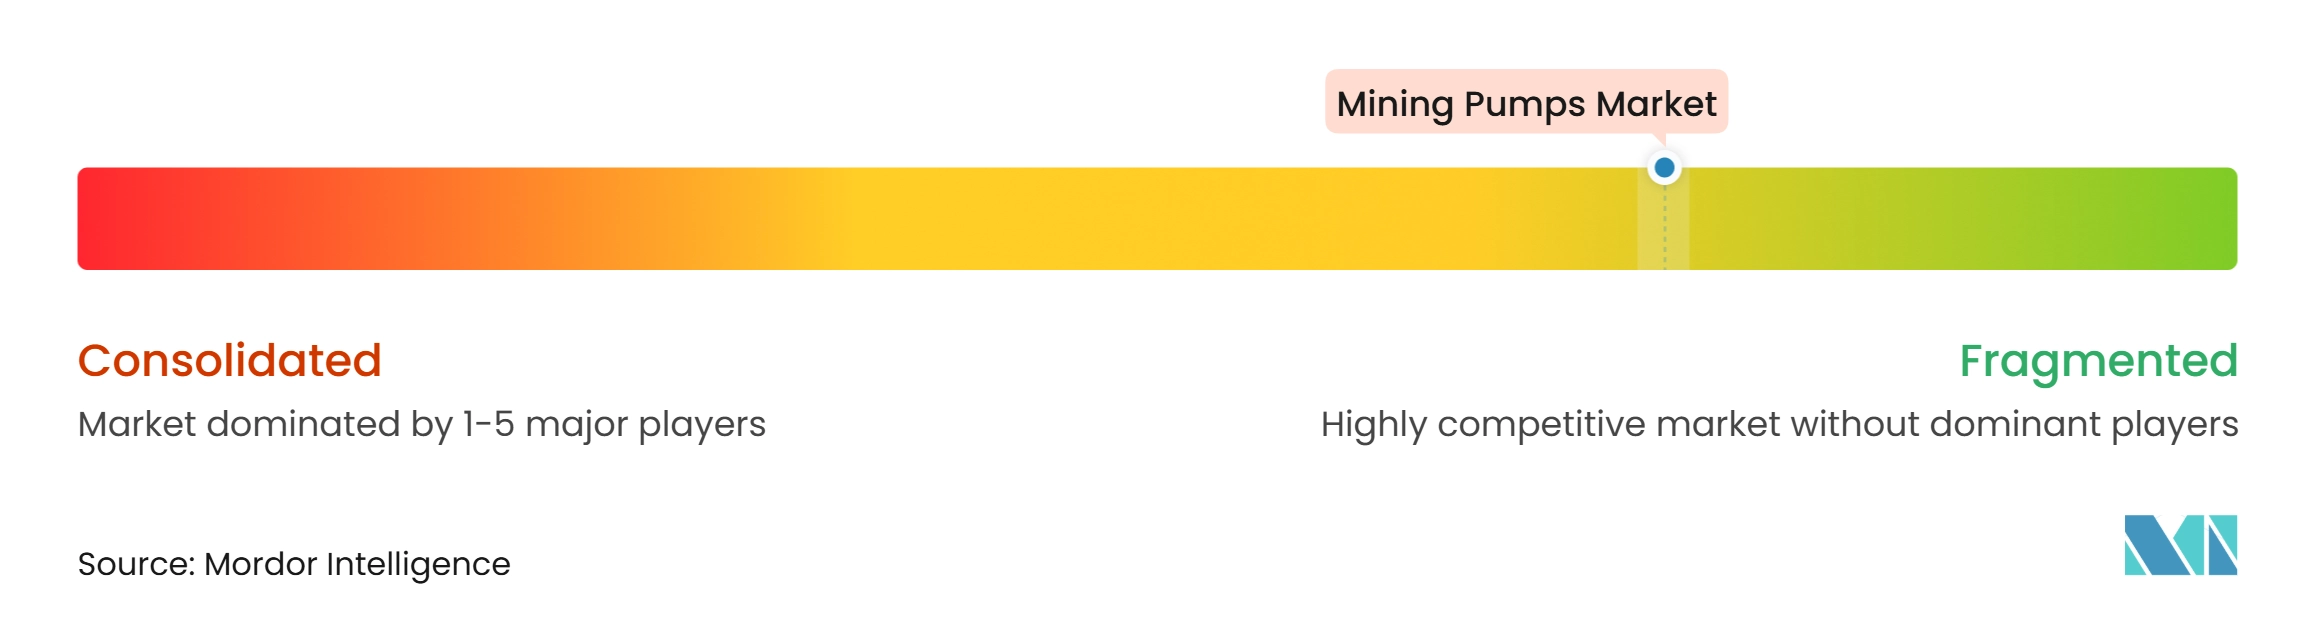
Der globale Markt für Bergbaupumpen ist eine fragmentierte Branche. Breitaufgestellte Hersteller konkurrieren mit Spezialisten, die starke Positionen in den Bereichen Schlamm, Entwässerung und Hochdruckanwendungen innehaben. Führende Lieferanten streben nach wiederkehrenden Einnahmen aus Ersatzteilen, Verschleißkomponenten, Außendienstleistungen und Serviceverträgen. The Weir Group berichtete, dass sie im Jahr 2025 mehr als 90 % ihrer großen Mühlenkreislauf-Pumpenfeldversuche gewann. Dies kann ihre installierte Basis und die künftige Teile- und Servicenachfrage stärken.
Unternehmen im globalen Markt für Bergbaupumpen erweitern ihre Angebote durch Akquisitionen und Produktentwicklung. Metso erwarb 2025 Q&R Industrial Hoses, einen australischen Hersteller von Gummischläuchen und Quetschventilhülsen, um seine End-to-End-Schlamm-Handhabungslieferkette nach der Akquisition von Jindex Pty Ltd. im Jahr 2024 zu konsolidieren. FLSmidsths Geschäftsbereich Pumpen, Zyklone und Ventile meldete im Jahr 2025 ein organisches Umsatzwachstum von 12 %. KSB führte 2025 die GIW VMD-Vertikalschlammpumpe ein, die eine Doppelsaugkonfiguration für anspruchsvolle Schlammanwendungen verwendet. Diese Schritte legen den Schwerpunkt auf Betriebszeit, Verschleißleistung und breitere Kreislaufintegration.
Kleinere Hersteller im globalen Markt für Bergbaupumpen können in Spezialanwendungen konkurrieren, indem sie kürzere Lieferzeiten oder standortspezifische Anpassungen anbieten. ISO 9906 bietet einen internationalen Rahmen für die Abnahmeprüfung der hydraulischen Leistung von Kreiselpumpen. Die Effizienzklassen der Internationalen Elektrotechnischen Kommission (IEC) bieten einen gemeinsamen Referenzpunkt für die Motorleistung. Der globale Markt für Bergbaupumpen bietet Raum für Spezialisten, aber größere Unternehmen haben einen Vorteil, wenn Betreiber Geräte, Service und digitale Überwachung von einem einzigen Lieferanten wünschen.
Marktführer der Bergbaupumpenbranche
-
Weir Group PLC
-
Sulzer Ltd.
-
Xylem Inc.
-
Atlas Copco AB
-
Flowserve Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bergbaupumpen Unternehmen in diesem Bericht
- Atlas Copco AB
- Dragflow S.r.l.
- Ebara Corporation
- Flowserve Corporation
- FLSmidth A/S
- Grundfos Holding A/S
- ITT Inc. (Goulds Pumps)
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Metso Corporation
- Multotec Group
- NETZSCH Group
- Pemo Pumps
- Schurco Slurry
- Sulzer Ltd.
- The Gorman-Rupp Company
- The Weir Group PLC
- Toyo Pumps
- Tsurumi Manufacturing Co., Ltd.
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für Bergbaupumpen
- März 2026: Weir setzte erfolgreich seine WARMAN MCU 450-Mühlenpumpe im Salobo-Kupferbergbaubetrieb von Vale in Brasilien ein. Die Pumpe erzielte eine Reduzierung der jährlichen Teilekosten um 30 %, eine Verbesserung der Laufradstandzeit um 81 % und null ungeplante Wartungseingriffe. Nach dem Versuch entschied sich der Minenbetreiber, acht bestehende Zyklonzufuhrpumpen in zwei Aufbereitungsanlagen durch WARMAN-Pumpen zu ersetzen. Dieses Ergebnis spiegelt die Nachfrage nach hochverschleißfesten Mühlenpumpen wider, die die Betriebszuverlässigkeit verbessern und Wartungskosten senken.
- September 2025: Metso Corporation erwarb Q&R Industrial Hoses, einen australischen Hersteller von Gummischläuchen und Quetschventilhülsen, um seine End-to-End-Schlamm-Handhabungslieferkette nach der Akquisition von Jindex Pty Ltd. im Jahr 2024 zu konsolidieren. Der Schritt bringt die Schlauch- und Hülsenfertigung ins Haus, die Metsos integriertes Schlamm-Handhabungsangebot aus Pumpen, Rohren, Schläuchen, Ventilen und Hydrozyklonen vervollständigt.
- September 2025: The Weir Group PLC sicherte sich einen großen GEHO-Verdrängerpumpenauftrag für Codelcos Talabre-Tailings-Projekt in Chile im Wert von 40 Millionen GBP, kombiniert mit Weirs NEXT KI-gestützter Asset-Monitoring-Technologie. Der Vertrag stellt einen vollständigen Technologie-Stack-Gewinn dar, der Hardware und digitale Dienste kombiniert.
- Juli 2025: Dragflow S.r.l. brachte die elektrische Tauchpumpe EL30 auf den Markt, ihr Modell mit der höchsten Kapazität mit einem maximalen Durchfluss von 300 m³/h und einer Feststoffhandhabung bis zu 60 mm Durchmesser. Die EL30 ist für Bergbau- und Baggeranwendungen mit hoher Feststoffkonzentration ausgelegt.
Berichtsumfang des globalen Marktes für Bergbaupumpen
Eine Bergbaupumpe ist eine schwere Flüssigkeitshandhabungsmaschine, die dazu dient, Wasser, abrasive Schlämme und chemische Lösungen in Untertage- und Tagebaubetrieben zu fördern. Im Gegensatz zu Standard-Industrie- oder Klarwasserpumpen sind Bergbaupumpen so gebaut, dass sie extremen Bedingungen standhalten, darunter hohe Konzentrationen von suspendierten Gesteinsfragmenten, korrosive oder niedrig-pH-Grubenwässer und kontinuierliche 24/7-Betriebszyklen.
Der Markt für Bergbaupumpen ist nach Pumpentyp, Pumpendesign, Anwendung und Geografie segmentiert. Nach Pumpentyp ist der Markt in Kreiselpumpen für den Bergbau, Tauchpumpen für den Bergbau, Verdrängerpumpen für den Bergbau, Schlammpumpen, Membranpumpen und sonstige Bergbaupumpen unterteilt. Nach Pumpendesign ist der Markt in Horizontalpumpen, Vertikalpumpen, Mehrstufenpumpen und Einstufenpumpen segmentiert. Nach Anwendung ist der Markt in Grubenentwässerung, Schlammtransport, Mineralaufbereitung, Tailings-Management, Wasserversorgung und -verteilung, Staubunterdrückung und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Bergbaupumpen in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Kreiselpumpen für den Bergbau |
| Tauchpumpen für den Bergbau |
| Verdrängerpumpen für den Bergbau |
| Schlammpumpen |
| Membranpumpen |
| Sonstige Bergbaupumpen |
| Horizontalpumpen |
| Vertikalpumpen |
| Mehrstufenpumpen |
| Einstufenpumpen |
| Grubenentwässerung |
| Schlammtransport |
| Mineralaufbereitung |
| Tailings-Management |
| Wasserversorgung und -verteilung |
| Staubunterdrückung |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Pumpentyp | Kreiselpumpen für den Bergbau | |
| Tauchpumpen für den Bergbau | ||
| Verdrängerpumpen für den Bergbau | ||
| Schlammpumpen | ||
| Membranpumpen | ||
| Sonstige Bergbaupumpen | ||
| Nach Pumpendesign | Horizontalpumpen | |
| Vertikalpumpen | ||
| Mehrstufenpumpen | ||
| Einstufenpumpen | ||
| Nach Anwendung | Grubenentwässerung | |
| Schlammtransport | ||
| Mineralaufbereitung | ||
| Tailings-Management | ||
| Wasserversorgung und -verteilung | ||
| Staubunterdrückung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Bergbaupumpenmarkt bis 2032 erreichen?
Der globale Markt für Bergbaupumpen soll bis 2032 einen Wert von 3,65 Milliarden USD erreichen, ausgehend von 3,01 Milliarden USD im Jahr 2027, bei einer CAGR von 3,94 %.
Welcher Pumpentyp hat die größte installierte Nachfrage?
Kreiselpumpen führten im Jahr 2026 mit einem Anteil von 33,7 %, da sie gängige Entwässerungs-, Prozesswasser- und Mineralaufbereitungsaufgaben im globalen Markt für Bergbaupumpen abdecken.
Welche Anwendung wächst bis 2032 am schnellsten?
Der Schlammtransport soll bis 2032 mit einer CAGR von 4,6 % wachsen, da der globale Markt für Bergbaupumpen eine höhere Nutzung von Schlammpipelines und Tailings-Handhabungskapazitäten unterstützt.
Warum ist die Grubenentwässerung für Pumpenhersteller wichtig?
Die Grubenentwässerung hielt im Jahr 2026 einen Anteil von 29,6 % und bleibt für Sicherheit, Produktionskontinuität und Einhaltung von Einleitungsvorschriften notwendig.
Welche Region führt die Nachfrage nach Bergbaupumpen an?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 68,1 % und soll bis 2032 mit einer CAGR von 4,4 % wachsen, unterstützt durch bedeutende Bergbauaktivitäten und Investitionen in kritische Mineralien.
Wie verändern digitale Werkzeuge die Pumpenbeschaffung?
Vernetzte Systeme können Betreibern helfen, den Energieverbrauch zu steuern, Verschleiß zu reduzieren und die Wartung zu planen. Xylem berichtete von Energieeinsparungen von bis zu 60 % in der genannten Entwässerungsanwendung.